Comment des économies mondiales majeures peuvent-elles s'endetter au delà de 300% du PIB ?

L'épisode de crise  économique sévère que nous vivons depuis le blocage du marché interbancaire en juillet 2007 et surtout l'effondrement bancaire de septembre 2008, présente une caractéristique originale : la dette globale des premières économies mondiales a soudain dépassé les 300% de leur PIB.  

De tels taux sont intenables. On peut faire toutes les hypothèses que l'on veut sur le taux d'intérêt moyen comme sur la maturité moyenne de la dette, on trouve toujours pour l'amortissement du principal et le paiement des intérêts un prélèvement sur le PIB intolérable.  Si on prend un taux d'intérêt moyen de 3% et une maturité moyenne de 9 ans, deux hypothèses très favorables, un endettement de 270% du PIB exigera une prise sur la richesse produit annuellement de 30%  pour l'amortissement et de 7.1% pour l'intérêt. Si on pousse la dette à 360% du PIB avec un taux d'intérêt de 5%, avec une maturité de 5 ans, les chiffres passent respectivement à  72% et 18% soit 90% de la richesse produite !

Les chiffres différent selon les sources. Les chiffres donnés par McKinsey et cités dans l'Economist sont plus bas que ceux du FMI. On voit la dette du Japon à près de 450% du PIB.  Celles de la Grande Bretagne, de la Corée, de la Suisse et de l'Espagne au dessus de 300%. Celles des Etats Unis, de l'Italie et de la France  un peu au dessous de 300%. En fait on sait que le FMI a calculé la dette américaine à près de 360% du PIB des Etats Unis en 2008.

Notons au passage que ce chiffre critique de l'endettement global d'un pays n'est pas une statistique facile à obtenir et ne fait pas partie des indicateurs généralement suivis. Ce qui est une très grave erreur et une lacune que nous invitons Eurostat et l'Insee à corriger d'urgence, en donnant la maturité moyenne et le taux d'intérêt moyen.  Cet index a une importance critique. Faute de l'avoir suivi avec soin au cours des années la plupart des économistes n'ont pas vu venir la crise.

Un simple calcul, nous l'avons vu, permet de conclure que dès qu'on dépasse 150 à 200% on entre dans une situation intenable dans la durée.  On parle de ratios de dettes pour les banques, il faut étendre ce concept aux économies.

Quand s'est donc produit le gonflement (inouï en temps de paix) des dettes globales ? La situation commence à s'aggraver après la rupture des accords de Bretton-Woods. Une accélération majeure se produit après la crise boursière de 1987   et le relâchement général de la création monétaire à l'arrivée de Alan Greenspan à la tête de la FED. La crise de 92-93 donne un coup de fouet à l'endettement  : celle de 2001-2002 l'aggrave. Pendant des mois la FED pratique des taux d'intérêt négatifs. Et tout le système s'emballe en 2006 et 2007 jusqu'aux  premiers accidents de juillet 2007. La phrase que l'on entend dans les milieux spécialisés : "un blocage de ce genre du marché interbancaire cela ne s'était jamais vu". On vient d'entrer en terra incognita.

Pourquoi les marchés interbancaires se bloquent-ils ? Essentiellement parce que le remboursement de la dette n'est plus possible. La seule technique pour faire face à cette dette monstrueuse c'est le "roll-over". On refinance indéfiniment la dette.  Le refinancement devient difficile pour nombre de banques dès que la FED remonte ses taux directeurs. Toute la pyramide de dettes vacille, entraînant les banques dans le développement à toute vitesse des CDS et de la titrisation. On se débarrasse d'une partie de la dette menaçante sur des tiers : épargnant, gestionnaire de trésorerie, assurance...

Mais les marchés de dérivés titrisés se bloquent bientôt. La méfiance s'installe partout. Les banques les plus fragiles, celles qui ont cru devoir essayer de rattraper les "gros" commencent à fléchir puis les banques de l'immobilier. La panique s'installe bientôt. Des ruées ruinent certaines banques sauvées par les Etats.  Jusqu'à l'effondrement final.  Rien ne pouvait empêcher que ce scénario se produise.

Le grossissement indécent de la finance ne se mesure pas seulement par l'en cours de dette. La part du secteur financier  dans les bénéfices globaux s'envolent au détriment des autres secteurs. Le secteur financier recrute en masse et verse des rémunérations chaque années plus faramineuses depuis ... 1975. Ce ne sont ni un accès subit de cupidité, ni des pratiques déloyales des banques, qui expliquent ces largesses. Les gains sont là parce que le secteur financier prélève une part constamment plus grosse du PIB, à proportion du gonflement de ses bilans.  Les agences de notations, les contrats alambiqués, l'emploi des mathématiques et la rémunération sans limite  des directeurs de banques  jouent un rôle secondaire. Le levier de ces gains est dans l'accroissement indéfinie (pensait-on) de la dette. Les servants d'une dette de 300% du PIB sont aux premières loges pour confisquer l'essentiel des gains de PIB. Et le font. Toutes les enquêtes montrent notamment aux Etats-Unis (en France, on a des pudeurs...) que la part prélevée par le secteur financier est devenue excessive  dès la fin des années 70 et hégémoniques dès la fin des années 90.

L'accroissement indéfini de la dette est bien le cancer qui depuis le début des années 70 a attaqué l'ensemble de l'économie mondiale et, de crise en crise, a fini par créer la plus forte récession depuis 1929.  Lorsqu'on dit : un cycle se termine, on veut dire : il est impossible que les quarante années que l'on vient de vivre se perpétuent sur le modèle absurde et voué à l'explosion  qui s'est installé après 71.

Quel est donc le virus qui a provoqué cette cancérisation par la dette ?

On peut résoudre cette énigme comme toujours en l'abordant par ses composantes. L'endettement global est composé de quatre parties qui ne vivent pas selon les mêmes règles.

Prenons les entreprises. A-t-on vu une augmentation massive de l'endettement des entreprises depuis 1971 ? Pas vraiment. En fonction des taux d'intérêt et des modes, les entreprises se financent plutôt par le recours aux actionnaires, ou au marché obligataire ou au crédit bancaire.  On sait parfaitement que l'endettement devient rapidement un problème si son ratio avec le capital devient excessif.  Les trésoriers savent qu'il faut emprunter lors que les taux d'intérêts sont au dessous du rendement interne des capitaux investis. Ou lorsque les épargnants ont été douchés par une crise boursière. Mais que dès que le taux d'endettement s'élèvent au dessus de 50% de l'actif, les banquiers deviennent nerveux. Alors on ne voit les taux d'endettement s'envoler qu'en fin de cycle, dans les deux-trois ans euphoriques qui précédent les récessions décennales. Dans la phase qui suit, la contraction est immédiate et souvent sévère.  On retrouve ce mécanisme d'entraînement entre 1998 et 1991, puis de 2005 à 2008, avec les contractions violentes subséquentes. Ce n'est pas l'endettement des entreprises non financières qui est à la source du gonflement global de l'endettement.

Prenons maintenant les particuliers. L'endettement des particuliers est directement lié au niveau des taux d'intérêt et de la propension à prêter des institutions financières. C'est vrai à l'évidence pour le financement de l'immobilier qui, de plus, à son cycle propre  sur 15- 20 ans.  Déprimé à la suite du renversement du début des années 70, il renait à partir du milieu  des années 80 et s'emballe avec les taux bas qui suivent la crise du débat des années 90. On croit que la crise de 2001 va assécher la rivière. Pas du tout : les taux négatifs de Greenspan  relance la machine. Compte tenu du poids dans un budget du logement, l'enflure de la dette des particuliers dans le total de la dette est progressivement plus visible. En 2008, elle représente pratiquement 100% du PIB avec de fortes disparités (l'Espagne, la Grande Bretagne, comme certains pays de l'Est fraîchement arrivés dans l'économie mondiale  sont plus touchés, de même que les Etats unis via les subprimes).

Suivons maintenant la dette des Etats.  Elle est directement liée au financement des déficits budgétaires. Il va de soi que des taux d'intérêt bas stimule les possibilités d'emprunter à bon compte et donc de soulager le besoin d'augmenter les impôts. Mais le cœur du mécanisme est ailleurs. Comment la France a-t-elle fait pour passer d'une situation assainie de ses finances publiques au sortir du septennat raccourci de Gorges Pompidou, malgré les folies de mai 1968, au désastre actuel ?

La première raison du gonflement de la dette, celle que tout le monde évoque, est naturellement la tendance des dirigeants à dépenser toujours plus pour complaire à leur électorat. En France, le développement de "l'énarchie compassionnelle, sorte de compromis historique entre la haute fonction publique et des formes larvées de socialisme, a été une force permanente derrière le gonflement injustifié des effectifs de fonctionnaires  et la mise en place de systèmes de subventions perpétuellement en besoin de financements complémentaires. La pression sur les recettes a été permanente. Le grignotage insidieux finit, au bout de trente ou quarante ans, par représenter des masses financières colossales.  La dépense publique qui représentait 35% du PIB à la fin des années 60 est ainsi passée à plus de 55%.  

A raisonner ainsi on perd l'essentiel. Après tout, si ces dépenses avaient été financées par l'impôt, il n'y aurait pas dettes. Tout le monde peut constater qu'il y a eu une hausse fabuleuse de la pression fiscale en même temps qu'un gonflement déraisonnable de la dette. Il faut donc creuser un peu plus.

Le mécanisme fondamental qui est à l'œuvre est tout simple : l'impôt est progressif. Le seul fait du trend de croissance provoque automatiquement un accroissement de la pression fiscale. Il va de soi que comme tous les chiffres économiques critiques, la propension marginale des impôts à croitre avec la croissance n'est pas rendue publique. C'est le principal moyen des états pour vider les poches de leurs concitoyens sans qu'ils en aient conscience. Les états voient donc spontanément la part de leurs recettes dans le PIB augmenter s'ils ne contrarient pas le mouvement d'une façon ou d'une autre. En France où l'amour pour l'impôt (des autres) est un fait culturel fort, personne n'a jamais songé, à gauche mais aussi à droite, à faire apparaître le phénomène et à le corriger. La progressivité de l'impôt est peut être un élément de justice fiscale mais n'a jamais été prévue pour accroître indéfiniment la part de l'état dans le PIB.

Le phénomène est aggravé par le cycle économique de 8-10 ans. Pendant la phase de croissance rapide les recettes "prennent l'ascenseur"  pendant que le PIB "monte l'escalier".  La pression fiscale augmente rapidement mais personne ne le voit ni se plaint parce que le revenu général est en hausse.  Lors du retournement de conjoncture, le mécanisme joue dans l'autre sens. L'état perd plus que le PIB ne se réduit. Mais ses dépenses sont devenues "structurelles" et il ne peut augmenter les impôts à proportion des besoins. La dette enfle. Le cliquet à la baisse des dépenses publiques est un phénomène trop connu pour qu'on insiste plus. Il suffit de regarder ce qui se passe avec la préparation du budget 2011 pour se rendre compte de la force de résistance des subventionnés.

L'histoire de la dette récente de la France est entièrement écrite par les récessions successives de 74; 1982, 1993, 2001 et 2009. A chaque fois le gouvernement laisse filer la dette que ce soit Chirac, Mauroy, Béregovoy puis Balladur, Jospin puis Raffarin et aujourd'hui Fillon.  

On dira : vos mécanismes sont permanents. Qu'est ce que la période récente a de particulier ? Pourquoi est-ce que partout la dette publique a dépassé les 100% du PIB ?

Lors qu'on observe les courbes on voit en effet qu'avant 1971, le taux d'endettement des états baissent continûment. La guerre est un facteur d'endettement certain. Il faudra du temps pour amortir le coût de la reconstruction suivant la guerre de 40.  Mais la croissance est forte  et le cycle peu marqué pendant tout le temps du plein fonctionnement du système de Bretton Woods. Les recettes sont donc extrêmement abondantes pendant toute cette période ce qui permet un désendettement massif notamment des économies d'Europe occidentale.

L'ennui c'est que les trente glorieuses s'arrêtent avec l'introduction des changes flottants. La croissance (le trend mondial) est freiné de presque 0.5% et les crises  décennales deviennent de plus en plus sérieuses. Chaque crise cyclique (74,  93  et la crise en cours) est  "la plus violente depuis 1929".  Les gouvernements se retrouvent avec une moindre croissance structurelle de leurs recettes et des effets cliquets beaucoup plus violents. Partout les dettes s'envolent dans la foulée des ralentissements et des récessions.  

Simultanément sous l'influence d'Alan Greenspan, des flots de monnaies sont créés à chaque récession. Les taux d'intérêt sont historiquement bas. Les Etats insouciants comme la France y voient une aubaine. Vive la dépense publique, Vive l'impôt et Vive la dette ! On commence à s'inquiéter uniquement lorsque les taux d'intérêts à verser représentent la totalité de la valeur de l'impôt sur le revenu ! Sinon les malheureux qui du bout des lèvres appellent à un peu de restrictions se voient interpeller : dites-nous où vous trouvez vos économies : sur les enseignants et les infirmières ? Il est interdit non seulement de réduire la dépense publique mais même de l'envisager sans être aussitôt taxer d'être un "salaud" au sens sartrien du terme.

D'autres sont plus raisonnables. Des réformes profondes permettent de casser la spirale de hausse des prélèvements, de la dette et des dépenses publiques, en Australie, au Canada, en Hollande, dans certains pays nordiques. La Grande Bretagne après le coup d'arrêt Thatchérien, commet l'erreur avec Tony Blair de gaspiller progressivement les bénéfices engrangés. Le New Labor après avoir concédé que jamais il ne reviendrait au temps du "brownisme" étouffant de l'ancien labour, réhabilite progressivement la dépense publique notamment dans les hôpitaux et le système scolaire.

L'histoire de la dette publique est-elle dite ?  Non. Une autre force essentielle de l'accroissement de la dette publique est dans les sauvetages à répétition du système financier. Et pour le comprendre il faut maintenant s'intéresser au secteur des banques et autres institutions financières.

Jusqu'à l'explosion du système de Bretton Woods et au passage aux changes flottants, le secteur financier et notamment bancaire compte pour presque rien dans l'endettement global des pays. Compte tenu de l'inflation rampante lors des trente glorieuses, les dépôts sont constamment rognés. Les prêteurs ne sont pas à la fête.  Les banques non plus. Tenues pour responsables de la crise de 1929, elles sont corsetées dans une législation contraignante.  On gagne péniblement sa vie dans les banques de dépôts sur des crédits à l'industrie  et on fait très attention aux crédits aux particuliers. La monnaie est régulée par les banques centrales nationales et la discipline de Bretton-Woods impose de "ne pas faire plus de bêtises que les autres". Les bilans des banques sont sous contrôle.  Les Etats se financent en cas d'urgence par la création monétaire, provoquant de l'inflation mais évitant le gonflement de dettes publiques permanentes.  

Tout change avec la disparition des contraintes de Bretton-Woods. Il n'y a plus de système monétaire international. La contrainte des changes disparait. Que l'imbécile qui s'est fait prendre avec une monnaie qui s'effondre pleure tout seul dans son coin. Simultanément sous la pression idéologique de Milton Friedman on supprime tous les obstacles à la circulation financière et la majorité des barrières douanières : ce sont "les marchés" qui fixeront tout : le taux d'intérêt et la valeur respective des monnaies. Il fait bien prendre conscience de ce qui s'est passé : on a supprimé le cadre de coopération internationale des états et laissé aux seules forces individuelles des marchés le soin de trouver les chemins d'ajustements nécessaires.

Tout est biaisé dans le nouveau "non système" qui s'implante. D'abord, contrairement aux apparences, il n'y a pas de forces intellectuelles directrices derrière les nouvelles règles. Les Etats Unis ont déclaré une forme de chacun pour soi et tous pour l'Amérique tout en laissant les autres faire ce qu'ils veulent. Les pays serfs comme le Japon et l'Allemagne sont priés de faire gonfler la valeur externe de leur monnaie. Les autres ? Qu'ils se débrouillent !   Bien sûr, la nature ayant horreur du vide, on fera semblant de s'appuyer sur une doctrine économique solide. A nous Milton Friedman ! Or rien ne marche comme Friedman l'a écrit. La liberté économique transcontinentale  devait permettre aux financiers d'envoyer les capitaux là où ils sont le plus rentables, attisant la croissance. Pas de chance : le trend mondial baisse ! On devait avoir une convergence des taux d'intérêt : jamais on a vu autant de "spreads". Les devises devaient se stabiliser : elles grandes devises varient entre elles du simple au double !

En même temps on assigne aux banques centrales le soin de gérer des monnaies devenues à 100% administratives tout en leur assignant un seul objectif : pas d'inflation ! Le résultat sera risible : évalué en or le dollar et avec lui les principales monnaies perdra 98% de sa valeur entre 71 et 2010. L'once d'or passe de 35 à 1250 dollars !

Dès le milieu des années 70 le rôle des banques change. La variabilité des monnaies offrent des possibilités de spéculation phénoménales. D'énormes masses financières peuvent se déplacer à travers le monde. Les banques mettent un peu de temps à comprendre les nouvelles possibilités. Mais dès 77-78 on voit les salles de marché grossir à marche forcée. Spéculer sur des différences de taux et  de changes devient une source de profits démesurés. Il suffit pour cela d'accroitre le levier. Les banques commencent à devenir des emprunteuses. On crée de la dette pour pouvoir spéculer à court terme. Lorsque la spéculation ramène du 100% par an pour un intérêt de quelques pour cent, pourquoi se priver ?   

Nous voilà au cœur du système : une banque n'a pas les moyens seule de créer de la dette. Le multiplicateur de crédits ne fonctionne qu'à partir d'un apport initial de liquidité. Où se trouve la source de cette création nette de liquidité ?

Cette question est toujours très mal comprise et donne lieu à toute sorte de fantasmagories. Pourtant les aspects techniques ne sont pas très compliqués. Dans notre système de monnaie totalement administrative l'apport de monnaie est toujours le fait des banques centrales. Les banques centrales créent de la monnaie selon plusieurs schémas :  soit parce que les devises qui remontent dans ses comptes sont abondantes, soit parce qu'elle accepte de gonfler son bilan de dettes bancaires en plus grand nombre. Ou de dette d'état quand cela n'est pas interdit.  

Dans un système non régulé de n'importe quoi  structurel en matière de change chaque pays est soumis aux conséquences des décisions de la banque centrale du voisin. S'il resserre sa politique monétaire rien n'interdit à un agent d'aller chercher des capitaux ailleurs.  Bien sûr il ya le risque de change.  Mais on a des polytechniciens de la finance pour régler ces menus soucis.

La clef du système se trouvera nécessairement dans la gestion du pays qui a l'importance économique la plus grande. Si en plus il a imposé sa monnaie comme monnaie de réserve, l'importance de la politique suivie  par les autorités de ce pays devient cruciale. Si celles-ci se déclarent en faveur d'une doctrine de "benign neglect", tout est en place pour une catastrophe majeure.  

Les Etats-Unis n'ont pas voulu se contraindre pour sauver Bretton Woods. Ils ne vont pas plus se contraindre après que la flottaison du dollar a été décidée.  Le mécanisme de la double pyramide de crédits décrit par J. Rueff et quelques autres prend soudain l'allure d'un tourbillon incessant. Les déficits américains créent inlassablement de la monnaie dans les pays exportateurs qui la replace aux Etats unis. La spirale gonfle et se termine comme toujours en tornade. Où se constate le gonflement? Evidemment au sein des bilans des institutions financières. Dès 1985 l'endettement des banques représentent près de 50% du PIB des Etats Unis, contre  environ 20% en 1971.   Plus il monte, plus le risque global d'une rupture grossit. La première grosse explosion se produit en 92-93. L'ensemble du système bancaire explose et est virtuellement en faillite !  Il est sauvé par une inondation de création de monnaie et un nouveau gonflement de l'endettement des banques.  

C'est là qu'il faut regarder la situation du Japon. Dix ans avant c'était le grand gagnant de la mondialisation. Mais le voilà avec un système bancaire moribond que l'état doit sauver. En système de change flottant, les fonds courent vers les pays à fortes exportations dont la monnaie est solide. Le Yen s'est envolé. Pour faire face à cette hausse, qui asphyxiait le pays, les autorités n'ont pas su quoi faire. Entre carry trade plus ou moins aventuré, investissement des réserves dans des placements étrangers calamiteux, gonflement de bulles diverses notamment immobilières,  la crise de 92-93 allait avoir des effets dévastateurs.  L'état ne trouvera d'autre moyen que de venir au secours des banques pour éviter la spoliation totale des déposants et la ruine des entreprises.  En un mot le Japon a connu avec 20 ans d'avance ce qui est aujourd'hui le lot commun.  Le Japon est aujourd'hui à 450%  d'endettement par rapport à son PIB !  La Grande Bretagne qui a voulu jouer le deus ex machina derrière toute cette folie financière alimentée par les déficits américains et la politique monétaire foldingue de Greenspan se retrouve avec une dette globale de près de 400%. Ne parlons pas de l'Islande !

Les taux d'endettement étatique les plus monstrueux ne proviennent pas  "des enseignants et des infirmières" mais des conséquences d'un système monétaire et financier fondé sur les changes flottants et une monnaie internationale...nationale utilisée sans frein ni complexe.

Lorsque l'on dit : la crise actuelle vient indiscutablement des Etats-Unis, c'est vrai. mais c'était tout aussi vrai de la crise de 74 et de celle de 92-93.

Lorsque nous écrivions il y a deux ans que la crise faisait peur parce que les recettes frelatées de Greenspan ne pouvait plus s'appliquer, nous ne faisions que constater que le système mis en place de facto en 1971 était arrivé à son terme. La création de dettes nouvelles n'étaient tout simplement plus possible. Le système bancaire était au plafond.  Les états aussi.

La malédiction  des changes flottants et d'une monnaie mondiale à l'abandon avait fini par déclencher une des pires crises de la dette de toute l'histoire économique et en temps de paix !

La seule solution pour en sortir n'est pas principalement dans la refonte des banques, bien que la restructuration de la dette l'impose de toute façon. Mais dans le retour à un système organisé des changes et de la responsabilité des Etats dans la valeur externe de leur monnaie. Tout le monde convient que le Yuan est grossièrement sous dévalué et entraine des conséquences désastreuses pour les économies concurrentes.  Mais comment imposer une gestion des devises  sans système international contraignant. Si les Etats-Unis ne veulent pas se contraindre, pourquoi la Chine le ferait-elle ? Les Etats unis ont imposé un jeu de puissance. Comment se plaindre que d'autres s'y essaient aussi ?

L'Europe structurellement impuissante fait semblant de croire que les changes flottants, les banques centrales indépendantes chargées exclusivement de l'inflation, la liberté totale des mouvements de capitaux, est doctrinalement satisfaisante. Pratiquement elle signe son retrait du monde. Sa croissance est infime et menacée. En même temps que son système monétaire et bancaire est à deux doigts de l'implosion.    

La solution, la seule solution, est parfaitement connue.  les Etats ne peuvent commercer dans la liberté presque totale du commerce et des capitaux, que s'ils s'entendent sur un cadre monétaire et de changes où chaque pays a des responsabilités et peut être contraint à les respecter. Jamais les Etats Unis n'auraient du être autorisés à accumuler pendant des décennies des déficits absurdes.  Jamais la Chine n'aurait du être autorisée à pratiquer un mercantilisme aussi caricatural. Jamais le Japon n'aurait du être enfermé dans un système qui a tué" son système bancaire et malgré cela porté le Yen à des sommets injustifiables.  

La folie des endettements monstrueux que l'on constate est le fruit pourri mais inévitable du système des changes flottants et du dollar monnaie de réserve mondiale. Il faut donc renoncer à ce système.

La crise sévère que nous traversons aurait du être le levain de ce changement fondamental. C'est un système où tout le monde est perdant.  La dernière réunion du G.20 est calamiteuse parce qu'elle prouve qu'on en est toujours au chacun pour soi tout en faisant semblant de maintenir des libertés économiques dans un cadre tellement biaiseux qu'elles ne peuvent avoir aucun effet bénéfique de long terme.  

Il appartenait à l'Europe de dire stop. Elle pouvait le faire en laissant filer l'Euro tellement bas que les Etats Unis auraient pris peur. Et en augmentant de 200 à 300% le coût des importations  en provenance de Chine et des pays pratiquant le dumping monétaire en instituant une système non pas de taxes douanières (les traités ne le permettent pas et nous sommes totalement ligotés)  mais de béquilles monétaires visant à rééquilibrer les balances extérieures mutuelles.    

La simple menace aurait suffit pour être entendue. La Chine privée du marché américain et européen serait extrêmement mal. les Etats unis confrontées à une Europe compétitive seraient encore plus mal, à l'agonie.  

Qu'elle serait l'inconvénient de revenir à un système régulé des changes avec une monnaie de réserve mondiale indépendante d'un pays national ? Les Etats Unis se trouvent-ils si flambants  aujourd'hui ?  Et la Chine ? Elle tremble de tous ses membres devant son tas de dollars qui risque

Les deux statistiques qui expliquent tout !

Depuis des lustres nous prétendons que l'empilement continu partout dans le monde et sur une longue période de paquets de dettes de plus en plus aventurées annonce avec certitude des difficultés gravissimes.  Nous l'avons écrit dès que nous avons commencé à intervenir  publiquement sur des forums, c'est à dire dès 1996 ! La courbe qui avait déclenché notre inquiétude était le gonflement historique de l'endettement des institutions financières un peu partout dans le monde et spécialement aux Etats Unis.  Les banques sont normalement les dispensatrices du crédit et non des émetteurs de dettes. Il était curieux de les voir tout à coup devenir les emprunteurs les plus importants.

Il faut se méfier des statistiques paradoxales. Elles prouvent en général un disfonctionnement. C'est à partir de ce moment là que nous avons cherché l'origine de ce gonflement qui n'avait qu'un précédent historique : 1929 ! Il n'a pas fallu cherché très loin : l'empilement des dettes était du au mécanisme bien connu de la double de pyramide de crédits si bien explicité par Jacques Rueff. Il avait été aggravé de façon directe par le passage aux changes flottants.  Il était devenu explosif à partir du moment où Alan Greenspan, pour atténuer la crise boursière de 87,  s'était lancé dans la création monétaire à tout va.  

Nous avons dès 1996 expliqué la dureté de la crise de 92-93 par la conjonction d'un épisode du cycle décennal et de la fragilité financière  liée à l'empilement excessif des dettes  dans un système de changes flexibles où une monnaie nationale, le dollar, jouait le rôle de monnaie de réserve, sans que son émetteur s'imagine la moindre responsabilité collective ("notre monnaie, votre problème"). Il est "amusant" de constater rétrospectivement que cette crise a été niée aux Etats unis et notamment par le FMI (pauvre K. Rogoff que nous avons durement pris à partie à cette époque). Alors qu'elle était parfaitement révélatrice d'un nouvel état du monde.  Lors que la crise de 98 est survenue, dite, faussement, "crise des pays émergents", nous avons affirmé, contrairement à notre prix Nobel Emile Allais qu'il ne s'agissait que d'un soubresaut monétaire lié à l'instabilité générale du système de dettes alors qu'il voyait lui se dessiner la grande crise finale. Bien sûr nous avons vivement réagi contre l'article du Monde qui se moquait ouvertement des conclusions d'Allais. "Nous voilà prévenus" écrivait ironiquement le Monde ! Mais oui, nous étions prévenus. L'erreur d'Allais est d'avoir eu raison trop tôt.  Nous pensions que la crise importante viendrait plus tard. Nous avons écrit à cette époque que la crise cyclique prochaine aurait lieu début 2000 mais qu'elle serait de moyenne importance et que le vrai drame était à prévoir lors de la crise cyclique suivante qui, elle est traditionnellement forte. Compte tenu du rythme de gonflement des bulles monétaires on risquait le pire.

En 1999 nous avons passé un papier que nous jugions à l'époque important qui expliquait que l'inflation inouïe des moyens de paiements ne se retrouvaient pas dans les prix des produits de consommation du fait de la Chine. Mais ces moyens de paiements excessifs se retrouvaient dans les biens réels (bourses, oeuvres d'art, pétroles et ressources naturelles,  et surtout immobilier). C'était la première fois à ma connaissance que cette thèse devenue banale était développée publiquement.  Nous précisions que la crise cyclique frapperait en seconde partie de l'année 2000. Sûrs de notre diagnostic, nous avons vendus notre propre entreprise en juin 2000 ! Nous avons bien fait. La conjoncture sera terrible pendant plusieurs années.

C'était l'époque où certains racontaient qu'on avait trouvé la méthode miraculeuse de la croissance continue sans crise ! Alors que l'empilement de dettes devenait colossal.

Dès juin 2006, il y a quatre ans déjà, nous avancions notre prévision sur le moment du renversement du cycle de 2010 à 2009.  Le dérapage de l'endettement prenait une ampleur jamais vue.  Des trimestres de crédits à taux négatifs (du fait de la politique de Greenspan et de l'inflation)  avaient permis de créer des liquidités phénoménales qui prenaient désormais des chemins nouveaux et imprévus.  On voyait dans les statistiques du BRI se gonfler les CDS au rythme de 40% par an puis 100% !  En décembre 2006 nous constatons que les prix de l'immobilier baissent aux Etats unis pour la première fois depuis la guerre. Tout l'empilage des dettes immobilières américaines menaçait de s'effondrer.  Nous annonçons alors dans notre bulletin de conjoncture que la crise se déclencherait en septembre 2008 et provoquerait une récession sévère en 2009 probablement plus radicale encore que celle de 1993.

Nous avertissons de cesser les gros investissements et de vendre biens immobiliers ou entreprises si nécessaire sans attendre.

Dès le début de 2007 des banques se trouvent en difficulté pour se refinancer. Pourquoi le refinancement est-il indispensable ? A ces niveaux d'endettement, il est impossible que l'économie rembourse l'intérêt et le principal. Il est indispensable de faire rouler les crédits afin de n'en pas demander le remboursement immédiatement. Le risque ayant été dispersé sous des formes nouvelles qui prennent soudain le devant de la scène, comme les CDO, le marché interbancaire se ferme progressivement. En juillet 2007 les adjudications de CDO ne trouvent plus preneurs. des fonds sont bloqués. C'est déjà l'ensemble du marché monétaire mondial qui se crispe. Les banques étant devenues des institutions  emprunteuses de masse, et ayant pris une part tellement disproportionnée dans l'économie, elles sont en première ligne dans la défiance générale. Pas de remboursement possible et pas de refinancement possible ? La faillite est en vue ! . Cette équation est imparable. On voit les  premières banques s'écrouler début 2008.   Au milieu de l'étonnement général : nous sommes en pleine phase finale de croissance du cycle global. Comment une banque peut-elle s'écrouler alors que tout va bien ?  C'est d'autant plus paradoxal que les grandes institutions qui dirigent la spéculation mondiale lance une vaste opération sur les matières premières et les grains.  Alors que le château de cartes s'effondre, l'esprit général et à l'hyperspéculation !  Elle s'arrête au début de l'été 2008. Il est vrai que les banques centrales annoncent un resserrement du crédit et ...bloquent les moyens de refinancement des banques déjà fragilisées.

C'est l'époque où le New York times lance sa question centrale : va-t-on vers la récession ? Nous répondons oui avec quelques arguments. Aux voix qui expliquent qu'il y a une difficulté dans l'immobilier américain qui a commis "des excès"  mais que jamais elle ne s'étendra aux autres secteurs, nous répliquons que la crise est mondiale et va frapper tout le monde. L'idée absurde du "découplage" domine dans les médias mondiaux et séduit jusqu'au FMI qui va être complètement dépassé par les évènements. Nous dénonçons cette fantaisie.

Arrive alors l'inévitable :  le blocage du marché interbancaire associé au resserrement de la politique des banques centrales aboutit à la faillite générale du système bancaire. On connait la suite.

Le fil conducteur de toute cette histoire c'est la hausse  colossale des encours de dettes depuis la fin des accords de Bretton Woods et surtout le changement de politique de la FED avec l'arrivée de Greenspan.  

Nous ne cessons de conseiller aux journaux français de produire une infographie montrant l'évolution des dettes depuis 71. De la totalité des dettes : banques, entreprises, particuliers et états. Car tout devient immédiatement clair dès que ces courbes sont devant les yeux !

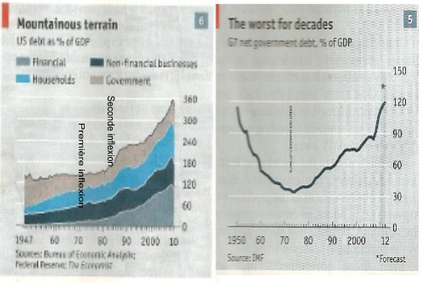
La revue l'Economist vient de produire deux courbes de ce genre : l'endettement des Etats  et l'endettement des Etats unis par grandes composantes. Nous les affichons au bas de ce document.

Que voit-on ?

Les Etats qui se sont désendettés pendant toute la période des accords de Bretton Woods se remettent à accroître leur dette à partir de 71-72  et surtout de 74. Le mouvement ne s'arrêtera plus. On passe d'une moyenne de 30% du PIB à plus de 120% ! En moyenne, donc partout !

L'autre tableau montre de façon évidente qu'après la stagflation des années 70 et la stabilisation Volcker, les banques se mettent à accumuler l'endettement. Tout le monde se focalise sur l'immobilier. Mais que l'on contemple un peu plus l'endettement des banques. Il s'envole jusqu'à des sommets jamais vus. Alors que les banques sont normalement ...prêteuses.

La dette globale aux Etats Unis avant la crise atteint 360% du PIB. S'il fallait que l'économie la rembourse, intérêt et principal, et en supposant une maturité moyenne de 5 ans et un taux d'intérêt de 5% (pour simplifier les calculs),  il faudrait continûment 20% de 360% pour l'amortissement et 5% de 360% pour l'intérêt, soit 90% du PIB. C'est évidemment IMPOSSIBLE.

La pyramide ne pouvait que s'effondrer.  Comme les crédits correspondent au financement d'activités, l'effondrement contracte l'activité de façon considérable. La production industrielle baissera de près de 20-25% en moyenne mondiale. Plus joli "crédit crunch" on ne peut pas.

Certains économistes de cour, plus habitués à prendre des postures automatiques liées à des camps idéologiques, ce qui leur vaut les faveurs des medias et des pouvoirs,  qu'à regarder les séries statistiques les plus parlantes, ont prétendu qu'il était impossible de prévoir la récession. S'ils avaient eu la curiosité de regarder l'endettement global et le soin d'analyser les causes de l'envolée des en-cours, ils n'en seraient pas à la jérémiade exonératoire. La crise ne pouvait pas ne pas éclater et elle ne pouvait pas ne pas être d'une extrême sévérité.

La crise mondiale est une crise de la dette. Nous ne cessons de le dire. Il fallait à l'évidence, après en avoir compris le mécanisme, mettre fin au moteur maléfique qui la gonfle. La mesure importante était le retour aux changes fixes et l'instauration d'une monnaie de réserve mondiale gérée en tant que telle et indépendante des foucades d'une nation particulière. Naturellement l'organisme de gestion aurait du être paritaire et non pas comme actuellement dominé par une nation ayant des droits particuliers, comme le véto. La restructuration de la dette était la seconde mesure d'urgence avec la restructuration du secteur financier.

On n'a fait ni l'un ni l'autre. L'opinion a été sollicitée de s'intéresser à des sujets mineurs comme les bonus, les agences de notations, les bourses d'échange de CDS et autres fariboles.  Trois ans exactement après le blocage du marché interbancaire, l'Europe sort sa législation malthusienne contre les bonus. Un cautère sur une jambe de bois en même temps qu'un coup d'épée dans l'eau.  Une mesure prise isolément n'a aucun intérêt en la matière et le G.20 a renoncé à recommander des règles uniques.  Jamais un seul "responsable" n'a pris le temps d'expliquer au monde pourquoi les banques avaient pris une part aussi importante de la richesse. Si les bonus sont "monstrueux" c'est parce que cette part est elle-même monstrueuse. Il fallait dégonfler le secteur financier hypertrophié par l'accumulation de dettes. Donc comprendre où était le gonfleur. On a préféré sauver les banques et conserver le gonfleur tout en limitant les bonus. Politique plus sotte, on ne peut pas.

Comme nous l'avons immédiatement  indiqué à l'automne 2008, le simple transfert de la dette aux Etats ne changerait fondamentalement  rien. Ce sont eux qui se retrouvent désormais en première ligne sur le front du refinancement. C'est tout. Le beau traitement de la crise !

Pour agir, il fallait comprendre comment le monde a pu accumuler partout des dettes supérieures à plusieurs fois le niveau du PIB.  C'est cette question que les économistes et les grandes institutions  devraient s'attacher énergiquement à éclairer. Aucune ne le fait.  Une fois de plus on se concentre sur l'accessoire ou le visible au lieu d'aller à l'essentiel :  

- Comment un secteur financier peut il devenir débiteur net et dans des proportions aussi vertigineuse alors qu'il est censé mettre l'épargne à la disposition des  agents économiques qui en ont l'emploi ?

- Comment un pays peut-il s'endetter au delà de la valeur de son PIB ?

- Comment l'ensemble du monde peut-il créer de la dette au delà de plusieurs fois la valeur du PIB global ?

Un économiste qui ne connait pas les chiffres de l'endettement global et qui n'a pas de réponse à ces trois questions devraient être mis à la porte des institutions privées ou publiques qui le nourrissent. Et expulsé des médias.  

Et on devrait interdire de réunir un G.20 tant que cette question n'a pas fait l'objet d'une réponse collective cohérente et globale.

Et un ministre des finances qui n'aurait pas cela en tête,
Et un premier ministre qui ne connaîtrait pas ce débat,
Et un Président qui oublierait la question centrale qui devrait le préoccuper jour et nuit,
devraient tous  être renvoyés dans l'instant à la vie civile.

La nullité économique générale et continue, cela commence à fâcher !

Messieurs Robin pour le Figaro et Delhommais pour le Monde, pourquoi ne vous saisissez-vous  pas de ce thème fondamental ?. Faites établir une infographie complète de l'évolution de la dette globale dans les grands blocs économiques mondiaux depuis 1945.  Et expliquez à vos lecteurs comment on a pu en arriver là et si de tels niveaux d'endettements globaux sont durables. Ce n'est pas dur. Cela ne demande pas d'efforts intellectuels transcendants.  Et au moins on pourra dire que la PQN aura concentré le débat là où il faut.

Bien sûr cela va vous emmener dans des endroits où vous n'aimez pas aller : les changes flottants ; les mécanismes de double pyramide de crédits ; la malfaisance d'un système financier libre sans mécanismes concertés de régulation des excédents et des déficits des états ; le piège  de banques centrales gérant de façon indépendante la création monétaire avec le seul but de ne pas avoir d'inflation.

Là, d'accord, il va falloir braver des idées fausses mais dominantes. Lutter contre une vulgate nocive mais généralement admise, même quand les faits les plus terribles viennent d'en démontrer l'inanité, demande du courage. Les ricanements ne manqueront pas. Cela doit-il vous arrêter ?

Au moins le débat économique se sera recentré sur l'essentiel au lieu de continuer à se perdre dans la pusillanimité.   

Didier Dufau pour le Cercle des économistes E-toile.


G8 et G 20 : des instances sans intérêt pour l'économie et désastreuses pour l'Europe et la France

Nous sommes très fiers en France d'avoir été, par l'entregent de M. Giscard, créateur du G7 devenu G.8 et par la grâce de notre président actuel, M. Nicolas Sarkozy, celui du G.20.

Il faut rappeler  qu'au bord de la piscine où VGE se montrait avantageusement avec G. Ford, il a pris la décicion funeste d'entériner la décision de mettre à la poubelle les accords de Bretton Woods.  Les sinistres accords de la Jamaïque allaient être la source d'un changement radical du rythme de la croissance mondiale et la porte ouverte aux dérèglements monétaires qui de crise en crise ont fini par provoquer la plus belle récession depuis la crise de 1929.   

Depuis les débuts de la récession ouverte par la chute de Lehman brothers, l'effondrement des bourses, le blocage des marchés interbancaires, à quoi auront servi les Gxx ? A montrer la détermination de lutter contre la crise pour calmer les marchés ? A définir de nouvelles règles du jeu ?

Aucunement. Les réunions n'auront servi qu'à la parade et aux démonstrations de force.

De toute façon pourquoi voudrait-on qu'une organisation mondiale soit le fruiit d'une réunion partielle des nations ?

Partout l'intérêt national l'a emporté sur toute autre considération. A aucun moment les aspects techniques n'ont été réellement évoqués.  Le G.20 n'a fait aucun diagnostic de la crise ; les généralités du genre "plan de relance" et "sauver le capital des  banques" ne mangeaient pas de pain, croyait-on, jusqu'à ce que le transfert sur les Etats des empilements de dettes privées apparaissent pour ce qu'ils étaient : de la fuite en avant dans une joyeuse cavalerie.

L'échec de cette politique en l'absence de toute restructuration des dettes et de toute réorganisation  réelle du sysème monétaire et financier  mondial est patent. Le G.20 de Toronto constate l'impasse. Nous voilà bien avancés. 

On voit bien que la stabilité mondiale ne peut dépendre de réunions de ce type. Si le système de Bretton Woods n'avait pas été enterré puis détruit pour complaire aux folies américaines et à son goût du leadership payé par la création monétaire sans limite en dollars, chaque état aurait eu à rendre des comptes sur ses excédents et déficits sans que cela soit une affaire diplomatique. Les comptes auraient du être rendus au FMI avec des sanctions graves à l'appui, comme l'éviction éventuelle du commerce international ou du marché des capitaux. 

Un système basé sur une monnaie nationale comme le dollar comme monnaie de réserve mondiale  et sur les changes flottants , c'est à dire l'irresponsabiité générale, ne pouvait que conduire au désastre. Il a été mille fois annoncé.  A quoi sert de réunir les Etats Unis, principaux responsables de cette situation inique et désastreuse et la Chine dont la politique mercantiliste est un autre abus ?  L'un comme l'autre de ces pays a les moyens diplomatiques de réduire au silence  les autres participants. Tout G20 est d'abord un G2.

Voilà les euroépens cois ou sur la défensive.  La créateur célébré du G.20 est aux abonnés absents.  L'Europe, nain politique, est mise dans l'embarras (il parait qu'elle a un président !). Alors qu'il lui aurait suffi de suivre la voie de la Chine pour mettre tout le monde devant l'absurdité du système.  L'Europe aurait-elle maintenu un Euro très faible (entre 50 et 70) que l'industrie américaine aurait pour le coup totalement disparu. De même la Chine aurait-elle connu le rattrapage trop rapide qui a été le sien si l'Europe décidemment offensive avait taxé de 200 à 400% ses exportations pour contrecarrer son dumping ? 

L'Europe a fait semblant de croire que des marchés monétaires et financiers totalement libres, avec des échangers commerciaux sans droits de douane, tireraient la croissance globale et la sienne vers le haut.  Des économistes ont sacralisé cette chanson idiote.  Mais ne les accablons pas : ils n'ont aucune influence ; l'ignorance économique est crasse. Seules les relations de puissance comptent.

L'Europe, comme le Japon, se sont soumis.  Malheureusemenbt, ceux qui ont vu dans la construction européenne une muselière pro américaine ont eu raison.

La France s'est couchée : VGE a commencé. Mitterand et Chirac ont suivi. Sarkozy après avoir pris une posture totalement pro américaine en rupture avec l'héritage gaulliste  est paralysé.La France subit le double inconvénient des changes globaux flottants et des changes européens intégrés dans l'Euro.  Elle n'a plus aucune autonomie politique ni économique. 

Les G8 et  G.20 ne sont plus qu'une cage dorée, où les lions dominants assouvissent leur goût pour l'étalage de leurs muscles et qui de surcroit,   excitent les ONG les plus cupides ou les plus engagés.

Si, comme il est probable, rien ne bouge, la seule solution pour la France est probablement de marquer son "dissent" vis à vis de tout cela et de prendre date pour la suite.  Cela implique de dire à la Chine que son dumping monétaire ne sera plus toléré longtemps et aux Etats Unis que son laxisme monétaire est la cause de la crise et ne sera plus toléré indéfiniment.

Cela implique aussi de dire à l'Europe qu'on sortira de l'Euro et d'un certain nombre de traités  si l'Europe ne force pas la création d'un ensemble monétaire international sain où les Etats garantissent la valeur de leur monnaie. 

Le système actuel est IMPOSSIBLE. Il ne peut que ruiner le monde. Après trois crises gravissimes, chaque fois plus grave, la leçon est dite.   Il est hors de question d'attendre passivement la suivante.

La France doit reprendre un leadership intellectuel même au risque de voir son discours  ringardisés un temps par des puissants ayant les moyens de tenir l'information mondiale. Jamais elle n'aurait du souscrire aux accords de la Jamaïque ; jamais elle n'aurait du accepté l'Euro avant que la stabiité mondiale des changes soit garantie. Jamais elle n'aurait du souscrire au "consensus" de Washington.

Aujourd'hui la voilà stagnante, sans industrrie, endettée jusqu'au cou, structurellement incapable d'assurer le plein emploi, et réduite au silence.  

En fait c'est la seule leçon de Toronto. Il suffit de relire ce que nous avons écrit après les précédente réunion du G.20 pour constater que tout ce que nous avons écrit s'est intégralement réalisé.

Cette institution ne sert à rien. 

La France va en prendre la direction provisoire après la prochaine et vaine runion de Séoul. La belle affaire. Si à Paris, les autorités françaises ne prennent pas à  bras le corps l'étendard de la révolte contre un système déplorable qui ruine le monde en général, l'Europe en particulier et la France en prime,  ce n'est pas la peine de subir ni les coûts ni les inconvénients. (les ONG violentes vont s'en donner à coeur joie) d'un tel rendez vous.  Même si l'affaire peut être détournée en médiocre opération image pour présidentiable en recherche de crédibilité. 

Sinon, gare à l'impatience des peuples.


Didier Dufau pour le Cercle des économistes


.


Ce blog a deux ans et 35.000 lectures

200 articles ont été publiés, représentant près 1500 pages de texte.

Ils ont fait l'objet de 35.000 lectures depuis l'origine et 24.000 dans la dernière année ce qui place ce blog dans les tout-premiers rangs des sites de réflexion économique privée en France.
 
Nous remercions nos lecteurs réguliers (près d'un millier désormais)  de leur intérêt et de leur confiance.
 
Les textes les plus lus sont :

Réfutation du film : l'argent-dette qui fait fureur sur le net 1337 lectures

 Maurice Allais : prophète de malheur ou Nobel de l’économie à redécouvrir ? 1333 lectures

 Crise économique : les quatre erreurs à éviter 1156 lectures

 Non la Chine ne nous sauvera pas ! 1031 lectures

Baltic Index : quatre mois de calme plat 810 lectures

La vérité de la crise commence à s'étaler 795 lectures

Crise mondiale : pas de vraie solution sans les Etats. 637 lectures

Le RSA : un échec inévitable ? 545 lectures

Un tableau statistique qui dit tout ! 544 lectures

Comme toujours nous continuerons à aborder des thèmes que nous pensons mal couverts ou non traités par la presse et les médias audiovisuels. De même nous persisterons à corriger les erreurs économiques qui sont véhiculées dans les medias ou dans certains livres  lorsqu'elles peuvent avoir des conséquences funestes.

Le Cercle des économistes e-toile.

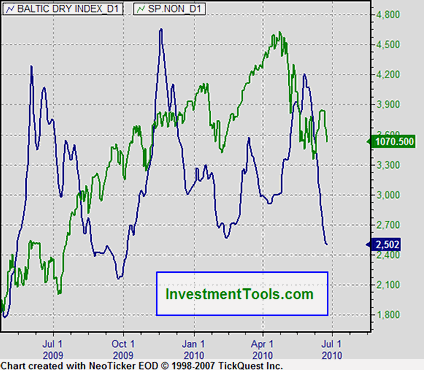
Le Baltic index en très forte baisse

Après deux mois de trafic soutenu, témoignant de la bonne activité générale  dans le monde, et notamment en France où la conjoncture s'est redressée dans nombre de secteurs, particulièrement la mécanique,  en avril et mai, on entre mal dans l'été. Le recul et violent et laisse présager un troisième trimestre difficile.  Depuis l'hiver 209, on assiste à des bouffées de reprise plus ou moin forte mais aucune tendance n'est réellement établie. Le nouvel étouffement du marché interbancaire associé à la find es plans de relance et à la  perspective de plans de redressement drastiques un peu partout, laisse envisager une reprise de la récession sur la fin d'année, balayant toutes les perspectives de croissance effriolante dont parlent les petits bleus budgétaires. 


Un impôt supplémentaire sur les banques : pour quoi faire ?

Depuis des mois l'idée de frapper les banques d'un nouvel impôt circule dans les milieux internationaux et dans les officines gouvernementales. Le FMI recommande d'en mettre un en place, uniforme de par le monde. L'Allemagne et la France se sont mis d'accord pour en présenter un projet au G.20. Le Royaume Uni est favorable et l'a déjà institué. Bref l'impôt sur les banques est une idée à la mode qui va entraîner de vastes discussions dans les mois à venir et qui débouchera un peu partout.

D'où la question : un impôt pour les banques, pour quoi faire ?

L'impôt sanction.

Une première conception est d'affirmer que les banques sont responsables de la crise et qu'elles doivent être sanctionnées. Dans nos mentalités modernes, l'impôt est une sanction doublement utile puisqu'elle frappe le méchant tout en fournissant des ressources aux gentils. La méchante banque va donc être frappée et les milliards de prélèvements vont faire du bien à tout le monde. Cette vision morale est politiquement correcte. Le dégoût général vis à vis des banques la favorise. Frappons donc à coups de gourdin fiscal cette vile engeance qu'on a sauvée à coups et à coûts de centaines de milliards. Reprenons de la main gauche ce que la droite a donné.   

Cette conception nous parait, au Cercle des économistes e -toile,  aussi vile que vaine. Le populisme cupide des états n'est pas notre tasse de thé.  Autant les actes individuels délictueux doivent être pénalement poursuivis, autant les punitions collectives nous paraissent déplacées. Surtout si elles ont des effets de bord déplaisants pour la collectivité.  Et l'accroissement de la pression fiscale a toujours des effets de bord déplaisants pour la collectivité.

L'impôt assurance.


Là au moins on part d'une idée fonctionnelle : les banques manipulent du risque. Elles sont devenues trop grandes pour qu'on les laisse tomber, ce qui implique des plans de sauvetage coûteux pour l'Etat.  Donc préparons un fond mutuel de secours financé par le secteur lui même qui permettra de faire face à la prochaine alerte.  De nombreuses professions gèrent des fonds mutuels de secours pour faire face à des risques de place : les avocats, les agences de voyage, les notaires etc.  Pourquoi pas les banques ?

La solution existe déjà dans certains pays. Aux Etats Unis le FDIC, l'agence fédérale qui garantit les dépôts des banques  est alimentée partiellement par les banques. Les bonnes banques paient pour les mauvaises. Et si cela ne suffit pas, l'Etat, c'est à dire le contribuable, est mis à contribution.  Ce fonds est actuellement en détresse aux Etats Unis du fait des centaines de banques qui ont fait faillite (et dont on ne parle jamais).

La question est en effet de déterminer ce qu'on assure et pour faire face à quel risque. Sont-ce les dépôts ? Ou le capital des banques ? Ou les crédits ?

Le capital des banques est normalement l'amortisseur des pertes des banques. Les provisions que les banques font, qui diminuent les bénéfices, sont normalement là pour étaler les risques principaux. Et si la banque est mal gérée et que ses crédits s'avèrent aventurées au delà des provisions, c'est sur le capital que les pertes sont débitées et au delà en cas de faillite, les créanciers de la banque  Si on ponctionne les bénéfices ou ce sont les provisions qui ne pourront être dotées au niveau convenable, ou c'est le rendement du capital qui va diminuer entraînant une sous capitalisation des banques. Si l'impôt a pour but de créer une cagnotte collective, cela veut dire que les provisions sont partiellement transférées sur une instance extérieure ou que l'on crée une super provision collective.

La difficulté est alors l'emploi de cette cagnotte.  Si on la place, la cagnotte devient de la dette  (créances et dettes sont les deux faces d'une même réalité) : en cas de crise financière quelle sera la valeur de la cagnotte ?  Si on ne la place pas, cela veut dire que la recette entre dans le budget général et ne sera pas disponible en cas de crise. On n'en reviendra au problème initial : les grandes poches du contribuables. Sans compter la question pénible : pourquoi un fond souverain gérerait-il mieux la cagnotte que les banques ? Et si elle est gérée par les banques qu'est-ce qui garantit qu'elle sera mieux récupérable que le reste du portefeuille des banques ?

Reste une solution : assurer les crédits ! Mais c'est exactement le système largement pervers que les banques ont mis en place avec les agences de notation et les CDS.  On "objective" le prix du risque en en faisant un marché. Les spéculateurs  agiotent sur les risques via des instruments ad hoc. Tous les flux de trésorerie sont plus ou moins titrisés et ces actifs, notés, font l'objet de spéculation. Les bons spéculateurs font du profit. Les autres perdent leur mise. C'est un jeu apparemment à somme nulle.  Pendant des années les bons apôtres nous ont expliqué que cette nouvelle technicité financière était la marque d'une organisation supérieure enfin rationnelle  et que grâce à la nouvelle finance mathématifiée, sous la surveillance des agences de notation, le risque était minimisé et diffusé intelligemment de façon à stabiliser l'ensemble des flux économiques.  

Le problème, c'est que les CDS ont une responsabilité large dans la crise actuelle. A la fin des fins il y a toujours un risque global de contrepartie. Quand ce risque est intenable le système s'effondre.
L'histoire de la faillite conjointe de Lehman brothers et d'AIG est assez claire. Dès la déclaration de faillite de la banque, l'assureur, AIG, s'est retrouvé avec des engagements se comptant en centaines de milliards de dollars. Les banques françaises ont été sauvées par la décision des Etats Unis de garantir les CDS, CDO et autres véhicules "d'assurance".

Les blocages successifs du marché interbancaire qui sont la marque spécifique de la crise que nous connaissons, sont entièrement expliqués par l'inquiétude sur la localisation du risque, dans un système mondialisé où il est diffusé de façon obscure.  La folie de la construction financière mondiale actuelle est qu'elle cache le risque global de contrepartie qui finit par exploser dans les budgets des états,  et qu'elle rend tous les acteurs financiers suspects. Qui a le mistigri ? L'effondrement du marché interbancaire provoque instantanément des conséquences économiques gravissimes et longues à guérir. Et le mistigri n'est pas constitué des "crédits pourris" mais de TOUS les risques, et dans la banque le risque est partout.   

Si on parle d'assurance des crédits, il faut d'abord  essayer de comprendre comment un impôt nouveau se lierait avec ces mécanismes d'auto assurance du secteur et de diffusion du risque. Si vous avez eu le moindre écho de ce genre de discussion merci de nous le signaler. Nous sommes preneur. On a parlé de faire transiter les CDS et autres contrats de ce type par des bourses ouvertes afin d'éviter le secret des opérations de gré à gré. Et c'est tout. Ajouter un impôt à ce système gigantesque de masquage et de diffusion du risque est-ce réellement la solution ? Surtout lorsqu'on sait que les transactions concernées sont mondiales ?  Ou ne vaudrait-il mieux pas taper dans la fourmilière et  mettre de l'ordre dans ces fausses sécurités, dont le but principal a tout de même été de sortir des règles de Bâle ?    

L'impôt de régulation ?    

Nous retrouvons l'aimable professeur Tobin et sa taxe sur les transactions financières. Rappelons que pour cet économiste d'une grande finesse, le but de la taxe, dans un système de change flottant et de liberté totale des flux de capitaux à court terme, était d'empêcher les opérations à court terme répétitives, les allers et retours sur les marchés de change, fin de stabiliser la valeur des devises et d'éviter les paniques dévastatrices qui ne manqueraient pas de se produire au terme d'épisodes spéculatifs excessifs.

Remarquons que cette solution est totalement contradictoire avec l'organisation mondiale du risque via les CDS. Selon les promoteurs de cette science nouvelle du risque c'est la liquidité des marchés du risque qui permet l'ajustement constant de la valeur individuelle de chaque risque et la bonne orientation du marché. Tout blocage direct ou indirect  entraine ipso facto  un dysfonctionnement du système global. C'est la critique majeure  qu'ont faite  les théoriciens  de la nouvelle finance mondialisée basée sur les changes flottants, la liberté totale des mouvements de capitaux, et les contrats complexes.

Nous même considérons que c'est un palliatif imaginé pour corriger un système qui ne devrait pas exister : les changes flottants. Dans un système de changes fixes garantis par la politique économique des états et surveillés par un superviseur supra national disposant de pouvoirs sérieux, on réduit le risque donc la nécessité de se prémunir. La taxe Tobin est un adjuvant mais pour un mauvais système. Mieux vaut ne pas mettre en place le mauvais système.

La question de la taxe Tobin est compliquée par la récupération qu'en ont faite des ONG cupides sensibles à l'idée que le produit de la taxe pourrait leur être réservé.   La taxe Tobin a été promue moyen simple et efficace successivement pour régler le problème de l'eau dans le monde, puis celui des maladies infectieuses, puis celui de la fracture Nord Sud, puis la question du réchauffement climatique.  La taxe a quitté le monde de la finance pour celui de l'écologie. Son succès de presse et de populisme repose sur un aphorisme débile mais séduisant : une toute petite taxe insignifiante  et insensible permet de résoudre tous les grands problèmes du monde. Pourquoi se priver ? En vérité comme nous l'avons montré plusieurs fois, cette taxe n'a rien d'insignifiant : c'est plutôt la bombe atomique pour les spéculateurs. Le comprendre exige un minimum de technique. Alors vive le populisme !

L'impôt camisole de force.

Certains n'ont pas manqué de remarquer que le secteur financier était légèrement hypertrophié. Il ponctionne une part excessive de la valeur ajoutée. Il permet à quelques satrapes de se constituer des fortunes indécentes. Il est même devenu si gros qu'il peut ruiner tout le monde lors de ses hoquets, comme en Islande.  

Dégonflons donc cette outre immonde. Quoi de mieux qu'un impôt pour empêcher le développement d'un secteur économique ? Si nous le surtaxons, il manquera de bénéfices et de capitaux. Et il sera bien obligé de maigrir, ce maléfique obèse.  Une camisole fiscale permettra de contenir ce cancer financier qui nous ronge.

Ne relevons pas que pendant ce temps là, tous les politiques  crient d'une même bouche, comme un cabri particulièrement bondissant : du crédit, du crédit, du crédit. Du crédit pour les états, du crédit pour les entreprises, du crédit pour les particuliers.   Ce genre de contradictions flagrantes font le charme pervers de la politique.

Mais notons tout de même qu'il serait important de comprendre pourquoi l'endettement global est passé en trente ans de quelques dizaines de pourcent du PIB à plusieurs centaines de pourcent dans de nombreux pays. C'est la source principale de la crise que nous connaissons. Nous avons mille fois expliqué comment le système actuel de changes flottants avec une monnaie nationale servant de monnaie de réserve nourrissait perpétuellement l'accroissement de la dette globale mondiale par le phénomène de la double pyramide de crédits. Au lieu d'aller à la source de l'inondation, on préfère agir sur les symptômes avec des mesures malthusiennes.

On a tout faux.  

On voit bien que cette affaire de sur-fiscalité pour les banques n'a strictement rien à voir avec une mesure technique capable de résoudre les difficultés actuelles, ou de faire face aux sources de désordres qui sont la cause de la récession en cours. Comme on se sent incapables de traiter les racines (lorsqu'on n'a pas simplement refusé de voir et de comprendre où elles se trouvent), on s'attaque aux feuilles, en espérant que le mildiou fiscal régulera la production bancaire tout en satisfaisant l'avidité des Etats en recettes fiscales.

C'est une attitude désespérante de bêtise et d'impuissance.  

Didier Dufau pour le Cercle des économistes e-toile.

Quand Obama dérape.

Obama a une formation de prédicateur religieux, pas d'économiste. On peut lui pardonner d'avoir assez peu de connaissances dans une matière qui échappe en général à ce cursus particulier.  Le voici donc qui exige de la Chine qu'elle fasse flotter sa monnaie. Pour lui, comme pour d'autres, hélas, le flottement serait la source d'un prix "naturel" des devises  correspondant à la vérité des marchés et comme tel inattaquable.  

On comprend  qu'avec son passé il ait fait sien cette antienne. Elle sent la sacristie :  c'est un article quasiment religieux de la bible friedmanienne.  Mais c'est un des contresens les plus majestueux que l'on puisse trouver sur le marché mondial des pensées toutes faites malfaisantes.

Observons un point tout de même fondamental. Les Etats-Unis, en renonçant sous la pression de l'Allemagne au système de Bretton Woods, ont dit au monde : débrouillez-vous, nous renonçons à un monde monétaire organisé et que le meilleur gagne.  Il n'y a plus d'accords intergouvernementaux ou supranationaux pour guider et canaliser les marchés de devises. Nous vivons depuis 1971 sous la règle du chacun pour soi. Depuis des décennies maintenant les Etats Unis ont expliqué que le dollar était leur monnaie et que s'il faisait problème, c'était aux autres de s'adapter. Nous vivons dans un "non système monétaire international" sans aucune obligation pourquiconque.  Alors chacun fait ce qu'il veut ou ce qu'il peut. La Chine  a développé une politique mercantiliste  de Yuan bas et aligné sur le dollar. Depuis 20 ans cela fausse totalement les règles du commerce international et vide notamment l'Europe de son industrie et de ses emplois.  Bravo ! Mais comment parler organisation quand on défend l'inorganisation ?

Il était absurde d'ouvrir totalement le commerce mondial et d'abaisser toutes les frontières économiques dans un non-système. Voilà qu'une taxe douanière de 3% devient un drame  alors qu'un effondrement monétaire de 50% n'en serait pas un ! Cette contradiction est insurmontable. Ou on organise les monnaies en imposant que les excédents et les déficits soient corrigés par une action économique globale des pays en cause, et alors on peut mondialiser les échanges. Ou on ne le fait pas et la mondialisation devient automatiquement déséquilibrée et dommageable.

Une fois les déséquilibres installés il ne reste plus que les rapports de force politiques.  Avec l'Allemagne et le Japon, les Etats-Unis étaient en situation de force. Pas avec la Chine. Le seul pouvoir des Etats Unis vis à vis de la Chine c'est sa faiblesse de débiteur. La Chine craint que la valeur de ses réserves libellées en dollar ne s'effondrent ! En revanche l'Europe est totalement désarmée. Elle est victime et du dollar bas et du Yuan bas. Et se tait. Avec des institutions aussi volontairement faibles l'autisme est la seule solution. Pendant que son industrie disparait et que les déséquilibres intra européens la ravagent.

Espérer qu'on puisse créer une solide organisation du commerce mondial dans le chaos monétaire fait partie de ces paris fous qui naissent de l'impuissance intellectuelle et politique et qui deviennent des articles de foi malheureusement tabous, car les dénoncer revient à démontrer cette impuissance intellectuelle et politique.
 
L'idée sous jacente, développée par Friedmann et constamment démentie par les faits, est que la liberté totale des changes, laissés à la libre appréciation des marchés, apporterait la stabilité des changes, l'unification des taux d'intérêt, l'atténuation des "chocs"  éventuels, et l'optimisation de l'allocation des ressources. Cette théorie n'a aucun fondement théorique réel et confrontée depuis 40 ans maintenant à la réalité  a démontré sa nocivité. Non seulement les changes ne se stabilisent pas mais les variations s'amplifient. Rappelons tout de même que depuis 71 le rapport entre Dollar et Euro (ou panier de monnaie correspondant) a varié deux fois du simple au double et ne s'est jamais stabilisé. Celui qui prétendrait que les "spreads" se soient réduits entre les nations ferait rire tout le monde : parlez en aux Grecs !  Quand aux marchés ils ont été ravagés périodiquement pas des épisodes de paniques qui ont désorganisé et partiellement ruiné bien des pays.

Comme nous l'avons mille fois démontré la conjonction d'une monnaie mondiale de facto, le dollar et d'un non système monétaire international aura été la source des déficits monstrueux  et continus aux Etats Unis et les excédents ailleurs, principalement en Chine aujourd'hui, au Japon et en Allemagne hier. Le mécanisme de la double pyramide de crédits  a entraîné une hausse vertigineuse de la création monétaire et le gonflement de bulles d'endettement phénoménales.  L'effondrement périodique de ces pyramides de dettes  a aggravé l'importance des crises cycliques en ralentissant le trend de la croissance mondiale.  Nous en vivons un épisode particulièrement sinistre.

Le déficit des Etats Unis est structurel et volontaire. Il ne dépends qu'à la marge des politiques des autres pays. Le Japon a accepté le flottement de sa monnaie (enfin, presque). Cela ne l'a pas empêché d'accumuler de la créance en dollar et d'être périodiquement ruiné quand ces avoirs ont été dévalués par un mécanisme ou un autre. Le secteur bancaire nippon est en ruine et l'endettement public du Japon, un des pires du monde,  peut lui être directement associé. Dire à la Chine : suivez cet exemple est d'un cynisme parfait.

Depuis au moins deux décennies les Etats Unis jouent à plein du bénéfice que le dollar, monnaie de facto mondiale, lui apporte : ils paient leur dette dans leur monnaie. Vive la planche à billets verts.  Et ils accumulent sans vergogne et sans frein les déficits de balance de paiements et de balance commerciale. Périodiquement ils expliquent que c'est aux pays créanciers de diminuer leurs excédents. Mais leur déficit étant structurel les excédents des autres le sont aussi. Ces tensions ne peuvent pas déboucher sur autre chose que des psychodrames nationalistes.

La seule solution est de revenir à un système de changes stables et coordonnés, où il n'y a pas de monnaie mondiale nationale, ou toutes les nations sont à parfaite égalité de droits et de devoirs, et ou les gouvernements sont responsables du respect des grands équilibres. C'est la condition sine qua non d'un commerce mondial entièrement libéré des contraintes étatiques défensives ou offensives.  

L'OMC n'est possible qu'avec un système organisé des changes. La doctrine : liberté totale des changes et des mouvements de capitaux  plus liberté totale des échanges commerciaux  a été essayée. Elle a donné des résultats désastreux. Les monnaies ne sont pas des "marchandises comme les autres".  Ce sont des biens publics administrés. Laisser leur valeur à la merci de mouvements financiers à court terme totalement erratiques n'a créé que des difficultés pour aucun bénéfice réel.


Bien sûr que le Yuan est grossièrement sous évalué et que la politique de la Chine est ridiculement mercantiliste ! Bien sûr que la politique d'Euro fort a tué la croissance et l'emploi dans la zone Euro ! Bien sûr que le "benign neglect" des Etats Unis vis à vis du dollar est à la source du gonflement démesuré de l'endettement privé et public de ce pays, de la création d'un secteur bancaire monstrueusement disproportionné et  dont l'explosion n'était qu'une question de temps ! Bien sûr que le Yen stratosphérique pose au Japon des problèmes non désirés et  insurmontables !

Quand tous les acteurs sont ainsi contraints à vivre des situations inacceptables c'est qu'un défaut structurel gâche le fonctionnement de l'économie mondiale. Le flottement généralisé ne serait aucunement une solution mais au contraire aggraverait la situation. Certes le Yuan exploserait à la hausse, comme au Japon et en Allemagne. Mais est-ce que la hausse du Mark et du Yen a empêché l'Allemagne et le Japon de continuer à engranger des excédents massifs et les Etats Unis des déficits à proportion ?  Qu'est-ce qui garantit que le mécanisme de la double pyramide de crédits ne s'enclencherait pas à nouveau  ? Absolument rien.

Le système actuel est intenable et tenter de le perfectionner en aggravant son irrationalité et sa dimension anti-économique fondamentale  est une sottise.   

La seule solution est une organisation monétaire stable et concertée, engageant les nations. Une nation qui ne respecterait pas ses règles devrait  être exclue du jeu du commerce mondial. On verrait alors un certain nombre de disciplines se mettre en place qui éviteraient le gonflement démesuré de la masse monétaire mondiale et des monceaux de dettes qui en sont la contrepartie, et l'apparition de déséquilibres de balances de paiements parfaitement démentiels et ingérables.

Que les Etats Unis ne l'aient toujours pas compris en dépit de la crise qu'ils traversent et dont ils sont loin d'être sortis est un désastre intellectuel. Que les Européens ne leur fassent pas remarquer est la marque d'un nain intellectuel et politique. Que le Japon se taise est la preuve qu'il reste un pays soumis. Que la Chine se contente de gérer le rapport de force est dans la nature du régime. Rien de tout cela ne pousse à l'optimisme.

Le G.20 sera à nouveau une parade coûteuse de dirigeants qui n'ont rien compris et qui voient depuis deux ans la réalité fuir leurs espérances dans la plus totale impuissance.   Obama a montré que malheureusement sur le terrain économique il en était resté au niveau zéro de ses prédécesseurs. Il suffirait qu'il dise : "Ok cela ne marche pas. Organisons nous. Revenons à un système stable de responsabilité des Etats en matière monétaire, avec une monnaie de réserve internationale indépendante et de garantie d'un jeu loyal en matière économique".  On verrait alors dans l'instant tout le système se ré-emboiter.  Il ne le fera pas. La crise la plus forte depuis 1929 n'aura servi à rien et n'aura dégagé aucune leçon.

Au prix du malheur des peuples.   

Didier Dufau pour le Cercle des économistes e-toile.

Retraite : la clé d'un système de répartition est l'emploi et la croissance.

Un des points qui échappe largement au débat actuel sur les retraites est qu'un système de répartition ne peut fonctionner qu'avec une politique de plein emploi et de croissance, dans une ambiance démographique dynamique.

Dans un système de retraite par  capitalisation, les choses sont relativement simples. Chaque citoyen  décide de son taux d'épargne annuel et de la durée de sa vie active. Il n'a pas pour autant la pleine maîtrise de ses choix. Le niveau de la pension et l'âge de son départ à la retraite va dépendre de variables  qu'il ne maîtrise pas. Le taux d'intérêt qui sera servi à son épargne et qui allègera son effort personnel lui est inconnu. Le capital accumulé et son  pouvoir d'achat reste un pari. De même son taux d'épargne va dépendre des aléas de sa carrière productive. Longuement au chômage il ne va pas pouvoir épargner autant que nécessaire. Néanmoins le reste de l'équation est simple. S'il commence à travailler à 25 ans,  à 60 ans il aura eu 35 années d'épargne. Si son espérance de vie est de 25 ans à cet âge là et s'il veut maintenir son revenu net pendant sa retraite à la moyenne de ses rémunérations acquises, il sait qu'il va lui falloir épargner trente à quarante pour cent de ce revenu net tout le long de sa vie active.  Pour le maintenir proche de la moyenne de ses dix années les meilleures, on dépasse les 50%.  Pour optimiser sa retraite, il lui faut espérer une carrière sans trous trop longs ou trop graves, des taux d'intérêts élevés, pas trop d'inflation, et une pression fiscale modérée qui lui laisse un revenu net suffisant pour épargner. En fait il sait qu'il devra partir entre  65 et 70 ans. Dans ce cas le rapport durée au travail durée en retraite prend une valeur moins élevée : 15/45 au lieu  de 25/35. Et la prédation pendant la carrière sur les revenus est plus supportable.  

Les pays qui ont choisi la capitalisation ont donc une tendance naturelle à viser la stabilité des prix, une bonne rentabilité financières du capital et une pression fiscale raisonnable. Si l'épargne peut être rentabilisée hors du pays, on fait payer les pays jeunes qui rattrapent leur retard économique. On poussera donc à la liberté des mouvements de capitaux en espérant une optimisation des rendements. En revanche il faut éviter toute imposition sur le capital qui vous confisque sur la longue durée le rendement du capital constitué.

Le risque est la trop faible épargne pour les petits salaires  et  la destruction de l'épargne. Si l'épargne accumulée est anéantie dans des crises financières, les années de sacrifice sont perdues.  Si le citoyen  a choisi de dépenser plutôt que d'épargner la fin de vie risque d'être un peu difficile.  Si sa carrière a été médiocre avec de faibles rémunérations, de longues périodes de chômage ou de maladie, ses possibilités d'épargne auront été faibles et son revenu à l'âge de la retraite quasiment nul.

Un des paradoxes des pays à retraite par capitalisation c'est qu'ils ont intérêt  à la stabilité financière de longue durée, y compris à l'échelon international. Il devrait donc être particulièrement vigilants sur la question des changes flottants et de la stabilité des banques. Dans le cas des Etats Unis ce n'est visiblement pas le cas. En Allemagne, où on pratique un système mixte,  le système bancaire est particulièrement fragile.  Il n'y a pas en fait de stratégie économique coordonnée aux décisions structurelles prises pour gérer les retraites.

On comprend que l'idée se soit imposée d'essayer de limiter ces risques. Le système par répartition réduit le risque d'évaporation du capital épargné.  Mais il fait désormais dépendre  les retraites directement du rapport personnes employées/personnes non employées.  Le paradoxe en France, c'est que la politique suivie depuis des lustres va entièrement dans le sens d'une diminution de ce ratio.

Pour fonctionner bien un régime de retraite par répartition a besoin de beaucoup d'actifs. Un pays qui choisit ce système doit promouvoir une forte natalité pour maintenir une structure favorable de la pyramide des âges. Il a besoin d'immigration.  La France dans ce domaine est assez cohérente avec elle même, même si, depuis le début des années 70, le "natalisme" a été largement condamné au nom des libertés nouvelles de la femme (on se souvient de Michel Debré affublé d'un entonnoir dans la presse satirique et ridiculisé dans l'émission de Polac pour ses positions pro natalistes au nom de l'avenir... des retraites. Parions que personne n'osera repasser ces images à la télévision)  , et même si toujours depuis la même période, les accès de phobie anti immigration sont forts et structurent le paysage politique. L'administration aura résisté sur les deux sujets (100.000 milles naturalisations par an, soit plus de 10%  du chiffre des naissances,  ce n'est pas mal !). Tant mieux pour le système de répartition.

En revanche il fallait viser un taux d'emploi le plus important possible. Or la France a le taux d'emploi le plus faible. Les jeunes, les personnes de plus de 50 ans, les femmes, les immigrés, ont le taux de non emploi quasiment le plus fort de tous les pays d'économie comparable. Nous nageons ici en pleine contradiction.  Les tenants de la retraite par répartition devraient être en plein combat  pour l'arrivée rapide sur le marché du travail, un Smic raisonnable ne bloquant pas l'accès des plus faibles au travail, des charges faibles pour les entreprises, la mondialisation par les exportations, les durées de travail compatibles avec un taux d'emploi important.  Au contraire on voit que la durée de travail a été réduite, l'âge de la retraite avancé, le poids des prélèvements sur la production indéfiniment aggravé, à l'exception des dégrèvements de charges pour les smicards, l'âge de l'entrée dans la vie active retardée, les loisirs favorisés, des systèmes d'aides sociales pour personnes ne travaillant pas indéfiniment multipliés.

La France a donc mené des politiques incompatibles avec son système de retraite par répartition.

Le dernier volet crucial pour un système de répartition est naturellement la croissance sinon  le système par répartition devient ingérable dès lors que le ratio actif /non actif se dégrade.  Or on voit la mode de la décroissance heureuse s'emparer des Verts et d'une bonne partie de la gauche française. Où est la logique ?

Les commentateurs médiatiques français semblent obsédés par l'égalitarisme (qui ne va tout de même pas jusqu'à demander la suppression des subventions à la presse ni des avantages fiscaux des journalistes. L'égalitarisme a ses limites !).  Le système par répartition est nécessairement le plus injuste parce qu'il repose sur des décisions d'en haut et prive chaque citoyen de sa liberté. L'arbitraire et le rapport de force politique y règnent en maître.

Là où un système par capitalisation obligerait les fonctionnaires voulant cotiser moins de 35 ans soit à fournir plus de la moitié de leur rémunération en cotisation pour conserver leur dernière rémunération  soit à conserver ses cotisations de 7-8 % et partir avec des clopinettes, on les voit bénéficier des avantages les plus grands avec les cotisations les plus faibles. Ne parlons pas des régimes spéciaux qui sont financés par les tiers et offrent des avantages indéfendables.  En France le caractère institutionnellement inique du système pendant les trente glorieuses a été illustré par un autre fait, encore plus grave :  ceux qui cotisaient le plus longtemps étaient aussi ceux qui profitaient le moins de la retraite. Les énormes excédents des caisses liés à cette ignominie et  au baby boom a permis de servir généreusement des catégories sociales qui n'avaient pas cotisées puis à financer l'énorme sottise de la retraite à 60 ans.

Lorsque ces excédents gaspillés se sont épuisés, c'est l'emprunt qui a pris le relais. Est-il absurde de régler par l'emprunt le financement des retraites ?   D'une certaine façon, si l'emprunt est souscrit par l'épargne étrangère cela revient à faire payer les retraites françaises par le travail des étrangers, mais à transférer à terme le remboursement avec les intérêts aux futurs Français. C'est totalement absurde dans la durée. Ce n'est acceptable que pour lisser une difficulté démographique temporaire. La lâcheté des gouvernants depuis 81 a été presque totale. Les réformettes n'ont fait que confirmer les injustices les plus criantes. La réforme en cours n'y manque pas sauf quelques retouches cosmétiques.

Et globalement la politique qui vient d'être validée par Sarkozy, à la remorque de l'Allemagne, n'a de sens que dans le cadre d'un régime de retraite qui fait une part importante à la capitalisation, alors que la natalité décroche. C'est bien pour l'Allemagne. Mais pour la France  et ses retraites par répartition ?

Au total tout le monde nage en pleine contradiction et on prend des mesures à la va comme j'te pousse en perdant de vue constamment les cohérences nécessaires.

La vision sociale doit être assujettie à une vision économique globale et à la démographie. Il y a un trend et un cycle.  Si le trend s'affaiblit et si les cycles sont plus prononcés notamment à la baisse,  alors le système par répartition est menacé.  Si les calculs du Cor tiennent bien compte d'une sorte de trend elles gomment entièrement le cycle et les défauts d'équilibres qui se présentent lors des récessions. Si on penche vers le malthusianisme alors il faut cesser de vouloir faire vivre un système par répartition. Si on tient absolument à un système de répartition il faut admettre qu'il doit être dur pour ceux qui ne travaillent pas et développer des incitations fortes à travailler tôt, longtemps et continument. Il faut tenir un discours productiviste et nataliste. Il faut évoquer les bienfaits de l'immigration. Il faut rompre avec le système allemand. Et finalement il faut desserrer l'étau qui permet à certains groupes sociaux d'imposer leur volonté aux politiques et au reste de la nation.

On jugera aux positions qui s'expriment actuellement  à quel point on nage dans l'incohérence.

L'avenir de la Suisse est dans l'Union Européenne

Une telle assertion passera probablement aujourd'hui pour une provocation. Jamais il n'y a eu en Suisse une telle détestation vis à vis du reste de l'Europe et jamais l'Euro n'a été plus menacé. "Nous, avec notre monnaie forte, aller se fourvoyer avec les gestionnaires fous de l'Euro, et qui en plus nous ont montré du doigt et ont porté atteinte à notre système bancaire, assimilé à un vulgaire paradis fiscal ? Vous êtes fou !".


Il est sûr que les épidermes helvètes ont eu de quoi se froisser ces dernières années. Qui sera séduit par  l'incohérence de la gestion de la zone Euro, dont la banque centrale en plus n'a qu'un objectif de stabilité des prix alors que les Suisses ont demandé aux "gnomes de Zurich"  d'ajouter un objectif de croissance et de plein emploi depuis quelques années déjà, et dont les gouvernements se chamaillent, trichent, et laissent globalement la gouvernance sinon en déshérence du moins dans les mains déflationnistes de Mme Merkel ?

Autant dire que pour les Suisses, sur la question de l'adhésion à l'Union Européenne, il n'y a pas le feu au lac. Quant aux Européens unionistes leur intérêt pour la participation suisse a été singulièrement faible ces derniers temps.

Nous pensons que cette double méfiance est contre productive. C'est l'intérêt commun de la Suisse et de l'Europe que la Suisse entre dans l'Union et rejoigne l'Euro.

La Suisse ne peut plus compter sur le secret bancaire pour disposer d'un système bancaire hypertrophié et fiscalement prédateur vis à vis de ses voisins. De plus en plus de voix autorisées l'affirment en Suisse même. Les meilleurs considèrent que la technique et la compétitivité protégeront plus la banque Suisse qu'une lutte constante contre les grands états et notamment les Etats-Unis. On sent que la bonne solution est de permettre à la Suisse de sortir du piège dans l'honneur c'est à dire en offrant une voie de retour digne aux détenteurs de comptes secrets. Le démantèlement doit se faire dans l'honneur. C'est une exigence raisonnable. Compte tenu qu'à Londres, Jersey, Guernesey et au Luxembourg demeurent des possibilités fiscales favorables alors même que ces pays sont au sein de l'Union, il n'y a aucune raison que la Suisse ne parvienne pas à y faire également son nid, cette fois-ci sans la réprobation générale.


Les capitaux moyens-orientaux qui forment l'essentiel des dépôts ne partiront pas. Les facilités de la place pour nombre d'opérations resteront.
Pour les régulateurs monétaires suisses, le fait de ne plus risquer de voir le Franc suisse jouer de valeur refuge et se surévaluer à des niveaux pénalisants pour le tourisme et l'industrie, l'avantage est certain. De même les mammouths bancaires que sont le Crédit Suisse et l'UBS (si elle survit à l'offensive américaine) sont trop gros pour les seuls moyens de la petite Suisse en cas de défaillance. Le risque de devenir une nouvelle Islande  n'est pas immédiat, du fait du support des pays du golfe, mais tout le monde a senti le vent du boulet. La faillite d'UBS et du Crédit suisse aurait mis la Suisse à genoux ! L'entrée dans l'Euroland fait disparaître cette menace. Les régulateurs suisses ont été totalement dépassés par les opérations complexes faites aux Etats-Unis par UBS. Elles n'y ont rien compris. Formés à la surveillance des crédits cantonaux, les superviseurs se sont trouvés totalement dépourvus. On dira : ce fut le cas aussi des régulateurs européens.  C'est vrai. Mais l'Europe est tout de même mieux armée pour se doter d'institutions de contrôle efficaces que la Suisse.

Les milieux d'affaires suisses ont pas mal oscillé dans leur vaillance pro européenne traditionnelle. Mais leurs marchés sont principalement en Europe et la stabilité monétaire est pour eux un grand avantage, alors que de toute façon ils sont obligés de se soumettre à toutes les règlementations européennes.
La paysannerie suisse a également tout intérêt aux programmes de solidarité de l'union Européenne, généreux pour la moyenne montagne.
En stabilisant un peu plus l'Europe, la Suisse stabilise aussi son principal partenaire commercial et se fait du bien.
On cherchera en vain  les secteurs qui souffriraient réellement d'une entrée dans l'Europe.

Pour l'Europe la situation est comparable. L'entrée de la Suisse dans l'Union et dans l'Euro serait un coup de tonnerre dans le monde de la finance. Attaquer l'euro deviendrait tellement coûteux que ce genre de fantaisie serait extrêmement difficile à monter. La Suisse hors Union est tout de même une jolie verrue dans le modèle d'intégration européen. Avant de penser à intégrer des états dont le caractère européen est des plus douteux, il vaudrait mieux commencer par créer une zone homogène et sans exception.
Bien sûr l'importance industrielle de la Suisse ne changera qu'à la marge le PIB global de la zone. Mais il ne lui fera pas de mal tout en permettant des échanges plus clairs et plus sains entre acteurs suisses et leurs contreparties dans l'Union.

Il va de soi qu'une telle évolution suppose que quelques préalables soient levés.

On a vu qu'une sortie décente du secret bancaire est indispensable.

L'essentiel serait tout de même que la zone euro redevienne attractive dans un monde stabilisée. 

Il va de soi que le retour à un système de changes fixes mais ajustables basé sur une monnaie de réserve internationale ad hoc est l'ancre indispensable à un retour à une croissance durable et rapide dans le monde et assurerait à la zone euro un môle sur lequel se fixer au lieu de dériver dans des flots déchaînés
Un zone de monnaie unique saine suppose également un changement dans les objectifs de la BCE qui doit viser la stabilité des prix mais aussi la croissance et le plein emploi.
Il faudra bien qu'une coordination économique se mette en place, notamment pour les grandes masses budgétaires  et les grands équilibres extérieurs.
Une certaine forme de mutualisation du financement des déficits publics temporaires via un Fonds monétaire européen serait également utile. Il assurerait les relations avec le FMI pour faire fonctionner le système des changes fixes mais ajustables.

Galvauder le crédit de la Suisse si ces préalables ne sont pas levés serait absurde.

On remarquera que ces préalables sont de toute façon globalement nécessaires à l'Europe et au monde. Les bonnes orientations stratégiques sont la condition des évolutions tactiques efficaces.

Dans un monde dont les monnaies seraient stabilisées et la finance maîtrisée, une Europe mieux pilotée avec des objectifs de plein emploi et pas seulement de stabilité des prix, aurait intérêt à l'entrée de la Suisse. La Suisse n'aurait quasiment rien à y perdre. Une évolution gagnante pour tout le monde.

Dans le désordre actuel la Suisse ne peut que fuir la perspective d'entrer dans l'Union et dans l'Euro, mais c'est le signe que le monde va mal et que  son organisation monétaire actuelle est désastreuse.


Karl Peiper pour le cercle des économistes e-toile

La dévaluation : un instrument de moins en moins efficace

On se rappelle que dans les années 1920 Churchill fit une grossière erreur en appréciant trop et trop tôt la Livre, accélérant le déclin du Royaume Uni comme puissance économique conduisant le monde. Les Français bénéficièrent longtemps d'une stabilisation Poincaré beaucoup plus raisonnable mais tardèrent à dévaluer quand l'Angleterre le fit au début des années 30.  Depuis on rabâche aux étudiants que la volonté bornée de conserver la valeur d'une monnaie est antiéconomique et que la dévaluation doit être un article religieux et doit être envisagée sans faiblesse si la nécessité s'en fait jour.  

Comme toujours le balancier est revenu trop haut. Un culte à la dévaluation panacée s'est répandue dont on voit aujourd'hui qu'il est servi par de nombreux prêtres. Nous ne sommes plus en 1929. Les structures économiques ont changé. Le pouvoir bénéfique des dévaluations est de moins en moins évident.

Puisqu'on évoque la crise de 1929 il convient de se souvenir qu'au bout du compte, de dévaluations compétitives en dévaluations compétitives, les monnaies s'étaient retrouvées...dans les ratios d'avant crise. C'était bien la peine !

Entrons dans le vif du sujet.

On raisonne toujours en matière de dévaluation sur les effets sur la balance commerciale. Une dévaluation abaisse le prix international des biens d'un pays et donne un coup de fouet aux exportations. Toujours ? Plus nécessairement aujourd'hui du fait de l'interconnexion des économies. Tout produit est une composition d'ingrédients qui viennent du monde entier.  Ils ne sont fabriqués nationalement comme il y a 50 ans. L'effet prix de la dévaluation sera grandement conditionné par la part d'ingrédients provenant de l'extérieur de la zone monétaire, dont le prix va immédiatement augmenter. Plus le produit est un composé d'éléments provenant du monde entier moins il est soutenu commercialement par une dévaluation.  Dans nos sociétés développés la part de ces produits composites dans le PIB augmente.

Un autre effet est la spécialisation régionale des productions. Si certains produits indispensables ne sont plus fournis dans le pays qui dévalue la dévaluation va renchérir tout un pan de l'économie et freiner la croissance. Le cas évident pour l'Europe est celui du pétrole mais ce n'est pas le seul. C'est vrai également pour les produits techniques dont les composants essentiels proviennent de l'étranger. La dévaluation renchérit le produit et en réduit la compétitivité. Il ne faut pas penser qu'à la main d'oeuvre, surtout quand l'essentiel des industries de main d'oeuvre a déjà  quitté le pays par délocalisation.  Une marque française de Blue Jean's qui achète le tissu aux Etats unis, qui réalise la façon au Maghreb et qui ne garde en France que la conception et la logistique sera pénalisée par la dévaluation, car la façon ne sera de toute façon jamais rapatriée en France compte tenu de la différence des coûts salariaux.  

Le changement structurel  du contenu des produits remet également en cause le bénéfice possible d'une dévaluation. De plus en plus de produits ont un coût d'investissement initial fort et des coûts marginaux décroissants. Prenons un parfum. Le produit est en lui même constitué pour l'essentiel dans sa partie physique d'excipients sans valeur. Les principes actifs sont minoritaires et ne concernent pas 1% du poids. En revanche les frais de publicité et de marketing vont être terrifiants. Si la séduction agit, le produit se vendra et deviendra hyper rentable, sinon on a perdu l'investissement. Effet d'une dévaluation ? Nul. Tout était dans le coût de l'investissement initial et la réussite de la conception du produit.  

C'est la même chose pour un film ou un logiciel. Un bon progiciel de gestion intégré coûte à produire près de 2 millions d'euros et à lancer mondialement plus de cinq. S'il est excellent et lancé au bon moment il va s'imposer et tout emporter.  Chaque vente supplémentaire ne coûtera pratiquement rien. Les bénéfices exploseront. Importance d'une dévaluation ? Nulle.  Quand un logiciel est devenu leader il marginalise toute la concurrence : même gratuits les autres produits ne se vendent pas.  

Une autre manière de dire la même chose est de constater que les exportations sont de moins corrélées aux changes et de plus en plus à la croissance des marchés extérieurs. Les exportateurs de produits techniques dominants se moquent assez largement du prix, au moins dans une fourchette de 15 à 30%. Ce qui comptent c'est la croissance des marchés globaux et la part de marché. Si les pays cibles prospèrent alors l'entreprise prospère quelque soit le niveau de change. Apple se moque assez de la valeur extérieure du dollar.  L'indifférence à l'Euro fort de l'Allemagne et au Franc  fort de la Suisse s'explique exactement par cette raison. La capsule suisse Nespresso se vendra en France quelque soit le cours de l'Euro. Et l'Allemagne saura imposer ses scies industrielles hyperproductives partout où l'efficacité est requise. De même les fabricants d'appareils de photos nippons sont presqu'indifférents au cours du Yen.   

Les flux de marchandises ne sont plus aussi directement qu'avant corrélés au cours du change d'un pays, sauf s'il vend des produits bruts.

Un autre aspect majeur est que  les flux de marchandises comptent pratiquement pour rien dans l'évolution des changes, en système flottant.  Pour un  mouvement physique de marchandise on va compter 10 ou 100 fois plus de mouvements financiers à court et à long terme. Comment la dévaluation va-t-elle affecter ces mouvements browniens ? Personne ne le sait du fait de la variété des transactions en cause et de l'état où les changements de valeurs laisseraient les contractants.

Un contrat de produit dérivé  qui vous permet d'avoir des taux bas  pour une valeur du rapport de change entre deux monnaies, peut stipuler qu'en cas de changement de ce rapport les intérêts s'envolent !  Personne ne collationne tous ces contrats qui sont en général de gré à gré. Toute dévaluation aura des effets de bord de type "pochette surprise".  
 
D'un façon générale les effets sur le système financier d'une dévaluation sont imprévisibles et non quantifiables.

On comprend la panique en cas de désagrégation de l'Euro !

Personne ne nie qu'une dévaluation peut avoir son intérêt. Mais il faut bien regarder : il est de plus en plus rare qu'elle apporte à des pays économiquement développés une solution durable et de plus en plus fréquent qu'elle provoque une situation déplorable à moyen et long terme.

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner