Joseph E. Stiglitz et "Le triomphe de la cupidité"


Avec ce livre, "Le triomphe de la cupidité" (LLL -  les Liens qui libèrent - éditeurs - Février 2010) , nous avons l'analyse d'un des ténors actuels de l'économie.

Disons le tout de suite, ce n'est pas la "Théorie générale" de Keynes. Les politiques n'y trouveront pas ce changement de cadre intellectuel qui avait entraîné une refonte complète de la manière de voir le rôle de l'Etat dans la lutte contre les crises et pour la prospérité générale.  En revanche, l'esprit acéré de l'auteur et sa culture économique lui permettent de balayer des pans entiers de l'histoire économique récente et de trancher quelques débats.

Pour le Cercle des Economistes E-toile, c'est aussi l'occasion de confronter ses propres analyses publiques avec les réflexions d'un des rares prix Nobel  dont les honneurs ne sont pas totalement usurpés.

Ce premier article donnera un avis général sur le livre. Les deux suivant examineront ce qu'il faut penser de son explication de la crise et  des réformes à apporter au système bancaire, les deux questions qui font l'objet des développements les plus importants.


J. Stiglitz ne s'est pas totalement élevé au niveau des enjeux. Son livre souffre de quatre défauts chez lui traditionnels :

* Une certaine tendance au narcissisme.  L'auteur a une haute idée de lui-même, en même temps qu'il considère ses pairs comme des nains englués dans le "consensus de Washington". Il se met en scène parfois abusivement. Il prétend avoir prévu la crise. Ce n'est pas vrai. Il a critiqué inlassablement le système et il a été conforté par les évènements. Ce n'est pas exactement une prévision. N. Roubini qui manque certes d'une vision économique globale avait, lui, fait une prévision très précise  qui s'est révélée opérationnelle. J. Stiglitz s'est contenté de répéter ses philippiques permanentes depuis 20 ans contre Wall Street, la  FED et le FMI, sans donner une véritable analyse prévisionnelle : nature de la situation ; déroulement de la séquence ; intensité de la crise ; date de l'explosion etc. Sa petite déviation narcissique entrave son discours en le tordant vers le pamphlet répétitif. Admettons cependant que le conformisme ambiant et la force médiatique de certains acteurs imposent qu'on tape longtemps sur les mêmes sottises. Dans cet exercice J. Stiglitz est inlassable...

* L'américano centrisme.  Nous avons quelques scrupules à insister sur ce point car l'auteur est sans doute l'économiste américain qui a le plus de connaissance du monde extérieur. Son livre reste centré sur l'opinion américaine à travers ce qui s'est passé aux Etats unis. L'avantage est une excellente description de l'histoire économique récente  des Etats Unis. L'inconvénient est une certaine fragilité  dans ses analyses de la situation globale.  Ce défaut se conjugue avec le précédent : J. Stiglitz s'est manifestement convaincu que puisque la crise était américaine, sa pensée, très critique des politiques suivies et donc assez marginalisée, allait pouvoir y devenir dominante. Cette ambition n'a pas d'intérêt pour l'observateur non américain. En revanche il est utile d'étudier si les critiques faites au système américain s'appliquent en Europe et particulièrement en France. C'est ce que nous ferons dans les deux articles suivants.

* L'insuffisance théorique en matière de système monétaire international.  Cette lacune est traditionnelle en économie où le champs des relations monétaires internationales est une jolie friche soigneusement non entretenue. Il faut attendre la page 365 pour voir enfin surgir du néant les questions monétaires internationales. Leur rôle crucial dans l'explication de la crise n'est pas compris. J. Stiglitz se contente d'une analyse très superficielle de la question des réserves monétaires internationales, en lançant des idées générales appuyées sur peu de véritables analyses.

* Le militantisme politique. J. Stiglitz se "pose en s'opposant" depuis bien des années. Il symbolise aux Etats-Unis une certaine forme de posture "de gauche" opposée à la politique de G. Bush, à celle de Milton Friedman et favorable à un tiers-mondisme certes très différent de sa variante marxiste française, mais plutôt rare aux Etats Unis.

Le titre de l'ouvrage révèle le moteur pamphlétaire qui anime l'auteur. La cupidité, c'est tout de même un peu faible comme explication de la crise. A bien des moments on sent une certaine outrance et la volonté de faire coller les faits à la posture à laquelle il se tient depuis longtemps et qui constitue son image dans les medias.

Ces défauts ne sont pas tels qu'ils fassent perdre tout intérêt aux démonstrations de J. Stiglitz.

Comme toujours avec lui, on sort à demi convaincu.

La bonne moitié vaut la peine.

Didier Dufau pour le cercle des économistes E-toile.

Quel nom donner à la crise économique en cours ?

Pour qu'un événement important prenne sa place dans l'histoire, il lui faut un nom. Quel nom donner à la crise qui s'est déclenchée avec le blocage du marché interbancaire en juillet 2007, s'est approfondie avec la faillite de Lehman Brothers à la mi septembre 2008 et a entraîné une vaste récession mondiale dans le monde entier en 2009 ?  On dira : attendons un peu : seul le recul historique permettra de vraiment fixer la nature de la crise et donc son nom.

Le besoin d'identification n'attend généralement pas. Les médias ont besoin d'un nom. Les économistes ont également besoin de comparer des périodes historiques de crise économique. Ne pas avoir de nom rend les choses pénibles. Le besoin est si pressant qu'en général un nom s'impose sans savoir qui l'a vraiment choisi. Et il est souvent mauvais. La tentation médiatique est d'associer une crise économique et un évènement extérieur que tout le monde se rappelle.

La crise de 1973-74 fut appeler "la crise du pétrole" puis "la première crise du pétrole", parce que la guerre israélo-arabe avait entraîné une réaction de pays producteurs de pétrole particulièrement virulente. En fait la crise avait commencé bien avant cette hausse et ne peut s'analyser de bonne foi aujourd'hui que comme la première crise du dollar flottant, la baisse extrême du dollar ayant, associée au prétexte de la guerre, justifié la hausse des prix du pétrole à des niveaux antiéconomiques qui ont profondément aggravé la situation.

 La crise de 1992-1993 fut associée à la guerre en Irak, comme d'habitude à tort, mais finalement ne reçut aucun nom qui soit resté dans les mémoires. Pourtant c'était la plus grosse récession depuis la guerre. Elle resta incomprise et innommée !  La crise de 98 fut appelée, totalement à tort, "la crise des pays émergents".  Le nom vint des Etats-Unis qui considérèrent de façon inique et malsaine  qu'elle était due à des régimes pourris de "cronies". En fait tout le monde voit aujourd'hui que c'était une crise des changes flottants et de la spéculation associée qui a vu, après une poussée spéculative excessive sur des marchés extérieurs, les capitaux flottants se rapatrier à toute vitesse vers les Etats Unis, entraînant la catastrophe  dans toutes les économies neuves qui avaient été dopées par un endettement excessif crée artificiellement par la spéculation financière internationale dans un environnement de changes flottants.  Certains l'avaient appeler un temps "la crise de Kobé", le tremblement de terre de Kobé ayant entraîné  la première crise de confiance (qui mit par terre les spéculations du trader fou de la Baring) qui se généralisera par la suite : toujours cette bonne vieille tendance à expliquer tout par un "fait de Dieu" :  accident, guerre, tremblement de terre, épidémie...

La crise démarrée par l'effondrement des valeurs boursières liées au NTIC, et qui se développa en une récession de moyenne importance fut  appelée "crise des NTIC" ou "crise des nouvelles technologies".  Ce ne sont évidemment pas les nouvelles technologies qui sont la cause de cette récession et  la récession ne fut pas que boursière.  Ce fut une vraie récession mondiale. On ne retînt que le plus spectaculaire, comme d'habitude.

Si on remonte un peu plus haut dans le temps on voit des conflits de dénomination assez gênants. La "crise de 1929" est maintenant généralement appelée "la grande dépression" alors que ce nom avait été donné à une période particulièrement difficile de la fin du 19ième siècle, à partir de 1975 jusqu'à pratiquement l'an 1900.

A l'idéal, les grandes crises devraient être nommées en fonction de leur cause principale, ne serait-ce que pour rappeler que les mêmes causes ont souvent les mêmes effets.  Quand ce sont les vraies causes. La terminologie de "seconde crise du pétrole" est tout aussi fausse que la première : il y eût bien une hausse massive des prix du pétrole, mais aucune crise mondiale d'importance en 1978 !   

Dans cet esprit, il faudrait dissocier les crises liées au cycle de 8-10 ans et les accidents qui ont leur logique propre et n'entraînent pas de récession mondiale généralisée. Pour s'en tenir au demi siècle passé, on trouve :

1974 : crise mondiale cyclique forte
1982-84 : crise mondiale cyclique faible
1993 : crise mondiale cyclique forte
2001-2002 : crise mondiale cyclique faible
2008-2009 : crise mondiale cyclique forte.


Et, dans ce schéma fort, se loge des crises particulières, généralement financières mais pas toujours :


- 1989 : crise boursière dite "des ordinateurs"
- 1996 (en France seulement) : crise liée au coup de massue fiscale d'Alain Juppé.  
- 1998 : crise du dollar et de la spéculation financière.

Les aspects structurels sont également importants. Depuis 1971 nous vivons dans un système de changes flottants et de monnaies totalement administratives.  Pratiquement toutes les crises citées ont une composante monétaire et financière forte.  La crise de 74 aurait du être appelée : "la première crise des changes flottants". Au moins on saurait qu'on est entré dans une nouvelle génération de crises pouvant se superposer au cycle.

Pour donner un nom à la crise actuelle, il faut également tenir un raisonnement économique.  Y-a-t-il eu une seule crise ou plusieurs crises emboîtées ? On voit bien le problème si on regarde les transes que traversent Wikipédia. La volonté de coller à l'actualité a entraîné la description de plusieurs crises : crise des subprimes, etc.
 
En fait, il n'y a qu'une seule crise. Nous avons déjà abordé, à chaud, cette question dans notre article "Une ou plusieurs crises".  

Alors comment l'appeler ? Joseph Stiglitz a proposé dans son dernier livre  (Le triomphe de la cupidité - LL Les liens qui libèrent, éditeurs- janvier 2010) de la nommer "La grande récession". Ce nom aura du succès dans la presse. Peut-être restera-t-il.

L'avantage de ce terme est qu'il règle justement la question de l'unicité ou de la multiplicité des crises. Il n'y a qu'une crise et Stiglitz le démontre très bien.

En fait, dans le détail,  il se trompe un peu. Comme d'habitude il ne convainc qu'à moitié. C'est son Karma !  Par exemple la première phrase de sa préface commence par : "Dans la Grande récession qui a commencé en 2008". En fait, s'il est vrai que la récession mondiale va s'établir en été 2008, la crise a commencé un an avant, en juillet 2007 avec le blocage du marché interbancaire qui va provoquer une vague de faillites bancaires pendant les douze mois suivants, le tout culminant avec le lâchage de Lehman brothers. Il l'admet un peu plus loin :  "J'ai regardé le monde glisser vers la crise en 2007".  Péché avoué est à demi pardonné.

Un autre point qui nous réjouit est qu'il signale avec raison que "l'universalité du problème indique qu'il y a des vices fondamentaux dans le système".  Il s'agit bien d'une crise du système global. Quel système ?  L'ennui des mots système et problème est qu'ils cachent la misère des raisonnements et la faiblesse du diagnostic. Ce sont des "mots valise". La phrase est sympa parce qu'elle marque bien qu'il ne s'agit pas d'un incident localisé. Elle est trop vague pour être utile.  Heureusement, la suite est plus précise : " La croissance reposait sur une montagne de dettes". Là nous sommes totalement d'accord ! C'est le fond de notre thèse.

L'inconvénient du livre, c'est que JAMAIS Stiglitz n'aborde  avec pertinence la question obligatoire du "comment". Comment cette dette a-t-elle été rendue possible ?  Là,  il dérive, comme d'habitude dans la poursuite de ses ennemis fantasmatiques personnels et on retombe dans le combat idéologique et le positionnement politique.

Stiglitz a un autre défaut : il n'a aucune vision du cycle de 8-10 ans, thèse commune avant guerre et que les économistes de sa génération a repoussé avec un pied négligent sous l'influence des keynésiens, très influents avec Samuelson et Hansen aux Etats Unis. Il mélange un peu tout : En citant l'étude de Luc Laeven et Fabian Valencis pour le FMI "systemic banking crisis : a new database" 2008, il dénombre 124 "crises" depuis 1970 ! Ce qui revient à ne plus rien distinguer du tout et à noyer le poisson.  Toutes les crises financières n'ont pas la même gravité et leur association avec une récession mondiale doit être pris en considération. Ne pas le faire revient à tout mélanger et à ne rien discerner, même si cela permet de faire un procès global à Wall Steet.  

En revanche nous buvons du petit lait quand il écrit : "La seule surprise de la crise économique, c'est qu'elle ait tant surpris. Pour quelques observateurs c'était un cas d'école tout à fait prévisible et d'ailleurs prévus".  Merci de le reconnaître !  Ce qu'il oublie de préciser c'est pourquoi elle était prévisible. Son idée est que la finance mondialisée et dérèglementée était un fruit pourri qui ne pouvait que tomber de l'arbre et faire chuter l'arbre avec lui. On est dans l'idéologie et la grande querelle, pas dans  la technique économique. Roubini était plus précis : certains prêts étaient tellement aventurés et atteignaient grâce à des techniques de dissémination du risque de tels volumes  que l'explosion serait aussi sévère qu'inévitable.  Au moins il savait ce qui se passait au sein des banques. Quelques économistes vexés de n'avoir rien vu venir se sont plaints d'avoir été laissés dans l'ignorance de ce qui se passait dans les fourneaux de la finance internationale et ont immédiatement exigés des fonds pour la création d'observatoires plus fins. On ne se refait pas ! La limite de l'analyse de Roubini est qu'elle est justement bien trop partielle. Il voit la paille mais pas la poutre.


La crise est d'abord celle d'une accumulation mondiale d'un niveau de dettes privées et publiques intenables. Cette accumulation disproportionnée a une cause : la double pyramide de crédits de type Rueff-Allais.  Les techniques bancaires de diffusion du risque n'ont fait qu'amplifier un phénomène fondamental.  Les niveaux atteints étaient tels que tout devait éclater. Quand ? Lorsque le retournement du cycle se ferait. Il fallait donc guetter les signes du retournement conjoncturel global en même temps que l'évolution les bulles spécifiques.


Nous mêmes avons fixé le début de l'alerte au moment où les prix de l'immobilier ont baissé aux Etats Unis, à la fin 2006.  Compte tenu qu'on en était à la phase haute du cycle, le mouvement des affaires ne romprait pas immédiatement.  Nous avons simplement conclu que la rupture  aurait lieu plus tôt que ce que nous le pensions (notre prévision début 2006 était une récession en 2010).  Dès l'été 2007 nous avons annoncé une crise très sévère avec un basculement en septembre 2008 avec une année 2009 sinistre.  Notre bulletin de conjoncture du début de l'année 2007 conseillait de dénouer toutes les opérations immobilières au plus tôt et de ne plus investir en masse dans quelques projets que ce soit pour éviter d'être pris financièrement à la gorge lors de la crise.


Quand Stiglitz écrit : "la bulle de l'immobilier qui devait nécessairement éclater était le symptôme le plus évident de la "maladie de l'économie". Mais derrière ce symptôme il y avait des problèmes plus fondamentaux", il a raison. L'ennui c'est qu'il se réfugie encore dans le mot valise "problème".  Et quand il s'emploie de le préciser, il joue petit bras : la titrisation, symbole de la "dérèglementation"  n'est pas la cause fondamentale de la crise économique mondiale. Ce n'en est qu'un détail.  

Il redevient pertinent lorsqu'il met en cause la mise en réserve excessive de ressources monétaires par certains pays échaudés par la crise de 1998.  Mais là encore, il ne pèle pas l'oignon (c'est son expression !) suffisamment. Cette mise en réserve a quatre causes très différentes :

* les changes flottants
* le mercantilisme chinois
* le suivisme américain du Japon
* la rente pétrolière des pays producteurs.

La première est de loin la plus permanente et la plus importante. Contrairement aux affirmations de Milton Friedman les changes flottants n'ont pas entraîné la limitation des réserves, la stabilisation des devises et l'unification des taux d'intérêt. Cela a été tout le contraire.

Le constat, exact bien que peu original, de Stiglitz sur la montée des réserves aurait du le conduire à aller un pas plus loin dans la déconstruction du système des changes flottants. Il serait alors remonté à la crise de 74 etc. Il ne le fait pas.  Les considérations idéologiques, qui forment son identité, l'obligent à ne revenir qu'aux aspects politiques de la dérèglementation des années Reagan-Thatcher. Grave erreur  dans le réglage du microscope, ou du macroscope, comme on voudra.

La dérive idéologique de Stiglitz est particulièrement visible lorsqu'il en vient à parler des déséquilibres mondiaux : "Ce système où les pays pauvres prêtent aux riches  est très spécial".   L'accumulation de dollars est un effet direct des changes flottants avec une monnaie mondiale de facto, le dollar. Il faut des déficits américains mais aussi des créances de la part de tous les autres.  La monnaie est à la fois un actif et une dette, comme tous les crédits (actifs pour les uns, passifs pour les autres).  Le Japon vient de redevenir premier détenteur de la dette du trésor américain. Ce n'est pas spécialement un pays pauvre.  Et le recul de la Chine est principalement politique, pas économique.

On revient toujours à la même question lancinante : quel système économique mondial avons-nous créé en 1971 lorsque les monnaies sont devenues des monnaies administratives sans rapport avec une valeur intangible extérieure et qu'on a laissé flotter la principale monnaie du monde en lui  accordant des privilèges exceptionnels. Mais là Stiglitz est aux abonnés absents.

Revenons à notre propos initial : quel nom donner à la crise ?  La proposition de Stiglitz s'imposera sans doute, bien qu'elle ne soit pas analytique et préjuge que la crise actuelle ne va pas dégénérer  en dépression, ce qui n'est pas absolument certain bien que probable. Elle aurait le mérite d'éviter le mauvais vocable de "crise des subprimes" qui reviendrait à qualifier le tout par la partie.  

Le vrai nom devrait être : La grande crise d'endettement mondial de 2007-201x".  On voit bien aujourd'hui que la crise des banques est devenue la crise des états endettés. Le simple transfert de la dette du privé au public n'a pas réglé la crise globale.  La terminologie proposée ne préjuge pas de la suite.  Et elle aurait l'avantage de fixer l'attention sur les mécanismes de cet immense gonflement de dettes, sur les moyens d'y faire face et sur ce qu'il faut faire pour que cela ne recommence pas. .  

On peut toujours rêver.

Didier Dufau pour le Cercle des économistes E-toile.

Le glas sonne pour le pari inepte de sauver la finance mondiale sans rien réformer .

On voit depuis quelques semaines une focalisation sur l'endettement des Etats. La spéculation en cours sur l'éclatement de l'Euro y contribue largement. Les contribuables sont également légèrement soucieux de connaître la manière dont les gouvernements vont se débarasser de déficits historiques.

Pour l'économiste l'endettement public n'est qu'une composante de l'endettement global et c'est l'endettement global qui a une influence déterminante.

Tout le monde sait qu'en matière d'inondation il faut d'abord regarder l'état des sols : sont-ils secs ou gorgés d'eau  ? Ensuite on regarde les précipitations nouvelles et la fonte des neiges.  L'eau retenue dans les barrages publics est importante mais n'est pas tout.

La crise actuelle est une crise de l'endettement global provoqué par la double pyramide de crédits générée par le système de change flottant.  Cet endettement global a fini par s'effondrer sur la tête des marchés financiers. Les banques ont été les premières victimes, le marché interbancaire se bloquant quasiment totalement puis les marchés financiers liés à l'immobilier puis tout le système financier.

Les Etats ont repris une bonne part des dettes pour sauver les banques et le système financier dans son ensemble ; les banques centrales ont fait de même et créé de la monnaie ex nihilo  comme jamais pour compenser les effets du credit crunch.

Et ils se sont dit : avec nos plans de relance, la crise est finie. Nous sommes formidables ! Cela marche !  Et ils se sont  pressés de de rien réformer sauf des broutilles qui leur permettaient de faire semblant d'agir ou de renforcer leur puissance d'état. 

Comme nous l'avons écrit il y a maintenant près de 17 mois, le transfert de dettes des particuliers à l'état ne change rien à l'état de l'endettement global. Comme il n'y  eu aucune restructuration fondamentale de la dette et que le système financier reste totalement incontrôlé, dans un système où l'épargne flottante, dirigée par quelques centres de spéculation, peut balayer le monde sans que rien ne résiste, au lieu de voir les ressources se concentrer sur la création de richesses, on a vu un regain de spéculation sur les monnaies et les taux d'intérêts, visant carrément  cette fois-ci  des Etats.

La bouée de sauvetage étatique menacée,  laissant le monde sans défense  devant le risque de dépression si l'attaque "réussit".

Nous pouvons relire sans hésitation ce que nous disions en septembre 2008.

Il fallait, disions-nous,  restructurer immédiatement  la dette et la cantonner tout en réorganisant totalement le système bancaire et financier mondial pour redonner aux Etats la responsabilité de l'action en faveur de la croissance et de l'emploi.

Croire que les marchés financiers consolidés par la dette des Etats allaient faire le travail était inepte.

Il fallait, immédiatement rétablir un système cohérent de changes fixes dont les Etats auraient la responsabilité pour permettre de redonner un horizon aux vrais investisseurs : ceux qui créent de la richesse et non des plus values temporaires sur des marchés flottants. Il fallait redonner un horizon, très différent, au commerce international, en réévaluant très fortement le Yuan, et en dévaluant du pourcentage nécessaire le Dollar. Il fallait fournir une perspective de réduction des déficits américains et des excédents chinois et japonais.

Seul ce combat pour la reprise des marchés de biens réels pouvait fournir les ressources nécessaires au désendettement global.  Que ceux que cette question intéresse relise notre article :

http://cee.e-toile.fr/index.cfm/2009/4/3/G20--un-pari-trs-dangereux

"Le pari très  dangereux" a tourné court, comme il était évident qu'il le ferait. 

Alors on va faire le gros dos. On va essayer de "calmer les marchés financiers".  La politique de la patience pleine de sang froid pour ne rien casser en laissant tout filer et en ne réformant rien  n'a mené qu'à différer les difficultés.

On a perdu un an et de demi et le temps ne se rattrape jamais.


Didier Dufau pour le cercle des économistes e-toile.


Les deux erreurs majeures du gouvernement Jospin

Alors que Lionel Jospin publie ses mémoires, avec ce titre plus que révélateur (Lionel parle de Jospin (sic)) de la schizophrénie  et des affres très protestantes du personnage, que penser de la politique économique qui fut celle de son gouvernement ?

Une fois de plus il faut se placer dans le cycle économique. Jospin arrive au moment de la phase haute du cycle. Et il ne s'en rend pas compte. Pendant tout 97 nous nous égosillons sur le site du Monde.fr pour signaler que l'emploi est en pleine expansion et que partout dans le monde les courbes économiques se redressent.  L'ombre portée de la récession de 93, la première depuis la guerre,  est si forte que personne ne veut y croire. C'est l'époque où l'énarque Seguin parle du Godot de l'emploi qu'on attendrait en vain, alors qu'il se manifeste déjà avec une grande force démonstrative.  C'est l'époque où l'énarque Rocard préface le livre ridicule de Rifkin qui prétend que c'est la "fin de l'emploi". Eternel décalage entre la réalité et l'hystérésis des sentiments.

Cette myopie, encouragée par un enveloppement idéologique particulièrement brumeux dans le camp qui est le sien, est la cause de deux erreurs absolument délirantes qui disqualifient radicalement son expérience de chef de gouvernement.

* Il ne voit pas que la croissance a sa conséquence habituelle : compte tenu de la progressivité globale du système fiscal les recettes augmentent plus vite que le PIB !  L'incroyable coup de massue fiscal de l'énarque Juppé est considéré comme insuffisant alors qu'il était déjà surdimensionné. On aboutira à l'affaire dite "de la cagnotte"  qui parait secondaire alors qu'elle est fondamentale. Nous en sommes arrivés à de tels taux de prélèvements que la conjonction d'une haute conjoncture internationale et d'une aggravation des impôts a des conséquences immédiates et terribles : l'Etat dépense tout sans se rendre compte qu'il étouffe le pays. Lors de la récession suivante, non prévue elle non plus par Jospin et qui le frappe avant la fin de son quinquennat,  l'étranglement fiscal du pays sera total. Seul Fabius, pour des raisons électorales, verra le danger. Mais il était trop ,tard. Et le choix de réduire la TVA sera une grave erreur. C'est pendant le gouvernement Jospin que le taux de prélèvement atteindra son sommet historique.

* Ne voyant pas la reprise très forte de l'emploi partout dans le monde, il se trompe, ici encore lourdement, de politique du travail. Il multiplie les emplois administratifs précaires, contribuent à stériliser une part notable des réserves de productivité française et il bloque pour l'avenir la croissance avec les 35 heures. La manière presque fasciste avec laquelle l'affaire des 35 heures est menée est révélatrice de l'état de la gauche. Le socialisme est mort. Il n'y a plus de programme. On n'a plus d'idée, alors on choisit en urgence avant une élection un gadget qui peut plaire aux masses, un "cadeau au peuple", et lorsque la surprise d'une élection donne le pouvoir on passe outre à tous les avertissements pour mettre en œuvre la promesse honteuse de façon autoritaire. Les 35 heures sont un nœud coulant autour du cou de l'économie française. Qu'on  ne dise pas que les conséquences ont été une surprise. Nous n'avons cessé de batailler contre cette chimère d'un présupposé idéologique et d'une manœuvre électoraliste démagogique.   La mesure est mise en place d'une façon très progressive qui fait qu'elle ne fera sentir ses pleins effets qu'à partir de 2000, c'est à dire à l'arrivée de la phase de récession du cycle.  La France ne parviendra pas à sortir de la crise de 2001-2003 : "la haute conjoncture de 2005,6 et 7"verra des taux de croissance infimes.

Accessoirement, mais pour donner sa pleine mesure sociale, Jospin, très trotskiste dans ses appréciations, considère qu'il doit mettre la force de l'Etat au service des "faibles" contre les "vilains capitalistes". Le droit social devient une jungle. Tout est bloqué.  Adapter le tissu économique aux nouvelles réalités devient ou impossible ou tellement coûteux que personne ne veut plus se risquer à l'investissement.

Au total le gouvernement Jospin bénéficiant d'une conjoncture internationale jamais vue depuis 1974 écrase le pays d'impôts à contretemps, laisse filer la dépense publique d'une façon telle qu'il aggrave l'endettement de mille milliards de Francs, crée un chômage structurel phénoménal, bloque l'investissement productif et étouffe pour longtemps l'économie et les relations sociales.

Il s'agit bien d'un désastre. Mais qui n'est pas perçu à la hauteur de ce qu'il est parce que Lionel Jospin a exercé sa gestion au meilleur moment de la conjoncture. 

Alors c'est bien beau de toujours se présenter comme "un grand honnête homme" qui aurait fait une politique "digne".  Jospin est un ignorant un peu trop torturé par sa prédestination et ses nombreuses contradictions (révolutionnaire mais énarque, trotskiste mais secrétaire général du PS, modeste mais candidat à la présidence de la République, honnête mais menteur pour sa tranquillité, socialiste mais ne détestant pas les facilités de l'argent, aimant les intellectuelles mais à peu incapable de parler un français correct etc.), qui a mené une politique suicidaire pour la France.

Est-ce que cela aurait pu être pire ?

Oui, assurément.  Notamment si DSK avait pu se maintenir au pouvoir. Heureusement ses turpitudes dans les milieux de l'assurance des étudiants, tondus ras par des voyous sans aucun scrupule, l'ont écarté du pouvoir, permettant, trop tard mais tout de même, une certaine correction de trajectoire. Les juges comme dans l'affaire Dray ont considéré qu'on pouvait piller la jeunesse sans conséquences pénales. Mais au moins ont ils permis  un temps qu'un changement d'homme génère une réorientation utile de la politique.  De même on créditera Jospin d'une certain réserve dans l'expansion des dépenses des administrations centrales. Les débordements les pires concerneront les collectivités locales (qu'on ne cherche pas à brider), le monde associatif subventionné (les copains et les coquins) et la sécurité sociale, où aucune réforme n'est engagée malgré l'urgence.

Au total Jospin a fait perdre son temps à la France tout en l'enfonçant dans l'endettement et le chômage structurel, alors qu'il bénéficiait d'une période hyper favorable pour résoudre à l'intérieur certains des problèmes structuraux provoqués par "l'énarchie compassionnelle" et le socialisme mitterrandien et à l'extérieur pour faire prendre conscience des dangers du système monétaire et financier international basé sur les changes flottants. On ne peut pas en même temps faire rire de sa ringardise dans les congrès socialistes internationaux et avoir un poids économique quelconque dans les instances économiques mondiales. 

Il est un des symboles de l'effondrement intellectuel français, dont les élites sont désormais incapables de se porter à la hauteur des enjeux nationaux et internationaux. 

Monsieur Jospin vous vous considérez dans l'article donné ce dimanche au JDD, comme un protestant ayant su gardé toute sa dignité et son quant-à-soi. Votre troisième place à l'élection présidentielle de 2002 aurait du vous prévenir contre cette forme de narcissisme extrême. Votre échec tient entièrement au fait que les Français dans leurs tréfonds ont parfaitement compris que vous avez gâché les quelques chances de la France qu'il aurait fallu à tout pris sauvegarder.

Votre pas de danse avec Chirac marque la fin de l'imposture de l'énarchie compassionnelle, lancée par le couple Giscard - Chirac en 1974,  qui a vu des hauts fonctionnaires s'emparer du pouvoir en croyant qu'ils sauraient apaiser la société  par leur arbitrage alors qu'ils n'ont fait que la châtrer. Vous êtes le dernier maillon d'une chaîne délétère qui a vu la France sortir de l'histoire faute d'avoir tiré toutes les conséquences du renversement des équilibres mondiaux qui se sont produits en 1974.

Vos mémoires, comme celles de J. Chirac, sont le témoin du chemin de croix qu'a suivi la France sans nécessité aucune.

Vraiment pas de quoi pavoiser !

Didier Dufau pour le Cercle des économistes e-toile


Economie et constitution

Le petit monde politico médiatique a bruissé ces derniers jours d'une proposition magique : il suffirait de constitutionnaliser l'obligation de maintenir l'équilibre budgétaire de l'Etat pour que tout aille mieux.


Dans la lignée des "droits à", le bon, peuple aurait un droit constitutionnel à ce qu'on ne reporte pas indéfiniment sur les générations futures le fruit de nos lâchetés. 

Laissons le côté moral et politique de côté pour se contenter d'une appréciation économique.

Ceux qui lisent régulièrement ce forum ont déjà la réponse. Ils savent qu'il y a un cycle économique de huit à dix ans. Très régulièrement l'activité s'effondre entraînant déficits budgétaires et endettement. Nous avons eu l'endettement Chirac après la crise de 74, l'endettement Fabius après la crise de 82-83, l'endettement Balladur, après la crise de 92-93, l'endettement Jospin après l'éclatement de la bulle des Ntic et aujourd'hui l'endettement Fillon à la suite de la récession actuelle.


Si nous devions mettre en place un cadre constitutionnel interdisant le gonflement de la dette nous créerions un système parfaitement procyclique : en phase haute le gouvernement verrait ses ressources s'accroitre et pourrait dépenser plus sans craindre de s'endetter ; en phase de vaches maigres il lui faudrait réduire drastiquement les dépenses publiques pour ne pas emprunter. On aggraverait tout dans un sens et dans l'autre.

La suggestion est donc une parfaite idiotie comme peuvent en émettre des ignorants complets de la chose économique.

La réduction de l'endettement est une question de courage politique pas de Constitution.

En revanche deux principes devraient être constitutionnalisés :

- on ne peut pas taxer les fausses apparences de gains liés à l'inflation.

- l'Etat doit restituer aux Français le produit de la progressivité globale de l'impôt, principe d'équité fiscale qui est malheureusement transformé en principe d'accroissement perpétuel des prélèvements du fait de la croissance et des phases hautes de conjoncture.


La Constitution doit dégager des principes qui  protègent les citoyens contre des abus permanents et manifestes. Pas se mêler de la gestion du cycle économique.


On a vu que la loi oblige les communes à avoir des comptes équilibrés. Cela n'a pas empêché des fous furieux comme Delanoë de faire passer les effectifs déjà pléthoriques jusqu'à la caricature de la mairie de Paris de 40 à 49.000 simplement en exploitant à mort une bulle financière sur l'immobilier. Et de matraquer ensuite les Parisiens sans mesure. 


Le budget devrait à tous les niveaux être calculé sur la base du trend de croissance, soit  entre 2 et 3% d'augmentation par an. Toute augmentation par rapport à ce trend devrait faire l'objet de procédures contraignantes avec justifications exceptionnelles.  Le système actuel qui consiste à anticiper de la croissance, à en tirer des recettes qui tiennent compte de la progressivité de l'impôt (c'est à dire qui montent plus vite que la croissance) puis à fixer le niveau des dépenses, avec des astuces pour qu'on aille toujours trop loin dans le dépassement (les dépenses dépassent régulièrement de 25 % des recettes qui en phase de croissance sont déjà calculées trop larges) est à jeter à la poubelle. 


Un exemple de plus que malgré tous les efforts, des notions aussi simples que celle de cycle économique ou de progressivité marginale global de l'impôt ne sont  pas prises en compte dans les raisonnements politiques.


Mais là la faute des médias peut et doit  être soulignée : on les avertit et ils ne disent rien et ne publient absolument rien sur ces sujets.

On peut souvent défendre que les journalistes ne sont généralement pas aidés par les économistes sur bien des sujets.


Mais là ils n'ont pas d'excuses.


Didier Dufau pour le Cercle des économistes E-toile.

Les belles histoires de George Pauget (président de la FBF) sur Europe 1

L'interview de George Pauget sur Europe 1, haut dirigeant du Crédit agricole et président de la Fédération bancaire française,  ce jour, 6 novembre 2009, est l'exemple frappant des conséquences d'un mauvais diagnostic de la crise sur le dialogue entre journalistes et banquiers. Et sur la désinformation du grand public qui en résulte.

On sait que la banque est en France complètement cartellisée depuis Pétain.  L'Association professionnelle des banques était l'organisme chargé de piloter le faisceau de l'organisation oligopolistique bancaire française sous la tutelle bienveillante de l'Etat Français. Il manquait les mutuelles : on a donc créé la Fédération bancaire française qui regroupe tout le monde. Ces organisations, en totale consanguinité de ses  dirigeants avec l'Etat (on l'a encore vu avec les dernières nominations à la tête du groupe Caisse d'épargne-banque populaire), tiennent l'Etat et le législateur dans une main de fer obtenant après tout ce qu'elles veulent.

Lors de la crise récente, elles n'eurent aucune difficulté à se faire cautionner et subventionner à des hauteurs vertigineuses (plusieurs centaines de milliards d'euros), alors que l'ensemble du secteur bancaire était de facto en faillite.

Les réponses de George Pauget illustrent parfaitement comment un tel mastodonte est capable de traverser les pires crises sans se considérer le moins du monde responsable et en renforçant ses prérogatives.

La crise ? Les banques américaines ! Les banques françaises furent d'une sagesse exemplaire et d'ailleurs si elles sont revenues si vite à de bons résultats c'est qu'elles étaient très sainement gérées...

Qu'ont fait les banques américaines ? Elles ont pris des risques sur les marchés très rentables. Les banques françaises ne sont pas comme celà. Les activités de marché  ne représentent que 8% de l'activité du Crédit Agricole et entre 10 et 20% des autres.  Car les banques sont désormais d'énormes mécannos avec des divisions multiples et différenciées. La gangrène ne pouvait toucher qu'une part minime de l'activité bancaire.

Avons-nous des responsabilités dans les prêts à risque aux collectivités locales ? Pas du tout. Les directeurs financiers des collectivités locales étaient des spécialistes. Nous n'étions que des intermédiaires vers les solutions qu'ils ont choisies et qu'ils pensaient les meilleures pour leurs mandants.  Le casino ne force personne à jouer et à perdre !

Si la question lui avait été posée de la gestion de fortune catastrophique pour la clientèle (à qui on a fourgué du Madoff et du subprimes sans aucun scrupule, et à qui on a fait avaler dans les comptes sous mandat des masses d'actions du secteur bancaire juste avant leur effondrement) il aurait sans doute rétorqué que les clients étaient rois et que c'est eux qui voulaient de la performance !  Même pour les comptes sous mandat !

En revanche sur le changement de rémunérations des traders, M .Pauget se lâche : bien sûr il fallait  faire  une réforme; d'ailleurs nous l'avons fait les premiers ;  cela ne changera pas tout, mais comme c'est bien !  On se rappelle que l'autre grand acteur du changement de statut des rémunérations des traders était Baudoin Prot, président de l'AFB. AFB et FBF, main dans la main, crient au charron sur les traders et chantent leur merveilleux courage de mettre fin à des situations qu'ils considéraient avant la crise comme "de chantage" vis à vis d'eux.

On voit tout l'inconvénient d'avoir donné une explication "comportementale" à la crise d'une extrême gravité que nous subissons.  Si la crise est comportementale il suffit de dénoncer les moutons noirs (les banques américaines)  et de mettre des muselières  aux boucs émissaires (les traders).  Et Hop ! Passez muscade !

Ce que M. Pauget ne dit pas, c'est l'énorme gonflement des crédits y compris en France, qui fait que le secteur bancaire gère désormais des encours de crédits qui représentent près de trois fois le PIB !  Ce M. Pauget ne dit pas, ce sont les énormes profits de monopole permis par la constitution d'institutions monumentales de banque-assurance incrustées dans l'Etat,  ce qui permet au prix de conflits d'intérêts majestueux, d'extraire de la clientèle des gains astronomiques. Ce que M. Pauget ne dit pas, c'est quasiment la refrancisation presque complète du secteur financier, les organismes étrangers étant ramenés à des activités marginales.

En un mot le secteur oligopolistique franco-français des banques a réussi à se constituer en énorme cancer dans la société française, bloquant l'activité des banques étrangères et donc la concurrence, utilisant toutes les facettes de métiers accolés dans d'immense cartels horizontaux et verticaux,  et servant exclusivement les intérêts de ses directions générales, qui concentrent des parts extravagantes de la création de richesses en France.

Dès qu'il y a un problème : vite l'Etat ! Jamais on n'a vu de façon plus cynique la privatisation des profits et la collectivisation des pertes.  Jamais une crise n'a été autant exploitée pour renforcer les défauts pourtant patents du système.  En se jetant sur l'os misérable qu'est la réforme de la rémunération des traders, qui redonne du poids aux directions des banques contre leurs professionnels de haut rang, les banques font coup double : elles évitent toute réforme de fond ; elles se donnent le beau rôle.


L'ennui, c'est que la crise n'est pas comportementale. Elle est structurelle. Le gonflement de la masse des dettes à des niveaux insoutenables par rapport au PIB  explique à la fois :

* la perte de rentabilité marginale des nouveaux crédits puis l'effondrement des valeurs de portefeuilles de dettes

* la violence de la perte de liquidité du marché interbancaire

* l'importance disproportionnée des gains bancaires et donc  des rémunérations du secteur (contrairement à ce qu'affirme George Pauget, ces gains ne sont pas liés à la prise de risque mais au gonglement exorbitant des activités bancaires avec le financement d'une dette d'Etat qui croit de façon exagérée au seul profit des banquiers, et à l'excès de crédit dans des domaines comme l'immobilier et le crédit à la consommation qui peuvent faire prélever aux banques une part excessive du PIB au détriment des autres activités).  

Rappelons tout de même que malgré les progrès de la productivité dans la banque de paiement grâce à une informatisation forcenée et au renvoi sur le client de la majorité des actes,  le secteur bancaire français a augmenté ses effectifs de 11% en 2007  et de 8% en  2008.

La vérité est qu'il faut dégonfler massivement la taille du secteur bancaire, le spécialiser et le décartelliser. Il y a eu trop d'émission de dettes en France, comme dans le reste du monde.  La singularité de la situation française est que ce gonflement excessif  a provoqué la faillite du système bancaire mais que le transfert des actifs excédentaires  vers l'Etat et la BCE lui a permis non seulement de ne  sentir que le vent du boulet mais  aussi de ressortir plus monopolitistique et protégé que jamais.

L'interview de M. Pauget montre seulement l'impudence d'un secteur monopolistique privé entièrement cautionné par l'Etat et tenant l'Etat à sa pogne, l'absence de grille de lecture chez les interviewers, et les conséquences d'un faux diagnostic  sur les débats en France.

L'anomalie, c'est que les journalistes ne veulent absolument pas faire droit à des analyses précises et extrêmement rigoureuses dès lors qu'elles sortent du champ d'une explication officielle aussi controuvée qu'elle soit.


Platitude et serviture vont toujours de paire.


Sylvain Dieudponné pour le Cercle des économistes E-toile.

L’évidence s’impose : le G.20 n’a pas fait les réformes nécessaires

En économie les faits sont têtus et ceux qui les ignorent sont systématiquement rattrapés par leurs erreurs d’interprétation et de politique.

Le Cercle des Economistes E-toile, après avoir parfaitement prévu et la date de la crise et son intensité,  a développé dès la faillite de Lehman-Brothers  une explication détaillée de la crise et en a tiré un plan d’action précis.  Le G.20 ne l’a pas fait et s’est perdu dans la pusillanimité. Cela commence à se voir.

Résumons notre diagnostic et notre thérapeutique pour ceux qui découvriraient ce site maintenant et qui ne souhaiteraient pas parcourir les dizaines d’articles que nous avons publiés sur ces deux thèmes.

La crise est due au développement de deux institutions désastreuses :

1-    Le système de changes flottants mis en place lors de la rupture du lien entre or et dollar, système de fait qui n’est cautionné par aucune analyse économique généralement admise,  est la source de tous les maux. Par le mécanisme fondamental de « la double pyramide de crédits », il a provoqué une hausse continue du taux d’endettement global des économies,  en même temps qu’il a offert l’occasion de gains spéculatifs gigantesques et sans intérêt collectif.  Le système a conduit à un empilage de dettes aboutissant à des niveaux d’endettement rendant impossible le remboursement et le versement des intérêts, et   dont une grande partie ne finançait que des anticipations à la hausse sur les divers marchés et rendait l’édifice d’une grande fragilité.

2-    La concentration du système bancaire et la fusion avec le monde de l’assurance  aggravent encore les choses. Les ensembles monstrueux  de la banque-assurance ne peuvent plus être mis en faillite. Les opérations croisées rendent les marchés illisibles. Les conflits d’intérêt deviennent systématiques.  La captation de richesses par les états-majors des banques a abouti à des résultats socialement inacceptables.  La course à la taille mondiale des nouveaux monstres a mis  en danger les systèmes nationaux de contrôle de la stabilité financière et les liens avec l’assurance ont  court-circuité les schémas prudentiels classiques permettant de tourner toutes les lois de renforcement de la sécurité des banques.

Ce système diabolique  après avoir provoqué la crise de 1974, puis celle du début des années 80, puis celles de 92-93, puis celles dites à tort « des pays émergents » puis celles dite à tort des « NTIC », chaque fois aggravées par des inondations monétaires plus importantes, un accroissement de la dette globale mondiale, des déséquilibres de balances de paiement,  a fini par explosé en septembre 2008, comme nous l’avions précisément annoncé.

Dans cette optique  le cas particulier des subprimes, la complexité  des produits dérivés,  le délire des agences de notation, les règles  comptables n’ont eu qu’un caractère anecdotique.  Nous avions prévenu que les autorités se concentreraient sur ces aspects mineurs et laisseraient l’essentiel dans l’ombre.  C’est exactement ce qui s’est passé.

Nous proposions des mesures  radicales pour faire face à la crise :

* Restructuration immédiate de la finance.

- Actant la faillite des banques et du système bancaire dans son ensemble,  il fallait nationaliser le secteur afin de le restructurer.
- Les secteurs assurance et banque auraient été structurellement disjoints
- Un système de banques de paiement aurait été mis en place et mis sur le marché par enchères publiques.
- Les mondes du placement, du crédit, de la gestion de fortunes, de l’intermédiation financière, auraient été isolés les uns des autres et régulés par des instances ad hoc.  Les morceaux auraient été mis sur le marché après nettoyage.
- Le produit des ventes auraient servi à payer éventuellement les actionnaires  des institutions financières nationalisées.

* Réorganisation immédiate du système monétaire international

- Restauration d’un système de changes fixes mais ajustables dont les Etats seraient responsables sous l’œil d’un FMI totalement rénové, sur la base de l’égalité absolue des droits et des devoirs des membres (fin du veto des Etats unis, fin du rôle du dollar, fin de l’acceptation de déficits  ou d’excédents massifs perpétuels).
- Mise en place d’un système de réserves internationales gérées par le FMI basé sur le « Mondio » et non pas le dollar.
- Dévaluation du dollar et réévaluation du Yuan par rapport à l’Euro.
- Interdiction des techniques de « short » sur les monnaies.
- Suppression de la cotation en continu.
- Réorganisation des bourses de matières premières (pétrole etc.) pour un système de cote en Mondio.

* Lancement immédiat d’un grand emprunt dans chaque grand pays
- Pour essorer toutes les liquidités tentées par la thésaurisation
- Pour financer  immédiatement des plans de relance

* Interdiction des stocks options sauf pour les start-up.
* Baisse concertée des taux d’intérêt pour refinancer la dette et faciliter l’investissement.
* Restructuration des crédits manifestement irrécouvrables

Au lieu de cela, le G.20 s’est réuni essentiellement pour tenter de démontrer qu’il y avait un consensus international. La seule mesure concrète a été la lutte contre les « paradis fiscaux » et l’autorisation pour le FMI de multiplier les DTS.  Tout le reste est resté du domaine du verbal.

Les autorités monétaires des Etats Unis et de l’Europe ont ouvert en grand les vannes de la création monétaire et fait fumer la planche à billets.
Les autorités budgétaires ont creusé les déficits.

Le bilan des banques centrales est désormais farci à des niveaux jamais vus d’actifs de qualité plus que douteuse, le cantonnement des dettes pourries ayant largement eu lieu en leur sein, ce qui est extrêmement discutable.

Les Etats sont désormais endettés à des niveaux jamais vu. On est entré dans un monde inconnu. L’histoire ne fournit pas de précédent sur lequel s’appuyer.

15 mois plus tard, il y a eu une seconde  bouffée de reprise qui vient relayer celle du printemps.   Des chiffres de hausse  significative du PIB ont été publiés en Chine, aux Etats Unis,  au Brésil.  Divers pays de la zone Euro ont vu également la décroissance s’arrêter et  une timide reprise s’installer.  Les plans de relance massifs ont bien eu  un effet là où ils ont été mis en œuvre.

Point noir, le commerce international est toujours à l’arrêt, les principales industries travaillent à un niveau situé entre 20 et 30% plus bas qu’à leur pointe d’activité de 2008, le chômage explose, les faillites se multiplient.  Des marchés entiers sont en grave souffrance.

Le monde de la finance allégé de ses  dettes les plus scabreuses, favorisé par des taux d’intérêt quasi nuls,  cautionné de toutes parts, a repris ses entrechats sur le même rythme qu’avant. Comment s’en étonner ? Aucune réforme n’ayant été faite, que voudrait-on qui se soit produit de différent ?

Paradoxalement l’activité de crédit aux entreprises est fortement pénalisée par les taux bas et la récession.  Les banques ont besoin d’un bon différentiel entre le coût de leurs ressources et leurs recettes. Même si le taux de refinancement est bas, l’activité de crédit n’est pas très rentable et impose de forcer sur la taxation abusive des opérations liées à la gestion de compte. Les emprunteurs étant déstabilisés par la crise, ils deviennent suspects.   On prête donc moins. 


En revanche la spéculation pour compte propre devient très rentable puisque le joueur dispose d’argent quasiment gratuit.  Et l’intermédiation financière offre des gains d'autant plus faciles que les énormes banques sont incontournables. Les grandes banques se sont donc branchées sans vergogne sur la bulle des émissions obligataires des entreprises,  sur le placement des emprunts d’état,  sur les augmentations de capital  à prix bradé des actions et sur les courtages de la reprise boursière.  La spéculation a alimenté la spéculation.


Jamais les banques n’ont été moins utiles à l’économie des entreprises  et ont bénéficié autant des facilités de la spéculation.  La concentration bancaire s’est accentuée.  Les mastodontes sont encore plus gros et leur taille interdit qu’on les laisse tomber en  faillite. 

La masse globale de la dette s’est à peine réduite pesant de façon excessive sur les acteurs.

Quant aux monnaies, tout le monde s’inquiète. Le dollar est au plus bas et menace comme toujours depuis quelques années de s’effondrer.  La Chine ne cesse d’accumuler des excédents  liés à la sous évaluation du Yuan. L'or flambe.


En un mot l’économie mondiale est stabilisée à un niveau très inférieur à celui qu’elle  avait atteint. Le crédit utile aux entreprises est congelé. Le moteur du commerce international est grippé.  Tous les facteurs des déséquilibres préexistants sont là et persistent à produire leurs effets délétères à la grande interrogation de ceux qui ne les ont jamais dénoncés et qui maintenant nagent dans les contradictions lorsqu'il faut interpréter les faits.

La France bancaire, cartellisée soigneusement depuis Pétain et vivant en consanguinité totale avec la haute administration,  chante les louanges du modèle  oligopolistique de la banque-assurance omnipotente. 

Le Crédit agricole ne pense plus qu’à une chose : sécuriser son accès aux dépôts en croquant la Société générale et créer des liens fusionnels avec  le petit monde de l’assurance mutualisée.

Bientôt les cinq grands réseaux  se partageront la quasi totalité des dépôts, des placements, des crédits et des opérations d’intermédiation. Le Crédit Agricole (sans la Société Générale) se vante de gérer les comptes de 20 millions de personnes, le tiers de la population française en comptant les bébés ! Et de s'extasier au lieu de s'inquiéter !

Nous sommes déjà parmi les pays d’Europe où les frais bancaires sont les plus élevés.  Cela ne va pas s’arranger.  Comme au temps des grands financiers du passé, les Fugger, les Médicis, les Law,  on n’est pas loin d’avoir affermé l’impôt à  quelques grandes banques.  Les intérêts de la dette d’Etat consomment désormais plus que le rendement de l’impôt sur le revenu. 

Certes les banques françaises ne sont pas les seuls prêteurs du trésor.  Mais leur part est prépondérante.  Une poignée de ce qu’il faut bien appeler des larrons  voient leurs rémunérations gargantuesques  directement branchées sur la collecte fiscale.  Pour des mérites d’apparatchiks, pas pour ceux de grands capitaines d’industrie.
Et on n’a pas encore lancé le Grand Emprunt Juppé-Rocard !


Pendant ce temps là l’Europe démantèle ING qui se voit obligé de vendre ses assurances. Comprenne qui pourra !

Avec retard et dans la foulée des journaux anglo-saxons, le Monde du vendredi 30 octobre s’interroge : spéculation financière, comment contrôler les banques ?   Le bandeau barre sur quatre colonnes la première page.  En page 13 sur cinq colonnes cette fois ci la question est posée autrement : faut-il interdire aux banques de spéculer ? 

Quinze mois après  la faillite de Lehman-Brothers on en vient enfin à poser les questions que nous posons depuis cette date.  Lire enfin  dans la presse quotidienne nationale que  « les institutions attrape-tout sont souvent l’objet de conflits d’intérêt » est des plus réconfortants même si le style laisse à désirer.  Les banques polyvalentes  sont TOUJOURS  en tentation de profiter d’une situation qui les fait juge et partie tout au long de la chaîne financière.  Plus le Moloch est gros plus les conflits d’intérêts deviennent choquants et plus le risque global pour la nation s’accroit.  Et plus les sur-rémunérations des dirigeants sont scandaleuses et contiennent d’argent finalement capté et non pas gagné.  Nous aussi  nous avons nos oligarques !

Le même exemplaire du Journal intervient pour signaler via une tribune de Nouriel Roubini  qu’il faut réduire les déséquilibres macroéconomiques.  Eh oui ! Mais pourquoi ne pas avoir lancé l’affaire dès juin 2008 ?  Le seul problème est que l’auteur ne remet pas en cause le moteur essentiel des déséquilibres : les changes flottants.  Il faut supprimer les effets mais ne pas s’attaquer aux causes !  Du coup l’article perd de sa force. 

Un peu plus loin Nicolas Baverez évoque l’impasse des politiques de sorties de crise.  Il pointe très justement les défauts que nous cessons de commenter depuis des lustres.

*Les politiques économiques ne sont pas coordonnées. C’est vrai ! Mais le seul moyen de les coordonner c’est de leur imposer la défense d’un taux de change internationalement agréé.  Il faut donc nécessairement et préalablement réformer le système monétaire international. 

*Le modèle économique des banques n’a pas été modifié. Encore vrai. Mais il faut avoir un schéma de restructuration. Il manque. Nous, nous  l’avons inlassablement exploré. 

*Le refus du G.20 de se saisir du système monétaire ? C’est notre dada depuis que le G.20 existe.  Mais Baverez, s’il constate les anomalies,  ne propose rien.

On peut se satisfaire de voir que les analyses que nous avons faites à chaud  deviennent les banalités du jour.  Il était absurde de ne pas réformer immédiatement  le système des changes et le secteur de la finance. Les faits sont là et la réalité s’impose.  Mais quel désarroi dès qu’on veut passer à la recherche de solutions.  On en reste aux vœux pieux sur les résultats attendus et les méfaits à éliminer.

Les mots-clé arrachent la bouche et ne sont pas prononcés.

Oui il faut démanteler les molochs de la banque assurance, sans avoir peur d’affaiblir le secteur financier. Mieux vaut des roseaux  nombreux  que des chênes rares et énormes,  en matière de finance.    Oui il faut revenir aux changes fixes dans un système régulé par un FMI où il n’y aurait que des égaux et  pas de veto.


Ces mots ne sont pas prononcés. On tourne autour dans le non dit.  Quinze mois après le déclenchement de la grande faillite bancaire universelle,   l’évidence qu’on a tourné le dos aux vraies solutions commence à s’imposer. Mais on ne fera rien  pour aller vers des solutions concrètes.

Que de temps perdu ! Que d’argent perdu ! Que d’emplois perdus ! Que de souffrances évitables !

Nous sommes toujours à la merci d’un rebondissement  catastrophique qui nous laisserait sans solution.  Et personne ne sait comment sortir de l’impasse du surdendettement d’Etat ni comment dégonfler les bilans  des banques centrales de leurs actifs dits non conventionnels (en fait : anormaux).

Peut-être que dans quinze mois…

Didier Dufau pour le Cercle des économistes  E-toile

Une crise largement incomprise

Les signes de sorties de récession et la perspectives du nouveau G.20 stimulent les déclarations sur les causes de la crise financière et économique qui s’est déclenchée en 2007 avec un pic psychologique en septembre 2008 avec la faillite de Lehmann-Brothers et la menace d’un effondrement général  du système bancaire mondial.

Ben Bernanke, nommé à nouveau à la tête de la FED, a parlé de « panique irrationnelle » évoquant une crise à caractère psychologique plus que technique.  L’Insee dans sa dernière livraison de « l’économie française »  datée de 2009 (16.50 Euros au lieu de 15, soit une hausse de 10% en passant, pourquoi se gêner ?) livre également son diagnostic. Mme Lagarde, l’avocate qui est actuellement Ministre des Finances s’exprime pour sa part  dans le Figaro du 4 septembre 2009.

En gros, ils sont tous à peu près d’accord : la crise est de la faute des banquiers qui par cupidité et absence de régulation ont provoqué une catastrophe  qui, commencée avec le blocage des subprimes, s’est propagée à l’ensemble de l’économie.  La solution est donc de brider les banquiers « pirates », mettre fin au « scandale » des bonus des traders, mettre au pas les « paradis fiscaux ».  Cette « réforme du capitalisme » mettra fin à la crise actuelle et évitera qu’une autre se reproduise.

Nous sommes, au Cercle des Economistes E-toile,  entièrement opposés à cette analyse. Ce n’est pas une position facile compte tenu de l’importance technique ou institutionnelle de ceux qui la défendent.  On ne peut pas procéder par simple affirmation et il faut, pour tenir une  pareille  position de contestation, avoir  des arguments solides.

Nous croyons les avoir.

Observation liminaire, aucune des personnes ou des organismes cités n’a prévu la crise. Certains l’ont niée longtemps puis minimisée.  Cela veut dire au moins une chose : ils n’avaient pas de cadre méthodologique leur permettant d’observer les faits significatifs et de les interpréter.  Ils ont prétendus que « personne n’avait prévu cette crise et son intensité ». Notre cercle a non seulement prévu la crise dès 2006 mais n’a pas cessé d’avertir du début 2007 jusqu’à septembre 2008 qu’elle serait particulièrement sévère, tout en expliquant pourquoi. Les aveugles d’hier prétendent avoir désormais tout compris. Il est sage de se méfier.

L’INSEE, dont toutes les prévisions se sont révélées fausses, donnent une explication de la crise d’une grande banalité : la crise a été provoquée par le retournement du marché des subprimes  sous jacent au marché immobilier américain.  Elle s’est ensuite propagée par la titrisation.  Le soupçon sur ces produits rendus complexes a bloqué le système bancaire. Le financement de l’économie a cessé. La crise a frappé le monde entier.
Il n’y a en fait aucune analyse mais une simple description de faits successifs considérés comme s’imbriquant et se succédant de façon logique.

Mme Lagarde reprend mot à mot  ce « diagnostic » en élève nulle en économie mais respectueuse des institutions nationales et appliquées à bien faire.  « Les raisons de cette crise ne sont aujourd’hui que trop connues. Si celle-ci s’est déclenchée dans le secteur immobilier américain, elle s’est propagée au monde  par le biais de la titrisation pratiquée à grande échelle. Cette crise est le résultat de la sophistication excessive des instruments  financiers, de l’absence d’évaluation des risques, de la régulation insuffisante de certains acteurs et de certains produits et de la cupidité insatiable d’autres acteurs encore pour qui toujours plus n’était jamais assez ».

Des vilains ont fait de vilaines choses. Mme Lagarde multiplie les adjectifs  vengeurs : il faut « bannir » ; mettre fin à « l’irresponsabilité dévastatrice »  aux « comportements nuisibles », aux « agissements », aux « comportements dangereux et même indécents », aux « provocations ».  
L’avocate sait comment on traite les trublions : on leur impose des règles contraignantes. Et on doit les empêcher de gagner de l’argent indument : « il faut mettre fin à la culture des bonus ».

La crise serait donc comportementale. En rendant ces comportements punissables  on  règle la question pour l’avenir.  Le G.20 va fixer ces règles. Le contrôle des paradis fiscaux évitera qu’elles puissent être facilement violées. Et tout sera dit.
Sottises !

Ce serait si facile, si en économie, on pouvait trouver quelques boucs émissaires et expliquer tout par des comportements déviants !  A cette aune là, Mme Eva Joly serait prix Nobel d’économie…  

Le bas blesse naturellement à la base du raisonnement, en laissant dans le flou de nombreuses questions : pourquoi le marché des subprimes a-t-il pu se développer ainsi ?  Est-il  le seul sous-marché dans l’ensemble du marché des crédits qui s’est effondré ?  La titrisation est-elle à bannir ? A-t-elle vraiment pu à elle seule mettre tout le système par terre ?  Pourquoi une si petite mèche a-t-elle pu déclencher un si fort cataclysme ?

La théorie de crise par les subprimes  peine à rendre compte des faits. Le commerce international  s’est effondré brutalement.  Quel rapport avec le marché de l’immobilier social aux Etats unis ? Idem pour le crédit à la consommation durablement en récession partout dans le monde.  Quel rapport avec la hausse spéculative des cours des matières premières  internationale du début 2008 et son effondrement   ?

Même si  la crise aigüe du marché interbancaire a bien été créée en juillet 2007 par le mistigri de l’exposition des banques aux subprimes mélangées dans les produits de trésorerie « dynamiques »,  toutes les personnes exposées  à ces portefeuilles- surprises savent que les pertes ont été pour elles extrêmement minimes.  Oddo en France a remboursé ceux de ces clients dont ils avaient parfumé l’épargne de ces produits contre nature.  Les pertes dans les banques françaises ont été finalement insignifiantes.  En tout cas incapables de provoquer le tsunami  économique et financier auquel on a assisté.  Même si on tient compte de la « panique » détectée par  Ben Bernanke.

La vérité de la crise est bien évidemment ailleurs.

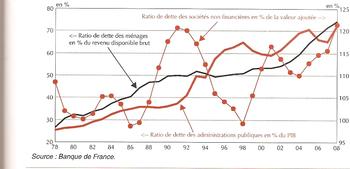
Elle est contenue tout entière dans l’énorme bulle de prêts  que le monde gonfle depuis le milieu des années 1970.  Cette bulle a atteint en 2006 des sommets intenables. L’INSEE en donne naïvement pour la France l’illustration explicite dans son tableau des ratios de dettes des agents non financiers p. 175 de l’opuscule cité (le graphique est reproduit au bas de cet article).

En 1978, date de référence choisie un peu arbitrairement par ce graphique :
La dette des ménages par rapport au revenu disponible brut est de 27%
Celle des administrations publiques par rapport au PIB de 25 %
Celle  des sociétés non financières  par rapport à la valeur ajoutée de 48%.
Les trois chiffres sont à 122% environ en 2008 !

L’enveloppe d’endettement des différents acteurs économiques, en France,  à été multipliée par PLUS DE QUATRE !  Le taux de croissance de l’endettement brut des agents non financiers est de 8% en 2007 et de 8.7% en 2008 ! A ce rythme là on doublera en moins de dix ans !  L’en cours brut est de 3.586 Milliards d’Euros.  A comparer à la valeur ajoutée des entreprises : 1.218 Milliards d’Euros : un ratio de dettes de pratiquement 300%  en passe de monter à 600% en quelques années. 

Raisonnable ? Durable ? Et aucun rapport avec la crise actuelle ?

On est loin des subprimes américaines.  La dette a augmenté en France dans tous les compartiments du jeu économique et a atteint des niveaux insoutenables.  Au total les dettes cumulées ont fini par dépasser  les 300% le la production marchande !  Question d’arithmétique de  cours élémentaires de première année : quelle proportion du revenu doit-on consacrer au remboursement et au paiement des intérêts  lorsqu’on atteint de tel sommet  sachant qu’en moyenne le coût d’un emprunt est environ de 5% par an et que sa durée est en moyenne de dix ans ? Au bout des dix ans les intérêts représenteront 150 % de la production. Et il faut utiliser  30% de cette production  pour rembourser le principal.  Au total c’est 45% de la production  qui est préempté par la dette.  Est-ce supportable indéfiniment ?

Pensons qu’aux Etats Unis, on en était arrivé à un ratio de même nature  de près de 400% !

Bonjour la croissance durable !

Cette énorme bulle financière ne pouvait qu’éclater un jour ou l’autre.  Les prêts « subprimes » américains étaient le point faible du dispositif. Il a cassé en premier. Mais c’est l’ensemble du système mondial  de dettes qui s’est effondré, frappant aussi là où la fragilité était la plus grande (Islande, pays de l’est etc.).

L’INSEE et  M. Lagarde,  et après eux des dizaines de commentateurs, confondent la première victime de la crise et la cause de la crise.  Imaginons qu’un énorme orage se soit accumulé au dessus de Paris et  qu’un fantastique éclair ait anéanti la Tour Eiffel,  dont la chute aurait effondré pas mal d’immeubles autour, avant que les dégâts ne touchent finalement les plus lointaines banlieues. Dirait-on que la Tour Eiffel  est la cause du désastre général ?

Non. Au moins pour éviter de passer pour un imbécile.  En économie, où les choses sont moins connues et moins simples, on n’hésite pas à se lâcher.  Et on a l’article de Mme Lagarde.

Dès qu’on cesse de regarder la tout Eiffel pour  considérer l’orage, tout devient beaucoup plus intéressant. A partir de quand cette énorme bulle financière s’est elle créée ? Pourquoi s’est elle créée partout  et surtout aux Etats unis ?  Peut-on  encore contrôler les risques bancaires quand le niveau de prêt est si important ?  Les principales monnaies se sont dévaluées depuis le début de cette bulle de plus de 95% par rapport à l’or. Ce système de monnaie fondante n’a-t-il pas un rôle ? La création monétaire internationale n’a-t-elle pas été laxiste ? Par quel mécanisme a-t-on atteint de telles émissions ?

Le moteur de réflexion  est en marche. Les vraies questions s’enchaînent.  On est passé du superficiel facile au fond des choses.  Les subprimes sont loin. Le système monétaire et les changes flottants prennent  toute leur place.  Les déficits abyssaux des Etats unis, les excédents monstrueux de la Chine et du Japon se centrent au milieu du débat.  On voit les crises se succéder que l’on a parées  par des émissions de monnaie chaque fois plus importante qui ont aggravé à chaque fois le problème.  On observe un système qui dérape totalement à partir de 2003. Tout observateur comprend que l’on est entré dans une phase intenable et qu’au bout on aura une crise majeure.  

Le cycle de 8-10 ans a été toujours le moment des grosses remises en cause monétaires et financières. Pour nous, la crise décennale  surviendra avant 2010.  C’est sûr.  Et nous anticipons la crise sérieuse.

En 2006, l’évidence s’impose : elle viendra plus tôt et sera plus sévère que les précédentes.  Début 2007, c’est le début de la fin sur les surprimes immobilières américaines car les prix de l’immobilier pour la première fois de l’histoire récente ont baissé au dernier trimestre 2006.  Nous annonçons  le gros de la crise pour 2009, avec un craquement en septembre 2008. 

Nous le confirmons après le constat du blocage du marché interbancaire en juillet 2007. L’orage gronde et commence à frapper.  Nous alertons que le commerce international est en première ligne. Si tout le système bancaire cale, les relations économiques internationales s’effondreront en premier.   Parce  qu’elles sont totalement spéculatives  et fondées sur des déficits monstrueux financés par des crédits dont le volume est également monstrueux.

Début 2008 l’argent ne sait plus où aller. La spéculation « défensive » sur les matières premières internationales  est vue temporairement comme un havre sûr. Elle se dénoue fin juin 2008. C’est fini : il n’y a plus d’échappatoire. Les liquidités basées sur rien devront disparaître. Le « credit crunch » est obligatoire. Il va avoir lieu incessamment. 

Tout l’été c’est la panique à la trésorerie des banques : on n’arrive plus à se refinancer et cela  dans le monde entier. Les quelques faillites déjà survenues  n’ont pas été comprises. On commence à comprendre qu’on va vers un krach général du système bancaire. Il se produit en septembre.

Notre cadre de réflexion affiné pendant des années est bien opérationnel. Il permet de prévoir. Il permet de comprendre.  Il permettrait d’agir si les responsables le partageaient.


Mais les économistes de cour et les institutions n’ont rien vu venir. Ils sont pris par surprise.  Dans la panique on sauve les banques sans aucune réforme et on laisse filer les déficits à des niveaux jamais vus, ce qui fait que même un économiste laxiste comme le dernier prix Nobel, Patrick Klugman, admet qu’on s’est aventuré  dans des territoires inconnus avec des conséquences imprévisibles.

Aucune des causes réelles de la crise n’est attaquée.  Les réformes sont superficielles et portent  sur des détails (bonus, règles comptables, paradis fiscaux).

Mme Lagarde, si l’affaire était celle des subprimes,  vous devriez être vent debout contre toutes les tentatives pour accroître le crédit populaire à la consommation et pour l’immobilier ? Le faites- vous ?  Vous vous en gardez bien.  A-t-on supprimé le marché des prêts aidés au logement ? Pas du tout.  Au contraire on s’indigne que les banques aient baissé leurs encours de crédits à l’immobilier et à la consommation !  Contradiction insurmontable, on n’a pas l’action que commanderait le diagnostic !

Les bonus sont largement liés aux spéculations sur les marchés. Ils n’ont rien à voir avec les subprimes.  Qu’elle est la part des actifs subprimes qui ont fait l’objet de spéculation en salle de marchés dans les banques françaises ?  Euh, euh, ne répondez pas tous en même temps ! Pratiquement aucune, en fait.


Reste la titrisation. Cette technique a-t-elle été rendue illégale ? Point du tout.  L’un des rôles principal de la finance est d’échanger un capital immédiatement disponible contre un flux de remboursement à venir.  La titrisation d’un portefeuille de dettes fait-elle autre chose ?  Elle s’est développé essentiellement parce que le gonflement des en cours de dettes stimulés par les déséquilibres monstrueux du système monétaire international  était bridé par les règles prudentielles concernant les prêts classiques. Les banques ont sorti de leur bilan des prêts pour pouvoir à nouveau prêter.  Les entreprises ont vendu leurs portefeuilles de créances pour pouvoir également dégager des moyens d’investir. Les banques ont titrisé en masse  pour dégager des ressources pour spéculer en salle des marchés. On y gagnait tellement : la spéculation stimulait la hausse qui stimulait la spéculation...

Faute d’un diagnostic exact, les autorités non seulement n’ont pas pu prévoir la crise mais ne savent pas quoi faire pour éviter que les faits se reproduisent.   Alors on fait de la chaleur autour du comportement de « moutons noirs » chargés de tous les péchés : la Suisse « paradisiaque » ; les traders « fous » ; les bonus « indécents ».  Mais aucune lumière.

L’énorme nuage de dettes est toujours là. Il a été transféré aux Etats et aux Banques centrales.  Les banques elles  dégonflent leurs engagements, ainsi que tous les autres acteurs privés.  Cette décompression a entraîné  l’arrêt du commerce international qui n’arrive pas à repartir.  L’économie marchande stagne sur une base très amaigrie (de 10 à  40% selon les secteurs, de 25% en moyenne).  Personne ne sait comment se débarrasser des dettes accumulées par les Etats, aggravées par les manques à gagner fiscaux de la récession.  Tous les mécanismes spéculatifs sont encore en place.  Des bulles recommencent à exploser ici ou là.

Le G.20, pour la troisième fois, faute de diagnostic et du courage de regarder les mesures difficiles en face,  se contentera de mesurettes bien intentionnées  mais sans importance.

Tout cela est lamentable et dangereux pour l’avenir.

Nous ne cherchons pas avoir raison contre tout le monde.  Nous serions ravi de suivre ébaubi les politiques pertinentes  mises en œuvre par des autorités bien guidées par les analyses également pertinentes de leurs conseillers.
Mais non, décidemment, ce n’est pas le cas.

Personne ne peut prévoir ce qui va désormais se passer.  L’incertitude est totale. Tout peut arriver. L’hypothèse la plus probable est qu’on aura une sortie de crise façon 1993, en plus long et en plus chaotique, car le choc aura été nettement plus rude.  Mais alors il faut se rappeler que l’absence de réforme de l’époque avait conduit à la crise de 98, puis à celle de 2000 puis à notre crise actuelle.  La porte est ouverte à une crise financière encore plus importante un peu plus tard, à la mesure des dégorgements monétaires actuels.  Et là nous ne pourrons recommencer à ouvrir les vannes  comme nous venons de le faire.

Mais cette hypothèse n’est pas la seule.  En 1929, dont nous avons déjà dit que la situation était très différente, même si la cause de la crise est rigoureusement la même (un gonflement de dettes insoutenable alimenté par les défauts du système monétaire international),  on a souvent considéré que les rebondissements successifs ont été le fait « d’erreurs » dont on a pris désormais la mesure.  C’est largement vrai. Mais il ne faut pas sous estimer les causes de ces « erreurs ».  La lenteur de la sortie de crise  a mis à l’épreuve la patience des peuples.  Beaucoup « d’erreurs » furent  le fruit politique de l’impatience générale.  C’est entre 1932 et 1936, plus de trois ans après le krach initial, qu’on est entré dans le cycle infernal des décisions politiques désastreuses qui ont fait perdurer la crise jusqu’à la guerre.

Les vraies réformes, celles qui dureront, furent différées indéfiniment au lieu d’être engagées tout de suite.  Au fond ce n’est qu’après guerre qu’elles seront faites à l’échelle convenable.  Nous sommes sur le même chemin. 

Les Etats considèrent que des réformes cosmétiques à fort effet d’annonce suffisent. La tyrannie de l’existant est telle que les opinions suivent.  On assiste donc à une politique de facilité (laisser filer les déficits et ouvrir les vannes de la création monétaire par les banques centrales ne sont pas des mesures politiquement difficiles à prendre : il suffit de lâcher tout !),  saupoudrée de mesures démagogiques destinées à faire croire à l’opinion que la reprise en main est sévère.

La poudre de perlimpinpin autour des bonus et des paradis fiscaux ne doit pas faire illusion. Faute d’un diagnostic correct  les réformes nécessaires ne sont pas faites.

Cette abstention aura un prix.

Tôt ou tard.

Didier Dufau pour le Cercle des Economistes E-toile.


Grand écart

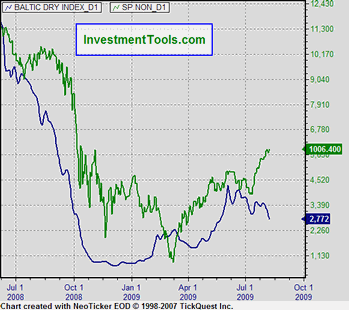
Le graphique ci dessous raconte une drôle d'histoire. On voit que la Baltic Dry index qui donne le prix du transport international chute depuis plus d'un mois après avoir repris des couleurs et qu'il se situe dans des zones extrêmement basses. Alors que les bourses explosent dans une hausse totalement décalée.

En général c'est la bourse qui suit le BDI, pas l'inverse. Ce qui annonce une forte correction boursière quelque part cet été.

Aucune réforme n'ayant été faite de rien, il est normal qu'un système financier pervers reprenne les affaires là où il les avait laissés et que la spéculation effrénée reprenne en amplifiant les quelques bonnes nouvelles du début de l'été.

Le chômage talonne aux Etats-unis ; les exportations allemandes repartent assez vigoureusement. La consommation ne fléchit pas dans la majeure partie du monde.

Cela ressemble vraiment à ce qui s'est passé lors de la crise de 2001-2003. Au lieu de voir repartir une croissance mondiale équilibrée la conjoncture n'a été que l'agglomération des bulles diverses qui ont fini par exploser.

On est reparti sur cette route cahotique. Le mieux qu'on puisse imaginer c'est une courbe en W. Une reprise brève à laquelle succédera presqu'aussitôt une rechute assez grave avant peut être de repartir pour de bon.

LH pour le Cercle des economistes E-toile.


Un emprunt mal né

Faut-il aujourd’hui lancer un grand emprunt national ? La réponse à cette question est indissolublement liée au diagnostic que l’on fait de la crise et à son pronostic.  Malheureusement aucun des promoteurs de l’emprunt ne croit devoir proposer un diagnostic et encore moins un pronostic. Du coup la discussion médiatique autour de ce projet d’emprunt prend un tour un peu psychédélique où se révèlent des attitudes  plus que ne se développent des arguments. Une fois de plus la chaleur l’emporte sur la lumière.

Ce que nous vivons est une crise monétaire due au développement d’une bulle de crédit gigantesque et intenable. L’ivresse des déficits américains et des excédents chinois replacés aux Etats-Unis a permis un développement pyramidal de crédits de plus en plus artificiels et de plus en plus artificieux. Lorsque l’endettement représente près de 400% du PIB des grands pays, il n’y a AUCUN  moyen d’en espérer un remboursement.  La sortie de crise passe par la ruine partielle du créancier. Toutes les activités directement liées au crédit s’effondrent. Les flux  de consommation, de production et d’échanges fondés sur les dérèglements financiers se contractent violemment.

Nous prétendons depuis le départ que la crise actuelle n’est pas une crise des subprimes, qui ne sont qu’un détail du dérèglement financier global, mais un effet dérivé du système monétaire international fondé sur la domination du dollar dans un système global de changes flottants. La réforme clef est donc celle du système monétaire international.  Ce diagnostic n’ayant pas été fait, l’action des uns et des autres flotte dans l’approximation  et n’a pas d’autre boussole  que l’urgence dans la panique.

Dans l’urgence et dans la panique, on a sauvé les banques menacées de faillite généralisée. Dans l’urgence et la panique on a laissé les déficits publics gonfler démesurément. Dans l’urgence et la panique on a tenté de sauver la confiance par des réunions surmédiatisées du G.20 qui n’ont débouché sur rien.

La récession atteint en France son quinzième mois. Les six derniers mois n’ont vu aucun redressement. Au contraire tous les records de gravité sont battus avec une grande constance, en même temps que les médias et les politiques ne cessent de mettre en exergue des signes de reprise qui s’évanouissent au fur et à mesure. Aucune des mesures prises n’a pu inverser le cours des évènements. Seul le discours politique a changé, passant du libéralisme débridé au dirigisme socialisant,  le thème de la rupture restant la seule constante.  Il faut dire qu’il était uniquement verbal et que son ambigüité permet de le maintenir sans douleur.

Sur cette toile de fond d’impuissance, on est passé du plan de relance, qui n’a rien relancé, au plan de préparation de la sortie de récession, qui n’est pas en vue.

Alors que nous voyons qu’à fin 2009 le déficit public  sera supérieur à 150 milliards d’Euros (avec 200 milliards en vue pour 2010), alors que tous les systèmes sociaux n’auront pas encore été à cette date sollicités à plein régime (le chômage va exploser en 2010 et monter au dessus de 10% de la population active et 25% du salariat du secteur marchand) et que rien ne montre un redressement quelconque de l’activité ni l’apparition d’un nouveau système stable d’échanges internationaux, l’Etat français se voit privé de ressources.

Dans la panique et l’urgence, la seule idée qui s’impose est celle d’un emprunt. La voie fiscale étant fermée, la ressource ne peut venir que du bas de laine ou de la Banque Centrale. La Banque Centrale en est aux mesures « non conventionnelles », c'est-à-dire à faire fumer la vieille planche à billets, et ne peut guère être sollicitée au-delà.  Reste l’emprunt.

Nous avons écrit, en septembre 2008, que la solution du grand emprunt était à considérer. Lorsque le crédit s’effondre et avec lui les bourses, des sommes gigantesques sont à la recherche de sécurité et  le trou d’activité ne peut être compensé que par des mesures de dépenses publiques. Un grand emprunt national lancé en octobre 2008 aurait eu un impact certain, associé à une réforme immédiate du système monétaire international.

En stabilisant les relations économiques internationales, et en compensant au moins partiellement les effets du « credit-crunch », on pouvait atténuer de façon peu coûteuse la crise naissante. Nous avons ajouté qu’il fallait en profiter pour mettre fin à l’ISF basé sur la valeur des biens, pour un ISF basé sur les grands revenus, et faire revenir les capitaux cachés à l’étranger. On aurait pu associer grand emprunt et retour des capitaux en imposant une option entre taxation et souscription : par exemple taxation à 25% pour les sommes rapatriées sans placement et 10% pour celles qui iraient au grand emprunt national. L’Etat français aurait récupéré à bon compte des milliards d’euros et le taux de l’emprunt aurait pu être très bas : 1.5% défiscalisé sur l’IR (mais pas la CSG) et indexé sur l’inflation aurait suffit.   Il est probable qu’on aurait pu collecter près de 25 milliards d’euros qui auraient garanti une action forte de l’Etat dès 2009 sur les dossiers d’investissement stratégiques.

L’emprunt envisagé est prévu pour le début 2010, date où la ruine des finances publiques sera manifeste, et après 15 mois de politique du chien crevé au fil de l’eau. Aucune réforme du système monétaire international n’est prévue. Les déficits se sont accumulés. Le nombre des faillites et des licenciements va exploser à partir de l’automne 2009.  La peur s’est accumulée. Elle a changé de nature. Les épargnants craignent désormais une inflation incontrôlée. Un taux très bas sans sucette fiscale et de garantie vis-à-vis de l’inflation ne séduira pas. Les épargnants préféreront les obligations un peu risquée à 5 ou 7%  sur une période relativement courte (4 à 7 ans) plutôt que de la rente faiblement rémunérée et menacée par l’inflation. Les détenteurs de patrimoines lourdement touchés par la crise et l’ISF ne souscriront pas facilement. Ceux qui gardent une partie de leur argent à l’étranger n’y participeront pas.  Tout cela ne signale pas un climat particulièrement favorable à un grand emprunt national, sauf accompagnement ad hoc, tendance radicale.

On parle toujours de confiance lorsqu’il s’agit d’emprunt. Mais l’humeur générale est plutôt hostile à ce qui rend l’épargnant confiant.

Au milieu des années 1970, George Marchais, le secrétaire général du Parti Communiste Français, alors que l’on parlait de l’actualisation du Programme Commun de Gouvernement, s’était exclamé : « il faut un impôt radical qui au dessus d’une certaine somme, prenne tout ».  En un mot il fallait un revenu maximal. Personne n’aurait pu gagner plus.  La droite s’était aussitôt insurgée devant des mesures aussi bolcheviques et les socialistes avaient du monter au créneau pour expliquer que jamais, au grand jamais, une telle provocation n’était dans leurs intentions.  Que constatons-nous aujourd’hui ? Que ce sont des députés de droite qui le suggèrent et qui reprennent l’idée d’un salaire maximal.  En même temps, M. Woerth avertit que le secret bancaire étant en voie de disparition, il importe que les « délinquants » rapatrient spontanément leurs avoirs et vite, tout en sachant qu’au mieux, sans pénalité, l’heureux retour se fera avec un prélèvement de près de 60%. Et qu’après il y aura à nouveau toute les joies de l’ISF et des prélèvements fiscaux et sociaux. En un mot, un fois de retour, les capitaux perdront régulièrement de leur valeur et devront être vendus pour payer l’impôt. Rappelons qu’avec un taux marginal de 1.8 alors que les placements actuels sûr rapportent 1.5%, sur lesquels on prélève environ 60%, soit un rendement net de moins de 0.6%, l’ISF est une machine à faire vendre le capital (et là, gare à la plus value !). Surtout si on fait intervenir l’inflation.

Mieux encore, voilà que les mêmes voix de droite suggèrent de rendre OBLIGATOIRE la souscription au nouvel emprunt. Il est vrai que si on enlève tout argument de nature à séduire l’épargnant, l’espoir d’une collecte suffisante ne peut reposer que sur l’emploi de la force. Mais l’emprunt forcé rappelle fâcheusement les violences d’état du moyen âge. Pourquoi ne pas rétablir les corvées pendant qu’on y est ?  

Le climat général est à la violence contre « l’argent ». Alors qu’il se terre après avoir pris une bonne raclée.

Pour l’observateur des médias, qui sont en France aussi moutonniers qu’un banquier, ce qui n’est pas peu dire, et où on constate que quatre ou cinq personnes fixent le bien penser et son tempo, il est intéressant de constater que simultanément et unanimement les commentaires des radios, des télévisions et des journaux à l’annonce de l’emprunt se sont fixés sur la norme : attention danger !

 C’est à qui rappellera avec le plus de force que les emprunts précédents ont été des catastrophes nationales. L’emprunt Pinay indexé sur l’or en période de haute inflation s’est révélé il est vrai fort coûteux. Le cas Pinay est l’exemple même d’un mythe politico-économique  entièrement fabriqué. Le plus bel exemple de « com’ » de la Quatrième République. L’homme au chapeau rond, au physique ingrat d’une province qui ne s’attache pas aux frous-frous de l’esthétique, à la moustache aussi ringarde que délicieusement vieille France, se devait, muni d’une auréole d’or, de devenir l’archétype de la confiance incarnée. A tel point que la visite au sage (ou ermite)  de Saint Chamond deviendra un rite (assez grotesque il faut bien le dire)  lorsqu’il s’agira de lancer un nouvel emprunt. Ce que Giscard, qui imaginera le pire emprunt de toute l’histoire de France, au moins du point de vue des finances publiques, ne manquera pas de faire avec toute la pompe et l’hypocrisie requises.  A ce point qu’à Science-pô, le sujet « Pinay » donne droit au corrigé type : « Pinay emprunteur – Pinay emprunté » !

Cet emprunt Pinay est intéressant pour une de ses caractéristiques. Afin d’éviter les critiques socialistes comme quoi il faisait payer aux pauvres l’intérêt aux riches souscripteurs, un argument que l’on retrouve aussi partout actuellement, dans des bouches de droite comme de gauche, les promoteurs de l’emprunt avait assorti les avantages consentis au « capital » d’un avantage social très important : le 1% du Chiffre d’affaire accordé au CE d’EDF en toute défiscalisation ! Un énorme cadeau fait à la CGT qui régnait en maître sur l’institution. Cet avantage devait cesser avec l’ultime remboursement de l’emprunt Pinay. Devinez ce qu’il en est advenu !

Plus intéressant, on voit que les grands emprunts nationaux suivent en gros le rythme des récessions décennales. Les trois derniers (Giscard, Mitterrand et Balladur) correspondent aux trois crises de 74, 82, 93.  En 2002, la mondialisation de la finance  avait rendu inutile cette opération : il suffisait de se fournir sur le marché international des capitaux sans agrémenter l’emprunt de douceurs particulières. Et la crise n’avait pas été trop sévère.

Les conditions d’emprunt aujourd’hui restent bonne sur le marché international qui considère désormais qu’un plancher a été atteint pour les baisses de capital  et qu’un rendement et un capital garantis par un Etat crédible est toujours bon à prendre, en attendant mieux. Caisses de retraites et assureurs ont une grande faim de ce genre de papier. En France et dans le monde.

Alors pourquoi un grand emprunt qui vient trop tard pour enrayer la crise, qui s’ajoute aux emprunts permanents effectués par le Trésor sur les marchés, et dont on voit qu’un climat a été créé pour qu’il ne soit pas attractif ?  Le tout dans une ambiance de violence contre la richesse…

La réponse est simple : pour pouvoir continuer à dépenser sans contrainte. L’emprunt est un expédient qui permettra de boucher les trous immenses que la crise va continuer à creuser au moins jusqu’à fin 2010 dans tous les comptes publics.  Son lancement occupera les esprits au moment où les chiffres de 2009, sinistres, commenceront à sortir. Le tapage fait autour des projets de dépenses permettra de conserver le leadership de l’opinion jusqu’aux élections régionales.

Et après ? Après on prie pour que les « prévisions » qui indiquent une légère croissance en 2010 soient au rendez-vous et qu’aucun accident majeur qui relancerait la crise ne se produise dans le monde sur le front économique.

Une fois de plus le calendrier est plus politique qu’économique.

Rappelons que sans réforme du système monétaire international, sans réforme forte du système bancaire (et plus largement financier)   et sans rupture réelle en France avec le « tout Etat » à base d’impôts délirants et de dettes  indéfinies, nous ne ferons qu’aggraver les choses à moyen terme.

Et peut-être bien  à court terme.

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner