Une brève histoire du temps…perdu (en matière monétaire).

« Depuis quand vous intéressez-vous aux changes flottants »  me demande un lecteur de ce blog. Nous évitons généralement les sujets trop personnels mais nous ferons une petite exception pour cette question qui est en fait très éclairante des aspérités du domaine.  

A partir de 1969 je rédigeais sous la haute autorité et la barbichette de Bertrand de Jouvenel une thèse de doctorat d’Etat d’économie sur « la prévision économique  à long terme », un sujet à la mode à cette époque.  Nous vivions dans un système de changes fixes mais déjà on sentait que les Etats-Unis, embarqués dans des guerres lointaines, ne voulaient pas en jouer le jeu.  Et il y avait déjà eu de multiples crises de changes avec dévaluation à la clé. Un chapitre s’imposait sur « les changes et l’horizon économique ».  

Première découverte : les relations économiques internationales et particulièrement les systèmes monétaires internationaux  étaient une terre quasiment vierge dans ma faculté d’économie (Paris I aujourd’hui).  Le cours existait mais était  tenu par un crétin absolu qui pour masquer ses lacunes avait choisi d’utiliser un langage d’une complexité et d’un hermétisme  infranchissables dont on ne pouvait absolument rien tirer.  A l’âge où j’étais  on a toutes les audaces : j’ai demandé un rendez vous. Il refusa catégoriquement !   Pour donner une idée quantitative de l’intérêt pour les changes flottants la chose occupait 8 lignes dans le Dalloz sur la monnaie de l’époque (près de 1000 pages).  La littérature correcte sur les systèmes de changes était entièrement descriptive,  avec des commentaires normatifs du genre « grâce aux accords de Bretton Woods nous sommes entrés dans un monde de croissance perpétuelle sans risque de dépression ».  La banque c’était l’affaire des banquiers pas des économistes. La banque internationale : quelle banque internationale ?

Seconde découverte : la littérature américaine était nettement plus développée mais traitait de la monnaie comme quelque chose d’étrange  qu’il fallait constamment démystifier dans une ambiance de combat.  Il faut dire que la bataille entre les orthodoxes de l’étalon or, les monétaristes autrichiens et les keynésiens battait son plein.   Le contentieux était lourd et les invectives toujours proches.  En gros les tenants de l’étalon or étaient pour leurs contradicteurs  des fétichistes et, disons le, des crétins, qui proposaient de creuser des trous dans la montagne pour sauver le monde.  Leurs adversaires étaient des « aventuriers » aux idées farfelues qui mettraient vite le monde à genoux.   Participer au débat était difficile parce que les idées et les réflexions étaient peu claires et les coups à prendre certains.

Troisième découverte : il existait bien des tenants des changes flottants. A la vérité UN tenant …et un seul.  Pour Milton Friedman, les devises étaient de la marchandise comme les autres  et son prix devait être libre. Les forces du marché fixeraient les prix.  Il était aussi vain de chercher à les fixer qu’il était vain de fixer le prix du pain.   Si des Etats mal embouchés voulaient faire de la mauvaise monnaie, elle serait aussitôt boudée. La liberté de mouvements des capitaux  aurait tôt fait de faire comprendre aux dirigeants les nécessités d’une monnaie saine et bientôt dans la joie et l’allégresse les  taux de change se stabiliseraient et les taux d’intérêt convergeraient.

 Pour ma thèse  de doctorat, la question de la prévisibilité des taux de changes  et donc de l’horizon économique des exportateurs et des importateurs était à l’évidence cruciale.  Cette idée de flottement des monnaies n’allait pas vraiment dans le sens d’une plus grande prévisibilité.  Je m’acharnais à trouver tous les articles  et ouvrages, en dehors de ceux de M. Friedman, proposant  le flottement des monnaies.   

Quatrième découverte : il n’y en avait pas !  Les ceusses qui osaient aborder cette question étaient toujours de l’avis que les changes flottants, cela ne pouvait pas marcher.  Ils s’appuyaient sur l’expérience de l’immédiat après guerre de 1914 où les désordres monétaires avaient été importants.  Les changes flottants étaient déstabilisants : ils aggravaient la volatilité  les cours de changes et amplifiaient les mouvements.    C’était dit en passant, en quelques lignes. On n’a pas déforesté le monde pour traiter des changes flottants !

Pour résumer : à la veille de l’abandon des accords de Bretton Woods,  la question des systèmes de change était l’enfant malingre de la science économique et un seul auteur, pour des raisons plutôt idéologiques, Milton Friedman, en était l’avocat militant et belliqueux : mettre les vilains Etats sous la pression des marchés lui paraissait une excellente discipline. Tous les autres intervenants dans le débat n’étaient pas des économistes mais des banquiers. En France, des Inspecteurs de Finances comme J. Rueff.  C’est la particularité française : le seul fait d’avoir fait l’Inspection des Finances vous donne l’onction de la connaissance et de la respectabilité nécessaire pour aspirer aux plus hautes fonctions de la banque et notamment de la banque centrale.   Pour eux,  les « économistes » ce sont des statisticiens !

Cet abus a été parfaitement vu par Michel Audiard qui dans les « tontons flingueurs », cette œuvre majeure d’observation,  fait du tonton à monocle, administrateur au FMI,  un élégant  repreneur des entreprises plus que légèrement louches du papa de la nièce orpheline.

Là-dessus les Allemands, de l’ouest, légèrement agacés d’avoir à créer des DM en masse du fait de son excédent de balance des paiements avec les Etats-Unis et un peu traumatisés par le souvenir de l’hyper inflation du pays en 1923,  bloque le système de Bretton Woods (mais oui ce sont les Allemands qui ont cassé le vase de Soissons monétaire !).  Les Américains répliquent en « suspendant » la convertibilité   en or du dollar. 

Notons au passage que les accords de Bretton Woods n’empêchaient pas les Etats-Unis d’inonder le monde de leur monnaie à partir de leurs déficits abyssaux.  La réforme du système monétaire international,  si un jour on imagine qu’elle doive se faire, ne pourra pas être un retour pur et simple aux anciens accords de Bretton-Woods. Note : inutile de chercher, personne n’aborde jamais cette question.

On est alors entré dans 10 ans de désordres absolus sur les marchés des changes aboutissant à la fameuse stagflation qui était l’énigme de l’époque.  La relance keynésienne à la papa ne marchait plus. Giscard et Chirac en feront les premiers l’expérience en 1974.  Et bien non : la relance en système de changes flottants ne marchent pas !  Une leçon qui comme on le voit à été très bien retenue…

Ce qu’on a appelé à l’époque la crise du pétrole n’était qu’une crise du dollar. Le dollar est à 3.75 Francs quand les pétroliers prenant le prétexte de la guerre israélo-arabe  décident  leurs hausses massives…

La situation globale devenant explosive les Etats-Unis finissent, par le moyen de Volker, par réduire leurs déficits, au prix d’une forte récession.  C’est à ce moment là qu’il aurait fallu mettre fin aux changes flottants. Mais il n’y eût AUCUN DEBAT.    La mort du « serpent monétaire »  mis en place par les européens  les réduit au silence : ils feront l’Ecu puis l’Euro  dans leur coin sans plus jamais reparler de réforme du système monétaire international.  Le Royaume Uni durement touché doit faire appel au FMI ! La puissance de la spéculation qui parvient à faire sauter toute tentative de fixité des changes achève de bloquer les cerveaux.  Le seul Soros avec une spéculation gagnante contre la Livre britannique aura suffi à mettre un bœuf sur toutes les langues.

Les changes flottants ? On n’y peut rien alors on se tait. Quand on cherche à en sortir, on est matraqué, alors laissons flotter en silence.

Le résultat on le connaît : des déficits américains perpétuels et perpétuellement aggravés après la remise en ordre de Volcker ; le gonflement de l’endettement américain dans des proportions démesurées ; des crises de plus en plus graves corrigées en inondant le monde de dollars ;   l’éclatement final.

Relire le texte de Milton Friedman aujourd’hui fait sourire tant il est marqué par une fraîcheur d’illusion ahurissante sur les bontés théoriques du système des changes flottants.

Sortir de la crise de 1973-2010 ?

La crise de 1974 est en quelque sorte la « mère de toutes les crises », la matrice et le modèle de toutes celles qui suivront.  Elle marque une rupture entre deux mondes : celui de l’après guerre nourri par la réaction contre les épreuves de la crise de 1929 et le notre, marqué par le triomphe de la finance et le retour aux idées malthusiennes.

Comme toujours on a donné un mauvais nom à la crise.  On l’a appelé « crise du pétrole », parce qu’à cette occasion les pays du cartel ont multiplié les prix du brut.  En fait c’était la première crise des changes flottants.  Le dollar n’était plus convertible en or depuis l’été 1971 mais en 73 les Etats s’étaient accordés pour abandonner toutes perspectives de changes fixes et avaient opté pour les changes flottants.  Le résultat avait été un effondrement du dollar, une poussée inouïe de l’or et un désordre général.  Plus une jolie crise comme on n’en avait plus vue depuis 1929.

Les crises monétaires et financières allaient ensuite s’enchaîner sans interruption : crise de 81-82 Etats-Unis, crise de 91-93, crise de 2001-2002 et crise actuelle, avec quelques hoquets monétaires ou boursiers intermédiaires comme la crise de 1987, ou  celle de 1998.  La crise actuelle boucle en quelque sorte un cycle.  Avec elle se termine une génération de l’histoire économique.  Après elle s’ouvrira une autre page.  De la même façon  que la crise de 1974 avait marqué la fin de la génération des deux guerres.  L’histoire économique et politique de 1928  à 1970 est un épisode de l’histoire cohérent.  Avec pour la France une première phase en forme de désastre et une seconde en forme de miracle.  Les deux volets forment un tout.  La jeunesse meurtrie par les idées fausses qui avaient prévalues avant guerre sera bien décidée à se reprendre.  

On a oublié combien l’avant guerre avait été un désastre pour la France.  La France aura été la principale victime de la crise de 1929.  Qui le sait encore ? De 1929 à 1939 la production industrielle augmente de 20% en Angleterre, de 16% en Allemagne, de 10% dans l’ensemble du monde et diminue de 1% en Italie, de 11% aux États-Unis et de 24% en France.  La France première nation du monde en 1928 est déclassée en 45, non seulement par sa défaite militaire mais surtout par son effroyable gestion de la crise de 1929 qui lui aura coûté aussi cher que la guerre de 1914 !

Ces faits sont occultés aujourd’hui du fait de la glorification abusive du Front populaire. Le terrorisme intellectuel ne veut pas qu’une période qui a connu un tel  paradis puisse être globalement un désastre.  Mais à la Libération il n’y avait pas de doute. Il fallait balayer toutes les idées sottes qui nous avaient fait tant de mal.  La période fut productiviste, nataliste, immigrationniste, joyeuse et dynamique. Les cinq ingrédients du miracle.

Cette réaction s’effondre à partir de 1974.  On voit revenir toutes les sottises qui avaient fichu en l’air la prospérité Française : contestation de la société de consommation mais aussi de la société de production et du productivisme, retour d’un écologisme dont les anciens  n’ont aucun mal à repérer le profond pétainisme  ; contestation du natalisme  au nom des droits de la femme  et démantèlement du mariage ;  mise au pilori de la « bourgeoisie » et des patrons (affaire de Bruay en Artois et Lip) ; apparition d’un génération de chevaliers d’industrie, dépeceurs sans vision autre qu’à court terme et purement financière (Frères Willot, Bernard Tapie) ; capture de la société par les hauts fonctionnaires  et fiscalité prédatrice ; réduction du temps de travail calamiteuse. La France qui depuis la Libération rattrapait le revenu par tête des Etats-Unis cesse ce mouvement de rattrapage avec « le programme commun de gouvernement » et les 39 heures.

Elle, qui avait damné le pion au Royaume Uni se fait rattraper pendant le gouvernement Jospin, par la grâce des 35 heures.    De la même façon que les 40 heures avaient entraîné la perte de la France avant guerre.  Pour la France la boucle est bouclée.  La génération des soixante-huitards nous a remis dans le trou où nous étions tombés avant guerre.

A l’échelle mondiale c’est la même chose. La réaction à la crise de 1929  avait conduit à mettre en place un système de changes fixes parce que tout le monde avait bien vu que les désordres monétaires perpétuels initiés  par la grande inflation de dettes de la guerre de 1914  avaient été entretenus et amplifiés  par les systèmes monétaires plus ou moins foireux qui avaient suivi et les guerres monétaires à répétition.  La leçon avait été claire :   changes fixes et organisés.  Résultats : les trente glorieuses.  Là encore on allait assister au début des années 1970 à la perte de la mémoire durement acquise avant guerre et l’entrée dans le flottement généralisé.

Ce qui est drôle c’est de voir combien la crise actuelle ressemble à celle de 1974.  Nous avons Bernard Madoff, sa pyramide de Ponzi, ses 50 milliards de dollars envolés.  Il y avait à l’époque Bernard Cornfeld, ses villas réparties à travers le monde, son yacht, ses soirées  somptueuses en Suisse et à Beverly Hill,  son fond de placement IOS dont l’explosion mettra en difficultés des centaines de banques : vous pensez 1 milliards de dollars de pertes.   

 L’empire de Bernard Cornfeld a des ramifications dans tous les paradis fiscaux et réglementaires de la planète. Il a su, résume Newsweek en juin 1967 « implanter un fonds au Canada où il n’y a pas d’impôts sur les plus-values, le gérer aux Bahamas où l’impôt sur les bénéfices est nominal, déposer l’argent en Suisse où il n’existe pas de taxe sur les intérêts et conserver les titres eux-mêmes à Londres où la garde se fait en franchise. »

On parle aujourd’hui de dérégulation financière et de mondialisation incontrôlée de la finance.  Elle était déjà là en 1974, également dénoncée, de même que le secret bancaire. 

Admettons que Bernard 1 était plus flamboyant que Bernard  2: il a traversé toute la période entouré de voitures de luxes et de « bunnies » voire de prostituées  autrement plus affriolantes que les casquettes de Madoff.   Juifs  tous les deux ils montrent bien la différence des générations. Lorsqu’on est né  pauvre en Turquie juste après la guerre de 14  on savait vivre riche  et ouvert dans un monde sans frontière ! Les adolescents des années 50 eurent le succès nettement  moins pop et pour tout dire plus fermé et tristounet.      

Un livre comme celui d’Alvin Toffler, Eco Spasme,  écrit juste dans la foulée de la crise de 1974, montre bien les similitudes avec les réactions à la crise que nous connaissons aujourd’hui. La  première page de l’édition française chez Denoël porte dans un bandeau bien rouge  l’accroche : « Quand le monde devient fou comment revenir à la raison ? ».  

Le premier chapitre est nommé : « un monde casino ».  On y trouve cette amusante  observation : « Beaucoup plus fondamental fut l’échec des mesures de contrôle et des stabilisateurs destinés pourtant à encadre des entreprises ultra légales. Ce n’était plus les courtiers marron et les démarcheurs sans scrupules mais des banquiers réputés incorruptibles qui prenaient de nouvelles libertés. Aujourd’hui il existe tellement  de nouvelles banques appartenant à de si nombreux groupes transnationaux et éparpillés dans tant de pays que personne ne peut en assumer la responsabilité. Qu’est-ce qui peux empêcher un banquier de faire à l’étranger ce qui est immoral ou illégal chez lui ». « Les faillites bancaires en Allemagne, en Grande Bretagne, aux Etats-Unis  ont mis en évidence la situation périlleuse des grandes banques  qui trop vastes se sont lancées dans des opérations trop diversifiées   et se révèlent incapables de maîtriser leur gigantisme ».  « Les cambistes ont impunément spéculé sur les fluctuations des cours des devises  en faisant perdre des millions à leur banque ». « Les vertus et les vices attribués à la flottaison des cours font l’objet de discussion complexes quasi théologiques. Le fait est que personne jusqu’à ce jour n’imagine toutes les conséquences de cette évolution ni ne sait a fortiori comment la maîtriser ».

 On voit que certaines critiques que nous nous ne lassons pas de faire aujourd’hui sur ce blog, les méfaits des changes flottants, la taille incontrôlable des banques,  les spéculations monétaires excessives,  étaient déjà présentes dès 1975.  1974 était la première crise des changes flottants et de la finance massive, internationale et  incontrôlée.  2009 en est le plus récent épisode.  « Il s’est créé à l’échelle du globe un nouveau casino avec de nouveaux joueurs, de nouvelles règles et de nouveaux enjeux, beaucoup plus élevés ». «  Le flottement généralisé des monnaies n’a fait que jeter le système dans l’éphémère ». Ces phrases sont toujours extraites du livre cité.    On trouve un appel assez prémonitoire : « La structure bancaire qui s’édifie  actuellement peut s’effondrer  et plus l’appareil régulateur la laissera se développer  impunément plus catastrophique sera la chute ».

La période Greenspan,  le régulateur qui ne voulait pas réguler, correspondra à ce laisser-faire laisser-passer financier qui vient de s’effondrer avec fracas en septembre 2008.     On dira qu’il aura fallu 35 ans !  Ce qui marque malgré tout une assez belle résistance.  Mais l’observateur sait qu’après la crise de 91-93 le système bancaire mondial était déjà quasiment en faillite généralisé et qu’il ne s’en est jamais totalement remis. La crise de 1998 puis celle de 2001 n’ont fait qu’amplifier les choses.  Une fuite en avant s’est produite qui vient d’atteindre son  point d’aboutissement inévitable.

Un dernier point de similitude est  la grande chanson de l’écologie l  De même que l’avant guerre français avait été marqué  par  le triomphe des idées naturalistes, de la « terre qui ne ment pas », de la peur des « métèques » (avec cette jolie photo de François Mitterrand  manifestant en ce sens avant d’aller à la recherche de la Francisque) , de la peur des enfants (dont nous ne serions que faire de l’excès), de la peur du péril  jaune,   de la haine des grandes villes qui « mangent la substance de nos belles provinces»,  nous voyons refleurir depuis 1974 les mêmes chansons.   

Le monde actuel se fait l’écho de l’affirmation  de Toffler en 1974 : « l’économie politique ne peut à elle seule résoudre la crise ». On se lasserait à essayer de citer toutes les phrases qui vont actuellement dans ce sens.  La « crise de civilisation » stimule toujours les belles plumes sinon les beaux esprits.   A l’époque les « jeunes sont inquiets ou instables ; les adultes cherchent dans l’agitation et la frénésie l’oubli de leur désarroi.  Partout la contestation, partout la revendication, partout l’orgueil, l’intolérance, la violence ».  Là c’est Fourastié qui écrit dans un article au Figaro de 1975.  On laissera le lecteur retrouver les échos actuels  de ces tentatives de battre sa coulpe  sur le dos de la civilisation  démolie. 

A l’époque on retrouve aussi un des travers du moment qui consiste à d’une part faire appel aux valeurs perdues, comme on vient de le voir, mais aussi  à promouvoir un monde totalement différent.  Ecoutons à nouveau Toffler : « Toute politique ayant pour but de remettre les choses à leur place antérieure, de restaurer l’emploi  de lancer plus de voitures sur les routes, de développer les banlieues urbaines, d’encourager la standardisation sociale,  de remodeler la famille dans sa forme traditionnelle,  est réactionnaire  et qu’elle soit le fait de la gauche de la droite et du centre tous aussi dépassés ».    Evidemment la grammaire n’est pas terrible mais qui ne voit les ressemblances avec les épitres actuelles sur la mort de la bagnole (mais on multiplie les aides),  sur les villes mortifères (mais on veut réformer le grand Paris…en le densifiant), etc.

La technomanie et la croissance économique ne sont plus des options, affirme Toffler.  Il n’y a pas de « truc » économique pour nous en sortir. 

Les économistes au rencart.  De toute façon ils se trompent tout le temps et n’ont aucun avis cohérent.  Et de citer Churchill : «  Tous les économistes  ont un diagnostic différent et en plus il y a Monsieur Keynes ! ».  Et dès qu’on arrive aux solutions, il n’y a évidemment plus personne sinon des sermons généralistes que nous retrouvons aujourd’hui quasiment en l’état. Il faut

           « penser non seulement au niveau de vie minimal mais aussi au niveau de vie maximal »

          « acquérir une certaine conception de la satisfaction des besoins qui libère notre énergie »

          « de réévaluer les notions d’individualisme  et de collectivisme  en ne les considérant pas comme des contraires aristotéliciens qui s’excluent l’un l’autre »

          «  en un mot d’entreprendre la tâche effrayante mais enthousiasmante à la quelle peu de générations dans le cours de l’histoire humaine se sont attelées : la conception d’une nouvelle civilisation ».

Nous ne sommes pas d’accord.  Nous devons nous remettre dans la mentalité des années  quarante cinq -cinquante : vouloir la rupture avec le n’importe quoi, le misérabilisme, les passions politiques exacerbées, le laisser faire abusif.  Et constater que le système nouveau qui s’est mis en place en 1973, les changes flottants, ne marche pas.    Des réformes financières finalement simples peuvent permettre une croissance durable. Elle est absolument nécessaire. Pour la France, il faut   la rupture avec le pétainisme mental, qui veut nous plonger dans la  repentance perpétuelle vis-à-vis de notre propre dynamisme. Cela  suffirait à nous remettre dans le bon sens.  Il n’y a aucune fatalité que la France soit le pays saisi de langueur dans une Europe déclinante et un monde  qui ne croît plus.

Il faut que l’économie mondiale soit financièrement stabilisée  et le premier acte est la suppression des changes flottants et le second la suppression du dollar comme monnaie mondiale.  

Il faut que l’Europe soit ouverte, monétairement dynamique et nataliste.  Le refuge dans la réglementation de détail, la fiscalité massive, la constriction monétaire et la décroissance des populations  est illusoire et dangereux.

Il faut que la France sorte du malthusianisme  et de l’hyperfiscalité.

De même qu’il y a eu une bascule des mentalités, des comportements  et des institutions après la guerre, il doit y avoir un même mouvement collectif à l’échelle des réalités d’aujourd’hui.  Il faut sortir de cette période 1974-2010, et de ses idées et pratiques débilitantes.

Collectivement.

Par la volonté et la clairvoyance.

Didier Dufau pour le Cercle des Economistes E-toile.


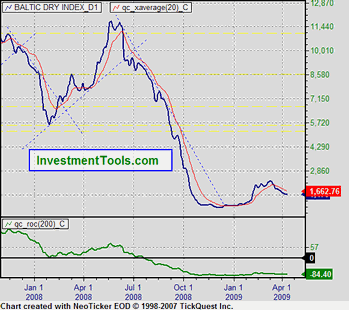
Le Baltic Index devient célèbre !

Cet indice totalement ignoré des media depuis toujours devient célèbre. Tant mieux.  Cela prouve que désormais tout le monde a compris que le front essentiel était celui du commerce international et qu'il était à l'arrêt. Que l'on cesse d'être obnubilé par les subprimes est une bonne chose.

Encore faut-il l'interpréter à bon escient. Avant et après le G.20 les médias se sont pris d'une envie brusque d'aller à la recherche de tous les signes avant coureur d'une reprise espérée. Fabriquer de la confiance, après tout pourquoi pas ?  Mais point trop s'en faut.

Voici donc que ce matin sur RTL le préposé aux bonnes nouvelles vient triompher : "ça y est  ! Cela repart ! La preuve le Baltic index !

Il suffit de regarder la courbe pour constater que non seulement il ne repart pas mais  que le minuscule progrès constaté en février s'est dissipé.

Le Baltic index est hypersensible. Il évolue par bonds.  Le jour où la reprise sera là il passera à 5-6000 en quelques semaines.

Actuellement il se traîne dans les ténèbres. Et depuis la guerre de quarante il n'est jamais resté si longtemps aussi bas. On entre en effet dans le 8ième mois de stagnation au plus bas et il est entré dans la spirale descendante depuis plus longtemps encore.

Cela prouve simplement que le commerce international  ne sait plus où il est.  La cascade des mutations de change désoriente tous les marchés. Crédit reste mort. L'effondrement des courants de capitaux qui correspondaient à près de 100 fois les courants commerciaux  a eu raison de tout le système. Partout les bâteaux s'accumulent aux entrées des ports et ce n'est pas en attente de déchargement mais d'un chargement. 

Lorsque tous les chiffres sortiront on verra que le premir trimestre a été terrible avec des baisses de PIB jamais enregistrées si intenses depuis des lustres. En attendant les correctifs. Car toutes les statistiques rapides contiennent des estimations dont on peut être sûr qu'elles seront corrigées à la baisse. Il n'y a malheureusement aucune chance que le second trimestre 2009 soit beaucoup meilleur.

La crise américaine a commencé en 2007. Deux ans déjà. C'est plus long qu'en 1929, en 74, en 81, en 92, en 2001 ! Il serait "normal" qu'on en voit le bout bientôt.  Et la joie mauvaise d'avoir prédit le pire et de continuer à le faire n'est pas une motivation de ce site.

Mais l'important est de voir la réalité en face et de ne pas dire n'importe quoi. Cette crise est spécialement grave et peut avoir des rebondissements terribles.

Il vaut mieux la comprendre et agir en conséquence et ne pas recommencer les erreurs des années 30.

Rappelons qu'en France les erreurs de droite et de gauche dans la gestion de la crise de  1929 ont coûté au pays aussi cher que la guerre de 1914 !  Et que c'est la France qui s'en est le moins bien sortie.

On ne peut être saisi que d'une honte rétrospective.

Alors observons juste et comprenons bien pour réagir le  mieux possible.


G.20 : un pari très dangereux.

N’ironisons pas sur le « Kolossal Succès » de la réunion du G.20 à Londres et sur la parfaite orchestration de l’opération politico-médiatique qui l’a précédée avec ses opérations teasing (« les signes de reprises se multiplient ») et son faux suspense (« va-t-on vers un désaccord ?») et celles qui lui succèdent : « c’est merveilleux ils sont tous d’accord, tous gagnants et vont beaucoup plus loin que prévu ». 

Nous savons depuis Munich que ces manifestations unanimes des politiques et de la presse sont à prendre avec précaution et après tout nous avons échappé au retour triomphal   des participants sur un tapis de pétales de roses au milieu des foules enthousiastes.  

Si tout ce barnum redonne un peu de confiance au monde, tant mieux.

Cela ne devrait pas nous détourner d’observer la réalité et de peser les perspectives.

La réalité c’est d’abord ce semestre qui d’octobre 2008 à mars 2009 aura été le pire de l’histoire récente de l’économie, dépassant en gravité  les débuts de la crise de 1929. La conférence de Londres a bien fait de ne pas tirer la leçon du précédent « succès » du G.20 à Washington.  Les chutes de PIB ont été générales et verticales. Certains secteurs économiques sont à l’arrêt presque total. Le commerce international n’a pas tenu et pour la première fois depuis la guerre de 1940 connaît la récession. On se fatiguerait à dénombrer les « premières » que cette crise nous force à vivre.

Tous ceux qui pensaient vivre une « crise des subprimes » ont été pris à revers.  Ce sont tous les circuits internationaux de capitaux et de commerce qui ont  sombré  à la vitesse de l’éclair.  Ce ne sont plus les banques occidentales  qui sont en péril mais les Etats.

L’impuissance de la Fed et de la BCE est évidente.  Ces deux institutions en sont aux manœuvres « non conventionnelles ». Le FED vient d’acheter directement des bons du trésor américain : la planche à billets est sollicitée sans artifice.  La BCE a annoncé qu’elle s’y résoudrait s’il le faut.  Et aucune des deux ne peut prendra à sa charge les malheurs du monde.  Alors comme en 1970 on réactive les DTS : on crée de la monnaie administrative internationale basée sur rien d’autre que des déficits pour permettre aux pays dont le système bancaire a explosé ou va exploser  de continuer à participer au concert du commerce international.

En même temps et c’est la seule surprise réelle de ce G.20 « on débloque 250 milliards de dollars en deux ans pour soutenir le commerce mondial ».  Qui, comment ? Mystère pour le moment. Mais cela prouve bien que la réalité de la crise a été désormais intégrée : sans commerce mondial en croissance il est impossible de sortir de la crise.

Comme le souligne notre ami Sylvain, on prend bien soin de mettre en scène la démonétisation de l’or du FMI pour essayer de casser le thermomètre qu’est le prix de l’or.   Et tous les investisseurs institutionnels et sous contrôle indirect des Etats ont investi en bourse pour donner le coup de chapeau nécessaire.

L’absence totale de réforme du système monétaire international, alors que l’évidence que l’instabilité des changes est devenue incontournable, a conduit à une répétition de la « solution » apportée à la suite des la crise financière de 1998. On sait qu’un forum de la stabilité financière (FSF pour les intimes) avait été institué en 1999  pour éviter les affaires type LTCM et les gonflements intenables de bulles « locales » comme celles qui étaient vu comme la source des difficultés asiatiques.   On a vu que ce discret « machin » s’était révélé totalement inepte et avait laissé se développer toutes les bulles mille fois plus grosses mais américaines cette fois là. Nous eûmes Enron et quelques autres, l’éclatement  de la bulle internet, le gonflement de la bulle des subprimes, puis celles des CDO et des CDS.  Le silence du FSF et son incapacité à produire quelques résultats que ce soit ont été tonitruants.

Alors on crée un Conseil de stabilité financière (CSF), FSB (Financial Stability Board) pour les anglo-saxons, de composition élargi qui s’occupera des places off-shores et des intervenants ayant une importance systémique sur l’économie monde.  

Il est toujours curieux de voir coexister un système de changes flottants qui crée et amplifie les instabilités monétaires et financières et des organismes administratifs chargés de stabiliser la finance.  

La vérité est facile à discerner : on ne veut  pas renoncer à la financiarisation de l’économie monde qui est en effet rendue indispensable, sous des formes rentables pour les banques mais dangereuses pour le reste des intervenants, par les changes flottants.   Les mouvements de capitaux restent libres et comme maintenant représenteront toujours une centaine de fois les mouvements proprement commerciaux.  Mais on ne veut plus que des intervenants importants puissent  entraîner le monde dans des risques systémiques ingérables. 

L’échec de 1999 n’a pas servi de leçon.  On essaie encore une fois avec une solution administrative. On ne sait pas comment cela marchera et si cela aura la moindre importance pratique.  Mais on se sera donné un lieu de réflexion loin des politiques et de l’opinion publique.
Entre financiers on devrait pouvoir s’arranger.

C’est exactement la même illusion qui avait conduit à croire que les banques centrales, et le club des banquiers gravitant autour des régulateurs,  permettraient d’éviter les crises bancaires.  La FED a été créée après la crise bancaire de 1907 : nous eûmes la crise bancaire de 1921 et la crise bancaire de 1929 ! On connaît la suite.

En attendant personne ne sait comment va pouvoir se redessiner la carte des échanges mondiaux.  C’est la clé de l’énigme. Personne ne demande aux Etats-Unis de mettre fin à ses déficits abyssaux ni à la Chine de mettre fin à ses excédents symétriques.  Il n’ya aura aucun effort coordonné des Etats pour  rétablir des circuits économiques sains, seulement des relances nationales par la dépense publique.  

On espère que le mouvement brownien des capitaux, alimenté par une création monétaire forcenée aussi bien des banques centrales que par le FMI, finira par trouver sa cible. Et on attend.

Jamais on aura fait autant confiance à la bienfaisance de la « main invisible financière ».  Alors que jamais les preuves de son inexistence n’auront été plus grandes.

La science ne peut rien contre la foi.

Mais ce genre de pari pascalien fait peur quand il s’applique non pas à l’au-delà mais à notre monde concret en train de tourner à la vallée de larmes.  

Didier Dufau pour le Cercle des Economistes E-toile.

Non la Chine ne nous sauvera pas !

On lit un peu partout que la Chine grâce à ses immenses réserves de changes pourrait venir au secours de l’Amérique en difficulté : il suffirait qu’elle dépense les immenses réserves qu’elle a accumulées  pour qu’aussitôt des flots de capitaux frais remettent en marche l’économie mondiale.

C’est sans doute l’idée la plus sotte qui ait été émise  dans cette époque où le n’importe quoi mental commence à devenir si pénible.

Lorsqu’un pays dispose d’une balance des paiements excédentaire, la banque centrale met en réserve les devises « fortes » accumulées et crée en contrepartie de la monnaie nationale qui, par le mécanisme du multiplicateur, entraîne un gonflement des prêts du secteur bancaire et une hausse de l’activité locale.  Les énormes excédents chinois ont donc généré une circulation monétaire en Chine encore plus énorme.
Dans notre système monétaire international magique, un pays excédentaire a la possibilité de replacer ses dollars   aux Etats-Unis et de toucher des intérêts. 

L’excédent chinois a donc provoqué une double pyramide de crédit : en Chine et aux Etats-Unis.  Car le retour des dollars aux Etats-Unis a permis naturellement par le même effet multiplicateur, mais dans le système bancaire des Etats-Unis, de multiplier les crédits.  Ces crédits ont permis aux américains d’acheter plus de produits en Chine  qui a bénéficié d’un excédent supérieur qui etc.

On trouve là naturellement un des mécanismes forts de la création de la bulle financière mondiale et particulièrement de  la bulle de crédits des Etats-Unis…et de la Chine.

Les Allemands, soumis aux contraintes d’une même situation dans le cadre des accords de Bretton Woods, avaient eu la possibilité de dire : stop !  Il leur avait suffit de demander la conversion en or de leurs dollars.  Si les Etats-Unis avaient joué le jeu en 1971  il y aurait eu contraction de la masse monétaire aux Etats-Unis et réduction des déficits extérieurs.  Une certaine régulation automatique se serait exercée.  En système d’étalon or la situation aurait été identique.  Tenus de redresser leurs comptes extérieurs les Etats-Unis auraient été amenés à déformer leur production afin qu’elle soit plus exportatrice,  tout en réduisant leurs ambitions budgétaires.

Avec les changes flottants, cette possibilité de réaction des pays soumis à un emballement de leurs excédents  de balance des paiements n’est plus possible. Ils n’ont qu’une solution : vendre leurs dollars sur le marché des changes au risque d’effondrer la monnaie qu’ils viennent d’acquérir ou les replacer aux Etats-Unis.   
Le Japon a été le premier confronté à ce dilemme. Inféodé aux Etats-Unis,  il a joué le jeu qu’on lui suggérait : il a replacé ses dollars sur le marché monétaire des Etats-Unis en souscrivant en masse aux émissions du trésor.  Les taux d’intérêt étaient évidemment très bas.  Un « carry trade » s’est mis en place. On empruntait à Tokyo à un taux d’intérêt proche de zéro, on convertissait en dollar et on plaçait en dollar à taux meilleur un peu partout dans le monde notamment dans les pays en voie de développement. Par exemple en Thaïlande où  les dollars étaient convertis en monnaie locale, provoquant une hausse de la création monétaire des banques qui faute d’emplois suffisants dans la production  finançaient la spéculation notamment boursière. Les dollars étaient naturellement replacés en bons du trésor américain qui servaient à alimenter la liquidité des banques américaines qui augmentaient d’autant leurs crédits etc.

Les très bas taux au Japon permettaient de développer les marchés immobiliers et la demande de logements et de bureaux devint telle qu’une bulle phénoménale se mit en place.
Ces doubles pyramides de crédits sont évidemment extrêmement dangereuses.    On se souvient qu’en 98  la partie orientale a explosé  provoquant la panique partout.  Il fallait rembourser les dollars empruntés et replacés dans des paris aventurés. Le dollar se mit à monter aggravant d’autant le problème des emprunteurs. 

On a appelé cela aux Etats Unis : la crise des pays émergents  et des dirigeants pourris par le système des « cronies ».  On a ajouté l’injure à l’ignominie.  C’est le moment où les Hedge funds entrés  dans la danse  et animateur des jeux financiers les plus outrés tremblent une première fois sur leur base. LTCM est en faillite. Il faut d’urgence en organiser le sauvetage, déjà pour éviter un drame « systémique ». Tout le commerce international fut touché.  Autant pour la crise « des marchés émergents ».

C’était  une crise du système monétaire international des changes flottants. Une de plus.

En même temps une double spéculation commença sur le dollar et la bourse américaine.  Placer sur le marché des NTIC  en pleine folie boursière devient  extrêmement rémunérateur en plus value et en plus le dollar montait ! Le monde entier se mit à acheter des dollars et des actions américaines.  Une bulle phénoménale s’est reconstruite sur les décombres   de la bulle précédente. 

La bulle explose en 2000 . Greenspan essaie d’y faire face en baissant à zéro les taux d’intérêt qui compte tenu de l’inflation deviennent un temps négatifs. Le dollar s’effondre.  Tous les créanciers en dollars sont ruinés. Sauf la Chine dont la monnaie est alignée artificiellement sur le dollar.  L’Europe entre en stagnation, comme le Japon.  Il n’y a plus d’investissement industriel : la concurrence de la Chine est impossible à combattre.  Alors les capitaux ne vont plus à l’industrie.

Aux Etats-Unis c’est pareil.  L’industrie part en Inde et en Chine.
Les seuls placements productifs possibles sont l’investissement en Chine et en Inde. Mais ces pays n’ont pas la capacité de les absorber.  Alors va pour la spéculation.   

Aux Etats-Unis et partout dans le monde les taux d’intérêts très bas conduisent à une spéculation immobilière effrénée.  Les crédits coulent à flots.  Le Chine replace ses excédents aux Etats-Unis provoquant une accélération de la bulle.  En Europe comme aux Etats-Unis on cesse d’investir dans la production.  Les particuliers s’endettent et on leur vend une production fabriquée pas chère ailleurs.

Et tout se bloque en 2007 et explose en 2008.

Le dollar est si bas qu’il n’est plus possible comme en 92, comme en 2000 , de l’effondrer pour transférer aux autres le mistigri. Ruiner le créancier qui est le moyen suprême de se dégager pour un débiteur n’est plus une option.  Le système bancaire anglo-saxon explose. Tous les circuits économiques s’arrêtent.  Les exportations se bloquent.  Crédit est mort.  Une récession extrêmement brutale et rapide se met en place.

On peut désormais revenir à nos excédents chinois.  Ils ont déjà servi à financer une pyramide de crédit EN CHINE  et une autre aux Etats-Unis.  On voudrait qu’ils soient encore disponibles pour un troisième round !  Les prêter aux Etats-Unis ? Mais c’est déjà fait !

Le crédit crunch qui a lieu en Chine  est en train de dégonfler la bulle provoquée par les excès de monnaie chinoise.  Si la Chine vend ses  obligations du trésor américain, outre les effets directs de cette vente sur les monnaies et les changes, à quoi peuvent être   employés  les dollars obtenus ?  A acheter des biens de consommation en  Europe et aux Etats-Unis ?  C’est la Chine qui les produit !  Si l’excédent est là, il a bien une cause.  Et la banque centrale Chinoise voyant ses réserves fondre devrait contracter la masse monétaire en Chine alors que le pays expérimente un joli « crédit crunch » ?

Cette fantasmagorie financière s’exécuterait alors que  le blocage du commerce international prive la Chine de nouvelles réserves et  que les anciennes  fondent  à grande vitesse  ?

Tout cela n’a aucun sens.

La simple évocation de ce qui s’est passé depuis 15 ans suffit à comprendre que la crise n’est pas la conséquence fortuite d’un pépin survenu sur les « subprimes » du fait de la conjonction malheureuse de la cupidité des banquiers, de la créativité des polytechniciens de la finance, de la bêtise des comptables et de l’aveuglement des agences de notation. 

C’est l’ensemble du système de production, d’échange et de financement qui s’est mis en place dans les années 90, suite à a première récession d’après guerre (déjà provoquée par les mêmes mécanismes, le Japon jouant le rôle de la Chine)  qui a explosé.  La finance a explosé en premier suivi du commerce international et immédiatement après de la production, en trois mois.

La spéculation qui s’et développée depuis 1995 n’est pas le fruit soudain d’une nouvelle cupidité des banquiers. Mais la situation était telle que l’investissement en Europe et aux Etats-Unis n’étant plus rentable ou sans objet et les déversements de capitaux dans les pays nouvellement producteurs ne pouvant aller plus vite que la musique,  la spéculation est devenue la seule issue.

On comprend peut être mieux maintenant  pourquoi c’est l’architecture globale monétaire, financière et commerciale qui doit être réparée.

Le cœur de la réforme porte naturellement sur un système monétaire international  dont les dysfonctionnements  sont la cause principale de l’explosion qui vient de se produire. 

L’occident ne peut espérer continuer  à acheter en finançant à crédit  des importations sans autres espoirs pour les épargnants que les promesses fallacieuses de la spéculation.  Les pays émergents ne peuvent  espérer devenir  l’usine du monde et le détenteur des devises mondiales.

Il faut évidemment des évolutions équilibrées qui passent par une maîtrise des déséquilibres des balances extérieures, dans un sens comme dans un autre.  C’est impossible à faire dans un système de changes flottants qui au contraire provoque un gonflement incontrôlable des difficultés.

Déficits monstrueux et excédents monstrueux ne se compensent pas !  Ils se cumulent pour désorganiser le monde. L’inénarrable Wolf, de FT, devenu le gourou économique du journal le Monde au moment où la fausseté de ses analyses est devenue la plus voyante,   aura beau s’égosiller à défendre la thèse américaine : « tout cela vient du fait que la Chine ne nous achète pas assez », thèse qu’on avait déjà entendu à la fin des années 80, puis 90, en citant le Japon,  la réalité est incontournable.

Il faut supprimer le privilège monétaire des Etats-Unis et le système des changes flottants. Cela passe par la mise en place d’un système monétaire international de type Bretton Woods mais sans les faiblesses de cet accord  qui étaient entièrement liées à la situation privilégiée des Etats-Unis. 

Il faut que l’Europe et les Etats-Unis se remettent à produire.  Il y a aura nécessairement  un rattrapage  des pays en voie de développement.  Nul n’est besoin de le rendre artificiellement destructif pour le monde entier.

Une croissance raisonnable universelle et coordonnée passe nécessairement par un système monétaire international équilibré et coordonné.  Le plus vite on le comprendra, le plus vite on réformera le système monétaire international,   le plus vite on sortira de la crise actuelle.

Pas de solution autre que la dépression si on n’abandonne pas immédiatement les changes flottants !  

Didier Dufau pour le Cercle des Economistes E-toile.

Electrocution du commerce international

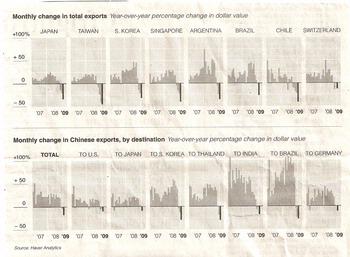
Le New York Times publie une remarquable infographie de Haver analystics montrant comment le commerce international a été littéralement foudroyé, se bloquant comme on ne l'avait jamais vu depuis 1929.

C'est tout le système financier mis en place à partir des changes flottants et de la liberté totale  de mouvements de capitaux alimentés par les déficits extérieurs abyssaux des Etats Unis  qui s'est effondré, pas seulement les banques ayant trop goûté aux subprimes.

Ce graphique complète celui du Baltic index qui marque le coût du frêt maritime. Quand Taïwan ou le Chili voient leurs exportations baisser net de 50% en un instant, alors que les subprimes, ils ne connaissent pas ni leurs banques, on comprend que c'est tout le système monétaire international qui est en cause pas seulement le système  bancaire américain.

L'article précise que les coûts du crédit international se sont envolés.

Il note que les exportations de la Chine vers l'Inde qui croissaient sur une rythme de 50% sont désormais en recul de 18%.

Les exportations d'Argentine, du Brésil et du Chili sont notées comme ayant baissées entre 27 et 42%.

Rappelons nos moqueries contre toutes les théories qui voyaiuent la crise d'abord aux seuls Etats Unis, puis aux seuls  pays européens ayant un peu construits de logements, puis à la seule Europe de L'ouest. Le BRIC est à genoux tout autant que les pays exportateurs d'Afrique et d'Amérique du sud.

Le NYT en conclut que le Global Trade System  est à l'arrêt.  Il aurait pu ajouter que rien n'est fait pour qu'il reprenne.

Tout un système basé sur les déficits américains, le crédit à la consommation massif,  les taux de changes de dumping de la Chine, la spéculation généralisée sur tout, la fourniture de machine par l'Allemagne et le Japon, sous traitant un peu partout en Asie,  une circulation de capitaux débridée sans aucune forme d'appréciation réaliste des risques, s'est ércoulé.

Et chaque pays fait son petit plan de relance dans son coin sans regarder la "big picture" sans aucune prise en compte de l'architecture économique et financière mondiale !  L'immeuble commence à s'effondrer et chacun repeint sa chambre !

Quand il n'y a pas de diagnostic, il n'y a pas de thérapeutique.


Les erreurs de Nicolas Sarkozy


Nous voici au point où les erreurs accumulées par Nicolas Sarkozy finissent par avoir leur effet délétère non seulement sur sa côte dans les sondages mais sur la situation morale et politique de la France.

Quelles sont donc les erreurs commises par Nicolas Sarkozy qui lui sont directement imputables et qui auraient pu être facilement évitées ?

La première c’est évidemment de ne pas avoir voulu voir la crise venir.   Entouré d’économistes de cour bien décidés à ne rien dire qui puisse fâcher, il se lance dans une campagne électorale complètement à côté de la plaque, du point de vue économique s’entend.

Fin 2006, tout est connu de la crise qui se précise.  La bulle immobilière a déjà commencé à se dégonfler aux Etats-Unis. Les statistiques de la construction montrent déjà le repli des chantiers et les prix vacillent.  L’endettement des Etats-Unis culmine à des sommets intenables.  Les déséquilibres internationaux sont partout devenus des gouffres. 

Nous-mêmes, après un à coup boursier particulièrement dur, révisons alors nos prévisions.  Nous pensions à une crise commençant en 2008 aux Etats-Unis et touchant la France un an et demi après, comme d’habitude.  Nous réalisons soudain que la volatilité est telle  que la crise va être avancée de six mois à un an et nous aggravons notre diagnostic sur sa violence.

En juin 2006 nous conseillons de liquider toutes les opérations immobilières projetées avant la fin de l’année et d’éviter tout investissement lourd. Nous suggérons de vendre les entreprises qui doivent l’être,  extrêmement rapidement.

On peut se moquer des « experts » qui se trompent tout le temps.  Nous ne prétendons pas au statut de pythie méconnue. Nous disons simplement que la crise était prévisible. Nous en avertissons publiquement Nicolas Sarkozy et ses équipes.

La seconde erreur découle de la première. Si une crise économique sévère se profile, il ne faut rien promettre sur la croissance, l’augmentation de l’emploi ni sur  le pouvoir d’achat.  Nicolas Sarkozy fait tout le contraire et centre sa campagne sur le pouvoir d’achat, les heures supplémentaires, le travailler plus pour gagner plus.   Les trente cinq heures deviennent une cible privilégiée alors qu’en temps de crise  dure et d’extension du chômage ce n’est pas une priorité absolue.

Les promesses aventurées sur le pouvoir d’achat sont d’autant plus dangereuses que les déficits extérieurs montrent que la consommation en France est excessive  et se finance par l’endettement.

Aurait-il pu gagner la campagne électorale sur un thème  alarmiste : la crise va venir ; préparons nous ; je ne vous promets que du sang et des larmes ?  Qui sait ? Toujours est-il que les erreurs sont faites et que toute erreur se paie au comptant en économie.

Voici Nicolas Sarkozy  président : il commet une troisième erreur : la loi Tepa.  Non pas pour les raisons avancées par les socialistes de « cadeaux aux riches ».  Mais parce qu’aucune des mesures prises n’a la moindre de chance d’avoir un effet opportun face à la crise qui s’annonce.

En pleine inconscience Nicolas Sarkosy plaide pour des « subprimes » à la française alors qu’elles seront le déclencheur de la crise aux Etats-Unis.  Le marché hypothécaire étant étique en France il se rabat sur la déduction des intérêts des emprunts pour le bâtiment. On dit aujourd’hui : cela a contrebalancé partiellement la crise de l’immobilier.  L’erreur qui devait aggraver la bulle immobilière finalement par hasard se serait  trouvée utile. C’est évidemment tout à fait faux : les banques s’étant brutalement effondrées, crédit est mort et les prêts immobiliers à déduire aussi.  Mais bon, ce n’est pas le pire.

En matière fiscale, il propose le bouclier fiscal à 50%.  Nous avons violement contesté cette mesure qui chaque jour se révèle plus désastreuse.  Ce qu’il fallait faire c’est changer l’assiette de l’ISF et la transférer sur les très hauts revenus, les rémunérations  liées aux plus values des stocks options des grands groupes et aux « golden »  parachutes et « Hello ».  On ne perdait aucune recette fiscale. On frappait des gens qui s’en mettaient littéralement plein les poches sans trop se fouler, et on évitait  le caractère abject de l’ISF qui voit des contribuables payer plus que leur revenu !  Dans la foulée il devenait possible de rapatrier les fonds partis à l’étranger moyennant une taxation  raisonnable : par exemple 10%. L'endettement s'en trouvait diminué d'autant.

Ce paquet là aurait enrichi l’Etat et la France sans ruiner personne et mis fin à des anomalies qui pèsent lourdement sur  le moral des entrepreneurs et qui ruinent  des braves gens au moment même où ils affrontent des difficultés (perte d’emploi, veuvage, maladie etc.).  Au lieu de cela le gouvernement à chaque mesure fiscale est pris au piège de l’effet bouclier qui laisse la rue penser : les riches ne paieront  jamais  d’impôt supplémentaires  alors que nous on trinque.Une mesure plus catastrophique, on ne peut pas faire.

La modification du régime des heures supplémentaires dans une perspective de crise à venir n’avait aucun sens.  On assiste à des dérives inévitables : l’industrie automobile est touchée par la crise du crédit et l’arrêt du commerce international ; elle profite d’une prime à la casse pour vider les stocks et mettre les ouvriers en vacances et au chômage technique.  Les  nombreux contrats précaires sont supprimés (CDD, intérim, sous-traitance). On relancera la production avec  des aides et en heures supplémentaires !  En prime on bénéficiera d’un prêt massif de l’Etat à des conditions avantageuses et diverses subventions de recherche pour la voiture propre du futur.

Cette combine se retrouve un peu partout.  Elle permet de donner des revenus un tout petit peu amélioré  à  des salariés moins nombreux. Aux frais de l’Etat. Alors qu’ lemploi est la seule priorité !

Il va de soi que les mesures à prendre étaient tout autres. Sachant que le travail allait manquer et qu’il fallait empêcher coûte que coûte la démolition d’équipes qui avaient été longues à constituer, il fallait travailler avec les syndicats sur l’accompagnement  des ajustements d’effectifs et les mesures de nature à éviter que le choc soit trop destructeur.  Dès 2007.

Le RSA est une autre erreur grandiose. Sachant qu’il n’y aurait AUCUNE  création d’emploi pour les personnes marginalisées,  et qu’au contraire il y aurait foule au guichet des nouveaux demandeurs,  il fallait surtout penser à ceux qui licenciés ou ne trouvant pas à s’insérer dans le milieu du travail ne devaient surtout pas  tomber dans les pièges du RMI.   Effet pervers absolu on ne créera aucun emploi supplémentaire avec le RSA mais on va entraîner par calcul à court terme des ménages à jouer le nouveau système plutôt que la recherche d’emploi.

L’incroyable cinéma autour de l’écologie  et du sauvetage de la planète a été une autre erreur. L’opinion aurait du être tendue  vers la crise, les solutions temporaires pour l’affronter, les mesures temporaires pour en adoucir les inconvénients, les mesures définitives pour en sortir vite et bien.  On réforme extrêmement mal en temps de crise.  Au lieu de se lancer dans un festival de réformettes toutes ajustées par une taxation nouvelle  au nom de l’écologie, on aurait du se concentrer sur l’essentiel.

Il en va de même de bien des actions désordonnées lancées en tout sens qui n’ont fait aucune économie réelle tout en créant un climat de panique et de ressentiment  qui a grossi les rangs des mécontents.

En même temps par démagogie on a multiplié les cadeaux aussi vite oubliés qu’encaissés. Les marins pêcheurs étaient étranglés par la hausse spéculative du pétrole qui a eu lieu début 2008 : on leur a donné des compensations massives. Bien. Le pétrole est revenu à ses cours les plus bas. A-t-on touché aux cadeaux faits aux marins ? Evidemment non.

Le résultat : fin 2008 le chômage est au plus haut ;  il n’y a plus de perspective sur le pouvoir d’achat sauf à lâcher tout et n’importe quoi comme en 1968, mais comme il y a l’Euro c’est impossible sauf à sortir de l’Europe !  Les banques sont en faillites virtuelles et ne pensent qu’à reconstituer leurs fonds propres.  Crédit est mort. Les marchés d’exportation sont à l’arrêt.  Les impôts sont au plus hauts en même temps que la dépense publique dépasse toutes ses limites et que les déficits se creusent dans des proportions ahurissantes, comme celui du budget ou celui du commerce extérieur.

Sur le plan extérieur la crise n’ayant pas été  anticipée, ses causes ne le sont pas plus.  La crise une fois venue on s’agite en tout sens mais on est strictement incapable de poser un diagnostic et de mener une campagne internationale et diplomatique sur des concepts et des mesures.  

Il fallait dès 2006 mettre en cause les changes flottants et dès l’arrivée aux affaires mener campagne sur ce thème en mobilisant les économistes  et en prenant date sur la crise inévitable.

Oui, il fallait imposer un Français à la tête du FMI mais un vrai économiste qui aurait défendu ces thèses de l’intérieur du système et exigeant de faire appliquer les accords existants.  Car pour aussi bizarre que cela paraisse le FMI devait dans les accords de la Jamaïque faire respecter les grands équilibres et mettre en cause les pays accumulant déficits ou excédents extravagants.  Au lieu de cela on a fait nommer pour des raisons politiciennes nullissimes un incapable qui depuis à révélé tous les jours non seulement son incapacité mais aussi son goût pour  des pratiques  douteuses qui n'ont rien fait pour la réputation de la France.

En conclusion, nous voici au bout d’une histoire bien mal emmanchée.

A l’intérieur le « mouvement social » comme les chiens de meute à l’hallali  guette le moment de déchiqueter la bête, c'est-à-dire l’Etat, c’est dire la population, c'est-à-dire nous. Ils veulent une hausse des salaires qui dans les conditions actuelles aurait des effets pires que les délires de 1968.  Mais à force de parler de Grenelle et de pouvoir d’achat comment éviter qu’on exige un grenelle du pouvoir d’achat !  En même temps toute mesure de réforme est aussitôt bloquée par des grèves massives.

A l’extérieur la réunion du G.20 à Londres sur la  « refondation du capitalisme » se contentera d’agiter des clochettes sans rien toucher d’essentiel.   On fera de la comptabilité, de la notation,  beaucoup de morale à trois sous. Mais on ne mettra pas fin au système des changes flottants.  Et on priera pour que les plans de relance fassent leur effet.  La France sera marginalisée.

Quelle sera la suite ? La chiraquisation définitive de Nicolas Sarkozy, surtout après des élections européennes donnant des résultats décevants ( à 22% l’UMP perd toute crédibilité) ? Des tentatives d’activisme désordonné débouchant sur des grèves de plus en plus importantes au fur et à mesure que la crise s’étend ?


Le temps perdu ne se rattrape jamais.

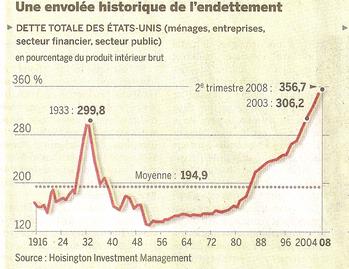
Un graphique très parlant

Merci au Monde (supplément économique du lundi 12 janvier) d'avoir publié ce tableau qui raconte toute l'histoire économique de ces dernières années. 

On y voit lévolution de l'endettement aux Etats-Unis.

1929 apparait comme une crise très violente de l'endettement.   Les Etats Unis sont la seule puissance monétaire à la fin de la guerre de 14 : l'euphorie, un système monétaire international bancal et l'endettement se met à monter de façon prodigieuse.  L'ennui c'est qu'arrive le moment où s'endetter pour faire des gains en capital en bourse ou dans l'immobilier cela finit par s'effondrer. Il faudra 20 ans pour que les américains commencent à se réendetter en masse. 

Regardons maintenant les temps plus récents. Quand la courbe commence-t-elle à s'incurver : au début  des années 70. La mise en place du système des changes flottants permet à l'endettement des Etats Unis de s'accélérer presque sans limite.

Le remplacement de Volcker par Greenspan à la présidence de la FED donne un coup de fouet au mouvement.  Greenspan c'est l'idée que "the sky the limit" en matière de création monétaire. Les déficits de balance de paiement deveiennent gigantesques et croissent constamment.

A nouveau la spéculation sur les actifs reprend alimentée par le crédit.  La consommation ne fonctionne plus qu'à crédit.  L'épargne américaine devient négative (-2%).

Le ciel vient à nouveau de s'effondrer sur la tête des emprunteurs.

L'ennui c'est que cette fois ci l'endettement a été transmis à l'ensemble du monde. 

J'avais commenté sur le site du forum Monde cette même courbe publiée également par Le Monde en 1997 ou 98, en indiquant que l'explosion était certaine et qu'il était de l'intérêt des Etats unis de s'en rendre compte le plus vite possible.  Le système semblait fonctionner au profit des Etats unis mais déboucherait nécessairement sur un krach gigantesque.

Il est vrai que Maurice Allais publiait à peu près dans le même temps, dans la foulée de la crise dite faussement "des pays émergents"  un livre annonçant le krach pour des raisons très proches (surendettement excessif). Moi même annonçait plutôt une récession en 2000 dont il vaudrait mieux tirer les leçons.

La solution a été de faire sombrer le dollar et de créer plus de liquidité. C'était une fois de trop. Dès 2006 on voyait que le système n'en pouvait plus et craquait de toutes parts.

C'est  alors que nous avons annoncé une crise très sévère en 2009.

Cette courbe raconte la longue leçon d'une dérive  auto accélérée qui ne pouvait que mal finir.  les voix n'ont pas manqué pour attirer l'attention sur cette énorme montagne de dettes et sur les dégâts lors du dégonflement obligatoire (le service de la dette aurait mangé sinon toute l'économie).

L'observateur attentif en conclura que les subprimes ne sont que l'étincelle qui a fait sauter le baril de poudre. La crise que nous vivons n'est pas celle des subprimes. C'est celle du surendettement américain permis par le système des changes flottants. 

Sans doute comprendra-t-on mieux pourquoi nous disons que la PREMIERE mesure à prendre est de mettre fin aux changes flottants AUSSI BIEN POUR STOPPER LA CHUTE  que pour éviter LE RETOUR DES DESEQUILIBRES.

Nous avons écrit pendant 10 ans que l'effondrement de la pyramide de dettes mettrait un temps infini à dissiper ses effets. Il a fallu 20 ans en 1930. Admettons que les circonstances n'ont pas aidé. 

Mais la sortie de crise sera longue. On peut craindre qu'elle ne dure plusieurs années avec des dégats sociaux considérables et des secousses dans le commerce international très importantes dès que l'impatience des peuples se manisfestera viollement.

En fait c'est jacques Rueff qui avait raison. En 1972 il fallait surtout pas pâsser aux changes flottants. Il fallait réévaluer l'or vis à vis du dollar dans un rapport de 1 à 10 (cela paraissait monstrueux à l'époque !) et revenir à une forme d'étalon or interdisant l'amplification des phénomènes de déficits et la création monétaire associée. 


M. Giscard D'estaing dans une interviex en l'honneur de 10 ans de l'Euro explique que la crise est financière et non monétaire. C'est une plaisanterie.  L'Euro (reconstitué par ses composantes) comme le dollar ont plongé de 95% et plus par rapport à l'or depuis 1971 . L'effondrement monétaire global est la principale explication de la course à l'emprunt pour l'achat d'actifs "réels", bourse et immobilier.  

Ce qui s'effondre aujourd'hui c'est la pyramide de dettes batie sur les déficits américains permis par le système de change flottant et la place privilégiée qu'y tient le dollar,  et encouragée par une fuite en avant devant la monnaie.  Dette= crédit=monnaie.  La banque au centre de la mécanique est ruinée. Crédit est mort.  La monnaie  s'enfuit et il faut en créer des masses avec la planche à billets en espérant que cela compensera.

La crise est bancaire, monétaire et financière. Elle touche l'économie au coeur. Ce qui explique sa violence.

Et la nécessité d'agir sur les causes et pas seulement sur les symptômes.


Didier Dufau pour le Cercle des Economistes e-toile.


Des nouvelles de Chine

L’index de la production est passé de 54.6 en septembre à 44.3 en octobre 2008.  Une baisse  et de quasiment 20%  et en UN mois !  Un effondrement  comme on n’en voit quasiment jamais sur un indice de production  et qui signifierait sur une base annuelle une glissade qu’on n’ose même pas imaginer !  Les marchés de production ne sont pas comme les bourses où un affolement peut conduire à des baisses de 80% en quelques jours. 

Pour donner un élément de comparaison la récession de 93 (la seule jusqu’ici depuis la guerre de 40)  en France avait vu une première régression annuelle de sa production industrielle de 20% puis l’année suivante une autre de 20% soit 30% de baisse cumulées sur deux ans. 

Autant pour ceux qui pensaient,  il y a encore quelques semaines,  que la Chine et l’Inde, sans parler des pays d’Afrique, tireraient la croissance aux Etats-Unis et en Europe, ou qu’au pire il ne s’agissait que d’un ralentissement d’une croissance restant comparativement très forte.

L’index des commandes nouvelles lui est passé de 51.3 à 41.7, ici encore une baisse de 20%. L’index des exportations est passé de 48.8 à 41.4, une baisse de seulement 15%.

On constate une baisse de l’achat des produits manufacturés partout dans les pays développés, avec une prime à la baisse à ceux qui sont généralement vendus à crédit.  Comment pouvait-on rêver qu’elles ne seraient pas répercutées vers le principal fournisseur actuel de ces produits ?

Plus intéressant encore, la crise de la Chine n’est pas seulement tirée par la baisse des exportations : elle est également interne.  Le marché intérieur chinois se contracte encore plus vite que le marché mondial même si le différentiel entre commande et exportations peut ne marquer qu'une différence de phase les exportations actuelles correspondant aux commandes passées, ce qui n'augure rien de bon pour la suite. 

La violence de ces baisses ne traduit pas tant une baisse du désir de consommer qu’un blocage des crédits.   La confiance manque ainsi que les commandes, mais surtout « crédit est mort » !

Les leçons générales de la quasi faillite de l'UBS

Une intéressante monographie sur la défaillance de l’UBS vient d’être publiée par Myret Zaki une ancienne journaliste du Temps (au passage le meilleur journal au monde pour tout ce qui touche à la banque et à l’économie), « UBS, les dessous d’un scandale » chez Favre.  Elle détaille comment l’ambition d’un homme a pu mener une banque à la perte de 50 milliards de dollars, de son indépendance et de tous les gains faits pendant une décennie.

Pour l’économiste l’intérêt n’est pas dans les péripéties  de cette saga mais surtout dans les clés qu’elle nous donne pour comprendre  la nature de l’accident qui s’est produit, la cause de son ampleur et l’efficacité des mesures envisagées pour  en éviter le renouvellement.

Qu’a fait l’UBS ? Fasciné par les rémunérations  ahurissantes de l’investment banking aux Etats-Unis un bâlois  inculte monté à la force du poignet de la position de grouillot de bourse à la tête de la plus grande banque suisse, Marcel Ospel ,  veut devenir un des grands leaders mondiaux de la finance en mêlant l’énorme base arrière  de la gestion de fortune aux possibilités de l’investment banking à Wall Street.  

Première leçon : est-ce que la cupidité et les énormes rémunérations de Wall Street ont joué un rôle ? La réponse est oui !  L’équipe réunie par Ospel avait bien ce premier but en tête : s’en mettre plein les poches et ils allaient y réussir au-delà de tous leurs espoirs. En dix ans on estime que les 20 dirigeants les mieux payés de la banque ont réussi à se faire attribuer pas loin de 2 milliards de dollars de rémunérations diverses.

Seconde leçon : l’ont-ils fait par la patiente activité de crédit qui était la base traditionnelle de l’UBS, hors de sa fonction de  gestionnaire de fortunes, en cherchant à l’étendre, à y innover  ou à trouver des nouvelles formes utiles à la société ?  Pas du tout.  Ils ont été à Wall Street avec l’intention de tout casser en mettant des moyens humains et financiers gigantesques  au service de la gestion sur fonds propre.  Ils sont partis à Wall Street pour spéculer avec leurs propres fonds tout en faisant grossir au-delà de toute limite l’actif de leur bilan qui finira par dépasser 60 fois leur capital.  

Troisième leçon : quel moyen ont-ils trouvé pour faire monter leur mayonnaise financière ?  L’extraordinaire poussée du marché immobilier aux Etats-Unis  alimenté par des taux d’intérêt négatifs pendant de nombreux mois.  Le bras américain d’UBS se lance avec frénésie dans les CDO et les CDS et  profitant d’un énorme levier  il génère vite  des gains extravagants qui sont largement empochés par les dirigeants.  UBS s’est purement et simplement greffé sur la bulle de crédit  créée par Greenspan et  les politiques aux Etats-Unis et profitant des fonds gigantesques à sa disposition, il a poussé le jeu à fonds.  Pas de bulle, pas d’UBS en folie.  

Quatrième leçon : L’information donnée aux tiers et notamment aux actionnaires est rigoureusement inexistante.  Personne ne sait à l’extérieur de la direction de la banque ce qui se passe. A l’intérieur les mécanismes de contrôles sont bloqués car l’essentiel des gains sont faits aux Etats-Unis sur des techniques inconnues au siège.  Les autorités internes et externes de contrôle ne contrôlent plus rien et leurs avertissements restent lettre morte.   Même la haute direction de la banque et son conseil d’administration, d’origine suisse et peu au fait des réalités de l’investment banking ne savent pas trop ce qui se passe.  On subjugue l’opinion avec des gains phénoménaux qui suggèrent que les nouveaux maîtres sont des génies de la finance. En empochant des rémunérations astronomiques ils se convainquent qu’ils le sont en effet, géniaux.

Dès 2005 des signes de faiblesses apparaissent : la construction entre en récession aux Etats-Unis.  Greenspan a fait remonté  le taux d’escompte non pas modestement mais en le multipliant par cinq ! Mais personne ne s’inquiète  car le marché immobilier est devenu pour l’essentiel un marché de refinancement.  On refinance à tout va.  

Les dirigeants du Hedge fund créé par UBS (DCRM), des traders américains rompus à l’exercice sous la direction de John Costas, commencent  début 2007 à devenir méfiants  vis-à-vis de l’immobilier américain et à jouer contre le marché des subprimes.  La direction de l’UBS dont la banque d’investissement proprement dite joue les subprimes à fond ne l’entend pas de cette oreille : cela supposerait  de faire apparaître des pertes substantielles. Pas dramatiques  (un demi milliard de dollars) mais tout de même.  UBS liquide son Hedge fund  pour 350 millions de dollars de pertes (dont 200 millions d’indemnités pour les cadres ! )  et continue à jouer les CDO à mort.   

La motivation de cet entêtement suicidaire est  peu claire. On y trouve la volonté  de Marcel Ospel de conserver son siège pour quelques années encore malgré son âge et  l’inconscience du risque malgré les avertissements tonitruants de Costas, encouragée par les agences de notation qui ne laissent rien prévoir du risque sur les CDO triple A.  Prendre la tangente à ce moment là serait encore possible. Mais la vanité du président est telle qu’il ne veut pas qu’on fasse apparaître même momentanément la moindre tâche sur son bilan personnel. Génie il est, génie il restera.

En juillet 2007 les agences de notation dégradent  précipitamment leur notation. Les CDO deviennent « illiquides » c'est-à-dire invendables.  La direction ment outrageusement et cachent les pertes potentielles.   Puis  le marché tire en août 2007  un trait définitif sur les subprimes.   Il faut commencer le processus des révélations douloureuses : 43 et peut être 50 milliards de dollars de pertes. Une partie de la clientèle privée part à la concurrence.   La banque doit être recapitalisée avec des fonds de Singapour et d’Arabie Saoudite

Une première remarque concerne l’ampleur de cette perte : elle est gigantesque mais correspond à peu près à ce qui avait été gagné dans les dix ans précédents par UBS.  La perte en elle-même sur les subprimes n’a jamais eu l’ampleur suffisante pour entraîner la récession mondiale que l’on voit aujourd’hui.  

Les subprimes ne sont qu’un détail dans le tableau global des déséquilibres monétaires et financiers.  Au passage on voit qu’il ne s’agit pas d’une simple crise de liquidité bancaire : les pertes sont bien là et la solvabilité a été menacée !  Mais une fois  encore, même si on prend l’ensemble des banques concernées, l’affaire globale des subprimes n’auraient jamais pu à elle seule provoquer la récession sévère en cours.

La responsabilité première de la crise de l’UBS est naturellement  la bulle immobilière américaine permise par les déficits extérieurs américains  extravagants, le système des changes flottants et la volonté expresse des autorités politiques  américaines d’en profiter au maximum.   Si on veut tirer la leçon de la crise de l’UBS, il est clair que  c’est d’abord en supprimant ce contexte global détestable qu’on évitera  une nouvelle péripétie de ce genre.

La seconde leçon est que la mondialisation qui impose que se créent de grands leaders mondiaux dans tous les domaines a exacerbé les ambitions et que c’est un jeu hyper dangereux pour ceux qui ne sont pas premiers de la classe.  UBS s’est engagé dans des métiers que la banque ne maîtrisait pas et à été incapable de les contrôler.  Le gnome de Zurich ne pouvait pas muter en  géant de Wall Street sans une métamorphose douloureuse et incertaine.  C’est une leçon pour le management privé sans rapport avec les  mesures publiques prises dans une grande conférence internationale.

La troisième leçon est qu’une bulle  doit être reconnue  comme tel rapidement. Mais le monde ne fonctionne pas comme cela : une bulle est d’abord un merveilleux succès que les esprits faux transforment  par des théories fumeuses en recette perpétuelle du progrès.   Avertir en cas de bulle et réguler, c’est bien.  Mais dans le cas précis ceux qui devaient le faire se sont tus (le FMI)  ou ont expliqué que les formes nouvelles étaient modernes et bons pour la liquidité  (Greenspan et les produits dérivés) ou que l’emploi de la technicité la plus pointue était garante de la solidité des parois pourtant diaphanes de la bulle de savon (la mathématique financière quantitative).   

La quatrième leçon est que les agences de notation ont bien précipité la crise des subprimes par la brutalité de leur changement de notation.  Mais elles ne l’ont pas fait par vice ou parce qu’elles étaient payées par les banques clientes.  Elles se sont simplement trompées elles mêmes, intoxiquées par la bulle,  et se sont réveillées en sursaut quand elles ont réalisé où on en était.  

La cinquième leçon c’est que les règles comptables n’ont joué strictement aucun rôle.  Les pertes étaient là et les cacher sous le lit n’aurait rien changé  au fait qu’elles y soient.  
Pour les Etats la leçon est très difficile à tirer.  L’ambition délirante et la cupidité des dirigeants ne sont pas de leur ressort mais de celui des actionnaires qui eux-mêmes ne peuvent réagir qu’après coups et coûts. 

Les outils dits toxiques ne l’ont été que parce qu’ils ont été déployés dans l’environnement d’une bulle globale démesurée.  Les règlementer n’aura pas de grandes conséquences surtout maintenant que les marchés où ils s’échangeaient ont disparu.  La capacité de petits pays comme la Suisse (où l’Islande qui a connu une histoire rigoureusement identique)  de contrôler des mastodontes financiers de taille mondiale est exactement nulle.

On voit combien la réunion du G20 faussement appelée « nouveau Bretton Woods » est loin de la plaque.  Elle s’attaque à tout sauf à l’essentiel qui devrait être le cœur d’une réunion de ce type : les déséquilibres structurels  du système monétaire international basé sur les changes flottants, le « benign neglect » des autorités bancaires  américaines,  les bulles à répétition créés par la FED.   

On voit aussi que le FMI même doté de pouvoir de régulation renforcé n’aurait rien pu deviner de ce qui se passait à l’UBS.  Les aspects comptables et de  notation sont un épiphénomène.  

La rémunération des dirigeants  et sa réglementation est une piste glissante tellement facile à contourner  qu’on ne fera que gratter à la surface des choses.

La seule mesure à caractère prudentiel et juridique qui pourrait être prise à l’échelle mondiale, ce qui est hors de portée de la conférence mais pas des différents  pays, c’est la pénalisation du bourrage des comptes privés  gérés par une banque  de papiers sans valeurs qui servent simplement à l’enrichissement des dirigeants.   Goldman Sachs a refilé à ses clients tous les papiers CDO que la banque  avait accumulés en jouant pour compte propre préférant les ruiner que d’encaisser les pertes sur son capital.  Cela devrait valoir de longues années de prison à la dizaine de "banksters" qui ont joué ce jeu.  UBS n’a pas été totalement innocent dans ce jeu là.

Soit on sépare absolument  l’activité sur compte propre dans des structures ad hoc  loin des épargnants,  soit on sanctionne par des peines effroyables la tentation de mêler les comptes propres et les comptes d’épargne.  Mais là, il y a un disfonctionnement qui exige l’intervention des pouvoirs publics.

Au total ce que nous apprend l’UBS c’est que les nations ont un devoir  vis-à-vis de leur monnaie et que la première chose à faire est d’éviter de créer de la fausse monnaie et des bulles à répétition.   Et que les Etats doivent protéger l’épargne de leurs citoyens avec une plus grande rigueur.

Le reste n’est que plaisanterie. L’ennui c’est que seule  cette plaisanterie est au cœur des débats du G20.

 Karl Peiper pour le Cercle des économistes E-toile.


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner