


Après les "Européennes", quelles chances politiques d'un redressement économique ?
Quelles sont les perspectives d'une politique économique de redressement national, dans le sillage du résultats des élections régionales ?
Les élections régionales partagent avec les Européennes et, dans une moindre mesure, les départementales, le fait d'être des compétitions politiques qui n'imposent pas de véritables projets. Elles ne servent qu'à fixer des rapports de force entre les partis et à juger le pouvoir en place. Dans le cas des départementales, du fait du flou dans les réformes projetées, les électeurs ne savaient même pas pourquoi ils votaient. De même, les régions ayant changé de configuration, et n'ayant pas de compétences fortes (les transports et l'entretien des lycées ne sont pas des compétences fortes), ne présentaient pas un champ de différenciation majeure des projets. Aux Européennes, c'est pire, puisqu'il n'y a strictement aucun projet, ceux-ci étant définis après les élections et pas avant. L'électeur français y est représenté de façon tellement minoritaire que son vote n'a à peu près aucune conséquence prévisible. On compte les étiquettes et c'est tout.
Ces élections sont donc le lieu privilégié du vote protestataire, dans un cadre global d'abstention, et le moment des positionnements purement politiciens.
Avons-nous besoin de cela ? Pas sûr. On pourrait très bien se passer d'élections européennes et supprimer les régions. L'impact global réel serait nul. Les régions n'ont été l'occasion que d'un surcroît de dépenses : entre 15 et 20% % de plus que si on s'en était abstenu. L'Europe pourrait vivre avec des délégations des parlements nationaux. Les départements sont des survivances tenaces et ne vivent que comme machines à distribuer des subventions et des allocations.
Les régionales et les Européennes posent également un problème identitaire. Si 80 % des législations sont conçues par l'Europe, la dépossession démocratique des Etats est acquise, et le manque d'intérêt pour la classe politique s'en suit : pourquoi voter pour des zombies ? Si les régions doivent avoir une identité, elle est arrachée à l'identité nationale. On le voit en Corse avec le succès des "nationalistes" corses. Ces deux élections sont des ferments d'effacement de la nation française.
Si l'opinion publique telle que la révèlent les médias est aussi critique pour les "élites", mondialisées ou pas, c'est très certainement du fait du nombre d'élus grassement rémunérés pour siéger dans des assemblées dont le pouvoir est tout sauf clair. Elle voit bien qu'on leur parle de résoudre "leur problème au quotidien", mais que rien dans ces assemblées n'y contribue. Au contraire les électeurs voient les impôts et les subventions politiques s'envoler. Ces démembrements de l'Etat se vivent plus comme des machines à capter des postes et de l'argent public que comme des lieux fondamentaux permettant de traiter les difficultés économiques et sociales de façon positive. On multiplie les guichets clientélistes de proximité (pour ne pas dire la corruption), sans impact sérieux sur les vraies difficultés.
Si la rationalité de gestion imposait une restructuration de l'Etat, il fallait créer des super-départements et de supers municipalités. Avec des pouvoirs exclusifs et sans empiler les strates administratives, avec des règles de non-dépassement des volumes de dépenses. Les élections municipales et régionales auraient alors été synchronisées. Cinq régions et cinq mille municipalités faisaient très bien l'affaire.
Les leçons des régionales sont purement politiciennes, mais importantes.
La gauche ne représente pas plus du tiers des électeurs et le socialisme probablement moins de 20 %. Le gouvernement actuel et le Président gouvernent contre l'opinion majoritaire.
Le PS ne survit que là où le Front national prive la droite dite "de gouvernement" de majorité. Il disparaît lorsque cette politique de promotion du FN le force à se retirer totalement. On ne joue pas impunément avec le "diable".
Le FN a servi de catalyseur du ras-le-bol général vis-à-vis des impôts et de l'immigration, dans un contexte où l'irrédentisme musulman a fini par tuer des Français. Mais les Français ne veulent pas du FN dans un rôle de direction des affaires.
Les Républicains sont affaiblis au premier tour par la rage des électeurs de droite et au second tour par les triangulaires. Et les Français ne se souviennent pas du quinquennat de N. Sarkozy comme d'une réussite. Ils veulent toujours un vrai programme de rupture qui ne peut pas être porté par l'ancien président.
Le centre n'existe plus électoralement sinon comme force de nuisance. Les régions confiées à l'UDI Modem ont toutes été perdues, sauf la Normandie, gagnée d'extrême justesse, alors qu'elles étaient toutes gagnables largement par la droite. L'échec du couple Juppé-Bayrou est significatif.
Les partis marginaux restent marginalisés. L'espoir de Cécile Duflot de substituer les Verts au PS comme celui de Mélenchon d'opérer le même siphonage que Tsipras en Grèce vis-à-vis du Pasok, sont liquidés pour un long moment.
L'élection présidentielle à venir est le seul levier à la disposition des citoyens pour sortir de tous les pièges qui les empêchent de s'arracher de l'ornière où se trouve le pays. Cela veut dire qu'il faudra qu'un homme incarne un vrai projet et qu'il parvienne à se débarrasser de ceux qui comptent sur la ruse politicienne pour s'imposer sans projet autre qu'opportuniste.
Nicolas Sarkozy représentait une réflexion et un programme de rupture en 2007. Sa volonté de réélection l'a conduit à intégrer des socialistes et à faire des demi-réformes, sans prévoir ni comprendre l'arrivée d'une dure récession. Il a perdu toute crédibilité. Il ne peut être présent qu'en réussissant des combinaisons politiciennes qui le mettraient en situation d 'être le seul candidat de la droite en 2017. S'il y parvient, sans crédibilité programmatique quelconque, ce sera désastreux.
François Hollande est dans la même situation. Il a gagné par la ruse en 2012 et depuis virevolte de zigzag en zigzag, sur fond de déréliction générale. Il ne peut être réélu que par des combinaisons politiciennes sordides et en particulier en tentant d'être seul au second tour en face du FN (en lui donnant du grain à moudre). Le jeu est extrêmement dangereux pour la France.
Certains, à gauche, voient le salut dans une restructuration complète du paysage politique avec une coalition sociale-démocrate, centristes, contre une droite plus à droite et divisée. Le PS changerait de nom pour faire oublier le concept de socialisme, mort avec la chute de l'URSS et la conversion au capitalisme d'Etat de tous les pays communistes sauf la Corée du Nord et Cuba. Cela ressemble furieusement à la situation de 1962 où une coalition de vieux partis décrédibilisés en voie de marginalisation avait tenté d'abattre le Général de Gaulle. Sauf qu'il n'y a personne à abattre et que l'urgence programmatique l'emporte sur le destin individuel des partis. Il n'y a pas d'espace politique au centre. C'est au moins un résultat clair des régionales.
Qu'on le veuille ou non, la clé du futur doit être cherchée dans les "primaires" de la droite classique.
Le couple Juppé-Bayrou est désormais très fragilisé. Juppé n'a été haut dans les sondages que pour marquer la volonté de ne pas voir Sarkozy revenir.
Bruno Lemaire est actif, mais il manque encore de beaucoup de bagage politique pour porter autre chose qu'une promesse de renouvellement des hommes, à terme . Il ne peut pas incarner un projet.
Reste François Fillon. Il a les talents et l'assiette politique pour porter un projet et effectivement il le construit sur les bases qu'il faut : une rupture lourde. Il lui manque une triple crédibilité : -
- La crise venant d'ailleurs, il doit proposer t une "diplomatie de la prospérité", ce qui implique d'avoir une vision très claire des voies et moyens de réformes dans la gouvernance des monnaies et dans celle de l'Europe. Fillon s'est engagé sur ce chemin avec des distances prises avec les Etats-Unis et notamment le traité transatlantique. Sur l'Europe et la souveraineté, notamment juridique, ce n'est pas encore très net.
- Il faut un leadership réel sur la question de l'inflammation musulmane, à l'intérieur et à l'extérieur. Là on en est aux esquisses de l'esquisse.
- Il aura à cadrer sa position sur les questions sociétales.
L'hypothèse Fillon est donc très sérieuse mais reste largement à conforter. Il a un an pour construire un vrai programme présidentiel et s'imposer comme un leader. Beaucoup n'y croient pas.
Au terme de ces élections régionales, on voit les cadavres politiques passer sous les ponts. Laurent, Mélenchon, Duflot, Huchon, Aubry, Bartolone, NKM ont coulé. Bayrou, Juppé, . Hollande et Sarkozy se débattent contre une noyade qui est presqu'inexorable. Pécresse, Bertrand, Estrosi, Wauquier ont à s'occuper sans encombrer l'espace présidentiel. Valls et Macron sont paralysés par Hollande.
La seule hypothèse qui remettrait à plat la situation politique serait que Hollande et Sarkozy annoncent l'un et l'autre qu'ils ne seront pas candidats. Il est alors probable que les Centristes et les "Sociaux-démocrates" tenteraient de s'unir, NKM, Bayrou et l'UDI venant rejoindre Valls et Macron., le tout accompagné d'un changement de régime électoral pour les législatives basé sur la proportionnelle. On aurait alors une triangulaire entre Fillon, Le Pen et probablement Valls annonçant un ticket avec Juppé ou Bayrou. Rien de bon ne peut sortir de cette hypothèse qui ferait la part belle au Front National avec en prime une assemblée ingouvernable.
Certains pensent, comme Alain Minc, que seule la candidature de Juppé peut empêcher ce mouvement déplorable dans la mesure où elle bloquerait la fuite de Bayrou vers une "troisième voie" introuvable. L'échec de Juppé en Aquitaine n'accrédite pas cette hypothèse.
La France est donc encore loin d'avoir rassemblé les conditions politiques de son redressement économique.
Une folie : la non garantie des comptes bancaires
L'Europe a décidé, dans la panique, d'essayer d'isoler les Etats des risques pris par les banques. Nous avons, sur le champ, protester contre une série de mesures visant à rendre les déposants et les souscripteurs d'obligations bancaires (la différence est ténue) responsables des pertes encourues par les banques.
Aujourd'hui quatre banques italiennes viennent de faire faillite. Les porteurs d'obligation de ces banques sont déjà ruinés. Mais à partir du premier janvier 2015 s'appliquent les règles nouvelles européennes qui risquent de ruiner les déposants eux-mêmes. La malfaisance des règles européennes commence à éclater et les premiers signes de paniques à s'épanouir.
Les mesures folles finissent toujours par montrer leur folie.
Lors de la crise de 29 aux Etats-Unis, les banques ont commencé à faire faillite à partir de 1931-1932, plusieurs années avant le déclenchement de la panique boursière. Des milliers de banques se sont retrouvées au tapis, ruinant à chaque fois les déposants et relançant à chaque fois la crise. On sépare souvent, pour les banques, les crises de rentabilité et les crises de liquidité. Elles vont rarement l'une sans l'autre. La crise de rentabilité provoque une panique qui crée une crise de liquidité. Éviter ce double mouvement est crucial. Les Américains l'ont compris à l'époque. Ils ont créé le FDIC, une assurance fédérale des dépôts, qui reprend les dépôts en cas de faillite de banque et les transfèrent à un organisme plus fort. La réaction en chaîne est stoppée. À l’époque le résultat a été époustouflant : pratiquement aucune faillite de banque après le passage de la loi. La panique a été stoppée, donc plus de risque de liquidité. Partout, depuis, les Etats ont admis leurs responsabilités dans la solidité du système bancaire et en premier lieu dans les banques de dépôts. Banque centrale, solidarité de place, spécialisation bancaire, nationalisation éventuelle, contrôle de l'Etat sur les masses de crédit, maîtrise des flux de capitaux internationaux, ont permis de prévenir tout risque systémique jusqu'en 71. Le système bancaire était national. Sous contrôle des élus de la nation. Sous la responsabilité fiscale du politique national.
Après avoir fait sauter le verrou monétaire international, en abandonnant les accords de Bretton-Woods et en violant tous les jours les statuts du FMI (qui n'ont même pas été changés, preuve qu'on avait un peu honte tout de même), on a fait sauter le verrou sur les placements des banques, qui pouvait s'effectuer partout, et déspécialisé les banques, permettant de tout faire avec les "dépôts", dans un environnement de plus en plus obscur.
Curieusement la même idéologie a été développée dans le monde et dans la zone Euro : seule la liberté totale des mouvements d'hommes, de marchandises et de capitaux permettrait aussi bien à un système de monnaie unique qu'à celui de monnaies flottantes, de fonctionner. Les marchés du travail, de la production et des capitaux permettraient de réguler les écarts éventuels de productivité et d'inflation au sein de la zone Euro. Les marchés libres d'entraves permettraient que les capitaux trouvent leur emploi optimal à travers le monde. Les économistes à la mode aux Etats-Unis, donc en Europe, du fait du panurgisme total qui a saisi la communauté des économistes européens non marxistes, ont tous expliqué doctement qu'il ne savait pas qu'elle était la valeur d'une monnaie, d'un intérêt, d'un investissement. Les marchés savent mieux que tout le monde.
S'est donc développé un système dual où les reliques du système précédent étaient encore en place, mais où la responsabilité résiduelle des Etats était privée de tout contrôle. Personne n'a jamais souhaité ouvrir ce débat de fond.
Le drame des marchés purement financiers est que le souscripteur ne sait strictement rien. Il est appâté par un taux de rendement et un effet fiscal éventuel. Et freiné seulement par l'absence de crédit, au sens large, des banques. Les molochs bancaires ont donc concentré les dépôts et utilisé à leur guise les sommes énormes collectées. De plus en plus en privilégiant les "actifs" internationaux, dont la valeur était de moins en moins gagée sur la production, et de plus en plus sur l'émission des banques centrales qu'elles ont amplifiée. Le déposant dans cette affaire n'avait strictement aucune information réelle sur la nature des placements faits. Malgré tous les textes visant à lui donner cette information, qui se sont transformé, dans les banques, en questionnaire ridicule sur les compétences financières des clients et en classification non moins ridicule des risques qu'ils sont prêts à prendre. La banque se protège des procès, mais ne protège pas le client !
Les marchés ayant toujours raison, même le FMI a cessé de s'intéresser aux interactions entre Etats. On a réputé que la comptabilité devait traduire la valeur de marché de tous les "actifs". La liquidité est devenue cruciale pour permettre à cette évaluation forcenée à court terme de fonctionner. La crise a commencé lorsqu’un des marchés s'est bloqué en juillet 2007 et que la BNP n'a pas pu "liquider" les parts de saucisson financier de trois de ses fonds.
L'effondrement du château de carte financier a forcé les Etats à intervenir, retrouvant leur rôle initial.
La question qui se posait était simple :
- les dépôts doivent-ils cautionner toutes les spéculations internationales des banques au risque de les voir disparaître et de créer un hiver nucléaire économique comme en 1939 ? Et l'Etat doit-il réassurer les dépôts ?
Notre position était qu'il fallait répondre non à la première question et oui à la seconde, les deux réponses étant parfaitement cohérentes.
Il fallait revenir à un système bancaire de proximité basé sur une vision étroite de leur capacité de crédit. L'activité de crédit des banques de dépôt devait se limiter à l'escompte d'effets de commerce nationaux avec la surveillance de l'Etat et sa garantie. Sinon, il fallait créer des banques de paiements où le déposant reste propriétaire de son dépôt et ne le place que s'il le veut.
On a choisi une solution différente. Les banques ont été tenues de garantir leurs prêts par des capitaux en volume adapté au risque pris. En période de taux d'intérêt nuls ou négatifs, cela revenait à étouffer toute l'activité des banques. Pour trouver ces capitaux les banques ont décidé de taxer leur activité de paiement et de dégonfler massivement leurs en-cours, empêchant la sortie de crise. Les petites banques ont été prises dans un casse-noisettes.
L'activité bancaire s'est renationalisée et concentrée juste au moment où l'Etat a choisi, du moins en Europe, de se désengager de ses responsabilités sur les dépôts.
Cette politique est folle.
La faillite des quatre petites banques italiennes en témoigne. On concentre le système bancaire tout en le ligotant, sans garantir quelque risque que ce soit pour les déposants. On va immédiatement voir revenir les comportements de paniques.
Comme l'Etat dirige fiscalement l'épargne vers ses propres besoins (via en France les systèmes d'épargne partiellement défiscalisés) et impose la bancarisation forcée, tout en désengageant des conséquences, le déposant est devenu une proie inquiète, prêt à toutes les paniques.
Les contradictions sont partout et l'inefficacité nulle part. Les dangers rodent. L'incohérence a ses limites.
On ne peut pas à la fois interdire la thésaurisation et ne pas garantir les "dépôts" forcés.
On ne peut pas à la fois vouloir maintenir les mouvements de capitaux internationaux en forçant les banques à revenir sur leur pré carré national par des réglementations malthusiennes.
On ne peut pas centraliser sur des organes européens le contrôle des banques sans donner une garantie européenne aux dépôts.
Lorsque les déposants auront assimilé que la loi qui se met en place le 1er janvier 2015 les laisse complètement entre les mains de banques dont ils n'ont aucun contrôle et qui recommencent à faire faillite, tout peut arriver.
Il est des sottises qu'on ne peut pas laisser faire.
Rappelons que la seule solution est :
- de revenir à la responsabilité des Etats sur la valeur de leur monnaie, donc sur la valeur des créances internationales. Une nouvelle forme d'accords de Bretton Woods dégagés des erreurs du premier système est absolument vitale.
- de revenir à la spécialisation bancaire avec une restriction de l'activité des banques de dépôts au crédit de proximité, avec la création d'un système de banque de paiement déconnecté du crédit.
- de maintenir la surveillance nationale des activités de crédits (en volume et en nature) avec garantie de l'Etat sur les dépôts.
L'ensemble forme un tout cohérent et parfaitement compatible avec une croissance réelle sérieuse.
Incohérence entre état nation et Europe, incohérence entre doctrine des libres marchés financiers et monétaires et réalités, banques centrales en pleine folie pour éviter que le tout s'effondre, tout cela est totalement irresponsable.
Il n'y a pas de banque sans responsabilité. Considérer le déposant comme le seul garant d'un système qu'il ne contrôle pas est la porte ouverte à une aggravation permanente de la crise.
Il faut changer d'urgence le système monétaire national, européen et international. Et à très court terme, suspendre la loi irresponsable qui se met en place le 1er janvier prochain.
L'urgence est là. La sottise et l'irresponsabilité ont leurs limites.
Ben Bernanke : Des "Mémoires de crise" sans aucun intérêt
Lire le livre de Ben Bernanke, l'ancien directeur de la FED, évoquant son action avant et pendant la crise la plus dure qui ait frappé le monde depuis 1929, est un double supplice. L'inconvénient de nommer des universitaires à la tête d'organismes publics est qu'ils pensent tout de suite au livre qu'ils pourront écrire en quittant le poste et aux gains associés. Il faut bien penser à sa retraite dorée ! Alors ils prennent des notes. Frappé de ce syndrome, le livre de Bernanke est beaucoup trop long et pourri d'anecdotes absolument sans intérêt compte tenu de la gravité de la situation à laquelle le monde avait à faire face. Savoir que le Président Bush lui a relevé le bas du pantalon parce qu'il portait des chaussettes beiges sur un costume sombre et lui a rappelé, qu'à la Maison Blanche, il fallait aussi avoir un peu de tenue, est sans doute un événement crucial dans la vie de l'auteur. Et raconter que, a semaine suivante, tous les participants à la nouvelle réunion avec Bush avaient des chaussettes de la même couleur, marque certainement le début d'une véritable épopée. Mais tout de même. On n'achète pas ce type de livre pour lire ce genre d'anecdotes.
La crise, ce sont des milliards de dollars de pertes, des dizaines de millions de chômeurs, des milliers de suicides de patrons de PME ou de cadres supérieurs, des guerres meurtrières liées à la misère induite, comme dans les pays arabes, des millions de carrières arrêtées ou anéanties. Que viennent faire les chaussettes du directeur de la FED dans ce désastre ? Mais cela devait figurer sur une note que l'on a compilé à toute vitesse pour satisfaire l'éditeur. Grotesque. S'il n'y avait qu'une remarque de ce genre ! Mais non. Ce ton rigolard traverse tout le livre.
Plus grave, le livre montre l'incroyable incompétence qui noie la réflexion économique aux Etats-Unis. Ben Bernanke nous apprend que sa principale contribution à la science économique, en tant qu'universitaire tenant un des postes les plus prestigieux, dans une université des plus prestigieuses, est d'avoir expliqué que, sans doute, les banques jouaient un rôle dans les crises ! Il se trouvait que la vulgate universitaire américaine en économie était encore trempée dans l'idée que la monnaie était un voile sans importance. Prodigieux effort ! Les théoriciens des crises et du cycle avaient tous déjà décrit depuis au moins cent ans que les crises périodiques étaient d'abord financières. Une telle audace le qualifiait comme spécialiste "incontournable" de la monnaie et lui vaudra finalement son poste à la FED. Quand on sait avec quelle révérence les politiques, les médias et les économistes français écoutent tout ce qui vient des Etats-Unis, on se rend compte combien cette attitude de colonisé est inappropriée. La vérité et le savoir ne viennent pas, en économie, des Etats-Unis. Seulement un "prestige" sans fondement.
Déjà, en lisant DSK et ses analyses du pourquoi de l'inconscience du FMI et du comment de son incapacité à prévoir la crise, on se rendait compte que tout ce petit monde vivait sur des clichés et sous la tutelle américaine, deux maîtres particulièrement déprimants. Chacun regardait dans son petit domaine et personne n'avait vu que les relations déséquilibrées entre les grands Etats débiteurs et les grands états créditeurs avaient des conséquences effroyables sur la montée de la dette globale.
La lecture de Bernanke est encore pire. Pour le lecteur, une des questions clé est justement la question de la montée vers la crise. Les signes précurseurs étaient-ils perçus ? Avait-on un diagnostic global sur ce qui se passait ? Des alertes sonnaient-elles un peu partout ? Comment les organes de direction de l'économie mondiale réagissaient-ils à la montée des périls ?
Le lecteur sera bien déçu. L'auteur passe directement de très très longues digressions sur l'histoire de sa nomination (dont tout le monde se moque) et sur la manière dont il s’est installé dans son poste, à… la crise des subprimes de l'été 2007. On ne trouve aucune analyse ou témoignage sur la réflexion économique pré crise. Ce que consent à écrire M. Bernanke, c'est simplement qu'on réfléchissait à modifier la politique de la FED de remontée systématique d'un quart de point du taux directeur pour "faire face à l'inflation" et qu'on regardait la montée puis le ralentissement du marché immobilier. Sans grande crainte : l'immobilier marchait bien sous la pression de la hausse des revenus (on satisfaisait des besoins) et des facilités de crédit ; le marché ensuite régulait normalement quelques excès.
Aux Etats-Unis, le reste du monde n'existe pas. Il s'agit de définir ce qui est bon pour les Américains. D'ailleurs aucune déclaration d'un "responsable" d'un organisme officiel américain quelconque se garderait de ne pas préciser que les décisions sont prises "parce que c'est bon pour les Américains". M. Bernanke n'a aucune vision internationale. Aucune réflexion sur les tourments du système monétaire des changes flottants. Aucune idée sur la montée de l'endettement global partout dans le monde, ni sur ses conséquences. Aucun effluve de réflexion sur la signification pourtant assez "ominous" du passage à une économie baudruche, où les investissements n'ont plus un objectif de production mais de "création de valeur". Le vide intégral. Le "benign neglect", cette négligence volontaire des conséquences pour les autres de la politique du dollar n'est même pas perverse. Ignorance et indifférence en sont le moteur principal.
Alors que dès la mi 2006, notre Cercle s'interrogeait sur l'ampleur et la date de la crise périodique à venir, publiait des analyses semestrielles très pessimistes et lançait des alertes tous azimuts (notamment aux candidats aux présidentielles de 2007 en France), M. Bernanke se félicitait de retrouver machin ou chose qu'il avait connu dans une vie antérieure, s'inquiétait de bien parler aux médias et arbitrait l'immense question de savoir si l'inflation était bien sous contrôle ou s'il fallait s'en inquiéter, alors que tout le monde fêtait Greenspan, "le sorcier qui avait fabriqué la période de croissance la plus longue de l'histoire"…américaine. Inutile de rappeler à ces enthousiastes que depuis 1971 la courbe de la dette globale s'était inversée pour dépasser en moyenne 400 %. Cet indicateur-là n'est pas suivi par la FED. Inutile aussi de leur mettre sous le nez les courbes qui prouvent que la croissance n'a cessé de baisser de décennies en décennies depuis 1971. Inutile de leur rappeler que les crises périodiques ont été de plus en plus violentes. La psychologie collective aux Etats-Unis impose de penser qu'une crise provient toujours de vilains ou de vilaines choses. La crise de 72-73 ? Les vilains de l'Opep. La crise de 92-93 ? Les vilains de l'Irak qui ont imposé la guerre.
Les Mémoires de Bernanke devraient rappeler au monde que le dirigeant de la FED est un aveugle et un paralytique, enfermé dans une pensée économique inexistante et de plus monopolisé par le seul intérêt de Wall Street. Le seul drame dont témoigne son livre est une erreur de communication qui a fait baisser la bourse américaine ! "Ne pas merder" (c'est dans le texte) sa communication, voilà la vraie question.
Que la montée astronomique de la dette globale et notamment immobilière soit due à la double hélice de crédits permise par les énormes déficits et excédents de balances de paiement, l'explication aurait ahuri Bernanke, presque autant qu'un Indien voyant arriver Cortes. Que l'inflation dans les prix des produits soit éliminée par le transfert à une Chine industrieuse et radicalement pauvre de la production mondiale, alors que l'inflation délirante des moyens de paiements se concentrait sur les "actifs", financiers ou immobiliers, encore une idée qui aurait eu le même effet que la découverte par Mme Duflot qu'elle aurait prononcé par inadvertance une phrase intelligente.
L'ignorance et l'inconscience régnaient à la FED en 2005, 2006 et 2007. Comme au FMI, pour les mêmes raisons de révérence à la nullité américaine (sur le plan des idées) et à leur domination (sur le plan institutionnel).
Cette ignorance a une traduction concrète : pas une ligne, pas une page, sur les réflexions et les actions de ce M. Bernanke de mars 2006 à août 2007. En revanche, on ne nous épargnera rien sur les vacances qu'il pensait prendre pendant ce mois d'août 2007 et auxquelles il devra, par surprise, renoncer dans l'urgence. Le blocage des fonds gérés par BNPPARIBAS ("abrutis de Français, toujours à nous embêter") marquait l'effondrement du marché interbancaire, entièrement dominé par des produits frelatés en provenance des Etats-Unis !
Plusieurs conclusions sont à tirer de l'épaisse contine narcissique de Monsieur Ben Bernanke :
- D'abord qu'il est inutile de lire le livre. À part la révélation de l'ignorance et de l'inconscience qui règnent dans les plus hautes sphères américaines, dont nous avons tant de preuves par ailleurs, il n'apporte absolument rien (sinon une rente d'édition malvenue à son auteur et un ennui de lecture pesant).
- Ensuite que la science économique aux Etats-Unis est un parfait désastre et que sa domination sur le reste du monde a entraîné la discipline dans le trente sixième dessous. La déconfiture des économistes officiels français trouve son écho dans la vacuité de l'enseignement et de la recherche économique américaine.
- Enfin qu'il faudra bien de la persévérance et bien de la force pour forcer les Américains à revenir à un modèle monétaire international un peu plus coopératif et soudé. Aujourd'hui il n'y a qu'un moyen : bloquer le traité transatlantique jusqu'à ce que tout le monde s'accorde sur une réforme monétaire. Il n'y a pas de réflexions sur les échanges de biens et services qui ne doivent s'accompagner d'une réflexion sur la monnaie.
Les affaires économiques du monde sont bien trop importantes pour les confier plus longtemps à des universitaires américains.
Ce qu'on disait en 1947.
"L’Europe qui s’était relevé rapidement des dévastations de la guerre voit aujourd’hui les conditions de son économie dangereusement compromises. Les répercussions de cette situation s’étendent à tous les secteurs de l’économie mondiale. Le rapport que nous vous soumettons aujourd’hui prouve qu’un remède est possible au mal si profond qui, à des degrés divers, atteint toutes les nations européennes. Ce remède doit être recherché avant tout dans l’effort individuel et collectif de ces nations […]. Considérant cette situation grave, les 16 pays européens ont pris un certain nombre d’engagements de coopération mutuelle, compte dûment tenu des engagements de même nature pris par les autres pays participants. Ils visent notamment les trois domaines suivants : production, stabilisation économique et monétaire intérieure, coopération européenne."
Ce texte est d'Hervé Alphand, un des maîtres d’œuvre des Accords de Bretton Woods (il en était le négociateur avec Istel), Pierre Mendès France venant représenter le pouvoir politique du Gouvernement provisoire que de Gaulle avait fini par présider après avoir éliminé le général Giraud contre l'avis des Américains. Il énonce les conclusions d'une conférence internationale préparatoire du Plan Marshall.
Il est symptomatique de plusieurs conceptions :
- Le sentiment que l'urgence de la reconstruction est derrière la France et les pays européens en 1947. Ceux qui pensent que les trente glorieuses sont la conséquence de la reconstruction apprécieront.
- La certitude que l'économique et le monétaire vont ensemble. La conférence de Bretton Woods concerne la reconstruction d'un cadre économique et monétaire pour la reprise des échanges commerciaux internationaux. Ce n'est pas une conférence monétaire comme l'histoire en a simplifié les objectifs. Cette règle de concomitance a été perdue. Pas de commerce sain sans une monnaie saine.
- L'obligation de la coopération d'abord en Europe mais aussi dans le monde : le texte est préparatoire au plan Marshall.
- Le souci de la production et pas de la "création de valeur". On veut du pain et de l'acier, de l'électricité et des vaches, du logement et des voitures, de la productivité partout.
- La diplomatie de la prospérité est le fait des ambassadeurs, pas des gouverneurs de banques centrales.
Ces conceptions aboutiront aussi à cette certitude que les forts doivent aider les faibles. La politique de Roosevelt et Cordell Hull était de détruire les empires européens (l'empire allemand étant par terre, il restait à détruire les empires anglais et français, notamment en imposant la décolonisation). Le plan de Morgenthau et de son adjoint White (qui dominera la conférence de Bretton Woods) était virulent sur ces destructions. La haine de Roosevelt contre de Gaulle provenait d'abord de ce souci de ne pas revoir la France jouer un rôle quelconque sinon de vassal édenté. Cette posture finira par céder à la nécessité de la collaboration pour sortir le monde de sa géhenne. Bien sûr, il y a des zones intéressées dans le plan Marshall : les Etats-Unis ont compris que le commerce ne repartirait pas et serait "mauvais pour la nation américaine" si la concentration des richesses aux Etats-Unis était maintenue (75 % environ de l'or monétaire mondial était encore à Fort Knox en 1947).
Ces leçons devraient être encore totalement actuelles.
- L'organisation et la bonne gouvernance comptent.
- La coopération internationale compte
- Le monétaire va avec le commercial
- Les marchés ne peuvent rien dans des cadres financiers et productifs totalement désorganisés
- Prêts et dons vont ensemble pour sortir d'un mauvais pas.
- Il faut produire, d'abord produire.
Elles ne le sont plus.
Tout est désarticulé et non coopératif sauf pour s'enfoncer dans le malthusianisme anti-productif dont la COP21 est le symbole.
La banque de dépôt en pleine tourmente
La bancarisation, c'est-à-dire la généralisation du compte chèque en banque, est une innovation finalement très récente. En France la massification a lieu au début des années soixante. l’Etat français, toujours dirigiste, et où les hauts fonctionnaires dominent la banque (les banques de dépôts sont nationalisées), fera tout pour accélérer le phénomène, d'une part pour garder sous la main les avoirs liquides des Français et les convoyer vers le financement des besoins publics, d'autre part pour surveiller les transactions et faciliter le contrôle fiscal. La nationalisation a conduit à créer des oligopoles bancaires puissants. Une poignée de banques voient plus des deux tiers du revenu défiler dans leurs comptes chaque fin de mois. Sans que les électeurs français s'en rendent vraiment compte, on les a forcés à utiliser des comptes bancaires, en donnant aux banques un pouvoir coercitif délirant sur les déposants.
Avant la massification bancaire, le pacte entre le déposant et la banque était simple.
"Tu mets à ma disposition ta trésorerie gratuitement. Je l'utilise à ma convenance, tout en m'engageant à te la rendre à la première demande. En contrepartie tout est gratuit. Je fais mon affaire de la sécurité des fonds confiés (plus besoin de coffres et de bas de laine sous le matelas) ; J'assure à ta demande tous les paiements, par chèque et virement ; je mets à ta disposition des points de fourniture de liquidité un peu partout, gratuit sur le territoire national. Mon avantage en tant que banque : j'accède à une trésorerie récurrente à un coût inférieur au taux d'emprunt du marché monétaire. La marge que je fais sur mes activités de prêts gagés sur cette trésorerie me permet d'assurer la gratuité".
Pour simplifier, la justification, pour le déposant qui perd et la propriété et le fructus de son avoir en contrepartie d'une créance sur la banque ne portant aucun intérêt, est la gratuité des services bancaires courants.
Ce pacte est désormais complètement démoli. La banque dite de dépôt a conservé les privilèges extravagant de disposer du bien d'autrui à sa guise sans rémunération, mais de surcroît, elle a obtenu de l'Etat de mettre fin à la gratuité des services de paiements qu'elle assurait gratuitement précédemment.
On a d'abord vu la quasi-totalité des opérations bancaires devenir payantes, à l'exception du chèque, malgré un lobbying permanent, et tout soudain, on y a ajouté une disposition scandaleuse : la possibilité d'imposer une commission de tenue de compte. Le compte bancaire est rendu obligatoire par la loi, et on y associe une rente pour la banque à sa seule discrétion. Ce qui revient à rendre obligatoire une taxation sur ces avoirs liquides, un énième impôt sur le capital, cette fois-ci portant sur tout le monde y compris les moins fortunés. Oui, le forfait de tenue de comptes est aussi un impôt sur les pauvres.
La mesure est d'autant plus scandaleuse que les banques dites de dépôts ont été déspécialisées. On leur a permis toutes les opérations bancaires, y compris les plus risquées. on a déjà vu sur ce blog que cette déspécialisation, dans l'ambiance pétainiste d'organisation du "fascio" bancaire depuis l'Etat Français, a permis le développement ahurissant de tous les conflits d'intérêts au profit de la banque. Et une prise de risque de plus en plus grande, mettant en danger l'obligation des banques de restituer l'argent sur simple demande.
Il est vrai qu'on ne peut plus vider un compte que dans un autre compte ; il faut une carte bancaire pour sortir du liquide et les montants sont plafonnés. Les banques font souscrire une carte de paiement payante pour que vous puissiez accéder à une fraction de votre avoir ! Il faut hurler et attendre pour obtenir une carte gratuite. Vous ne pouvez plus transporter des sommes en liquides importantes, ni payer en liquide des achats importants. On a supprimé quasiment en France l'usage des coupures de 500 euros. Haro sur les billets "de banque".
Le fascio des banques tente par tous les moyens d'éviter l'usage du chèque, la dernière opération gratuite. Le télépaiement par terminal, fixe ou mobile, est le seul favorisé.
Au final, il ne restera comme opération sur les comptes bancaires que des virements électroniques dont le coût marginal est très faible.
Le coût de gestion des comptes bancaires est donc de moins en moins cher au moment où il devient entièrement payant. La gestion de compte (conservation, comptabilité des opérations, opérations d'encaissement et de paiement) devient une simple activité de service rémunérée et un centre de profit.
Pourquoi conserver à la banque le droit d'utiliser les fonds à sa guise et de récupérer le fructus des liquidités du déposant ? On ajoute un second centre de profit au second, tout en sachant que ce second poste de profit fait courir un risque aux fonds déposés. Ce risque et d'autant plus grand aujourd'hui que les accords récents sur le transfert de la surveillance des banques "systémiques" à la BCE se sont accompagné de la fin de la garantie d'Etat des dépôts. Rappelons que cette garantie d'Etat a permis, aux Etats-Unis en 1934, de mettre fin à la cascade des faillites de banques qui régénérait la crise économique de mois en mois. La création du FDIC (Federal Déposit Insurance Company) a arrêté la course sans fin dans l'abîme de la déflation.
Nous sommes donc en pleine contradiction.
L’Etat impose aux citoyens le compte bancaire et conforte toutes les exigences du fascio bancaire pour limiter et même interdire l'emploi de billets. Il transfère intégralement le fructus de la liquidité nationale aux banques tout en mettant fin à la gratuité. Il permet aux banques de spéculer à tout va, dans le monde entier. Et il supprime la garantie des dépôts ! Il a même fait mieux, puisque depuis 1973, merci Giscard, le Trésor public ne peut emprunter qu'auprès des banques.
Avec le QE mis en place par la BCE, les banques européennes empruntent gratuitement et prêtent avec intérêt au trésor. Le seigneuriage, privilège d'Etat, a été transféré aux banques, qui font un profit facile : il faut un gestionnaire et un comptable pour emprunter à la BCE à prêter à l'Etat. Qui dit que certains secteurs bancaires ne sont pas productifs !
Les banques ont donc réussi :
- à avoir le beurre et l'argent du beurre sur les opérations avec les citoyens
- à avoir tout le beurre sur les opérations avec l'Etat.
En prime, elles sont en faillite virtuelle, car l'endettement global est tellement supérieur à la production (dans un rapport de 1 à 4) fait que la valeur affichée des "actifs" contrepartie des crédits est largement imaginaire et dépends uniquement des injections de liquidité de la banque centrale.
Huit ans après le déclenchement de la crise (le blocage du système interbancaire en France en juillet 2007), la BCE est contrainte de relancer son QE, car la banquise de dettes est telle qu'elle continue de s'effondrer en provoquant une pression déflationniste catastrophique.
Juncker, le Président de l'Union Européenne (et non de la zone Euro) a déclaré vouloir prendre l'initiative d'une nouvelle garantie européenne des dépôts bancaires. Il a bien compris que l'accord précédent sur la centralisation du contrôle à la BCE était bancal, chose que nous ne cessons de dire sur ce blog.
Au total les contradictions internes, comme diraient les marxistes orthodoxes, se sont amplifiées à des niveaux inconnus jusqu'ici, pour aboutir au viol de tous les pactes antérieurs et à une situation ubuesque.
Il devient indispensable de mettre de l'ordre dans tout ce bazar, non pas en fonction des intérêts des lobbys, et notamment du fascio bancaire français, mais de la rationalité économique globale.
Trois mesures s'imposent immédiatement.
1. Il faut reconnaître l'autonomie de la gestion des comptes de liquidité. Le concept de banque de paiement que nous portons depuis des lustres, doit entrer dans les faits. Une banque de paiement est une société de services qui assure la tenue de compte et les services de paiement associés, en contrepartie d'une rémunération spécifique. Le déposant reste propriétaire des fonds déposés. S'il veut faire prospérer sa liquidité, il la prête explicitement à des banques de crédit, ou tout organisme de collecte de fonds à investir. La banque de dépôt, ce machin bizarre et dangereux, disparaît, au profit de deux types de banques distincts : la banque de paiement et la banque de crédit. Les gains de productivité permis par la numérisation des transferts bancaires, sont transférés aux clients via une concurrence saine. Les dépôts sont sécurisés, puisque non placés à la discrétion des banques. Il n'y a donc pas de garantie d'état à prévoir.
2. Les banques de crédit doivent être distinguées des banques d'investissement. L'argent servant à des opérations risquées doit être collecté dans des conditions spécifiques. Seules les banques de crédit sont bénéficiaires de la réassurance de la banque centrale.
3. Le seigneuriage doit être restitué à l'Etat.
Dans un tel cadre la logique des opérations est claire et leur dynamique est assurée.
Les banques de paiements étant des sociétés de services peuvent se globaliser sans difficulté, sous réserve des règles d'une concurrence sévèrement contrôlées. Le progrès technique peut jouer à plein.
L'activité de crédit peut se spécialiser et d'organiser dans la sécurité. On peut facilement vérifier que les prêts longs sont associés à des financements longs. On limitera ainsi une dangereuse transformation d'épargne courte en prêts longs.
L’Etat, fortement endetté, bénéficie du seigneuriage pour se désendetter sans frais abusifs.
En même temps on liquide, en France, le fascio bancaire voulu par Pétain et le fascisme français sous botte nazie.
On sort d'un n'importe quoi organisationnel et moral, aggravé par la crise, la mondialisation, l'évolution technologique, et les contradictions institutionnelles entre zone Euro et Union Européenne.
Didier Dufau pour le Cercle des Économistes E-toile
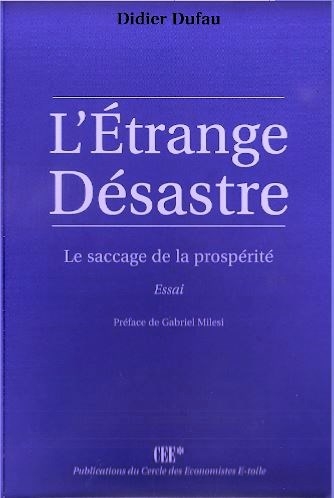
Commande du livre "L'etrange desastre" de Didier Dufau
Didier DUFAU
L’Etrange Désastre
Le saccage de la prospérité
Avec une préface de Gabriel Milesi.
301 Pages
Aux Editions du Cercle des Economistes e-toile.
ISBN 979-10-95148-00-5
Octobre 2015
est désormais paru dans sa version définitive et devrait être bientôt disponible sur commande dans toutes les librairies et sur rayons dans les librairies disposant d'un rayon pour les livres économiques. Différentes difficultés logistiques freinent encore le processus.Un certain nombre d'organismes ont pris les références du livre sous Electre pour prétendre le distribuer mais n'ont fait aucune démarche en ce sens. Ils cherchent simplement à rabattre vers leur propre site.
Pour obtenir immédiatement le livre, il suffit de le commander directement chez l'Editeur.
Envoyer un chèque libellé à l’ordre du Cercle des économistes e-toile, à l'adresse suivante :
Cercle des économistes E-toile
Attention Mme Sophie Delfyn
c/o La Maillière
4, Av. Jules Janin
75116 Paris.
N’omettez-pas de donner vos coordonnées d’adresse pour l’envoi.
Le secrétaire généralE E-F
Les économistes américains découvrent (enfin) les méfaits de la dette massive
Le phénomène économique mondial le plus important des quarante dernières années est l'inversion de la courbe de la dette globale à partir de 1971. Alors que la dette globale, supérieure à 400% du PIB dans la majorité des pays occidentaux en 1944, était redescendue en 26 ans à moins de 200%, l'abandon des disciplines de Bretton-Woods, les changes flottants, et l'arrêt de la condamnation des grands déficits et des grands excédents, contrairement aux statuts du FMI et au traité de la Havane, ont provoqué une remontée constante jusqu'à dépasser en moyenne les 400% à nouveau partout dans les pays de l'OCDE en 2006.
C'est le thème principal de mon livre, L'Etrange Désastre, écrit justement parce que ce phénomène était non seulement passé inaperçu mais pire encore n'avait jamais été expliqué par les spécialistes. Il est facile de calculer qu'un taux de dettes de 400% est intenable. Avec une maturité de 5 ans et un taux d'intérêt plus frais de 5%, il faut 100% du PIB pour payer les intérêts et amortir la dette ! Cette réalité explique le blocage du marché interbancaire de l'été 2007 puis la série d'explosions bancaires de 2008, culminant en septembre avec la faillite de Lehman Brothers.
La source de ce désastre est la volonté américaine de pratiquer une négligence offensive dans la gestion du dollar, mis au service des intérêts militaires et économiques américains, considérés comme de l'intérêt général pour le monde occidental et à ce titre jamais contestés. Le mécanisme est la double hélice de crédits, décrit par Jacques Rueff, générée par le recyclage des excédents massifs des pays exportateurs.
L'idéologie véhiculée sur ce sujet des changes flottants, nous l'avons vu dans un récent article, rend la discussion impossible. Mais le système des changes flottants n'est pas la seule idée, intéressée et fausse, imprimée dans les esprits. Sans sombrer dans un marxisme méthodologique de pacotille, il est bien clair que les phénomènes de domination produisent une vulgate indiscutée, à caractère de crédo, qu'il serait malséant de discuter.
Une idée dérivée du "benign neglect" (que nous traduisons "par négligence offensante et offensive"), est la bonté intrinsèque de la dette. La dette ne serait pas grave parce qu'elle a des contreparties. Nous avons vu dans plusieurs articles que la valeur de ces contreparties est incertaine si elle n'est pas assurée sur un flux de valeur associée à une production attendue. La valeur actuelle des rendements attendus de l'investissement donne l'estimation d'un capital. S'il n'y a aucun flux futur, il n'y a pas de stock !
En s'écartant de toute notion de valeur actuelle de rendements futurs, la marque du passage de l'économie en mode baudruche, les contreparties d'une dette qui dépasse 200% du PIB n'existent plus. La dette devient une charge intolérable pour l'économie réelle et ses acteurs. On le voit en Grèce, en Europe et dans bien des pays aujourd'hui. La France est au balcon, sur ce sujet explosif.
Non seulement la dette doit avoir un coût, pour éviter son bourgeonnement mais elle doit être contenue dans des limites strictes, et la nature des financements doit faire l'objet de réflexions différentes. Le crédit à la consommation est extrêmement dangereux puisque l'intérêt n'est pas financé par une valeur ajoutée nouvelle mais par une hypothétique croissance. De même le crédit immobilier doit être contenu dans certaines limites parce que lui aussi au final ponctionne ses intérêts sur une éventuelle croissance. Les investissements d'entreprises doivent pour leur part trouver leur équilibre entre la "transformation", utiliser des emprunts courts pour financer des emprunts longs, la dette bancaire, les obligations et le capital.
Toutes ces règles dominaient les esprits jusqu'en 1970 dans tous les cours d'économie générale et d'économie bancaire.
Le bourgeonnement de la "finance" et son envahissement de la sphère économique, a fait naître un nouveau réflexe conditionné : toute nouvelle dette est bonne pour l'économie et l'investissement. Si les marchés financiers deviennent "parfaits" au sens de la théorie de la concurrence, les ajustements se feront dans la plus parfaite fluidité, à l'émerveillement des masses. Dans la pratique on a vu que tous les marchés de taux et de devises étaient frelatés, car tenus par très peu d'intervenants et faussés (ou manipulés "pour leur bien") par des banques centrales ne considérant plus qu'elles devaient faire attention à leur propre création de monnaie. Ben Bernanke a été choisi pour diriger la FED parce qu'il avait théorisé que les banques centrales pouvaient, à elles-seules, faire sortir l'économie de toute récession.
Huit ans après l'explosion en vol du système, commence à se produire l'inévitable reflux intellectuel.
Le livre de Bernanke traduit sa déception : non, les banques centrales ne peuvent pas tirer, seules, l'économie d'une récession grave. Comme nous le disons depuis toujours : une banque centrale est comme un psychanalyste. Elle ne peut guérir que les maladies qu'elle a elle-même provoquées. (Mémoires de crise - Ben S. Bernanke -Seuil - 640 pages - 28.00 € TTC)
Celui d'Adair Turner , (Between Debt and the Devil, Money, Credit, and Fixing Global Finance, Princeton University Press) , met un deuxième clou dans le cercueil. Non la dette n'est pas nécessaire à l'investissement si elle échappe à certaines limites. Au-delà, elle devient "satanique".
La question de la fausse perfection des marchés monétaires et financiers internationaux est déjà tranchée par de nombreux livres depuis plusieurs années.
Il ne reste qu'un dernier tabou : les changes flottants. C'est celui que nous avons tenté de dynamiter dans notre livre. C'est le tabou qui est derrière les trois autres : des dettes massives ; interventions délirantes des banques centrales ; marchés financiers et monétaires "non performants".
Au passage notons que le FMI en est toujours à lever tous les obstacles aux changes flottants et à la perfection des marchés financiers, en proposant de taxer à mort le capital. Nous lui suggérons de tirer parti des livres qui paraissent aux Etats-Unis, donc de la maison du maître des lieux, et de changer simplement de cible. Le dernier livre suggère que c'est en taxant la dette qu'on mettra fin à l'économie baudruche, pas le capital.
Pour le moment on s'est contenté… de la rendre presque gratuite ! Le transfert de la dette aux Etats rend cette solution indispensable. Mais si la contrepartie est la taxation massive du capital, la solution est vaine à moyen terme. On le voit bien en France avec les dernières mesures prises par le gouvernement en matière de logements. La loi stupide acceptée pour des raisons politiciennes par le faiblissime Hollande, proposée par une parfaite imbécile aux dents longues et aux pensées courtes, (une certaine Duflot), qui devait propulser la construction de logements aux plus hauts sommets, a effondré le marché. Loyers diminués de façon autoritaire de 20 à 40%, mesures vexatoires diverses contre les propriétaires et les intermédiaires, frais nouveaux ruineux, aveuglements divers (le loyer imposé est le même dans le même bâtiment entre un rez-de-chaussée et un appartement en étage avec vue, ensoleillement etc.), dans un contexte de fiscalité spoliatrice des "possédants" (des propriétaires en langage courant), ont ruiné le marché. La crise du logement ne cesse de s'aggraver dans un contexte de baisse du revenu par tête. Que propose le gouvernement : encore plus de dettes privées subventionnées par le recours à plus de dettes et d'impôts publics ! Rappelons que le prêt à taux zéro est financé par l'impôt immédiat (ou futur : la dette). On croit en France qu'un marché se redresse par le double jeu de l'impôt sur les investisseurs et de la subvention à l'acheteur pour qu'il s'endette). Aucune théorie économique ne justifiera jamais de tels délires.
Rappelons que la France détient en même temps le record mondial de la subvention au logement, et le record tout aussi mondial de l'imposition de l'immobilier. Et qu'elle est la merveilleuse vitrine de la crise du logement perpétuelle. D'erreurs en erreurs jusqu'à l'effondrement final ?
Alors que, lentement, le cadre conceptuel absurde qui a ruiné la prospérité occidentale commence à basculer, même aux Etats-Unis, le Français né malin, s'enfonce dans toutes les erreurs balisées, au prix du saccage de toutes les libertés et du droit de propriété. Du sous-chavez à prétention technocratique, exalté mais unanime.
Pas un média n'a fait entendre une voix discordante sur cette amplification de l'appel à la dette subventionnée. Pas un parti d'opposition n'a moufté. L'impôt ciblé sur les riches, c'est bien. La subvention et la dette aidée, c'est très bien. Embrassons-nous, Folamour !
L'affaire du dopage de l'économie par des produits illicites n'a pas encore été découverte ! Le plus drôle c'est que la France se dope…pour perdre !
Consternant.
Didier Dufau pour le Cercle des Economistes E-toile
Suzeraineté américaine et mentalités
Un des aspects qui désarçonne l’observateur de nos pratiques contemporaines est la permanence et la virulence d’un travers de notre système médiatique : privilégier la chaleur à la lumière ; préférer l’émotion à la raison. Les pulsions idéologiques, l’exaltation des purulences, le jeu des politiques, l’omniprésence des comiques, l’abaissement de la culture devant la téléréalité, les stratégies de communication, l’obligation de l’audience, du tirage et de la publicité, entraînent le débat utile dans des annexes enfouies profondément sous les poubelles de l’effervescence.
Ce brouillard émotionnel cache une réalité encore moins drôle. Les idées qui gouvernent le monde concernent une camarilla d’experts et d’hommes d’influence ou de pouvoir à qui la puissance américaine suggère un conformisme absolu. Comment l’influence américaine peut-elle ainsi s’imposer ? En ne permettant la nomination que des personnes « contrôlables » dans les instances internationales qu’ils dominent et qui dominent le monde. Impossible, au FMI, de proposer des analyses non conformes. Impossible, à la Commission européenne, largement dans la main des américains, de nommer, sauf marginalement, des individus « incontrôlables ». Les carrières, les honneurs, ne peuvent s’envisager que dans la suave admission de tous les crédos imposés. Inutile d’espérer être admis dans les clubs et comités internationaux avec des idées saugrenues et dangereuses. Les « imposés » ont évincé « le libre », diraient les patineurs.
Tout ce petit monde (à peine mille personnes), en fait, ne pense pas. Il admet. Il comprend. Il suit. Il applique. Il déroule. Il décline. Et chacun ne pense qu’à son intérêt personnel dans un système où il a réussi et où il vivra très confortablement pourvu qu’il ne transgresse rien.
Dans cette atmosphère de soumission, ce n’est pas l’idée dangereuse que l’on craint, simplement l’idée. Répéter un credo avec l’air convaincu est tout ce qu’on demande. Ou même ne rien dire et sourire, parce qu’on est heureux d’être là. La soumission soviétique était exactement du même ordre, bien que plus grincheuse. Elle a conduit à l’explosion du système. Lorsqu’un téméraire « irresponsable » a déclaré qu’il fallait penser et dire la vérité, pravda et perestroïka, la farce qu’était devenu un système totalement inefficace, injuste et délabré, après avoir été criminel et génocidaire, a explosé à la figure de tous, dirigés et dirigeants. La consomption fut totale.
Le soft power américain n’est pas fondé sur la violence. L’hérétique se heurtera partout à des cloisons de verres. Transparentes mais infranchissables. On lui permettra simplement de faire de la chaleur, et de se faire de l’argent en condamnant le système de façon plus ou moins hystérique, façon Stiglitz ou Krugman. Comme il s’agit de chaleur, ce n’est pas grave. Qu’elle soit socialiste ou populiste, la chaleur ne fait pas peur au suzerain. C’est la soupape de sécurité du système. Laissons ces enfants se défouler. On tient tous les leviers. Qu’ils amusent la galerie.
Attention, en revanche, à ceux qui viendraient à casser la belle mécanique de la soumission à des idées intéressées et fausses par l’emploi de la raison bien appliquée à l’observation. On veut bien qu’ils basculent dans la chaleur mais, surtout, qu’ils n’entraînent pas de remises en cause fondées et susceptibles de forcer des changements du système !
Hitler disait : « Je n’ai pas besoin de maréchaux intelligents. Des exécutants fanatiques et efficaces suffisent», au moment même où les défauts de conception de sa stratégie militaire détruisaient son armée.
Staline, lui, a détruit l’Armée Rouge, avant même l’invasion nazie, preuve sans doute de la supériorité du marxisme sur le national-socialisme.
Quand on ne pense plus la réalité, sinon par réflexe, la réalité prend sa revanche.
La soumission occidentale n’exige pas de maître officiel ou de policier de la pensée. L’oppressante censure vient d’un esprit du temps insufflé au plus grand nombre, plus que d’actions infâmes de policiers cachés de la pensée malsaine. Il suffit que la personne « en situation » se soit convaincu qu’elle a plus à perdre qu’à gagner à violer ce qui apparaît comme un consensus ambiant, d’où que vienne ce consensus.
Nous avons souvent fait référence à l’impossibilité de penser « offensive » en France, dans les années trente, même au tréfonds des armées. L’idée était bannie. Pas d’Hitler, pas de Staline, derrière ce bannissement. Un simple consensus latent, relayé par les pouvoirs, politiques, médiatiques et militaires, né des horreurs de la guerre. « Le feu tue » ; « Plus jamais çà » ; « Défensive, défensive, défensive ».
Quand la pensée se congèle et baigne dans l’émotionnel, elle devient inattaquable. Le briseur de consensus devient un « salaud », même pas au sens sartrien du terme.
On le voit aujourd’hui avec l’écologie militante qui voit dans les trente glorieuses un « génocide contre la terre » et dans les partisans de la croissance un fou dangereux qu’il faudrait interner au plus vite. Dépassée la Shoah !
En Union soviétique nous eûmes le social-traître polymorphe ; en Allemagne le traître au HerrenVolk et au Führer ! En France, on élimina en douceur dans les années trente tous ceux qui pensaient offensive. Pas de promotion ; pas d’éditeur ; pas de chaire ; pas de relais médiatique. Qui est donc ce « on » ? Tout le monde et personne. La hiérarchie militaire avait élaboré une doctrine. Impossible de promouvoir un « insoumis », quoiqu’on pense de la doctrine en question. Les politiques ne voulaient pas entendre le mot même d’offensive. Les médias avaient une population à servir qui voulait la paix, la paix, la paix.
Dans le monde actuel, où tout se passe à des échelons supranationaux, la mécanique est la même qu’en France dans les années trente. Depuis Keynes l’or est une vieille relique. Penser le système monétaire international sur des bases autres que les changes flottants est « fétichiste » et émotionnellement inconcevable. « Seriez-vous totalement ringard ? ». « On n’en est plus là depuis longtemps ! » ; « Vous ne voulez tout de même pas défendre ces vieilles lunes ? » ; « On a beaucoup évolué sur ce sujet depuis quarante ans. Vous datez ». Il se peut que les profits ne cascadent plus du riche vers le pauvre, comme le défend une idée à la mode, mais les faux semblants oui. Les masses ont intégré à leur tour le message subliminal global : les changes flottants sont une partie définitive du monde nouveau où nous nous trouvons. Il faut s’adapter au monde nouveau, pas le questionner. Pour être chic et « in », il faut montrer qu’on a bien absorbé le nouveau code de pensée.
Faire une conférence sur ce sujet suppose d’infinie précaution oratoire dans les débuts pour ne pas braquer aussitôt le Pavlov qui règne en maître dans les esprits qui se croient « au parfum ». Commencer doucement par l’examen de la réalité ; passer aux mécanismes ; remonter légèrement vers les institutions. Quand il est acquis que les changes flottants sont à la base des dérèglements constatés, bien préciser qu’il ne faut « naturellement » pas revenir à l’étalon-or. Bien montrer que l’ancien système de Bretton-Woods était vicié à la base. Finir sur la pointe des pieds en prouvant que le système actuel ne peut plus durer et qu’il y a nouvelle organisation à inventer.
Ouf ! Vous n’avez pas fait fondre l’iceberg mais vous l’avez contourné et, derrière, le champ est libre pour un peu de créativité.
Mais vous y êtes tout seul.
Didier Dufau pour le Cercle des économistes e-toile
Deux illusions tenaces
La France souffre de deux maladies tenaces : l’excès de dettes et l’excès d’impôts. Le témoin d’un excès de dettes est leur caractère irrécouvrable qui impose de les transférer le plus possible vers l’Etat, à charge pour lui de les amortir par l’impôt, où vers la banque centrale, à charge pour elle d’en diminuer radicalement le coût de portage ; celui d’un excès d’impôts, la faiblesse des investissements et la fuite des foyers aisés vers des cieux plus hospitaliers ou moins prédateurs comme on voudra.
Les deux excès se conjuguent. L’excès de dettes pousse à l’impôt. L’excès d’impôts pousse à plus de dettes.
On trouve aujourd’hui encore, malgré l’évidence des difficultés, de nombreux commentateurs ou auteurs qui poussent allègrement à l’impôt et à la dette.
La justification de ces positions n’est pas toujours très élaborée. « Vive l’impôt » est un signe de ralliement pour la gauche et la maladie particulière de l’Enarchie compassionnelle de droite (pensons à Giscard et à Juppé). La dette se justifie souvent par le faible taux des intérêts. La création monétaire paraissant gratuite, certains aiment à répéter qu’il faut dépenser à mort en imposant les riches, en ne craignant pas de s’endetter et en finançant l’état par a création monétaire.
Derrière ces simplismes on trouve en trame de fond deux raisonnements qui sont également controuvés.
Lors que les taux de dettes ont commencé à dépasser 400% des PIB locaux, pour s’élever parfois à des niveaux encore plus stratosphériques, des voix se sont élevées : en s’écartant ainsi du PIB de la nation hôte, les banques créent un risque systémique gravissime, puisqu’in fine, ce sont les Etats qui garantissent la parole des banques nationales et leur crédit. Dans la pratique, on demande aux peuples de payer pour la faillite des banques. La réponse des adeptes de la mondialisation financières a été constante. Ce fut celle du FMI. Les crédits sont garantis par les actifs financés. Derrière la dette, il y a des usines, des productions, des gains attendus. Ces actifs sont mondiaux. C’est aux banques et aux mécanismes de hedging qu’il revient de stabiliser l’ensemble. Donc les banques en Islande peuvent dépasser 1000% d’encours bancaire puis que ce n’est pas le PIB local qui garantit les prêts mais l’économie monde et ses « actifs ».
On a vu ces illusions s’évaporer en 2007-2008. Aux Etats maintenant de payer les pots cassés. Demandez aux Grecs.
A-t-on pour autant abandonner l’idée que les prêts sont d’abord assurés par ce qu’ils financent ? Pas du tout. L’Europe a essayé de dégager les Etats de leurs responsabilités. On force les banques à mettre en face de leurs prêts des capitaux d’autant plus élevés que le risque est plus grand. On régente le tout de façon tatillonne. Et on indique qu’en cas de problèmes ce sont les déposants et les obligataires qui paieront les dégâts. Ce qui revient à dire : les actifs que vous financez sont votre seule garantie. Maintenant vous pouvez financer ce que vous voulez, partout dans le monde, avec de l’argent provenant d’où vous voulez. Les Etats réduisent vos capacités de prêts et ne viendront plus à votre secours. Mais la mondialisation heureuse peut continuer. Les américains, eux ont été un petit poil plus narquois : ils ont imposé que la finance mondialisée soit dominée par leurs banques et leur monnaie ! Dans la pratique, on a constaté une rétractation de l’activité des banques vers leur marché national. La déglobalisation bancaire est un fait. Et les étouffements administratifs ne garantissent rien du tout, sinon une inefficacité globale du secteur. Du fait de l’application de règles différentes un peu partout et de l’impérialisme juridique américain, cette inefficacité se double de distorsions de concurrence.
Nous pensons qu’au-delà de ces réserves, il est impossible de ne pas prévoir que les crédits globaux et autres « obligations de payer » ne soient pas maintenus dans des limites strictes par rapport au PIB. Nous considérons comme une faute inexpiable de n’avoir pas vu que le retournement du taux de dette/PIB, qui baissait continument depuis 44 a dépassé 200 puis 250, puis 300 puis 400% entre 71 et 2007. Comme on l’a souvent répété sur ce blog, une maturité moyenne des prêts de 5 ans avec un taux d’intérêt + frais de 5%, implique que l’amortissement de la dette et le paiement des intérêts prennent 100% du PIB. Ce qui est naturellement impossible. L’approche micro économique, prêt par prêt ou classe de prêts par classe de prêts, n’apporte aucune garantie. Et si le système pète, inévitablement si les taux dépassent 300%-400%, la perte des dépôts entraîne immédiatement une crise de type 1929.
On doit donc prévoir un contingentement global des en-cours de prêts. Comme il n’existe aucun organe global pour le faire, on en revient aux approches nationales. L’illusion micro-économique en matière de prêts est d’une extrême gravité. L’illusion qu’une approche par classe de prêts empêchera toute difficulté est un péché contre l’esprit.
On retrouvera le mécanisme mental avec les mêmes conséquences dans le domaine fiscal. Récemment encore lors d’un débat sur la TNT un économiste, au nom imprononçable mais au style catégorique, dégoisait cette fausse règle : la dépense publique ce sont des équipements collectifs et du bien social ; la contrepartie étant solide et indispensable, nous ne devons pas craindre qu’elle soit élevée. Inutile de dire que les équipements publics sont importants, comme le lien social. Mais ici aussi intervient le quantum par rapport à la production.
De même que le système de prêts lorsque les encours dépassent plusieurs fois la valeur du PIB n’est plus garanti par les flux de production et ne concerne plus que des opérations spéculatives, de même lors que la dépense publique dépasse 35 à 40% de la production, il n’y a plus de contreparties tenables. On entre dans le gaspillage de ressources rares au détriment de l’économie. Comme nos lecteurs le savent nous avons l’habitude de faire le rapprochement des prélèvements et de la dépense publique de la valeur ajoutée des entreprises de plus de une personne du secteur non financier, ce qu’on appelle communément « les entreprises ». On sait qu’en 2014 non seulement la dépense publique mais les aussi désormais les prélèvements ont dépassé la valeur ajoutée par les entreprises. Les Français ne disposent plus que de ce qui est redistribué ou emprunté, avec une baisse constante du revenu par tête depuis 2008.
Raisonner sur la dépense publique en oubliant de regarder le rapport avec le niveau de production est aussi sot que de penser la dette sans établir de rapport avec la production.
La curiosité du moment est qu’on ne trouve personne dans les médias pour faire ces remarques élémentaires. Baigner dans un système mental qui fait l’unanimité de son clan ou de ses pairs est un grand danger. La lumière ne pénètre plus. Et casser le bloc mental congelé qui empêche d’accueillir la réalité est une tâche surhumaine.
Didier Dufau pour le Cercle des économistes e-toile
 |
Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef, aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants, explications sur le retard français, analyses de la langueur de l'Europe, réalités de la mondialisation, les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable. Association loi 1901 |

 Voir nos autres blogs
 Actualité chaude Analyse sectorielle Attitudes Concepts fondamentaux Crise financière Crise mondiale Crise systémique Cycles et conjoncture Economie et politique Europe de l'est Fiscalité Histoire économique récente Humeur hyperfiscalité Monnaies et changes Pays en voie de développement Réforme sécurité sociale Texte fondateur Zone Euro