Croissance, vous avez dit croissance ?

Article paru dans le Figaro du samedi 19 -Dimanche 20 juillet 2003.

TENTONS UNE CROISSANCE RAPIDE

par

Didier Dufau - Economiste

Une croissance de 3% sur le long terme est facile à obtenir. Les trente dernières années perçues  comme catastrophiques par rapport aux trente précédentes qualifiées de "glorieuses" le prouvent : la croissance a été de 2,9%.

Et si on cherchait à faire mieux ?  Par exemple 3,5% ? ce taux assure un doublement tous les vingt ans. 25 millions de personnes au travail produisent dix mille milliards de francs par an , soit quatre  cent mille Francs par tête. Pas mal. Mais dans vingt ans nous en produirions, au taux proposé, huit cent mille puis un million six cent mille , etc. De quoi soulager quelques misères.

Cette croissance un peu rapide impose de desserrer trois freins catastrophiques :

- l'accroissement mécanique du poids des prélèvements

- le désordre associé aux changes flottants

- l'étroitesse de la population active.

En matière d'impôts il existe des lois incontournables. la première dispose que lorsque l'impôt est progressif  la croissance provoque mécaniquement la hausse de la part de l'Etat dans l'économie. Ce phénomène et aggravé par la caractère cyclique de l'activité qui produit, dans la phase de haute conjoncture, des recettes fiscales en très forte augmentation, alors que, dans la phase  de récession, l'Etat  refuse de voir sa dépense diminuer et hausse les prélèvements, effet de cliquet très bien illustré par le traitement Juppé des effets de la crise de 1993. Le pire, c'est lorsqu'on crée des impôts nouveaux aussi en période de forte conjoncture. Pensons à la création  de la CSG et à la "réhabilitation de la dépense publique" par le gouvernement Rocard et aux "cagnottes" du gouvernement Jospin.

Le résultat aura été, en France, où l'impôt est globalement progressif  et l'énarchie puissante, une montée extravagante de la dépense publique  et des taux de prélèvements.  Certains diront : ce taux n'a jamais dépassé les 46%, ce n'est donc pas si grave. Là, il faut bien comprendre que la comptabilité nationale enregistre les coûts de l'Etat comme de la production. Voyonbs les conséquences sur un exemple. Robinson, seul sur son ile, puis de l'eau au puits  et cueille des noix aux cocotiers du coin. Admettons que cette production vaille 100. Un fonctionnaire armé débarque  et prend tout. La comptabilité nationale dira :

- production marchande = 100

- prestation de sécurité de l'Etat = 100 (coût du fonctionnaire)

- PIB = 200

- Taux de prélèvement égale 100/200 = 50%.

Seconde loi : quand l'Etat prend tout, le taux de prélèvement est de 50%.

Les Français sont soumis à des prélèvements confiscatoires. Les petits salaires sont l'occ&asion d'une ponction globale de 55 à 60%. Les revenus modestes, spoumis à l'impôt sur le revenu, de 60 à 70%. les hauts revenus de 70 à 85%.

Si l'ISF s'ajoute, on atteint facilement 90%  et pour quelques dizaines de milliers de personnes plus de 100%. On oblige donc les plus taxé à vendre leur patrimoine. A qui ? A l'étranger.D'où la troisième loi : lorsque l'impôt force à céder des biens , il n'y a pas de redistribution mais financement  de l'Etat par vente à l'étranger  du patrimoine national.

La capitalisation boursière est actuellement à près de 40% dans des mains non françaises et chacun sait que des pans entiers de notre immobilier sont en train d'être transférés à des non-résidents.

En trente ans les taux de prélèvements ont été portés au maximum  et ont fourni à l'Etat des ressources gigantesques immédiatement dépensées. Ce qui ne l'a pas empêché de faire passer l'endettement de 20 à 60% d'un PIB qui a presque doublé  pendant la période concernée.

Un complète folie.

L'Etat devra admettre de n'augmenter les recettes que proportionnellement à l'accroissement de la richesse des Français. Il doit jouer la carte d'une croissance forte  mais en compensant l'effet de la progressivité sur l'accroissement de son poids dans l'économie.

Sinon l'asphyxie de la croissance , déjà trop visible, sera consommée.

Le choix de J. Chirac tel qu'annoncé le 14 juillet de baisser les impôts  et de ne pas faire jouer l'effet de cliquet est historique en France. Il va dans le bon sens.

Autre cause d'inquiétude pour la croissance : les changes flottants. Depuis l'explosion du système de Bretton-Woods, charpente des fameuses "trente glorieuses", le taux de croissance diminue chaque décennie sous l'effet de désordres monétaires répétées. Faire passer les lourds convois du commerce international sur des passerelles monétaires en caoutchouc mou est absurde.

Agitées de soubresauts incontrôlables, amplifiant tous les déséquilibres, ces passerelles saugrenues  envoient au fond du précipice  des pans entiers de la croissance mondiale.

Toutes les crises des trente dernières années  sont associées à des variations brusques  du cours des monnaies principales.  La crise dite à tort "des pays émergents",  comme l'explosion du "currency board" argentin, ont une origine monétaire. L'énorme bulle financière qui s'est créée  à partir de 1999 et dont l'explosion  réveille le spectre  de 1929, est un effet direct des changes flottants qui ont auto-entretenu une folle spéculation sur le dollar, se surajoutant à un "exubérance boursière" déjà excessive.  Les déficits américains s'accumulent, financés par la création monétaire et les déplacements de capitaux irrationnels.  Ils représentent, pour les Etats-Unis, un "plan Marshall à l'envers" très lucratif. Les créanciers, eux, sont régulièrement ruinés, explication principale de la stagnation japonaise et de la langueur allemande.

Il n'y aura pas de retour à une croissance mondiale forte  sans réforme équilibrée du système monétaire international.  la France est en pointe vers une gouvernance mondiale équilibrée. Elle doit l'être aussi dans le domaine monétaire.

Reste le frein démographique. Alors qu'au sortir de la guerre, les idées dominantes, merci Alfred Sauvy, ont été productivistes et natalistes, les trente dernières années  ont vu le retour des pratiques malthusiennes. Immigration zéro, indifférence à la dénatalité, réduction du temps de travail, préférence pour l'emploi public, ont dominé les pratiques gouvernementales.

Dans la durée ce petit jeu a été incroyablement délétère.  L'emploi salarié dans le secteur marchand atteint à peine 16 millions de personnes pour une population supérieure à 60 millions. Avec le ratio des Etats-Unis  ou de la Grande Bretagne, on dépasserait les 25 millions ! Un manque à gagner de 10 millions d'emplois ! Notre moteur économique concurrentiel est certes performant mais il est devenu ridiculement petit.

Croire que le départ à la retraite des "baby boomers" fera diminuer le chômage  est une de ces illusions arithmétiques qui font le charme de l'ignorantisme malthusien.  La réduction de la population active  va exaspérer  la compétition entre secteur public  et privé pour des ressources  rares et encore réduire  la taille du moteur.

Il faudra pour échapper à cette fatalité non seulement prolonger la durée du travail  mais faire basculer une part importantes des effectifs publics  vers le secteur marchand.  On voit comme les esprits y sont préparés !  

La France se retrouve devant des choix décisifs. les erreurs des trente dernières années  ne lui sont plus permises. Pourquoi ne pas virer de bord avec résolution ?  Pourquoi ne pas choisir les disciplines et surtout les promesses d'une croissance rapide ? Pourquoi ne pas tomber amoureux d'un taux de croissance ? Par exemple 3,5%...

Il semble que sous l'impulsion du Président de la République un changement radical soit en train de se produire en ce sens. Dans cette conjoncture déprimée, c'est une excellente nouvelle."


==============


Commentaires, 11 ans plus tard…


L'article précédent a été écrit en juillet 2003, après la crise dite des NTIC,  alors que J. Chirac, réélu, voulait donner à son quinquennat une dimension nouvelle. Dans la pratique, le quinquennat Chirac sombrera dans la "défense des avantages acquis", pendant que Schröder, en Allemagne, prendra les mesures nécessaires pour remettre l'Allemagne en état de réussir dans la mondialisation. La dette et l'emploi public ne cesseront d'augmenter en France. La question du système monétaire international ne sera pas posée. Il n'y aura aucun desserrement de l'emprise malthusienne avec maintien des 35 heures et de la préférence pour l'emploi public, notamment dans les régions. Les socialistes s'empareront de près de 60% des mairies et de la quasi-totalité des gouvernements régionaux Les effectifs municipaux grimperont sans aucun contrôle en 14 ans de près de 800.000 !Nicolas Sarkozy proposera une rupture qu'il ne fera pas ou à moitié comme on voudra.

La crise, à connotation 1929, ne pourra pas être évitée.

Elle aboutira à de nouveaux blocages en France, à une hausse délirante des impôts, et finalement à un total revirement qui voit M. Hollande, comme M. Chirac, évoquer une accélération de la croissance grâce à un nouveau "pacte".


Nous sommes, mutatis mutandis,  dans une situation un peu comparable à celle qui nous avait conduit à proposer cet article au Figaro.  Le G.20 vient justement , à Sydney, de proposer une relance de 2% de plus du 1.5% du moment, soit une croissance de 3.5%, le même chiffre que nous avions proposé en 2003.

Si nous avions à réécrire l'article pour soutenir cette ambition, on ne voit pas vraiment ce qui serait à en retirer.

L'absence de toute référence à l'Euro dans l'article de 2003  peut surprendre. La raison en est simple. A cette date, la gestion de l'Euro était naissante et on annonçait un relâchement des contraintes qui avaient été nécessaires pour instaurer la monnaie unique. On discutait d'une gestion expansive de la zone euro et on annonçait une vision plus ouverte des contraintes du traité de Maastricht. La question de l'Euro, du coup, se ramenait plus globalement  à celle des changes et du "malthusianisme" ambiant, la rigueur excessive de la BCE pouvant s'analyser comme un malthusianisme , associé à la défense des petits vieux, assis sur leur épargne sacrée, dans une Europe très vieillissante, notamment en Allemagne et en Italie. 


Aujourd'hui nous affirmons qu'il n'y aura de sortie de crise durable que si été seulement si

- Mondialement, on réforme le système monétaire international,

- En Europe, on dote la zone Euro d'un pilote et d'une cabine de pilotage, avec un œil actif sur le cours du change

- En France, on casse la croissance hyperbolique de la dépense publique, de la dette et des prélèvements.  

Il est intéressant de mesurer les chances d'une reprise de la croissance à cette aune. 


De son côté quelles mesures proposent donc  le G.20 ?


1.  "Les pays membres du G20, qui représentent quelque 85% de l'économie mondiale, se sont fixé pour objectif de doper la croissance de deux points de pourcentage supplémentaires d'ici à 2018, en "développant des politiques ambitieuses mais réalistes".

"Cela représente plus de 2.000 milliards de dollars en termes réels et permettra la création de nombreux emplois", ont souligné les ministres des Finances et les banquiers centraux lors de cette réunion préparatoire au sommet des chefs d'Etat qui se tiendra en novembre à Brisbane (Australie).

Pour la directrice générale du Fonds monétaire international (FMI), Christine Lagarde, cet objectif "peut être atteint, voire dépassé" à condition "de mettre en œuvre les réformes identifiées" dans chacun des pays concernés."

La principale erreur ici est formulée par Mme Lagarde. La reprise serait l'affaire individuelle de chaque état faisant en son sein les efforts demandés.  On retrouve la folie d'un FMI dont les analystes sont cloisonnés par pays et ne voient rien du risque global. DSK en fera deux fois l'aveu. "Le FMI ne s'est pas intéressé aux interactions ni aux phénomènes de contagion".  Ce que dit Mme Lagarde est dans le droit fil des défauts déjà signalés. Cela tient à la structure par pays du FMI. Les décloisonnement n'ont pas eu lieu.

Du coup il n'y a aucune réflexion sur les défauts structurels du système monétaire international. En revanche on espère une coopération dans une structure non coopérative ! Ce qui est de l'ordre de l'oxymore.

«L’engagement pris à Sydney par le G20 à communiquer systématiquement les actions de politique monétaire pour mieux gérer leurs effets collatéraux est aussi capital. Un dialogue au niveau mondial et une meilleure communication sont indispensables pour préserver la stabilité financière. Les membres du G20 se sont aussi engagés à prendre les mesures qui s’imposent pour gérer les pressions déflationnistes et inflationnistes. Le FMI appuie ces efforts et se tient prêt à aider ses pays membres en offrant ses avis de politique économique ou, le cas échéant, un financement."

Les pays émergents sont priés de mettre fin à leur inflation, afin "de ne pas déstabiliser les changes". Ce qui signifie que les désordres monétaires en cours sont de la responsabilité des pays victimes pas des mouvements de capitaux erratiques et de la politique des banques centrales et notamment de la FED.  C'était exactement le discours de 1998 où les difficultés dans les pays émergents étaient mises sur le dos du "cronyism" des dirigeants de l'époque.

En revanche, il faut que les pays excédentaires relancent. Ce qui est juste. Mais pourquoi sont-ils excédentaires et qu'a-t-on fait pour empêcher ce mouvement ? Si la coopération est nécessaire pourquoi ne pas l'institutionnaliser ?  Les marchés règnent mais les gouvernements doivent être plus communicants plus transparents. A quoi tout cela rime-t-il ?

Certains observateurs ont parlé d'un changement de ton, de cap et même de logiciel avec l'introduction d'une dose de keynésianisme.

Il faudrait que l'investissement public et privé reparte à la hausse. Mais seulement dans les pays qui ne glissent pas sur la pente de l'inflation  et la lutte contre la déflation ne doit pas passer par plus de dettes…

Où sont les politiques "ambitieuses et réalistes " ?

La vérité du G.20 est ailleurs. Les autorités internationales s'inquiètent de voir se profiler un "triple dip". Le commerce international est à l'arrêt. Les achats de précaution stratégique de la Chine se sont arrêtés. Les crédits internationaux sont encore 40% plus bas qu'avant la crise.  La déflation menace en Europe alors que l'inflation s'est installée dans les pays dépendant des achats chinois. Nous sommes encore et toujours dans la gestion de la panique.

Le FMI s'est trouvé légèrement pris à revers par la découverte d'une erreur de tableur dans les démonstrations sur lesquelles l'institution se fondait pour demander plus d'austérité. Alors elle crie : "vive la croissance".

Les pays "émergents" s'indignent de voir que la politique de la FED a des effets immédiats chez eux. Il fallait les calmer. Ce qui est fait en parlant de croissance.

Le Japon avait inquiété avec sa politique d'intervention directe sur les changes. On lui demande d'être plus coopératif. Qu'au moins il prévienne ! Mais s'il prévient, rien ne marchera…

Il n'y a aucune mesure structurelle ni aucun changement d'idéologie. On pare au plus pressé politique. On espère doper le moral des uns et des autres.

Mais personne n'est tenu à rien et les défauts structurels perdurent. 


2.Le temps :  "La semaine dernière, le yuan chinois s’est déprécié comme jamais depuis septembre 2011. C’est le cas du moins pour le CNH, ou la version «offshore» de la monnaie qui est échangée à Hongkong, et qui a perdu presque la valeur d’un point de pourcentage face au dollar américain. Parallèlement, le yuan «onshore», ou CNY, la monnaie utilisée en Chine continentale, s’est aussi fortement déprécié, de moins d’un demi pour cent. Cette différence de fluctuation, du fait que l’écart entre CNY et CNH évolue rarement d’une semaine à l’autre, a peut-être été encore davantage perçue.

Qu’est-il en train de se passer? Tout le monde sait que, si les taux journaliers du CNH et du CNY peuvent librement légèrement fluctuer dans des fourchettes étroites, toute évolution plus importante des taux de change est le fruit d’une action tout à fait intentionnelle de la Banque populaire de Chine et du gouvernement chinois.

La réponse semble donc se trouver du côté du massif «carry trade» qui a vu le jour au cours des dernières années et que les autorités chinoises tentent d’éradiquer. Le problème, au vu du fait du large contrôle des capitaux chinois, est qu’il est très difficile pour les opérateurs chinois du continent d’obtenir des fonds en dollars américains pour effectuer un échange. Mais quand la volonté est présente, il existe un moyen. Et ce moyen implique toute une série complexe de transactions financières, dont des garanties stockées dans des entrepôts d’emprunts sur le continent chinois pour des emprunts en dollars américains. Ces marchandises, ayant ensuite fait l’objet de fausses exportations vers Hong­kong, ont été vendues là-bas à des entités offshore qui ont renvoyé les fonds en Chine. De cette façon, ces fonds pouvaient être ainsi détenus en CNY. Ce type d’opération est probablement à l’origine des indications erronées données par les chiffres importants de l’excédent commercial de la Chine ces dernières années.

Cette opération de carry trade contribue à expliquer pourquoi la monnaie chinoise a continué de s’apprécier ces derniers mois (avant son plongeon de la semaine passée), alors même que d’autres monnaies des marchés émergents se dépréciaient massivement. Pour l’instant, le yuan chinois est probablement l’une des devises les plus surévaluées du monde, jusqu’à 30% selon un des analystes de Lombard Street Research".


Si vous avez entendu le G.20 dénoncer la surévaluation du Yuan, vous avez gagné.

3. Au final :

- La France est toujours écrasée d'impôts et de prélèvements et aucune économie sérieuse n'a encore été annoncée précisément par M. Hollande ou son gouvernement.  Relance keynésienne en France par l'investissement public, à 100% d'endettement public ? Rions mes Frères !

- La zone Euro ne fait toujours pas l'objet d'une quelconque gestion. La BCE va s'amuser à teststresser les banques systémiques ! C'est poétique et c'est tout.   

- Le monde vit toujours dans le système de change désastreux qui a présidé à la terrible récession dont on peine à sortir.

Le G.20 qui s'était ridiculisé en 2009 en ne proposant que des mesures dérisoires (les bonus, la comptabilité, les agences de notation, les paradis fiscaux et autres babioles), cf nos articles de l'époque, en est toujours à la douce pusillanimité et aux paroles rassurantes "pour faire revenir la confiance".

Pendant ce temps là des écologiques injurient les "vieillards à cheveux blancs qui pensent encore en terme de croissance".

Zeus aveugle ceux qu'ils veut perdre. Il est sacrément efficace !

Le coût économique en Occident du socialisme violent

Pendant 75 ans  une partie des Terriens s'est occupée principalement de faire naître un "homme nouveau", échappant à la triple détermination dénoncée par Marx comme source de tous les conflits : la nationalité, la religion et la propriété. Cette utopie a été la plus tragique de toute l'histoire de l'humanité avec des milliards de vies gâchées par la pauvreté et le dénuement moral, des centaines de vies mutilées par la répression (spoliations, prisons, déportations, pertes de parents, etc.), et entre 100 et 150 millions de morts, dont près de la moitié dans des famines effroyables, la plupart du temps provoquées en toute connaissance de cause, qui ont touché hommes, femmes et enfants de façon indiscriminée.

Rien n'a poussé dans cette énorme flaque de sang.  Le système s'est effondré sur lui même et a disparu, détruit de l'intérieur  par les "socialistes réalisés de la seconde génération". RIP !

Une des questions qui n'est jamais posée est celle de savoir combien cette détestable expérience a coûté aux autres nations qui ont réussi à échapper, parfois de peu,  à cette malédiction.

Quel est l'effet du commerce international sur la croissance et celui de son absence sur de longues périodes ? En maintenant des millions d'êtres humains dans un niveau de pauvreté et de dénuement presque total, le socialisme a considérablement freiné, non seulement la production et la consommation intérieures mais aussi les possibilités d'importation et d'exportation des pays libres. Si la théorie qui veut que la croissance soit tirée par les échanges est vraie, et elle fonde aujourd'hui toute la mondialisation, cette asphyxie des échanges a nécessairement eu un effet sur la richesse globale.

- De combien la croissance européenne aurait-elle été accélérée si les pays de l'Est et la Russie avaient pu suivre la même courbe de développement que les pays européens occidentaux au sortir de la guerre de quatorze? 

- De combien la croissance mondiale aurait-elle été accélérée si la Chine et les autres pays de l'orient communistes avaient suivi la courbe de développement du Japon et des autres "tigres asiatiques" ?

- Que nous coûte aujourd'hui la brusque irruption de tous ces pays dans le concert des nations commerçantes et qu'est-ce que cela peut nous rapporter ?

Il est curieux que ces graves interrogations ne fassent jamais l'objet de la moindre investigation directe tant le manque à gagner pour l'humanité a été gigantesque et tant les difficultés résultantes restent fortes.

Les théories économiques portant sur les relations monétaires ou économiques internationales sont quasiment les premières à avoir été abordées par la réflexion économique et pourtant ce sont les parents pauvres aujourd'hui d'une discipline qui a réussi à approfondir beaucoup de concepts dans un cadre national sans parvenir à les étendre de façon convaincante à l'international. Cela se voit dans les niveaux de l'enseignement aussi bien en France qu'à l'étranger. Depuis 1960 tout ce qui concerne l'international dans l'enseignement est aussi nul que controuvé, le tout étant parfois enveloppé dans un vocabulaire abscons pour masquer le délabrement général.

L'échange per se ne crée aucune richesse puisque les valeurs qui s'échangent sont par définition de valeur identique : la désutilité marginale pour le vendeur équivaut à l'utilité marginale pour l'acheteur. Le commerce n'est utile à la valeur que parce qu'il est l'intermédiaire entre production et consommation. Comme la monnaie, qui en est le lubrificateur presqu'obligé, le commerce est un adjuvant. La théorie des adjuvants n'est jamais la plus fouillée.

La théorie du commerce international est presqu'entièrement fondée sur l'avantage comparatif et la spécialisation mis en avant par Ricardo.  En mettant sur le marché leurs avantages compétitifs les pays créeraient une richesse supérieure. Spécialisés, ils optimiseraient leur capacités de production et donc la richesse générale.

Dans la pratique les choses ne se passent pas exactement comme cela. Les marchés nationaux sont largement homothétiques, ou fractals, comme on voudra et non pas spécialisés. Dans un système de libertés économiques, l'imitation et la réplication sont des forces beaucoup plus actives que la spécialisation. Les pays passent par des niveaux de développement à peu près similaires, avec des effets de rattrapage. Les rattrapages permettent des croissances rapides. Lorsqu'ils faut trouver les chemins de la productivité par l'innovation, l'itinéraire est plus tortueux. L'innovation se produit par bouffées.

Le commerce international ne fait que très marginalement le jeu des spécialisations. En vérité il crée des effets de taille  et des contagions.  Le premier pays qui a réussi à atteindre un certain seuil d'organisation productive tire les autres.  La liberté permet à l'innovation de circuler.  Le libre échange est d'abord la libre circulation de l'innovation et de la productivité. C'est par ce biais qu'il contribue à la croissance. Et cette contribution est cruciale. Les remises en causes du libre échange sont justement condamnées car elles condamnent la productivité, l'innovation et le passage d'un niveau économique à un autre.

L'expérience socialiste violente et conséquente de 75 ans a bloqué la diffusion de l'innovation et de la productivité.

Son effet, notamment en Europe, aura été de freiner l'expansion potentielles des entreprises qui avaient une prise majeure sur l'innovation.  En utilisant le différentiel de niveau de vie, donc de consommation, donc de production, donc d'importation, on peut chiffrer le manque à gagner des entreprises de l'Ouest à près de 100%, rien qu'avec son plateau économique oriental.  Ce manque à gagner pèse extrêmement lourd dans la compétition mondiale actuelle.

On peut convertir le raisonnement sur le revenu induit. Compte tenu de la part moyenne des entreprises exportatrices dans le PIB, le revenu moyen n'aurait pas été le double de ce qu'il est. Mais l'effet revenu aurait été tel que le niveau de vie moyen serait supérieur d'un tiers au moins à ce qu'il est aujourd'hui dans l'Europe de l'Ouest.

L'ouverture brutale de ces marchés permet certes aujourd'hui d'énormes rattrapages. Mais l'ampleur des déséquilibres a un coût. On le voit particulièrement avec la Chine qui dispose d'une masse gigantesque de travailleurs disponibles bien que de faible productivité et qui de ce fait déforme le chemin vers la croissance global et le rend beaucoup plus âpre.

Le socialisme aura donc eu un coût du fait d'un manque à gagner prolongé de production dans les pays occidentaux et du fait de son effondrement brusque et des phénomènes de déséquilibres qui l'accompagne. Il a été une nuisance économique lors de sa formation, pendant son règne et après son effondrement ! La totale ! Tout cela se chiffre en milliers de milliards d'Euros. La quintette tragique, Marx, Engels, Lénine, Staline et Mao, aura non seulement été la source d'un massacre ahurissant mais elle aura coûté presqu'aussi cher, en Occident,  que les effets des désordres du système monétaire international.

Reste à s'occuper du désordre du système monétaire international !   

Chomage : le pire est arrivé. Pourquoi ?

Comme prévu tous les indicateurs de 2013 qui nous arrivent sont catastrophiques. Celui du chômage tourne à la catastrophe incontrôlable.

461.380 chômeurs catégorie A de plus en deux ans.

2.000.000 de chômeurs de longue durée.

Durée au chomage : 555 jours.

Sorties du chômage en emploi : <50%

Près de 5 millions de chômeurs toutes catégories.

L'insee annonce un taux de chômage supérieur à 11% pour l'été 2014.

Nous finirons par avoir les taux d'emploi par classe d'âge. Ils seront catastrophiques. La France est parmi les pays industrialisés comparables le pays qui emploie la plus faible partie de sa population. 

Le blocage interbancaire s'est produit en juillet 2007. La crise ouverte s'est manifestée à la mi-septembre 2008.

La reprise artificielle de 2010 n'était pas durable et a conduit à une rechute sanglante. En système de change flottant les relances budgétaires et monétaires débouchent systèmatiquement sur des échecs :

- Relance Chirac après la crise de 73 aboutit au Plan Barre

- Relance Balladur après la crise de 92 aboutit au Plan Juppé

- Relance Fillon après la crise de 2008 aboutit au plan Fillon-Ayrault de 2012-2013.

A chaque fois on tape les 10% de taux de chômage, on fait grimper la dette et le taux de prélèvements explose.

A chaque fois les résultats sont plus graves : crise plus longue et plus profonde.

Ces crises ne sont pas innocentes : des millions de personnes au chômage, des dizaines de milliers d'entreprises au tapis, des dizaines de millions de personnes appauvries, en France.

Ne pas voir que ces phénomènes sont à analyser dans la longue durée, et non pas comme phénomènes de pure conjoncture est une grave erreur. Les gesticulations politiques sont un épiphénomène, même si, dans le cas Hollande, on ne comprend pas bien le prurit injurieux qui a marqué les premiers 18 mois de son mandat, pour aboutir à un revirement presque complet. 

Les graves quesstions économiques restent toujours :

- Pourquoi le trend est-il constamment ralenti ?

- Pourquoi les crises décennales sont-elles toujours plus violentes ?

- Pourquoi voudrait-on que cette évolution tragique change quand aucun dirigeant d'institutions nationales ou internationales ne cherchent à avancer d'explication de ces deux phénomènes ? 

Malgré tous le mépris affiché par certains sur la croissance et les relations à caractère économique d'une façon générale, la décroissance est un malheur certain qui touche des millions de foyers. Ces épreuves sont réelles pas virtuelles.On peut parler pour la France d'une tragédie nationale.

Rappelons que pour nous les trois causes de la situation sont :

- Pour le monde, un système monétaire défaillant qui permet des déficits et des excédents mosntrueux qui poussent à un gonflement démesuré de la dette globale ; la masse de ettes aventurées expliquent la sévérité des crises et la mollesse de laz croissance globale.

- Pour la zone Euro, un système de monnaie unique sans pilote ni cabine de pilotage est un non sens qui implique que tous les ajustements se fassent par la déflation et la récession.

- Pour la France, la préférence hystérique pour l'impôt et la dépense  pubique la rende plus vulnérable et provoque un chômage de masse et cette situation folle et incontrôlable d'un état qui consomme plus que ce que produisent les entreprises (de plus d'une peersonne et du secteur commercial) et qui a fini par créer une situation intolérable où la moitié de la population vit au crochet de l'autre et où la dette publique risque de dépasser rapidement 100%du PIB officiel et 200% de la valeur ajoutée des entreprises.

L' absence de toute réforme du système monétaire international, le renforcement de la gestion par la norme en Europe et la bouffée de folie fiscale supplémentaire française expliquent que la crise perdure et prend, pour la France, la forme d'une déchéance sociale aussi profonde.

Devises : un faux marché !

Combien de fois avons-nous entendu ou lu que le marché des devises, et a fortiori son résultat, les taux de changes, était le prototype d'un vrai "marché" où des millions de décisions venaient se confronter permettant aux libertés économiques de jouer pleinement et d'exercer leur pouvoir bienveillant, guidées par la "main invisible" de l'intérêt.

Les changes flottants, c'est-à-dire le cours des monnaies laissé à la libre appréciation des agents économiques "sans intervention" des Etats, sont désormais considérés dans la presse comme un état de nature, au-delà de toute critique. Aucune appréciation contraire n'est acceptée dans les médias de la PQN. Le sujet est non seulement peu vendeur mais tabou. Pas un "prix Nobel d'économie", pas un "grand économiste" qui s'écarte de cette idée : "nous ne sommes pas capables de définir à priori le cours d'une devise. Seul le marché a raison. Les Etats qui interviennent n'ont rien compris car on ne peut rien contre les marchés qui sont plus forts que tous les Etats, même le plus grand".

Ces doctrines tournent à la farce. Tout est faux, de A jusqu'à Z.

On le voit très bien en ce moment pour peu qu'on se donne la peine de regarder.

Il se trouve que les autorités de contrôle, un peu partout en Occident, ont fini par se rendre compte que tous les marchés monétaires et financiers avaient été largement manipulés. Ils ont enquêté et confirmé qu'il y avait bien eu manipulation. Tiens-donc : les "millions d'intervenants" pouvaient donc être  manipulés par quelques banques alors que les Etats seraient impuissants ?  Bizarre ? Non, pas bizarre. Car on s'est vite aperçu que le marché des changes était tenu par trois banques réalisant 50% des transactions et que 90% de leurs transactions étaient le fait d'ordinateurs et de progiciels de gestion instantanée des tendances. En un mot, trois gus avec leur ordinateurs réalisent 50% des transactions.

Là-dessus on a vu la BNS doubler ses encours d'émission de FS pour contrer la hausse de la devise, et la Banque du japon effondrer sa monnaie. On a vu qu'un seul propos de la FED pouvait amorcer une dégringolade des devises des pays émergents avec des chutes plus que significatives puisque dépassant 40% dans bien des cas comme la Roupie indonésienne ou le mois dernier le peso argentin, la banque centrale argentine intervenant pour mettre fin à la spirale descendante. On a vu qu'un discours de M. Draghi pouvait arrêter durablement un train de spéculation sur l'Euro. Une voix serait plus forte que "des milliards d'actes quotidiens".

Bref, on a vu que le marché des changes étaient tout sauf un marché parfait. C'est un marché de spéculateurs et de régulateurs où la manipulation est partout présente et qui ne correspond à rien sinon à donner l'exemple caricatural d'une instabilité chronique associée à des marchés purement spéculatifs et dotés d'instruments de spéculation concentrés entre quelques mains.

L'Europe a renoncé à utiliser le levier des changes et le change de l'Euro est la variable d'ajustement de toutes les spéculations et manipulations qu'elles proviennent des états ou des intervenants principaux.

Il s'agit d'une faute contre l'esprit autant qu'une sottise économique.

Certains ont affirmé que contrôler les grandes opérations contre les monnaies était impossible. Si la loi internationale  interdisait le "short" des monnaies à partir de fonds rassemblés à cet effet (en général des crédits bancaires atteignant des montants fous) avec des sanctions extrêmement lourdes pour tous les complices, il n'y aurait pas de nouveaux Soros se vantant d'avoir fait fortune sur le dos de la Livre anglaise.

L'examen de la réalité, et il n'y a pas besoin de microscopes, montre bien que toute la théorie qui fonde actuellement la gestion internationale des monnaie est substantiellement fausse et controuvée. Rappelons que la double hélice des crédits qui est à l'origine du gonflement maladif des dettes globales ans le monde, elles mêmes responsables du désastre économique actuel, est la fille des théories sur la nécessaire abstention des Etats dans la gestion des balances de comptes extérieurs.

C'est tout un pan du credo qui prévaut depuis 1971 qui est à démolir et à reconstruire sur des bases différentes.

Volcker vient de dire qu'il fallait une monnaie mondiale. C'est l'idée que nous avons exprimée dans notre article "en route vers le Mondio", il y a 5 ans maintenant. La monnaie unique montre bien que cette idée, pour être efficace, doit être complétée par des modes de gestion opérationnels permettant un pilotage au jour le jour. Les normes ne suffisent pas.

Malgré l'évidence, rien ne bouge sur ces sujets essentiels. La leçon fondamentale de la crise n'est pas tirée.


Didier Dufau pour le Cercle des économistes e-toile.

Le FMI : pyromane devenu pompier ? Même pas !

Le FMI est une institution malade depuis la fin des accords de Bretton-Woods qui l'avaient instituée. Son rôle était de réguler les changes fixes en permettant à des pays dont la monnaie était attaquée de ne pas régler ses difficultés de paiements internationaux par la récession et la déflation, entraînant tous les autres dans ses problèmes. Ses statuts lui imposaient et lui imposent toujours de veiller à ce qu'aucun acteur international ne laisse filer ses déficits de façon astronomique ou accumule des excédents intolérables. 

Seulement voilà : les Etats-Unis ont un statut privilégié au FMI et ils ont un pouvoir de veto. Le dollar est devenu de facto la monnaie du monde avant de l'être de jure après les accords de la Jamaïque qui ont démantelé les dispositifs de coopération mis en place à Bretton-Woods.

Les Etats-Unis ont donc alimenté le monde en dollars, en creusant des déficits immenses. En contrepartie se sont créés des excédents immenses. Les déficits ont été comblés par la planche à billets aux Etats-Unis et par le replacement des excédents dans les banques américaines. Chaque goutte de déficit américain a donc permis une émission de crédit dans le pays créditeur et une émission de crédits dans le pays déficitaire. Cette double pyramide de crédits, sans frein depuis que les changes flottent, a fait passer la dette globale de moins de 200% à près de 400%  du PIB à peu près partout.

Il en est résulté des crises périodiques de plus en plus fortes et une baisse tendancielle du "trend", provoquant un chômage intense dans les pays développés et une dette publique considérable.

Jusqu'à la crise finale que nous connaissons.

Nous avons chiffré entre 8 et 16 mille milliards de dollars la perte à fin 2007 sur ces crédits de plus en plus artificiels car depuis longtemps déconnectés de l'économie de production.  Ce chiffre parait énorme. Il l'est par rapport au capital des banques. Le système bancaire mondial est virtuellement en faillite depuis 2006.  La crise a créé une nouvelle source de crédits défaillants ("non performants" en novlangue). On est passé d'un taux de 2 à 4% de crédits en difficulté à 8-12% selon les banques. Cela a créé une nouvelle bouffée de crédits défaillants.

Les Etats en ont absorbé une bonne partie. Le déficit budgétaire annuel américain a gonflé de 10.000 milliards de dollars. En six ans, les sommes ainsi cumulées représentent près de 40.000 milliards de dollars.  Le reste du monde, globalement, a généré à peu près les mêmes flux.

Une crise portant sur une dizaine de milliards de dollars a créé, par un multiplicateur tragique, dix fois la même somme en déficits variés financés par la planche à billets et la création de crédits ex-nihilo.

On demande aux peuples, dont aucun n'a été décisionnaire, de rembourser ces dizaines de milliers de milliards de dollars. Ils ne le peuvent pas.

Rétrospectivement, on voit l'absurdité de la politique conduite par le G.20, dont nous avions ici même dénoncé les dangers dès la première réunion en novembre 2008.

Il fallait sortir immédiatement du système des changes flottants avec liberté totale des mouvements de capitaux pour restaurer une coopération minimale autour de changes fixes mais ajustables, avec interdiction des déficits massifs et des excédents démesurés.

On ne l'a pas fait et nous sommes exactement au même point qu'en 2008, sauf que la déflation généralisée a conduit à des dommages considérables et aggravé les choses.

Cette décision devait être accompagnée par une ponction exceptionnelle et immédiate d'une partie des placements mondiaux. On sait que l'épargne mondiale placée est d'environ 250.000 milliards. Il fallait immédiatement éliminer 10.000 milliards de dollars de dettes perdues par prélèvement sur cette masse. Cela faisait une perte de 4%, parfaitement digeste.  Maintenant qu'on en est à 100.000 milliards, la solution est impraticable.

Pourquoi n'a-t-on pas effectué immédiatement cette ponction de 10.000 milliards de dollars ? Simplement parce que le gros de cette épargne est dans des mains où elle ne peut pas être facilement saisies. Les gros contributeurs auraient du être la Chine, les pays pétroliers, et les détenteurs de rentes de situation massives, notamment les propriétaires des plus grosses sociétés mondiales et les hyper milliardaires. Ils représentent à peu près 80%  de l'épargne mondiale.

On a préféré un gonflement massif des émissions monétaires et des déficits publics pour leur permettre de conserver en valeur nominale la valeur de leurs avoirs.

En Europe, et notamment en France, cela a conduit à une politique spoliatrice visant  les "petits riches" tout en envoyant des wagons de salariés au chômage.

Le FMI après des années d'errance intellectuelle, découvre, tout d'un coup, qu'après ne rien avoir compris à la crise, d'avoir raté toutes ses prévisions et d'avoir proposé des fausses solutions, il faut désormais faire porter le chapeau aux riches  grâce à un impôt important sur le capital. Comme les principaux  détenteurs de rentes sont à l'abri, cette suggestion revient à demander une aggravation de la taxation de ceux qui sont déjà surtaxés dans les pays où le fisc est fort.  C'est naturellement une fonctionnaire française du FMI qui fait cette recommandation...

Sans même évoquer les causes de la crise et le rôle du système international des changes.

Le FMI dans ce triste drame aura été défaillant avec une constance regrettable.

Le drame d'un organisme sans objet, et le FMI n'en a plus depuis 73, c'est que sa volonté de survivre en fait un dispositif pire qu'inutile : néfaste. Il est malheureux que ce soit des dames françaises qui en témoignent de la façon la plus criarde.

Soit on réforme le système monétaire international, soit on supprime le FMI !

Au moins on ne financera plus l'indigence.


Didier Dufau, pour le Cercle des économistes e-toile   

.   

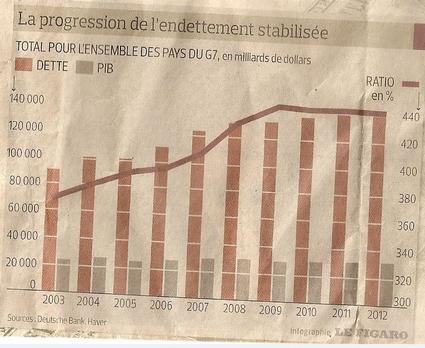
Dettes : requête à l'Insee, à Eurostat et au FMI

Le document affiché en bas de billet est une infographie du Figaro dont la source est la Deutsche bank. 

Merci et bravo au Figaro de l'avoir publiée.

Il montre l'évolution de la dette globale pour les pays du G7 de 2003 à 2012.

Première constatation : ce que nous n'arrêtons pas d'affirmer est confirmé. La dette globale, qui était inférieure à 100% en 1971 a progressivement explosé ses plafonds pour passer les 100, 150, 200, 250, 300, 400% et atteindre comme il est montré, en moyenne près de 440% du PIB.

Lorsque j'écrivais ma thèse de doctorat, on estimait qu'une dette d'Etat inférieure à 20%, une dette des particuliers inférieure à 25%, avec une part prudente pour l'immobilier, et une dette des entreprises non financières (plus de deux personnes) variant entre 30 et 50%, dans des économies où la valeur ajoutée des entreprises représenterait près de 75% du PIB, était raisonnable. La seule ambiguïté portait sur la dette de l'institut d'émission. Fallait-il l'ajouter ou non, en tout ou en partie,  à la dette globale, l'émission de monnaie banque centrale étant, comptablement,  une dette collective mais pouvant être considérée, avec l'abandon des monnaies métalliques, comme un fonds de roulement "technique" que l'on pouvait neutraliser dans les décomptes des dettes effectives : nul n'était besoin de la rembourser ! 

On peut se demander pourquoi cette évolution du taux de dettes globales est passée pratiquement inaperçue pendant des décennies, alors qu'elle représente une véritable révolution intellectuelle et économique. J'ai déjà présenté ce calcul élémentaire :

Si la dette est de 400% du PIB , avec un taux de 5% et une maturité moyenne de 10 ans, pour simplifier les calculs, l'amortissement  est de 40% du PIB et le versement des taux d'intérêt de 20%. Il faudrait donc que l'économie sorte 60% du PIB pour faire fonctionner un tel système à partir de la valeur ajoutée. Ce qui est impossible. Les banquiers ont cru pouvoir détourner cette impossibilité en  se remboursant nominalement sur les plus values de biens. Un banquier se moque d'être remboursé à partir d'une plus value ou de la vente d'une immobilisation, plutôt que d'un flux de revenu. Pas l'économiste.

Ce que montre le graphique, c'est qu'en moyenne les pays du G7 ont grimpé dans la folie des dettes jusqu'à l'explosion et qu'il n'ont réussi qu'à stabiliser le taux de dettes. Le graphique, ne montre ni le transfert des dettes vers les Etats ni le transfert vers les banques centrales.

Nous sommes toujours dans la situation intenable que nous avons matérialisée par l'image du "hanneton qui s'épuise à pousser devant lui sa boule de crottin".

La situation est plus simple pour les pays greffés sur la monnaie mondiale, comme les Etats-Unis qui en fournit 90% et le Royaume-Uni qui la fait tourner. L'explication des gros bénéfices des grosses banques mondiales est entièrement dans le fait qu'elles se sont débarassées du gros de leurs dettes et qu'elles continuent à fixer leurs honoraires sur une fraction démente du PIB des nations. La situation est dramatique pour les pays de la zone Euro,  contraints par l'absurdité du système de Maastricht qui a supprimé les possibilités d'action monétaire nationale sans transférer les mêmes moyens à l'échelon supérieur.

La grande question est de comprendre comment une évolution aussi néfaste et aussi massive que le gonflement gigantesque du taux de dettes a pu passer inaperçu et pourquoi les quelques lueurs qui ont percé le mur des ténèbres ont été considérées, par presque tous les économistes, sauf Maurice Allais, comme sans conséquences.

Une réponse est l'inadéquation des statistiques. Sur ce site, nous poussons à intervalle régulier un large cri d'alarme statistique et demandons à l'INSEE et aux medias, de remédier à des lacunes phénoménales.

- Nous souhaitons des séries longues, sur 50 ans minimum et sur 100 ans si possible. Pourquoi ? Parceque les évolutions étant incrémentales, elles ne prennent leur pleine expression que sur de longues plages de temps.  L'existence d'un cycle de 8-10 ans ne peux échapper à qui prend en compte l'évolution de la valeur ajoutée des entreprises depuis 1900 ! 

- Sur la dette globale la situation se double d'un probléme de définition. Quiconque s'est penché ne serait que trois minutes sur la question se rend compte qu'il est quasiment impossible de se faire une opinion fondée sur des informations solides. Tous les chiffres disponibles sont incompatibles entre eux. Les études sont faites, comme dans le cas de celle du Figaro, sur des enquêtes particulières dont la méthodologe est incertaine. Comparer les chiffres annoncées  par les uns et les autres, genre enquête Mckinsey, est IM-POS-SIBLE !

Dans le cas de la zone Euro le problème se corse du fait des dettes de la BCE ? Comment les réaffecter aux nations composantes ?

Le trouble est caractérisé quand on lit l'opuscule de l'INSEE sur l'économie française. Pour la première fois, l'édition 2013 donne des indications sur la dette relativement au PIB, alors qu'auparavant on donnait des chiffres sur des bases différentes : par exemple la dette des particuliers était rapportée au revenu disponible, pas au PIB, rendant les regroupements pénibles. 

Si on s'en tient aux chiffres données (particulier, état, entreprise), on reste dans des plages de dettes "acceptables" dont le total dépasse à peine 200%. D'où vient alors l'écart de 200% avec le chiffre de 440%  de la Deutsche Bank ?

Nous transmettons donc la supplique suivante à l'Insee (et par extension à Eurostat et au FMI)  : fournissez-nous une série longue recomposée au moins depuis 1945, donnant, sur une base normalisée, l'évolution de la dette globale française (européenne et mondiale pour les autres institutions).

Devraient  figurer EN TETE et en ENORME dès le début de l'opus sur l'économie française de l'INSEE, l'évolution des courbes suivantes :

- Valeur ajoutée des entreprises de plus de 1 personnes (en montant et en en pourcentage)

- Montant de la dépense publique

- Montant des prélèvements

- Montant de la dette globale et de ses principales composantes.

- part de la population globale  au travail

- ratio salarié des entreprises privées (hors associations et finance)/population totale ;

Dans la seconde qui suivra la lecture de ces courbes, le lecteur comprendra :

- que la crise de 2007-201x et sa dureté étaient entièrement prévisibles : télescopage de la crise décennale avec un encours de dettes intenables. C'est le moyen qui nous a servi à les prévoir dès Pâques 2006.

- que la montée du chômage est entièrement corrélée à celle de la dépense publique, avec ses deux compagnons prélèvements et dettes.

La crise de 1929 a permis de gros progrès statistiques. Il faut que la crise en cours provoque les mêmes progrès accompagnés d'une meilleure diffusion publique.

L'INSEE, malgré les pesanteurs politico-syndicales qui pèsent sur ses équipes (et qui était devenue évidente quand les syndicats ont exigé le renvoi d'un analyste qui niait l'effet bénéfique sur l'emploi des 35 heures), n'est ni au service de l'Etat, ni au service de la classe des fonctionnaires, ni au service du "peuple de gauche" ou de ses servants. Il est au service des citoyens et son monopole a pour contrepartie une diffusion neutre,  éclairée et éclairante. 


Didier Dufau pour le Cercle des économistes e-toile


Tout sauf Summers


Le démon du bien

Le démon du bien


Depuis le début de la crise nous prétendons qu’elle n’est pas le fruit de l’action de « vilains » mais plutôt d’erreurs globales commises par des élites animées par la recherche d’un bien supérieur. La durée de la crise et l’absence de vraies solutions proviennent justement de ce caractère très particulier : personne ne veut renoncer au bien !

Cette situation rappelle l’Union soviétique et ses politiques agricoles. Le système ne marchait pas. Mais il était parfaitement conforme à la doctrine considérée comme « indépassable » du socialisme agraire.  A chaque début de famine ou de disette, on criait aux nécessaires réformes et on en lançait une. Qui marchait parfaitement. Allait-on la généraliser ? Non ! Aussitôt les défenseurs de la bonne pensée socialiste veillaient et  interdisaient la prolongation de la réforme.

Nous avons proposé une explication de la crise en trois éléments :

-          Le système des changes flottants a provoqué une baisse tendancielle de la croissance mondiale, aggravé l’ampleur des crises décennales et finalement explosé. Le mécanisme principal est la montée délirante et généralisée de l’endettement global, du fait des doubles pyramides de crédits permises par ce système monétaire particulier et jamais décrit en bien par la doctrine jusqu’à sa mise en œuvre de facto sous la pression intéressée des Etats-Unis.

-          L’organisation de l’Euro, fondée uniquement sur une norme, sans aucun organe de pilotage, est un système fragile incapable de faire face à une crise autrement que par des déflations.

-          L’hyperfiscalité française, constamment aggravée, a progressivement paralysé l’économie marchande qui  souffre d’un manque à employer de près de 10 millions de salariés, permis une hypertrophie délirante du secteur public  et créer une situation insoluble où les prélèvements excédent la valeur ajoutée des entreprises.

Il n’est pas difficile de comprendre que la France, baignée dans la mondialisation financière basée sur les changes flottants,  membre fondamental de  la zone euro en déshérence et noyée dans son propre vomi fiscal, ne peut pas s’en sortir facilement.

Le premier choc fiscal, dû à  Sarkozy, doublé par le délire fiscal et les injures sociales de Hollande,  ont aggravé la cause spécifiquement française de nos malheurs économiques. L’année 2012 a vu un recul global de PIB, la baisse du pouvoir d’achat (par tête et global), la spoliation des entrepreneurs et des épargnants pour obtenir au final plusieurs centaines de milliers de chômeurs de plus,  avec en vue le record de chômage à plus de 11%, de très nombreuses faillites,  le  blocage de l’immobilier, et…un déficit public et un endettement public  aggravé.

Dirigée par un fils de famille aigri contre la bourgeoise et l’extrême droite de son enfance, haut fonctionnaire qui n’a jamais travaillé, ni dans la fonction publique ni ailleurs, qui a fait une carrière d’apparatchik malin  mais méprisé par tous ceux qui l’ont approché du fait de sa méthode qui consiste à toujours donner raison au dernier interlocuteur et d’éviter à tout prix de se faire coincer par l’énonciation d’une idée quelconque,  la France économique  a été abandonnée aux vaticinations et improvisions d’un professeur d’allemand et d’un professeur de maths.  Ces excellences de préau d’école n’ayant jamais vu une entreprise de leur vie ne pouvaient que prendre des décisions déplorables. Elles l’ont fait avec une incompétence à la hauteur de leur engagement socialiste.

Bien sûr, dans un moment de dépression économique, il faut à tout prix réduire les frais généraux de la nation et conforter autant qu’on peut le tissu des entreprises. 

Comment faire quand la classe gouvernante depuis 1974, l’énarchie compassionnelle, promeut l’idée généreuse, bien que controuvée, selon laquelle  seul le haut fonctionnaire voit juste et qu’il est seul  désintéressé, qu’il doit arbitrer la société,  qu’il faut crier en permanence « vive l’impôt » et que la dépense publique est le seul bien collectif qu’il faut à tout prix protéger, et ses servants avec ? Seule la séparation de la politique et de la haute fonction publique permettrait d’en sortir.  Cela supposerait deux mesures constitutionnelles évidentes :

-          Nul ne peut recevoir deux rémunérations de l’état

-          Nul ne peut être membre d’une assemblée ou d’un exécutif qui fixe sa propre rémunération.

Seulement voilà, il faudrait s’attaquer à un « démon du bien », comme disait Henri de Montherlant.  Et ce démon  tient les institutions politiques, l’Etat, la banque, et … la presse.

L’Europe de l’Euro a elle aussi ses démons du bien.  Ils suggèrent que l’Europe c’est la paix, que seul l’abaissement des Etats la permettra, qu’il faut mettre fin à toutes les barrières, à toutes les frontières et que l’individu européen, enfin libéré des contraintes artificielles mis à son bonheur et à son action par  les nations, pourra montrer toute sa fécondité.

Les Européistes ont considéré qu’il fallait créer  l’Euro sur une base purement contractuelle.  Que les sinistres moignons d’Etat fassent ce qu’on leur demande, à savoir conserver leur déficit dans la limite de 3% du PIB et l’endettement public en deçà de 60% du PIB et tout irait bien.  Jusque-là les Etats avaient des armes conjoncturelles, taux de change, politique monétaire et financière.  Dans le cadre de la zone Euro ces pouvoirs sont supprimés. La BCE n’a qu’un rôle vis-à-vis des prix qui doivent rester en deçà de 2%. L’objectif statutaire est unique.  Que se passe-t-il en cas de crise conjoncturelle mondiale ? Silence.  Que se passe-t-il en cas de distorsions internes ?  Silence.  On a mis la charrue avant les bœufs. Les bœufs ont naturellement piétiné la charrue qui ne marche plus.

On change ? Non. L’approche juridique et l’option européenne de principe sont des démons puissants. Tout cela a été fait (ou défait comme on voudra) pour la paix et le bien commun. Cela ne marche pas ? Tant pis ! On ne revient pas sur d’aussi beaux principes.

La dernière classe de démons du bien se trouve aux manettes de l’organisation monétaire internationale. Seuls les polémistes à courte vue peuvent prétendre que l’organisation qui a été mise en place est le fruit pourri d’une malveillance organisée.  Empêcher les Etats de venir gêner voire empêcher des relations économiques mondialisées par des contraintes abusives est un objectif défendable et même souhaitable.  La liberté n’est pas une contre-valeur.  Faire en sorte que chaque individu à travers le monde puisse aller et venir librement, s’établir librement, contracter librement,  au civil comme au commercial, acheter et vendre librement,  ce n’est que reconnaître un droit naturel de l’homme au monde. 

Construire un tel monde n’est pas une œuvre vaine et démoniaque.

Le diable une fois de plus n’est pas dans l’objectif mais dans les modalités.  L’organisation monétaire est  contingente. Ses modalités doivent être d’abord efficaces.  Pour servir une même fin,  une organisation peut s’avérer meilleure ou pire qu’une autre. Chercher la meilleure n’est pas  un exercice indifférent.

En voulant construire un système de libertés concrètes sur une organisation non coopérative, le monde occidental s’est trompé. Malheureusement les tenants de cette politique non coopérative et déséquilibrée assimilent l’organisation qu’ils ont choisie et les objectifs poursuivis.  Jupiter aveugle ceux qu’il veut perdre.

Le résultat est qu’il est impossible de mettre en cause le système des changes flottants qui est la base du G.20 et de toutes les relations internationales. Essayez, pour voir, de faire passer un texte qui remette en cause les changes flottants dans un cénacle international, dans un média qui se veut sérieux,  ou même auprès d’un éditeur : impossible !  Le tabou est trop fort.

Système monétaire malfaisant, système de l’Euro absurde, hyperfiscalisme français aberrant sont autant de montagnes impossibles à gravir car gardées par des démons du bien.

La crise entrera dans sa septième année en juillet 2013. Sept ans de malheur. Il est temps de jeter le miroir cassé de nos bonnes intentions  détournées de leur véritable finalité!  Les changes flottants ne sont pas la condition du  libéralisme économique international. L’Européisme aventuré n’est pas la condition de la construction européenne.   Le socialisme bureaucratique n’est pas la condition du social.

Il faut vaincre le démon du bien qui est en nous, même si l’enfer, c’est les autres, comme disait Sartre, un spécialiste.

Didier Dufau pour le Cercle des Economistes E-toile.  

Un débat et une prévision de 2009 vus avec quatre ans de recul

Il nous a paru amusant de reprendre ici un dialogue  de février 2009 que nous avions eu sur le site de Guy Sorman (http://gsorman.typepad.com/guy_sorman/2009/02/crise-qui-est-coupable.html)  à propos d'un intéressant article qui s'interrogeait sur les coupables d'une crise qui devenait visible et qui regrettait que les théories étatistes  l'emportent sur une vision plus libérale des choses.  Il concluait :  

"Au nom du bonheur commun, souhaitons que les politiques de relance  en cours aux Etats-Unis comme en Europe réussissent ;  on sait d’expérience,  qu’un succès à court terme est possible mais qu’ il serait certainement suivi d’un retour à l’inflation. Il reste donc indispensable de préparer une alternative , ce que Hayek appelait, une utopie de rechange."

On a vu dans les faits que la relance a effectivement réussi à court terme, mais qu'elle s'est rapidement effondrée  peu après.  En revanche il n'y a pas eu d'inflation.  On sait pourquoi : la crise était due (et reste active) du fait d'une accumulation de dettes et de crédits insupportable. Ajouter de l'activité par de la dette nouvelle ne pouvait que mettre les Etats en difficulté.  La destruction de monnaie privée étant supérieure à la création de monnaie banque centrale, il n'y a pas eu de vrai inflation. En revanche les effets de paniques ont été aggravé par la liberté totale de mouvements de capitaux aves des comportements de précaution qui ont fait aller l'économie dans tous les sens sauf celui de la croissance. Et nous voilà avec des impôts monstrueux pour essayer de payer la facture.

Dans les faits Guy Sorman a eu raison sur un point clair : les relances keynésiennes ne sont pas efficaces et faux sur un autre : ce n'est pas l'inflation qui est arrivée mais l'hystérie fiscale. Dans un système où les banques centrales ont un objectif de stabilité des prix seuls l'impôt permet de solder une crise de dettes partiellement transférée sur l'Etat.

Il nous paraissait que l'a priori doctrinal ne suffisait pas et qu'il fallait aller à la racine de la crise de la dette pour comprendre pourquoi les mesures engagées ne fonctionneraient pas.

Il nous semble que nos observations ont été totalement validées par les faits.   

Nous renvoyons le lecteur  au texte de Sorman et présentons le dialogue qui a suivi :

Notre réponse  :  

"L'ennui de cet article est qu'il ne comporte pas de vrai diagnostic et donc aucune vraie solution.

"La crise dite des "subprimes" n'a été que l'allumette qui a fait sauter la vraie bombe : le désastre des changes flottants qui ont permis la constitution d'un endettement si colossal (pour les Etats Unis plus de 3 fois le PIB) que plus personne n'aurait pu payer les intérêts. Ce à quoi on assiste c'est l'effondrement de cet endettement phénoménal et sans cause sérieuse depuis qu'il ne sert qu'à alimenter la fuite devant les monnaies et le gonflement du prix des biens dits réels.

"Depuis 1971 date où le dollar est détaché de l'or son prix en or est passé de 35$ l'once à plus de 900 et s'oriente vers les 1000. Une dévaluation de près de 97%. Est-ce que Friedman, le seul théoricien des changes flottants avait prévu cela ? Non évidemment. Il avait déclaré que les changes et les taux d'intérêt s stabiliseraient. Le dollar a perdu la moitié de sa valeur puis a doublé puis a reperdu la moitié de sa valeur désagrégeant les échanges et ralentissant la croissance. Du coup on est passé des trente glorieuses à une période bien moins tonique. Quant aux taux d'intérêt unifié, il suffit de regarder le désastre actuel pour voir à quel point un prix Nobel peut se fourvoyer.

"Le système des changes flottants a permis au pays dont la monnaie était dominante de creuser des déficits colossaux et perpétuels qui ont généré avec une fréquence de 3 à 5 ans des crises financières répétées. Pour sortir d'une crise on gonflait le ballon de liquidités en dollars qui venait crever lors de la crise d'après avec une aggravation constante. Jusqu'à l'explosion nucléaire finale.

"Dire : il faut laisser faillite se faire est amusant. L'ensemble du système financier mondial est en faillite. Le capital global des banques est d'environ 1/20 des pertes encourues ou potentielles ! Si on laisse tomber les banques c'est l'ensemble des dépôts mondiaux qui s'évaporerait. On sait que la perte de 30% des dépôts entraîne une récession d'environ 50% du PIB. Bonjour les suites heureuses de l'irresponsabilité conduite par l'idéologie.

"Actuellement crédit est mort parce que les banques sont des mort-vivants. Tout le système mondial des échanges est quasi à l'arrêt. Les flux commerciaux ne savent plus comment s'orienter.

"La seule solution n'est pas de gloser sur libéralisme ou non mais de mettre fin sans délais aux changes flottants afin de stopper les guerres de dévaluation qui se mènent tous les jours, de supprimer l'alea sur les changes (qui explique la complexité des CDS et autres produits dérivés) et de rétablir un horizon économique stable pour le commerce international.

Tout le reste n'est que ruine de l'âme et de l'esprit."


@didier dufau:
Et concretement, comment fait-on pour mettre fin aux changes flottants?
On revient a un systeme ancre sur l'or?

@avidadollar

La première question est de savoir si les changes flottants sont bien en cause dans la crise actuelle, nième épisode depuis 71. Apprécions qu'on le pense suffisamment pour poser une seconde question : comment en sortir ?

Un système monétaire international correct suppose l'égalité des nations et des règles élémentaires. La première : tenir sa monnaie et faire en sorte que les déséquilibres qui se produisent ne soient que temporaires. La seconde : solder ses comptes internationaux. La troisième : au cas où on ne le peux pas, accepter une aide temporaire moyennant une action correctrice forte imposée par la communauté.

Faut-il une monnaie comme l'or pour ajuster les soldes ? Non. N'importe quel système est possible. L'important est de revenir à une balance suffisamment équilibrée pour ne pas poser de problème.

Ce peut être des DTS, une monnaie de compte internationale comme le Mondio, un système de régulation fort (les excédents impliquent aussitôt des mécanismes de taxes compensateurs si le pays ne relance pas en interne son économie).

Cela peut même être l'or. On n'a jamais extrait autant d'or. On est sur une tendance de 3% par an de croissance des productions ce qui le rythme à long terme d'une croissance soutenable.

La ringardisation de l'étalon or après en avoir fait la seule solution libérale orthodoxe est une curiosité intellectuelle.


L'important dans l'affaire c'est de cesser de pleurer sur les conséquences sans jamais voir la cause.

Les américains ne croient pas au plan de relance parce qu'ils on peur pour le dollar et craignent sont effondrement. Merci les changes flottants.

L'Islande n'a plus de monnaie après avoir pu prendre des engagements multiples du PIB. merci les changes flottants.

Le RU dévalue à mort : merci la libre concurrence saine avec une gain immédiat de près de 5à% de compétitivité !

Les fluctuations des monnaies font courir un risque tel que le commerce international est arrêté. Merci qui ?


Les pays baltes voient leur monnaie s'effondrer. Cela effondre les bourses un peu plus. Merci qui ?

Il est stupéfiant de voir décrit cent fois dans les journaux des malheurs liés aux changes flottants sans que JAMAIS ils ne soient mis en cause.

La relance keynésienne ne fonctionne pas en change flottant. Pas de chance. Keynes était CONTRE les changes flottants.

Les relances monétaires par les banques centrales ne fonctionnent pas en mode changes flottants. Keynes l'avait bien vu en 1921.

En fait rien ne marche en change flottant.

le seul théoricien des changes flottants Milton F. avait prévu :

- une harmonisation des taux d'intérêt
- la convergence des taux de change.

Tout faux.

Rien ne marche en changes flottants même pas les théories des pères du système.

Il serait peut être bon de le comprendre avant que l'échec de tous les plans lancés depuis 6 mois ne deviennent encore plus patents !


Avec le recul on ne voit pas trop ce qui devrait être changé dans notre position.

L'or est passé à 1750 dollars au lieu des mille que nous envisagions à court terme, preuve de la panique générale et de la fuite des monnaies  créées par les plan de Quantitative easing  ont été dans les marchés de biens durables pas dans l'activité.

Nous disions que la relance keynésienne ne marcherait pas, ce qui a été le cas. L'expérience Chirac de 1974 avait déjà prouvé qu'une relance keynésienne en change flottant finissait par…un plan Barre de relèvement des impôts sans réellement changer quoi que ce soit.

Comme rien ne marche en changes flottants et qu'on n'a même pas envisagé une seule seconde de simplement discuter de la question, la crise perdure près de quatre ans après cette petite discussion.  

L'utopie de rechange dont parlait Hayek est bien la suppression  du système des changes flottants, un système qui ne marche pas, qui n'a jamais marché et qui ne marchera jamais !  


Didier Dufau pour le Cercle des économistes E-toile.

Contradictions

Il faut le dire. Pour un non spécialiste, écouter ou lire les économistes officiels a de quoi laisser perplexe.  Non seulement ils se contredisent en permanence, surtout sur les chaînes télévisées, laissant entendre que la science économique n’existe pas, mais lorsqu’ils sont d’accord, la contradiction règne en maîtresse exigeante au sein même de leurs propos.

Prenons cet exemple.

Pas un de ces économistes professionnels pour nier que l’Europe est en difficulté à cause de la montée des pays pauvres devenus des tigres économiques. La Chine et ses centaines de millions d’esclaves pas chers, pas chers, représentent un danger mortel pour nos emplois et notre prospérité. Ne parlons pas du Brésil ni même de l’Afrique qui est désormais « bien partie ».

Parlent-ils de l’Europe et voilà que le schéma s’inverse : l’Allemagne est puissante et va tout manger, car le renard a toujours l’avantage sur le tendre poulet dans le poulailler européen.  

Il faudrait se décider : ou le fort est toujours le plus fort dans le libre échange ou le faible a l’avantage de compétitivité sur le fort, mais on ne peut pas énoncer ces deux « règles » en même temps.  

A moins qu’il y ait deux sphères économiques avec deux jeux de lois économiques différentes selon qu’on se trouve dans la zone Euro ou au dehors. 

Comme cette assertion est un peu difficile à avaler, la contradiction montre l’espèce de déchéance intellectuelle qui a frappé le petit monde des économistes universitaires ou professionnels, déchéance qui est confirmée par la nécessité pour ces malheureux de se grouper car la force de leur raisonnement est si faible qu’il faut toujours l’étayer soit en se cachant derrière des titres et des fonctions,  soit en se groupant à quarante ou à cent quarante.     La posture et l’engagement  ont remplacé la rationalité de la science. On affirme absolument n’importe quoi ; on ne voit rien ; on ne comprend rien ; on se rattrape aux branches comme on peut. Mais on cause ; en groupe. Comme les bandes de loubards de banlieue, l’homo economicus officialis se sent si lâche et si faible qu’il ne retrouve des dents qu’en meute.

Des dents, mais pas de cerveau.

La contradiction est facile à lever. La science économique est unique et s’applique à la zone Euro comme au monde entier.

La règle du commerce international et de son système de paiement est qu’ils ne peuvent fonctionner durablement au bénéfice commun que si et seulement si les déséquilibres majeurs sont empêchés ou rapidement corrigés. Tous les traités, comme nous l’avons montré dans un article précédent, prévoient que l’ouverture mondiale du commerce, nécessaire, et le libre-échange, souhaitable, ne sont possibles que si les partenaires à l’échange respectent les grands équilibres. Il ne faut pas qu’un des acteurs accumule des dettes et qu’un autre accumule des créances indéfiniment. Il faut interdire les déficits commerciaux ou les excédents commerciaux permanents et vertigineux.

Dans un système de monnaie unique, l’empêchement est réalisé par la gouvernance et s’il n’y en a pas par la déflation dans les pays déficitaires, qui est politiquement inacceptable.

Dans un système de monnaie internationale contrôlée, où les monnaies sont rattachées à une valeur de référence commune mais où des ajustements concertés des changes peuvent être effectués, c’est l’altération des valeurs monétaires qui assurent la réalisation de l’objectif, en association avec tous les moyens de politique économique aussi bien dans les pays excédentaires que déficitaires.

Dans un système monétaire de monnaies administratives dont la valeur externe est laissée aux forces des mouvements de capitaux alors que la puissance des partenaires à l’échange ou leur situation respective sont très différentes, rien ne peut s’ajuster et on aboutit  à des déficits et des excédents cumulatifs noyés dans une création monétaire hystérique qui provoque crise sur crise.  

L’équilibre des échanges, qui, en mode de croissance,  s’analyse comme une succession de déséquilibres nécessaires mais maîtrisables et corrigés, n’est possible :

-          Ni dans un système de flottement généralisé

-          Ni dans une zone monétaire unique sans institution de pilotage.

Nous vivons dans un système mondial où le flottement est généralisé et dans une Europe où il n’y a pas d’institutions de pilotage

Il est parfaitement normal que nous soyons  dans la difficulté, avec une prime à l’Europe qui subit les deux défauts.

La solution est limpide comme l’eau de roche :

-          A l’échelon mondial revenir à un système de monnaies coordonnées avec référentiel non national commun et une instance de coordination et de sanction.

-          A l’échelon européen, créer une institution de pilotage disposant des pouvoirs de réguler les écarts de croissance, d’échange et de taux d’intérêt, ou renoncer à l’Euro pour le système précédent.

Il n’y a qu’une seule science économique.  Nul besoin de se mettre à quarante, à cent quarante ou à quatre cent mille pour le comprendre et énoncer diagnostic et solutions.


Didier Dufau pour le Cercle des économistes E-toile

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner