Le journal Le Monde face à l’éclatement des dogmes économiques

Une audace des plus timides

L’avantage des grandes crises est qu’elles finissent toujours par provoquer un séisme des idées. Il y faut une dizaine d’années. Nous sommes en plein dans le phénomène. Les diktats idéologiques qui étaient répétés comme des mantras par des perroquets bien dressés s’effondrent et un peu de lumière nouvelle entre dans les colonnes des journaux.

Prenons la page « idées » du journal Le monde du 15-16 septembre 2019. Elle est chapeautée par un titre prophylactique : Les Guerres de Trump. Cela permet au journal de ne pas s’engager trop dans le révisionnisme.

L’article « Washington se fâche contre les excédents excessifs », signé d’un « responsable de recherche dans une banque », est intéressant car il reprend les thèses que nous défendons avec une belle énergie longtemps mal récompensée.

-        Il rappelle que la position de Trump est en fait la continuité de celle d’Obama. La question des déséquilibres est arrivée au cerveau des dirigeants américains en 2010 après la crise et elle chemine depuis qu’il a fallu qu’AIG paie des centaines de milliards de dollars à des banques étrangères et s’est renforcée avec les difficultés sociales liées à une mondialisation qui a mis en difficulté la classe moyenne américaine.

-        Il déclare que les excédents allemands ont peu à voir avec la qualité industrielle allemande mais sont liés à des mesures d’organisation globale. On peut contester le détail de l’explication mais il est parfaitement établi que l’analyse en terme microéconomique des excédents (performance des entreprises, épargne des individus) est ridicule. C’est la politique globale de conduite de la vie économique et sociale allemande qui a créé les excédents, aggravée par l’Euro qui lui a permis d’exporter avec une monnaie dévaluée.

-        Il précise avec exactitude qu’en suivant globalement les politiques macroéconomiques de l’Allemagne, l’Europe est devenue également excédentaire.

-        Il souligne que le même mécanisme a été mis en place par la Chine, avec un taux d’épargne global passant à 50% du PIB et note que cette politique accroît le chômage chez ses partenaires commerciaux. Le blocage de l’accès au marché Chinois et son refus de respecter le droit de propriété aggrave les choses et l’arrivée au pouvoir de XI Jin Pin montre qu’il s’agit désormais d’une politique de puissance et pas seulement de rattrapage économique.

-        L’Europe est aussi victime de la politique chinoise mais ne peut le dénoncer parce que l’Allemagne, elle, fait pareil et en profite.  L’Allemagne a en effet beau jeu de refuser de jouer une politique de débridage de ses excédents si la Chine ne le fait pas.

-        Le couple Franco-Allemand est à la peine car les intérêts des deux pays sont totalement opposés.

Nous avons tellement souvent développé ces thèses que nous pouvons applaudir à deux mains qu’on les voit enfin apparaître dans un journal de la PQN, alors que tous ces sujets ont été verrouillés depuis 20 ans et les premières mises en cause par Maurice Allais. Tout en regrettant cet ostracisme intellectuel de longue durée. C’est l’ennui de la presse française, dominée par une coupole de dix personnes qui décident, en général de façon assez homogène, de ce qui peut être dit ou pas dit. Le non-dit et l’interdiction de dire est une constante de la presse française. Les pages idées, en fait, servent un dessein alors qu’il vaudrait mieux qu’elles fassent respirer la réflexion générale.  

L’effort de Goetzmann, l’auteur,  n’est pas totalement convaincant, d’abord parce qu’il laisse de côté des pans entiers du problème. Il n’y a d’excédents que parce qu’il y a des déficits. Les déficits américains sont structurels dans le système des changes flottants mis en place à Kingston. Tout n’est pas à la charge des pays excédentaires. Il faut revoir le système des changes flottants. Et là, grand silence ! La place du dollar comme monnaie mondiale de facto est aussi en cause. Encore grand silence. Quand on rentre dans le vraiment dur, le discours s’évanouit.  Quant à la conclusion, elle est parfaitement contestable : « il faut traiter les causes du mal en soutenant des politiques de croissance qui auront pour effet de corriger les excédents commerciaux sur les Etats-Unis ». Lesquelles ? Et pourquoi seulement ceux sur les Etats-Unis ?  Les pays de la zone Euro souffrent des excédents allemands qui sont démesurés vis-à-vis de l’Euroland. L’Eurosystème comme les changes flottants sont deux systèmes qui permettent les énormes déficits et les grandioses excédents. Il faut en changer ? Là pas un mot. On entre là où Le Monde ne veut pas qu’on aille. L’auteur voit bien que la relance dont il espère qu’elle sera conduite par la BCE et les Etats européens (toute la presse depuis deux mois pilonne sur le thème : la BCE doit se dégager de l’emprise allemande et comme elle ne peut pas tout les Etats doivent pendre le relais par une relance budgétaire) provoquera des déficits accrus vis-à-vis de la Chine. « L’Europe pourra utilement s’interroger sur la nature véritable des pratiques commerciales chinoises » termine l’auteur. Depuis le temps que nous écrivons que la complaisance vis-à-vis de la Chine est suicidaire, un thème développé à l’envi par Maurice Allais (rendons à César…) cet avertissement est bien venu.  Mais aucune politique réelle ne se dégage de l’article.  L’auteur ne distingue pas les aspects monétaires et les aspects commerciaux, ce qui tient au structurel et ce qui ressort du politique, ce qui est mondial et ce qui est purement européen.

Ne regrettons rien. Voir des idées majeures cachées sous le tapis médiatique pendant des lustres remonter à la surface est une bonne chose, même si c’est de façon beaucoup trop partielle et sans influence pratique.  Il faut continuer le combat. Messieurs (et Mesdames) du Monde, il faut accepter d’aller beaucoup plus loin dans les « idées ».

Les autres articles qui ont pour but de contrebalancer ce début d’aggiornamento sont totalement nuls. Une « chercheuse senior de l’institut Jacques Delors » débite les analyses convenues et parfaitement hypocrites de l’européisme militant. Plus de banalités on ne peut pas imaginer. « Il faut promouvoir l’Euro sur les marchés » et « bâtir des coalitions plurilatérales pour développer des règles commerciales internationales en matière de développement durable ». L’Euro va verdir la planète. Pourquoi et comment, cela on ne le dit pas.

Un « professeur émérite d’économie » se signale par un article indigent sur le « retour » du mercantilisme alors que les excédents majeurs, manifestation majeure du mercantilisme, se sont développés depuis 1971 !  Cinquante ans de retard. L’université française se porte presqu’aussi bien que le pense Alain Minc. En fait l’auteur fait du journalisme bétassin et n’apporte rien au débat. Quant au petit Mariolle qui « décrypte » la situation avec la théorie des jeux, pour conclure que « les deux camps semblent s’interroger sur les intentions véritables de l’autres », on sent qu’il a fait réellement progresser la question à pas de géant.

Au total : peut mieux faire ! Tout cela est bien timide.

Le grand tournis monétaire et l'hélicoptère à fumiste

Alors que la vulgate qui avait été bricolée pour justifier les changes flottants finit de sombrer à des profondeurs abyssales, le n’importe-quoi monétaire triomphe. La jeune génération d’économistes ne s’en rend pas compte, elle qui a vécu dans des faux-semblants depuis son accès à  l’enseignement. Pour avoir répété des sottises avec componction comme on récite des versets du Coran, sans jamais les remettre en cause,  Les journalistes ne savent plus à quels saints se vouer et rapportent la parole des maîtres avec l’inquiétude de ceux qui voient que la soupe qu’on leur fait servir n’est plus aussi claire que naguère. Etaler à travers les colonnes de leur journal ce qu’ils ressentent au fond d’eux même comme en contradiction fatale avec tout ce qu’on leur avait professé jusque là, leur reste un petit peu en travers du stylo.  Enfin, un peu.

Les trois symboles du désordre actuel  sont :

-          Les taux d’intérêt négatifs aggravés par la BCE

-          L’idée que la BCE  pourrait distribuer de l’argent à tout va pour relancer la consommation

-          Les discussions autour de  l’instauration du Libra.

Les intérêts négatifs sont la conséquence directe de l’énormité de la dette cumulée provoquée par les changes flottants et les crises à répétition qu’elles ont alimentées.  Les « éléments de langage » consistent à affirmer que le but est de créer  artificiellement une hausse des prix  d’au moins 2% par an. En vérité la masse de dettes rapportée au PIB est telle qu’elle est totalement insupportable. On a quasiment supprimé l’obligation de rembourser le principal. On ne veut même plus payer pour les intérêts. Imaginons un économiste des années 50 qui débarquerait aujourd’hui. Il suffoquerait.  Une banque d’escompte a pour but de permettre à une banque en difficulté de liquidité de faire face à une panique. Voilà la banque d’escompte national sommée de faire face à des crises de solvabilité. Le résultat est une forme d’extorsion de fonds permanente et un dérèglement total de l’allocation de ressources. Sans aucun effet sur le niveau des prix, naturellement.  La stagnation à laquelle le monde est confronté après la plus grave crise depuis 1929, associée à l’étranglement fiscal  et au poids des dettes, interdit toute hausse générale des salaires, dans une optique de mondialisation basée sur la compétition salariale. Tenter de justifier par la doctrine économique sérieuse la rapport entre une hausse des intérêts négatifs est une gageure. Alors ont produit des simplismes consternants sans même se préoccuper de savoir pourquoi la politique menée n’a donné aucun résultat jusqu’ici.

 Pourquoi ne pas se substituer à la croissance et à distribuer directement de l’argent à tout le monde ? L’hélicoptère de la banque centrale fertilisant le terrain avec des lâchers de monnaie est une vieille affaire.  L’argent serait dépensé et la machine repartirait. On aura amorcé la pompe été la croissance cherra. Le simplisme théorique est séduisant pour les espiègles. Les économistes un peu observateurs et qui tiennent compte des fait savent que la mesure ne vaut rien. Les pays en déficit accumuleront plus de déficit et devront donner rapidement des coups de frein. Les pays en excédent  aggraveront leur position, avec les effets qu’on connait.

Tous ces artifices ne sont que des artifices avec des raisonnements associés tout aussi artificieux et des résultats affichés totalement mythiques.  Le résultat est la panique des agents économiques qui ne comprennent plus rien et qui sont pris dans un lacis de signaux contradictoires.  Cette course au n’importe quoi est une course folle.

Du coup, d’autres artifices prennent des couleurs. L’affaire du Libra est extrêmement lourde de conséquences possibles. 

Créer un actif échangeable représentatif d’un panier de valeurs stables et pérennes est la vocation d’un système monétaire international officiel. Forcer les Etats à conserver leur monnaie le plus possible dans un rapport stable à cet étalon est le levier qui permet de créer un cadre stable et correct pour les échanges internationaux et la prospérité générale.

Laisser à une initiative privée le soin de mettre l’affaire en œuvre est de nature à créer des risques aggravés, d’abord parce qu’on ne corrige pas ce qui doit l’être et parce qu’on introduit un ver dans le fruit officiel. .

Toute la difficulté du Libra est dans les conditions de l’émission  des jetons et dans leur remboursement en quelque chose dont la valeur est garantie.  L’affaire du Bitcoin a prouvé qu’on pouvait créer un jeton international sans valeur intrinsèque capable de porter une anticipation spéculative contre les monnaies officielles. Le marché du Bitcoin est totalement malhonnête, manipulé et  « maquereauté » par une poignée de petits malins. Mais le Bitcoin vaut aujourd’hui 10.000 dollars ce qui est plus qu’une folie : un signe de la maladie monétaire mondiale. Si les promoteurs du Libra parviennent à garantir la stabilité de la valeur de leur jeton par rapport à un panier de valeurs et à définir des conditions d’émission et de remboursement qui la garantisse dans la durée, le succès sera énorme et mondial. Il ne peut y avoir le moindre doute la dessus.

Rappelons que le dollar, comme le Franc, la Livre britannique et toutes les grandes monnaies ont perdu plus de 95% de leur valeur depuis 1971, par rapport à un panier de valeur pérenne. Si le Libra garantissait le rapport avec ces valeurs pérennes, il est de nature à faire sauter le système des monnaies officielles.  On ne paiera plus guère que les impôts en monnaie officielle (sauf en Italie où on utilisera des mini-bots !).  Copernic a défini  il y a des siècles ce qu’on appelle la loi de Gresham.  La mauvaise monnaie chasse la bonne. Les monnaies officielles ne serviront plus de réserve de valeur.  Le cours forcé perdra de sa force.

On comprend qu’un Enarque comme notre Ministre des Finances, Bruno Lemaire, veuille conjurer ce spectre.

Quand on ne raisonne que par conservatisme et interdiction, c’est qu’on est totalement perdu. La bonne approche est de comprendre ce qu’il faudrait faire du système international des monnaies officielles pour qu’il évite les crises à répétition et la séduction du jeton transnational. 

Si comme nous le suggérons depuis 20 ans publiquement, on réformait le système monétaire international sur la base d’un étalon composite de valeur pérenne avec changes fixes  managés par les Etats et supervisés effectivement par un régulateur puissant, avec même la création d’un jeton officiel par le FMI, la séduction du Libra serait nulle. 

Non Monsieur Lemaire ! On ne règle pas les difficultés par des interdictions mais en créant les conditions d’une économie stable et croissante. Il est plus difficile de construire que d’interdire. Surtout dans le champ international. Mais c’est cela ou rien.

Rien, c’est ce qu’on a et un rien baigné d’élucubrations toujours plus grotesques et toujours plus décalées des réalités profondes.


PS : on notera la parole très forte de la très bronzée nouvelle présidente de la BCE sur le sujet sans parler de la pensée dynamique et  au goût bulgare de la nouvelle directrice du FMI.

Un spectacle rare : l’explosion en plein vol d’une idée dominante trompeuse et abusive

Le martyre des inconditionnels de la politique américaine

Nous vivons une période intéressante. Pour les astronomes, l’explosion d’une supernova a toujours été une expérience excitante. Pour une économiste, l’explosion radicale d’une idée dominante, que l’on conteste est un spectacle à la fois réjouissant. Mais aussi  consternant : il était si clair que tout cela n’était pas durable.

Les « Trente Glorieuses » n’ont pas été le fruit du hasard. Elles ont été construites. Puis détruites. Cette destruction n’a pas été l’effet d’un mouvement de doctrine. Ce n’est pas une profonde réflexion économique partagée qui a conduit à changer la pensée et les pratiques, mais simplement un mouvement de mauvaise humeur des Américains qui avaient décidé d’utiliser leur monnaie et leur puissance à d’autres fins que la prospérité générale.

L’idéologie qui avait mené à l’organisation de Bretton Woods était le fruit d’une précédente révolution idéologique : l’étalon or et la passivité des états en cas de crise n’étaient simplement plus possibles après la guerre de 14 et la crise de 29.  La monnaie n’étant plus fondée sur un étalon en métal précieux, il fallait trouver un moyen de réguler les échanges avec des monnaies administratives nationales multipliable pratiquement à l’infini sans frais.

Une nouvelle idée dominante a été forgée à Bretton Woods en juillet 1944 qui voulait que les échanges internationaux fussent bénéfiques si et seulement si les échanges étaient équilibrés et tant que les Etats évitaient de se faire la guerre avec des dévaluation ou des restrictions artificielles (taxes, réglementations, contingentements) des échanges. Le rôle des Etats était pris en compte : ils devaient s’abstenir de pratiques contreproductives, mais on les imaginait capable de réguler globalement l’économie pour éviter ce déficits et excédents dommageables. Pour mettre tout le monde d’accord, on a créé le FMI, destiné à prévenir les attitudes à risques et à corriger les erreurs résultantes au mieux de l’intérêt de tous. Et nous eûmes les Trente Glorieuses. Bravo !

Lorsque les Etats-Unis en juillet 71 ont fait sauter les accords de Bretton Woods et plus encore lorsque les accords de la Jamaïque, à Kingston, ont été signés, il n’y avait pas d’idéologie sous-jacente, seulement la matraque du maître.  Comme personne ne se plait à jouer les valets de façon trop ouverte, on a bricolé une nouvelle vulgate, pour donner un semblant de rationalité à ce qui n’était qu’une voie de fait et un ensemble de soumissions.

L’idée dominante s’est construite doucement, en s’appuyant globalement sur les théories de l’école libérale autrichienne, qui par réaction au socialisme interventionniste qui avait dominé l’après-guerre, prônait la liberté des marchés et plus concrètement sur les théories de Milton Friedman, seul défenseur un peu élaboré des changes flottants à cette époque.  L’Etat était l’ennemi qui gâchait tout. Il fallait le museler. La finance serait le fait des marchés les plus libres et ouverts possibles et pour ce qui est des banques, ce sont les banques centrales, indépendantes qui réguleraient le marché. 

En soi, détruire la vulgate keynésienne, que Keynes aurait condamné, qui veut qu’on augmente en permanence la dépense publique tout en contraignant les forces productives par la réglementation, la justice et les syndicats, ne posait pas de problème. On a vu le Royaume-Uni s’effondrer littéralement sous Wilson, ce qui a entraîné la très nécessaire réaction thatchérienne qui a remis le pays dans le sens de la croissance.   Milton Friedman est un auteur prodigieusement intéressant et un de ceux qui connaissent vraiment bien les questions monétaires. Comme Keynes est un penseur économique de premier rang.  L’ennui est qu’ils ont donné des arguments à des margoulins politiques qui se sont attribués leur réflexion pour mener des politiques désastreuses.

Le Miltonisme s’est effondré pratiquement en même temps que le keynésianisme.  La FED, après avoir tenté de suivre les idées de Milton Friedman les a abandonnées radicalement. Dès la crise de 92-93, on savait que les avantages théoriques du système des changes flottants étaient illusoires. Les ajustements n’étaient pas progressifs mais très brutaux. Il fallait plus de réserve pour éponger les à -coups. Les soldes n’étaient jamais épongés et les déséquilibres croissants. Les changes flottants, ce ne marche pas. Plus graves, ils créent des crises endogènes.

Mais tous les messages et avertissements envoyés par les économistes clairvoyants comme Rueff ou Allais ont été mis sous le boisseau ou ridiculisés.  C’est la force d’une vulgate : elle élimine tout ce qui la contrarie. Ce qui fait que l’effondrement régulier de la croissance depuis 1971, la montée massive des dettes, la survenue de récessions de plus en plus graves n’ont pas joué leur rôle pédagogique.

On a fait semblant de croire à des tas de sottises et de faux semblants pendant des années. Jusqu’à l’énormité de la crise de 2008 et désormais le changement de stratégie des Etats-Unis. Ils ont balayé tout ce fatras qui apparait pour ce qu’il est : un sac à vent rempli d’approximations plus ou moins intéressées répétées ad libitum par des perroquets.

Sous les choc des tweets de Donald Trump, les suiveurs inconditionnels des Etats-Unis commencent à changer de musique, pendant que d’autres tiennent à conserver leur dignité en lâchant la vulgate qu’ils promouvaient inlassablement mais petits pas par petits pas. Tout dans tout, la dépouille de la vulgate commence à faire tâche sur le sol ensanglanté des guerres trumpiennes. La lecture des journaux, notamment FT et The Economist, les deux vecteurs principaux de la vulgate, devient assez cocasse.

Quels sont les vaticinations les plus significatives ?

Une première option est de faire semblant de croire que les accords de Bretton Woods sont encore opérationnels et menacés par Trump.  

Martin WolF s’est ainsi lancé dans une longue défense du système actuel, en le présentant comme une continuité positive de 1944 à nos jours. L’artifice est un peu gros : la période est coupée en deux : 27 ans de croissance exceptionnelle, sans crise et depuis 71 une baisse continue de la croissance avec des crises d’intensité croissante jusqu’à l’explosion de 2008. Du coup on gomme tout ce qui est à réformer. Et on ne comprend rien à la réaction électorale populiste. Et en final on concède qu’il faut trouver un nouveau modèle.

Une autre optique est de valoriser l’esprit de Bretton Woods mais de dénoncer les grandes organisations Banque mondiale, OMC, FMI, comme sclérosées et à réformer. La vérité est simple : une organisation comme le FMI était là pour gérer des changes fixes et modifiables, sachant qu’on présumait que les Etats étaient capables de réguler ses flux commerciaux et financiers extérieurs.  Si les Etats sont hors-jeu et les banques centrales les seuls acteurs publics tolérés, le FMI n’a plus de sens. Il a perduré dans son être mais par la force de la bureaucratie. Il ne devient pas trop difficile d’alimenter moult articles qui expliquent que ces institutions antiques doivent être profondément réformées voire disparaître. Gilian Tett, la journaliste de FT qui écrit comme un cochon et tire de son stylo une bêtise plus vite que son ombre perd son temps à expliquer qu’il faut les supprimer et les replacer par … du « networking ». Il est vrai qu’aux Etats-Unis la Chambre de Commerce pense que le FMI empêche le business et le dit ouvertement.  Alors pourquoi pas de réseautage.

Contradiction, les mêmes milieux économiques proches de Trump commencent à considérer que le libre-échange, cela commence à bien faire. « Ras de bol de faire du commerce avec des voyous et à notre détriment ». On dirait du Natacha Polony dans le texte évoquant le libre-échange. Inutile d’essayer d’expliquer que ce sont les échanges déséquilibrés qui posent problèmes pas le libre-échange lui-même. La coopération et le libre-échange, à la poubelle ! Sauvons nos classes moyennes martyrisées !

Les mêmes qui vous expliquaient que les Etats n’étaient plus à même de contrôler leurs changes et que cette activité était vaine car impossible, vous expliquent que la Chine manipule sa monnaie et depuis toujours. Donc, on peut ! Et longtemps !

Les mêmes qui vous expliquaient que les banques centrales pouvaient gérer l’inflation, vous expliquent maintenant qu’elles s’avèrent incapable de revenir vers l’objectif de 2%. On ressort les constats de l’économiste américain Lucas, il y a 60 ans, qui avait déjà constaté l’impuissance des seules banques centrales face à l’inflation.  

On demande à la FED de faire baisser le dollar alors qu’on cinq minutes avant on nous expliquait que les énormes masses financières en jeu rendaient l’opération impossible et que seuls les changes flottants permettaient les ajustements.

Et les Trésors Publics ? Ils ne peuvent rien les malheureux, ou tout, c’est selon. Evidemment la politique monétaire est partout gérée par l’Etat, sauf en Europe où les différents journalistes qui se sont penché sur la question ont des vues différentes.  C’est la BCE qui gère dit l’un. Mais de facto car c’est contre ses statuts, dit l’autre. Pas du tout, dit un troisième, elle gère l’inflation (inexistante). Aucun n’a l’air de savoir que c’est l’Eurogroupe, en tant que collectif qui doit mener au jour une politique monétaire en se réunissant tous les sixièmes jeudis du mois. En cas de guerre des monnaies, c’est peut-être un peu embêtant, non ? On fait quelque chose ? Ben, non. Il faudrait changer les traités. Et c’est long. La guerre aura déjà été perdue depuis longtemps.

Trump aura ainsi fait voler en éclats en quelques tweets une vulgate intellectuellement controuvée factuellement décalée et même, concrètement, désastreuse, qui avait été créée par les suivistes de la politique américaine pour justifier la destruction des accords de Bretton Woods. 

Les esprits espiègles ne peuvent que constater que si toute variation de change dommageable est le fruit d’une mauvaise action et non pas un heureux ajustement du marché, il vaut mieux retrouver un système de changes fixes et surveillés, avec consensus préalables pour les ajustements !

Les esprits s’échauffent aussi vite que la planète et pour le lecteur, les contradictions sont devenues telles dans le domaine économique qu’il en est réduit à penser qu’il n’y a pas de sciences économiques, seulement des guignols et des Etats irresponsables et en conflit ouvert.

Il serait plus simple que tout le monde comprenne que les changes flottants ont conduit d’abord à la contraction de la croissance puis à une crise sévère et à la stagnation générale, puis à l’exaspération des tensions, puis à la guerre commerciale et maintenant à la guerre des monnaies.

Entre le constat qu’on ne pourrait pas revenir à l’étalon or et la création d’une nouvelle organisation monétaire internationale, il a fallu deux guerres et 20 ans. Espérons que nous saurons aller plus vite.

Pour notre part, cela fait plus de 20 ans que nous expliquons avec une constance digne d’une meilleure écoute que ce que nous voyons aujourd’hui est le résultat obligé des concepts illusoires et des faux-semblants mis en place après le coup de force de 1971.

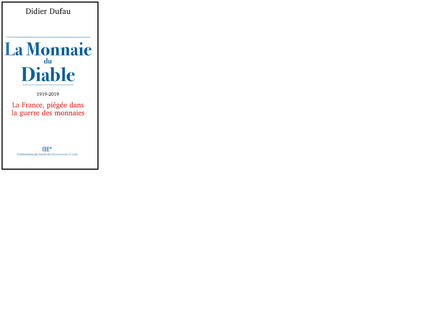
En vérité si le diagnostic se cristallise, tout peut aller très vite. On sait ce qu’il faut faire. J Notre association offre La Monnaie du Diable 1919-2019 à tout dirigeant en manque de solutions qui s’intéresserait à la question !

Didier Dufau, pour le cercle des « économistes e-toile ».

Désarroi et controverses sur le système monétaire

Les économistes officiels, les journalistes et les politiques aux abois

Plusieurs événements ont conduit à une réanimation soudaine des querelles autour des questions monétaires. Les postes de direction de la BCE et du FMI sont à pourvoir. La FED vient d’annoncer une politique encore plus accommodante et la BCE a aussitôt suivi le mouvement, évoquant de nouvelles libéralités en septembre. Pas question de laisser s’affaiblir le dollar, la guerre des monnaies suivant la guerre commerciale ! La menace de taxation du vin français, contrepartie de la taxation des GAFA, sur fond de condamnation des grands excédents, matérialise l’animosité qui s’est substitué à l’esprit de coopération.  Les vestales qui rallument chaque année à Washington la flamme de Bretton Woods ont été rejointes à l’occasion du 75ièmeanniversaire, par d’autres commémorations, dont celle, en anglais (!?!), organisée par la Banque de France. La tonalité est une nostalgie prononcée pour une époque où la coopération multilatérale et le souci collectif de la croissance avait porté ses fruits. Conscients de l’émergence de ce climat potentiellement contraire à ses intérêts, la finance débridée a lancé de nombreux contre-feu, notamment dans le FT, soulignant le caractère caduc des accords de Bretton Woods et des institutions associées. En même temps beaucoup s’inquiètent de l’incapacité des banques centrales à sortir le monde du marasme et du peu d’effets positifs des intérêts négatifs.

Les esprits se débrident un peu. Enfin ! En vérité, assez peu, comme nous allons le voir, l’accumulation des contradictions les plus étranges ne faisant pas peur à la majorité des intervenants officiels dans ce déballage.

Comme personne ne rappelle le contenu des accords, et d’ailleurs ne le connait réellement, le débat est obligatoirement assez fumeux. Rappel en deux mots :  

Bretton Woods se caractérise par deux mesures fondamentales et une erreur magistrale.

-        Première mesure fondamentale : les changes sont fixes et de la responsabilité des états qui doivent surveiller les flux de marchandises et de capitaux.

-        Les grands excédents et les grands déficits sont interdits. En cas de défaillance d’un pays, on l’aide pour éviter une récession générale des échanges. Un organisme,  le FMI, est là pour prévenir et guérir les dérapages.

L’erreur magistrale est d’avoir fait d’une monnaie nationale l’étalon mondial. Certes la conversion en or était de droit.  Mais le système ne pouvait durer que tant que le pays en question considérait la gestion de sa monnaie comme fondamentale pour le monde, sans aucune négligence.

Rien n’empêchait les Etats-Unis de considérer qu’ils avaient d’autres objectifs à atteindre.  Ce qu’ils firent, à trot ou à raison. L’explosion du système était au bout du chemin et elle s’est produite en été 1971, avec le refus des Etats-Unis d’honorer leur parole de rembourser en or toute présentation de créances en dollars, un peu comme si les Grecs refusaient de rembourser leurs dettes en euros autrement qu’en drachmes nationaux. 

Première conséquence : il est impossible de revenir aux accords dans la forme de 1944. Se contenter de dire : « revenons à Bretton Woods », est une marque d’ignorance et d’irréflexion.

 Seconde conséquence : le passage aux changes flottants marque la fin des Accords. Ceux qui laissent entendre qu’ils sont encore actifs témoignent d’un manque de connaissance flagrant.

Les changes flottants sont l’exact opposé de la formule de Bretton Woods. Les Etats sont censés ne plus être responsables de rien, au profit des acteurs financiers, sous la houlette des banques centrales.  Si les taux de changes se fixent selon les lois du marché, les banques centrales ne doivent pas interférer sur les cours.

Que se passe-t-il si les flux se déséquilibrent et que des déficits et des excédents majeurs se produisent ? C’est censé ne pas de produire. En tout cas les Etats n’ont pas à se soucier de la « vérité des marchés ». Si les flux sont déséquilibrés, soit. Et ils l’ont été en permanence depuis l’été 71.

En vérité, nous sommes en pleine fiction. Tout le monde sait que la monnaie est l’enfant adultérin du sabre et du goupillon, et cela dès sa création huit siècles avant JC. Le goupillon a faibli (pas partout, voir la finance islamique) mais pas le sabre.  C’est d’abord pour battre l’URSS que les Etats-Unis ont mis en l’air les accords de Bretton Woods. Aujourd’hui Trump constate que les changes flottants et la diplomatie du dollar ne permettent pas de protéger suffisamment les Etats-Unis. Ils se sont décidés pour des voies de fait commerciales.

Eh oui, monnaie et commerce vont ensemble ! Les disjoindre est une sottise. On se vautre dans cette erreur dans toutes les discussions sur le Mercosur et le CETA. Ce n’est pas le libre échange qui pose problème mais le fait que l’Europe n’utilise pas les négociations commerciales pour réformer le système monétaire.

La vraie décision américaine fâcheuse est le TFTEA, comme nous l’avons amplement souligné dans ces colonnes. Cette loi passée par Obama, pas par Trump, lie rigoureusement commerce et monnaie. Un excédent monétaire est vu par ce texte comme une attaque commerciale déloyale, vérité du marché ou pas vérité du marché des changes ! Les Américains qui ont imposé les changes flottants ne croient même pas aux discours théoriques qui ont accompagné cette voie de fait.

Trump facilite le diagnostic et complique la solution. Il a raison de souligner que les grands excédents sont interdits par les grands traités et notamment par les statuts du FMI, ce qui explique la gêne de l’institution et la faiblesse des réactions de Mme Lagarde devant les menaces américaines. Il a tort de croire qu’il peut continuer de faire du dollar la monnaie du monde, puisque ce rôle implique des déficits américains incontrôlables. Ou le dollar devient une monnaie de même rang que les autres ou les déficits sont structurels. Et il n’y pas de solution sur les bases du TFTEA qui devient une simple machine de guerre unilatérale.

C’est cette position qui devrait être celle de l’Europe. Son silence est tonitruant. Macron, ses Gilets Jaunes et ses déficits ne peut que rester muet, comme l’Allemagne qui accumule des excédents interdits et indécents.

Pour bien aborder ce débat, il faudrait, préalable indispensable, régler une question économique fondamentale. Qu’est-ce qu’on « bon » système monétaire international ? Cette question n’est strictement jamais abordée dans la presse et dans les études économiques officielles. Elle porte trop d’enjeux politiques.

Notre réponse est parfaitement claire : un bon système monétaire international est celui qui interdit les grands déficits et les grands excédents et qui prévient et corrige vite les dérapages dès leur constat.

Evidemment, pour comprendre cette assertion, il faut résoudre deux autres questions fondamentales :

-        Quels sont les inconvénients des grands excédents ?

-        Quels sont les inconvénients des grands déficits ?

Malheureusement, ces deux débats ne sont pas menés. Le silence est quasiment total. Et malgré nos efforts pour tenter de les faire vivre dans la PQN française, il est là pour durer. Personne ne veut prendre le risque de porter ces questions et en particulièrement pas les Etats qui sont en excédent ou en déficit. Critiquer les grands excédents est s’en prendre à l’allié allemand. Critiquer les grands déficits est s’en prendre à l’allié américain. Forfaiture ! Silence les inconscients ! Vous devez avoir « un calendrier caché » ou des « objectifs sournois » pour mettre ce serpent de mer sur la table d’opération.

« D’où parlez-vous ? Vous n’êtes rien. Qui vous paie ». Etc. Certains ont même fait valoir que le nom de notre cercle : économistes e-toile, était un plagiat volontaire pour nous faire passer pour Le Cercles des économistes ! On aurait su, on aurait choisi « club des économistes e-toile ».  Il aurait été certes courtois, pour le Cercle des économistes, de ne pas préempter le nom de tous les autres cercles possibles. Cercle des Economistes Officiels Français aurait très bien fait l’affaire. Il n’y a pas, à notre connaissance, un Cercle des Boulistes qui s’indignerait de l’existence du Cercle des Boulistes de la Ciotat ou de Romorantin !

Avoir appris, à l’occasion de la publication de notre livre, La Monnaie du Diable 1919-2019, que nous étions « suspects », est un des aspects les plus inattendus et saugrenus de cet effort éditorial.

En France ce ne sont pas les faits, les idées, les démonstrations, les études qui comptent mais le pedigree de ceux qui les publient et le clan auquel on peut rattacher leurs auteurs.

« Votre livre attaque la finance et le néo-libéralisme ! » « Votre livre attaque le keynésianisme ! » « Vous renvoyez tous les prophètes à leur crédo en essayant de donner des explications qui collent à la réalité ». « Mais qui êtes-vous donc pour prétendre avoir une réflexion disjointe de celles des clans officiels ? »

 L’économie est devenue une affaire quasi religieuse avec deux sectes opposées qui vivent en bonne inintelligence et font de la chaleur dans les médias et jamais la moindre lumière.

Désolé, la science économique sait parfaitement pourquoi les grands déséquilibres sont nocifs.

Si les échanges sont équilibrés, alors les produits s’échangent contre les produits et le travail contre le travail. Il ne peut pas y avoir de soupçon que l’échange nuit aux travailleurs d’un pays au profit de ceux de l’autre. On voit la pertinence de cet aspect  à un moment où le rattrapage des populations victimes du communisme se fait au détriment des classes moyennes et populaires des pays occidentaux.

S’ils ne le sont pas, cela veut dire que la vente s’est faite contre de l’argent qui s’accumule chez le vendeur. La boucle économique ne se referme pas. Il manque au pays déficitaire une partie de la contrepartie de sa production. Tant que le déséquilibre est temporaire, les mécanismes financiers peuvent jouer un rôle apaisant. Mais s’il dure, alors le pays qui accumule d’énormes excédents permanents assèche les ressources financières du pays déficitaire qui doit recourir à l’emprunt. Le pays en excédent n’ayant pas l’emploi de la monnaie administrative des autres pays est tenté de la replacer. Mais dans quoi ? Les pays déficitaires sont en difficulté de compétitivité. L’occasion d’investir dans la production est faible. La spéculation devient le réemploi presqu’obligatoire.

On a connu cela depuis l’instauration des changes flottants, et dans l’indifférence officielle, les grands excédents japonais, allemands, puis coréens et chinois. L’économie est devenue baudruche et a fini par exploser.  

Oui : il est légitime que les statuts du FMI et les grands traités internationaux postulent que les Etats doivent veiller à empêcher toute dérive vers les grands excédents et les grands excédents.

Les changes flottants sont un système déplorable parce que justement ils ne permettent pas l’ajustements des soldes commerciaux et financiers. Milton Friedman avait théorisé le contraire, mais cinquante ans de pratique et de constat, ont mis à bas son espérance.

La mère des batailles économiques serait aujourd’hui de renoncer aux changes flottants. On pourrait espérer que des milliers d’économistes à travers le monde soient courbés sur ce travail et la recherche de solutions. La question n’est même pas posée. Les changes flottants sont un totem et un tabou ! La raison en est simple : les Etats-Unis veulent ce système, et notamment ses banques mondialisées devenues non seulement dominantes mais exclusives. Même s’ils constatent les dégâts politiques dans leur propre pays. Le lien n’est toujours pas fait.  FMI, OCDE, banques centrales, tout le monde se couche. Sinon, fini les récompenses flatteuses et les avancements rémunérateurs.

Le drame se complique encore quand on constate que l’Eurosystème ne répond pas non plus à notre critère de qualité : il ne permet pas et ne permettra jamais de corriger les grands déficits et les grands excédents. Pour aggraver le tout, on a accepté ce que les accords de Bretton Woods avaient pour objectif principal d’empêcher : des politiques violentes d’ajustement par la déflation et la régression économique. Si les négociateurs de Bretton Woods revenaient parmi nous ils seraient consternés. Voir le triomphe de tout ce qu’ils avaient décidé d’empêcher serait trop pour eux. Il y a tout de même des limites !  

Notons qu’un système de changes imposés et non ajustables et un système de changes flottants sont totalement contradictoires. La simple logique suggère que si l’un est bon l’autre ne l’est pas. Ils ne peuvent pas être bons en même temps. En revanche ils peuvent être nocifs en même temps, ce que démontre largement l’histoire des 20 dernières années.   

Le constater est ajouter une strate d’ennemis jurés et impitoyables. Imaginer qu’on puisse analyser les faits pour œuvrer à la mise en place d’une solution homogène et positive est totalement inimaginable dans le climat hystérique qui prévaut.  

« Vous devez être « villiériste », au mieux, lepéniste, au pire, anti européen, anti-euro, anti-tout. En tout cas un vil populiste. Ou un esprit troublé. Un fou peut-être ? Vous n’avez pas compris que les peuples européens adorent l’Euro ! »

Fa Tutto !

Pour un observateur économique objectif et qui cherche la cause des difficultés et les remèdes, il n’y pas le choix aujourd’hui.

Il faut faire valoir l’urgence monétaire et l’obligation de réfléchir à un nouvel ordre commercial et financier qui nous sorte des contradictions insolubles, de la crise permanente, de la stagnation de longue durée, de l’effondrement du revenu des classes moyennes inférieurs, des tensions au sein de l’Europe, des crispations transatlantiques, et du danger Chinois.

Nous pensons qu’il n’y a pas plus d’urgence critique que d’élaborer une diplomatie de la prospérité qui réunisse dans une même bassine et les questions commerciales et les questions monétaires. Pas de bon commerce international sans bon système monétaire.

C’est sur ces bases que nous allons réfuter certains articles publiés dans FT et qui tendent à justifier le maintien des changes flottants malgré cinquante ans de pertes de croissances, de gonflement des dettes et de crises à répétition et de plus en plus graves.  

Didier Dufau pour Le Cercle des Economistes e-toile

Le 75ème Anniversaire des Accords de Bretton Woods

Alors que nous fêtons de façon répétée l’anniversaire du débarquement de juin 1940, et que le soixante-quinzième a développé ses fastes, nous ne nous pressons jamais de réfléchir à l’anniversaire jumeau des accords de Bretton Woods. Cet évènement n’a fait l’objet que d’un seul livre en France et il date des années cinquante !

C’est bien dommage. Nous perdons du coup un moyen simple de juger les pratiques « récessionnistes » mises en place en Europe depuis 2000 et surtout 2 008. La conférence a entendu des semaines d’imprécations contre les abrutis qui pensaient devoir régler les situations économiques dégradées par la récession et la déflation. Si les mânes des centaines de participants pouvaient s’exprimer sur les politiques menées depuis des lustres d’abord pour créer l’Euro ensuite depuis 2008 pour juguler les conséquences de la crise mondiale la plus grave depuis 1929 (celle qu’ils avaient comme vocation de conjurer pour la nuit des temps), on ne s’entendrait plus.

Nous essayons à partir de notre livre, La Monnaie du Diable 1919-2019, de convaincre les journalistes des grands médias français d’au moins une fois dans l’été de faire un grand papier sur cet anniversaire, et de commenter à la fois l’énorme mouvement de croissance qui a suivi Bretton Woods et l’énorme catastrophe économique qui a suivi l’abandon de ses disciplines le 15 août 1971, avec son effondrement continu de la croissance pour aboutir à la stagnation inquiète et hargneuse actuelle.

Cela fait même cent ans que le système de monnaie métallique a disparu au profit de monnaies administratives nationales qui posent des difficultés insolubles. Nous ne savons toujours pas ni les gérer ni les échanger sans casse.

L’été pourrait être le bon moment pour que des esprits apaisés et un peu moins préemptés par la pub et les urgences politiques ou personnelles, s’emparent de cette grande question.

Le journal suisse Le Temps signale ce jour même que dans l’esprit d’attente de la crise qui domine, il faut se souvenir que les crises sont toujours le fruit d’un excédent d'épargne. Mais d’où vient cet excédent d’épargne ? Alors là pas un mot sinon des âneries sur les comportements individuels. Ce n’est pas le microscope qu’il faut prend mais le macroscope. Nous sommes typiquement en pleine Macroéconomie. Le recyclage des énormes excédents de pays comme l’Allemagne ou la Chine provoque mécaniquement un gonflement majeur de liquidité. Le masquage des pertes bancaires liées à la crise de 2008 et l’éclatement d’économie baudruche, implique également des flots continuels de création de monnaies administratives. L’analyse des causes de la crise de 2008 autant que celle de ses conséquences est tout à fait critique. Mais là, rien !

Le gentil marché contre les vilains états, la douce microéconomie contre la fumeuse macroéconomie, les gentils États-Unis contre les méchants pays qui lui veulent du mal, cette fantasmagorie emplie les journaux économiques soucieux d’être conformes. Comme on sait que c’est du « bull shit » de première qualité, on en fait des tonnes sur la croissance inclusive, les inégalités, les bons garçons et les formidables filles, les toilettes sèches et les w.-c. pour transgenre.

La cause frontale de tous les malheurs économiques du monde, c’est justement l’instauration des changes flottants de monnaies administratives, au détriment d’un système organisé où les monnaies d’État sont sous la responsabilité des Etats, en sachant qu’ils doivent se concerter de façon sérieuse et continue. On ne peut pas à la fois vouloir un système de monnaies administratives et ne pas accorder les administrations. Les banques centrales ne sont qu’un levier dans cette gestion de monnaies administratives et, comme nous le répétons inlassablement « elles sont comme les psychanalystes : elles ne savent guérir que les maux qu’elles ont infligés ».

Il y a une urgence monétaire dans le monde qui est presque plus urgente que l’urgence écologique !

Mais oui !

L’inconscience règne et il n’y aura pas de pucelles inspirées pour cesser les cours le lundi pour accélérer le mouvement des consciences.

Alors oui : une commémoration des 75 ans de Bretton Woods serait un bon début. Le lieu a été choisi pour sa fraîcheur et la santé de Lord Keynes, triomphateur moral et vaincu réel de Bretton Woods, mais non sans avoir planté la bonne graine dans le sol fertile de l’économie internationale.

M. Robin au Figaro, M. Delhommais au Point, Mme Polony à Marianne, vous savez que le moment est venu. Passer aux actes !

Malheureusement, sous l’influence de l’actionnaire principal, l’ex-star de Ulla et du téléphone rose, le Monde semble ne plus avoir de grands journalistes économiques, alors qu’il en avait à foison dans les années soixante et 70. Les consignes sont de parler de microéconomie et des entreprises, dit-on. Pour le reste on laisse des clans étaler leurs sottises contradictoires ou leur insignifiance selon le degré de parti pris des intervenants. C’est bien triste.

Depuis mai 1968, la France n’a plus de poids monétaire dans le monde, plus de parole, plus d’idée. Les dirigeants qui se sont succédé ont TOUS considéré qu’il fallait se laisser glisser au fil des eaux dominantes, qui était de s’abandonner qui aux Américains, comme Giscard, qui aux Allemands, comme Mitterrand, les autres s’écartant de la marmite du diable et laissant tout faire, tout en accumulant les dettes, faisant, à plat ventre, la synthèse entre les solutions de Nixon et de Goering.

Là où il faudrait une France debout, avec des intellectuels, des économistes, des politiques à la hauteur des phénomènes du temps, une gestion serrée et propre du pays, un taux d’emploi de vainqueurs, une diplomatie de la prospérité, nous voyons un pays suicidaire, qui tue sa capitale, qui s’épuise à valoriser les saloperies de média part, qui ruinent ses propriétaires, qui tuent son système scolaire, après que l’Université ait sombré par pan entier, qui ne pense qu’à disparaître dans sa langue, dans sa parole, dans sa volonté.

Amis journalistes comprenez qu’une autre voie est possible et qu’elle est disponible. Les Français, la presse française, les institutions françaises peuvent avoir quelque chose à dire, et pas à se couler médiocrement dans le pathos et la sottise intéressée de quelques pays dominants.

Il est triste de constater qu’un pays qui a donné tant de pouvoirs à son Président en reçoit si peu en retour. Virevoltes, bonneteau, surf acrobatique, sur fond de querelles grotesques et homarderies, traduisent un fond d’impuissance que l’on peut juger terrifiant.

Évidemment le redressement par la prise de conscience monétaire cela peut paraître drôle. Mais c’est essentiel.

Didier Dufau pour le Cercle des Economistes e-toile.

Chassez la monnaie, elle revient au galop !

Les menaces de Trump sont commerciales mais elles proviennent de déséquilibres monétaires dus à un système monétaire international défaillant. On accable Trump de sarcasmes et on oublie de parler de la cause des troubles sous-jacents. Et voilà que ce « voyou » de Zuckenberg, affreux jojo qui a révolutionné la vie des femmes connectées avec son programme Facebook, en vendant leurs émois connectés aux publicitaires, veut accroitre sa puissance en créant avec quelques associés de poids une monnaie internationale alternative : la Libra.

L’Euro a été radicalement chassé des débats européens. Trichet parade et exulte : tout le monde aime l’Euro ! Et voilà que l’Italie crée des « miniBots » qui vise à compenser l’assèchement monétaire imposé par les excédents allemands. Eh oui : l’Eurosystème est dysfonctionnel et exige des réformes profondes.

Cerise sur le gâteau, voilà qu’une partie des pays africains membres du franc CFA veulent créer une zone monétaire du type Euro, mais sans la garantie française (et sans aucune réflexion sur les défauts d’une zone de monnaie unique). L’ECU faisait trop européen, on a choisi ECO comme nom de la devise unique.

Jamais la créativité monétaire n’a été aussi grande, une marque traditionnelle de situation internationale trouble, ce qui laisse supposer que les monnaies actuelles ne jouent peut-être pas leur rôle de façon totalement satisfaisante.

Nous ne parlerons ici que des « minibots » italiens, réservant les autres initiatives à des commentaires ultérieurs.

Lorsque Varoufakis, en Grèce, a imaginé un moyen de contourner l’asséchement monétaire organisé pour faire fléchir son pays (pour servir d’avertissement aux autres, notamment à l’Italie et à la France) il a imaginé une solution complétement farfelue. Il aurait étudié le cas de l’Argentine, il aurait trouvé des solutions plus faciles. Le « currency board » argentin conditionnait la création de monnaie à un solde positif de la balance de paiement en dollar. Quand la hausse phénoménale du dollar s’est accompagnée de la dévaluation massive du real brésilien, son principal client, l’assèchement monétaire a été immédiat et radical. La seule solution pour l’Etat était de créer des reconnaissances de dettes pour payer salaires et fournisseurs et accepter le paiement des taxes et des impôts avec ces billets.  L’Etat argentin étant fédéral, cela a un peu compliqué les choses et on a vu de nombreuses « monnaies alternatives » voir le jour, dont la plus symbolique était l’« Argentino », même si les Patagones et équivalents représentaient des sommes bien supérieures. Les conséquences ont plus tard été fort fâcheuses avec ruine des créanciers internationaux, échec de la politique de sauvetage du FMI, abandon du « currency board », retour à un peso effondré.  Le cycle antérieur au currency board a repris et le Peso argentin est à nouveau sous sauvetage du FMI, après des années de gouvernement argentin pourri.  Le rapprochement de l’affaire argentine et du cas italien est aussi marqué par l’affaire du corralito. La BCE, via l’exemple fait en utilisant la Grèce comme cobaye, peut à tout moment contingenter les comptes des banques italiennes. Ce contingentement est exactement la même chose qu’un corralito sauf que dans le cas argentin, la mesure visait à revenir à un peso dévalué et flottant, alors qu’en Italie il ne s’agirait, pour les fonctionnaires européens, que de forcer le passage à une politique massivement déflationniste sans changement systémique de l’Eurosystème.  

L’idée d’imprimer des bons du trésor ressemblant comme un frère à un billet de banque est-elle une simple menace ou le début d’une politique de contournement des règles récessives de l’euro ? Le vote du parlement italien ressemble plus à une provocation qu’à un véritable changement de politique. Salvini met la pression mais sur qui ? La Commission ? La BCE ? Le conseil des chefs d’états ? Le conseil des ministres des finances ?

Tant que les Allemands ne seront pas amenés à cesser leur politique d’assèchement de la liquidité européenne, avec des excédents littéralement monstrueux par rapport aux comptes extérieurs des autres pays de l’Euro, l’Europe et la BCE n’auront aucune légitimité pour imposer la récession aux pays en difficultés. Selon nous, la menace italienne est légitime. La réaction italienne est entièrement le fruit d’une anomalie de construction de l’Eurosystème et les politiques récessionnistes sont illégitimes.  Bien sûr, ce fait évident est nié au nom de la conservation de l’Eurosystème « adoré » par les Européens, morts de trouille de voir leur épargne anéantie. Un système qui ne fonctionne que sur la peur et la menace est inviable à terme.

La vraie réponse à la mini provocation italienne serait un vrai projet de réforme de l’Eurosystème.

Si l’état italien met en circulation une reconnaissance de dettes pour payer les salaires, les subventions et les entreprises, tout en acceptant de les reprendre à leur valeur faciale pour payer les impôts, il créera effectivement une seconde monnaie légale en Italie. La mauvaise monnaie chassant la bonne, l’Euro ne servira bientôt plus que comme monnaie d’épargne. Il suffira au trésor d’accepter la conversion des minibots en argent liquide (pièces et monnaies) pour que rapidement l’ensemble de la circulation se fasse par les mini bots, les grandes transactions restant en euros. Cela ne veut pas dire que l’euro s’effondrera. Mais cela ne réglera pas la crise italienne pour autant : les exportations en valeurs euro resteront contraintes, l’emploi restera en difficulté. De même qu’en Argentine les monnaies internes n’ont pas résolu la question de la différence de change avec le real brésilien premier client du campo argentin. Les banques italiennes ne pourront pas accepter des dépôts en minibots. La BCE l’interdira formellement sous peine de bloquer le réescompte des banques italiennes. Alors ?

Toute cette affaire ne mène en vérité à rien, car aucun des dysfonctionnements de l’Eurosystème ne font l’objet de correction et on ne règle que la difficulté de trésorerie de l’état italien. Les minibots ne sont qu’un expédient. L’économie italienne restera étranglée par le cours trop élevé pour elle du change de l’Euro. La récession sera atténuée en libérant la trésorerie des entreprises. C’est tout. L’épreuve de force entre un état démocratique et des institutions non démocratiques serait un cauchemar avec le double risque d’une hystérie européiste baignant la politique menée contre l’Italie et une perte de confiance généralisée dans l’Euro.

Mieux vaudrait réformer l’Eurosystème de façon profonde, au lieu de de hurler à « l’amour » des Européens pour l’euro et au « néofascisme » italien. La monnaie est une question technique mais elle est au cœur « de la vie quotidienne » des Européens.  La cantonner dans les mains de spécialistes serait une erreur majeure, un peu comme livrer la médecine aux psychanalystes freudiens.

Monnaie, commerce, épargne, exportations, prospérité sont indissociables. Il faut en Europe une diplomatie de la prospérité qui embrasse aussi la question monétaire qui ne doit pas être laissée à la discrétion des banquiers centraux.


Didier Dufau pour le Cercle des Economistes e-toile.


Ps : de tête les excédents Target de l’Allemagne doivent actuellement avoir dépassé les 1.000 milliards d’euros, soit pratiquement un an de valeur ajoutée des entreprises du secteur industriel et commercial français !). L’Italie, toujours de tête, mais chacun pourra vérifier, doit avoir une dette Target autour de 600 milliards. Ces déséquilibres sont effroyables, à tous les sens du terme. Ce sont eux qui doivent faire l’objet d’une reforme de fond. On ne peut pas durer indéfiniment comme cela. L’explosion et l’implosion de l’Eurosystème sont au bout du chemin. Merkel peut trembler… car l’Allemagne y perdra ses retraites.  


Nouveau livre de Didier Dufau : La Monnaie du Diable 1919-2019. Opération spéciale en avant-première

En avant-première et pour les lecteurs du blog du Cercle des Economistes e-toile, les Editions du Cercle mettent en vente au prix exceptionnel de 25 euros le nouveau livre de Didier Dufau :


La Monnaie du Diable

1919-2019

La France piégée dans la guerre des monnaies


Pour commander le livre, il vous suffit d’envoyer un chèque de 25 euros au nom du : « Cercle des économistes e-toile (Didier Dufau) » à l’adresse de notre diffuseur :


Cercle des économistes E-toile

Attention Mme Sophie Defyn

c/o La Maillière

4, Av. Jules Janin

75016 Paris.


N’omettez-pas de donner vos coordonnées d’adresse pour l’envoi.

Pour l’étranger il faudra ajouter les frais de port et un paiement par virement est possible.

Si vous souhaitez une dédicace de l’auteur, indiquez-le dans votre courrier en précisant le prénom et nom de la personne à qui la dédicace est dédiée.

Si au contraire vous souhaitez rester anonyme, comme il est traditionnel sur le Web, notez bien que les noms ne sont pas transmis au Cercle des économistes e-toile et restent chez le diffuseur pour le temps de l’envoi.

Compte-tenu du petit nombre d’exemplaires réservés à cette opération, seules les premières demandes pourront être servies.

Vos commentaires de lecture sont bienvenus sur cette page.


ADMIN


Monnaie et commerce : quand l’ignorance effondre le débat public !

LCI a organisé un « débat » sur l’Europe. Très bien ! Au bout d’une heure d’invectives plus ou moins ridicules, les organisateurs, en saucissonnant les questions, ont fini par obtenir des consensus :

-          Le libre-échange c’est mal et cela doit être remis en cause, en particulier la directive Bolkenstein

-          L’Euro c’est intouchable, il faut juste créer de l’argent pour sauver autre chose que les banques.

L’ennui, c’est que la monnaie et les échanges sont les deux faces du même phénomène. Pas de bon commerce sans bon système monétaire.

Si des pays sont déficitaires, il leur faut trouver le moyen de payer leurs importations non couvertes par les exportations.

Si des pays sont excédentaires, ils accumulent des moyens de paiement dont ils n’ont pas l’usage commercial et qu’ils replacent dans la spéculation, provoquant des bulles et des récessions.

Les bons systèmes de paiements permettent de maintenir les échanges en contraignant les pays trop excédentaires à refréner leur surcompétitivité et les pays déficitaires à retrouver une compétitivité externe.

L’Eurosystème, cette combinaison de monnaies nationales de même nom et de même étalon, chapeautée par un fonds de compensation et associée aux trois libertés fondamentales de circulation des marchandises, des hommes et des capitaux, ne permet pas la convergence des économies et dans la pratique trois pays seulement représentent près de 70 % des flux monétaires, l’Allemagne en représentant à elle seule près de 60 %. Comme tel, le système monétaire permet des échanges totalement déséquilibrés et ne pousse à aucune correction. Il faut toucher à la fois l’organisation des échanges et l’organisation monétaire, si on veut régler le problème. Crier haro sur le libre-échange et OK pour l’Euro n’a exactement aucun sens.

Si on avait par exemple conservé un système de changes fixes et ajustables, la trop grande compétitivité globale des pays à bas salaires aurait été corrigée par le change, en tant que de besoin. Là, on est obligé de mettre au chômage des millions de gens et de faire pression à la baisse sur les salaires. Au lieu d’avoir un rattrapage homothétique, on a une croissance par substitution dans les pays de l’EST, et nous n’avons aucun moyen de faire face facilement à la situation.

L’Allemagne privée de sa montagne d’excédents n’aurait pas pu investir à mort dans les subprimes et dans l’immobilier espagnol, grec ou portugais. Ses banques ne seraient pas ruinées. Et elles n’auraient pas imposé qu’on ruine les pays du sud de l’Europe pour que les pays prêteurs puissent retrouver un peu de leurs fonds gaspillés dans des prêts grotesques.

La coexistence de l’Eurosystème et de la liberté intégrale de mouvements crée une situation incohérente et dangereuse.

En fait on ne parle plus de l’Euro parce que les gens ont peur pour leur avoir. C’est la peur qui clôt les bouches. Sur le commerce, les exécrations sont plus faciles. Mme Loiseau a expliqué qu’elle ne voulait pas que son poupon soit concurrencé dans son travail par des salariés de pays pauvres. Mais elle n’a pas expliqué comment on faisait avec l’Eurosystème et les trois libertés constitutionnelles de l’Europe. Tout le monde est contre la directive Bolkenstein, sans se rendre compte que les productions faites dans les pays de l’est ne supportent pas les mêmes charges sociales que celles de la France. Que l’Est exporte le travailleur ou le produit, cela revient presque au même. L’important est que les échanges soient équilibrés. Et cela, dans le système monétaire existant, rien ne le garantit.

De toute façon les excédents allemands ont eu des conséquences beaucoup plus graves pour la France que les travailleurs Bolkenstein.

Pour quiconque a un minimum de connaissances en économie monétaires, c’est évident. Mais l’ignorance des politiques sur les questions monétaires est tellement crasse et ils ont pris tellement l’habitude de sortir les questions monétaires de la diplomatie économique, qu’on peut craindre que rien ne bouge.

Rappelons qu’à Bretton Woods on parlait et des échanges et de la monnaie. Un demi-siècle plus tard, quelle régression !

Quand la pensée est paralysée, l’action devient des plus aléatoires.

Quand l’Allemagne dit non… à l’Euro !

Au moment du rush final pour les élections Européennes où l’Euro a été totalement évacué des discussions (le plantage de Mme le Pen lors du débat avec E. Macron a figé les esprits), il est intéressant de fêter l’anniversaire de la très surprenante réaction des « 154 économistes contre Macron », parue le 21 mai 2018, dans le Frankfurter Allgemeine Zeitung. Une bonne idée n’a pas besoin du secours de la masse. Le nombre ne fait pas l’autorité. Les pétitions de groupements d’économistes, notamment en France, n’ont qu’une vocation politicienne et couvrent généralement d’éloges une mesure inadmissible à laquelle on veut accorder un vernis de rationalité (exemple : les 35 heures). Le but du billet allemand était d’encourager Mme Merkel à refuser les propositions du Président français, en donnant à ce véto l’onction de la science économique sinon en majesté du moins en nombre.

L’article contient deux phrases clé.

La première concerne la responsabilité des dettes : « Der Euro darf nicht in die Haftungsunion führen ! ». En clair : les dettes sont de la responsabilité de chaque pays de l’Union et pas de la collectivité. Que les mauvais gestionnaires se débrouillent ! L’Europe de la dette, c’est non ! Il est vrai, qu’après le drame grec, apparaissaient des tensions sérieuses sur les dettes de l’Italie avec l’arrivée au pouvoir de démagogues apparemment bien décidées à faire flamber la dépense publique. L’article vaut avertissement. L’Allemagne ne pourra pas être sollicitée pour un sauvetage.

Un an après, on voit bien que Salvini a réussi à faire cristalliser les droites « populistes » mais s’est bien gardé d’aller à une vraie confrontation avec les Allemands et la Commission européenne sur le budget. Le précédent grec n’a pas été oublié. Vive « l’autre Europe », mais restons sérieux !

La seconde phrase était la plus intéressante : « Die Target-Salden sind regelmäßig zu begleichen ». Les soldes créditeurs monstrueux de l’Allemagne au sein du fonds de compensation, les soldes Target, « doivent être remboursés au fur et à mesure ». Là nous sommes au sein le plus intime de l’Eurosystème. L’article lui envoyait une flèche en plein cœur. Une attitude plutôt inattendue.

Normalement si l’Europe avait mis en place une vraie monnaie unique, elle n’aurait pas eu besoin d’un fonds de compensation. Un fonds de compensation n’a de sens que pour des monnaies distinctes. Il n’y a pas de fonds de compensation entre le Limousin et l’Auvergne ! Target est d’ailleurs utilisé par les nations ayant gardé leur monnaie propre. Un vrai système de monnaie unique aurait vu la disparition des banques centrales nationales et une gestion centralisée des soldes de compensation des banques commerciales. Si on consolide les bilans des banques centrales et ceux du fonds de compensation Target, tous les soldes en euros se compensent et disparaissent. Rembourser les soldes Target perd tout sens.

Cette demande allemande a l’intérêt de souligner qu’on n’a pas créé en Europe une vraie monnaie unique. L’Eurosystème est un système de monnaies nationales de même nom, valorisées identiquement avec un étalon également de même nom. Du coup, les soldes dits Target, apparaissent mécaniquement, parce que les monnaies sont encore nationales, même si elles portent le même nom. Le système aurait fonctionné de la même façon avec des monnaies de noms différents. On ne l’a pas fait pour des raisons politiques, pas techniques. Du coup on se retrouve avec des soldes de balances de paiements et avec la question du moyen de leur règlement. C’est l’éternel problème de la liquidité entre deux structures ne disposant pas en fait de la même monnaie. Il faut s’arranger pour trouver un moyen de paiement acceptable par les deux parties, par exemple l’or, ou une monnaie internationalement plus forte comme le dollar, ou un marché des changes flottants où on s’approvisionne dans la monnaie de l’autre.

En exigeant que les soldes du système de compensation mis en place dans l’Eurosystème soient remboursés régulièrement, les 154 économistes affirmaient, avec le poids du nombre et d’anciens ténors de la Bundesbank, que l’Euro n'éteignait pas les dettes entre membres ! Un aveu vertigineux qui signifiait que l’Euro n’avait pas de pouvoir libératoire ultime. Les soldes, disaient-ils, doivent être payés autrement, par des « valeurs réelles ». Lesquelles ? Or, dollar, actions, ?

Une manière d’analyser l’affaire est de considérer que les Allemands voulaient voir les « collatéraux reçus » par les banques centrales débitrices remonter à la Bundesbank. Compte tenu des excédents déraisonnables de l’Allemagne, cela reviendrait à faire de la banque centrale allemande la vraie banque centrale européenne. Un vice, des excédents excessifs, deviendrait la justification d’un détournement institutionnel majeur.

Une autre analyse est que l’Allemagne craint désormais une sortie brutale d’un ou plusieurs pays de la zone Euro. Les difficultés italiennes rendaient cette hypothèse assez crédible au moment où l’article a été écrit. Les soldes Target deviendraient exigibles mais tout le monde comprend que jamais le pays qui quitterait en catastrophe l’Eurosystème ne sera disposé à les payer. On demande donc un remboursement régulier afin que les soldes ne perdurent pas. Logique, mais cela revient à affirmer ouvertement que l’Euro n’est pas une monnaie au sens plein du terme.

Mario Draghi a fait l’énorme erreur d’indiquer que les soldes Target seraient à rembourser par tout pays décidé à quitter la zone Euro. C’était une manière de conjurer cette initiative. Mais la Hollande a aussitôt posé la question qui fâche : si un pays excédentaire décidait de quitter, est-ce que les autres seraient obligés de liquider leurs soldes débiteurs vis-à-vis d’elle ? Du coup l’opération pourrait être tentante pour les trois pays en très grands excédents et qui ont cumulé des soldes énormes sur le Target. Drahi est resté silencieux. On le comprend.

Tout cela traduit la morgue des pays à grands excédents alors que ceux-ci sont une catastrophe économique en plus de contrevenir aux règles internationales (traités et statuts du FMI).

Ces pays n’ont fait qu’une bouchée de Macron et de ses prétentions à la direction morale et politique de l’Union Européenne. L’Allemagne veut et le poste de président de la Commission et celui de président du Parlement européen. Toutes les demandes de la France ont été tournées en dérision, diplomatiquement, et enterrées, en même temps qu’on lui demandait d’abandonner son siège au conseil de sécurité au profit d’on ne sait quoi et on ne sait qui, alors que jamais les politiques étrangères ont été moins accordées et que l’Europe est le tapis sur lesquelles la Chine, les États-Unis et quelques autres s’essuient les pieds.

Les élections européennes ont été transformées en concours de beauté entre le Front national, débaptisé en RN, et Macron, déguisé en tête de liste.

Mais dans les boyaux du monstre, cela fermente, alors que les excédents excessifs de l’Allemagne ont provoqué l’ire des États-Unis qui agitent perpétuellement des menaces et que le « couple franco-allemand » ne peut pas fonctionner, la France étant pénalisée du fait des écarts de conduite de son conjoint.

Le seul moyen, pour la France de sortir de ce piège est de mettre en œuvre une « diplomatie de la prospérité » qui passe non seulement par la condamnation des pays trop lourdement excédentaires et déficitaires, responsables entre autres de la crise de 2008-2009, mais par des propositions de réorganisation.

Il faudrait, pour être crédible, redresser enfin le pays, au lieu de tout lâcher à la démagogie, et cesser d’être l’homme malade de l’Europe. Et être capable de présenter des solutions techniques.

Sur ces deux sujets, on voit le travail qui resterait à faire si on voulait aller dans la bonne direction. Ici et maintenant, on chute sur la ligne de plus grande pente et de plus grande facilité, sans respecter les 80 km/h.

Didier Dufau, pour le Cercle des économistes e-toile.

Annonce du prochain livre de Didier Dufau : La monnaie du Diable

Le vice caché de la mondialisation

La Monnaie du Diable

Deux vices cachés de la mondialisation

Par

Didier Dufau

Dossier de présentation

L’auteur

Didier Dufau est Diplômé d’Etudes Supérieures de sciences économiques (Panthéon), de l’Institut d’Etudes Politiques de Paris et de l’Institut européen des affaires (Insead Fontainebleau). Sa carrière s’est partagée entre l’enseignement et le conseil stratégique. Il a été le conseiller de très grandes entreprises françaises (UAP, Monoprix, Galeries Lafayette, CGE, Banque de France, Sncf, La poste…).  Il a notamment été Maître de conférences pendant près de 20 ans à l’IEP Paris, et dirigé la société de conseils SOFIA pendant près de trente ans. Il est actuellement à la tête de la petite cellule de réflexion économique « e-toile » qui publie un blog (1 630 000 lectures depuis sa création). Il est l’auteur de L’Étrange Désastre, le saccage de la prospérité, un essai sur les causes profondes de la crise de 2008 et du marasme contemporain, paru en octobre 2015 (ISBN 979-10-95148-00-5).

Le Livre

Origine : lors des nombreuses conférences organisées à la suite de la parution de l’Étrange Désastre, l’auteur a constaté à quel point les audiences étaient ignorantes de l’histoire économique du siècle passé, et avides de connaissances. Tout le monde connaît le nom de la Conférence de Bretton Woods et en ignore presque totalement l’histoire et le contenu. Il est vrai qu’il n’y eut qu’un seul livre publié sur cette séquence diplomatique mythique en français et c’était dans les années cinquante ! Progressivement le contenu de ces conférences s’est orienté vers la comparaison entre les modalités des Accords et les systèmes actuels. Et la question suivante est devenue rituelle : pourquoi avons-nous abandonné les Trente Glorieuses ? Peut-on revenir aux principes qui avaient si bien réussi ? À force de répondre à ces questions, un livre s’est esquissé puis imposé. Après trois ans de recherches, il est écrit.

Le thème : L’étalon or a été la victime collatérale de la guerre de 14-18. On a essayé de le rétablir mais en vain. Après 20 ans de désordres économiques et monétaires plusieurs tentatives ont été faites de créer un nouvel ordre, compatible avec le triomphe des monnaies administratives multipliables facilement à l’infini. Mais la monnaie est un diable qui ne se laisse pas facilement domestiquée. Après la tentative avortée des vainqueurs allemands en juin juillet 1940, la solution américaine à Bretton Woods a apporté une solution remarquable, mais qui contenait un vice de construction dramatique. L’explosion aura lieu en 1971, date à laquelle les États-Unis ont imposé les changes flottants. Pourquoi ? Et en quoi ce nouveau système a-t-il été à la source d’une répétition de crises graves jusqu’à la grande récession de 2008 ? L’Europe a créé une solution de monnaie unique qui ne convainc pas et qui ressemble étrangement à la tentative d’organisation monétaire mise en place par les Nazis en juin juillet 1940. Pourquoi ce choix bizarre et en quoi le système a-t-il aggravé la crise en Europe ? Quelles réformes permettraient-elles de mettre fin aux deux dysfonctionnements conjoints du système monétaire international et du système monétaire de l’Eurozone ? Une grande conférence du type de Bretton Woods est indiscutablement souhaitable, mais qu’elles pourraient être les solutions sur la table ? Le diable qui fait capoter toutes les tentatives monétaires peut-il être tenu à distance ?

Actualité du thème :

-          Les désordres actuels font dire aux commentateurs que seules des décisions radicales portant sur les structures même de la mondialisation permettraient de sortir des réactions populistes qui ont profondément altéré le cours de la démocratie en Occident. Jamais ils ne disent lesquelles. Ce livre est une forme de réponse. Il dit où il faut agir, comment et pourquoi il est si difficile de le faire.

-          Donald Trump s’est engagé dans un combat pénible pour ses alliés, autour d’une idée forte : les excédents massifs de certains pays sont illégaux et nuisent aux États-Unis. En vérité ils nuisent au monde entier. Mais ils sont la contrepartie des déficits abyssaux américains, ce que le Président américain ne veut pas voir. En ce sens Trump facilite le diagnostic et complique la solution. Il est important, aujourd’hui même, de comprendre pourquoi et de mettre les concepts en ordre.

-          Alors que l’organisation multilatérale mise en place après-guerre finit de s’effilocher, il est intéressant de juxtaposer ce qu’on pensait à cette époque et ce qui se dit et se fait aujourd’hui. La comparaison est suffocante !

Nature du livre : Le livre explique le passage d’une croissance forte et rapide à un ralentissement ponctué de crises pour finir par une récession majeure et une stagnation douloureuse. Il fait remonter des faits oubliés ou méconnus pour mieux comprendre le présent. Il donne des clefs d’interprétation à tous ceux qui cherchent à comprendre les troubles de l’époque et qui s’intéressent aux réformes possibles. Le livre reste grand public à la fois dans sa conception et son écriture. Il éclaire nombre de débats en cours sur l’Europe, les projets d’E. Macron, la mondialisation.

Écriture : L’auteur écrit d’une plume alerte. La technicité est gommée et lorsqu’elle est nécessaire, elle est expliquée sans jargon. Des décennies d’enseignement ont permis à l’auteur de développer des qualités de clarté qui permettent à tout « honnête homme » de se saisir des questions évoquées.

Réactions du comité de lecture

-          « Passionnant » (unanimité).

-          « Au cœur profond des grandes questions du moment »

-          « Des surprises, dans presque tous les chapitres ».

-          « Certains rapprochements avec le passé sont stupéfiants ».

-          « Une bouée de sauvetage pour comprendre des questions qui ne sont pas traitées aussi précisément dans la littérature économique actuelle ».

-          « J’ai changé ma vision de certains évènements que je croyais comprendre ».

-          « Stupéfait par la culture économique de l’auteur et sa maîtrise de sujets que la plupart des économistes fuient avec énergie ».

-          « L’auteur invente un nouveau genre littéraire : le polar économique ».

-          « Le livre met les mots précis sur ce que nous ressentons tous de façon diffuse.  Et tout devient clair. »

-          « Un livre courageux qui mettra en fureur les marxistes et les ultra-libéraux. Partir des faits et non des écoles en compétition est la marque des vrais économistes ».

-          « On sort différent de la lecture de ce livre rare et ravageur pour la sottise ambiante »

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner