
Profil conjoncturel de la crise
Pour le conjoncturiste, la forme des entrées et des sorties de crise est un objet constant d'intérêt. La cyclicité de l'activité, basée pour l'essentiel sur les fluctuations du "crédit" au sens large et des crédits au sens particulier, est une donnée acquise de la science économique, avec son alternance quasi décennale de crises globales dures et molles. La manière dont le cycle se déroule, en revanche, est extrêmement variable.
On sait que, depuis l'abandon des disciplines et des coopérations associées aux accords de Bretton-Woods, les crises "décennales" (8 à 12 ans) sont de plus en plus violentes, surtout dans leur épisode dur. La crise du dollar de 73-74 a été moins forte que l'ajustement de 92-93 qui est lui-même moins fort que l'ajustement en cours. La raison de cette violence constamment aggravée est connue : la masse de crédits aventurés est à chaque fois plus grosse, donc la correction est plus forte. Nous avons décrit comment la suralimentation permanente en crédits a fini par créer une économie financière baudruche largement déconnectée des réalités sous-jacentes de production et de consommation. Le placement ne cherche plus à se rembourser sur le flux de production mais sur une plus-value occasionnelle, le plus souvent autoentretenue, jusqu'à l'effondrement final.
Lorsque la spirale ascendante se découvre dans une atmosphère sans oxygène économique, elle s'arrête puis s'effondre comme un cumulo-nimbus trop mûr, balayant tout sur son passage.
Avec un taux d'endettement global moyen de plus de 400%, un taux dément puisqu'il rend impossible de rembourser intérêts et principal, le monde est entrée en crise, dès 2007, sans moyen d'en sortir vite. Rappelons qu'à un taux moyen de 5% et une maturité moyenne de 5 ans, 400% de dettes par rapport au PIB se traduisent par 20% du PIB à trouver en intérêts et 80% en remboursement de principal. Soit 100% du PIB. Réaliste ? Les 12.000.000 milliards d'investissements sans contrepartie de rentabilité, majoritairement constitués de crédits sans espoirs de remboursement, signifiaient que tous les circuits économiques étaient artificiels et que le système bancaire global était en faillite.
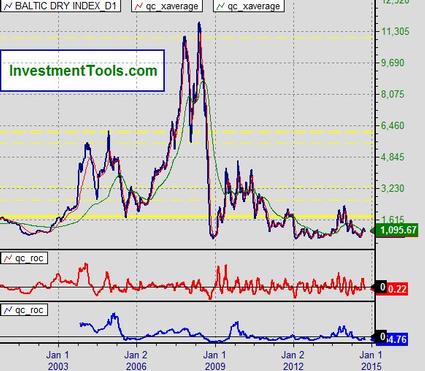
Le système bancaire s'est effiloché en 2007 et a sauté en 2008, provoquant un effondrement de la production mondiale (entre 9 et 10%, ce qui est …le coût de la guerre de 1914 ou celui de la crise de 1929 en entier) et l'arrêt de la croissance du commerce international ( qui a baissé de 12 à 15% en 2009, selon les chiffres que l'on possède, contradictoires sur les taux mais qui confirment l'ampleur du désastre).
Depuis les années soixante, la vulgate économique veut qu'un cas de récession de ce type soit corrigé par des déficits publics sans retenue et l'inondation des marchés financiers par de la création monétaire.
Cela a été fait de façon massive et concertée en 2009, provoquant un rebond rapide de l'activité au prix de la ruine des Etats, qui se sont retrouvés avec un monceau de dettes à porter. En vérité, on sait que les relances keynésiennes, en système de changes flottants, ne marchent pas. Il faut aussitôt rétropédaler pour ne pas partir dans le décor. La relance Chirac de 74 finira dans les mains du Professeur Barre, celle de Balladur dans le plan Juppé, celle de 2009 dans le traité "Merkosy".
Alors on a vu les "reprises" toujours annoncées, jamais réalisées, s'évaporer doucement d'année en année, aboutissant à la stagnation quasi complète de 2014.
Le commerce international a été animé par la volonté de la Chine de se débarrasser de ses dollars contre des biens agricoles et des matières premières. Ces soubresauts ont laissé croire que le cadavre bougeait encore. La vérité était plus prosaïque : le commerce a eu les reins cassés et n'a repris qu'à la marge, les financements internationaux ayant été quasiment arrêtés, les banques revenant précipitamment sous l'égide de leur banque centrale. La "renationalisation" des banques a eu raison d'une partie du commerce international.
La violence de la crise a mis en lumière les défauts de structure de la zone Euro qui n'a aucun organe de gestion et de coordination et dont l'instrument monétaire qu'est le change a été laissé (ou qui s'est saisie) à un organisme dont ce n'est pas la mission, la BCE.
Elle a mis à nu l'imbécillité des Etats qui s'étaient allé à bloquer leur production et à s'installer durablement dans la dette. La France, malthusienne et socialisante, en est le plus parfait exemple.
Ni l'Europe de l'Euro ni la France ne sont à l'origine de la crise mais on voit que leurs défauts de structures et/ou de politique leur font subir, dans la crise, une souffrance bien plus grande que les autres.
Pour la France les chiffres-clés sont accablants :
- 1.250 milliards d'euros de valeur ajoutée par les entreprises du secteur marchand non financier, à peine plus que la valeur d'il y a sept ans. Le revenu par tête lui a constamment baissé pendant 7 ans.
- 1.200 milliards de dépenses publiques, soit pratiquement la même somme que la production privée
- 2.000 milliards de dettes publiques.
- A peu près le double de dettes privées.
- Les dettes du système financier, y compris notre quote-part des émissions de la BCE ne sont pas chiffrées. Mais là aussi les milliers de milliards d'Euros défilent.
- 65% de charges sociales sur les salaires.
- Un manque à employer de 7 à 10 millions de salariés dans le secteur marchand, détruit par un suremploi public proprement dément, et un surpoids déraisonnable de prélèvements obligatoires sur les salaires.
- 15 millions de retraités, 5 à 7 millions de chômeurs, 2 à 3 millions d'assistés presque complets, 5 à 6 millions de fonctionnaires ou d'employés à statut, au total près de 30 millions de personnes payées par les autres, qui sont eux à peine 16 millions de salariés.
- Une imposition entre 65 et 1xx % sur le revenu des cadres et des entrepreneurs. Avec ce taux d'imposition, plus rien n'est possible, mais que faire les actifs doivent payer chacun au minimum deux personnes inactives.
- Un système bancaire qui ne vit que sous perfusion (argent gratuit replacé pour reconstituer son capital détruit par les pertes). On est passer d'un multiplicateur de 8 à environ 5. Le "develeraging" continue. Pendant ce temps là les banques réduisent leur bilan et reconstituent leur capital.
- Un déficit commercial structurel, lié à une perte de compétitivité qui n'a cessé de s'aggraver depuis Jospin et surtout Hollande.
- Une économie de la construction sinistrée.
- L'investissement à l'arrêt dans tous ses secteurs (privés, entreprises, Etat et collectivités territoriales).
- Un climat de désespérance pour les jeunes qui ne pensent qu'à fuir (le "djihad" n'étant qu'un des modes de fuite).
Dans ce tableau sinistre, la phase "haute" du cycle existe. Mais comme dans les années trente, on ne la perçoit pas sauf dans les parties les plus dynamiques du monde. Qui se rappelle que 1936 et 37 étaient plutôt des années de reprise ? La crise de 1938 est passée inaperçue de la même façon : trop d'évènements politiques ont brouillé la vue.
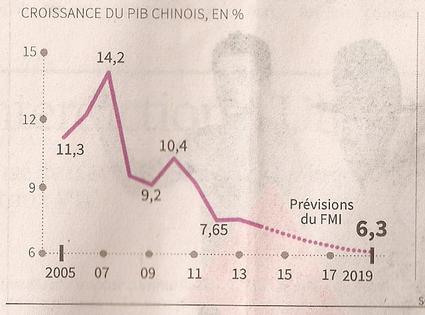
Nous en sommes là. Une croissance très basse dans les pays et les zones monétaires désarmées devant l'endettement, soit par les défauts de leur organisation monétaire soit par leurs délires de dépenses publiques, et un peu plus forte ailleurs, notamment aux Etats-Unis qui paient leurs dettes dans leur monnaie. Des croissances déséquilibrées et chaotiques dans les pays dits "en développement".
Cette croissance lente est encore là pour 2015 et sans doute 2016. La grande question est de savoir si les deux années suivantes verront en Europe, suivant les Etats Unis, une reprise plus franche s'installer. Depuis 2010, on annonce chaque année que les deux années suivantes verront une accélération de la croissance. Les analystes politiques du camp Hollande espèrent que la Baraka de leur leader est vraie et qu'une reprise perceptible sera là.
La presse s'extasie devant une quadruple conjonction "merveilleuse" :
- Pas d'inflation
- Des taux d'intérêt presque nul
- Un cours du pétrole en très forte baisse
- Un Euro dévalué.
Les augures font les calculs de croissance associés pour la France : 0.4% de PIB en plus pour le pétrole, 0.2% pour les taux d'intérêts, 0.5% pour l'Euro faible. Nous venons de recopier des chiffres lancés de droite et gauche dans la presse de ce dimanche. Conclusion : 1.5 à 2% de croissance en 2015 et le double en 2016. Hollande le chanceux va se présenter avec une formidable croissance aux prochaines présidentielles. Il était nulle part. Le revoici au pouvoir pour 7.5 années ! Et pourquoi réformer quoi que ce soit d'un peu consistant ? "Macronisons" avec des babioles et cela suffira bien !
On peut faire une analyse un peu différente :
- Les taux d'intérêt sont très bas du fait qu'il n'y a pas de demandes de prêts. L'absence de projets à financer et la réticence à le faire tant qu'on a pas remis les comptes à flot ne font pas des taux d'intérêts élevés.
- L'Euro est bas parce que M. Dragui l'a décidé, en inondant les marchés de liquidité, qui explique par ailleurs le point précédent.
- Le pétrole est en très forte baisse (près de 40% tout de même, libellé en dollar) parce que la demande est très faible et la spéculation morte. On insiste sur le gaz de schiste américain : mais en fait, il est en difficulté compte tenu de la chute des prix …
Pour la France, ces évolutions ne sont qu'à moitié des bonnes nouvelles. Les industries compétitives tirées par la croissance mondiale souffrent. Le demande interne reste en baisse. L'Etat continue à s'endetter sans faire d'efforts structuraux d'amaigrissement.
Donc nous n'allons pas réellement profiter du rebond actuel. Il est réel mais médiocre. Pour les ménages la baisse du coût de l'essence est gommée par la hausse d'autres sources d'énergie. La demande n'en sera pas boostée. La compétitivité-devise n'aura qu'une toute petite conséquence sur l'appareil productif, qui travaille à 80% au sein de la zone Euro, même si la zone connaîtra un effet d'entraînement bénéfique. Les taux d'intérêt bas aurait... de l'intérêt s'il restait de l'épargne vraie à investir. Mais tout est pris par les impôts. On ne trouve que la liquidité banque centrale, qui est replacée à la BCE ! Le bâtiment est au plus bas malgré des intérêts historiquement bas.
Nous voyons bien aujourd'hui que la poursuite des politiques menées dans le monde par le G.20, dans la zone Euro par Mme Merkel, et en France par les socialistes, ne conduit à aucune perspective.
Une fois de plus les trois grandes réformes à mener sont :
- A l'échelon international rebâtir un système monétaire sain et collaboratif avec parité des intervenants (égalité des droits et pas de monnaies nationales jouant un rôle international), responsabilisation des Etats vis-à-vis des taux de change (fixes mais ajustables par consensus) et fin des excédents et déficits massifs de balances extérieures.
- A l'échelon de la zone Euro, créer une structure démocratique de gestion communautaire de la monnaie et des ajustements intra européens. Ou mettre fin à l'Euro (ce qui n'est pas notre premier choix).
- En France, restructurer massivement le moloch étatique en réduisant et le nombre de ses missions et la taille de ses organes, remettre les Français au travail et réduire l'assistanat, et mettre en place un système fiscal équilibré et économiquement responsable.
On voit qu'aucune de ces mesures ne sont même envisagées.
On aura le profil conjoncturel associé : reprise molle globalement mais différenciée en fonction des situations particulières des Etats ; poids de la dette écrasant avec épisodes de paniques ; Europe s'ajustant par la dépression ; France enfermée dans sa fiscalité démente, son socialisme stérile, sa dépense publique effrénée et risquant, toujours plus, un gros collapsus.
Quelle est la pire hypothèse ? C'est sans doute celle d'un scenario de type année 30. En 1938 une récession mondiale s'est déclenchée, largement ignorée par les commentateurs mais très bien signalée par Alfred Sauvy. 8 ans après le déclenchement de la crise, une seconde crise, plus légère mais réelle, s'est produite. Soit on considère que le coup de froid actuel est cette régression, soit et c'est notre avis, elle est encore devant nous quelque part entre 2015 et 2018.
Le graphique ci-dessous donne le schéma de cette hypothèse conjoncturelle. A ce stade ce n'est qu'une hypothèse. Mais il faudra guetter les signes pour voir si elle se confirme ou s'évapore dans le firmament des idées saugrenues. A ce stade nous croyons plutôt à ce scenario d'un petit choc réellement mondial d'ici à 2018, avec un retour des risques sur la zone Euro. Mais ce n'est qu'un pointillé qu'il va falloir surveiller.



 Voir nos autres blogs
