Dettes : requête à l'Insee, à Eurostat et au FMI

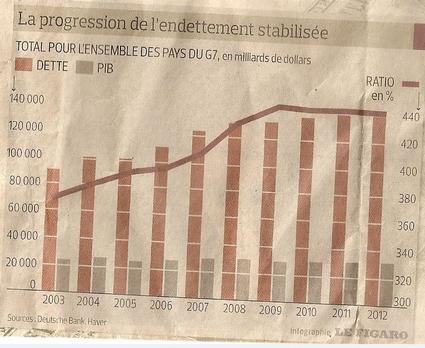
Le document affiché en bas de billet est une infographie du Figaro dont la source est la Deutsche bank. 

Merci et bravo au Figaro de l'avoir publiée.

Il montre l'évolution de la dette globale pour les pays du G7 de 2003 à 2012.

Première constatation : ce que nous n'arrêtons pas d'affirmer est confirmé. La dette globale, qui était inférieure à 100% en 1971 a progressivement explosé ses plafonds pour passer les 100, 150, 200, 250, 300, 400% et atteindre comme il est montré, en moyenne près de 440% du PIB.

Lorsque j'écrivais ma thèse de doctorat, on estimait qu'une dette d'Etat inférieure à 20%, une dette des particuliers inférieure à 25%, avec une part prudente pour l'immobilier, et une dette des entreprises non financières (plus de deux personnes) variant entre 30 et 50%, dans des économies où la valeur ajoutée des entreprises représenterait près de 75% du PIB, était raisonnable. La seule ambiguïté portait sur la dette de l'institut d'émission. Fallait-il l'ajouter ou non, en tout ou en partie,  à la dette globale, l'émission de monnaie banque centrale étant, comptablement,  une dette collective mais pouvant être considérée, avec l'abandon des monnaies métalliques, comme un fonds de roulement "technique" que l'on pouvait neutraliser dans les décomptes des dettes effectives : nul n'était besoin de la rembourser ! 

On peut se demander pourquoi cette évolution du taux de dettes globales est passée pratiquement inaperçue pendant des décennies, alors qu'elle représente une véritable révolution intellectuelle et économique. J'ai déjà présenté ce calcul élémentaire :

Si la dette est de 400% du PIB , avec un taux de 5% et une maturité moyenne de 10 ans, pour simplifier les calculs, l'amortissement  est de 40% du PIB et le versement des taux d'intérêt de 20%. Il faudrait donc que l'économie sorte 60% du PIB pour faire fonctionner un tel système à partir de la valeur ajoutée. Ce qui est impossible. Les banquiers ont cru pouvoir détourner cette impossibilité en  se remboursant nominalement sur les plus values de biens. Un banquier se moque d'être remboursé à partir d'une plus value ou de la vente d'une immobilisation, plutôt que d'un flux de revenu. Pas l'économiste.

Ce que montre le graphique, c'est qu'en moyenne les pays du G7 ont grimpé dans la folie des dettes jusqu'à l'explosion et qu'il n'ont réussi qu'à stabiliser le taux de dettes. Le graphique, ne montre ni le transfert des dettes vers les Etats ni le transfert vers les banques centrales.

Nous sommes toujours dans la situation intenable que nous avons matérialisée par l'image du "hanneton qui s'épuise à pousser devant lui sa boule de crottin".

La situation est plus simple pour les pays greffés sur la monnaie mondiale, comme les Etats-Unis qui en fournit 90% et le Royaume-Uni qui la fait tourner. L'explication des gros bénéfices des grosses banques mondiales est entièrement dans le fait qu'elles se sont débarassées du gros de leurs dettes et qu'elles continuent à fixer leurs honoraires sur une fraction démente du PIB des nations. La situation est dramatique pour les pays de la zone Euro,  contraints par l'absurdité du système de Maastricht qui a supprimé les possibilités d'action monétaire nationale sans transférer les mêmes moyens à l'échelon supérieur.

La grande question est de comprendre comment une évolution aussi néfaste et aussi massive que le gonflement gigantesque du taux de dettes a pu passer inaperçu et pourquoi les quelques lueurs qui ont percé le mur des ténèbres ont été considérées, par presque tous les économistes, sauf Maurice Allais, comme sans conséquences.

Une réponse est l'inadéquation des statistiques. Sur ce site, nous poussons à intervalle régulier un large cri d'alarme statistique et demandons à l'INSEE et aux medias, de remédier à des lacunes phénoménales.

- Nous souhaitons des séries longues, sur 50 ans minimum et sur 100 ans si possible. Pourquoi ? Parceque les évolutions étant incrémentales, elles ne prennent leur pleine expression que sur de longues plages de temps.  L'existence d'un cycle de 8-10 ans ne peux échapper à qui prend en compte l'évolution de la valeur ajoutée des entreprises depuis 1900 ! 

- Sur la dette globale la situation se double d'un probléme de définition. Quiconque s'est penché ne serait que trois minutes sur la question se rend compte qu'il est quasiment impossible de se faire une opinion fondée sur des informations solides. Tous les chiffres disponibles sont incompatibles entre eux. Les études sont faites, comme dans le cas de celle du Figaro, sur des enquêtes particulières dont la méthodologe est incertaine. Comparer les chiffres annoncées  par les uns et les autres, genre enquête Mckinsey, est IM-POS-SIBLE !

Dans le cas de la zone Euro le problème se corse du fait des dettes de la BCE ? Comment les réaffecter aux nations composantes ?

Le trouble est caractérisé quand on lit l'opuscule de l'INSEE sur l'économie française. Pour la première fois, l'édition 2013 donne des indications sur la dette relativement au PIB, alors qu'auparavant on donnait des chiffres sur des bases différentes : par exemple la dette des particuliers était rapportée au revenu disponible, pas au PIB, rendant les regroupements pénibles. 

Si on s'en tient aux chiffres données (particulier, état, entreprise), on reste dans des plages de dettes "acceptables" dont le total dépasse à peine 200%. D'où vient alors l'écart de 200% avec le chiffre de 440%  de la Deutsche Bank ?

Nous transmettons donc la supplique suivante à l'Insee (et par extension à Eurostat et au FMI)  : fournissez-nous une série longue recomposée au moins depuis 1945, donnant, sur une base normalisée, l'évolution de la dette globale française (européenne et mondiale pour les autres institutions).

Devraient  figurer EN TETE et en ENORME dès le début de l'opus sur l'économie française de l'INSEE, l'évolution des courbes suivantes :

- Valeur ajoutée des entreprises de plus de 1 personnes (en montant et en en pourcentage)

- Montant de la dépense publique

- Montant des prélèvements

- Montant de la dette globale et de ses principales composantes.

- part de la population globale  au travail

- ratio salarié des entreprises privées (hors associations et finance)/population totale ;

Dans la seconde qui suivra la lecture de ces courbes, le lecteur comprendra :

- que la crise de 2007-201x et sa dureté étaient entièrement prévisibles : télescopage de la crise décennale avec un encours de dettes intenables. C'est le moyen qui nous a servi à les prévoir dès Pâques 2006.

- que la montée du chômage est entièrement corrélée à celle de la dépense publique, avec ses deux compagnons prélèvements et dettes.

La crise de 1929 a permis de gros progrès statistiques. Il faut que la crise en cours provoque les mêmes progrès accompagnés d'une meilleure diffusion publique.

L'INSEE, malgré les pesanteurs politico-syndicales qui pèsent sur ses équipes (et qui était devenue évidente quand les syndicats ont exigé le renvoi d'un analyste qui niait l'effet bénéfique sur l'emploi des 35 heures), n'est ni au service de l'Etat, ni au service de la classe des fonctionnaires, ni au service du "peuple de gauche" ou de ses servants. Il est au service des citoyens et son monopole a pour contrepartie une diffusion neutre,  éclairée et éclairante. 


Didier Dufau pour le Cercle des économistes e-toile


J.C. Trichet - Un article au Monde tellement révélateur

Jean-Claude Trichet catalyse à lui tout seul toutes les ambigüités de la période de crise que nous traversons.

L'article qu'il vient de donner au Monde (daté du lundi 16 septembre 2013) a cette particularité de dire, en même temps, tout et rien.

Le rôle du commentateur est évidemment d'aller creuser la partie occultée.

Première affirmation excellente :

- Les prémisses de la crise datent de la fin de l'année 2006. Rappelons qu'à cette date, nous avions indiqué dans notre bulletin de conjoncture un avis de grosse tempête. En juin 2006, nous avions annoncé une grosse crise décennale pour 2010 (et envoyé cette prévision aux équipes de N. Sarkozy tout en lançant un avertissement public sur le site du Monde.fr (où il est toujours possible d'en consulter une partie). En décembre nous l'avons avancé à 2009.  Pour quoi ? Parce que  l'indice des prix de vente de l'immobilier aux Etats-Unis venaient de connaître la première baisse de l'histoire contemporaine et qu'une extrême nervosité touchait tout le secteur des prêts interbancaires. les premiers stigmates d'une crise de liquidité se faisait jour. Il faut se rappeler qu'à cette époque le bas de bilan des banques montrait presqu'un tiers de prêts interbancaires. Fanny Mae et Freddy Mac avaient connu de solides difficultés dès 2003 et semblaient devoir en connaître d'autres. Certaines banques comme Citigroup donnaient des signes de panique pendant que Bear-Stearns tombait en faillite (masqué par un rachat qui allait plombé bientôt les comptes du repreneur). La crise de liquidité frappera à mi juillet 2007, lorsque les adjudications sur le marché interbancaire ne trouveront plus preneur et que de nombreux fonds censés être liquides cesseront de l'être. En même temps de déclenche le sauve-qui-peut sur le marché monétaire. De très nombreuses banques sont étranglées.

Cessons donc de parler de la crise de septembre 2008, en la datant de la faillite de Lehman-Brothers. Déjà Northern-Rock faisait face à une ruée sur les dépôts et les banques Islandaises étaient privées de liquidités. Dès le fin 2007 nous annoncions la crise "chaude", c'est-à-dire l'impossibilité de sauver le système bancaire avec les moyens de marché pour septembre 2008.

L'énorme paquets de dettes, flottant à une hauteur stratosphérique par rapport à l'économie commerciale, après s'être effrité, commençait à s'effondrer.  

- L'article décrit très bien l'effondrement du "château de cartes" qui suit le constat que plus aucune banque ne veut reprendre Lehman-Brothers, la reprise de Bear stearns ayant compris les compte de la banque qui avait repris ses "actifs" à bas coût.  Ce que ne dit pas notre auteur, c'est que le lundi même où la faillite de LB a été prononcée, AIG était lui-même en faillite et exigeait une recapitalisation surprise de près de 900 milliards de dollars ! Les CDS n'étaient pas fait pour les chiens. le risque bancaire n'avait pas été disséminé mais centralisé dans les sociétés d'assurances !

- JC Trichet indique que "27% du PIB en Europe était le risque explicite du contribuable". On voit l'énormité de la dette portée par les banques : usuellement on essaie de ne pas dépasser 1 à 2% de risque sur un portefeuille de crédits, plus ou moins conforté par le capital des banques. C'est la démesure des crédits par rapport au PIB qui explique l'énormité du risque pris. les contribuables ont déjà payer près de 10% de PIB pour éviter le naufrage des banques. Comme le dit l'auteur, la crise n'est pas fini. Le hanneton pousse toujours devant lui sa boule de crottin,  et s'épuise dans cet exercice. Nous-mêmes avions évalué entre 8 et 15 mille milliards de dollars l'encours mondial de prêts sans flux de trésorerie suffisants pour les amortir et payer les intérêts. Ces chiffres sont cohérents avec ceux de JC Trichet.

- L'article montre que pour sauver le monde d'une crise pire que 1929, dont le potentiel était donc là, il a fallu sortir de toutes les conventions et de toutes les règles. C'est bien la preuve que le système globalement, dans ses règles ne fonctionnait pas. Et personne ne le disait réellement sinon Maurice Allais qui s'est fait injurié et traité de vieux fou gâteux.  M. Trichet explique qu'il a manifesté son inquiétude. Mais cette attitude a été constante depuis 1984  date à laquelle il a commencé à jour les père la rigueur sans jamais dénoncer dans le concret ce qui n'allait pas.

- Dernier aspect positif : l'article montre bien que rien de décisif n'a été entrepris et qu'il faut aller plus loin "sinon la période présente n'aura servi qu'à préparer la prochaine crise". Comme nous ne faisons rien de sérieux, nous préparons en effet la prochaine crise.

Tel quel cet article apporte beaucoup d'eau à notre moulin. La crise est bien systémique, c'est-à-dire provoqué par un système dysfonctionnel, qui a explosé après un long processus chaotique. Elle est toujours en cours. Elle peut rebondir à tout moment et nous armons la prochaine crise. le stock de dettes pourries est toujours gigantesques et sans rapport avec le capital des banques. En un mot : le système bancaire sans tuteur serait en faillite encore aujourd'hui. Et l'économie dite réelle, c'est-à-dire le commerce international et national est toujours stagnant à un niveau bas.

Où sont les déficiences de l'analyse-récit de Jean-Claude Trichet ? Elles sont toujours les mêmes et toujours béantes : il ne veut avancer aucune explication  du dysfonctionnement général des marchés monétaires et financiers.  Il constate lui-même que rien ne marchait comme prévu, qu'il a fallu faire l'inverse de ce que les "conventions" préconisaient et à une échelle inédite. Mais pourquoi ces dérèglements ?  La chape de plomb écrase la langue de bois de l'ancien gouverneur de la BCE.  Cela donne : "la réduction des risques par des mesures macro-prudentielles ne fait que commencer".  Traduction : cela ne marche pas et il faudrait peut-être commencer à s'interroger "des deux côtés de l'Atlantique".  Ben oui M'sieursdames ! Il faut réformer le système monétaire international.  

Sur l'Euro, autre source du désastre actuel,  il dit bien qu'il a été attaqué en 2003, 2001,2011 et 2012, avec à chaque fois un risque de destruction. Il affirme très justement qu'il distribuait à l'Eurogroupe, un organisme que nous dénonçons comme fantomatique depuis toujours, les courbes différentielles de compétitivité. Il dénonce bien le fait que tout le monde croyait que les écarts se corrigeraient d'eux-mêmes, illusion intéressée car elle permettait de ne rien faire.  

Mais, une fois de plus,  il ne dit pas qu'elle est la maladie qui ronge de façon "systémique" l'édifice. C'est bien de parler de "progrès de la gouvernance" quand justement il n'y a pas de cabine de pilotage, pas de pilote et même pas de moteurs. Du coup la seule solution devient la rigueur et la déflation, alors que toute la réflexion économique depuis la création d'un système de monnaies purement administratives après la guerre de 14-18, système qui permet toutes les créations de monnaies abusives, est de savoir comment on peut juguler les excès de création de liquidité sans avoir à recourir à la déflation.  

Malheureusement, il ne faut pas compter sur Trichet qui est prisonnier du système qu'il a contribué à mettre en place et qui est dysfonctionnel  pour parler clair et annoncer les réformes nécessaires. Pour les solutions on en restera toujours à la bouillie pour les chats grisâtres nourris dans la nuit noire.

Rappelons notre analyse habituelle :

- seule la croissance et non la déflation permettra de sortir de la crise de la dette

- la crise de la dette a été provoquée par le système monétaire international

- la gestion de l'euro exige un pilote doté des organes ad hoc.

- l'hyper fiscalité n'aboutira qu'à la stagnation et la course mortelle à plus de déflation.

Malheureusement aucun des Trichet qui ont géré la mondialisation économique et financière ne veut entendre parler de ces leçons. Il est exemplaire de la faillite intellectuelle des gnomes, qui certes se flattent d'avoir jugulé la crise mais sans comprendre que leurs idées sont à la source du désastre.

Une si jolie petite crise de changes !

Rien n’est plus amusant que l’hypocrisie générale que l’on trouve dans la presse et dans les déclarations officielles des uns et des autres quand une crise concernant des monnaies, et mettant en cause directement le  système monétaire international basé sur les changes flottants, balaie le monde.

Dans les milieux anglo-saxons le commentaire est toujours le même : c’est la faute de la victime ! En 1998, la précédente crise des changes provoquée par une hausse rapide du dollar, l’explosion des systèmes de changes de nombreux pays  a été expliquée par le règne des « cronies » dans les gouvernements des pays concernés.  On l’a appelé : crise des pays émergents  alors qu’il s’agissait d’une crise liés  aux  capitaux mobiles dans un système de changes flottants, une nième crise du Dollar.

Dans les autres parties du monde on constate et condamne une instabilité « chronique », « dévastatrice », « incontrôlable », « irrationnelle », et on aspire à un peu de calme. Les plus audacieux parlent de « guerre menée par le dollar contre le monde », de « déviation non coopérative », « d’absurde guerre des monnaies ». Chacun de nos lecteurs remettra ces fortes assertions dans la bouche de leur auteur.  Il suffit de lire le journal. On en trouve tous les jours.

Et voilà qu’à Saint-Pétersbourg se tient un G.20, chargé de la prospérité économique du monde.

Devant la manifestation si éclatante que le système des changes flottants est dysfonctionnel,    il a sans doute mis immédiatement une réforme en chantier.

Pas du tout ! Après que le mot « stabilité » a été chanté dans les vingt langues avec la tête de circonstances, personne n’a cru devoir signaler que si les changes sont flottants, ils flottent, c'est-à-dire qu’ils subissent les foucades des capitaux à court terme qui vont et viennent dans l’irrationalité la plus totale.

 Il suffirait donc d’un mot de M. Bernanke pour que la crise frappe les pays dits « émergents », sans doute parce que leur monnaie plonge.  De même qu’une phrase de M. Draghi avait changé radicalement le climat financier en été 2012.

La langue qui tue et la langue qui adoucit seraient la « magna ratio » de l’économie mondiale. On voit comme tout cela est sérieux.

La Chine a confirmé qu’elle laisserait flotter un poil sa monnaie dans l’espace limité de la zone franche de Shanghai.

Vive les changes flottants et  à bas les changes qui changent brutalement !  Chantée dans la même phrase par les membres du G.20, la chanson est tout de même un peu contradictoire.

On nous disait : avec les changes flottants, on verrait des transitions beaucoup moins brutales. Jamais les transitions n’ont été plus brutales (voir le triste destin de la Roupie indonésienne) .

On nous disait : on n’aurait moins besoin de réserves de changes. Et voilà que les Brics veulent créer un fond commun de gestion de réserves de change, indépendamment du FMI. Et tous les commentateurs d’expliquer que la crise sera surmontée  parce que les pays en question ont accumulé, instruits par la crise précédente, d’énormes réserves de changes.

Comme tout cela est rationnel et cohérent.

Au passage, celui qui découvrira dans la presse française une observation sur les méfaits des changes flottants, en tant que système,  éprouvera la joie de la découverte d’espèces  hyper –rares.

Pour les amateurs de mythes et de tabous, la séquence monétaire en cours donne une leçon de chose particulièrement remarquable.

Les changes flottants, même en pleine crise mondiale des changes, ne peuvent pas être remis en cause dans un média qui a son quant-à soi.

Le système est au dessus de toute critique.  Cela ne trahit pas la nullité des journalistes mais le fait que personne n’a envie de colleter avec cette difficulté et qu’ils n’ont rien à colporter ni à commenter.  Le silence de l’Eurogroupe sur cette crise est tonitruant, comme d’habitude. M. Moscovici, lui a autre chose à faire : augmenter gravement les impôts en jurant que c’est pour la dernière fois et que cela ne touchera que 10% de la population.

Et on découvre que le nombre de personnes exonérées d’IR s’est fortement réduit et que des petits retraités qui tirent le diable par la queue vont devoir s’acquitter d’un impôt sur le revenu d’un mois de revenu.

Quelle est la bouche la pire : celle qui ment ou celle qui se tait ?

A notre avis les deux sont consternantes. Mais le cumul du mensonge et du silence pour un Ministre des Finances Français, ce n’est guère glorieux.

Encore quelques mois et on s’apercevra que la crise des « pays émergents » bis a eu quelques conséquences sur la situation française.  Sans  doute vers le moment où, ayant prélevé près de 100 milliards d’Euros d’impôts supplémentaires (10% de la valeur ajoutée des entreprises non financières) tout en laissant aller la dette publique à près de 100% du PIB et 200% de la même valeur ajoutée des entreprises non financières que nous aimons prendre en référence, les spécialistes de la Com’ gouvernementale  chanteront les immenses victoires  économiques  de la France.

Rappel : nous prétendons que nous sommes victimes de trois organisations dysfonctionnelles :

-          Un système de changes flottants structurellement néfastes

-          Une Europe de la monnaie unique sans organe de pilotage des changes et de la monnaie à l’échelon européen

-          Une France étouffée par une dépense publique et une fiscalité déraisonnables.

On notera que rien n’a été fait pour réduire les inconvénients de ces trois dérives. On compte plus que jamais  sur des  Commissaires  pour gérer l’Europe par la surveillance de normes.  Les impôts battent tous les records historiques en France. Les changes flottants ? Ah bon, ils flotteraient ? Et alors ?

A force de faire l’inverse de ce qu’il faudrait, on entre dans la septième  année de crise depuis le blocage du marché interbancaire en Août 2007 !  Bravo à tous !

Mondialisation et fiscalité : éviter l'hystérie nationaliste !

Nous sommes en crise. Les Etats du sud de l'Europe sont à court de ressources pour couvrir leur énormes dettes et déficits budgétaires.

La France va atteindre en 2014 ou 15 les 100% de dettes d'état par rapport au PIB, se rapprochant des situations définitivement ingérables. Elle se signale par une hystérie fiscale de circonstances qui fait suite à l'accroissement continu de la part de l'Etat dans l'économie qui est telle que les prélèvements excédent notablement la valeur ajoutée des entreprises non financières et que des milliers de contribuables paient plus de 100% de leur revenu en impôts.

La voilà à la chasse aux revenus et aux avoirs de ses ressortissants hors de l'Hexagone et aux recettes fiscales des étrangers exerçant en France via internet.

L'urgence est là. Soit !

Si on regarde un petit peu plus loin que ces mesures d'urgence, peut-on imaginer un système fiscal mondialisé coopératif qui nous sorte de l'hystérie et permette la fin de nombreux abus, tout en assurant un financement régulier et raisonnable des Etats ?

Un tel système ne sera stable que s'il s'appuie sur des principes eux-mêmes solides, non contradictoires, non offensants  et donc susceptibles d'être reconnus par tous.

L'hystérie fiscale nationaliste n'est pas un tel principe

Le premier principe est que tout individu a un droit naturel au monde et que le développement de l'exercice pacifique de ce droit est un progrès. La civilisation mondialisée se construira sur la possibilité croissante pour chacun, d'aller et venir et de contracter au civil et au commercial où il l'entend. Il faut donc admettre que le citoyen d'un Etat pourra consommer, résider, être propriétaire, faire des affaires hors de son pays et même dans plusieurs pays étrangers simultanément. Les nouveaux acteurs économiques du monde ouvert, du village global, exercent leurs droits économiques où ils le veulent et gagnent leurs ressources et l'emploient là où ils le souhaitent.

La question posée aux Etats est de savoir s'ils vont courser leur nationaux à travers le monde pour tout connaître de leurs actes économiques, afin de les taxer selon les règles nationales.

Les Etats-Unis ont répondu oui à cette question :  du coup ils sont obligés de mettre en place un système totalitaire vis-à-vis de leur citoyen et impérialiste vis-à-vis des pays où un américain viendrait à exercer un pouvoir économique (posséder un bien ou générer un revenu). Le système Fatca ne concerne que les banques mais est la marque évidente de la tentation tentaculaire du fisc américain. Pour tracer tous les mouvements de revenu et de patrimoine de ses nationaux, ce pays impose à tous les autres des règles de notification administrative extravagantes. Elle le fait au nom de son impérium.  Il est évident que si tous les pays du monde faisaient de même, les banques seraient toutes obligées de se conformer en même temps à toutes les législations nationales et à s'adapter en permanence à leur évolution.

Ce serait de la folie pure. Le système américain n'est donc pas généralisable et ne peut pas servir de base à un  système mondialisé.  Il entrave les libertés des citoyens américains  tout en faisant peu de cas de la souveraineté des autres pays.  On voit que la surveillance généralisée exercée par les Etats Unis sur les communications notamment téléphoniques et Internet va dans le même sens et pose le même problème de respect de la vie privée des citoyens et de la souveraineté des nations. Quand on cède à la tentation de Big Brother et du Big Stick, on le fait malheureusement  totalement.

L'affaire est d'autant plus curieuse que l'administration américaine a séparé complètement la solution pour les particuliers et celle appliquée aux  entreprises. Elle a autorisé les entreprises américaines, bancaires comme commerciales, à conquérir le monde hors fiscalité à partir de plateformes off-shore en les laissant utiliser tous les moyens rendus possibles par la technique pour fuir les impositions nationales. La tentation impérialiste a été ici encore la plus forte.

Les Etats étrangers sont, pour les Etats-Unis, une terre de conquête économique pour les entreprises américaines, tout en devant être les auxiliaires du fisc pour les particuliers américains.

Ce système doit-il être la base de l'organisation du village global ?

Nous, nous répondons non.

Absolument et résolument non ! Le flicage bureaucratique généralisé des citoyens,  associé à la guerre économique basée sur des paradis fiscaux,  ne peut être le pilier d'un système durable et concerté de fiscalité coopérative mondiale.

On sent dans la France socialiste actuelle des pulsions pour aller dans le sens américains.  Comme Poutine avec les Tchétchènes, les socialistes au pouvoir souhaitent aller chercher le revenu et le patrimoine des Français jusque dans les "ch…." étrangers où ils pourraient se trouver. M. Attali souhaite qu'on en vienne à une fiscalité attachée non plus à la résidence mais à la nationalité. Les règles applicables pour toutes les situations économiques rencontrées à l'étranger seraient celles de la France. Les accords récents avec la Suisse dans le cas de l'héritage vont dans ce sens. Vous êtes résident suisse de nationalité française. Vous mourrez. La loi sur l'héritage français doit s'appliquer aux héritiers. De la même façon qu'à la mort d'un américain résident en France, le droit qui s'applique n'est pas le droit français.

Le seul ennui est qu'un tel principe ne peut pas s'appliquer à tous les actes économiques. Un principe qui n'est pas généralisable n'est pas un bon principe.

L'essentiel de la fiscalité est basé, partout, sur la consommation. Elle représente entre 50 et 80% des ressources taxées partout dans le monde. Le national qui réside à l'étranger et le simple touriste, supportent les impositions du pays de consommation pas celles du pays de sa nationalité. Changer cela est impossible.  Nous avons obligatoirement une imposition "démembrée" pour la consommation. Le citoyen  paie les impôts sur la consommation là où il consomme. Il est un sujet fiscal multiple, sans centralisation nationale.

Tant que citoyenneté et résidence étaient pratiquement synonymes et que le cas d'une consommation extérieure était marginal, le problème fiscal était mineur. Il ne l'est plus depuis que le tourisme, les mariages internationaux avec multi résidences, les fonctions itinérantes, le business à cheval sur les différents pays, se sont généralisés. On voit de plus en plus de retraités chercher du pouvoir d'achat en fuyant les pays fiscalement chers. Des parents de couples composés de deux nationaux différents passent désormais du temps chez l'un ou l'autre. Un commercial international passe plus de temps hors de son pays que chez lui. Etc. Etc.    

La conséquence : il est impossible d'imposer la consommation d'un citoyen avec les règles nationales partout où il consomme. La règle fiscale du pays de consommation s'exerce seul. La fiscalité sur la consommation est bien "dénationalisée" et le restera.

La consommation n'est pas le seul acte ayant une dimension fiscale. Les pays dirigés de facto par des fonctionnaires comme la France, ont pratiquement taxé tout ce qu'ils pouvaient taxer, notamment les différentes formes de revenu, les plus values, les cessions de biens, les successions, la possession de biens etc.  

De plus en plus de nationaux ont des biens et des revenus  à l'étranger, soit qu'ils résident à l'étranger, soit qu'ils séjournent à l'étranger soit qu'une partie de leur épargne se trouvent à l'étranger, soit qu'ils travaillent pour partie à l'étranger, soit qu'ils gèrent des entreprises qui ont une activité à l'étranger.

Pour les pays qui ont fait des choix spoliateurs pour leurs nationaux taxant tout de façon non pas proportionnelle mais fortement progressive, ces avoirs et revenus étrangers posent obligatoirement des difficultés sérieuses. S'ils ne sont pas déclarés volontairement, la recherche de la preuve doit se faire via les opérations bancaires, tout finissant ou commençant dans une banque.  Ces pays sont donc à la fois tentés par des sanctions disproportionnées pour terrifier autant que possible les non déclarants volontaires, et désireux de  mettre un système d'échange de données bancaires le plus automatique possible.

Si toutes les sources taxables doivent être contrôlées, on entre rapidement dans un enfer législatif et règlementaire d'autant plus complexe et désespérant que les pays où l'acte économique a lieu ont leur propre mode de taxation. Il faut que les agents économiques puissent produire les bases nécessaires aux états fiscaux  des deux états concernés et que des conventions évitant les doubles-impositions existent. Et qu'il existe des moyens de contrôles et la volonté de les exercer.

Dans un état qui ne taxe pas les plus values, les banques ne fournissent aucune information utile sur les bases taxables françaises. Dans un état où il n'y a pas d'impôt foncier, la valeur locative des biens est inconnue ou improuvable. De même l'estimation d'un bien immobilier détenu à l'étranger est souvent impossible ou improuvable.

Chercher pour chaque nation à imposer ses règles propres à ses nationaux pour tous les actes économiques faits à l'étranger impose de telles contraintes qu'elles entravent les libertés.

Le cas de binationaux se pose immédiatement. De qui dépendent-ils ?    

Quelle serait la règle intelligente  ?

Il n'y en a qu'une qui soit simple, d'application facile, et respectueuse de tous les pays : les bases fiscales suivent les règles fiscales du lieu où le fait générateur s'est produit.

Si vous avez démembré votre activité et votre patrimoine à cheval sur plusieurs pays, chaque éléments suit la règle du pays d'exercice.

Vous consommez à l'étranger : vous payez les taxes du pays étrangers sans autres questions.

Vous disposez de revenus à l'étranger : ils suivent les règles du pays étranger tant que le produit reste à l'étranger.  Tous les détenteurs de revenus à l'étranger doivent donc être connus de l'état concerné. Il importe que chaque état impose de façon identique nationaux et non nationaux. Le forfait fiscal suisse par exemple qui avantage les étrangers par rapport aux nationaux serait interdit.

Vous disposez d'avoirs à l'étranger :  ils suivent la législation étrangère sur les droits de mutation, les impôts fonciers, les taxes d'habitation,  la fiscalité des plus-values et du patrimoine.

Lors du votre décès les règles qui s'appliquent sont celles où le bien se trouve. Vos héritiers éventuels disposeront à leur tour de biens à l'étranger subissant les lois fiscales étrangères.

Cette solution valable pour les particuliers doit l'être aussi pour les entreprises. La fiscalité des actes commerciaux doit être celle du pays où ils se produisent et où ils ont généré de la valeur. Il n'y a aucune raison pour avoir deux systèmes de valeur différents, deux jeux de principes fiscaux différents lorsqu'il s'agit  de particuliers ou d'entreprises.

On voit que l'avantage de ce système outre sa cohérence et sa stabilité est sa simplicité qui pousse à plus d'échanges, à plus d'ubiquité  et à plus de respect des libertés. La souveraineté des Etats est respectée autant que les droits individuels.  Il ne peut pas y avoir d'hystérie et de conflits effroyables. Fini le totalitarisme fiscal et l'impérialisme des plus forts.

Chaque état régit les actes qui ont lieu sur leur territoire quelque soit la nationalité de ceux qui les exécutent et se moque de ceux qui ont eu lieu ailleurs.

Quels sont les inconvénients ?  Ils ne sont réels que pour les nations qui ont décidé de frapper fiscalement les revenus et les patrimoines de façon fortement progressive.  Les revenus extérieurs  ne viennent pas s'agréger aux revenus intérieurs pour faire monter les taux d'imposition dans les hautes tranches. Tout le monde sait que les impôts progressifs sur le revenu sont littéralement mités par des niches fiscales et des exemptions pour éviter leur caractère structurellement néfaste : la progressivité casse la croissance et la détourne automatiquement vers la dépense publique tout en stérilisant les efforts supplémentaires de ceux qui peuvent en faire.

De même les impositions sur la fortune sont problématiques et à terme néfaste.

Nous avons déjà démontré cent fois que les impositions fortes sur le patrimoine avaient trois inconvénients inévitables : ils ne peuvent se boucler que par la vente du patrimoine national à l'étranger ; ils  font grimper les taux  d'imposition globale au dessus des seuils de spoliation, ils poussent les citoyens riches à fuir le pays. Par conséquent "l'inconvénient" concernant ce type d'imposition n'en est pas un. Dans tous les cas, un ISF est un mauvais impôt qui doit être proscrit.  Les taxes foncières, les droits de mutations, les droits de cession, les droits de successions peuvent être modulés de façon suffisante pour que l'équité fiscale soit obtenue. Qu'on abandonne mondialement les impositions sur la fortune globale n'a aucune importance et n'empêchera nullement la justice sociale. Rappelons que 99% des pays n'ont pas de fiscalité globale sur le patrimoine !

Passons à l'impôt sur le revenu. Il est clair qu'il est facile de faire naviguer d'un pays à l'autre le revenu des placements. Il suffit qu'un accord international définisse un taux forfaitaire global minimum. On ne voit pas trop ce qui pourrait rendre l'affaire difficile. Certes on supprime partiellement le rendement marginal de la pyramide des revenus taxable progressivement, là où ce système existe. Mais la forfaitisation du revenu des placements a été la règle pratiquement tout le temps et partout. C'est l'intégration dans le revenu global taxable qui est l'anomalie. Autant la supprimer.

Reste finalement les revenus du travail. Ils doivent suivre les règles du pays où le travail est exercé, soit sous forme d'un forfait prélevé à la source, soit sous une forme déclarative contrôlée par l'employeur.

Un patron qui dirige "n" filiales de son entreprises à l'étranger pourra disposer des "n" salaires  taxés n fois selon les règles de chaque filiale. Et alors ? S'il veut rapatrier ses revenus nets, on peut les intégrer dans le revenu taxable. S'il souhaite les laisser à l'étranger libre à lui et grand bien lui fasse.

On ne le taxera pas à75% et plus ? Et alors ? Que les nationaux ouvrent milles entreprises à l'étranger et le pays n'en sera que plus puissant ! Les taxations débiles sur une minorité ne provoquent aucune recette importante et constante, mais justifient des comportements anti nationaux ou anti économiques.

Dans la durée, l'application du principe de taxation dans le pays d'exercice du droit économique  conduira presque nécessairement à une certaine harmonisation. C'est le principe le plus constant, le plus positif, le plus productif fiscalement, car tout finira par se compenser, les fuites vers l'extérieur subies étant équilibrées ou à peu près par les arrivées fiscales de l'extérieur.

L'homme libre devient la base de la société globale et pas le serf fiscal national traqué mondialement.

 Un grand progrès.

Qu'est-ce qu'une monnaie électronique ?

Nous continuons l'examen de certains concepts bancaires qui sont souvent mal compris. Après nous être interrogé sur la nature assez particulière du contrat de dépôt bancaire, nous examinons ici la "monnaie électronique". C'est un terme que l'on retrouve un peu partout cet an-ci avec des emplois parfois incertains voire carrément fantaisistes.

Une monnaie électronique est une monnaie scripturale dont la preuve de la valeur est enregistrée sur un support magnétique.

Une monnaie est dite scripturale quand le témoin de valeur n'est pas un objet ayant une valeur intrinsèque, c'est-à-dire un bien consommable ou tangible. Un lingot d'argent a une valeur indépendante de tout rôle monétaire. Une pièce de monnaie en or, en argent, ou en alliage comme l'électrum, est depuis son invention par les Rois Lyciens au septième siècle avant JC, le prototype d'une monnaie métallique.

C'est avec la lettre de change et le billet de banque que nait la monnaie scripturale. Le billet est une reconnaissance de dette d'une banque. Le transfert du billet transfère la reconnaissance de dette. L'obligation de la banque vis-à-vis du déposant de pièces métalliques est consignée sur le billet.  La signature de la banque sur le billet légitime la valeur. Le mécanisme est le même pour la lettre de change, sauf que les dépôts n'ont pas été faits au même endroit.

Dans les deux cas le témoin de valeur est une écriture certifiée  sur un papier.

L'invention du chèque et du virement ne change pas fondamentalement le mécanisme : le témoin de valeur reste simplement dans les comptes de la banque. Pendant tout le temps où ces comptes ont été tenus manuellement, il s'est agi de lignes d'écritures sur un support papier. Les dépôts étaient des "monnaies de papier".

L'informatisation des comptabilités bancaires transforme le support du témoin de valeur : la ligne est stockée sous forme d'abord de cartes perforées puis de supports magnétiques. A partir de là, la monnaie est électronique car stockée sur un support électronique. L'informatisation permet de faciliter les virements de comptes.

L'arrivée de la carte bleue ne change rien. La carte fournit un élément prouvant la légitimité du débiteur, puis, avec le développement de la télétransmission, il permet de certifier la réalité du stock de valeur dont le virement est demandé et d'activer l'opération.

Ni le chèque, ni la carte bleue ne sont de la monnaie. Ce sont des instruments qui permettent de donner des ordres sur le compte où est stockée la monnaie.

L'arrivée des téléphones portables, dans la mesure où ils sont des terminaux de paiement, ne change pas non plus le fond des choses. La monnaie est toujours stockée sous forme de ligne magnétique sur les ordinateurs du banquier. Seul le moyen de passage d'ordre est modifié.

Si on s'arrête ici, on constate :

- que pratiquement toute la monnaie est désormais scripturale. Même la monnaie divisionnaire l'est : le support métallique qui porte le symbole témoin de valeur  n'a pas réellement de valeur intrinsèque. Il arrive que la pièce coûte plus à produire que sa valeur faciale mais la rondelle métallique n'a en elle-même qu'une valeur monétaire et pratiquement aucune valeur de consommation ou d'industrie. C'est, pourrait-on dire,  un billet non pas en papier mais en métal pas cher.

- que l'essentiel de la monnaie, celle qui se trouve sur les dépôts bancaires, est magnétique  et cela grosso modo depuis les années soixante.

On voit bien que la "monnaie électronique" existe déjà depuis plus d'un demi-siècle et qu'elle forme depuis cette date le gros de la monnaie.

Ceux qui parlent d'une innovation récente sont-ils des ignorants ? Au-delà de l'abus de mot, ce que recouvre généralement le vocable de monnaie électronique innovante est d'une part le porte-monnaie électronique et d'autre part les monnaies scripturales qui ne dépendent pas d'un intermédiaire de confiance.

Ne confondons pas portefeuille électronique  et moyen de paiement passant par l'électronique. On l'a vu dans le cas du téléphone portable, ce n'est qu'un terminal permettant de passer des ordres. Il ne contient pas de monnaie.

En revanche on peut imaginer que le témoin de valeur ne soit plus stocké dans les ordinateurs de la banque mais sur une ligne électronique contenu dans un dispositif extérieur à la banque. Dans ce cas la monnaie quitte bien la banque pour se retrouver sur le dit support.

Il faut alors bien distinguer deux modes de gestion de cette monnaie voyageuse.  Dans le premier cas, le dispositif est mis à disposition par un intermédiaire de confiance qui garantit le paiement effectif qui sera fait en cet monnaie. C'est le cas de toutes les cartes à puces, émises par un organisme bancaire,  sur lesquelles un transfert de valeur, garanti, a été fait à partir d'un compte de banque. Le récipiendaire de l'écriture électronique pourra faire valoir son droit à conversion dans son compte auprès de l'intermédiaire de confiance.  Des banques ont mis en place pour de petites sommes des systèmes de ce genre à travers le monde. L'idée est de diminuer au maximum le besoin pour elle de convertir en monnaie banque centrale (disons pour simplifier des billets) les dépôts dont elles ont bénéficié.    

Ces systèmes connaissent à ce jour un rôle marginal pour des besoins souvent liés au transport (exemple de la carte Monéo en France). Le terminal de paiement mobile est probablement la solution que préféreront les banques. Elles n'aiement pas que la liquidité sorte de leurs comptes ! 

Une idée plus originale en cours d'expérimentation est de créer une monnaie électronique sans intermédiaire de confiance. L'originalité ne tient pas au fait que la monnaie soit électronique mais qu'elle se dispense d'un intermédiaire de confiance.

Comment rendre crédible, pour un tiers, le témoin de valeur dont se prévaut un payeur et que le tiers va recevoir sous une forme électronique, si une institution de confiance ne garantit pas peu ou prou la réalité des droits de tirage ? Cela parait une gageure et pourtant des systèmes sont en cours de mise en place, sans qu'on sache s'ils prendront réellement de l'extension.

L'idée de manœuvre est de remplacer la banque par un logiciel sinon inviolable du moins suffisamment sûr, logé avec ses fichiers sur le WEB d'une façon insaisissable et indestructible, qui permette non pas de conserver mais d'authentifier les témoins de valeur libellés et les titulaires de comptes dans l'unité de compte gérée par le système. Le témoin de valeur serait une ligne conservée sur n'importe quel dispositif pouvant accéder via Internet au programme de validation des droits et d'exécution des ordres.

Au moment d'une transaction, la ligne serait présentée au programme qui serait à même d'attester que le titulaire est légitime et que le montant est bien disponible. Les difficultés techniques sont redoutables. Car la confiance ne pourra venir que de procédés cryptographiques particulièrement pointus.

Il n'est pas question ici de rentrer dans le détail des techniques utilisées. Ces techniques sont de toute façon les mêmes ou presque que celles qui sont utilisées pour sécuriser les cartes bancaires et les portemonnaies électroniques mis à la disposition par les groupements bancaires.

En revanche il est intéressant d'analyser les différents défis qu'il faut relever pour mettre en place un tel système.

- Le premier est évidemment qu'il ait un intérêt quelconque pour des utilisateurs. A quoi peut bien servir  un système totalement décentralisé, sans intermédiaire de confiance ?  

Il n'y a que trois justifications importantes.

La première est d'éviter un risque sur la banque.

La seconde est de parer un risque sur la monnaie.

La troisième est de se prémunir d'un risque sur la confidentialité de la transaction. 

Une banque peut faire faillite et ses dépôts peuvent être saisis en tout ou en partie comme on l'a vu à Chypre il y a quelques semaines. La confiance dans l'intermédiaire de confiance est relative.

Le risque sur la monnaie est assez clair aussi : les monnaies officielles, qu'ils s'agissent de monnaies nationales, comme le Dollar ou la Roupie,  ou de monnaies plurinationales comme l'Euro, sont gérées directement ou indirectement par des Etats qui les manipulent.

L'affaire Argentine de la fin du siècle passé a montré qu'un compte bancaire pouvait être bloqué avec conversion obligatoire (l'affaire du Corralito). On parle régulièrement du risque d'éclatement de la zone Euro. La sécurité des systèmes de monnaies étatiques n'est pas assurée, sans même parler de l'inflation.

La confidentialité des transactions bancaire n'existe plus. Les Etats peuvent suivre à la trace tout ce que vous faites de votre argent. Il n'y a plus de vie privée. On sait que le secret bancaire est désormais une vieille lune.

L'idée d'échapper à Big Brother ou à des banques qui font n'importe quoi de votre argent et ne sont plus capables de satisfaire à l'obligation de restitution de votre dépôt à première demande, sous une forme qui vous agréé  et dans une monnaie sûre, n'est donc pas absurde.

- Une deuxième question est le caractère licite des transactions faites. Sur ce point, il faut noter que la licéité d'un achat tient au produit ou au service payé pas au moyen de paiement. Si vous troquer de la cocaïne contre des voitures de luxe, vous n'avez pas utilisé de monnaie, mais vous avez conclu une affaire illégale. Le troc n'est généralement pas interdit. On ne peut pas interdire en démocratie un outil sous prétexte qu'il peut faire l'objet d'utilisation illicite. Sinon il faudrait interdire tous les couteaux au prétexte qu'ils servent à des meurtres et des assassinats et les voitures parce qu'elles participent à des braquages.  Le raisonnement vaut pour la fraude. Ce n'est pas le transfert monétaire qui est le fait générateur d'une fraude, par exemple à la TVA, mais l'achat lui-même.

Conclusion : il est impossible de condamner a priori un système de paiement alternatif sans intermédiaire de paiement sous prétexte qu'il pourrait servir à des fraudes, sauf à éliminer jusqu'à l'idée qu'une société puisse être libre. Le fiscalo-fascisme est une tendance forte des sociétés dites libres, à Etat surdimensionné, qui doit être fermement combattue.

- Le véritable enjeux est la "faisabilité" du système. Comme jeu intellectuel et pédagogique sur la monnaie, l'exercice est excellent car il permet de passer en revue toutes les dimensions de la monnaie.

Le plus amusant est qu'un tel système a été mis au point et a déjà derrière lui plusieurs années d'existence : le système "Bitcoin".

Des spécialistes des logiciels cryptés ont créé une nouvelle unité de compte, le Bitcoin, monnaie sous forme de zéro et de un,  qu'il est possible d'acheter et de vendre sur des bourses et avec laquelle on peut transférer de l'argent d'un point à un autre du monde en toute confidentialité et éventuellement acheter et vendre des produits et des services.

La liaison avec des monnaies officielles se fait comme les autres devises sur une forme de marché de change : l'offre et la demande de Bitcoin en devise autre sont arbitrés sur une plateforme de marché.  La question cruciale : est-ce que le marché va être assez liquide pour que puissiez à tout moment récupérer tout montant de Bitcoin en monnaie officielle qui a seule cours légal dans les différents Etats. Rappelons que le cours légal est le dispositif de droit qui permet à une monnaie d'éteindre toute forme de dettes y compris fiscales. On ne peut pas payer ses impôts dans une unité de compte qui n'est pas légale et dans une forme monétaire non réglementaire.

Ces bourses sont le point faible du système. Dans la pratique plusieurs bourses de Bitcoin ont explosé provoquant des pertes financières et de confiance. Elles ont un coût. L'argument selon lequel le virement en Bitcoin ne coûterait rien est faux. L'accès à l'achat et à la vente du Bitcoin coûte, même si le transfert électronique des fonds est effectivement peu gourmand en ressource marginale.  C'est celui du transfert d'une ligne de texte sur Internet !         

Le risque technique n'est pas non plus totalement négligeable. Les programmes de cryptage ont été faits par une collectivité de programmeurs qui en connait les algorithmes et qui peut à volonté vider les portefeuilles en ligne. L'algorithme est de confiance mais pas le groupe qui le met en œuvre.  On retrouve le problème des cartes de crédit. La fraude peut exister et c'est l'organisme qui gère le système qui assume le risque et le répercute aux usagers sous forme d'un coût d'abonnement à la carte. Personne n'est là pour faire face aux fraudes dans le système Bitcoin et il y a eu quelques cas de pertes de Bitcoins de ce fait.

Le risque légal n'est pas non plus négligeable. Le principe du système est de reposer sur une relation entre particulier sans intermédiaire. La loi ne peut donc saisir un intermédiaire et doit, comme tous les systèmes "Peer to peer", entrer dans l'intimité des foyers si elle veut contrôler. L'exemple est la loi Hadopi qui interdit l'échange sous forme électronique des copies achetées de films et de musiques, alors même que la copie privée est autorisée.

La loi peut interdire d'échanger des Bitcoins. Dans un système de liberté, c'est difficile à envisager. Sur quelles bases juridiques interdire à deux personnes consentantes qui peuvent ne pas ressortir d'un même Etat, d'échanger des signes électroniques dont la valeur n'est pas fixée en monnaies légales ?  Aucune loi n'existe dans le monde en ce sens dans les pays démocratiques. Mais comme on y constate  l'expansion continue du "fiscalo-fascisme", on peut se demander : jusqu'à quand ?  Big Brother grandit toujours !

Le dernier risque est que ce marché soit tellement incommode et volatile qu'il décourage les usagers. Le côté pédagogique du Bitcoin a stimulé diverses formes de spéculations. On a vu se développer un marché des options sur ce marché des changes très particulier et apparaître des spéculateurs très techniques. Le résultat a été une bulle des cours  qui a fini par exploser, avec une perte de confiance  du "marché". La technique d'émission des Bitcoins, la délivrance d'un paquet de Bitcoin à chaque nouvel entrant jusqu'à un nombre fini de Bitcoins, est très pensée mais folklo. Elle privilégie de façon excessive les premiers entrants  et elle crée une rareté artificielle sur la fin. C'est malin pour faire venir les "prime movers" et retenir les "late movers" mais finalement cela limite gravement le système. Il faudrait à terme créer des Bitcoins2 et 3 etc. On sait depuis Copernic que les mauvaises monnaies chassent les bonnes.

Les monnaies électroniques sans intermédiaire de confiance autre qu'un logiciel libre permettant des transactions "peer to peer" resteront encore des phénomènes limités pour longtemps mais ce sont un laboratoire pour ceux qui s'intéressent à la monnaie et au logiciel libre.  

Pour terminer rappelons l'essentiel  : la monnaie sous forme de ligne sur support électronique n'est pas nouvelle et représente l'essentiel de la monnaie en circulation.  C'est la monnaie électronique sans intermédiaire de confiance autre qu'un logiciel libre mettant en relation  des individus sur une base paritaire,  qui est l'innovation.  

Au passagerappelons notre  propre définition de la monnaie : une monnaie est un dispositif permettant de stocker et d'échanger de la valeur de façon liquide. La liquidité du dispositif est définie par sa commodité dans les transactions, commodité elle-même définie par la sécurité de la preuve de la valeur et la facilité d'usage. Le Bitcoin par exemple est bien une monnaie mais dont la liquidité peut-être problématique. La monnaie la plus liquide est celle qui n'exige aucune conversion pour éteindre la plupart des dettes.  En France c'est le billet de banque émis par la BCE.  Compte tenu des limitations portées à l'usage du billet il serait faux de donner une définition du type : "qui permet toujours d'éteindre toute dette sans aucune conversion". Il faut convertir le billet en monnaie de compte pour payer de grosses sommes.

Les puristes qui veulent que le terme de monnaie ne doive s'appliquer qu'à une forme monétaire totalement  liquide (le reste étant de la quasi monnaie) ont une difficulté : il n'y en a plus aucune !


Didier Dufau pour les Cercle des économistes e-toile

La France est mal arrivée

François Hollande croit dur comme fer qu’il a « apaisé et pacifié » la société française. La gauche intellectuelle socialiste et son bruit de fond médiatique partagent cette foi, ou le font croire. Cette aberration est un des aspects les plus étonnants de la situation morale détestable qui sévit en France aujourd’hui.  Curieux pacificateur que ce président qui, à peine élu, parvient à mobiliser la défiance de  77% des Français et rassembler des foules immenses dans la rue contre ses projets. L’écart est si grand entre la prétention affichée et son résultat social qu’il devient un sujet de réflexion intéressant.  Comment peut-on se tromper à ce point là ?

L’explication simpliste insiste sur la faiblesse insigne de François Hollande, faisant du président actuel de la France soit un incapable notoire qui n’a jamais travaillé, soit un petit malin hâbleur qui a toujours tout embrouillé  à son profit, soit un rigolo désinvolte  s’amusant à faire carrière sans trop s’inquiéter des moyens ni des fins.  Il est vrai que sa prestation comme conseiller à la Cour des Comptes aura confiné à l’inexistence absolue et que celle de premier secrétaire du PS n’a pas laissé que de bons souvenirs.  Ce fut un Président de Conseil général dispendieux  qui a laissé son canton dans les affres d’une dette excessive. Il a rassemblé autour de lui et au gouvernement une bande d’ambitieux d’une homogénéité dans la nullité tout à fait saisissante et envoyé au parlement des militants grossiers et arrogants, pourris de certitude et nourris d’idéologie délétère.   

La première mesure de ce groupe dirigeant fantomatique sera d’imposer, au milieu d’un concert d’injures,  un coup de gourdin fiscal tellement massif à la France qui travaille, qu’il tuera en un seul coup et l’envie et les moyens d’investir et de recruter. Un an après, le niveau de vie a baissé et le nombre de chômeurs a grimpé de 300.000 pour la catégorie A, dépassant pour la première fois dans l’histoire du pays les 5 millions pour l’ensemble des catégories de chômeurs.  Aucun des objectifs annoncés n’a été tenu. 30.000 Français sont partis à l’étranger ou en train de s’y préparer. Il faut dire que 8.200 Français ont vu leur imposition les priver de la totalité de leur revenu. Et parfois beaucoup plus.  Des centaines de faillites jettent chaque jour des milliers de salariés à rue. Chaque jour.

Alors que des dizaines de livres et des centaines de rapport ont démontré que la France souffrait d’une bureaucratie  disproportionnée (deux fois plus de fonctionnaires que les Allemands par tête d’habitant, ce n’est tout de même pas invisible ni négligeable), François Hollande  n’a jamais voulu reconnaître le problème publiquement et depuis trois ans maintenant, deux ans de campagne et un an d’exercice du pouvoir, n’a jamais esquissé la moindre mesure pour faire face à ce drame qui pèse sur l’emploi et la compétitivité française, sans profit pour les grandes missions régaliennes. La police ne parvient plus à dominer la délinquance. La Justice est un ministère effondré, abandonné à des militants qui considèrent qu’être père d’une victime est l’occasion d’être gravement injurié. L’armée fonctionne avec des bouts de ficelle. L’éducation nationale ne permet même pas d’assurer le socle de l’instruction minimum. La santé publique est à l’encan. Ne parlons pas de notre diplomatie et de l’influence française à l’étranger.

Le pire est qu’aucune vraie mesure n’est envisagée pour faire face à cet amoncellement de difficultés  sinon de voler un maximum de Français sous les vivats d’une frange (fange) haineuse de la population dont même ce site porte les stigmates.  

Claude Allègre avait raison. Avec Hollande c’est toujours « oui, non, mais oui, mais non, mais bien sûr ». Sur les retraites du secteur public, honteusement avantageuses,  on entend : « il faudra que tout le monde s’y colle et il faut plus de justice », puis «  la réforme des retraites publiques a déjà été faite ». Il parait que c’est une méthode.

Il reste que F. Hollande a été élu. Il est donc en partie en résonnance avec l’électorat qui vote en France.   

Sur une radio pas particulièrement socialiste mais où les journalistes ne veulent pas passer pour honteusement de droite (une carrière est si vite brisée !), on donnait, le jour du bac, une interview d’une jeune fille qui n’avait pas eu le bac.  Toujours cette même idée qu’il ne faut pas exclure et que le bac finalement n’a aucune importance. L’élitisme, quelle catastrophe ! Pourquoi ne l’avez-vous pas passé ce bac ? « Parce que j’étais en révolte contre la société  ». Et qu’est devenue cette révoltée ? Fonctionnaire catégorie B. Félicitations générales. Quel parcours ! De révoltée à fonctionnaire, sans passer par le bac, quel encouragement pour tous ceux qui passent l’examen. Toute la presse a souligné combien ce bac était obsolète, coûteux, inutile. Maintenant on affirme que ce n’est même plus un instrument de promotion sociale.

On est passé de « toute une génération au bac », à «  toute une génération sacrifiée en fonctionnaires B ».

Les derniers glouglous de la contre-société post soixante-huitarde emplissent tout le bocal politicien et  médiatique.

On a voulu mettre fin à la répression et à l’exclusion.  On a entrepris de libérer l’enfant de la tyrannie des parents et des maîtres (et du Bac), l’épouse de la tyrannie du mari, l’adulte de la tyrannie du travail, l’homosexuel de la tyrannie des hétérosexuels, les minorités de la tyrannie de la majorité, le salarié de la tyrannie des patrons, le délinquant de la tyrannie de la société, le consommateur de la tyrannie du producteur, le malade de la tyrannie du scientisme médical, l’individu de la tyrannie de la collectivité, le citoyen de la tyrannie de la nation, de toutes les nations, et finalement on a voulu sauver la nature de la tyrannie des hommes.

Une quarantaine d’années après la France se découvre ruinée, chômeuse, endettée jusqu’au cou, sans industries, dévorée par une administration pléthorique, inculte, en proie à une délinquance incoercible, dépouillée de son indépendance par l’Europe et soumise à des forces étrangères qui s’exercent sans frein à son détriment. 

En parachevant le travail de destruction des derniers vestiges « du monde bourgeois », Hollande croit avoir fait œuvre historique. Il ne fait que prouver qu’une anti-société de Bisounours n’est pas une société. Une civilisation n’atteint des objectifs de progrès qu’au prix d’un certain niveau de contraintes, de sélections et d’efforts.

Avec Hollande, la France est en train d’atteindre un niveau culturel et économique série B. Mais il n’est pas seul en cause. Les Français l’ont voulu. Ils l’ont eu.  Reste à savoir combien de temps ils se satisferont de cette désolante médiocrité.

Le démon du bien

Le démon du bien


Depuis le début de la crise nous prétendons qu’elle n’est pas le fruit de l’action de « vilains » mais plutôt d’erreurs globales commises par des élites animées par la recherche d’un bien supérieur. La durée de la crise et l’absence de vraies solutions proviennent justement de ce caractère très particulier : personne ne veut renoncer au bien !

Cette situation rappelle l’Union soviétique et ses politiques agricoles. Le système ne marchait pas. Mais il était parfaitement conforme à la doctrine considérée comme « indépassable » du socialisme agraire.  A chaque début de famine ou de disette, on criait aux nécessaires réformes et on en lançait une. Qui marchait parfaitement. Allait-on la généraliser ? Non ! Aussitôt les défenseurs de la bonne pensée socialiste veillaient et  interdisaient la prolongation de la réforme.

Nous avons proposé une explication de la crise en trois éléments :

-          Le système des changes flottants a provoqué une baisse tendancielle de la croissance mondiale, aggravé l’ampleur des crises décennales et finalement explosé. Le mécanisme principal est la montée délirante et généralisée de l’endettement global, du fait des doubles pyramides de crédits permises par ce système monétaire particulier et jamais décrit en bien par la doctrine jusqu’à sa mise en œuvre de facto sous la pression intéressée des Etats-Unis.

-          L’organisation de l’Euro, fondée uniquement sur une norme, sans aucun organe de pilotage, est un système fragile incapable de faire face à une crise autrement que par des déflations.

-          L’hyperfiscalité française, constamment aggravée, a progressivement paralysé l’économie marchande qui  souffre d’un manque à employer de près de 10 millions de salariés, permis une hypertrophie délirante du secteur public  et créer une situation insoluble où les prélèvements excédent la valeur ajoutée des entreprises.

Il n’est pas difficile de comprendre que la France, baignée dans la mondialisation financière basée sur les changes flottants,  membre fondamental de  la zone euro en déshérence et noyée dans son propre vomi fiscal, ne peut pas s’en sortir facilement.

Le premier choc fiscal, dû à  Sarkozy, doublé par le délire fiscal et les injures sociales de Hollande,  ont aggravé la cause spécifiquement française de nos malheurs économiques. L’année 2012 a vu un recul global de PIB, la baisse du pouvoir d’achat (par tête et global), la spoliation des entrepreneurs et des épargnants pour obtenir au final plusieurs centaines de milliers de chômeurs de plus,  avec en vue le record de chômage à plus de 11%, de très nombreuses faillites,  le  blocage de l’immobilier, et…un déficit public et un endettement public  aggravé.

Dirigée par un fils de famille aigri contre la bourgeoise et l’extrême droite de son enfance, haut fonctionnaire qui n’a jamais travaillé, ni dans la fonction publique ni ailleurs, qui a fait une carrière d’apparatchik malin  mais méprisé par tous ceux qui l’ont approché du fait de sa méthode qui consiste à toujours donner raison au dernier interlocuteur et d’éviter à tout prix de se faire coincer par l’énonciation d’une idée quelconque,  la France économique  a été abandonnée aux vaticinations et improvisions d’un professeur d’allemand et d’un professeur de maths.  Ces excellences de préau d’école n’ayant jamais vu une entreprise de leur vie ne pouvaient que prendre des décisions déplorables. Elles l’ont fait avec une incompétence à la hauteur de leur engagement socialiste.

Bien sûr, dans un moment de dépression économique, il faut à tout prix réduire les frais généraux de la nation et conforter autant qu’on peut le tissu des entreprises. 

Comment faire quand la classe gouvernante depuis 1974, l’énarchie compassionnelle, promeut l’idée généreuse, bien que controuvée, selon laquelle  seul le haut fonctionnaire voit juste et qu’il est seul  désintéressé, qu’il doit arbitrer la société,  qu’il faut crier en permanence « vive l’impôt » et que la dépense publique est le seul bien collectif qu’il faut à tout prix protéger, et ses servants avec ? Seule la séparation de la politique et de la haute fonction publique permettrait d’en sortir.  Cela supposerait deux mesures constitutionnelles évidentes :

-          Nul ne peut recevoir deux rémunérations de l’état

-          Nul ne peut être membre d’une assemblée ou d’un exécutif qui fixe sa propre rémunération.

Seulement voilà, il faudrait s’attaquer à un « démon du bien », comme disait Henri de Montherlant.  Et ce démon  tient les institutions politiques, l’Etat, la banque, et … la presse.

L’Europe de l’Euro a elle aussi ses démons du bien.  Ils suggèrent que l’Europe c’est la paix, que seul l’abaissement des Etats la permettra, qu’il faut mettre fin à toutes les barrières, à toutes les frontières et que l’individu européen, enfin libéré des contraintes artificielles mis à son bonheur et à son action par  les nations, pourra montrer toute sa fécondité.

Les Européistes ont considéré qu’il fallait créer  l’Euro sur une base purement contractuelle.  Que les sinistres moignons d’Etat fassent ce qu’on leur demande, à savoir conserver leur déficit dans la limite de 3% du PIB et l’endettement public en deçà de 60% du PIB et tout irait bien.  Jusque-là les Etats avaient des armes conjoncturelles, taux de change, politique monétaire et financière.  Dans le cadre de la zone Euro ces pouvoirs sont supprimés. La BCE n’a qu’un rôle vis-à-vis des prix qui doivent rester en deçà de 2%. L’objectif statutaire est unique.  Que se passe-t-il en cas de crise conjoncturelle mondiale ? Silence.  Que se passe-t-il en cas de distorsions internes ?  Silence.  On a mis la charrue avant les bœufs. Les bœufs ont naturellement piétiné la charrue qui ne marche plus.

On change ? Non. L’approche juridique et l’option européenne de principe sont des démons puissants. Tout cela a été fait (ou défait comme on voudra) pour la paix et le bien commun. Cela ne marche pas ? Tant pis ! On ne revient pas sur d’aussi beaux principes.

La dernière classe de démons du bien se trouve aux manettes de l’organisation monétaire internationale. Seuls les polémistes à courte vue peuvent prétendre que l’organisation qui a été mise en place est le fruit pourri d’une malveillance organisée.  Empêcher les Etats de venir gêner voire empêcher des relations économiques mondialisées par des contraintes abusives est un objectif défendable et même souhaitable.  La liberté n’est pas une contre-valeur.  Faire en sorte que chaque individu à travers le monde puisse aller et venir librement, s’établir librement, contracter librement,  au civil comme au commercial, acheter et vendre librement,  ce n’est que reconnaître un droit naturel de l’homme au monde. 

Construire un tel monde n’est pas une œuvre vaine et démoniaque.

Le diable une fois de plus n’est pas dans l’objectif mais dans les modalités.  L’organisation monétaire est  contingente. Ses modalités doivent être d’abord efficaces.  Pour servir une même fin,  une organisation peut s’avérer meilleure ou pire qu’une autre. Chercher la meilleure n’est pas  un exercice indifférent.

En voulant construire un système de libertés concrètes sur une organisation non coopérative, le monde occidental s’est trompé. Malheureusement les tenants de cette politique non coopérative et déséquilibrée assimilent l’organisation qu’ils ont choisie et les objectifs poursuivis.  Jupiter aveugle ceux qu’il veut perdre.

Le résultat est qu’il est impossible de mettre en cause le système des changes flottants qui est la base du G.20 et de toutes les relations internationales. Essayez, pour voir, de faire passer un texte qui remette en cause les changes flottants dans un cénacle international, dans un média qui se veut sérieux,  ou même auprès d’un éditeur : impossible !  Le tabou est trop fort.

Système monétaire malfaisant, système de l’Euro absurde, hyperfiscalisme français aberrant sont autant de montagnes impossibles à gravir car gardées par des démons du bien.

La crise entrera dans sa septième année en juillet 2013. Sept ans de malheur. Il est temps de jeter le miroir cassé de nos bonnes intentions  détournées de leur véritable finalité!  Les changes flottants ne sont pas la condition du  libéralisme économique international. L’Européisme aventuré n’est pas la condition de la construction européenne.   Le socialisme bureaucratique n’est pas la condition du social.

Il faut vaincre le démon du bien qui est en nous, même si l’enfer, c’est les autres, comme disait Sartre, un spécialiste.

Didier Dufau pour le Cercle des Economistes E-toile.  

La grande tristesse des étudiants français en économie

Nous souhaitons exprimer ici toute notre sympathie aux étudiants en économie qui depuis des lustres se désespèrent de leur discipline et de son enseignement.

Ce blog a été mis en place largement pour eux. Pour qu'ils puissent se rendre compte qu'une analyse en temps réel de la réalité est un exercice économique possible et sans doute souhaitable.

Il est arrivée à la discipline économique trois évolutions fâcheuses :

- d'abord elle a été captée par les Etats-Unis. Tout ce qui vient des Etats-Unis est béni. Le reste ne compte pas. On le voit par exemple à l'Insead où l'économie est confiée à un américain, qui au demeurant à une belle voix mais aucune idée juste sur quoi que ce soit. Mais il est américain et possède les diplômes correspondants. Qu'importe que la soupe soit insipide.  

- Ensuite la discipline et devenue matheuse à l'extrême. Les économistes avaient besoin que leur science qui est en fait politique et sociologique soit une science dure à base de mathématiques incompréhensibles pour le commun des mortels.  L'ennui des maths, c'est que pour s'appliquer à la réalité, il faut avoir des mesures et des concepts clairs de ce qu'on mesure. Si on applique brutalement des mathématiques à des statistiques incertaines ou même carrément fausses, on n'aboutit à rien. On construit des modèles souvent extrêmement complexes sur des hypothèses exagérément fragiles.

- Enfin la fracture entre micro économie et macro économie n'a jamais été réellement réduite. L'accusation que nous avions portée il y a quarante ans contre le manuel de Raymond Barre qui se contentait dans le livre 1 d'expliquer que la microéconomie, débouchant sur le modèle walraso parétien, aboutissait à l'impossibilité des crises, le retour à l'équilibre étant quasiment automatique et qui exaltait, dans le livre II, les nouvelles possibilités de lutter contre les crises depuis que le keynésianisme s'était installé dans les esprits et que les Etats maitrisaient la dépense globale.

Ce trois évolutions se composent. Les Etats-Unis ayant opté pour une économie idéologiquement fondée sur la bienveillance des marchés, les économistes américains ont développé le modèle micro-économique en tentant, avec des équations complexes, de lui faire expliquer les faits macroéconomiques. Une bouillie politique, idéologique et  mathématique a remplacé l'examen objectif des faits.

La crise que nous vivons remet totalement en cause cette tentative : les modèles mathématiques n'ont pas prévu la crise, au contraire, ils ont empêché de la voir, ce qui est tout de même un comble. Tout simplement parce qu'ils ne peuvent pas anticiper des ruptures et se basent sur des continuités.  La puissance américaine aussi bien politique qu'idéologique et économique a mis un bœuf sur la langue de tous les économistes officiels. Du coup on a cherché les causes de la crise dans des épiphénomènes mais surtout pas là où elles étaient.  L'autisme et la soumission font qu'aucun économiste français n'ose véritablement aller au fond des choses, car il ne veut pas prendre le risque de se faire marginaliser et perdre les fonctions paraétatiques ou étatiques qui le font vivre.

La lâcheté et la bêtise crasse, assise sur un suivisme médiocre règnent dans les circuits universitaires d'enseignement de l'économie, le seul endroit où les élèves sont de plus en plus mauvais au fur et à mesure que l'on monte dans les années universitaires. Evidemment ! Les plus intelligents sont partis ailleurs.

Certains domaines comme la monnaie, les échanges monétaires internationaux, les changes sont des disciplines quasiment à l'abandon, avec des cours qui parfois confinent à l'ignorance totale.

Donc oui, l'économie est une discipline en crise, les économistes français actuels sont en dessous de tout, les économistes officiels sont stipendiés par les banques et l'Etat, ce qui fait perdre à leurs analyses pratiquement toute valeur,  et l'enseignement économique est un mort vivant.

Les étudiants ont donc bien raison de s'attrister.

Nous ne saurions trop leur conseiller d'éviter trois tentations :  

- La tentation de "l'économiste mais" et de l'économisme anti libéral à teinture marxiste  ou socialiste de mauvais aloi, ne mène à rien. Les économistes universitaires français ont tenté de masquer leur évacuation du haut niveau en montrant leur belle âme bien rose ou bien rouge selon les tempéraments. Mais le monde se fout bien de ces belles âmes. Elles se sont épuisées à creuser le néant et y ont trouvé rien d'autre que le néant, ce qui était assez naturel.

- La tentation de se référer constamment aux contestataires américains, maniaque de l'hyper keynésianisme comme Krugman ou du n'importe quoi émotionnel comme Joseph Stiglitz. La marginalité hargneuse ne signifie par la vérité.

- La tentation de s'amalgamer à divers meutes d'économistes qui sont si nuls qu'ils n'osent rien affirmer seul mais le font comme pétitionnaires dans des groupements marqués politiquement. C'est peut être utile à la carrière, mais inutile à la science.

L'économie n'a d'intérêt que comme science de l'observation des faits économiques. Les faits doivent être connus. Il faut des concepts pour les isoler et les comprendre. Il faut des statistiques pour les mettre en relief. Il faut même des modèles pour les interpréter. Mais surtout il faut voir, voir, voir, sans lunettes déformantes.  Regarder les faits à la seule lueur de la raison et non des idéologies, des pressions de carrière, du goût pour la participation à des cénacles confortables.

Ce blog est vu parfois comme agressif tout azimut parce qu'il  attaque des erreurs qui sont partagées par tous les bords, donc des attitudes et des comportements erronés qui touchent tout l'échiquier politique et intellectuel français.  

Il faut parfois répéter que l'eau mouille et que le feu brûle à des gens qui devaient tout de même le savoir.

L'étudiant doit avoir à la fois de l'admiration pour les grands penseurs et les grands observateurs de l'économie, notamment Français (il y en a eu beaucoup) et d'autre part rester vigilant et critique. Il doit penser par lui-même à la hauteur de sa propre raison. Et garder à l'esprit que si l'enseignement actuel de l'économie en France ne leur dit rien de la réalité c'est d'abord parce que leurs professeurs ne la connaissent pas et seraient terrorisés à l'idée de l'expliquer. Les meilleurs se contentent donc d'enseigner les thèses du passé qui ont un minimum de cohérence. Et à encourager les maths pour faire sérieux. Lorsqu'ils s'expriment c'est toujours après coup, lorsqu'il n'y a plus de danger à prévoir et à annoncer.

Il ne doit pas pour autant se décourager. L'économie est un champ de ruines et un champ de mines. Mais le terreau est là sur lequel on peut construire de belles moissons pourvu qu'on s'en tienne à ces règles simples : des concepts précis, des observations justes, des raisonnements solides. Il découvrira alors qu'on peut comprendre et qu'on peut prévoir. Donc être un scientifique utile.

Cercle des économistes e-toile

Choc à Chypre !

La nouvelle est tombée et a mis en émoi la planète finance :  Les banques chypriotes, exsangues après avoir déprécié d'énormes quantités d'actifs grecs, et autres,  ne verraient pas les dépôts de leurs clients garantis. Ceux-ci perdraient jusqu'à 10% de leurs avoirs. Les déposants se sont rués aux guichets de leurs banques qu'ils ont trouvées closes.

Du jour au lendemain, sans que leur responsabilité soit le moins du monde engagée, ils sont passés de créanciers de leur banque  à débiteurs de l'état chypriote. Bien sûr la démagogie ambiante a voulu qu'on évoque un traitement différent entre "riches" et "pauvres". Mais pour la première fois depuis des lustres, un système bancaire organisé sur l'engagement implicite que les dépôts sont peu ou prou garantis, affirme : je m'assoies sur le principe de base qui me fonde.  Et c'est l'Europe qui s'y colle.

Naturellement pour masquer la trahison des déposants, les communicants ont bien travaillé. Ce ne sont pas de gentils déposants qu'on a dépouillé au coin d'un bois. Mais de vilains oligarques russes, fraudeurs, nécessairement fraudeurs. Voler un voleur n'est pas du vol. On n'a d'ailleurs pas appelé cela un vol ; juste une taxe. Si on ne peut plus taxer le capital !

Même les Argentins avaient mis des formes avant de voler les déposants.  Ils avaient eu la gentillesse de bloquer les comptes de dépôt mais en créant un "corralito", un sous dépôt en accès libre.  On pouvait sortir l'argent de ce sous compte. Au compte goutte. Ensuite on avait converti tous les avoirs en dollars en pesos sur la base d'un cours fictif. C'était du vol et il avait ruiné de nombreux usagers des banques argentines, notamment les entreprises françaises. Mais les principes avaient été respectés :  la valeur faciale des dépôts  était respectée.

Ici on ne ruse pas. On prend et on empêche le client de se retourner contre sa banque : ce n'est pas elle qui a pris ou perdu l'argent déposé. Mais l'Etat qui a taxé.  La réputation de place de Chypre est en même temps sauvée (momentanément)  et anéantie (durablement). Ce qui entraînera à terme la faillite de toutes les banques qui y travaillent et il faudra soutenir l'île à nouveau !

L'affaire éclaire plusieurs aspects importants de notre système financier.

- D'abord, on a laissé les banques chypriotes engager des actifs qui représentent 8 à 9 fois la valeur du PIB de Chypre. C'est la même histoire qu'en Islande ou en Irlande.  L'Etat est dans l'incapacité de garantir quoi que ce soit.  Normalement le capital des banques aurait du servir d'amortisseur pour les pertes éventuelles, avant que l'on s'en prenne aux dépôts.  Les pertes ont été tellement énormes que même les nouvelles règles prudentielles de Bâle III n'auraient pas permis de faire face. Aucune garantie implicite ou explicite n'aurait permis de faire face.  Ruiner les Chypriotes pour qu'ils couvrent les dettes des banques aurait été vain. Les Islandais et les Irlandais  doivent ruminer leur haine, puisqu'eux y sont tenus, du moins en partie. De même que les citoyens qui contribuent partout par leurs impôts à sauver leurs banques nationales. Il serait normal que dès que les actifs des banques d'un Etat représentent plus de deux fois le PIB du pays, une procédure d'alerte soit mise en place.  On s'est attaqué aux banques dites systémiques. On voit bien que même les banques chypriotes inconnues le sont.

- L'affaire relance l'idée de banques de paiements se substituant aux banques de faux-dépôts. Actuellement un dépôt bancaire n'est pas un dépôt. Mais un prêt fait à la banque de façon implicite. La banque utilise pratiquement comme elle veut cette liquidité. En général elle profite d'un dépôt pour multiplier les prêts et recréer de la monnaie de crédit, ou pour investir dans des actifs dont elles espèrent une plus value. Ou elles créent de la monnaie ou elles spéculent.  Si le portefeuille de prêts est non performant ou si les actifs perdent de la valeur, les dépôts de la banque sont en danger.

On fait une distinction théorique entre crise de liquidité et crise de rentabilité. Dans la pratique les deux mécanismes jouent ensemble.

Pour limiter les risques de panique et de ruées sur les guichets, les Etats se sont organisés. On a créé des banques centrales étatisées qui doivent faire face aux crises de liquidités. La loi a imposé le recours aux comptes de dépôts  et aux paiements bancaires pour pratiquement toutes les dépenses un peu importantes (versement des salaires, gros achats, etc.). Le fisc ne vous rembourse que par virement.  Il est désormais quasi impossible de vider un compte en monnaie banque centrale : on exige de faire un virement dans une autre banque. Les banques, aux limites de la loi, imposent de retirer du liquide à leurs guichets automatiques. Les sommes sont limitées. Les ruées sont rendues impossibles. De toutes façons, il est interdit de se promener avec de grosses sommes : 10 mille euros maximum.

Les Etats ont donc créé le besoin de passer par une banque et l'obligation de déposer. En laissant entendre que le dépôt était sûr. Si un mouton noir venait à ternir la place, la solidarité des autres acteurs joueraient à plein. Et l'Etat serait là !

"Soyez confiants !"  ont dit les Etats Européens : vos dépôts ne risquent rien. Et voilà que cyniquement on en prélève le dixième à Chypre !

Lorsque la confiance dans un système aussi trompeur et branlant est ébranlée, les conséquences peuvent être rapidement dramatiques.

Nous réitérons pour notre part notre suggestion de banques de paiements.

Une banque de paiements reçoit vos dépôts, mais ce sont de vrais dépôts. L'argent est consigné et vous appartient. Vous l'utilisez comme bon vous semble. Vous pouvez le laisser là : c'est la thésaurisation en espace protégé ; vous pouvez l'utiliser, la banque de paiement offrant tous les services correspondants (chèques, virements, retraits d'espèces, etc.).  Vous pouvez le placer et investir. Les produits financiers sont achetés à ceux qui les proposent qui  statutairement ne peuvent pas être des banques de paiement mais des établissements financiers et qui travaillent sans filet public. Si vous avez mal investi c'est pour votre pomme. A vous de choisir l'établissement et le produit financier qui vous convient. En cas de problème vous perdrez tout ou partie de vos placements. Pas vos dépôts. Il y a plus qu'une nuance.

Il y a aura compétition sur le service et son coût entre banques de paiements qui deviennent des sociétés de service comme les autres. On veillera à ce qu'aucune banque de paiement ne dépasse 5% de la collecte pour éviter oligopoles et monopoles.

Les institutions de placement seront en concurrence pour séduire l'épargnant et proposeront une gamme de produits plus ou moins longs plus ou moins risqués.  A cette épargne ciblée correspondront des activités de prêts et de spéculations également ciblées, avec un rapprochement des durées d'immobilisation des ressources et des emplois. Le système financier sera beaucoup plus stable et plus honnête.   

- Troisième aspect de l'affaire chypriote : la crise bancaire n'est pas terminée. Le hanneton continue à pousser devant lui sa boule de crottin. Des milliards de dettes irrécouvrables sont recyclées jusqu'au jour où le recyclage ne marche plus. La pyramide de dettes continue à s'effondrer mais de ci de là par petits paquets. Il en reste pour 10 à 15.000 milliards de dollars.  

Seulement.

Quelle organisation nouvelle pour la zone Euro ?

Pour répondre à cette question il faut lever deux préalables :

-          Déterminer les objectifs de cette organisation

-          Savoir si elle doit être gérée dans le cadre de la Commission ou de façon autonome vis-à-vis des institutions de Bruxelles.

Une zone de monnaie unique impose une gestion politique centralisée forte.

Cette réalité a été entièrement gommée lors des discussions qui ont mené au vote de Maastricht. On pensait qu’il suffisait de créer des normes que devraient respecter les Etats.  Tout se passerait au mieux.  La monnaie unique comme par magie nous « protégerait ».  L’union faisant la force, comme chacun sait, l’union monétaire ferait la force des pays membres de la zone euro.

Le résultat on le connait :

-          Devenus libérés de la contraintes de change, les états traditionnellement irresponsables se mirent à emprunter sans limite : ce n’était pas cher.

-          Aucune coordination des politiques économiques et sociales n’ayant été prévue, on a vu l’économie des pays membres diverger  et d’énormes déséquilibres internes apparaître.

-          Les autres pays gèrent le cours de change de leur monnaie. Pas l’Europe. Une monnaie unique dans un ensemble flottant était une gageure. Finalement l’Euro sera presque toujours trop fort pour la majorité des pays de la zone Euro, aggravant leurs difficultés récurrentes.

Lors que la crise de la dette mondiale a éclaté, dette qui n’était pas fondamentalement de la responsabilité de l’Europe, la zone Euro et ses faiblesses se sont trouvées en première ligne.

L’impossibilité de dévaluer  ne laissait la place qu’à des politiques déflationnistes désastreuses, sauf à laisser la dette de chaque état en face d’une spéculation acharnée sur les taux d’intérêt qui ne pouvait qu’aboutir à la destruction de l’Euro.

Cette analyse conduit obligatoirement à la conclusion qu’il faut soit abandonner l’Euro soit créer une gestion centralisée des grands déterminants de la compétitivité : politique budgétaire, politique économique et sociale générale, politique monétaire et de change, politique de crédit, politique de redistribution interétatique.

Certains ont cru qu’on pouvait limiter la coordination aux seuls aspects monétaires. C’est une grave erreur. On ne peut pas laisser un pays passer aux 35 heures et maintenir une retraite à 60 ans avec des exceptions à 50 ans, pendant que d’autres passent à 65 voire 67 ans, en maintenant une durée de travail importante.  Les législations sociales comptent autant que le budget.

Les Européistes le savaient parfaitement. La mise en place de l’Euro devait tôt ou tard provoquer cette prise de conscience et forcer le passage vers un centralisme européen supplémentaire.  Ce sont les mêmes qui  affirment maintenant  que la crise est formidable parce qu’elle fait avancer la construction européenne.  Qu’importe si le système bancal mis en place a fait des dégâts colossaux. L’important est dans le fédéralisme européen arraché à la mauvaise volonté des Etats et des peuples.

Eh oui ! L’Euro suppose plus d’Europe institutionnelle.  On a mis exprès la charrue devant les bœufs. Certes ils ont piétiné et cassé la charrue mais il suffit de réparer et de la mettre à nouveau à sa place. C’est comme cela que l’Europe avance !

La position est cynique mais efficace : si on ne détruit pas l’Euro, il faut créer des institutions de gestion de la zone euro.

Par calcul et devant la résistance de certains états, on ne parle que de coordination budgétaire avec une sorte de Ministre des finances de l’Union européenne. En fait il faut aller beaucoup plus loin. Tout le monde le sait et fait semblant de ne rien voir.

Nous nous préférons dire qu’il faut un Chancelier de la zone Euro avec des pouvoirs dans trois domaines :

-          La coordination budgétaire

-          La coordination économique et sociale

-          La politique monétaire et de change.

Commençons par cette dernière :

-          Il n’ya pas actuellement de responsable du niveau de l’Euro sur le marché des changes. La BCE, qui dispose des principaux leviers pour agir sur les changes n’a pas dans ses statuts d’autre mission que de conserver, à l’échelon de la zone,  la stabilité relative des prix d’un échantillon de produits de consommation.  L’Eurogroupe était censé s’occuper des changes. Il ne l’a jamais fait.  La raison en est simple : les Européens croient, à l’échelon mondial,  à la justesse de la théorie des changes flottants  qu’ils ont récusée  à l’intérieur de leur zone.  Cette contradiction est insurmontable. Elle consiste à affirmer que les marchés fixent le cours de l’Euro  mais ne doivent en aucune façon fixer le cours respectif des monnaies nationales.

-          Le résultat est connu : les autres pays manipulent TOUS leur monnaie et l’Europe est la seule zone où on accepte de prendre tous les coups sans réagir.

Il est clair que le nouveau Chancelier doit :

-          Conduire la politique de change

-          Conduire la politique monétaire

-          Conduire la politique de crédit intra-européen.

Les statuts de la Banque centrale doivent être modifiés pour d’une part compléter l’objectif de stabilité des prix par un objectif de croissance et d’autre part l’associer fortement à la politique générale du chancelier.

On voit l’énormité du saut conceptuel qu’il faut faire.

Le Chancelier aura également comme mission de proposer une réforme du système monétaire international afin de revenir à un système de changes fixes et ajustables raccordées à un étalon extérieur à la monnaie d’un seul pays.


La seule existence de ce poste avec cette mission provoquerait une immense vague de fond dans le monde de la finance et des états. L’Europe serait là comme joueur et non plus comme ballon crevé dans lequel tout le monde peut frapper à loisir !  

Le Chancelier aurait naturellement en charge le soin des dettes globales des états et de la coordination des budgets.  Fini le mercantilisme des uns et le laxisme des autres. Il lui faudra s’assurer que les déficits structurels internes à la zone soient corrigés.  Associée à la politique monétaire cette politique pourra ne pas être purement déflationniste.

N’allons pas plus loin. L’essentiel est dit même si dans le détail, il y a de quoi écrire un livre entier sur la nouvelle institution.

La seconde question se pose aussitôt. A qui doit être rattaché le chancelier nouveau ?  L’Allemagne, on le voit bien, comme beaucoup de fédéralistes européens, veut renforcer la Commission Européenne qui est devenue avec le temps l’organisme gestionnaire d’une simple zone de libre échange, à l’exception notable de l’agriculture, en même temps qu’une machine à casser et sanctionner les nations composantes.

Le nouveau traité lui donne un pouvoir de sanction et d’intervention sur les budgets.  On fixe des normes drastiques et on donne à La Commission les moyens par des amendes gigantesques de les faire respecter.  On aggrave le système défaillant précédent tout en aggravant également la perte de moyen d’action au jour le jour. La gestion par la norme est une catastrophe. La crise l’a bien montré.

Faut-il que le chancelier soit une émanation de la Commission et fonctionne en liaison avec les Parlement Européen ?

Nous pensons que non.  Le Chancelier doit être une émanation  du conseil des gouvernements des pays de la zone Euro, avec des organes consultatifs et délibératifs propres, associés largement  aux parlements nationaux des seuls pays membres. Sans cela le déficit démocratique serait béant et de toute façon on ne voit pas pourquoi des institutions qui concernent des pays hors zone Euro devraient s’occuper de questions relatives à  cette zone.

Angela Merkel en proposant un saut  fédéral à l’échelon de l’Union Européenne tout en imposant une gestion par la norme confiée aux flics de la Commission fait une fausse proposition.

La réponse de la France devrait être :

-          Nous voulons des organes de gestion de la zone euro qui soient propres aux pays de la zone avec un pouvoir exécutif permettant une action au jour le jour sur le change, l’émission de monnaie, la gestion de la dette.

Une telle proposition, détaillée et construite sur des bases logiques et appropriées au problème à résoudre, aurait un énorme impact en Europe comme à l’international.

C’est la meilleure initiative qui peut être aujourd’hui envisagée.  Ce serait un véritable pavé dans la mare.

Elle ferait apparaître pour ce qu’elle est l’hypocrisie américaine, l’abus chinois, coréen et japonais et le désordre intellectuel mondial en matière de change.

Elle ferait apparaître le déficit démocratique de la commission et des institutions de Bruxelles.

Elle permettrait d’envisager autre chose que des politiques de déflation pour rééquilibrer les finances et la compétitivité des pays au sein de l’Union.

Il faut au monde un choc financier et à l’Europe un choc démocratique. 

On aurait les deux !


Didier Dufau pour le Cercle des économistes e-toile.

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner