Projet Obama : une révolte violente mais instructive

La réaction violente aux projets d’Obama  interpelle aussi la France et l’Europe.

Les médias et  les politiques français sont totalement surpris par la vigueur de l’opposition qui s’exprime aux Etats unis contre les projets d’Obama en matière de Sécurité Sociale Universelle.
Cela porte témoignage moins sur ce que sont les Etats- Unis que sur ce qu’est devenue la France.  

En France la droite et la gauche partagent désormais des conceptions quasiment identiques.  Un « filet » social doit être tendu sous la société française de telle façon qu’à tout âge et en toutes circonstances, l’argent public vienne se substituer aux ressources manquantes  ou les compléter.

Le gouvernement  Français actuellement  cherche à colmater le dernier « trou » existant dans le système français, la subvention aux inactifs de 18 à 25 ans.

Une fois ce maillon faible supprimé, il sera possible de vivre ad vitam aeternam aux frais du reste de la société.  

Le dispositif est complété par de très nombreuses gratuités qui permettent d’assurer à des familles qui ne travaillent pas tous les services considérés comme essentiels, et leur liste s’allonge sans cesse.

La santé est gratuite pour tous, quelque soit l’âge et la situation du malade. L’enseignement primaire secondaire et supérieur est pratiquement gratuit.  Une large partie de l’offre culturelle et sportive est également rendue gratuite ou très largement subventionnée.  Le « droit opposable  au logement » qui vient d’être déclaré,  complète un système où il suffit d’être là pour devenir créancier du reste de la société.  

Subventions et gratuités sont assurées sans grandes contraintes de statut ou de durée.  On a vu que les enfants d’immigrés clandestins ont droit à l’école gratuite, à la santé gratuite etc.
Toutes les failles du dispositif sont activement dénoncées pour  que le principe socialiste, à chacun selon ses besoins en toutes circonstances, soit complètement appliqué.  Et les gouvernements successifs, qu’ils soient de droite ou de gauche cèdent aux pressions après  un faux semblant de résistance.

Le grand virage a été pris à l’initiative de Rocard avec le RMI. Pour la première fois on faisait sauter le verrou  symbolique essentiel : on subventionnerait en argent liquide et pas seulement en prestations en nature même ceux qui sont capables de travailler et qui ont pris le parti de ne jamais le faire.
Pour peu que l’on accepte une vie frugale, il est possible, de la naissance à la mort, de se faire porter intégralement par la société  sans jamais travailler. Le niveau de vie assuré, toutes prestations inclues,  est supérieur à celui des trois quarts de l’humanité qui travaillent dans le monde.

Lors d’un voyage officiel d’un Président Français en Algérie, acclamé par le cri passionné des foules : « des visas » « des visas », un journaliste de télévision questionne une adolescente sur le bord de la route. Que penses-tu de la France ? « C’est un pays extraordinaire où on gagne dix fois plus à ne rien faire que nous ici en travaillant ».  Ce cri du cœur dit tout de l’exceptionnelle situation française.  La guerre d’Algérie et tout le tintoin : rien à en faire !  Mais vivre à l’œil indéfiniment, voilà qui mérite attention.

Dès qu’une gratuité et une indemnité a été accordée, elle est vue comme un avantage acquis pour l’éternité qu’il faut perpétuer et étendre.  L’homme politique et le journaliste qui élèveraient  une objection ou qui contesterait l’extension illimitée du système serait immédiatement exclu.  Le « oui mais » reste possible, mais il ne faut pas non plus en abuser.  Allocations et gratuités pratiquement sans conditions  sont devenues les mamelles de la démocratie française.


Personne ne veut qu’on lui indique le coût extravagant de cette folie.


En 1999, avant les manipulations qui ont été faites pour maquiller le système, le plus humble des travailleurs était l’occasion de prélèvements représentant 60% de son salaire brut,  en incluant les charges patronales ; les mêmes chiffres étaient de 65% pour un employé moyen, de 70% pour un petit cadre, de 75% pour les cadres moyens et de 80 à 85 pour les entrepreneurs individuels et les cadres supérieurs. Avec l’ISF, on dépassait allégrement les 100% de prélèvement. 

Ces chiffrages mille fois justifiés et mille fois publiés, ont fini par inquiéter les politiques qui ont pris deux mesures phares chargées de « casser le thermomètre ».  On a « supprimé » une grosse partie des charges sociales pour les Smicards ; on a institué un  « bouclier fiscal». Du coup il n’était plus possible d’écrire que le Smicard était l’occasion d’un prélèvement de 60%, injustifiable, ni qu’on pouvait être taxé à plus de 100%, un taux confiscatoire tout aussi injustifiable.  


Ces mesures, prises par la droite, l’ont été pour sauver le système qui autrement aurait fini par exploser. Ce sont des artifices.  Les charges sociales des smicards ont été simplement transférées sur l’impôt et, faute de ressources suffisantes, sur la dette.  Le sauvetage de l’ISF n’et qu’un replâtrage intenable qui sautera un jour ou l’autre.  Ces exemples récents montrent que la droite est surtout désireuse de maintenir et d’amplifier un système social d’inspiration pleinement socialiste.  Une des raisons des difficultés du Parti Socialiste tient au fait que le langage  et l’action des partis de droite de pouvoir en France sont purement et simplement les siens.

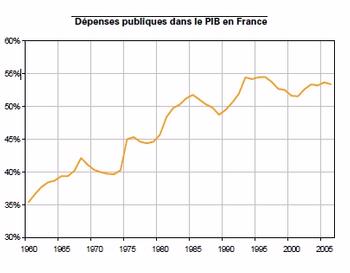
A l’inconvénient d’une fiscalité extravagante s’ajoute naturellement un endettement qui n’a cessé de croître depuis qu’à l’initiative de MM. Giscard et Chirac, la France est entrée dans l’ère de « l’énarchie compassionnelle ». A l’endettement structurel s’est ajouté celui né des différentes récessions, et particulièrement la dernière, au point que plus personne ne sait comment éviter que la spirale de l’endettement ne s’amplifie. Pire encore, comment rembourser : la dépense publique est supérieur à la valeur ajoutée des entreprises du secteur marchand !

 
Le taux d’emploi en France est ridiculement bas. La proportion des personnes en âge de travailler mais qui ne le font pas est en France est une record du monde.  Nous avons les taux les plus bas d’emploi des jeunes, des femmes, des personnes de plus de 50 ans et des immigrés.  Le chiffre le plus tragique de l’histoire économique nationale est le nombre de salariés du secteur marchand qui n’est même pas au quart de la population totale.  Par rapport à la moyenne des pays de niveau économique comparable, il manque entre 5 et 10 millions d’emplois ! Une paille !

Ce manque à gagner grimpe constamment et ce n’est évidemment pas la crise actuelle qui va le réduire.
Personne ne sait comment assurer l’avenir d’un tel système qui craque déjà de partout et ne pourra que se révéler intenable lorsque qu’il nous sera plus possible d’emprunter. On risque alors de  constater qu’il est impossible de le réformer dans la douceur et à la marge.  Le papy boom, la capture économique de l’industrie par la Chine,  de l’agriculture par des pays émergents comme le Brésil, s’ajoutant au poids de la dette accumulée et au nombre des personnes dont l’emploi ou le non emploi sont subventionnés et qui exigent que l’on continue,  risquent de créer une situation incontrôlable.


Personne ne sait où l’on va et comment la France terminera cette expérience  généreuse mais  aux conséquences à terme probablement des plus funestes.  Sans compter l’injustice faite ici et maintenant à tous ceux qui voient leur vie de travail ruinée par le fisc et l’effondrement progressif de l’économie française.
Les projets d’Obama laissent penser à de nombreux américains que l’avenir qu’on leur propose est celui que la France a choisi et qu’ils appellent sans fausse pudeur le socialisme.  Et ils ne veulent pas entendre parler du socialisme.

Quel est le fond idéologique sur lequel  ils s’appuient ?  Il est très simple.  Ces américains considèrent qu’une personne en âge de travailler et qui le peut doit le faire.  S’il le fait il pourra, en fonction de son travail et de ses mérites, se soigner et assurer les dépenses  de sa famille.  L’Etat, et la charité, très importante dans ce pays porté à la religion, ne doit s’intéresser qu’aux enfants et aux personnes âgées (Medicare et médicaid)  ainsi qu’aux handicapés. L’enseignement de base est gratuit. Mais pas l’enseignement supérieur qui est investissement qui relève des choix et des capacités individuelles.  Le chômage  la maladie  et la retraite des adultes relèvent de l’assurance et non de la subvention.  Des programmes ciblés peuvent être mis en place, dans les communautés, les Etats régionaux voir à l’échelon  fédéral, pour aider à sortir de conditions difficiles. Mais ils ne peuvent être que temporaires.


Il appartient donc aux individus, aux communautés de base comme la famille  ou  la communauté religieuse, ainsi qu’à la communauté de travail qu’est l’entreprise, de faire leur affaire de la couverture des risques sociaux des personnes capables de travailler.

L’agressivité extrême qui se manifeste contre les projets d’Obama ne s’explique pas autrement : on touche à un des piliers moraux de la société américaine et de la société tout court.  Toute personne en âge de contribuer à la société doit le faire. Et c’est à elle de prendre les décisions qu’elle juge bonne, en association avec les communautés de base, pour faire face aux aléas de la vie.  Big Brother est un ennemi contre lequel il faut lutter sans concession : vade retro satanas !

La question  qui se pose aux Français et plus largement aux Européens, c’est de savoir si le système inverse qu’ils ont mis en place et dont personne ne sait comment le maintenir, ne finira pas par exploser pour laisser la place, au mieux, au système américain actuel. 

Il n’est pas sûr que les nécessités ne nous fassent pas  revenir  à une conception de l’aide sociale plus ciblée et plus temporaire.  Pourrons-nous réellement conserver la couverture intégrale du « petit risque » ?  C’est très peu probable.   Pourrons réellement conserver un système de gratuité totale et universel pour l’enseignement  supérieur ? Le chemin contraire est en route.  Les universités poubelles qui fabriquent du chômeur en masse n’ont plus la cote. On voit que notre merveilleux système nous a interdit en fait de faire le nécessaire pour les handicapés et les grands maladies de la vieillesse.  On a changé le RMI dans l’espoir avec le RSA de favoriser tout de même le retour à l’emploi. Il est plus que probable que ce sera un échec total et pas seulement à cause de la récession actuelle qui masquera le fait longtemps mas pas éternellement.

La récession a avancé pour nous Français la croisée des chemins.  Plutôt que de nous effarer sur la réaction d’une grande partie du peuple américain, réaction qui risque de mettre par terre les espoirs d’Obama,  nous devrions plutôt nous interroger  sur nos propres options d’avenir.  Elles sont d’autant plus complexes que nous n’avons aucune des qualités communautaires  pratiquées aux Etats Unis. 

Le jour où l’Etat cassera et ne pourra ni pousser la fiscalité, ni emprunter, n’est pas si loin. Nous avons non seulement à nous interroger sur la sortie de crise mais aussi sur la sortie d’un système impossible  dont il serait aventuré de penser qu’il puisse durer lui non plus  éternellement.


Plutôt que de se gausser de l’électorat républicain  américain, les intellectuels, les économistes et les dirigeants politiques français devraient plutôt s’interroger sur l’évolution nécessaire de leurs méthodes actuelles, avant que la réalité ne s’impose dans le désarroi total de ces  mêmes élites.  De la même façon que beaucoup de démocrates aux Etats-Unis se montrent inquiets des projets d’Obama.  Tout le monde sent bien que les enjeux sont d’une extrême gravité.

La question posée n’est pas qu’américaine. Elle transcende les nations comme les camps et les partis. Français et européens seraient bien avisés de  ne pas se contenter de caricaturer les débats américains pour  fuir toute réflexion d’avenir  sur des solutions réellement durables.  De même que les Américains n’ont rien à gagner à un débat  outrancier sur des bases purement politico idéologiques.

Didier Dufau et Lewis Holden pour le Cercle des Economistes E-toile

Retraites et pénibilité

La politique ne va pas sans faux fuyants. D’accord ! Mais tout de même !  Avec l’annonce que l’on tiendra compte de la pénibilité dans la réforme des retraites de 2010, nous en tenons un vrai de vrai, un faux fuyant d’anthologie pourrait on dire.

Monsieur Hollande avait déclaré le 7 juin 2007 dans l’émission de M. Hondelatte :  « Il faut sans doute réformer les régimes spéciaux de retraites mais en tenant compte de la pénibilité ».  Le 2 juin 2009 M. Sarkozy,  à  Versailles, vient d’annoncer qu’il fallait désormais passer à la résolution finale de la question des retraites. Il a aussitôt précisé comme une évidence : « bien sûr en tenant compte de la pénibilité ».  En deux ans les thèses socialistes sont devenus des évidences de droite !

Il va de soi que les retraites ne doivent en aucun cas tenir compte de la pénibilité. Essayons un instant de le prouver en échappant  aux polémiques politiciennes et en observant  le fond des choses.

Il y a eu un énorme scandale, jamais dénoncé tant qu’il était « chaud » et qui ressort parfois au détour d’un débat.  Pendant les « Trente Glorieuses » on a fait cotiser à la retraite des travailleurs de force qui pour la très grande majorité n’atteignaient pas les 65 années fatidiques de l’époque.  Les cols blancs ont détourné l’argent des cols bleus. Bravo ! 

La question se pose-t-elle dans les mêmes termes aujourd’hui ? Bien sûr que non ! 

Plus personne ne veut de métiers qui  mènent  à une mortalité précoce. Il serait moralement scandaleux  de proposer de tels postes de travail. Même en ajoutant : c’est vrai, votre métier va vous conduire à mourir plus tôt alors vous partirez à la retraite plus tôt !

Il faut d’abord éviter qu’un métier fasse mourir plus tôt. C’est une question de  simple morale publique.  Et c’est ce à quoi on s’emploie depuis des décennies, sous l’œil vigilant de l’inspection du travail.

Nous avons eu, heureusement,  les moyens d’obtenir ce résultat :

-          La mécanisation a supprimé pratiquement toutes les tâches  physiquement usantes depuis longtemps déjà.

-          Dans l’industrie un effort constant est fait pour supprimer la pénibilité excessive des tâches, faute de quoi on ne trouve pas de personnel.

-          Dans les rares cas où il reste une forte pénibilité la solution passe par des pauses et un raccourcissement de la durée quotidienne voire annuelle du travail.

Aujourd’hui  dans toutes les grandes entreprises il n’y a plus de pénibilité réduisant gravement la durée de vie des salariés, à l’exception près des maladies professionnelles et des accidents du travail qui ressortissent de politiques particulières.  Cela ne date pas d’aujourd’hui : dès  les années 70 dans l’automobile les cadences avaient été à ce point aménagées qu’une femme pouvait faire le travail réservé jusque là  aux hommes. Chez Peugeot à Sochaux,  grâce à des cadences négociées,  le travail hebdomadaire était généralement fini vers midi le vendredi et la lecture d’illustrés confortablement assis dans un pneu devenait l’activité préparatoire à une  fin de semaine heureuse.

Le vieillissement de la population active et sa féminisation  impliquait de toute façon que le travail soit de moins en moins pénalisant pour la santé. Et cette évolution a été constatée partout.

La pénibilité n’est pas  un thème légitime de la réforme des retraites. Il n’est évoqué que parce qu’il permet de négocier le maintien de privilèges, le caractère subjectif de la pénibilité rendant tout son poids au « rapport de force » dans une négociation globale.   

Les politiques, en annonçant qu’ils vont accepter de prendre en compte une pénibilité plus qu’évanescente, déclarent formellement aux syndicats : on va avancer mais ne vous inquiétez pas, on cèdera ce qu’il faut pour ne pas vous faire perdre la face en cuisinant en douce avec vous, loin de l’opinion publique, des accords qui éviteront que les réformes ne soient trop lourdes pour les catégories actuellement très privilégiées qui forment le gros de vos bataillons.

Il est absurde et totalement injuste qu’un cheminot parte à la retraite à 50 ans. Quand la majorité des Français doit déjà cotiser si longtemps qu’ils ne peuvent plus prendre leur retraite à taux plein avant 64 ou 65 ans.  Quinze d’écart c’est fabuleux. Et intenable.  En Europe de nombreux conducteurs de locomotives ont plus de 60 ans, sans inconvénients constatés.  Pourquoi certains salariés couverts par des régimes spéciaux partiraient-ils plus tôt que les autres.  Qu’on ne nous parle pas de sécurité. On voit que les pilotes d’avion partent le plus souvent dans le monde après 60 ans.

L’âge de la retraite doit être uniformisé. S’agissant d’une solidarité nationale la réforme doit être parfaitement équitable.  A charge pour les entreprises proposant des postes particulièrement pénibles d’organiser des fins de carrière  adaptées et de trouver des compensations  en salaire et en horaires  permettant de rendre cette pénibilité acceptable.

La concession verbale de Nicolas Sarkozy annonce donc une négociation en trompe l’œil où, comme cela s’est vu dans les deux premières années de son quinquennat, on a réformé en faisant un pas en avant pour l’affichage et on ne sait trop combien de pas en arrière en catimini.  Au point qu’on ne sait plus si le bilan réel des réformes est encore positif.

Naturellement aucun politique n’osera  dire la vérité, ni à droite, ni à gauche. Alors on va beaucoup pleurer sur la pénibilité  des larmes de super crocodile.  Comme pour le RSA, l’unanimité cachera en fait un  véritable tour de passe-passe, sauf que là, on ne parle pas des exclus du travail, mais de véritables privilégiés à qui on vient de garantir qu’ils le resteront.  

Sylvain Dieudonné pour le Cercle des Economistes E-toile


L’impossible retour aux accords de Bretton Woods

La réforme du système monétaire international est la grande absente de toutes les réflexions menées depuis le krach de septembre 2008. Le système des changes flottants  est un sujet quasiment tabou bien qu’il n’y ait aucun corpus économique important et convaincant justifiant son hégémonie. La contestation vient par un biais : la critique du rôle du dollar notamment par les pays dits du « bric », Brésil, Russie, Inde et Chine. Plusieurs d’entre eux ont accumulés des réserves en dollars immenses dont ils craignent que la valeur ne s’évapore.   Contrairement au Japon qui a accepté de se voir ruiné à plusieurs reprises par des baisses importantes du cours du dollar, ces pays ne sont pas alignés sur les Etats unis et peuvent exprimer leur inquiétude.

La création monétaire débridée de dollars par la FED leur fait craindre un effondrement de cette monnaie à plus ou moins court terme. Dans un système de change flottant si une opération de spéculation en ce sens était déclenchée, elle serait impossible à arrêter.  Si les Etats ne considèrent pas comme de leur responsabilité d’assurer une valeur externe de leur monnaie, et se concentrent sur sa stabilité  interne, mesurée par les prix à la consommation, rien n’empêche en effet un effondrement. Le yoyo du dollar est une réalité qui a fait passer sa valeur en euros par exemple du simple au double. Rien n’interdit de penser que le dollar ne puisse encore baisser fortement, bien qu’il soit déjà au plus bas. Les accords occultes entre la FED et la BCE réduisent actuellement les fluctuations entre Dollar et Euro. Rien n’indique qu’en cas de tourmente monétaire ce gentleman’s agreement pourra être maintenu.

L’effondrement du Dollar aurait des conséquences immédiatement cataclysmiques et entraînerait dans la foulée la fin du libre échange tel que nous le connaissons. En fait on se retrouverait ipso facto dans la situation qui avait prévalu au début des années trente lorsque le Dollar, après la Livre, avait été fortement dévalué. Le marché international des devises-papiers (fiat money pour les anglicisants) est incapable de trouver un équilibre rationnel quelconque en temps normal. Il l’est encore moins en cas de crise générale, et ne le serait plus du tout en cas de panique générale alors que les planches à billets fonctionnent à plein régime.

Chacun sent que le régime des changes flottants est une croute monétaire hyper fragile sur laquelle on ne peut avancer qu’en marchant sur les œufs et que si elle craque ce sera panique à bord et sauve qui peut.

C’est une des raisons pour laquelle nous affirmons depuis septembre 2008 que la première mesure qu’il fallait prendre était de stabiliser le système de changes avec responsabilisation des Etats vis-à-vis de la valeur extérieure de leur monnaie.

L’ennui c’est que le débat sur une réforme du système des changes n’est pas ouvert et que les solutions sont peu explorées et encore moins débattues. On parle d’un retour à l’étalon or sans véritablement en comprendre les contraintes qui sont sévères. Ou d’une restauration du système mis en place à Bretton Woods qui est peu souhaitable.  Il faut donc se projeter dans un autre univers que ceux que nous avons connus ce qui n’est jamais simples. On n’entre pas dans l’inconnu sans précaution. Comme aucun débat suffisamment général n’a eu lieu, les autorités ont l’impression que ce serait de l’aventurisme pur.  En cas de crise le premier réflexe est le repliement sur les certitudes et le confort des habitudes. Politiquement c’est ce qui explique le virage à droite initial de l’opinion dans les élections politiques. Economiquement, on fait bloc sur ses certitudes. En fait on se raccroche à ce qui est à portée de la main, même quand il s’agit de brindilles.

L’étalon-or n’a pas connu une période de généralisation très longue et cette période n’a pas été particulièrement heureuse. Jusqu’en 1873, c’est le bimétallisme or et argent qui régnait, non sans crises majeures. Il a été rendu impossible par la découverte de nouveaux filons et surtout de nouvelles techniques d’extraction d’or qui a provoqué des désordres monétaires continuels jusqu’à ce que l’argent soit démonétisé. Il s’en est suivi une première « grande dépression » à la fin du dix neuvième siècle particulièrement regrettable.

Peu de gens savent encore que le mode d’ajustement des balances extérieures en système d’étalon or est la déflation. Plus personne n’accepte la déflation. Les salaires sont quasiment fixés. L’Etat considère que ses recettes doivent être protégées à la baisse. Les grands groupes tiennent leurs prix. En un mot : le mode d’ajustement de l’étalon or est inopérant et ne serait plus toléré.  Imaginons que nous soyons en régime d’étalon or : la Chine aurait accumulé un tas d’or mais en provoquant une déflation proportionnelle aux Etats Unis.   Un rééquilibrage dur des échanges se serait alors produit avec baisse des salaires et des prix aux Etats-Unis.   Dans notre société basée sur les grands groupes, les syndicats, l’Etat omnipotent, il n’y aurait aucune chance pour que la potion soit avalée.  Les autres raisons souvent avancées pour refuser l’étalon or ne sont pas convaincantes.

Certes l’or est actuellement fort mal réparti et le seigneuriage donnerait des boni importants à certains. Mais une fois le système en place les stocks bougent et se retrouvent là où ils doivent être. La crainte d’un manque de liquidité du fait d’une insuffisance d’or est également infondée. La production d’or augmente à un rythme de 2 à 4% par an ce qui est le rythme hors inflation de la croissance. Quant aux hymnes à l’irrationalité d’un système qui consiste à faire des « trous dans la montagne », ils sont exclusivement polémiques et n’ont pas d’intérêt en soi. S’il fallait faire des trous dans la montagne pour avoir une croissance heureuse et durable, pourquoi pas ?

La vraie raison de l’impossibilité de l’étalon or est que ses mécanismes d’ajustement ne sont pas politiquement acceptables et ne correspondent pas aux nouvelles structures économiques. Elles ne fonctionneraient pas.

Le retour au système mis en place à Bretton Woods, le Gold-dollar exchange standard, ne convient pas plus. Rappelons que ce système consiste à ne définir qu’une seule monnaie convertible en or, le dollar, toutes les autres étant définies par un taux de change vis-à-vis du dollar.  Ce système de Gold exchange standard (GES), étalon de change-or en bon français, avait déjà été essayé après la guerre de 14-18 devant l’impossibilité pratique de revenir à l’étalon or : pratiquement tout l’or était centralisé aux Etats-Unis. Toute la période est marquée par des tourments monétaires continus. Jacques Rueff, un observateur particulièrement affuté, remarqua très vite que le GES avait été finalement le responsable principal de la crise de 1929.  C’est lui le père de la dénonciation de la « double pyramide de crédits »  que permet le système. Le pays qui a dispose d’une monnaie pivot finance ses déficits extérieurs par la création monétaire (facile : c’est sa propre monnaie qui sert de monnaie mondiale) en même temps que les excédents accumulés à l’extérieur finance également une même inflation de crédit. Le système est auto entretenu et au bout d’un moment on aboutit à des situations d’endettement global ingérable.  D’une part les crédits ne servent plus principalement à financer l’expansion mais la spéculation (la création monétaire va plus vite que le potentiel de croissance) ou l’inflation, d’autre part leur niveau par rapport au PIB devient tel qu’il est impossible de rembourser. On aura atteint en 1929  aux Etats-Unis un taux d’endettement de près de 400% du PIB en 1929. Il est facile de calculer le niveau démentiel de croissance qu’il aurait fallu pour payer les intérêts et rembourser le capital d’une pareille dette sans vendre le capital national. Ce sont les créanciers  qui ont payé.  Et l’activité.

A Bretton-Woods cette leçon n’a pas été tirée.  Les Etats Unis était devenue une hyper puissance. Elle détenait toujours l’essentiel de l’or du monde. Elle était la créancière de toutes les démocraties occidentales. L’économie européenne était par terre. La Livre britannique avait été totalement supplantée par le Dollar. Le retour à l’étalon or n’était pas plus concevable qu’en 1918. Les beaux esprits expliquèrent que si le premier étalon de change n’avait pas fonctionné c’était parce qu’il y avait trop de monnaies de référence. En fait toute monnaie convertible en or pouvait servir de réserves de changes susceptibles de justifier la création de monnaie dans les pays créditeurs dans ces monnaies.  Une banque centrale pouvait créer de la monnaie nationale à due concurrence de ses entrées de devises convertibles. La concurrence entre les émetteurs de monnaies « bonnes comme de l’or » déstabilisait le système. Ces défauts n’existeraient plus avec une seule monnaie triomphante et base de tout le commerce mondial, le dollar. Le monde ne risquerait plus la pénurie de monnaie internationale, comme c’était le risque supposé avec l’or. La puissance de l’économie américaine et son rôle directeur dans l’économie mondiale garantissait en fait tout autant que la référence à l’or la valeur de la monnaie de référence, et indirectement la valeur des monnaies des pays qui « ne feraient pas plus de bêtises que les autres ».  Les pays autres que les Etats-Unis  étaient tenus de faire  les efforts nécessaires pour maintenir la valeur de leur monnaie en dollar. Les Etats unis étaient tenus de garantir la valeur du Dollar en or.  En avant pour les « trente glorieuses ».

En vérité le système était vicié à la base.


A suivre ...

FMI : un an de retard

Le FMI vient enfin de donner un état des lieux et des prévisions en ligne avec les réalités.

Il aura fallu près d'un an pour que cette institution malade fasse enfin son travail.

A l'heure où l'Australie et l'Afrique du Sud se déclarent officiellement en récession, il était difficile de faire croire plus longtemps que les pays du sud tireraient la croissance !

Le plus comique est qu'il fait ses découvertes au plein de l'opération "les signes de reprise se multiplient" et qu'il plombe l'ambiance disons à contretemps.

Ce qu'on demande aujourd'hui des instances comme le FMI, ce n'est pas de faire des statistiques mais d'offrir un réel diagnostic et de conduire la réflexion sur la sortie de crise sans être soupçonné de défendre la cause de tel ou tel groupe de pays ou d'intérêts.

Or il n'y a aucun diagnostic.  Donc aucunes réelles perspectives capables de mobiliser le monde vers une sortie de crise et des réorganisations capables d'éviter qu'un désastre pareil ne se reproduise.

Le semestre qui vient de s'achever aura été le pire désastre de toute l'histoire économique contemporaine : la récession y a été plus violente qu'en 1929 ! Cela pose à tout le moins la question de la validité des politiques qui sont menées.

Il n'y a même pas de réflexion sur les chemins du retour à la croissance.  Quelles sont les forces qui agiront et sous quelles formes ?  Pas un mot !

Comptabiliser les pertes virtuelles est un exercice vain.  Quand la bourse perd en capitalisation parceque les épargnants ont préféré revenir à la liquidité, les pertes ne sont que virtuelles. Lorsque la liquidité se replacera en bourse il y aura automatiquement un gain.  Le niveau de la bourse n'est pas une fonction mathématique de la valeur du capital. Mais le reflet de l'idée que se font de l'avenir les épargnants.   Cela s'est vu dans les quatre grandes crises boursières  précédentes (74,  87, 93, 2000).

Ce n'est pas cela qui compte.  Mais les forces qui vont s'exercer pour reprendre ou abandonner de l'activité.

De cela, malheureusement pas un mot.

Le FMI est au dessous de tout !

La crise s’approfondit : pourquoi ?

La crise s’approfondit : pourquoi ?

Six mois après le début de la crise non seulement il n’y a aucun vrai signe de reprise mais tout le monde voit qu’elle s’approfondit et s’amplifie.  Pourquoi ?

Trois événements récents dont la presse a donné ces derniers jours une large couverture donnent quelques clés d’interprétation.

1.    Le Japon disposait d’un aimable excédent commercial de 900 milliards de Yen chaque mois. La voici en janvier avec un déficit de même ampleur. Un basculement radical.  S’agit- il d’un effet  retard des diaboliques « subprimes » ?  Pas du tout.  Simplement le Yen a vu sa valeur multipliée sur le marché des changes. Plus aucune entreprise nippone ne peut exporter sur un marché international par ailleurs bloqué.  

Voici un exemple presque caricatural du mécanisme qui fait des changes flottants un facteur d’aggravation de la crise.

2.    AIG, le principal assureur mondial, vient à nouveau à la gamelle auprès de l’Etat américain. C’est la troisième fois. La société ne parvient même pas à rémunérer les apports en capital de l’Etat. Les sommes en cause sont prodigieuses : plusieurs centaines de milliards de dollars.  Est-ce encore un coup  de pied de l’âne des « subprimes ».  Pas du tout : la banque assurance est la cause principale. Les prêts des banques ont été garantis par AIG. La faillite de Lehman Brothers  a entraîné illico celle d’AIG qui dès le LENDEMAIN s’est présentée aux autorités avec sa sébile. 

La cause immédiate de la nouvelle faillite est l’évolution malsaine des CDS, les Crédit default Swap. AIG en a souscrit pour des milliers de milliards. La plupart concernait des opérations de prêts avec clauses sur taux d’intérêt ou sur cours de change, avec des points d’intervention dépendants d’écarts considérés comme peu probables  sur des indices ou des devises. La crise ayant provoqué le chaos sur les marchés des changes et les marchés de taux, les contrats se sont déclenchés les uns après les autres. AIG  ne peut plus faire face.

Rappel : le marché des CDS est passé de 6,396 milliards de dollars américains à fin 2004 à 57,894 milliards à fin 2007. Si vous avez entendu le FMi s'inquiéter pendant cette période vous avez gagné !

Voici un exemple presque caricatural du mécanisme qui fait des changes flottants un facteur d’aggravation de la crise.

3.    Le chaos sur les marchés des changes des Pays de l’Est récemment tournés vers l’Europe occidentale provoque des graves difficultés pour les banques qui ont soutenu de leurs prêts ces pays en plein rattrapage. On découvre ainsi que les banques  d’Autriche ont  des en cours équivalents au PIB du pays (l’Islande doit se sentir moins seule) ! La hausse des taux d’intérêt dans ces pays bloque l’activité. La dévaluation rend les remboursements en monnaie étrangère et notamment en Euros impossibles.  Les deux mécanismes se cumulant, les banques voient exploser leurs crédits « non performants ».  L’ampleur des pertes est telle que même l’Euro en est déstabilisé et que les rumeurs enflent sur la possibilité de l’éclatement de la zone Euro !

Voici un exemple presque caricatural du mécanisme qui fait des changes flottants un facteur d’aggravation de la crise.

Nous disons depuis la mi-septembre 2008 que la  première mesure à prendre d’urgence est l’abandon des changes flottants, la seconde étant la restructuration globale et immédiate de tous les contrats de prêts  et d’assurance  à clauses de déclenchement   sur élément variable.

On se demande bien pourquoi !

En tout cas nous sommes les seuls.  Les changes flottants c’est la forme la plus achevée du tabou, celle qui met un bœuf sur la langue et congèle au zéro absolu les petites cellules grises.

L’Europe va au G20 en réclamant des moyens supplémentaires pour le FMI où les Etats-Unis ont tout le pouvoir, étant les seuls à disposer du droit de véto, et ils n’ont aucune envie de débloquer des centaines de milliards de dollars pour l’étranger alors qu’ils sont engagés pour des centaines de milliards de dollars sur le front intérieur.  Alors on parlera paradis fiscaux  et régulation. Cela ne mange pas de pain.  Mais n’aura aucun effet sur la crise.

Quant à l’Union Européenne presque constitutionnalisée, c’est l’Europe des petits oiseaux  et de la législation sur le camembert.  Pour l’essentiel,  c’est chacun pour soi.

Au fond cela vaut mieux : l’union des têtes de linotte n’est pas meilleure que l’absence d’union des autruches.


Les erreurs de Nicolas Sarkozy


Nous voici au point où les erreurs accumulées par Nicolas Sarkozy finissent par avoir leur effet délétère non seulement sur sa côte dans les sondages mais sur la situation morale et politique de la France.

Quelles sont donc les erreurs commises par Nicolas Sarkozy qui lui sont directement imputables et qui auraient pu être facilement évitées ?

La première c’est évidemment de ne pas avoir voulu voir la crise venir.   Entouré d’économistes de cour bien décidés à ne rien dire qui puisse fâcher, il se lance dans une campagne électorale complètement à côté de la plaque, du point de vue économique s’entend.

Fin 2006, tout est connu de la crise qui se précise.  La bulle immobilière a déjà commencé à se dégonfler aux Etats-Unis. Les statistiques de la construction montrent déjà le repli des chantiers et les prix vacillent.  L’endettement des Etats-Unis culmine à des sommets intenables.  Les déséquilibres internationaux sont partout devenus des gouffres. 

Nous-mêmes, après un à coup boursier particulièrement dur, révisons alors nos prévisions.  Nous pensions à une crise commençant en 2008 aux Etats-Unis et touchant la France un an et demi après, comme d’habitude.  Nous réalisons soudain que la volatilité est telle  que la crise va être avancée de six mois à un an et nous aggravons notre diagnostic sur sa violence.

En juin 2006 nous conseillons de liquider toutes les opérations immobilières projetées avant la fin de l’année et d’éviter tout investissement lourd. Nous suggérons de vendre les entreprises qui doivent l’être,  extrêmement rapidement.

On peut se moquer des « experts » qui se trompent tout le temps.  Nous ne prétendons pas au statut de pythie méconnue. Nous disons simplement que la crise était prévisible. Nous en avertissons publiquement Nicolas Sarkozy et ses équipes.

La seconde erreur découle de la première. Si une crise économique sévère se profile, il ne faut rien promettre sur la croissance, l’augmentation de l’emploi ni sur  le pouvoir d’achat.  Nicolas Sarkozy fait tout le contraire et centre sa campagne sur le pouvoir d’achat, les heures supplémentaires, le travailler plus pour gagner plus.   Les trente cinq heures deviennent une cible privilégiée alors qu’en temps de crise  dure et d’extension du chômage ce n’est pas une priorité absolue.

Les promesses aventurées sur le pouvoir d’achat sont d’autant plus dangereuses que les déficits extérieurs montrent que la consommation en France est excessive  et se finance par l’endettement.

Aurait-il pu gagner la campagne électorale sur un thème  alarmiste : la crise va venir ; préparons nous ; je ne vous promets que du sang et des larmes ?  Qui sait ? Toujours est-il que les erreurs sont faites et que toute erreur se paie au comptant en économie.

Voici Nicolas Sarkozy  président : il commet une troisième erreur : la loi Tepa.  Non pas pour les raisons avancées par les socialistes de « cadeaux aux riches ».  Mais parce qu’aucune des mesures prises n’a la moindre de chance d’avoir un effet opportun face à la crise qui s’annonce.

En pleine inconscience Nicolas Sarkosy plaide pour des « subprimes » à la française alors qu’elles seront le déclencheur de la crise aux Etats-Unis.  Le marché hypothécaire étant étique en France il se rabat sur la déduction des intérêts des emprunts pour le bâtiment. On dit aujourd’hui : cela a contrebalancé partiellement la crise de l’immobilier.  L’erreur qui devait aggraver la bulle immobilière finalement par hasard se serait  trouvée utile. C’est évidemment tout à fait faux : les banques s’étant brutalement effondrées, crédit est mort et les prêts immobiliers à déduire aussi.  Mais bon, ce n’est pas le pire.

En matière fiscale, il propose le bouclier fiscal à 50%.  Nous avons violement contesté cette mesure qui chaque jour se révèle plus désastreuse.  Ce qu’il fallait faire c’est changer l’assiette de l’ISF et la transférer sur les très hauts revenus, les rémunérations  liées aux plus values des stocks options des grands groupes et aux « golden »  parachutes et « Hello ».  On ne perdait aucune recette fiscale. On frappait des gens qui s’en mettaient littéralement plein les poches sans trop se fouler, et on évitait  le caractère abject de l’ISF qui voit des contribuables payer plus que leur revenu !  Dans la foulée il devenait possible de rapatrier les fonds partis à l’étranger moyennant une taxation  raisonnable : par exemple 10%. L'endettement s'en trouvait diminué d'autant.

Ce paquet là aurait enrichi l’Etat et la France sans ruiner personne et mis fin à des anomalies qui pèsent lourdement sur  le moral des entrepreneurs et qui ruinent  des braves gens au moment même où ils affrontent des difficultés (perte d’emploi, veuvage, maladie etc.).  Au lieu de cela le gouvernement à chaque mesure fiscale est pris au piège de l’effet bouclier qui laisse la rue penser : les riches ne paieront  jamais  d’impôt supplémentaires  alors que nous on trinque.Une mesure plus catastrophique, on ne peut pas faire.

La modification du régime des heures supplémentaires dans une perspective de crise à venir n’avait aucun sens.  On assiste à des dérives inévitables : l’industrie automobile est touchée par la crise du crédit et l’arrêt du commerce international ; elle profite d’une prime à la casse pour vider les stocks et mettre les ouvriers en vacances et au chômage technique.  Les  nombreux contrats précaires sont supprimés (CDD, intérim, sous-traitance). On relancera la production avec  des aides et en heures supplémentaires !  En prime on bénéficiera d’un prêt massif de l’Etat à des conditions avantageuses et diverses subventions de recherche pour la voiture propre du futur.

Cette combine se retrouve un peu partout.  Elle permet de donner des revenus un tout petit peu amélioré  à  des salariés moins nombreux. Aux frais de l’Etat. Alors qu’ lemploi est la seule priorité !

Il va de soi que les mesures à prendre étaient tout autres. Sachant que le travail allait manquer et qu’il fallait empêcher coûte que coûte la démolition d’équipes qui avaient été longues à constituer, il fallait travailler avec les syndicats sur l’accompagnement  des ajustements d’effectifs et les mesures de nature à éviter que le choc soit trop destructeur.  Dès 2007.

Le RSA est une autre erreur grandiose. Sachant qu’il n’y aurait AUCUNE  création d’emploi pour les personnes marginalisées,  et qu’au contraire il y aurait foule au guichet des nouveaux demandeurs,  il fallait surtout penser à ceux qui licenciés ou ne trouvant pas à s’insérer dans le milieu du travail ne devaient surtout pas  tomber dans les pièges du RMI.   Effet pervers absolu on ne créera aucun emploi supplémentaire avec le RSA mais on va entraîner par calcul à court terme des ménages à jouer le nouveau système plutôt que la recherche d’emploi.

L’incroyable cinéma autour de l’écologie  et du sauvetage de la planète a été une autre erreur. L’opinion aurait du être tendue  vers la crise, les solutions temporaires pour l’affronter, les mesures temporaires pour en adoucir les inconvénients, les mesures définitives pour en sortir vite et bien.  On réforme extrêmement mal en temps de crise.  Au lieu de se lancer dans un festival de réformettes toutes ajustées par une taxation nouvelle  au nom de l’écologie, on aurait du se concentrer sur l’essentiel.

Il en va de même de bien des actions désordonnées lancées en tout sens qui n’ont fait aucune économie réelle tout en créant un climat de panique et de ressentiment  qui a grossi les rangs des mécontents.

En même temps par démagogie on a multiplié les cadeaux aussi vite oubliés qu’encaissés. Les marins pêcheurs étaient étranglés par la hausse spéculative du pétrole qui a eu lieu début 2008 : on leur a donné des compensations massives. Bien. Le pétrole est revenu à ses cours les plus bas. A-t-on touché aux cadeaux faits aux marins ? Evidemment non.

Le résultat : fin 2008 le chômage est au plus haut ;  il n’y a plus de perspective sur le pouvoir d’achat sauf à lâcher tout et n’importe quoi comme en 1968, mais comme il y a l’Euro c’est impossible sauf à sortir de l’Europe !  Les banques sont en faillites virtuelles et ne pensent qu’à reconstituer leurs fonds propres.  Crédit est mort. Les marchés d’exportation sont à l’arrêt.  Les impôts sont au plus hauts en même temps que la dépense publique dépasse toutes ses limites et que les déficits se creusent dans des proportions ahurissantes, comme celui du budget ou celui du commerce extérieur.

Sur le plan extérieur la crise n’ayant pas été  anticipée, ses causes ne le sont pas plus.  La crise une fois venue on s’agite en tout sens mais on est strictement incapable de poser un diagnostic et de mener une campagne internationale et diplomatique sur des concepts et des mesures.  

Il fallait dès 2006 mettre en cause les changes flottants et dès l’arrivée aux affaires mener campagne sur ce thème en mobilisant les économistes  et en prenant date sur la crise inévitable.

Oui, il fallait imposer un Français à la tête du FMI mais un vrai économiste qui aurait défendu ces thèses de l’intérieur du système et exigeant de faire appliquer les accords existants.  Car pour aussi bizarre que cela paraisse le FMI devait dans les accords de la Jamaïque faire respecter les grands équilibres et mettre en cause les pays accumulant déficits ou excédents extravagants.  Au lieu de cela on a fait nommer pour des raisons politiciennes nullissimes un incapable qui depuis à révélé tous les jours non seulement son incapacité mais aussi son goût pour  des pratiques  douteuses qui n'ont rien fait pour la réputation de la France.

En conclusion, nous voici au bout d’une histoire bien mal emmanchée.

A l’intérieur le « mouvement social » comme les chiens de meute à l’hallali  guette le moment de déchiqueter la bête, c'est-à-dire l’Etat, c’est dire la population, c'est-à-dire nous. Ils veulent une hausse des salaires qui dans les conditions actuelles aurait des effets pires que les délires de 1968.  Mais à force de parler de Grenelle et de pouvoir d’achat comment éviter qu’on exige un grenelle du pouvoir d’achat !  En même temps toute mesure de réforme est aussitôt bloquée par des grèves massives.

A l’extérieur la réunion du G.20 à Londres sur la  « refondation du capitalisme » se contentera d’agiter des clochettes sans rien toucher d’essentiel.   On fera de la comptabilité, de la notation,  beaucoup de morale à trois sous. Mais on ne mettra pas fin au système des changes flottants.  Et on priera pour que les plans de relance fassent leur effet.  La France sera marginalisée.

Quelle sera la suite ? La chiraquisation définitive de Nicolas Sarkozy, surtout après des élections européennes donnant des résultats décevants ( à 22% l’UMP perd toute crédibilité) ? Des tentatives d’activisme désordonné débouchant sur des grèves de plus en plus importantes au fur et à mesure que la crise s’étend ?


Le temps perdu ne se rattrape jamais.

Le faux précédent de 1929 ou comment gagner la guerre d’avant et perdre la guerre en cours.

L’économie a cela de commun avec la chose militaire qu’on gagne toujours la guerre d’avant. Il faut se colleter avec les réalités nouvelles pour comprendre tout à coup que les rationalisations a posteriori qui vous font gagner à tout coup les anciennes  batailles ne sont que d’un intérêt modeste  dans les affrontements du jour.

Nous sommes en train de gagner  la bataille contre la dépression de 1929 ! On est bien content. Mais la situation actuelle a-t-elle un quelconque rapport avec celle de l’époque ?

Sans entrer dans un cours d’histoire trop approfondie, il apparaît vite que notre situation de moment n’a que très peu de rapport avec la situation de l’époque.

En 1929 on sortait à peine d’une guerre mondiale « industrielle » comme on n’en avait jamais vu et qui avait provoqué des pertes immenses en Europe tout en déstabilisant le monde entier.   Nous sortons d’une phase de croissance presqu’ininterrompue de 65 ans sans aucune guerre mondiale !

En 1929 le système monétaire était en reconstruction après l’abandon obligé de l’étalon or du fait de la guerre. C’était un Gold Exchange standard à deux têtes : seuls la Livre britannique et le dollar étaient convertibles en or, malgré les tentatives de revenir au statu quo ante bellum avec notamment la grande erreur de Churchill tentant de ramener la Livre à une valeur de change impossible et provoquant une récession dans le RU. La France en 28 avait remis en place le Franc Poincaré, lui aussi légèrement surévalué.  C'est-à-dire que le système monétaire était bancal et en reconstruction.   Nous vivons aujourd’hui sous un système de changes flottants établi il y a plus de 35 ans qui fonctionne selon des règles totalement différentes.

En 1929 le niveau de vie et l’organisation sociale n’avaient rien à voir avec ce qu’on connaît aujourd’hui.  L’Europe était ruinée et se relevait tout doucement. Les filets de sauvegarde sociale n’existaient pas ou peu.  On mourait avant l’âge légal de la retraite quand un système de retraite était en place. La sécurité sociale était balbutiante.  Aujourd’hui le niveau de vie est sans comparaison et l’organisation sociale plus que développée partout même si les systèmes sont très différents d’un pays à l’autre.

En 1929 l’essentiel de l’activité était agricole.  En France près de 60% de la population active était occupée aux champs.  C’était moins aux Etats-Unis et beaucoup moins au RU mais le cœur de l’économie était là et pas ailleurs même si l’industrie était en plein développement.  Aujourd’hui l’agriculture ne représente qu’une part mineure de l’activité et nous sommes dans un âge d’économie de services et d’information qui n’a plus aucun rapport.

En 1929 le commerce international était fort limité.  Les empires coloniaux étaient fermés sur eux-mêmes et les barrières douanières, monétaires, règlementaires très élevées et considérées comme indispensables à une bonne gestion nationale.  Aujourd’hui tout est ouvert avec des zones  comme l’Euroland  où toutes les frontières économiques ont pratiquement été arasées.

En 1929 la richesse mondiale était concentrée en occident.  L’orient et l’extrême orient, comme l’Afrique étaient presque totalement sous développés. Certains pays d’Amérique du sud étaient riches de leurs exportations de matières premières  mais sinon vivaient mal.  Aujourd’hui le Japon et les dragons extrême-orientaux sont au même niveau de développement que les pays occidentaux. L’Inde et la Chine   sont en plein rattrapage économique.  Le développement est partout même si les guerres et révolutions ont créé des disparités importantes.

En 1929 l’argent ne quittait pas les espaces nationaux.  Les mouvements de capitaux étaient extrêmement limités. Les changes étaient presque partout étroitement contrôlés. Aujourd’hui les mouvements de capitaux sont quasiment libres à travers le monde.

En 1929 les Etats n’avaient qu’une influence faible sur la plupart des économies capitalistes.  Les prélèvements ne dépassaient pas  15 à 20% du PIB chez les plus administrés.  Aujourd’hui la dépense publique en France dépasse la valeur ajoutée du secteur marchand !  Même si cette situation est extrême, les prélèvements sont partout supérieurs à 35% et le plus souvent entre 40 et 45% du PIB.

En 1929, les salaires étaient versés en liquide et n’allaient pas majoritairement dans les banques. L’énorme extension des banques de dépôts et de l’emploi du chèque se fera dans les années soixante ; celle de la carte de crédit dans les années quatre vingt.  Les banques étaient petites et n’avaient pas de très grosses parts de marché.    Le crédit à la consommation était faible. Celui à la construction encore plus faible.  Le développement massif des succursales et  la concentration bancaire se feront à la fin du XXième siècle.

Restons en là : il est parfaitement clair que le contexte des années 20 et 30 n’a strictement RIEN à voir  avec la situation actuelle.

Si l’environnement est différent peut être les mécanismes et les attitudes  présentent-ils des parentés  qui pourraient être exploitées utilement.

En matière boursière  la période d’emballement qui précède le krach de 1929 est très significative. Les banques prêtaient en masse aux agioteurs et les banques spéculaient à tout va. Les Etats-Unis ont connu une période d’euphorie après avoir été les principaux bénéficiaires de la guerre en Europe  et connu une des phases d’innovation industrielle les plus actives qu’on ait jamais vu. 

Rien de tel en 2007-2008.  Depuis 1974 le monde n’est plus dans la phase « glorieuse » de la croissance. Il ya des cycles bien sûr avec des hausses et des baisses boursières, mais depuis l’éclatement de la bulle boursière et monétaire de 1999-2000,  il n’y avait plus d’euphorie. L’épargne au contraire cherchait à rester liquide et le coup de torchon de 2001-2002 avait rendu l’épargnant plus que frileux.  En 2007 la bourse n’avait même pas retrouvée ses niveaux de 2000. L’euphorie était en orient. Mais la crise de 1998 avait porté en partie sa leçon. Le boom touchait la Chine de régime communiste et encore très pauvre, pas la première économie de monde.  L’économie chinoise ne représente en 2008 qu’une part infime de l’économie monde.


En matière de pensée et de politique économiques, l’écart est tout aussi important. Bien que comme l’a écrit Didier Dufau la crise de 1929 n’a en fait jamais été totalement expliquée,  elle a provoqué des changements d’attitudes très importants. Le livre de Keynes a été publié trop tard pour être utile à la résolution de la crise de 1929  mais l’état d’esprit général n’est plus à l’abstention  face à une crise et plus personne ne pense qu’elle se résoudra toute seule et qu’il suffit de l’attendre comme on attendait Godot.  Pousser la demande globale par tout moyen est l’état d’esprit qui prévaut depuis la guerre de 40. 

De même si un Milton Friedman a parfaitement décrit comment la FED, toute jeune en 1929 (elle date de 1913),   avait aggravé la crise par des initiatives scabreuses,  elle a compris depuis longtemps la leçon et les trois  relances monétaires d’Alan Greenspan sont là pour en témoigner. Cela fait 40 ans que l’on cherche à appliquer les leçons de la crise de 29 avec des succès divers.

Nous nous retrouvons à nouveau avec des différences telles que tout rapport entre la situation de 1929 et la nôtre  est introuvable.
Cet examen nous montre que la crise actuelle est sui generis et que les recettes anti dépression imaginées après 1929, appliquées déjà à plusieurs reprises avec pour seuls effets de provoquer une crise encore plus importante lors de la récession suivante, sont pour le moins émoussées.

Le seul point  de convergence est l’immense création monétaire qui a précédé la crise de 1929 et celle de 2008 et la transformation des banques en usines à spéculer phénoménales.   La crise de 1929 était bancaire et centrée sur les Etats-Unis où 10.000 banques disparaitront entre 1929 et 1935 !  La crise actuelle est bancaire et si son épicentre est bien aux Etats-Unis, l’habileté de Wall Street a été de la répandre à travers le monde.

L’ennui des crises bancaires c’est qu’elles arrêtent pile l’économie.  L’arrêt actuel est du au  blocage bancaire et à l’énormité des pertes subies par ce secteur du fait de l’explosion du système spéculatif qui s’était mis en place.   Les chutes verticales des ventes dans l’immobilier, la vente de voiture, l’équipement de maison,  les exportations, les investissements ne s’expliquent que par l’arrêt cardiaque des banques et les AVC qui se sont produits dans les marchés de changes.

Il est donc parfaitement inutile de s’écarter de ce sujet là : les relations monétaires nationales et internationales sont bloquées, à des niveaux historiquement jamais vu et après des débordements techniques eux-mêmes parfaitement nouveaux.  C’est là et seulement là qu’il faut agir en s’attachant aux réalités du moment.  Les recettes de 1929 sont inopérantes et on voit bien que depuis 2006, date réelle du renversement, elles le sont et elles le restent.

Menons la guerre d’aujourd’hui avec les armes de demain. Au lieu d’essayer de gagner la guerre économique de 1929 avec les armes dont on pense (sans preuve et avec de graves complaisances)  qu’elles auraient été efficaces d’hier.  
Premier champ de bataille : les changes flottants.  Première constatation : Grouchy est ailleurs !

Lewis Holden pour le cercle des économistes e-toile


Suicide d'une nation

Avec l’élection comme Président de M. Giscard, nous étions entrés dans un nouveau système politique que j’avais appelé à l’époque : l’énarchie compassionnelle. 

L’énarchie compassionnelle est une véritable idéologie, fondée sur un postulat : seuls les hauts fonctionnaires issus de l’ENA ont la distance nécessaire pour arbitrer les conflits multiples de la société.  Un haut fonctionnaire a nécessairement une vision aigüe du bien public et en fait il est le seul à l’avoir, les autres étant rendus myopes ou agressifs  par leurs  intérêts particuliers.

L’énarque compassionnel (dont MM. Giscard et Chirac offrirent à droite la figure la plus caricaturale, mais dont à gauche les figures singulières de Mmes Royal et Aubry sont tout aussi significatives, après Fabius, Jospin  et Rocard), intervient partout  et donne son arbitrage :  


-    Entre les femmes et les hommes
-    Entre les piétons et les automobilistes
-    Entre les fumeurs et les non fumeurs
-    Entre les enfants et les parents
-    Entre les salariés et les patrons
-    Entre les villes et les campagnes
-    Entre Paris et la province
-    Entre les médecins et les malades
-    Entre les artistes et leurs œuvres
-    Entre les propriétaires et les locataires
-    Entre les transporteurs et les transportés
-    Entre les laïcs et les religieux
-    Entre les biens portants et les malades
-    Entre les lecteurs et les écrivains
-    Entre les producteurs et les consommateurs
-    Entre les enseignants et les élèves
-    Etc.

Arbitrer cela veut dire céder. On met son grain de sel en inondant d’argent le problème et les acteurs.  Les fonctionnaires doivent être multipliés à due concurrence.  Les impôts doivent être accrus et si cela ne suffit pas l’endettement y pourvoira.

Trente cinq ans de ce système ont produit une France étouffée dans les règlements, où l’on fume sur le trottoir, où on conduit en cherchant désespérément le numéro marqué sur le dernier panneau, où l’on ne trouve plus de spécialistes médicaux sans attendre de trois à six mois,  où on risque d’être dénoncé pour sexisme par sa femme et pour violence par ses enfants, où on est poursuivi pour ne pas avoir accepter de louer un logement à des gens dont la tête ne vous revient pas, où son ministère peut être envoyé du jour au lendemain n’importe où en province,  où l’on ne peut plus changer une ampoule sans être deux et avoir suivi une formation ad hoc, où mille examens doivent être faits avant de vendre un bien immobilier,  où il faut investir dans sa piscine et ses ascenseurs des sommes disproportionnées parce qu’un gamin a pu y perdre la vie,  où  toute séparation file au tribunal que ce soit un mariage, un contrat de travail ou quoi que ce soit, où on est expulsé de Paris pour loger des immigrés pauvres soigneusement sélectionnés qui rendent aussitôt fou le quartier où on les a imposé,  où l’on verse des primes de Noel aux indigents en agitant des clochettes, etc., etc.

Le système a provoqué la fiscalisation totale de la société et un endettement monumental, le tout au milieu d’un désastre total sur le front des missions régaliennes de l’Etat :

-    Armée fonctionnant avec des bouts de ficelles
-    Justice effondrée
-    Education nationale fabriquant des inadaptés sociaux par centaines de milliers
-    Diplomatie et action extérieure en totale déliquescence
-    Langue française en déshérence
-    Police incapable de faire front à l’explosion de la délinquance
-    Système de santé public se dégradant inexorablement.

Socialement il ne fallut pas dix ans pour que l’on vît revenir les pauvres, les soupes populaires (mais organisées de façon privée), les exclus, les chômeurs de longues durée.  
Près de 20 millions de personnes vivent plus ou moins directement   de l’argent de l’état, qu’il s’agisse de subventionnés, de fonctionnaires et ou d’aidés. 

La gamelle oriente le bulletin de vote : pas question de manquer à une part si importante de l’électorat.

La France bien entendu quitta  pendant la période le peloton de tête des nations dynamiques et prospères pour devenir une nation presqu’insignifiante dans à peu près tous les domaines.  Elle avait été « arbitrée » donc châtrée.

Certains ont cru à la « rupture ». En laissant la place à des avocats et en écartant les énarques, on allait enfin aller dans un sens moins déprimant.  Voici donc l’avocat Sarkozy, aidé de l’avocate Lagarde et de l’avocat    Borloo aux commandes avec une volonté de rupture annoncée.

Bien sûr ils n’avaient  pas vu venir la crise malgré les avertissements (dont les nôtres dès juin 2006).  Bien sûr ils ne connaissaient rien à l’économie.  Bien sûr c’était des politiciens aguerris parfaitement au courant de la sociologie électorale.  Mais bon : on pouvait espérer une forme de rupture.

On trouvait certes dès la campagne présidentielle que la démagogie était un peu trop visible. L’utilisation de l’argument sécuritaire était outrancière.  On se disait : au moins cela débarrasse de Le Pen.   On annonçait plein de nouveaux « droits à ». On se disait : il faut bien être élu.

On attendait pour voir ce qu’on allait voir.

On a vu.  On est passé de l’énarchie compassionnelle à la démagogie incandescente tous azimuts.

Il fallait attirer un maximum d’électeurs par des promesses électorales : on a touché les masses avec l’exonération partielle d’impôt sur les successions ; on a donné un bénéfice fiscal aux emprunteurs.

Il fallait nourrir quelques slogans forts comme « gagner plus en travaillant plus ». On a complètement détruit le système des heures supplémentaires sans aucun résultat tangible mais en ruinant les finances de l’Etat.

Il fallut alors gouverner. On multiplia les chantiers mais à chaque fois en multipliant les taxes.  Plus personne ne cherche à compter les taxes et impôts nouveaux ou augmentés (depuis 2002, plus de 40 !).  Plus personne ne tient non plus la liste des "cadeaux aux peuples".

Les « droits à » sont devenus opposables. Maintenant il faut bien payer.


Et l’arrosage des masses est nécessaire pour faire taire quelques impatiences.  Voici le RSA et son milliard et demi d’impôt nouveau.  Voici la télé publique sans Pub financée par des prélèvements.  Voici de nouvelles cartes de réduction SNCF. Voici 30% du financement des mosquées assuré par l’impôt. Voici nos logements à 15 euros par mois.  A chaque fois l'affaire est bien intentionnée. L'enfer est pavé des meilleures intentions.

Voici partout la hausse des tarifs des services publics et le gonflement ahurissant des déficits : on parle de 100 milliards d’euros pour 2008 et de 200 milliards pour 2009 !  

Comment sera 2010 : 12-14 % de la population active au chômage ;  l’industrie par terre ; plus de commerce extérieur ; les Français écrasés d’impôts après avoir perdu leur épargne ; un début d’hyperinflation ?

La crise mondiale frappe un pays gravement affaibli par l’énarchie compassionnelle, le socialisme, la démagogie. Mais croit-on réellement qu’on s’en sortira par plus de déficits, plus d’impôts, plus de « droits à » ?

La gestion par la démagogie politique et les grands moulinets de vent ne mène qu’à la catastrophe.

Il est déjà temps de se poser la question : comment sortira-t-on du piège où l’on tombe désormais verticalement ?  Bien sûr on ruinera les retraités.  Mais après ?  Que fera-t-on  avec une dette à 100% du PIB, un emploi marchand à 13-14 millions de salariés sur 66 millions de français,à peine le quart,   et un chômage à 14% de la population active,  des impôts à 85% des revenus des entrepreneurs, quinze à vingt millions de personnes dans l’extrême difficulté ?

Et mille « droits à » opposables ou non à servir !

La France est mal partie.

Ce que peu de gens voient c’est que sa situation après 40 années d’incuries diverses, est probablement irrémédiable.

Suicide d’une nation, aurait écrit Arthur Koestler


Aux fous !

Après le trader fou de la Société générale, le banquier fou du Crazy Lyonnais voilà le placier fou de la BNP.

On parle de banque universelle.  Universellement folle.

Quand on sait qu'on a été jusqu'à donner l'autorisation aux banques de mouvementer sans l'autorisation expresse des clients  leurs comptes chèques !

Mélanger les genres n'a jamais été bon. Permettre à un banquier de toucher sur tous les bouts de la chandelle tout en étant renfloué par le contribuable et en faisant digérer les pertes par les clients est au dela de l'absurde.

Les courtages sur les subprimes étaient gigantesques : on en a fourré partout où on a pu.  Le courtage sur les fonds Madoff étaient extrêmement gras.  Allons-y gaiment. Tout en touchant des honoraires de gestion sur les victimes de ces placements abjects.

Mais en même temps on taxe toutes les opérations du compte chèque.  Mais en même temps on joue sur compte propre quitte à mettre en péril les dépôts.

Que l'on sépare au moins la banque de dépôt et la tenue des comptes chèques du reste de l'act(ivité bancaire.

Le concept de banque universelle qu'on essaie évidemment de nous "vendre" à tour de bras comme plus "résistant" à la crise est pourri jusqu'à la racine. 

Les banques universelles ont trop de pouvoirs et trop d'opportunités de conflits d'intérêts avec une concentration excessive des possibilités d'enrichissement facile, les risques étant laissés aux contribuables et aux clients, victimes passives et impuissantes.

On aurait du nationaliser BNP PARIBAS, liquider l'ensemble de ses équipes de direction, fragmenter le molosse entre entités raisonnables et fonctionnellement sans possibilités de truander à ce point le vulgum pecus.

Il faut réformer de fond en comble le système financier et mettre fin à des anomalies qui désormais prennent une ampleur délirante.

Et il ne faut plus qu'on sauve ce qu'il faut bien appeler des truands au nom du salut supérieur de l'épargne.

La gestion privée doit être séparée des banques généralistes et soumises à une législation extrêmement stricte interdisant tout risque de conflits d'intérêt.  La rémunération des gérants de fortune doit être exclusivement basée sur la notion d'honoraires et non pas sur les courtages, les ristournes, les participations aux bénéfices, et milles autres moyens de se servir sur la bête.

Le mandat de gestion ne peut exonérer de toute responsabilité le gérant. Il faut en particulier que les risques pris sur des opérations dangereuses  soient officialisés actes par acte et non pas dans un cadre global qui ne veut rien dire. 

Quant aux honoraires, sachant qu'en moyenne de longue période le rendement moyen d'un portefeuille de 3 à 4% il ne doit pas dépasser .75%, avec une prime éventuelle en cas de bon résultat. 

Voir des équipes de 4 à 5 personnes gérer près de 10 à 50 milliards d'euros de fonds générant 2% de frais de gestion et autant de courtages et commissions diverses,  a quelque chose de délirant.  Surtout lorsqu'on sait qu'ils sont totalement épargnés en cas de désastre.

Les fortes rémunérations doivent aller aux risques personnels pris. Que les gestionnaires de fortune se mettent tous  en commandite et soient responsables sur leur fortune propre.

Finissons en avec le Bouton, le Prot et tous les énarques pantouflards qui tiennent l'Etat et savent y faire pour détourner les moyens de la loi à leur avantage exclusif.

Ces dirigeants de banque universelle qui s'en mettent plein les poches sans prendre aucun risque et en gagnant sur tous les tableaux, décidément ce n'est plus possible.

Et félicitons encore les patrons de Fortis et Natixis, pour l'ensemble de leurs décisions. A chaque fois qu'il fallait aller dans un piège ils ont foncé tête baissée.  Dans les deux cas ce sont des banques de dépôts qui ont voulu se faire banque universelle avec des capacités tous azimuts (banque d'investissement, gestion de fortune, etc.).  Les grenouilles ont voulu se faire plus grosse que les boeufs. 

Mais les boeufs sont tout aussi coupables.

L'année 2009 va être une longue litanie de désastres bancaires successifs. Avec à chaque fois une grosse surprise ? on croyait que c'était fini et qu'ils avaient tout dit. 

En 1929 les banques ont commencé à s'effondrer en 32-33-34. Dix mille banques cesseront leurs paiements. Nous en sommes aujourd'hui à l'équivalent de la situation de 1930 ! Bonjour le futur radieux. 

Il faut restructurer et réorganiser maintenant. Avec la plus extrême dureté et des idées claires : spécialisation et responsabilité.  Au lieu de cette recette pour la folie générale : universalité et irresponsabilité.


Sylvain Dieudonné pour le Cercle des économistes E-toile


Les certitudes dans la crise mondiale (3) : la réforme nécessaire du système bancaire

Banque universel = drame universel

Cette crise est à nouveau une crise bancaire.

La confusion des genres a été portée aux plus hauts sommets.  Les banques ont une fois de plus tout aggravé sans bénéfices pour personnes sauf quelques lascars qui se sont enrichis sans vergogne.  Le blocage des banques a arrêté pile l’économie mondiale.

Il a fallu une fois de plus l’intervention des Etats pour éviter le pire,  la disparition complète du système bancaire.  Si une panique à l’échelle du monde s’était produite, c’est en effet la banque mondiale dans son ensemble qui aurait disparu. Nous disons bien DISPARU !

Nous assistons aujourd’hui au renflouement bancaire  le plus massif de toute l’histoire de l’humanité avec des banques qui n’ont plus qu’une seule obsession : reconstituer leur capital en renchérissant de façon ahurissante le coût de l’argent et de toutes leurs opérations.  

Les banques n’ont pas seulement été la cause de la crise mais pire encore elles l’entretiennent.  En plus avec l’argent de leurs victimes !
La leçon immédiate qu’il faut tirer de cette crise, c’est l’obligation et l’urgence de réorganiser totalement le système bancaire.


La première règle est qu’il faut désormais séparer totalement la gestion des dépôts et des crédits.  Les dépôts sont des droits. Ils ne peuvent être mis en danger par ceux  à qui on en confie la garde et dont le seul rôle est de faciliter l’emploi des dépôts  pour les paiements.   

Les banques dans cette affaire ne doivent pas avoir un rôle autre que celui de notaire et de prestataires de service.  Bien sûr ce service et ceux qui lui sont associés comme l’utilisation des chèques et des virements serait facturé.  Les dépôts sont contre assurés à la banque centrale et la position de chaque banque tenue au jour le jour.  La concurrence entre les réseaux bancaires maintiendra les tarifs dans les limites raisonnables. 

Dans un tel système il ne peut y avoir de ruée sur les dépôts : au pire les particuliers se retrouveraient avec des masses de billets de banques fournis par la Banque centrale. On aurait juste un changement de structure de M0 ce qui pour un économiste n’a réellement aucune importance.

La seconde règle est que l’organisme bancaire qui croit pouvoir mieux que quiconque déterminer les placements rentables pourra le faire dans la limite de certaines règles prudentielles relative à son capital.  Les dépôts créés par ces crédits iront se loger hors de chez elles dans le système précédent. Les remboursements intérêt et principal venus à terme on vérifie s’il y a gain ou perte : les pertes s’affecteront au capital des banques.   La perte sur un portefeuille de crédits est l’affaire de la banque pas de la collectivité. 

La troisième règle est que les organismes financiers de gestion de fortune ne doivent pas être les banques.  Ces organismes ne font que gérer des propriétés qui ne sont pas les leurs. Ils reçoivent à cette occasion des honoraires  et ils ne peuvent en aucun cas être rémunérés autrement que par ces honoraires.  Comme les syndics ils n’ont pas droit de toucher des rémunérations  de leurs fournisseurs : courtages, primes etc. doivent être strictement interdits.  Leur rôle est de déterminer les possibilités d’investissements qui se présentent et en fonction des risques que veulent prendre leurs clients diversifier le portefeuille de façon convenable.  Le capital de ces sociétés doit permettre de couvrir une part notable de la valeur des portefeuilles gérés.

Il faut interdire ABSOLUMENT aux banques de toucher sur tous les tableaux tout en faisant prendre l’exclusivité des risques aux épargnants.   

Prenons un exemple : un gestionnaire de fonds reçoit la proposition d’acheter un bloc de subprimes moyennant une énorme commission ; actuellement il peut le faire et fourrer tout cela dans les comptes de son client en empochant à titre personnel le courtage.  Si c’est une banque qui en plus a été chargée de faire la commercialisation de masse, elle s’enrichit non pas du mandat de gestion et de sa sagesse de placement mais de la facilité qu’elle a de bourrer les comptes de ses clients en touchant  et la commission du grossiste et celle du détaillant. 

Il s’agit du meilleur cas. Le pire, c’est lorsqu’une banque a spéculé sans limite sur compte propre et qu’elle se débarrasse dans les comptes de sa clientèle privée de ses positions les plus risquées (du genre : larguer les subprimes juste au moment où ils commencent à sentir mauvais, comme cela a été fait à une très large échelle un peu partout).

La quatrième règle est la plus simple :   à chaque horizon de placement doit se trouver une ressource de même horizon.   Les ressources à long terme doivent financer les prêts à long terme.  « Transformer » des ressources à court terme pour financer du long terme est le genre de passe passe qui se retourne TOUJOURS contre la collectivité.

Il est facile de vérifier que la plupart des ennuis que nous connaissons depuis juillet 2007 auraient été IMPOSSIBLES dans un système de ce genre. Qui en aurait été gêné ? Personne. Les banques n’ont pas besoin des dépôts pour avoir une politique de prêt : il leur suffit soit de disposer des capitaux nécessaires soit d’emprunter les capitaux sur le marché monétaire et gagner sur la différence des taux.

Ajoutons que la typologie des prêts et leur marché de destination doivent être fournis aux autorités de surveillance de crédit et que ces dernières doivent avoir le pouvoir de faire cesser une expansion déraisonnable des en cours.  La crise de l’immobilier de bureaux qui avait quasi mis en faillite le système bancaire en 93-94  suivait une hausse de 700% des encours ! Celle des CDO a suivi une hausse du même ordre des encours (ils grimpaient de 100% par an à partir de 2002 !).  Ce n’est tout de même pas difficile de faire clignoter un feu rouge.

Une telle réforme doit d’abord être prise en Europe puis étendu au monde par une politique simple : toute opération avec des banques qui ne respectent pas ces règles seront interdites !

On aurait du profiter de la crise comme nous l’avons écrit pour nationaliser toutes les banques et faire les restructurations en conséquence.  En temps utile toutes les banques auraient été remises sur le marché.

Le coût global de cette sinistre affaire aurait été beaucoup plus faible pour la collectivité et au moins on serait reparti sur des bases saines alors que nous allons patauger dans la glue encore pendant longtemps. 


Didier Dufau    pour le Cercle des économistes  E-toile


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner