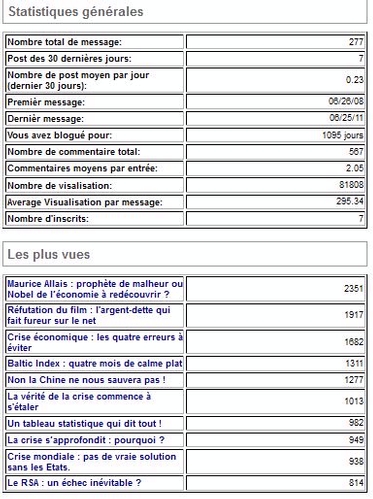
Crise mondiale : trois ans de blog , 277 messages et 81.800 lectures après !

Cela fait exactement trois ans que le Cercle des économistes e-toile a ouvert ce blog pour faire entendre des analyses solides qui ne se retrouvent généralement pas dans le débat public, soit parcequ'elles sont réputées trop techniques, soit parce qu'elles ne correspondent pas à l'esprit du temps ou aux idées des puissances dominantes.

Exposer c'est s'exposer. Nous n'avons refusé aucun débat, aucune prise de position. Notre originalité c'est de l'avoir fait avant que l'histoire ne tranche les questions posées.

En juin 2008 la question était de savoir si nous allions vers "une crise". Nous avons répété que bien sûr nous y allions et qu'elle serait exceptionnellement sévère, tout en refusant de parler de retour à 1929 et à la dépression.  

Nous en avons donné le diagnostic dès avant que la chute de Lehman Brothers ne vienne déclencher la prise de conscience générale que nous n'échapperions décidemment pas à une récession  mondiale.

Nous ne lassons pas de le répéter car il n'est toujours pas compris ni exposé dans les grands médias ni lors des grandes réunions internationales.

La grande récession est à la fois une récession classique du cycle quasi décennal qui existe depuis plus de deux cent ans,  et la conséquence des défauts rédhibitoires  du système monétaire international des changes flottants, aggravés par les politiques détestables suivies d'une part par les Etats unis, dont la FED a pratiqué un "benign neglect" monétaire dramatique  et d'autre part  par des pays mercantilistes comme la Chine, le Japon et l'Allemagne.

Elle comporte donc un aspect cyclique dont l'étude n'est plus faite  depuis des lustres, tant la conviction abusive et illusoire s'est installée  qu'on avait trouvé le secret d'une croissance sans crise, un aspect institutionnel, le désordre monétaire international des changes flottants, et un aspect géopolitique, les pratiques inconsidérées des puissances.

Nous prétendons qu'un régime de monnaies administratives nationales ou régionales, dont les états ne sont pas responsables, et dont la valeur s'établit sur des marchés dérégulés de changes ne fonctionne pas. La théorie proposée par Milton Friedman s'est révélée désavouée par les faits.  Alan Greenspan après avoir beaucop fauté l'a finalement reconnu.  Rien ne marche comme la théorie le laissait entendre et au contraire les effets pervers se sont multipliés et ont manqué emporter l'édifice.

L'Europe qui a cru pouvoir établir une zone monétaire sur la force d'un simple traité et d'une banque centrale indépendante, dont l'objectif est exclusivement le niveau des prix,  s'est retrouvée structurellement  en défaut.  Sans une politique et sans doute des institutions centralisées aptes à prendre des décisions au jour le jour, dont celle d'émettre des emprunts collectifs en Euro, l'Euroland, dans un système de changes flottants est une institution fragile, vouée au sous emploi et aux tensions internes et externes.

On a bati l'Euro sur une théorie fausse et on essaie de colmater les brèches institutionnelles sans discuter la théorie sous-jacente.

On a admis d'échanger des biens et des services, de même que des produits financiers,  dans le cadre des changes flottants sur une  théorie fausse qui montrent tous les jours ses lacunes gravissimes.

Depuis 1971 ce système absurde va de crises en crises. Chaque crise est réglée  en créant les conditions d'une crise plus grave un peu plus tard. Vous aviez aimé 1974, vous avez eu 1993. Vous n'aviez pas encore digéré ni 74 ni 92 et vous avez eu 2009 !  A chaque fois la récession a été "la pire depuis 1929".

Et qu'avez-vous fait ? Rien.

Pas le moindre diagnostic, pas la moindre réforme de structure.  Les gouvernements ont géré l'urgence. Les déficits publics ont explosé. Les dettes qui avaient grossi de façon monstrueuses depuis trente ans  ont atteint un tel niveau du PIB   que partout, on ne sait plus comment s'en débarasser.

Les pays qui comme la France sont en déficit publics depuis 1974 , ont constamment augmenté impôts et dépenses publiques tout en chargeant la barque des emprunts,  et appartiennent à une zone monétaire  déflationniste  se retrouvent sans emplois, suradministrés  et surdendettés.  

Malheureusement la classe politique toute entière en France reste intoxiquée à la dépense publique ; ses medias crient sans arrêt : vive l'impôt. La justice est assimilée à la sanction des riches et des entrepreneurs.  Le désastre est assignés  à tort sur des fantômes vides de sens concret comme "l'étranger", "la compétition internationale" et "la mondialisation libérale".  Et on veut instituer un salaire maximum ! La "loi du maximum" devrait plutôt rappeler de vilains souvenirs en France !  

Faute d'avoir des idées claires et précises sur des défauts cruciaux et des processus délétères bien cernés, intellectuels et politiques se concentrent sur des débats idéologiques absolument fumeux et sans  pertinence.

Ce n'est guère mieux ailleurs.

Le G.20 et ses dépendances ont établi un diagnostic faux. La crise serait  le fait des banques. Donc on doit réformer les banques. On a insisté : c'est le marché des subprimes qui a mis le feu partout.  Mais a-t-on réformé le marché des subprimes aux Etats-Unis ? Pas du tout.  On donne des contraintes de capîtal aggravé aux banques en tentant d'en limiter la croissance.  Sus à la "grande banques systèmique".   Sus aux bonus des traders.

A-t-on remis en cause les monnaies adminsitratives errantes ?  Chut ! N'en parlez surtout pas.

A-t-on acté que les changes flottants sans concertation d'aucune sorte sinon des jeux de puissance délètères étaient désastreux et devaient être supprimés ? Chut ! N'en parlez surtout pas.

Pas un jour sans qu'un responsable n'évoque d'un air pénétré "la stabilité" financière si nécessaire. Mais il accepter sans bargouiner  des mouvements erratiques de change pilotés par des programmes informatiques   qui auto entretiennent l'instatibilité.

Pas un jour sans qu'un homme politique européen ne critique la valeur trop haute de l'Euro (tout en s'inquiétant de la fragilité de l'Euro, dire deux choses absolument contradictoires dans la même phrase ne semble inquiéter personne).  Mais pas un mot sur les changes flottants qui expliquent cette hausse.

Pas un jour sans qu'un homme politique européen n'affirme que le Yuan est sous évalué de façon grotesque, provoquant délocalisation et stagnation de l'emplopi et du revenu en Europe. Pas un seul qui critique réellement le mercantilisme chinois et qui s'étonne qu'on puisse pratiquer le mercantilisme et la monnaie administrée dans un pseudo système monétaire international de changes flottants.

Pas un jour sans qu'on s'étonne de la dette grecque et de son ampleur par rapport au PIB du pays. Mais en valeur relative elle est du même ordre ou inférieure à celle de pratiquement tous les autres pays industrialisés du monde (Japon, Etats Unis, etc.). Et en valeur relative elle est d'un montant ridicule.

On nous explique que par un effet papillon un pays qui représente un pouième de PIB mondial va mettre le sytème par terre, de même que par le même effet papillon le marché des subprimes américains, quelques pouièmes du marché immobilier mondial, avait déclenché la pire crise depuis 1929 !

Tant d'ignorance et de sottise finit par agacer.

La seule méthode pour sortir d'une crise mondiale de surdendettement (environ 2.000 milliards de crédits sont aujourd'hui gagés sur aucun retour suffisant pour payer principal et intérêt),  est la croissance, après avoir jugulé les causes du désastre.  C'est la croissance qui permettra d'amortir les pertes. C'est la croissance qui permettra de rétablir la rentabilité de certains projets.  Et il faudra bien ruiner partiellement les créanciers. L'euthanasie du créancier doit être douce et progressive.  La  croissance sera l'anti douleur.

Il n'y aura pas de décroissance  heureuse. Il n'y aura pas de solution par la déflation.

Il n'y a aura pas de solution durable sans revenir à la garantie par les états de la valeur extérieure de leur monnaie par rapport à un étalon international  et par des engagements fermes d'équilibres de balances commerciales.  

Des changes fixes et concertés, éventuellement modulables par accords conjoints, surveillés par un FMI rénové et retrouvant son rôle de Bretton Woods, mais épuré des anomalies de 1944 (le droit de veto américain, l'hypertrophie du rôle du dollar), la maîtrise des mouvements de capitaux à court terme, ces mesures seules et seulement ces mesures, permettront de faire face à la situation.

Dans la seconde où un tel système sera mis en place la peur cédera au calcul économique.  La reflation concertée des économies par les états, les banques centrales étant associées a mouvement et se voyant attribuées de nouvelles règles de gestion,  entraînera une croissance non pas sectorielle mais générale.

Malgré la contrainte éconologique qui existe mais qui doit être traitée sans malthusianisme, une nouvelle période de "trente glorieuses" s'ouvrira pendant laquelle les dettes des trente minables seront progressivement éliminées, comme le monde avait&éliminé en trente ans les dettes de la guerre de 40.

A un moment où l'Europe se déchire, où la France se défait, où les Etats Unis vascillent, où les pays émergents voudraient bien confirmer leur sortie de chrysalide, où la Chine abuse,  où les institutions internationales sont frappés par le discrédit et l'impuissance,  faute de diagnostic clair et de volonté d'assumer des solutions pertinentes ,   rien ne dit qu'on ne retombe pas sur une période troublée du style de l'entre deux guerre qui avait coûté le même prix à la France que la guerre de 14-18, rappelons le.

Ce n'est pas le scénario le plus probable. Il est même très facile à éviter.

Que l'ont sorte enfin de la sclérose intellectuelle qui fait taire les vraies causes de la crise et interdit de construire les solutions durables dont le monde a besoin !

Depuis trois ans la pédagogie tragique des réalités aurait du faire son oeuvre.  Combien de désastres faudra-t-il encore subir, combien de centaines de millions d'emplois gâchés, de centaines de millions de carrières brisées, de centaines de millions de pauvres  désespérés, pour que la cécité qui frappe nos élites fasse place à une minimum de courage, de compétence, de pertinence et de connaissances ?

Oui nous déclarons que le G.20 est composé de lâches et d'incapables qui ne voient pas plus loin que leurs idéologies, leurs espoirs nationalistes et leurs petits calculs géostratégiques.   Non Monsieur Sarkozy, il ne fallait pas en même temps parler d'un nouveau Bretton Woods et affirmer qu'il fallait garder le rôle du dollar et les changes flottants. Non Monsieur Obama, il ne fallait pas  prétendre que le flottement général des monnaies dont la monnaie chinoise règlerait la question de l'avenir des échanges financiers internationaux.  Non, Monsieur Hu Jintao  il ne fallait pas déclarer  que la Chine avait le droit d'accumuler des milliers de millards de dollards d'excédents monétaires sans les remettre en circulation dans les économies partenaires en les dépensant au lieu de les placer avec la trouille au ventre que ces trésors se dévaluent.  L'Europe pour sa part s'est tue. Elle se tait tout le temps et accepte d'être la 27ième roue du carosse, alors que tous les fédérolâtres expliquent que sans l'Europe notre voix ne serait pas  entendue !  

Oui nous déclarons que cette crise immense, déclarée sottement imprévisible, n'a pas fait l'objet du diagnostic qu'il convient et que de ce fait toutes les poilitiques lancées n'ont pas de pertinence ni même de sens commun .

Le monde s'engage dans le n'importe quoi  comme en 1974, comme en 1993.  Il espère un miracle. Il ne viendra pas.  

On peut craindre que dans trois ans on ne soit amené une nouvelle fois à le constater si ce blog dure jusque là.

En attendant merci à ceux qui ont eu le courage de ces 80.000 lectures qui nous honorent et qui nous obligent.

Didier Dufau pour le Cercle des économistes e-toile.


Les eunuques et le Lupanar

La crise économique majeure commencée avec le blocage du marché interbancaire fin juillet 2007, aggravée par la chute de Lehman Brothers en septembre 2008 et approfondie en récession lourde en 2009, peut être désormais considérée avec un recul de quatre ans.

Quelles réformes a-t-on fait ?

Pratiquement aucunes et le peu qui a été décidé ne concerne que le secteur bancaire.

Il est vrai que comme dans toutes les récessions décennales le dérèglement du crédit est une des sources majeures des difficultés.  Mais est-il juste d'affirmer que le comportement spécifique des banques ou de certaines banques est à l'origine de la crise ? Est-il approprié de mettre une camisole de force aux banques après les avoir consiencieusement sauvées ?

Rappelons que malgré toutes les sottises qu'on écrit sur la question, les banques ne peuvent pas individuellement créer de la monnaie et enfler seule leur bilan.  Or la caractèristique propre de cette crise est qu'elle a vu dans le monde entier et en particulier dans le monde développé le gonflement aberrant de l'endettement privé et public.

L'endettement global qui oscillait entre 80 et 150% du PIB a progressivement fait sauter tous les verrous.  Des pays comme l'Islande ou l'Irlande se sont mis à supporter des endettements supérieurs à 1000% du PIB. Les Etats Unis ont dépassé les 400%. L'Europe est à peine en dessous de ces chiffres.

Il va de soi que les banques sont par nature les manipulateurs de cette dette. Mais sont-elles responsables de leur niveau par rapport au PIB ? Evidemment non.  En revanche la carence de remboursement de ces dettes les met en première ligne. L'effondrement des banques signifierait l'effondrement de l'économie.  Nous sommes donc dans cette situation paradoxale où les banques sont désignées comme les responsables de la crise et sauvées énergiquement...par l'endettement public, porté par ces mêmes banques.

La décence intellectuelle aurait été, pour les économistes, de comprendre et d'expliquer pourquoi les taux d'endettement globaux avaient autant augmenté et le caractère insoutenable de cette hausse.  Dans le monde officiel personne ne s'y est risqué et rares sont les voix qui expriment encore aujourd'hui une explication analytique de ce phénomène.  

Nous avons essayé de le faire ici et on connait notre explication. La conjonction d'une politique monétaire  laxiste  aux Etats-unis et du mercantilisme Chinois a conduit à une double pyramide d'endettement d'une hauteur phénoménale. Les changes flottants et les dérégulations financières ont brouillé et aggravé la situation, empêchant les acteurs de voir les réalités.  Ce théâtre d'ombres a fini par s'effondrer sur la tête des acteurs lors d'un épisode traditionnel du cycle décennal.

La seule réforme qui vaille est naturellement celle du système monétaire international, source principale du désastre.  Un système de monnaies administratives, gérées par des banques centrales plus ou moins autonomes, et dont la valeur s'établit au jour le jour sur le marché flottant des changes, ne fonctionne pas. Point stop.

Dans un tel système plus personne n'est responsable de rien et  les papiers financiers qui s'échangent finissent par n'avoir que le sens qu'on veut bien leur prêter.  Les déficits américains, alimentés par une création monétaire absurde par A. Greenspan et désormais Bernanke, ont été à l'origine d'un gonflement permanent des liquidités mondiales d'autant plus violent que la Chine replaçait systèmatiquement ses excédents eux-même absurdes...sur le marché américain.

La stagnation économique provoquée par la perte  d'industrie en Occident a été partiellement masquée par une politique de crédits intenable dans les domaines de la consommation et de l'immobilier, crédits dont les dangers sont connus.  Et par l'acceptation de déficits publics faciles et peu couteux à financer. Le crédit n'a de sens que si une source de richesse future permet de le rembourser.  L'ennui c'est que le déficit public, la consommation et même l'immobilier n'apportent aucune augmentation de richesse solvable permettant de rembourser. Ils doivent au contraire être financés par une création de richesses exogène.

Le flottement général et l'internationalisation de mouvements de capitaux absolument libres de leurs mouvements, aggravés par la cotation continue des valeurs, qui fait la part belle aux ordres artificiels des ordinateurs, commandés par la seule force interne  de l'évolution du marché, interprêtée  par des algoritmes  et non plus par les besoins des agents,  a littéralement asphyxié toutes les réflexions réelles sur la nature du sous-jacent.

Il va de soi que la seule solution durable était de mettre fin aux changes flottants et de rendre aux Etats la responsabilité de veiller à la fois à la valeur externe de leur monnaie, à l'équilibre de leurs comptes extérieurs  et au plein emploi chez eux.  Ce système esquissé  à Bretton-Woods sur une forme biaisée par la surpuissance américaine de 1944 avait donné les "trente glorieuses". Pas si mal !


La seule solution efficace à la crise supposait des changements radicaux d'attitudes. Les Etats-Unis devaient sortir du Benign neglect ; la Chine, le Japon et l'Allemagne d'un mercantislisme forcené.  Les capitaux courts ne pouvaient être laissés totalement libres. Et les sources de création monétaire exogènes devaient être aussi bien contrôlées que les sources internes.  Des changes fixes, des cotations périodiques et non plus continues, une surveillance par les Etats de leurs principaux indicateurs économiques, un meilleur encadrement du crédit,  n'empêcheraient pas totalement les crises décennales. On sait que leur mécanisme est latent.  Mais elles seraient plus courtes, moins profondes et surtout encadrées par des périodes de croissance plus fortes.

Et tous les agents auraient la tête tournée vers l'avenir.

Les seules réformes faites auront eu pour but de châtrer les banques, après les avoir sauvées, sans changer d'un pouce le système institutionnel global dans lequel elles évoluent.  

En un mot, on veut désormais des eunuques pas trop gras  dans un  lupanar inchangé.  

Mieux vaut en rire.

Didier Dufau pour le Cercle des économistes E-toile.


Dire non à la déflation

Depuis les décrets Laval nous savons en France que la déflation, "cela ne marche pas".  La phase d'hyper gonflement des dettes qui a marqué le passage aux changes flottants  à partir de 1973 est évidemment arrivée à son terme. Une page se tourne. L'inconscience, dans ce domaine n'est plus de mise.  La récession de 2009 a provoqué un surgonflement des dettes publiques qui a encore aggravé les choses.  Nous sommes devant une montagne de dettes dont il va bien falloir se débarrasser. Toute la question est de  le faire sans faire exploser ce qu'il reste du système. 

Notons d'abord que les dettes non gagées sur un flux de valeurs futures réelles se situent mondialement dans l'ordre de grandeur de 3.000 milliards de dollars, venant fin 2008 de 3.500 Md$.  On en a donc déjà éliminé une partie.  Et qu'on peut assez facilement en éliminer encore une bonne partie en mettant le temps de son côté. Le hanneton pousse sa boule de crottin devant lui mais elle se réduit progressivement.

L'important c'est qu'il y ait de la croissance. Donc qu'on évite à tout prix la déflation. Le prêchi-prêcha moralisateur  sur la vertu de la cigale qui doit se transfromer en fourmi est parfaitement ridicule. Valable pour les individus il est décalé pour les peuples.

Seule la croissance permettra de se débarrasser de la  pyramide de dettes qu'on a laissé gonfler pendant trente ans de désordres du système monétaire international.

La première urgence est de réformer le système monétaire international. La seconde de mettre le monde dans une perspective de croissance non spéculative.

L'affaire Grecque est le comble du ridicule. Tout le monde s'amuse à se faire peur. Mais quelques chiffres donneront la mesure du dérisoire de ce débat. En un an les réserves de changes de la Banque Centrale Suisse ont  grimpé de 150 milliards de FS.  Uniquement par panique. Les besoins de refinancement vraiement chauds de la Grèce sont de l'ordre de 50 milliards. Il suffirait que la BCS prête son excédent de devise à la Grèce pour qu'il n'y ait même plus de soupçon de crise. Et il lui resterait encore 100 milliards dont elle ne sait que faire.  En un an ses réserves ont perdu plus de 30 milliards. C'est à dire plus que la perte qu'elle pourrait envisager au pire sur les prêts à la Grèce !

Si on prend la Chine, c'est maintenant des chiffres 10 fois plus forts qu'on manipule.  Et les pertes de change de la Chine se comptent en centaine de milliards de dollars.

L'Europe elle-même pourrait résoudre l'affaire en trois secondes. Il suffirait d'émettre des bonds européens à bas taux. Evidément établir une zone monétaire sans la gouvernance qui va avec était une absurdité. Mais les solutions existent. 

Un article du FT nie cette réalité. Il évoque le dégoût des européens pour l'Europe. Le rejet serait social et moral.  En vérité les Européens sont lassés qu'on leur mente. Une europe passoire et zone d'ajustement des puissances extérieures dans la confusion totale et  maintenant la crise économiqe suivie d'une déflation organique, les désespèrent. C'est clair et c'est normal.

Mais ce n'est pas une fatalité.  Les désordres monétaires internationaux, l'erreur conceptuelle des changes flottants, la soumission de l'Europe aux Etats-Unis, le grégarisme de ses hommes politiques, la déréliction de sa presse, tombée si bas qu'on se demande comment elle pourra un jour remonter, sont des défaillances graves que les peuples ont raison de critiquer.

Il n'y a pas d'avenir dans la déflation, la surtaxation générale, les restrictions permanentes, la guerre ouverte des monnaies, la fin du libre échange, la destruction de l'Europe.Il n'y a pas de décroissance heureuse.  Chassons les bonimenteurs !

Il faut organiser une croissance mondiale équilibrée et durable. Cela suppose le retour aux changes fixes et la responsabilité des Etats sur la valeur externe de leur monnaie, un étalon international, des échanges équilibrés, la maîtrise des mouvements de capitaux à court terme, la fin du "day trading" et des cotations continues par ordinateur.

Malgré un système  déséquilibré par la surpuissance américaine et la primauté du dollar, les accords de Bretton Woods avaient permis les "trente glorieuses" et surtout l'élimination des dettes énormes de la guerre.

Aujourd'hui c'est le même mécanisme international qu'il faut mettre en place. Bien sûr la Chine, le Japon et la l'Allemagne devront partiellement abandonner leur mercantilisme. Bien sûr les Etats-Unis perdront l'avantage indu du dollar.  Bien sûr l'Europe devra régulariser sa gouvernance.

Mais trente nouvelles glorieuses  seront devant nous. Alors que nous nous dirigeons vers une grande dépression du type de celle qui a frappé la fin du XIXème siècle.

Il n'ya pas d'avenir dans la financiarisation  débridée d'un monde de monnaies administratives laissées à des gnômes ou à des Etats irresponsables.  Il n'y a pas d'avenir dans la déflation. 

Il existe un chemin. Mais aucune personalité politique d'envergure pour le  montrer.

C'est consternant.


Didier Dufau pour le Cercle des économistes E-toile.


FMI : le navrant consensus, de Rogoff au Figaro

K. Rogoff est un économiste qui lorsqu'il était au FMI avait annoncé que le monde était entré dans une phase nouvelle où les récessions seraient désormais bannies. Son graphique bien connu qui montrait que "les crises étaient de moins en moins graves" est sans doute le cas le mieux documenté d'inconscience totale de la part d'un économiste officiel. 

Nous avions lourdement critiqué ce rapport à l'époque, montrant que les déséquilibres absurdes liés aux changes flottants et au benign neglect des Etats-Unis chargeaient tellement la barque qu'elle allait sérieusement tanguer. Nous eûmes alors la crise dite, à tort, des pays émergents, puis la récession décennale de 2001 puis la grande récession actuelle. 

Il ne faut pas croire que ces énormes erreurs aient le moins du monde entâmé la passion des médias pour la pensée de cet expert.  Expert un jour, expert toujours.

Le voici prenant position sur les candidatures à la présidence du FMI. Evidemment il soutient à mort le candidat mexicain, ancien collègue, formé à Chicago, dans la mouvance américaine depuis toujours. Un monétariste américanisé, il n'y a que cela de vrai !  Il regrette naturellement la sur-représentation de l'Europe  et se désole de voir que ces satanés "frenchies" aient trouvé, avec le thème de la promotion féminine, un biais pour donner toutes ses chances à Mme Lagarde. 

Pas un mot naturellement sur le droit de véto américain, dont on attend encore une seule justification, ni sur la contrepartie du "deal" de Bretton-Woods, la dévolution à un américain de la direction de la Bird.  Là, les questions de "compétence" ne se posent pas !

Pas un mot non plus siur la crise du système monétaire international et la crise existentielle qui frappe le FMI depuis qu'ils ont été institués.  S'il fallait qu'un économiste réfléchisse aux questions de sa discipline, cela se saurait. Partisan des changes variables et de la financiarisation à outrance de l'économie mondiale, et valet au petit pied de la triplette tragique (Rubin, Greenspan, Summers) il n'a strictement aucune vision des difficultés actuelles que non seulement il n'a pas vu venir mais dont il a fardé l'analyse.

Pour ce partisan de la finance débridée, le FMI a perdu tout rôle structurel et il le sait. Pour lui ce n'est qu'un sous machin permettant aux Etats unis une diplomatie pas chère avec l'argent des autres.

On rira donc de sa conclusion  : "ce n'est pas parceque le FMI et en crise de vocation qu'il doit avoir une mauvaise gouvernance". 

On rira moins qu'on aura constaté le sondage du Figro expliquant que les Européens et les Français en particulier considèrent comme des moutons qu'il faudrait être gentils avec les pays pauvres et leur donner plus de droit, en cédant ceux de l'Europe et seulement ceux de l'Europe.  

La presse française est une presse de moutons bêlants dans la mouvance américaine. Le Financial times ou le Wall Street Journal déclarent le bien penser. Ils suivent comme des Panurge. Pourquoi s'étonner que l'Europe soit devenu la variable d'ajustement des autres. De tous les autres. 

Voir les Français, peuple un moment fier et capable de rebellion, transformés ainsi en moutons tondus ras et contents de l'être a quelque chose de tragique.  D'autant plus que pas un d'entre eux ne comprend à quoi sert le FMI ni les drames provoqués par les défauts du système monétaire international. Nullité et humilité d'esclave consentant, voilà nos vertus modernes !

Quelle honte.


Quel modèle de relations économiques internationales ?

Comme toujours après une récession décennale la mode et l'esprit ambiant sont  à la remise en cause du libre échange.  Le chômage est élevé et les gouvernements sont sommés d'agir.  Restreindre la concurrence  étrangère est quasiment un réflexe.   Le rejet porte aujourd'hui sur la "mondialisation" et même sur la simple construction européenne.  Les mouvements de capitaux, d'hommes et de marchandises deviennent suspects.  Toute récession est d'abord porteuse d'une régression de l'humanisme  et d'un repli identitaire.

Les "élites mondialisées" deviennent de sombres suspects.

Faut-il réellement revenir sur les libertés internationales nouvelles qui se sont épanouies dans les trente dernières années  et notamment les libertés économiques fondamentales ?

La réponse est naturellement non mais cette position doit s'accompagner immédiatement d'un important codicille : les libertés s'organisent.  Une organisation peut être bonne ou mauvaise. Une mauvaise organisation des libertés peut conduire à des  catastrophes  ou tout simplement à de mauvaises performances. Une bonne organisation peut être bénéfique.

Prenons la liberté des mouvements de capitaux. Permettre aux capitaux de s'investir là où des perspectives sont intéressantes  ne saurait être considéré comme contre productif.  En revanche  une organisation monétaire de changes flottants où 98% des mouvements de capitaux sont déterminés par des ordinateurs à des fins de pure spéculation à court terme permet-elle d'assurer le meilleur emploi de la liberté des mouvements de capitaux ? Nous pensons que non.

De même la liberté des échanges de biens et de services ne peut se concevoir que dans un cadre adéquat. Imposer des contraintes de production phénoménales dans un pays tout en admettant la concurrence de pays qui n'ont pas ces contraintes ne peut pas être sans conséquences. Le cas de l'industrie du médicament  en France et en Europe est significatif. Elle s'est intégralement  délocalisée en Inde et en Chine. Intégralement. On n'est plus dans l'échange mais dans la perte de substance radicale.  Assurer la gratuité du médicament pour les consommateurs, encadrer toute l'activité de production avec des contraintes de prix et derèglementation,  favoriser les génériques, bloquer au nom du principe de précaution pratiquement toutes les recherches et les expérimentations,  tout en ouvrant intégralement les frontières, tout cela ne pouvait qu' aboutir à un pareil désastre.  

Il est tout aussi évident que la mise en place d'un système d'aide à la personne fondé sur la gratuité et la subvention  indifférenciées  aura un effet polarisateur direct  sur les mouvements de migration.  Dire à un pauvre d'un pays pauvre : si tu arrives à venir en France tu auras le droit à un logement, à l'éducation, à la santé, et même un revenu minimum sans travailler que tu pourras compléter par la mendicité  ou le travail au noir  a un effet magnétique dont les conséquences sont évidemment plus que sensibles.

Les expériences de liberté  totale ont eu lieu d'abord au sein des nations, en sachant que les tensions seraient arbitrées par une puissance centrale légitime.  On voit bien que l'Europe qui est une zone d'extension des libertés totales  ne peut bien fonctionner qu'avec une certaines centralisation de la gouvernance et une harmonisation des réglementations et des conditions de vie.  Nous vivons aujourd'hui  dans le domaine monétaire avec la Grèce et les pays de l'Euroland surendetté,  dans le domaine commercial avec  le mercantilisme allemand, dans le domaine des mouvements de personnes avec l'éparpillement des ROM  hors de Roumanie et de Bulgarie, des tensions qui ne peuvent pas être calmées par les bons sentiments ou les pétitions de principes.  Il faut un cadre de fonctionnement différent de ce qui est en place.  

Prétendre qu'une expérience de liberté totale peut fonctionner pour le monde entier sans qu'aucune des conditions de bonne organisation de ces libertés et de bonne gestion des tensions qu'elles génèrent ne soit  mise en place est du domaine de la gageure.

La méthode qui consiste à dire : mettons en place les liberté et les structures devront s'adapter de crises en crises  a des adeptes.  Les conséquences peuvent être désastreuses mais, diable, le désastre porte sa pédagogie.  C'est en gros la méthode employée en Europe. Mettre systématiquement la charrue avant les bœufs  c'est bien sauf quand les bœufs ravagent la charrue en la piétinant.  On voit aujourd'hui que cette méthode a provoqué un véritable rejet dans les différentes opinions publiques européennes  et  qu'elle suscite des effets délétères pour l'avenir de l'Union Européenne.

Nous préférons pour notre part un système d'irrigation avec écluses et pompes à une force brutale de torrents alternativement secs  ou bouillonnants.  Bien sûr  qu'il faut que  l'eau circule. Mais pas en n'importe quelle quantité et pas n'importe comment.

Des libertés totales avec un simple système de normes  gérées par des organismes genre OMC, cela ne marche pas.

Oui il faut un système monétaire international organisée.

Oui il faut  tenir compte des différences de conditions de production dans les échanges de produits.

Oui il faut faire attention à l'ouverture des "droits à" dès qu'il a des possibilités migratoires.

Cela peut conduire à des positions en apparence contradictoires. Nous avons été en faveur de la circulaire Bolkenstein  et en même temps nous regrettons la suppressions du tarif extérieur commun de l'Union européenne.  Nous sommes contre la taxe sur les transactions financières tout en étant pour des changes fixes.  Nous sommes pour l'exercice en Europe de toutes les libertés publiques indépendamment de la nationalité des membres de l'Union, mais pas à l'ouverture à tout va de l'Europe à qui en fait la demande  sans organisation des transitions nécessaires.  

En vérité le débat doit être sur les modes d'organisation des libertés  économiques pas sur les libertés elles mêmes


FMI : les St-Jean-Bouche-d'or anglo-saxons

Pas un jour depuis que DSK ait déshonoré sa personne, la France et l'Europe, sans que la presse anglo-saxonne par la voix de ses meilleurs "columnists" explique que le temps de la présidence européenne et plus généralement française du FMI est passé.  Il appartiendrait maintenant à l'Europe et notamment à la France de cesser de vouloir une présidence qu'un consensus ancien leur concédé au profit des élites formées aux Etats Unis et qui ont fait carrière dans les pays émergents.

Bien entendu ces amoureux tardifs du tiers monde n'évoquent absolument jamais deux autres anomalies de l'organisation du FMI :

- Le droit de veto des Etats Unis qui crée une dissymétrie des droits autrement choquante

- La sur-représentation des Etats Unis dans le capital de l'institution.

On glisse sur le fait que symétriquement les Etats unis se sont vus attribuer la présidence de la BIRD.

Si on veut jouer une "nuit du 4 août" dans les institutions de Bretton-Woods, faisons le jusqu'au bout.

Créons un fonds monétaire international  :

- Décentralisé : avec plusieurs institutions régionales intermédiaire (fonds monétaire nord américain, fonds monétaire sud américain, fonds monétaire européen, fonds monétaire africain et fonds monétaire  asiatique. Ces fonds auront la responsabilité primaire des ajustements monétaires régionaux.  Un fonds monétaire international coordonnerait les actions des différents fonds et servirait de fonds de fonds pour atténuer les déséquilibres entre grandes zones monétaires régionales.

- Censitaire mais avec des droits et des devoirs égaux pour tous. Le cens devrait être calculé sur le poids respectifs des économies ou des zones dans le commerce mondiale et les mouvements financiers mondiaux. Avec une procédure régulière de rajustement des quote parts.

Faisons la même chose pôur la Bird.

Au passage, il ne serait pas mauvais de définir le rôle et les missions de ces institutions ainsi que les pouvoirs qui leurs sont dévolus.

Rappelons qu'un fonds monétaire international n'a pratiquement pas de rôle théorique dans un système de changes flottants. Les ajustements doivent se faire par l'évolution des cours de change.

Le FMI après des années d'errance et d'incohérences a retrouvé un rôle ponctuel  comme super banque des pays endettés.  Est-ce au FMI de régler des questions de surdendettement de pays petits?  Et si le surendettement cesse, on supprime le FMI ?  Et si le surdendettement ravage comme actuellement de très grands pays comme les Etats Unis et le Japon, sans parler du Royaume Uni et de l'essentiel de l'Europe, que pourra faire le FMI ? Chercher l'argent au Zimbabwe ?

La vraie question n'est pas aujourd'hui de priver l'Europe d'un de ses droits acquis, mais de réformer le système international et de définir en accord avec cette réforme les institutions qui permettent de le réguler, en s'assurant de la parfaite égalité (censitaire) des parties prenantes.

La presse anglo saxonne qui mourrait plutôt que de reconnaître que le système des changes flottants est la source des difficultés actuelles et que la domination des Etats Unis et du dollar  est   "over due" et depuis longtemps  devrait commencer par accepter qu'on aborde le fonds des questions monétaires internationales avant de réclamer la destitution institutionnelle de l'Europe en général et de la France en particulier.

Didier Dufau pour le Cercle des économistes e-toile.


Martin Wolf et DSK

C’est toujours un plaisir de commenter un article de Martin Wolf : lorsqu’on est d’accord sa réputation donne du tonus aux thèses qu’on défend ; quand on ne l’est pas, on sait qu’on aborde une question importante où l’absence d’arguments sérieux serait dommageable.

Martin Wolf dans sa livraison au Monde du 24 mai 2011 rejoint le camp des thuriféraires de DSK. On sait que nous n’en sommes pas. Que  motive ses louanges extrêmes : « décideur audacieux », « politicien efficace », « économiste compétent » ?  Déception : il n’y a aucun argument à l’appui des qualificatifs ;  juste des affirmations.

Et des contradictions. Martin Wolf explique que DSK a été le grand architecte de l’aide aux pays du « Club Med ».  Et il ajoute aussitôt : le programme n’a pas donné les résultats escomptés ». Et que sa poursuite n’en aura pas. DSK aurait donc fourvoyé l’Europe dans une politique impossible ?

Comme nous l’avons mille fois répété, le FMI était une institution chargée de réguler les changes fixes. Lorsqu’un pays menaçait par ses déséquilibres la croissance générale, on lui prêtait les ressources de changes nécessaires le temps que des mesures de redressement soient prises. Le FMI disposait pour se faire de ressources mises en commun et du pouvoir de créer de la monnaie sous forme de DTS. Il s’était doté  d’experts en redressement de politique économique aventurée. Institution keynésienne, le FMI contraignait mais pour permettre la croissance globale la plus élevée, en évitant les guerres de monnaies.

Les changes flottants ont privé le FMI de tout rôle sinon d’acteur complémentaire de la Bird pour les pays sous-développés.  D’où la noria de directeurs temporaires démissionnant dès que leurs objectifs d’image avaient  été atteints et qu’il leur était permis d’atteindre d’autres postes prestigieux.

La chance de DSK est venue d’une crise que le FMI n’a pas voulu voir et dont il n’a toujours pas donné la moindre explication.  Cette cécité et cette absence de diagnostic sont  certainement à porter au passif de DSK. « L’économiste compétent » aurait dû se manifester. On l’attend toujours.

DSK est certes un politicien pragmatique : il saura flotter comme un bouchon sur les pressions des uns et des autres et en particulier des américains.  Mais il n’a pas su « impulser une réflexion ». L’opportunisme suffit-il ?

On le voit bien avec l’Euro. La zone euro n’est pas en crise de change. Le FMI n’a normalement aucun rôle à tenir en Euroland.  Les instances dirigeantes de l’Euroland ont toutes les ressources nécessaires pour faire face à une éventuelle crise de change. Et l’Euro est si fort que c’est sa force qui fait problème.

En intervenant à l’intérieur de l’Euroland, contre l’avis de Trichet, le gouverneur de la BCE,  DSK viole les statuts du FMI. Il prête non plus à une zone monétaire en difficulté mais, dans le cas de la Grèce,  à un pays qui a des difficultés budgétaires. Les pays non européens ont raison de s’indigner de l’emploi de leur contribution à cette tâche. Les politiciens européens ont été heureux de trouver des ressources disponibles et des compétences pour encadrer l’économie de pays surendettés. DSK s’est engouffré dans la brèche dès que les américains  le lui ont demandé pour faire céder Angel  Merkel.

Utiliser les réserves monétaires du FMI pour limiter les pertes des grandes banques mondiales qui ont fait des prêts excessifs et complexes à des pays sans rigueur budgétaire  n’est pas le rôle du FMI.  Martin Wolf a raison de rappeler que cet opportunisme est de surcroît inefficace.

Il appartient à l’Europe de corriger les défauts de la zone Euro (gestion par traité, aucune instance de coordination, aucune instance d’intervention).  Pas au FMI. Les Etats-Unis ont trouvé en lui un moyen diplomatique simple d’éviter l’éclatement de la zone euro qui aurait automatiquement fait remonter le dollar et ruiner un certain nombre de banques américaines. Contrairement à ce que beaucoup écrivent,  les Etats-unis n’ont strictement aucun intérêt à la rupture de la zone Euro dans les circonstances présentes même s’ils peuvent théoriquement craindre la concurrence de l’Euro comme monnaie de réserve.  En revanche la voir sous tutelle ne peut leur déplaire.

Il appartient au FMI de poser la question de la pertinence d’une conception qui voit des monnaies administratives concurrentes s’affronter dans le cadre de marchés dérégulés  sur une toile de fond de compétition féroce entre les grandes nations et notamment entre la Chine et les Etats unis.

Alan Greenspan a eu le courage de répéter il y a quelques jours : «  J’ai cru que cela marcherait ; je me suis illusionné sur les premiers résultats ; mais aujourd’hui la leçon est claire : cela ne marche pas et cela ne marchera jamais ».  C'est maintenant qu'il faut l'écouter : il parle enfin clair et, de plus, vrai….Une nouveauté !

Cette remise en question d'un système pervers  devrait être le rôle de son successeur.  Mme Lagarde n’est pas une économiste. Elle est une juriste et une « suiveuse » qui écoute d’abord et essaie de concilier les points de vue, travail qu’elle sait faire avec beaucoup de talents. Elle n’aura pas, sauf surprise, de rôle « proactif » dans la conception d’un nouveau système monétaire international.   Martin Wolf a raison de dire que personne n’a cette compétence aujourd’hui.   Ce que nous avons exprimé nous même  dans un post récent.
 
Or tout le monde voit bien qu’il va falloir s’élever au-dessus des intérêts divergents de la Chine, des Etats unis et de l’Europe. Cette élévation ne peut s’envisager sans la compétence économique et la capacité de poser un vrai  diagnostic de la crise et de  déterminer une politique de réforme audacieuse qui ne peut être que le retour à la responsabilité des Etats vis-à-vis de la valeur externe de leur monnaie et l’abandon d’un pseudo étalon dollar sur fond de changes flottants.

Sur ce terrain, c’est le vide. Martin Wolf a raison de le souligner.  Mais c’était déjà le vide avec DSK. DSK se contentait de servir les intérêts principalement américains et d’exploiter les  opportunités de renforcer le rôle de son organisation avec le dilettantisme de quelqu'un qui savait qu'il ne resterait pas. Martin Wolf aurait du s'en apercevoir.

Aujourd'hui près de 85% des ressources du FMI sont utilisées pour gérer les risques d'éclatement de la zone Euro, parce que les réformes institutionnelles nécessaires pour gérer une zone monétaire unifiée sont politiquement impossibles.  Sans doute faut-il louer un tel pragmatisme. Mais où est la cohérence de l'ensemble ? Une politique d'expédients est rarement efficace à long terme. Le jour de vérité finit toujours par arriver.  

 Il est arrivé pour DSK.

Anatomie de la crise décennale, à la lumière des évènements récents.

Comme nous l'avons écrit dès la fin 2006 et répété ensuite, la crise de 2009  serait du type 74, ou 93, mais en plus grave. Il s'agit d'une crise décennale classique aggravée par les défauts du système monétaire international et la dérégulation financière en absence de toute référence fixe de la valeur des monnaies.

L'épisode qui s'est déroulé de septembre 2008 à nos jours  permet de préciser le schéma de la crise décennale, crise périodique dont la mécanique est souvent niée depuis la fin des années soixante et   dont la théorie n'est plus faite aujourd'hui alors qu'elle garde toute sa pertinence.

La physionomie d’une crise décennale est certes chaque fois  un peu différente. Le contexte économique global  finit par changer et le système, consciemment ou non,  tient toujours plus ou moins compte de l’expérience du passé. Mais le schéma sous-jacent est solide et constant.

La confiance disparait d’abord chez les opérateurs financiers et les boursicoteurs. Les bourses s’effondrent. Les banques s’inquiètent. A juste titre : des tensions se font jour partout.   Les refinancements deviennent difficiles. Des crédits jusqu’ici considérés comme sûrs apparaissent  aventurés. Les particuliers paniquent. La traditionnelle distinction entre crise bancaire de liquidité et de solvabilité perd toute signification : les deux se conjuguent.  Les banques restreignent violemment le crédit : le fameux «crédit crunch » a bien lieu.

Les entreprises désinvestissent brutalement, volontairement  ou non. L’embauche s’arrête. La consommation n’est pas atteinte au départ. En début de crise les consommateurs regardent un peu la crise comme un défilé au balcon : la crise, quelle crise ? Retraités et fonctionnaires se sentent peu concernés. La plupart des postes en entreprise sont solides ou considérés comme tels.  Le chômage monte plus par arrêt des embauches que par les licenciements. 

Les épargnants en revanche paniquent. Vont-ils pouvoir conserver leur avoir ? Le taux de possession d’actions baisse  immédiatement et rapidement.   La course à la liquidité s’emballe.

Arrive le moment de vérité : les entreprises fragiles craquent. Les autres prennent des mesures conservatoires souvent exagérées par rapport au nécessaire ou au contraire résistent de façon irréaliste : elles ont eu tant de mal à constituer des équipes solides ! Toutes voient leur trésorerie s’effondrer au moment où le système bancaire cesse de vouloir les aider. On se finance sur le marché obligataire loin des banques, devenues simples courtiers.  Quand on le peut, car toutes les entreprises ne le pourront pas, notamlment les PME.  Le  chômage explose, alimenté désormais à la fois  par le non recrutement et les licenciements.

L’Etat est toujours pris par surprise. La croissance rapide de la fin de cycle l’a gorgé de recettes et les dépenses vont bon train. Partout les administrations centrales ou locales se sont endettées pour profiter des taux bas de la période joyeuse finissante.  Et tout soudain la mécanique s’enraie. Les recettes baissent plus vite que le PIB : un système fiscal progressif accélère les recettes fiscales pendant la phase de croissance mais provoque une dégressivité symétrique quand la récession frappe  On verra le taux de prélèvements baisser. Les gouvernements s’empresseront de prétendre que c’est grâce à leur bonne gestion !  Alors qu’il s’agit d’un effet mécanique.  Les dépenses explosent car il faut indemniser et relancer.  Généralement on indemnise et on rlance trop depuis Keynes. Les déficits deviennent abyssaux.  L’endettement public  grimpe.

Les banques centrales depuis 1929 et Milton Friedmann savent qu’elles doivent faire marcher la machine à imprimer les billets. Elles créent de la liquidité à tout va en reprenant au départ  les meilleurs actifs des banques. Ensuite elles avalent un peu n’importe quoi. Elles y gagnent beaucoup d’argent ce qui surprend toujours. Pourtant, tout le monde sait que les docteurs gagnent toujours plus en temps d’épidémie.  L’inondation monétaire permet de sauver les banques et d’éviter les paniques de déposants. Au nom  de la sauvegarde des déposants on protège les banques et leurs dirigeants, cas classique où une minorité est sauvée abusivement au nom du groupe.

La part du PIB qui a disparu est partiellement compensée par ces mécanismes efficaces. Il est rare que la crise entraîne des baisses de PIB très importante comme au XIXème siècle.  Les prix à la consommation ne bougent pratiquement pas sauf dans des cas très particuliers. La bourse finit par rebondir. L’immobilier tremble sur ses bases mais ne lâche jamais complètement, sauf sur les créneaux les plus aventurés. 

La vie reprend. La crise aura duré deux ans. Il faudra près de 5 ans pour s’en remettre totalement.  Les faillites arrivent en général en fin de crise, à partir de la troisième année.  L’état augmente les impôts sans se rendre compte que la progressivité suffira à rétablir le niveau de recettes voulus. La pression fiscale devient rapidement insupportable ce qui pèse sur la reprise. Le coup de gourdin fiscal « Juppé » de 95 provoquera même une récession sui generis en France en 1996.  Les banques sont désorganisées pour un moment. En fait le système bancaire est en faillite mais personne ne tient à le savoir. Le temps et quelques restructurations permettront de voir venir.

Puis l’oubli fait son œuvre et l’industrieuse humanité, ses désirs et ses besoins, reprend son élan. Jusqu’à la crise suivante. Si la crise précédente a été forte elle sera plutôt douce. Si elle a été faible elle sera violente car les ajustements n’auront été faits qu’à la marge lors de la précédente purge et l’oubli, une des causes majeures du cycle, aura été plus complet.

La crise nouvelle s’annoncera par différents signes qui seront ignorés : l’industrie automobile commencera à proposer des modèles foldingues d’un luxe inouï ;  certains économistes  expliqueront que le cycle est désormais vaincu et qu’on a trouvé le chemin de la croissance perpétuelle ; les banquiers en arriveront à penser  qu’ils font un réel travail pour le bien de l’humanité, certains estimeront même qu’ils font « le travail de Dieu », ce qui expliquerait des bonus ridiculement élevés  ;  les grandes entreprises annonceront des taux de croissance intenables basés sur des plans sur la comète euphoriques. Zeus aveugle ceux qu’il veut perdre.  En vérité en fin de cycle de croissance  le système de crédit est en totale surchauffe et finance beaucoup plus la spéculation que l’investissement durable.  Le court terme emporte tout. Les « bulles » sont partout.

D’amusants coquins prétendront qu’elles ne peuvent qu’exploser. Personne ne les écoutera. Elles ne sont que le signe d’une vitalité économique intense et de l’existence de liquidités abondantes prêtes à se placer.  La crise venue on prétendra de toute façon qu’elle était imprévisible et on cherchera un bouc émissaire facile comme une guerre, une catastrophe naturelle, une fraude massive pour expliquer qu’on se soit à ce point trompé. Les économistes de cour, qui auront inlassablement expliqué que  le cycle n’existe plus,  seront pris une fois de plus à contrepied par le retournement. 
Peut-être la reine d’Angleterre les tancera de n’être que les commentateurs mal inspirés d’évènements qui ne sont pour eux que des pochettes surprises. 

C’est que l’épisode aura été sévère.

D'autres surpris de s'être retrouvés si bêtes au milieu d'évènements si peu anticipés jurent mais un peu tard qu'on ne les reprendra plus.  En général ils se mettent à annoncer pour les prochaines semaines, les prochains mois ou les prochaines années une crise colossale, un peu comme si une "vague scélérate" à caractère magique et en voie de formation secrète  avait enfin illuminée leur sagacité. Ils confondent les conséquences de la crise avec la crise elle-même qui en fait est derrière eux. Mais à leur tour "ils l'auront bien dit" si des erreurs économiques viennent compliquer la sortie de crise.

Depuis la fin des accords de Bretton Woods chaque crise décennale est plus grave et ses conséquences plus difficiles à maîtriser.  Kenneth Rogoff qui prétendait le contraire au FMI s'est trompé dans les proportions les plus délirantes.  Il pensait que les dérégulations financières, les marchés, les changes flottants avaient permis de vaincre le cycle. C'était le crédo de ses maîtres, Rubin, Greenspan et Summers.

La vraie question aujourd'hui n'est pas de nier le cycle. Il y aura toujours des cirses quasi décennales qui correspondent en fait à une donnée psychologique : l'oubli. Maurice Allais avait décrété que le taux d'oubli était équivalent au taux d'intérêt. L'intuition était géniale, même si elle reste aujourd'hui oubliée ou méprisée.

La science économique doit principalement comprendre pourquoi depuis 71 les crises s'aggravent et les sorties de crise sont plus difficiles et  plus aléatoires.  Nous-mêmes, au Cercle des économistes e-toile,  prétendons que la cause majeure est dans le système des monnaies administratives dérégulées que traduit  le système des changes flottants et la guerre des économies sans aucune procédure réelle de concertation efficace.  Ce système ne marche pas et a provoqué une baisse tendancielle de la croissance mondiale, avec des écarts de plus en plus massifs selon les distorsions de concurrence,  en même temps qu'une plus grande cyclicité.

Prisonnier de postures idéologiques  le débat économique public est inexistant sur ces questions cruciales.

Nous dirions bien" indignez vous !". Mais le slogan est pris. 

Didier Dufau pour le Cercle des économistes e-toile.

Retours de manivelles (sévères)

Le plus souvent, il suffit d'attendre : les erreurs et sottises dénoncées dans la solitude au moment où elles sont commises  deviennent en du temps des évènements médiatiques.  Nous le voyons aujourd'hui dans au moins trois domaines d'importance inégale.

- Nous n'avons jamais compris la gloriole médiatique qui accompagne depuis déjà longtemps les actes de M. Strauss-Kahn.  Nous avions vu dans ce personnage, en examinant les faits et seulement les faits, une personnalité glauque et un économiste incertain voire incompétent.  Dès son passage comme Ministre des Finances ces deux aspects étaient facilement décelables.   L'affaire de la cagnotte et celle des trente cinq heures, manifestation de deux erreurs majeures, ne laissaient guère de doute sur la superficialité économique de l'homme politique. Il ne suffit pas d'être péremptoire et plein e morgue. Il faut aussi raisonner juste.  L'affaire de la MNEF même si les poursuites ont finalement tourné court était tout sauf glorieuse.

La droite ploutocratique  s'est convaincue que son goût de l'argent le rangeait dans leur camp et qu'il ferait un président complice.  La gauche bobo s'est dit qu'il pourrait arriver à la présidence et que c'était bien l'essentiel. On a vu avec la commémoration absurde de type tontonmaniaque  des années Mitterrand  que la seule vertu qui était honorée était celle d'avoir gagné en trompant tout le monde.

La nomination au FMI, institution malade, était une erreur de casting profonde qui allait handicaper les possibilités de réforme.  M. Strauss-Kahn n'avait aucune idée sur les questions posées et étaient bien disposé à n'en avoir aucune et à flotter comme un bouchon pour durer en attendant d'autres opportunités de carrière.  On le vit donc pleurnicher sur les pays en voie de développement dans le style Delarosière,, tout en rassurant les Etats-Unis sur la flexibilité de son échine. Et comme ses deux prédécesseurs il s'est mis à attendre un retour en fanfare à la présidence de son pays.

Résultat : aucun discours convainquant, aucune idée exprimée. On vend l'or du FMI pour payer les frais des licenciements.  Lorsque la crise frappe, M Strauss Kahn n'a rien vu venir. Pendant des mois il se tait pendant que les prévisions du FMI tournent au fiasco général. Des mois !  Nous avons souligné en temps réel les analyses totalement débiles qui seront livrées  ultérieurement, la dernière il y a quelques mois.

On voit le résultat aujourd'hui : il n'est plus directeur du FMI ; la France voit sa réputation entachée ;  On n'a toujours aucune idée de réforme sérieuse du système monétaire international.

Tout cela aurait pu et du être évité.

-Plus surprenant a été la remise en cause brutale du RSA par un ministre du gouvernement Sarkozy.

Nous avons écrit dès le départ que cette réforme était bien intentionnée comme toujours mais contreproductive et qu'elle serait un échec.  Pour des raisons parfaitement claires :  tous les agents économiques, même pauvres, font un calcul économique.  La complexité du RSA et en fait son intentionnalité pure d'affichage politique  ne pouvait pas provoquer les bénéfices attendus.  Aujourd'hui les media admettent  que les avantages annexes reçus par les personnes aidées sont trop importants et trop difficiles à obtenir pour qu'un Rmistes prenne le risque de quitter sa condition, certes triste, mais dont il connait les possibilités et dont il se contente.  La réforme faite à la va vite n'a eu aucun des effets bénéfiques attendus, comme il était prévisible.

L'assistance aux personnes ayant la capacité de travailler  mais momentanément empêchées, est un vrai problème. Elle doit être ciblée, unifiée, provisoire et dégressive. 

Politiquement il doit être rappelé que toute personne en possibilité de contribuer doit le faire et qu'on ne peut pas vivre indéfiniment aux crochets de la société. 

Administrativement il faut que les aides qui se déclenchent soient unifiées, surveillées au plus près, et contrôlées. 

En revanche vouloir imposer aux personnes aidées des corvées est absurde et inefficace.  Il faut plutôt que la dynamique des aides unifiées les pousse vers le travail.  Et le caractère provisoire de l'aide est essentiel dans cette fonction. 

Le RSA doit être remplacé par deux aides ciblées :

- l'aide temporaire d'urgence qui permet de faire passer un cap à un individu ou une famille en jouant sur un panel d'aides circonstancielles  

- L'aide temporaire de soutien qui permet d'orienter des personnes éloignées de l'emploi depuis longtemps d'être accompagnées vers un retour à l'emploi. Le quart monde, cela existe et on est pas loin de l'invalidité sociale.

En outre il faut mettre au programme du gouvernement deux politiques globales :

- changer le système de change qui aboutit à une déflation permanente et au sous emploi

- prendre en compte les réalités du cycle qui imposent une politique non pas permanente mais circonstanciée.


- Dernier point,  le retour de la crise Grecque et la comédie autour de l'Euro soulignent une fois de plus que l'irrationalité économique n'a pas de chance de réussir.  Une monnaie unique est un acte politique qui implique des unifications économiques majeures. On a mis la charrue avant les bœufs et les bœufs piétinent la charrue. On dit : oui mais cela va dans le bon sens d'un fédéralisme européen. Juste au moment où les opinions décrochent du projet européen fédéraliste (aucune des politiques européennes ne fonctionne plus !) . On ne peut pas avoir un ilot de fixité européenne au milieu d'un flottement général dominé par le laxisme américain et le mercantilisme chinois.  On n'a pas voulu faire de réforme du système monétaire international.  L'Europe en est réduit aux plans de sauvetage et à la déflation générale. Tout cela est absurde et désastreux pour l'emploi.


Comme disait Maurice Allais, "ce qui doit arriver arrive".


Dans les trois cas cités, un peu de réflexion aurait permis de prendre des décisions plus fondées et plus efficaces.  Observation et réflexion, réalisme et compétence, sont les vraies mamelles de l'économie. Tout le reste est ruine de l'âme et perte de temps.


Autrement dit :


Les conneries c'est comme les impôts, on finit toujours par les payer. (Michel Audiard)


Monnaies : quatre personnages en quête d'auteur

On dira ce que l'on veut d'Alan Greenspan, et nous ne nous sommes pas privé de critiquer se gestion de la FED au moment où il était sacré génie  monétaire de l'histoire de l'humanité,  mais il sait reconnaître ses erreurs et en tirer les conséquences jusqu'au bout.  Dans une récente interview à CNBC il n'a pas caché qu'il pourrait tirer argument des quelques succès de sa période, comme l'accès à un niveau de vie décent pour des centaines de millions d'habitants de pays considérés jusque là comme structurellement pauvres.  Mais il et bien décidé à n'en rien faire : le système auquel il a cru ne marche pas. Il le dit et il le répète. Donc il faut imaginer autre chose.

Quel est donc ce système qui ne marche pas ? C'est celui qui veut que les monnaies soient désormais uniquement des monnaies de papier, des monnaies administratives, dont la valeur absolue  est intrinsèquement nulle et dont on attend que "les marchés" donnent la valeur relative, dans le cadre d'un système de changes flottants.

La libéralisation totale des mouvements de capitaux, sous la supervision de banques centrales chargées uniquement de surveiller la valeur interne de leur monnaie (mesurée par un indice des prix à la consommation plus ou moins arbitraire) devait permettre l'allocation optimale des ressources, unifier les taux d'intérêt, limiter les réserves de devises, faciliter les transitions en cas de déséquilibres, permettre une croissance accélérée.  Non seulement on a vu se produire exactement l'inverse mais en plus une crise ravageuse  a mis par terre les finances publiques de tous les grands pays.

A. Greenspan en prend acte et c'est tout à son honneur. Ce faisant il rejoint ceux qui comme nous font cette analyse depuis des lustres non pas par combat idéologique ou théorique, mais par la simple observation des faits.

Si on se place résolument dans cette perspective, la situation actuelle des acteurs principaux qui s'agitent sur le front des monnaies prend un caractère particulièrement psychédélique. La FED, la BCE, le FMI et les autorités monétaires chinoises sont dans des situations fausses caractérisées.

Si on considère qu'un système de monnaie administrative gérée par une banque centrale indépendante  "ne marche pas",  la BCE se retrouve dans un position légèrement étrange.  Elle a le double inconvénient de gérer une monnaie transnationale mais sans que les conditions politiques en soient réunies,  et d'être le prototype même d'une institution indépendante correspondant à un modèle faux.  Personne n'étant en Europe responsable de la valeur externe de l'Euro  la compétitivité globale de la zone est en deshérence. L'Europe se retrouve seule à jouer le jeu d'un système "qui ne marche pas" alors que tous les autres acteurs trichent.

La Chine mène une politique mercantiliste. Le strict alignement sur  le dollar d'une monnaie fortement sous évaluées (50 à 60%) lui permet de voler l'industrie du monde occidental.  Mais là voilà qui accumule des réserves potentiellement sans valeur, la voilà  qui doit faire face à l'inflation chez elle, et à des remarques de plus en plus acerbes à l'extérieur. Le temps de l'impunité pour la Chine est fini. Celui des relations de pouvoirs commence. Une dynamique de conflits s'est mise en place. Il va lui falloir céder sans perdre la face.  

La FED, auxiliaire d'une diplomatie du dollar et d'une gestion en force de l'économie mondiale basée sur "le benign neglect" monétaire, est tout autant en porte à faux. Cette fois ci il n'est plus possible d'accuser les "cronies" des pays tiers pour expliquer les désordres monétaires. En dépit de la force traditionnelle de l'économie américaine, la peur du dollar est partout et le rejet d'une politique irresponsable manifeste. Et il est impossible de faire sombre plus un dollar déjà au plus bas.  

Quant au FMI il n'est pas seulement malade des frasques habituelles  de son directeur irresponsable. En régime de changes flottants, le FMI n'a aucun rôle. C'est pourquoi depuis quatre mandats les directeurs quittent leurs fonctions avant terme et que les discours tenus par ces dirigeants sont aussi nuls, en particulier ceux de DSK, comme nous l'avons plusieurs fois relevés.  Le rôle du FMI était de permettre à un pays souffrant d'une crise de confiance en système de changes fixes, de réajuster son économie avec un moindre "credit crunch".  Pour cela on lui imposait quelques contraintes de bonne gestion tout en lui donnant des facilités de tirage en devise.  Une crise de change ne devait pas tourner à la crise mondiale.

On lui fait jouer abusivement aujourd'hui un rôle de financier des dettes souveraines. L'Europe, sans pouvoir économique central, n'a aucun moyen de contraindre les pays membres à une dure ascèse. On a été chercher le FMI  uniquement pour son rôle de père fouettard.  Le but n'est pas de minimiser une déflation visant à rétablir la compétitivité et le change, mais de financer des dettes exorbitantes générées par le système monétaire malsain des changes flottants  pendant la période Greenspan.  Ce pragmatisme a certainement des vertus, mais où est la cohérence ?

Tous les grands acteurs monétaires sont aujourd'hui en porte-à-faux. L'édifice restera dangereusement branlant tant qu'une construction solide ne sera pas bâtie sur une base théorique solide.  Il faut reconstruire un système de changes fixes en établissant la responsabilité des états dans la défense de la valeur externe de leur monnaie. Il faut que l'ensemble du système soit rattaché à une ancre monétaire solide.  

On n'en prend toujours pas le chemin. Ce qui donne son fumet pirandellien à la situation ( on a le choix entre "ce soir on improvise et six personnages en quête d'auteur) . Et qui rend l'avenir si hasardeux. C'est aujourd'hui qu'il faut écouter A. Greenspan, un grand spécialiste de l'Actor's studio monétaire.

 Didier Dufau pour le Cercle des économistes e-toile.


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner