La crise est-elle causée par la stagnation des salaires

La grande question des relations entre salaires et crise mérite quelques éclaircissements. Elle donne lieu à des analyses qui sont souvent  fuligineuses.

  Le meilleur exemple est sans doute le texte suivant extrait d'une interview  au journal Le Monde d'un certain Gérard Cornilleau, directeur adjoint au département des études à l'OFCE, centre de recherche économique de Sciences Po.

" Dans quelle mesure la question des salaires a-t-elle pu contribuer au déclenchement de la crise ?

Le facteur de crise, c'est le fait que ces dernières années, les hauts salaires ont fortement augmenté, et cela à peu près partout dans le monde, au détriment des bas salaires, particulièrement ceux qui sont juste au-dessus du salaire minimum, mais en dessous du salaire médian, qui ont stagné. Car d'un côté on a donné beaucoup plus à ceux qui avaient déjà de hauts revenus, donc ceux qui logiquement ne pouvaient pas consommer beaucoup plus que ce qu'ils consommaient déjà – il y a un moment où la consommation sature, pour caricaturer, il est rare que celui qui a déjà une Porsche, en achète une seconde et encore moins une troisième... – et de l'autre on a rationné la consommation de ceux qui en avaient un fort besoin.


Aux Etats-Unis, on a cru un temps avoir résolu la quadrature du cercle en disant "pour consommer, les bas salaires peuvent s'endetter"et c'est comme ça que ce système bancal a été maintenu en vie par des crédits à la consommation et des taux d'intérêt peu élevés. Le résultat de ces logiques, c'est d'un côté des hauts revenus qui ne sachant plus quoi faire de leur argent se mettent à spéculer, et de l'autre des bas revenus qui se sont surendettés pour pouvoir consommer. C'est la crise de 2008. Ce qu'elle a démontré c'est qu'on avait gaspillé de l'argent à donner plus à ceux qui avaient déjà trop. Et qu'il fallait absolument remettre en ordre la hiérarchie salariale pour qu'elle soit efficace du point de vue économique."

Nous citons entièrement parce que ces raisonnements se retrouvent à peu près partout sous cette forme chez les tenants de cette doctrine. 

La première thèse est que la stagnation des salaires est Le facteur de la crise.

C'est la thèse copie conforme qui s'était également développée lors de la crise de 29.  Le déplacement des revenus vers les hauts salaires qui épargnent plus détruit la demande globale et détruit  la croissance. Tout cela a un gentil parfum de keynésianisme élémentaire avec un semblant opportun de macro économie. Celui qui veut être convaincu à de quoi s'accrocher aux branches.

En vérité cette "explication" n'a strictement aucun sens.

D'abord parce que les rémunérations  basses et moyennes n'ont pas baissé. En France, de coups de pouce au Smic en coups de pouces au Smic,  les basses rémunérations ont très fortement augmenté. Elles ont même tellement augmenté que les jeunes, les femmes, les immigrés, les vieux et d'une façon générale tous les faibles sen sont trouvés progressivement écartés en masse de l'emploi. Il a fallu le transfert sur la dette d'une partie des charges sociales sur les smicards pour enrayer (d'une façon peu durable) l'effondrement structurel  de l'emploi dans ces catégories. Evidemment pour le groupe immédiatement supérieur qui n'a pas bénéficier de ces mesures, la pilule a été dure à avaler. Leur coût relatif est devenu plus important.


Ensuite parce que le revenu des personnes au travail a continué à augmenter. On parle de "stagnation" mais c'est totalement faux. J. Marseille a donné les chiffres et a montré que dans les "trente piteuses" les salariés avaient augmenté leur revenu net de l'inflation  (je cite de mémoire) autour de 25%.  

Enfin parce qu'il y a les transferts. Environ un tiers du PIB français est transféré. Pour les hautes rémunérations, les taux d'imposition moyen sont de l'ordre de 80 à 90%, si on n'emploie pas les dispositifs d'évasion fiscale ou les niches fiscales qui sont une dépense  forcée. (au sens qu'on ne l'aurait pas faite s'il n'y avait pas la sucette fiscale).

Si on raisonne en salaire net des transferts et impositions, choses que personne ne fait jamais naturellement, la situation n'est plus du tout celle que ce M. Cornilleau décrit.

Tout cela dérive de la conception marxiste d'un capitalisme dont le taux de profit baisserait de façon tendancielle et provoquerait naturellement  la crise finale imposant le passage au socialisme, théorie qui s'est trouvée contredite systématiquement par l'histoire.


Si on regarde la situation proprement française on constate que le revenu disponible des salaires a été amputé par les cotisations sociales et les impôts locaux (que l'on pense à la taxe d'habitation à Paris) , et que cette perte a été partiellement  compensée par les transferts eux même financés par la dette.


Si on prend la Chine, l'Inde, le Brésil, etc.  alors on ne constate aucune baisse des salaires médians mais au contraire une forte hausse.  Un exemple : un informaticien roumain coûtait autour de 1000 F par mois en 1980. Aujourd'hui il est à plus de 1000 euros. En trente ans son salaire a été multiplié par 7 !  Situation exactement la même en Inde.  Le "Tata boy" a vu son salaire exploser. Les masses qui sont sorties de la pauvreté ces trente dernières années se comptent par centaines de millions.


On voit donc que les théories de la crise générée par les salaires n'ont strictement aucun fondement autre qu'idéologiques avec des raisonnements d'apparence qui ne résistent pas à la plus légère observation des faits.
Ajoutons que l'on sait parfaitement que la crise est lié à un gonflement insupportable de la dette qui a dépassé les 300 voire 400% du PIB dans trop de pays en même temps que les réserves monétaires étaient stockées de façon mercantiliste en Chine.  


On a donc d'un côté une explication par la monnaie qui est totalement convaincante et conforme aux faits et de l'autre des élucubrations.


Il est absolument certain que si on laisse un pays d'un milliards et quelques d'habitants entrer en compétition sans limite avec le reste du monde avec une monnaie dévaluée, il y aura pression sur les salaires dans les pays riches. Si en plus ce pays ne réemploie pas systématiquement ses réserves de changes pour stimuler sa propre consommation, alors il bloque la possibilité que les produits s'échangent contre les produits, donc le travail contre le travail.

Ce système asymétrique pousse au chômage et à la stagnation salariale en Occident.   Si le pays mercantiliste replace en plus ses réserves dans le pays déficitaire, il y crée un cycle d'endettement supplémentaire qui fait que la consommation des dits pays devient de plus en plus dépendante du crédit.


Les salaires sont une résultante pas une cause de ces mécanismes monétaires.

La seconde thèse est justement de prendre une des conséquences du système monétaire foireux comme le fruit d'une politique volontaire.  


"Aux Etats-Unis, on a cru un temps avoir résolu la quadrature du cercle en disant "pour consommer, les bas salaires peuvent s'endetter".


Qui est ce "on" ?

Où cette volonté s'est elle exprimée et développée en politique consciente ? Et pourquoi seulement aux Etats Unis ?


Le système monétaire pourri qui nous est imposé a provoqué une montée effarante des dettes et en contrepartie de la masse monétaire.   Les taux d'intérêt ont été maintenus si bas par la FED qu'emprunter était facile.  Lorsqu'un taux d'intérêt est presqu'à zéro, beaucoup se précipitent, en particulier les gouvernements, leurs agences de sécurités sociales, les collectivités locales et les entreprises et les particuliers. 

Tout le monde s'est mis à emprunter.  Pas "on". Tout le monde. Pas les Etats unis seulement. Tous les pays.


Le mauvais système monétaire a induit des comportement sous forme de spirale intenable.  Les banquiers ont indexé leurs rémunérations sur cette spirale et ils ont connu d'excellentes années parfaitement injustifiées économiquement et non durables.  La mondialisation a conduit les grosses entreprises à homogénéiser les  rémunérations des cadres supérieures vers le haut en même temps que la surface des responsabilités devenait gigantesque.  On n'a pas le même salaire lorsqu'on vend des chemises à Romorantin ou lorsqu'on dirige le marketing mondial d'Apple !  


La hausse des rémunérations n'est d'ailleurs pas venu du salaire mais des participations au capital. Dans le système monétaire que nous connaissons, l'inflation étant bridée par la concurrence déloyale de la Chine et ses salaires bas doublés d'une monnaie artificiellement dévaluée, la masse monétaire créée est allée sur les biens réels (immobiliers et actions).  Les stocks options ont permis de gaver les dirigeants de la plus value boursière artificielle nourrie par l'accroissement indécent de la monnaie en circulation.  


Cet argent n'a pas été "gaspîllé".  Il s'est fixé dans des valeurs nominales qui n'avaient pas plus de sens que le reste.

Partir dans une lutte des classes entre une classe populaire paupérisée et une classe dirigeante surenrichie n'a strictement aucun sens et ne ménera à rien de bon. 

C'est le système monétaire international qu'il faut réformer. on verra alors que la rémunérations des dirigeants sera liée désormais à la croissance de leur entreprise non à celle de la valeur boursière de leur entreprise ; que les prêts iront d'abord aux investissement utiles et moins à la spéculation. Que la croissance de la  Chine et de l'Inde, comme des autres pays à fort développement potentiel sera une bénédiction pour l'Europe.


L'art de toujours se tromper de cibles et de ne rien comprendre est en France poussé à des hauteurs difficilement dépassables .

Un débat révélateur de l'inconscience générale dans "ce soir ou jamais" (FR3-F. Taddei)

Nouveau  groupe de commentateurs dans la même émission "ce soir ou jamais", pilotée par le cravaté subtilement décravaté Frédéric  Taddéi ,  qui mélange  les genres, avec des commentateurs économiques comme Nicolas  Baverez ou Philippe Manière, des femmes "prétextes" comme la communiste aux yeux bleus  Clémentine Autain ou la fantaisiste Frigide de Koch, un comique de gauche pas drôle, Christophe Alévêque,  l' essayiste de gauche Bernard Ziegler et un éditeur de musique silencieux mais content de se montrer, Pascal Nègre.

Le choc droite gauche est censé créer la tension qui fait l'audience. En France seule l'idéologie intéresse. Ce qui frappe c'est l'absence à peu près totale de compréhension des causes de la crise. Faute de comprendre que c'est un défaut du système monétaire international qui est en cause, chacun va prendre dans la réalité le petit bout qui sert ses convictions.  Au lieu de se concentrer sur un point technique et géo politique :  par quel miracle on a pu  faire gonfler à ce point l'endettement mondial,  et fausser à ce point la concurrence entre les économies, chacun va essayer de tirer l'affaire au profit de sa boutique.

Le résultat : des coups de projecteur sur la réalité qui sont incontestables ; une absence totale de solution ; un échauffement sur des aspects idéologiques parasites ; parfois des propos totalement psychédéliques.

Oublions  M. Alévêque qui explique doctement que les taux d'intérêt sont de 18 à 19% et que 8% est un cadeau ahurissant fait aux banques,   il joue son rôle de comique, mais involontaire.

Passons rapidement sur les tentations exprimées de gonfler encore indéfiniment la dette pour assurer la reprise. Donner du sucre à un diabétique est certainement la clé du succès ! Diafoirus avec nous !

Retenons peut être la tentative d'explication du dénommé Bernard Ziegler penseur de gauche, père du Care aubriesque et qui voit dans la crise actuelle la fin d'un modèle né en 1908 : le consumérisme serait mort !  L'ère ouverte par le fordisme se refermerait.

Air inspiré, mots compliqués choisis avec soin,  on n'est pas dans l'économie mais dans le théâtre philosophique, ses concepts vaseux,  son air d'avoir "décrypté" le monde, sa prétention d'avoir  découvert ses ressorts cachés.  La conclusion : naturellement la révolution. Pas de gardes rouges ni de bolcheviques.  Mais le constat qu'un monde est révolu et qu'il faut entamer autre chose. Sous les peaux mortes du capitalisme financier nait une nouvelle perspective, blablabla.

Et blablablabla.

L'épuisement du modèle consumériste serait à la source de la consommation par l'endettement, dont on voit qu'il est une impasse. C'est la faute à Thatcher ; c'est la faute à Reagan.  

Evidemment rien de tout cela ne tient la route.

Si l'économie et devenue un casino cela tient à une mesure et une seule : les changes flottants associés à la liberté des mouvements de capitaux.  

Si les états occidentaux ont eu recours progressivement à un endettement phénoménal, c'est lié au phénomène de double pyramide de crédits  alimenté par l'attitude des détenteurs de dollars qui  le replacent aux Etats Unis, détenteurs de la monnaie mondiale, qui créent à nouveau de la monnaie par l'effet multiplicateur. De la monnaie donc de la dette.
 
Alors oui ces deux mécanismes ont entraîné le monde dans une spirale qui a fini par l'explosion que l'on sait.  Thatcher n'y est pour rien. Reagan non plus. C'est Nixon le vrai coupable qui a considéré que les Etats Unis avaient la force de garder ses privilèges avec un système de changes flottants contraints pour ses partenaires.   Ce qu'il n'avait pas prévu c'est qu'à l'horizon pointait la Chine armée d'une volonté mercantiliste absolue.

C'est le conflit sino américain qui, dans un non système monétaire international pourri de défauts, a provoqué l'évolution du système bancaire et partant de là de l'ensemble du système économique. Le système bancaire est un mort vivant maintenu comme Franco dans un apparence de vie par les subventions des états et des banques centrales occidentales. L'économie réelle s'en trouve asphyxiée.  Aucune mesure n'étant prise pour sortir de cette horreur, la crise perdure et les menaces enflent.

Rien à voir avec le fordisme. Ou une quelconque crise de la consommation.   Ce matin même les radios annonçaient que le nombre de téléphones portables en France dépassait le nombre de Français ! Croire qu'il n'y a pas de demande solvable en France est grotesque et c'est vrai partout dans le monde.  

Il faut sortir du système monétaire international inefficace et dangereux qui ruine l'occident et corriger les politiques du tout état qui ont atteint leur quasi maximum.

Oui M. Ziegler ce système est "révolu".  Reste à l'abattre. Mais dès qu'on reviendra à un système de changes fixes avec des règles et des régulations fortes, et l'obligation pour les états de défendre la valeur extérieure de leur monnaie ,  on verra que l'aspiration au bien être des populations pauvres et à la consommation des populations plus favorisées se manifestera aussitôt.

Evidemment, il n'y avait personne sur le plateau pour le dire et l'expliquer, un exemple de plus du décalage total entre ce qui fait l'opinion publique exprimée dans les médias et la réalité.  

Avec le stockage des émissions de télévisions, il est possible que  dans quelques années quand la réalité aura fini par démontrer l'inanité des raisonnements dominants actuels, on se repasse ce genre de débats  en ironisant sur  la quasi-totale inconscience de l'époque.

Les économistes médiatiques français totalement dépassés

Ecouter les émissions radiotélévisées où s'expriment les économistes français reconnus dans les medias est un exercice déprimant.

Ils n'avaient pas vu la crise venir et ils continuent de rien comprendre.

Le nœud du problème : ils expliquent la crise  par l'endettement américain ; Et ils sont bien embêtés quand il faut expliquer que c'est l'euro qui trinque.  

Un certain Sapin expliquait hier soir sur une télévision publique que la crise était due  uniquement et exclusivement  à l'insolvabilité des consommateurs américains.   Comment alors expliquer que les grecs sont en déficits colossal, l'Espagne à la limite de la solvabilité et l'Irlande  incapable de refinancer ses banques ?

Essayer de  décrire un effet papillon  venant des Etats Unis avec une onde de propagation ailleurs est une tentative vaine.

La vérité est que la spirale de crédits a touché tout le monde.  De très nombreux pays se sont retrouvés avec plus de 300% d'endettement global. Pas seulement les Etats unis.  Si l'explosion a été générale c'est que le gaz explosif de la dette s'était insinué partout à un taux intenable.

Ce n'est une crise américaine que dans la mesure où la cause du gonflement de la pyramide est dans le  rôle de monnaie internationale du dollar dans un système de changes flottants.   Mais les mécanismes de double pyramide de crédits ont touché tout le monde.

La crise est plus grande partout où l'endettement a été exceptionnellement important, qu'il s'agisse d'un endettement d'état, de l'endettement du système bancaire et financier ou de l'endettement privé des particuliers.

L'Islande et l'Irlande ont été  assommée par leur système bancaire qui avait fait gonfler ses bilans de façon extravagante. La Grèce est dans le désordre des finances publiques. L'Espagne est frappée par l'ampleur de la bulle immobilière, tout comme le Portugal.  Le Royaume uni a été atteint et par l'enflure de son système bancaire et par l'ampleur de la bulle immobilière et par la croissance non maîtrisée des dépenses publiques.

La dette étant portée par les banques l'insolvabilité globale met en cause leur viabilité. Toutes les politiques menées ont pour but de faire rouler la dette pour éviter la faillite. L'absence de restructuration est évidemment le problème le plus évident. On est dans le faux semblant. le canard continue à courir alors qu'on lui a coupé le cou. Mais il ne faut pas dire que le roi est nu parce que sinon c'est la panique généralisée sur les dépôts.  

Si les commentateurs économiques avaient un peu mieux réfléchis ils constateraient que la seule solution est :

- dans la réforme du système qui a permis ce gonflement indécent des dettes.  La réforme du système monétaire internationale est la première mesure à prendre. Le fait de n'avoir rien fait pendant trois ans  explique que la crise perdure.

- Il fallait également restructurer les dettes d'une façon ou d'une autre, en protégeant l'épargne liquide et en sanctionnant les décideurs des prêts aventurés et leurs bénéficiaires.

- il fallait enfin réorganiser le système bancaire pour que les dépôts cessent d'être  des prêts occultes à des banques qui peuvent en faire ce qu'elles veulent.

Naturellement ces thèmes sont à peu près totalement esquivés dans les débats publics.

Le plus drôle est de voir des économistes qui n'avaient rien vu venir organiser en quelque sorte une session de rattrapage et prophétiser désormais  le pire "inéluctable".  Décidemment le ridicule ne tue pas.

L'Euro éclatera donc de façon "certaine".  La crise va durer 10 à 20 ans. Il va y a voir des explosions sociales et peut être des révolutions et des guerres  etc.

Bref, la fin du monde est pour demain.

La vérité est beaucoup plus simple : si les réformes qui doivent être faites le sont, on sortira assez vite de la crise.  Si on ne les fait pas alors tout est possible.

Le rôle des économistes n'est pas de jouer le rôle de cassandre tardif  mais d'indiquer le vrai diagnostic et les vrais remèdes.  Ce n'est pas la peur qu'il faut stimuler mais la raison. Ajouter la peur à l'incompréhension , c'est être deux fois irrationnels et jouer le rôle déplorables des  prêtres ignorants d'il y a deux mille ans.  

Didier Dufau pour le Cercle des économistes E-toile.


Attention à l'impatience des peuples !

Une maladie non soignée se complique.  Faute d'un diagnostic clair et précis, la crise économique déclenchée en 2007 se développe indéfiniment avec ses phases d'accélération et ses périodes de rémission où l'on croit au miracle d'une guérison spontanée.

L'examen des "explications de la crise" telles qu'on peut les trouver sur le WEB montre que la très grande majorité des commentateurs n'a strictement rien compris, peu aidés par des "experts" qui se contredisent quand ils disent quelque chose.

L'idée dominante et presqu'exclusive est que la crise est due aux subprimes et que le monde paie les conséquences de la diffusion mondiale de "produits financiers pourris, emballés dans de la complexité et de la mathématique déviante.  C'est une idée facile, immédiatement compréhensible.  On a construit des millions de logements à crédit pour une clientèle inexistante. Les prêts ont été saucissonnés par la titrisation et  vendus aux épargnants du monde entier. L'ennui, c'est que tout cela était aventuré. On a les maisons et les dettes. L'ennui c'est que l'écart de valeur entre la masse du patrimoine ainsi créé et la masse de dette est considérable et  qu'il faut bien que quelqu'un paie la différence.

Les gouvernements ont donné du crédit à cette interprétation.  En France Mme Lagarde comme feu son ministre du budget ont toujours expliqué qu'il s'agissait d'une crise "américaine" que le monde subissait et en particulier la France, pays merveilleusement géré et qui subissait injustement l'effet des bêtises étrangères.

Le G.20 s'est concentré sur les responsabilités bancaires  sur le thème général : on vous renfloue avec l'argent des contribuables et  la monnaie de singe créée  par les banques centrales,  mais il va falloir  vous dresser un peu. On s'est focalisé sur les conditions d'activité des banques  comme si c'était des diables ayant créé  dans leurs antres maléfiques des  produits infects et dangereux.  Alors on a diabolisé les traders, tout en leur donnant des moyens décuplés de faire de l'argent facile entre des ressources devenues gratuites et des  possibilités de spéculations inchangées.

En vérité la crise des subprimes n'était qu'un élément du tableau général. Les quelques centaines de milliards  d'actifs concernés n'ont pas la quantum permettant d'expliquer la récession majeure qui a suivi. Les pertes ont été assez vite cantonnées et restructurées. C'est le gouvernement américains qui a pris l'essentiel du choc en sauvant AIG et les deux  organismes immobiliers particulièrement en cause, Fanny Mae et Freddy Mac.  Et pratiquement rien n'a été changé dans les conditions de fonctionnement du marché immobilier américain.

Si la crise avait été principalement celle des subprimes, on en serait sorti depuis longtemps.

Cette gigantesque erreur de diagnostic a conduit à  conserver le cadre structurel dangereux qui est la vraie cause de la crise : un système monétaire  mondial basé sur le sauve qui peut, les changes flottants, les relations non coopératives, avec une monnaie de réserve mondiale nationale dont l'émetteur ne se considère pas c omme responsable.

Nous l'avons dit et répété ici : sans une action concertée des états visant à remettre en place une système monétaire basé sur des changes fixes, où chaque état (ou zone monétaire)  est chargé de défendre la valeur externe de sa monnaie, il n'y a aucune solution à la crise. 

Seule une action concertée dans un tel cadre permet de réinflater l'économie mondiale, remettre la priorité sur les échanges, éviter les crises de spéculation et amortir intelligemment l'hyper dette qui s'est accumulée PARTOUT.  

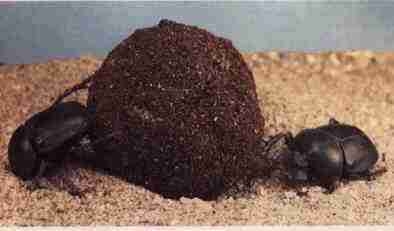
Aujourd'hui le monde fait avec l'énorme masse de dettes ne correspondant à aucune réalité,  ce que le bousier fait avec sa boule de crottin. Il l'a roule devant lui indéfiniment. Mais le crottin continue à s'accumuler.   La valeur actuelle de l'ensemble des dettes mondiale est négative.  La croissance se dérobe sous les pieds à chaque fois qu'on tombe sur un trou plus ou moins caché sous un tissu d'apparences.

Aujourd'hui, au lieu de relancer globalement un système réparé  afin de créer les richesses nécessaires à combler les trous passés,  on demande aux peuples de souffrir et de prendre à leur compte les pertes accumulées.

Nous disons depuis le début : attention à l'impatience des peuples !  La crise de 1929 avait montré que la patience des peuples ne dépasse pas quatre à cinq ans.  Après, faute d'une vraie politique qui donne au moins l'espoir que cela ne recommencera pas, qu'on a compris et que l'on va dans le sens du progrès à nouveau , tout est possible. Et n'arrangera rien. 

Si après trois ans d'échec il reste un économiste en charge d'une responsabilité de conseil et un dirigeant pour croire que la crise est  due au marché immobilier américain, aux traders, et aux agences de notation,  il faut le pendre à un croc de boucher  ! De toute façon c'est comme cela que les peuples finiront par conclure.

Il n'y a aucun chemin de salut par la récession et la déflation.  Il n'ya aucune voie sans coopération internationale forte.

L'urgence aujourd'hui comme hier, après avoir perdu trois ans dans le n'importe quoi théorique et pratique, c'est de recréer un système monétaire mondial qui permet de recadrer  un plan de croissance internationale.  Il faut mettre en œuvre un système monétaire mondial dont la monnaie de référence n'est plus celle d'une nation négligente. Il faut rétablir les changes sur la base de parités réalistes. afin d'éliminer les immenses déséquilibres qui génèrent indéfiniment de la dette par les mécanismes bien connus des "doubles pyramides de crédits".  Et il faut conjointement  relancer l'économie mondiale.

C'est la seule voie,  la seule solution.  Avoir renvoyé sur les états les pertes bancaires et demandé  aux citoyens de payer,  sans rien changer aux causes de l'incendie, était la politique bien connue du sapeur Camembert.  Au moins lui bouchait un trou. Dans notre cas on laisse l'incendie continuer en demandant simplement que d'autres bâtiments soient envoyés dans la fournaise comme acte sacrificiel.  Le monde économique ressemble aujourd'hui à Carthage menacée par les Romains et qui brulaient ses enfants comme victimes expiatoires pour le Dieu Baal  en espérant qu'il finirait par envoyer la pluie  qui embourberait les agresseurs.  On sait comment cela a fini.

Messieurs les gouvernants du monde, attention à l'impatience des peuples.

Didier Dufau pour le Cercle des économsites E-toile.


Le futur discours inugural de Sarkozy au G.20

Mesdames, Messieurs,

Nous sommes réunis à un moment très particulier de notre histoire récente. Depuis juillet 2007 et le blocage du marché interbancaire, le monde est en crise. Les troubles financiers ont culminé en septembre 2008 entraînant la plus grande récession depuis les évènements tragiques de 1929.  Les conséquences ont été dramatiques : des millions d'hommes ont été confrontés à un changement majeur de leurs conditions de vie. Les Etats sont désormais alourdis par des endettements colossaux  et ont perdu beaucoup de leur marge de manœuvre.  L'activité est basse et incertaine partout dans le monde et inquiétante dans les pays développés.   

Ce G.20 a fait preuve  dès qu'il a été réuni  après l'éclatement financier, du meilleur esprit de coopération. Tous ses membres ont parfaitement compris que sans coordination et sans esprit d'unité, la récession tournerait à la dépression. Nous avons évité à ce jour cette funeste évolution.  Mais rien n'est gagné. L'inquiétude est partout devant une reprise économique réelle qui ne vient pas. Des tensions peuvent être constatées partout et sur tous les fronts.

Notre mission aujourd'hui est d'éviter que la stagnation s'installe dans l'instabilité générale avec des risques évidents de crispation et de mesures à l'emporte pièce destructrices du fragile équilibre actuel.  C'est notre urgence d'aujourd'hui. En même temps, nous devons absolument éviter le retour d'une pareille crise et corriger tout ce qui est à la source du malheur qui nous frappe depuis maintenant trois longues années.

L'explication de la crise doit être au cœur de nos raisonnements.  Sans diagnostic exact pas de thérapeutique efficace, ni à court, ni à long terme.

Ce diagnostic peut-il être formulé avec un certain degré de certitude ? Heureusement oui. 

Le monde a essayé depuis 1971 et la destruction du système de Bretton Woods une formule d'organisation monétaire nouvelle, qui jamais dans l'histoire n'avait été essayée : les changes flottants avec une monnaie de réserve internationale appartenant à une nation particulière.

Dès l'instant où cette formule a été mise en place, les "trente glorieuses" de la croissance presque continue, se sont évaporées.  Les années 70 verront ce qu'on a appelé la stagflation, c'est-à-dire une inflation à deux chiffres avec une stagnation économique de longue durée et de très graves difficultés pour ne nombreux états.  Tout cela se terminera au début des années 80 par une récession provoquée afin de mettre fin à  la dérive des prix.

Les années 80 ne seront guerre meilleures. Certes, on constatera pendant deux trois ans une forte reprise économique mais elle débouchera sur une bulle financière et immobilière de grande ampleur  qui finira par exploser et entraînera la crise de 92-93 qui, déjà, était la plus violente depuis la crise de 1929.

La décennie 90 sera traversée de crises financières et monétaires violentes, dont la crise dite "des pays émergents" fut l'acte le plus représentatif.  Des politiques monétaires laxistes ont permis  alors de surmonter ces crises mais au prix de nouvelles bulles et d'une nouvelle récession internationale au début des années 2000.

A nouveau il a fallu ouvrir toutes les vannes de la création monétaire pour tenter de la  surmonter. Nous avons à peine eu le temps  de revenir à une certaine normalité que cette fois ci le système financier et monétaire mondial explosait.

Le système de monnaies administrative et de changes flottants que nous avons mis en place de façon un peu aventurée à partir 1971 n'a jamais fonctionné. Et après quatre décennies d'échec, on peut légitimement craindre qu'il ne fonctionne jamais.  

Il est vrai que l'abandon  des dispositions de l'accord de Bretton Woods n'a pas été provoqué par des considérations doctrinales. Les changes flottants n'étaient pas un système recommandé par la science économique unanime. La simple consultation des grands manuels d'économie de l'époque montre que l'hypothèse des changes flottants était à peine évoquée, jamais conseillée.  On se contentera donc des affirmations d'un seul auteur qui affirmera que ce système aurait de merveilleuses conséquences : diminution des réserves de changes et moindre stérilisation du capital ; répartition optimale des capitaux mondiaux ; convergence des taux d'intérêt,  absorption plus souple des chocs externes, stabilisation d es taux de changes.
    
Ces  prévisions apparaissent aujourd'hui comme des fariboles. Jamais les réserves de changes n'ont été aussi hautes dans tous les pays ; jamais les écarts de taux d'intérêt n'ont été plus importants ; jamais les capitaux ont été plus dévoyés qu'aujourd'hui dans des opérations purement spéculatives  au détriment de la création de richesses ;  jamais les changes n'ont été plus volatils.

Les changes flottants n'ont jamais produit les effets heureux annoncés. En revanche, que d'effets pervers !

La conjonction des changes flottants et d'une monnaie internationale de facto basée sur une monnaie nationale a entraîné l'apparition de mécanismes délétères qui ont sapé l'équilibre de l'économie mondiale.

Le phénomène le plus grave est celui de la double pyramide de crédit décrit par le grand économiste Jacques Rueff et confirmé par le prix Nobel d'économie Maurice Allais.  La monnaie dominante pour  être utilisée mondialement supposait des déficits extérieurs permanents de balance de paiement , dont le financement ne pouvait se faire que par des souscriptions venant  de pays excédentaires.  Un tourbillon s'est ainsi créé où les pays excédentaires recevaient  des avoirs contre lesquels ils battaient monnaie locale mais ces réserves étaient aussitôt replacées dans le pays émetteur où ils justifiaient une nouvelle création monétaire.  

Cette valse dangereuse a eu des conséquences mortifères :  la première est le gonflement partout de l'endettement. A la veille de la crise de 2007, l'endettement global dans la majorité des pays importants dépassait les 300% et pouvait atteindre de taux encore plus importants chez certains.  Il est évidemment impossible de gérer durablement des taux d'endettement pareils.

Le système financier a, au moins dans un premier temps, fortement bénéficié de ce gonflement gigantesque de l'endettement : c'est lui qui le sert !   On a vu les résultats du secteur s'envoler et avec lui le niveau des rémunérations de ses personnels qui est devenu rapidement  indécent.  En même temps les changes flottants ouvraient la possibilité d'une économie casino  d'une  complexité toujours croissante.  La spéculation et l'importance des aléas nouveaux  ont entraîné une imagination technique non maîtrisée avec la création de  contrats de plus en plus obscurs et dangereux.     

Plus on augmente les prêts, plus ceux-ci sont spéculatifs, moins ils n'ont de sens dans l'économie réelle.  On ne peut pas avoir un système financier qui prend l'ascenseur pendant que l'économie réelle prend l'escalier.

Tous ceux qui avaient observé et compris ces mécanismes, à la vérité tellement massifs qu'on se demande comment ils ont pu être ignoré par le plus grand nombre des observateurs,  ont annoncé que l'explosion arriverait et qu'elle serait terrifiante.

Si le marché interbancaire s'est bloqué c'est bien entendu parce que chaque  banques savait que ses consœurs étaient comme elle-même gorgées de prêts aventurés, complexes, à l'issue incontrôlable.  Du jour où le système bancaire fut miné par la méfiance il était voué à s'écrouler et il le fit en moins d'un an.

Le monde ne peux plus fonctionner sur la base des changes flottants et d'une monnaie internationale qui soit celle d'une seule nation, qui a  théorisé la négligence qu'elle affecte et qu'elle pratique des conséquences internationales.  Quarante ans d'échecs et de crises pour aboutir  finalement à  une explosion dévastatrice  jugulée à grand peine  ont tranché la question. Cela suffit ! Stop !

Bien sûr, "la tyrannie de l'existant" pousse en ce sens, on peut essayer de juguler les conséquences sans travailler sur les causes.

C'est ainsi qu'on peut essayer d'encadrer le système bancaire pour que les prêts ne gonflent pas dans la double spirale décrite par J. Rueff.  C'est essayer de mettre un couvercle sur un volcan en gênant les financements d'investissements utiles sans empêcher les financements spéculatifs inutiles.

C'est ainsi qu'on peut tenter de réduire le caractère spéculatif , complexe et obscur de la finance internationale.  Mais cette complexité est liée à la complexité intrinsèque d'un système où les monnaies valsent en permanence. et où pour chaque transaction il faut s'inquiéter de l'évolution d'un marché particulier et des monnaies impliquées dans la transaction.  La complexité est un produit dérivé des changes flottants.

C'est ainsi qu'on peut tenter de fixer des règles quantitatives pour éviter que les déséquilibres dans un sens où un autre 'ne dépassent pas une certaine proportion du PIB, par exemple 4%. Mais si on conserve une monnaie nationale comme monnaie internationale , la nation concernée sera en déficit de paiement permanent et  de grande ampleur à proportion de la croissance mondiale. On sait que la crise est au bout. 

Toutes ces mesures trouveraient leur pleine efficacité si on supprimait d'abord la cause des difficultés.  Mettre en place un système de change fixe attaché à une monnaie internationale qui ne soit pas en même temps  une monnaie nationale,   avec des disciplines de type du premier accord de Bretton Woods, mais cette fois ci effectivement  supervisées, voilà la vraie solution.

Dès qu'un pareil système sera mis en place nous verrons disparaître l'économie casino, la guerre des monnaies, le gonflement imbécile de l'endettement, la complexité des  produits financiers, les sur rémunérations du secteur financier et l'instabilité générale .

Aussitôt la coopération remplacera les différentes guerres commerciales et monétaires et aussitôt le plein emploi partout pourra être recherché collectivement.

Oui, le G.20 a une fonction essentielle  : permettre la coopération en vue du plein emploi. Partout. Croire qu'on pourra gagner durablement des emplois en les arrachant aux autres est une folie.  Croire qu'on peut installer durablement le monde dans un sous emploi chronique sans conséquences, une faute morale et intellectuelle. Il faut une croissance concertée avec une responsabilité des états  vis à vis des engagements internationaux.   Cela passe aujourd'hui  prioritairement par la réforme du système monétaire international.

En s'attachant dès aujourd'hui à cette tâche exaltante le G.20 enverra quelques signaux forts au monde.  Il prouvera qu'il a compris les causes de la crise actuelle. Il prouvera que la solution est à portée de la main. Il rétablira immédiatement la confiance tout en mettant fin aussitôt à la spéculation effrénée et mortifère que nous connaissons sur les monnaies.  

Notre responsabilité est grande. Exerçons là, pleinement, avec courage et lucidité, ici et maintenant !

pcc  Didier Dufau


Monnaies et G.20 : ni guerre ni paix à Séoul, seulement la confusion.

Le 11 novembre 2010 se tiendra à Séoul une réunion du G.20 qui ne résonnera pas dans l'histoire comme une victoire. La réunion préparatoire des Ministres des Finances qui vient de se tenir à  Gyeongju, en Corée également, pour la préparer a démontré, une fois de plus, à la fois l'irréalisme doctrinal et l'emprise des relations de force nationalistes dans le domaine des monnaies.

Il existe chez certains une doctrine subliminale : les états sont mauvais ; ils ne font que des bêtises ; ils doivent laisser les marchés monétaires fixer librement le cours des changes et  aucun droit de douane ne doivent empêcher la libre concurrence partout et sur tous les marchés de biens et de services. Que la Chine laisse flotter le Yuan et que tous les autres s'abstiennent de lutter contre la hausse de leur monnaie et tout ira bien. Et continuons le cycle de Doha ! Au milieu du désastre général…

La suite logique de cette doctrine est que la Chine est la seule cause de la crise et que les licences prises par certains pays pour gérer leur cours de change sont une erreur qui doit cesser.  

Tout cela se passe dans un pays qui a choisi une politique "win-Won" comme disent les humoristes monétaires (il y en a), c'est-à-dire qui a dévalué tellement fort sa monnaie au début de la crise qu'il a mis en difficulté le Japon et bon nombre de ces concurrents en gagnant des parts de marchés dans un commerce international brusquement freiné.  

Tout cela se passe au moment où les Etats Unis qui possèdent de facto la monnaie de réserve internationale se lancent dans une politique de création monétaire à tout va et font flamber la planche à billets entraînant à la baisse le cours de sa monnaie, tout en exprimant, par la voix de Timothy Geithner, qu'on devrait réguler les changes avec des normes.

Autrement dit, les monnaies ne peuvent pas être laissées à la seule discrétion des marchés et des politiques nationales égoïstes. La norme, si elle a un sens, obligerait les états à prendre des mesures pour les respecter. C'est donc qu'ils en ont le pouvoir. Et qu'ils peuvent effectivement mener des politiques efficaces en ces sens.  

Voici donc les Etats-Unis qui expliquent que les forces du marché ne peuvent pas jouer librement et qu'il faut que les Etats fassent leur devoir pour respecter leurs partenaires ! Au moment où la FED fait exactement l'inverse. Défense de rire !

La Chine pour sa part explique, à juste titre,  que les dérèglements viennent de la politique monétaire américaine qui inonde de liquidité le monde entier  provoquant des bulles de crédits qui explosent pour le grand dommage de tout le monde et que de toute façon, ce grand pays a besoin d'une croissance forte pour des raisons intérieures et qu'il compte toujours l'obtenir par une politique mercantiliste d'exportation favorisée par un Yuan sous évalué.

"Puisque nous sommes dans une foire d'empoigne dans le domaine des monnaies", semble dire la Chine , "voyez mes muscles ! Mon marché intérieur est l'espoir de vos entreprises ! En attendant vos marchés intérieurs sont la réalité de mes industries. Comme je suis immensément bonne, je vous consentirai, peut être, si vous êtes bien gentils, une minuscule hausse du Yuan pour calmer le jeu et marquer ma bonne volonté".  

Défense de rire jaune.

L'Europe est complètement coincée dans des réunions de type G.20 où elle est minorée, divisée, et prisonnière d'un système de pensée qui veut que les changes ne flottent pas chez elle mais que le cours de l'Euro ne soit la responsabilité de personne !  Elle n'a pas de doctrine ; elle n'a pas de politique ; et les intentions des états constitutifs sont divergentes. L'Allemagne est pour la déflation compétitive. Le Royaume Uni pour la dévaluation compétitive. La France elle est pour l'agitation verbale sans but et sans moyen.  L'Europe dans sa configuration actuelle est donc toujours sûre de perdre au G.20. Le président Français peut toujours croire qu'un activisme fondé sur aucune doctrine et aucune base politique ferme, peut être l'occasion d'opération image bénéfique.

On est dans l'illusion. Une politique réussie suppose TOUJOURS  des idées claires (et donc une base doctrinale précise) et des institutions idoines. La France et l'Europe n'ayant ni l'un ni l'autre sont les victimes désignées du G.20.

Le G.20 n'a pas plus les idées claires. En contradiction totale avec ses recommandations de non intervention sur les marchés de biens et de monnaie, il augmente les réserves du FMI et lui demande "de contrôler les comptes courants de chaque pays, pour s'assurer que les surplus commerciaux se maintiennent à un niveau soutenable".

Alors que cette mission est déjà dans les statuts du FMI mais qu'il n'a plus aucun moyen de faire respecter des "niveaux soutenables" depuis l'abandon des disciplines du système de Bretton-Woods.

"Statuts du Fonds monétaire international
ARTICLE IV - Obligations concernant les régimes de change
Section 1. Obligations générales des États membres

Reconnaissant que le but essentiel du système monétaire international est de fournir un cadre qui facilite les échanges de biens, de services et de capitaux entre nations et qui favorise une croissance économique saine, et qu'un objectif principal est d'assurer de façon continue les conditions de base ordonnées nécessaires à la stabilité économique et financière, chaque État membre s'engage à collaborer avec le Fonds et avec les autres États membres pour assurer le maintien de régimes de change ordonnés et promouvoir un système stable de taux de change"

En un mot les statuts du FMI sont totalement en contradiction avec les objectifs de non intervention qui viennent d'être rappelés à Gyeongju ! Mais on lui demande malgré tout de s'en inspirer pour conseiller le G.20 !

Comprenne qui pourra !

Rappelons une fois de plus que la Grande récession que nous vivons, troisième  épisode d'une genre de plus en plus catastrophique après 1973-1974 et  1992-1993 est entièrement due aux conséquences d'un système de changes flottants non régulés où les puissances économiques dominantes exercent des politiques nationalistes exacerbées au détriment du monde entier, où l'émetteur de monnaie mondiale se dit indifférent aux conséquences de sa politique monétaire, où la création monétaire sans objet  créée ex nihilo par les défauts même du système, où le mécanisme de la double pyramide de crédit décrite par J.Rueff s'emballe périodiquement par sa propre dynamique, où la spéculation née de la complexité ainsi créée et d'une déréglementation folle de la finance fabrique un monde artificiel entièrement décalé des échanges de biens.

Ce qui veut dire qu'on aurait pu éviter la crise en revenant aux disciplines de Bretton Wood, corrigées des défauts que les déséquilibres de la guerre avaient rendu inévitables, et qu'on ne pourra en sortir qu'après l'avoir fait.

Pour l'Europe le choix est clair. Ou elle en vient à des structures de décision de politique économique unifiée en accord avec une monnaie unique et à une politique unifiée, où elle se morfondra sans l'impuissance et la stagnation.

La France, elle, enfoncée dans un anarcho-syndicalisme débile doublé d'un état obèse et impuissant et d'un amour exclusif pour l'impôt confiscatoire et la dette, mais incapable d'en voir les conséquences mortifères,  continuera à sortir de l'histoire par une porte toujours plus petite.   

Rendons en passant  un petit hommage à Maurice Allais qui avait bien compris tout cela et il y a longtemps : " ce qui doit arriver arrive". Tout aurait pu être évité. Rien ne sera évité. Et des milliards d'hommes souffriront plus que nécessaire.

Didier Dufau pour le Cercle des économistes e-toile.


Maurice Allais : souvenir d'une conversation aux effets durables

J'ai rencontré Maurice Allais une fois.

J'élaborais  alors une thèse de doctorat sur la "prévision à long terme". Je rencontrais des difficultés croissantes avec mon responsable de thèse, Bertrand de Jouvenel, car plus j'avançais plus je constatais qu'elle était impossible, cette prévision à long terme. Finalement nous nous séparerons lorsque je proposerais le titre "la prévision à long terme : un impossible espoir". Mais avant cela il fallait épuiser toutes les sources disponibles. Un collègue me dit : "Va voir un certain Maurice Allais. C'est un original. Mais au moins il te dira si les mathématiques sont capables de régler la question des prévisions à long terme : c'est un polytechnicien".

Par acquit de conscience je me présentais un matin à l'école des Mines où on m'avait dit qu'il exerçait. Nous étions début 1968, à une époque où le système de Bretton Woods commençait à se défaire mais avant les "évènements" que personne à ce moment là n'imaginait. Maurice Allais n'était pas très connu du grand public.  Je voulais simplement déposer le mot que j'avais préparé pour solliciter un entretien. L'appariteur me dit d'attendre un moment. Quelques instants plus tard Maurice Allais était là.

Il était dans la force de l'âge mais son port était déjà celui d'un académicien.  Il n'avait pas lu mon texte et me demanda ce que je lui voulais. Je l'expliquais en deux mots.

"Alors marchons", dit-il. Nous sortîmes sur le boulevard St Michel et prîmes la petite porte qui ouvre sur le Luxembourg, un peu plus bas.  Nous fîmes en 20 minutes un tour qui nous vit sortir par la porte donnant sur l'Observatoire avant de revenir à l'entrée de l'école des Mines.

Maurice Allais était à la fois impressionnant et extrêmement civil, sévère et accueillant. Tout était paradoxe en lui. Je souhaitais lui poser des questions. C'était lui qui ne cessait de me questionner.  On m'avait parlé de son approche mathématiques, il parlait psychologie et sociologie.  Il était de réputation  un théoricien et il abondait en réflexions pratiques. Son apparence était hiératique mais ses propos étaient emplis de passion.

Quelles sont les leçons que j'ai consignées après cette péripatétique expérience ? Elles me paraissent encore aujourd'hui d'une brulante actualité.  J'en cite quelques unes :

- La prévision à long terme est impossible même avec des outils mathématiques sophistiqués (il m'annonçait cela benoitement après que je lui ai indiqué  mon sujet de thèse : la vérité n'avait pas à s'encombrer de contingences aussi minces que mon désespoir devant le temps perdu !).

- La méthode Delphi est une sottise : concaténer des opinions fausses ou incertaines ne donnent aucune vérité (elle est aujourd'hui utilisée sous la forme du "consensus d'experts" dont on sait ce qu'il vaut notamment pour les prévisions boursières et les prévisions conjoncturelles).

- L'économie est une affaire de sociologie et de psychologie. Mais la sociologie et les comportements peuvent être mis en équation.

- La monnaie est l'affaire économique centrale et ses lois sont liées à la nature humaine profonde qui prise collectivement présente des constantes mesurables.

- La monnaie est une affaire trop importante pour être confiée aux banquiers et aux inspecteurs des finances qui monopolisent le domaine en France. Exception : J. Rueff, lui aussi polytechnicien...

- Le cycle des affaires existe ; il est une fonction de la capacité d'oubli des agents économiques. Son relais principal est la monnaie  via le comportement des offreurs de crédits bancaires et des porteurs d'encaisses.  

- L'économie ne saurait être une science sans quantification et sans abstraction. Elle doit fonctionner  comme toutes les autres sciences. Partir des faits est essentiel. Mais les faits ne sont perçus qu'à travers des concepts. Des concepts faux donnent une statistique inutilisable.  

Ceux de nos lecteurs fidèles reconnaitront sans difficulté  certaines de nos idées force...Elles murissent depuis 40 ans !

On présente parfois Maurice Allais comme un penseur sectaire. C'était tout le contraire. Il voulait que le modèle coïncide avec la réalité. Sans preuve expérimentale une théorie ne vaut rien. Beaucoup se sont mépris du fait du caractère volontiers altier et catégorique  de sa manière d'exposer les certitudes nées de ses travaux. On lui fait procès de théories un peu tirées par les cheveux ,"far fetched" disent les anglo saxons,  voire complètement lunatiques. Il est vrai que lorsque je l'ai entendu expliquer que les structures foncièrement périodiques de la nature conditionnaient notre manière de se souvenir et que les ondes dans lesquelles nos cerveaux baignent étant périodiques, c'est elles qui influencent le caractère cyclique de l'économie, j'ai senti en moi comme une réticence. Mais il admettait qu'il s'agissait d'hypothèses. La science n'est qu'une suite d'hypothèses dont seules celles qui fonctionnent demeurent. Sans hypothèses imaginatives pas de sciences.

C'est la seule rencontre que j'ai eu avec Maurice Allais. J'abandonnais peu après le sujet de thèse que m'avait suggéré  Bertand de Jouvenel : Allais avait raison, la prévision à long terme n'avait aucun sens ! La discipline finira par tomber dans l'oubli. Maurice Allais avait raison.

J'ai acheté tous les ouvrages d'Allais accessibles en librairie au fur et à mesure de leur parution. Son prix Nobel ne m'a pas surpris. Il était amplement mérité par ses travaux sur la théorie quantitative de la monnaie, même si les Nobels se sont décidés sur d'autres travaux, qui, à mon sens n'ont pas la même portée.  

Bien qu'il ait connu tous les honneurs, j'ai été surpris de constater qu'en France il n'était reconnu en rien, pour ainsi dire marginalisé. A un âge où beaucoup s'écartent des soucis de la vie publique, il a accepté d'entrer dans la mêlée.  Il l'a fait de façon tonitruante avec la certitude d'avoir raison et une profond dégoût de voir que, lui, le seul Nobel Français, était tenu pour un hurluberlu.  Sa contestation des changes flottants, de certaines pratiques des banques, de la disparition du tarif extérieur commun a toujours été parfaitement documentée et argumentée. C'est ce que j'aimais en lui : la capacité d'oser anticiper sur le futur, de prendre le risque d'être désavoué par les faits. Nous avons une collection d'économistes français ou taiseux ou champions de la rétrospective sans risque qui ne méritent que le dédain. Allais aura été quasiment le seul à prendre le risque d'annoncer des scénarios avant qu'ils ne produisent leurs effets. Grâce lui soit éternellement rendue pour ce courage.

Il n'a pas été compris. Bientôt des excités  ont exploité la réputation du Nobel pour cautionner leurs petites boutiques. On l'a vu Lepéniste, Larouchien,... En vérité il était Allais, un penseur libre mais qui avait compris que la profonde césure idéologique en France ne rimait à rien.  On se méprend généralement sur sa formule, tardive,  selon laquelle il était un libéral socialiste. Il voulait simplement dire que ce qu'il enseignait était indifférent aux doctrines et aux idéologies dominantes.  Si la monnaie était un bien collectif qui ne devait pas être laissée entièrement aux mains des banques, cela ne voulait pas dire qu'il était collectiviste. Si un certain protectionniste était nécessaire pour éviter des effets contreproductifs d'un commerce entièrement libre entre pays de niveaux de vie totalement différents et de niveaux de règlementations également différents, cela ne voulait pas dire qu'il était pour les monopoles et les mauvais coups portés au commerce par des gouvernements favorisant ses champions et des structures nationalisées obsolètes.      

Maurice Allais voulait le bien commun ; il était insensible aux idéologies ;  il pensait que l'observation était la seule maîtresse acceptable ; il croyait que lorsqu'on était sûr de ses théories il fallait en faire profiter le plus grand nombre.

Bien sûr il pouvait se tromper. Nous avions relevé en 1998 qu'il se trompait une fois de plus  sur la date de la grande crise qu'il prévoyait, comme il s'était trompé sur la nature de la crise boursière de 87. Nous pensions que cette grande crise surviendrait 18-20 ans après la crise de 1991-93, en application de notre théorie du cycle.  Mais qu'elle était en effet inévitable pour les raisons qu'il professait, et d'autres qui l'avaient été par J. Rueff. Curieux que les deux penseurs en économie dont les observations sont critiques pour mener une analyse pertinente de la situation d'aujourd'hui soient deux Français, polytechniciens et académiciens, qui ne furent des économistes qu'autodidactes et par passion personnelle et non de formation. Curieux que l'un comme l'autre attinrent les honneurs les plus élevés mais furent pratiquement rejetés, niés, oubliés par les médias saisis tout à coup par ce réflexe de dominés d'aller chercher leurs auteurs économiques à l'étranger, un des signes les plus sûrs d'une décadence dans l'ambition et la vitalité nationales.   

La crise qu'Allais anticipait parce qu'en effet "ce qui doit arriver arrive", est survenue en 2008. Nous l'avons prévue  et annoncée en détail aussi bien dans son calendrier que dans sa force dès 2006.  Maurice Allais s'était trompé deux fois. Il s'est tu cette fois là, concentrant son combat, à plus de 90 ans, sur le libre échange. Dommage ! Il aura fallu qu'il meurt pour qu'on s'aperçoive tout à coup que tout ce qu'il enseignait était au cœur des problématiques actuelles.

Le traitement infâme et injuste  de la presse quotidienne nationale nous avait conduit à stigmatiser assez durement l'article du Monde de 98  rendant compte du livre d'Allais  annonçant une future crise de type 1929  et qui se concluait sur un "nous voilà averti" bêtement ironique. Les mécanismes décrits par Maurice Allais étaient peu contestables même si nos explications étaient sur certains points divergentes. Ils ne méritaient ni ironie facile ni mépris. Le Figaro lui ne risquait pas d'être attaqué sur ses commentaires  : il avait retiré à Maurice Allais la tribune qu'il lui avait offert un temps et ignorait superbement ce qu'il avait à dire. L'occultation est toujours plus efficace que la critique morveuse.

Allais  a découvert la force terrible des tabous que même un Nobel français couvert d'honneur ne pouvait vaincre. Sa dernière interview à Marianne est terrible : le bal médiatique des économistes ignorants existe bien. Le fait qu'ils n'aient rien vu venir de la crise ne les empêche pas de pérorer toujours et encore. Et parfois ils ne sont pas seulement ignorants : ils trompent le monde sciemment.

C'est un thème qui nous est familier.

Que les médias aient réduit Maurice Allais au silence, notamment la télévision qui forme désormais l'opinion , est une grande faute.

Qu'on nous permette d'affirmer que c'est une des raisons de la création de notre Cercle et de notre blog. Il importe que des questions clés non abordées dans la presse ou travesties soient discutées par des économistes indépendants dans le langage du grand public.

Nous admettons avec plaisir et même honneur que nous nous situons dans le sillage de Maurice Allais, même si nos thèses sont parfois  différentes et à l'occasion opposées.

Quarante ans après, le tour du jardin du Luxembourg avec Allais produit encore sa petite musique.

Les changes flottants sont morts. C'est l'heure d'un nouveau Bretton Woods.

Certes une hirondelle ne fait pas le printemps. Mais l'article d'un certain Anatole Laletski,  notre alter ego, chief economist d'une institution de Hong Kong, sur quatre colonnes de la page Editorial Opinion du New York Times du 28 septembre 2010 marque plus qu'une inflexion vers les thèses que nous ne cessons de défendre ici.

Que dit-il ?

Que désormais les changes ne sont plus fixés par le marché mais par les Etats.

Que la domination intellectuelle de l'idéologie des marchés financiers internationaux libres et sans entraves est terminée.  

Que cette réalité est irréversible.

Qu'il y a un avant et un après Lehman brothers et que plus aucun Etat notamment en Asie ne fait confiance  aux spéculateurs internationaux pour offrir une rationalité économique  quelconque. Si les marchés sont incapables de régler la petite question du marché hypothécaire aux Etats Unis, pourquoi voudrait-on qu'ils soient à même de résoudre les mille difficultés de la croissance mondiale ?

Donc les Etats sont là pour intervenir et ils le font en masse. Et ils continueront à le faire en masse. Ce n'est pas la Chine qui cessera de "manager" la valeur externe de sa monnaie. Mais l'ensemble des autres qui s'y mettront.

La preuve : après la Corée qui a (dès septembre 2008 NDLR ) dévalué massivement sa monnaie, après Singapour qui a une politique monétaire très précise, voici que le Japon n'hésite plus à braver les interdits américains et vient de faire baisser sa monnaie en mettant en ligne des moyens colossaux.

Nous avons écrit nous même il y a déjà quelques temps que les Etats seraient très naturellement au cœur des nouveaux processus économiques extérieurs ( voir http://cee.e-toile.fr/index.cfm/2010/5/16/Crise-mondiale--pas-de-vraie-solution-sans-les-Etats.).  Nous voyons bien que la valeur de l'Euro est entièrement entre les mains des différents Etats qui mettent des moyens colossaux pour éviter son éclatement avec comme résultat une nouvelle hausse, d'ailleurs totalement contreproductive. Nous constatons que les Etats-Unis laissent à nouveau filer leur monnaie.

En un mot, la monnaie et le change sont des réalités trop importantes pour faire semblant de croire qu'on peut les laisser aux seules forces de la spéculation.

L'ennui c'est que l'auteur, après avoir justement décrit les nouvelles attitudes et les nouvelles pratiques, oublient de dire  que ces actions de pure guerre économique ne peuvent conduire qu'à un renouvellement du drame de 1929.  Oui les monnaies sont et seront managées mais elles doivent l'être de concert.

Les Etats-Unis avaient imposé un non système par voie de fait : je laisse flotter ma monnaie, je suis le plus fort, adaptez vous, moi je m'en fiche.  Finalement la Chine a répliqué en imposant sa politique mercantiliste : "tu fais ce que tu veux mais moi je m'aligne sur toi à un niveau de dumping".  Le "benign neglect" fait boomerang et les Etats Unis se retrouvent sans compétitivité internationale et sans emplois industriels avec des dettes colossales et  un chômage jamais vu depuis la crise de 1929.  La Chine ne sait plus quoi faire de ses réserves et commencent à prendre peur. Elles réagit en puissance et non pas en économie mondiale diversifiée dont les entreprises travailleraient leurs différents marchés. Elle achète des immensités agricoles ; elles verrouillent ses ressources rares ; elles paye la corde du futur pendu.

En même temps l'Europe s'est enfermée toute seule dans une pseudo doctrine qui voudrait que la monnaie est le fait d'une banque centrale indépendante chargée uniquement de veiller sur les prix de consommation, les Etats étant là comme caution bourgeoise et étant priés de pratiquer une politique de sous emploi pour crédibiliser l'affaire.

Nous avions écrit dès janvier 2008 qu'il fallait d'urgence stabiliser le système monétaire international avant que cette effroyable machine à fabriquer des déséquilibres n'entraine le monde vers la panique et la dépression (voir par exemple http://cee.e-toile.fr/index.cfm/2008/10/1/Panic-will-be-the-rule-and-depression-the-only-result). Nous avons suggéré dès l'explosion du système en septembre 2008 qu'une des première mesure à prendre était de réunir d'urgence une vraie conférence de type "Bretton Woods".

Les Etats n'ont voulu jouer que sur leur propre sphère de pouvoir : manipuler leur monnaie et leurs budgets.  Résultats tous les Etats sont en déficits incontrôlables exigeant des mesures correctrices d'urgence. Le commerce mondial n'a toujours pas repris sur une base saine et dépends des plans de relance des uns et des autres, avec des pénuries et des hausses spéculatives partout, car la spéculation n'a pas été jugulée.  Pratiquement partout on craint pour sa monnaie. La Suisse et le Japon ne veulent plus de leur super monnaie qui tue leur économie.  L'Euro craint sa dislocation et l'Europe se maintient dans un déséquilibre de sous emploi massif pour le sauver.  Les américains fuient à nouveau en masse le dollar qui s'effondre à nouveau.

En un mot le front monétaire international est au centre de la poursuite de la crise mondiale. Nous ne sommes pas des partisans farouches des comparaisons historiques. Mais on notera tout de même que c'est exactement ce qui s'est passé en 1932-33. Le jeu de quilles sur les devises allait faire sombrer l'économie mondiale.

Il faut acter que la théorie bidon des changes flottants ne marche pas. Les changes flottants ne marcheront jamais. Ils ne l'ont jamais fait. Ils sont à la source de la majorité des difficultés que l'on connait. La praxis  ignore désormais ses recettes.  Le système de devises flottantes gérées par les marchés sous la houlette de banques centrales  prétendument indépendantes est mort comme modèle.   

Il faut accorder le droit à la pratique. S'il n'y a plus de marchés libres de devises, c'est qu'il faut créer autre chose. Car la guerre des Etats via leur monnaie n'aboutira à rien de bon. Seule la coopération des Etats autour d'une système de changes fixes mais ajustables remettra l'économie sur les rails.

Dès que les Etats partageront les même objectifs (croissance et emploi d'abord, pas de déséquilibre monstrueux, par de politiques mercantiliste, pas de benign neglect, nulle part)   et des principes sains (pas de déséquilibre des droits dans les institutions, pas de politique bonne pour, les uns et pas pour les autres, sanctions identiques pour tous), alors le commerce mondial reprendra une direction, alors les produits s'échangeront contre des produits et non contre du papier toxique,  alors les politiques seront au service des économies et de l'emploi et non pas de la spéculation.  

Le 13 juillet 2008 nous écrivions sur ce blog :

"Nous répétons aujourd’hui : la conjonction du retournement cyclique et du pourrissement des institutions financières et monétaires internationales  créent une situation explosive.
On ne peut en sortir qu’en RECONSTRUISANT  le système monétaire international. Et en s’accordant sur d’autres schémas de développement que la capture de l’industrie mondiale par la Chine et symétriquement  de la consommation par les Etats-Unis,    en faisant fondre le couple monétaire dollar-Yuan.  Espérons que la leçon sera comprise avant qu’une crise majeure force la réforme au prix de grandes souffrances dans le monde entier.  Il faut mettre fin au système des changes flottants, au dumping chinois et à la folie financière des Etats-Unis. Un nouveau « Bretton-Woods » est nécessaire. Maintenant. Pas dans dix ans."

Oui, vous avez bien lu. Ces recommandations datent du début de l'été 2008. Elles ne faisaient que reprendre avec une intensité plus grande et un sentiment d'urgence plus aigu  des avertissements répétés depuis le début de 2008. Elles n'ont pas été faites après  coup. Les prévisions sont tout de même plus sérieuses quand elles sont faites avant ! Autant pour ceux qui nous expliquent  comme dans Le Monde de ce Lundi via plusieurs articles que la crise était vraiment imprévisible. Quelle ignorance ! Quelle nullité !   

Nous sommes en septembre 2010. Les idées qui justifiaient (pour les peu exigeants) le système ancien sont mortes. Mais la reconstruction n'a toujours pas commencé.  Les réunions du G.20 ne devrait pas avoir d'autre objectif que cette reconstruction. Le FMI ne devrait pas avoir d'autres ambition que d'en être l'architecte.  La France présidente du G.20 ne devrait avoir qu'une seule obsession :  construire une concertation économique mondiale via les changes et le respect des grands équilibres.  Et pour cela il faut éviter d'affirmer en déclaration liminaire  : "Je n'ai pas dit que je voulais des changes fixes " !   

Ces réformes auraient du être faites dès septembre 2007 lorsque le marché interbancaire s'est révélé bloqué. On a raté l'étape cruciale de 2008, provoquant des désastres sociaux évitables. Alors que l'on agisse maintenant : tout est désormais clair ! Les peaux mortes du non système actuel flottent à la surface. Il faut les arracher définitivement et refaire l'habillage de l'économie monétaire mondiale. Le ridicule de la politique qui a simplement consisté à toiletter  les agences de notation, les primes de banquiers, et les règles comptables est achevé.  

Il faut aller à l'essentiel.  Maintenant. Que le G.20 recrée un système de changes fixes et ajustables sur les bases nouvelles requises par la situation ! Il n'y a rien au monde de plus urgent !

Didier Dufau pour le Cercle des économistes e-toile

Bilan du gouvernement Fillon (2)

Nous avons examiné la politique suivie à l'aune des promesses initiales. La Grance récession est survenue, remettant tout en cause et offrant un défi  considérable. Peut-on juger la politique qui a été suivie pour le relever ?

Lorsqu'une catastrophe frappe, on demande aux autorités d'une part de faire face à l'urgence et d'autre part de se mettre en position de ne jamais plus subir, si possible, sinon des évènements du même genre mais des conséquences aussi fâcheuses.

Paradoxalement, si le gouvernement a été totalement inconscient de la crise jusqu'au début de l'été 2008, les remontées vers la tête de l'état du drame qui commençait à se jouer dans les banques se sont multipliées à partir de ce moment là.  On a vu les principales banques vendre en masse leur titre dans les comptes qu'elles géraient pour les particuliers dans l'espoir de tenir leur cours qui commençaient à dégringoler.

L'hystérie qui avait frappé les marchés mondiaux de capitaux au premier semestre se retournait à toute vitesse d'autant plus qu'en Europe la BCE avait remonté ses taux (une mesure qui restera dans l'histoire comme l'exemple du plus manifeste contre temps). La BCE avait cru qu'il y avait une simple effervescence spéculative alors qu'il s'agissait d'un épisode de plus du tremblement de l'immense masse de dettes accumulées partout par les mécanismes pervers du système monétaire international actuel et les réponses délirantes d'Alan Greenspan et de Bernanke.  Il n'y avait pas liquidités en trop en Europe qu'il aurait fallu freiner, mais un glissement de terrain. La panique devant la monnaie n'avait jamais été aussi haute depuis les premières faillites bancaires du début 2008. Les banques trouvaient de moins en moins à se refinancer. La BCE a encore compliqué le processus.

Aux Etats-Unis le processus d'effondrement des "subprimes" commencé fin 2006 avaient conduit les banques américaines à se débarrasser d'une partie de leur engagement sur l'étranger. On avait vu ainsi les Landesbank allemandes gorgées de capital par le gouvernement à la suite de leur changement de statut en acheter des paquets colossaux. Mais tous les gestionnaires de fortunes en Europe s'en sont également gavés pour tenir leur rang : les trésoreries "dynamiques" gagnaient en apparence plus sans qu'on sache de quel risque se nourrissait ce plus.  En 2008 la question était de savoir qui avait le mistigri. Le marché interbancaire était à sec, ravagé par la méfiance.

Dès juillet 2008 cela craque de partout. La consternation s'installe dans les conseils d'administration des banques. Puis la peur. La peur du gros krach commence à devenir palpable malgré la moiteur de l'été dès la mi août et gonflera pendant la première semaine de septembre.  

Jusque là le gouvernement français a été totalement inconscient de ce qui se passait. Son "agenda", comme disent les américains,  en début de mandat, n'était pas nourri de ce genre de considérations et d'observations. Le Président Sarkozy était en plein dans sa politique de réconciliation avec les Etats Unis et se préoccupait surtout d'être invité par les Bush ; il passait ses vacances aux Etats Unis. Ou et quand aurait-il pu prendre la stature du commandeur pour dénoncer la catastrophe financière qui arrivait et demander d'urgence des mesures correctrices et préventives ? Il ne savait même pas que la crise décennale usuelle frappait à la porte. Le ciel économique était bleu et le soleil brillait.  

Du côté des éminences conseillant le premier ministre ce n'était pas mieux. Pris dans une floraison de réforme poussées souvent à l'emporte pièce, concentrés sur le budget depuis juin, les conseillers du gouvernement ne regardaient pas spécialement du côté des banques et ne nourrissaient aucune inquiétudes économiques fondamentales. Les banques d'ailleurs leur mentaient en cœur. Alors que la crise des "subprimes" commençaient à mordre très sérieusement dans leurs comptes et que de nombreux prêts paraissaient de plus en plus aventurés, elles prétendaient toutes être totalement indemnes ou si peu touchées que cela ne méritait même pas qu'on en parle.  Les Américains, les Espagnols, les Irlandais et les Islandais, d'accord, ils étaient mal partis avec tout leur immobilier. Les Anglais peut-être un peu. Mais pas nous les banques françaises, voyons !

Personne, strictement personne, ne raisonnait en masse globale de crédits et ne voulaient voir que cette montagne instable était en train de glisser.  On croyait à une crise technique limitée avec "découplage" du reste du monde.  Le FMI se montrait particulièrement grotesque dans cet exercice de fausse explication. Pendant tout l'été la tension monte dans les banques et commence à filtrer vers le gouvernement. Certains hauts responsables bancaires commencent à confier leur inquiétude "sur ce qui se passe aux Etats unis". Pas question de laisser penser qu'en France cela tangue.  Les banques françaises qui se sont engagées dans des opérations excessivement dangereuses pour grossir vite et entrer dans des marchés qu'elles ne connaissaient pas,  sont violemment frappées par ce qui se passe aux Etats unis, à l'instar d'UBS en Suisse qui ne peut plus cacher ses misères : Natixis, Dexia, etc..

Mais rien ne bouge dans le programme du gouvernement. Les souris dansent sur un volcan. Qu'on se le rappelle : toute l'affaire du moment, c'était le Grenelle de l'environnement. La loupe médiatique était sur le réchauffement médiatique, les voyages de M. Borloo au Groenland, les vacances écologiques de M. Hulot. La vertu écologiste suintait de partout. Les plans sur la comète prenaient une ampleur rarement vue.

Gouverner c'est prévoir. Sur ce plan le gouvernement Fillon a entièrement failli.  De même que le candidat Sarkozy n'avait pas compris qu'il subirait une crise en plein milieu de son mandat, de même aucune des instances gouvernementales n'a perçu que le jour J était arrivé. La faillite de  la Northern Rock, un an auparavant, menaçait maintenant tout le monde, partout.

Et Lehman Brothers explosa en plein vol.

En un jour ce fut une panique générale. Tout le système bancaire mondial était menacé et l'ampleur de la menace globale n'était même pas vue  : on croyait toujours a un effet dérivé des subprimes. On ne voyait pas que c'était un glissement global de la mondiale pyramide des dettes qui démarrait.  Cela suffisait malgré tout à laisser prévoir le pire. Dans son discours de Toulon  quelques jours après le Krach,  le président Sarkozy décrivait bien les choses :
"Une crise de confiance sans précédent ébranle l’économie mondiale. De grandes institutionsfinancières sont menacées, des millions de petits épargnants dans le monde qui ont placé leurséconomies à la Bourse voient jour après jour fondre leur patrimoine, des millions de retraités qui ont cotisé à des fonds de pension craignent pour leurs retraites, des millions de foyers modestes sont mis en difficulté par la hausse des prix. Comme partout dans le monde, les Français ont peur pour leurs économies, pour leur emploi, pour leur pouvoir d’achat".

Une partie de la réalité avait fini par percer dans l'esprit des plus hauts dirigeants français. Elle était si grave que l'idée même de la farder n'était plus de mise.  Au moins les réflexes de survie de N. Sarkozy ont évité qu'il ne tergiverse.  Il a vu vite qu'il fallait parler haut et fort et si possible ensemble.

Il faut dire que le tableau international à cette date était pitoyable.

Paulson, le responsable de la politique américaine, était complètement dépassé par les évènements.  Il avait laissé Lehman s'effondrer sans même se rendre compte que dans la seconde il mettait en faillite AIG.  

La faillite d'AIG pour la France signifiait l'effondrement des plus grandes banques françaises qui étaient gorgées de CDS dont AIG était la contrepartie. Le gouvernement français n'avait plus la maîtrise de rien. Tout dépendait désormais de la BCE, de la FED et du gouvernement américain.

Les Européens continentaux étaient totalement pris par surprise. La chancelière allemande a cru un temps que son pays n'était pas touché. La réalité n'a pas tardé à la rattraper.   Quand tout le monde fut bien convaincu qu'il fallait rassurer les particuliers pour éviter des ruées bancaires, une organisation collective fut mise en place.

Tout reposait sur le sauvetage d'AIG. Si AIG tombait le monde entier perdait son architecture bancaire ! Il s'agissait de centaine de milliards de dollars avec des effets induits multiplicateurs.  Quelque soit les reproches faits à Paulson,  le fait d'avoir tenu sur ce point a évité d'ôter une ancre essentielle à l'avenir du système. Personne n'avait dénoncé, sinon la BRI (BIS), le gonflement inouï de ces contrats dans les quatre années précédentes. L'explosion de ce sous système aurait emporté tout.

Sans cet acte crucial aucune des politiques mises en œuvre en Europe n'aurait pu fonctionner.  Avec lui, le cadre de réponse international mis en place, beaucoup sous la stimulation du gouvernement français, s'avéra suffisant pour éviter une panique générale. Quelques ruées eurent lieu dont celle qui emporta Northern Rock mais dans l'ensemble les particuliers cessèrent assez rapidement de vouloir sortir leur encaisse des banques.

Le reste de la politique gouvernementale ne fut pas, après cela, particulièrement original. Gérer un effondrement de conjoncture ne demande pas finalement beaucoup de mesures particulières. On soutient quelques secteurs critiques ; les banques, l'automobile, le bâtiment.  Pour le reste on laisse jouer les amortisseurs sociaux.  Le plus dur est d'arrêter les bêtises en train de se faire. Il y a une inertie d'environ 9 mois avant que tous les acteurs comprennent que le temps des cerises est passé.

Bien décidé à suivre une politique de juste milieu, où on ne casse rien par un comportement paniquard ou aventuré, le gouvernement Fillon fera une relance modérée, et aucune réforme. Aucun discours sérieux ne sera tenu pour éclairer les Français sur les causes de ce drame économique : on affirmera qu'il vient des Etats Unis ; que c'est la faute des banques, des polytechniciens de la finance, des bonus des traders, des agences de notation inconsciente, de la comptabilité. La question du plan de relance sera le seul point un peu discuté : fallait-il le faire ? Si oui à quelle hauteur ? La question de l'endettement futur du pays ne fut pas posé.  Finalement ce plan repris un certain de projets dans les tiroirs et servit surtout de paravent politique.  La France ne pouvait pas s'endetter plus longtemps à marche forcée !

Deux  ans plus tard, on se retrouvait avec un déficit public de près de 8% : du jamais vu même près la crise de 92-93. Et l'inquiétude sur l'Euro provoqua un retour de bâton sévère qui allait pousser le gouvernement à des mesures drastiques d'économie

Aurait-il été possible de faire mieux ?

A partir du moment où on n'avait rien vu venir de la récession décennale et du risque associé au monceau de dettes accumulées dans le monde, représentant plusieurs fois la valeur du PIB global, il n'y avait guère qu'à fermer les écoutilles et à voir venir. C'est ce qui a été fait. Les banques qui depuis le Front populaire puis  Pétain sont une excroissance de l'Etat avec lequel elles vivent en consanguinité ont été sauvées, au nom de la protection du déposant et de l'épargnant.  

Aucune réforme n'a été faite sinon sur des faux semblants commodes comme les rémunérations variables. On a sacrifié deux boucs émissaires, les présidents de la Société générale et du Crédit agricole, qui n'en reviennent toujours pas d'avoir été jeté ainsi hors de leur fromage. Un conseiller bien en cours a pris la tête d'un regroupement bancaire. Bref on est dans la petite manip et non dans la grande politique.

Aucune des réformes indispensables à court terme, notamment la fin de la banque universelle et la mise en place d'une politique de séparation des grandes classes de banque et de responsabilité, n'a été mise en place, ni même esquissée. Le lobby bancaire est trop induré dans l'Etat pour qu'on puisse  espérer quoi que ce soit dans ce domaine. Le gouvernement Fillon fera valoir qu'on ne réforme pas en pleine tempête.  Comme on ne réforme pas non plus un système qui marche, il est clairement jamais le temps en France de réfléchir à des structures bancaires moins oligopolistiques où quelques hauts fonctionnaires se gavent avec le filet de sécurité de l'état derrière eux, tout en grugeant d'importance le déposant et l'épargnant.  Le secteur en est à nous expliquer que le système bancaire français est magnifique et n'a coûté rien et à personne. Alors qu'il vit entièrement en perfusion depuis deux ans et qu'il serait mort sans ces artifices.  

Pour le reste l'Etat s'est appliqué à tenter de faire conserver le maximum d'effectif dans les entreprises par des mécanismes d'aides au maintien dans l'emploi. Cet effort a été totalement contrebalancé par les décisions de licenciements immédiats et massifs pris dès l'automne par de nombreuses entreprises, la reconstitution des stocks se faisant par des heures supplémentaires consenties à des équipes réduites.

Le résultat global est ce qu'on constate :

* un taux de chômage près de 10%, contenu grâce en partie au départ en retraite de nombreux Français ; du coup c'est le système de retraite qui est menacé et il a bien fallu agir.
* une endettement massif et jamais vu depuis la guerre qui va peser pendant des années sur la croissance.
* la confirmation de l'écart de croissance avec l'Allemagne.
* un retour de balancier fiscal qui n'est qu'à ses débuts alors que la France est en tête pour les impôts et la dépenses publiques.
* la part de la France a reculé sur le marché mondial.

En même temps certaines faiblesses européennes ont été mises à nu. A force de mettre la charrue devant les bœufs, les bœufs ont fini par piétiner la charrette !

Une France vieillie s'est calfeutrée dans les déficits et l'absence de réelles réformes de fond, dans un système global désastreux et un système européen en danger. Tout cela sent la charentaise et l'effacement, malgré les gesticulations sur la scène internationale.

Imaginons simplement que la campagne présidentielle se soit construite autour de la nécessité de sortir  la France, l'Europe et le monde des vices qui les empêchent de fonctionner correctement.

Imaginons un président qui aurait tenu un discours d'une extrême fermeté sur les défectuosités gravissimes du système monétaire international et les risques pesant de son fait sur le monde et qui aurait décidé de mettre son économie en défense face à la crise à venir en engageant des réformes réellement fortes : suppression des 35 heures, suppression de l'ISF dans sa forme débilitante actuelle, retraite à 65 ans, blocage des délires régionaux et municipaux, réforme des banques, réduction massive des dépenses dès 2007 et en 2008, transfert d'une partie de la fiscalité des entreprises sur la consommation.  

Imaginons un président remettant en cause une banque centrale européenne fonctionnant sans coordination économique et sans objectif de croissance, plutôt que de refaire un traité constitutionnel européen au rabais.  

Imaginons un président avec déjà deux de réformes lourdes derrière lui  aussi bien sur la dépense publique d'Etat que sur les dépenses régionales et locales !

Imaginons un président avec déjà une réforme des retraites acquise en 2008 et valable pour 50 ans !  

Imaginons un président qui n,'aurait pas fait toutes les erreurs passées en revue dans la première partie de cet article.

Quelle aurait été sa force en septembre 2008 ! Quel serait son poids dans les réunions monétaires internationales ! Quel serait son poids en Europe !  On n'en serait pas à 8%  de déficit public  avec un endettement cumulatif de près de 100% du PIB. On n'en serait pas à 10% de chômage ! On n'aurait pas reculé à ce point dans l'économie mondiale.  

Le chef du gouvernement pourrait se prévaloir d'avoir agi, agi, agi. Il fallait un de Gaulle et un Debré, recréant un cadre français et européen durablement différent et prenant à partie le monde sur certains sujets graves.

Le premier des ministres pourrait alors se prévaloir d'avoir construit l'avenir avec fermeté et précision, à l'ombre d'un grand président.

Au lieu de cela, François Fillon risque de rester comme le second d'un trublion qui n'avait rien vu venir et qui s'est écartelé dans toutes les directions sans creuser profondément un sillon dans un axe précis, à la chasse aux modes et aux opportunités politiciennes. Certes il conservera l'image du calme qui dans la tempête aura gardé un cap sage et prudent  tout en modérant  et canalisant les Cieux.  Mais cette image de sagesse ne risque-t-elle pas de passer avec le temps pour un certain manque de caractère, d'imagination, de combativité  et ne lui reprochera-t-on pas d'avoir été le collaborateur plutôt passif d'une entreprise présidentielle manquant de réalisme et de pertinence ?    

Le quinquennat de J. Chirac avait mal fini, sur une accusation assez largement vraie de passivité générale. J.P. Raffarin n'avait pas démérité mais dans un champ de vision tellement étroit qu'il en paraissait dérisoire, à l'exception du début de réforme des retraites de F. Fillon. D. de Villepin n'avait pas convaincu avec des réformes micro-partielles, à la va comme je te pousse,  plus faites pour montrer qu'on faisait quelque chose que pour réellement changer les choses. Le CPE a été le symbole de cette orientation matamore et superficielle, agitant les principes mais pas la réalité, l'exact contraire de ce qu'il faut faire.   

Le quinquennat de N. Sarkozy est réellement à un tournant.  Il n'aura à présenter à  l'automne 2010 comme bilan d'ensemble qu'une réforme partielle et à courte échéance des retraites par répartition. Il lui faudra quelque chose d'autrement consistant à montrer pour se trouver en position sinon de force au moins de combat en 2012.

Remplacer Fillon par un Juppé façon 1996  est la certitude de l'échec. Ne rien faire, façon Mitterrand sur la fin, englué dans la maladie et le nini,  ou comme Chirac soignant sa sortie comme "brave type", est aussi une garantie d'éviction.

Alors ?

Faut-il spéculer simplement sur l'idée qu'on parera une nouvelle catastrophe socialiste  ? Ou faut-il se mettre en position d'avoir un vrai bilan ?

Même si le temps perdu ne se rattrape jamais, c'est la seconde position qui est la bonne. Reste à lui donner du contenu. Ce n'est pas si difficile que cela.   

Didier Dufau pour le Cercle des Economistes E-toile.


Un éditorial extraordinaire du journal le Monde

Si un jour un économiste veut faire l'histoire des blocages intellectuels de ce début de siècle en matière d'économie, il lui faudra lire l'extraordinaire éditorial du journal le Monde n°20420 datée du 18 septembre 2010 et doté du titre prometteur : 


Le G20 et la grande bataille des taux de changes.


Enfin on aborde la réforme du système monétaire international. Enfin on va s'attaquer aux causes de la crise sinistre qui nous accable. Enfin les journaux de la PQN française s'empare de cette question fondamentale.

Que ceux qui nous lisent depuis deux ans imaginent notre joie, nous qui brocardons cette presse pour être passé radicalement à côté des apcts monétaires de la crise !

Et  notre déception !

Bien sûr on parle de l'énorme sous évaluation du Yuan mais on se contente de dire que les Etats Unis sont de ce fait désavantagés ce qui fait réagir leurs dirigeants. Et l'Europe ? Elle n'est pas concernée du tout ?

Bien sûr on évoque Fernand Raynaud, un grand économiste, pour signaler qu'il y a comme un défaut dans un système de dette en Occident et de surépargne en Chine.

Bien sûr on donne raison à M. Sarkozy de chercher à rempacer le dollar comme monnaie de réserve mondiale. Et on invite même à le soutenir dans cette bataille, ce qui de la part du Monde est une rareté qu'il faut savoir apprécier.

Mais ! Car il y a un gros, un très gros Mais !

On ne dit pas un mot des changes flottants.

Changer de monnaie de réserve dans un système de changes flottants n'est pas une mesure insignifiante. Elle interdit aux Etats Unis d'utiliser le dollar pour financer indéfiniment les déficits de sa balance des paiements. Mais en quoi interdit-elle les fluctuations aberrantes des monnaies? Le Franc Suisse et le Yen en seraient-ils assagis ? Les déséquilibres chinois en seraient-ils limités ? La dette grecque en serait-elle soulagée ? L'Euro en sortirait-il moins menacé ?

Il faut que tous les états soient rendus responsables de l'équilibre de leurs comptes extérieurs avec des disciplines très fortes. Sinon les échanges réels deviennent secondaires dans les cours des devises et tout devient un casino financier. Il faut que les produits s'échangent contre les produits, et non pas contre des dettes volatiles qui font le tour du monde plusieurs fois par heure. 

Il faut que l'accent soit mis sur la croissance pas exclusivement sur la stabilité des prix à la consommation et donc changer la perspective de la gestion de la monnaie par les banques centrales.

Pour cela il faut revenir aux disciplines d'un système de changes fixes et ajustables et mettre fin aux changes flottants.

Une fois de plus on voit que malgré l'évidence des besoins et des faits qui ne sont plus esquivés, la question des changes est posée, et on voit bien qu' elle est centrale, le tabou des changes flottants est toujours aussi absolu.

Terrible tabou.

Qui osera dans la PQN le faire sauter ?

Ce n'est visiblement pas pour demain.

Les discussions du G.20 risquent  d'être totalement stériles avec une Europe muette et un conflit Etats-Unis Chine qu'ils ne voudront pas régler au G.20. Pourquoi le feraient-ils ? 

Sauf divine surprise. On peut toujours rêver.


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner