Comment des économies mondiales majeures peuvent-elles s'endetter au delà de 300% du PIB ?

L'épisode de crise  économique sévère que nous vivons depuis le blocage du marché interbancaire en juillet 2007 et surtout l'effondrement bancaire de septembre 2008, présente une caractéristique originale : la dette globale des premières économies mondiales a soudain dépassé les 300% de leur PIB.  

De tels taux sont intenables. On peut faire toutes les hypothèses que l'on veut sur le taux d'intérêt moyen comme sur la maturité moyenne de la dette, on trouve toujours pour l'amortissement du principal et le paiement des intérêts un prélèvement sur le PIB intolérable.  Si on prend un taux d'intérêt moyen de 3% et une maturité moyenne de 9 ans, deux hypothèses très favorables, un endettement de 270% du PIB exigera une prise sur la richesse produit annuellement de 30%  pour l'amortissement et de 7.1% pour l'intérêt. Si on pousse la dette à 360% du PIB avec un taux d'intérêt de 5%, avec une maturité de 5 ans, les chiffres passent respectivement à  72% et 18% soit 90% de la richesse produite !

Les chiffres différent selon les sources. Les chiffres donnés par McKinsey et cités dans l'Economist sont plus bas que ceux du FMI. On voit la dette du Japon à près de 450% du PIB.  Celles de la Grande Bretagne, de la Corée, de la Suisse et de l'Espagne au dessus de 300%. Celles des Etats Unis, de l'Italie et de la France  un peu au dessous de 300%. En fait on sait que le FMI a calculé la dette américaine à près de 360% du PIB des Etats Unis en 2008.

Notons au passage que ce chiffre critique de l'endettement global d'un pays n'est pas une statistique facile à obtenir et ne fait pas partie des indicateurs généralement suivis. Ce qui est une très grave erreur et une lacune que nous invitons Eurostat et l'Insee à corriger d'urgence, en donnant la maturité moyenne et le taux d'intérêt moyen.  Cet index a une importance critique. Faute de l'avoir suivi avec soin au cours des années la plupart des économistes n'ont pas vu venir la crise.

Un simple calcul, nous l'avons vu, permet de conclure que dès qu'on dépasse 150 à 200% on entre dans une situation intenable dans la durée.  On parle de ratios de dettes pour les banques, il faut étendre ce concept aux économies.

Quand s'est donc produit le gonflement (inouï en temps de paix) des dettes globales ? La situation commence à s'aggraver après la rupture des accords de Bretton-Woods. Une accélération majeure se produit après la crise boursière de 1987   et le relâchement général de la création monétaire à l'arrivée de Alan Greenspan à la tête de la FED. La crise de 92-93 donne un coup de fouet à l'endettement  : celle de 2001-2002 l'aggrave. Pendant des mois la FED pratique des taux d'intérêt négatifs. Et tout le système s'emballe en 2006 et 2007 jusqu'aux  premiers accidents de juillet 2007. La phrase que l'on entend dans les milieux spécialisés : "un blocage de ce genre du marché interbancaire cela ne s'était jamais vu". On vient d'entrer en terra incognita.

Pourquoi les marchés interbancaires se bloquent-ils ? Essentiellement parce que le remboursement de la dette n'est plus possible. La seule technique pour faire face à cette dette monstrueuse c'est le "roll-over". On refinance indéfiniment la dette.  Le refinancement devient difficile pour nombre de banques dès que la FED remonte ses taux directeurs. Toute la pyramide de dettes vacille, entraînant les banques dans le développement à toute vitesse des CDS et de la titrisation. On se débarrasse d'une partie de la dette menaçante sur des tiers : épargnant, gestionnaire de trésorerie, assurance...

Mais les marchés de dérivés titrisés se bloquent bientôt. La méfiance s'installe partout. Les banques les plus fragiles, celles qui ont cru devoir essayer de rattraper les "gros" commencent à fléchir puis les banques de l'immobilier. La panique s'installe bientôt. Des ruées ruinent certaines banques sauvées par les Etats.  Jusqu'à l'effondrement final.  Rien ne pouvait empêcher que ce scénario se produise.

Le grossissement indécent de la finance ne se mesure pas seulement par l'en cours de dette. La part du secteur financier  dans les bénéfices globaux s'envolent au détriment des autres secteurs. Le secteur financier recrute en masse et verse des rémunérations chaque années plus faramineuses depuis ... 1975. Ce ne sont ni un accès subit de cupidité, ni des pratiques déloyales des banques, qui expliquent ces largesses. Les gains sont là parce que le secteur financier prélève une part constamment plus grosse du PIB, à proportion du gonflement de ses bilans.  Les agences de notations, les contrats alambiqués, l'emploi des mathématiques et la rémunération sans limite  des directeurs de banques  jouent un rôle secondaire. Le levier de ces gains est dans l'accroissement indéfinie (pensait-on) de la dette. Les servants d'une dette de 300% du PIB sont aux premières loges pour confisquer l'essentiel des gains de PIB. Et le font. Toutes les enquêtes montrent notamment aux Etats-Unis (en France, on a des pudeurs...) que la part prélevée par le secteur financier est devenue excessive  dès la fin des années 70 et hégémoniques dès la fin des années 90.

L'accroissement indéfini de la dette est bien le cancer qui depuis le début des années 70 a attaqué l'ensemble de l'économie mondiale et, de crise en crise, a fini par créer la plus forte récession depuis 1929.  Lorsqu'on dit : un cycle se termine, on veut dire : il est impossible que les quarante années que l'on vient de vivre se perpétuent sur le modèle absurde et voué à l'explosion  qui s'est installé après 71.

Quel est donc le virus qui a provoqué cette cancérisation par la dette ?

On peut résoudre cette énigme comme toujours en l'abordant par ses composantes. L'endettement global est composé de quatre parties qui ne vivent pas selon les mêmes règles.

Prenons les entreprises. A-t-on vu une augmentation massive de l'endettement des entreprises depuis 1971 ? Pas vraiment. En fonction des taux d'intérêt et des modes, les entreprises se financent plutôt par le recours aux actionnaires, ou au marché obligataire ou au crédit bancaire.  On sait parfaitement que l'endettement devient rapidement un problème si son ratio avec le capital devient excessif.  Les trésoriers savent qu'il faut emprunter lors que les taux d'intérêts sont au dessous du rendement interne des capitaux investis. Ou lorsque les épargnants ont été douchés par une crise boursière. Mais que dès que le taux d'endettement s'élèvent au dessus de 50% de l'actif, les banquiers deviennent nerveux. Alors on ne voit les taux d'endettement s'envoler qu'en fin de cycle, dans les deux-trois ans euphoriques qui précédent les récessions décennales. Dans la phase qui suit, la contraction est immédiate et souvent sévère.  On retrouve ce mécanisme d'entraînement entre 1998 et 1991, puis de 2005 à 2008, avec les contractions violentes subséquentes. Ce n'est pas l'endettement des entreprises non financières qui est à la source du gonflement global de l'endettement.

Prenons maintenant les particuliers. L'endettement des particuliers est directement lié au niveau des taux d'intérêt et de la propension à prêter des institutions financières. C'est vrai à l'évidence pour le financement de l'immobilier qui, de plus, à son cycle propre  sur 15- 20 ans.  Déprimé à la suite du renversement du début des années 70, il renait à partir du milieu  des années 80 et s'emballe avec les taux bas qui suivent la crise du débat des années 90. On croit que la crise de 2001 va assécher la rivière. Pas du tout : les taux négatifs de Greenspan  relance la machine. Compte tenu du poids dans un budget du logement, l'enflure de la dette des particuliers dans le total de la dette est progressivement plus visible. En 2008, elle représente pratiquement 100% du PIB avec de fortes disparités (l'Espagne, la Grande Bretagne, comme certains pays de l'Est fraîchement arrivés dans l'économie mondiale  sont plus touchés, de même que les Etats unis via les subprimes).

Suivons maintenant la dette des Etats.  Elle est directement liée au financement des déficits budgétaires. Il va de soi que des taux d'intérêt bas stimule les possibilités d'emprunter à bon compte et donc de soulager le besoin d'augmenter les impôts. Mais le cœur du mécanisme est ailleurs. Comment la France a-t-elle fait pour passer d'une situation assainie de ses finances publiques au sortir du septennat raccourci de Gorges Pompidou, malgré les folies de mai 1968, au désastre actuel ?

La première raison du gonflement de la dette, celle que tout le monde évoque, est naturellement la tendance des dirigeants à dépenser toujours plus pour complaire à leur électorat. En France, le développement de "l'énarchie compassionnelle, sorte de compromis historique entre la haute fonction publique et des formes larvées de socialisme, a été une force permanente derrière le gonflement injustifié des effectifs de fonctionnaires  et la mise en place de systèmes de subventions perpétuellement en besoin de financements complémentaires. La pression sur les recettes a été permanente. Le grignotage insidieux finit, au bout de trente ou quarante ans, par représenter des masses financières colossales.  La dépense publique qui représentait 35% du PIB à la fin des années 60 est ainsi passée à plus de 55%.  

A raisonner ainsi on perd l'essentiel. Après tout, si ces dépenses avaient été financées par l'impôt, il n'y aurait pas dettes. Tout le monde peut constater qu'il y a eu une hausse fabuleuse de la pression fiscale en même temps qu'un gonflement déraisonnable de la dette. Il faut donc creuser un peu plus.

Le mécanisme fondamental qui est à l'œuvre est tout simple : l'impôt est progressif. Le seul fait du trend de croissance provoque automatiquement un accroissement de la pression fiscale. Il va de soi que comme tous les chiffres économiques critiques, la propension marginale des impôts à croitre avec la croissance n'est pas rendue publique. C'est le principal moyen des états pour vider les poches de leurs concitoyens sans qu'ils en aient conscience. Les états voient donc spontanément la part de leurs recettes dans le PIB augmenter s'ils ne contrarient pas le mouvement d'une façon ou d'une autre. En France où l'amour pour l'impôt (des autres) est un fait culturel fort, personne n'a jamais songé, à gauche mais aussi à droite, à faire apparaître le phénomène et à le corriger. La progressivité de l'impôt est peut être un élément de justice fiscale mais n'a jamais été prévue pour accroître indéfiniment la part de l'état dans le PIB.

Le phénomène est aggravé par le cycle économique de 8-10 ans. Pendant la phase de croissance rapide les recettes "prennent l'ascenseur"  pendant que le PIB "monte l'escalier".  La pression fiscale augmente rapidement mais personne ne le voit ni se plaint parce que le revenu général est en hausse.  Lors du retournement de conjoncture, le mécanisme joue dans l'autre sens. L'état perd plus que le PIB ne se réduit. Mais ses dépenses sont devenues "structurelles" et il ne peut augmenter les impôts à proportion des besoins. La dette enfle. Le cliquet à la baisse des dépenses publiques est un phénomène trop connu pour qu'on insiste plus. Il suffit de regarder ce qui se passe avec la préparation du budget 2011 pour se rendre compte de la force de résistance des subventionnés.

L'histoire de la dette récente de la France est entièrement écrite par les récessions successives de 74; 1982, 1993, 2001 et 2009. A chaque fois le gouvernement laisse filer la dette que ce soit Chirac, Mauroy, Béregovoy puis Balladur, Jospin puis Raffarin et aujourd'hui Fillon.  

On dira : vos mécanismes sont permanents. Qu'est ce que la période récente a de particulier ? Pourquoi est-ce que partout la dette publique a dépassé les 100% du PIB ?

Lors qu'on observe les courbes on voit en effet qu'avant 1971, le taux d'endettement des états baissent continûment. La guerre est un facteur d'endettement certain. Il faudra du temps pour amortir le coût de la reconstruction suivant la guerre de 40.  Mais la croissance est forte  et le cycle peu marqué pendant tout le temps du plein fonctionnement du système de Bretton Woods. Les recettes sont donc extrêmement abondantes pendant toute cette période ce qui permet un désendettement massif notamment des économies d'Europe occidentale.

L'ennui c'est que les trente glorieuses s'arrêtent avec l'introduction des changes flottants. La croissance (le trend mondial) est freiné de presque 0.5% et les crises  décennales deviennent de plus en plus sérieuses. Chaque crise cyclique (74,  93  et la crise en cours) est  "la plus violente depuis 1929".  Les gouvernements se retrouvent avec une moindre croissance structurelle de leurs recettes et des effets cliquets beaucoup plus violents. Partout les dettes s'envolent dans la foulée des ralentissements et des récessions.  

Simultanément sous l'influence d'Alan Greenspan, des flots de monnaies sont créés à chaque récession. Les taux d'intérêt sont historiquement bas. Les Etats insouciants comme la France y voient une aubaine. Vive la dépense publique, Vive l'impôt et Vive la dette ! On commence à s'inquiéter uniquement lorsque les taux d'intérêts à verser représentent la totalité de la valeur de l'impôt sur le revenu ! Sinon les malheureux qui du bout des lèvres appellent à un peu de restrictions se voient interpeller : dites-nous où vous trouvez vos économies : sur les enseignants et les infirmières ? Il est interdit non seulement de réduire la dépense publique mais même de l'envisager sans être aussitôt taxer d'être un "salaud" au sens sartrien du terme.

D'autres sont plus raisonnables. Des réformes profondes permettent de casser la spirale de hausse des prélèvements, de la dette et des dépenses publiques, en Australie, au Canada, en Hollande, dans certains pays nordiques. La Grande Bretagne après le coup d'arrêt Thatchérien, commet l'erreur avec Tony Blair de gaspiller progressivement les bénéfices engrangés. Le New Labor après avoir concédé que jamais il ne reviendrait au temps du "brownisme" étouffant de l'ancien labour, réhabilite progressivement la dépense publique notamment dans les hôpitaux et le système scolaire.

L'histoire de la dette publique est-elle dite ?  Non. Une autre force essentielle de l'accroissement de la dette publique est dans les sauvetages à répétition du système financier. Et pour le comprendre il faut maintenant s'intéresser au secteur des banques et autres institutions financières.

Jusqu'à l'explosion du système de Bretton Woods et au passage aux changes flottants, le secteur financier et notamment bancaire compte pour presque rien dans l'endettement global des pays. Compte tenu de l'inflation rampante lors des trente glorieuses, les dépôts sont constamment rognés. Les prêteurs ne sont pas à la fête.  Les banques non plus. Tenues pour responsables de la crise de 1929, elles sont corsetées dans une législation contraignante.  On gagne péniblement sa vie dans les banques de dépôts sur des crédits à l'industrie  et on fait très attention aux crédits aux particuliers. La monnaie est régulée par les banques centrales nationales et la discipline de Bretton-Woods impose de "ne pas faire plus de bêtises que les autres". Les bilans des banques sont sous contrôle.  Les Etats se financent en cas d'urgence par la création monétaire, provoquant de l'inflation mais évitant le gonflement de dettes publiques permanentes.  

Tout change avec la disparition des contraintes de Bretton-Woods. Il n'y a plus de système monétaire international. La contrainte des changes disparait. Que l'imbécile qui s'est fait prendre avec une monnaie qui s'effondre pleure tout seul dans son coin. Simultanément sous la pression idéologique de Milton Friedman on supprime tous les obstacles à la circulation financière et la majorité des barrières douanières : ce sont "les marchés" qui fixeront tout : le taux d'intérêt et la valeur respective des monnaies. Il fait bien prendre conscience de ce qui s'est passé : on a supprimé le cadre de coopération internationale des états et laissé aux seules forces individuelles des marchés le soin de trouver les chemins d'ajustements nécessaires.

Tout est biaisé dans le nouveau "non système" qui s'implante. D'abord, contrairement aux apparences, il n'y a pas de forces intellectuelles directrices derrière les nouvelles règles. Les Etats Unis ont déclaré une forme de chacun pour soi et tous pour l'Amérique tout en laissant les autres faire ce qu'ils veulent. Les pays serfs comme le Japon et l'Allemagne sont priés de faire gonfler la valeur externe de leur monnaie. Les autres ? Qu'ils se débrouillent !   Bien sûr, la nature ayant horreur du vide, on fera semblant de s'appuyer sur une doctrine économique solide. A nous Milton Friedman ! Or rien ne marche comme Friedman l'a écrit. La liberté économique transcontinentale  devait permettre aux financiers d'envoyer les capitaux là où ils sont le plus rentables, attisant la croissance. Pas de chance : le trend mondial baisse ! On devait avoir une convergence des taux d'intérêt : jamais on a vu autant de "spreads". Les devises devaient se stabiliser : elles grandes devises varient entre elles du simple au double !

En même temps on assigne aux banques centrales le soin de gérer des monnaies devenues à 100% administratives tout en leur assignant un seul objectif : pas d'inflation ! Le résultat sera risible : évalué en or le dollar et avec lui les principales monnaies perdra 98% de sa valeur entre 71 et 2010. L'once d'or passe de 35 à 1250 dollars !

Dès le milieu des années 70 le rôle des banques change. La variabilité des monnaies offrent des possibilités de spéculation phénoménales. D'énormes masses financières peuvent se déplacer à travers le monde. Les banques mettent un peu de temps à comprendre les nouvelles possibilités. Mais dès 77-78 on voit les salles de marché grossir à marche forcée. Spéculer sur des différences de taux et  de changes devient une source de profits démesurés. Il suffit pour cela d'accroitre le levier. Les banques commencent à devenir des emprunteuses. On crée de la dette pour pouvoir spéculer à court terme. Lorsque la spéculation ramène du 100% par an pour un intérêt de quelques pour cent, pourquoi se priver ?   

Nous voilà au cœur du système : une banque n'a pas les moyens seule de créer de la dette. Le multiplicateur de crédits ne fonctionne qu'à partir d'un apport initial de liquidité. Où se trouve la source de cette création nette de liquidité ?

Cette question est toujours très mal comprise et donne lieu à toute sorte de fantasmagories. Pourtant les aspects techniques ne sont pas très compliqués. Dans notre système de monnaie totalement administrative l'apport de monnaie est toujours le fait des banques centrales. Les banques centrales créent de la monnaie selon plusieurs schémas :  soit parce que les devises qui remontent dans ses comptes sont abondantes, soit parce qu'elle accepte de gonfler son bilan de dettes bancaires en plus grand nombre. Ou de dette d'état quand cela n'est pas interdit.  

Dans un système non régulé de n'importe quoi  structurel en matière de change chaque pays est soumis aux conséquences des décisions de la banque centrale du voisin. S'il resserre sa politique monétaire rien n'interdit à un agent d'aller chercher des capitaux ailleurs.  Bien sûr il ya le risque de change.  Mais on a des polytechniciens de la finance pour régler ces menus soucis.

La clef du système se trouvera nécessairement dans la gestion du pays qui a l'importance économique la plus grande. Si en plus il a imposé sa monnaie comme monnaie de réserve, l'importance de la politique suivie  par les autorités de ce pays devient cruciale. Si celles-ci se déclarent en faveur d'une doctrine de "benign neglect", tout est en place pour une catastrophe majeure.  

Les Etats-Unis n'ont pas voulu se contraindre pour sauver Bretton Woods. Ils ne vont pas plus se contraindre après que la flottaison du dollar a été décidée.  Le mécanisme de la double pyramide de crédits décrit par J. Rueff et quelques autres prend soudain l'allure d'un tourbillon incessant. Les déficits américains créent inlassablement de la monnaie dans les pays exportateurs qui la replace aux Etats unis. La spirale gonfle et se termine comme toujours en tornade. Où se constate le gonflement? Evidemment au sein des bilans des institutions financières. Dès 1985 l'endettement des banques représentent près de 50% du PIB des Etats Unis, contre  environ 20% en 1971.   Plus il monte, plus le risque global d'une rupture grossit. La première grosse explosion se produit en 92-93. L'ensemble du système bancaire explose et est virtuellement en faillite !  Il est sauvé par une inondation de création de monnaie et un nouveau gonflement de l'endettement des banques.  

C'est là qu'il faut regarder la situation du Japon. Dix ans avant c'était le grand gagnant de la mondialisation. Mais le voilà avec un système bancaire moribond que l'état doit sauver. En système de change flottant, les fonds courent vers les pays à fortes exportations dont la monnaie est solide. Le Yen s'est envolé. Pour faire face à cette hausse, qui asphyxiait le pays, les autorités n'ont pas su quoi faire. Entre carry trade plus ou moins aventuré, investissement des réserves dans des placements étrangers calamiteux, gonflement de bulles diverses notamment immobilières,  la crise de 92-93 allait avoir des effets dévastateurs.  L'état ne trouvera d'autre moyen que de venir au secours des banques pour éviter la spoliation totale des déposants et la ruine des entreprises.  En un mot le Japon a connu avec 20 ans d'avance ce qui est aujourd'hui le lot commun.  Le Japon est aujourd'hui à 450%  d'endettement par rapport à son PIB !  La Grande Bretagne qui a voulu jouer le deus ex machina derrière toute cette folie financière alimentée par les déficits américains et la politique monétaire foldingue de Greenspan se retrouve avec une dette globale de près de 400%. Ne parlons pas de l'Islande !

Les taux d'endettement étatique les plus monstrueux ne proviennent pas  "des enseignants et des infirmières" mais des conséquences d'un système monétaire et financier fondé sur les changes flottants et une monnaie internationale...nationale utilisée sans frein ni complexe.

Lorsque l'on dit : la crise actuelle vient indiscutablement des Etats-Unis, c'est vrai. mais c'était tout aussi vrai de la crise de 74 et de celle de 92-93.

Lorsque nous écrivions il y a deux ans que la crise faisait peur parce que les recettes frelatées de Greenspan ne pouvait plus s'appliquer, nous ne faisions que constater que le système mis en place de facto en 1971 était arrivé à son terme. La création de dettes nouvelles n'étaient tout simplement plus possible. Le système bancaire était au plafond.  Les états aussi.

La malédiction  des changes flottants et d'une monnaie mondiale à l'abandon avait fini par déclencher une des pires crises de la dette de toute l'histoire économique et en temps de paix !

La seule solution pour en sortir n'est pas principalement dans la refonte des banques, bien que la restructuration de la dette l'impose de toute façon. Mais dans le retour à un système organisé des changes et de la responsabilité des Etats dans la valeur externe de leur monnaie. Tout le monde convient que le Yuan est grossièrement sous dévalué et entraine des conséquences désastreuses pour les économies concurrentes.  Mais comment imposer une gestion des devises  sans système international contraignant. Si les Etats-Unis ne veulent pas se contraindre, pourquoi la Chine le ferait-elle ? Les Etats unis ont imposé un jeu de puissance. Comment se plaindre que d'autres s'y essaient aussi ?

L'Europe structurellement impuissante fait semblant de croire que les changes flottants, les banques centrales indépendantes chargées exclusivement de l'inflation, la liberté totale des mouvements de capitaux, est doctrinalement satisfaisante. Pratiquement elle signe son retrait du monde. Sa croissance est infime et menacée. En même temps que son système monétaire et bancaire est à deux doigts de l'implosion.    

La solution, la seule solution, est parfaitement connue.  les Etats ne peuvent commercer dans la liberté presque totale du commerce et des capitaux, que s'ils s'entendent sur un cadre monétaire et de changes où chaque pays a des responsabilités et peut être contraint à les respecter. Jamais les Etats Unis n'auraient du être autorisés à accumuler pendant des décennies des déficits absurdes.  Jamais la Chine n'aurait du être autorisée à pratiquer un mercantilisme aussi caricatural. Jamais le Japon n'aurait du être enfermé dans un système qui a tué" son système bancaire et malgré cela porté le Yen à des sommets injustifiables.  

La folie des endettements monstrueux que l'on constate est le fruit pourri mais inévitable du système des changes flottants et du dollar monnaie de réserve mondiale. Il faut donc renoncer à ce système.

La crise sévère que nous traversons aurait du être le levain de ce changement fondamental. C'est un système où tout le monde est perdant.  La dernière réunion du G.20 est calamiteuse parce qu'elle prouve qu'on en est toujours au chacun pour soi tout en faisant semblant de maintenir des libertés économiques dans un cadre tellement biaiseux qu'elles ne peuvent avoir aucun effet bénéfique de long terme.  

Il appartenait à l'Europe de dire stop. Elle pouvait le faire en laissant filer l'Euro tellement bas que les Etats Unis auraient pris peur. Et en augmentant de 200 à 300% le coût des importations  en provenance de Chine et des pays pratiquant le dumping monétaire en instituant une système non pas de taxes douanières (les traités ne le permettent pas et nous sommes totalement ligotés)  mais de béquilles monétaires visant à rééquilibrer les balances extérieures mutuelles.    

La simple menace aurait suffit pour être entendue. La Chine privée du marché américain et européen serait extrêmement mal. les Etats unis confrontées à une Europe compétitive seraient encore plus mal, à l'agonie.  

Qu'elle serait l'inconvénient de revenir à un système régulé des changes avec une monnaie de réserve mondiale indépendante d'un pays national ? Les Etats Unis se trouvent-ils si flambants  aujourd'hui ?  Et la Chine ? Elle tremble de tous ses membres devant son tas de dollars qui risque

Les deux statistiques qui expliquent tout !

Depuis des lustres nous prétendons que l'empilement continu partout dans le monde et sur une longue période de paquets de dettes de plus en plus aventurées annonce avec certitude des difficultés gravissimes.  Nous l'avons écrit dès que nous avons commencé à intervenir  publiquement sur des forums, c'est à dire dès 1996 ! La courbe qui avait déclenché notre inquiétude était le gonflement historique de l'endettement des institutions financières un peu partout dans le monde et spécialement aux Etats Unis.  Les banques sont normalement les dispensatrices du crédit et non des émetteurs de dettes. Il était curieux de les voir tout à coup devenir les emprunteurs les plus importants.

Il faut se méfier des statistiques paradoxales. Elles prouvent en général un disfonctionnement. C'est à partir de ce moment là que nous avons cherché l'origine de ce gonflement qui n'avait qu'un précédent historique : 1929 ! Il n'a pas fallu cherché très loin : l'empilement des dettes était du au mécanisme bien connu de la double de pyramide de crédits si bien explicité par Jacques Rueff. Il avait été aggravé de façon directe par le passage aux changes flottants.  Il était devenu explosif à partir du moment où Alan Greenspan, pour atténuer la crise boursière de 87,  s'était lancé dans la création monétaire à tout va.  

Nous avons dès 1996 expliqué la dureté de la crise de 92-93 par la conjonction d'un épisode du cycle décennal et de la fragilité financière  liée à l'empilement excessif des dettes  dans un système de changes flexibles où une monnaie nationale, le dollar, jouait le rôle de monnaie de réserve, sans que son émetteur s'imagine la moindre responsabilité collective ("notre monnaie, votre problème"). Il est "amusant" de constater rétrospectivement que cette crise a été niée aux Etats unis et notamment par le FMI (pauvre K. Rogoff que nous avons durement pris à partie à cette époque). Alors qu'elle était parfaitement révélatrice d'un nouvel état du monde.  Lors que la crise de 98 est survenue, dite, faussement, "crise des pays émergents", nous avons affirmé, contrairement à notre prix Nobel Emile Allais qu'il ne s'agissait que d'un soubresaut monétaire lié à l'instabilité générale du système de dettes alors qu'il voyait lui se dessiner la grande crise finale. Bien sûr nous avons vivement réagi contre l'article du Monde qui se moquait ouvertement des conclusions d'Allais. "Nous voilà prévenus" écrivait ironiquement le Monde ! Mais oui, nous étions prévenus. L'erreur d'Allais est d'avoir eu raison trop tôt.  Nous pensions que la crise importante viendrait plus tard. Nous avons écrit à cette époque que la crise cyclique prochaine aurait lieu début 2000 mais qu'elle serait de moyenne importance et que le vrai drame était à prévoir lors de la crise cyclique suivante qui, elle est traditionnellement forte. Compte tenu du rythme de gonflement des bulles monétaires on risquait le pire.

En 1999 nous avons passé un papier que nous jugions à l'époque important qui expliquait que l'inflation inouïe des moyens de paiements ne se retrouvaient pas dans les prix des produits de consommation du fait de la Chine. Mais ces moyens de paiements excessifs se retrouvaient dans les biens réels (bourses, oeuvres d'art, pétroles et ressources naturelles,  et surtout immobilier). C'était la première fois à ma connaissance que cette thèse devenue banale était développée publiquement.  Nous précisions que la crise cyclique frapperait en seconde partie de l'année 2000. Sûrs de notre diagnostic, nous avons vendus notre propre entreprise en juin 2000 ! Nous avons bien fait. La conjoncture sera terrible pendant plusieurs années.

C'était l'époque où certains racontaient qu'on avait trouvé la méthode miraculeuse de la croissance continue sans crise ! Alors que l'empilement de dettes devenait colossal.

Dès juin 2006, il y a quatre ans déjà, nous avancions notre prévision sur le moment du renversement du cycle de 2010 à 2009.  Le dérapage de l'endettement prenait une ampleur jamais vue.  Des trimestres de crédits à taux négatifs (du fait de la politique de Greenspan et de l'inflation)  avaient permis de créer des liquidités phénoménales qui prenaient désormais des chemins nouveaux et imprévus.  On voyait dans les statistiques du BRI se gonfler les CDS au rythme de 40% par an puis 100% !  En décembre 2006 nous constatons que les prix de l'immobilier baissent aux Etats unis pour la première fois depuis la guerre. Tout l'empilage des dettes immobilières américaines menaçait de s'effondrer.  Nous annonçons alors dans notre bulletin de conjoncture que la crise se déclencherait en septembre 2008 et provoquerait une récession sévère en 2009 probablement plus radicale encore que celle de 1993.

Nous avertissons de cesser les gros investissements et de vendre biens immobiliers ou entreprises si nécessaire sans attendre.

Dès le début de 2007 des banques se trouvent en difficulté pour se refinancer. Pourquoi le refinancement est-il indispensable ? A ces niveaux d'endettement, il est impossible que l'économie rembourse l'intérêt et le principal. Il est indispensable de faire rouler les crédits afin de n'en pas demander le remboursement immédiatement. Le risque ayant été dispersé sous des formes nouvelles qui prennent soudain le devant de la scène, comme les CDO, le marché interbancaire se ferme progressivement. En juillet 2007 les adjudications de CDO ne trouvent plus preneurs. des fonds sont bloqués. C'est déjà l'ensemble du marché monétaire mondial qui se crispe. Les banques étant devenues des institutions  emprunteuses de masse, et ayant pris une part tellement disproportionnée dans l'économie, elles sont en première ligne dans la défiance générale. Pas de remboursement possible et pas de refinancement possible ? La faillite est en vue ! . Cette équation est imparable. On voit les  premières banques s'écrouler début 2008.   Au milieu de l'étonnement général : nous sommes en pleine phase finale de croissance du cycle global. Comment une banque peut-elle s'écrouler alors que tout va bien ?  C'est d'autant plus paradoxal que les grandes institutions qui dirigent la spéculation mondiale lance une vaste opération sur les matières premières et les grains.  Alors que le château de cartes s'effondre, l'esprit général et à l'hyperspéculation !  Elle s'arrête au début de l'été 2008. Il est vrai que les banques centrales annoncent un resserrement du crédit et ...bloquent les moyens de refinancement des banques déjà fragilisées.

C'est l'époque où le New York times lance sa question centrale : va-t-on vers la récession ? Nous répondons oui avec quelques arguments. Aux voix qui expliquent qu'il y a une difficulté dans l'immobilier américain qui a commis "des excès"  mais que jamais elle ne s'étendra aux autres secteurs, nous répliquons que la crise est mondiale et va frapper tout le monde. L'idée absurde du "découplage" domine dans les médias mondiaux et séduit jusqu'au FMI qui va être complètement dépassé par les évènements. Nous dénonçons cette fantaisie.

Arrive alors l'inévitable :  le blocage du marché interbancaire associé au resserrement de la politique des banques centrales aboutit à la faillite générale du système bancaire. On connait la suite.

Le fil conducteur de toute cette histoire c'est la hausse  colossale des encours de dettes depuis la fin des accords de Bretton Woods et surtout le changement de politique de la FED avec l'arrivée de Greenspan.  

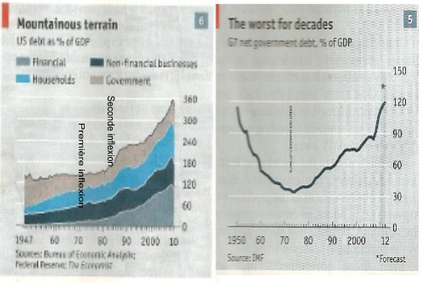
Nous ne cessons de conseiller aux journaux français de produire une infographie montrant l'évolution des dettes depuis 71. De la totalité des dettes : banques, entreprises, particuliers et états. Car tout devient immédiatement clair dès que ces courbes sont devant les yeux !

La revue l'Economist vient de produire deux courbes de ce genre : l'endettement des Etats  et l'endettement des Etats unis par grandes composantes. Nous les affichons au bas de ce document.

Que voit-on ?

Les Etats qui se sont désendettés pendant toute la période des accords de Bretton Woods se remettent à accroître leur dette à partir de 71-72  et surtout de 74. Le mouvement ne s'arrêtera plus. On passe d'une moyenne de 30% du PIB à plus de 120% ! En moyenne, donc partout !

L'autre tableau montre de façon évidente qu'après la stagflation des années 70 et la stabilisation Volcker, les banques se mettent à accumuler l'endettement. Tout le monde se focalise sur l'immobilier. Mais que l'on contemple un peu plus l'endettement des banques. Il s'envole jusqu'à des sommets jamais vus. Alors que les banques sont normalement ...prêteuses.

La dette globale aux Etats Unis avant la crise atteint 360% du PIB. S'il fallait que l'économie la rembourse, intérêt et principal, et en supposant une maturité moyenne de 5 ans et un taux d'intérêt de 5% (pour simplifier les calculs),  il faudrait continûment 20% de 360% pour l'amortissement et 5% de 360% pour l'intérêt, soit 90% du PIB. C'est évidemment IMPOSSIBLE.

La pyramide ne pouvait que s'effondrer.  Comme les crédits correspondent au financement d'activités, l'effondrement contracte l'activité de façon considérable. La production industrielle baissera de près de 20-25% en moyenne mondiale. Plus joli "crédit crunch" on ne peut pas.

Certains économistes de cour, plus habitués à prendre des postures automatiques liées à des camps idéologiques, ce qui leur vaut les faveurs des medias et des pouvoirs,  qu'à regarder les séries statistiques les plus parlantes, ont prétendu qu'il était impossible de prévoir la récession. S'ils avaient eu la curiosité de regarder l'endettement global et le soin d'analyser les causes de l'envolée des en-cours, ils n'en seraient pas à la jérémiade exonératoire. La crise ne pouvait pas ne pas éclater et elle ne pouvait pas ne pas être d'une extrême sévérité.

La crise mondiale est une crise de la dette. Nous ne cessons de le dire. Il fallait à l'évidence, après en avoir compris le mécanisme, mettre fin au moteur maléfique qui la gonfle. La mesure importante était le retour aux changes fixes et l'instauration d'une monnaie de réserve mondiale gérée en tant que telle et indépendante des foucades d'une nation particulière. Naturellement l'organisme de gestion aurait du être paritaire et non pas comme actuellement dominé par une nation ayant des droits particuliers, comme le véto. La restructuration de la dette était la seconde mesure d'urgence avec la restructuration du secteur financier.

On n'a fait ni l'un ni l'autre. L'opinion a été sollicitée de s'intéresser à des sujets mineurs comme les bonus, les agences de notations, les bourses d'échange de CDS et autres fariboles.  Trois ans exactement après le blocage du marché interbancaire, l'Europe sort sa législation malthusienne contre les bonus. Un cautère sur une jambe de bois en même temps qu'un coup d'épée dans l'eau.  Une mesure prise isolément n'a aucun intérêt en la matière et le G.20 a renoncé à recommander des règles uniques.  Jamais un seul "responsable" n'a pris le temps d'expliquer au monde pourquoi les banques avaient pris une part aussi importante de la richesse. Si les bonus sont "monstrueux" c'est parce que cette part est elle-même monstrueuse. Il fallait dégonfler le secteur financier hypertrophié par l'accumulation de dettes. Donc comprendre où était le gonfleur. On a préféré sauver les banques et conserver le gonfleur tout en limitant les bonus. Politique plus sotte, on ne peut pas.

Comme nous l'avons immédiatement  indiqué à l'automne 2008, le simple transfert de la dette aux Etats ne changerait fondamentalement  rien. Ce sont eux qui se retrouvent désormais en première ligne sur le front du refinancement. C'est tout. Le beau traitement de la crise !

Pour agir, il fallait comprendre comment le monde a pu accumuler partout des dettes supérieures à plusieurs fois le niveau du PIB.  C'est cette question que les économistes et les grandes institutions  devraient s'attacher énergiquement à éclairer. Aucune ne le fait.  Une fois de plus on se concentre sur l'accessoire ou le visible au lieu d'aller à l'essentiel :  

- Comment un secteur financier peut il devenir débiteur net et dans des proportions aussi vertigineuse alors qu'il est censé mettre l'épargne à la disposition des  agents économiques qui en ont l'emploi ?

- Comment un pays peut-il s'endetter au delà de la valeur de son PIB ?

- Comment l'ensemble du monde peut-il créer de la dette au delà de plusieurs fois la valeur du PIB global ?

Un économiste qui ne connait pas les chiffres de l'endettement global et qui n'a pas de réponse à ces trois questions devraient être mis à la porte des institutions privées ou publiques qui le nourrissent. Et expulsé des médias.  

Et on devrait interdire de réunir un G.20 tant que cette question n'a pas fait l'objet d'une réponse collective cohérente et globale.

Et un ministre des finances qui n'aurait pas cela en tête,
Et un premier ministre qui ne connaîtrait pas ce débat,
Et un Président qui oublierait la question centrale qui devrait le préoccuper jour et nuit,
devraient tous  être renvoyés dans l'instant à la vie civile.

La nullité économique générale et continue, cela commence à fâcher !

Messieurs Robin pour le Figaro et Delhommais pour le Monde, pourquoi ne vous saisissez-vous  pas de ce thème fondamental ?. Faites établir une infographie complète de l'évolution de la dette globale dans les grands blocs économiques mondiaux depuis 1945.  Et expliquez à vos lecteurs comment on a pu en arriver là et si de tels niveaux d'endettements globaux sont durables. Ce n'est pas dur. Cela ne demande pas d'efforts intellectuels transcendants.  Et au moins on pourra dire que la PQN aura concentré le débat là où il faut.

Bien sûr cela va vous emmener dans des endroits où vous n'aimez pas aller : les changes flottants ; les mécanismes de double pyramide de crédits ; la malfaisance d'un système financier libre sans mécanismes concertés de régulation des excédents et des déficits des états ; le piège  de banques centrales gérant de façon indépendante la création monétaire avec le seul but de ne pas avoir d'inflation.

Là, d'accord, il va falloir braver des idées fausses mais dominantes. Lutter contre une vulgate nocive mais généralement admise, même quand les faits les plus terribles viennent d'en démontrer l'inanité, demande du courage. Les ricanements ne manqueront pas. Cela doit-il vous arrêter ?

Au moins le débat économique se sera recentré sur l'essentiel au lieu de continuer à se perdre dans la pusillanimité.   

Didier Dufau pour le Cercle des économistes E-toile.


Un impôt supplémentaire sur les banques : pour quoi faire ?

Depuis des mois l'idée de frapper les banques d'un nouvel impôt circule dans les milieux internationaux et dans les officines gouvernementales. Le FMI recommande d'en mettre un en place, uniforme de par le monde. L'Allemagne et la France se sont mis d'accord pour en présenter un projet au G.20. Le Royaume Uni est favorable et l'a déjà institué. Bref l'impôt sur les banques est une idée à la mode qui va entraîner de vastes discussions dans les mois à venir et qui débouchera un peu partout.

D'où la question : un impôt pour les banques, pour quoi faire ?

L'impôt sanction.

Une première conception est d'affirmer que les banques sont responsables de la crise et qu'elles doivent être sanctionnées. Dans nos mentalités modernes, l'impôt est une sanction doublement utile puisqu'elle frappe le méchant tout en fournissant des ressources aux gentils. La méchante banque va donc être frappée et les milliards de prélèvements vont faire du bien à tout le monde. Cette vision morale est politiquement correcte. Le dégoût général vis à vis des banques la favorise. Frappons donc à coups de gourdin fiscal cette vile engeance qu'on a sauvée à coups et à coûts de centaines de milliards. Reprenons de la main gauche ce que la droite a donné.   

Cette conception nous parait, au Cercle des économistes e -toile,  aussi vile que vaine. Le populisme cupide des états n'est pas notre tasse de thé.  Autant les actes individuels délictueux doivent être pénalement poursuivis, autant les punitions collectives nous paraissent déplacées. Surtout si elles ont des effets de bord déplaisants pour la collectivité.  Et l'accroissement de la pression fiscale a toujours des effets de bord déplaisants pour la collectivité.

L'impôt assurance.


Là au moins on part d'une idée fonctionnelle : les banques manipulent du risque. Elles sont devenues trop grandes pour qu'on les laisse tomber, ce qui implique des plans de sauvetage coûteux pour l'Etat.  Donc préparons un fond mutuel de secours financé par le secteur lui même qui permettra de faire face à la prochaine alerte.  De nombreuses professions gèrent des fonds mutuels de secours pour faire face à des risques de place : les avocats, les agences de voyage, les notaires etc.  Pourquoi pas les banques ?

La solution existe déjà dans certains pays. Aux Etats Unis le FDIC, l'agence fédérale qui garantit les dépôts des banques  est alimentée partiellement par les banques. Les bonnes banques paient pour les mauvaises. Et si cela ne suffit pas, l'Etat, c'est à dire le contribuable, est mis à contribution.  Ce fonds est actuellement en détresse aux Etats Unis du fait des centaines de banques qui ont fait faillite (et dont on ne parle jamais).

La question est en effet de déterminer ce qu'on assure et pour faire face à quel risque. Sont-ce les dépôts ? Ou le capital des banques ? Ou les crédits ?

Le capital des banques est normalement l'amortisseur des pertes des banques. Les provisions que les banques font, qui diminuent les bénéfices, sont normalement là pour étaler les risques principaux. Et si la banque est mal gérée et que ses crédits s'avèrent aventurées au delà des provisions, c'est sur le capital que les pertes sont débitées et au delà en cas de faillite, les créanciers de la banque  Si on ponctionne les bénéfices ou ce sont les provisions qui ne pourront être dotées au niveau convenable, ou c'est le rendement du capital qui va diminuer entraînant une sous capitalisation des banques. Si l'impôt a pour but de créer une cagnotte collective, cela veut dire que les provisions sont partiellement transférées sur une instance extérieure ou que l'on crée une super provision collective.

La difficulté est alors l'emploi de cette cagnotte.  Si on la place, la cagnotte devient de la dette  (créances et dettes sont les deux faces d'une même réalité) : en cas de crise financière quelle sera la valeur de la cagnotte ?  Si on ne la place pas, cela veut dire que la recette entre dans le budget général et ne sera pas disponible en cas de crise. On n'en reviendra au problème initial : les grandes poches du contribuables. Sans compter la question pénible : pourquoi un fond souverain gérerait-il mieux la cagnotte que les banques ? Et si elle est gérée par les banques qu'est-ce qui garantit qu'elle sera mieux récupérable que le reste du portefeuille des banques ?

Reste une solution : assurer les crédits ! Mais c'est exactement le système largement pervers que les banques ont mis en place avec les agences de notation et les CDS.  On "objective" le prix du risque en en faisant un marché. Les spéculateurs  agiotent sur les risques via des instruments ad hoc. Tous les flux de trésorerie sont plus ou moins titrisés et ces actifs, notés, font l'objet de spéculation. Les bons spéculateurs font du profit. Les autres perdent leur mise. C'est un jeu apparemment à somme nulle.  Pendant des années les bons apôtres nous ont expliqué que cette nouvelle technicité financière était la marque d'une organisation supérieure enfin rationnelle  et que grâce à la nouvelle finance mathématifiée, sous la surveillance des agences de notation, le risque était minimisé et diffusé intelligemment de façon à stabiliser l'ensemble des flux économiques.  

Le problème, c'est que les CDS ont une responsabilité large dans la crise actuelle. A la fin des fins il y a toujours un risque global de contrepartie. Quand ce risque est intenable le système s'effondre.
L'histoire de la faillite conjointe de Lehman brothers et d'AIG est assez claire. Dès la déclaration de faillite de la banque, l'assureur, AIG, s'est retrouvé avec des engagements se comptant en centaines de milliards de dollars. Les banques françaises ont été sauvées par la décision des Etats Unis de garantir les CDS, CDO et autres véhicules "d'assurance".

Les blocages successifs du marché interbancaire qui sont la marque spécifique de la crise que nous connaissons, sont entièrement expliqués par l'inquiétude sur la localisation du risque, dans un système mondialisé où il est diffusé de façon obscure.  La folie de la construction financière mondiale actuelle est qu'elle cache le risque global de contrepartie qui finit par exploser dans les budgets des états,  et qu'elle rend tous les acteurs financiers suspects. Qui a le mistigri ? L'effondrement du marché interbancaire provoque instantanément des conséquences économiques gravissimes et longues à guérir. Et le mistigri n'est pas constitué des "crédits pourris" mais de TOUS les risques, et dans la banque le risque est partout.   

Si on parle d'assurance des crédits, il faut d'abord  essayer de comprendre comment un impôt nouveau se lierait avec ces mécanismes d'auto assurance du secteur et de diffusion du risque. Si vous avez eu le moindre écho de ce genre de discussion merci de nous le signaler. Nous sommes preneur. On a parlé de faire transiter les CDS et autres contrats de ce type par des bourses ouvertes afin d'éviter le secret des opérations de gré à gré. Et c'est tout. Ajouter un impôt à ce système gigantesque de masquage et de diffusion du risque est-ce réellement la solution ? Surtout lorsqu'on sait que les transactions concernées sont mondiales ?  Ou ne vaudrait-il mieux pas taper dans la fourmilière et  mettre de l'ordre dans ces fausses sécurités, dont le but principal a tout de même été de sortir des règles de Bâle ?    

L'impôt de régulation ?    

Nous retrouvons l'aimable professeur Tobin et sa taxe sur les transactions financières. Rappelons que pour cet économiste d'une grande finesse, le but de la taxe, dans un système de change flottant et de liberté totale des flux de capitaux à court terme, était d'empêcher les opérations à court terme répétitives, les allers et retours sur les marchés de change, fin de stabiliser la valeur des devises et d'éviter les paniques dévastatrices qui ne manqueraient pas de se produire au terme d'épisodes spéculatifs excessifs.

Remarquons que cette solution est totalement contradictoire avec l'organisation mondiale du risque via les CDS. Selon les promoteurs de cette science nouvelle du risque c'est la liquidité des marchés du risque qui permet l'ajustement constant de la valeur individuelle de chaque risque et la bonne orientation du marché. Tout blocage direct ou indirect  entraine ipso facto  un dysfonctionnement du système global. C'est la critique majeure  qu'ont faite  les théoriciens  de la nouvelle finance mondialisée basée sur les changes flottants, la liberté totale des mouvements de capitaux, et les contrats complexes.

Nous même considérons que c'est un palliatif imaginé pour corriger un système qui ne devrait pas exister : les changes flottants. Dans un système de changes fixes garantis par la politique économique des états et surveillés par un superviseur supra national disposant de pouvoirs sérieux, on réduit le risque donc la nécessité de se prémunir. La taxe Tobin est un adjuvant mais pour un mauvais système. Mieux vaut ne pas mettre en place le mauvais système.

La question de la taxe Tobin est compliquée par la récupération qu'en ont faite des ONG cupides sensibles à l'idée que le produit de la taxe pourrait leur être réservé.   La taxe Tobin a été promue moyen simple et efficace successivement pour régler le problème de l'eau dans le monde, puis celui des maladies infectieuses, puis celui de la fracture Nord Sud, puis la question du réchauffement climatique.  La taxe a quitté le monde de la finance pour celui de l'écologie. Son succès de presse et de populisme repose sur un aphorisme débile mais séduisant : une toute petite taxe insignifiante  et insensible permet de résoudre tous les grands problèmes du monde. Pourquoi se priver ? En vérité comme nous l'avons montré plusieurs fois, cette taxe n'a rien d'insignifiant : c'est plutôt la bombe atomique pour les spéculateurs. Le comprendre exige un minimum de technique. Alors vive le populisme !

L'impôt camisole de force.

Certains n'ont pas manqué de remarquer que le secteur financier était légèrement hypertrophié. Il ponctionne une part excessive de la valeur ajoutée. Il permet à quelques satrapes de se constituer des fortunes indécentes. Il est même devenu si gros qu'il peut ruiner tout le monde lors de ses hoquets, comme en Islande.  

Dégonflons donc cette outre immonde. Quoi de mieux qu'un impôt pour empêcher le développement d'un secteur économique ? Si nous le surtaxons, il manquera de bénéfices et de capitaux. Et il sera bien obligé de maigrir, ce maléfique obèse.  Une camisole fiscale permettra de contenir ce cancer financier qui nous ronge.

Ne relevons pas que pendant ce temps là, tous les politiques  crient d'une même bouche, comme un cabri particulièrement bondissant : du crédit, du crédit, du crédit. Du crédit pour les états, du crédit pour les entreprises, du crédit pour les particuliers.   Ce genre de contradictions flagrantes font le charme pervers de la politique.

Mais notons tout de même qu'il serait important de comprendre pourquoi l'endettement global est passé en trente ans de quelques dizaines de pourcent du PIB à plusieurs centaines de pourcent dans de nombreux pays. C'est la source principale de la crise que nous connaissons. Nous avons mille fois expliqué comment le système actuel de changes flottants avec une monnaie nationale servant de monnaie de réserve nourrissait perpétuellement l'accroissement de la dette globale mondiale par le phénomène de la double pyramide de crédits. Au lieu d'aller à la source de l'inondation, on préfère agir sur les symptômes avec des mesures malthusiennes.

On a tout faux.  

On voit bien que cette affaire de sur-fiscalité pour les banques n'a strictement rien à voir avec une mesure technique capable de résoudre les difficultés actuelles, ou de faire face aux sources de désordres qui sont la cause de la récession en cours. Comme on se sent incapables de traiter les racines (lorsqu'on n'a pas simplement refusé de voir et de comprendre où elles se trouvent), on s'attaque aux feuilles, en espérant que le mildiou fiscal régulera la production bancaire tout en satisfaisant l'avidité des Etats en recettes fiscales.

C'est une attitude désespérante de bêtise et d'impuissance.  

Didier Dufau pour le Cercle des économistes e-toile.

La dévaluation : un instrument de moins en moins efficace

On se rappelle que dans les années 1920 Churchill fit une grossière erreur en appréciant trop et trop tôt la Livre, accélérant le déclin du Royaume Uni comme puissance économique conduisant le monde. Les Français bénéficièrent longtemps d'une stabilisation Poincaré beaucoup plus raisonnable mais tardèrent à dévaluer quand l'Angleterre le fit au début des années 30.  Depuis on rabâche aux étudiants que la volonté bornée de conserver la valeur d'une monnaie est antiéconomique et que la dévaluation doit être un article religieux et doit être envisagée sans faiblesse si la nécessité s'en fait jour.  

Comme toujours le balancier est revenu trop haut. Un culte à la dévaluation panacée s'est répandue dont on voit aujourd'hui qu'il est servi par de nombreux prêtres. Nous ne sommes plus en 1929. Les structures économiques ont changé. Le pouvoir bénéfique des dévaluations est de moins en moins évident.

Puisqu'on évoque la crise de 1929 il convient de se souvenir qu'au bout du compte, de dévaluations compétitives en dévaluations compétitives, les monnaies s'étaient retrouvées...dans les ratios d'avant crise. C'était bien la peine !

Entrons dans le vif du sujet.

On raisonne toujours en matière de dévaluation sur les effets sur la balance commerciale. Une dévaluation abaisse le prix international des biens d'un pays et donne un coup de fouet aux exportations. Toujours ? Plus nécessairement aujourd'hui du fait de l'interconnexion des économies. Tout produit est une composition d'ingrédients qui viennent du monde entier.  Ils ne sont fabriqués nationalement comme il y a 50 ans. L'effet prix de la dévaluation sera grandement conditionné par la part d'ingrédients provenant de l'extérieur de la zone monétaire, dont le prix va immédiatement augmenter. Plus le produit est un composé d'éléments provenant du monde entier moins il est soutenu commercialement par une dévaluation.  Dans nos sociétés développés la part de ces produits composites dans le PIB augmente.

Un autre effet est la spécialisation régionale des productions. Si certains produits indispensables ne sont plus fournis dans le pays qui dévalue la dévaluation va renchérir tout un pan de l'économie et freiner la croissance. Le cas évident pour l'Europe est celui du pétrole mais ce n'est pas le seul. C'est vrai également pour les produits techniques dont les composants essentiels proviennent de l'étranger. La dévaluation renchérit le produit et en réduit la compétitivité. Il ne faut pas penser qu'à la main d'oeuvre, surtout quand l'essentiel des industries de main d'oeuvre a déjà  quitté le pays par délocalisation.  Une marque française de Blue Jean's qui achète le tissu aux Etats unis, qui réalise la façon au Maghreb et qui ne garde en France que la conception et la logistique sera pénalisée par la dévaluation, car la façon ne sera de toute façon jamais rapatriée en France compte tenu de la différence des coûts salariaux.  

Le changement structurel  du contenu des produits remet également en cause le bénéfice possible d'une dévaluation. De plus en plus de produits ont un coût d'investissement initial fort et des coûts marginaux décroissants. Prenons un parfum. Le produit est en lui même constitué pour l'essentiel dans sa partie physique d'excipients sans valeur. Les principes actifs sont minoritaires et ne concernent pas 1% du poids. En revanche les frais de publicité et de marketing vont être terrifiants. Si la séduction agit, le produit se vendra et deviendra hyper rentable, sinon on a perdu l'investissement. Effet d'une dévaluation ? Nul. Tout était dans le coût de l'investissement initial et la réussite de la conception du produit.  

C'est la même chose pour un film ou un logiciel. Un bon progiciel de gestion intégré coûte à produire près de 2 millions d'euros et à lancer mondialement plus de cinq. S'il est excellent et lancé au bon moment il va s'imposer et tout emporter.  Chaque vente supplémentaire ne coûtera pratiquement rien. Les bénéfices exploseront. Importance d'une dévaluation ? Nulle.  Quand un logiciel est devenu leader il marginalise toute la concurrence : même gratuits les autres produits ne se vendent pas.  

Une autre manière de dire la même chose est de constater que les exportations sont de moins corrélées aux changes et de plus en plus à la croissance des marchés extérieurs. Les exportateurs de produits techniques dominants se moquent assez largement du prix, au moins dans une fourchette de 15 à 30%. Ce qui comptent c'est la croissance des marchés globaux et la part de marché. Si les pays cibles prospèrent alors l'entreprise prospère quelque soit le niveau de change. Apple se moque assez de la valeur extérieure du dollar.  L'indifférence à l'Euro fort de l'Allemagne et au Franc  fort de la Suisse s'explique exactement par cette raison. La capsule suisse Nespresso se vendra en France quelque soit le cours de l'Euro. Et l'Allemagne saura imposer ses scies industrielles hyperproductives partout où l'efficacité est requise. De même les fabricants d'appareils de photos nippons sont presqu'indifférents au cours du Yen.   

Les flux de marchandises ne sont plus aussi directement qu'avant corrélés au cours du change d'un pays, sauf s'il vend des produits bruts.

Un autre aspect majeur est que  les flux de marchandises comptent pratiquement pour rien dans l'évolution des changes, en système flottant.  Pour un  mouvement physique de marchandise on va compter 10 ou 100 fois plus de mouvements financiers à court et à long terme. Comment la dévaluation va-t-elle affecter ces mouvements browniens ? Personne ne le sait du fait de la variété des transactions en cause et de l'état où les changements de valeurs laisseraient les contractants.

Un contrat de produit dérivé  qui vous permet d'avoir des taux bas  pour une valeur du rapport de change entre deux monnaies, peut stipuler qu'en cas de changement de ce rapport les intérêts s'envolent !  Personne ne collationne tous ces contrats qui sont en général de gré à gré. Toute dévaluation aura des effets de bord de type "pochette surprise".  
 
D'un façon générale les effets sur le système financier d'une dévaluation sont imprévisibles et non quantifiables.

On comprend la panique en cas de désagrégation de l'Euro !

Personne ne nie qu'une dévaluation peut avoir son intérêt. Mais il faut bien regarder : il est de plus en plus rare qu'elle apporte à des pays économiquement développés une solution durable et de plus en plus fréquent qu'elle provoque une situation déplorable à moyen et long terme.

Crise de type 1929 ou 1993 ?

La crise économique que nous traversons depuis le blocage du marché interbancaire en juillet 2007 n'a pas encore livré tous ses secrets.

En 1929 après le choc de la chute boursière et les désordres qui ont suivi, il a fallu attendre 1932 et 1933 pour voir tout à coup l'ensemble du système financier  s'effondrer, au milieu des réactions désordonnées des états et des banques centrales.

Il y a vingt ans, la crise commence en 91 aux Etats-Unis arrive au RU et dans les pays exportateurs en 92 et frappe de plein fouet la France en 93. La reprise est là dès 95. Le coup de massue fiscal d'Alain Juppé en 1996 provoque une récession  qui ne dure pas. La phase de reprise arrive début 1997 grâce à une forte dévaluation du Franc vis à vis du dollar.

Comme nous l'avons souvent écrit, une crise de type 1929 n'est pas prévisible. Elle dépends trop étroitement des réactions des Etats. La seule chose que l'on peut faire est de signaler les erreurs majeures et espérer qu'on sera compris et entendus, ou que les états ne feront rien de dramatique.

La crise actuelle peut déboucher sur le pire si les mesures ad hoc ne sont pas prises. Nous l'avons écrit dès 2007 et répété en 2008. Faute d'un vrai diagnostic on a vu que le G.20 a pris des options purement d'attente ou cosmétiques et qu'aucune action internationale d'envergure n'a cherché encore à traiter les causes. Nous avons alors expliqué les risques courus et  signalé que le développement du désordre viendrait des monnaies et du crédit. Nous y sommes en plein.

S'il est impossible de dire dès aujourd'hui si on entrera dans une crise de type 1929, on peut déjà signaler les ressemblances avec la crise de  1993.

Rappelons que cette crise avait été la première vraie récession d'après guerre (la première depuis 1929) ; elle avait fait baisser les PIB de façon significative (de 2 à 4%) ; le système bancaire était ruiné par la spéculation immobilière notamment sur les bureaux ;  le commerce international fut fortement ralenti pendant près de deux ans ; l'endettement des états est monté à des sommets ; le chômage est passé  dans beaucoup de pays par des pics au dessus de 10% de la population active ; les banques centrales ont ouvert grand les vannes de la création monétaire ; des plans de soutien aux secteurs industriels les plus importants ont été mis en place (juppette après la balladurette) etc.

Bref, en première analyse la crise actuelle est très semblable à celle de 93 sauf qu'elle est plus forte, frappe des états en bien plus mauvaise situation financière, dans un monde où le nombre des acteurs est plus important avec un déplacement du centre de gravité de l'économie mondiale vers l'Extrême-Orient.

On pourrait dire : la crise de 2007-2010 sera de type 1991-1993, en plus grave,  si les politiques des états ne la transforment pas  en crise de type 1929.

Il est toujours amusant et instructif de relire les livres ayant traité de la grande crise économique  d'avant. Michel Albert et Jean Boissonnat avaient fait paraître au Seuil "Crise Krach Boom"  juste après le krach boursier de 1987 , éclair dans un ciel tranquille qui avait tout à tout interrogé sur la fragilité du nouveau système mondial qui se mettait alors en place, après la correction du début des années 1980 et la fin de la stagflation (surpris par le nouveau système de changes flottants les états avaient persisté pendant les années 70 dans un keynésianisme de façade qui avait eu des résultats désastreux).

Le texte comprend de nombreux passages qui pourraient être repris aujourd'hui sans en changer une ligne.

"Au banc des accusés on voit défiler l'informatique, la dérèglementation, les nouveaux instruments financiers, les "golden boys" et autres "raiders", dans un cortège multicolore où les techniques les plus sophistiquées semblent avoir pactisé avec la perte du sens moral pour se mettre au service d'un nouveau capitalisme sauvage".  

La notion de "raiders" a été remplacée par celle de Hedge Funds. A part cela quelle actualité ! Il ne manque que la dénonciation du "court termisme" pour faire un article de 2010.

Cette crise boursière n'a pas été réellement comprise. A la fois très violente et sans grandes conséquences sur l'activité elle a laissé les analystes  un peu perdus. Personne n'avait alors compris que dans un système de changes flottants, de dérèglementation et d'ouverture forcenée des échanges financiers,   où les banques centrales cherchent à maîtriser les prix et où les salaires sont comprimés, l'épargne et le crédit se déplacent de l'industrie vers la spéculation. Une grosse partie de la création monétaire se retrouve dans les prix des biens durables et non plus dans les produits de consommation. Le double accélérateur de la spéculation sur les monnaies et les actifs provoque alors des montées de prix vertigineuses qui ne peuvent pas durer et entraînent de sévères corrections.

Rappelons qu'en quelques heures le 19 octobre 1987 le Dow Jones avait perdu 22.6% de sa valeur soit près du double du vendredi noir de 1929 ! La correction sur le dollar sera également très forte.

Faute de comprendre ce mécanisme fondamental Greenspan qui vient d'arriver à la tête de la FED va changer radicalement la politique suivie jusqu'ici par Volcker et ouvrir toutes les vannes de la création monétaire. Le résultat : la défiance vis à vis de la bourse reporte les déséquilibres vers l'immobilier. De 88 à 91 se développe une spéculation notamment sur les bureaux comme on n'en avait jamais vu. Les banques y vont à fond parce que , déjà, la rentabilité des prêts classiques à l'industrie est très faible et que la spéculation est la seule source d'argent facile.  En France les crédits à l'immobilier de bureau sont multipliés par 7.

La bulle explosera à partir de 91 et ravagera le monde jusqu'en 93.

Nos auteurs ont bien vu un aspect critique  du phénomène : "La désorganisation du système monétaire international depuis l'abandon des règles instituées à Bretton Woods au lendemain de la dernière guerre a contraints les marchés à se garantir contre certains risques. A la plus forte fluctuation des titres qui a résulté de l'intervention des investisseurs institutionnels, s'ajoute la fluctuation des changes et des taux".

Sous l'influence de Milton Friedman, malgré l'échec de ses recommandations monétaristes au début des années 80, l'idée s'est installée que les mouvements de capitaux pouvaient être entièrement libérées sous réserve de laisser fonctionner les changes flottants.  La limitation de l'inflation a permis de reconstituer un peu partout une forte épargne qui auparavant était érodée par l'inflation.  Des masses énormes de capitaux pouvaient désormais courir le monde mais le monde était devenu plus dangereux.  Ces énormes masses, gérées dans peu de mains, et désormais sans contrôle national, se déplacent par spasmes.   Henry Kaufman, une des grandes écritures de l'époque résume les causes  de la crise de 87 dans un article dans le Herald Tribune le 8 février 1988  : "la dérèglementation, l'innovation financière, la mondialisation des marchés de capitaux, l'institutionnalisation de l'épargne qui concentre les décisions entre quelques mains, la mobilité des actifs financiers que l'on a tendance à transformer en titres négociables comme on le voit aussi bien avec la dette du tiers monde. Un prêt bancaire devient ainsi un titre négociable comme une simple obligation".

On ne parlait pas encore de "subprimes" et peu de titrisation, mais la technique était déjà là. Dans le marché mondial on achète de tout sous des formes de plus en plus techniques et on a peur de tout ce qui implique le développement de protection plus ou moins illusoires et surtout de paniques auto entretenues lorsqu'une classe d'actifs (ou de dettes, c'est la même chose dans le monde bancaire) vient à être suspectée.

Le mouvement, qui était en route depuis la fin des années 80 (c'est à ce moment que se développe les salles de marchés dans les banques) va alors constamment se perfectionner. On allait voir la constitution des hedge funds,  externalisation de la fonction de spéculation hors des banques, puis le développement de la titrisation, jusqu'au CDO, et de l'assurance crédit sous forme de CDS.   Ajoutons que la notation de tous ces produits est indispensable et que les agences spécialisées vont désormais prospérer.

Le seul ennui c'est que cette maison est en papier. Elle va bruler à plusieurs reprises et devra être constamment sauver par les Etats, comme le rappelle très justement Joseph Stiglitz. La crise de 91-93 puis la chute de LTCM, puis la panique devant le risque oriental, puis la crise de 2001-2002,  voient les énormes masses flottantes canalisées dans des "véhicules" de plus en plus complexes et obscurs dévaster le monde. A chaque fois Greenspan ouvrira les gros robinets monétaires. Comme le disent nos deux auteurs "quand l'économie flambe on l'éteint avec de la monnaie. Personne ne se préoccupe de savoir si cela ne ressemble pas finalement à tenter d'éteindre le feu avec de l'essence".

La panique devant la dette grecque ou hongroise , après la panique sur les crédits immobiliers, répondent exactement aux même mécanismes, aggravés et amplifiés.

On retrouve même l'explication que nous donnons nous même de cette série de crises : les auteurs comprennent que le système monétaire international basé sur le principe des changes flottants et d'une monnaie de réserve nationale (le dollar) dont les autorités ont décidé de ne pas se préoccuper (le Benign neglect) est à l'origine des déséquilibres. De même qu'aujourd'hui on pointe le couple Chine excédentaire et Etats Unis en déficits, les deux balances jouant en même temps et en sens inverse pour déverser des liquidités gigantesques sur le monde, les auteurs suspectent la relation Japon-Etats-unis qui entraînent le Japon vers une surépargne qui sera périodiquement ruinée (provoquant l'installation d'une dette d'état colossale pour sauver les banques) en même temps que l'économie des Etats-Unis n'épargnent plus et comptent sur le crédit pour sa consommation. Il note bien que la croissance, quand elle est là, puisque le trend est ralenti par rapport aux trente glorieuses,  est partout correcte,  sauf en Europe, dindon de la farce et surtout en France, entravée par le "programme commun de la gauche", les 39 heures, la retraite à 60 ans et autres démagogies.   

Il faut être aveugle pour ne pas voir les ressemblances avec la situation d'aujourd'hui. On lira le reste : le chapitre sur la "montagne de dettes", l'autisme des Etats, la désinformation dans les médias appelée le "krach de la communication", "le Rubicon monétaire".  Les auteurs en appellent finalement  à une refonte institutionnelle : la création d'un état minimum mondial.

La mondialisation par les changes flottants, la dérèglementation, la concentration des intermédiaires financiers, cela ne peut pas marcher.

C'était déjà parfaitement clair en 1988.

On voit que rien n'a été fait pour que les changes flottants soient abandonnés, que le dollar cesse d'être la monnaie de réserve internationale, que les mouvements de capitaux  soient mis sous un strict contrôle, et que la convergence des politiques nationales s'institutionnalise au moins a minima.   

L'Europe a unifié sa monnaie mais sans comprendre les nécessités institutionnelles d'une zone de monnaie unique ni les dangers d'un oasis de fixité dans un océan de flottement monétaire.

La Chine a relayé le Japon et l'Allemagne comme créancier des Etats Unis.

La double pyramide de crédits a atteint des sommets monstrueux.

Nous en sommes là. Avec des économistes de cour à côté de la plaque, des journalistes qui regardent du mauvais côté, un krach de l'information toujours aussi profond, un silence total des états sur le tabou des changes flottants., une accumulation de dettes dont plus personne ne sait comment se débarrasser.

Et pourtant tout est clair. Depuis des décennies !

Des décennies !

Quelle honte !

Crise mondiale : Pas de solutions en dehors des états ( suite)


On ne sortira pas plus des monnaies administratives que le monde ne s'est débarrassé des billets après la faillite de Law. 

L'horloge monétaire ne revient pas en arrière. Jamais.  Le nouvel ordre monétaire mondial doit être fondé sur des changes fixes mais ordonnés sur une référence mondiale non nationale (ce que nous appelons le Mondio), avec l'engagement des Etats non pas "de ne pas faire plus de bêtises que les autres",  mais de respecter des règles précises sous risques de sanctions sévères librement consenties ou exclusion de la mondialisation.

L'Europe pourrait dans un tel cadre remettre les boeufs devant la charrue et repartir du pas lent mais sûr des bons laboureurs, en mettant fin aux excès gouvernementaux actuels.


La France devra renoncer à son "toujours plus" étatique et social, à sa folie fiscale et à ses dépenses publiques démesurées. Mais au moins elle bénéficiera d'un retour à une croissance durable et d'un assainissement progressif de son passif. 


Les Etats Unis, tenus de garantir la valeur externe de leur monnaie ne pourront plus faire n'importe quoi en même temps que la fixité des changes et le durcissement des règles de la spéculation et de la régulation bancaire éviteront un retour aux extrémités que l'on connait encore en ce moment. En contrepartie le dynamisme de sa création économique trouvera un meilleur emploi.


La Chine devra mieux équilibrer et plus durablement sa croissance extérieure et intérieure. Elle y gagnera plus que ne le croit les partisans d'un mercantilisme sauvage.


Les guerres monétaires du type de celle que vient de gagner la Corée du sud ne seront plus permises. Ici encore, l'accès au marché mondial impose des disciplines.


La Grèce aura une perspective qui soit autre que la catastrophe, même si elle n'échappe pas à quelques ajustements nominaux des prix et des salaires. Une déflation conduite de façon raisonnable dans un cadre global pacifié à toutes les chances de réussir.


On dira : si on ne l'a pas fait c'est que c'était impossible !


Peut-être ! Mais au moins que la pédagogie de la crise serve. Une fois pour toute !

Didier Dufau pour le Cercle des économistes e-toile.

Crise mondiale : pas de vraie solution sans les Etats.

Les difficultés de l'Euro permettent à deux camps d'exulter.


Le premier est celui des adeptes de Milton Friedman et de la libre flottaison des monnaies. Le maître avait dit que l'Euro ne se ferait pas et si par impossible il se faisait il éclaterait rapidement. Pendant dix ans il a eu tort et voilà que sa capacité d'analyse et de prédiction est magnifiée. "On vous l'avait bien dit que cette construction était impossible. Et maintenant sa défense vous entraîne dans des complications bancaires et sociales insurmontables. Revenez à la raison et sortez de l'Euro ! Les monnaies s'échangeront alors à leur vraie valeur respective et tout sera bien. Les marchés resteront la loi du genre humain comme il se doit. Les gouvernements seront hors jeu et obligés d'être sérieux."


Le second, radicalement opposé en apparence, postule que les monnaies administratives créées à la fin de la première guerre et qui sont devenues totalement erratiques depuis 1971 sont ingérables, que le système des changes flottants est intrinsèquement pervers car il offre trop de possibilités à la spéculation tout en créant des risques immenses, que les banques centrales sont des organismes creux qui ne savent rien contrôler et qui créent plus de problèmes qu'ils n'en résolvent, et que seul l'étalon-or est de nature à faire revenir tout le monde, états, banques et agents économiques, à la raison. S'il y a étalon or, la notion même d'Euro n'a plus de sens.


Ces deux philosophies, en apparence totalement antagonistes, se rejoignent pour fêter la mort annoncée de l'Euro.


En vérité ces deux doctrines ont un autre point commun : la haine de l'état qu'il s'agit de contraindre le plus possible, soit par les disciplines de l'étalon or, soit par la sanction des marchés. L'état est l'ennemi, celui par qui tous les malheurs arrivent. Il ne doit pas avoir de responsabilités dans la gestion de la monnaie qui doit être le plus possible une monnaie privée indépendante de la gourmandise étatique. Aux entreprises le soin de découvrir des nouvelles opportunités de croissance ; aux banques de les financer si elles croient aux projets qu'on leur propose. Si elles se trompent qu'elles meurent !  Et l'excès de monnaie sera automatiquement purgé. L'Etat ne sait faire rien d'autre que de générer de l'inflation ou de la crise économique.
L'ennui, c'est que l'histoire a condamné chacune de ces deux options.


L'étalon-or n'a duré que quelques années, de 1873 à 1914. Et qu'a-t-on vu ? Ce qu'on appelait "la grande dépression" qui a duré la majeure partie de la fin du XIXème siècle, ponctuée de grands scandales comme Panama,  et une période faste au début du XXème  qui s'est brutalement terminée par la crise boursière de 1907. L'étalon or n'a pas été un chemin de roses.
Quant aux changes flottants on a vu que de crises en crises ils viennent de nous faire basculer dans une situation plus que périlleuse qui peut bien déboucher sur une nouvelle grande dépression.


Par conséquent ceux qui exultent n'ont rien à proposer de solide pour l'avenir.


Pour une raison simple : ni l'un ni l'autre n'ont compris pourquoi leur système respectif a explosé. Ni l'un ni l'autre n'a compris le caractère indispensable des états pour assurer croissance et plein emploi.  Non pas que l'état, par nature, soit capable de déterminer les bonnes politiques, tout démontre le contraire. De mauvaises politiques économiques, on en a connu de multiples. Mais parce que toute bonne politique passe nécessairement par une intervention de l'état et toute mondialisation heureuse par une collaboration inter étatique solide et consensuelle.


Mettre hors jeu les états qui emploient directement 20 à 25% de la population active et dépensent entre 35 et 55% du PIB est totalement irréaliste. Croire que le chacun pour soi  et l'or ou les marchés pour tous donneront des résultats merveilleux est une farce.


La question n'est pas de mettre les états hors jeu, mais de faire qu'ils jouent bien. L'orchestre jouera-t-il mieux sans chef, en espérant que la sélection individuelle des meilleurs solistes  suffira à créer la qualité ?  C'est l'idée des changes flottants Chaque banque centrale maintient la valeur intrinsèque sur son marché de la monnaie dont elle a la charge et le bonheur suivra. Ou faut-il lui laisser un chef mais sous la tutelle  d'un ordinateur qui dira si la qualité est bonne ? C'est un peu l'idée de l'étalon or.
Nous nous pensons qu'il faut un bon chef d'orchestre travaillant sur de bons principes avec d'excellents solistes.


Quelle aura été la force de l'Euro ? D'abord de permettre à l'ensemble économique européen de s'unifier mieux. Le fait de passer d'un pays à l'autre sans changement de monnaies a permis une fluidité des échanges des capitaux, de marchandises et de services propices à une meilleure intégration et un rattrapage des économies pauvres.  Quelle aura été la faiblesse de l'Euro ?  Le fait d'avoir laisser les état maîtres de leurs politiques économiques, mais sans possibilités de politiques monétaires et sans autres contraintes que celles d'un traité.  Si le monde n'avait pas baigné dans le flottement généralisé et la liberté totale des mouvements de capitaux , cette politique avait sa chance. Mais on n'a pas voulu comprendre qu'un îlot de fixité dans un océan de flottabilité serait durement battu par les flots.  L'Hubris politique l'a emporté sur la sagesse économique. On a mis la charrue avant les bœufs et une fois de plus en Europe on voit les boeufs piétiner la charrue.


L'Euro n'est pas possible sans une coordination des politiques économiques et budgétaires (ce que tout le monde a désormais compris), et sans une certaine fixité des changes dans le monde (ce dont personne n'a conscience). C'est ce que nous avions écrit au moment de Maastricht.


On était un peu dans la situation qui a prévalu lorsque la France a adopté le système de Law sur la généralisation du rôle du billet de banque. Le billet de banque est un formidable progrès mais son succès suppose que différentes conditions soient remplies. On a voulu passer outre : on a eu la faillite.  L'Euro a voulu passer outre. Et on risque la faillite de l'ensemble. Mais cela n'empêche pas que l'Euro soit globalement une excellente solution pleine d'avenir. Mais pas organisée comme cela et pas dans un monde de changes flottants. Tous ceux qui ont prétendu que l'intendance suivrait ont sauté "un pont trop loin", pour reprendre une image célèbre.


Imagine-t-on une seconde que la Grèce serait sauvée par le retour immédiat à l'étalon or ? Elle n'a pas d'or. Et un record de dettes. Voudrait-elle saisir le trésor de la banque centrale comme en Argentine il y a quelques semaines, elle n'y trouverait rien.
Imagine-t-on que la Grèce soit sauvée immédiatement par le flottement de sa monnaie ?  Cela supposerait un défaut quasi total sur sa dette et un effondrement des changes tel qu'aussitôt le monde entier se vautrerait sur ses plages et dans ses criques. Elles ne sont disponibles que quelques mois par an et ne génèreront jamais de quoi faire vivre le pays et rembourser ses dettes. La Grèce serait un pays sans capitaux, sans monnaie et probablement sans client car l'explosion de la zone euro aurait la conséquence de ruiner beaucoup d'épargnants sans parler des Etats.   


Même à titre de transition la flottaison ou l'étalon or ne sont pas des solutions.


Quelle est donc la solution ?


La solution est la même que celle que nous proposions dès le blocage des marchés interbancaires en juillet 2007, la même que celle que nous proposions au moment de la chute de Lehman-Brothers.


Nous sommes dans une crise mondiale de la dette que seule la croissance mondiale permettra de surmonter.


La seule solution est dans la coopération totale interétatique pour une croissance mondiale générant suffisamment de ressources pour rétablir les équilibres essentiels. Aucune autre solution n'existe qui évite de grandes souffrances. Qu'on se rappelle les âneries qui étaient répétées par les perroquets sur la crise des subprimes qui n'était qu'un problème américain ! La crise était déjà globale et ne pouvait que recevoir un traitement global. On n'a rien fait.  Quand en septembre 2008 c'est l'ensemble du système financier mondial qui s'est effondré, on a bien compris que la crise était globale mais on a considéré qu'il suffisait de transférer les actifs pourris des banques aux Etats, en laissant les banques centrales lâcher les rênes monétaires,  sans autre réforme que de microbiques remises en cause sur des sujets annexes comme la comptabilité, les primes  et l'organisation des marchés de CDS.


Nous avons crié au fou pendant toute cette période devant cette indécence intellectuelle.  


Pendant ce temps là la récession s'est installée, la crise de la dette s'est amplifiée, les banques sauvées et gorgées de liquidités dans un marché totalement libre s'en sont donné à coeur joie dans la spéculation imbécile, chaque pays a poursuivi sa petite cuisine sur son petit réchaud. Aucun diagnostic réel de la crise n'a été fourni. Le commerce international ne s'est jamais remis totalement en place, répondant plus à des politiques étatiques égoïstes ou à des pulsions de la spéculation qu'aux nécessités d'une reprise générale de relations économiques saines entre les états.


La solution était évidemment ailleurs. Il fallait d'abord acter la faillite des changes flottants, de la "dissymétrie" des institutions internationales, de l'égoïsme globalement destructeur  des politiques nationales américaine et chinoise  et reconnaître que cet ensemble était la cause principale de la crise. Puis faire le constat que seule un ressaut de la croissance pourrait sortir  le monde de l'embarras ainsi créé.


Si les nations s'étaient réunies pour d'une part annoncer que désormais le système des changes serait stabilisé sur des valeurs de change correspondant aux parités de pouvoir d'achat, que la spéculation internationale sur les changes serait immédiatement interdite et sanctionnée pénalement, que les banques en faillite seraient immédiatement nationalisées et restructurées en attente d'une solution plus durable,  que le FMI, rendu égalitaire dans la composition de sa gouvernance assurerait la discipline de l'ensemble avec l'aide de fonds monétaires régionaux, que les excès de dettes seraient restructurées, que les déficits publics ne pourraient pas dépasser certaines limites en dépit des plans de relance, et seraient plutôt financé par la création monétaire directe que par l'intermédiaire de banques en faillite alimentées par des avantages indus, le coût de la crise aurait été bien moindre et aucun des ferments qui l'avaient créées ne seraient demeurés.


Cela supposait un changement d'attitude politique de la part des Etats unis, sommés de renoncer au privilège douteux du dollar, de la Chine, sommée de mettre fin à son mercantilisme, de l'Europe, sommée de mettre fin à l'incohérence entre des états généralement laxistes et une BCE astringente.


On n'aurait pas fait l'économie d'une récession mais on en serait sorti aujourd'hui car les courants commerciaux auraient repris et l'angoisse sur l'avenir aurait cessé. Les citoyens américains n'auraient plus de panique sur la future dévaluation de leur monnaie. L'Euro ne craindrait plus le feu des marchés et pourrait sortir en douceur de la double contrainte d'une monnaie trop fortement défendue et d'un dérèglement général des finances publiques de ses membres . La Chine n'aurait pas à prendre des mesures déraisonnables sur la confiscation prudentielle de certaines ressources mondiales et des relances du crédit interne totalement aventurées.


Décidemment non, cette exultation générale devant la crise de l'Euro n'est pas porteuse d'avenir. On ne sortira pas de la crise en l'aggravant. La seule solution est dans l'engagement des états vis à vis de la valeur respective de leurs monnaies et leur retour à la sagesse budgétaire.


On ne sortira pas plus des monnaies administratives que le monde ne s'est débarrassé des billets après la faillite de Law.  L'horloge monétaire ne revient pas en arrière. Jamais. 


Un mythe économique : la thèse des zones monétaires optimales

Les efforts d'unification économique qui se sont multipliés dans la seconde partie du XXème siècle ont provoqué de nombreuses réflexions sur les conditions du succès de ces tentatives.  Certains économistes ont recherché par exemple dans quelles conditions économiques un groupe de pays avait intérêt à unifier sa monnaie et réciproquement quand il devait l'éviter à tout prix.

Cette démarche est parfaitement vaine. Il n'y a pas de facteurs économiques spécifiques qui poussent ou non à l'unification monétaire. Dans cette affaire ce n'est pas l'économie qui mène le bal mais uniquement la politique.  Et le vrai débat porte sur les conditions POLITIQUES du bon fonctionnement d'une union monétaire.
 
S'il existait des conditions économiques de ne pas rejoindre une zone monétaire cela voudrait dire que certaines économies, par nature et non pas par politique, aurait besoin structurellement de changer régulièrement de taux de change. On peut en effet inverser la proposition en l'exprimant ainsi : dans quelles conditions économiques est-il préférables de pouvoir modifier incessamment son taux de change ? Et quand on pose la question ainsi les réponses se font rares. Car il n'y a aucune conditions structurelles proprement économiques qui invitent à faire varier fortement et constamment le taux de change d'un pays.

La politique de change offre des avantages pour régulariser les déséquilibres créés en général par des politiques économiques et sociales différentes. Mais dans une zone politiquement intégrée on n'a jamais vu une partie de la zone réclamer son indépendance monétaire pour des motifs exclusifs de rationalité économique. L'Auvergne, pour donner un exemple, n'a jamais demandé l'instauration du "Fouchtra", si on veut donner un nom à une monnaie qui serait propre à la région, pour régler ses difficultés de développement. Les libertés politiques et économiques d'aller et venir, de contracter, de posséder, dans l'ensemble monétaire français provoqueront des évolutions conduites par l'intérêt économique et social. Certaines seront favorables à l'activité locale d'autres non. Pays hercynien de faible rentabilité agricole, de possibilités de transport limitées  et de ressources minières peu significatives, la région a connu une très forte émigration. Il est à noter que l'existence du "Fouchtra" n'aurait en rien empêcher l'affaire.  Ce sont des politiques de développement à l'intérieur de la zone monétaire qui ont conduit à modifier le cours naturel des choses et à essayer d'optimiser les chances économiques de l'endroit.
 
En d'autres termes les conditions économiques dictent leur loi indépendamment des régimes de change.
 
De même que la psychanalyse ne guérit que les maladies qu'elle a elle même provoquée, les manipulations de change ne guérissent que les désordres qu'ils ont permis.
 
La plupart des arguments économiques avancés pour déterminer une zone d'union monétaire optimale sont des tautologies.
 
- Le degré d'ouverture des économies. Il est évident qu'un pays qui vit en autarcie et entend continuer ainsi n'a strictement aucun intérêt à rechercher une union monétaire.
 
- La flexibilité des salaires.  Partout les salaires sont devenus inflexibles. Nulle part on ne les baisse sans drame.
 
- La diversification des productions. L'argument est peu convaincant : un pays de monoproduction aurait immédiatement intérêt à s'ouvrir sur l'extérieur pour trouver les produits qui lui manquent  et la valeur de sa monoproduction  sera directement liée à la demande extérieure. La manipuler périodiquement via un taux de change n'aurait aucun intérêt durable.

- La distance entre les pays concernés.  La colonisation a prouvé qu'une union monétaire était possible avec des pays forts lointains pourvu qu'il y ait une unité politique de gouvernance.

- Le désir des hommes de changer de domicile et de s'expatrier. Nécessité fait loi. Indépendamment de toute considération sur le système des changes.
 
Arrêtons là : il n'y a pas de conditions économiques optimales structurelles pour créer une zone de monnaie unique.
 
En revanche il y a de fortes conditions de gouvernance POLITIQUES.
 
La souffrance actuelle de l'Euro ne provient pas  de conditions structurelles incompatibles entre ses composantes, mais du non respect des conditions de gouvernance d'une telle zone.  Dans le cas de la Grèce, le cycle de convergence préalable n'a pas été respecté dans des proportions qui laissent tout de même assez pantois.  Et la philosophie générale qui fait d'un traité, Maastricht, l'alpha et l'oméga de la conduite des affaires, est une erreur politique majeure, en l'absence de toute structure de pilotage économique de la zone. Cette erreur a été dénoncée cent mille fois et la relever ne présente strictement aucune originalité.
 
Elle a été d'autant plus dangereuse que l'Europe a cru qu'une monnaie artificielle pourrait être gérée dans un système de changes flottants par la seule BCE.  Une déficience structurelle régionale dans un système non fonctionnel global ne peut mener qu'à des catastrophes. On retrouve là notre combat permanent.

La question de la zone Euro est purement politique. Est-on décidé d'aller vers une union générale en Europe ou non. Cette option est la notre. Mais cela a des conséquences de structure et de gouvernance globale.  L'Europe a, une fois de plus, mis la charrue avant les boeufs et les boeufs piétinent actuellement la charrue avec une grande gaité. Ce système implique des crises qui rendent inévitables des ajustements précipités ultérieurs. Certains pensent que la méthode est la seule possible.  
Il ne faut pas pousser trop loin la rationalité de l'irrationalité.
 
Admettons que ce soit bien le mode de progression de l'intégration européenne.

Alors il faut aujourd'hui (avec une vingtaine d'années de retard), sous le feu, mettre en place les institutions congruentes avec la monnaie unique. Un traité ne suffit pas.
Il  faut aussi s'assurer que le système monétaire global qui présidera à la volonté également politique de libérer les échanges à travers le monde ne soit pas maladif.
L'Europe n'a donc aucun choix :
- elle doit opter pour l'approfondissement de l'union et parer sa dislocation.
- elle doit militer pour une réforme du système monétaire international.
La grande erreur des fédéralistes est d'avoir privilégié le débat purement institutionnel  en matière politique tout en abandonnant les grandes questions économiques pour la résolution européenne de problèmes microbiques. Ce grand écart était d'autant plus absurde que l'Europe abandonnait tout discours sur le système monétaire mondial et acceptait dans le silence une globalisation effrénée et sans cadre.

Elle s'est donnée tous les moyens de se faire fouetter de l'extérieur et d'être écartelée de l'intérieur.

Les pays de l'Euroland aurait du dès le départ  mettre en oeuvre une structure de coordination économique, sociale et fiscale avec un bras supranational fort pour le contrôle et l'intervention coercitive en cas de dérive, et un autre bras supranational fort pour les actions conjointes pan Euroland. Les traités n'auraient fixés que les principes généraux et l'orientation de l'Union monétaire :  dans la pratique la cohérence budgétaire et la coordination fiscale et sociale.

L'erreur pour l'Europe n'est pas d'avoir créé une union monétaire alors que les conditions économiques "optimales" n'étaient pas réunies dans la zone  comme on le lit un peu trop dans la presse ces temps-ci, mais d'avoir inséré la démarche de la monnaie unique dans le cadre du consensus de Washington sans ce donner les moyens organisationnels de sa politique.

Didier Dufau pour le Cercle des économistes e-toile

Jacques Rueff et la double pyramide de crédits

Jacques Rueff ne figure dans pratiquement aucun livre actuel  d’économie. Il est vrai qu’il n’était pas véritablement un économiste. Polytechnicien et inspecteur des Finances, il a le profil d’un notable le de la République comme la France sait en produire et un financier au sens le moins technique du terme. Le rapport Rueff-Armand reste dans les mémoires comme l’exemple même de la justification technocratique d’un retournement politique  en vue de redresser un pays et de le mettre sur la voie de la modernité.   Cette démarche, voulue par le général de Gaulle, sera souvent imitée par les politiques désireux de montrer qu’ils parcourent à nouveau le champ du progrès, en se dégageant des miasmes et rigidités d’un passé sclérosant.  Nicolas Sarkozy essaiera la formule avec le rapport Attali en début de quinquennat.

Bref, J. Rueff est considéré comme exemplaire des élites administratives  à la Française, mais pas du « Nobel » de l’économie.  

C’est bien dommage. J. Rueff était un observateur extrêmement fin des réalités monétaires et  financières.  Son témoignage est d’autant plus précieux qu’il a couvert de ses observations toute la période de 1929 à 1973. Il a donc vu se créer la bulle qui allait faire exploser l’économie américaine et à sa suite l’économie mondiale. Il a connu tous les aléas monétaires de l’entre deux guerres.  Il a vu la lente dégradation du système de Bretton Woods puis sa crise brutale à partir de 1967 menant à l’instauration des changes flottants et à un système monétaire dont les devises n’étaient fondées sur rien (monnaie entièrement administrative)  et établissaient leurs valeurs respective sur les seules forces de l’offre et de la demande.

Que découvre-t-il dès ses premières fonctions comme attaché économique à l’ambassade d’’Angleterre.  Que le système monétaire de Gold exchange standard   mis en place au début des années 20 a un comportement curieux très différent du système des points d’or que l’orthodoxie avait mis en œuvre en 1873.   La monnaie pivot d’un système de GES devient automatiquement  une monnaie de réserve.  Cette monnaie n’est pas conservée mais placée dans le pays de la monnaie pivot où elle produit des intérêts. Ce replacement crée de la monnaie qui par le mécanisme du multiplicateur  gonfle les en-cours de crédits. La balance des paiements du pays émetteur de réserves  tend à devenir déficitaire et un cycle auto- aggravé se met en place.  Du côté du pays dont les réserves en monnaie pivot se gonflent la banque centrale émet à proportion de la monnaie banque centrale et pousse donc au développement du crédit. Mais comme les réserves sont replacées dans le pays d’origine, elles servent à nouveau à justifier un nouveau round de création monétaire et de dettes.

Le mécanisme de la double pyramide de crédits était décrit.

Il observe alors le gonflement vertical de l’encours de dettes aux Etats unis et la poussée corrélative de la bourse, dont les transactions sont entièrement soutenues par le crédit et non par l’épargne.  Le crédit va de moins en moins à l’économie mais de plus en plus à la spéculation.  La dette appelle la dette de plus en plus loin des réalités.  Tous les circuits d’épargne mondiaux entrent dans la danse.  Lors que la bulle éclate ce ne sont pas seulement les Etats-Unis qui sont  frappés mais l’ensemble des circuits financiers mondiaux. Un terrible « credit crunch » se produit qui assèche les échanges. La récession violente  se produit et gagne le monde entier. Les banques font faillite partout.  Les finances publiques des Etats sont ravagées. Les troubles sociaux commencent.   

Ce mécanisme fondamental est ignoré de la quasi-totalité des ouvrages  consacrés à la crise de 1929 qui  généralement ne voient pas que la cause principale de la crise de 1929 tient aux défauts du système monétaire international.  Milton Friedman aura raison d’affirmer que la réaction de la FED face au « credit crunch » sera l’inverse de ce qu’il aurait fallu faire. Mais lui-même n’a pas d’explication de la crise elle-même. On affirmera donc aux Etats Unis : la crise de 1929 était une crise comme une autre transformée en désastre dépressionnaire par de mauvaises politiques.  Exit le système monétaire international et les conséquences drastiques de ses défauts.

On recrée un système de gold exchange standard à Bretton Woods.  Va-t-on revoir le même scénario se produire ? Pendant 10 ans il y a une telle famine de dollars qu’elle masque tout. Mais  à partir de l’arrivée de Kennedy et surtout son remplacement par Lyndon Johnson  on voit se multiplier les Eurodollars. La double pyramide de crédits est en train de se reconstituer.  Dès 1967 les observateurs commencent à se rendre compte que le système ne pourra pas durer.  A nouveau J. Rueff explique ce qui se passe. Mais on lui demande au nom de  la solidarité occidentale de ne pas attaquer la monnaie américaine, alors que le général de Gaulle ne se prive pas de demander le retour à l’étalon or au milieu des lazzis des commentateurs anglo-saxons et de leurs suiveurs en France.

On aboutit alors aux changes flottants. Le Dollar reste la monnaie de réserve dominante.  La double pyramide de crédits  n’est pas liée au Gold exchange standard mais au fait qu’une monnaie nationale devient la monnaie de réserve du monde.   Trente ans de dollar pivot ont créé un « fait accompli ».  Les désordres monétaires qui s’enchaînent jusqu’en 1985 masquent les mécanismes de fond. Mais après la stabilisation Volcker,  et la prise de conscience générale qu’on obtenait directement inflation et  dégringolade de la monnaie  en menant une politique nationale keynésienne,  on entre dans un système de monnaies stabilisées par les banques centrales (elles ne conservent qu’un objectif  de  stabilité des prix).  Circonstances particulières : l’ensemble des économies ex-communistes entrent progressivement dans le jeu économique mondial.  Les prix des objets fabriqués ne peuvent plus augmenter.

Jaques Rueff n’est plus là pour signaler le fonctionnement pervers de la double pyramide de crédits.  Mais la réalité demeure. Les déficits américains nourrissent des excédents majeurs notamment en Allemagne et au Japon.  L’argent replacé aux Etats unis alimente le cycle infernal.  Les purges périodiques  sont de plus en plus brutales.  91-93 est la plus grave crise depuis 1929.  Les Etats unis en sortent par une fuite en avant  après avoir ruiné son créancier principal le Japon, qui ne s’en remettra jamais tout à fait.  Alimentée par les libéralités de la FED  la dette mondiale commence à enfler de façon incontrôlable, l’inflation ne liquidant plus une partie de l’excédent de monnaie qui gonfle en revanche tous les actifs immobiliers.   Le couple Chine-Etats unis se met en place avec des déficits géants d’un côté et des excédents géants de l’autre.  
 
On retrouve le schéma de 1929 mais dans un contexte très différent avec des montants supérieurs de plusieurs magnitudes.  Et on retrouve le même « credit crunch » à compter de juillet 2007 puis surtout de septembre 2008.
Ne pas comprendre que J. Rueff a mis le doigt sur un moteur essentiel des dérèglements qui ont gâché les cent dernières années est une des lacunes les plus graves de l’économie moderne telle qu’elle est décrite et enseignée.

La leçon de Rueff a une conséquence immédiate : il faut supprimer tout système qui fait d’une monnaie nationale la monnaie du monde.  Il ne reste alors qu’une alternative : ou le retour pur et simple à l’étalon or ou un système de monnaie de réserve multilatérale  du type du Bancor de Keynes ou de ce que nous appelons le Mondio.
Didier Dufau pour le Cercle des économistes e-toile.


Les monnaies et les changes, ce serait important après tout !

Alors que 30 mois se sont écoulés depuis le blocage du marché interbancaire, en juillet 2007, et 18 mois depuis la chute de Lehman-Brothers, nous sommes dans cette période trouble où des éléments de reprise existent mais où l'image globale est celle de la stagnation et l'inquiétude. On voit bien que les Etats sont au bout des solutions faciles, celles qui consistent à lâcher les déficits publics et la création de monnaie par les banques centrales. Le chômage continue à croitre. Les faillites s'annoncent, masquées seulement par les créations d'entreprises individuelles plus ou moins artificielles.  

L'absence de vraie reprise du coup stimule les réflexions. Et on commence à poser les vraies questions qui auraient du l'être dès le départ et auxquelles on s'était bien décidé de ne rien dire.  

Un bon point : on ne parle plus des subprimes. Comme nous l'avons toujours dit la faillite des prêts subprimes est un élément du décor, pas une cause. On voit bien aujourd'hui que la sortie de la crise mondiale ne passe en aucun cas par la résolution des problèmes associés aux subprimes. Les subprimes étaient un symptôme pas la cause de la maladie. Curer le marché des prêts hypothécaires américains n'a pas fait avancer d'un pas la solution de la crise mondiale.

Si on ose le dire de cette façon : l'hypothèque que faisait peser les subprimes sur la compréhension de la crise est levée !  Ce n'est pas trop tôt. On peut  aborder maintenant les vraies questions et les vraies solutions.

Un premier constat est l'évanouissement de la crédibilité du modèle implicite sur lequel l'économie mondiale est bâtie.  Après le détachement du dollar de l'or, et une phase d'une dizaine d'années de chaos, l'idée s'est répandue, basée, pour simplifier, sur les bribes d'analyses de Milton Friedman, selon laquelle l'économie mondiale bénéficierait d'un abaissement concerté important des barrières douanières (libre échange intégral), de la convertibilité générale des monnaies, de la liberté totale des mouvements de capitaux, à court comme à long terme, du développement des instruments financiers spéculatifs permettant d'assurer "la liquidité" des marchés, et d'une création de monnaie de base totalement administrative assurée par des banques centrales le mieux possible isolées des gouvernements et dont l'objectif serait de limiter l'inflation.

Ce système devait apporter la conciliation nécessaire entre impéritie des états (dressés par les marchés financiers en cas de dérapage) et nécessité d'une bonne gestion durable, égalisation des taux d'intérêt à travers le monde, diminution du besoin de réserves de changes, stabilisation des cours des devises, si chaque pays faisait un minimum attention, optimisation de l'allocation des ressources, croissance maximum et plein emploi.
 
Ce modèle d'organisation n'était en rien fondé sur une modélisation généralement admise par la théorie économique. Il s'est imposé de facto après que les Etats Unis ait cessé de rattacher sa monnaie à l'or. La justification psychologique (plus que technique) est venue après : on a fait semblant de croire que cela avait du sens. D'autant plus que beaucoup de gens y trouvaient leur intérêt, notamment un secteur financier totalement libéré qui considérait, à juste titre, que ce désordre consensuel lui offrait des gains illimités, pourvu qu'on libère la finance de toute contrainte.

Ce système n'a jamais marché. Jamais ! L'évidence en était acquise dès la crise de 93.  Elle a été confirmée par la crise de 98 puis la récession de 2001. La crise actuelle n'en est que l'aboutissement logique. Les changes flottants, comme le socialisme, cela ne marche pas. Pas du tout. Ils ont fait passer le monde des trente glorieuses à une croissance mondiale lente et déséquilibrée. Ils ont aggravés le cycle. Ils ont désarmés les Etats, chargés de jouer les nounous auprès des victimes et de renflouer périodiquement les joueurs du grand casino financier. Jusqu'au jour où ils ne pourraient plus y parvenir. On y est.

Alors çà y est ? Les changes flottants sont en ligne de mire et avec eux  toute l'idéologie de pacotille et les institutions branlantes  qui les accompagnent ?

Vous n'y êtes pas. Vous ne trouverez pas la moindre critique des changes flottants nulle part dans la presse ou dans la littérature économique spécialisée. Le tabou est trop grand. Remettre en cause l'ensemble du pseudo système qui veut que les changes n'ont pas d'importance pourvu que les prix soient stables dans chaque zone monétaire surveillée par une banque centrale autonome et qu'on laisse libre cours à tous les mouvements financiers est aujourd'hui encore IMPOSSIBLE.

Mais l'eau passe partout par les digues effondrées et il faut bien réagir. Le déni de réalité ne peut pas être total. Alors les problèmes de changes passent de plus en plus au premier plan.

L'économiste américain Krugman, le moins mérité et le plus récent des "Nobel" d'économie, signe dans le NYT un article ahurissant qui demande une taxe de compensation de dumping monétaire de 25% contre la Chine. Soucieux de complaire à son maître américain, DSK, le patron évanescent du FMI surenchérit.

La France met en cause l'Allemagne pour ses excédents commerciaux et sa politique de dumping salarial.

L'Allemagne remet en cause la gestion des pays du sud de l'Europe et envisage rien de moins que l'éviction de la zone monétaire des pays à déficit (la Grèce, le Portugal, l'Espagne...).

Le RU malgré une très grosse dévaluation ne s'en sort pas mais se voit contestée d'avoir engrangé un avantage de change indu.

La dévaluation du Won coréen lui a permis de sortir de la crise plus vite que les autres. Le Japon qui a subi à son corps défendant une hausse abusive du Yen n'est pas d'accord pour avaliser cette "agression".  

Bref, les changes, finalement, cela compte. L'idiotie qui considère qu'un droit de douane de 5% est un problème et une dévaluation monétaire de 20% un fait indifférent commence à être relevée partout.

L'occident ne veut plus voir son industrie disparaître du fait du mercantilisme de la Chine.  Partout l'idée fait son chemin que le commerce international qui a reculé pour la première fois depuis la guerre doit repartir sur des bases moins biaisées par les politiques de change des uns et des autres. Partout les Etats regimbent devant l'impuissance qui les tient si la banque centrale est entre les mains d'une administration indépendante  et les changes laissés à la libre circulation de capitaux à court terme.

Les pays qui ne peuvent pas dévaluer sont contraints à une déflation mortelle. Les pays qui ont profité du système pour accumuler des réserves de change sans les remettre dans le circuit économique se sentent menacer de perdre une grosse partie de la valeur de ces réserves. La peur est partout ; la suspicion est au plus haut. Les tensions inter-étatiques prennent de l'ampleur. Rappelons que c'est exactement le schéma de 1929 : les tensions sur les changes sont arrivées deux à trois ans après la crise boursière, et l'absence de toute idée de cohérence internationale a abouti à la grande dépression.

On voit bien la limite des prises de conscience actuelles :  faute d'avoir une vision globale, les critiques ne mènent nulle part sinon à des guerres ou des guéguerres économiques. Cette vision globale existe. Nous la développons depuis 20 ans avec une grande constance et sans jamais être désavoué par la réalité des évènements.

Article 1 : la cause des crises à répétition que nous connaissons est principalement monétaire et son moteur est le système de double pyramides de dettes décrit par J. Rueff permis par le rôle central du dollar dans un système de change flottant inepte.

Article 2 : les défauts du système permettent la création de bulles financières qui explosent régulièrement avec un coût démesuré sur les taux de croissance globaux.

Article 3 : la flottaison des changes n'a apporté aucun des avantages que ses promoteurs ont envisagés : les taux d'intérêt n'ont jamais été aussi éclatés ; les réserves de change ont augmenté ; les changes ne se sont pas stabilisés. Au contraire les effets de yoyos monétaires ont accentués la dimension "casino" de l'économie.

Article 4 : l'idée que des monnaies administratives non reliées entre elles par la volonté des gouvernements de contenir excédents et déficits puissent être la source d'une croissance équilibrée est fausse.

Article 5 :  la seule solution est la constitution d'un système de changes fixes et ajustables, façon Bretton Woods mais corrigeant les défauts majeurs du système de 1944.
    - La monnaie mondiale n'est plus le dollar mais le Mondio, fondé sur un panier de références comprenant l'or, le pétrole etc.
    - Les Etats Unis perdent leur statut extraordinaire et deviennent un pays comme les autres. Plus de droit de veto ; plus de passe droits.
    - Le FMI a réellement pour but d'éviter les excédents et les déficits extrêmes, même quand ils concernent des grands pays comme les Etats Unis ou la Chine ou le Japon ou l'Allemagne.
    - L'objectif central de l'économie dans chaque état et zone monétaire est le plein emploi.
    - La finance mondiale n'est pas libre. Les opérations à court terme peuvent être légitimement contrôlées. Le "short" sur les monnaies est interdit. Les fortunes faites sur la spéculation sur les monnaies sont confisquées et leurs bénéficiaires pénalement poursuivis.
    - Les mammouths financiers sont cassés. Le but de la finance est de financer l'économie pas d'obtenir des rémunérations spéculatives avec renflouement périodique par le contribuables.
    - Si un pays veut jouer avec sa monnaie pour obtenir des avantages industriels indus, des taxes de compensation monétaire automatiques joueront contre eux.
    - Les pays qui voudront gagner de l'argent en permettant d'échapper aux règles communes sont purement et simplement exclu des marchés internationaux de capitaux.

En un mot, tous les pays doivent jouer le jeu de la concurrence et du plein emploi. Mais dans un environnement stable et régulé où chaque intervenant partage la même philosophie. S'il s'en écarte, il est exclu en tout ou en partie du jeu international.

La difficulté de ce plan est sa faisabilité politique, non sa cohérence économique. Il faut profiter du désastre actuel pour faire constater que les idées contraires sont totalement inefficaces et ne mènent qu'à des guerres commerciales ou monétaires désastreuses.

Non le dollar ne peut plus être la monnaie du monde. Et alors ? Le privilège du dollar a-t-il été aussi bénéfique que cela aux Etats Unis qui atteint pour la première fois depuis 1929 un taux de chômage supérieur à 10%, qui a perdu l'essentiel de sa production industrielle, qui voit sa classe moyenne se paupériser ?  Non la Chine ne doit pas pouvoir mener une politique mercantiliste. Et alors ? Les paysans pauvres ne mangeront pas en Chine les réserves de papier accumulées. Le Japon a-t-il réellement bénéficié de ses réserves accumulées et de son Yen surévalué ?  L'Allemagne est-elle si fière de sa consomption démographique qui va la voir disparaître des écrans radar dès 2050 ?

Il faut supprimer les changes flottants, revenir à un système organisé qui permet de pousser les feux de la croissance réelle (non financière) et de viser partout le plein emploi, supprimer les facteurs de déséquilibres, qu'ils soient techniques ou politiques. Les monnaies doivent être rattachées à un point fixe extérieur commun.

Il n'y a pas d'échappatoire.

Didier Dufau pour le Cercle des économistes e-toile

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner