Les certitudes dans la crise mondiale (1) : L’absence de prévisions sérieuses

Un des aspects qui frappe le plus durant cette crise qui tourne au drame, c’est l’absence à peu près totale de prévisions économiques correctes.

Pour l’anecdote, il y a l’affaire relevée par le Canard Enchaîné d’un économiste de banque  (un certain Patrick Artus, souvent sollicité par la presse) qui dans une note  de mars 2007 fait l’inventaire sous forme de bêtisier des propos du genre : « Le profitabilité va se retourner », « la crise du crédit immobilier  « subprime » va déclencher une crise économique », « il peut y avoir une récession aux Etats-Unis», tout en précisant  «les marchés financiers croient n’importe quoi ». 

Elle est significative des plusieurs caractéristiques de notre système :

-    Les vraies informations circulent mais  sous forme de bruits qu’il s’agit de dénoncer
-    Les économistes qui écrivent dans les journaux sont souvent juges et partis
-    Ce sont en général de faux notables de l’économie : professeurs nuls, figurant ès qualité dans des comités Théodule  et se contentant par prudence de commenter les évènements après coup, et se gardant bien de prendre le moindre risque dont celui de gêner le pouvoir qui les  honore.
-    Les polygraphes en mal de coups publicitaires et faisant monter la chaleur pour vendre des livres comme B. Attali, surgissent dans le décor comme la cerise sur le gâteau (on avait eu J. Forrester ; on a encore souvent Alain Minc). .
-    Trop d’économistes sont choisis pour leur posture idéologique à gauche,  comme J. Généreux, B. Maris (et bien d’autres). Ils  se contentent de réciter leur bréviaire en tenant le haut du pavé médiatique
-    Les journaux  n’acceptent de publier que l’insignifiance au lieu de multiplier les points de vue.
-    Les média télévisés ne cherchent que l’audience. Ils voudraient bien parler d’économie à condition de trouver des personnalités qui fassent du spectacle.


Comment s’étonner qu’un sondage laisse apparaître que les Français « aimeraient bien comprendre quelque chose à l’économie » ?
L’économie universitaire en France est à peu près totalement effondrée, traversée qu’elle est par l’idéologie (la prégnance marxiste y est délirante comme l’a révélé l’incident où tout ce petit monde s’est mobilisé en masse pour empêcher qu’un « libéral » puisse participer à un jury) et par l’apparence rassurante de la mathématique. 

Seuls des économistes à orientations communistes, socialistes ou marxisantes ont le droit de passer le tamis des postes universitaires. Les autres refusent d’entrer dans le système et partent. Les plus médiocres (plus on monte dans le système moins il y a de qualité) se cachent derrière de pseudo mathématiques  et enchaînent  la routine des répétitions confortables.


Qu’on me cite un seul membre du Conseil d’analyse économique (un machin rattaché au Premier Ministre) qui ait en 2006  alerté sur la crise à venir ! Ou qui ait fait une seule prévision utile depuis que cette chose existe.  Qu’on se souvienne de la procédure budgétaire de cette été où toutes les prévisions étaient outrancièrement fausses jusqu’au délirant (elles le sont toutes  depuis au moins quarante ans !) !

L’INSEE ne fait aucunes réelles prévisions. Pourquoi ? D’abord parce que l’Etat est son commanditaire et n’a pas nécessairement intérêt  à trop de lucidité.  Ensuite parce que les modèles macroéconomiques sont INCAPABLES de prévoir les ruptures qui exigent une PENSEE.  

Or l’observation des faits et une longue pratique de l’analyse conjoncturelle permettent de définir les scénarios dans leurs grandes lignes.  Nous avons prévu de façon extrêmement précise la reprise de l’emploi en 1996 pour les quatre ans suivants, la  crise de 2000-2001 aux Etats-Unis s’étendant ensuite, et dès 2006 nous alertions que la crise commencerait à l’automne 2008  et serait très forte en  2009.
Divinations ?

Certainement pas. Il suffit de regarder avec l’esprit vierge de tout préjugé et avec la force de l’expérience.  La bulle immobilière était totalement évidente. Le gonflement hystérique des CDO et des CDS se voyaient dans toutes les statistiques de la BRI (BIS). La croissance ridicule de la phase haute de la conjoncture montrait que les ressorts de l’économie étaient totalement grippés. 

Les excédents de la Chine avec une monnaie artificielle étaient démentiels.  Les déficits américains et la disparition de leur taux d’épargne crevaient les yeux.  Les banques ne faisaient plus que du refinancement et de l’agiotage pour compte propre.

Nous sommes en 2005 – 2006. Tout cela est patent et ne demande aucun effort de connaissance. Qui osera dire que tous les signes d’un effondrement ne sont pas  rassemblés ?  Le monde ne s’est pas remis de la crise de 2000-2002. Les injections massives de liquidité n’ont servi qu’à alimenter bulles et spéculations en même temps qu’un transfert massif de ressources se faisaient des pays développés vers le Moyen orient et la Chine, qui NE POUVAIENT PAS L’ABSORBER.

Dès 2006 tout était devenu totalement artificiel. Et le feu d’artifice pouvait commencer. 

On nous demande souvent : d’accord, on pouvait prévoir mais pourquoi avez-vous affirmé que la crise serait très dure ?  Tous les scénarii ne sont pas prévisibles. Nous le disons souvent : la dépression n’est pas prévisible.  Mais on peut savoir qu’une récession sera plus ou moins forte.  L’expérience nous apprend déjà qu’une crise sévère suit une crise relativement douce. 1974 sera sévère, 81-83 plutôt mollasson. 1992-93 sera très dur, la première vraie récession depuis la guerre, 2000-2003 plutôt doux.   

Ensuite, il suffit de regarder les faits : les bulles boursières ne sont pas mortelles mais celles qui affectent des marchés lourds et importants le sont. En 1992 la frénésie immobilière sur les bureaux a littéralement ruiné le marché (et les banques) pour de nombreuses années. La bulle sur le marché immobilier  des particuliers qui vient d’exploser  laissera des traces pour 20 ans.

Quand vous soyez ensuite que le dollar est au plus bas, et que les déficits américains sont astronomiques et continuent à exploser, détrompant les règles économiques de base qui veulent qu’après une dévaluation les comptes extérieurs se redressent,  on ne peut conclure qu’une chose : tout est faussé et le système va capoter.

Ce qu’on ne sait JAMAIS dire c’est où cela va craquer ni quand au mois près. Cela craque toujours là où cela n’a pas été prévu car si cela avait été prévu cela n’aurait pas craqué là ! 

Subprimes, CDO, CDS  ont surgi dans le désert de l’information comme de gros champignons vénéneux  sur une pelouse la veille immaculée.  Du coup tout le monde s’est précipité avec loupes, microscopes  et parfois lunettes astronomiques sans voir la situation d’ensemble.  On a confondu l’allumette avec la bombe.

Aujourd’hui, si l’on en croit certains, les Etats Unis ont créé 8.000 milliards de liquidité depuis trois mois. Le marché des subprimes c’est entre 750 et 1.500 milliards de dollars selon les sources. On en est donc à une création monétaire huit fois grosse comme les subprimes ! Le mal était ailleurs et bien plus important.


Depuis le début de la crise on reste effaré par le délire des prévisions officielles. Le FMI qui rassemble pourtant des milliers d’économistes (en fait des statisticiens observant les statistiques des autres) n’a pas cessé de se tromper. Il n’a pas vu la crise et ensuite ce ne fut qu’une longue palinodie de prévisions fantaisistes :

-    La crise était hyper  localisée aux « subprimes » et ne toucherait qu’une partie (petite) de l’activité américaine
-    D’accord l’ensemble de l’économie américaine serait touchée mais pas l’Europe ni le reste du monde (c’était la théorie du découplage que nous avons si systématiquement moquée).
-    Bon l’Europe est touchée mais le Bric (Brésil, Russie, Inde Chine) résisterait magnifiquement et deviendrait « le moteur » de la croissance mondiale.
-    Ah zut, le Bric est par terre, mais il reste le Moyen Orient et l’Afrique !
-    Surtout l’Afrique parce que le Moyen Orient est désormais cul par-dessus tête.

Encore un effort et le monde sera sauvé par le Zimbabwe ou Saint-Pierre et Miquelon !

Faut-il vraiment en rire ?

Rebâtir un système d’informations et d’analyses  économiques  mondial est une des leçons qu’il faudra bien tirer de cette mésaventure épouvantable.  Les directions sont claires :

-    Indépendance absolue
-    Polycentrisme et concurrence
-    Subventions importantes
-    Réfections des cursus universitaires et suppression des ilots idéologiques castrateurs
-    Dégroupement des mastodontes comme l’INSEE et réduction de son rôle à la production de la matière statistique et suppression de son rôle d’analyse.
-    Production systématique de courbes tendancielles longues.
-    Prix économiques accordés pour les meilleurs ouvrages écrits sur des thèmes particuliers d’importance stratégique.
-    Concentration des études universitaires (et surtout des doctorats) sur les sujets contemporains et pas seulement sur les habituelles ratiocinations des coupeurs de cheveux en quatre sur le passé.

Rendons au moins la crise utile !

Didier Dufau pour le Cercle des Economistes E-toile.

Le jour où le commerce international s’est arrêté !

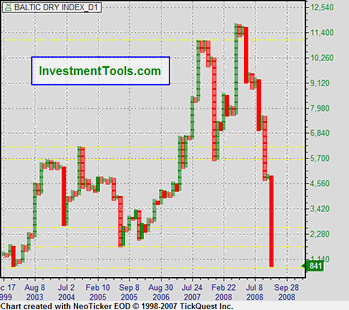
Personne ne regarde jamais un indicateur aussi exotique que le Baltic Dry Goods index, qui mesure les cours du shipping des « commodities ».  Il a baissé de 90% !   Cet indice économique est le plus intéressant pour connaître l’état économique du monde. Mais il est inconnu des universités et de la presse en France.  Une confirmation de plus de ce que nous cessons de répéter : en matière d’analyse économique la France  universitaire et médiatique est  proche du zéro absolu !

Pour comprendre ce pourcentage de baisse incroyable, il faut savoir comment marche le commerce international.  Compte tenu des sommes en jeu, les deux commerçants partis à l’échange international  veulent des garanties,  l’un avant de charger la cargaison, l’autre avant de la payer.    L’acheteur va demander à sa banque de délivrer un document par lequel elle déclare qu’elle a bien en sa possession l’argent  requis par la transaction  et qu’elle le transférera dès que la vérification aura été faite que la marchandise est livrée et conforme à la commande.  Le vendeur va demander à sa banque de vérifier que la banque choisie par son vendeur est sérieuse et digne de confiance et qu’elle acceptera  de virer la somme reçue à son compte.   La banque ne le fera que si elle est sûre que le virement qu’elle recevra sera compensable.

La situation actuelle est que pour la première fois à une échelle pareille les banques ne font plus confiance aux autres banques et pensent que la compensation risque de ne pas se faire. Les sommes sont telles  que le risque est trop grand pour être pris. Les transactions internationales s’arrêtent.  Dans un système bancaire fractionné à cheval sur plusieurs états et plusieurs monnaies,  la circulation monétaire est toujours fragile.  Elle vient de se bloquer soudainement.

Le résultat est que tous les marchés de « commodities » et des biens durables sont en panne et en baisse tournoyante.  Les voitures ne s’exportent plus pas plus que le blé, le cacao, l’or ou que quoi que ce soit d’autre.  Ce gel interdit toute efficacité aux mesures monétaires globales sur les taux d’intérêt ou autres leviers  économiques significatifs.  Tant que les banques ne se font plus confiance le commerce international est arrêté.  D’où l’effondrement de 90% de l’index Baltic Dry Goods.     

Comment sort-on d’une pareille difficulté ?  A l’échelon local (c'est-à-dire national) les banques peuvent être confortées  de plusieurs façons (nationalisation, renforcement de fond propres, garanties d’états, …).  Mais que faire à l’échelon international ?  Choisir la même banque aux deux bouts de l’opération en espérant  qu’elle se fera confiance à elle-même ?  Mais à un des deux bouts la filiale devra  accepter un versement dans la monnaie voulue d’une autre banque.  Ce qui suppose que le système bancaire local soit redevenu sain.   Les vendeurs de homards Canadiens ne fournissent plus car leurs banques étaient en Islande et ne financent plus les campagnes !  

 Travailler avec une monnaie indiscutable comme l’or monétaire ?  L’or a été démonétisé en 1973 !  L’échange de « monnaies de confiance » à l’échelon international ne va pas de soi.   Cette crise est la première glaciation du système mondial de monnaies  nationales de valeur décrétée basée sur rien sinon leurs valeurs relatives flottantes.

Quand la confiance n’est plus là les monnaies de confiance n’ont plus de rôle.   Compte tenu de la mondialisation des échanges et de la spécialisation des productions qui ont eu lieu ses dernières décennies,  la désarticulation monétaire du commerce international est la première cause du blocage de la conjoncture.  

L’effondrement surprenant des prix des commodities en est le signe primaire alors que tous pensaient que la fuite devant le dollar les pousserait à la hausse, ce qui s’est passé un temps.    C’est pour cela que le « campo » argentin ne vend plus rien que le Brésil est à l’arrêt, que Mittal ferme ses hauts fourneaux, que la Chine voit ses nouveaux terminaux  à containers à l’arrêt  et que même le pétrole ne coule plus à flot.

La conférence de Washington n’a évidemment pas évoqué cette question monétaire internationale. On en est encore au stade de la posture et après tout montrer qu’on est tous unis pour faire quelque chose est un premier pas.  Mais tôt ou tard il faudra bien arriver aux actes notamment sur le front des monnaies.  Le plus tôt sera le mieux.   Car parler de relance mondiale si personne ne veut payer les échanges, c’est  parler pour ne rien dire.


Didier Dufau pour le Cercle des Economistes E-toile.


Les leçons générales de la quasi faillite de l'UBS

Une intéressante monographie sur la défaillance de l’UBS vient d’être publiée par Myret Zaki une ancienne journaliste du Temps (au passage le meilleur journal au monde pour tout ce qui touche à la banque et à l’économie), « UBS, les dessous d’un scandale » chez Favre.  Elle détaille comment l’ambition d’un homme a pu mener une banque à la perte de 50 milliards de dollars, de son indépendance et de tous les gains faits pendant une décennie.

Pour l’économiste l’intérêt n’est pas dans les péripéties  de cette saga mais surtout dans les clés qu’elle nous donne pour comprendre  la nature de l’accident qui s’est produit, la cause de son ampleur et l’efficacité des mesures envisagées pour  en éviter le renouvellement.

Qu’a fait l’UBS ? Fasciné par les rémunérations  ahurissantes de l’investment banking aux Etats-Unis un bâlois  inculte monté à la force du poignet de la position de grouillot de bourse à la tête de la plus grande banque suisse, Marcel Ospel ,  veut devenir un des grands leaders mondiaux de la finance en mêlant l’énorme base arrière  de la gestion de fortune aux possibilités de l’investment banking à Wall Street.  

Première leçon : est-ce que la cupidité et les énormes rémunérations de Wall Street ont joué un rôle ? La réponse est oui !  L’équipe réunie par Ospel avait bien ce premier but en tête : s’en mettre plein les poches et ils allaient y réussir au-delà de tous leurs espoirs. En dix ans on estime que les 20 dirigeants les mieux payés de la banque ont réussi à se faire attribuer pas loin de 2 milliards de dollars de rémunérations diverses.

Seconde leçon : l’ont-ils fait par la patiente activité de crédit qui était la base traditionnelle de l’UBS, hors de sa fonction de  gestionnaire de fortunes, en cherchant à l’étendre, à y innover  ou à trouver des nouvelles formes utiles à la société ?  Pas du tout.  Ils ont été à Wall Street avec l’intention de tout casser en mettant des moyens humains et financiers gigantesques  au service de la gestion sur fonds propre.  Ils sont partis à Wall Street pour spéculer avec leurs propres fonds tout en faisant grossir au-delà de toute limite l’actif de leur bilan qui finira par dépasser 60 fois leur capital.  

Troisième leçon : quel moyen ont-ils trouvé pour faire monter leur mayonnaise financière ?  L’extraordinaire poussée du marché immobilier aux Etats-Unis  alimenté par des taux d’intérêt négatifs pendant de nombreux mois.  Le bras américain d’UBS se lance avec frénésie dans les CDO et les CDS et  profitant d’un énorme levier  il génère vite  des gains extravagants qui sont largement empochés par les dirigeants.  UBS s’est purement et simplement greffé sur la bulle de crédit  créée par Greenspan et  les politiques aux Etats-Unis et profitant des fonds gigantesques à sa disposition, il a poussé le jeu à fonds.  Pas de bulle, pas d’UBS en folie.  

Quatrième leçon : L’information donnée aux tiers et notamment aux actionnaires est rigoureusement inexistante.  Personne ne sait à l’extérieur de la direction de la banque ce qui se passe. A l’intérieur les mécanismes de contrôles sont bloqués car l’essentiel des gains sont faits aux Etats-Unis sur des techniques inconnues au siège.  Les autorités internes et externes de contrôle ne contrôlent plus rien et leurs avertissements restent lettre morte.   Même la haute direction de la banque et son conseil d’administration, d’origine suisse et peu au fait des réalités de l’investment banking ne savent pas trop ce qui se passe.  On subjugue l’opinion avec des gains phénoménaux qui suggèrent que les nouveaux maîtres sont des génies de la finance. En empochant des rémunérations astronomiques ils se convainquent qu’ils le sont en effet, géniaux.

Dès 2005 des signes de faiblesses apparaissent : la construction entre en récession aux Etats-Unis.  Greenspan a fait remonté  le taux d’escompte non pas modestement mais en le multipliant par cinq ! Mais personne ne s’inquiète  car le marché immobilier est devenu pour l’essentiel un marché de refinancement.  On refinance à tout va.  

Les dirigeants du Hedge fund créé par UBS (DCRM), des traders américains rompus à l’exercice sous la direction de John Costas, commencent  début 2007 à devenir méfiants  vis-à-vis de l’immobilier américain et à jouer contre le marché des subprimes.  La direction de l’UBS dont la banque d’investissement proprement dite joue les subprimes à fond ne l’entend pas de cette oreille : cela supposerait  de faire apparaître des pertes substantielles. Pas dramatiques  (un demi milliard de dollars) mais tout de même.  UBS liquide son Hedge fund  pour 350 millions de dollars de pertes (dont 200 millions d’indemnités pour les cadres ! )  et continue à jouer les CDO à mort.   

La motivation de cet entêtement suicidaire est  peu claire. On y trouve la volonté  de Marcel Ospel de conserver son siège pour quelques années encore malgré son âge et  l’inconscience du risque malgré les avertissements tonitruants de Costas, encouragée par les agences de notation qui ne laissent rien prévoir du risque sur les CDO triple A.  Prendre la tangente à ce moment là serait encore possible. Mais la vanité du président est telle qu’il ne veut pas qu’on fasse apparaître même momentanément la moindre tâche sur son bilan personnel. Génie il est, génie il restera.

En juillet 2007 les agences de notation dégradent  précipitamment leur notation. Les CDO deviennent « illiquides » c'est-à-dire invendables.  La direction ment outrageusement et cachent les pertes potentielles.   Puis  le marché tire en août 2007  un trait définitif sur les subprimes.   Il faut commencer le processus des révélations douloureuses : 43 et peut être 50 milliards de dollars de pertes. Une partie de la clientèle privée part à la concurrence.   La banque doit être recapitalisée avec des fonds de Singapour et d’Arabie Saoudite

Une première remarque concerne l’ampleur de cette perte : elle est gigantesque mais correspond à peu près à ce qui avait été gagné dans les dix ans précédents par UBS.  La perte en elle-même sur les subprimes n’a jamais eu l’ampleur suffisante pour entraîner la récession mondiale que l’on voit aujourd’hui.  

Les subprimes ne sont qu’un détail dans le tableau global des déséquilibres monétaires et financiers.  Au passage on voit qu’il ne s’agit pas d’une simple crise de liquidité bancaire : les pertes sont bien là et la solvabilité a été menacée !  Mais une fois  encore, même si on prend l’ensemble des banques concernées, l’affaire globale des subprimes n’auraient jamais pu à elle seule provoquer la récession sévère en cours.

La responsabilité première de la crise de l’UBS est naturellement  la bulle immobilière américaine permise par les déficits extérieurs américains  extravagants, le système des changes flottants et la volonté expresse des autorités politiques  américaines d’en profiter au maximum.   Si on veut tirer la leçon de la crise de l’UBS, il est clair que  c’est d’abord en supprimant ce contexte global détestable qu’on évitera  une nouvelle péripétie de ce genre.

La seconde leçon est que la mondialisation qui impose que se créent de grands leaders mondiaux dans tous les domaines a exacerbé les ambitions et que c’est un jeu hyper dangereux pour ceux qui ne sont pas premiers de la classe.  UBS s’est engagé dans des métiers que la banque ne maîtrisait pas et à été incapable de les contrôler.  Le gnome de Zurich ne pouvait pas muter en  géant de Wall Street sans une métamorphose douloureuse et incertaine.  C’est une leçon pour le management privé sans rapport avec les  mesures publiques prises dans une grande conférence internationale.

La troisième leçon est qu’une bulle  doit être reconnue  comme tel rapidement. Mais le monde ne fonctionne pas comme cela : une bulle est d’abord un merveilleux succès que les esprits faux transforment  par des théories fumeuses en recette perpétuelle du progrès.   Avertir en cas de bulle et réguler, c’est bien.  Mais dans le cas précis ceux qui devaient le faire se sont tus (le FMI)  ou ont expliqué que les formes nouvelles étaient modernes et bons pour la liquidité  (Greenspan et les produits dérivés) ou que l’emploi de la technicité la plus pointue était garante de la solidité des parois pourtant diaphanes de la bulle de savon (la mathématique financière quantitative).   

La quatrième leçon est que les agences de notation ont bien précipité la crise des subprimes par la brutalité de leur changement de notation.  Mais elles ne l’ont pas fait par vice ou parce qu’elles étaient payées par les banques clientes.  Elles se sont simplement trompées elles mêmes, intoxiquées par la bulle,  et se sont réveillées en sursaut quand elles ont réalisé où on en était.  

La cinquième leçon c’est que les règles comptables n’ont joué strictement aucun rôle.  Les pertes étaient là et les cacher sous le lit n’aurait rien changé  au fait qu’elles y soient.  
Pour les Etats la leçon est très difficile à tirer.  L’ambition délirante et la cupidité des dirigeants ne sont pas de leur ressort mais de celui des actionnaires qui eux-mêmes ne peuvent réagir qu’après coups et coûts. 

Les outils dits toxiques ne l’ont été que parce qu’ils ont été déployés dans l’environnement d’une bulle globale démesurée.  Les règlementer n’aura pas de grandes conséquences surtout maintenant que les marchés où ils s’échangeaient ont disparu.  La capacité de petits pays comme la Suisse (où l’Islande qui a connu une histoire rigoureusement identique)  de contrôler des mastodontes financiers de taille mondiale est exactement nulle.

On voit combien la réunion du G20 faussement appelée « nouveau Bretton Woods » est loin de la plaque.  Elle s’attaque à tout sauf à l’essentiel qui devrait être le cœur d’une réunion de ce type : les déséquilibres structurels  du système monétaire international basé sur les changes flottants, le « benign neglect » des autorités bancaires  américaines,  les bulles à répétition créés par la FED.   

On voit aussi que le FMI même doté de pouvoir de régulation renforcé n’aurait rien pu deviner de ce qui se passait à l’UBS.  Les aspects comptables et de  notation sont un épiphénomène.  

La rémunération des dirigeants  et sa réglementation est une piste glissante tellement facile à contourner  qu’on ne fera que gratter à la surface des choses.

La seule mesure à caractère prudentiel et juridique qui pourrait être prise à l’échelle mondiale, ce qui est hors de portée de la conférence mais pas des différents  pays, c’est la pénalisation du bourrage des comptes privés  gérés par une banque  de papiers sans valeurs qui servent simplement à l’enrichissement des dirigeants.   Goldman Sachs a refilé à ses clients tous les papiers CDO que la banque  avait accumulés en jouant pour compte propre préférant les ruiner que d’encaisser les pertes sur son capital.  Cela devrait valoir de longues années de prison à la dizaine de "banksters" qui ont joué ce jeu.  UBS n’a pas été totalement innocent dans ce jeu là.

Soit on sépare absolument  l’activité sur compte propre dans des structures ad hoc  loin des épargnants,  soit on sanctionne par des peines effroyables la tentation de mêler les comptes propres et les comptes d’épargne.  Mais là, il y a un disfonctionnement qui exige l’intervention des pouvoirs publics.

Au total ce que nous apprend l’UBS c’est que les nations ont un devoir  vis-à-vis de leur monnaie et que la première chose à faire est d’éviter de créer de la fausse monnaie et des bulles à répétition.   Et que les Etats doivent protéger l’épargne de leurs citoyens avec une plus grande rigueur.

Le reste n’est que plaisanterie. L’ennui c’est que seule  cette plaisanterie est au cœur des débats du G20.

 Karl Peiper pour le Cercle des économistes E-toile.


En route vers le Mondio !

Lorsqu’on s’élève un petit peu au dessus de l’actualité chaude, on constate que la crise actuelle est, comme toutes les grandes crises, structurelle.

La monnaie et la banque ont toujours évolué par crises et tragédies.  Après  chaque désastre on a fini par s’apercevoir qu’on n’avait pas totalement maîtrisé une innovation.  
L’histoire de la monnaie métallique n’est qu’une longue suite de confusions, d’illusions, de tromperies jusqu’à ce que l’affaire se stabilise.

L’histoire des billets a commencé dans le bonheur de la spéculation jusqu’à ce que le système de Law s’effondre, à la suite d’une petite intervention étatique qui en a changé l’équilibre et contre laquelle Law s’était insurgé ! S’en est suivi d’autres malheurs comme les assignats de sinistre mémoire, mais nous utilisons tous aujourd’hui des billets de banque sans valeur intrinsèque sinon la croyance (modéré) que pour un temps plus ou moins long ils auront un pouvoir d’achat.

L’histoire de la monnaie de compte n’est également qu’une suite  d’ennuis. Des milliers de banques ont été créées et des milliers de banques ont fait faillite.  Les dépôts représentent 80% de la monnaie qui circule !  Mais il a fallu clarifier les conditions  de création de cet instrument indispensable et mettre une organisation farouche, piloté par l’Etat, pour en arriver là.

Toutes les solutions ont été trouvées jusqu’ici dans un cadre national.  L’ennui c’est que nous ne vivons plus dans des économies nationales mais dans un système complexe et ouvert de relations économiques internationales.  Toutes les économies nationales  sont clientes et fournisseurs. La nationalité des grandes entreprises n’a plus grand sens.  Quand on vend  20000$ de produits de la Général Motors en quasi faillite aujourd’hui, on sait que ce qui est gardé aux Etats Unis ne dépasse pas 1000 $. Tout le reste va en Corée, au Japon, en Europe, où on voudra.  Lorsqu’on prête à GM, on prête à qui ? A une entreprise américaine dont la banque sera américaine et surveillée par les autorités américaines ?  Bien sûr que non.  GM va chercher des financements partout de même que ses sous traitants.  Gare à la faillite !

Comme il n’y a pas de banques commerciales mondiales régulées par une banque centrale mondiale,  il a fallu bricoler avec une mosaïque de systèmes  différents avec des monnaies différentes, des taux d’intérêt différents, des règles différentes, des institutions de contrôle différents.   Les gouvernements ayant renoncés en 1973 lors de la conférence de Kingston   à gérer leurs changes de façon coopérative,  on laisse à chacun le soin de se débrouiller dans cette jungle.

Le résultat : les banques créent globalement de la monnaie par des prêts dont chaque état ne voit qu’une petite partie.  Les banques assurent leur liquidité internationale par des moyens de plus en plus complexes parce que l’affaire est de plus en plus complexe.  La conséquence depuis 1973, ce sont des crises financières à répétition à la mesure du tâtonnement  général.  L’absence d’une monnaie internationale régulée et  un régime de facto  de monnaies nationales flottantes,  nous mettent dans les mêmes conditions qu’au temps où les billets de banques étaient émis par des banques privées sans aucun système public  et national de garde fou.

Tant que le système des changes fixes et ajustables, avec des restrictions aux mouvements de capitaux,  dit système de Bretton Woods, était en place, il appartenait aux Etats de faire attention à leur émission monétaire pour conserver autant que faire se peut leur taux de change.  La mondialisation était un peu entravée mais plutôt régulière. On eut les trente glorieuses.

On a voulu supprimer toutes les entraves au commerce  et aux mouvements monétaires et financiers en instituant les changes flottants mais sans aucune régulation internationale, le FMI perdant une  vocation  qui était liée aux changes fixes.

On s’aperçoit des défauts structurels de la solution. L’Euro, c'est-à-dire une monnaie transnationale, a représenté une première forme de solution locale  qui permet à un vaste ensemble de disposer d’une banque centrale et d’un banquier de dernier ressort.   La dollarisation de facto a été aussi une autre forme de solution mais particulièrement incertaine du fait de l’indifférence des Etats-Unis aux problèmes de sa zone monétaire secondaire.   En un mot, on bricole.  Et les marchés libres des changes  ne permettent aucun ajustement. Le dollar fait le yoyo du simple au double de sa valeur  de change depuis 1971.  L’Euro aussi. Quant aux autres monnaies …

Le désordre étant structurel, il faut une réponse structurelle.  La vraie réponse pourrait être comme nous l’avions décrit en 1997 « le Mondio ».  C'est-à-dire une monnaie mondiale contrôlée par une banque mondiale qui ne pourrait être émise que par des banques au statut mondial.  Les autres monnaies seraient raccordées au Mondio d’une façon ou d’une autre.    Ce serait une reprise des idées keynésiennes du Bancor adapté aux exigences du temps.   Les entreprises mondialisées auraient accès à un crédit mondialisé et régulé de façon mondiale.  L’épargne se mondialiserait progressivement en Mondio.  

La Banque Centrale Universelle, BCU,  serait naturellement indépendante des Etats, notamment des Etats-Unis, dont les déficits extérieurs n’auront plus à fournir le monde en monnaie par des déséquilibres infernaux.  Chaque état serait libre de rendre ou non sa monnaie convertible en Mondio.  Mais la convertibilité aurait un prix : une stricte supervision par une instance internationale.  La BCU reprendrait toutes les fonctions de la BRI et du FMI tout en devenant une vraie banque centrale  avec une monnaie propre.

Pour les banques internationales, la liquidité n’aurait plus à être assurée par des produits complexes et peu compréhensibles. Les compensations se feraient à la BCU.
Tout cela représente un saut structurel dans la supranationalité.  On sent bien dans les conférences actuelles que le besoin de ce saut s’exprime : appel à une architecture financière mondiale ; chambre de compensation pour les CDS etc.  Mais personne n’ose aller jusqu’au bout.  A Bretton Woods,  White, l’américain honorable correspondant  soviétique, l’avait emporté sur Keynes, le farouche spéculateur.  Il était le seul vainqueur de la guerre ….

Il faut maintenant passer au stade suivant.  Rien ne laisse penser que les esprits n’y soit prêts.  Pourtant les solutions existent.  Et l’approfondissement de la crise fera valoir ses exigences…ou reportera la solution  à plus tard après une tragique période de troubles. 

Après l’âge des monnaies  abstraites nationales, nous entrons dans celui de la monnaie abstraite mondiale avec des institutions mondialisées.   Correction : nous devons entrer …

Didier Dufau pour le Cercle des économistes E-toile


Faut-il interdire les « parachutes dorés » ?

Comment recruter un nouveau dirigeant d’entreprise lorsque la promotion interne n’est pas souhaitable ? En demandant à un chasseur de têt e de trouver l’oiseau rare. Il est rarement au chômage. Il faut le séduire.  En quittant la place qu’il occupe et où il réussit (sinon on ne viendrait pas le solliciter) il perd parfois beaucoup (en  terme d’ancienneté s’il avait un contrat de travail, ou  un plan spécial de retraite, ou des prêts à taux avantageux, ou nombres d’autres avantages para salariaux). Et il prend le risque que cela ne marche pas.
Le niveau de salaire est une chose.  Mais le plus souvent on ne provoquera la venue du candidat souhaité que si on a indemnisé immédiatement les avantages qu’il perd et si on a garanti qu’en cas de départ  non volontaire, une indemnité solide sera  versée, car alors la reconversion risque d’être difficile.  L’habitude s’est prise d’appeler Golden Hello et Golden Parachute ces deux indemnités.
Ces pratiques sont aujourd’hui montrées du doigt au plus haut niveau et  certains pensent à les interdire.  Doit-on interdire la compensation  d’une perte d’avantages acquis pour recruter un cadre supérieur ?  Ce serait amusant dans un pays où les avantages acquis des salariés sont sacralisés !  Si on le fait pourquoi le candidat ferait-il, lui,  le saut vers une nouvelle aventure ? On bloque simplement le marché du recrutement des cadres dirigeants.  Doit-on légiférer pour imposer  qu’un cadre attiré dans une nouvelle entreprise et  jeté presqu’aussitôt  le soit sans indemnité ? C’est amusant là aussi dans un pays qui rêve de flexi-sécurité.  On bloque un peu plus le marché du recrutement de cadres dirigeants.  Le golden parachute compense un risque de carrière très important. Il n’est pas sans contrepartie et  son principe n’est pas arbitraire.  
Bien sûr, il y des abus. Le golden parachute ne doit pas se déployer au-delà de  deux années d’exercice des fonctions  en question.  Il ne doit pas se déclencher du fait d’une décision du bénéficiaire : démission ou vente de l’entreprise ou toute décision du même genre.  Il ne doit pas concerner les mouvements de postes à l’intérieur d’un groupe : le petit jeu qui consiste à faire le tourniquet dans les filiales et à chaque mutation de toucher une petite indemnité contractuelle est évidemment honteux.  Certains cas sont emblématiques des dérives possibles : un président fait venir un de ses amis auprès de lui, en lui garantissant  un golden parachute si lui-même vient à partir.  Il vend l’entreprise.  La nouvelle recrue démissionne et demande son golden parachute puisque le patron a changé.   C’est évidemment un enrichissement sans cause même si ce n’est pas une pure magouille.  
On voit que les indemnités de recrutement et de départ anticipé pour un cadre dirigeant révocable ad nutum ne sont pas en soi critiquables. Elles doivent être connues du conseil d’administration préalablement à leur prise d’effet et  pour l’indemnité d’éviction précoce, disparaître après deux ans de fonction. Toutes les clauses d’auto déclenchement par la personne concernée doivent  être  décrétées comme nulles.
On voit que la législation n’est pas difficile à mettre au point et à  contrôler juridiquement.  Dans la pratique on peut estimer que  d’ores et déjà les pratiques contractuelles appliquent ces règles pour la quasi-totalité des clauses en cours. Législation ou auto régulation par le Medef ne changeront pas grand-chose.  
Se focaliser sur les parachutes dorés relève plus de la démagogie politicienne que de la régulation intelligente de l’économie.  Il n’en va pas de même des stock-options qui posent un réel et grave problème économique, social et politique, autant que moral.

A suivre…

Sylvain Dieudonné,

pour le Cercle des Economistes E-toile.

Non débats et faux débats

Le débat qui s’engage sur le RSA a au moins un avantage : il permet de détailler comment fonctionne  notre République Française.
Prenons l’article dans le Figaro du jour du Député Paul Giaccobi. Il dit une chose très juste : le RMI est un échec coûteux, une trappe à pauvreté et un collier de misère. Il a développé des comportements débilitants de fraude et conduit certains à une perte de dignité.  Il s’indigne de voir que pendant trente ans personne n’a dénoncé ce système infâme.
Question intéressante : pourquoi une vérité incontestable est-elle  du domaine de l’indicible en France  et ce pendant trente ans ?
Prenons la Prime pour l’emploi, dix ans déjà, qui coûte en année pleine la bagatelle de 15.000.000.000 d’Euros.  Elle a 10 ans. A-t-elle corrigé les défauts du RMI, son objectif affiché ? Pas du tout. A-t-elle modifié quoi que ce soit sur le front de la pauvreté ? Rien !  Elle n’a aujourd’hui AUCUN défenseur alors qu’elle n’a eu AUCUN contempteur pendant 10 ans.  On voit bien que disperser des sommes pareilles sur des millions de foyers n’a aucun sens : 9 millions de bénéficiaires !
Question intéressante : pourquoi une vérité incontestable est-elle  du domaine de l’indicible de longue durée en France ?
On ne voit la vérité sortir du bois que lors de l’examen d’une réforme dont il faut absolument illustrer les objectifs.  Ce qui veut dire que malgré tous les propos en sens contraire il n’y a AUCUNE évaluation des politiques suivies et des décisions prises une fois un budget voté.
En France il existe en général plusieurs systèmes permettant de faire face au même problème surtout lorsqu’il s’agit d’aides publiques.  On se rappelle qu’il y a peu les aides aux étudiants étaient en ligne de mire : on comptait plus de 10 strates d’aides aux conditions toutes différentes et se superposant en tout ou en partie.  Et de rire ! La logique serait de compacter toutes ces aides en un seul système compréhensible et facile à évaluer.  
Et bien non : après quelques émotions médiatiques la routine continue.  Elle continuera d’autant plus que la question du financement du RSA a fait valoir une nouvelle « logique » : les pauvres ne doivent pas payer pour les pauvres et la réforme d’un système d’aide ne peut se faire par redéploiement des aides existantes mais par création d’impôts nouveaux !
On va donc ajouter ce qui est annoncé (faussement) comme un petit d’impôt nouveau  de 1.5 milliard d’Euros pour ne pas toucher au 15 milliards d’Euros de la Prime à l’emploi.   Pourtant la simple citation de ce chiffre montre que globalement le budget « réinsertion  par le travail » n’augmente que de 10%  ce qui est garant d’un effet quasi nul.  
Nous voilà donc revenu aux « mille-feuilles » législatifs et leurs gaspillages associés qui a été dénoncé par mille livres depuis 20 ans (dénonciation  qui avait ressurgi par exemple i il y a peu lors du faux débat sur les aides au logement : à chaque fois on avait créé un mécanisme nouveau sans changer les anciens !).
Gaspillage, obscurité, complexité, inefficacité et  fiscalité sont les mamelles distendues et enflammées  de la France.

La bonne idée de M. Hollande

Dans son dernier grand discours comme Premier Secrétaire du PS, M. Hollande a lancé cette excellente idée : « Il faut un nouveau Bretton-Woods ». Comme son appel s’est résumé à cette seule phrase, l’auditeur est laissé un peu seul pour savoir pourquoi c’est une bonne idée et quels avantages on en attend.

On aime bien l’histoire au PS mais, il faut bien le dire, il n’avait guère quitté le XIXième.  Là on aborde le milieu du XXième ce qui est un indiscutable progrès qui devrait clouer le bec à ceux qui pensent que le PS « n’a pas assez travaillé ».

Les accords de Bretton-Woods  ont été signés après la seconde guerre mondiale et avaient pour but d’éviter les manipulations monétaires désastreuses qui avaient suivi la première et qui avaient contribué aux drames de la « crise de 29 ».

Malheureusement les accords de Bretton-Woods ont été vidés de toute substance au début des années 1970, les Allemands refusant d’appliquer plus longtemps les disciplines de l’accord qui les forçaient à créer de la monnaie à proportion des déficits américains et les Etats-Unis décidant de supprimer la référence de leur monnaie à l’or.

Nous sommes alors entrés dans le système des changes flottants et des monnaies fondantes.  Ces dernières ont perdu environ 95% de leur valeur en or.

Il n’y a pas de doute et le Cercle des Economistes E-toile s’en fait l’écho depuis au moins dix ans, que le système des changes flottants est un désastre.   Mais que veut dire M. Hollande ?

-          Qu’il critique les changes flottants ? Que ne le dit-il pas explicitement en expliquant pourquoi et ce qu’il faut faire pour les empêcher de nuire ?

-          Qu’il ne sait pas ce qu’il faut faire mais qu’une concertation internationale serait utile ? D’accord, mais pour décider quoi ? Sans diagnostic pas de traitement possible.

Serait-ce alors une incantation pure et simple qui « fait sérieux » à un moment où le PS n’a strictement  dit sur rien depuis des lustres ? On se rappelle que dans les « tontons flingueurs » Lino Ventura se débarrasse des activités délictueuses du caïd qui à sa mort lui a confié le destin de sa fille,  entre les mains d’un digne « administrateur du FMI ».  On serait alors dans le même registre.


Dommage.  Il faut en effet réformer un système monétaire international qui provoque des explosions beaucoup plus importantes que nécessaires en multipliant les « bulles » et qui freine la croissance de presqu’un point depuis 35 ans. 

On attendra tout de même que les politiques veulent bien exposer leurs propositions de façon un peu moins sommaire tout en remarquant à quel point le niveau du débat économique est nul dans notre pays.

Le RSA : un échec inévitable ?

Le RSA a créé la polémique par son mode de financement mais l’unanimité règne sur  la qualité et l’efficacité de la solution.  L’unanimité doit rendre méfiant : les mesures unanimes se révèlent souvent catastrophiques à l’usage.  

Pour le non initié le RSA a pour vocation de briser la trappe à chômage  qui s’est créée du fait de la trop faible différence entre les revenus du travail et ceux de l’assistanat.  C’est comme cela que le système est présenté dans les médias.   

Traduit en langage clair, cela signifie que le RMI, revenu minimum d’insertion,  a non seulement échoué comme mécanisme de retour à l’emploi,  mais qu’en plus il a enfermé une certaine population dans l’assistanat.  Cette mesure symbolique  de la « troisième gauche rocardienne » soutenue après coup par MM. Chirac et Juppé (qui l’avaient fermement condamnée à l’époque)  a maintenant  fonctionné pendant trois cycles économiques et a donc trois phases d’expansion derrière elle.  Si cela avait du marcher cela aurait déjà marché.  L’échec est bien définitif.

Le nouveau dispositif est censé donner de meilleurs résultats en créant un véritable attrait financier  pour le RMIste qui pourra cumuler  pendant quelques temps son salaire de nouvel employé  et une assez belle  fraction de son RMI.

Il faut trois conditions  pour espérer le succès :

-          Des emplois si possible à temps plein

-          Un système au minimum plus avantageux que le précédent

-          Une sensibilité des intéressés aux bénéfices  du nouveau dispositif.

Pour les emplois,  on sait qu’on entre actuellement en récession : le marché de l’emploi va se dégrader pendant deux à trois ans, frappant les nouveaux entrants et les personnes sans emplois plus encore que ceux qui seront licenciés et qui pourront malgré tout faire valoir une expérience.  La probabilité va donc vers une augmentation nette des demandeurs de RMI.

La volonté des intéressés de sortir de la trappe à pauvreté est préjugée mais prouvée par aucune enquête précise et publiée.  Les rares informations partielles que l’on peut trouver sur le RMI montrent que  le nombre des bénéficiaires est assez stable, autour de 1.300.000 personnes, un tiers des allocataires sortant régulièrement du mécanisme et les deux autres tiers restant prisonniers de la fameuse trappe.  Certains sont tout à fait inaptes à l’emploi et touchent leur RMI sans faire aucun acte de recherche, environ la moitié du groupe. L’autre moitié ferait plutôt un calcul rationnel : il est plus rentable de rester au RMI et au chômage plutôt que de prendre un emploi.

Il faut dire que les bénéfices indirects du  statut de RMIste sont sérieux :

-          La  sécurité sociale gratuite via la CMU

-          A Paris  la gratuité de la carte Orange

-          La gratuité des musées et d’un certain nombre de loisirs dans bien des grandes villes

-          L’exonération de la taxe d’habitation

          L’accès au fonds  de solidarité pour le paiement de son loyer

-          Des aides aux logements améliorées

-          L’exonération de la redevance

-          La réduction de sa facture d’électricité et de gaz

-          La réduction de sa facture de téléphone

-          L’accès facilité et prioritaire au logement social

-          Le dégrèvement de la CSG et du RDS

-          Des gratuités transports de la part de la SNCF

-          L’accès aux Restos du Cœur

-          L’accès à l’habillement

-          L’aide voire la gratuité pour le passage du permis de conduire

-          La gratuité ou le très faible tarif des cantines pour ses enfants

-          La gratuité ou le très faible tarif pour les crèches

-          Différents dispositifs de garde d’enfants pendant qu’il suit des formations

-          L’accès facilité et gratuit à certaines initiatives municipales : vacances bord de mer ou montagne, journées vertes

-          La prime de Noël de 152 Euros

-          L’accès au micro crédit

-          L’accès facilité aux commissions de désendettement

-          La remise partielle et gracieuse de ses dettes fiscales

-          …

Beaucoup de ces aides passent par le Conseil Général  et elles sont différentes d’un département à l’autre  voire d’une ville à l’autre.  Il est très difficile d’être exhaustifs.

Toute personne qui prend un emploi à plein temps au SMIC perd instantanément tous ces avantages.  Comme il a été très long et difficile de les obtenir, il est rationnel de ne les lâcher qu’en toute connaissance de cause.  Le RSA ne change exactement rien à cette situation. Personne n’a cherché à chiffrer ces avantages et à les mettre en rapport avec le bonus qui sera versé par le RSA. Même si l’avantage financier était  net et palpable, la décision de sortir du système serait très difficile, et cela d’autant plus que la population en question est souvent assez frustre. Un tient vaut mieux que deux tu l’auras. Et en plus on ne travaille pas et on s’est fait à la vie  comme ça.

Il n’y a rien de changé sur ce point dans le RSA.  Il n’y a donc aucune raison d’en espérer une efficacité plus grande que le système actuel.

Reste alors l’augmentation du  bonus à l’emploi, c'est-à-dire du revenu accordé en cas de reprise d’emploi.  Surprise, le RSA est moins favorable que la situation actuelle  pour la première année d’emploi !   Le Ministre le reconnaît d’ailleurs sans fard dans la livraison du JDD du 31 Août 2008 !

Pour finir le système est le même pour la  perte d’avantages annexes, le bonus d’emploi est moindre que précédemment pour un emploi court, et la conjoncture est plus mauvaise.  

On ne voit pas comment le RSA peut avoir la moindre chance d’améliorer quoi que ce soit au moins pendant les deux années qui viennent.  

Au contraire les nouvelles règles risquent de  développer des stratégies perverses de la part de personnes qui dans le système précédent aurait recherché directement un boulot et qui préféreront passer par le stade RMI pour bénéficier pendant deux ans des avantages du RSA.

Au total, le RSA ne semble apporter aucune solution réelle au problème de retour à l’emploi tel qu’il est posé.

 Il est obscur, complexe, ambigu et très coûteux.  Il est même bizarre car on ne comprend pas pourquoi il faudrait des ressources supplémentaires par rapport au RMI sauf si par un effet d’aubaine des personnes qui auraient normalement évité d’utiliser la formule  se décidaient à  en bénéficier  en masse. Ce ne serait plus qu’un transfert de revenu et non pas un système novateur d’incitation à l’emploi.

On dira : il y a eu des expérimentations ! L’ennui c’est qu’on ne sait absolument rien de ces expérimentations.  Elles sont déclarées positives sans aucun élément pour fonder cette assertion.  Au contraire les informations que l’on peut recueillir de ci de là et même au Ministère,  sont peu engageantes :

-          Malgré une situation conjoncturelle extrêmement bonne  (le chômage global  a baissé pendant près de trois ans et pendant toute l’expérimentation)

-          Malgré des subventions annexes fournies par les départements souvent importantes

-          Malgré une forte mobilisation des subventions d’accompagnement auprès des associations pour le coaching des bénéficiaires du RSA

-à il n’y a pas eu de résultats marquants.  Le fameux noyau dur de ceux qui ne cherchent pas d’emploi est resté quasiment intact et le segment qui trouve rationnel de rester au RMI n’a bougé qu’à la marge.

Pendant trente ans on a maintenu le RMI « qui ne fonctionne pas » et la loi de 98, préparée par la droite et mise en œuvre par le gauche, n’a en rien modifié l’état de la pauvreté en France après dix ans de pratique. 

Rien ne laisse penser que le RSA va changer la donne.  Il serait quand même utile que lors du débat parlementaire quelques députés travailleurs posent les bonnes questions et fassent réellement  le jour sur les chances de succès de ce nouveau système. 

Sinon le risque est qu’on s’aperçoive progressivement que la loi n’avait pas vraiment le but qu’on lui assignait mais visait simplement à donner plus de ressources aux associations caritatives au contact du quart monde.  Le RSA n’aurait été alors qu’un abus de confiance et un détournement de fonds  perpétrés par l’ancien patron d’Emmaüs  avec la complicité de politiques surtout soucieux de dire qu’ils ont fait quelque chose dans le domaine social même si ce n’est qu’un rideau de fumée.

Le bilan de l’opération  se réduira au  prélèvement de 1.1%  sur les revenus du Capital des classes moyennes et un gaspillage ruineux de ressources de plus !  


Didier Dufau

RSA : RMI Sans Amélioration ; Ravaudage Social Aléatoire ou Sans Attrait.  Rémunération Supplémentaire Artificieuse.

Réduire la dépense publique : un exemple

En France il y a entre 400 et 500 meurtres  ou assassinats chaque année. 300 d’entre eux ne posent pratiquement pas de problème d’enquête : on sait qui est l’auteur et dans quelles conditions  le drame s’est déroulé. Rixes après boire,  querelles d’automobiliste, scènes de ménage qui tournent mal etc.  On en conclura qu’il reste environ 200 cas où des spécialistes doivent intervenir  pour rechercher le coupable, la majorité d’entre eux étant assez rapidement élucidés et seuls  une poignée demandent de lourdes et longues investigations.

Regardons maintenant de l’autre côté : tous les commissaires de Police et toutes les brigades de gendarmerie peuvent être enquêteur. Il suffit que le juge le leur demande par une commission rogatoire.  Des centaines de cellules sont donc potentiellement mobilisables pour traiter 200 cas.  Selon le ressort du crime, des centaines de juges d’instruction peuvent également être commis.

Dans la pratique cela veut dire qu’un gendarme, un commissaire de police et un juge d’instruction a très peu de chances de tomber sur un assassinat dans sa carrière.  Le jour où cela arrivera il sera en général complètement dépassé par les évènements.

Pour un pays comme la France, la solution est évidente. Créer une dizaine d’équipe  de juges d’instruction et  d’équipe d’enquêteurs spécialisés ayant vocation à traiter sur l’ensemble du territoire national les assassinats problématiques.  Chaque équipe aurait à traiter  une vingtaine de cas chaque année, soit un ou deux par mois, en se faisant aider  s’il y a lieu par les équipes locales de la police et de la gendarmerie. 

Il deviendrait possible de dégager les meilleurs limiers et de promouvoir les meilleurs enquêteurs ; l’émulation serait forte. L’expérience viendrait vite.  Le taux d’élucidation grimperait.  Les enquêtes lamentables faites par des amateurs inexpérimentés disparaîtraient.  Bref, le service public de justice et de police serait mieux rendu.  On ne se retrouverait pas comme à Toulouse avec des affaires qui trainent et des collusions bizarres entre justice, police et milieu.

Pour un coût en baisse. Car les moyens pourraient être facilement  alignés sur les besoins.  Et on ne verrait plus un juge d’instruction noyé dans les dossiers de voleurs de poule  faire semblant de s’occuper d’un  tueur en série.

La centralisation statistique du tableau de bord de suivi de cette criminalité serait extrêmement facile à obtenir : moins de délais ; moins de chaîne administrative ; moins de coûts.   Les affaires qui trainent seraient extrêmement faciles  à connaître par le Garde des Sceaux et le Ministre de l’intérieur.  Les Français seraient mieux informés.

La spécialisation est la clé de la bonne gestion des services publics.  Evidemment cela ne se fera pas car les résistances administratives sont invincibles.  Il faudra toujours 17 juges d’instruction pour suivre un criminel en série qui a frappé dans 17 circonscriptions judiciaires, sauf regroupement hypothétique et fort long,  et n’importe quelle affaire un peu grave survenue dans un secteur mal équipé justifiera une demande de moyens en forte hausse pour avoir des résultats, car tout échec sera présenté comme cela :  Nous sommes surmenés et nous n’avons pas les moyens.Voir Outreau.

Ce raisonnement vaut pour le grand banditisme, la grande délinquance sexuelle, etc.  Des efforts partiels qui ont déjà été faits, notamment dans la police et même à la Justice avec la centralisation du grand banditisme.  Ils doivent être  simplement systématisés.

On verrait alors qu’on peut avoir des services publics efficaces avec des moyens parfaitement contrôlables. 

Une imposture bien française : La RGPP !

Les économies générées par la RGPP sont sinon dérisoires du moins hors de proportion avec les réductions nécessaires pour revenir dans la moyenne générale de l’Europe en matière de dépenses publiques. C’était prévisible. Pourquoi ?  Parce qu’il n’y a pas de coût rationnel ou rationalisable pour une dépense publique.  

Prenez une politique publique : la lutte contre les discriminations. Combien faut-il  créer de postes de fonctionnaires ou autres pour assumer cette noble fonction ?  Il n’y a pas de réponse à cette question.  Une conception est d’affirmer que la justice est là pour dire le droit en cas de plainte.  Il suffirait alors de préciser combien d’affaires de ce genre sont à prévoir et d’en déduire le nombre de postes de juges.  Une autre est de dire qu’il faut « une haute autorité ». Cette conception a triomphé avec la création de la Halde.  Posez la question : combien faut-il de personnel pour cette institution ?  Vous obtiendrez des réponses variant entre cinq et mille ! Et personne ne sera capable de vous dire l’effectif de ce machin ni de préciser comment il a évolué depuis sa création.  Il suffira que les hauts fonctionnaires qui le dirigent  finissent par faire admettre qu’il faut des services disséminés sur le territoire pour que les chiffres explosent. 

Sauf à redéfinir radicalement la politique en question,  le simple examen en commission de rationalisation  n’apportera que  des gains cosmétiques. On ne fera  que ralentir le grignotage parkinsonien  qui de budget en budget fait gonfler les postes et les dépenses au nom des bons sentiments.  C’est ainsi que les institutions se superposent, les mécanismes s’enchevêtrent, les services s’accroissent et se croisent  même quand l’objet initial a disparu du collimateur politique.

Il n’y a pas de limite au temps qu’on peut  accorder à une tâche ; Surtout quand cette tâche est floue.  Et quand l’argent est  là, on trouve toujours à le dépenser.   

La seule méthode efficace est de remettre en cause vigoureusement  les  politiques elles-mêmes et les institutions qui les sous tendent.  Faut-il ou non des départements ? Doit-on admettre que les régions gèrent des transports en train ? Le petit risque médical doit il être couvert par la Sécurité Sociale ?  Est-il réellement nécessaire que les rémunérations des fonctionnaires internationaux soient défiscalisées ?  Pourquoi faut-il que le Sénat dispose de plus de 150 membres et l’Assemblée nationale plus de 300 députés ?  Pourquoi conserver le Conseil économique et social ?  Que ce passerait-il vraiment si on supprimait purement et simplement les mille  et un Fonds d’Assurance Formation ?  Etc.

Et il faut veiller à ce que les administrations  ne produisent rien elles-mêmes.  La politique doit définir des objectifs et les faire obtenir par les moyens les plus concurrentiels possibles, en contrôlant les normes et les résultats.

Toute rationalisation de dépenses est-elle impossible ? Non bien sûr.  Mais c’est extrêmement difficile et  exige souvent des dispositions  législatives ou règlementaires nouvelles qui prennent un temps fou.

Vous voulez changer de Carte d’identité et vous êtes en possession de la précédente que vous allez rendre.  On vous demande un extrait de naissance.  Il suffirait au préposé de la Préfecture   chargé du dossier de consulter la base de données centrale. Non : on exige de vous que vous demandiez à un officier d’état civil  de votre mairie de bien vouloir faire cette consultation et d’imprimer le bout de papier.  C’est la loi !  Et le lobby de la fonction publique territoriale fera ce qu’il faut pour empêcher toute simplification.  Jamais depuis qu’il y a un département ministériel chargé de la simplification administrative, on n’a pu régler ce minuscule problème de procédure

Il ne faut pas seulement déterminer si on peut faire mieux ce que l’on fait mais si ce que l’on fait est réellement utile.  La politique la plus efficace est de ne pas se lancer dans des politiques prétextes à grand affichage compassionnel, nécessairement  inefficaces car purement politiques au mauvais sens du terme.   Et de supprimer sans pitié toutes celles qui existent. 

On ne rationalise pas les politiques publiques. On réduit les dépenses à la hache.

Didier Dufau - 02.06.2008

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner