Vérités premières et…erreurs secondes

L’avantage des crises violentes est qu’elles décillent en partie les yeux médiatiques et font tomber les inhibitions traditionnelles de la presse !

La crise de panique boursière et financière qui une nouvelle fois parcourt le monde permet ainsi à des idées considérées comme marginales ou contre le consensus de s’exprimer avec force.  L’ennui c’est que, le plus souvent, elles sont insuffisantes.  On passe d’un credo à un autre, d’une éructation à une autre et on ne réfléchit pas vraiment. Le résultat : pas de véritables perspectives.

Prouvons-le avec quelques exemples pris dans la presse rapportant des postures politiques et des propos d’économistes.  

Il est amusant que tout d’un coup les marginaux passent en première ligne. Alors qu’on n’a entendu personne du côté de l’UMP et du PS, la parole est aux Cassandre, ceux qui « l’avaient bien dit».

Dupont Aignan reprend ses antiennes habituelles : c’est la faute à l’Euro et à l’abandon absolu de toute défense vis-à-vis de la Chine.  Délocalisation et désinvestissement  sont provoquées  par la sous-évaluation de la monnaie de la Chine, « de 50% ».  On a compensé les pertes de croissance par l’endettement. Le pari était sans issue. Sans industrie pas de croissance. Sans croissance pas moyen de réduire la dette.   On est dans la nasse. Il faut se défendre contre la Chine et sortir de l’Euro. Le sauvetage de l’Euro, « c'est-à-dire des banques qui ont prêté follement à la Grèce, à l’Italie,  à l’Espagne et au Portugal » conduit à aggraver l’endettement de 45 milliards alors qu’il faudrait le réduire.  Ce n’est pas en réduisant les policiers, les enseignants et les infirmières  qu’on sortira du gouffre.  Les pays du sud de l’Europe doivent dévaluer pour retrouver le moteur de leur croissance.

La plupart de ces assertions sont justes.  Il manque simplement l’avant et l’après. L’avant : pourquoi diable sommes nous dans cette situation ? Un simple manque de vigilance occidentale vis-à-vis de la Chine ?  L’après : d’accord on dévalue partout et on « se défends » contre la Chine. Dévaluation et protectionnisme individuel des nations en cas de crise : on connait. Cela a donné la grande dépression des années trente.  Explosion de l’Euro ? Il faut dire qu’on ne peut le faire sans ruiner les créanciers des pays qui sortiront et dévalueront leurs monnaies massivement, car leur dette sera multipliée nominalement d’autant.  Et si les pays du Club Med dévaluent tous en masse, comment la France exportera-t-elle ?  Où en seront les deux moteurs de croissance : l’investissement et l’exportation ? Quant à la consommation !

Remarquons que la bonne partie de l’analyse met l’accent sur les aspects monétaires. Il n’y a pas de solution sans une gestion nouvelle des changes et de la création monétaire.  C’est là que ce jeune homme s’arrête. C’est là où on l’attend.

Marine Le Pen  tient à peu près le même langage. C’est la faute à la Chine et à l’Euro. Dévaluons et protégeons.  On retombe dans les mêmes analyses et le même travers : quid si les autres font pareils ?  Elle a ajouté hier un élément comique qu’il faut souligner : supprimons les accords de  Bretton-Woods ! Malgré ses efforts pour assoir sa crédibilité économique elle ne sait toujours pas que les accords de Bretton-Woods sont morts et enterrés depuis … 1971 et le refus des Etats-Unis de convertir leur monnaie en or.  Comme pour les analyses de Dupont-Aignan, on voit bien que les siennes se concentrent sur la question monétaire,  et que le sauve qui peut général ne peut rien donner dans cette matière. Il faut un nouvel ordre mondial dans les changes et les monnaies. Il faut donc un … nouveau Bretton-Woods ! CQFD !  L’économiste Marine doit encore grandir un peu.

Avec Mélenchon, on retrouve le même discours sur la vanité des réductions de  dépenses publiques, sur l’impossibilité de sortir de la crise sans la croissance mais s’ajoute deux mesures phares : l’imposition des « riches », massive comme il se doit,  et le financement direct des états par la planche à billets.  Il est vrai que le spectacle de banques qui se financent à presque rien et qui prêtent aux Etats qui les sauvent  à plusieurs fois le taux de la BCE a quelque chose de psychédélique facile à dénoncer.  Il faut à Mélenchon des « vilains »  et des prédations violentes.  La difficulté de ce langage « populiste » est qu’il esquive  les deux difficultés majeures de ce raisonnement. La première est que la BCE finance déjà directement les Etats en difficulté et que son bilan devient aussi beau « qu’un mur de chiottes de lycée de banlieue », comme l’a décrit récemment  et élégamment un économiste peu regardant sur l’euphémisme.  Et que la BCE exige des Etats qu’ils…la refinancent !  La seconde et que nous avons déjà l’imposition la plus forte de l’Euroland et une des plus forte du monde.  L’asphyxie fiscale est une des difficultés françaises.

On aimerait entendre les Verts. Ils sont totalement silencieux. Il est vrai que maintenant que le risque de décroissance est là,  c’est  rien moins que problématique. Applaudir  aujourd’hui serait mal vu.  Et la « Torquemada en jupons » qu’ils se sont choisie a les mêmes  connaissances  économiques que Marine le Pen, ce qui est peu dire.

On aimerait entendre le PS dont le candidat Hollande vient de se faire adouber par le journal le Point au nom de la « responsabilité » et de la « crédibilité économique ».  Mais ici encore c’est le silence.

On aimerait entendre l’UMP, de Copé à qui on voudra, mais là encore c’est le silence sinon une « opération image » du Ministre des Finances « rassurant l’opinion » sur la santé générale de la France, et une autre « opération image » du président Sarkozy  présidant une réunion exceptionnelle de crise avant de rejoindre le porte avion Charles de Gaulle. Il s’agit de montrer qu’on est sur le pont.   

En attendant les épargnants ont perdu 20% de leur avoir en action. On peut ne pas croire à l’effet Pigou mais on ne peut pas croire que cela n’aura pas quelques effets  surtout à un moment où la conjoncture s’avère totalement étale en France et dans le monde.  

Les politiques étant radicalement à côté de la situation, comme ils le sont depuis 40 ans et la crise de 1974, toujours pas surmontée, il est intéressant de se tourner vers les déclarations d’économistes.

Le Point fait parler les morts en l’occurrence Jacques Marseille, « qui l’avait bien dit ».  Avec Jacques Marseille nous avons tenu des discours parallèles pendant près de dix ans sur la folie de la dépense publique  et de l’endettement français.  Nous sommes donc parfaitement heureux que son discours, vilipendé, comme le fut le nôtre sur le site du forum du Monde, soit aujourd’hui reconnu.  Le journal est bien forcé d’admettre aujourd’hui qu’il n’y a pas eu de « rupture » avec Nicolas Sarkozy, question que nous avions posée dès juin 2006 (article : quelle rupture ?)  et que nous avons reprise sur ce site dans plusieurs textes, mais  sous une forme moins interrogative.  Il n’y a pas eu de rupture et le délire de dépense publique a continué presque sans infléchissement, les mesurettes prises étant totalement insuffisantes, qu’il s’agisse de la RGPP (réduite aux fonctions centrales)  ou du non remplacement d’un fonctionnaire d’état sur deux, dont le gain a été redistribué aux fonctionnaires pour 66%, et annulé par les créations d’emplois dans les autres secteurs protégés dans les collectivités locales et autres institutions dépendantes à 100% de l’état.

Le problème c’est qu’on ne réforme pas bien en période de décroissance et que la réduction massive des dépenses de l’état en phase de récession est un désastre annoncé.

Le journal le Point reprend le thème d’un de nos articles de ce blog (« qui a cassé le vase de Soissons ? ») en dressant le tableau de l’endettement français depuis 35 ans.  Mais il exploite mal cette question.  Première erreur, il ne fait pas démarrer la montée de la dette au bon moment : 1971.  Deuxièmement il ne remarque pas que la dette est toujours et d’abord la conséquence des récessions décennales.  

La dette commence avec Giscard et Chirac qui ne maîtrisent pas la crise de 74, s’enfle avec Mitterrand et Mauroy, avec la crise du début des années 80,  puis avec Bérégovoy et Balladur lors de la crise de 92-93, puis avec Chirac et Jospin lors de la crise du début des années 2000. Elle explose maintenant avec la récession de 2008-2009.

Il devrait donc y avoir une réflexion sur ces crises décennales et leur gravité constamment aggravée. Mais là : stop !  C’est la paralysie intellectuelle.  

De même qu’il devrait sauter aux yeux que les grands « criminels » sont les premiers ministres et les présidents qui ont laissé filer la dépense après la crise, lors de la phase de haute conjoncture : Rocard et Jospin sont ici en première ligne. Surtout Rocard. C’est à ce moment là qu’il fallait réduire la voilure et alléger le bateau.   Au contraire on a profité d’impôts alourdis et de recettes fiscales grimpant plus vite que la croissance pour dépenser à mort sans rien réformer, sinon dans le sens de l’aggravation des charges et du malthusianisme.

Résultat : toute cette information, indispensable, est largement perdue pour une bonne compréhension du passé et une politique  utile pour l’avenir. Le « Vous vous rendez compte Mme Michu » fait peut-être vendre des journaux mais n’apporte rien à la nation.  Et une fois de plus on se contente de la dette publique sans tenir compte des autres formes de dettes (particuliers, entreprises et banques) qui chantent également une belle chanson dont il importe de comprendre les paroles.

Le moment est venu de parler de Kenneth Rogoff.  Il annonce que la crise est d’une espèce différente, jamais vue  et conteste le terme de « grande récession » avancé par un de ses confrères (Stiglitz).  C’est  une fois de plus un des thèmes que nous avons traité (il y a trois ans !) dans ce blog.  Comme nous,  il arrive à cette idée qu’il s’agit d’abord et avant tout d’une crise de la dette.  Bravo ! Dommage qu’il n’en donne pas exactement la cause.

L’ami Rogoff s’était commis dans une erreur majestueuse en tant qu’économiste du FMI en déclarant que les crises périodiques étaient terminées et que désormais leur gravité était négligeable. Nous avions critiqué inlassablement cette bévue.  Il passe à l’excès  inverse.  Décidément il ne peut pas se résoudre à l’idée du cycle décennal.   Les crises décennales d’avant n’étaient pas graves et en voie de disparition, la crise décennale encours  est d’un genre nouveau.  Donc il n’a jamais eu tort ! CQFD !

C’est amusant. Est-ce vrai et surtout porteur de solution ?  La réponse est non. Parce que Rogoff ne comprend pas la situation qui exigerait de sa part une révolution copernicienne dont il est actuellement incapable.

Le phénomène des crises décennales (ou quasi décennales) est tellement ancré dans l’histoire économique de ces 200 dernières années (pour le moins) qu’il est parfaitement vain d’essayer de le nier.  Toutes ces crises ont en commun d’être « des crises de la dette ».  Un moment d’euphorie associé à la phase de croissance rapide de fin de cycle pousse les agents à aller trop loin dans les projets et l’endettement.  Jusqu’au moment où ils constatent qu’ils sont « un pont trop loin » et qu’il faut vite replier la voilure pour éviter la grosse mésaventure.

Le cycle décennal et un cycle du crédit et de l’endettement.  Affirmer que la crise actuelle est d’abord une crise de l’endettement n’en fait pas une crise différente. C’est la règle.

En revanche le contexte change.  Entre un moment de système monétaire bi métallique et une production majoritairement agricole,  un autre d’étalon or et de poussée des industries primaires, un autre de n’importe quoi monétaire après une guerre mondiale dévastatrice, avec une poussée de l’économie pétrolière,  un autre de Gold exchange standard et la poussée du tertiaire, une dernière avec comme toile de fond un système de changes flottants et de monnaies administratives, avec l’émergence d’une économie de l’information,  les différences sont nombreuses et sensibles.

L’analyse économique expérimentale doit à la fois observer les forces constantes qui agitent l’activité et les variations de contextes qui  provoquent des conséquences différentes.

Nous vivons depuis 1971 de facto et 1973  de jure dans un système de monnaies administratives  dont la majeure partie s’échange dans le cadre de  changes flottants sans aucune régulation internationale, l’ensemble des transactions financières ayant été libérées.  En même temps un libre échange de principe a été décrété.  Que constatons-nous ?  Les crises décennales n’ont cessé de s’aggraver  et le trend de croissance global de baisser !

La crise de 73-74 a été la « plus grave depuis 1929 ». Puis la crise de 92-93, plus grave que celle de 74,  a été à nouveau « la plus grave depuis 1929 ». La crise actuelle est à nouveau « la plus grave  depuis 1929 ».  Les crises décennales mineures (celle du début 80 et celle du début 2000) ont été également plus sensibles que celles qui les ont précédés (notamment celle de la fin des années 50 et du début des années soixante).

Il n’y a donc pas changement de nature mais aggravation. Pourquoi ? Parce que, dans le cadre monétaire et financier global nouveau,  les moyens des sorties de crise précédentes ont aggravé les conditions de la crise suivante.  La fuite en avant monétaire dans un système propice a permis de crises en crises le gonflement d’une dette mondiale insupportable jusqu’au point où maintenant les recettes de 73 et de 92  ou de 2000 cessent d’être opérantes.  Jacques Rueff avait parfaitement identifié le mécanisme de la double hélice de crédit et Maurice Allais clairement indiqué qu’on arrivait aux limites du système.

On a cru bien à tort à la toute puissance intellectuelle des économistes américains et on constate aujourd’hui qu’ils étaient nuls ou de parti pris pour le système.

Nous sommes dans un processus continu d’aggravation de crises récurrentes, pas dans la quatrième dimension économique.

La question est devenue systémique : le système mis en place en 1973 ne fonctionne plus et ne plus être sauvé en le conservant tel qu’il est.

Pascal Salin a parfaitement raison de signaler (dans un article récent  donné à la PQN) que la vulgate qui veut qu’il suffise de laisser filer les déficits et la création monétaire pour sortir de la crise est inefficace.  L’ennui c’est qu’il ne voit pas la responsabilité du contexte.  Il parle comme nous de « crise intellectuelle »  et de redéfinition d’un cadre global. Mais faute de critiquer le système monétaire des changes flottants (comment le pourrait-il, il est pour !) tout cela reste suspendu dans le  vide.

Autant dire qu’on ne peut compter ni sur les politiques ni sur les économistes de média pour nous sortir du marasme.  Tous ces discours, toutes ces prises de positions sont trop partielles et partiales pour avoir le moindre sens pratique.

On ne pourra pas sortir de la crise sans casser le cadre global dans lequel on fonctionne depuis 1971.  Il faudra nécessairement  conduire la sortie de crise par la coopération entre les états,  la suppression des causes de déséquilibres majeurs et la restauration d’une perspective de croissance.  

Oui il va falloir destituer le dollar de son rôle de réserve mondiale. Oui il va falloir arrêter la Chine dans sa politique mercantiliste de monnaie faible et de sur excédent de ses balances extérieures.   Oui il va falloir en revenir à un étalon monétaire extérieur aux nations. Oui il va falloir que les états qui se sont laissé aller sur le chemin de l’obésité intenable, avec dettes monstrueuses, développements monstrueux des emplois financés par la dépense publique,  impôts monstrueux,   prennent une nouvelle voie. Oui il va falloir dégonfler le système financier mondial et mieux le canaliser, après avoir restructuré les amoncellements de dettes irrécouvrables.

Oui, eh oui, il va falloir mettre fin au système des monnaies administratives laissées à l’appréciation de gnomes  plus ou moins bien inspirés.

Tout cela est politiquement lourd et économiquement sévère   Avoir tant tardé n’est pas à l’honneur des « élites mondialisées » et encore moins à celles des économistes qui se sont laissé prendre notamment à l’Europe à la douceur du commentaire ex post et au suivisme des économistes américains.

Mais qu’au moins aujourd’hui, au pied du mur, on comprenne et qu’on agisse enfin dans la bonne direction.

L’humanité a toujours un avenir économique.  Mais il faudrait peut être qu’elle montre qu’elle a toujours un cerveau !  Surtout maintenant que l’on sait qu’il n’est pas aux Etats-Unis !

Didier Dufau pour le Cercle des économistes e-toile.


"La fin du dollar" de Myret Zaki

La crise qui s'est déclenchée fin juillet 2007 et dont le monde commence à peine à sortir a favorisé la publication de livres plus ou moins "définitifs"  remettant en cause radicalement le monde d'avant.  Le livre "La fin du dollar" de Myret Zaki, Editions Favre à Lausanne,  est de ceux là.  

Tout le monde a  bien compris que la crise venait des Etats-unis et que la politique de puissance menée avec le billet vert entraînait le monde vers des crises répétées et toujours plus graves.  Montrer à quel point  la politiquefinancière et monétaire des Etats unis était intenable est une œuvre salutaire.  Alerter sur le fait que les Etats Unis eux-mêmes in fine pourraient en être la victime la plus durement touchée  ne peut que faire du bien.

On n'en est plus au temps de la crise de 98, crise typique des changes flottants et du dollar fou de Greenspan,  qui était "expliquée" par la faute des pays émergents et des "cronies"  qui étaient censés, au dire des anglo saxons, fausser l'économie du monde.

On n'en est plus non plus au temps où les grands économistes qui dénonçaient le caractère foncièrement dangereux des institutions et des pratiques imposées en matière monétaire par les Etats-Unis étaient sommés de se taire (comme Jacques Rueff)  et se retrouvaient marginalisés s'ils ne le faisaient pas (comme Maurice Allais).  La désinformation en matière  monétaire et financière a été extrêmement forte pendant des décennies et il est bon qu'on puisse désormais briser  la langue de bois qui a été imposée dans la presse et l'édition pendant si longtemps.

De ce point de vue là le livre est à lire et à recommander. Il reprend d'ailleurs des chiffres que nous nous sommes pas  privés de donner depuis 15 ans, comme la perte de valeur du dollar calculée en or (près de 98% désormais en attendant mieux), et que la presse quotidienne en France par exemple s'interdit bien de publier.  Nous ne pouvons que trouver cela sympathique.

Les limites du livre tiennent à ce qu'il veut trop prouver et qu'il manque un peu de fond dès qu'on en arrive aux explications.  C'est un livre de journaliste avec les avantages et les inconvénients du genre.  Il brasse bien l'air du temps. Il passe à côté des aspects techniques essentiels.

Une critique possible est de souligner la dénonciation d'un certain "conspirationnisme" anglo saxon. Bien sûr il a la volonté du puissance des Etats Unis, nous l'avons-nous même  souvent affirmé. Bien entendu  il y a l'espèce de colonisation des esprits en matière économique en provenance des Etats unis.  Mais nous sommes plus dans le domaine de l'erreur que dans celui du complot.  Les théories américano centrées qui dominent depuis la fin de la guerre de 40 et qui se sont exaltées après 1971 conviennent à "l'impérialisme américain". Mais ce n'est pas un calcul qui les fonde. Simplement la facilité. On est dans l'opportunisme de bas étage, pas dans le complot.

La défaillance américaine est intellectuelle  ; il se trouve que pendant des décennies elle allait dans le sens de la puissance américaine.  On se trouve un peu dans la même situation du colonialisme français dans les années 50 : tout le corpus intellectuel français condamnait le colonialisme incompatible avec les principes du droit des peuples à disposer d'eux même.  Mais qu'il est dur de renoncer à un empire et à accepter les difficultés de la décolonisation ! Alors avait développé tout un corpus de raisonnements biaiseux pour justifier l'injustifiable, corpus qui s'est évaporé depuis.  

Les Etats-Unis se sont trouvés bien d'une pente de pratiques monétaires et financières aventurées parce que cela leur évitait de regarder la réalité en face : leur habitude de facilité les conduisaient à une fuite en avant dans tous les domaines qui ne pouvait déboucher que sur de sérieux revers.  

Sortir de la situation suppose que les économistes américains eux-mêmes  et pas seulement les plus gauchistes,   dénoncent l'erreur intellectuelle commises et que les réalités finissent pas border le chemin suffisamment pour amener les corrections d'attitudes nécessaires.   L'aspect géopolitique est important ; l'aspect intellectuel l'est plus encore. La politique menée par les Etats Unis était erronée et l'est encore. Elle n'était pas nécessairement mal intentionnée.  Greenspan et ses amis Rubin et Paulson n'ont pas voulu "faire le mal pour le mal". Ils croyaient dur comme fer dans leur vision.  Greenspan est réellement "détruit" selon ses propres mots par le constat qu'il s'est trompé et que les faits lui ont donné tort.

La principale faiblesse du livre est dans le fait que l'auteur n'a pas réellement d'explication  des mécanismes de la crise et n'explique pas où était l'erreur.  Beaucoup de formules  sonnent le creux faute de s'appuyer sur un schéma économique solide.  

 Un exemple : "Le pays a besoin de 6 dollars de dette pour produire 1 dollar de richesse".  Cette phrase n'a pas de sens.  La réalité : les Etats Unis ont vu leur endettement global  monter à 600% de leur PIB.  La dette n'est pas un besoin.  C'est un cancer qui s'est développé par des mécanismes.  Quels sont ces mécanismes ? L'auteur n'en sait visiblement rien.  On en revient à la méchanceté des vilains dirigeants du monde politico bancaire américains. C'est un peu court.  La montée de la dette a été générale dans le monde  dépassant les 1000% du PIB dans certains pays comme l'Islande ou l'Irlande.  Les mécanismes sont donc globaux. C'est là que la réflexion doit porter. C'est là que nous avons  concentré nos analyses. Le livre est muet sur la question.

De même, l'auteur "voit court" aussi bien dans le passé que dans le futur.  

"La dette connait une hausse exponentielle depuis 2001".    Elle connait une hausse exponentielle depuis …1958 et le cycle a ses conséquences : chaque récession décennale  impose un gonflement de la dette selon des mécanismes que nous avons longuement détaillées ici.  Rappelons qu'il y a eu six récessions depuis cette date.

Dans l'autre sens, l'annonce d'un krach imminent  du dollar sous forme "d'un krach de la monnaie ou de celui du marché obligataire ou de tous les marchés en dollars"  sous estime le fait que le krach…vient d'avoir lieu.  La crise de 2007-2009 s'est bien produite. Elle a provoqué une purge importante. Certes il rester de nombreuses difficultés  mais le krach principal est derrière nous, pas devant. On est,  comme on dit pour  les tremblements de terre,  dans les répliques.  

Ce manque de profondeur historique explique que l'auteur ne voit pas que les Etats unis sont confrontés au même problème qu'actuellement depuis des décennies. A chaque fois ils s'en sont sortis en ruinant les créanciers en dollars.  La difficulté actuelle est que les créanciers en dollars sont moins dociles que ne le furent les Allemands et les Japonais.    Croire que ces créanciers, notamment la Chine, sont des exemples de vertu et qu'ils vont forcer une solution générale satisfaisante est une illusion. L'auteur ne voit pas que les mercantilismes chinois et  allemands, comme les excédents structurels des pays pétroliers, sont des effets miroirs des dettes américaines.

Là où il faudrait, pour aboutir à un bon diagnostic et à des solutions,  une bonne connaissance du cycle et des méfaits du système de changes flottants de monnaies administrées,  ,  on ne trouve qu'une volonté de prouver que tout est de la faute des Etats-Unis.

Du coup la partie solution est quasiment vide et rassemble des idées qui flottent dans l'air et qui sont jetés  sur le papier à la diable.

Le livre reste  à lire pour les éclairages qu'il donne sur bien des aspects  de la crise actuelle et mais il est malheureusement sans valeur inutile s'il s'agit de comprendre  ce qui s'est exactement passé, pourquoi et comment.  Il est vide de toute solution.

Il reste  un livre de sensibilisation opportun en ce qu'il brise une forme de plafond de verre  qui interdisait de mettre en cause les doctrines dominantes en provenances des Etats Unis et reprises de façon moutonnière par la presse britannique et française.  


Le futur discours inugural de Sarkozy au G.20

Mesdames, Messieurs,

Nous sommes réunis à un moment très particulier de notre histoire récente. Depuis juillet 2007 et le blocage du marché interbancaire, le monde est en crise. Les troubles financiers ont culminé en septembre 2008 entraînant la plus grande récession depuis les évènements tragiques de 1929.  Les conséquences ont été dramatiques : des millions d'hommes ont été confrontés à un changement majeur de leurs conditions de vie. Les Etats sont désormais alourdis par des endettements colossaux  et ont perdu beaucoup de leur marge de manœuvre.  L'activité est basse et incertaine partout dans le monde et inquiétante dans les pays développés.   

Ce G.20 a fait preuve  dès qu'il a été réuni  après l'éclatement financier, du meilleur esprit de coopération. Tous ses membres ont parfaitement compris que sans coordination et sans esprit d'unité, la récession tournerait à la dépression. Nous avons évité à ce jour cette funeste évolution.  Mais rien n'est gagné. L'inquiétude est partout devant une reprise économique réelle qui ne vient pas. Des tensions peuvent être constatées partout et sur tous les fronts.

Notre mission aujourd'hui est d'éviter que la stagnation s'installe dans l'instabilité générale avec des risques évidents de crispation et de mesures à l'emporte pièce destructrices du fragile équilibre actuel.  C'est notre urgence d'aujourd'hui. En même temps, nous devons absolument éviter le retour d'une pareille crise et corriger tout ce qui est à la source du malheur qui nous frappe depuis maintenant trois longues années.

L'explication de la crise doit être au cœur de nos raisonnements.  Sans diagnostic exact pas de thérapeutique efficace, ni à court, ni à long terme.

Ce diagnostic peut-il être formulé avec un certain degré de certitude ? Heureusement oui. 

Le monde a essayé depuis 1971 et la destruction du système de Bretton Woods une formule d'organisation monétaire nouvelle, qui jamais dans l'histoire n'avait été essayée : les changes flottants avec une monnaie de réserve internationale appartenant à une nation particulière.

Dès l'instant où cette formule a été mise en place, les "trente glorieuses" de la croissance presque continue, se sont évaporées.  Les années 70 verront ce qu'on a appelé la stagflation, c'est-à-dire une inflation à deux chiffres avec une stagnation économique de longue durée et de très graves difficultés pour ne nombreux états.  Tout cela se terminera au début des années 80 par une récession provoquée afin de mettre fin à  la dérive des prix.

Les années 80 ne seront guerre meilleures. Certes, on constatera pendant deux trois ans une forte reprise économique mais elle débouchera sur une bulle financière et immobilière de grande ampleur  qui finira par exploser et entraînera la crise de 92-93 qui, déjà, était la plus violente depuis la crise de 1929.

La décennie 90 sera traversée de crises financières et monétaires violentes, dont la crise dite "des pays émergents" fut l'acte le plus représentatif.  Des politiques monétaires laxistes ont permis  alors de surmonter ces crises mais au prix de nouvelles bulles et d'une nouvelle récession internationale au début des années 2000.

A nouveau il a fallu ouvrir toutes les vannes de la création monétaire pour tenter de la  surmonter. Nous avons à peine eu le temps  de revenir à une certaine normalité que cette fois ci le système financier et monétaire mondial explosait.

Le système de monnaies administrative et de changes flottants que nous avons mis en place de façon un peu aventurée à partir 1971 n'a jamais fonctionné. Et après quatre décennies d'échec, on peut légitimement craindre qu'il ne fonctionne jamais.  

Il est vrai que l'abandon  des dispositions de l'accord de Bretton Woods n'a pas été provoqué par des considérations doctrinales. Les changes flottants n'étaient pas un système recommandé par la science économique unanime. La simple consultation des grands manuels d'économie de l'époque montre que l'hypothèse des changes flottants était à peine évoquée, jamais conseillée.  On se contentera donc des affirmations d'un seul auteur qui affirmera que ce système aurait de merveilleuses conséquences : diminution des réserves de changes et moindre stérilisation du capital ; répartition optimale des capitaux mondiaux ; convergence des taux d'intérêt,  absorption plus souple des chocs externes, stabilisation d es taux de changes.
    
Ces  prévisions apparaissent aujourd'hui comme des fariboles. Jamais les réserves de changes n'ont été aussi hautes dans tous les pays ; jamais les écarts de taux d'intérêt n'ont été plus importants ; jamais les capitaux ont été plus dévoyés qu'aujourd'hui dans des opérations purement spéculatives  au détriment de la création de richesses ;  jamais les changes n'ont été plus volatils.

Les changes flottants n'ont jamais produit les effets heureux annoncés. En revanche, que d'effets pervers !

La conjonction des changes flottants et d'une monnaie internationale de facto basée sur une monnaie nationale a entraîné l'apparition de mécanismes délétères qui ont sapé l'équilibre de l'économie mondiale.

Le phénomène le plus grave est celui de la double pyramide de crédit décrit par le grand économiste Jacques Rueff et confirmé par le prix Nobel d'économie Maurice Allais.  La monnaie dominante pour  être utilisée mondialement supposait des déficits extérieurs permanents de balance de paiement , dont le financement ne pouvait se faire que par des souscriptions venant  de pays excédentaires.  Un tourbillon s'est ainsi créé où les pays excédentaires recevaient  des avoirs contre lesquels ils battaient monnaie locale mais ces réserves étaient aussitôt replacées dans le pays émetteur où ils justifiaient une nouvelle création monétaire.  

Cette valse dangereuse a eu des conséquences mortifères :  la première est le gonflement partout de l'endettement. A la veille de la crise de 2007, l'endettement global dans la majorité des pays importants dépassait les 300% et pouvait atteindre de taux encore plus importants chez certains.  Il est évidemment impossible de gérer durablement des taux d'endettement pareils.

Le système financier a, au moins dans un premier temps, fortement bénéficié de ce gonflement gigantesque de l'endettement : c'est lui qui le sert !   On a vu les résultats du secteur s'envoler et avec lui le niveau des rémunérations de ses personnels qui est devenu rapidement  indécent.  En même temps les changes flottants ouvraient la possibilité d'une économie casino  d'une  complexité toujours croissante.  La spéculation et l'importance des aléas nouveaux  ont entraîné une imagination technique non maîtrisée avec la création de  contrats de plus en plus obscurs et dangereux.     

Plus on augmente les prêts, plus ceux-ci sont spéculatifs, moins ils n'ont de sens dans l'économie réelle.  On ne peut pas avoir un système financier qui prend l'ascenseur pendant que l'économie réelle prend l'escalier.

Tous ceux qui avaient observé et compris ces mécanismes, à la vérité tellement massifs qu'on se demande comment ils ont pu être ignoré par le plus grand nombre des observateurs,  ont annoncé que l'explosion arriverait et qu'elle serait terrifiante.

Si le marché interbancaire s'est bloqué c'est bien entendu parce que chaque  banques savait que ses consœurs étaient comme elle-même gorgées de prêts aventurés, complexes, à l'issue incontrôlable.  Du jour où le système bancaire fut miné par la méfiance il était voué à s'écrouler et il le fit en moins d'un an.

Le monde ne peux plus fonctionner sur la base des changes flottants et d'une monnaie internationale qui soit celle d'une seule nation, qui a  théorisé la négligence qu'elle affecte et qu'elle pratique des conséquences internationales.  Quarante ans d'échecs et de crises pour aboutir  finalement à  une explosion dévastatrice  jugulée à grand peine  ont tranché la question. Cela suffit ! Stop !

Bien sûr, "la tyrannie de l'existant" pousse en ce sens, on peut essayer de juguler les conséquences sans travailler sur les causes.

C'est ainsi qu'on peut essayer d'encadrer le système bancaire pour que les prêts ne gonflent pas dans la double spirale décrite par J. Rueff.  C'est essayer de mettre un couvercle sur un volcan en gênant les financements d'investissements utiles sans empêcher les financements spéculatifs inutiles.

C'est ainsi qu'on peut tenter de réduire le caractère spéculatif , complexe et obscur de la finance internationale.  Mais cette complexité est liée à la complexité intrinsèque d'un système où les monnaies valsent en permanence. et où pour chaque transaction il faut s'inquiéter de l'évolution d'un marché particulier et des monnaies impliquées dans la transaction.  La complexité est un produit dérivé des changes flottants.

C'est ainsi qu'on peut tenter de fixer des règles quantitatives pour éviter que les déséquilibres dans un sens où un autre 'ne dépassent pas une certaine proportion du PIB, par exemple 4%. Mais si on conserve une monnaie nationale comme monnaie internationale , la nation concernée sera en déficit de paiement permanent et  de grande ampleur à proportion de la croissance mondiale. On sait que la crise est au bout. 

Toutes ces mesures trouveraient leur pleine efficacité si on supprimait d'abord la cause des difficultés.  Mettre en place un système de change fixe attaché à une monnaie internationale qui ne soit pas en même temps  une monnaie nationale,   avec des disciplines de type du premier accord de Bretton Woods, mais cette fois ci effectivement  supervisées, voilà la vraie solution.

Dès qu'un pareil système sera mis en place nous verrons disparaître l'économie casino, la guerre des monnaies, le gonflement imbécile de l'endettement, la complexité des  produits financiers, les sur rémunérations du secteur financier et l'instabilité générale .

Aussitôt la coopération remplacera les différentes guerres commerciales et monétaires et aussitôt le plein emploi partout pourra être recherché collectivement.

Oui, le G.20 a une fonction essentielle  : permettre la coopération en vue du plein emploi. Partout. Croire qu'on pourra gagner durablement des emplois en les arrachant aux autres est une folie.  Croire qu'on peut installer durablement le monde dans un sous emploi chronique sans conséquences, une faute morale et intellectuelle. Il faut une croissance concertée avec une responsabilité des états  vis à vis des engagements internationaux.   Cela passe aujourd'hui  prioritairement par la réforme du système monétaire international.

En s'attachant dès aujourd'hui à cette tâche exaltante le G.20 enverra quelques signaux forts au monde.  Il prouvera qu'il a compris les causes de la crise actuelle. Il prouvera que la solution est à portée de la main. Il rétablira immédiatement la confiance tout en mettant fin aussitôt à la spéculation effrénée et mortifère que nous connaissons sur les monnaies.  

Notre responsabilité est grande. Exerçons là, pleinement, avec courage et lucidité, ici et maintenant !

pcc  Didier Dufau


Monnaies et G.20 : ni guerre ni paix à Séoul, seulement la confusion.

Le 11 novembre 2010 se tiendra à Séoul une réunion du G.20 qui ne résonnera pas dans l'histoire comme une victoire. La réunion préparatoire des Ministres des Finances qui vient de se tenir à  Gyeongju, en Corée également, pour la préparer a démontré, une fois de plus, à la fois l'irréalisme doctrinal et l'emprise des relations de force nationalistes dans le domaine des monnaies.

Il existe chez certains une doctrine subliminale : les états sont mauvais ; ils ne font que des bêtises ; ils doivent laisser les marchés monétaires fixer librement le cours des changes et  aucun droit de douane ne doivent empêcher la libre concurrence partout et sur tous les marchés de biens et de services. Que la Chine laisse flotter le Yuan et que tous les autres s'abstiennent de lutter contre la hausse de leur monnaie et tout ira bien. Et continuons le cycle de Doha ! Au milieu du désastre général…

La suite logique de cette doctrine est que la Chine est la seule cause de la crise et que les licences prises par certains pays pour gérer leur cours de change sont une erreur qui doit cesser.  

Tout cela se passe dans un pays qui a choisi une politique "win-Won" comme disent les humoristes monétaires (il y en a), c'est-à-dire qui a dévalué tellement fort sa monnaie au début de la crise qu'il a mis en difficulté le Japon et bon nombre de ces concurrents en gagnant des parts de marchés dans un commerce international brusquement freiné.  

Tout cela se passe au moment où les Etats Unis qui possèdent de facto la monnaie de réserve internationale se lancent dans une politique de création monétaire à tout va et font flamber la planche à billets entraînant à la baisse le cours de sa monnaie, tout en exprimant, par la voix de Timothy Geithner, qu'on devrait réguler les changes avec des normes.

Autrement dit, les monnaies ne peuvent pas être laissées à la seule discrétion des marchés et des politiques nationales égoïstes. La norme, si elle a un sens, obligerait les états à prendre des mesures pour les respecter. C'est donc qu'ils en ont le pouvoir. Et qu'ils peuvent effectivement mener des politiques efficaces en ces sens.  

Voici donc les Etats-Unis qui expliquent que les forces du marché ne peuvent pas jouer librement et qu'il faut que les Etats fassent leur devoir pour respecter leurs partenaires ! Au moment où la FED fait exactement l'inverse. Défense de rire !

La Chine pour sa part explique, à juste titre,  que les dérèglements viennent de la politique monétaire américaine qui inonde de liquidité le monde entier  provoquant des bulles de crédits qui explosent pour le grand dommage de tout le monde et que de toute façon, ce grand pays a besoin d'une croissance forte pour des raisons intérieures et qu'il compte toujours l'obtenir par une politique mercantiliste d'exportation favorisée par un Yuan sous évalué.

"Puisque nous sommes dans une foire d'empoigne dans le domaine des monnaies", semble dire la Chine , "voyez mes muscles ! Mon marché intérieur est l'espoir de vos entreprises ! En attendant vos marchés intérieurs sont la réalité de mes industries. Comme je suis immensément bonne, je vous consentirai, peut être, si vous êtes bien gentils, une minuscule hausse du Yuan pour calmer le jeu et marquer ma bonne volonté".  

Défense de rire jaune.

L'Europe est complètement coincée dans des réunions de type G.20 où elle est minorée, divisée, et prisonnière d'un système de pensée qui veut que les changes ne flottent pas chez elle mais que le cours de l'Euro ne soit la responsabilité de personne !  Elle n'a pas de doctrine ; elle n'a pas de politique ; et les intentions des états constitutifs sont divergentes. L'Allemagne est pour la déflation compétitive. Le Royaume Uni pour la dévaluation compétitive. La France elle est pour l'agitation verbale sans but et sans moyen.  L'Europe dans sa configuration actuelle est donc toujours sûre de perdre au G.20. Le président Français peut toujours croire qu'un activisme fondé sur aucune doctrine et aucune base politique ferme, peut être l'occasion d'opération image bénéfique.

On est dans l'illusion. Une politique réussie suppose TOUJOURS  des idées claires (et donc une base doctrinale précise) et des institutions idoines. La France et l'Europe n'ayant ni l'un ni l'autre sont les victimes désignées du G.20.

Le G.20 n'a pas plus les idées claires. En contradiction totale avec ses recommandations de non intervention sur les marchés de biens et de monnaie, il augmente les réserves du FMI et lui demande "de contrôler les comptes courants de chaque pays, pour s'assurer que les surplus commerciaux se maintiennent à un niveau soutenable".

Alors que cette mission est déjà dans les statuts du FMI mais qu'il n'a plus aucun moyen de faire respecter des "niveaux soutenables" depuis l'abandon des disciplines du système de Bretton-Woods.

"Statuts du Fonds monétaire international
ARTICLE IV - Obligations concernant les régimes de change
Section 1. Obligations générales des États membres

Reconnaissant que le but essentiel du système monétaire international est de fournir un cadre qui facilite les échanges de biens, de services et de capitaux entre nations et qui favorise une croissance économique saine, et qu'un objectif principal est d'assurer de façon continue les conditions de base ordonnées nécessaires à la stabilité économique et financière, chaque État membre s'engage à collaborer avec le Fonds et avec les autres États membres pour assurer le maintien de régimes de change ordonnés et promouvoir un système stable de taux de change"

En un mot les statuts du FMI sont totalement en contradiction avec les objectifs de non intervention qui viennent d'être rappelés à Gyeongju ! Mais on lui demande malgré tout de s'en inspirer pour conseiller le G.20 !

Comprenne qui pourra !

Rappelons une fois de plus que la Grande récession que nous vivons, troisième  épisode d'une genre de plus en plus catastrophique après 1973-1974 et  1992-1993 est entièrement due aux conséquences d'un système de changes flottants non régulés où les puissances économiques dominantes exercent des politiques nationalistes exacerbées au détriment du monde entier, où l'émetteur de monnaie mondiale se dit indifférent aux conséquences de sa politique monétaire, où la création monétaire sans objet  créée ex nihilo par les défauts même du système, où le mécanisme de la double pyramide de crédit décrite par J.Rueff s'emballe périodiquement par sa propre dynamique, où la spéculation née de la complexité ainsi créée et d'une déréglementation folle de la finance fabrique un monde artificiel entièrement décalé des échanges de biens.

Ce qui veut dire qu'on aurait pu éviter la crise en revenant aux disciplines de Bretton Wood, corrigées des défauts que les déséquilibres de la guerre avaient rendu inévitables, et qu'on ne pourra en sortir qu'après l'avoir fait.

Pour l'Europe le choix est clair. Ou elle en vient à des structures de décision de politique économique unifiée en accord avec une monnaie unique et à une politique unifiée, où elle se morfondra sans l'impuissance et la stagnation.

La France, elle, enfoncée dans un anarcho-syndicalisme débile doublé d'un état obèse et impuissant et d'un amour exclusif pour l'impôt confiscatoire et la dette, mais incapable d'en voir les conséquences mortifères,  continuera à sortir de l'histoire par une porte toujours plus petite.   

Rendons en passant  un petit hommage à Maurice Allais qui avait bien compris tout cela et il y a longtemps : " ce qui doit arriver arrive". Tout aurait pu être évité. Rien ne sera évité. Et des milliards d'hommes souffriront plus que nécessaire.

Didier Dufau pour le Cercle des économistes e-toile.


Maurice Allais : convergences et divergences

Maurice Allais était de la race des économistes qui s'exprimaient et qui considéraient que l'économie politique devait aider à éviter les catastrophes. Sa voix a été étouffée dans la presse et les médias radiotélévisés. Mais elle comptait pour les économistes qui pensaient que tout n'est pas indifférent en économie et que les erreurs se paient cher.

Une crise comme celle que nous vivons a un prix extravagant, en perte de richesses et en drames humains. Elle aurait du être évitée. Le devoir des économistes existe. Le devoir des médias aussi. Avoir étouffé les débats économiques essentiels, s'être couverts du ridicule d'aller chercher des économistes anglo-saxons sans consistance réelle, transformant la France en toutou des médias américains, restera la honte indélébile des responsables des grands médias français.

Le débat se réfugie dans les blogs. Les questions posées par Maurice Allais étaient essentielles. Ses solutions étaient problématiques. Ce n'est pas en les enterrant dans le silence puis sous les fleurs nécrologiques  qu'on a fait avancer quoi que ce soit.

Le Cercle des économistes e-toile a toujours eu avec Maurice Allais des convergences mais aussi des divergences. Lesquelles ?

Maurice Allais considérait que la monnaie, ce qu'il appelait la dynamique monétaire, était absolument centrale en économie. Il y voyait la clé de bien des phénomènes et en particulier des cycles économiques. Nous partageons entièrement ce constat.
La monnaie est à la source même de la science économique. Les premiers livres d'économie se sont tous concentrés sur la question monétaire.  Ce domaine est actuellement en déshérence et la nullité règne dans notre enseignement économique sur tout le champ des questions monétaires et plus encore dans celui des relations financières internationales.  Malheureusement toutes les questions du temps se concentrent sur le problème institutionnel des relations économiques internationales et des changes !

Maurice Allais l'avait parfaitement compris et associait  réflexions institutionnelle, économique et monétaire. C'est absolument indispensable.  On voit aujourd'hui que ces questions ne peuvent plus être cachées sous le tapis  et combien les réflexions officielles sont pauvres pour ne pas dire inexistantes.  Quand DSK en est réduit à avouer que le FMI va désormais s'intéresser aux conséquences des contagions monétaires et financières, il ne fait que confirmer ce que tout économiste un peu sérieux ne pouvait que constater : une longue et  effroyable carence de la pensée a frappé les institutions économiques internationales.

Rendons grâce à Maurice Allais d'avoir inlassablement attiré l'attention du monde sur cet état de fait même si son combat a été mené en vain. Ce combat doit continuer et il importe que les économistes éclairent le chemin avec pertinence.

Est-ce que Maurice Allais avait raison sur tout dans le domaine de la réforme des finances nationale et internationale ?  Certainement pas.  

Une divergence fondamentale avec nous porte sur la création de monnaie. Maurice Allais en était arrivé à croire qu'une banque pouvait créer de la monnaie et enfler son bilan de son seul mouvement. Cela est faux et l'a conduit dans l'outrance.  C'est le système bancaire qui crée de la monnaie à partir d'un delta de création de monnaie qui provient soit de la banque centrale soit de la balance des paiements. L'intérêt doit donc se concentrer sur la politique des banques centrales et l'ajustement des balances de paiements, tout en empêchant les banques de dépôts de mettre en danger l'ensemble de l'épargne par des politiques aventureuses. Nous sommes, comme ce blog le montre dans de multiples articles, pour une certaine forme de spécialisation bancaire et quelques interdictions. Mais nous ne sommes pas pour l'étouffement de la création monétaire ni le blocage total de la transformation des dépôts en financements longs. Maurice Allais était trop systématique et allait trop loin dans le contingentement monétaire.  

Il voyait très bien que l'énormité des encours de dettes était insoutenable. Mais ils pensaient que cette énormité était le fait principal des banquiers. Le mécanisme principal, la double pyramide de crédits décrite par Jacques Rueff, lorsqu'une monnaie nationale à l'abandon devient la monnaie internationale, est autrement décisif dans l'étude de le gonflement délirant de la dette globale que l'action des banques. Diagnostic un peu décalé, mesures correctrices partiellement en porte à faux : Maurice Allais ne pouvait pas être totalement suivi.

Maurice Allais croyait aux cycles économiques. Nous croyons aux cycles économiques. Mais nous en avons une vision plus précise. L'observation nous laisse voir depuis plus de 200 ans un cycle quasi décennal à deux temps, un temps fort et un temps faible. Nous avons constaté depuis quarante ans que nous pratiquons cet exercice que ce concept cyclique était parfaitement opérationnel pour anticiper les crises majeures. Nous ne nous sommes jamais trompés depuis 1987.  Maurice Allais n'avait pas une boussole aussi précise. Il en est résulté des erreurs d'analyses. La crise de 1987 qu'il avait qualifiée de début de la grand crise monétaire inévitable n'était pas sur la courbe cyclique. Nous l'avons écrit. Nous pensions qu'une crise sévère arriverait plus tard au début des années 90. C'est bien ce qui s'est passé. Et Maurice Allais est passé pour une Cassandre qui prenait ses désirs pour la réalité. Même chose en 98 où nous avons écrit que la crise du dollar (appelée ridiculement la crise des marchés émergents) était un épiphénomène et que la vraie crise cyclique aurait lieu en 2000-2001 et qu'elle serait modérée. Ce qui fut le cas. Cette deuxième erreur de diagnostic a coûté beaucoup de crédibilité à Maurice Allais. Du coup, l'âge aidant également, il n'a pas vu venir celle de 2008 que nous avons annoncée avec force coups de trompettes.  

Lorsque le système monétaire international débile que nous subissons  a conduit les principaux pays à accumuler des dettes globales supérieures à 400% du PIB et qu'approche la crise périodique sévère, il est certain que la crise va être très grave. Quand partout des bulles absurdes menacent d'éclater, le doute n'est plus permis. Maurice Allais avait globalement raison : ce système ne pouvait que finir en récession mondiale majeure. Mais il lui manquait  la finesse du conjoncturiste pour voir la vraie échelle de temps et il a raté la synchronisation de ses analyses  avec la réalité.

Un autre point clé de la pensée de Maurice Allais est la question du libre échange. Son combat l'a emporté très loin sur ce sujet où sa pensée était plus subtile que ce que les groupes divers qui se sont emparés de ses idées en ont fait. Il n'était absolument pas opposé au libre échange, bien au contraire. Mais il considérait à juste titre que le libre échange avait des conditions. Crier comme un cabri "libre échange, libre échange, libre échange", sans jamais discuter des conditions d'efficacité de ce libre échange n'est que ruine de l'âme et pas que de l'âme. Sur ce point Maurice Allais avait entièrement raison. Nous avons nous même inlassablement défendu l'idée que le tarif extérieur commun européen était une absolue nécessité et que son démantèlement pratiquement unilatéral fut une énorme erreur.  En économie, comme en hydrologie, la brutalité des chocs est l'ennemi. Il faut des digues, des vannes et des canaux. Sinon le délicat dispositif des échanges se perd, emporté par un bouillonnement tumultueux d'eau sauvage.  C'est vrai aussi bien pour les échanges commerciaux que pour les échanges financiers. Les tempêtes ne sont pas meilleures en économie qu'en transport maritime.

La contradiction presqu'indécente entre une philosophie qui faisait d'un écart de 5% sur le front des droits de douane une horreur effroyable pendant que les monnaies voyaient leur change changer en quelques semaines de 50%, restera le symbole de la bêtise crasse du consensus de Washington.

Une politique de commerce international durable doit être nécessairement fondée sur un système monétaire international concerté, stable et durable.  Affirmer la liberté totale d'un commerce dégagé de toute contrainte  et d'une finance internationale sans entraves et contrôles, sans système monétaire international organisé,  est une totale absurdité.

Il fallait créer des blocs économiques et monétaires assurant leur convergence progressive. L'objectif était la liberté complète. Mais le chemin aurait du être balisé. Il doit d'ailleurs toujours l'être. L'absence de système organisé des changes a provoqué la crise et empêche actuellement la sortie de crise. On doit dépasser les querelles de puissance pour aboutir à une construction rationnelle. On n'en est loin.
En contrepartie, lorsqu'on est dans un système organisée, la liberté économique doit être totale. Nous avons défendu mordicus la directive Bolkenstein au sein de l'Union européenne.  Et il faut lutter fermement  contre les pratiques monopolistiques et oligopolistiques. Notre position sur ces point est autrement ferme que celle de Maurice Allais. L'espace économique européen doit être libre de toutes entraves. En même temps qu'une monnaie unique suppose une convergence économique bien plus grande sur presque tous les domaines. C'est la direction à suivre. Il faut construire l'Union, même si cela doit être fait sur une base confédérale et non fédérale.

Avec les autres blocs il faut être beaucoup plus circonspects. De ce point de vue là Maurice Allais a parfaitement raison.

Malheureusement son message a été brouillé par les récupérations auxquelles il a donné lieu. Maurice Allais a été imprudent. il a laissé des groupuscules ou des partis politiques plus ou moins douteux reprendre son message sans qu'il se distancie suffisamment.

Nous préférons mille fois l'attitude de James Tobin qui avait eu la surprise de voir son idée de taxe sur les transactions financières récupérée par des groupements soit disant "altermondialistes".  Il a pris ses distances de la façon la plus formelle avec l'idéologie, les objectifs et la pratique de ces instances qui lui répugnaient profondément.

Privé d'accès aux médias, irrité de constater que le seul prix Nobel français était privé de tribune sur des sujets où il avait conscience d'avoir parfaitement raison et où les enjeux étaient majeurs, il a accepté de se laisser non pas embrigader mais au moins associer aux campagnes de mauvais goût d'un Larouche et d'un Cheminade ; il n'a pas marque de réticence à voir Mme Marine le Pen emboucher son message avec les objectifs qui étaient les siens.  Il l'a payé d'un discrédit largement injuste. Ces idées valaient mieux que cela.

Nous mêmes au cercle des économistes e-toile, qui professons sur de nombreux sujets des idées qui vont à l'encontre des idées dominantes (ou de l'absence d'idées) prenons bien soin  d'expliquer en détail les différences qui nous séparent de groupes extrémistes qui peuvent avoir sur tel ou tel sujet des idées similaires.

La France est malheureusement le terreau des batailles idéologiques les plus sottes. Les faits ne sont plus étudiés pour ce qu'ils sont mais pour le degré de confirmation qu'ils donnent à des pulsions fumeuses. Les réflexions sont embrigadées pour leur faire dire bien d'autres choses de ce qu'elles veulent dire.  Nous contestons bien des analyses d'un Sorman ou d'Attac. Mais il nous arrive d'être d'accord avec des points exprimés par Sorman ou Attac.  

Pour eux ce ne sont pas la valeur intrinsèque des analyses qui comptent mais le degré de virulence qu'elles permettent à l'expression de leurs articles de foi. Pour nous c'est justement cette valeur intrinsèque qui nous intéresse et nous voulons qu'elle féconde les partis de gouvernement et l'opinion dominante, pas seulement les extrémistes de tous les bords.

Nous sommes certains que si Maurice Allais n'avait pas été mis sur la touche aussi grotesquement,  c'est au coeur de la réflexion politique et économique qu'il se serait adressé. C'est là qu'il fallait qu'il expose et s'expose. C'est là que le débat aurait du être ouvert.  C'est là que la France aurait pu apparaître comme en pointe sur des sujets cruciaux ignorés par les économistes américains qui tiennent le haut du pavé mais y disent à peu près n'importe quoi.    

Une dramatique occasion manquée.

Le débat continue.

Didier Dufau pour le Cercle des économistes e-toile.

Maurice Allais : souvenir d'une conversation aux effets durables

J'ai rencontré Maurice Allais une fois.

J'élaborais  alors une thèse de doctorat sur la "prévision à long terme". Je rencontrais des difficultés croissantes avec mon responsable de thèse, Bertrand de Jouvenel, car plus j'avançais plus je constatais qu'elle était impossible, cette prévision à long terme. Finalement nous nous séparerons lorsque je proposerais le titre "la prévision à long terme : un impossible espoir". Mais avant cela il fallait épuiser toutes les sources disponibles. Un collègue me dit : "Va voir un certain Maurice Allais. C'est un original. Mais au moins il te dira si les mathématiques sont capables de régler la question des prévisions à long terme : c'est un polytechnicien".

Par acquit de conscience je me présentais un matin à l'école des Mines où on m'avait dit qu'il exerçait. Nous étions début 1968, à une époque où le système de Bretton Woods commençait à se défaire mais avant les "évènements" que personne à ce moment là n'imaginait. Maurice Allais n'était pas très connu du grand public.  Je voulais simplement déposer le mot que j'avais préparé pour solliciter un entretien. L'appariteur me dit d'attendre un moment. Quelques instants plus tard Maurice Allais était là.

Il était dans la force de l'âge mais son port était déjà celui d'un académicien.  Il n'avait pas lu mon texte et me demanda ce que je lui voulais. Je l'expliquais en deux mots.

"Alors marchons", dit-il. Nous sortîmes sur le boulevard St Michel et prîmes la petite porte qui ouvre sur le Luxembourg, un peu plus bas.  Nous fîmes en 20 minutes un tour qui nous vit sortir par la porte donnant sur l'Observatoire avant de revenir à l'entrée de l'école des Mines.

Maurice Allais était à la fois impressionnant et extrêmement civil, sévère et accueillant. Tout était paradoxe en lui. Je souhaitais lui poser des questions. C'était lui qui ne cessait de me questionner.  On m'avait parlé de son approche mathématiques, il parlait psychologie et sociologie.  Il était de réputation  un théoricien et il abondait en réflexions pratiques. Son apparence était hiératique mais ses propos étaient emplis de passion.

Quelles sont les leçons que j'ai consignées après cette péripatétique expérience ? Elles me paraissent encore aujourd'hui d'une brulante actualité.  J'en cite quelques unes :

- La prévision à long terme est impossible même avec des outils mathématiques sophistiqués (il m'annonçait cela benoitement après que je lui ai indiqué  mon sujet de thèse : la vérité n'avait pas à s'encombrer de contingences aussi minces que mon désespoir devant le temps perdu !).

- La méthode Delphi est une sottise : concaténer des opinions fausses ou incertaines ne donnent aucune vérité (elle est aujourd'hui utilisée sous la forme du "consensus d'experts" dont on sait ce qu'il vaut notamment pour les prévisions boursières et les prévisions conjoncturelles).

- L'économie est une affaire de sociologie et de psychologie. Mais la sociologie et les comportements peuvent être mis en équation.

- La monnaie est l'affaire économique centrale et ses lois sont liées à la nature humaine profonde qui prise collectivement présente des constantes mesurables.

- La monnaie est une affaire trop importante pour être confiée aux banquiers et aux inspecteurs des finances qui monopolisent le domaine en France. Exception : J. Rueff, lui aussi polytechnicien...

- Le cycle des affaires existe ; il est une fonction de la capacité d'oubli des agents économiques. Son relais principal est la monnaie  via le comportement des offreurs de crédits bancaires et des porteurs d'encaisses.  

- L'économie ne saurait être une science sans quantification et sans abstraction. Elle doit fonctionner  comme toutes les autres sciences. Partir des faits est essentiel. Mais les faits ne sont perçus qu'à travers des concepts. Des concepts faux donnent une statistique inutilisable.  

Ceux de nos lecteurs fidèles reconnaitront sans difficulté  certaines de nos idées force...Elles murissent depuis 40 ans !

On présente parfois Maurice Allais comme un penseur sectaire. C'était tout le contraire. Il voulait que le modèle coïncide avec la réalité. Sans preuve expérimentale une théorie ne vaut rien. Beaucoup se sont mépris du fait du caractère volontiers altier et catégorique  de sa manière d'exposer les certitudes nées de ses travaux. On lui fait procès de théories un peu tirées par les cheveux ,"far fetched" disent les anglo saxons,  voire complètement lunatiques. Il est vrai que lorsque je l'ai entendu expliquer que les structures foncièrement périodiques de la nature conditionnaient notre manière de se souvenir et que les ondes dans lesquelles nos cerveaux baignent étant périodiques, c'est elles qui influencent le caractère cyclique de l'économie, j'ai senti en moi comme une réticence. Mais il admettait qu'il s'agissait d'hypothèses. La science n'est qu'une suite d'hypothèses dont seules celles qui fonctionnent demeurent. Sans hypothèses imaginatives pas de sciences.

C'est la seule rencontre que j'ai eu avec Maurice Allais. J'abandonnais peu après le sujet de thèse que m'avait suggéré  Bertand de Jouvenel : Allais avait raison, la prévision à long terme n'avait aucun sens ! La discipline finira par tomber dans l'oubli. Maurice Allais avait raison.

J'ai acheté tous les ouvrages d'Allais accessibles en librairie au fur et à mesure de leur parution. Son prix Nobel ne m'a pas surpris. Il était amplement mérité par ses travaux sur la théorie quantitative de la monnaie, même si les Nobels se sont décidés sur d'autres travaux, qui, à mon sens n'ont pas la même portée.  

Bien qu'il ait connu tous les honneurs, j'ai été surpris de constater qu'en France il n'était reconnu en rien, pour ainsi dire marginalisé. A un âge où beaucoup s'écartent des soucis de la vie publique, il a accepté d'entrer dans la mêlée.  Il l'a fait de façon tonitruante avec la certitude d'avoir raison et une profond dégoût de voir que, lui, le seul Nobel Français, était tenu pour un hurluberlu.  Sa contestation des changes flottants, de certaines pratiques des banques, de la disparition du tarif extérieur commun a toujours été parfaitement documentée et argumentée. C'est ce que j'aimais en lui : la capacité d'oser anticiper sur le futur, de prendre le risque d'être désavoué par les faits. Nous avons une collection d'économistes français ou taiseux ou champions de la rétrospective sans risque qui ne méritent que le dédain. Allais aura été quasiment le seul à prendre le risque d'annoncer des scénarios avant qu'ils ne produisent leurs effets. Grâce lui soit éternellement rendue pour ce courage.

Il n'a pas été compris. Bientôt des excités  ont exploité la réputation du Nobel pour cautionner leurs petites boutiques. On l'a vu Lepéniste, Larouchien,... En vérité il était Allais, un penseur libre mais qui avait compris que la profonde césure idéologique en France ne rimait à rien.  On se méprend généralement sur sa formule, tardive,  selon laquelle il était un libéral socialiste. Il voulait simplement dire que ce qu'il enseignait était indifférent aux doctrines et aux idéologies dominantes.  Si la monnaie était un bien collectif qui ne devait pas être laissée entièrement aux mains des banques, cela ne voulait pas dire qu'il était collectiviste. Si un certain protectionniste était nécessaire pour éviter des effets contreproductifs d'un commerce entièrement libre entre pays de niveaux de vie totalement différents et de niveaux de règlementations également différents, cela ne voulait pas dire qu'il était pour les monopoles et les mauvais coups portés au commerce par des gouvernements favorisant ses champions et des structures nationalisées obsolètes.      

Maurice Allais voulait le bien commun ; il était insensible aux idéologies ;  il pensait que l'observation était la seule maîtresse acceptable ; il croyait que lorsqu'on était sûr de ses théories il fallait en faire profiter le plus grand nombre.

Bien sûr il pouvait se tromper. Nous avions relevé en 1998 qu'il se trompait une fois de plus  sur la date de la grande crise qu'il prévoyait, comme il s'était trompé sur la nature de la crise boursière de 87. Nous pensions que cette grande crise surviendrait 18-20 ans après la crise de 1991-93, en application de notre théorie du cycle.  Mais qu'elle était en effet inévitable pour les raisons qu'il professait, et d'autres qui l'avaient été par J. Rueff. Curieux que les deux penseurs en économie dont les observations sont critiques pour mener une analyse pertinente de la situation d'aujourd'hui soient deux Français, polytechniciens et académiciens, qui ne furent des économistes qu'autodidactes et par passion personnelle et non de formation. Curieux que l'un comme l'autre attinrent les honneurs les plus élevés mais furent pratiquement rejetés, niés, oubliés par les médias saisis tout à coup par ce réflexe de dominés d'aller chercher leurs auteurs économiques à l'étranger, un des signes les plus sûrs d'une décadence dans l'ambition et la vitalité nationales.   

La crise qu'Allais anticipait parce qu'en effet "ce qui doit arriver arrive", est survenue en 2008. Nous l'avons prévue  et annoncée en détail aussi bien dans son calendrier que dans sa force dès 2006.  Maurice Allais s'était trompé deux fois. Il s'est tu cette fois là, concentrant son combat, à plus de 90 ans, sur le libre échange. Dommage ! Il aura fallu qu'il meurt pour qu'on s'aperçoive tout à coup que tout ce qu'il enseignait était au cœur des problématiques actuelles.

Le traitement infâme et injuste  de la presse quotidienne nationale nous avait conduit à stigmatiser assez durement l'article du Monde de 98  rendant compte du livre d'Allais  annonçant une future crise de type 1929  et qui se concluait sur un "nous voilà averti" bêtement ironique. Les mécanismes décrits par Maurice Allais étaient peu contestables même si nos explications étaient sur certains points divergentes. Ils ne méritaient ni ironie facile ni mépris. Le Figaro lui ne risquait pas d'être attaqué sur ses commentaires  : il avait retiré à Maurice Allais la tribune qu'il lui avait offert un temps et ignorait superbement ce qu'il avait à dire. L'occultation est toujours plus efficace que la critique morveuse.

Allais  a découvert la force terrible des tabous que même un Nobel français couvert d'honneur ne pouvait vaincre. Sa dernière interview à Marianne est terrible : le bal médiatique des économistes ignorants existe bien. Le fait qu'ils n'aient rien vu venir de la crise ne les empêche pas de pérorer toujours et encore. Et parfois ils ne sont pas seulement ignorants : ils trompent le monde sciemment.

C'est un thème qui nous est familier.

Que les médias aient réduit Maurice Allais au silence, notamment la télévision qui forme désormais l'opinion , est une grande faute.

Qu'on nous permette d'affirmer que c'est une des raisons de la création de notre Cercle et de notre blog. Il importe que des questions clés non abordées dans la presse ou travesties soient discutées par des économistes indépendants dans le langage du grand public.

Nous admettons avec plaisir et même honneur que nous nous situons dans le sillage de Maurice Allais, même si nos thèses sont parfois  différentes et à l'occasion opposées.

Quarante ans après, le tour du jardin du Luxembourg avec Allais produit encore sa petite musique.

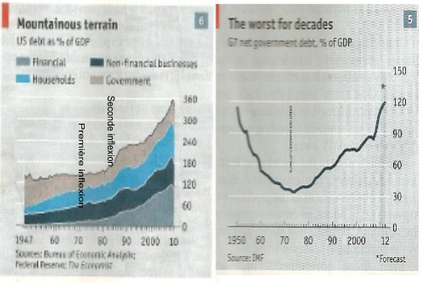
Comment des économies mondiales majeures peuvent-elles s'endetter au delà de 300% du PIB ?

L'épisode de crise  économique sévère que nous vivons depuis le blocage du marché interbancaire en juillet 2007 et surtout l'effondrement bancaire de septembre 2008, présente une caractéristique originale : la dette globale des premières économies mondiales a soudain dépassé les 300% de leur PIB.  

De tels taux sont intenables. On peut faire toutes les hypothèses que l'on veut sur le taux d'intérêt moyen comme sur la maturité moyenne de la dette, on trouve toujours pour l'amortissement du principal et le paiement des intérêts un prélèvement sur le PIB intolérable.  Si on prend un taux d'intérêt moyen de 3% et une maturité moyenne de 9 ans, deux hypothèses très favorables, un endettement de 270% du PIB exigera une prise sur la richesse produit annuellement de 30%  pour l'amortissement et de 7.1% pour l'intérêt. Si on pousse la dette à 360% du PIB avec un taux d'intérêt de 5%, avec une maturité de 5 ans, les chiffres passent respectivement à  72% et 18% soit 90% de la richesse produite !

Les chiffres différent selon les sources. Les chiffres donnés par McKinsey et cités dans l'Economist sont plus bas que ceux du FMI. On voit la dette du Japon à près de 450% du PIB.  Celles de la Grande Bretagne, de la Corée, de la Suisse et de l'Espagne au dessus de 300%. Celles des Etats Unis, de l'Italie et de la France  un peu au dessous de 300%. En fait on sait que le FMI a calculé la dette américaine à près de 360% du PIB des Etats Unis en 2008.

Notons au passage que ce chiffre critique de l'endettement global d'un pays n'est pas une statistique facile à obtenir et ne fait pas partie des indicateurs généralement suivis. Ce qui est une très grave erreur et une lacune que nous invitons Eurostat et l'Insee à corriger d'urgence, en donnant la maturité moyenne et le taux d'intérêt moyen.  Cet index a une importance critique. Faute de l'avoir suivi avec soin au cours des années la plupart des économistes n'ont pas vu venir la crise.

Un simple calcul, nous l'avons vu, permet de conclure que dès qu'on dépasse 150 à 200% on entre dans une situation intenable dans la durée.  On parle de ratios de dettes pour les banques, il faut étendre ce concept aux économies.

Quand s'est donc produit le gonflement (inouï en temps de paix) des dettes globales ? La situation commence à s'aggraver après la rupture des accords de Bretton-Woods. Une accélération majeure se produit après la crise boursière de 1987   et le relâchement général de la création monétaire à l'arrivée de Alan Greenspan à la tête de la FED. La crise de 92-93 donne un coup de fouet à l'endettement  : celle de 2001-2002 l'aggrave. Pendant des mois la FED pratique des taux d'intérêt négatifs. Et tout le système s'emballe en 2006 et 2007 jusqu'aux  premiers accidents de juillet 2007. La phrase que l'on entend dans les milieux spécialisés : "un blocage de ce genre du marché interbancaire cela ne s'était jamais vu". On vient d'entrer en terra incognita.

Pourquoi les marchés interbancaires se bloquent-ils ? Essentiellement parce que le remboursement de la dette n'est plus possible. La seule technique pour faire face à cette dette monstrueuse c'est le "roll-over". On refinance indéfiniment la dette.  Le refinancement devient difficile pour nombre de banques dès que la FED remonte ses taux directeurs. Toute la pyramide de dettes vacille, entraînant les banques dans le développement à toute vitesse des CDS et de la titrisation. On se débarrasse d'une partie de la dette menaçante sur des tiers : épargnant, gestionnaire de trésorerie, assurance...

Mais les marchés de dérivés titrisés se bloquent bientôt. La méfiance s'installe partout. Les banques les plus fragiles, celles qui ont cru devoir essayer de rattraper les "gros" commencent à fléchir puis les banques de l'immobilier. La panique s'installe bientôt. Des ruées ruinent certaines banques sauvées par les Etats.  Jusqu'à l'effondrement final.  Rien ne pouvait empêcher que ce scénario se produise.

Le grossissement indécent de la finance ne se mesure pas seulement par l'en cours de dette. La part du secteur financier  dans les bénéfices globaux s'envolent au détriment des autres secteurs. Le secteur financier recrute en masse et verse des rémunérations chaque années plus faramineuses depuis ... 1975. Ce ne sont ni un accès subit de cupidité, ni des pratiques déloyales des banques, qui expliquent ces largesses. Les gains sont là parce que le secteur financier prélève une part constamment plus grosse du PIB, à proportion du gonflement de ses bilans.  Les agences de notations, les contrats alambiqués, l'emploi des mathématiques et la rémunération sans limite  des directeurs de banques  jouent un rôle secondaire. Le levier de ces gains est dans l'accroissement indéfinie (pensait-on) de la dette. Les servants d'une dette de 300% du PIB sont aux premières loges pour confisquer l'essentiel des gains de PIB. Et le font. Toutes les enquêtes montrent notamment aux Etats-Unis (en France, on a des pudeurs...) que la part prélevée par le secteur financier est devenue excessive  dès la fin des années 70 et hégémoniques dès la fin des années 90.

L'accroissement indéfini de la dette est bien le cancer qui depuis le début des années 70 a attaqué l'ensemble de l'économie mondiale et, de crise en crise, a fini par créer la plus forte récession depuis 1929.  Lorsqu'on dit : un cycle se termine, on veut dire : il est impossible que les quarante années que l'on vient de vivre se perpétuent sur le modèle absurde et voué à l'explosion  qui s'est installé après 71.

Quel est donc le virus qui a provoqué cette cancérisation par la dette ?

On peut résoudre cette énigme comme toujours en l'abordant par ses composantes. L'endettement global est composé de quatre parties qui ne vivent pas selon les mêmes règles.

Prenons les entreprises. A-t-on vu une augmentation massive de l'endettement des entreprises depuis 1971 ? Pas vraiment. En fonction des taux d'intérêt et des modes, les entreprises se financent plutôt par le recours aux actionnaires, ou au marché obligataire ou au crédit bancaire.  On sait parfaitement que l'endettement devient rapidement un problème si son ratio avec le capital devient excessif.  Les trésoriers savent qu'il faut emprunter lors que les taux d'intérêts sont au dessous du rendement interne des capitaux investis. Ou lorsque les épargnants ont été douchés par une crise boursière. Mais que dès que le taux d'endettement s'élèvent au dessus de 50% de l'actif, les banquiers deviennent nerveux. Alors on ne voit les taux d'endettement s'envoler qu'en fin de cycle, dans les deux-trois ans euphoriques qui précédent les récessions décennales. Dans la phase qui suit, la contraction est immédiate et souvent sévère.  On retrouve ce mécanisme d'entraînement entre 1998 et 1991, puis de 2005 à 2008, avec les contractions violentes subséquentes. Ce n'est pas l'endettement des entreprises non financières qui est à la source du gonflement global de l'endettement.

Prenons maintenant les particuliers. L'endettement des particuliers est directement lié au niveau des taux d'intérêt et de la propension à prêter des institutions financières. C'est vrai à l'évidence pour le financement de l'immobilier qui, de plus, à son cycle propre  sur 15- 20 ans.  Déprimé à la suite du renversement du début des années 70, il renait à partir du milieu  des années 80 et s'emballe avec les taux bas qui suivent la crise du débat des années 90. On croit que la crise de 2001 va assécher la rivière. Pas du tout : les taux négatifs de Greenspan  relance la machine. Compte tenu du poids dans un budget du logement, l'enflure de la dette des particuliers dans le total de la dette est progressivement plus visible. En 2008, elle représente pratiquement 100% du PIB avec de fortes disparités (l'Espagne, la Grande Bretagne, comme certains pays de l'Est fraîchement arrivés dans l'économie mondiale  sont plus touchés, de même que les Etats unis via les subprimes).

Suivons maintenant la dette des Etats.  Elle est directement liée au financement des déficits budgétaires. Il va de soi que des taux d'intérêt bas stimule les possibilités d'emprunter à bon compte et donc de soulager le besoin d'augmenter les impôts. Mais le cœur du mécanisme est ailleurs. Comment la France a-t-elle fait pour passer d'une situation assainie de ses finances publiques au sortir du septennat raccourci de Gorges Pompidou, malgré les folies de mai 1968, au désastre actuel ?

La première raison du gonflement de la dette, celle que tout le monde évoque, est naturellement la tendance des dirigeants à dépenser toujours plus pour complaire à leur électorat. En France, le développement de "l'énarchie compassionnelle, sorte de compromis historique entre la haute fonction publique et des formes larvées de socialisme, a été une force permanente derrière le gonflement injustifié des effectifs de fonctionnaires  et la mise en place de systèmes de subventions perpétuellement en besoin de financements complémentaires. La pression sur les recettes a été permanente. Le grignotage insidieux finit, au bout de trente ou quarante ans, par représenter des masses financières colossales.  La dépense publique qui représentait 35% du PIB à la fin des années 60 est ainsi passée à plus de 55%.  

A raisonner ainsi on perd l'essentiel. Après tout, si ces dépenses avaient été financées par l'impôt, il n'y aurait pas dettes. Tout le monde peut constater qu'il y a eu une hausse fabuleuse de la pression fiscale en même temps qu'un gonflement déraisonnable de la dette. Il faut donc creuser un peu plus.

Le mécanisme fondamental qui est à l'œuvre est tout simple : l'impôt est progressif. Le seul fait du trend de croissance provoque automatiquement un accroissement de la pression fiscale. Il va de soi que comme tous les chiffres économiques critiques, la propension marginale des impôts à croitre avec la croissance n'est pas rendue publique. C'est le principal moyen des états pour vider les poches de leurs concitoyens sans qu'ils en aient conscience. Les états voient donc spontanément la part de leurs recettes dans le PIB augmenter s'ils ne contrarient pas le mouvement d'une façon ou d'une autre. En France où l'amour pour l'impôt (des autres) est un fait culturel fort, personne n'a jamais songé, à gauche mais aussi à droite, à faire apparaître le phénomène et à le corriger. La progressivité de l'impôt est peut être un élément de justice fiscale mais n'a jamais été prévue pour accroître indéfiniment la part de l'état dans le PIB.

Le phénomène est aggravé par le cycle économique de 8-10 ans. Pendant la phase de croissance rapide les recettes "prennent l'ascenseur"  pendant que le PIB "monte l'escalier".  La pression fiscale augmente rapidement mais personne ne le voit ni se plaint parce que le revenu général est en hausse.  Lors du retournement de conjoncture, le mécanisme joue dans l'autre sens. L'état perd plus que le PIB ne se réduit. Mais ses dépenses sont devenues "structurelles" et il ne peut augmenter les impôts à proportion des besoins. La dette enfle. Le cliquet à la baisse des dépenses publiques est un phénomène trop connu pour qu'on insiste plus. Il suffit de regarder ce qui se passe avec la préparation du budget 2011 pour se rendre compte de la force de résistance des subventionnés.

L'histoire de la dette récente de la France est entièrement écrite par les récessions successives de 74; 1982, 1993, 2001 et 2009. A chaque fois le gouvernement laisse filer la dette que ce soit Chirac, Mauroy, Béregovoy puis Balladur, Jospin puis Raffarin et aujourd'hui Fillon.  

On dira : vos mécanismes sont permanents. Qu'est ce que la période récente a de particulier ? Pourquoi est-ce que partout la dette publique a dépassé les 100% du PIB ?

Lors qu'on observe les courbes on voit en effet qu'avant 1971, le taux d'endettement des états baissent continûment. La guerre est un facteur d'endettement certain. Il faudra du temps pour amortir le coût de la reconstruction suivant la guerre de 40.  Mais la croissance est forte  et le cycle peu marqué pendant tout le temps du plein fonctionnement du système de Bretton Woods. Les recettes sont donc extrêmement abondantes pendant toute cette période ce qui permet un désendettement massif notamment des économies d'Europe occidentale.

L'ennui c'est que les trente glorieuses s'arrêtent avec l'introduction des changes flottants. La croissance (le trend mondial) est freiné de presque 0.5% et les crises  décennales deviennent de plus en plus sérieuses. Chaque crise cyclique (74,  93  et la crise en cours) est  "la plus violente depuis 1929".  Les gouvernements se retrouvent avec une moindre croissance structurelle de leurs recettes et des effets cliquets beaucoup plus violents. Partout les dettes s'envolent dans la foulée des ralentissements et des récessions.  

Simultanément sous l'influence d'Alan Greenspan, des flots de monnaies sont créés à chaque récession. Les taux d'intérêt sont historiquement bas. Les Etats insouciants comme la France y voient une aubaine. Vive la dépense publique, Vive l'impôt et Vive la dette ! On commence à s'inquiéter uniquement lorsque les taux d'intérêts à verser représentent la totalité de la valeur de l'impôt sur le revenu ! Sinon les malheureux qui du bout des lèvres appellent à un peu de restrictions se voient interpeller : dites-nous où vous trouvez vos économies : sur les enseignants et les infirmières ? Il est interdit non seulement de réduire la dépense publique mais même de l'envisager sans être aussitôt taxer d'être un "salaud" au sens sartrien du terme.

D'autres sont plus raisonnables. Des réformes profondes permettent de casser la spirale de hausse des prélèvements, de la dette et des dépenses publiques, en Australie, au Canada, en Hollande, dans certains pays nordiques. La Grande Bretagne après le coup d'arrêt Thatchérien, commet l'erreur avec Tony Blair de gaspiller progressivement les bénéfices engrangés. Le New Labor après avoir concédé que jamais il ne reviendrait au temps du "brownisme" étouffant de l'ancien labour, réhabilite progressivement la dépense publique notamment dans les hôpitaux et le système scolaire.

L'histoire de la dette publique est-elle dite ?  Non. Une autre force essentielle de l'accroissement de la dette publique est dans les sauvetages à répétition du système financier. Et pour le comprendre il faut maintenant s'intéresser au secteur des banques et autres institutions financières.

Jusqu'à l'explosion du système de Bretton Woods et au passage aux changes flottants, le secteur financier et notamment bancaire compte pour presque rien dans l'endettement global des pays. Compte tenu de l'inflation rampante lors des trente glorieuses, les dépôts sont constamment rognés. Les prêteurs ne sont pas à la fête.  Les banques non plus. Tenues pour responsables de la crise de 1929, elles sont corsetées dans une législation contraignante.  On gagne péniblement sa vie dans les banques de dépôts sur des crédits à l'industrie  et on fait très attention aux crédits aux particuliers. La monnaie est régulée par les banques centrales nationales et la discipline de Bretton-Woods impose de "ne pas faire plus de bêtises que les autres". Les bilans des banques sont sous contrôle.  Les Etats se financent en cas d'urgence par la création monétaire, provoquant de l'inflation mais évitant le gonflement de dettes publiques permanentes.  

Tout change avec la disparition des contraintes de Bretton-Woods. Il n'y a plus de système monétaire international. La contrainte des changes disparait. Que l'imbécile qui s'est fait prendre avec une monnaie qui s'effondre pleure tout seul dans son coin. Simultanément sous la pression idéologique de Milton Friedman on supprime tous les obstacles à la circulation financière et la majorité des barrières douanières : ce sont "les marchés" qui fixeront tout : le taux d'intérêt et la valeur respective des monnaies. Il fait bien prendre conscience de ce qui s'est passé : on a supprimé le cadre de coopération internationale des états et laissé aux seules forces individuelles des marchés le soin de trouver les chemins d'ajustements nécessaires.

Tout est biaisé dans le nouveau "non système" qui s'implante. D'abord, contrairement aux apparences, il n'y a pas de forces intellectuelles directrices derrière les nouvelles règles. Les Etats Unis ont déclaré une forme de chacun pour soi et tous pour l'Amérique tout en laissant les autres faire ce qu'ils veulent. Les pays serfs comme le Japon et l'Allemagne sont priés de faire gonfler la valeur externe de leur monnaie. Les autres ? Qu'ils se débrouillent !   Bien sûr, la nature ayant horreur du vide, on fera semblant de s'appuyer sur une doctrine économique solide. A nous Milton Friedman ! Or rien ne marche comme Friedman l'a écrit. La liberté économique transcontinentale  devait permettre aux financiers d'envoyer les capitaux là où ils sont le plus rentables, attisant la croissance. Pas de chance : le trend mondial baisse ! On devait avoir une convergence des taux d'intérêt : jamais on a vu autant de "spreads". Les devises devaient se stabiliser : elles grandes devises varient entre elles du simple au double !

En même temps on assigne aux banques centrales le soin de gérer des monnaies devenues à 100% administratives tout en leur assignant un seul objectif : pas d'inflation ! Le résultat sera risible : évalué en or le dollar et avec lui les principales monnaies perdra 98% de sa valeur entre 71 et 2010. L'once d'or passe de 35 à 1250 dollars !

Dès le milieu des années 70 le rôle des banques change. La variabilité des monnaies offrent des possibilités de spéculation phénoménales. D'énormes masses financières peuvent se déplacer à travers le monde. Les banques mettent un peu de temps à comprendre les nouvelles possibilités. Mais dès 77-78 on voit les salles de marché grossir à marche forcée. Spéculer sur des différences de taux et  de changes devient une source de profits démesurés. Il suffit pour cela d'accroitre le levier. Les banques commencent à devenir des emprunteuses. On crée de la dette pour pouvoir spéculer à court terme. Lorsque la spéculation ramène du 100% par an pour un intérêt de quelques pour cent, pourquoi se priver ?   

Nous voilà au cœur du système : une banque n'a pas les moyens seule de créer de la dette. Le multiplicateur de crédits ne fonctionne qu'à partir d'un apport initial de liquidité. Où se trouve la source de cette création nette de liquidité ?

Cette question est toujours très mal comprise et donne lieu à toute sorte de fantasmagories. Pourtant les aspects techniques ne sont pas très compliqués. Dans notre système de monnaie totalement administrative l'apport de monnaie est toujours le fait des banques centrales. Les banques centrales créent de la monnaie selon plusieurs schémas :  soit parce que les devises qui remontent dans ses comptes sont abondantes, soit parce qu'elle accepte de gonfler son bilan de dettes bancaires en plus grand nombre. Ou de dette d'état quand cela n'est pas interdit.  

Dans un système non régulé de n'importe quoi  structurel en matière de change chaque pays est soumis aux conséquences des décisions de la banque centrale du voisin. S'il resserre sa politique monétaire rien n'interdit à un agent d'aller chercher des capitaux ailleurs.  Bien sûr il ya le risque de change.  Mais on a des polytechniciens de la finance pour régler ces menus soucis.

La clef du système se trouvera nécessairement dans la gestion du pays qui a l'importance économique la plus grande. Si en plus il a imposé sa monnaie comme monnaie de réserve, l'importance de la politique suivie  par les autorités de ce pays devient cruciale. Si celles-ci se déclarent en faveur d'une doctrine de "benign neglect", tout est en place pour une catastrophe majeure.  

Les Etats-Unis n'ont pas voulu se contraindre pour sauver Bretton Woods. Ils ne vont pas plus se contraindre après que la flottaison du dollar a été décidée.  Le mécanisme de la double pyramide de crédits décrit par J. Rueff et quelques autres prend soudain l'allure d'un tourbillon incessant. Les déficits américains créent inlassablement de la monnaie dans les pays exportateurs qui la replace aux Etats unis. La spirale gonfle et se termine comme toujours en tornade. Où se constate le gonflement? Evidemment au sein des bilans des institutions financières. Dès 1985 l'endettement des banques représentent près de 50% du PIB des Etats Unis, contre  environ 20% en 1971.   Plus il monte, plus le risque global d'une rupture grossit. La première grosse explosion se produit en 92-93. L'ensemble du système bancaire explose et est virtuellement en faillite !  Il est sauvé par une inondation de création de monnaie et un nouveau gonflement de l'endettement des banques.  

C'est là qu'il faut regarder la situation du Japon. Dix ans avant c'était le grand gagnant de la mondialisation. Mais le voilà avec un système bancaire moribond que l'état doit sauver. En système de change flottant, les fonds courent vers les pays à fortes exportations dont la monnaie est solide. Le Yen s'est envolé. Pour faire face à cette hausse, qui asphyxiait le pays, les autorités n'ont pas su quoi faire. Entre carry trade plus ou moins aventuré, investissement des réserves dans des placements étrangers calamiteux, gonflement de bulles diverses notamment immobilières,  la crise de 92-93 allait avoir des effets dévastateurs.  L'état ne trouvera d'autre moyen que de venir au secours des banques pour éviter la spoliation totale des déposants et la ruine des entreprises.  En un mot le Japon a connu avec 20 ans d'avance ce qui est aujourd'hui le lot commun.  Le Japon est aujourd'hui à 450%  d'endettement par rapport à son PIB !  La Grande Bretagne qui a voulu jouer le deus ex machina derrière toute cette folie financière alimentée par les déficits américains et la politique monétaire foldingue de Greenspan se retrouve avec une dette globale de près de 400%. Ne parlons pas de l'Islande !

Les taux d'endettement étatique les plus monstrueux ne proviennent pas  "des enseignants et des infirmières" mais des conséquences d'un système monétaire et financier fondé sur les changes flottants et une monnaie internationale...nationale utilisée sans frein ni complexe.

Lorsque l'on dit : la crise actuelle vient indiscutablement des Etats-Unis, c'est vrai. mais c'était tout aussi vrai de la crise de 74 et de celle de 92-93.

Lorsque nous écrivions il y a deux ans que la crise faisait peur parce que les recettes frelatées de Greenspan ne pouvait plus s'appliquer, nous ne faisions que constater que le système mis en place de facto en 1971 était arrivé à son terme. La création de dettes nouvelles n'étaient tout simplement plus possible. Le système bancaire était au plafond.  Les états aussi.

La malédiction  des changes flottants et d'une monnaie mondiale à l'abandon avait fini par déclencher une des pires crises de la dette de toute l'histoire économique et en temps de paix !

La seule solution pour en sortir n'est pas principalement dans la refonte des banques, bien que la restructuration de la dette l'impose de toute façon. Mais dans le retour à un système organisé des changes et de la responsabilité des Etats dans la valeur externe de leur monnaie. Tout le monde convient que le Yuan est grossièrement sous dévalué et entraine des conséquences désastreuses pour les économies concurrentes.  Mais comment imposer une gestion des devises  sans système international contraignant. Si les Etats-Unis ne veulent pas se contraindre, pourquoi la Chine le ferait-elle ? Les Etats unis ont imposé un jeu de puissance. Comment se plaindre que d'autres s'y essaient aussi ?

L'Europe structurellement impuissante fait semblant de croire que les changes flottants, les banques centrales indépendantes chargées exclusivement de l'inflation, la liberté totale des mouvements de capitaux, est doctrinalement satisfaisante. Pratiquement elle signe son retrait du monde. Sa croissance est infime et menacée. En même temps que son système monétaire et bancaire est à deux doigts de l'implosion.    

La solution, la seule solution, est parfaitement connue.  les Etats ne peuvent commercer dans la liberté presque totale du commerce et des capitaux, que s'ils s'entendent sur un cadre monétaire et de changes où chaque pays a des responsabilités et peut être contraint à les respecter. Jamais les Etats Unis n'auraient du être autorisés à accumuler pendant des décennies des déficits absurdes.  Jamais la Chine n'aurait du être autorisée à pratiquer un mercantilisme aussi caricatural. Jamais le Japon n'aurait du être enfermé dans un système qui a tué" son système bancaire et malgré cela porté le Yen à des sommets injustifiables.  

La folie des endettements monstrueux que l'on constate est le fruit pourri mais inévitable du système des changes flottants et du dollar monnaie de réserve mondiale. Il faut donc renoncer à ce système.

La crise sévère que nous traversons aurait du être le levain de ce changement fondamental. C'est un système où tout le monde est perdant.  La dernière réunion du G.20 est calamiteuse parce qu'elle prouve qu'on en est toujours au chacun pour soi tout en faisant semblant de maintenir des libertés économiques dans un cadre tellement biaiseux qu'elles ne peuvent avoir aucun effet bénéfique de long terme.  

Il appartenait à l'Europe de dire stop. Elle pouvait le faire en laissant filer l'Euro tellement bas que les Etats Unis auraient pris peur. Et en augmentant de 200 à 300% le coût des importations  en provenance de Chine et des pays pratiquant le dumping monétaire en instituant une système non pas de taxes douanières (les traités ne le permettent pas et nous sommes totalement ligotés)  mais de béquilles monétaires visant à rééquilibrer les balances extérieures mutuelles.    

La simple menace aurait suffit pour être entendue. La Chine privée du marché américain et européen serait extrêmement mal. les Etats unis confrontées à une Europe compétitive seraient encore plus mal, à l'agonie.  

Qu'elle serait l'inconvénient de revenir à un système régulé des changes avec une monnaie de réserve mondiale indépendante d'un pays national ? Les Etats Unis se trouvent-ils si flambants  aujourd'hui ?  Et la Chine ? Elle tremble de tous ses membres devant son tas de dollars qui risque

Les deux statistiques qui expliquent tout !

Depuis des lustres nous prétendons que l'empilement continu partout dans le monde et sur une longue période de paquets de dettes de plus en plus aventurées annonce avec certitude des difficultés gravissimes.  Nous l'avons écrit dès que nous avons commencé à intervenir  publiquement sur des forums, c'est à dire dès 1996 ! La courbe qui avait déclenché notre inquiétude était le gonflement historique de l'endettement des institutions financières un peu partout dans le monde et spécialement aux Etats Unis.  Les banques sont normalement les dispensatrices du crédit et non des émetteurs de dettes. Il était curieux de les voir tout à coup devenir les emprunteurs les plus importants.

Il faut se méfier des statistiques paradoxales. Elles prouvent en général un disfonctionnement. C'est à partir de ce moment là que nous avons cherché l'origine de ce gonflement qui n'avait qu'un précédent historique : 1929 ! Il n'a pas fallu cherché très loin : l'empilement des dettes était du au mécanisme bien connu de la double de pyramide de crédits si bien explicité par Jacques Rueff. Il avait été aggravé de façon directe par le passage aux changes flottants.  Il était devenu explosif à partir du moment où Alan Greenspan, pour atténuer la crise boursière de 87,  s'était lancé dans la création monétaire à tout va.  

Nous avons dès 1996 expliqué la dureté de la crise de 92-93 par la conjonction d'un épisode du cycle décennal et de la fragilité financière  liée à l'empilement excessif des dettes  dans un système de changes flexibles où une monnaie nationale, le dollar, jouait le rôle de monnaie de réserve, sans que son émetteur s'imagine la moindre responsabilité collective ("notre monnaie, votre problème"). Il est "amusant" de constater rétrospectivement que cette crise a été niée aux Etats unis et notamment par le FMI (pauvre K. Rogoff que nous avons durement pris à partie à cette époque). Alors qu'elle était parfaitement révélatrice d'un nouvel état du monde.  Lors que la crise de 98 est survenue, dite, faussement, "crise des pays émergents", nous avons affirmé, contrairement à notre prix Nobel Emile Allais qu'il ne s'agissait que d'un soubresaut monétaire lié à l'instabilité générale du système de dettes alors qu'il voyait lui se dessiner la grande crise finale. Bien sûr nous avons vivement réagi contre l'article du Monde qui se moquait ouvertement des conclusions d'Allais. "Nous voilà prévenus" écrivait ironiquement le Monde ! Mais oui, nous étions prévenus. L'erreur d'Allais est d'avoir eu raison trop tôt.  Nous pensions que la crise importante viendrait plus tard. Nous avons écrit à cette époque que la crise cyclique prochaine aurait lieu début 2000 mais qu'elle serait de moyenne importance et que le vrai drame était à prévoir lors de la crise cyclique suivante qui, elle est traditionnellement forte. Compte tenu du rythme de gonflement des bulles monétaires on risquait le pire.

En 1999 nous avons passé un papier que nous jugions à l'époque important qui expliquait que l'inflation inouïe des moyens de paiements ne se retrouvaient pas dans les prix des produits de consommation du fait de la Chine. Mais ces moyens de paiements excessifs se retrouvaient dans les biens réels (bourses, oeuvres d'art, pétroles et ressources naturelles,  et surtout immobilier). C'était la première fois à ma connaissance que cette thèse devenue banale était développée publiquement.  Nous précisions que la crise cyclique frapperait en seconde partie de l'année 2000. Sûrs de notre diagnostic, nous avons vendus notre propre entreprise en juin 2000 ! Nous avons bien fait. La conjoncture sera terrible pendant plusieurs années.

C'était l'époque où certains racontaient qu'on avait trouvé la méthode miraculeuse de la croissance continue sans crise ! Alors que l'empilement de dettes devenait colossal.

Dès juin 2006, il y a quatre ans déjà, nous avancions notre prévision sur le moment du renversement du cycle de 2010 à 2009.  Le dérapage de l'endettement prenait une ampleur jamais vue.  Des trimestres de crédits à taux négatifs (du fait de la politique de Greenspan et de l'inflation)  avaient permis de créer des liquidités phénoménales qui prenaient désormais des chemins nouveaux et imprévus.  On voyait dans les statistiques du BRI se gonfler les CDS au rythme de 40% par an puis 100% !  En décembre 2006 nous constatons que les prix de l'immobilier baissent aux Etats unis pour la première fois depuis la guerre. Tout l'empilage des dettes immobilières américaines menaçait de s'effondrer.  Nous annonçons alors dans notre bulletin de conjoncture que la crise se déclencherait en septembre 2008 et provoquerait une récession sévère en 2009 probablement plus radicale encore que celle de 1993.

Nous avertissons de cesser les gros investissements et de vendre biens immobiliers ou entreprises si nécessaire sans attendre.

Dès le début de 2007 des banques se trouvent en difficulté pour se refinancer. Pourquoi le refinancement est-il indispensable ? A ces niveaux d'endettement, il est impossible que l'économie rembourse l'intérêt et le principal. Il est indispensable de faire rouler les crédits afin de n'en pas demander le remboursement immédiatement. Le risque ayant été dispersé sous des formes nouvelles qui prennent soudain le devant de la scène, comme les CDO, le marché interbancaire se ferme progressivement. En juillet 2007 les adjudications de CDO ne trouvent plus preneurs. des fonds sont bloqués. C'est déjà l'ensemble du marché monétaire mondial qui se crispe. Les banques étant devenues des institutions  emprunteuses de masse, et ayant pris une part tellement disproportionnée dans l'économie, elles sont en première ligne dans la défiance générale. Pas de remboursement possible et pas de refinancement possible ? La faillite est en vue ! . Cette équation est imparable. On voit les  premières banques s'écrouler début 2008.   Au milieu de l'étonnement général : nous sommes en pleine phase finale de croissance du cycle global. Comment une banque peut-elle s'écrouler alors que tout va bien ?  C'est d'autant plus paradoxal que les grandes institutions qui dirigent la spéculation mondiale lance une vaste opération sur les matières premières et les grains.  Alors que le château de cartes s'effondre, l'esprit général et à l'hyperspéculation !  Elle s'arrête au début de l'été 2008. Il est vrai que les banques centrales annoncent un resserrement du crédit et ...bloquent les moyens de refinancement des banques déjà fragilisées.

C'est l'époque où le New York times lance sa question centrale : va-t-on vers la récession ? Nous répondons oui avec quelques arguments. Aux voix qui expliquent qu'il y a une difficulté dans l'immobilier américain qui a commis "des excès"  mais que jamais elle ne s'étendra aux autres secteurs, nous répliquons que la crise est mondiale et va frapper tout le monde. L'idée absurde du "découplage" domine dans les médias mondiaux et séduit jusqu'au FMI qui va être complètement dépassé par les évènements. Nous dénonçons cette fantaisie.

Arrive alors l'inévitable :  le blocage du marché interbancaire associé au resserrement de la politique des banques centrales aboutit à la faillite générale du système bancaire. On connait la suite.

Le fil conducteur de toute cette histoire c'est la hausse  colossale des encours de dettes depuis la fin des accords de Bretton Woods et surtout le changement de politique de la FED avec l'arrivée de Greenspan.  

Nous ne cessons de conseiller aux journaux français de produire une infographie montrant l'évolution des dettes depuis 71. De la totalité des dettes : banques, entreprises, particuliers et états. Car tout devient immédiatement clair dès que ces courbes sont devant les yeux !

La revue l'Economist vient de produire deux courbes de ce genre : l'endettement des Etats  et l'endettement des Etats unis par grandes composantes. Nous les affichons au bas de ce document.

Que voit-on ?

Les Etats qui se sont désendettés pendant toute la période des accords de Bretton Woods se remettent à accroître leur dette à partir de 71-72  et surtout de 74. Le mouvement ne s'arrêtera plus. On passe d'une moyenne de 30% du PIB à plus de 120% ! En moyenne, donc partout !

L'autre tableau montre de façon évidente qu'après la stagflation des années 70 et la stabilisation Volcker, les banques se mettent à accumuler l'endettement. Tout le monde se focalise sur l'immobilier. Mais que l'on contemple un peu plus l'endettement des banques. Il s'envole jusqu'à des sommets jamais vus. Alors que les banques sont normalement ...prêteuses.

La dette globale aux Etats Unis avant la crise atteint 360% du PIB. S'il fallait que l'économie la rembourse, intérêt et principal, et en supposant une maturité moyenne de 5 ans et un taux d'intérêt de 5% (pour simplifier les calculs),  il faudrait continûment 20% de 360% pour l'amortissement et 5% de 360% pour l'intérêt, soit 90% du PIB. C'est évidemment IMPOSSIBLE.

La pyramide ne pouvait que s'effondrer.  Comme les crédits correspondent au financement d'activités, l'effondrement contracte l'activité de façon considérable. La production industrielle baissera de près de 20-25% en moyenne mondiale. Plus joli "crédit crunch" on ne peut pas.

Certains économistes de cour, plus habitués à prendre des postures automatiques liées à des camps idéologiques, ce qui leur vaut les faveurs des medias et des pouvoirs,  qu'à regarder les séries statistiques les plus parlantes, ont prétendu qu'il était impossible de prévoir la récession. S'ils avaient eu la curiosité de regarder l'endettement global et le soin d'analyser les causes de l'envolée des en-cours, ils n'en seraient pas à la jérémiade exonératoire. La crise ne pouvait pas ne pas éclater et elle ne pouvait pas ne pas être d'une extrême sévérité.

La crise mondiale est une crise de la dette. Nous ne cessons de le dire. Il fallait à l'évidence, après en avoir compris le mécanisme, mettre fin au moteur maléfique qui la gonfle. La mesure importante était le retour aux changes fixes et l'instauration d'une monnaie de réserve mondiale gérée en tant que telle et indépendante des foucades d'une nation particulière. Naturellement l'organisme de gestion aurait du être paritaire et non pas comme actuellement dominé par une nation ayant des droits particuliers, comme le véto. La restructuration de la dette était la seconde mesure d'urgence avec la restructuration du secteur financier.

On n'a fait ni l'un ni l'autre. L'opinion a été sollicitée de s'intéresser à des sujets mineurs comme les bonus, les agences de notations, les bourses d'échange de CDS et autres fariboles.  Trois ans exactement après le blocage du marché interbancaire, l'Europe sort sa législation malthusienne contre les bonus. Un cautère sur une jambe de bois en même temps qu'un coup d'épée dans l'eau.  Une mesure prise isolément n'a aucun intérêt en la matière et le G.20 a renoncé à recommander des règles uniques.  Jamais un seul "responsable" n'a pris le temps d'expliquer au monde pourquoi les banques avaient pris une part aussi importante de la richesse. Si les bonus sont "monstrueux" c'est parce que cette part est elle-même monstrueuse. Il fallait dégonfler le secteur financier hypertrophié par l'accumulation de dettes. Donc comprendre où était le gonfleur. On a préféré sauver les banques et conserver le gonfleur tout en limitant les bonus. Politique plus sotte, on ne peut pas.

Comme nous l'avons immédiatement  indiqué à l'automne 2008, le simple transfert de la dette aux Etats ne changerait fondamentalement  rien. Ce sont eux qui se retrouvent désormais en première ligne sur le front du refinancement. C'est tout. Le beau traitement de la crise !

Pour agir, il fallait comprendre comment le monde a pu accumuler partout des dettes supérieures à plusieurs fois le niveau du PIB.  C'est cette question que les économistes et les grandes institutions  devraient s'attacher énergiquement à éclairer. Aucune ne le fait.  Une fois de plus on se concentre sur l'accessoire ou le visible au lieu d'aller à l'essentiel :  

- Comment un secteur financier peut il devenir débiteur net et dans des proportions aussi vertigineuse alors qu'il est censé mettre l'épargne à la disposition des  agents économiques qui en ont l'emploi ?

- Comment un pays peut-il s'endetter au delà de la valeur de son PIB ?

- Comment l'ensemble du monde peut-il créer de la dette au delà de plusieurs fois la valeur du PIB global ?

Un économiste qui ne connait pas les chiffres de l'endettement global et qui n'a pas de réponse à ces trois questions devraient être mis à la porte des institutions privées ou publiques qui le nourrissent. Et expulsé des médias.  

Et on devrait interdire de réunir un G.20 tant que cette question n'a pas fait l'objet d'une réponse collective cohérente et globale.

Et un ministre des finances qui n'aurait pas cela en tête,
Et un premier ministre qui ne connaîtrait pas ce débat,
Et un Président qui oublierait la question centrale qui devrait le préoccuper jour et nuit,
devraient tous  être renvoyés dans l'instant à la vie civile.

La nullité économique générale et continue, cela commence à fâcher !

Messieurs Robin pour le Figaro et Delhommais pour le Monde, pourquoi ne vous saisissez-vous  pas de ce thème fondamental ?. Faites établir une infographie complète de l'évolution de la dette globale dans les grands blocs économiques mondiaux depuis 1945.  Et expliquez à vos lecteurs comment on a pu en arriver là et si de tels niveaux d'endettements globaux sont durables. Ce n'est pas dur. Cela ne demande pas d'efforts intellectuels transcendants.  Et au moins on pourra dire que la PQN aura concentré le débat là où il faut.

Bien sûr cela va vous emmener dans des endroits où vous n'aimez pas aller : les changes flottants ; les mécanismes de double pyramide de crédits ; la malfaisance d'un système financier libre sans mécanismes concertés de régulation des excédents et des déficits des états ; le piège  de banques centrales gérant de façon indépendante la création monétaire avec le seul but de ne pas avoir d'inflation.

Là, d'accord, il va falloir braver des idées fausses mais dominantes. Lutter contre une vulgate nocive mais généralement admise, même quand les faits les plus terribles viennent d'en démontrer l'inanité, demande du courage. Les ricanements ne manqueront pas. Cela doit-il vous arrêter ?

Au moins le débat économique se sera recentré sur l'essentiel au lieu de continuer à se perdre dans la pusillanimité.   

Didier Dufau pour le Cercle des économistes E-toile.


Jacques Rueff et la double pyramide de crédits

Jacques Rueff ne figure dans pratiquement aucun livre actuel  d’économie. Il est vrai qu’il n’était pas véritablement un économiste. Polytechnicien et inspecteur des Finances, il a le profil d’un notable le de la République comme la France sait en produire et un financier au sens le moins technique du terme. Le rapport Rueff-Armand reste dans les mémoires comme l’exemple même de la justification technocratique d’un retournement politique  en vue de redresser un pays et de le mettre sur la voie de la modernité.   Cette démarche, voulue par le général de Gaulle, sera souvent imitée par les politiques désireux de montrer qu’ils parcourent à nouveau le champ du progrès, en se dégageant des miasmes et rigidités d’un passé sclérosant.  Nicolas Sarkozy essaiera la formule avec le rapport Attali en début de quinquennat.

Bref, J. Rueff est considéré comme exemplaire des élites administratives  à la Française, mais pas du « Nobel » de l’économie.  

C’est bien dommage. J. Rueff était un observateur extrêmement fin des réalités monétaires et  financières.  Son témoignage est d’autant plus précieux qu’il a couvert de ses observations toute la période de 1929 à 1973. Il a donc vu se créer la bulle qui allait faire exploser l’économie américaine et à sa suite l’économie mondiale. Il a connu tous les aléas monétaires de l’entre deux guerres.  Il a vu la lente dégradation du système de Bretton Woods puis sa crise brutale à partir de 1967 menant à l’instauration des changes flottants et à un système monétaire dont les devises n’étaient fondées sur rien (monnaie entièrement administrative)  et établissaient leurs valeurs respective sur les seules forces de l’offre et de la demande.

Que découvre-t-il dès ses premières fonctions comme attaché économique à l’ambassade d’’Angleterre.  Que le système monétaire de Gold exchange standard   mis en place au début des années 20 a un comportement curieux très différent du système des points d’or que l’orthodoxie avait mis en œuvre en 1873.   La monnaie pivot d’un système de GES devient automatiquement  une monnaie de réserve.  Cette monnaie n’est pas conservée mais placée dans le pays de la monnaie pivot où elle produit des intérêts. Ce replacement crée de la monnaie qui par le mécanisme du multiplicateur  gonfle les en-cours de crédits. La balance des paiements du pays émetteur de réserves  tend à devenir déficitaire et un cycle auto- aggravé se met en place.  Du côté du pays dont les réserves en monnaie pivot se gonflent la banque centrale émet à proportion de la monnaie banque centrale et pousse donc au développement du crédit. Mais comme les réserves sont replacées dans le pays d’origine, elles servent à nouveau à justifier un nouveau round de création monétaire et de dettes.

Le mécanisme de la double pyramide de crédits était décrit.

Il observe alors le gonflement vertical de l’encours de dettes aux Etats unis et la poussée corrélative de la bourse, dont les transactions sont entièrement soutenues par le crédit et non par l’épargne.  Le crédit va de moins en moins à l’économie mais de plus en plus à la spéculation.  La dette appelle la dette de plus en plus loin des réalités.  Tous les circuits d’épargne mondiaux entrent dans la danse.  Lors que la bulle éclate ce ne sont pas seulement les Etats-Unis qui sont  frappés mais l’ensemble des circuits financiers mondiaux. Un terrible « credit crunch » se produit qui assèche les échanges. La récession violente  se produit et gagne le monde entier. Les banques font faillite partout.  Les finances publiques des Etats sont ravagées. Les troubles sociaux commencent.   

Ce mécanisme fondamental est ignoré de la quasi-totalité des ouvrages  consacrés à la crise de 1929 qui  généralement ne voient pas que la cause principale de la crise de 1929 tient aux défauts du système monétaire international.  Milton Friedman aura raison d’affirmer que la réaction de la FED face au « credit crunch » sera l’inverse de ce qu’il aurait fallu faire. Mais lui-même n’a pas d’explication de la crise elle-même. On affirmera donc aux Etats Unis : la crise de 1929 était une crise comme une autre transformée en désastre dépressionnaire par de mauvaises politiques.  Exit le système monétaire international et les conséquences drastiques de ses défauts.

On recrée un système de gold exchange standard à Bretton Woods.  Va-t-on revoir le même scénario se produire ? Pendant 10 ans il y a une telle famine de dollars qu’elle masque tout. Mais  à partir de l’arrivée de Kennedy et surtout son remplacement par Lyndon Johnson  on voit se multiplier les Eurodollars. La double pyramide de crédits est en train de se reconstituer.  Dès 1967 les observateurs commencent à se rendre compte que le système ne pourra pas durer.  A nouveau J. Rueff explique ce qui se passe. Mais on lui demande au nom de  la solidarité occidentale de ne pas attaquer la monnaie américaine, alors que le général de Gaulle ne se prive pas de demander le retour à l’étalon or au milieu des lazzis des commentateurs anglo-saxons et de leurs suiveurs en France.

On aboutit alors aux changes flottants. Le Dollar reste la monnaie de réserve dominante.  La double pyramide de crédits  n’est pas liée au Gold exchange standard mais au fait qu’une monnaie nationale devient la monnaie de réserve du monde.   Trente ans de dollar pivot ont créé un « fait accompli ».  Les désordres monétaires qui s’enchaînent jusqu’en 1985 masquent les mécanismes de fond. Mais après la stabilisation Volcker,  et la prise de conscience générale qu’on obtenait directement inflation et  dégringolade de la monnaie  en menant une politique nationale keynésienne,  on entre dans un système de monnaies stabilisées par les banques centrales (elles ne conservent qu’un objectif  de  stabilité des prix).  Circonstances particulières : l’ensemble des économies ex-communistes entrent progressivement dans le jeu économique mondial.  Les prix des objets fabriqués ne peuvent plus augmenter.

Jaques Rueff n’est plus là pour signaler le fonctionnement pervers de la double pyramide de crédits.  Mais la réalité demeure. Les déficits américains nourrissent des excédents majeurs notamment en Allemagne et au Japon.  L’argent replacé aux Etats unis alimente le cycle infernal.  Les purges périodiques  sont de plus en plus brutales.  91-93 est la plus grave crise depuis 1929.  Les Etats unis en sortent par une fuite en avant  après avoir ruiné son créancier principal le Japon, qui ne s’en remettra jamais tout à fait.  Alimentée par les libéralités de la FED  la dette mondiale commence à enfler de façon incontrôlable, l’inflation ne liquidant plus une partie de l’excédent de monnaie qui gonfle en revanche tous les actifs immobiliers.   Le couple Chine-Etats unis se met en place avec des déficits géants d’un côté et des excédents géants de l’autre.  
 
On retrouve le schéma de 1929 mais dans un contexte très différent avec des montants supérieurs de plusieurs magnitudes.  Et on retrouve le même « credit crunch » à compter de juillet 2007 puis surtout de septembre 2008.
Ne pas comprendre que J. Rueff a mis le doigt sur un moteur essentiel des dérèglements qui ont gâché les cent dernières années est une des lacunes les plus graves de l’économie moderne telle qu’elle est décrite et enseignée.

La leçon de Rueff a une conséquence immédiate : il faut supprimer tout système qui fait d’une monnaie nationale la monnaie du monde.  Il ne reste alors qu’une alternative : ou le retour pur et simple à l’étalon or ou un système de monnaie de réserve multilatérale  du type du Bancor de Keynes ou de ce que nous appelons le Mondio.
Didier Dufau pour le Cercle des économistes e-toile.


Qui a tué Keynes ?

Qui a tué Keynes ?

Keynes est justement honoré pour avoir changé la manière de considérer l'économie. Jusqu'à Keynes les économistes étaient "une secte" comme on disait à la fin du 18ème siècle. Une secte intéressante mais une secte tout de même dont les membres étaient aussi distingués que loin des affaires et du gouvernement. Les crises se succédaient et personne ne contestait leur caractère naturel ni le fait qu'il faille laisser faire la nature. L'important était de ne pas en fausser les mécanismes. La politique était l'ennemi de l'économie. Il fallait apprendre à l'Etat à être sage et absent, afin de laisser se développer les forces créatives de richesses.

Tout allait changer sous la double pression de la montée des socialismes, dont certains décidés à la violence révolutionnaire totale, et de la guerre de 14-18. Les Etats occidentaux se trouvent conduits à essayer d'apaiser la violence sociale et son débouché politique par la dépense publique et des lois plus ou moins contraignantes pour les affaires. Ce mouvement commence dès la fin du 19ème siècle  avec les premiers appels à un impôt progressif sur le revenu, à une organisation de prévoyance, à la constitution de filets de sécurité contre le chômage, la maladie, la vieillesse.  Arrive alors la catastrophe effroyable que fut la guerre de 14 qui littéralement change tout. Le monde découvre la mort industrielle, l'importance des médias et du contrôle de l'opinion, ainsi que la force des capitaux lorsqu'ils sont concentrés, en particulier dans la main de l'Etat, mais aussi dans les trusts.

Le domaine du plus grand changement est celui de la monnaie. Depuis deux siècles toute l'évolution bancaire évolue vers un moindre rôle de la monnaie métallique (or et argent). Le billet et le compte de dépôt supplantent progressivement la circulation de l'or, resté seul en piste depuis 1873 avec la démonétisation assez générale de l'argent. La guerre achève le mouvement : pendant des années, la monnaie sera purement administrative. Ce n'est plus rien d'autre que du papier avec un nombre imprimé dessus par le gouvernement.  Bien sûr, on essaiera de revenir à l'étalon or. Mais personne ne veut renoncer aux facilités de la planche à billets. La révolution russe multiplie le papier qui finalement ne vaut plus rien. L'Autriche et l'Allemagne connaissent au début des années 20 une hyper inflation désastreuse qui fixera longtemps les mentalités.

L'après guerre n'est qu'une suite de déséquilibres et de crises. La crise de 1929 et la dure dépression qui suit marque définitivement la fin d'une époque.

Keynes sera celui qui fera la nécessaire synthèse entre capitalisme orthodoxe, aspiration sociale et ordre monétaire éloigné de l'étalon-or.

Etayée par les faits vécus par des millions de personnes et la sorte de scandale que fut l'appauvrissement général des années 30, sa pensée balaie l'orthodoxie classique. L'important, c'est la demande globale et si pour une raison quelconque elle vient à être insuffisante il appartient à l'Etat de fournir la demande manquante par ses investissements. La monnaie est un instrument au service de la croissance. Elle doit être fournie avec un certaine abondance et les pays en rupture de balance de paiements doivent être assistés par la collectivité, au prix de mesures de redressement, pour que leurs difficultés n'entraînent pas  l'ensemble des autres dans la déflation.

En un mot Keynes supprime la déflation des radars politiques. Le débat après la guerre de 40 portera sur la manière de réguler inflation et emploi.  Ce qu'on appellera les trente glorieuses sera une période de plein emploi, alimentée par une abondance monétaire constante, provoquant une inflation permanente. Le seul frein, ténu, était le rattachement du dollar à l'or et la définition des autres devises par rapport au dollar. Les Etats-Unis ne dévaluaient jamais mais les autres pays à l'occasion rectifiait la valeur de leur devise par rapport au dollar et donc indirectement à l'or.  En vérité le Gold Exchange standard était trompeur. Le dollar était déjà une monnaie administrative entièrement gérée par une puissance nationale ayant assuré son leadership sur le monde libre après la victoire sur les puissances de l'axe. Dès que des Etats décidèrent de rompre le pacte non écrit qu'on ne convertirait jamais ses dollars en or, le caractère artificiel du système s'imposa.

On entra dans le système des changes flottants, avec monnaie de réserve américaine, sans doctrine mais par voie de faits. Désormais l'ensemble des monnaies étaient purement administratives. Après l'argent, l'or était démonétisé. Les devises auraient comme valeur ce que le marché voudrait bien dire.  Les Etats ne comprirent pas les effets de la nouvelle situation. Ils continuèrent leur politique "keynésienne"  et, oh surprise, plus rien ne fonctionna comme avant. Le monde connu la stagflation. On mit évidemment toute l'affaire sur le compte du cartel du pétrole : il ne s'agissait que des conséquences des chocs pétroliers successifs. On ne se rendit pas compte que la valeur des choses s'ajustaient à nouveau à un nouvel étalon "réel". Jacques Rueff avait justement calculé qu'il fallait dévaluer le dollar dans un rapport de dix par rapport à l'or pour tenter de conserver un juste rapport entre la valeur des monnaies, dans un régime de changes fixes mais ajustables. On n'en fit rien. Ce sont les prix des matières premières internationales qui s'ajustèrent, peu ou prou dans la même proportion.

Une chose était sûre : dans le nouvel ordre économique, le keynésianisme ne fonctionnait plus. C'est l'époque où on en appelait à "un nouveau Keynes". Dans un système de change flottant les politiques nationales de dépenses publiques entraînent aussitôt des effets non pas sur l'emploi et l'inflation mais sur la valeur de la devise. Si on ajoute un régime général de libre concurrence mondiale, la compétitivité n'est possible qu'avec une certaine rigueur salariale.  Libre échange absolu et monnaie administrative dans un système général de changes flottants conduisent à la nécessité d'une politique presque constamment déflationniste. M. Trichet fut un de ceux qui le comprirent le plus vite.  

L'inconvénient des changes flottants avec un situation asymétrique pour le dollar, monnaie de réserve, est le déversement indéfini de dollars sur le monde avec une instabilité générale permettant mille spéculations. La double pyramide de crédits démontrée par J. Rueff, présente sous le régime du gold exchange standard, devient encore plus grosse en mode change flottant. Les Etats sont obligés d'emprunter massivement. Le sous emploi devient structurel un peu partout qu'il faut financer par l'Etat. Partout on voit les dépenses publiques grimper à des niveaux intenables. Une première rectification se fait à partir de 90. Des Etats dégonflent leurs dépenses publiques en comprenant qu'ils ne pourront pas aller plus loin. D'autres, comme la France ou la Grèce, ne le font pas.  Le taux de croissance mondial de longue période baisse (d'environ 1/2 point), le phénomène étant partiellement masqué par le rattrapage des économies libérées du joug communiste.

Le grossissement de la dette globale aboutit à des crises de plus en plus fréquentes et violentes. Le phénomène est d'abord nié : voir les observations absurdes du FMI à la fin des années 90. Les explosions successives en 2000-2002 et 2007-2010 ont fait litière de ces illusions.

Aujourd'hui le monde est gros Jean comme devant. Le recours à l'esprit de Keynes ne fonctionne toujours pas, puisqu'on a gardé les changes flottants et  les monnaies administratives non corrélées. Les taux de dépenses publiques et de prélèvements sont si hauts dans certains pays qu'il n'y a aucune chance qu'on puisse aller plus loin. C'est pour cela que l'appel à un retour durable de l'Etat est un voeu pieux. Quand vous dépensez 55% du PIB, dont 10% en permanence en empruntant, vous ne pouvez pas aller plus loin et vous êtes même obligés de rétropédaler.

L'effondrement financier du système des monnaies administratives en régime de change flottant est irrémédiable.  Le dollar et les principales monnaies ont perdu 98% de la valeur en or depuis l'instauration du système. Les banques centrales sont gorgées de "collatéraux non conventionnels" c'est à dire de cochonnerie. Les Etats sont en faillite.

Croire une seule seconde que tout va se remettre en place sans rien faire d'autre que de "réguler" la finance par des règles prudentielles est une incroyable bévue. Croire une seule seconde que l'état va pourvoir de façon keynésienne à une insuffisance de demande globale est ne rien comprendre aux quarante ans d'histoires économiques qui viennent de se dérouler.

On peut donc facilement répondre à la question : qui a tué Keynes ? Les changes flottants, l'hégémonie du dollar  et  l'appétit sans frein de certains états pour la dépenses publique.

L'unique question est de déterminer s'il faut ou non revenir à des changes unifiés et défendus de façon concertée par les Etats, l'émission de monnaie globale étant rattachée à quelque chose de plus ou moins fixe,  à l'abri desquels les Etats peuvent maintenir le plein emploi.  Nous avons expliqué mille fois ici pourquoi nous étions pour cette solution. Dans un système d'échanges mondialisés, celui qui reçoit de la monnaie doit savoir ce qu'il reçoit. Pour que la boucle des échanges réels puissent se fermer. Au final les produits s'échangent contre des produits, du travail contre du travail.

On notera que cette question fondamentale n'est traitée nulle part. Les changes flottants sont un sujet totalement tabou. Il est vrai que les Etats Unis ne veulent pas perdre le bénéfice à court terme ou apparent d'une monnaie de réserve, malgré la preuve actuelle de ses inconvénients. Les Chinois se moquent de leur population et peuvent bien troquer du travail serf contre de la monnaie dévaluée si cela leur permet d'imposer certains de leurs objectifs nationaux socialistes. L'Europe a créé une monnaie unique mais sans gouvernement unique pour la gérer. On ne gère pas une monnaie par un traité. La situation est donc totalement bloquée. Les boeufs piétinent allégrement la charrue qu'on leur a mis sous le nez.

Nous sommes donc dans un contexte de trouble idéologique proche de celui où était le monde en 1932. Une conjonction bloque les mesures qui s'imposeraient. Résultats : les solutions proposées sont dérisoires ; la crise dure ; les querelles s'aiguisent.

Keynes est mort. Il faut sans doute ressusciter une partie fondamentale de son message : le plein emploi seul compte et la défense déflationniste par chaque état livré à lui même  et aux caprices de sa monnaie flottante, alors qu'il dépense une part  démesurément grande des ressources de son pays est une voie sans issue. Mais ne voir dans le message de Keynes que la gestion d'un surcroît de dépense publique est aujourd'hui absurde et à côté de la plaque. C'est sur la partie organisation générale du système monétaire international qu'il faut se pencher. La proposition keynésienne du Bancor est toujours une excellente base de discussion, même si elle doit aujourd'hui être améliorée en fonction des leçons récentes de l'histoire économique.

Didier Dufau pour le Cercle des économistes e-toile.


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner