Les monnaies et les changes, ce serait important après tout !

Alors que 30 mois se sont écoulés depuis le blocage du marché interbancaire, en juillet 2007, et 18 mois depuis la chute de Lehman-Brothers, nous sommes dans cette période trouble où des éléments de reprise existent mais où l'image globale est celle de la stagnation et l'inquiétude. On voit bien que les Etats sont au bout des solutions faciles, celles qui consistent à lâcher les déficits publics et la création de monnaie par les banques centrales. Le chômage continue à croitre. Les faillites s'annoncent, masquées seulement par les créations d'entreprises individuelles plus ou moins artificielles.  

L'absence de vraie reprise du coup stimule les réflexions. Et on commence à poser les vraies questions qui auraient du l'être dès le départ et auxquelles on s'était bien décidé de ne rien dire.  

Un bon point : on ne parle plus des subprimes. Comme nous l'avons toujours dit la faillite des prêts subprimes est un élément du décor, pas une cause. On voit bien aujourd'hui que la sortie de la crise mondiale ne passe en aucun cas par la résolution des problèmes associés aux subprimes. Les subprimes étaient un symptôme pas la cause de la maladie. Curer le marché des prêts hypothécaires américains n'a pas fait avancer d'un pas la solution de la crise mondiale.

Si on ose le dire de cette façon : l'hypothèque que faisait peser les subprimes sur la compréhension de la crise est levée !  Ce n'est pas trop tôt. On peut  aborder maintenant les vraies questions et les vraies solutions.

Un premier constat est l'évanouissement de la crédibilité du modèle implicite sur lequel l'économie mondiale est bâtie.  Après le détachement du dollar de l'or, et une phase d'une dizaine d'années de chaos, l'idée s'est répandue, basée, pour simplifier, sur les bribes d'analyses de Milton Friedman, selon laquelle l'économie mondiale bénéficierait d'un abaissement concerté important des barrières douanières (libre échange intégral), de la convertibilité générale des monnaies, de la liberté totale des mouvements de capitaux, à court comme à long terme, du développement des instruments financiers spéculatifs permettant d'assurer "la liquidité" des marchés, et d'une création de monnaie de base totalement administrative assurée par des banques centrales le mieux possible isolées des gouvernements et dont l'objectif serait de limiter l'inflation.

Ce système devait apporter la conciliation nécessaire entre impéritie des états (dressés par les marchés financiers en cas de dérapage) et nécessité d'une bonne gestion durable, égalisation des taux d'intérêt à travers le monde, diminution du besoin de réserves de changes, stabilisation des cours des devises, si chaque pays faisait un minimum attention, optimisation de l'allocation des ressources, croissance maximum et plein emploi.
 
Ce modèle d'organisation n'était en rien fondé sur une modélisation généralement admise par la théorie économique. Il s'est imposé de facto après que les Etats Unis ait cessé de rattacher sa monnaie à l'or. La justification psychologique (plus que technique) est venue après : on a fait semblant de croire que cela avait du sens. D'autant plus que beaucoup de gens y trouvaient leur intérêt, notamment un secteur financier totalement libéré qui considérait, à juste titre, que ce désordre consensuel lui offrait des gains illimités, pourvu qu'on libère la finance de toute contrainte.

Ce système n'a jamais marché. Jamais ! L'évidence en était acquise dès la crise de 93.  Elle a été confirmée par la crise de 98 puis la récession de 2001. La crise actuelle n'en est que l'aboutissement logique. Les changes flottants, comme le socialisme, cela ne marche pas. Pas du tout. Ils ont fait passer le monde des trente glorieuses à une croissance mondiale lente et déséquilibrée. Ils ont aggravés le cycle. Ils ont désarmés les Etats, chargés de jouer les nounous auprès des victimes et de renflouer périodiquement les joueurs du grand casino financier. Jusqu'au jour où ils ne pourraient plus y parvenir. On y est.

Alors çà y est ? Les changes flottants sont en ligne de mire et avec eux  toute l'idéologie de pacotille et les institutions branlantes  qui les accompagnent ?

Vous n'y êtes pas. Vous ne trouverez pas la moindre critique des changes flottants nulle part dans la presse ou dans la littérature économique spécialisée. Le tabou est trop grand. Remettre en cause l'ensemble du pseudo système qui veut que les changes n'ont pas d'importance pourvu que les prix soient stables dans chaque zone monétaire surveillée par une banque centrale autonome et qu'on laisse libre cours à tous les mouvements financiers est aujourd'hui encore IMPOSSIBLE.

Mais l'eau passe partout par les digues effondrées et il faut bien réagir. Le déni de réalité ne peut pas être total. Alors les problèmes de changes passent de plus en plus au premier plan.

L'économiste américain Krugman, le moins mérité et le plus récent des "Nobel" d'économie, signe dans le NYT un article ahurissant qui demande une taxe de compensation de dumping monétaire de 25% contre la Chine. Soucieux de complaire à son maître américain, DSK, le patron évanescent du FMI surenchérit.

La France met en cause l'Allemagne pour ses excédents commerciaux et sa politique de dumping salarial.

L'Allemagne remet en cause la gestion des pays du sud de l'Europe et envisage rien de moins que l'éviction de la zone monétaire des pays à déficit (la Grèce, le Portugal, l'Espagne...).

Le RU malgré une très grosse dévaluation ne s'en sort pas mais se voit contestée d'avoir engrangé un avantage de change indu.

La dévaluation du Won coréen lui a permis de sortir de la crise plus vite que les autres. Le Japon qui a subi à son corps défendant une hausse abusive du Yen n'est pas d'accord pour avaliser cette "agression".  

Bref, les changes, finalement, cela compte. L'idiotie qui considère qu'un droit de douane de 5% est un problème et une dévaluation monétaire de 20% un fait indifférent commence à être relevée partout.

L'occident ne veut plus voir son industrie disparaître du fait du mercantilisme de la Chine.  Partout l'idée fait son chemin que le commerce international qui a reculé pour la première fois depuis la guerre doit repartir sur des bases moins biaisées par les politiques de change des uns et des autres. Partout les Etats regimbent devant l'impuissance qui les tient si la banque centrale est entre les mains d'une administration indépendante  et les changes laissés à la libre circulation de capitaux à court terme.

Les pays qui ne peuvent pas dévaluer sont contraints à une déflation mortelle. Les pays qui ont profité du système pour accumuler des réserves de change sans les remettre dans le circuit économique se sentent menacer de perdre une grosse partie de la valeur de ces réserves. La peur est partout ; la suspicion est au plus haut. Les tensions inter-étatiques prennent de l'ampleur. Rappelons que c'est exactement le schéma de 1929 : les tensions sur les changes sont arrivées deux à trois ans après la crise boursière, et l'absence de toute idée de cohérence internationale a abouti à la grande dépression.

On voit bien la limite des prises de conscience actuelles :  faute d'avoir une vision globale, les critiques ne mènent nulle part sinon à des guerres ou des guéguerres économiques. Cette vision globale existe. Nous la développons depuis 20 ans avec une grande constance et sans jamais être désavoué par la réalité des évènements.

Article 1 : la cause des crises à répétition que nous connaissons est principalement monétaire et son moteur est le système de double pyramides de dettes décrit par J. Rueff permis par le rôle central du dollar dans un système de change flottant inepte.

Article 2 : les défauts du système permettent la création de bulles financières qui explosent régulièrement avec un coût démesuré sur les taux de croissance globaux.

Article 3 : la flottaison des changes n'a apporté aucun des avantages que ses promoteurs ont envisagés : les taux d'intérêt n'ont jamais été aussi éclatés ; les réserves de change ont augmenté ; les changes ne se sont pas stabilisés. Au contraire les effets de yoyos monétaires ont accentués la dimension "casino" de l'économie.

Article 4 : l'idée que des monnaies administratives non reliées entre elles par la volonté des gouvernements de contenir excédents et déficits puissent être la source d'une croissance équilibrée est fausse.

Article 5 :  la seule solution est la constitution d'un système de changes fixes et ajustables, façon Bretton Woods mais corrigeant les défauts majeurs du système de 1944.
    - La monnaie mondiale n'est plus le dollar mais le Mondio, fondé sur un panier de références comprenant l'or, le pétrole etc.
    - Les Etats Unis perdent leur statut extraordinaire et deviennent un pays comme les autres. Plus de droit de veto ; plus de passe droits.
    - Le FMI a réellement pour but d'éviter les excédents et les déficits extrêmes, même quand ils concernent des grands pays comme les Etats Unis ou la Chine ou le Japon ou l'Allemagne.
    - L'objectif central de l'économie dans chaque état et zone monétaire est le plein emploi.
    - La finance mondiale n'est pas libre. Les opérations à court terme peuvent être légitimement contrôlées. Le "short" sur les monnaies est interdit. Les fortunes faites sur la spéculation sur les monnaies sont confisquées et leurs bénéficiaires pénalement poursuivis.
    - Les mammouths financiers sont cassés. Le but de la finance est de financer l'économie pas d'obtenir des rémunérations spéculatives avec renflouement périodique par le contribuables.
    - Si un pays veut jouer avec sa monnaie pour obtenir des avantages industriels indus, des taxes de compensation monétaire automatiques joueront contre eux.
    - Les pays qui voudront gagner de l'argent en permettant d'échapper aux règles communes sont purement et simplement exclu des marchés internationaux de capitaux.

En un mot, tous les pays doivent jouer le jeu de la concurrence et du plein emploi. Mais dans un environnement stable et régulé où chaque intervenant partage la même philosophie. S'il s'en écarte, il est exclu en tout ou en partie du jeu international.

La difficulté de ce plan est sa faisabilité politique, non sa cohérence économique. Il faut profiter du désastre actuel pour faire constater que les idées contraires sont totalement inefficaces et ne mènent qu'à des guerres commerciales ou monétaires désastreuses.

Non le dollar ne peut plus être la monnaie du monde. Et alors ? Le privilège du dollar a-t-il été aussi bénéfique que cela aux Etats Unis qui atteint pour la première fois depuis 1929 un taux de chômage supérieur à 10%, qui a perdu l'essentiel de sa production industrielle, qui voit sa classe moyenne se paupériser ?  Non la Chine ne doit pas pouvoir mener une politique mercantiliste. Et alors ? Les paysans pauvres ne mangeront pas en Chine les réserves de papier accumulées. Le Japon a-t-il réellement bénéficié de ses réserves accumulées et de son Yen surévalué ?  L'Allemagne est-elle si fière de sa consomption démographique qui va la voir disparaître des écrans radar dès 2050 ?

Il faut supprimer les changes flottants, revenir à un système organisé qui permet de pousser les feux de la croissance réelle (non financière) et de viser partout le plein emploi, supprimer les facteurs de déséquilibres, qu'ils soient techniques ou politiques. Les monnaies doivent être rattachées à un point fixe extérieur commun.

Il n'y a pas d'échappatoire.

Didier Dufau pour le Cercle des économistes e-toile

J. Stiglitz et les causes de la Grande Récession

Nous poursuivons ici l'analyse des thèses du livre que le "prix Nobel" de l'économie vient de faire paraître (Le triomphe de la cupidité).

L'auteur n'oublie pas l'inévitable passage sur les subprimes, traitées en profondeur, mais aussi avec le souci de marquer des points dans son long combat idéologique  avec les purs libéraux. Ces derniers ayant beaucoup insisté sur le fait qu'il s'agit d'une politique d'état qui a dérapé, il tente d'annuler cet argument en montrant que tous les marchés hypothécaires ne sont pas aussi morbides que celui des Etats Unis et que ce sont les lobbies bancaires qui ont fait échouer toutes les législations qui auraient permis de mettre en œuvre des solutions plus profitables aux consommateurs qu'aux distributeurs de crédits. Il cite le système hypothécaire norvégien comme exemple à suivre. 

Cela aurait pu être le système des Etats unis. Interdire les taux variables, les solutions de prêts pochette surprise, les prêts à plus de 100%, la titrisation abusive, le transport de produits financiers incompréhensibles vers l'épargnant qui ne sait pas ce que les banquiers ont collé dans ses produits d'épargne, sont du ressort du politique et des institutions de contrôle.

Elles ont toutes failli parce que les intérêts de Wall Street et la consanguinité entre ses hauts dirigeants et ceux des institutions de contrôle, plus son lobbying massif, ont interdit toute réflexion indépendante et toute législation défensive du consommateur. Tout le monde a validé l'idée qu'il fallait laisser faire et que les "innovations" proposées étaient utiles et sans danger.  

Contrairement à la plupart des autres auteurs récents de livres sur la crise, il ne se contente pas d'une explication de la crise par l'abus des crédits dits "subprimes". Comme c'est notre thèse depuis le début, nous buvons du petit lait lorsqu'on rencontre les mêmes idées dans la prose d'un prix Nobel, même si c'est dix-huit mois plus tard,.  "L'universalité du problème indique qu'il y a des vices fondamentaux dans le système" écrit-il. Le style n'est pas terrible, il faut en convenir. "Y a un blème dans l'système" c'est au mieux un thème de rappeur déchaîné. Cela manque un peu de précision.

Et justement, le style révélant l'homme, on touche une limite du livre. L'auteur sent bien que l'organisation générale de l'économie est fautive quelque part, mais il a le plus grand mal à cerner l'endroit où cela pêche et à identifier le Deus ex machina. "Il ne s'agit ni d'une question d'individus corrompus ni d'erreurs spécifiques, ni de petits problèmes à résoudre ou de petits ajustements à opérer".  Evidemment cela met en pièce le titre du livre. Mettons qu'il s'agisse d'une accroche marketing dont les éditeurs sont seuls responsables !  J. Stiglitz ajoute : "Pour quelques observateurs c'était un cas d'école parfaitement prévisible et d'ailleurs prédit".  La raison : un niveau d'endettement intenable !  "Les prétendues innovations financières ont permis à la bulle de grossir d'avantage". Il met alors les CDS en première ligne des innovations fâcheuses et explique parfaitement comment ils ont permis de tromper les règles prudentielles, et autorisé un gonflement presque sans limite des bilans, tout en accélérant la contagion de la crise de la dette dès qu'elle a démarré. Le contribuable a été le payeur de dernier ressort pour éviter que tout explose.  

On reconnaîtra ici toutes les thèses que nous défendons depuis dix huit mois.


* Les subprimes ont joué leur rôle mais ne sont qu'un détail de la crise globale

* L'endettement intenable est la source principale de la crise : il avait atteint des niveaux totalement intenables et l'effondrement était prévisible.

* Nous l'avons d'ailleurs prévu : après avoir alerter sur le caractère intenable de la dette mondiale rapportée au PIB mondial, nous avons annoncé dès 2006 un récession sévère pour 2009-2010. Dès le blocage du marché interbancaire en juillet 2007 nous avons révisé cette annonce en prévoyant l'effondrement en septembre 2008 et le gros de la crise en 2009.

* Le 22 septembre 2008 nous publions deux articles :

- l'indispensable  explication technique de détail 
- Un tableau statistique qui dit tout

qui résument tout ce que Stiglitz démonte sur 200 pages en janvier 2010.

La grande faiblesse de J. Stiglitz est , qu'après avoir, avec raison, détaillé les mécanismes de la crise, il ne parvient pas à comprendre la source même de ce surendettement. C'est comme si au billard un physicien analysait parfaitement les trajectoires des boules et leur incapacité d'aller à l'endroit espéré sans voir la queue de billard qui a imprimé l'impulsion initiale.

Souvent il frôle la bonne explication, mais jamais il ne parvient à la saisir.

C'est particulièrement clair sur la question du cycle de 8-10 ans.  On sait que nous sommes des tenants de la théorie du cycle et que nous mettons l'accent avec insistance sur cette question fondamentale qui a été sortie à tort des préoccupations des économistes à partir des années 60. Elle donne des éléments critiques de prévision. Ses ressorts étant toujours principalement financiers, elle aide à observer ce qui se passe dans ce secteur critique de l'économie qui est malheureusement l'un des enfants quasiment abandonnés de la science économique moderne, les rares auteurs qui s'y consacrent cautionnant généralement les innovations financières  ou se contentant d'analyses purement rétrospectives et sans danger.   

J. Stiglitz voit bien qu'il se passe quelque chose dans ce domaine du cycle : il évoque les travaux de Kindelberger sur le cycle  et ses explications purement financières. Cela vient tard dans le livre (P. 384) et il n'en tire pas vraiment parti.

Au contraire il commet des erreurs étonnantes. Il affirme par exemple que c'est la première fois qu'une crise américaine  secoue le monde entier. Et la crise de 73-74, alors, due exclusivement à l'abandon de la référence à l'or pour valoriser le dollar et aux méfaits jusqu'ici inconnus  des changes flottants voulus par les Etats-Unis  ?  Et la crise du début des années 80, qui touche le monde après que Volker ait décidé de casser l'inflation  née des déficits américains ? Et la crise de 91-93 qui part des Etats Unis puis touche le RU et la Hollande en 92 puis la France en 93 ?  Et la crise de 2001-2003 qui provient d'une hausse massive du dollar et des bourses américaines qui provoquent une bulle énorme qui s'effondre en entraînant toute l'économie mondiale ?  

Cette myopie se révèle aussi par le fait qu'il date le début des dérèglements au mandat de R. Reagan (le diable en personne avec la diablesse Thatcher en prime !), alors que tout se met en place à partir de 1971. (Lire notre article : sortir de la crise la crise de 1973-2010).

N'ayant aucune explication technique de la surgescence de la dette, il en revient à des explications comportementales et politiques. Il ne connait pas le mécanisme de la "double pyramide de crédits" détaillée par Jacques Rueff et reprise par Maurice Allais.

Comme c'est un bon observateur, il frôle souvent la vérité mais à chaque fois il s'en tient à l'analyse des effets sans trouver la cause. 

Il voit bien que les déficits et excédents jumeaux sino américains sont une anomalie intenable et que désormais il va falloir trouver un nouveau modèle des échanges internationaux.

Il voit bien que contrairement aux affirmations de Milton Friedman les changes flottants n'ont provoqué nulle part une diminution des réserves de change, mais exactement l'inverse. Il indique à juste raison que cela réduit la demande globale mondiale.

Il voit bien que les CDS et autres artifices financiers ont une dimension internationale et que ce risque empaqueté a joué un rôle fondamental dans la propagation de la crise.

J. Stiglitz nous rejoint pour affirmer que la première victime de la crise a été le commerce international , le principal moteur de la croissance depuis 1944 !Mais il ne voit pas  que ces évolutions sont l'enfant naturel des changes flottants :

* les variations incessantes des valeurs relatives des devises  imposent des réserves de change surdimensionnées 

* les mécanismes de couverture vis à vis des risques de changes viennent compliquer tous les contrats primaires sur les taux d'intérêts, les placements boursiers, les prêts internationaux, le financement du commerce mondial.  

Résultat : il ne parle jamais d'une réforme des changes flottants. Mettre en place une monnaie de réserve internationale en conservant les changes flottants, des banques centrales uniquement centrées sur l'inflation, des nations désarmées dans leur politique de plein emploi, ne sert strictement à rien. J. Stiglitz dit bien que " la question n'est pas de savoir si le monde va se retirer complètement du système de réserve fondé sur le dollar mais s'il va le faire de façon prudente et réfléchie". Mais lui même ne fournit pas d'explication sur  cette "façon prudente et réfléchie".

Il faut en effet revenir à la responsabilité des Etats sous la tutelle d'une organisation internationale fondée sur la parité des devoirs et des droits (fin des privilèges des Etats Unis et du Dollar). Il appartient aux Etats de défendre la parité de leur monnaie et les grands équilibres extérieurs de leur pays. Le FMI est là pour éviter les dérapages et rendre les corrections les moins lourdes possibles en cas de dérapage (alors qu'il fait exactement l'inverse en système de changes flottants).

Ce dont nous avons besoin  aujourd'hui ce sont des architectes pour bâtir ce nouvel ordre économique mondial basé sur le plein emploi et la croissance.

J. Stiglitz est parfait en dynamiteur de l'ordre ancien mais un peu faible sur la construction du monde nouveau.

Nous pensons qu'au Cercle des économistes nous déjà au stade de la reconstruction avec un diagnostic plus précis et des suggestions plus concrètes que ce que nous dit Stiglitz dans son analyse qui est une étape intéressante de la prise de conscience mondiale de ce qu'il faut faire mais qui malheureusement s'arrête brutalement au bord du  chemin.

Didier Dufau pour le Cercle des économistes e-toile.

Quel nom donner à la crise économique en cours ?

Pour qu'un événement important prenne sa place dans l'histoire, il lui faut un nom. Quel nom donner à la crise qui s'est déclenchée avec le blocage du marché interbancaire en juillet 2007, s'est approfondie avec la faillite de Lehman Brothers à la mi septembre 2008 et a entraîné une vaste récession mondiale dans le monde entier en 2009 ?  On dira : attendons un peu : seul le recul historique permettra de vraiment fixer la nature de la crise et donc son nom.

Le besoin d'identification n'attend généralement pas. Les médias ont besoin d'un nom. Les économistes ont également besoin de comparer des périodes historiques de crise économique. Ne pas avoir de nom rend les choses pénibles. Le besoin est si pressant qu'en général un nom s'impose sans savoir qui l'a vraiment choisi. Et il est souvent mauvais. La tentation médiatique est d'associer une crise économique et un évènement extérieur que tout le monde se rappelle.

La crise de 1973-74 fut appeler "la crise du pétrole" puis "la première crise du pétrole", parce que la guerre israélo-arabe avait entraîné une réaction de pays producteurs de pétrole particulièrement virulente. En fait la crise avait commencé bien avant cette hausse et ne peut s'analyser de bonne foi aujourd'hui que comme la première crise du dollar flottant, la baisse extrême du dollar ayant, associée au prétexte de la guerre, justifié la hausse des prix du pétrole à des niveaux antiéconomiques qui ont profondément aggravé la situation.

 La crise de 1992-1993 fut associée à la guerre en Irak, comme d'habitude à tort, mais finalement ne reçut aucun nom qui soit resté dans les mémoires. Pourtant c'était la plus grosse récession depuis la guerre. Elle resta incomprise et innommée !  La crise de 98 fut appelée, totalement à tort, "la crise des pays émergents".  Le nom vint des Etats-Unis qui considérèrent de façon inique et malsaine  qu'elle était due à des régimes pourris de "cronies". En fait tout le monde voit aujourd'hui que c'était une crise des changes flottants et de la spéculation associée qui a vu, après une poussée spéculative excessive sur des marchés extérieurs, les capitaux flottants se rapatrier à toute vitesse vers les Etats Unis, entraînant la catastrophe  dans toutes les économies neuves qui avaient été dopées par un endettement excessif crée artificiellement par la spéculation financière internationale dans un environnement de changes flottants.  Certains l'avaient appeler un temps "la crise de Kobé", le tremblement de terre de Kobé ayant entraîné  la première crise de confiance (qui mit par terre les spéculations du trader fou de la Baring) qui se généralisera par la suite : toujours cette bonne vieille tendance à expliquer tout par un "fait de Dieu" :  accident, guerre, tremblement de terre, épidémie...

La crise démarrée par l'effondrement des valeurs boursières liées au NTIC, et qui se développa en une récession de moyenne importance fut  appelée "crise des NTIC" ou "crise des nouvelles technologies".  Ce ne sont évidemment pas les nouvelles technologies qui sont la cause de cette récession et  la récession ne fut pas que boursière.  Ce fut une vraie récession mondiale. On ne retînt que le plus spectaculaire, comme d'habitude.

Si on remonte un peu plus haut dans le temps on voit des conflits de dénomination assez gênants. La "crise de 1929" est maintenant généralement appelée "la grande dépression" alors que ce nom avait été donné à une période particulièrement difficile de la fin du 19ième siècle, à partir de 1975 jusqu'à pratiquement l'an 1900.

A l'idéal, les grandes crises devraient être nommées en fonction de leur cause principale, ne serait-ce que pour rappeler que les mêmes causes ont souvent les mêmes effets.  Quand ce sont les vraies causes. La terminologie de "seconde crise du pétrole" est tout aussi fausse que la première : il y eût bien une hausse massive des prix du pétrole, mais aucune crise mondiale d'importance en 1978 !   

Dans cet esprit, il faudrait dissocier les crises liées au cycle de 8-10 ans et les accidents qui ont leur logique propre et n'entraînent pas de récession mondiale généralisée. Pour s'en tenir au demi siècle passé, on trouve :

1974 : crise mondiale cyclique forte
1982-84 : crise mondiale cyclique faible
1993 : crise mondiale cyclique forte
2001-2002 : crise mondiale cyclique faible
2008-2009 : crise mondiale cyclique forte.


Et, dans ce schéma fort, se loge des crises particulières, généralement financières mais pas toujours :


- 1989 : crise boursière dite "des ordinateurs"
- 1996 (en France seulement) : crise liée au coup de massue fiscale d'Alain Juppé.  
- 1998 : crise du dollar et de la spéculation financière.

Les aspects structurels sont également importants. Depuis 1971 nous vivons dans un système de changes flottants et de monnaies totalement administratives.  Pratiquement toutes les crises citées ont une composante monétaire et financière forte.  La crise de 74 aurait du être appelée : "la première crise des changes flottants". Au moins on saurait qu'on est entré dans une nouvelle génération de crises pouvant se superposer au cycle.

Pour donner un nom à la crise actuelle, il faut également tenir un raisonnement économique.  Y-a-t-il eu une seule crise ou plusieurs crises emboîtées ? On voit bien le problème si on regarde les transes que traversent Wikipédia. La volonté de coller à l'actualité a entraîné la description de plusieurs crises : crise des subprimes, etc.
 
En fait, il n'y a qu'une seule crise. Nous avons déjà abordé, à chaud, cette question dans notre article "Une ou plusieurs crises".  

Alors comment l'appeler ? Joseph Stiglitz a proposé dans son dernier livre  (Le triomphe de la cupidité - LL Les liens qui libèrent, éditeurs- janvier 2010) de la nommer "La grande récession". Ce nom aura du succès dans la presse. Peut-être restera-t-il.

L'avantage de ce terme est qu'il règle justement la question de l'unicité ou de la multiplicité des crises. Il n'y a qu'une crise et Stiglitz le démontre très bien.

En fait, dans le détail,  il se trompe un peu. Comme d'habitude il ne convainc qu'à moitié. C'est son Karma !  Par exemple la première phrase de sa préface commence par : "Dans la Grande récession qui a commencé en 2008". En fait, s'il est vrai que la récession mondiale va s'établir en été 2008, la crise a commencé un an avant, en juillet 2007 avec le blocage du marché interbancaire qui va provoquer une vague de faillites bancaires pendant les douze mois suivants, le tout culminant avec le lâchage de Lehman brothers. Il l'admet un peu plus loin :  "J'ai regardé le monde glisser vers la crise en 2007".  Péché avoué est à demi pardonné.

Un autre point qui nous réjouit est qu'il signale avec raison que "l'universalité du problème indique qu'il y a des vices fondamentaux dans le système".  Il s'agit bien d'une crise du système global. Quel système ?  L'ennui des mots système et problème est qu'ils cachent la misère des raisonnements et la faiblesse du diagnostic. Ce sont des "mots valise". La phrase est sympa parce qu'elle marque bien qu'il ne s'agit pas d'un incident localisé. Elle est trop vague pour être utile.  Heureusement, la suite est plus précise : " La croissance reposait sur une montagne de dettes". Là nous sommes totalement d'accord ! C'est le fond de notre thèse.

L'inconvénient du livre, c'est que JAMAIS Stiglitz n'aborde  avec pertinence la question obligatoire du "comment". Comment cette dette a-t-elle été rendue possible ?  Là,  il dérive, comme d'habitude dans la poursuite de ses ennemis fantasmatiques personnels et on retombe dans le combat idéologique et le positionnement politique.

Stiglitz a un autre défaut : il n'a aucune vision du cycle de 8-10 ans, thèse commune avant guerre et que les économistes de sa génération a repoussé avec un pied négligent sous l'influence des keynésiens, très influents avec Samuelson et Hansen aux Etats Unis. Il mélange un peu tout : En citant l'étude de Luc Laeven et Fabian Valencis pour le FMI "systemic banking crisis : a new database" 2008, il dénombre 124 "crises" depuis 1970 ! Ce qui revient à ne plus rien distinguer du tout et à noyer le poisson.  Toutes les crises financières n'ont pas la même gravité et leur association avec une récession mondiale doit être pris en considération. Ne pas le faire revient à tout mélanger et à ne rien discerner, même si cela permet de faire un procès global à Wall Steet.  

En revanche nous buvons du petit lait quand il écrit : "La seule surprise de la crise économique, c'est qu'elle ait tant surpris. Pour quelques observateurs c'était un cas d'école tout à fait prévisible et d'ailleurs prévus".  Merci de le reconnaître !  Ce qu'il oublie de préciser c'est pourquoi elle était prévisible. Son idée est que la finance mondialisée et dérèglementée était un fruit pourri qui ne pouvait que tomber de l'arbre et faire chuter l'arbre avec lui. On est dans l'idéologie et la grande querelle, pas dans  la technique économique. Roubini était plus précis : certains prêts étaient tellement aventurés et atteignaient grâce à des techniques de dissémination du risque de tels volumes  que l'explosion serait aussi sévère qu'inévitable.  Au moins il savait ce qui se passait au sein des banques. Quelques économistes vexés de n'avoir rien vu venir se sont plaints d'avoir été laissés dans l'ignorance de ce qui se passait dans les fourneaux de la finance internationale et ont immédiatement exigés des fonds pour la création d'observatoires plus fins. On ne se refait pas ! La limite de l'analyse de Roubini est qu'elle est justement bien trop partielle. Il voit la paille mais pas la poutre.


La crise est d'abord celle d'une accumulation mondiale d'un niveau de dettes privées et publiques intenables. Cette accumulation disproportionnée a une cause : la double pyramide de crédits de type Rueff-Allais.  Les techniques bancaires de diffusion du risque n'ont fait qu'amplifier un phénomène fondamental.  Les niveaux atteints étaient tels que tout devait éclater. Quand ? Lorsque le retournement du cycle se ferait. Il fallait donc guetter les signes du retournement conjoncturel global en même temps que l'évolution les bulles spécifiques.


Nous mêmes avons fixé le début de l'alerte au moment où les prix de l'immobilier ont baissé aux Etats Unis, à la fin 2006.  Compte tenu qu'on en était à la phase haute du cycle, le mouvement des affaires ne romprait pas immédiatement.  Nous avons simplement conclu que la rupture  aurait lieu plus tôt que ce que nous le pensions (notre prévision début 2006 était une récession en 2010).  Dès l'été 2007 nous avons annoncé une crise très sévère avec un basculement en septembre 2008 avec une année 2009 sinistre.  Notre bulletin de conjoncture du début de l'année 2007 conseillait de dénouer toutes les opérations immobilières au plus tôt et de ne plus investir en masse dans quelques projets que ce soit pour éviter d'être pris financièrement à la gorge lors de la crise.


Quand Stiglitz écrit : "la bulle de l'immobilier qui devait nécessairement éclater était le symptôme le plus évident de la "maladie de l'économie". Mais derrière ce symptôme il y avait des problèmes plus fondamentaux", il a raison. L'ennui c'est qu'il se réfugie encore dans le mot valise "problème".  Et quand il s'emploie de le préciser, il joue petit bras : la titrisation, symbole de la "dérèglementation"  n'est pas la cause fondamentale de la crise économique mondiale. Ce n'en est qu'un détail.  

Il redevient pertinent lorsqu'il met en cause la mise en réserve excessive de ressources monétaires par certains pays échaudés par la crise de 1998.  Mais là encore, il ne pèle pas l'oignon (c'est son expression !) suffisamment. Cette mise en réserve a quatre causes très différentes :

* les changes flottants
* le mercantilisme chinois
* le suivisme américain du Japon
* la rente pétrolière des pays producteurs.

La première est de loin la plus permanente et la plus importante. Contrairement aux affirmations de Milton Friedman les changes flottants n'ont pas entraîné la limitation des réserves, la stabilisation des devises et l'unification des taux d'intérêt. Cela a été tout le contraire.

Le constat, exact bien que peu original, de Stiglitz sur la montée des réserves aurait du le conduire à aller un pas plus loin dans la déconstruction du système des changes flottants. Il serait alors remonté à la crise de 74 etc. Il ne le fait pas.  Les considérations idéologiques, qui forment son identité, l'obligent à ne revenir qu'aux aspects politiques de la dérèglementation des années Reagan-Thatcher. Grave erreur  dans le réglage du microscope, ou du macroscope, comme on voudra.

La dérive idéologique de Stiglitz est particulièrement visible lorsqu'il en vient à parler des déséquilibres mondiaux : "Ce système où les pays pauvres prêtent aux riches  est très spécial".   L'accumulation de dollars est un effet direct des changes flottants avec une monnaie mondiale de facto, le dollar. Il faut des déficits américains mais aussi des créances de la part de tous les autres.  La monnaie est à la fois un actif et une dette, comme tous les crédits (actifs pour les uns, passifs pour les autres).  Le Japon vient de redevenir premier détenteur de la dette du trésor américain. Ce n'est pas spécialement un pays pauvre.  Et le recul de la Chine est principalement politique, pas économique.

On revient toujours à la même question lancinante : quel système économique mondial avons-nous créé en 1971 lorsque les monnaies sont devenues des monnaies administratives sans rapport avec une valeur intangible extérieure et qu'on a laissé flotter la principale monnaie du monde en lui  accordant des privilèges exceptionnels. Mais là Stiglitz est aux abonnés absents.

Revenons à notre propos initial : quel nom donner à la crise ?  La proposition de Stiglitz s'imposera sans doute, bien qu'elle ne soit pas analytique et préjuge que la crise actuelle ne va pas dégénérer  en dépression, ce qui n'est pas absolument certain bien que probable. Elle aurait le mérite d'éviter le mauvais vocable de "crise des subprimes" qui reviendrait à qualifier le tout par la partie.  

Le vrai nom devrait être : La grande crise d'endettement mondial de 2007-201x".  On voit bien aujourd'hui que la crise des banques est devenue la crise des états endettés. Le simple transfert de la dette du privé au public n'a pas réglé la crise globale.  La terminologie proposée ne préjuge pas de la suite.  Et elle aurait l'avantage de fixer l'attention sur les mécanismes de cet immense gonflement de dettes, sur les moyens d'y faire face et sur ce qu'il faut faire pour que cela ne recommence pas. .  

On peut toujours rêver.

Didier Dufau pour le Cercle des économistes E-toile.

Un débat stérile ce matin sur France Inter

Débat révélateur mais stérile sur France Inter, ce matin,  avec deux économistes, Christian  de Boissieu et Charles Wyplosz qui n’avaient ni l’un ni l’autre prévu la crise et qui naturellement  sont restés les « experts »  sollicités par les médias au moment de l’expliquer.

Il est difficile de critiquer M. de Boissieu : il ne dit jamais rien d’autre que les banalités consensuelles du moment et ne porte jamais  les raisonnements à leur conclusion logique.  Aujourd’hui il nous indique que la finance est moins « bordée »  par la réglementation prudentielle qu’elle ne devrait l’être,  ce qui l’a surpris. Mais qu’il ne croit pas à la spécialisation des banques et au découpage de l’activité financière en tranches car les frontières sont selon lui artificielles.  Conclusion : rien, sinon le ronron  habituel sur l’encadrement des bonus , la suppression du secret bancaire et le contrôle des produits toxiques (non définis).

M.  Wyplosz a déjà fait sur ce site l’objet d’une analyse critique (Réfutation de l’article de M. Charles Wyplosz http://cee.e-toile.fr/index.cfm/2008/10/12/Rfutation-de-larticle--de-M-Charles-Wyplosz). Il reprend son thème favori :  les banques ont trop de pouvoir , jouent totalement anormalement avec les dépôts des déposants et doivent être mises au pas politiquement , alors que c’est l’inverse qui se produit partout. Les profits bancaires naissent d’opérations rentables pour les banques et sans intérêt social.  Mais le système des changes flottants est parfait et les déficits de balances de paiements n’ont pas d’importance.   On se demande alors comment les banques peuvent avoir les comportements anti sociaux et générer les gains immenses qui suscitent les bonus  gigantesques qui sont distribués.

L’un et l’autre se retrouvent sur des explications comportementales  de la crise.  Aucun des deux ne veut voir les aspects systémiques qui expliquent à la fois la prévisibilité des grandes récessions et  leur répétition.  Résultat : aucun réel diagnostic et aucune solution pratique.

Nous disons depuis le départ que la crise est une conséquence du système des changes flottants, qui ne marche pas et que les monnaies sont au cœur du problème.  L’avantage avec la réalité c’est qu’elle finit toujours par s’imposer. Paradoxe,  ces deux économistes ont été sollicités par France Inter parce que le tourbillon des monnaies s’accélère avec le risque d’un effondrement du dollar et d’une relance de la crise (risque  qui est latent depuis au moins deux ans et que nous dénonçons continument)  alors que ni l’un ni l’autre ne croient à une origine monétaire de la crise  ni  ne remettent en cause les changes flottants de façon explicite…

Rappelons que les comportements s’exercent dans un système global.  Une crise économique nait  rarement exclusivement  de facteurs comportementaux déviants.  Les actions des uns et des autres se comprennent dans le système qui les conditionne.   
Jacques Rueff le premier a démonté le mécanisme de double pyramide des crédits que le système de gold exchange standard puis de changes flottants a permis.  Les déficits gigantesques du pays dont l’économie (et la position politique) est dirigeante alimentent une pyramide de crédits et de création monétaire  internationale qui finit par faire écrouler l’édifice.   Il a démontré l’application du mécanisme en 1929, puis en 1971 lorsque le dollar est détaché de l’or.  Il est très facile de voir le réarmement successif de  l’empilage de dettes  qui va expliquer la crise de 1993 puis celle de 2001 puis la crise actuelle.  

D’autres économistes comme Maurice Allais ont confirmé le raisonnement et l’application aux faits.  C’est le gonflement d’une énorme dette globale qui explique les revenus bancaires excessifs et les  bonus extravagants (ils en sont les servants) ;  ce sont les changes flottants qui donnent l’occasion de gains spéculatifs  constants dans une économie-casino pilotée par les salles de marché ; ce sont les aléas de l’économie casino qui expliquent  le développement de produits complexes.

On n’a rien fait pour remettre en cause ces mécanismes. Ils s’exercent à nouveau depuis que les Etats ont pris à leur charge les pertes bancaires  tout en s’agitant  leurs petits poings nerveux sur des questions secondaires.

Il faut bien le dire : interroger  C. de Boissieu et C. Wyplosz, et d’une façon générale tous les économistes qui n’ont rien vu venir,  n’a strictement aucun intérêt.  Ils ne peuvent que déblatérer des propos contradictoires qui ne mènent à rien.  D’accord les medias ne sont pas aidés par les économistes officiels. Mais ils ne sont tout de même pas obligés de toujours se contenter  du son des mêmes cloches, venant des mêmes clochers.


Sylvain Dieudonné pour le cercle des économistes E-toile

L'impossible retour aux accords de Bretton Woods (suite)

Suite de l'article précédent

En vérité le système était vicié à la base. Aucun mécanisme n’était prévu pour garantir que la politique monétaire américaine maintiendrait la valeur de la monnaie en or. Au contraire, le système instituait une « dissymétrie »  (en clair : une inégalité structurelle en faveur des Etats-Unis) et le potentiel pour le renouvellement des doubles pyramides de crédits néfastes constatées en 1939.

L’arrivée de Kennedy et le lancement d’une politique dispendieuse aussi bien de course aux étoiles que d’interventions militaires tous azimuts, signifiaient une politique monétaire hyper inflationniste d’autant plus facile à financer qu’elle l’était dans la monnaie mondiale. 

Jacques Rueff reprit sa plume pour signifier que le système était le même que celui de 29 et risquait de déboucher sur une crise du même type. Le professeur Triffin expliqua doctement toute la contradiction qu’il y avait  à faire dépendre la croissance mondiale d’une monnaie nationale dont les comptes extérieurs devaient être obligatoirement déficitaires pour alimenter le commerce international en monnaie.

Les faits furent au rendez-vous. Le Gold exchange standard se mit à hoqueter dès le milieu des années 60. De Gaulle exigea au milieu des ricanements la fin du système et le retour aux disciplines de l’étalon-or.  La guerre du Vietnam fit le reste.  Lassée d’engranger des dollars qui alimentaient chez elle une inflation de moins en moins maîtrisable, la RFA mit fin au système de Bretton Woods et Nixon décréta l’inconvertibilité du dollar en or.

La crise majeure de 1974 suivit qui chamboula complètement l’économie monde. La France ne s’en est jamais remise.  Un système par défaut, les changes flottants se mit en place, qui provoqua des crises de plus en plus importantes jusqu’à l’éclatement actuel.

On dira : d’accord, le système de Bretton Woods était inégalitaire et contenait ses contradictions internes, mais il a été tout de même responsable des trente glorieuses. Après tout nous acceptons ses inconvénients si on revit à nouveau trente années de croissance glorieuse.

Les circonstances ont joué  dans les trente glorieuses : un changement de mentalité vis-à-vis de la dépense publique, une énergie renouvelée, le dynamisme de la reconstruction, le plan Marshall marquent l’immédiat après guerre. Ce fut une période d’inflation mais de plein emploi, de famine de dollars chaque pays en recherchant pour reprendre pied sur les marchés extérieurs.  Pendant dix ans-quinze ans les défauts intrinsèques du système furent des avantages.

Ce n’est qu’à partir de 1963 que les tensions se manifestèrenent et s’aggravent constamment, au point qu’on finit par inventer les droits de tirages spéciaux,  jusqu’à l’explosion finale et la crise de 74.

Le retour au Gold exchange standard en Dollar nous remettrait immédiatement dans la situation de la fin des années soixante.

En revanche la stabilité des changes et la responsabilisation des Etats vis-à-vis du taux de change de leur monnaie, malgré mille accrocs, avaient montré son avantage. Le plein emploi avait été assuré sachant que tous les pays tentaient d’aller au maximum de leurs capacités en se tenant à la limite du déraisonnable.  Tous sauf les Etats Unis.

En l’absence de possibilité de revenir à un étalon-or ou au GES dollar, que peut-on faire ?

Créer un système de changes fixes sans monnaie prédominante. Chaque Etat redevient responsable du taux de change de sa monnaie vis-à-vis des autres, sauf à être écarté du commerce international. Les déficits et les excédents excessifs sont prohibés. Une unité monétaire internationale est créée basée   sur un panier de valeurs à définir pouvant inclure l’or, le pétrole et ce qu’on voudra. Il est interdit d’inclure dans les réserves des banques centrales quelques devises que ce soit.

Le stock outil des devises pour chaque pays est géré par une instance différente de la banque d’émission. L’accumulation des devises étrangères n’a pour but que de faciliter les transactions  et ne peut pas servir à créer de la monnaie locale. La compensation des soldes des balances de paiement se fait en monnaie internationale, le FMI retrouvant son rôle de  régulateur. Les Etats unis sont à égalité de traitement que les autres et perdent leur droit de veto.

Le système global retrouve des responsables : les Etats et un gendarme le FMI. L’encadrement de la finance reprend son sens. Les opérations de « short » sur les monnaies sont interdites. Les mouvements de capitaux à court terme sont contrôlés autant que de besoin. Les entreprises retrouvent une boussole et une sécurité. Des plans d’action peuvent être définis qui ne sont pas à la merci de changements irresponsables de la valeur respective des monnaies ou de brusques coups de folies sur les marchés.

Dans cette affaire l’important est l’égalité des devoirs, la responsabilité des Etats, avec une régulation supranationale et la stabilité de changes fixes,  ajustables uniquement avec l’accord général.  L’idée centrale est celle d’un développement coordonné et général, sans déséquilibres majeurs, avec une pression vers le plein emploi.

Les changes flottants avec une monnaie nationale de fait devenue la monnaie internationale et une finance débridée ne peuvent pas permettre d’atteindre ces résultats. Cette triplette tragique doit être éliminée d’un coup.

Il faut utiliser la pédagogie de la récession avant qu’elle ne tourne à la dépression pour obtenir le changement nécessaire. On en est loin.  La majorité des responsables n’osent pas aborder la question des changes flottants, seuls quelques pays attaquent le rôle du dollar et pas nécessairement les plus recommandables, et la régulation de la finance se résume à la lutte contre les paradis fiscaux et à des mesures locales presque sans intérêt.

Jusqu’ici les autruches ont toujours cru que le débondement de la production de dollars suffirait à faire sortir de la crise (1974, 1982, 1987-1992, 1998-2003, 2008-2009), avec un abandon des disciplines budgétaires. Il se peut que cela suffise encore une fois, même si on peut douter d’une sortie de récession spontanée et de la qualité de la situation mondiale avec un système bancal et des acteurs totalement étouffés par des déséquilibres monstrueux et des dettes publiques ingérables.

Mais ce qui est sûr c’est que cette reprise ne pourra JAMAIS devenir la base d’une croissance équilibrée et durable et que le pire surviendra peu après avec une violence cette fois-ci si dévastatrice qu’il vaut mieux ne pas y songer.

Il faut réformer le système monétaire international et mettre fin aux changes flottants.

En urgence. 

Didier Dufau pour le cercle des Economistes E-toile


L’impossible retour aux accords de Bretton Woods

La réforme du système monétaire international est la grande absente de toutes les réflexions menées depuis le krach de septembre 2008. Le système des changes flottants  est un sujet quasiment tabou bien qu’il n’y ait aucun corpus économique important et convaincant justifiant son hégémonie. La contestation vient par un biais : la critique du rôle du dollar notamment par les pays dits du « bric », Brésil, Russie, Inde et Chine. Plusieurs d’entre eux ont accumulés des réserves en dollars immenses dont ils craignent que la valeur ne s’évapore.   Contrairement au Japon qui a accepté de se voir ruiné à plusieurs reprises par des baisses importantes du cours du dollar, ces pays ne sont pas alignés sur les Etats unis et peuvent exprimer leur inquiétude.

La création monétaire débridée de dollars par la FED leur fait craindre un effondrement de cette monnaie à plus ou moins court terme. Dans un système de change flottant si une opération de spéculation en ce sens était déclenchée, elle serait impossible à arrêter.  Si les Etats ne considèrent pas comme de leur responsabilité d’assurer une valeur externe de leur monnaie, et se concentrent sur sa stabilité  interne, mesurée par les prix à la consommation, rien n’empêche en effet un effondrement. Le yoyo du dollar est une réalité qui a fait passer sa valeur en euros par exemple du simple au double. Rien n’interdit de penser que le dollar ne puisse encore baisser fortement, bien qu’il soit déjà au plus bas. Les accords occultes entre la FED et la BCE réduisent actuellement les fluctuations entre Dollar et Euro. Rien n’indique qu’en cas de tourmente monétaire ce gentleman’s agreement pourra être maintenu.

L’effondrement du Dollar aurait des conséquences immédiatement cataclysmiques et entraînerait dans la foulée la fin du libre échange tel que nous le connaissons. En fait on se retrouverait ipso facto dans la situation qui avait prévalu au début des années trente lorsque le Dollar, après la Livre, avait été fortement dévalué. Le marché international des devises-papiers (fiat money pour les anglicisants) est incapable de trouver un équilibre rationnel quelconque en temps normal. Il l’est encore moins en cas de crise générale, et ne le serait plus du tout en cas de panique générale alors que les planches à billets fonctionnent à plein régime.

Chacun sent que le régime des changes flottants est une croute monétaire hyper fragile sur laquelle on ne peut avancer qu’en marchant sur les œufs et que si elle craque ce sera panique à bord et sauve qui peut.

C’est une des raisons pour laquelle nous affirmons depuis septembre 2008 que la première mesure qu’il fallait prendre était de stabiliser le système de changes avec responsabilisation des Etats vis-à-vis de la valeur extérieure de leur monnaie.

L’ennui c’est que le débat sur une réforme du système des changes n’est pas ouvert et que les solutions sont peu explorées et encore moins débattues. On parle d’un retour à l’étalon or sans véritablement en comprendre les contraintes qui sont sévères. Ou d’une restauration du système mis en place à Bretton Woods qui est peu souhaitable.  Il faut donc se projeter dans un autre univers que ceux que nous avons connus ce qui n’est jamais simples. On n’entre pas dans l’inconnu sans précaution. Comme aucun débat suffisamment général n’a eu lieu, les autorités ont l’impression que ce serait de l’aventurisme pur.  En cas de crise le premier réflexe est le repliement sur les certitudes et le confort des habitudes. Politiquement c’est ce qui explique le virage à droite initial de l’opinion dans les élections politiques. Economiquement, on fait bloc sur ses certitudes. En fait on se raccroche à ce qui est à portée de la main, même quand il s’agit de brindilles.

L’étalon-or n’a pas connu une période de généralisation très longue et cette période n’a pas été particulièrement heureuse. Jusqu’en 1873, c’est le bimétallisme or et argent qui régnait, non sans crises majeures. Il a été rendu impossible par la découverte de nouveaux filons et surtout de nouvelles techniques d’extraction d’or qui a provoqué des désordres monétaires continuels jusqu’à ce que l’argent soit démonétisé. Il s’en est suivi une première « grande dépression » à la fin du dix neuvième siècle particulièrement regrettable.

Peu de gens savent encore que le mode d’ajustement des balances extérieures en système d’étalon or est la déflation. Plus personne n’accepte la déflation. Les salaires sont quasiment fixés. L’Etat considère que ses recettes doivent être protégées à la baisse. Les grands groupes tiennent leurs prix. En un mot : le mode d’ajustement de l’étalon or est inopérant et ne serait plus toléré.  Imaginons que nous soyons en régime d’étalon or : la Chine aurait accumulé un tas d’or mais en provoquant une déflation proportionnelle aux Etats Unis.   Un rééquilibrage dur des échanges se serait alors produit avec baisse des salaires et des prix aux Etats-Unis.   Dans notre société basée sur les grands groupes, les syndicats, l’Etat omnipotent, il n’y aurait aucune chance pour que la potion soit avalée.  Les autres raisons souvent avancées pour refuser l’étalon or ne sont pas convaincantes.

Certes l’or est actuellement fort mal réparti et le seigneuriage donnerait des boni importants à certains. Mais une fois le système en place les stocks bougent et se retrouvent là où ils doivent être. La crainte d’un manque de liquidité du fait d’une insuffisance d’or est également infondée. La production d’or augmente à un rythme de 2 à 4% par an ce qui est le rythme hors inflation de la croissance. Quant aux hymnes à l’irrationalité d’un système qui consiste à faire des « trous dans la montagne », ils sont exclusivement polémiques et n’ont pas d’intérêt en soi. S’il fallait faire des trous dans la montagne pour avoir une croissance heureuse et durable, pourquoi pas ?

La vraie raison de l’impossibilité de l’étalon or est que ses mécanismes d’ajustement ne sont pas politiquement acceptables et ne correspondent pas aux nouvelles structures économiques. Elles ne fonctionneraient pas.

Le retour au système mis en place à Bretton Woods, le Gold-dollar exchange standard, ne convient pas plus. Rappelons que ce système consiste à ne définir qu’une seule monnaie convertible en or, le dollar, toutes les autres étant définies par un taux de change vis-à-vis du dollar.  Ce système de Gold exchange standard (GES), étalon de change-or en bon français, avait déjà été essayé après la guerre de 14-18 devant l’impossibilité pratique de revenir à l’étalon or : pratiquement tout l’or était centralisé aux Etats-Unis. Toute la période est marquée par des tourments monétaires continus. Jacques Rueff, un observateur particulièrement affuté, remarqua très vite que le GES avait été finalement le responsable principal de la crise de 1929.  C’est lui le père de la dénonciation de la « double pyramide de crédits »  que permet le système. Le pays qui a dispose d’une monnaie pivot finance ses déficits extérieurs par la création monétaire (facile : c’est sa propre monnaie qui sert de monnaie mondiale) en même temps que les excédents accumulés à l’extérieur finance également une même inflation de crédit. Le système est auto entretenu et au bout d’un moment on aboutit à des situations d’endettement global ingérable.  D’une part les crédits ne servent plus principalement à financer l’expansion mais la spéculation (la création monétaire va plus vite que le potentiel de croissance) ou l’inflation, d’autre part leur niveau par rapport au PIB devient tel qu’il est impossible de rembourser. On aura atteint en 1929  aux Etats-Unis un taux d’endettement de près de 400% du PIB en 1929. Il est facile de calculer le niveau démentiel de croissance qu’il aurait fallu pour payer les intérêts et rembourser le capital d’une pareille dette sans vendre le capital national. Ce sont les créanciers  qui ont payé.  Et l’activité.

A Bretton-Woods cette leçon n’a pas été tirée.  Les Etats Unis était devenue une hyper puissance. Elle détenait toujours l’essentiel de l’or du monde. Elle était la créancière de toutes les démocraties occidentales. L’économie européenne était par terre. La Livre britannique avait été totalement supplantée par le Dollar. Le retour à l’étalon or n’était pas plus concevable qu’en 1918. Les beaux esprits expliquèrent que si le premier étalon de change n’avait pas fonctionné c’était parce qu’il y avait trop de monnaies de référence. En fait toute monnaie convertible en or pouvait servir de réserves de changes susceptibles de justifier la création de monnaie dans les pays créditeurs dans ces monnaies.  Une banque centrale pouvait créer de la monnaie nationale à due concurrence de ses entrées de devises convertibles. La concurrence entre les émetteurs de monnaies « bonnes comme de l’or » déstabilisait le système. Ces défauts n’existeraient plus avec une seule monnaie triomphante et base de tout le commerce mondial, le dollar. Le monde ne risquerait plus la pénurie de monnaie internationale, comme c’était le risque supposé avec l’or. La puissance de l’économie américaine et son rôle directeur dans l’économie mondiale garantissait en fait tout autant que la référence à l’or la valeur de la monnaie de référence, et indirectement la valeur des monnaies des pays qui « ne feraient pas plus de bêtises que les autres ».  Les pays autres que les Etats-Unis  étaient tenus de faire  les efforts nécessaires pour maintenir la valeur de leur monnaie en dollar. Les Etats unis étaient tenus de garantir la valeur du Dollar en or.  En avant pour les « trente glorieuses ».

En vérité le système était vicié à la base.


A suivre ...

Une brève histoire du temps…perdu (en matière monétaire).

« Depuis quand vous intéressez-vous aux changes flottants »  me demande un lecteur de ce blog. Nous évitons généralement les sujets trop personnels mais nous ferons une petite exception pour cette question qui est en fait très éclairante des aspérités du domaine.  

A partir de 1969 je rédigeais sous la haute autorité et la barbichette de Bertrand de Jouvenel une thèse de doctorat d’Etat d’économie sur « la prévision économique  à long terme », un sujet à la mode à cette époque.  Nous vivions dans un système de changes fixes mais déjà on sentait que les Etats-Unis, embarqués dans des guerres lointaines, ne voulaient pas en jouer le jeu.  Et il y avait déjà eu de multiples crises de changes avec dévaluation à la clé. Un chapitre s’imposait sur « les changes et l’horizon économique ».  

Première découverte : les relations économiques internationales et particulièrement les systèmes monétaires internationaux  étaient une terre quasiment vierge dans ma faculté d’économie (Paris I aujourd’hui).  Le cours existait mais était  tenu par un crétin absolu qui pour masquer ses lacunes avait choisi d’utiliser un langage d’une complexité et d’un hermétisme  infranchissables dont on ne pouvait absolument rien tirer.  A l’âge où j’étais  on a toutes les audaces : j’ai demandé un rendez vous. Il refusa catégoriquement !   Pour donner une idée quantitative de l’intérêt pour les changes flottants la chose occupait 8 lignes dans le Dalloz sur la monnaie de l’époque (près de 1000 pages).  La littérature correcte sur les systèmes de changes était entièrement descriptive,  avec des commentaires normatifs du genre « grâce aux accords de Bretton Woods nous sommes entrés dans un monde de croissance perpétuelle sans risque de dépression ».  La banque c’était l’affaire des banquiers pas des économistes. La banque internationale : quelle banque internationale ?

Seconde découverte : la littérature américaine était nettement plus développée mais traitait de la monnaie comme quelque chose d’étrange  qu’il fallait constamment démystifier dans une ambiance de combat.  Il faut dire que la bataille entre les orthodoxes de l’étalon or, les monétaristes autrichiens et les keynésiens battait son plein.   Le contentieux était lourd et les invectives toujours proches.  En gros les tenants de l’étalon or étaient pour leurs contradicteurs  des fétichistes et, disons le, des crétins, qui proposaient de creuser des trous dans la montagne pour sauver le monde.  Leurs adversaires étaient des « aventuriers » aux idées farfelues qui mettraient vite le monde à genoux.   Participer au débat était difficile parce que les idées et les réflexions étaient peu claires et les coups à prendre certains.

Troisième découverte : il existait bien des tenants des changes flottants. A la vérité UN tenant …et un seul.  Pour Milton Friedman, les devises étaient de la marchandise comme les autres  et son prix devait être libre. Les forces du marché fixeraient les prix.  Il était aussi vain de chercher à les fixer qu’il était vain de fixer le prix du pain.   Si des Etats mal embouchés voulaient faire de la mauvaise monnaie, elle serait aussitôt boudée. La liberté de mouvements des capitaux  aurait tôt fait de faire comprendre aux dirigeants les nécessités d’une monnaie saine et bientôt dans la joie et l’allégresse les  taux de change se stabiliseraient et les taux d’intérêt convergeraient.

 Pour ma thèse  de doctorat, la question de la prévisibilité des taux de changes  et donc de l’horizon économique des exportateurs et des importateurs était à l’évidence cruciale.  Cette idée de flottement des monnaies n’allait pas vraiment dans le sens d’une plus grande prévisibilité.  Je m’acharnais à trouver tous les articles  et ouvrages, en dehors de ceux de M. Friedman, proposant  le flottement des monnaies.   

Quatrième découverte : il n’y en avait pas !  Les ceusses qui osaient aborder cette question étaient toujours de l’avis que les changes flottants, cela ne pouvait pas marcher.  Ils s’appuyaient sur l’expérience de l’immédiat après guerre de 1914 où les désordres monétaires avaient été importants.  Les changes flottants étaient déstabilisants : ils aggravaient la volatilité  les cours de changes et amplifiaient les mouvements.    C’était dit en passant, en quelques lignes. On n’a pas déforesté le monde pour traiter des changes flottants !

Pour résumer : à la veille de l’abandon des accords de Bretton Woods,  la question des systèmes de change était l’enfant malingre de la science économique et un seul auteur, pour des raisons plutôt idéologiques, Milton Friedman, en était l’avocat militant et belliqueux : mettre les vilains Etats sous la pression des marchés lui paraissait une excellente discipline. Tous les autres intervenants dans le débat n’étaient pas des économistes mais des banquiers. En France, des Inspecteurs de Finances comme J. Rueff.  C’est la particularité française : le seul fait d’avoir fait l’Inspection des Finances vous donne l’onction de la connaissance et de la respectabilité nécessaire pour aspirer aux plus hautes fonctions de la banque et notamment de la banque centrale.   Pour eux,  les « économistes » ce sont des statisticiens !

Cet abus a été parfaitement vu par Michel Audiard qui dans les « tontons flingueurs », cette œuvre majeure d’observation,  fait du tonton à monocle, administrateur au FMI,  un élégant  repreneur des entreprises plus que légèrement louches du papa de la nièce orpheline.

Là-dessus les Allemands, de l’ouest, légèrement agacés d’avoir à créer des DM en masse du fait de son excédent de balance des paiements avec les Etats-Unis et un peu traumatisés par le souvenir de l’hyper inflation du pays en 1923,  bloque le système de Bretton Woods (mais oui ce sont les Allemands qui ont cassé le vase de Soissons monétaire !).  Les Américains répliquent en « suspendant » la convertibilité   en or du dollar. 

Notons au passage que les accords de Bretton Woods n’empêchaient pas les Etats-Unis d’inonder le monde de leur monnaie à partir de leurs déficits abyssaux.  La réforme du système monétaire international,  si un jour on imagine qu’elle doive se faire, ne pourra pas être un retour pur et simple aux anciens accords de Bretton-Woods. Note : inutile de chercher, personne n’aborde jamais cette question.

On est alors entré dans 10 ans de désordres absolus sur les marchés des changes aboutissant à la fameuse stagflation qui était l’énigme de l’époque.  La relance keynésienne à la papa ne marchait plus. Giscard et Chirac en feront les premiers l’expérience en 1974.  Et bien non : la relance en système de changes flottants ne marchent pas !  Une leçon qui comme on le voit à été très bien retenue…

Ce qu’on a appelé à l’époque la crise du pétrole n’était qu’une crise du dollar. Le dollar est à 3.75 Francs quand les pétroliers prenant le prétexte de la guerre israélo-arabe  décident  leurs hausses massives…

La situation globale devenant explosive les Etats-Unis finissent, par le moyen de Volker, par réduire leurs déficits, au prix d’une forte récession.  C’est à ce moment là qu’il aurait fallu mettre fin aux changes flottants. Mais il n’y eût AUCUN DEBAT.    La mort du « serpent monétaire »  mis en place par les européens  les réduit au silence : ils feront l’Ecu puis l’Euro  dans leur coin sans plus jamais reparler de réforme du système monétaire international.  Le Royaume Uni durement touché doit faire appel au FMI ! La puissance de la spéculation qui parvient à faire sauter toute tentative de fixité des changes achève de bloquer les cerveaux.  Le seul Soros avec une spéculation gagnante contre la Livre britannique aura suffi à mettre un bœuf sur toutes les langues.

Les changes flottants ? On n’y peut rien alors on se tait. Quand on cherche à en sortir, on est matraqué, alors laissons flotter en silence.

Le résultat on le connaît : des déficits américains perpétuels et perpétuellement aggravés après la remise en ordre de Volcker ; le gonflement de l’endettement américain dans des proportions démesurées ; des crises de plus en plus graves corrigées en inondant le monde de dollars ;   l’éclatement final.

Relire le texte de Milton Friedman aujourd’hui fait sourire tant il est marqué par une fraîcheur d’illusion ahurissante sur les bontés théoriques du système des changes flottants.

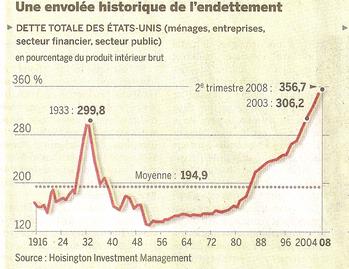
Un graphique très parlant

Merci au Monde (supplément économique du lundi 12 janvier) d'avoir publié ce tableau qui raconte toute l'histoire économique de ces dernières années. 

On y voit lévolution de l'endettement aux Etats-Unis.

1929 apparait comme une crise très violente de l'endettement.   Les Etats Unis sont la seule puissance monétaire à la fin de la guerre de 14 : l'euphorie, un système monétaire international bancal et l'endettement se met à monter de façon prodigieuse.  L'ennui c'est qu'arrive le moment où s'endetter pour faire des gains en capital en bourse ou dans l'immobilier cela finit par s'effondrer. Il faudra 20 ans pour que les américains commencent à se réendetter en masse. 

Regardons maintenant les temps plus récents. Quand la courbe commence-t-elle à s'incurver : au début  des années 70. La mise en place du système des changes flottants permet à l'endettement des Etats Unis de s'accélérer presque sans limite.

Le remplacement de Volcker par Greenspan à la présidence de la FED donne un coup de fouet au mouvement.  Greenspan c'est l'idée que "the sky the limit" en matière de création monétaire. Les déficits de balance de paiement deveiennent gigantesques et croissent constamment.

A nouveau la spéculation sur les actifs reprend alimentée par le crédit.  La consommation ne fonctionne plus qu'à crédit.  L'épargne américaine devient négative (-2%).

Le ciel vient à nouveau de s'effondrer sur la tête des emprunteurs.

L'ennui c'est que cette fois ci l'endettement a été transmis à l'ensemble du monde. 

J'avais commenté sur le site du forum Monde cette même courbe publiée également par Le Monde en 1997 ou 98, en indiquant que l'explosion était certaine et qu'il était de l'intérêt des Etats unis de s'en rendre compte le plus vite possible.  Le système semblait fonctionner au profit des Etats unis mais déboucherait nécessairement sur un krach gigantesque.

Il est vrai que Maurice Allais publiait à peu près dans le même temps, dans la foulée de la crise dite faussement "des pays émergents"  un livre annonçant le krach pour des raisons très proches (surendettement excessif). Moi même annonçait plutôt une récession en 2000 dont il vaudrait mieux tirer les leçons.

La solution a été de faire sombrer le dollar et de créer plus de liquidité. C'était une fois de trop. Dès 2006 on voyait que le système n'en pouvait plus et craquait de toutes parts.

C'est  alors que nous avons annoncé une crise très sévère en 2009.

Cette courbe raconte la longue leçon d'une dérive  auto accélérée qui ne pouvait que mal finir.  les voix n'ont pas manqué pour attirer l'attention sur cette énorme montagne de dettes et sur les dégâts lors du dégonflement obligatoire (le service de la dette aurait mangé sinon toute l'économie).

L'observateur attentif en conclura que les subprimes ne sont que l'étincelle qui a fait sauter le baril de poudre. La crise que nous vivons n'est pas celle des subprimes. C'est celle du surendettement américain permis par le système des changes flottants. 

Sans doute comprendra-t-on mieux pourquoi nous disons que la PREMIERE mesure à prendre est de mettre fin aux changes flottants AUSSI BIEN POUR STOPPER LA CHUTE  que pour éviter LE RETOUR DES DESEQUILIBRES.

Nous avons écrit pendant 10 ans que l'effondrement de la pyramide de dettes mettrait un temps infini à dissiper ses effets. Il a fallu 20 ans en 1930. Admettons que les circonstances n'ont pas aidé. 

Mais la sortie de crise sera longue. On peut craindre qu'elle ne dure plusieurs années avec des dégats sociaux considérables et des secousses dans le commerce international très importantes dès que l'impatience des peuples se manisfestera viollement.

En fait c'est jacques Rueff qui avait raison. En 1972 il fallait surtout pas pâsser aux changes flottants. Il fallait réévaluer l'or vis à vis du dollar dans un rapport de 1 à 10 (cela paraissait monstrueux à l'époque !) et revenir à une forme d'étalon or interdisant l'amplification des phénomènes de déficits et la création monétaire associée. 


M. Giscard D'estaing dans une interviex en l'honneur de 10 ans de l'Euro explique que la crise est financière et non monétaire. C'est une plaisanterie.  L'Euro (reconstitué par ses composantes) comme le dollar ont plongé de 95% et plus par rapport à l'or depuis 1971 . L'effondrement monétaire global est la principale explication de la course à l'emprunt pour l'achat d'actifs "réels", bourse et immobilier.  

Ce qui s'effondre aujourd'hui c'est la pyramide de dettes batie sur les déficits américains permis par le système de change flottant et la place privilégiée qu'y tient le dollar,  et encouragée par une fuite en avant devant la monnaie.  Dette= crédit=monnaie.  La banque au centre de la mécanique est ruinée. Crédit est mort.  La monnaie  s'enfuit et il faut en créer des masses avec la planche à billets en espérant que cela compensera.

La crise est bancaire, monétaire et financière. Elle touche l'économie au coeur. Ce qui explique sa violence.

Et la nécessité d'agir sur les causes et pas seulement sur les symptômes.


Didier Dufau pour le Cercle des Economistes e-toile.


Le mystère Sarkozy

Que M. Nicolas Sarkozy soit un surdoué de la politique, tout l’indique. Mais que penser de sa politique économique ?

Là, le mystère commence.

Sa campagne présidentielle laissait l’auditeur sur sa faim. Le programme annoncé était un « programme court » dans une « ambition longue ». L’ambition était de faire regagner, en fin de mandat, les points de croissance qui manquaient à la France par rapport aux autres pays.  Le programme court  prévoyait un ensemble de mesures  dont la principale était la détaxation des heures supplémentaires levier indispensable pour faire sauter le verrou des 35 heures et rétablir le pouvoir d’achat des masses laborieuses.

Alors qu’il était certain qu’une récession viendrait perturber son mandat,  il demandait à être jugé en 2012 sur la baisse du chômage et le rétablissement des grands équilibres pour une France en croissance aussi rapide que ses meilleurs concurrents.   Nous avions souligné à l’époque que la méconnaissance du cycle rendait ces propos très imprudents, entre présomption et incompétence.  

Il promettait des réformes, dont la baisse des effectifs des fonctionnaires, des mesures fiscales ciblées sur les emprunteurs immobiliers et sur les petits héritages,  et l’équivalent du plan mythique « Pinay-Rueff » pour briser les freins à la croissance.

La réalité a été conforme à ces annonces. Le programme court a bien été exécuté.  La loi TEPA a détaxé les heures supplémentaires ; Le bouclier fiscal à été remonté à 50% ; les régimes spéciaux ont été réformés ;  les effectifs de fonctionnaires ont commencé à être réduits.

Pourquoi parler de mystère dans ces conditions puisque nous voyons  un président faire ce que le candidat avait annoncé ?

Comme prévu la détaxation des heures supplémentaires n’a pas eu les effets décisifs annoncés. Avec la récession ce sera encore plus net.

Réduire la taxation des petits héritages a fait plaisir au plus grand nombre, c’est sûr, mais son impact économique est quasi nul.

Favoriser les emprunteurs immobiliers en pleine résorption de la bulle spéculative  n’est pas absurde mais s’analyse comme un coup de chance : l’idée était démagogique et politique, sans rapport avec l’éclatement de la bulle, non prévue par Sarkozy.

Les mesures autour du bouclier fiscal et de la déductibilité de certaines dépenses  ont l’énorme inconvénient  d’avoir empêché la réforme réelle de cet impôt dont il fallait absolument changer l’assiette en attendant de le supprimer. Sarkozy a tenté de rendre à peu près acceptable un impôt qui ne l’est pas.  Curieusement sa réforme lui a coûté autant d’avanies politiques sur ses « cadeaux  aux riches » que l’aurait fait une pure et simple suppression.  Un an après on voit que l’impôt s’est stabilisé en valeur mais que le nombre des assujettis a encore augmenté.  Les 100 familles s’étaient retrouvées 100.000 en 81, les voilà à 400.000 !  Et on s’est étonné que les expatriés ne rentraient pas !

Les 35 heures ont été triturées de façon incompréhensible, alors qu’il suffisait purement et simplement d’y renoncer et de revenir aux 40 heures avec dérogation possible négociée entreprise par entreprise.

La réforme des régimes spéciaux a bien été entreprise avec alignement sur la fonction publique.  Mais il y a tellement de codicilles et de négociations secrètes qu’on ne sait finalement pas ce qui a réellement changé, si ce n’est la fin de l’indexation sur les salaires des actifs des retraites.

Restent les réformes importantes lancées sur un peu tous les sujets.

On réforme la carte judiciaire, mais on ne réduit pas le nombre des magistrats qui au contraire augmente tout en indemnisant des tas de villes touchées par les fermetures de tribunaux.  C’est donc une réforme qui coûte et dont on ne sait guère ce qu’elle économisera à terme.

On diminue le nombre des fonctionnaires, faisant sauter un verrou sur une question tabou, mais à terme on aura 100.000 non renouvellements  sur 5 millions de personnels à statut plus ou moins protégés !   Un fonctionnaire qui part à la retraite sans être remplacé n’a pas un effet massif sur les finances publiques.  Les mesures prises n’auront qu’un impact inférieur à 5 pour 1000 sur la dépense publique !

On a reculé sur les taxis, les notaires, les pharmacies, etc.

On s’attaque maintenant aux armées.  Mais là aussi on voit bien que le but n’est pas tant de réduire le budget des armées que de permettre une meilleure efficacité à coût égal.

Dans le domaine de la sécurité sociale rien n’a été fait depuis la micro réformette Douste Blazy. Les comptes dérivent avec les dépenses et les quelques sous exigés  sur les boites de médicament ne correspondant pas aux enjeux phénoménaux de ce dossier.

On a lancé la RGPP qui ne donne exactement aucun résultat sauf quelques gouttes d’économie par ci et par là.

On a lancé de nouveaux impôts et notamment  les taxes liées à l’environnement.  De nombreuses dépenses supplémentaires ont été annoncées comme le RSA, le « quatrième risque » etc.

La hausse des taux d’intérêt creuse un magnifique trou dans notre budget, compte tenu de notre endettement.  

Au total on dira que la politique est bien orientée dans son objectif général mais que les mesures prises jusqu’ici sont soit purement électoralistes, soit dérisoires, soit ambigües et en tout cas totalement hors de proportion avec le nécessaire.

M. Sarkozy gratte le béton avec un araire en annonçant les belles  moissons  qui chantent.   Tout cela sera balayé par le ralentissement économique.  Nous dévoilera-t-on alors le « programme long » ou improvisera-t-on   selon des axes plus ou moins électoralistes ?

Tel est le mystère Sarkozy.

Didier Dufau

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner