Electrocution du commerce international

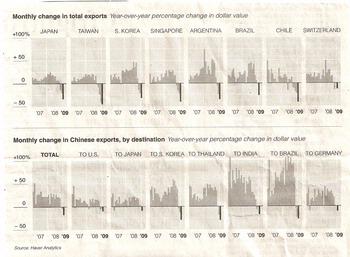
Le New York Times publie une remarquable infographie de Haver analystics montrant comment le commerce international a été littéralement foudroyé, se bloquant comme on ne l'avait jamais vu depuis 1929.

C'est tout le système financier mis en place à partir des changes flottants et de la liberté totale  de mouvements de capitaux alimentés par les déficits extérieurs abyssaux des Etats Unis  qui s'est effondré, pas seulement les banques ayant trop goûté aux subprimes.

Ce graphique complète celui du Baltic index qui marque le coût du frêt maritime. Quand Taïwan ou le Chili voient leurs exportations baisser net de 50% en un instant, alors que les subprimes, ils ne connaissent pas ni leurs banques, on comprend que c'est tout le système monétaire international qui est en cause pas seulement le système  bancaire américain.

L'article précise que les coûts du crédit international se sont envolés.

Il note que les exportations de la Chine vers l'Inde qui croissaient sur une rythme de 50% sont désormais en recul de 18%.

Les exportations d'Argentine, du Brésil et du Chili sont notées comme ayant baissées entre 27 et 42%.

Rappelons nos moqueries contre toutes les théories qui voyaiuent la crise d'abord aux seuls Etats Unis, puis aux seuls  pays européens ayant un peu construits de logements, puis à la seule Europe de L'ouest. Le BRIC est à genoux tout autant que les pays exportateurs d'Afrique et d'Amérique du sud.

Le NYT en conclut que le Global Trade System  est à l'arrêt.  Il aurait pu ajouter que rien n'est fait pour qu'il reprenne.

Tout un système basé sur les déficits américains, le crédit à la consommation massif,  les taux de changes de dumping de la Chine, la spéculation généralisée sur tout, la fourniture de machine par l'Allemagne et le Japon, sous traitant un peu partout en Asie,  une circulation de capitaux débridée sans aucune forme d'appréciation réaliste des risques, s'est ércoulé.

Et chaque pays fait son petit plan de relance dans son coin sans regarder la "big picture" sans aucune prise en compte de l'architecture économique et financière mondiale !  L'immeuble commence à s'effondrer et chacun repeint sa chambre !

Quand il n'y a pas de diagnostic, il n'y a pas de thérapeutique.


La crise s’approfondit : pourquoi ?

La crise s’approfondit : pourquoi ?

Six mois après le début de la crise non seulement il n’y a aucun vrai signe de reprise mais tout le monde voit qu’elle s’approfondit et s’amplifie.  Pourquoi ?

Trois événements récents dont la presse a donné ces derniers jours une large couverture donnent quelques clés d’interprétation.

1.    Le Japon disposait d’un aimable excédent commercial de 900 milliards de Yen chaque mois. La voici en janvier avec un déficit de même ampleur. Un basculement radical.  S’agit- il d’un effet  retard des diaboliques « subprimes » ?  Pas du tout.  Simplement le Yen a vu sa valeur multipliée sur le marché des changes. Plus aucune entreprise nippone ne peut exporter sur un marché international par ailleurs bloqué.  

Voici un exemple presque caricatural du mécanisme qui fait des changes flottants un facteur d’aggravation de la crise.

2.    AIG, le principal assureur mondial, vient à nouveau à la gamelle auprès de l’Etat américain. C’est la troisième fois. La société ne parvient même pas à rémunérer les apports en capital de l’Etat. Les sommes en cause sont prodigieuses : plusieurs centaines de milliards de dollars.  Est-ce encore un coup  de pied de l’âne des « subprimes ».  Pas du tout : la banque assurance est la cause principale. Les prêts des banques ont été garantis par AIG. La faillite de Lehman Brothers  a entraîné illico celle d’AIG qui dès le LENDEMAIN s’est présentée aux autorités avec sa sébile. 

La cause immédiate de la nouvelle faillite est l’évolution malsaine des CDS, les Crédit default Swap. AIG en a souscrit pour des milliers de milliards. La plupart concernait des opérations de prêts avec clauses sur taux d’intérêt ou sur cours de change, avec des points d’intervention dépendants d’écarts considérés comme peu probables  sur des indices ou des devises. La crise ayant provoqué le chaos sur les marchés des changes et les marchés de taux, les contrats se sont déclenchés les uns après les autres. AIG  ne peut plus faire face.

Rappel : le marché des CDS est passé de 6,396 milliards de dollars américains à fin 2004 à 57,894 milliards à fin 2007. Si vous avez entendu le FMi s'inquiéter pendant cette période vous avez gagné !

Voici un exemple presque caricatural du mécanisme qui fait des changes flottants un facteur d’aggravation de la crise.

3.    Le chaos sur les marchés des changes des Pays de l’Est récemment tournés vers l’Europe occidentale provoque des graves difficultés pour les banques qui ont soutenu de leurs prêts ces pays en plein rattrapage. On découvre ainsi que les banques  d’Autriche ont  des en cours équivalents au PIB du pays (l’Islande doit se sentir moins seule) ! La hausse des taux d’intérêt dans ces pays bloque l’activité. La dévaluation rend les remboursements en monnaie étrangère et notamment en Euros impossibles.  Les deux mécanismes se cumulant, les banques voient exploser leurs crédits « non performants ».  L’ampleur des pertes est telle que même l’Euro en est déstabilisé et que les rumeurs enflent sur la possibilité de l’éclatement de la zone Euro !

Voici un exemple presque caricatural du mécanisme qui fait des changes flottants un facteur d’aggravation de la crise.

Nous disons depuis la mi-septembre 2008 que la  première mesure à prendre d’urgence est l’abandon des changes flottants, la seconde étant la restructuration globale et immédiate de tous les contrats de prêts  et d’assurance  à clauses de déclenchement   sur élément variable.

On se demande bien pourquoi !

En tout cas nous sommes les seuls.  Les changes flottants c’est la forme la plus achevée du tabou, celle qui met un bœuf sur la langue et congèle au zéro absolu les petites cellules grises.

L’Europe va au G20 en réclamant des moyens supplémentaires pour le FMI où les Etats-Unis ont tout le pouvoir, étant les seuls à disposer du droit de véto, et ils n’ont aucune envie de débloquer des centaines de milliards de dollars pour l’étranger alors qu’ils sont engagés pour des centaines de milliards de dollars sur le front intérieur.  Alors on parlera paradis fiscaux  et régulation. Cela ne mange pas de pain.  Mais n’aura aucun effet sur la crise.

Quant à l’Union Européenne presque constitutionnalisée, c’est l’Europe des petits oiseaux  et de la législation sur le camembert.  Pour l’essentiel,  c’est chacun pour soi.

Au fond cela vaut mieux : l’union des têtes de linotte n’est pas meilleure que l’absence d’union des autruches.


Encore un livre de banquier sur la crise !

Dans la collection Tribune Libre chez Plon, M. Matthieu Pigasse, vice président de la Banque Lazard,  et donc caution bourgeoise du livre, assisté d’un certain Fichelstein, porte plume, se livre à l’exercice littéraire à la mode : commenter la crise.  Après tout,  que les banquiers, après avoir nourri la crise, veuillent gagner un peu d’argent en la commentant, pourquoi pas ?  La cupidité ne saurait disparaître en un instant !

Comme la floppée de livres du même type  qui emplissent les rayons aujourd’hui, l’essentiel du livre est la compilation des événements qui ont marqué ces derniers mois  avec l’inévitable plongée  dans la dérive des crédits immobiliers, la saga des banques d’affaire américaines, la distribution des risques par la titrisation,  puis l’enflure des formes de crédits incompréhensibles, la défaillance des agences de notation, les effets pervers de certaines normes comptables, etc. 

Le lecteur fidèle à ce site ne trouvera exactement rien de plus de ce que nous avons déjà décrit en temps réel depuis de longs mois.

La véritable interrogation lorsqu’on lit ce genre de livre est de savoir s’il mettra à jour des faits sus du sérail et qui ne seraient pas encore connus et si les analyses sur les causes  justifient des solutions intéressantes.

Première déception : il n’y a aucun fait nouveau. Tout ce qui est dit s’étale dans les journaux  depuis des semaines et est connu de ceux qui ont suivi l’actualité avec attention.  Bien la peine de faire appel à un banquier international dirigeant d’une grande banque normalement au cœur des affaires !  C’est une simple compilation de choses connues.

Seconde déception : il n’y a aucun effort de diagnostic particulier.  Au départ il ya le vilain Greenspan (qu’on a adoré sans limite et sans une seule critique pendant 20 ans) qui dévergonde le crédit, qui permet la bulle immobilière, que les banques amplifient avec des moyens techniques sophistiqués, que les agences de notation ne comprennent pas, que les régulateurs ne regardent pas,  et quand tout casse, les règles comptables viennent aggraver les choses.  Air connu.

Troisième   déception : faute de diagnostic il n’y a aucun début de commencement de préconisation  utile.  On reste dans les généralités et le « wishful thinking » parfois très loin des problèmes concrets qui se posent.

Au début on y croit encore un peu : au moins les auteurs font remonter la crise à 1988-89  et ne se contentent pas de partir de 2003 ! On se dit : la dynamique des évènements depuis trente ans va être éclairée. Et bien non.

Le schéma des auteurs : La crise boursière de cette époque est traitée par Greenspan par une inondation de crédits. On stigmatise Greenspan pour cette faute. Et on passe directement à la bulle internet vue comme précurseur de la bulle immobilière qui est déclarée comme commençant en 2003 (elle commence en 97).  

Pourquoi y a –t-il eu crise en 88-89 ? Les années 70 et 80 n’ont-elles pas été marquées par des crises financières à répétition ?  N’y a-t-il pas eu un changement radical de paradigme des politiques économiques et financières à cette époque ?  La politique Volcker qui avait provoqué la récession assez dure du début des années 80 n’est-elle pas en partie l’explication de l’attitude de Greenspan ? 

N’espérez rien sur ces sujets. Ils ne sont même pas abordés.  Alan Greenspan est un démon né par magie et qui va envoyer le monde dans le mur. Alors on le montre dans ses premières décisions. Point stop.  On citera la crise du Japon pour simplement avertir qu’on pourrait entrer dans un mécanisme de ce genre. Les causes et la nature de cette crise, qui va s’étaler dans les années 80, ne sont  même pas abordées.

Les deux crises majeures que sont la récession de 91-93 qui frappe le monde entier et la crise de 1998 qui désarticule  l’économie des nombreux pays sous développés sont totalement ignorées.  Pourtant il s’agit pour l’une de la première récession depuis la guerre, un sacré avertissement ! Et la seconde montre bien l’ampleur des désordres financiers et monétaires  qui affectent la croissance mondiale. 

On n’en dit pas un mot pour une raison simple : elles n’apportent aucune eau au moulin de la thèse des auteurs qui est la chanson générale : trop de crédits à cause de Greenspan, bulles, gestion dérégulée des finances, explosion.

Du coup on ne comprend rien. D’accord l’Islande s’est endettée au-delà des possibilités de son PIB. Mais pourquoi et comment est-ce que cela a été possible ? Greenspan ? Evidemment non.  D’accord les Etats-Unis ont débridé les crédits. Mais pourquoi est-ce que cela fut possible ?  Les déficits de balances de paiements perpétuels n’ont joué aucun rôle ?   Si oui comment ont-ils été possibles ? Des crédits complexes ont été mis en œuvre mais pourquoi fallait-il une telle complexité  et pourquoi  ont-ils connus cette diffusion mondiale ?  Vous ne trouverez aucune réponse dans le livre.

Pour cela il aurait fallu remonter un peu plus tôt avec la disparition des règles de Bretton Woods et l’introduction de facto d’un système de changes flottants et de liberté totale des mouvements de capitaux.   Les américains ont fait sauter le système de Bretton Woods parce qu’ils ne voulaient en aucun cas mettre fin à leurs déficits insensés de balances des paiements.

Ce sont ces déficits qui sont à l’origine de l’immense création monétaire qui a permis aux banques américaines   de se goberger pendant des années.  Les changes flottants devaient avoir deux effets : réduire le spreads des taux d’intérêt à travers le monde grâce à la libre circulation des capitaux et aboutir à une certaine stabilité automatique des taux de change.  Dans la pratique on a vu exactement le contraire. C’est la liberté des mouvements de capitaux et le déséquilibres des taux d’intérêt qui a permis à l’Islande la politique bancaire qu’elle a connue.  Greenspan n’y est pour rien.

Si Greenspan a pu élargir les déficits et les rendre incontrôlables, c’est que le système des changes flottants le permettait.

Périodiquement on ruinait les créanciers.  Si le Japon est entré en récession longue c’est d’abord à cause de la masse de dollars dévalués qu’elle a du absorber en tant que gentil allié des américains.   Si la Suède voit ses banques ruinées en 1992 (en vérité l’ensemble du système bancaire mondial est passé à deux doigts de l’explosion) ce n’est pas à cause d’une politique nationale particulière.  Mais de la bulle née aux Etats-Unis permise par les changes flottants  qui a fini par exploser là où l’économie était passagèrement la plus faible.

Non le FMI n’a rien vu venir. Rogoff son économiste en chef en dépit de la réalité explique que les crises sont de moins en moins graves et donc que les changes flottants jouent leur rôle : ils harmonisent les conjonctures, les taux d’intérêt etc.  Du vent !  Si les économies des pays en voie de développement ont lâché en 1998 c’est parce que le dollar après avoir été effondré par Greenspan est reparti à la hausse de façon verticale mettant en danger tous les circuits d’emprunt en dollar et déréglant les changes.

A force d’écarter les faits qui ne rentrent pas dans la démonstration et d’oublier les évènements les plus significatifs, le livre perd tout intérêt explicatif.  Les solutions apportées, appuyées sur un diagnostic partiel voire inexistant, sont évidemment totalement à côté de la plaque.   Faire entrer la Livre dans l’Euro est un vœu pieu.  Fusionner la France et l’Allemagne est très chic et très « grande géo politique ». Mais tout cela est un peu distancié par rapport aux urgences.   Tout le reste est classique : contrôler les hedge funds, refonder les agences de notations,  changer les règles comptables etc.  La broutille habituelle.

En fin de livre on aborde la question du FMI et d’un nouveau Bretton Woods (une page) . Oui mais sans remettre en cause les changes flottants. On évoque la mise en œuvre des DTS (droits de tirage spéciaux) mais  on omet de  dire qu’ils existent depuis le début des années 70 et que les changes flottants leur ont fait perdre la totalité de leur rôle !  On ne peut évoquer Keynes et son Bancor en conservant les changes flottants.  Or pour un banquier remettre en cause les changes flottants ce serait comme remettre en cause le prêt à intérêt ! IM-POS-SIBLE !  Il y a trop de bon business derrière pour les banques.  Et la libre circulation des capitaux ferait du mal à Lazard !

N’y-a-t-il rien à garder de ce livre ? Si bien sûr : la condamnation radicale et définitive de la « banque universelle ». Comme c’est un de nos dadas nous somme heureux de voir qu’une voix autorisée de la haute banque s’accorde à le penser.   C’est de l’intérieur que Matthieu Pigasse peut dénoncer les innombrables conflits d’intérêt qu’offre la banque universelle. Et son danger systémique.

On trouve aussi une jolie formule sur les banques américaines en crise de solvabilité et les banques européennes en crise de liquidité.  C’est évidemment faux mais arbitrer ainsi de façon distributive  la querelle entre ceux qui pensent que la crise bancaire est partout une crise de solvabilité ou qu’elle est partout une crise de liquidité, est une astucieuse façon de dédouaner la banque européenne  de toute faute.  UBS, Fortis, Royal Bank of Scotland, Natixis et une flopée de banques allemandes  apprécieront. Quand on est banquier européen il faut aussi être diplomate !  En vérité les banques sont partout à la fois en crise de solvabilité et en crise de liquidité…

On s’amusera également de la dernière phrase ciselée pour la pose : « l’urgence est de retrouver le temps long ». Les entreprises et les particuliers   frappés par la crise risquent en effet de trouver le temps long si on en reste à ces analyses croupions et à moitié aveugles.  Elles peuvent même finir au tombeau et ce n’est pas Lazard qui les ressuscitera !
Il faut supprimer les changes flottants : il y a urgence !  C’est le B.A.  BA de cette crise. Le reste est du blablabla.

Didier Dufau pour le Cercle des Economistes E-toile.


Vers une sortie de la crise ?

Le propre des grandes crises est d’avoir une fin. 

Pour le Cercle des Economiste E-toile, la question de la sortie de crise est compliquée par le refus collectif des Etats de reconnaître la responsabilité fondamentale  du système monétaire international dans l’explosion  qui vient d’avoir lieu.  Il est désormais à peu près sûr qu’on ne changera rien de fondamental à court terme  au système désastreux des changes flottants.

La question est donc de savoir si une crise dont les causes sont niées et non traitées peut néanmoins se terminer et permettre une nouvelle séquence de croissance mondiale.  En terme plus simple : est-ce qu’un malade mal traité peut tout de même s’en sortir ?

Comme nous n’avons pas cessé de le répéter les « subprimes » ne sont qu’une manifestation de la crise mais pas la crise elle-même.

Mais nous sommes quasiment seuls à l’affirmer.

L’idée générale aujourd’hui est qu’il suffit de cantonner ce type de dettes dans des « bad banks »  pour sortir de la crise et que des ajustements sur les règles comptables, le mode de fonctionnement des agences de notations,  la politique de bonus des banques et la régulation  mondiale des contrats dérivés de ces crédits suffira pour éviter le retour aux dangereuses dérives constatées.  Les banques délestées de ce poids mort se feront désormais pleine confiance et le marché interbancaire reprendra vie. Le crédit pourra à nouveau jouer son rôle.  Le sang circulant à nouveau dans les veines de l’économie, la reprise sera là et youpee !

Bien sûr pour compenser les effets de la crise de crédits il a fallu  conforter le système bancaire à court terme  par différents moyens, et comme l’économie a dévissé, il était important de « relancer » par des programmes de dépenses publiques ou des cadeaux fiscaux.  Mais ce n’est qu’un tout petit moment difficile à passer : dès que les dettes subprimes auront été ainsi passées sinon par pertes et profits, du moins aux générations futures,  tout reviendra à la normale. Comme en plus les taux d’intérêt sont négatifs, on pourrait même avoir une reprise si bouillonnante  que de nouvelles bulles pourraient apparaître très vite.

On reconnaîtra là le schéma qui a prévalu lors des crises de 91-93 et de 2001-2003.  Déjà on avait donné une explication très restrictive : crise accidentelle liée à la guerre du Golfe pour la première,  dégonflement de la bulle Internet, pour la seconde.  Et on n’avait pris aucune mesure de réforme  structurelle.  Dans les deux cas les Etats-Unis avaient laissé filer le dollar  tout en noyant le monde de liquidités.  Et basta.

La reprise dans les deux cas avait fini par venir.  Très forte à partir de 1997 (mais sans que les gouvernements s’en rendent compte, notamment en France), très molle à partir de 2005 (mais sans que personne ne cherche à comprendre cette mollesse).
Cette manière de voir se heurte lourdement à la réalité. 

Le cantonnement des « dettes pourries » est un exercice quasiment impossible avec des banques non nationalisées, comme nous l’avons déjà expliqué sur ce site.  Il faut d’abord définir le périmètre des dettes en cause et ensuite leur donner une valeur. Or justement tout le problème est que le risque a été diffusé par des moyens complexes, le plus souvent par des techniques hors bilan, et que les actifs en question n’ont aucun marché permettant d’établir leur valeur ! 

La crise bancaire a donc toutes les chances de perdurer et tant que « crédit est mort », il n’y aura pas de reprise.  

Dans le même temps les causes ne la crise n’ayant pas été jugulées,   la confiance ne revient pas.  Aux Etats-Unis la peur d’un effondrement possible du dollar prévaut dans les esprits.  Le Japon lutte contre les conséquences d’une appréciation  excessive du Yen.  Partout ailleurs des manipulations monétaires ont lieu, notamment en Chine et en Russie.

Certes le Baltic index après un an de chute verticale et quatre mois de stagnation complète au niveau le plus bas est reparti timidement à la hausse, prouvant une certaine reprise des affaires. 

Certes les restrictions de production ont enrayé les chutes de prix qui s’étaient produites ici ou là.

Certes les bourses ont montré une résistance à des niveaux qui semblent être des plus bas, relançant les spéculations positives. 

Certes l’esprit humain  est ainsi fait que son humeur ne peut rester indéfiniment au pessimisme. 

Certes la liquidité est maintenant si peu rémunérée que des tentations se font jour de revenir se placer sur des valeurs « réelles » : le remontée de l’or au dessus de 900$ l’once le démontre.

Mais en vérité c’est la peur qui continue à dominer en même temps que la confiance résiduelle s’effiloche au fur et à mesure que les chiffres de la catastrophe se découvrent.  Les éléments de reprise se perdent dans les sables mouvants  d’un système monétaire et financier international  devenu complètement instable au point de ne plus tenir qu’à un fil qui peut casser à tout moment.

On sait déjà qu’il n’y aura aucune reprise en 2009 et que les récessions vont être très sévères partout, s’étageant entre moins 10 et moins 2 %.   Et à tout moment des drames ponctuels peuvent se produire.  Ce peut être une nouvelle crise de confiance des déposants avec une ruée irrépressible sur les comptes de dépôts ; cela peut être l’effondrement du dollar ; ce peut être ces crises sociales insupportables. 

Ce peut être autre chose : cela lâche toujours là où on s’y attend le moins.

Au premier trimestre 2010 tous les bilans d’entreprise traduiront la réalité de 2009. C'est-à-dire quatre trimestres  de crise.  Et on aura vu que les plans de reprise n’auront pas eu les  grands effets annoncés.   On entrera alors dans le vif de la crise.  Le moment de vérité ne sera pas comme on le lit partout la situation au printemps 2009, mais celle au printemps 2010.  En attendant la situation est totalement imprévisible.

Nous ne croyons pas trop à un réajustement spontané des flux de commerce international.  Il est clair que les stocks qui viennent  de se vider à grande vitesse devront bien être reconstitués un jour ou l’autre et que des besoins retardés finiront bien par se manifester sur le marché.  De même l’inflation des moyens monétaires finira bien par rétablir une hausse des prix favorable à la reprise de l’investissement.   Mais les facteurs délétères sont tout aussi importants.

2009 verra surtout la fin des illusions et le début d’une perception que les subprimes étaient une petite affaire et qu’il faut aller beaucoup plus loin dans les réformes.  Il n’y aura de reprise en 2010 que si les réformes de fond sont entreprises. Sinon,  l’hypothèse la plus probable, en dehors de tout accident massif qui peut se produire à tout moment, nous entrerons dans une logique dépressionniste ou stagnationiste d’au moins quatre ou  cinq ans.

On va donc vers une année 2009 chaotique où la question principale sera de savoir si  à force de  démentis  douloureux sur le terrain, les prises de conscience nécessaires sur la vraie nature de la crise et des réformes nécessaires finiront par atteindre les organes de perception des équipes dirigeantes des principaux pays. 

Un intéressant suspense !

Didier Dufau pour le Cercle des économistes e-toile

Les erreurs de Nicolas Sarkozy


Nous voici au point où les erreurs accumulées par Nicolas Sarkozy finissent par avoir leur effet délétère non seulement sur sa côte dans les sondages mais sur la situation morale et politique de la France.

Quelles sont donc les erreurs commises par Nicolas Sarkozy qui lui sont directement imputables et qui auraient pu être facilement évitées ?

La première c’est évidemment de ne pas avoir voulu voir la crise venir.   Entouré d’économistes de cour bien décidés à ne rien dire qui puisse fâcher, il se lance dans une campagne électorale complètement à côté de la plaque, du point de vue économique s’entend.

Fin 2006, tout est connu de la crise qui se précise.  La bulle immobilière a déjà commencé à se dégonfler aux Etats-Unis. Les statistiques de la construction montrent déjà le repli des chantiers et les prix vacillent.  L’endettement des Etats-Unis culmine à des sommets intenables.  Les déséquilibres internationaux sont partout devenus des gouffres. 

Nous-mêmes, après un à coup boursier particulièrement dur, révisons alors nos prévisions.  Nous pensions à une crise commençant en 2008 aux Etats-Unis et touchant la France un an et demi après, comme d’habitude.  Nous réalisons soudain que la volatilité est telle  que la crise va être avancée de six mois à un an et nous aggravons notre diagnostic sur sa violence.

En juin 2006 nous conseillons de liquider toutes les opérations immobilières projetées avant la fin de l’année et d’éviter tout investissement lourd. Nous suggérons de vendre les entreprises qui doivent l’être,  extrêmement rapidement.

On peut se moquer des « experts » qui se trompent tout le temps.  Nous ne prétendons pas au statut de pythie méconnue. Nous disons simplement que la crise était prévisible. Nous en avertissons publiquement Nicolas Sarkozy et ses équipes.

La seconde erreur découle de la première. Si une crise économique sévère se profile, il ne faut rien promettre sur la croissance, l’augmentation de l’emploi ni sur  le pouvoir d’achat.  Nicolas Sarkozy fait tout le contraire et centre sa campagne sur le pouvoir d’achat, les heures supplémentaires, le travailler plus pour gagner plus.   Les trente cinq heures deviennent une cible privilégiée alors qu’en temps de crise  dure et d’extension du chômage ce n’est pas une priorité absolue.

Les promesses aventurées sur le pouvoir d’achat sont d’autant plus dangereuses que les déficits extérieurs montrent que la consommation en France est excessive  et se finance par l’endettement.

Aurait-il pu gagner la campagne électorale sur un thème  alarmiste : la crise va venir ; préparons nous ; je ne vous promets que du sang et des larmes ?  Qui sait ? Toujours est-il que les erreurs sont faites et que toute erreur se paie au comptant en économie.

Voici Nicolas Sarkozy  président : il commet une troisième erreur : la loi Tepa.  Non pas pour les raisons avancées par les socialistes de « cadeaux aux riches ».  Mais parce qu’aucune des mesures prises n’a la moindre de chance d’avoir un effet opportun face à la crise qui s’annonce.

En pleine inconscience Nicolas Sarkosy plaide pour des « subprimes » à la française alors qu’elles seront le déclencheur de la crise aux Etats-Unis.  Le marché hypothécaire étant étique en France il se rabat sur la déduction des intérêts des emprunts pour le bâtiment. On dit aujourd’hui : cela a contrebalancé partiellement la crise de l’immobilier.  L’erreur qui devait aggraver la bulle immobilière finalement par hasard se serait  trouvée utile. C’est évidemment tout à fait faux : les banques s’étant brutalement effondrées, crédit est mort et les prêts immobiliers à déduire aussi.  Mais bon, ce n’est pas le pire.

En matière fiscale, il propose le bouclier fiscal à 50%.  Nous avons violement contesté cette mesure qui chaque jour se révèle plus désastreuse.  Ce qu’il fallait faire c’est changer l’assiette de l’ISF et la transférer sur les très hauts revenus, les rémunérations  liées aux plus values des stocks options des grands groupes et aux « golden »  parachutes et « Hello ».  On ne perdait aucune recette fiscale. On frappait des gens qui s’en mettaient littéralement plein les poches sans trop se fouler, et on évitait  le caractère abject de l’ISF qui voit des contribuables payer plus que leur revenu !  Dans la foulée il devenait possible de rapatrier les fonds partis à l’étranger moyennant une taxation  raisonnable : par exemple 10%. L'endettement s'en trouvait diminué d'autant.

Ce paquet là aurait enrichi l’Etat et la France sans ruiner personne et mis fin à des anomalies qui pèsent lourdement sur  le moral des entrepreneurs et qui ruinent  des braves gens au moment même où ils affrontent des difficultés (perte d’emploi, veuvage, maladie etc.).  Au lieu de cela le gouvernement à chaque mesure fiscale est pris au piège de l’effet bouclier qui laisse la rue penser : les riches ne paieront  jamais  d’impôt supplémentaires  alors que nous on trinque.Une mesure plus catastrophique, on ne peut pas faire.

La modification du régime des heures supplémentaires dans une perspective de crise à venir n’avait aucun sens.  On assiste à des dérives inévitables : l’industrie automobile est touchée par la crise du crédit et l’arrêt du commerce international ; elle profite d’une prime à la casse pour vider les stocks et mettre les ouvriers en vacances et au chômage technique.  Les  nombreux contrats précaires sont supprimés (CDD, intérim, sous-traitance). On relancera la production avec  des aides et en heures supplémentaires !  En prime on bénéficiera d’un prêt massif de l’Etat à des conditions avantageuses et diverses subventions de recherche pour la voiture propre du futur.

Cette combine se retrouve un peu partout.  Elle permet de donner des revenus un tout petit peu amélioré  à  des salariés moins nombreux. Aux frais de l’Etat. Alors qu’ lemploi est la seule priorité !

Il va de soi que les mesures à prendre étaient tout autres. Sachant que le travail allait manquer et qu’il fallait empêcher coûte que coûte la démolition d’équipes qui avaient été longues à constituer, il fallait travailler avec les syndicats sur l’accompagnement  des ajustements d’effectifs et les mesures de nature à éviter que le choc soit trop destructeur.  Dès 2007.

Le RSA est une autre erreur grandiose. Sachant qu’il n’y aurait AUCUNE  création d’emploi pour les personnes marginalisées,  et qu’au contraire il y aurait foule au guichet des nouveaux demandeurs,  il fallait surtout penser à ceux qui licenciés ou ne trouvant pas à s’insérer dans le milieu du travail ne devaient surtout pas  tomber dans les pièges du RMI.   Effet pervers absolu on ne créera aucun emploi supplémentaire avec le RSA mais on va entraîner par calcul à court terme des ménages à jouer le nouveau système plutôt que la recherche d’emploi.

L’incroyable cinéma autour de l’écologie  et du sauvetage de la planète a été une autre erreur. L’opinion aurait du être tendue  vers la crise, les solutions temporaires pour l’affronter, les mesures temporaires pour en adoucir les inconvénients, les mesures définitives pour en sortir vite et bien.  On réforme extrêmement mal en temps de crise.  Au lieu de se lancer dans un festival de réformettes toutes ajustées par une taxation nouvelle  au nom de l’écologie, on aurait du se concentrer sur l’essentiel.

Il en va de même de bien des actions désordonnées lancées en tout sens qui n’ont fait aucune économie réelle tout en créant un climat de panique et de ressentiment  qui a grossi les rangs des mécontents.

En même temps par démagogie on a multiplié les cadeaux aussi vite oubliés qu’encaissés. Les marins pêcheurs étaient étranglés par la hausse spéculative du pétrole qui a eu lieu début 2008 : on leur a donné des compensations massives. Bien. Le pétrole est revenu à ses cours les plus bas. A-t-on touché aux cadeaux faits aux marins ? Evidemment non.

Le résultat : fin 2008 le chômage est au plus haut ;  il n’y a plus de perspective sur le pouvoir d’achat sauf à lâcher tout et n’importe quoi comme en 1968, mais comme il y a l’Euro c’est impossible sauf à sortir de l’Europe !  Les banques sont en faillites virtuelles et ne pensent qu’à reconstituer leurs fonds propres.  Crédit est mort. Les marchés d’exportation sont à l’arrêt.  Les impôts sont au plus hauts en même temps que la dépense publique dépasse toutes ses limites et que les déficits se creusent dans des proportions ahurissantes, comme celui du budget ou celui du commerce extérieur.

Sur le plan extérieur la crise n’ayant pas été  anticipée, ses causes ne le sont pas plus.  La crise une fois venue on s’agite en tout sens mais on est strictement incapable de poser un diagnostic et de mener une campagne internationale et diplomatique sur des concepts et des mesures.  

Il fallait dès 2006 mettre en cause les changes flottants et dès l’arrivée aux affaires mener campagne sur ce thème en mobilisant les économistes  et en prenant date sur la crise inévitable.

Oui, il fallait imposer un Français à la tête du FMI mais un vrai économiste qui aurait défendu ces thèses de l’intérieur du système et exigeant de faire appliquer les accords existants.  Car pour aussi bizarre que cela paraisse le FMI devait dans les accords de la Jamaïque faire respecter les grands équilibres et mettre en cause les pays accumulant déficits ou excédents extravagants.  Au lieu de cela on a fait nommer pour des raisons politiciennes nullissimes un incapable qui depuis à révélé tous les jours non seulement son incapacité mais aussi son goût pour  des pratiques  douteuses qui n'ont rien fait pour la réputation de la France.

En conclusion, nous voici au bout d’une histoire bien mal emmanchée.

A l’intérieur le « mouvement social » comme les chiens de meute à l’hallali  guette le moment de déchiqueter la bête, c'est-à-dire l’Etat, c’est dire la population, c'est-à-dire nous. Ils veulent une hausse des salaires qui dans les conditions actuelles aurait des effets pires que les délires de 1968.  Mais à force de parler de Grenelle et de pouvoir d’achat comment éviter qu’on exige un grenelle du pouvoir d’achat !  En même temps toute mesure de réforme est aussitôt bloquée par des grèves massives.

A l’extérieur la réunion du G.20 à Londres sur la  « refondation du capitalisme » se contentera d’agiter des clochettes sans rien toucher d’essentiel.   On fera de la comptabilité, de la notation,  beaucoup de morale à trois sous. Mais on ne mettra pas fin au système des changes flottants.  Et on priera pour que les plans de relance fassent leur effet.  La France sera marginalisée.

Quelle sera la suite ? La chiraquisation définitive de Nicolas Sarkozy, surtout après des élections européennes donnant des résultats décevants ( à 22% l’UMP perd toute crédibilité) ? Des tentatives d’activisme désordonné débouchant sur des grèves de plus en plus importantes au fur et à mesure que la crise s’étend ?


Le temps perdu ne se rattrape jamais.

Le presse française étouffée par les subventions

Nous avons besoin d’une presse nationale quotidienne.   On a donc monté des Etats généraux de la Presse. Qu’en sort-il ? 


Un appel éhonté à la subvention tous azimuts. Appel immédiatement entendu.  Une longue tradition.

La PQN est récompensée de son travail permanent en faveur de l’impôt. Crier « Vive l’impôt » semble être en effet son exercice  principal.  Après tout,  on lèche la main qui vous nourrit.
Et à qui ont demande absolument tout.

Pendant des lustres la presse parisienne a montré la lâcheté la plus grande vis-à-vis des « ouvriers du livre », un « closed shop » totalement abusif et mafieux.  Quand un patron de presse  a décidé de l’affronter les autres l’ont laissé tombé.    Ce syndicat infect a réussi à imposé des conditions de travail exorbitantes qui rendent impossible la rentabilité d’un journal.  

L’anecdote suivante nous a été racontée au hasard d’une rencontre. Elle date un peu et nous n’avons pu la vérifier.  Nous faisons confiance à celui qui nous l’a racontée mais naturellement la livrons avec toutes les réserves d’usage. Elle peut être fausse. Même si on ne voit pas trop pourquoi il aurait inventé de tels détails.

« Un brave garçon est engagé par piston familial  par le syndicat. Il doit « gérer » les gros sacs de journaux qui tombent régulièrement à destination des différents coins de France.  Il faut prendre le sac et faire pivoter un portique pour le porter vers les postes de camionnettes ou de motos chargés de la diffusion.  Un sac tombe à peu près toutes les trente secondes. Il faut dix secondes pour le diriger  à poste et l’y faire tomber.  Le syndicat a exigé 5 postes de travail pour cet exercice qui dure environ deux heures chaque jour. 

Il a obtenu un salaire, pour ces deux heures effectives, comptées 5 heures contractuelles,  de 800 Euros net par semaine.  La plupart des privilégiés qui bénéficient de cette planque travaillent  ailleurs pendant la journée, souvent comme permanents syndical.  Ils gagnent en général entre 4 et 6000 euros par mois.    Les 5 personnes affectées directement sur choix du syndicat sont rarement là toutes en même temps et pour toute la durée prévue. 

En général on ne voit que trois ou quatre personnes qui naturellement se tournent les pouces.  Elles travaillent environ 20 secondes toutes les 5 minutes, ce qui n’est pas tuant.  En fait on assure une rotation, ce qui fait qu’on peut passer 20 à 30 minutes à ne rien faire sinon lire le journal. 

Installer un carrousel automatique qui permettrait à une personne de desservir tous les points de chargement coûterait environ 30.000 Euros. Le syndicat s’y oppose ainsi qu’à tout changement dans les effectifs sous peine de blocage instantané de la diffusion.  Le simple triage  des sacs revient donc à près de 3 millions d’euros annuels, charges comprises.

Notre jeune « travailleur » s’ennuie. Il a besoin de s’activer un peu.  Un jour où son énergie était forte il assume seul le traitement des sacs pendant toute la session au milieu des quolibets. Le lendemain il est viré ».  

Evidemment, si l’anecdote est vraie,  on comprend que  les frais d’impression des journaux parisiens soient largement au dessus de tout ce qui se pratique ailleurs (entre 65 et 100% de plus !).  Si elle n’est pas vraie, il n’en reste pas moins que ces coûts sont bien supérieurs  à tous ceux qui se pratiquent dans le monde.
Que faire ? Tout aussi évidemment  demander à l’Etat c'est-à-dire aux contribuables de compenser ce surcoût abusif.  L’abjection est le compagnon général de la lâcheté.  
 
 Le catalogue des mesures fiscales énumérées par le Livre vert est proprement ahurissant et l’acceptation immédiate par N. Sarkozy est  dans la tradition des excès interventionniste de l’Etat dès qu’il faut faire des cadeaux à des catégories qui pourraient être hostiles.

600 millions d’Euros seront donc débloqués pour la presse, un ensemble économique qui fait travailler directement 60.000 personnes, soit 10.000 Euros par tête.  Si on appliquait le même traitement aux 16.000.000 de salariés du secteur marchand on arriverait à une jolie enveloppe :  cent soixante milliards d’euros.  Le plan de relance à 26 milliards fait mesquin à côté !

On joue sur tous les registres fiscaux,  en plus des avantages fiscaux déjà existants.

Inutile de dire que la niche fiscale du statut de journaliste n’est pas touchée ! Mais on reporte les accords avec la Poste qui subventionne la presse et qui voudrait que cela cesse.  L’Etat veillera à compenser la perte !

Nicolas Sarkozy, selon le principe qu’un Président de la République ne parle à une profession qu’en distribuant des douceurs,  qu’un homme politique qui ne subventionne pas n’a en fait rien à dire et qu’un représentant de l’Etat n’est légitime que comme guichetier dispensateur, a fait lui-même la liste des gâteries données à la profession.  Une heure entière de distribution  fiscale.

On aligne la presse internet sur les règles fiscales de la presse écrite.  On subventionne les investissements sur internet y compris via des subventions « recherche ».   Le 39 bis, une règle fiscale permettant de disposer d’un  « tax shield » fiscal très important sur les dépenses d’investissement est étendu  à tout et à tous. Il devient un « 39 bis citoyen » !   Se moquer ainsi du contribuable est merveilleusement poétique et fait vibrer tout journaliste qui se respecte tant le cynisme reste à la base de la culture locale.

Et on ouvre tous les robinets : l’Etat doublera ses insertions publicitaires dans la presse ; il renforcera son aide à la modernisation de l’outil industriel. Il exonérera des charges patronales les porteurs.  Il prendra en charge la modernisation des points de ventes.   Il passera de 8 à 70 millions d’euros l’aide au portage,  il assurera le coût de reconversion des « sureffectifs que tout le monde connaît »  dans les imprimeries, paiera la formation. Il accordera une déduction fiscale de 66% à ceux qui feront un don aux journaux.   Il paiera le transport des journaux dont l’abonnement sera accordé gratuitement aux jeunes de 18 ans.

En un mot une presse qui est à l’heure actuelle pour l’essentiel détenue par des marchands de canons ou de riches banquiers   qui ont investi dans des danseuses sous capitalisées et sans rentabilité  où ils n’ont d’ailleurs aucun pouvoir,  qui n’a su prendre aucun des tournants de la modernité et encore engluée dans des tourments idéologiques et syndicaux graves,    va se voir tenu hors de l’eau par la subvention publique généralisée.  Sans faire la moindre réforme. Sans engager le moindre changement significatif.

Prenons le journal Le  Monde. Il est pratiquement coulé par la crise de 93.  Une chance s’offre à lui : abandonner le « magistère de la connerie de gauche » après la chute du mur. Il peut enfin s’engager dans la seule cause qui vaille à gauche : l’ouverture, l’observation juste, l’honnêteté, le soucis de la vérité, … 

Il choisit une option différente : Edwy Plenel l’engage dans l’ignominie ; Colombani dans le capitalisme pur et dur.  L’option Internet est le seul bon choix.  Au bout du compte le grand écart est trop... grand.  Le triumvirat Minc, Colombani, Plenel est viré.

La partie internet devient payante et elle se surcharge de publicité envahissante qui ne permet même plus de voir les contenus.  Le Figaro qui reste libre devient la plateforme internet numéro 1. L’effondrement par vente par appartement de l’empire constitué par Colombani,  par l'emprunt,  s’accélère. Le journal après le juste livre de Péan a perdu tout crédit et s’oriente vers une triple évolution complètement contraire aux nécessités telles que vues par les clients :

-    Les libres opinions redeviennent purement idéologiques : les rédacteurs du monde ne renoncent pas à leur rôle de juge du « bien penser à gauche ».
-    On fait de chaque numéro un magazine avec des articles de un ou deux pages entières.
-    La partie brèves est châtrée et devient du recyclage d’info prises ailleurs.  L’aspect journalier du journal meurt !
Le résultat peut être constaté tous les jours : un pas quotidien vers la faillite.

Là où il fallait être ouvert, libre, rapide, solide on reste fermé, prisonnier de l’idéologie, lent,  vulnérable sur les questions d’honnêteté et de bon journalisme.

Le Figaro suit une évolution parallèle dans la partie rédaction : tout est redevenu prévisible et conventionnel. Le souffle donné par FOG est retombé.  On s’endort en lisant le journal. En revanche, le Figaro qui avait un forum sur internet totalement nul, devient une plateforme plus libre et plus ouverte sur le commentaire direct de l’actualité. 

Mais Serge Dassault se demande encore pourquoi il a acheté si cher une danseuse qui ne fait que perdre de l’argent et qui lui interdit toute action rédactionnelle !     Il pourrait bien se lasser…ou mourir ! Que deviendrait alors le Figaro ?
Il appartient aux groupes de presse de se réinventer et de trouver comme on dit « un nouveau modèle économique » sans le soutien de l’Etat.

Que ce soit sur la partie internet ou  pour la presse papier, la tendance est d’ajouter des liens vers des activités totalement commerciales.  Ces activités deviennent subventionnées indirectement par les subventions à la presse. Est-ce normal ?  

Un site internet  de journal qui devient un point d’entrée vers des sites de rencontres ou d’achats, donc un portail,  doit-il être subventionné ?  Un journal qui intègre dans ses pages un encart publicitaire pour par exemple ING DIRECT et ses taux mirifiques à 6% doit-il voir la diffusion de ce message commercial subventionné ?

De plus en plus les journaux seront des portails dont le rendement sera lié aux activités annexes qu’ils entraineront.  Faudra-t-il réellement ajouter la subvention aux rémunérations commerciales  et à la pub, sachant que le paiement du journal devient une recette dérisoire, portée d’ailleurs si haut en France que plus personne ne souhaite acheter un objet si cher et si pusillanime ?  

La crise met en difficulté des groupes qui comme Schibsted  ont parcouru un long chemin sans subvention vers la constitution des modes de fonctionnement de demain : 9000 salariés ; une couverture internationale couvrant 21 pays ;  une présence sur le WEB et le téléphone mobile.

Mais c’est clairement par là qu’il faut aller.  L’audience internationale  avec des éditions en anglais est indispensable.  Une bien plus grande vitalité et réactivité avec une indépendance totale vis-à-vis des idéologies et des conventions, la pertinence dans l’impertinence,  est absolument requise.

Cette forme de symbiose entre syndicats prédateurs et violents, journalistes poseurs et subventionnés,  journaux  sans capitaux et capitalistes sans pouvoir,   commerçants qui se veulent non commerçants, le tout arrosé à des niveaux inconvenants par l’argent des contribuables, sur fond d’effondrement international et de fuite du lectorat national  est scandaleuse.

A Nicolas Sarkozy qui vient de rejouer  la pièce mille fois jouée du : « je te tiens par la barbichette »,  il faut poser une fois de plus la question : où est la rupture ?

La vraie solution était : supprimer immédiatement et sans faiblesse la totalité des subventions.  On aurait vu s’activer aussitôt les neurones et la peur étant bonne conseillère, les réformes nécessaires auraient été prises aussitôt.

L’arrosage de subventions n’est pas seulement scandaleux du point de vue du contribuable ; il l’est aussi  pour le journalisme et l’ensemble de la presse.   On a encouragé une fois de plus  la presse-paresse à se rouler dans  la mélasse dans laquelle elle s’est enfermée en France par sa propre faute.  On lui accorde de continuer à s’y vautrer avec l’aide attentionnée de l’Etat.

On a le droit de ne pas être d’accord.

Sylvain Dieudonné pour le Cercle des Economistes E-toile.

Des dirigeants et des conseillers dépassés : Henri Guaino

Nous continuons notre série d’analyses des vues exprimées dans la presse par les ténors de la politique ou de l’économie.

Aujourd’hui nous commentons l’interview donnée au Figaro du 24-25 janvier 2009 par Henri Guaino.

« C’est la première crise de la mondialisation »

Cette antienne se retrouve un peu partout dans la bouche des commentateurs médiatiques et des politiques.  

Il y a au moins deux erreurs dans la phrase.

Cette crise n’est pas la première d’un genre nouveau : c’est le troisième épisode de la crise commencée en 92-93, continuée en 2001-2002 et qui s’épanouit aujourd’hui.  Croire qu’il s’agit d’une « première » d’un nouveau genre garantit de ne rien comprendre.

Le concept de mondialisation est vide de sens : la mondialisation a commencé vers le 6 ième siècle avant JC avec des épisodes nombreux d’ouverture et de rétractation.   Même si on se limite à un cadre récent la seule nouveauté a été l’ouverture des pays communistes depuis 1990.  Le commerce international a plus cru pendant les trente glorieuses que dans les trente dernières années !

On retrouve dans ce genre de phrase le plaisir de faire des mots et de prendre la pose, mais cela n’ouvre sur rien d’intelligent.

 «  L’histoire n’est pas écrite d’avance et la mondialisation prépare peut-être une sortie de crise inédite. »

Ayant cru que la crise était inédite, la sortie de crise doit donc l’être. Tout cela est cohérent mais dans la jactance seulement.

« Emprunter pour placer dans les banques à 8%  cela rapporte de l’argent à l’Etat ».

Le résultat c’est surtout que les banques outre le désir de ne pas tomber plus bas doivent absolument trouver une rentabilité de 8% : le résultat est le renchérissement du crédit et une très forte sélectivité. 

On va à l’inverse du but poursuivi.

Mieux aurait valu nationaliser en prenant acte de la perte quasi-totale de valeurs des banques, cantonner les mauvais risques et repartir sur une base de prêts à des taux réalistes.  Le but de l’action conjoncturelle ne peut pas être «  de rapporter de l’argent à l’état » en aggravant la crise.


« Augmenter les impôts en période de récession serait absurde »

L’ennui c’est que depuis 2002 la droite n’a pas réellement fait baisser la pression fiscale (voir notre billet sur ce sujet)  et qu’il ne se passe pas un jour sans qu’on multiplie les taxes et les créations d’impôts nouveaux, sans parler des folies fiscales locales comme à Paris les délires Delanoë le montrent. 

Symétriquement il n’y a pas un jour sans un cadeau au peuple ou une gratuité.  Voir dans le même journal le déversement de subventions  colossales à la presse quotidienne.

« Le capitalisme financier est le contraire du vrai capitalisme »

Cette analyse est purement politique et ne recouvre rien de sérieux.

« Qu’attendez-vous du prochain G20 à Londres : ce sera une étape importante de la refondation du capitalisme»

On est dans le verbiage. On sait qu’à Londres seront annoncées des mesurettes concernant les agences de notations, les règles comptables,  la rémunération des banquiers et  certaines limitations pour les hedge funds et les paradis fiscaux.   Il y a un décalage effarant entre le vocabulaire hyperbolique des autorités françaises et l’ambition presque ridicule du G20 !

« Ce que nous voulons c’est un Etat qui entreprend, qui investit, qui innove, qui instruit, qui protège. Ca n’a rien à voir avec  le vieil Etat social démocrate  redistributeur et bureaucratique ».

Là encore, ce sont des mots.  Jamais l’Etat n’a été plus redistributeur qu’aujourd’hui et la multiplication des « droits à » et des gratuités diverses montre que le guichet des friandises n’a jamais été plus ouvert.

« Politique de civilisation : où en est-on ? -  On y est : Refonder le capitalisme c’est une politique de civilisation »

Blablabla !


« Quel modèle économique s’imposera après la crise ? – la croissance sera plus durable, il y aura moins de déséquilibres, moins d’excédents pour les uns et de déficits pour les autres »
Très bien. Mais comment ?  Là pas un mot.


Conclusion :


Le discours de H. Guaino est le miroir de celui de N. Sarkozy. Il s’agit d’une posture. On est heureux d’avoir un « discours ». Ce discours est collé arbitrairement sur une situation qu’on ne comprend pas  et qu’on ne sait pas comment aborder techniquement. 

Alors on parle de situation nouvelle qu’il faut juguler par un retour aux sources, tout en arrosant  tout et tout le monde et en creusant les déficits. 

Il aurait été meilleur d’avoir un diagnostic, un pronostic et une thérapeutique cohérente.

Alors que nous au Cercle des économistes e-toile nous avions publiquement attiré l’attention du candidat Sarkozy sur le danger d’annoncer un accroissement du taux de croissance alors qu’une crise sévère allait se produire pendant son quinquennat, son équipe n’a rien voulu voir venir et ne s’est préparée à rien. 

Alors que la crise démarre aux Etats-Unis fin 2006 et s’amplifie pendant toute l’année 2007 avec l’accident de fin juillet début Août qui marque l’ouverture de la crise bancaire chaude,  rien n’est observé ni compris. Aucune action n’est entreprise pour faire face à ce qui menace.

On développe un agenda purement politique. 

Aujourd’hui la fine équipe  joue la surprise et n’a aucune idée de la continuité des évènements qui nous ont conduits là où nous sommes.  Elle ne fait qu’inonder de crédits tous les secteurs qui viennent à la gamelle : presse, construction aérienne, construction automobile, banques,  en creusant les déficits.

Et tout s’aggrave sans aucune rémission.

Gouverner c’est prévoir, pas enfiler les formules verbales creuses.

La vérité de la crise commence à s'étaler

Partout les prévisions économiques ont été remises en ordre.

Le Japon, annonce une récession grave pour 2009.

La Corée voit apparaître un taux de chomage jamais vu.

La Chine reconnait que le commerce international et les exportations marquent le pas et que les étudiants ne trouvent plus d'embauche en sortie d'école, que les ouvriers retournent par millions dans leur campagne, que les stocks s'accumulent, que les quais sont désespérement vides, que les exportations de décembre ont été en récession de plus de 30% etc.

L'Asie est à l'arrêt.

L'Europe l'est aussi.

La Commission annonce une récession de près de 2% pour 2009 pour l'ensemble de l'Europe.

Nous maintenons que ce sera le cas pour la France comme nous le disons déjà depuis longtemps.

Les banques entrent dans la fin de la phase 1 : les pertes du dernier trimestre apparaissent et elles sont gigantesques  en dépit de l'arrêt de toutes opérations à risques depuis trois mois.

Et glisse vers le début de la phase 2 : les pertes sur les crédits classiques du fait du retournement de la récession.

On est encore loin de la sortie de crise et on peut se mordre les doigts de n'avoir pas purement et simplement nationalisé les banques. Elles seraient maitnenant beaucoup plus faciles à restructurer et à remettre au service de l'économie.

Donner à une banque privée du capital (payable à 9%) tout en cantonnant les crédits non performants est totalement contradictoire. La Suède rappelle dans le NYT du jour  la méthode qui lui a permis de sortir d'un épisaode de faillite bancaire généralisée à la suite du boom immobilier de 93. Ils ont employés lexactement celle que nous préconisons.

Nous avions dit qu'il fallait immédiatement agir sur les changes en septembre 2008. Au lieu de cela nous avons vu une politique de  chacun pour soi en matière de change. La Livre a été dévaluée de près de 30%. Le Yen monte de façon excessive. Beaucoup de pays n'ont plus q'un moignon de monnaie maintenu par des taux d'intérêt intenables.

Et les menaces commencent : les Etats unis, Obama à peine installé, s'empare de la question du dumping monétaire chinois avec pour la première fois une déclaration publique qui entraîne obligatoirement une enquête sénatoriale donc des conséquecnes diplomatiques. 

Avoir considéré que le terrain des changes n'était pas important est une faute impardonnable qui sera citée dans le futur comme une des grandes causes d'une part du déclenchement de la crise et d'autre part de sa durée.

Les circuits commerciaux sont effondrés et pervertis par les dévaluations subies ou volontaires.Ils ne peuvent pas repartir sainement.

Rien ne dit que la patience des peuples sera grande. En 1929 il avait fallu trois ans pour que les mesures les plus extrêmes soient prises par des peuples lassés de ne voir aucune amélioration poindre. 

La SEULE solution raisonnable c'est de stabiliser les changes et de réinflater les économies de concert dans ce cadre ferme, en s'appuyant sur des banques elles mêmes hors risques du fait de leur nationalisation effective. Alors des horizons réapparaitront qui permettront la relance des activités et notamment du commerce international. 

Le risque de la situation actuelle est que le système des banques saute (c'est en 1932, trois ans après la crise que les Etats Unis ont perdu près de 4000 banques) et que des guerres économiques monétaires éclatent de façon ouverte. 

Si cela arrive, la crise durera dix ans !


Interview au Monde de M. Giscard : quelques commentaires

M. Giscard a donné une grande interview au Monde à l’occasion des 10 ans de l’Euro. Il est toujours intéressant de commenter les textes si rares des grands décideurs.

1. « Pourquoi l'euro a-t-il fini par s'installer ?

Pour deux raisons. D'abord, c'était la monnaie d'une grande zone assez stable. Ensuite, cette zone était gérée par une culture où l'influence allemande était forte, une culture économique raisonnable. Or le socle de la monnaie, c'est la confiance. L'euro a su inspirer confiance. Wim Duisenberg, le premier président de la banque centrale européenne (BCE), était plutôt passif, et l'économie était alors assez favorable. Cela a positionné l'euro comme une monnaie stable qui méritait la confiance. »

L’Euro, une monnaie stable ? Par rapport à quoi ? Les seules références possibles sont soit les autres grandes monnaies, comme le dollar ou le Yen, ou un métal précieux extérieur ou les biens « réels ».

Qu’avons-nous constaté vis-à-vis des biens réels : ils ont formidablement augmenté en valeur exprimée en Euro.  Ce qui veut dire que l’Euro globalement s’est déprécié de façon importante.  Les rapports avec le dollar ont évolué du simple au double passant de 0.8 à 1.56 avant de varier à nouveau dans l’autre sens.  Vis-à-vis de l’or, depuis 71 le panier de monnaies représentatif de l’euro à baissé de 96% !  L’Euro n’est pas une monnaie stable, même si l’inflation (en terme de prix de consommation) a été contenue jusqu’à maintenant depuis sa création, principalement à cause de l’ouverture à la Chine qui pèse sur les salaires et les prix. 


2.« Dans cette crise, l'euro a-t-il joué un rôle protecteur pour les économies européennes ?

C'est évident. Que se serait-il passé s'il n'y avait pas eu l'euro ? Nous aurions assisté à une crise monétaire générale en Europe. La lire, la peseta auraient été dévaluées, le franc aussi, très probablement, en raison du montant élevé de nos déficits. Le mark, lui, serait resté à son niveau, ou même un peu monté. Les écarts monétaires auraient mis à mal les politiques communes et rendu impossible la gestion des politiques classiques, en particulier de la politique agricole commune. Et, au deuxième trimestre 2008, nous serions entrés dans la tourmente monétaire. »

Il est vraisemblable que les différentes monnaies nationales auraient évolué comme indiqué. Mais aurait-ce été si mal ?  L’Euro est surévalué pour la France et l’Italie ainsi probablement que pour l’Espagne.  La PAC a continué à fonctionner pour les pays européens n’appartenant pas à l’Euroland.  Et de toute façon nous sommes bien entrés dans la tourmente monétaire. Elle a été gérée par la BCE mais c’était bien une tourmente et elle dure encore. 


3. «Toute crise financière de cette ampleur débouche sur un monde nouveau. Pensez-vous qu'un jour l'euro puisse détrôner le dollar ?

En tout cas, je ne le souhaite pas. Etre la monnaie mondiale est une contrainte très forte pour les économies qui l'utilisent. Car on est obligé de tenir compte non seulement des flux de sa propre économie, mais aussi des flux mondiaux. La monnaie change de caractère. Elle devient très largement marquée par son rôle international, comme l'est le dollar à l'heure actuelle.Ce qui est souhaitable, c'est que le rapport des quelques grandes monnaies qui subsistent, c'est-à-dire le dollar, l'euro et le yen, soit activement géré, ce qui est le cas. En effet, les fluctuations de l'euro et du dollar ne sont pas très fortes et elles sont assez rationnelles. Le yen a aussi tendance à retrouver une évaluation plus exacte. Donc, le système est relativement stabilisé. Où l'euro se situera-t-il en 2009? La fourchette semble se situer à 1,35-1,45dollar pour un euro ».

C’est une manière de dire que les taux de changes doivent être stabilisés. Mais il est faux de dire qu’ils le sont.  Le Yen vient de s’apprécier de façon très importante. Le Dollar lui fluctue à la hausse et la baisse sans qu’on sache très bien où l’on va et rien ne dit qu’il ne puisse s’effondrer à la suite des émissions phénoménales qui sont en cours aux Etats-Unis.  On est dans le « wishful thinking ». 

M. Giscard n’ose pas condamner la fluctuation généralisée des monnaies  alors il fait comme si elles étaient stables. Ce n’est pas sérieux. Mieux vaudrait attaquer bille en tête le système monétaire actuel basé sur les changes flottants. M. Giscard n’a pas ce courage là car il se sait impuissant et incapable de mener une guerre doctrinale et politique sur ce point.

4.« L’euro a protégé de la dévaluation et la politique monétaire a protégé des bulles spéculatives. Mais la récession ne sera-t-elle pas le vrai test ?
C’est un grand sujet. La récession n’a pas été causée par la monnaie, mais par le dérèglement des grands équilibres économiques. »


Mais qu’est-ce qui a déréglé les grands équilibres économiques ? Le système des changes flottants a permis une création monétaire exagérée aux Etats-Unis et l’inondation monétaire a gagné partout. L’inondation de crédits est une inondation de dettes. L’empilage des dettes s’est effondré.   Si la cause n’est pas monétaire alors les poules ont des dents.


5. « On l'a observé l'an dernier de façon spectaculaire avec la flambée des cours des matières premières, du pétrole, des produits alimentaires. Ces évolutions n'ont rien à voir avec la monnaie. »

La spéculation internationale sur les biens réels a été alimentée par une crainte sur les monnaies et peut s’apparenter à une fuite devant la monnaie alors que des inquiétudes pesaient sur les bourses.  L’effondrement de Lehman Brothers a pris à revers toutes ces spéculations qui se sont dénouées dans l’urgence et la terreur. C’est donc bien une crise monétaire et bancaire (la banque étant le principal créateur de monnaie) ave comme effet un « credit crunch » et une destruction massive de monnaie que les banques centrales sont obligées de compenser par une création aussi phénoménale qu’artificielle.   

6. « Tout juste peut-elle les contrarier. L'euro nous a protégés de la crise monétaire. Il fait partie des instruments qui permettront à l'Europe d'éviter non seulement la récession mais la dépression ».

On voit bien que la crise n’est pas freinée par la politique de la BCE. Les banques ont été sauvées par la garantie des Etats et la recapitalisation par les mêmes.  La BCE est incapable d’empêcher une récession et encore moins le passage à une dépression ou alors que M. Giscard nous dise comment.

7. « Car c'est cela le grand danger. Une récession d'un ou deux points est supportable. Si nous avons une croissance zéro, cela veut dire que nous vivrons avec les mêmes revenus qu'en 2008. Rien de tragique. »

Une croissance zéro n’est pas une récession d’un ou deux points. La seule récession que nous ayons eu depuis la guerre est celle de 93 avec un recul du PIB de 0.6% entièrement supporté par le secteur privé (qui avait reculé de près de 1%). Un recul du PIB de 2% serait une vraie catastrophe avec un recul de plus de 3% par le secteur privé (le secteur public continue sa route de façon imperturbable).    M. Giscard s’embrouille.

8. « La situation devient réellement préoccupante lorsque l'on passe de la récession à la dépression, c'est-à-dire que la machine économique s'arrête, avec de lourdes conséquences sur l'emploi ».

C’est exactement le processus en cours  depuis le début 2008 avec une brusque  accélération depuis septembre 2008.  La machine est arrêtée.

9. « A quel moment franchit-on ce stade ? Aux Etats-Unis, c'est probablement lorsque le taux de chômage dépasse les 10%, ce qu'on ne peut exclure. En Europe, le chômage a commencé à augmenter dans les grandes économies, en Allemagne, en France. On est encore dans la zone des 7 % à 8 %. Au-delà, on tomberait dans le cadre de la dépression, avec des rendez-vous sociaux difficiles. La période de danger, l'échéance politique et psychologique, ce sera le printemps 2009. Soit la récession se poursuit, mais reste contenue dans des limites qui ne changent pas trop la vie quotidienne, soit nous glissons sur un toboggan et il faudra savoir quels freins utiliser ».


Nous sommes passés déjà trois fois au dessus des 10% de taux de chômage lors des trois derniers retournements de conjoncture. Il est vrai qu’en phase haute la France ne parvient pas à passer en dessous de 8% du fait des mesures de construction d’un chômage structurel qui ont été prises sous Giscard et sous Mitterrand et constamment renforcées depuis (RMI devenu RSA, subventions généralisées au non travail etc.).

Il est vrai que la diminution de la population active par effet de vieillissement entraîne un gain d’environ 1% sur la statistique du chômage.   La dépression ce serait en France à partir de 11%. Et on y va tout droit.


La période critique ce ne sera pas le printemps 2009 mais 2010 car il faut au moins deux ans pour que les effets sur le chômage atteignent leur maximum et les entreprises réaliseront qu’elles n’ont plus de choix sur les résultats de 2009 donc au printemps 2010. 

Nous sommes déjà sur un toboggan et on aimerait bien savoir les freins auxquels songent M. Giscard qui ne soit pas ce qu’on connaît déjà : la relance keynésienne de 26 Milliards d’Euros en France et la recapitalisation des banques.


 10. L'euro fête ses dix ans. Quel bilan tirez-vous depuis sa création ?
« L'euro, en réalité, a 30 ans d'âge. Sa naissance a eu lieu à Brême, en 1978, avec l'accord monétaire européen et la création de l'ECU. On a alors lancé le mouvement qui allait aboutir, il y a dix ans, à l'entrée en service de l'euro. C'était une réponse réfléchie à la situation économique et monétaire de l'Europe : économique, parce que nous étions en train de bâtir un marché unique et que la multiplicité des monnaies désorganisait ce marché; monétaire, parce que nous sortions de la longue période des taux de change fixes et que nous devions avoir, en Europe, un système monétaire solide ».


Il est clair qu’un marché unique avec notamment des prix d’intervention communs en matière agricoles ne supportent pas facilement des mouvements erratiques de monnaies.  Mais ils le peuvent.  Techniquement ce n’est tout de même pas un argument dirimant : la Grande Bretagne est dans le marché commun et suit la PAC. Elle n’est pas dans l’Euro.  La dernière phrase a un contenu explicatif nul mais donne une indication psychologique : la stabilité des monnaies est associée à la solidité d’un système monétaire. Question dans ces conditions : pourquoi M. Giscard ne condamne-t-il pas le système global des changes flottants ? 


11. « Mais revenons à l'euro. Il faut bien se rendre compte qu'il y a dix ans, le monde monétaire était sceptique. En 1999, envoyé par la Commission européenne, j'ai rencontré Alan Greenspan , qui a souri et m'a dit : "Vous ne le ferez pas ! Et, de toute façon, si vous le faites, vous échouerez." Puis, je suis allé à Chicago voir les Prix Nobel d'économie : aucun ne croyait à la possibilité de l'euro. Les Américains pensaient que l'idée qui nous animait, c'était d'attaquer le dollar. Alors que, dans l'esprit de ceux qui ont créé l'euro, cela n'a jamais été une opération d'agression contre le dollar! Cela ne nous intéressait pas ».


Intéressant parce que factuel. Milton Friedman a en effet déclarer que l’Euro ne se ferait pas et si, par malheur, il se faisait, il éclaterait aussitôt.  Cela dit la question n’est pas encore totalement tranchée.  Les conditions prévalant dans chaque pays européens sont très différentes. Entre l’Espagne dont la note de crédit est en passe d’être dégradée, l’Italie dont l’industrie est en chute libre à cause de l’Euro fort, la France ou la Belgique qui sont en état permanent de déficit budgétaire et en endettement croissant,  et l’Allemagne qui est habituée à une monnaie forte mais qui subit de plein fouet la crise du commerce international, les économies sont différentes. Il n’est pas sûr que l’Italie se résolve complètement à la disparition de son industrie ou que l’Allemagne accepte de cohabiter avec des pays à déficits permanents.  L’Euro peut encore éclater.


   12. « Récemment, l'expertise de l'actuel président de la BCE, Jean-Claude Trichet, l'a conforté. La première crise qui s'est déclenchée, en août 2007, était celle des subprimes, c'était une crise du crédit. C'est la BCE qui, alors, a le mieux réagi. Mieux que la banque d'Angleterre et que la FED. »


La crise économique commence aux Etats-Unis en …2006.  Elle n’est pas comprise par la BCE qui ne voit rien. La montée des subprimes commencent en 2002. Elle tourne à l’inondation en 2005, 2006. La BCE le constate et ne conteste rien. Elle se contente par la voie de M. Noyer de dire que des nouveaux produits rendent plus complexe l’interprétation de M3, qui est abandonnée par la FED.  La BCE ne dit rien sur l’aggravation du danger systémique de certaines pratiques bancaires alors qu’elle a conjointement avec les banques centrales nationales un rôle de supervision des opérations monétaires et des banques.

En guise de conclusion

Nous n’avons pas relevé la pique de M. Giscard contre M. Sarkozy qui « n’est pas un économiste ». Il ne l’est pas plus et commet des erreurs d’interprétation plus que sérieuses.   La partie intéressante de cette interview tient entièrement dans le témoignage qu’il donne de la phobie des changes flottants qui anime les dirigeants européens et leur absolue incapacité de se déclarer ouvertement  contre.  M. Giscard comme pratiquement toute la classe politique européenne n’ose pas affronter cette question de face.  La question : s’ils ne le font pas, qui le fera ?

La seconde partie intéressante est naturellement celle restée « ab imo pectore », celle qui regroupe les omissions très significatives du discours giscardien sur l’Euro. Il oublie que la construction de l’Euro s’est faite en aggravant les effets du cycle et au prix d’un massacre fiscal (celui dont s’est rendu coupable Juppé pour appliquer les accords de Maastricht) dont nous ne nous sommes toujours pas remis. Le résultat aura été une croissance plus faible en Europe que partout ailleurs et pour la France l’apparition d’un pays surfiscalisé et surendetté qui ne peut pas faire face correctement à la crise mondiale en cours.

Un graphique très parlant

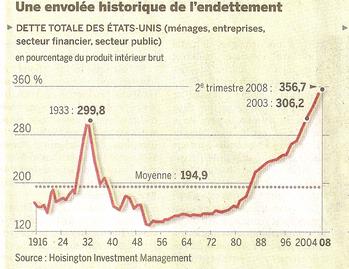
Merci au Monde (supplément économique du lundi 12 janvier) d'avoir publié ce tableau qui raconte toute l'histoire économique de ces dernières années. 

On y voit lévolution de l'endettement aux Etats-Unis.

1929 apparait comme une crise très violente de l'endettement.   Les Etats Unis sont la seule puissance monétaire à la fin de la guerre de 14 : l'euphorie, un système monétaire international bancal et l'endettement se met à monter de façon prodigieuse.  L'ennui c'est qu'arrive le moment où s'endetter pour faire des gains en capital en bourse ou dans l'immobilier cela finit par s'effondrer. Il faudra 20 ans pour que les américains commencent à se réendetter en masse. 

Regardons maintenant les temps plus récents. Quand la courbe commence-t-elle à s'incurver : au début  des années 70. La mise en place du système des changes flottants permet à l'endettement des Etats Unis de s'accélérer presque sans limite.

Le remplacement de Volcker par Greenspan à la présidence de la FED donne un coup de fouet au mouvement.  Greenspan c'est l'idée que "the sky the limit" en matière de création monétaire. Les déficits de balance de paiement deveiennent gigantesques et croissent constamment.

A nouveau la spéculation sur les actifs reprend alimentée par le crédit.  La consommation ne fonctionne plus qu'à crédit.  L'épargne américaine devient négative (-2%).

Le ciel vient à nouveau de s'effondrer sur la tête des emprunteurs.

L'ennui c'est que cette fois ci l'endettement a été transmis à l'ensemble du monde. 

J'avais commenté sur le site du forum Monde cette même courbe publiée également par Le Monde en 1997 ou 98, en indiquant que l'explosion était certaine et qu'il était de l'intérêt des Etats unis de s'en rendre compte le plus vite possible.  Le système semblait fonctionner au profit des Etats unis mais déboucherait nécessairement sur un krach gigantesque.

Il est vrai que Maurice Allais publiait à peu près dans le même temps, dans la foulée de la crise dite faussement "des pays émergents"  un livre annonçant le krach pour des raisons très proches (surendettement excessif). Moi même annonçait plutôt une récession en 2000 dont il vaudrait mieux tirer les leçons.

La solution a été de faire sombrer le dollar et de créer plus de liquidité. C'était une fois de trop. Dès 2006 on voyait que le système n'en pouvait plus et craquait de toutes parts.

C'est  alors que nous avons annoncé une crise très sévère en 2009.

Cette courbe raconte la longue leçon d'une dérive  auto accélérée qui ne pouvait que mal finir.  les voix n'ont pas manqué pour attirer l'attention sur cette énorme montagne de dettes et sur les dégâts lors du dégonflement obligatoire (le service de la dette aurait mangé sinon toute l'économie).

L'observateur attentif en conclura que les subprimes ne sont que l'étincelle qui a fait sauter le baril de poudre. La crise que nous vivons n'est pas celle des subprimes. C'est celle du surendettement américain permis par le système des changes flottants. 

Sans doute comprendra-t-on mieux pourquoi nous disons que la PREMIERE mesure à prendre est de mettre fin aux changes flottants AUSSI BIEN POUR STOPPER LA CHUTE  que pour éviter LE RETOUR DES DESEQUILIBRES.

Nous avons écrit pendant 10 ans que l'effondrement de la pyramide de dettes mettrait un temps infini à dissiper ses effets. Il a fallu 20 ans en 1930. Admettons que les circonstances n'ont pas aidé. 

Mais la sortie de crise sera longue. On peut craindre qu'elle ne dure plusieurs années avec des dégats sociaux considérables et des secousses dans le commerce international très importantes dès que l'impatience des peuples se manisfestera viollement.

En fait c'est jacques Rueff qui avait raison. En 1972 il fallait surtout pas pâsser aux changes flottants. Il fallait réévaluer l'or vis à vis du dollar dans un rapport de 1 à 10 (cela paraissait monstrueux à l'époque !) et revenir à une forme d'étalon or interdisant l'amplification des phénomènes de déficits et la création monétaire associée. 


M. Giscard D'estaing dans une interviex en l'honneur de 10 ans de l'Euro explique que la crise est financière et non monétaire. C'est une plaisanterie.  L'Euro (reconstitué par ses composantes) comme le dollar ont plongé de 95% et plus par rapport à l'or depuis 1971 . L'effondrement monétaire global est la principale explication de la course à l'emprunt pour l'achat d'actifs "réels", bourse et immobilier.  

Ce qui s'effondre aujourd'hui c'est la pyramide de dettes batie sur les déficits américains permis par le système de change flottant et la place privilégiée qu'y tient le dollar,  et encouragée par une fuite en avant devant la monnaie.  Dette= crédit=monnaie.  La banque au centre de la mécanique est ruinée. Crédit est mort.  La monnaie  s'enfuit et il faut en créer des masses avec la planche à billets en espérant que cela compensera.

La crise est bancaire, monétaire et financière. Elle touche l'économie au coeur. Ce qui explique sa violence.

Et la nécessité d'agir sur les causes et pas seulement sur les symptômes.


Didier Dufau pour le Cercle des Economistes e-toile.


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner