Aux fous !

Après le trader fou de la Société générale, le banquier fou du Crazy Lyonnais voilà le placier fou de la BNP.

On parle de banque universelle.  Universellement folle.

Quand on sait qu'on a été jusqu'à donner l'autorisation aux banques de mouvementer sans l'autorisation expresse des clients  leurs comptes chèques !

Mélanger les genres n'a jamais été bon. Permettre à un banquier de toucher sur tous les bouts de la chandelle tout en étant renfloué par le contribuable et en faisant digérer les pertes par les clients est au dela de l'absurde.

Les courtages sur les subprimes étaient gigantesques : on en a fourré partout où on a pu.  Le courtage sur les fonds Madoff étaient extrêmement gras.  Allons-y gaiment. Tout en touchant des honoraires de gestion sur les victimes de ces placements abjects.

Mais en même temps on taxe toutes les opérations du compte chèque.  Mais en même temps on joue sur compte propre quitte à mettre en péril les dépôts.

Que l'on sépare au moins la banque de dépôt et la tenue des comptes chèques du reste de l'act(ivité bancaire.

Le concept de banque universelle qu'on essaie évidemment de nous "vendre" à tour de bras comme plus "résistant" à la crise est pourri jusqu'à la racine. 

Les banques universelles ont trop de pouvoirs et trop d'opportunités de conflits d'intérêts avec une concentration excessive des possibilités d'enrichissement facile, les risques étant laissés aux contribuables et aux clients, victimes passives et impuissantes.

On aurait du nationaliser BNP PARIBAS, liquider l'ensemble de ses équipes de direction, fragmenter le molosse entre entités raisonnables et fonctionnellement sans possibilités de truander à ce point le vulgum pecus.

Il faut réformer de fond en comble le système financier et mettre fin à des anomalies qui désormais prennent une ampleur délirante.

Et il ne faut plus qu'on sauve ce qu'il faut bien appeler des truands au nom du salut supérieur de l'épargne.

La gestion privée doit être séparée des banques généralistes et soumises à une législation extrêmement stricte interdisant tout risque de conflits d'intérêt.  La rémunération des gérants de fortune doit être exclusivement basée sur la notion d'honoraires et non pas sur les courtages, les ristournes, les participations aux bénéfices, et milles autres moyens de se servir sur la bête.

Le mandat de gestion ne peut exonérer de toute responsabilité le gérant. Il faut en particulier que les risques pris sur des opérations dangereuses  soient officialisés actes par acte et non pas dans un cadre global qui ne veut rien dire. 

Quant aux honoraires, sachant qu'en moyenne de longue période le rendement moyen d'un portefeuille de 3 à 4% il ne doit pas dépasser .75%, avec une prime éventuelle en cas de bon résultat. 

Voir des équipes de 4 à 5 personnes gérer près de 10 à 50 milliards d'euros de fonds générant 2% de frais de gestion et autant de courtages et commissions diverses,  a quelque chose de délirant.  Surtout lorsqu'on sait qu'ils sont totalement épargnés en cas de désastre.

Les fortes rémunérations doivent aller aux risques personnels pris. Que les gestionnaires de fortune se mettent tous  en commandite et soient responsables sur leur fortune propre.

Finissons en avec le Bouton, le Prot et tous les énarques pantouflards qui tiennent l'Etat et savent y faire pour détourner les moyens de la loi à leur avantage exclusif.

Ces dirigeants de banque universelle qui s'en mettent plein les poches sans prendre aucun risque et en gagnant sur tous les tableaux, décidément ce n'est plus possible.

Et félicitons encore les patrons de Fortis et Natixis, pour l'ensemble de leurs décisions. A chaque fois qu'il fallait aller dans un piège ils ont foncé tête baissée.  Dans les deux cas ce sont des banques de dépôts qui ont voulu se faire banque universelle avec des capacités tous azimuts (banque d'investissement, gestion de fortune, etc.).  Les grenouilles ont voulu se faire plus grosse que les boeufs. 

Mais les boeufs sont tout aussi coupables.

L'année 2009 va être une longue litanie de désastres bancaires successifs. Avec à chaque fois une grosse surprise ? on croyait que c'était fini et qu'ils avaient tout dit. 

En 1929 les banques ont commencé à s'effondrer en 32-33-34. Dix mille banques cesseront leurs paiements. Nous en sommes aujourd'hui à l'équivalent de la situation de 1930 ! Bonjour le futur radieux. 

Il faut restructurer et réorganiser maintenant. Avec la plus extrême dureté et des idées claires : spécialisation et responsabilité.  Au lieu de cette recette pour la folie générale : universalité et irresponsabilité.


Sylvain Dieudonné pour le Cercle des économistes E-toile


Les certitudes dans la crise mondiale (4) : il faut en finir avec les changes flottants.

Anatomie d'un désastre

Il n’est pas sûr qu’une doctrine scientifiquement étayée, nourrie par les réflexions nombreuses des meilleurs savants donne naissance aux meilleures institutions.

Mais que penser d’un système qui n’a fait l’objet d’aucune confirmation théorique, dont personne en vérité n’ose même parler et qui s’est imposé in abstentia faute de pouvoir résoudre une difficulté politique ?  

Il n’y a pas de doctrine des changes flottants.  Un seul auteur, et c’était en 1969, a écrit que c’était éventuellement une bonne chose : Milton Friedman. Personne depuis n’a réellement traité de la question sinon pour faire remarquer tel ou tel défaut majeur. 

L’étalon or a eu ses défenseurs. Il en d’ailleurs eu trop et cela a donné une orthodoxie particulièrement pesante.  Le système de Bretton Woods a fait l’objet de réflexions nombreuses.  C’est après une longue réflexion de deux années complètes que les alliés ont bâti le système : aucune improvisation dans l’affaire.

Le système des changes flottants, lui, s’est imposé faute d’accord international.  Les Allemands ne voulaient plus importer l’inflation excessive générée par les Etats-Unis. Les Etats-Unis ne voulaient pas perdre leur stock d’or.  Alors on a laissé flotter les rubans, et les monnaies.

C’était en 1971. Après presque quarante ans de ce merveilleux non système quels ont été les résultats ?  

Dès 73-74 s’ouvre la crise la plus sévère de l’après guerre puis une phase nouvelle qui montre l’incapacité des dirigeants à penser la nouvelle situation : 6 années de « stagflation » !  Les trente glorieuses étaient finies.  

La suite ? Une série de crises financières à répétition :

-    Crise des dettes souveraines : on avait recyclé les pétro dollars sous forme de prêts à des gouvernements qui ne pouvaient plus rembourser, culminant avec la crise « téquila » au Mexique en 85.

-    Récession aux Etats-Unis en 80-81 à la suite d’un coup de frein brutal et prolongé de M. Volcker, Président de la FED (celui qu’Obama vient de nommer à 81 ans président de son groupe de conseillers économique !).

-    Crise gravissime des « Savings and loans » aux Etats-Unis : le système bancaire est à deux doigts de flancher. Il n’est sauvé que par une injection de plus de 500 milliards de dollars de fonds publics !

-    Récession majeure de 91-93, après une frénésie spéculative sur le marché immobilier d’entreprise. La banque européenne est pratiquement exsangue et on passe de près à côté d’une catastrophe bancaire.  Pour la première fois depuis la guerre le monde entier subit une récession sévère.

-    Crise dite des pays émergents en 98 : en fait le dollar s’est mis à grimper brutalement, doublant en quelques mois. Tous les pays emprunteurs en dollar ne peuvent plus rembourser. Le chaos sur le marché des changes  fait sauter l’économie de quelques pays comme la Thaïlande ou l’Argentine. 

A cette occasion on s’aperçoit que de nouvelles institutions, les Hedge Funds, sont capables par les spéculations à effet de levier qu’ils pratiquent de faire sauter l’ensemble de la finance mondiale. L’affaire LTCM est étouffée à grands frais (il y avait plus de 1.000 milliards de dollars d’en cours !).

-    Récession de 2001-2002 après une chute boursière digne des années 29. Le scandale Enron démontre que l’on a changé de système. Les entreprises sont désormais des soufflés gonflés par la spéculation folle.

-    2006 : explosion d’une nouvelle bulle aux Etats-Unis, celle des prêts immobiliers. En juillet 2007 le marché interbancaire se bloque. En septembre 2008 le système bancaire mondial  explose en commençant par Wall Street.

Il n’y a pas besoin d’être grand économiste pour remarquer que le système des changes flottants n’a amené qu’une suite quasi ininterrompue de crises monétaires, financières et économiques.  Par rapport à la période précédente le taux de croissance a été à peu près divisé par deux !

Si on relit les textes (très courts) de Milton Friedman sur la bonté des changes flottants, on trouve des assertions qui, pour le moins, n’ont pas été confirmées par la réalité.  Les changes flottants devaient amener la STABILITE  des changes  et l’unification des taux d’intérêt.  Les flux de trésorerie mondiaux iraient toujours vers les places où les intérêts seraient momentanément hauts, provoquant leur baisse.  Ils quitteraient inversement les zones à bas taux d’intérêt, qui du coup monteraient à ces endroits là.  Ce serait comme avec l’étalon or mais en mieux.  Les capitaux iraient toujours vers l’optimum du moment.  On aurait peu d’inflation et le plein emploi.  Si un Etat s’avisait de créer trop de monnaie les taux d’intérêt baisseraient et tout filerait ailleurs réduisant à néant cet effort inopportun.  Le paradis !

La réalité a montré exactement l’inverse.  Les grandes monnaies n’ont cessé de faire le yoyo dans des proportions gigantesques.  Le dollar descend d’abord à 3.75 Francs pour remonter à 10 un peu plus tard et redescendre à 4.00.  L’Euro est un moment à 80 cents puis passe à 1.50 dollar.  En fait de stabilité nous avons des coups d’accordéon gigantesques qui traumatisent le commerce international et l’économie de nombreux pays qui résistent plus ou moins bien à de telles variations.

En vérité les changes flottants transforment toute l’économie en immense casino avec des aléas à variables multiples.  Le marché des changes devient comme celui des bourses : un marché non pas de flux, comme il le devrait, mais un marché de stock où ce sont les anticipations sur les variations de cours qui dominent.  Il se met à ressembler à la bourse avec des variations immenses ne correspondant à rien d’autres qu’aux espoirs et paniques des spéculateurs.

On arrive à cette situation absurde où de ridicules conférences internationales méditent des baissent de droits que quelques %  alors qu’une économie peut bénéficier du jour au lendemain d’une  dévaluation de 50% !

Si encore le marché des changes était libre !  Pas du tout ! 

Le désordre monétaire pousse les agents à monnaie faible à utiliser le dollar pour tous leurs contrats et échanges. Le dollar trop capricieux cesse d’être une monnaie de réserve quand il devient encore plus qu’avant une monnaie de paiement international.  L’émetteur de cette monnaie se considère-t-il une responsabilité sur cette émission ? Non. Il décrète que sa politique sera le « benign neglect ». 

La Chine déjà très favorisée par les très bas coûts de sa main d’œuvre suit une stricte politique de dumping monétaire.  Après 2002 elle bénéficie à la fois de ses coûts et d’une dévaluation de 50% par rapport à la monnaie européenne. A votre avis, est-ce que l’économie européenne a été en grande forme après cela ?  Pour aggraver les choses les autorités de l’union Européenne supprime leur tarif extérieur commun.  On croit rêver !

Le tourbillon finit par s’emballer et tout s’est effondré.

Penser ne serait-ce qu’une seconde que le système de facto de changes flottants n’est pour rien dans l’affaire   serait un exemple nouveau de ce genre de folie qui saisit parfois l’humanité.  Encore faudrait-il penser. Mais là c’est le silence.

PAS UN MOT JAMAIS SUR LES CHANGES FLOTTANTS.  On ne comprend rien ; on ne peut rien.  Alors on se tait.

Que faire quand la terrible réalité d’un système né de la  rencontre fortuite de lâchetés diverses  gâche la vie de l’humanité et que ceux qui doivent réfléchir et agir regardent ostensiblement  ailleurs ?  Ce n’est même pas un exemple de plus de la « tyrannie du statu quo ».

C’est une gravissime défaillance de l’intelligence et du courage.

Les certitudes dans la crise mondiale (3) : la réforme nécessaire du système bancaire

Banque universel = drame universel

Cette crise est à nouveau une crise bancaire.

La confusion des genres a été portée aux plus hauts sommets.  Les banques ont une fois de plus tout aggravé sans bénéfices pour personnes sauf quelques lascars qui se sont enrichis sans vergogne.  Le blocage des banques a arrêté pile l’économie mondiale.

Il a fallu une fois de plus l’intervention des Etats pour éviter le pire,  la disparition complète du système bancaire.  Si une panique à l’échelle du monde s’était produite, c’est en effet la banque mondiale dans son ensemble qui aurait disparu. Nous disons bien DISPARU !

Nous assistons aujourd’hui au renflouement bancaire  le plus massif de toute l’histoire de l’humanité avec des banques qui n’ont plus qu’une seule obsession : reconstituer leur capital en renchérissant de façon ahurissante le coût de l’argent et de toutes leurs opérations.  

Les banques n’ont pas seulement été la cause de la crise mais pire encore elles l’entretiennent.  En plus avec l’argent de leurs victimes !
La leçon immédiate qu’il faut tirer de cette crise, c’est l’obligation et l’urgence de réorganiser totalement le système bancaire.


La première règle est qu’il faut désormais séparer totalement la gestion des dépôts et des crédits.  Les dépôts sont des droits. Ils ne peuvent être mis en danger par ceux  à qui on en confie la garde et dont le seul rôle est de faciliter l’emploi des dépôts  pour les paiements.   

Les banques dans cette affaire ne doivent pas avoir un rôle autre que celui de notaire et de prestataires de service.  Bien sûr ce service et ceux qui lui sont associés comme l’utilisation des chèques et des virements serait facturé.  Les dépôts sont contre assurés à la banque centrale et la position de chaque banque tenue au jour le jour.  La concurrence entre les réseaux bancaires maintiendra les tarifs dans les limites raisonnables. 

Dans un tel système il ne peut y avoir de ruée sur les dépôts : au pire les particuliers se retrouveraient avec des masses de billets de banques fournis par la Banque centrale. On aurait juste un changement de structure de M0 ce qui pour un économiste n’a réellement aucune importance.

La seconde règle est que l’organisme bancaire qui croit pouvoir mieux que quiconque déterminer les placements rentables pourra le faire dans la limite de certaines règles prudentielles relative à son capital.  Les dépôts créés par ces crédits iront se loger hors de chez elles dans le système précédent. Les remboursements intérêt et principal venus à terme on vérifie s’il y a gain ou perte : les pertes s’affecteront au capital des banques.   La perte sur un portefeuille de crédits est l’affaire de la banque pas de la collectivité. 

La troisième règle est que les organismes financiers de gestion de fortune ne doivent pas être les banques.  Ces organismes ne font que gérer des propriétés qui ne sont pas les leurs. Ils reçoivent à cette occasion des honoraires  et ils ne peuvent en aucun cas être rémunérés autrement que par ces honoraires.  Comme les syndics ils n’ont pas droit de toucher des rémunérations  de leurs fournisseurs : courtages, primes etc. doivent être strictement interdits.  Leur rôle est de déterminer les possibilités d’investissements qui se présentent et en fonction des risques que veulent prendre leurs clients diversifier le portefeuille de façon convenable.  Le capital de ces sociétés doit permettre de couvrir une part notable de la valeur des portefeuilles gérés.

Il faut interdire ABSOLUMENT aux banques de toucher sur tous les tableaux tout en faisant prendre l’exclusivité des risques aux épargnants.   

Prenons un exemple : un gestionnaire de fonds reçoit la proposition d’acheter un bloc de subprimes moyennant une énorme commission ; actuellement il peut le faire et fourrer tout cela dans les comptes de son client en empochant à titre personnel le courtage.  Si c’est une banque qui en plus a été chargée de faire la commercialisation de masse, elle s’enrichit non pas du mandat de gestion et de sa sagesse de placement mais de la facilité qu’elle a de bourrer les comptes de ses clients en touchant  et la commission du grossiste et celle du détaillant. 

Il s’agit du meilleur cas. Le pire, c’est lorsqu’une banque a spéculé sans limite sur compte propre et qu’elle se débarrasse dans les comptes de sa clientèle privée de ses positions les plus risquées (du genre : larguer les subprimes juste au moment où ils commencent à sentir mauvais, comme cela a été fait à une très large échelle un peu partout).

La quatrième règle est la plus simple :   à chaque horizon de placement doit se trouver une ressource de même horizon.   Les ressources à long terme doivent financer les prêts à long terme.  « Transformer » des ressources à court terme pour financer du long terme est le genre de passe passe qui se retourne TOUJOURS contre la collectivité.

Il est facile de vérifier que la plupart des ennuis que nous connaissons depuis juillet 2007 auraient été IMPOSSIBLES dans un système de ce genre. Qui en aurait été gêné ? Personne. Les banques n’ont pas besoin des dépôts pour avoir une politique de prêt : il leur suffit soit de disposer des capitaux nécessaires soit d’emprunter les capitaux sur le marché monétaire et gagner sur la différence des taux.

Ajoutons que la typologie des prêts et leur marché de destination doivent être fournis aux autorités de surveillance de crédit et que ces dernières doivent avoir le pouvoir de faire cesser une expansion déraisonnable des en cours.  La crise de l’immobilier de bureaux qui avait quasi mis en faillite le système bancaire en 93-94  suivait une hausse de 700% des encours ! Celle des CDO a suivi une hausse du même ordre des encours (ils grimpaient de 100% par an à partir de 2002 !).  Ce n’est tout de même pas difficile de faire clignoter un feu rouge.

Une telle réforme doit d’abord être prise en Europe puis étendu au monde par une politique simple : toute opération avec des banques qui ne respectent pas ces règles seront interdites !

On aurait du profiter de la crise comme nous l’avons écrit pour nationaliser toutes les banques et faire les restructurations en conséquence.  En temps utile toutes les banques auraient été remises sur le marché.

Le coût global de cette sinistre affaire aurait été beaucoup plus faible pour la collectivité et au moins on serait reparti sur des bases saines alors que nous allons patauger dans la glue encore pendant longtemps. 


Didier Dufau    pour le Cercle des économistes  E-toile


Les certitudes dans la crise mondiale (2) : l’impuissance des banques centrales

Lorsqu’on étudie l’histoire des banques centrales ont est frappé par l’écart entre la haute réputation que ces institutions ont réussi à imposer au public et leur remarquable inefficacité. 

La France monarchiste a essayé avec Law un système qui s’est assez rapidement effondré, avec la Révolution un nouveau système qui s’est tout aussi vie  effondré et avec Bonaparte puis Napoléon un   système centralisé et pompeux  qui a tenu, mais essentiellement parce qu’il avait un monopole et que les billets étaient totalement convertibles en or et argent, et que la Banque n’avait aucun rôle vis-à-vis d’un système bancaire qui ne sortira de la léthargie qu’avec napoléon III. 

A partir de 1844 et le Banking act, la Grande Bretagne a eu sa banque centrale et son monopole absolu d’émission des billets.  Le résultat sera une formidable dépression dans les colonies et un système de « stop and go » absolument désolant qui a marqué tout le reste du 19ième siècle.  Entre 1873 et 1878 par imitation de la Banque centrale anglaise le bon chic bon genre et le prêt-à-porter  intellectuel de l’époque imposent un étalon or unique dont le premier effet est de provoquer une dépression pendant près de 15 ans !

Aux Etats-Unis, il faudra attendre la crise bancaire de 1907 pour qu’on crée une banque centrale sans lui en donner le nom  et en la divisant en un grand nombre d’établissements régionaux.  La grande crise de 1929  démontre que des erreurs ont été commises par ces banques qui n’ont rien vu venir de la débandade spéculative  et qui ont aggravé les choses.  10.000 banques disparaissent aux Etats-Unis alors qu’on avait créé une banque centrale  pour stabiliser le système bancaire ! C’est l’Etat par l’intermédiaire d’une obscure officine  la Société Fédérale d’Assurances des Dépôts  qui stoppe la crise de défiance des déposants.

  Aujourd’hui plus aucun observateur ne doute que la politique de la FED sous Alan Greenspan a été gravement perturbatrice, renonçant à toute régulation protectrice pour l’épargne et le système bancaire, oubliant totalement le change du dollar,  et faisant faire le yoyo aux taux d’intérêt dans des proportions déstabilisante. Passer d’abord en 2002 à un intérêt NEGATIF, le maintenir plus d’un an  et le  remonter ensuite à 5.5%, était-ce bien raisonnable ?

Le projet d’Euro d’abord par son ombre porté puis par sa réalité vécue en tant qu’institution  a toujours eu un rôle dépressif.  La BCE n’a rien vu venir et n’a rien su ou pu prévenir des pratiques bancaires dangereuses.  

Lors la FED cesse de publier M3, C. Noyer, vice président de la BCE,  ne trouve qu’une chose à dire, de tête à peu près cela : « avec les nouveaux produits de placements de toute façon cela devient compliqué à interpréter ». C’est ainsi que les CDO ont fait leur apparition dans le discours des banquiers centraux :   on ne comprend pas trop mais on ne fait rien. Ce brave garçon sera aussitôt nommé à la tête de la Banque de France, toujours aussi prestigieuse mais sans aucune fonction autre que micro résiduelle !

Lors que la crise éclate en juillet 2007 les banques centrales sont totalement surprises et il ne se passe …rien. Il faudra que l’explosion générale  ait lieu à partir de la mi-septembre 2008 et  que tout d’un coup la panique gagne tout le monde et que les banques soient à la merci d’une ruée des déposants. Qui l’empêche ? Les Etats comme en 1929.  Seules les garanties d’Etat permettent d’éviter l’effondrement.  Mais le Secrétaire d’Etat au Trésor, M. Paulson, a eu tout de même le temps de faire une énorme gaffe en liquidant Lehman Brothers. La FED est hors du coup.

Alors bien sûr maintenant  la FED et le BCE manipulent à tour de bras la planche à billets : il n’y a plus de marché interbancaire !  Les taux d’intérêt sont descendus à un niveau très bas, bientôt plus bas que ceux atteints par Greenspan ce qui laisse bien augurer de la suite. 

L’inondation monétaire est digne d’une crue du fleuve Pactole. On parle d’une émission de près de 10.000 milliards de dollars entre la Fed et la BCE ! Au passage, c’est le montant du PIB français, une paille.

Et pourtant les banques ne boivent pas à ses sources miraculeuses. C’est l’histoire de la ficelle. Avec elle on peut tirer mais on ne peut pas pousser. Toutes les banques sont en restructuration accélérée mettant le feu à ce qu’elles avaient adoré un temps : la conquête du monde, les placements dangereux à effets de levier, l’investment banking,  le LBO et le private equity, etc. 

On peut estimer que d’ici à fin 2009  entre 300 et 400.000 employés de banque auront été licenciés à travers le monde !  On reconstitue les marges en prêtant peu et cher au pékin de base. Et on élimine sans pitié l’économiquement faible et le canard boiteux. 


Les banques centrales n’y peuvent exactement rien. 

Alors on prend la pose. M. Obama va rechercher Volker, le prédécesseur de Greenspan pour bien montrer que la récréation est finie.  Il a quatre vingt un ans aux prunes. Il nomme un Secrétaire au Trésor qui est le président du System Federal Reserve Board de New York,  un machin qui n’a plus AUCUN pouvoir depuis… 1936.  C’est comme ci on allait chercher comme général d’armée le chef du bureau des médailles et pensions.

Ajoutons la géhenne du FMI et de son directeur dragueur compulsif, et finalement  l’absence de tout système monétaire international organisé : le tableau est complet.

La lumière crue de la crise est redoutable pour les institutions de régulation monétaire,  nationales et internationales.


Les certitudes dans la crise mondiale (1) : L’absence de prévisions sérieuses

Un des aspects qui frappe le plus durant cette crise qui tourne au drame, c’est l’absence à peu près totale de prévisions économiques correctes.

Pour l’anecdote, il y a l’affaire relevée par le Canard Enchaîné d’un économiste de banque  (un certain Patrick Artus, souvent sollicité par la presse) qui dans une note  de mars 2007 fait l’inventaire sous forme de bêtisier des propos du genre : « Le profitabilité va se retourner », « la crise du crédit immobilier  « subprime » va déclencher une crise économique », « il peut y avoir une récession aux Etats-Unis», tout en précisant  «les marchés financiers croient n’importe quoi ». 

Elle est significative des plusieurs caractéristiques de notre système :

-    Les vraies informations circulent mais  sous forme de bruits qu’il s’agit de dénoncer
-    Les économistes qui écrivent dans les journaux sont souvent juges et partis
-    Ce sont en général de faux notables de l’économie : professeurs nuls, figurant ès qualité dans des comités Théodule  et se contentant par prudence de commenter les évènements après coup, et se gardant bien de prendre le moindre risque dont celui de gêner le pouvoir qui les  honore.
-    Les polygraphes en mal de coups publicitaires et faisant monter la chaleur pour vendre des livres comme B. Attali, surgissent dans le décor comme la cerise sur le gâteau (on avait eu J. Forrester ; on a encore souvent Alain Minc). .
-    Trop d’économistes sont choisis pour leur posture idéologique à gauche,  comme J. Généreux, B. Maris (et bien d’autres). Ils  se contentent de réciter leur bréviaire en tenant le haut du pavé médiatique
-    Les journaux  n’acceptent de publier que l’insignifiance au lieu de multiplier les points de vue.
-    Les média télévisés ne cherchent que l’audience. Ils voudraient bien parler d’économie à condition de trouver des personnalités qui fassent du spectacle.


Comment s’étonner qu’un sondage laisse apparaître que les Français « aimeraient bien comprendre quelque chose à l’économie » ?
L’économie universitaire en France est à peu près totalement effondrée, traversée qu’elle est par l’idéologie (la prégnance marxiste y est délirante comme l’a révélé l’incident où tout ce petit monde s’est mobilisé en masse pour empêcher qu’un « libéral » puisse participer à un jury) et par l’apparence rassurante de la mathématique. 

Seuls des économistes à orientations communistes, socialistes ou marxisantes ont le droit de passer le tamis des postes universitaires. Les autres refusent d’entrer dans le système et partent. Les plus médiocres (plus on monte dans le système moins il y a de qualité) se cachent derrière de pseudo mathématiques  et enchaînent  la routine des répétitions confortables.


Qu’on me cite un seul membre du Conseil d’analyse économique (un machin rattaché au Premier Ministre) qui ait en 2006  alerté sur la crise à venir ! Ou qui ait fait une seule prévision utile depuis que cette chose existe.  Qu’on se souvienne de la procédure budgétaire de cette été où toutes les prévisions étaient outrancièrement fausses jusqu’au délirant (elles le sont toutes  depuis au moins quarante ans !) !

L’INSEE ne fait aucunes réelles prévisions. Pourquoi ? D’abord parce que l’Etat est son commanditaire et n’a pas nécessairement intérêt  à trop de lucidité.  Ensuite parce que les modèles macroéconomiques sont INCAPABLES de prévoir les ruptures qui exigent une PENSEE.  

Or l’observation des faits et une longue pratique de l’analyse conjoncturelle permettent de définir les scénarios dans leurs grandes lignes.  Nous avons prévu de façon extrêmement précise la reprise de l’emploi en 1996 pour les quatre ans suivants, la  crise de 2000-2001 aux Etats-Unis s’étendant ensuite, et dès 2006 nous alertions que la crise commencerait à l’automne 2008  et serait très forte en  2009.
Divinations ?

Certainement pas. Il suffit de regarder avec l’esprit vierge de tout préjugé et avec la force de l’expérience.  La bulle immobilière était totalement évidente. Le gonflement hystérique des CDO et des CDS se voyaient dans toutes les statistiques de la BRI (BIS). La croissance ridicule de la phase haute de la conjoncture montrait que les ressorts de l’économie étaient totalement grippés. 

Les excédents de la Chine avec une monnaie artificielle étaient démentiels.  Les déficits américains et la disparition de leur taux d’épargne crevaient les yeux.  Les banques ne faisaient plus que du refinancement et de l’agiotage pour compte propre.

Nous sommes en 2005 – 2006. Tout cela est patent et ne demande aucun effort de connaissance. Qui osera dire que tous les signes d’un effondrement ne sont pas  rassemblés ?  Le monde ne s’est pas remis de la crise de 2000-2002. Les injections massives de liquidité n’ont servi qu’à alimenter bulles et spéculations en même temps qu’un transfert massif de ressources se faisaient des pays développés vers le Moyen orient et la Chine, qui NE POUVAIENT PAS L’ABSORBER.

Dès 2006 tout était devenu totalement artificiel. Et le feu d’artifice pouvait commencer. 

On nous demande souvent : d’accord, on pouvait prévoir mais pourquoi avez-vous affirmé que la crise serait très dure ?  Tous les scénarii ne sont pas prévisibles. Nous le disons souvent : la dépression n’est pas prévisible.  Mais on peut savoir qu’une récession sera plus ou moins forte.  L’expérience nous apprend déjà qu’une crise sévère suit une crise relativement douce. 1974 sera sévère, 81-83 plutôt mollasson. 1992-93 sera très dur, la première vraie récession depuis la guerre, 2000-2003 plutôt doux.   

Ensuite, il suffit de regarder les faits : les bulles boursières ne sont pas mortelles mais celles qui affectent des marchés lourds et importants le sont. En 1992 la frénésie immobilière sur les bureaux a littéralement ruiné le marché (et les banques) pour de nombreuses années. La bulle sur le marché immobilier  des particuliers qui vient d’exploser  laissera des traces pour 20 ans.

Quand vous soyez ensuite que le dollar est au plus bas, et que les déficits américains sont astronomiques et continuent à exploser, détrompant les règles économiques de base qui veulent qu’après une dévaluation les comptes extérieurs se redressent,  on ne peut conclure qu’une chose : tout est faussé et le système va capoter.

Ce qu’on ne sait JAMAIS dire c’est où cela va craquer ni quand au mois près. Cela craque toujours là où cela n’a pas été prévu car si cela avait été prévu cela n’aurait pas craqué là ! 

Subprimes, CDO, CDS  ont surgi dans le désert de l’information comme de gros champignons vénéneux  sur une pelouse la veille immaculée.  Du coup tout le monde s’est précipité avec loupes, microscopes  et parfois lunettes astronomiques sans voir la situation d’ensemble.  On a confondu l’allumette avec la bombe.

Aujourd’hui, si l’on en croit certains, les Etats Unis ont créé 8.000 milliards de liquidité depuis trois mois. Le marché des subprimes c’est entre 750 et 1.500 milliards de dollars selon les sources. On en est donc à une création monétaire huit fois grosse comme les subprimes ! Le mal était ailleurs et bien plus important.


Depuis le début de la crise on reste effaré par le délire des prévisions officielles. Le FMI qui rassemble pourtant des milliers d’économistes (en fait des statisticiens observant les statistiques des autres) n’a pas cessé de se tromper. Il n’a pas vu la crise et ensuite ce ne fut qu’une longue palinodie de prévisions fantaisistes :

-    La crise était hyper  localisée aux « subprimes » et ne toucherait qu’une partie (petite) de l’activité américaine
-    D’accord l’ensemble de l’économie américaine serait touchée mais pas l’Europe ni le reste du monde (c’était la théorie du découplage que nous avons si systématiquement moquée).
-    Bon l’Europe est touchée mais le Bric (Brésil, Russie, Inde Chine) résisterait magnifiquement et deviendrait « le moteur » de la croissance mondiale.
-    Ah zut, le Bric est par terre, mais il reste le Moyen Orient et l’Afrique !
-    Surtout l’Afrique parce que le Moyen Orient est désormais cul par-dessus tête.

Encore un effort et le monde sera sauvé par le Zimbabwe ou Saint-Pierre et Miquelon !

Faut-il vraiment en rire ?

Rebâtir un système d’informations et d’analyses  économiques  mondial est une des leçons qu’il faudra bien tirer de cette mésaventure épouvantable.  Les directions sont claires :

-    Indépendance absolue
-    Polycentrisme et concurrence
-    Subventions importantes
-    Réfections des cursus universitaires et suppression des ilots idéologiques castrateurs
-    Dégroupement des mastodontes comme l’INSEE et réduction de son rôle à la production de la matière statistique et suppression de son rôle d’analyse.
-    Production systématique de courbes tendancielles longues.
-    Prix économiques accordés pour les meilleurs ouvrages écrits sur des thèmes particuliers d’importance stratégique.
-    Concentration des études universitaires (et surtout des doctorats) sur les sujets contemporains et pas seulement sur les habituelles ratiocinations des coupeurs de cheveux en quatre sur le passé.

Rendons au moins la crise utile !

Didier Dufau pour le Cercle des Economistes E-toile.

Des nouvelles de Chine

L’index de la production est passé de 54.6 en septembre à 44.3 en octobre 2008.  Une baisse  et de quasiment 20%  et en UN mois !  Un effondrement  comme on n’en voit quasiment jamais sur un indice de production  et qui signifierait sur une base annuelle une glissade qu’on n’ose même pas imaginer !  Les marchés de production ne sont pas comme les bourses où un affolement peut conduire à des baisses de 80% en quelques jours. 

Pour donner un élément de comparaison la récession de 93 (la seule jusqu’ici depuis la guerre de 40)  en France avait vu une première régression annuelle de sa production industrielle de 20% puis l’année suivante une autre de 20% soit 30% de baisse cumulées sur deux ans. 

Autant pour ceux qui pensaient,  il y a encore quelques semaines,  que la Chine et l’Inde, sans parler des pays d’Afrique, tireraient la croissance aux Etats-Unis et en Europe, ou qu’au pire il ne s’agissait que d’un ralentissement d’une croissance restant comparativement très forte.

L’index des commandes nouvelles lui est passé de 51.3 à 41.7, ici encore une baisse de 20%. L’index des exportations est passé de 48.8 à 41.4, une baisse de seulement 15%.

On constate une baisse de l’achat des produits manufacturés partout dans les pays développés, avec une prime à la baisse à ceux qui sont généralement vendus à crédit.  Comment pouvait-on rêver qu’elles ne seraient pas répercutées vers le principal fournisseur actuel de ces produits ?

Plus intéressant encore, la crise de la Chine n’est pas seulement tirée par la baisse des exportations : elle est également interne.  Le marché intérieur chinois se contracte encore plus vite que le marché mondial même si le différentiel entre commande et exportations peut ne marquer qu'une différence de phase les exportations actuelles correspondant aux commandes passées, ce qui n'augure rien de bon pour la suite. 

La violence de ces baisses ne traduit pas tant une baisse du désir de consommer qu’un blocage des crédits.   La confiance manque ainsi que les commandes, mais surtout « crédit est mort » !

Le jour où le commerce international s’est arrêté !

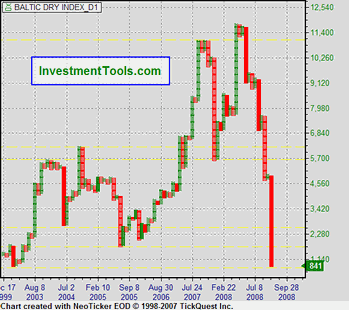
Personne ne regarde jamais un indicateur aussi exotique que le Baltic Dry Goods index, qui mesure les cours du shipping des « commodities ».  Il a baissé de 90% !   Cet indice économique est le plus intéressant pour connaître l’état économique du monde. Mais il est inconnu des universités et de la presse en France.  Une confirmation de plus de ce que nous cessons de répéter : en matière d’analyse économique la France  universitaire et médiatique est  proche du zéro absolu !

Pour comprendre ce pourcentage de baisse incroyable, il faut savoir comment marche le commerce international.  Compte tenu des sommes en jeu, les deux commerçants partis à l’échange international  veulent des garanties,  l’un avant de charger la cargaison, l’autre avant de la payer.    L’acheteur va demander à sa banque de délivrer un document par lequel elle déclare qu’elle a bien en sa possession l’argent  requis par la transaction  et qu’elle le transférera dès que la vérification aura été faite que la marchandise est livrée et conforme à la commande.  Le vendeur va demander à sa banque de vérifier que la banque choisie par son vendeur est sérieuse et digne de confiance et qu’elle acceptera  de virer la somme reçue à son compte.   La banque ne le fera que si elle est sûre que le virement qu’elle recevra sera compensable.

La situation actuelle est que pour la première fois à une échelle pareille les banques ne font plus confiance aux autres banques et pensent que la compensation risque de ne pas se faire. Les sommes sont telles  que le risque est trop grand pour être pris. Les transactions internationales s’arrêtent.  Dans un système bancaire fractionné à cheval sur plusieurs états et plusieurs monnaies,  la circulation monétaire est toujours fragile.  Elle vient de se bloquer soudainement.

Le résultat est que tous les marchés de « commodities » et des biens durables sont en panne et en baisse tournoyante.  Les voitures ne s’exportent plus pas plus que le blé, le cacao, l’or ou que quoi que ce soit d’autre.  Ce gel interdit toute efficacité aux mesures monétaires globales sur les taux d’intérêt ou autres leviers  économiques significatifs.  Tant que les banques ne se font plus confiance le commerce international est arrêté.  D’où l’effondrement de 90% de l’index Baltic Dry Goods.     

Comment sort-on d’une pareille difficulté ?  A l’échelon local (c'est-à-dire national) les banques peuvent être confortées  de plusieurs façons (nationalisation, renforcement de fond propres, garanties d’états, …).  Mais que faire à l’échelon international ?  Choisir la même banque aux deux bouts de l’opération en espérant  qu’elle se fera confiance à elle-même ?  Mais à un des deux bouts la filiale devra  accepter un versement dans la monnaie voulue d’une autre banque.  Ce qui suppose que le système bancaire local soit redevenu sain.   Les vendeurs de homards Canadiens ne fournissent plus car leurs banques étaient en Islande et ne financent plus les campagnes !  

 Travailler avec une monnaie indiscutable comme l’or monétaire ?  L’or a été démonétisé en 1973 !  L’échange de « monnaies de confiance » à l’échelon international ne va pas de soi.   Cette crise est la première glaciation du système mondial de monnaies  nationales de valeur décrétée basée sur rien sinon leurs valeurs relatives flottantes.

Quand la confiance n’est plus là les monnaies de confiance n’ont plus de rôle.   Compte tenu de la mondialisation des échanges et de la spécialisation des productions qui ont eu lieu ses dernières décennies,  la désarticulation monétaire du commerce international est la première cause du blocage de la conjoncture.  

L’effondrement surprenant des prix des commodities en est le signe primaire alors que tous pensaient que la fuite devant le dollar les pousserait à la hausse, ce qui s’est passé un temps.    C’est pour cela que le « campo » argentin ne vend plus rien que le Brésil est à l’arrêt, que Mittal ferme ses hauts fourneaux, que la Chine voit ses nouveaux terminaux  à containers à l’arrêt  et que même le pétrole ne coule plus à flot.

La conférence de Washington n’a évidemment pas évoqué cette question monétaire internationale. On en est encore au stade de la posture et après tout montrer qu’on est tous unis pour faire quelque chose est un premier pas.  Mais tôt ou tard il faudra bien arriver aux actes notamment sur le front des monnaies.  Le plus tôt sera le mieux.   Car parler de relance mondiale si personne ne veut payer les échanges, c’est  parler pour ne rien dire.


Didier Dufau pour le Cercle des Economistes E-toile.


Les leçons générales de la quasi faillite de l'UBS

Une intéressante monographie sur la défaillance de l’UBS vient d’être publiée par Myret Zaki une ancienne journaliste du Temps (au passage le meilleur journal au monde pour tout ce qui touche à la banque et à l’économie), « UBS, les dessous d’un scandale » chez Favre.  Elle détaille comment l’ambition d’un homme a pu mener une banque à la perte de 50 milliards de dollars, de son indépendance et de tous les gains faits pendant une décennie.

Pour l’économiste l’intérêt n’est pas dans les péripéties  de cette saga mais surtout dans les clés qu’elle nous donne pour comprendre  la nature de l’accident qui s’est produit, la cause de son ampleur et l’efficacité des mesures envisagées pour  en éviter le renouvellement.

Qu’a fait l’UBS ? Fasciné par les rémunérations  ahurissantes de l’investment banking aux Etats-Unis un bâlois  inculte monté à la force du poignet de la position de grouillot de bourse à la tête de la plus grande banque suisse, Marcel Ospel ,  veut devenir un des grands leaders mondiaux de la finance en mêlant l’énorme base arrière  de la gestion de fortune aux possibilités de l’investment banking à Wall Street.  

Première leçon : est-ce que la cupidité et les énormes rémunérations de Wall Street ont joué un rôle ? La réponse est oui !  L’équipe réunie par Ospel avait bien ce premier but en tête : s’en mettre plein les poches et ils allaient y réussir au-delà de tous leurs espoirs. En dix ans on estime que les 20 dirigeants les mieux payés de la banque ont réussi à se faire attribuer pas loin de 2 milliards de dollars de rémunérations diverses.

Seconde leçon : l’ont-ils fait par la patiente activité de crédit qui était la base traditionnelle de l’UBS, hors de sa fonction de  gestionnaire de fortunes, en cherchant à l’étendre, à y innover  ou à trouver des nouvelles formes utiles à la société ?  Pas du tout.  Ils ont été à Wall Street avec l’intention de tout casser en mettant des moyens humains et financiers gigantesques  au service de la gestion sur fonds propre.  Ils sont partis à Wall Street pour spéculer avec leurs propres fonds tout en faisant grossir au-delà de toute limite l’actif de leur bilan qui finira par dépasser 60 fois leur capital.  

Troisième leçon : quel moyen ont-ils trouvé pour faire monter leur mayonnaise financière ?  L’extraordinaire poussée du marché immobilier aux Etats-Unis  alimenté par des taux d’intérêt négatifs pendant de nombreux mois.  Le bras américain d’UBS se lance avec frénésie dans les CDO et les CDS et  profitant d’un énorme levier  il génère vite  des gains extravagants qui sont largement empochés par les dirigeants.  UBS s’est purement et simplement greffé sur la bulle de crédit  créée par Greenspan et  les politiques aux Etats-Unis et profitant des fonds gigantesques à sa disposition, il a poussé le jeu à fonds.  Pas de bulle, pas d’UBS en folie.  

Quatrième leçon : L’information donnée aux tiers et notamment aux actionnaires est rigoureusement inexistante.  Personne ne sait à l’extérieur de la direction de la banque ce qui se passe. A l’intérieur les mécanismes de contrôles sont bloqués car l’essentiel des gains sont faits aux Etats-Unis sur des techniques inconnues au siège.  Les autorités internes et externes de contrôle ne contrôlent plus rien et leurs avertissements restent lettre morte.   Même la haute direction de la banque et son conseil d’administration, d’origine suisse et peu au fait des réalités de l’investment banking ne savent pas trop ce qui se passe.  On subjugue l’opinion avec des gains phénoménaux qui suggèrent que les nouveaux maîtres sont des génies de la finance. En empochant des rémunérations astronomiques ils se convainquent qu’ils le sont en effet, géniaux.

Dès 2005 des signes de faiblesses apparaissent : la construction entre en récession aux Etats-Unis.  Greenspan a fait remonté  le taux d’escompte non pas modestement mais en le multipliant par cinq ! Mais personne ne s’inquiète  car le marché immobilier est devenu pour l’essentiel un marché de refinancement.  On refinance à tout va.  

Les dirigeants du Hedge fund créé par UBS (DCRM), des traders américains rompus à l’exercice sous la direction de John Costas, commencent  début 2007 à devenir méfiants  vis-à-vis de l’immobilier américain et à jouer contre le marché des subprimes.  La direction de l’UBS dont la banque d’investissement proprement dite joue les subprimes à fond ne l’entend pas de cette oreille : cela supposerait  de faire apparaître des pertes substantielles. Pas dramatiques  (un demi milliard de dollars) mais tout de même.  UBS liquide son Hedge fund  pour 350 millions de dollars de pertes (dont 200 millions d’indemnités pour les cadres ! )  et continue à jouer les CDO à mort.   

La motivation de cet entêtement suicidaire est  peu claire. On y trouve la volonté  de Marcel Ospel de conserver son siège pour quelques années encore malgré son âge et  l’inconscience du risque malgré les avertissements tonitruants de Costas, encouragée par les agences de notation qui ne laissent rien prévoir du risque sur les CDO triple A.  Prendre la tangente à ce moment là serait encore possible. Mais la vanité du président est telle qu’il ne veut pas qu’on fasse apparaître même momentanément la moindre tâche sur son bilan personnel. Génie il est, génie il restera.

En juillet 2007 les agences de notation dégradent  précipitamment leur notation. Les CDO deviennent « illiquides » c'est-à-dire invendables.  La direction ment outrageusement et cachent les pertes potentielles.   Puis  le marché tire en août 2007  un trait définitif sur les subprimes.   Il faut commencer le processus des révélations douloureuses : 43 et peut être 50 milliards de dollars de pertes. Une partie de la clientèle privée part à la concurrence.   La banque doit être recapitalisée avec des fonds de Singapour et d’Arabie Saoudite

Une première remarque concerne l’ampleur de cette perte : elle est gigantesque mais correspond à peu près à ce qui avait été gagné dans les dix ans précédents par UBS.  La perte en elle-même sur les subprimes n’a jamais eu l’ampleur suffisante pour entraîner la récession mondiale que l’on voit aujourd’hui.  

Les subprimes ne sont qu’un détail dans le tableau global des déséquilibres monétaires et financiers.  Au passage on voit qu’il ne s’agit pas d’une simple crise de liquidité bancaire : les pertes sont bien là et la solvabilité a été menacée !  Mais une fois  encore, même si on prend l’ensemble des banques concernées, l’affaire globale des subprimes n’auraient jamais pu à elle seule provoquer la récession sévère en cours.

La responsabilité première de la crise de l’UBS est naturellement  la bulle immobilière américaine permise par les déficits extérieurs américains  extravagants, le système des changes flottants et la volonté expresse des autorités politiques  américaines d’en profiter au maximum.   Si on veut tirer la leçon de la crise de l’UBS, il est clair que  c’est d’abord en supprimant ce contexte global détestable qu’on évitera  une nouvelle péripétie de ce genre.

La seconde leçon est que la mondialisation qui impose que se créent de grands leaders mondiaux dans tous les domaines a exacerbé les ambitions et que c’est un jeu hyper dangereux pour ceux qui ne sont pas premiers de la classe.  UBS s’est engagé dans des métiers que la banque ne maîtrisait pas et à été incapable de les contrôler.  Le gnome de Zurich ne pouvait pas muter en  géant de Wall Street sans une métamorphose douloureuse et incertaine.  C’est une leçon pour le management privé sans rapport avec les  mesures publiques prises dans une grande conférence internationale.

La troisième leçon est qu’une bulle  doit être reconnue  comme tel rapidement. Mais le monde ne fonctionne pas comme cela : une bulle est d’abord un merveilleux succès que les esprits faux transforment  par des théories fumeuses en recette perpétuelle du progrès.   Avertir en cas de bulle et réguler, c’est bien.  Mais dans le cas précis ceux qui devaient le faire se sont tus (le FMI)  ou ont expliqué que les formes nouvelles étaient modernes et bons pour la liquidité  (Greenspan et les produits dérivés) ou que l’emploi de la technicité la plus pointue était garante de la solidité des parois pourtant diaphanes de la bulle de savon (la mathématique financière quantitative).   

La quatrième leçon est que les agences de notation ont bien précipité la crise des subprimes par la brutalité de leur changement de notation.  Mais elles ne l’ont pas fait par vice ou parce qu’elles étaient payées par les banques clientes.  Elles se sont simplement trompées elles mêmes, intoxiquées par la bulle,  et se sont réveillées en sursaut quand elles ont réalisé où on en était.  

La cinquième leçon c’est que les règles comptables n’ont joué strictement aucun rôle.  Les pertes étaient là et les cacher sous le lit n’aurait rien changé  au fait qu’elles y soient.  
Pour les Etats la leçon est très difficile à tirer.  L’ambition délirante et la cupidité des dirigeants ne sont pas de leur ressort mais de celui des actionnaires qui eux-mêmes ne peuvent réagir qu’après coups et coûts. 

Les outils dits toxiques ne l’ont été que parce qu’ils ont été déployés dans l’environnement d’une bulle globale démesurée.  Les règlementer n’aura pas de grandes conséquences surtout maintenant que les marchés où ils s’échangeaient ont disparu.  La capacité de petits pays comme la Suisse (où l’Islande qui a connu une histoire rigoureusement identique)  de contrôler des mastodontes financiers de taille mondiale est exactement nulle.

On voit combien la réunion du G20 faussement appelée « nouveau Bretton Woods » est loin de la plaque.  Elle s’attaque à tout sauf à l’essentiel qui devrait être le cœur d’une réunion de ce type : les déséquilibres structurels  du système monétaire international basé sur les changes flottants, le « benign neglect » des autorités bancaires  américaines,  les bulles à répétition créés par la FED.   

On voit aussi que le FMI même doté de pouvoir de régulation renforcé n’aurait rien pu deviner de ce qui se passait à l’UBS.  Les aspects comptables et de  notation sont un épiphénomène.  

La rémunération des dirigeants  et sa réglementation est une piste glissante tellement facile à contourner  qu’on ne fera que gratter à la surface des choses.

La seule mesure à caractère prudentiel et juridique qui pourrait être prise à l’échelle mondiale, ce qui est hors de portée de la conférence mais pas des différents  pays, c’est la pénalisation du bourrage des comptes privés  gérés par une banque  de papiers sans valeurs qui servent simplement à l’enrichissement des dirigeants.   Goldman Sachs a refilé à ses clients tous les papiers CDO que la banque  avait accumulés en jouant pour compte propre préférant les ruiner que d’encaisser les pertes sur son capital.  Cela devrait valoir de longues années de prison à la dizaine de "banksters" qui ont joué ce jeu.  UBS n’a pas été totalement innocent dans ce jeu là.

Soit on sépare absolument  l’activité sur compte propre dans des structures ad hoc  loin des épargnants,  soit on sanctionne par des peines effroyables la tentation de mêler les comptes propres et les comptes d’épargne.  Mais là, il y a un disfonctionnement qui exige l’intervention des pouvoirs publics.

Au total ce que nous apprend l’UBS c’est que les nations ont un devoir  vis-à-vis de leur monnaie et que la première chose à faire est d’éviter de créer de la fausse monnaie et des bulles à répétition.   Et que les Etats doivent protéger l’épargne de leurs citoyens avec une plus grande rigueur.

Le reste n’est que plaisanterie. L’ennui c’est que seule  cette plaisanterie est au cœur des débats du G20.

 Karl Peiper pour le Cercle des économistes E-toile.



En route vers le Mondio !

Lorsqu’on s’élève un petit peu au dessus de l’actualité chaude, on constate que la crise actuelle est, comme toutes les grandes crises, structurelle.

La monnaie et la banque ont toujours évolué par crises et tragédies.  Après  chaque désastre on a fini par s’apercevoir qu’on n’avait pas totalement maîtrisé une innovation.  
L’histoire de la monnaie métallique n’est qu’une longue suite de confusions, d’illusions, de tromperies jusqu’à ce que l’affaire se stabilise.

L’histoire des billets a commencé dans le bonheur de la spéculation jusqu’à ce que le système de Law s’effondre, à la suite d’une petite intervention étatique qui en a changé l’équilibre et contre laquelle Law s’était insurgé ! S’en est suivi d’autres malheurs comme les assignats de sinistre mémoire, mais nous utilisons tous aujourd’hui des billets de banque sans valeur intrinsèque sinon la croyance (modéré) que pour un temps plus ou moins long ils auront un pouvoir d’achat.

L’histoire de la monnaie de compte n’est également qu’une suite  d’ennuis. Des milliers de banques ont été créées et des milliers de banques ont fait faillite.  Les dépôts représentent 80% de la monnaie qui circule !  Mais il a fallu clarifier les conditions  de création de cet instrument indispensable et mettre une organisation farouche, piloté par l’Etat, pour en arriver là.

Toutes les solutions ont été trouvées jusqu’ici dans un cadre national.  L’ennui c’est que nous ne vivons plus dans des économies nationales mais dans un système complexe et ouvert de relations économiques internationales.  Toutes les économies nationales  sont clientes et fournisseurs. La nationalité des grandes entreprises n’a plus grand sens.  Quand on vend  20000$ de produits de la Général Motors en quasi faillite aujourd’hui, on sait que ce qui est gardé aux Etats Unis ne dépasse pas 1000 $. Tout le reste va en Corée, au Japon, en Europe, où on voudra.  Lorsqu’on prête à GM, on prête à qui ? A une entreprise américaine dont la banque sera américaine et surveillée par les autorités américaines ?  Bien sûr que non.  GM va chercher des financements partout de même que ses sous traitants.  Gare à la faillite !

Comme il n’y a pas de banques commerciales mondiales régulées par une banque centrale mondiale,  il a fallu bricoler avec une mosaïque de systèmes  différents avec des monnaies différentes, des taux d’intérêt différents, des règles différentes, des institutions de contrôle différents.   Les gouvernements ayant renoncés en 1973 lors de la conférence de Kingston   à gérer leurs changes de façon coopérative,  on laisse à chacun le soin de se débrouiller dans cette jungle.

Le résultat : les banques créent globalement de la monnaie par des prêts dont chaque état ne voit qu’une petite partie.  Les banques assurent leur liquidité internationale par des moyens de plus en plus complexes parce que l’affaire est de plus en plus complexe.  La conséquence depuis 1973, ce sont des crises financières à répétition à la mesure du tâtonnement  général.  L’absence d’une monnaie internationale régulée et  un régime de facto  de monnaies nationales flottantes,  nous mettent dans les mêmes conditions qu’au temps où les billets de banques étaient émis par des banques privées sans aucun système public  et national de garde fou.

Tant que le système des changes fixes et ajustables, avec des restrictions aux mouvements de capitaux,  dit système de Bretton Woods, était en place, il appartenait aux Etats de faire attention à leur émission monétaire pour conserver autant que faire se peut leur taux de change.  La mondialisation était un peu entravée mais plutôt régulière. On eut les trente glorieuses.

On a voulu supprimer toutes les entraves au commerce  et aux mouvements monétaires et financiers en instituant les changes flottants mais sans aucune régulation internationale, le FMI perdant une  vocation  qui était liée aux changes fixes.

On s’aperçoit des défauts structurels de la solution. L’Euro, c'est-à-dire une monnaie transnationale, a représenté une première forme de solution locale  qui permet à un vaste ensemble de disposer d’une banque centrale et d’un banquier de dernier ressort.   La dollarisation de facto a été aussi une autre forme de solution mais particulièrement incertaine du fait de l’indifférence des Etats-Unis aux problèmes de sa zone monétaire secondaire.   En un mot, on bricole.  Et les marchés libres des changes  ne permettent aucun ajustement. Le dollar fait le yoyo du simple au double de sa valeur  de change depuis 1971.  L’Euro aussi. Quant aux autres monnaies …

Le désordre étant structurel, il faut une réponse structurelle.  La vraie réponse pourrait être comme nous l’avions décrit en 1997 « le Mondio ».  C'est-à-dire une monnaie mondiale contrôlée par une banque mondiale qui ne pourrait être émise que par des banques au statut mondial.  Les autres monnaies seraient raccordées au Mondio d’une façon ou d’une autre.    Ce serait une reprise des idées keynésiennes du Bancor adapté aux exigences du temps.   Les entreprises mondialisées auraient accès à un crédit mondialisé et régulé de façon mondiale.  L’épargne se mondialiserait progressivement en Mondio.  

La Banque Centrale Universelle, BCU,  serait naturellement indépendante des Etats, notamment des Etats-Unis, dont les déficits extérieurs n’auront plus à fournir le monde en monnaie par des déséquilibres infernaux.  Chaque état serait libre de rendre ou non sa monnaie convertible en Mondio.  Mais la convertibilité aurait un prix : une stricte supervision par une instance internationale.  La BCU reprendrait toutes les fonctions de la BRI et du FMI tout en devenant une vraie banque centrale  avec une monnaie propre.

Pour les banques internationales, la liquidité n’aurait plus à être assurée par des produits complexes et peu compréhensibles. Les compensations se feraient à la BCU.
Tout cela représente un saut structurel dans la supranationalité.  On sent bien dans les conférences actuelles que le besoin de ce saut s’exprime : appel à une architecture financière mondiale ; chambre de compensation pour les CDS etc.  Mais personne n’ose aller jusqu’au bout.  A Bretton Woods,  White, l’américain honorable correspondant  soviétique, l’avait emporté sur Keynes, le farouche spéculateur.  Il était le seul vainqueur de la guerre ….

Il faut maintenant passer au stade suivant.  Rien ne laisse penser que les esprits n’y soit prêts.  Pourtant les solutions existent.  Et l’approfondissement de la crise fera valoir ses exigences…ou reportera la solution  à plus tard après une tragique période de troubles. 

Après l’âge des monnaies  abstraites nationales, nous entrons dans celui de la monnaie abstraite mondiale avec des institutions mondialisées.   Correction : nous devons entrer …

Didier Dufau pour le Cercle des économistes E-toile


La toussaint économique du 15 novembre

Comme prévu la grande conférence du 15 novembre est un magnifique emballage de vent par des gouvernements en mal de montrer leur  dynamisme solidaire  mais elle n’aura exactement aucun intérêt  pour la solution de la crise actuelle qui s’approfondit ni même pour la prévention  d’une crise similaire dans le futur.

Les urgences retenues par la conférence  européenne de préparation sont stupéfiantes de vacuité : 
« Agence de notation » : elles devront se soumettre à enregistrement.  Cela change quoi ? Rien.
« Normes comptables » : elles devront être harmonisées. On ne savait pas que la crise s’était engouffrée  dans des différences de règles comptables. Effet : nul.
« Codes de conduite et des rémunérations » : pourquoi pas un prix de vertu ? Les codes de conduites seront élaborés  par qui ? Ceux qui donnaient des prix à Lehman Brothers  peu avant sa chute ?
« Aucune institution financière ne devra échapper à une régulation proportionnée et adéquates ».  Cela ne veut rien dire. On attendra le 15 novembre pour décoder les paroles du sphinx.
« Le FMI aura un rôle central dans la refonte de l’architecture financière ». La phrase n’a strictement aucun sens actuellement. Qu’est ce qu’une architecture financière ?

Les gouvernements n’ont présenté aucune analyse commune de la crise, aucun diagnostic commun.

Certains observateurs parlent de créer une « clearing house » pour les Credit Default Swap.  Pourquoi pas ?   Cela ne peut pas faire de mal. Mais quelle importance face aux enjeux ?
Les chefs d’état européens semblent raisonner  comme Alain Madelin  qui s’est fait à nouveau le chantre dans une intervention télévisée de la thèse qui veut  que la crise soit un dysfonctionnement localisé aux subprimes  qui a eu une contagion fâcheuse à cause des CDO mal contrôlés par les agences de notation  et dont le marché s’est bloqué,  les règles comptables précipitant  la décote. 

Mais  les propositions ne s’attaquent qu’au dernier bout de la chaîne et en fait pas le plus important. On n’avait pas besoin du FMI pour savoir l’ampleur qu’avait pris le marché hypothécaire américain.  Si le monde a acheté des CDO c’est qu’il croyait avoir de bonnes raisons.  Et ce n’est pas le FMI et les codes de conduite qui vont changer quoi que soit.  Rappelons-nous des produits structurés d’Enron unanimement condamnés et dont la technique n’a jamais cessée d’être employée après l’immense faillite de cette entreprise encensée partout pour son joyeux modernisme.

Si, les gouvernements avaient eu le discernement de comprendre qu’on vit une catastrophe financière et monétaire globale  qui est la suite d’autres incidents graves  survenus à répétition depuis trente ans (dont la solution momentanée  est la cause de la crise suivante),  on comprend qu’ils auraient du aller un peu plus loin que des réformes cosmétiques des agences de notations et des règles comptables.   Mais là : silence dans les rangs.

Pendant ce temps là le FMI rectifie à vue ses anticipations.  Au départ seuls les Etats-Unis allaient souffrir un tout petit peu. Mais pas l’Europe ni le reste du monde.  Puis on a vu une rectification pour quelques pays européen un peu trop engagés dans la bulle immobilière, l’Irlande et l’Espagne.  Mais les pays de l’est tireraient la croissance européenne.

Patatras, toute l’Europe est malade et les anciens pays de l’est sont KO debout.  Alors on indique que la Chine et l’Inde seront les ressorts  toujours tendus de la croissance. Et eux aussi commencent à s’essouffler et même à entrer dans la crise.  On rectifie encore  les perspectives. Mais il reste l’Afrique : formidable ilot de résistances qui est le môle sur lequel les autres économies vont s’arrimer ! Qui veut-on amuser avec ces sottises ?    On vous laisse deviner les  prochaines annonces.

Aujourd’hui même  General  Motors, la plus grande entreprise mondiale qu’on nous apprenait à admirer dans les années 60 est au bord de la faillite, et les autres constructeurs commencent partout à  s’effondrer  entraînant des secteurs entiers de l’industrie à sa suite.  Les aciéries se ferment. Les sous traitants sont égorgés.   Des centaines de milliers d’employés sont mis au chômage partout dans le monde. Allez leur expliquer que c’est à cause des agences de notation, des règles comptables et des systèmes de rémunération des banques.   

Et surtout que les beaux esprits aillent leur dire en quoi les mesures prises auront un effet quelconque sur leur sort immédiat ou futur.

Jean Marie Messier par exemple que le Figaro est allé chercher en pensant qu’un  symbole des années de débauche financière et spéculative basée sur rien   qui a explosé en vol aurait des recettes à faires partager. Que dit-il : rien !  Si, il parle de lui comme d’habitude : « quand on a connu le succès et l’échec  et qu’on s’en est sorti on a une expérience qu’il est utile de mettre au service des autres ». 

Où que l’on se tourne on ne voit aucune vraie analyse, aucune vraie compréhension de ce qui se passe, aucune anticipation sérieuse. La presse fait du people ; le FMI retarde d’une guerre ; les conférences politiques brassent du vent.  

Quant aux économistes, ils se contentent, comme en 1929, de leur tonitruant silence.  Ce que peu de gens savent c’est qu’il n’y a JAMAIS eu une analyse réelle et convaincante des causes de la crise de 1929. Pour avoir lu toute la littérature sur le sujet je persiste et signe.  Et il y a fort à parier que cela sera la même chose pour cette nouvelle crise.  Les subprimes pourvoiront à tout !

Et la récession commence réellement à prendre une allure de dépression, avec pour la première fois depuis la guerre une régression prévue  sur une année entière et peut être plus.  Si à la fin 2009, on en est encore aux fumisteries qui vont se débattre à Washington le 15 novembre 2008, nous serons arrivés exactement au point où les Etats étaient en 1932. Lassés de voir le désastre s’étendre et les fausses recettes n’avoir aucun effet,  pressés par leurs opinions publiques,  les gouvernements chercheront des solutions « à portée de la main » qui ne feront qu’aggraver les choses.


Sylvain Dieudonné pour le cercle des économistes e-toile


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner