Vérités premières et…erreurs secondes

L’avantage des crises violentes est qu’elles décillent en partie les yeux médiatiques et font tomber les inhibitions traditionnelles de la presse !

La crise de panique boursière et financière qui une nouvelle fois parcourt le monde permet ainsi à des idées considérées comme marginales ou contre le consensus de s’exprimer avec force.  L’ennui c’est que, le plus souvent, elles sont insuffisantes.  On passe d’un credo à un autre, d’une éructation à une autre et on ne réfléchit pas vraiment. Le résultat : pas de véritables perspectives.

Prouvons-le avec quelques exemples pris dans la presse rapportant des postures politiques et des propos d’économistes.  

Il est amusant que tout d’un coup les marginaux passent en première ligne. Alors qu’on n’a entendu personne du côté de l’UMP et du PS, la parole est aux Cassandre, ceux qui « l’avaient bien dit».

Dupont Aignan reprend ses antiennes habituelles : c’est la faute à l’Euro et à l’abandon absolu de toute défense vis-à-vis de la Chine.  Délocalisation et désinvestissement  sont provoquées  par la sous-évaluation de la monnaie de la Chine, « de 50% ».  On a compensé les pertes de croissance par l’endettement. Le pari était sans issue. Sans industrie pas de croissance. Sans croissance pas moyen de réduire la dette.   On est dans la nasse. Il faut se défendre contre la Chine et sortir de l’Euro. Le sauvetage de l’Euro, « c'est-à-dire des banques qui ont prêté follement à la Grèce, à l’Italie,  à l’Espagne et au Portugal » conduit à aggraver l’endettement de 45 milliards alors qu’il faudrait le réduire.  Ce n’est pas en réduisant les policiers, les enseignants et les infirmières  qu’on sortira du gouffre.  Les pays du sud de l’Europe doivent dévaluer pour retrouver le moteur de leur croissance.

La plupart de ces assertions sont justes.  Il manque simplement l’avant et l’après. L’avant : pourquoi diable sommes nous dans cette situation ? Un simple manque de vigilance occidentale vis-à-vis de la Chine ?  L’après : d’accord on dévalue partout et on « se défends » contre la Chine. Dévaluation et protectionnisme individuel des nations en cas de crise : on connait. Cela a donné la grande dépression des années trente.  Explosion de l’Euro ? Il faut dire qu’on ne peut le faire sans ruiner les créanciers des pays qui sortiront et dévalueront leurs monnaies massivement, car leur dette sera multipliée nominalement d’autant.  Et si les pays du Club Med dévaluent tous en masse, comment la France exportera-t-elle ?  Où en seront les deux moteurs de croissance : l’investissement et l’exportation ? Quant à la consommation !

Remarquons que la bonne partie de l’analyse met l’accent sur les aspects monétaires. Il n’y a pas de solution sans une gestion nouvelle des changes et de la création monétaire.  C’est là que ce jeune homme s’arrête. C’est là où on l’attend.

Marine Le Pen  tient à peu près le même langage. C’est la faute à la Chine et à l’Euro. Dévaluons et protégeons.  On retombe dans les mêmes analyses et le même travers : quid si les autres font pareils ?  Elle a ajouté hier un élément comique qu’il faut souligner : supprimons les accords de  Bretton-Woods ! Malgré ses efforts pour assoir sa crédibilité économique elle ne sait toujours pas que les accords de Bretton-Woods sont morts et enterrés depuis … 1971 et le refus des Etats-Unis de convertir leur monnaie en or.  Comme pour les analyses de Dupont-Aignan, on voit bien que les siennes se concentrent sur la question monétaire,  et que le sauve qui peut général ne peut rien donner dans cette matière. Il faut un nouvel ordre mondial dans les changes et les monnaies. Il faut donc un … nouveau Bretton-Woods ! CQFD !  L’économiste Marine doit encore grandir un peu.

Avec Mélenchon, on retrouve le même discours sur la vanité des réductions de  dépenses publiques, sur l’impossibilité de sortir de la crise sans la croissance mais s’ajoute deux mesures phares : l’imposition des « riches », massive comme il se doit,  et le financement direct des états par la planche à billets.  Il est vrai que le spectacle de banques qui se financent à presque rien et qui prêtent aux Etats qui les sauvent  à plusieurs fois le taux de la BCE a quelque chose de psychédélique facile à dénoncer.  Il faut à Mélenchon des « vilains »  et des prédations violentes.  La difficulté de ce langage « populiste » est qu’il esquive  les deux difficultés majeures de ce raisonnement. La première est que la BCE finance déjà directement les Etats en difficulté et que son bilan devient aussi beau « qu’un mur de chiottes de lycée de banlieue », comme l’a décrit récemment  et élégamment un économiste peu regardant sur l’euphémisme.  Et que la BCE exige des Etats qu’ils…la refinancent !  La seconde et que nous avons déjà l’imposition la plus forte de l’Euroland et une des plus forte du monde.  L’asphyxie fiscale est une des difficultés françaises.

On aimerait entendre les Verts. Ils sont totalement silencieux. Il est vrai que maintenant que le risque de décroissance est là,  c’est  rien moins que problématique. Applaudir  aujourd’hui serait mal vu.  Et la « Torquemada en jupons » qu’ils se sont choisie a les mêmes  connaissances  économiques que Marine le Pen, ce qui est peu dire.

On aimerait entendre le PS dont le candidat Hollande vient de se faire adouber par le journal le Point au nom de la « responsabilité » et de la « crédibilité économique ».  Mais ici encore c’est le silence.

On aimerait entendre l’UMP, de Copé à qui on voudra, mais là encore c’est le silence sinon une « opération image » du Ministre des Finances « rassurant l’opinion » sur la santé générale de la France, et une autre « opération image » du président Sarkozy  présidant une réunion exceptionnelle de crise avant de rejoindre le porte avion Charles de Gaulle. Il s’agit de montrer qu’on est sur le pont.   

En attendant les épargnants ont perdu 20% de leur avoir en action. On peut ne pas croire à l’effet Pigou mais on ne peut pas croire que cela n’aura pas quelques effets  surtout à un moment où la conjoncture s’avère totalement étale en France et dans le monde.  

Les politiques étant radicalement à côté de la situation, comme ils le sont depuis 40 ans et la crise de 1974, toujours pas surmontée, il est intéressant de se tourner vers les déclarations d’économistes.

Le Point fait parler les morts en l’occurrence Jacques Marseille, « qui l’avait bien dit ».  Avec Jacques Marseille nous avons tenu des discours parallèles pendant près de dix ans sur la folie de la dépense publique  et de l’endettement français.  Nous sommes donc parfaitement heureux que son discours, vilipendé, comme le fut le nôtre sur le site du forum du Monde, soit aujourd’hui reconnu.  Le journal est bien forcé d’admettre aujourd’hui qu’il n’y a pas eu de « rupture » avec Nicolas Sarkozy, question que nous avions posée dès juin 2006 (article : quelle rupture ?)  et que nous avons reprise sur ce site dans plusieurs textes, mais  sous une forme moins interrogative.  Il n’y a pas eu de rupture et le délire de dépense publique a continué presque sans infléchissement, les mesurettes prises étant totalement insuffisantes, qu’il s’agisse de la RGPP (réduite aux fonctions centrales)  ou du non remplacement d’un fonctionnaire d’état sur deux, dont le gain a été redistribué aux fonctionnaires pour 66%, et annulé par les créations d’emplois dans les autres secteurs protégés dans les collectivités locales et autres institutions dépendantes à 100% de l’état.

Le problème c’est qu’on ne réforme pas bien en période de décroissance et que la réduction massive des dépenses de l’état en phase de récession est un désastre annoncé.

Le journal le Point reprend le thème d’un de nos articles de ce blog (« qui a cassé le vase de Soissons ? ») en dressant le tableau de l’endettement français depuis 35 ans.  Mais il exploite mal cette question.  Première erreur, il ne fait pas démarrer la montée de la dette au bon moment : 1971.  Deuxièmement il ne remarque pas que la dette est toujours et d’abord la conséquence des récessions décennales.  

La dette commence avec Giscard et Chirac qui ne maîtrisent pas la crise de 74, s’enfle avec Mitterrand et Mauroy, avec la crise du début des années 80,  puis avec Bérégovoy et Balladur lors de la crise de 92-93, puis avec Chirac et Jospin lors de la crise du début des années 2000. Elle explose maintenant avec la récession de 2008-2009.

Il devrait donc y avoir une réflexion sur ces crises décennales et leur gravité constamment aggravée. Mais là : stop !  C’est la paralysie intellectuelle.  

De même qu’il devrait sauter aux yeux que les grands « criminels » sont les premiers ministres et les présidents qui ont laissé filer la dépense après la crise, lors de la phase de haute conjoncture : Rocard et Jospin sont ici en première ligne. Surtout Rocard. C’est à ce moment là qu’il fallait réduire la voilure et alléger le bateau.   Au contraire on a profité d’impôts alourdis et de recettes fiscales grimpant plus vite que la croissance pour dépenser à mort sans rien réformer, sinon dans le sens de l’aggravation des charges et du malthusianisme.

Résultat : toute cette information, indispensable, est largement perdue pour une bonne compréhension du passé et une politique  utile pour l’avenir. Le « Vous vous rendez compte Mme Michu » fait peut-être vendre des journaux mais n’apporte rien à la nation.  Et une fois de plus on se contente de la dette publique sans tenir compte des autres formes de dettes (particuliers, entreprises et banques) qui chantent également une belle chanson dont il importe de comprendre les paroles.

Le moment est venu de parler de Kenneth Rogoff.  Il annonce que la crise est d’une espèce différente, jamais vue  et conteste le terme de « grande récession » avancé par un de ses confrères (Stiglitz).  C’est  une fois de plus un des thèmes que nous avons traité (il y a trois ans !) dans ce blog.  Comme nous,  il arrive à cette idée qu’il s’agit d’abord et avant tout d’une crise de la dette.  Bravo ! Dommage qu’il n’en donne pas exactement la cause.

L’ami Rogoff s’était commis dans une erreur majestueuse en tant qu’économiste du FMI en déclarant que les crises périodiques étaient terminées et que désormais leur gravité était négligeable. Nous avions critiqué inlassablement cette bévue.  Il passe à l’excès  inverse.  Décidément il ne peut pas se résoudre à l’idée du cycle décennal.   Les crises décennales d’avant n’étaient pas graves et en voie de disparition, la crise décennale encours  est d’un genre nouveau.  Donc il n’a jamais eu tort ! CQFD !

C’est amusant. Est-ce vrai et surtout porteur de solution ?  La réponse est non. Parce que Rogoff ne comprend pas la situation qui exigerait de sa part une révolution copernicienne dont il est actuellement incapable.

Le phénomène des crises décennales (ou quasi décennales) est tellement ancré dans l’histoire économique de ces 200 dernières années (pour le moins) qu’il est parfaitement vain d’essayer de le nier.  Toutes ces crises ont en commun d’être « des crises de la dette ».  Un moment d’euphorie associé à la phase de croissance rapide de fin de cycle pousse les agents à aller trop loin dans les projets et l’endettement.  Jusqu’au moment où ils constatent qu’ils sont « un pont trop loin » et qu’il faut vite replier la voilure pour éviter la grosse mésaventure.

Le cycle décennal et un cycle du crédit et de l’endettement.  Affirmer que la crise actuelle est d’abord une crise de l’endettement n’en fait pas une crise différente. C’est la règle.

En revanche le contexte change.  Entre un moment de système monétaire bi métallique et une production majoritairement agricole,  un autre d’étalon or et de poussée des industries primaires, un autre de n’importe quoi monétaire après une guerre mondiale dévastatrice, avec une poussée de l’économie pétrolière,  un autre de Gold exchange standard et la poussée du tertiaire, une dernière avec comme toile de fond un système de changes flottants et de monnaies administratives, avec l’émergence d’une économie de l’information,  les différences sont nombreuses et sensibles.

L’analyse économique expérimentale doit à la fois observer les forces constantes qui agitent l’activité et les variations de contextes qui  provoquent des conséquences différentes.

Nous vivons depuis 1971 de facto et 1973  de jure dans un système de monnaies administratives  dont la majeure partie s’échange dans le cadre de  changes flottants sans aucune régulation internationale, l’ensemble des transactions financières ayant été libérées.  En même temps un libre échange de principe a été décrété.  Que constatons-nous ?  Les crises décennales n’ont cessé de s’aggraver  et le trend de croissance global de baisser !

La crise de 73-74 a été la « plus grave depuis 1929 ». Puis la crise de 92-93, plus grave que celle de 74,  a été à nouveau « la plus grave depuis 1929 ». La crise actuelle est à nouveau « la plus grave  depuis 1929 ».  Les crises décennales mineures (celle du début 80 et celle du début 2000) ont été également plus sensibles que celles qui les ont précédés (notamment celle de la fin des années 50 et du début des années soixante).

Il n’y a donc pas changement de nature mais aggravation. Pourquoi ? Parce que, dans le cadre monétaire et financier global nouveau,  les moyens des sorties de crise précédentes ont aggravé les conditions de la crise suivante.  La fuite en avant monétaire dans un système propice a permis de crises en crises le gonflement d’une dette mondiale insupportable jusqu’au point où maintenant les recettes de 73 et de 92  ou de 2000 cessent d’être opérantes.  Jacques Rueff avait parfaitement identifié le mécanisme de la double hélice de crédit et Maurice Allais clairement indiqué qu’on arrivait aux limites du système.

On a cru bien à tort à la toute puissance intellectuelle des économistes américains et on constate aujourd’hui qu’ils étaient nuls ou de parti pris pour le système.

Nous sommes dans un processus continu d’aggravation de crises récurrentes, pas dans la quatrième dimension économique.

La question est devenue systémique : le système mis en place en 1973 ne fonctionne plus et ne plus être sauvé en le conservant tel qu’il est.

Pascal Salin a parfaitement raison de signaler (dans un article récent  donné à la PQN) que la vulgate qui veut qu’il suffise de laisser filer les déficits et la création monétaire pour sortir de la crise est inefficace.  L’ennui c’est qu’il ne voit pas la responsabilité du contexte.  Il parle comme nous de « crise intellectuelle »  et de redéfinition d’un cadre global. Mais faute de critiquer le système monétaire des changes flottants (comment le pourrait-il, il est pour !) tout cela reste suspendu dans le  vide.

Autant dire qu’on ne peut compter ni sur les politiques ni sur les économistes de média pour nous sortir du marasme.  Tous ces discours, toutes ces prises de positions sont trop partielles et partiales pour avoir le moindre sens pratique.

On ne pourra pas sortir de la crise sans casser le cadre global dans lequel on fonctionne depuis 1971.  Il faudra nécessairement  conduire la sortie de crise par la coopération entre les états,  la suppression des causes de déséquilibres majeurs et la restauration d’une perspective de croissance.  

Oui il va falloir destituer le dollar de son rôle de réserve mondiale. Oui il va falloir arrêter la Chine dans sa politique mercantiliste de monnaie faible et de sur excédent de ses balances extérieures.   Oui il va falloir en revenir à un étalon monétaire extérieur aux nations. Oui il va falloir que les états qui se sont laissé aller sur le chemin de l’obésité intenable, avec dettes monstrueuses, développements monstrueux des emplois financés par la dépense publique,  impôts monstrueux,   prennent une nouvelle voie. Oui il va falloir dégonfler le système financier mondial et mieux le canaliser, après avoir restructuré les amoncellements de dettes irrécouvrables.

Oui, eh oui, il va falloir mettre fin au système des monnaies administratives laissées à l’appréciation de gnomes  plus ou moins bien inspirés.

Tout cela est politiquement lourd et économiquement sévère   Avoir tant tardé n’est pas à l’honneur des « élites mondialisées » et encore moins à celles des économistes qui se sont laissé prendre notamment à l’Europe à la douceur du commentaire ex post et au suivisme des économistes américains.

Mais qu’au moins aujourd’hui, au pied du mur, on comprenne et qu’on agisse enfin dans la bonne direction.

L’humanité a toujours un avenir économique.  Mais il faudrait peut être qu’elle montre qu’elle a toujours un cerveau !  Surtout maintenant que l’on sait qu’il n’est pas aux Etats-Unis !

Didier Dufau pour le Cercle des économistes e-toile.


Sortie de récession : ce qui n'a pas marché

Cette période de crise devrait être le grand moment des économistes.  L'ennui, c'est que la majorité d'entre eux, et tous ceux qui ont des positions officielles, n'ont pas vu venir la crise, n'en comprennent pas la cause et évidemment ne parviennent pas à en maîtriser l'issue, même si, avec le temps, ils finissent par en découvrir les différents aspects.


Dès lors, on s'en tient à la vulgate. Que disait-elle ? Qu'en cas de crise il fallait maintenir la demande globale et éviter un "crédit crunch".  Si on maintenait la demande globale à un bon niveau, la crise n'aurait qu'un impact momentané et si on éviter de faire sauter les banques par une politique monétaire restrictive, alors on se dispenserait d'aggraver les choses.  On pensait savoir qu'il fallait éviter les dévaluations compétitives et les replis protectionnistes.


Les gouvernements ont appliqué cette méthode presqu'à la lettre. Les budgets ont été sollicités en même temps que les banques centrales créaient de la monnaie à tout va.


Le résultat que personne n'anticipait est qu'on se trouve aujourd'hui, quatre ans exactement après les premiers stigmates de la crise,  avec la perspective d'un nouveau plongeon  


Qu'est-ce qui n'a pas marché ?


L'ennui de toute vulgate est qu'elle est généralement des plus floues. Toutes les crises économiques sont différentes même si il y a des typologie partiellement répétitives et elles frappent des économies dans des situations différentes.

Il était important de connaître exactement la nature de la crise, ses ressorts, et de bien  fixer la nature du terrain.  Une  maladie sur un sujet usé jusqu'à la corde ne se soigne pas exactement comme une maladie sur un sujet jeune et sain.  La grippe n'a pas le même traitement que le cancer.

On a considéré depuis l'été 2008 qu'il n'y avait qu'une politique possible et qu'elle n'avait pas à tenir compte des circonstances spécifiques où elle se produisait.

Le résultat : on va de crise en crise sans voir le bout du tunnel. Cette imprécision et cet aveuglement fera les gorges chaudes de ceux qui analyseront la période dans quelques années.

Quelles sont les circonstances particulières qui expliquent les difficultés d'application de la vulgate ?

* Keynes avait parfaitement vu que le maintien de la demande globale ne pouvait se faire que par une intervention publique portant principalement sur les investissements et accessoirement sur le maintien au moins partiel des revenus de ceux touchés par la crise.  Mais il raisonnait à une période où la dépense publique n'excédait pas 15 à 25% du Pib et où l'orthodoxie voulait des comptes équilibrés.  Quid si les comptes des principaux états sont totalement déséquilibrés et si l'endettement et la dépenses publiques atteignent déjà des sommets préalablement à la crise?

Ne pas tenir compte de la situation de départ avant de lancer une relance keynésienne était-il raisonnable ?  

* Nous vivons dans un système de monnaies administratives gérées comme ils l'entendent par les différents pays ou blocs économiques, avec une part de flottabilité et des ilots de fixité plus ou moins artificielle.  Une politique keynésienne peut -elle fonctionner en système de changes flottants ?  Une politique de "quantitative easing", de planches à billet en folie,  a-t-elle une efficacité quelconque en système de changes flottants ?

Ces deux questions ont été totalement éludées.

On voit à quel point la doctrine était en porte-à-faux. Sans réponse à ces questions il était  impossible d'apprécier la validité des options de relance Keynésienne ni de génération de liquidité à outrance. Mais on a cru qu'on était très intelligent et qu'on savait tout !

Le second aspect critique est qu'il aurait fallu avoir une vision analytique des causes de la crise. En un mot : avoir un diagnostic. Quelle était la maladie exacte de l'économie mondiale ?
Nous avons dénoncé inlassablement depuis trois ans l'imbécilité qui consistait à croire que la crise était due aux subprimes, à la cupidité bancaire, à la mathématique financière, à la comptabilité, aux agences de notation et aux traders. L'invocation de la vertu est courante lors des crises mais elle montre rarement son efficacité.

Nous avons prouvé que le système de double pyramide de crédits permis par "le système monétaire international non coopératif et non régulé  des changes flottants de monnaies administratives artificielles" avait créé une spirale d'endettement insupportable. Partout.  Une fraction considérable des prêts en cours et de la monnaie créée n'avait aucun support.  En un mot : le système financier était mort et son explosion pouvait déclencher une récession très sévère.

Comment pouvait-on faire face à une pareille énormité ?  Il n'y avait, il n'y a encore, qu'une seule solution  : restructurer de façon ordonnée la dette (les dettes)  et créer par la coopération internationale un contexte de croissance fort. Seule la croissance permettra de limiter la casse.

Peut-on gérer les dettes dans un système de monnaie administrative en folie ? Non.

Peut-on gérer la croissance avec un pays comme la Chine qui dispose d'une monnaie dévaluée de plus de 50% par rapport aux parités envisageables et qui truste les investissements et la croissance des emplois ? Non.

La seule solution passe donc et de façon obligatoire et sine qua non par la remise en cause des monnaies administratives, leurs unification autour d'un système central mondial de valeur, la fixation des taux de changes sur une base rationnelle permettant d'assurer les grands équilibres, et le respect de discipline permettant de garantir que chaque pays respecte les règles du jeu.

Nous avions appelé de nos vœux un nouveau Bretton Woods, mais pour appliquer une solution différente de celles de 44. Le dollar aurait perdu son rôle de monnaie de réserve et de pivot d'un Gold exchange standard. Les Etats Unis auraient perdu leur droit de veto au FMI. La Chine, le Japon et l'Allemagne aurait du revoir leur politique mercantiliste.  Une monnaie de compte mondiale, le Mondio, fixée de façon indépendante de chacun des membres du FMI, aurait servi de référent. Les Etats auraient eu la responsabilité d'assurer la valeur de leur monnaie en Mondio, des ajustement restant possibles avec l'autorisation des autres. La spéculation sur les monnaies aurait été interdite.

Dans un tel cadre, nous n'aurions pas vécu la fuite devant les monnaies et le constat qu'avec les taux de monnaie pratiqués aucune solution d'avenir n'était plus envisageable. La forte dévaluation du dollar par rapport aux monnaies abusivement basses comme le Yuan aurait permis une reprise économique aux Etats Unis. On n'en serait pas au "double-dip" actuel. L'Europe dans une moindre mesure aurait également retrouvé des couleurs, ne serait-ce que parce que l'investissement y serait redevenu possible. La Chine aurait été obligée de relancer sa consommation afin de rétablir ses comptes extérieurs trop excédentaires. ET il lui aurait bien fallu se fournir quelque part !

On dira : et la dette ?  Notre solution aurait déjà eu l'avantage de ne pas la multiplier. En transférant la dette privée aventurée aux institutions publiques (budgets et banques  centrales) qui étaient déjà trop exposés on n'a fait que compliquer le problème.  La dette de l'Etat américain est passé de 4 à 14 mille milliards de dollars de 2007 à aujourd'hui ! Le bilan de la FED et de la BCE est à peine regardable.  Les dettes des pays périphériques sont devenus ingérables.  Il aurait été possible en évitant tous les travers des changes flottants et de la finance qui lui est associée, de restructurer en douceur la dette privée quitte à passer provisoirement par une nationalisation des systèmes bancaires.

On n'a rien fait de tout cela. Aucune réforme du système monétaire international  permettant une vraie coopération des Etats n'a été entreprise.

Alors la peur s'est emparée de tous. Le Franc Suisse et le Yen se sont envolés comme l'or. La belle affaire. les banques n'ont plus confiance dans leur bilan et encore moins dans le bilan des autres banques. Résultat : le marché interbancaire est toujours aussi bloqué qu'en 2007.  Les déséquilibres monstrueux demeurent. Que va devenir le dollar ? La zone euro va-t-elle exploser ?  La peur monétaire est partout.

On ne peut pas envisager une croissance mondiale et la sortie de la crise de la dette sur ces bases.

Croire qu'en mélangeant une orthodoxie budgétaire impossible à un laxisme monétaire total on en sortira  tient de la folie furieuse.

Et l'Euro ? N'est-ce pas aujourd'hui le nœud du problème ?

L'Euro n'est un problème que parce que le système monétaire international n'a pas été réformé. Bien sûr il aurait été plus sage de prévoir un système de monnaie européenne pivot et des monnaies nationales rattachées mais un tant soit peu flexibles pendant tout le temps de la convergence des économies, si tnt est qu'elles dussent converger. Mais l'Euro, dans un environnement de changes fixes et ajustables, avec une fixation raisonnable par rapport au Yuan  faciliterait la résolution de tous ses problèmes périphériques, ceux qui restent étant purement institutionnels et politiques.

La situation actuelle n'est grave que parce qu'en l'absence de toute réforme de fond, on laisse les "forces du marché" et les Etats  s'épuiser en vain dans des politiques sans espoir.  

Il faut d'urgence réformer le système monétaire international, abandonner le système des monnaies administratives en folie,  encadrer la restructuration financière globale et remettre les économies dans le sens de la marche avant, d'un même pas, tout en éliminant les peurs parasitaires.

Tant qu'on ne voudra pas comprendre cette nécessité on verra les évènements négatifs se précipiter, les politiques absurdes se durcir, la crise s'approfondir.  Attention à l'impatience des peuples !

Cela fait quatre ans qu'on le répète. Que faut-il faire pour être entendu ?

Didier Dufau pour le Cercle des économistes e-toile


Deux mots à J. J. Rosa ("L'euro, comment s'en débarasser")

Le livre de J.J. Rosa «  L’Euro, comment s’en débarrasser ?  » chez Grasset est significatif du « triomphe des eurosceptiques ».  L’Euro était une démarche déraisonnable, sans réel objectifs utiles pour les populations et qui va mal tourner.

Il est clair que les désordres actuels renforcent l’euroscepticisme. Pour avoir dénoncé mille fois  le caractère incohérent de l’Euroland depuis 1997, il serait curieux de notre part de réfuter les thèses de JJ. Rosa.

Nous allons néanmoins apporter certains correctifs.

JJ. Rosa s’appuie comme la plupart des contempteurs de l’Euro sur la thèse des zones monétaires optimales. En gros cette thèse de Wicksell déclare que seule des zones monétaires présentant certaines caractéristiques économiques peuvent réussir. En déclarant les pays de l’Europe hors de ces caractéristiques, on condamne ipso facto l’Euro.  Nous contestons cette analyse parce qu’elle est tautologique. Il n’y a pas d’exemples de zones réellement optimales.  Il n’y en a jamais eu et il n’y en aura jamais. La question n’est pas là.  Une monnaie unique est POLITIQUE. Les conditions du succès sont politiques et non économiques.

Si l’Euro a été une initiative problématique c’est essentiellement pour trois raisons que nous avions développées lourdement lors de la discussion sur Maastricht et qui restent d’actualité :

-    Développer un ilot de fixité dans un système global de changes flottants est naturellement problématique.

-    Créer une banque centrale chargée de gérer une monnaie administrative avec un seul objectif de niveau de prix sans aucune considération sur la valeur externe de la monnaie laissée à la seule évaluation des marchés, et sans se soucier du plein emploi,  correspond à une idéologie fausse et dangereuse.

-    Créer une zone monétaire sans mettre en place aucun des organes de pilotage et de contrôles nécessaires était une gageure. Même pour une zone de changes fixes mais  ajustables, il fallait un FMI. Croire en la vertu d’un simple traité était pour le moins audacieux.

On voit que le caractère « optimal » de la zone européenne n’est pas le vrai problème. Les arguments contre l’Euro sont autrement plus graves.

Faute d’analyser la réalité, l’auteur est contraint à une gymnastique peu convaincante.

-    Il fait un procès d’intention : l’Euro sert des intérêts et représente un calcul de dominants pervers. Les gros emprunteurs ont besoin d’un Euro cher et de taux d’intérêt bas. Voici les grandes entreprises du CAC, les hauts fonctionnaires et les banquiers en ligne de mire et complices objectifs. En fait le cours de l’Euro a fait le Yoyo en passant du simple au double vis-à-vis du dollar.

-    Il est contraint de se faire l’avocat des changes flottants sans en voir aucun des inconvénients ni la responsabilité de ce système dans les difficultés actuelles.  

-    Il laisse entendre que la situation d’endettement des pays est liée à l’appartenance à l’Euroland. Le RU n’est pas dans l’Euro : sa situation n’est pas meilleure que celle de l’Espagne !    Alors ?

-    On donne à la dévaluation des effets magiques qui n’existent pas à ce point-là.

En vérité JJ Rosa fait à l’Europe une critique politique, plus qu’une critique économique de l’Euro.

Ses raisonnements et critiques seraient tout aussi valables pour le traité de Rome que pour le traité de Maastricht.  Oui, c’est vrai, les promoteurs politiques de l’Europe ne sont pas très scrupuleux sur l’argumentation  proposée au peuple pour la justifier. Des mensonges, il y en a eu et beaucoup. On peut contester l’intérêt de politiques communes qui éloignent la décision du peuple et la retarde en l’obscurcissant tout en donnant aux lobbies un rôle excessif.  Le « fédéralisme appauvrit » écrit l’auteur. C’est une thèse politique  parfaitement défendable.

Mais l’économie n’a pas grand-chose à voir avec elle.

On le verrait si l’Europe se donnait des institutions compatibles avec une monnaie unique, si le monde revenait à une forme moderne des accords de Bretton Woods, des changes fixes et ajustables garantis par les états et surveillés par une vraie instance de contrôle, si les règles de la BCE était profondément changées, avec pour objectif le respect de la valeur des changes, le plein emploi et la stabilité des prix.

Cela signerait certainement une sortie économique par le haut de la crise des changes et de la dette. Et une aggravation du « fédéralisme honni ».

Mais sur un plan strictement économique cela vaudrait mieux que la solution préconisée : une sortie de l’Euro après une forte dévaluation de la monnaie unique dont les conditions pratiques, faute d’accord général sur les monnaies, sont impossibles à réunir.

L’économie est au service de la politique et réciproquement. Mais il ne faut pas utiliser l’économie à tort et à travers.

« L’or des fous » de Gillian Tett.

Nous conseillons de lire le livre en anglais, (Fool’s gold - 2010)  la traduction française étant totalement illisible.  Il n’est pas parfait. L’auteure est journaliste au Financial Times. Le style est facilement familier, perclus de tics et de redites. On sent qu’elle a hésité entre plusieurs sujets. Elle avait suivi pour son journal le développement des outils financiers nouveaux. Elle a voulu en faire l’histoire vue de l’intérieur dans l’intimité des acteurs. Ou alors elle avait commencé un livre sur JP Morgan et les évènements l’ont fait dériver vers la compréhension de la crise bancaire.

Le livre est un peu composite. Il mêle des faits connus et même ressassés sur les CDO et les CDS, en même temps que des descriptions originales du comportement et des propos des acteurs.

La naissance du contrat Bistro au sein de JP Morgan, les hésitations des créateurs devant les dangers de leur œuvre, leur relative prudence à l’égard des outils qu’ils avaient imaginés, tout cette partie  est d’une lecture neuve et utile.  De même la manière dont d’autres acteurs vont se ruer sur les nouvelles techniques sans tenir compte le moins du monde des réserves des concepteurs est parfaitement décrite.

La chronique détaillée de la débandade qui a suivi le blocage du marché interbancaire début Août 2007 jusqu’à la chute de Lehman Brothers est intéressante et parfois nouvelle. On voit bien qui a pensé et fait quoi.  

Du bon travail de journaliste travaillant à chaud.

En revanche on reste sur sa fin dès que l’on gratte un peu.

Comme toute la presse économique anglo-saxonne, Gillian Tett pense que la crise est due à la faillite de pratiques bancaires certes novatrices mais finalement désastreuses. Ce serait un accident du progrès. Comme tous les accidents il doit être médité mais en essayant de ne pas remettre en cause le progrès lui-même. Un accident de voiture ne condamne pas la voiture.  

La myopie d’une telle analyse est confondante. Mais interpelle justement par le fait qu’elle est très révélatrice des attitudes qui dominent dans le monde de la finance anglo-saxonne et par mimétisme dans la presse continentale.  

Ce que Mrs Tett ne comprend pas c’est pourquoi on a eu recours à ces techniques et pourquoi elles se sont développées aussi vite. Les fonds nécessaire à toute cette expérimentation ne sont pas tombés du ciel. Les banques ne peuvent pas créer individuellement de la monnaie. Les banques ne se sont pas détournées du financement de l’économie réelle pour se lancer dans des spéculations hasardeuses avec un très fort levier  sans raison. Tout ce contexte est purement et simplement gommé.

 Si les banques se sont lancées en masse et comme des cinglées dans les CDS et les CDO, décuplant en quelques années les sommes en jeu, ce n’est pas dans un accès de folie.  Les logiques sous- jacentes n’apparaissent que marginalement dans le livre. On laisse croire que  seuls l’esprit techniciste et la cupidité sont les moteurs de cette évolution.

Parfois on touche à la vérité. La structure Bistro a bien été inventée pour tourner les règles de Bâle.  Mais pourquoi a-t-on imaginé qu’il fallait le faire ? Là c’est le silence. De même les effets de levier se mirent à s’amplifier les banques recourant de plus en plus à l’emprunt pour financer des opérations spéculatives sur des produits complexes.  Mais pourquoi l’a–t-on fait, partout et avec une telle ampleur ? Aucune de ces questions ne trouvent de réponse parce qu’elles ne sont même pas posées.  

Le résultat est que Gillian Tett ne voit pas la crise arriver et ne la comprend pas. Tout se met à tomber en capilotade mais on ne sait pas pourquoi. D’une façon générale elle décrit bien le comment mais jamais elle n’aborde les causes.

Du coup la grande question devient celle-ci : la finance complexe, les produits dérivés, les CDS et autres CDO sont-ils des formes condamnées du crédit ? La régulation doit-elle mettre fin aux « excès ». Tout deviendra-t-il meilleur dès que ces excès auront été jugulés ?

Dans la pratique rien n’a été fait pour réduire les causes. Les CDO sont morts au champ d’honneur parce que plus personne n’a confiance dans ces machins-là. Mais les CDS triomphent. La spéculation n’a jamais été aussi forte sur les matières premières, les devises, les dettes d’état, etc. On force les banques à se surcapitaliser mais on les laisse vivre dans le même cadre monétaire international délirant.

Finalement le livre de G. Tett a surtout comme intérêt de nous montrer les mécanismes d’une myopie qui dure et dont il est l’exemple type.

Les économistes, les commentateurs et les hommes politiques anglo saxons n’ont pas compris la crise et s’agrippent à ce qu’ils peuvent pour masquer ce fiasco intellectuel. Les économistes, les commentateurs et les hommes politiques non anglo-saxons ont renoncé depuis longtemps à penser et souffrent des affres du perroquet qui n’a plus rien à répéter.

L’anecdotique finit par l’emporter sur tout le reste. C’est le cas de ce livre. Mais c’est aussi le cas de toutes les institutions chargées de réfléchir à la crise et aux moyens de la prévenir pour le futur.

Quatre ans après le blocage de l’été 2007, et alors que partout les signes d’une aggravation de la situation se multiplient, cette incapacité radicale a quelque chose de fascinant.

De la crise intellectuelle, à la crise économique et à la crise politique

2011 sera l'année de la peur écrivions nous au 31.12.2010. Les secousses actuelles donnent malheureusement de la résonnance à cette prévision.


En cette veille de bataille politique pour sauver l'Euro, alors que la Chine est paniquée par les risques qui pèsent sur ses réserves, que les Etats-Unis relancent un plan de "Quantitative easing", le troisième, ( en clair ils font à nouveau fonctionner la planche à billets de façon frénétique, provoquant la hausse de l'or et du Franc suisse),  alors que trois ans après le début de la crise, la stagnation perdure, que faire sinon rappeler ce que nous écrivions il y a six mois ? 


"Aujourd'hui nous sommes dans une situation où tous les agents économiques souffrent à raison des conséquences  des politiques structurellement fausses suivies depuis 1973.  Alors que le trend de croissance est toujours là et aussi puissant.  Les pays qui comme la France ont fait le choix de l'étouffement fiscal  stagneront dans la durée.  L'Europe  prisonnière de ces contradictions essaiera de manœuvrer pour essayer de dégager la charrue qui est désormais bien calée sous les pieds des boeufs.  Les Etats-Unis  n'ont pas défini de stratégie alternative : leur horizon est médiocre. La Chine ne pourra pas indéfiniment poursuivre une politique mercantiliste. Le Japon ne peux plus laisser sa monnaie s'apprécier plus avant tout en laissant l'endettement interne atteindre des sommets phénoménaux.  

 
Donc quelque chose cèdera.  A l'impossible nul n'est tenu .


2006 avait été l'année de l'illusion : on était sorti de la crise de 2001-2002. Mais dès juillet aux Etats unis la construction avait baissé ainsi que les prix de l'immobilier. Et le marché des CDS s'emballait.


2007 aura été l'année de l'incompréhension.  Le marché bancaire s'était bloqué. On ne comprenait pas pourquoi.  Les banques tentaient de se passer le mistigri des mauvaises dettes. Mais l'économie était en pleine phase de haute conjoncture. Le petit nuage noir du marché interbancaire surprenait dans le ciel grand bleu de la croissance.


2008 aura été l'année de la stupeur : une crise de type 1929 était finalement possible alors que tout allait si bien.


2009 aura été l'année du choc. L'effondrement économique est énorme. Du jamais vu depuis les années trente. Les banques centrales sont débordées. Les Etats entrent en jeu. Tout le monde fait ce qu'il s'était juré de ne jamais faire.  


2010 aura été l'année de la faillite des illusions. La guerre des monnaies, la déréliction des finances publiques des Etats sont venus à bout des certitudes.  Les banques centrales vertueuses se mettent à faire tourner la planche à billets. Les politiques ne savent plus à quel saint se vouer. Partout dans le monde les Etats tirent à hue et à dia en se moquant des "consensus"  dont on se repaissait naguère.


2011 sera l'année de la peur.  Normalement l'année devrait être une année de consolidation avec un rattrapage faible mais réel .  Comme tout peut arriver, les agents vivront dans la peur. Peur de l'explosion des prix des matières premières et notamment du pétrole ; peur de l'explosion de la zone Euro ; peur de perdre toute son épargne ; peur de perdre son emploi ; peur que sa progéniture n'arrive pas à s'insérer dans les nouveaux  courants économiques ; peur de mouvements sociaux destructeurs ; peur de l'effondrement des banques… et le H1N1 revient !  


Si les Etats se concertaient autour d'une réforme structurelle des changes et du système financier mondial, montrant à la fois qu'ils avaient compris la crise et mis les moyens d'en sortir dans la durée, toutes ces peurs s'évanouiraient en un instant.  
Notre vœux pour 2011 est tout trouvé :

Sortir de la peur !


                           par la réforme du système monétaire international.
"


Il suffit de lire des articles comme le suivant dans la presse britannique pour se rendre compte qu'aujourd'hui la foi dans un système de monnaies administratives liées par des changes flottants a disparu y compris au pays qui pensait en bénéficier le plus.


 http://www.telegraph.co.uk/finance/comment/ambroseevans_pritchard/8638644/Return-of-the-Gold-Standard-as-world-order-unravels.html


Dommage qu'il faille la pédagogie des catastophes pour faire pénétrer un peu de lueur dans les esprits des dirigeants.


La presse nationale française, elle, reste muette ainsi que les difigeants politiques de tous bords.


Didier Dufau pour le  Cercle des Economistes E-toile.


Une traduction scandaleuse : lettre ouverte à l’éditeur !

Nous donnons par ailleurs une analyse du livre de Gillian  Tett, l’Or des fous, paru au « Jardin des Livres ».

Nous voulons ici pousser un cri d’alarme devant la dégradation de la qualité des traductions en français des livres économiques et financiers anglo-saxons.  On comprend l’urgence. On comprend la nécessité de contenir les coûts. Mais avec la traduction du livre de Gillian Tett, on atteint réellement le bout du chemin vers le n’importe quoi. Le traducteur ne connait rien à la finance. Il ne comprend visiblement pas l’anglais. Quant au français ! Le résultat est encore pire que ce qu’un cauchemar effroyable aurait pu vous faire craindre.  

Passons sur le fait que le traducteur ait cru devoir remplacer toutes les prépositions du français par « au niveau de » ce qui donne au texte la grâce qu’on imagine. Passons aussi sur les mots à mots approximatifs, les lourdeurs de style qu’on reprocherait à un enfant de huit ans, les répétitions inlassables.  Le traducteur n’aurait jamais réussi l’examen de sixième du temps où on le faisait passer. C’est tellement nul qu’on penserait que le traducteur l’a fait exprès pour protester contre la rémunération sans doute modeste qu’il a reçu.

Là où cela devient non seulement affligeant mais scandaleux, c’est lorsque les contresens et les erreurs de traduction s’accumulent au point de rendre le texte de l’auteur incompréhensible. S’agissant d’un sujet technique, les produits financiers complexes, où l’auteur recherche une forme de pédagogie, on peut parler de trahison complète. Le lecteur est volé dans  l’affaire.

On pourrait rire, devant le comique de certaines traductions. Mais c’est la colère qui au final l’emporte car le traducteur, et l’éditeur français, nous font perdre notre temps en même temps que notre argent.

Quelques exemples :

« Un produit dérivé n’est rien de plus qu’un contrat dont la valeur provient d’un autre atout ».   Formidablement clair, non ? Il est vrai qu’à travers tout le livre le traducteur va traduire Asset par atout ! Ce qui nous vaudra la phrase tout aussi éclairante : « La façon de s’isoler par rapport à cette volatilité extrême consistait à acheter un fonds diversifié  d’atouts ».  Et dix de der !

Plus étonnant encore le verbe « achieve » (réaliser)  est traduit par « réduire ». D’où cette phrase exemplaire : « L’équipe réduisit une série de transactions de milliards de dollars ».  Syntaxe créative fournie gratuitement en sus.  Ou aussi : « La municipalité s’était rapprochée de JP Morgan pour lui demander de réduire une transaction similaire ».   

Un « exchange » en anglais est normalement traduit par le mot bourse. La London Stock Exchange est la bourse de Londres. Pas pour notre traducteur pour qui un « exchange » est naturellement un échange.  La « sécurisation » n’est plus la titrisation mais la sécurisation. Les « billions » deviennent des « billions » (sic). Le « revenue », chiffre d’affaire,  devient le bénéfice. « Complete » (finir, achever)  devient compléter. Les « politicians » (hommes politiques) deviennent des politiciens.   Barbarismes, mots pris pour d’autres, faux sens, inversions de sens, rien ne rebute notre apprenti traducteur qui a dû confier le travail à son outil de traduction automatique pour aller plus vite.   

On dirait ces versions latines où le malheureux a découvert dans le Gaffiot  que tous les mots ont plusieurs sens et a choisi au hasard les termes qu’il a retenus sans même chercher à savoir si la phrase résultante avait finalement le moindre sens.  

N’insistons pas sur les phrases  dont les verbes n’ont pas de sujet, ou sont au singulier lorsqu’il y a plusieurs sujets, ou sont au passé en début de phrase et à l’imparfait en fin. La concordance des temps n’a pas plus de réalité pour le traducteur que la banque et la finance moderne. Les pronoms sans antécédent sont de règle.

A la limite la lecture devient un jeu pour essayer de déterminer le mot anglais mal traduit et  le sens probable de la phrase source en anglais.

Mais rapidement on est terrassé par des phrases sans queue ni tête : « La question cruciale qui se posait se situait au niveau du temps ». Le soleil ne se lève il est vrai jamais sur la traduction ! « Le panorama est désorientant ». Mais pas autant que la traduction !   « Les fonds spéculatifs avaient tendance à être alloués ». Mais la traduction n’est pas à louer. « Les banquiers se consolaient  en pensant que les transactions ne s’élevaient pas au montant de la nationalisation  actuelle ».  Le lecteur aura, lui,  du mal à se consoler de son achat.

La fin du livre comporte un glossaire donnant le sens des concepts les plus complexes de la finance moderne. Il est à fuir absolument dans sa traduction française où le niveau de grotesque atteint le firmament.

Un exemple : « Corrélation : niveau auquel le prix de l’actif, les évènements ou les risques bougent de la même façon ».  Quillet, Robert et Larousse sont enfoncés !  Il est vrai que la corrélation entre le texte original et la traduction, pardon « le niveau où ça bouge de la même façon »   n’est pas perceptible.

Vous serez très avancés en lisant que le « marché repo » « est une façon d’emprunter ou de prêter des tires (sic) en échange d’argent ». La casse de Saint Ouen  n’a qu’à bien se tenir !

Qui saura ce que signifie le galimatias suivant : « Les organes d’investissement structuré sont étroitement liés aux conduits » ?  

Le conduit d’égout est certainement l’endroit où la traduction de cette madame Anne Confuron (Âne Confusion ? ) devrait finir. Le plus vite sera le mieux. Même si elle a commis cette provocation pour se venger des clopinettes qu’elle a reçues pour traduire (l’interprétation la plus favorable).

Mais quelle responsabilité a pris l’éditeur, Le jardin du Livre, Boîte postale 40704 Paris 75827 Cedex 17,  01.44.09.08.78, pour accepter de publier un tel torchon.

N’achetez pas la traduction française.

Ce n’est pas une traduction.

Et elle n’est pas écrite en français !

Indignez-vous

Le pire des spéculateurs

Toute une série de livres, parfois d'une extrême médiocrité, essaient d'exploiter la crise que nous venons de traverser en chauffant le ressentiment des lecteurs et leur goût du sensationnalisme. Un des filons exploités par ces auteurs est de "stigmatiser" la cupidité de certains intermédiaires financiers qui auraient sciemment plumés le grand public en réalisant des spéculations totalement folles avec l'accord des autorités publiques et des régulateurs.
 
Nous pensons ces rationalisations moralisatrices, un cocktail dangereux dans toutes les disciplines, particulièrement peu significatives.
 
Lorsqu'on regarde avec un peu de soin où se cache les plus grosses pertes, on se rend compte que les plus grosses spéculations se cachent dans les placements les plus classiques et dans des constructions para étatiques censées être stables et sereines.
 
Prenons l'assurance-vie en France. C'est une construction entièrement artificielle  construite en collaboration entre les grandes banques et l'Etat. La dimension fiscale est primordiale. La collecte concerne des sommes considérables. On constate aujourd'hui qu'une bonne partie des dettes dangereuses des états du sud de l'Europe sont nichés dans ces contrats.  Pourquoi ? Simplement parce que les banques et assurances ont voulu doper un petit peu leur rendement apparent pour appâter le client potentiel. On sait que le "marketing"  de ces produits est parfaitement trompeur. On laisse les vendeurs exalter le taux d'intérêt des premiers mois pour les nouveaux souscripteurs , dont la rentabilité est de ce fait totalement artificielle,  tout en taisant qu'après le rendement chutera et qu'une partie des intérêts seront prélevés pour doper le taux  des nouveaux souscripteurs. Comme la différenciation se fait uniquement par le taux d'intérêt, sur des pouième de pourcent, il importe néanmoins de doper le rendement moyen.  C'est ainsi qu'on a vu tous les gestionnaires d'assurance vie se gorger de dettes grecques qui peut représenter sur certains contrats plus de 10% de la partie Euro.

Venu là uniquement pour des raisons fiscales et dans un souci de conservation patrimoniale, le souscripteur se découvre spéculateur sur des dettes irrécouvrables. Globalement cela représente des centaines de milliards d'euros. Madoff est enfoncé.  Evidemment le gouvernement en profite pour supprimer une partie des avantages fiscaux.  L'épargne gérée en symbiose par l'Etat et les grandes banques, sur des contrats qui n'ont d'intérêt réel que pour eux, s'avère dramatiquement spéculative !

Si la zone euro explose les épargnants plus que les banques seront impactés.

Rappelons que le mécanisme a été tout à fait le même pour les produits de trésorerie "dynamiques".  Le cadre ici encore est totalement étatique.  L'épargnant de base ne sait rien du produit sinon le taux d'intérêt versé. On lui fait miroiter un taux marginalement  meilleur que celui du voisin. Sans lui dire qu'on lui a collé des milliards de subprimes hyper-spéculatives mais cautionnées par les agences de notation et admises par les régulateurs. Les pertes pour l'épargnant ont la aussi été largement supérieures aux folies Madoff.

Pour finir gardons à l'esprit que les "fonds de fonds" ont souscrit à du Madoff pour la même raison : doper un petit poil les rendements pour séduire le petit épargnant.

Le pire spéculateur n'est donc pas le petit vicieux qui cherche par des tours de passe-passe a gagner des sommes ahurissantes ou le spéculateur éhonté qui utilise un levier gigantesque pour doper ses gains potentiels, mais la coalition état-banques-assurances qui par la législation et la fiscalité monte des cadres de collecte d'épargne censés être stables et sans grands risques et qui s'avèrent en réalité exclusivement rentables pour leur promoteurs et dangereux et trompeurs pour le grand public.
 
Sylvain Dieudonné pour le Cercle des économistes e-toile.


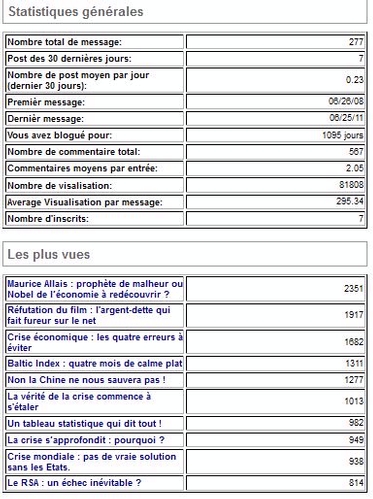
Crise mondiale : trois ans de blog , 277 messages et 81.800 lectures après !

Cela fait exactement trois ans que le Cercle des économistes e-toile a ouvert ce blog pour faire entendre des analyses solides qui ne se retrouvent généralement pas dans le débat public, soit parcequ'elles sont réputées trop techniques, soit parce qu'elles ne correspondent pas à l'esprit du temps ou aux idées des puissances dominantes.

Exposer c'est s'exposer. Nous n'avons refusé aucun débat, aucune prise de position. Notre originalité c'est de l'avoir fait avant que l'histoire ne tranche les questions posées.

En juin 2008 la question était de savoir si nous allions vers "une crise". Nous avons répété que bien sûr nous y allions et qu'elle serait exceptionnellement sévère, tout en refusant de parler de retour à 1929 et à la dépression.  

Nous en avons donné le diagnostic dès avant que la chute de Lehman Brothers ne vienne déclencher la prise de conscience générale que nous n'échapperions décidemment pas à une récession  mondiale.

Nous ne lassons pas de le répéter car il n'est toujours pas compris ni exposé dans les grands médias ni lors des grandes réunions internationales.

La grande récession est à la fois une récession classique du cycle quasi décennal qui existe depuis plus de deux cent ans,  et la conséquence des défauts rédhibitoires  du système monétaire international des changes flottants, aggravés par les politiques détestables suivies d'une part par les Etats unis, dont la FED a pratiqué un "benign neglect" monétaire dramatique  et d'autre part  par des pays mercantilistes comme la Chine, le Japon et l'Allemagne.

Elle comporte donc un aspect cyclique dont l'étude n'est plus faite  depuis des lustres, tant la conviction abusive et illusoire s'est installée  qu'on avait trouvé le secret d'une croissance sans crise, un aspect institutionnel, le désordre monétaire international des changes flottants, et un aspect géopolitique, les pratiques inconsidérées des puissances.

Nous prétendons qu'un régime de monnaies administratives nationales ou régionales, dont les états ne sont pas responsables, et dont la valeur s'établit sur des marchés dérégulés de changes ne fonctionne pas. La théorie proposée par Milton Friedman s'est révélée désavouée par les faits.  Alan Greenspan après avoir beaucop fauté l'a finalement reconnu.  Rien ne marche comme la théorie le laissait entendre et au contraire les effets pervers se sont multipliés et ont manqué emporter l'édifice.

L'Europe qui a cru pouvoir établir une zone monétaire sur la force d'un simple traité et d'une banque centrale indépendante, dont l'objectif est exclusivement le niveau des prix,  s'est retrouvée structurellement  en défaut.  Sans une politique et sans doute des institutions centralisées aptes à prendre des décisions au jour le jour, dont celle d'émettre des emprunts collectifs en Euro, l'Euroland, dans un système de changes flottants est une institution fragile, vouée au sous emploi et aux tensions internes et externes.

On a bati l'Euro sur une théorie fausse et on essaie de colmater les brèches institutionnelles sans discuter la théorie sous-jacente.

On a admis d'échanger des biens et des services, de même que des produits financiers,  dans le cadre des changes flottants sur une  théorie fausse qui montrent tous les jours ses lacunes gravissimes.

Depuis 1971 ce système absurde va de crises en crises. Chaque crise est réglée  en créant les conditions d'une crise plus grave un peu plus tard. Vous aviez aimé 1974, vous avez eu 1993. Vous n'aviez pas encore digéré ni 74 ni 92 et vous avez eu 2009 !  A chaque fois la récession a été "la pire depuis 1929".

Et qu'avez-vous fait ? Rien.

Pas le moindre diagnostic, pas la moindre réforme de structure.  Les gouvernements ont géré l'urgence. Les déficits publics ont explosé. Les dettes qui avaient grossi de façon monstrueuses depuis trente ans  ont atteint un tel niveau du PIB   que partout, on ne sait plus comment s'en débarasser.

Les pays qui comme la France sont en déficit publics depuis 1974 , ont constamment augmenté impôts et dépenses publiques tout en chargeant la barque des emprunts,  et appartiennent à une zone monétaire  déflationniste  se retrouvent sans emplois, suradministrés  et surdendettés.  

Malheureusement la classe politique toute entière en France reste intoxiquée à la dépense publique ; ses medias crient sans arrêt : vive l'impôt. La justice est assimilée à la sanction des riches et des entrepreneurs.  Le désastre est assignés  à tort sur des fantômes vides de sens concret comme "l'étranger", "la compétition internationale" et "la mondialisation libérale".  Et on veut instituer un salaire maximum ! La "loi du maximum" devrait plutôt rappeler de vilains souvenirs en France !  

Faute d'avoir des idées claires et précises sur des défauts cruciaux et des processus délétères bien cernés, intellectuels et politiques se concentrent sur des débats idéologiques absolument fumeux et sans  pertinence.

Ce n'est guère mieux ailleurs.

Le G.20 et ses dépendances ont établi un diagnostic faux. La crise serait  le fait des banques. Donc on doit réformer les banques. On a insisté : c'est le marché des subprimes qui a mis le feu partout.  Mais a-t-on réformé le marché des subprimes aux Etats-Unis ? Pas du tout.  On donne des contraintes de capîtal aggravé aux banques en tentant d'en limiter la croissance.  Sus à la "grande banques systèmique".   Sus aux bonus des traders.

A-t-on remis en cause les monnaies adminsitratives errantes ?  Chut ! N'en parlez surtout pas.

A-t-on acté que les changes flottants sans concertation d'aucune sorte sinon des jeux de puissance délètères étaient désastreux et devaient être supprimés ? Chut ! N'en parlez surtout pas.

Pas un jour sans qu'un responsable n'évoque d'un air pénétré "la stabilité" financière si nécessaire. Mais il accepter sans bargouiner  des mouvements erratiques de change pilotés par des programmes informatiques   qui auto entretiennent l'instatibilité.

Pas un jour sans qu'un homme politique européen ne critique la valeur trop haute de l'Euro (tout en s'inquiétant de la fragilité de l'Euro, dire deux choses absolument contradictoires dans la même phrase ne semble inquiéter personne).  Mais pas un mot sur les changes flottants qui expliquent cette hausse.

Pas un jour sans qu'un homme politique européen n'affirme que le Yuan est sous évalué de façon grotesque, provoquant délocalisation et stagnation de l'emplopi et du revenu en Europe. Pas un seul qui critique réellement le mercantilisme chinois et qui s'étonne qu'on puisse pratiquer le mercantilisme et la monnaie administrée dans un pseudo système monétaire international de changes flottants.

Pas un jour sans qu'on s'étonne de la dette grecque et de son ampleur par rapport au PIB du pays. Mais en valeur relative elle est du même ordre ou inférieure à celle de pratiquement tous les autres pays industrialisés du monde (Japon, Etats Unis, etc.). Et en valeur relative elle est d'un montant ridicule.

On nous explique que par un effet papillon un pays qui représente un pouième de PIB mondial va mettre le sytème par terre, de même que par le même effet papillon le marché des subprimes américains, quelques pouièmes du marché immobilier mondial, avait déclenché la pire crise depuis 1929 !

Tant d'ignorance et de sottise finit par agacer.

La seule méthode pour sortir d'une crise mondiale de surdendettement (environ 2.000 milliards de crédits sont aujourd'hui gagés sur aucun retour suffisant pour payer principal et intérêt),  est la croissance, après avoir jugulé les causes du désastre.  C'est la croissance qui permettra d'amortir les pertes. C'est la croissance qui permettra de rétablir la rentabilité de certains projets.  Et il faudra bien ruiner partiellement les créanciers. L'euthanasie du créancier doit être douce et progressive.  La  croissance sera l'anti douleur.

Il n'y aura pas de décroissance  heureuse. Il n'y aura pas de solution par la déflation.

Il n'y a aura pas de solution durable sans revenir à la garantie par les états de la valeur extérieure de leur monnaie par rapport à un étalon international  et par des engagements fermes d'équilibres de balances commerciales.  

Des changes fixes et concertés, éventuellement modulables par accords conjoints, surveillés par un FMI rénové et retrouvant son rôle de Bretton Woods, mais épuré des anomalies de 1944 (le droit de veto américain, l'hypertrophie du rôle du dollar), la maîtrise des mouvements de capitaux à court terme, ces mesures seules et seulement ces mesures, permettront de faire face à la situation.

Dans la seconde où un tel système sera mis en place la peur cédera au calcul économique.  La reflation concertée des économies par les états, les banques centrales étant associées a mouvement et se voyant attribuées de nouvelles règles de gestion,  entraînera une croissance non pas sectorielle mais générale.

Malgré la contrainte éconologique qui existe mais qui doit être traitée sans malthusianisme, une nouvelle période de "trente glorieuses" s'ouvrira pendant laquelle les dettes des trente minables seront progressivement éliminées, comme le monde avait&éliminé en trente ans les dettes de la guerre de 40.

A un moment où l'Europe se déchire, où la France se défait, où les Etats Unis vascillent, où les pays émergents voudraient bien confirmer leur sortie de chrysalide, où la Chine abuse,  où les institutions internationales sont frappés par le discrédit et l'impuissance,  faute de diagnostic clair et de volonté d'assumer des solutions pertinentes ,   rien ne dit qu'on ne retombe pas sur une période troublée du style de l'entre deux guerre qui avait coûté le même prix à la France que la guerre de 14-18, rappelons le.

Ce n'est pas le scénario le plus probable. Il est même très facile à éviter.

Que l'ont sorte enfin de la sclérose intellectuelle qui fait taire les vraies causes de la crise et interdit de construire les solutions durables dont le monde a besoin !

Depuis trois ans la pédagogie tragique des réalités aurait du faire son oeuvre.  Combien de désastres faudra-t-il encore subir, combien de centaines de millions d'emplois gâchés, de centaines de millions de carrières brisées, de centaines de millions de pauvres  désespérés, pour que la cécité qui frappe nos élites fasse place à une minimum de courage, de compétence, de pertinence et de connaissances ?

Oui nous déclarons que le G.20 est composé de lâches et d'incapables qui ne voient pas plus loin que leurs idéologies, leurs espoirs nationalistes et leurs petits calculs géostratégiques.   Non Monsieur Sarkozy, il ne fallait pas en même temps parler d'un nouveau Bretton Woods et affirmer qu'il fallait garder le rôle du dollar et les changes flottants. Non Monsieur Obama, il ne fallait pas  prétendre que le flottement général des monnaies dont la monnaie chinoise règlerait la question de l'avenir des échanges financiers internationaux.  Non, Monsieur Hu Jintao  il ne fallait pas déclarer  que la Chine avait le droit d'accumuler des milliers de millards de dollards d'excédents monétaires sans les remettre en circulation dans les économies partenaires en les dépensant au lieu de les placer avec la trouille au ventre que ces trésors se dévaluent.  L'Europe pour sa part s'est tue. Elle se tait tout le temps et accepte d'être la 27ième roue du carosse, alors que tous les fédérolâtres expliquent que sans l'Europe notre voix ne serait pas  entendue !  

Oui nous déclarons que cette crise immense, déclarée sottement imprévisible, n'a pas fait l'objet du diagnostic qu'il convient et que de ce fait toutes les poilitiques lancées n'ont pas de pertinence ni même de sens commun .

Le monde s'engage dans le n'importe quoi  comme en 1974, comme en 1993.  Il espère un miracle. Il ne viendra pas.  

On peut craindre que dans trois ans on ne soit amené une nouvelle fois à le constater si ce blog dure jusque là.

En attendant merci à ceux qui ont eu le courage de ces 80.000 lectures qui nous honorent et qui nous obligent.

Didier Dufau pour le Cercle des économistes e-toile.


Dire non à la déflation

Depuis les décrets Laval nous savons en France que la déflation, "cela ne marche pas".  La phase d'hyper gonflement des dettes qui a marqué le passage aux changes flottants  à partir de 1973 est évidemment arrivée à son terme. Une page se tourne. L'inconscience, dans ce domaine n'est plus de mise.  La récession de 2009 a provoqué un surgonflement des dettes publiques qui a encore aggravé les choses.  Nous sommes devant une montagne de dettes dont il va bien falloir se débarrasser. Toute la question est de  le faire sans faire exploser ce qu'il reste du système. 

Notons d'abord que les dettes non gagées sur un flux de valeurs futures réelles se situent mondialement dans l'ordre de grandeur de 3.000 milliards de dollars, venant fin 2008 de 3.500 Md$.  On en a donc déjà éliminé une partie.  Et qu'on peut assez facilement en éliminer encore une bonne partie en mettant le temps de son côté. Le hanneton pousse sa boule de crottin devant lui mais elle se réduit progressivement.

L'important c'est qu'il y ait de la croissance. Donc qu'on évite à tout prix la déflation. Le prêchi-prêcha moralisateur  sur la vertu de la cigale qui doit se transfromer en fourmi est parfaitement ridicule. Valable pour les individus il est décalé pour les peuples.

Seule la croissance permettra de se débarrasser de la  pyramide de dettes qu'on a laissé gonfler pendant trente ans de désordres du système monétaire international.

La première urgence est de réformer le système monétaire international. La seconde de mettre le monde dans une perspective de croissance non spéculative.

L'affaire Grecque est le comble du ridicule. Tout le monde s'amuse à se faire peur. Mais quelques chiffres donneront la mesure du dérisoire de ce débat. En un an les réserves de changes de la Banque Centrale Suisse ont  grimpé de 150 milliards de FS.  Uniquement par panique. Les besoins de refinancement vraiement chauds de la Grèce sont de l'ordre de 50 milliards. Il suffirait que la BCS prête son excédent de devise à la Grèce pour qu'il n'y ait même plus de soupçon de crise. Et il lui resterait encore 100 milliards dont elle ne sait que faire.  En un an ses réserves ont perdu plus de 30 milliards. C'est à dire plus que la perte qu'elle pourrait envisager au pire sur les prêts à la Grèce !

Si on prend la Chine, c'est maintenant des chiffres 10 fois plus forts qu'on manipule.  Et les pertes de change de la Chine se comptent en centaine de milliards de dollars.

L'Europe elle-même pourrait résoudre l'affaire en trois secondes. Il suffirait d'émettre des bonds européens à bas taux. Evidément établir une zone monétaire sans la gouvernance qui va avec était une absurdité. Mais les solutions existent. 

Un article du FT nie cette réalité. Il évoque le dégoût des européens pour l'Europe. Le rejet serait social et moral.  En vérité les Européens sont lassés qu'on leur mente. Une europe passoire et zone d'ajustement des puissances extérieures dans la confusion totale et  maintenant la crise économiqe suivie d'une déflation organique, les désespèrent. C'est clair et c'est normal.

Mais ce n'est pas une fatalité.  Les désordres monétaires internationaux, l'erreur conceptuelle des changes flottants, la soumission de l'Europe aux Etats-Unis, le grégarisme de ses hommes politiques, la déréliction de sa presse, tombée si bas qu'on se demande comment elle pourra un jour remonter, sont des défaillances graves que les peuples ont raison de critiquer.

Il n'y a pas d'avenir dans la déflation, la surtaxation générale, les restrictions permanentes, la guerre ouverte des monnaies, la fin du libre échange, la destruction de l'Europe.Il n'y a pas de décroissance heureuse.  Chassons les bonimenteurs !

Il faut organiser une croissance mondiale équilibrée et durable. Cela suppose le retour aux changes fixes et la responsabilité des Etats sur la valeur externe de leur monnaie, un étalon international, des échanges équilibrés, la maîtrise des mouvements de capitaux à court terme, la fin du "day trading" et des cotations continues par ordinateur.

Malgré un système  déséquilibré par la surpuissance américaine et la primauté du dollar, les accords de Bretton Woods avaient permis les "trente glorieuses" et surtout l'élimination des dettes énormes de la guerre.

Aujourd'hui c'est le même mécanisme international qu'il faut mettre en place. Bien sûr la Chine, le Japon et la l'Allemagne devront partiellement abandonner leur mercantilisme. Bien sûr les Etats-Unis perdront l'avantage indu du dollar.  Bien sûr l'Europe devra régulariser sa gouvernance.

Mais trente nouvelles glorieuses  seront devant nous. Alors que nous nous dirigeons vers une grande dépression du type de celle qui a frappé la fin du XIXème siècle.

Il n'ya pas d'avenir dans la financiarisation  débridée d'un monde de monnaies administratives laissées à des gnômes ou à des Etats irresponsables.  Il n'y a pas d'avenir dans la déflation. 

Il existe un chemin. Mais aucune personalité politique d'envergure pour le  montrer.

C'est consternant.


Didier Dufau pour le Cercle des économistes E-toile.


FMI : le navrant consensus, de Rogoff au Figaro

K. Rogoff est un économiste qui lorsqu'il était au FMI avait annoncé que le monde était entré dans une phase nouvelle où les récessions seraient désormais bannies. Son graphique bien connu qui montrait que "les crises étaient de moins en moins graves" est sans doute le cas le mieux documenté d'inconscience totale de la part d'un économiste officiel. 

Nous avions lourdement critiqué ce rapport à l'époque, montrant que les déséquilibres absurdes liés aux changes flottants et au benign neglect des Etats-Unis chargeaient tellement la barque qu'elle allait sérieusement tanguer. Nous eûmes alors la crise dite, à tort, des pays émergents, puis la récession décennale de 2001 puis la grande récession actuelle. 

Il ne faut pas croire que ces énormes erreurs aient le moins du monde entâmé la passion des médias pour la pensée de cet expert.  Expert un jour, expert toujours.

Le voici prenant position sur les candidatures à la présidence du FMI. Evidemment il soutient à mort le candidat mexicain, ancien collègue, formé à Chicago, dans la mouvance américaine depuis toujours. Un monétariste américanisé, il n'y a que cela de vrai !  Il regrette naturellement la sur-représentation de l'Europe  et se désole de voir que ces satanés "frenchies" aient trouvé, avec le thème de la promotion féminine, un biais pour donner toutes ses chances à Mme Lagarde. 

Pas un mot naturellement sur le droit de véto américain, dont on attend encore une seule justification, ni sur la contrepartie du "deal" de Bretton-Woods, la dévolution à un américain de la direction de la Bird.  Là, les questions de "compétence" ne se posent pas !

Pas un mot non plus siur la crise du système monétaire international et la crise existentielle qui frappe le FMI depuis qu'ils ont été institués.  S'il fallait qu'un économiste réfléchisse aux questions de sa discipline, cela se saurait. Partisan des changes variables et de la financiarisation à outrance de l'économie mondiale, et valet au petit pied de la triplette tragique (Rubin, Greenspan, Summers) il n'a strictement aucune vision des difficultés actuelles que non seulement il n'a pas vu venir mais dont il a fardé l'analyse.

Pour ce partisan de la finance débridée, le FMI a perdu tout rôle structurel et il le sait. Pour lui ce n'est qu'un sous machin permettant aux Etats unis une diplomatie pas chère avec l'argent des autres.

On rira donc de sa conclusion  : "ce n'est pas parceque le FMI et en crise de vocation qu'il doit avoir une mauvaise gouvernance". 

On rira moins qu'on aura constaté le sondage du Figro expliquant que les Européens et les Français en particulier considèrent comme des moutons qu'il faudrait être gentils avec les pays pauvres et leur donner plus de droit, en cédant ceux de l'Europe et seulement ceux de l'Europe.  

La presse française est une presse de moutons bêlants dans la mouvance américaine. Le Financial times ou le Wall Street Journal déclarent le bien penser. Ils suivent comme des Panurge. Pourquoi s'étonner que l'Europe soit devenu la variable d'ajustement des autres. De tous les autres. 

Voir les Français, peuple un moment fier et capable de rebellion, transformés ainsi en moutons tondus ras et contents de l'être a quelque chose de tragique.  D'autant plus que pas un d'entre eux ne comprend à quoi sert le FMI ni les drames provoqués par les défauts du système monétaire international. Nullité et humilité d'esclave consentant, voilà nos vertus modernes !

Quelle honte.


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner