Joseph Stiglitz ne convainc qu'à moitié !

Comme toujours Joseph Stiglitz ne convainc qu’à moitié

Intéressante cette initiative d’un économiste reconnu de diffuser via la presse un CD ROM donnant en détail l’explication de la crise vue  par  un « Nobel » de l’économie particulièrement  médiatique, notamment à gauche après ses positions très critiques vis-à-vis du FMI.

Il est TRES rare que les économistes prennent le risque de l’explication publique à chaud. Une telle  initiative est bonne à prendre et à commenter.

L’avantage d’une personnalité qui a une assez haute idée d’elle-même c’est qu’elle croit avoir raison, et pouvoir le prouver.  Joseph Stiglitz raisonne et avance moult arguments. Il a beaucoup réfléchi et son raisonnement est articulé.  Ce ne sont pas quelques intuitions jetées à la va vite sur le tapis médiatique.

Il y a quelque chose de mécanique dans l’enchaînement des faits et leur interprétation par Joseph Stiglitz.  Si on n’y prend garde, il vous emporte dans son flot dialectique et vous prive de toute possibilité de doute ou de critique.

Et pourtant. Il y a de nombreuses failles dans son analyse des causes de la crise.

Que dit-il ? En fait rien de bien original.

La dérégulation bancaire a été « achetée » par le lobby bancaire aux Etats Unis alors que rien ne prouve son efficacité économique bien au contraire ;  « J’ai moi-même prouvé que cela ne marchait pas », dit-il ; « on a eu l’impression que cela marchait parce qu’en fait les Etats ont sauvé constamment les banques ». « L’idéologie du « marché qui a toujours raison » n’a fonctionné que parce qu’il y a eu le correctif : « l’Etat nous sauvera toujours » ».

Comme les banques gagnaient beaucoup et ne perdaient jamais, le système a cru et embelli …jusqu’à l’explosion finale.

On retrouve ici l’explication « comportementale » de la crise. La cupidité bancaire a conduit les grandes banques a faire évoluer le système dans le sens qui les arrangeait tout en faisant payer les pots cassés par l’Etat complice du fait de vilains politiciens sensibles aux groupes de pression et de la consanguinité entre Goldman Sachs et le gouvernement.   

L’aspect international est aussi évoqué, bien que l’intervention soit très centrée sur les Etats-Unis, en fait comme souvent avec les américains, beaucoup trop centrée sur les Etats unis.

Une nouvelle explication « comportementale » est avancée pour expliquer que les pays en développement au lieu de dépenser leurs réserves les ont accumulés. Là le raisonnement est franchement faible.  J. Stiglitz évoque « les leçons apprises en 1979 » où la perte de liquidités internationales  aurait eu des conséquences fâcheuses pour ces pays et aurait traumatisé les esprits.   Toujours est-il que cette erreur intellectuelle des dirigeants  des pays sous développés expliquerait que les Etats-unis se soient mis à consommer pour toute la planète pendant que les pays pauvres épargnaient et replacaient leur argent aux Etats unis.  Ce passage est tout sauf convaincant et disons le totalement indigne d’un prix « Nobel » de l’économie !

Mais il faut bien tenter d’expliquer ce fait majeur que la Chine et le Japon (pas particulièrement un pays en voie de développement) aient accumulés des réserves en dollars gigantesques. Et que de l’autre côté les Etats unis aient accumulés des déficits colossaux et permanents qui ont permis aux résidents américains d’emprunter à tout va et aux banques de les servir à plein régime.

De même il note bien que les banques désormais se mettent à spéculer et à ne plus servir les besoins fondamentaux de l’économie mais on ne trouvera pas d’explication, sinon qu’elles sont décidemment très vilaines.

A ce stade J.  Stiglitz a raté les explications fondamentales : le système monétaire international des changes flottants est à la source des déséquilibres permanents et massifs des balances extérieures ; c’est le flottement des monnaies qui a transformé à partir de 1975 l’économie mondiale en casino  géant ;  ce sont les gains astronomiques facilement gagnés dans ce casino qui ont détourné les banques de prêter sainement à l’économie.  Il n’a pas vu la continuité de l’histoire économique après la fin des accords de Bretton Woods. Sans flottement des monnaies toute la suite était impossible.  Cela, J. Stiglitz ne le voit pas. Il  critique Milton Friedman, père des changes flottants  mais seulement pour son intervention auprès de Pinochet, image de gauche oblige.

C’est ce qui rend toute son explication si peu convaincante. Il lie les faits de façon tonitruante mais en vérité  totalement arbittraire   dans une sauce obscure et filandreuse  qui ne peut pas emporter l’adhésion d’un économiste sérieux, même si  la personnalité très affirmée du gâte sauce peut en imposer à un non spécialiste.

On voit bien la différence d’approche avec le Cercle des Economistes E-toile : pour nous la crise est systémique et trouve sa racine dans les défauts du système monétaire international matrice des débordements ultérieurs; pour J.  Stiglitz comme pour la majorité des économistes qui n’ont pas vu venir la crise, elle est simplement comportementale.

Les développements suivants sur la nature du sauvetage « inconditionnel » des banques est classique et n’appelle aucune contradiction.  Nous avions, à chaud,  proposé de constater la faillite des banques  et d’imposer une restructuration forte allant jusqu’à la nationalisation temporaire.   J. Stiglitz montre bien que non seulement on a considéré que les banques étaient « too big to fail » mais aussi « too big to be restructurated ».  Alors on est entré dans un « ersatz de capitalisme » où la faillite n’existait plus pour les banques, y compris, grande nouveauté, les banques d’affaires.  Ce n’est pas l’intérêt général qui a guidé les politiques mais l’exclusif intérêt des dirigeants des banques.

A propos de Lehman brothers  J. Stiglitz fait une remarque très intéressante : on aurait du mettre en faillite toute l’activité risquée de cette banque  mais sauvegarder la partie de la banque qui concerne le système des paiements.  C’est là un des points que nous développons  nous-mêmes avec force : il faut isoler le système des paiements  du reste de l’activité bancaire et financière.  Dans le traitement de la crise aux Etats unis, on a paradoxalement sauvé presque tout le système bancaire et financier et laissé choir une partie du système des paiements ce qui a aggravé la crise.

J. Stiglitz a donc parfaitement raison d’affirmer qu’aussi bien l’administration Bush que celle d’Obama n’ont rien fait pour réorganiser et apurer le système financier.  Et que tous les problèmes de fond demeurent. Il exige le démantèlement des banques universelles « trop grosses pour être abandonnées à la faillite » et exige un re-régulation pour limiter les prises de risques excessives.  C’est exactement la position de notre cercle. Nous regretterons simplement que sur les modalités de cette restructuration et de  ce démantèlement il ne donne aucune indication.  Nous avons un plan très détaillé. On ne connait rien du sien.

Au total, on aurait bien aimé que Jospeh Stiglitz fasse cette émission avant la crise.  Un an après le pic de la crise, c’est tout de même un peu tard.  Sur les causes de la crise il n’est pas totalement convaincant.  En revanche en rappelant que la crise n’est pas finie, qu’il aurait fallu restructurer beaucoup plus profondément le secteur bancaire  et que le monde doit réinventer un modèle de croissance différent de celui qui a prévalu,  il fait œuvre utile, même s’il ne dit pas comment.


Didier Dufau pour le Cercle des Economistes E-toile

Bonus : vrais problèmes, fausses solutions.

Ce n’est pas la première fois en économie qu’on s’attaque aux conséquences sans comprendre les causes. Mais, dans cette affaire des bonus, on atteint des sommets dans l’art de condamner l’écume sans comprendre la vague.

La première question à se poser est évidemment de savoir pourquoi de tels gains spéculatifs sont possibles. Si ces gains n’existaient pas, les traders n’auraient aucun bonus.  La seconde est de déterminer si ces gains sont utiles à la collectivité ou le produit d’une funeste conjonction qu’il convient de démanteler.

La clé de l’énigme est dans l’évolution de la part des gains financiers dans l’économie globale. 

Cette part qui avait constamment baissé jusqu’en 1974, talonne pendant une dizaine d’année puis se met à monter de façon constante pour atteindre des sommets en 2008. Ces chiffres sont à rapprocher de nombreuses autres séries qui montrent par exemple la part croissante des étudiants qui partent faire carrière dans la finance à la sortie des grandes écoles,  ou la part des bénéfices bancaires dans le PIB qui enflent aux Etats unis jusqu’à représenter quasiment à eux seuls la hausse du PIB entre 2003 et 2008. La part des métiers de la finance dans la hiérarchie des rémunérations suit exactement la même évolution. La banque a été depuis 1980 l’endroit où il fallait être pour faire facilement fortune. La hausse indéfinie de l’endettement par rapport au PIB qui finira par atteindre presque les 400% aux Etats Unis et plus de 300% en Europe est évidemment le moteur qui produit ces évolutions massives et en rupture avec le modèle classique de croissance de l’après guerre.

Manipuler cette immense masse de dettes exige de nombreux experts et leur offre un champ de gains extrêmement important.  Il est plus rentable d’augmenter de 10% l’endettement global ou de spéculer sur une variation de 10% de l’encours des actifs financiers que de créer 10% de chiffre d’affaire industriel sous jacent.

L’ennui est qu’un tel niveau de dettes n’est pas tenable : comme on l’a répété souvent ici, les intérêts capturent non seulement tous les bénéfices produits, mais provoquent également un transfert de capital investi et des ressources stockées vers les détenteurs des créances. La banque classique qui vise à prêter aux entrepreneurs n’a plus d’intérêt. Mieux vaut s’intéresser aux variations de valeurs des actifs et des dettes.

Une fois cette constatation faite, il importe de comprendre comment cette masse de dettes s’est créée et est devenue à ce point gigantesque.  Il n’y a aucun mystère et nous avons mille fois  décrit sur ce site le mécanisme de la double pyramide de dettes permise par le système des changes flottants et l’accumulation de déficits cumulés disproportionnés par les Etats Unis et d’excédents correspondants par le Japon et surtout par la Chine.

Si vous supprimez les changes flottants et  la cotation continue sur les différents marchés de valeurs vous supprimez  en un instant 80% de l’activité des salles de marché des banques. Et 90% des bonus.

La flottaison des monnaies n’a aucune rationalité économique. Ceux qui comme Friedmann et Schwartz ont cru en formuler la théorie ont décrit des situations bénéfiques  qui ont constamment été démenties par les faits. Ni les taux d’intérêt, ni les changes ne se sont stabilisés. Au contraire on a vu des effets de yoyo impressionnants et répétitifs avec des variations de parité considérables, (doublement ou division par deux). La cotation en continu a permis des manipulations de cours et des gains bancaires qui n’étaient que des transferts de valeur des épargnants ou des entreprises vers les banques. 

La possibilité donnée aux banques au milieu des années 80 de cumuler les avantages du prêt forcé qu’est le dépôt bancaire, avec toutes les autres activités, gestion de fortune, banque de détail, banque d’affaire, intermédiariat boursier, etc. a  donné à la salle des marchés le rôle principal dans la formation du produit net bancaire.

Un énorme détournement de richesses s’est produit en faveur des nouveaux mastodontes.  Les traders ont été les grands gagnants parce qu’ils tenaient la salle des marchés, c’est à dire la spéculation sur tous les actifs en même temps que des méthodes imaginatives permettaient de manipuler toutes  les dettes. Les dettes ayant été reprises par les banques centrales et les banques ayant été  cautionnées par les états, la salle de marché devenait à nouveau le moteur du revenu net bancaire. Comment s’étonner qu’avec des taux d’intérêt quasi nuls, et la protection des Etats, la spéculation bancaire ait reprise comme avant ?

Il n’y a eu aucune réforme de fond. Le diagnostic de la crise n’est toujours pas fait. On persiste à prendre la fumée pour le feu. On persiste à présenter la crise comme l’effet des libéralités cautionnées par l’Etat américain dans le domaine de l’immobilier social. La vérité est inverse : la pyramide de crédits devait s’effondrer et comme toujours c’est l’élément faible qui a lâché. Les « subprimes » auront été cet élément faible. C’est l’orage qui produit les éclairs pas l’arbre foudroyé !

Qui peut être surpris que sans diagnostic et sans réformes associées à ce diagnostic, la crise rebondisse avec la répétition des mécanismes qui l’ont précédée ?

Les rémunérations démentielles des traders ne sont que l’indicateur des faiblesses intellectuelles et politiques qui ont conduit à la passivité quasi-totale des membres du G.20. Ouvrir les vannes des banques centrales et des budgets étatiques est un traitement symptomatique, certes nécessaire, mais qui n’attaque aucune des causes de la crise.

Les quelques indications qui laissent penser que la récession a momentanément talonné sont plutôt heureuses pour l’économie immédiate mais désastreuses pour la suite car elles vont justifier d’attendre sans rien réformer de fondamental. Déjà certains se félicitent de leur passivité : « On n’a rien compris ;  on n’a rien fait ; mais  on n’a rien cassé ; et cela repart ! Ouf ! ». 

On le verra sûrement au prochain sommet du G.20 : autosatisfaction, postures optimistes et paresse généralisée dans l’imagination de la suite. Il sera urgent d’attendre, « puisque les mesures prises commencent à donner des résultats positifs ».

L’Etat français, comme d’habitude, gérera les apparences et les choses faciles où il est possible de faire vite de la morale à trois sous tout en aggravant la fiscalité. L’agitation politicienne remplacera le débat de fond et les mesures décisives. On déplorera beaucoup. On morigènera encore plus. Pendant ce temps là les dépôts des particuliers serviront à financer les opérations de spéculation à compte propre des oligopoles bancaires, sûrs de la sollicitude de l’Etat « pour protéger l’épargne des Français » en cas d’ennui,  en même temps que les prêts à l’économie resteront anémiques, que les faillites s’accumuleront, que le chômage dépassera la barre des 10%.

Les primes des traders seront versées en plusieurs fois et en partie en actions ? La belle affaire !

Didier Dufau pour le Cercle des économistes E-toile.

Les fous ont-ils pris le contrôle de l'asile ?

Pour un site de commentaire de l’actualité économique, qui est notre vocation,  la richesse actuelle nous sollicite de partout : faut-il lancer un grand emprunt national ? Faut-il donner des coups de pouces au SMIC ? Faut-il réformer drastiquement la fiscalité en faveur de l’écologie ? Peut-on échapper à la retraite à 65 voire à 67 ans ?

Nous avons retenu aujourd’hui une réaction qui entre dans la catégorie « attitude » et qui, derrière ses côtés paradoxaux, ouvre des fenêtres sur des aspects historiques et prospectifs assez profonds.

Yves de Kerdrel du Figaro et du Journal des Finances publie en Opinions dans le numéro du 23 juin 2009 un brulot contre une réforme récente lancée par le Président Obama : Les banquiers centraux voient leurs pouvoirs élargis à la supervision des risques systémiques aux Etats-Unis comme en Europe. Pour notre auteur « les fous ont pris le contrôle de l’asile ». « Les apprentis sorciers de la banque et de la finance ont réussi à se faire désigner comme les gardiens de la vertu financière ».

Une telle éruption contre l’establishment financier à qui il ne manque que les hauts de forme pour être le parangon de la plus haute distinction et de la plus exemplaire moralité,  dans un journal généralement moins révolutionnaire, est intéressante.

La question de la banque centrale est posée depuis les tout débuts de la banque moderne. Les Etats ont de tout temps eu besoin de financements importants. La création monétaire et la mobilisation de l’épargne concentrée pas trop loin de son pouvoir l’intéressent.  Dès le 17ième siècle l’idée s’impose d’une banque particulière qui aurait des privilèges spéciaux  et des relations particulières avec l’Etat. Le développement du billet de banque donne à cette idée une impulsion irrésistible. En France cela se passe mal avec le système de Law qui capote assez vite et finit dans le discrédit. L’Angleterre s’en sort mieux  avec une banque centrale qui se veut le parangon absolu de la vertu et porte l’idée de la respectabilité là où elle n’était pas spontanément. Il faudra Napoléon désireux  de financer son empire et de doter le pays d’une monnaie stable et digne pour qu’une banque centrale renaisse, confiée comme il se doit aux pires profiteurs des biens nationaux que la révolution française ait connu. Les Etats Unis refusent absolument toute banque centrale. Il faudra attendre la veille de la guerre de 1914 pour qu’une banque de ce type naisse et encore, on lui donnera un nom bizarre pour calmer les inquiétudes de ceux qui n’en veulent surtout pas : un système fédéral de réserve, ce ne peut pas être une banque centrale !

 La crise de 1929 viendra mettre un terme à tous les systèmes autonomes de création monétaire décentralisée fondée sur des critères prudentiels et non pas sur la régulation d’une banque centrale d’émission (le Canada cédant en dernier en 35-36).  A partir de 1971 l’idéologie des changes flottants s’impose : les métaux précieux n’ont plus de rôle monétaire. Les monnaies sont purement administratives (Fiat money pour les anglo saxons). Elles n’ont aucune valeur réelle mais seulement une valeur relative vis-à-vis d’elle-même : le contrôle de l’inflation devient la mission essentielle des banques centrales. Pour éviter les tentations, la majorité des banques centrales deviennent plus ou moins indépendantes des Etats qui, en situation normale, ne peuvent plus avoir recours à la planche à billets.  Si la monnaie ne perd pas trop vite sa valeur tout va bien.

Chaque poussée de centralisation a été justifiée par des scandales ou des difficultés financières. La « main invisible » qui permet à des instincts individuels même douteux de servir les besoins collectifs n’a jamais marché dans le domaine de la finance. Le cycle décennal est clairement lié au cycle du crédit, une purge régulière étant nécessaire pour éliminer les excès des périodes d’euphorie. A chaque crise un peu forte, accompagnée pour les épargnants par la perte de leur dépôt, la régulation a été centralisée et renforcée.  Faut-il y voir une montée progressive vers une meilleure maîtrise de la finance    ? Il est facile de montrer que non.

La FED est crée en 1913 après la crise bancaire  de 1909. Dès la guerre de 14 finie, on connaît la crise de 1921, puis celle de 1929. La FED se révèle incapable de contrarier l’épidémie de faillites bancaires. Il fallut créer une autre institution le FDIC, qui a donné une garantie d’Etat aux dépôts des banques pour que les faillites cessent en 1934-35.   Exemple historique qu’une banque centrale est d’abord incapable d’éviter une crise et ensuite de l’arrêter.  En France ce fut exactement pareil à tel point que c’est la contradiction entre la politique de déflation menée par le gouvernement Laval et celle, soudain laxiste de la banque centrale, qui fera que la France sera le pays qui souffrira le plus de la crise de 1929 !  Les banques centrales firent profil bas pendant les vingt ans qui suivirent. Il est donc relativement facile de prouver par l’histoire passée que les banques centrales furent toujours de mauvais pompiers et parfois d’excellents pyromanes.

Depuis l’instauration des changes flottants, les choses sont devenues à la fois plus complexes et plus voyantes. Le rôle des banques centrales est clairement de réguler l’émission de monnaie de crédit (par les banques, principales sources de création de monnaie) afin de limiter la hausse des prix.

Pas de chance, le cycle des crises décennales demeure.

L’ennui c’est qu’elles sont généralement aggravées par les banques centrales.

Après le chaos initial qui a suivi l’introduction du système et la stagflation qui en fut la conséquence, le FED provoque avec Volcker un « refroidissement » très sévère qui ramène l’inflation à un niveau plus raisonnable.  Vient alors Greenspan qui se moque des déficits extérieurs et lâche la bride à la création monétaire à chaque fois qu’une récession montre le bout de son nez. Le résultat : des bulles financières à répétition et des crises violentes dont on ne sort qu’en préparant la prochaine. Les politiques et les banquiers centraux se prêtent la main aux Etats Unis pour créer les conditions d’une crise aggravée.  On supprime les garde-fous mis en place dans les années trente ; on laisse se créer des mastodontes « too big to fail » en espérant qu’ils conquerront le monde ; on développe le crédit dans son volume et dans ses formes sans aucune limite ; on encourage les formes d’assurances crédits et de véhicules de placement les plus dangereux.  Après l’explosion du système Greenspan le gourou devient le pestiféré en même temps que son principal bras droit continue sa politique  exactement de la même façon : en noyant sous la création de monnaie tout problème de conjoncture.

Il est donc facile de prouver aussi par l’histoire récente  que les banques centrales furent toujours de mauvais pompiers et parfois d’excellents pyromanes.

Dans notre article de septembre 2007  ces vérités incontournables nous avaient conduit à écrire : « Quatrième erreur : croire que les banques centrales peuvent enrayer seules le retournement de la conjoncture ». Ce que la suite a amplement prouvé et prouve tous les jours. Si les dépôts en banque des particuliers ont été jusqu’ici sauvés, ce n’est pas par l’action des banques centrales mais grâce à la garantie renouvelée des Etats.  Quant à la récession elle se déploie en s’aggravant  depuis 2007 sans que l’action des banques centrales ne l’ait en rien ralentie.

Alors oui nous pouvons soutenir Yves de Kerdrel dans son observation : les pouvoirs nouveaux de régulation sont bien accordés sinon à des malfaiteurs du moins à des impuissants. On espère sans preuve que ces nouveaux eunuques issus du sérail financier seront castrateurs pour le plus haut bien public tout en laissant des organes lourdement lestées en testostérone galoper dans le Harem.

On   On aurait pu imaginer une approche autrement efficace : Mettre fin aux émissions monétaires dévoyées liées au système des changes flottants,      Réduire la puissance des institutions financières en spécialisant les champs d’activités et en évitant les trop grosses concentrations. Interdire certaines pratiques dangereuses  comme le transfert vers l’assurance des risques bancaires, le short sur monnaie, les opérations à trop fort levier etc.

En réduisant la pression dans la cocotte minute financière, on réduisait d’autant le besoin de gendarme. Là, on a vraiment l’impression d’une fuite en avant dans l’erreur. On ne fait rigoureusement rien sur les sources fondamentales de la crise (les changes flottants notamment) et on fait grandir la taille du képi sur la tête de régulateurs qui ont montré que la régulation n‘était pas possible après avoir pensé qu’elle n’était pas souhaitable.

Un réel problème.  

L’impossible retour aux accords de Bretton Woods

La réforme du système monétaire international est la grande absente de toutes les réflexions menées depuis le krach de septembre 2008. Le système des changes flottants  est un sujet quasiment tabou bien qu’il n’y ait aucun corpus économique important et convaincant justifiant son hégémonie. La contestation vient par un biais : la critique du rôle du dollar notamment par les pays dits du « bric », Brésil, Russie, Inde et Chine. Plusieurs d’entre eux ont accumulés des réserves en dollars immenses dont ils craignent que la valeur ne s’évapore.   Contrairement au Japon qui a accepté de se voir ruiné à plusieurs reprises par des baisses importantes du cours du dollar, ces pays ne sont pas alignés sur les Etats unis et peuvent exprimer leur inquiétude.

La création monétaire débridée de dollars par la FED leur fait craindre un effondrement de cette monnaie à plus ou moins court terme. Dans un système de change flottant si une opération de spéculation en ce sens était déclenchée, elle serait impossible à arrêter.  Si les Etats ne considèrent pas comme de leur responsabilité d’assurer une valeur externe de leur monnaie, et se concentrent sur sa stabilité  interne, mesurée par les prix à la consommation, rien n’empêche en effet un effondrement. Le yoyo du dollar est une réalité qui a fait passer sa valeur en euros par exemple du simple au double. Rien n’interdit de penser que le dollar ne puisse encore baisser fortement, bien qu’il soit déjà au plus bas. Les accords occultes entre la FED et la BCE réduisent actuellement les fluctuations entre Dollar et Euro. Rien n’indique qu’en cas de tourmente monétaire ce gentleman’s agreement pourra être maintenu.

L’effondrement du Dollar aurait des conséquences immédiatement cataclysmiques et entraînerait dans la foulée la fin du libre échange tel que nous le connaissons. En fait on se retrouverait ipso facto dans la situation qui avait prévalu au début des années trente lorsque le Dollar, après la Livre, avait été fortement dévalué. Le marché international des devises-papiers (fiat money pour les anglicisants) est incapable de trouver un équilibre rationnel quelconque en temps normal. Il l’est encore moins en cas de crise générale, et ne le serait plus du tout en cas de panique générale alors que les planches à billets fonctionnent à plein régime.

Chacun sent que le régime des changes flottants est une croute monétaire hyper fragile sur laquelle on ne peut avancer qu’en marchant sur les œufs et que si elle craque ce sera panique à bord et sauve qui peut.

C’est une des raisons pour laquelle nous affirmons depuis septembre 2008 que la première mesure qu’il fallait prendre était de stabiliser le système de changes avec responsabilisation des Etats vis-à-vis de la valeur extérieure de leur monnaie.

L’ennui c’est que le débat sur une réforme du système des changes n’est pas ouvert et que les solutions sont peu explorées et encore moins débattues. On parle d’un retour à l’étalon or sans véritablement en comprendre les contraintes qui sont sévères. Ou d’une restauration du système mis en place à Bretton Woods qui est peu souhaitable.  Il faut donc se projeter dans un autre univers que ceux que nous avons connus ce qui n’est jamais simples. On n’entre pas dans l’inconnu sans précaution. Comme aucun débat suffisamment général n’a eu lieu, les autorités ont l’impression que ce serait de l’aventurisme pur.  En cas de crise le premier réflexe est le repliement sur les certitudes et le confort des habitudes. Politiquement c’est ce qui explique le virage à droite initial de l’opinion dans les élections politiques. Economiquement, on fait bloc sur ses certitudes. En fait on se raccroche à ce qui est à portée de la main, même quand il s’agit de brindilles.

L’étalon-or n’a pas connu une période de généralisation très longue et cette période n’a pas été particulièrement heureuse. Jusqu’en 1873, c’est le bimétallisme or et argent qui régnait, non sans crises majeures. Il a été rendu impossible par la découverte de nouveaux filons et surtout de nouvelles techniques d’extraction d’or qui a provoqué des désordres monétaires continuels jusqu’à ce que l’argent soit démonétisé. Il s’en est suivi une première « grande dépression » à la fin du dix neuvième siècle particulièrement regrettable.

Peu de gens savent encore que le mode d’ajustement des balances extérieures en système d’étalon or est la déflation. Plus personne n’accepte la déflation. Les salaires sont quasiment fixés. L’Etat considère que ses recettes doivent être protégées à la baisse. Les grands groupes tiennent leurs prix. En un mot : le mode d’ajustement de l’étalon or est inopérant et ne serait plus toléré.  Imaginons que nous soyons en régime d’étalon or : la Chine aurait accumulé un tas d’or mais en provoquant une déflation proportionnelle aux Etats Unis.   Un rééquilibrage dur des échanges se serait alors produit avec baisse des salaires et des prix aux Etats-Unis.   Dans notre société basée sur les grands groupes, les syndicats, l’Etat omnipotent, il n’y aurait aucune chance pour que la potion soit avalée.  Les autres raisons souvent avancées pour refuser l’étalon or ne sont pas convaincantes.

Certes l’or est actuellement fort mal réparti et le seigneuriage donnerait des boni importants à certains. Mais une fois le système en place les stocks bougent et se retrouvent là où ils doivent être. La crainte d’un manque de liquidité du fait d’une insuffisance d’or est également infondée. La production d’or augmente à un rythme de 2 à 4% par an ce qui est le rythme hors inflation de la croissance. Quant aux hymnes à l’irrationalité d’un système qui consiste à faire des « trous dans la montagne », ils sont exclusivement polémiques et n’ont pas d’intérêt en soi. S’il fallait faire des trous dans la montagne pour avoir une croissance heureuse et durable, pourquoi pas ?

La vraie raison de l’impossibilité de l’étalon or est que ses mécanismes d’ajustement ne sont pas politiquement acceptables et ne correspondent pas aux nouvelles structures économiques. Elles ne fonctionneraient pas.

Le retour au système mis en place à Bretton Woods, le Gold-dollar exchange standard, ne convient pas plus. Rappelons que ce système consiste à ne définir qu’une seule monnaie convertible en or, le dollar, toutes les autres étant définies par un taux de change vis-à-vis du dollar.  Ce système de Gold exchange standard (GES), étalon de change-or en bon français, avait déjà été essayé après la guerre de 14-18 devant l’impossibilité pratique de revenir à l’étalon or : pratiquement tout l’or était centralisé aux Etats-Unis. Toute la période est marquée par des tourments monétaires continus. Jacques Rueff, un observateur particulièrement affuté, remarqua très vite que le GES avait été finalement le responsable principal de la crise de 1929.  C’est lui le père de la dénonciation de la « double pyramide de crédits »  que permet le système. Le pays qui a dispose d’une monnaie pivot finance ses déficits extérieurs par la création monétaire (facile : c’est sa propre monnaie qui sert de monnaie mondiale) en même temps que les excédents accumulés à l’extérieur finance également une même inflation de crédit. Le système est auto entretenu et au bout d’un moment on aboutit à des situations d’endettement global ingérable.  D’une part les crédits ne servent plus principalement à financer l’expansion mais la spéculation (la création monétaire va plus vite que le potentiel de croissance) ou l’inflation, d’autre part leur niveau par rapport au PIB devient tel qu’il est impossible de rembourser. On aura atteint en 1929  aux Etats-Unis un taux d’endettement de près de 400% du PIB en 1929. Il est facile de calculer le niveau démentiel de croissance qu’il aurait fallu pour payer les intérêts et rembourser le capital d’une pareille dette sans vendre le capital national. Ce sont les créanciers  qui ont payé.  Et l’activité.

A Bretton-Woods cette leçon n’a pas été tirée.  Les Etats Unis était devenue une hyper puissance. Elle détenait toujours l’essentiel de l’or du monde. Elle était la créancière de toutes les démocraties occidentales. L’économie européenne était par terre. La Livre britannique avait été totalement supplantée par le Dollar. Le retour à l’étalon or n’était pas plus concevable qu’en 1918. Les beaux esprits expliquèrent que si le premier étalon de change n’avait pas fonctionné c’était parce qu’il y avait trop de monnaies de référence. En fait toute monnaie convertible en or pouvait servir de réserves de changes susceptibles de justifier la création de monnaie dans les pays créditeurs dans ces monnaies.  Une banque centrale pouvait créer de la monnaie nationale à due concurrence de ses entrées de devises convertibles. La concurrence entre les émetteurs de monnaies « bonnes comme de l’or » déstabilisait le système. Ces défauts n’existeraient plus avec une seule monnaie triomphante et base de tout le commerce mondial, le dollar. Le monde ne risquerait plus la pénurie de monnaie internationale, comme c’était le risque supposé avec l’or. La puissance de l’économie américaine et son rôle directeur dans l’économie mondiale garantissait en fait tout autant que la référence à l’or la valeur de la monnaie de référence, et indirectement la valeur des monnaies des pays qui « ne feraient pas plus de bêtises que les autres ».  Les pays autres que les Etats-Unis  étaient tenus de faire  les efforts nécessaires pour maintenir la valeur de leur monnaie en dollar. Les Etats unis étaient tenus de garantir la valeur du Dollar en or.  En avant pour les « trente glorieuses ».

En vérité le système était vicié à la base.


A suivre ...

Non la Chine ne nous sauvera pas !

On lit un peu partout que la Chine grâce à ses immenses réserves de changes pourrait venir au secours de l’Amérique en difficulté : il suffirait qu’elle dépense les immenses réserves qu’elle a accumulées  pour qu’aussitôt des flots de capitaux frais remettent en marche l’économie mondiale.

C’est sans doute l’idée la plus sotte qui ait été émise  dans cette époque où le n’importe quoi mental commence à devenir si pénible.

Lorsqu’un pays dispose d’une balance des paiements excédentaire, la banque centrale met en réserve les devises « fortes » accumulées et crée en contrepartie de la monnaie nationale qui, par le mécanisme du multiplicateur, entraîne un gonflement des prêts du secteur bancaire et une hausse de l’activité locale.  Les énormes excédents chinois ont donc généré une circulation monétaire en Chine encore plus énorme.
Dans notre système monétaire international magique, un pays excédentaire a la possibilité de replacer ses dollars   aux Etats-Unis et de toucher des intérêts. 

L’excédent chinois a donc provoqué une double pyramide de crédit : en Chine et aux Etats-Unis.  Car le retour des dollars aux Etats-Unis a permis naturellement par le même effet multiplicateur, mais dans le système bancaire des Etats-Unis, de multiplier les crédits.  Ces crédits ont permis aux américains d’acheter plus de produits en Chine  qui a bénéficié d’un excédent supérieur qui etc.

On trouve là naturellement un des mécanismes forts de la création de la bulle financière mondiale et particulièrement de  la bulle de crédits des Etats-Unis…et de la Chine.

Les Allemands, soumis aux contraintes d’une même situation dans le cadre des accords de Bretton Woods, avaient eu la possibilité de dire : stop !  Il leur avait suffit de demander la conversion en or de leurs dollars.  Si les Etats-Unis avaient joué le jeu en 1971  il y aurait eu contraction de la masse monétaire aux Etats-Unis et réduction des déficits extérieurs.  Une certaine régulation automatique se serait exercée.  En système d’étalon or la situation aurait été identique.  Tenus de redresser leurs comptes extérieurs les Etats-Unis auraient été amenés à déformer leur production afin qu’elle soit plus exportatrice,  tout en réduisant leurs ambitions budgétaires.

Avec les changes flottants, cette possibilité de réaction des pays soumis à un emballement de leurs excédents  de balance des paiements n’est plus possible. Ils n’ont qu’une solution : vendre leurs dollars sur le marché des changes au risque d’effondrer la monnaie qu’ils viennent d’acquérir ou les replacer aux Etats-Unis.   
Le Japon a été le premier confronté à ce dilemme. Inféodé aux Etats-Unis,  il a joué le jeu qu’on lui suggérait : il a replacé ses dollars sur le marché monétaire des Etats-Unis en souscrivant en masse aux émissions du trésor.  Les taux d’intérêt étaient évidemment très bas.  Un « carry trade » s’est mis en place. On empruntait à Tokyo à un taux d’intérêt proche de zéro, on convertissait en dollar et on plaçait en dollar à taux meilleur un peu partout dans le monde notamment dans les pays en voie de développement. Par exemple en Thaïlande où  les dollars étaient convertis en monnaie locale, provoquant une hausse de la création monétaire des banques qui faute d’emplois suffisants dans la production  finançaient la spéculation notamment boursière. Les dollars étaient naturellement replacés en bons du trésor américain qui servaient à alimenter la liquidité des banques américaines qui augmentaient d’autant leurs crédits etc.

Les très bas taux au Japon permettaient de développer les marchés immobiliers et la demande de logements et de bureaux devint telle qu’une bulle phénoménale se mit en place.
Ces doubles pyramides de crédits sont évidemment extrêmement dangereuses.    On se souvient qu’en 98  la partie orientale a explosé  provoquant la panique partout.  Il fallait rembourser les dollars empruntés et replacés dans des paris aventurés. Le dollar se mit à monter aggravant d’autant le problème des emprunteurs. 

On a appelé cela aux Etats Unis : la crise des pays émergents  et des dirigeants pourris par le système des « cronies ».  On a ajouté l’injure à l’ignominie.  C’est le moment où les Hedge funds entrés  dans la danse  et animateur des jeux financiers les plus outrés tremblent une première fois sur leur base. LTCM est en faillite. Il faut d’urgence en organiser le sauvetage, déjà pour éviter un drame « systémique ». Tout le commerce international fut touché.  Autant pour la crise « des marchés émergents ».

C’était  une crise du système monétaire international des changes flottants. Une de plus.

En même temps une double spéculation commença sur le dollar et la bourse américaine.  Placer sur le marché des NTIC  en pleine folie boursière devient  extrêmement rémunérateur en plus value et en plus le dollar montait ! Le monde entier se mit à acheter des dollars et des actions américaines.  Une bulle phénoménale s’est reconstruite sur les décombres   de la bulle précédente. 

La bulle explose en 2000 . Greenspan essaie d’y faire face en baissant à zéro les taux d’intérêt qui compte tenu de l’inflation deviennent un temps négatifs. Le dollar s’effondre.  Tous les créanciers en dollars sont ruinés. Sauf la Chine dont la monnaie est alignée artificiellement sur le dollar.  L’Europe entre en stagnation, comme le Japon.  Il n’y a plus d’investissement industriel : la concurrence de la Chine est impossible à combattre.  Alors les capitaux ne vont plus à l’industrie.

Aux Etats-Unis c’est pareil.  L’industrie part en Inde et en Chine.
Les seuls placements productifs possibles sont l’investissement en Chine et en Inde. Mais ces pays n’ont pas la capacité de les absorber.  Alors va pour la spéculation.   

Aux Etats-Unis et partout dans le monde les taux d’intérêts très bas conduisent à une spéculation immobilière effrénée.  Les crédits coulent à flots.  Le Chine replace ses excédents aux Etats-Unis provoquant une accélération de la bulle.  En Europe comme aux Etats-Unis on cesse d’investir dans la production.  Les particuliers s’endettent et on leur vend une production fabriquée pas chère ailleurs.

Et tout se bloque en 2007 et explose en 2008.

Le dollar est si bas qu’il n’est plus possible comme en 92, comme en 2000 , de l’effondrer pour transférer aux autres le mistigri. Ruiner le créancier qui est le moyen suprême de se dégager pour un débiteur n’est plus une option.  Le système bancaire anglo-saxon explose. Tous les circuits économiques s’arrêtent.  Les exportations se bloquent.  Crédit est mort.  Une récession extrêmement brutale et rapide se met en place.

On peut désormais revenir à nos excédents chinois.  Ils ont déjà servi à financer une pyramide de crédit EN CHINE  et une autre aux Etats-Unis.  On voudrait qu’ils soient encore disponibles pour un troisième round !  Les prêter aux Etats-Unis ? Mais c’est déjà fait !

Le crédit crunch qui a lieu en Chine  est en train de dégonfler la bulle provoquée par les excès de monnaie chinoise.  Si la Chine vend ses  obligations du trésor américain, outre les effets directs de cette vente sur les monnaies et les changes, à quoi peuvent être   employés  les dollars obtenus ?  A acheter des biens de consommation en  Europe et aux Etats-Unis ?  C’est la Chine qui les produit !  Si l’excédent est là, il a bien une cause.  Et la banque centrale Chinoise voyant ses réserves fondre devrait contracter la masse monétaire en Chine alors que le pays expérimente un joli « crédit crunch » ?

Cette fantasmagorie financière s’exécuterait alors que  le blocage du commerce international prive la Chine de nouvelles réserves et  que les anciennes  fondent  à grande vitesse  ?

Tout cela n’a aucun sens.

La simple évocation de ce qui s’est passé depuis 15 ans suffit à comprendre que la crise n’est pas la conséquence fortuite d’un pépin survenu sur les « subprimes » du fait de la conjonction malheureuse de la cupidité des banquiers, de la créativité des polytechniciens de la finance, de la bêtise des comptables et de l’aveuglement des agences de notation. 

C’est l’ensemble du système de production, d’échange et de financement qui s’est mis en place dans les années 90, suite à a première récession d’après guerre (déjà provoquée par les mêmes mécanismes, le Japon jouant le rôle de la Chine)  qui a explosé.  La finance a explosé en premier suivi du commerce international et immédiatement après de la production, en trois mois.

La spéculation qui s’et développée depuis 1995 n’est pas le fruit soudain d’une nouvelle cupidité des banquiers. Mais la situation était telle que l’investissement en Europe et aux Etats-Unis n’étant plus rentable ou sans objet et les déversements de capitaux dans les pays nouvellement producteurs ne pouvant aller plus vite que la musique,  la spéculation est devenue la seule issue.

On comprend peut être mieux maintenant  pourquoi c’est l’architecture globale monétaire, financière et commerciale qui doit être réparée.

Le cœur de la réforme porte naturellement sur un système monétaire international  dont les dysfonctionnements  sont la cause principale de l’explosion qui vient de se produire. 

L’occident ne peut espérer continuer  à acheter en finançant à crédit  des importations sans autres espoirs pour les épargnants que les promesses fallacieuses de la spéculation.  Les pays émergents ne peuvent  espérer devenir  l’usine du monde et le détenteur des devises mondiales.

Il faut évidemment des évolutions équilibrées qui passent par une maîtrise des déséquilibres des balances extérieures, dans un sens comme dans un autre.  C’est impossible à faire dans un système de changes flottants qui au contraire provoque un gonflement incontrôlable des difficultés.

Déficits monstrueux et excédents monstrueux ne se compensent pas !  Ils se cumulent pour désorganiser le monde. L’inénarrable Wolf, de FT, devenu le gourou économique du journal le Monde au moment où la fausseté de ses analyses est devenue la plus voyante,   aura beau s’égosiller à défendre la thèse américaine : « tout cela vient du fait que la Chine ne nous achète pas assez », thèse qu’on avait déjà entendu à la fin des années 80, puis 90, en citant le Japon,  la réalité est incontournable.

Il faut supprimer le privilège monétaire des Etats-Unis et le système des changes flottants. Cela passe par la mise en place d’un système monétaire international de type Bretton Woods mais sans les faiblesses de cet accord  qui étaient entièrement liées à la situation privilégiée des Etats-Unis. 

Il faut que l’Europe et les Etats-Unis se remettent à produire.  Il y a aura nécessairement  un rattrapage  des pays en voie de développement.  Nul n’est besoin de le rendre artificiellement destructif pour le monde entier.

Une croissance raisonnable universelle et coordonnée passe nécessairement par un système monétaire international équilibré et coordonné.  Le plus vite on le comprendra, le plus vite on réformera le système monétaire international,   le plus vite on sortira de la crise actuelle.

Pas de solution autre que la dépression si on n’abandonne pas immédiatement les changes flottants !  

Didier Dufau pour le Cercle des Economistes E-toile.

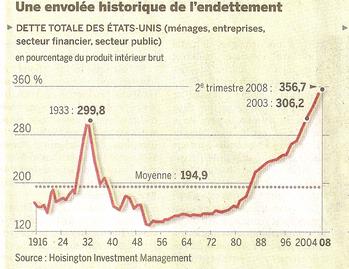
Un graphique très parlant

Merci au Monde (supplément économique du lundi 12 janvier) d'avoir publié ce tableau qui raconte toute l'histoire économique de ces dernières années. 

On y voit lévolution de l'endettement aux Etats-Unis.

1929 apparait comme une crise très violente de l'endettement.   Les Etats Unis sont la seule puissance monétaire à la fin de la guerre de 14 : l'euphorie, un système monétaire international bancal et l'endettement se met à monter de façon prodigieuse.  L'ennui c'est qu'arrive le moment où s'endetter pour faire des gains en capital en bourse ou dans l'immobilier cela finit par s'effondrer. Il faudra 20 ans pour que les américains commencent à se réendetter en masse. 

Regardons maintenant les temps plus récents. Quand la courbe commence-t-elle à s'incurver : au début  des années 70. La mise en place du système des changes flottants permet à l'endettement des Etats Unis de s'accélérer presque sans limite.

Le remplacement de Volcker par Greenspan à la présidence de la FED donne un coup de fouet au mouvement.  Greenspan c'est l'idée que "the sky the limit" en matière de création monétaire. Les déficits de balance de paiement deveiennent gigantesques et croissent constamment.

A nouveau la spéculation sur les actifs reprend alimentée par le crédit.  La consommation ne fonctionne plus qu'à crédit.  L'épargne américaine devient négative (-2%).

Le ciel vient à nouveau de s'effondrer sur la tête des emprunteurs.

L'ennui c'est que cette fois ci l'endettement a été transmis à l'ensemble du monde. 

J'avais commenté sur le site du forum Monde cette même courbe publiée également par Le Monde en 1997 ou 98, en indiquant que l'explosion était certaine et qu'il était de l'intérêt des Etats unis de s'en rendre compte le plus vite possible.  Le système semblait fonctionner au profit des Etats unis mais déboucherait nécessairement sur un krach gigantesque.

Il est vrai que Maurice Allais publiait à peu près dans le même temps, dans la foulée de la crise dite faussement "des pays émergents"  un livre annonçant le krach pour des raisons très proches (surendettement excessif). Moi même annonçait plutôt une récession en 2000 dont il vaudrait mieux tirer les leçons.

La solution a été de faire sombrer le dollar et de créer plus de liquidité. C'était une fois de trop. Dès 2006 on voyait que le système n'en pouvait plus et craquait de toutes parts.

C'est  alors que nous avons annoncé une crise très sévère en 2009.

Cette courbe raconte la longue leçon d'une dérive  auto accélérée qui ne pouvait que mal finir.  les voix n'ont pas manqué pour attirer l'attention sur cette énorme montagne de dettes et sur les dégâts lors du dégonflement obligatoire (le service de la dette aurait mangé sinon toute l'économie).

L'observateur attentif en conclura que les subprimes ne sont que l'étincelle qui a fait sauter le baril de poudre. La crise que nous vivons n'est pas celle des subprimes. C'est celle du surendettement américain permis par le système des changes flottants. 

Sans doute comprendra-t-on mieux pourquoi nous disons que la PREMIERE mesure à prendre est de mettre fin aux changes flottants AUSSI BIEN POUR STOPPER LA CHUTE  que pour éviter LE RETOUR DES DESEQUILIBRES.

Nous avons écrit pendant 10 ans que l'effondrement de la pyramide de dettes mettrait un temps infini à dissiper ses effets. Il a fallu 20 ans en 1930. Admettons que les circonstances n'ont pas aidé. 

Mais la sortie de crise sera longue. On peut craindre qu'elle ne dure plusieurs années avec des dégats sociaux considérables et des secousses dans le commerce international très importantes dès que l'impatience des peuples se manisfestera viollement.

En fait c'est jacques Rueff qui avait raison. En 1972 il fallait surtout pas pâsser aux changes flottants. Il fallait réévaluer l'or vis à vis du dollar dans un rapport de 1 à 10 (cela paraissait monstrueux à l'époque !) et revenir à une forme d'étalon or interdisant l'amplification des phénomènes de déficits et la création monétaire associée. 


M. Giscard D'estaing dans une interviex en l'honneur de 10 ans de l'Euro explique que la crise est financière et non monétaire. C'est une plaisanterie.  L'Euro (reconstitué par ses composantes) comme le dollar ont plongé de 95% et plus par rapport à l'or depuis 1971 . L'effondrement monétaire global est la principale explication de la course à l'emprunt pour l'achat d'actifs "réels", bourse et immobilier.  

Ce qui s'effondre aujourd'hui c'est la pyramide de dettes batie sur les déficits américains permis par le système de change flottant et la place privilégiée qu'y tient le dollar,  et encouragée par une fuite en avant devant la monnaie.  Dette= crédit=monnaie.  La banque au centre de la mécanique est ruinée. Crédit est mort.  La monnaie  s'enfuit et il faut en créer des masses avec la planche à billets en espérant que cela compensera.

La crise est bancaire, monétaire et financière. Elle touche l'économie au coeur. Ce qui explique sa violence.

Et la nécessité d'agir sur les causes et pas seulement sur les symptômes.


Didier Dufau pour le Cercle des Economistes e-toile.


Le faux précédent de 1929 ou comment gagner la guerre d’avant et perdre la guerre en cours.

L’économie a cela de commun avec la chose militaire qu’on gagne toujours la guerre d’avant. Il faut se colleter avec les réalités nouvelles pour comprendre tout à coup que les rationalisations a posteriori qui vous font gagner à tout coup les anciennes  batailles ne sont que d’un intérêt modeste  dans les affrontements du jour.

Nous sommes en train de gagner  la bataille contre la dépression de 1929 ! On est bien content. Mais la situation actuelle a-t-elle un quelconque rapport avec celle de l’époque ?

Sans entrer dans un cours d’histoire trop approfondie, il apparaît vite que notre situation de moment n’a que très peu de rapport avec la situation de l’époque.

En 1929 on sortait à peine d’une guerre mondiale « industrielle » comme on n’en avait jamais vu et qui avait provoqué des pertes immenses en Europe tout en déstabilisant le monde entier.   Nous sortons d’une phase de croissance presqu’ininterrompue de 65 ans sans aucune guerre mondiale !

En 1929 le système monétaire était en reconstruction après l’abandon obligé de l’étalon or du fait de la guerre. C’était un Gold Exchange standard à deux têtes : seuls la Livre britannique et le dollar étaient convertibles en or, malgré les tentatives de revenir au statu quo ante bellum avec notamment la grande erreur de Churchill tentant de ramener la Livre à une valeur de change impossible et provoquant une récession dans le RU. La France en 28 avait remis en place le Franc Poincaré, lui aussi légèrement surévalué.  C'est-à-dire que le système monétaire était bancal et en reconstruction.   Nous vivons aujourd’hui sous un système de changes flottants établi il y a plus de 35 ans qui fonctionne selon des règles totalement différentes.

En 1929 le niveau de vie et l’organisation sociale n’avaient rien à voir avec ce qu’on connaît aujourd’hui.  L’Europe était ruinée et se relevait tout doucement. Les filets de sauvegarde sociale n’existaient pas ou peu.  On mourait avant l’âge légal de la retraite quand un système de retraite était en place. La sécurité sociale était balbutiante.  Aujourd’hui le niveau de vie est sans comparaison et l’organisation sociale plus que développée partout même si les systèmes sont très différents d’un pays à l’autre.

En 1929 l’essentiel de l’activité était agricole.  En France près de 60% de la population active était occupée aux champs.  C’était moins aux Etats-Unis et beaucoup moins au RU mais le cœur de l’économie était là et pas ailleurs même si l’industrie était en plein développement.  Aujourd’hui l’agriculture ne représente qu’une part mineure de l’activité et nous sommes dans un âge d’économie de services et d’information qui n’a plus aucun rapport.

En 1929 le commerce international était fort limité.  Les empires coloniaux étaient fermés sur eux-mêmes et les barrières douanières, monétaires, règlementaires très élevées et considérées comme indispensables à une bonne gestion nationale.  Aujourd’hui tout est ouvert avec des zones  comme l’Euroland  où toutes les frontières économiques ont pratiquement été arasées.

En 1929 la richesse mondiale était concentrée en occident.  L’orient et l’extrême orient, comme l’Afrique étaient presque totalement sous développés. Certains pays d’Amérique du sud étaient riches de leurs exportations de matières premières  mais sinon vivaient mal.  Aujourd’hui le Japon et les dragons extrême-orientaux sont au même niveau de développement que les pays occidentaux. L’Inde et la Chine   sont en plein rattrapage économique.  Le développement est partout même si les guerres et révolutions ont créé des disparités importantes.

En 1929 l’argent ne quittait pas les espaces nationaux.  Les mouvements de capitaux étaient extrêmement limités. Les changes étaient presque partout étroitement contrôlés. Aujourd’hui les mouvements de capitaux sont quasiment libres à travers le monde.

En 1929 les Etats n’avaient qu’une influence faible sur la plupart des économies capitalistes.  Les prélèvements ne dépassaient pas  15 à 20% du PIB chez les plus administrés.  Aujourd’hui la dépense publique en France dépasse la valeur ajoutée du secteur marchand !  Même si cette situation est extrême, les prélèvements sont partout supérieurs à 35% et le plus souvent entre 40 et 45% du PIB.

En 1929, les salaires étaient versés en liquide et n’allaient pas majoritairement dans les banques. L’énorme extension des banques de dépôts et de l’emploi du chèque se fera dans les années soixante ; celle de la carte de crédit dans les années quatre vingt.  Les banques étaient petites et n’avaient pas de très grosses parts de marché.    Le crédit à la consommation était faible. Celui à la construction encore plus faible.  Le développement massif des succursales et  la concentration bancaire se feront à la fin du XXième siècle.

Restons en là : il est parfaitement clair que le contexte des années 20 et 30 n’a strictement RIEN à voir  avec la situation actuelle.

Si l’environnement est différent peut être les mécanismes et les attitudes  présentent-ils des parentés  qui pourraient être exploitées utilement.

En matière boursière  la période d’emballement qui précède le krach de 1929 est très significative. Les banques prêtaient en masse aux agioteurs et les banques spéculaient à tout va. Les Etats-Unis ont connu une période d’euphorie après avoir été les principaux bénéficiaires de la guerre en Europe  et connu une des phases d’innovation industrielle les plus actives qu’on ait jamais vu. 

Rien de tel en 2007-2008.  Depuis 1974 le monde n’est plus dans la phase « glorieuse » de la croissance. Il ya des cycles bien sûr avec des hausses et des baisses boursières, mais depuis l’éclatement de la bulle boursière et monétaire de 1999-2000,  il n’y avait plus d’euphorie. L’épargne au contraire cherchait à rester liquide et le coup de torchon de 2001-2002 avait rendu l’épargnant plus que frileux.  En 2007 la bourse n’avait même pas retrouvée ses niveaux de 2000. L’euphorie était en orient. Mais la crise de 1998 avait porté en partie sa leçon. Le boom touchait la Chine de régime communiste et encore très pauvre, pas la première économie de monde.  L’économie chinoise ne représente en 2008 qu’une part infime de l’économie monde.


En matière de pensée et de politique économiques, l’écart est tout aussi important. Bien que comme l’a écrit Didier Dufau la crise de 1929 n’a en fait jamais été totalement expliquée,  elle a provoqué des changements d’attitudes très importants. Le livre de Keynes a été publié trop tard pour être utile à la résolution de la crise de 1929  mais l’état d’esprit général n’est plus à l’abstention  face à une crise et plus personne ne pense qu’elle se résoudra toute seule et qu’il suffit de l’attendre comme on attendait Godot.  Pousser la demande globale par tout moyen est l’état d’esprit qui prévaut depuis la guerre de 40. 

De même si un Milton Friedman a parfaitement décrit comment la FED, toute jeune en 1929 (elle date de 1913),   avait aggravé la crise par des initiatives scabreuses,  elle a compris depuis longtemps la leçon et les trois  relances monétaires d’Alan Greenspan sont là pour en témoigner. Cela fait 40 ans que l’on cherche à appliquer les leçons de la crise de 29 avec des succès divers.

Nous nous retrouvons à nouveau avec des différences telles que tout rapport entre la situation de 1929 et la nôtre  est introuvable.
Cet examen nous montre que la crise actuelle est sui generis et que les recettes anti dépression imaginées après 1929, appliquées déjà à plusieurs reprises avec pour seuls effets de provoquer une crise encore plus importante lors de la récession suivante, sont pour le moins émoussées.

Le seul point  de convergence est l’immense création monétaire qui a précédé la crise de 1929 et celle de 2008 et la transformation des banques en usines à spéculer phénoménales.   La crise de 1929 était bancaire et centrée sur les Etats-Unis où 10.000 banques disparaitront entre 1929 et 1935 !  La crise actuelle est bancaire et si son épicentre est bien aux Etats-Unis, l’habileté de Wall Street a été de la répandre à travers le monde.

L’ennui des crises bancaires c’est qu’elles arrêtent pile l’économie.  L’arrêt actuel est du au  blocage bancaire et à l’énormité des pertes subies par ce secteur du fait de l’explosion du système spéculatif qui s’était mis en place.   Les chutes verticales des ventes dans l’immobilier, la vente de voiture, l’équipement de maison,  les exportations, les investissements ne s’expliquent que par l’arrêt cardiaque des banques et les AVC qui se sont produits dans les marchés de changes.

Il est donc parfaitement inutile de s’écarter de ce sujet là : les relations monétaires nationales et internationales sont bloquées, à des niveaux historiquement jamais vu et après des débordements techniques eux-mêmes parfaitement nouveaux.  C’est là et seulement là qu’il faut agir en s’attachant aux réalités du moment.  Les recettes de 1929 sont inopérantes et on voit bien que depuis 2006, date réelle du renversement, elles le sont et elles le restent.

Menons la guerre d’aujourd’hui avec les armes de demain. Au lieu d’essayer de gagner la guerre économique de 1929 avec les armes dont on pense (sans preuve et avec de graves complaisances)  qu’elles auraient été efficaces d’hier.  
Premier champ de bataille : les changes flottants.  Première constatation : Grouchy est ailleurs !

Lewis Holden pour le cercle des économistes e-toile


Les certitudes dans la crise mondiale (2) : l’impuissance des banques centrales

Lorsqu’on étudie l’histoire des banques centrales ont est frappé par l’écart entre la haute réputation que ces institutions ont réussi à imposer au public et leur remarquable inefficacité. 

La France monarchiste a essayé avec Law un système qui s’est assez rapidement effondré, avec la Révolution un nouveau système qui s’est tout aussi vie  effondré et avec Bonaparte puis Napoléon un   système centralisé et pompeux  qui a tenu, mais essentiellement parce qu’il avait un monopole et que les billets étaient totalement convertibles en or et argent, et que la Banque n’avait aucun rôle vis-à-vis d’un système bancaire qui ne sortira de la léthargie qu’avec napoléon III. 

A partir de 1844 et le Banking act, la Grande Bretagne a eu sa banque centrale et son monopole absolu d’émission des billets.  Le résultat sera une formidable dépression dans les colonies et un système de « stop and go » absolument désolant qui a marqué tout le reste du 19ième siècle.  Entre 1873 et 1878 par imitation de la Banque centrale anglaise le bon chic bon genre et le prêt-à-porter  intellectuel de l’époque imposent un étalon or unique dont le premier effet est de provoquer une dépression pendant près de 15 ans !

Aux Etats-Unis, il faudra attendre la crise bancaire de 1907 pour qu’on crée une banque centrale sans lui en donner le nom  et en la divisant en un grand nombre d’établissements régionaux.  La grande crise de 1929  démontre que des erreurs ont été commises par ces banques qui n’ont rien vu venir de la débandade spéculative  et qui ont aggravé les choses.  10.000 banques disparaissent aux Etats-Unis alors qu’on avait créé une banque centrale  pour stabiliser le système bancaire ! C’est l’Etat par l’intermédiaire d’une obscure officine  la Société Fédérale d’Assurances des Dépôts  qui stoppe la crise de défiance des déposants.

  Aujourd’hui plus aucun observateur ne doute que la politique de la FED sous Alan Greenspan a été gravement perturbatrice, renonçant à toute régulation protectrice pour l’épargne et le système bancaire, oubliant totalement le change du dollar,  et faisant faire le yoyo aux taux d’intérêt dans des proportions déstabilisante. Passer d’abord en 2002 à un intérêt NEGATIF, le maintenir plus d’un an  et le  remonter ensuite à 5.5%, était-ce bien raisonnable ?

Le projet d’Euro d’abord par son ombre porté puis par sa réalité vécue en tant qu’institution  a toujours eu un rôle dépressif.  La BCE n’a rien vu venir et n’a rien su ou pu prévenir des pratiques bancaires dangereuses.  

Lors la FED cesse de publier M3, C. Noyer, vice président de la BCE,  ne trouve qu’une chose à dire, de tête à peu près cela : « avec les nouveaux produits de placements de toute façon cela devient compliqué à interpréter ». C’est ainsi que les CDO ont fait leur apparition dans le discours des banquiers centraux :   on ne comprend pas trop mais on ne fait rien. Ce brave garçon sera aussitôt nommé à la tête de la Banque de France, toujours aussi prestigieuse mais sans aucune fonction autre que micro résiduelle !

Lors que la crise éclate en juillet 2007 les banques centrales sont totalement surprises et il ne se passe …rien. Il faudra que l’explosion générale  ait lieu à partir de la mi-septembre 2008 et  que tout d’un coup la panique gagne tout le monde et que les banques soient à la merci d’une ruée des déposants. Qui l’empêche ? Les Etats comme en 1929.  Seules les garanties d’Etat permettent d’éviter l’effondrement.  Mais le Secrétaire d’Etat au Trésor, M. Paulson, a eu tout de même le temps de faire une énorme gaffe en liquidant Lehman Brothers. La FED est hors du coup.

Alors bien sûr maintenant  la FED et le BCE manipulent à tour de bras la planche à billets : il n’y a plus de marché interbancaire !  Les taux d’intérêt sont descendus à un niveau très bas, bientôt plus bas que ceux atteints par Greenspan ce qui laisse bien augurer de la suite. 

L’inondation monétaire est digne d’une crue du fleuve Pactole. On parle d’une émission de près de 10.000 milliards de dollars entre la Fed et la BCE ! Au passage, c’est le montant du PIB français, une paille.

Et pourtant les banques ne boivent pas à ses sources miraculeuses. C’est l’histoire de la ficelle. Avec elle on peut tirer mais on ne peut pas pousser. Toutes les banques sont en restructuration accélérée mettant le feu à ce qu’elles avaient adoré un temps : la conquête du monde, les placements dangereux à effets de levier, l’investment banking,  le LBO et le private equity, etc. 

On peut estimer que d’ici à fin 2009  entre 300 et 400.000 employés de banque auront été licenciés à travers le monde !  On reconstitue les marges en prêtant peu et cher au pékin de base. Et on élimine sans pitié l’économiquement faible et le canard boiteux. 


Les banques centrales n’y peuvent exactement rien. 

Alors on prend la pose. M. Obama va rechercher Volker, le prédécesseur de Greenspan pour bien montrer que la récréation est finie.  Il a quatre vingt un ans aux prunes. Il nomme un Secrétaire au Trésor qui est le président du System Federal Reserve Board de New York,  un machin qui n’a plus AUCUN pouvoir depuis… 1936.  C’est comme ci on allait chercher comme général d’armée le chef du bureau des médailles et pensions.

Ajoutons la géhenne du FMI et de son directeur dragueur compulsif, et finalement  l’absence de tout système monétaire international organisé : le tableau est complet.

La lumière crue de la crise est redoutable pour les institutions de régulation monétaire,  nationales et internationales.


Les leçons générales de la quasi faillite de l'UBS

Une intéressante monographie sur la défaillance de l’UBS vient d’être publiée par Myret Zaki une ancienne journaliste du Temps (au passage le meilleur journal au monde pour tout ce qui touche à la banque et à l’économie), « UBS, les dessous d’un scandale » chez Favre.  Elle détaille comment l’ambition d’un homme a pu mener une banque à la perte de 50 milliards de dollars, de son indépendance et de tous les gains faits pendant une décennie.

Pour l’économiste l’intérêt n’est pas dans les péripéties  de cette saga mais surtout dans les clés qu’elle nous donne pour comprendre  la nature de l’accident qui s’est produit, la cause de son ampleur et l’efficacité des mesures envisagées pour  en éviter le renouvellement.

Qu’a fait l’UBS ? Fasciné par les rémunérations  ahurissantes de l’investment banking aux Etats-Unis un bâlois  inculte monté à la force du poignet de la position de grouillot de bourse à la tête de la plus grande banque suisse, Marcel Ospel ,  veut devenir un des grands leaders mondiaux de la finance en mêlant l’énorme base arrière  de la gestion de fortune aux possibilités de l’investment banking à Wall Street.  

Première leçon : est-ce que la cupidité et les énormes rémunérations de Wall Street ont joué un rôle ? La réponse est oui !  L’équipe réunie par Ospel avait bien ce premier but en tête : s’en mettre plein les poches et ils allaient y réussir au-delà de tous leurs espoirs. En dix ans on estime que les 20 dirigeants les mieux payés de la banque ont réussi à se faire attribuer pas loin de 2 milliards de dollars de rémunérations diverses.

Seconde leçon : l’ont-ils fait par la patiente activité de crédit qui était la base traditionnelle de l’UBS, hors de sa fonction de  gestionnaire de fortunes, en cherchant à l’étendre, à y innover  ou à trouver des nouvelles formes utiles à la société ?  Pas du tout.  Ils ont été à Wall Street avec l’intention de tout casser en mettant des moyens humains et financiers gigantesques  au service de la gestion sur fonds propre.  Ils sont partis à Wall Street pour spéculer avec leurs propres fonds tout en faisant grossir au-delà de toute limite l’actif de leur bilan qui finira par dépasser 60 fois leur capital.  

Troisième leçon : quel moyen ont-ils trouvé pour faire monter leur mayonnaise financière ?  L’extraordinaire poussée du marché immobilier aux Etats-Unis  alimenté par des taux d’intérêt négatifs pendant de nombreux mois.  Le bras américain d’UBS se lance avec frénésie dans les CDO et les CDS et  profitant d’un énorme levier  il génère vite  des gains extravagants qui sont largement empochés par les dirigeants.  UBS s’est purement et simplement greffé sur la bulle de crédit  créée par Greenspan et  les politiques aux Etats-Unis et profitant des fonds gigantesques à sa disposition, il a poussé le jeu à fonds.  Pas de bulle, pas d’UBS en folie.  

Quatrième leçon : L’information donnée aux tiers et notamment aux actionnaires est rigoureusement inexistante.  Personne ne sait à l’extérieur de la direction de la banque ce qui se passe. A l’intérieur les mécanismes de contrôles sont bloqués car l’essentiel des gains sont faits aux Etats-Unis sur des techniques inconnues au siège.  Les autorités internes et externes de contrôle ne contrôlent plus rien et leurs avertissements restent lettre morte.   Même la haute direction de la banque et son conseil d’administration, d’origine suisse et peu au fait des réalités de l’investment banking ne savent pas trop ce qui se passe.  On subjugue l’opinion avec des gains phénoménaux qui suggèrent que les nouveaux maîtres sont des génies de la finance. En empochant des rémunérations astronomiques ils se convainquent qu’ils le sont en effet, géniaux.

Dès 2005 des signes de faiblesses apparaissent : la construction entre en récession aux Etats-Unis.  Greenspan a fait remonté  le taux d’escompte non pas modestement mais en le multipliant par cinq ! Mais personne ne s’inquiète  car le marché immobilier est devenu pour l’essentiel un marché de refinancement.  On refinance à tout va.  

Les dirigeants du Hedge fund créé par UBS (DCRM), des traders américains rompus à l’exercice sous la direction de John Costas, commencent  début 2007 à devenir méfiants  vis-à-vis de l’immobilier américain et à jouer contre le marché des subprimes.  La direction de l’UBS dont la banque d’investissement proprement dite joue les subprimes à fond ne l’entend pas de cette oreille : cela supposerait  de faire apparaître des pertes substantielles. Pas dramatiques  (un demi milliard de dollars) mais tout de même.  UBS liquide son Hedge fund  pour 350 millions de dollars de pertes (dont 200 millions d’indemnités pour les cadres ! )  et continue à jouer les CDO à mort.   

La motivation de cet entêtement suicidaire est  peu claire. On y trouve la volonté  de Marcel Ospel de conserver son siège pour quelques années encore malgré son âge et  l’inconscience du risque malgré les avertissements tonitruants de Costas, encouragée par les agences de notation qui ne laissent rien prévoir du risque sur les CDO triple A.  Prendre la tangente à ce moment là serait encore possible. Mais la vanité du président est telle qu’il ne veut pas qu’on fasse apparaître même momentanément la moindre tâche sur son bilan personnel. Génie il est, génie il restera.

En juillet 2007 les agences de notation dégradent  précipitamment leur notation. Les CDO deviennent « illiquides » c'est-à-dire invendables.  La direction ment outrageusement et cachent les pertes potentielles.   Puis  le marché tire en août 2007  un trait définitif sur les subprimes.   Il faut commencer le processus des révélations douloureuses : 43 et peut être 50 milliards de dollars de pertes. Une partie de la clientèle privée part à la concurrence.   La banque doit être recapitalisée avec des fonds de Singapour et d’Arabie Saoudite

Une première remarque concerne l’ampleur de cette perte : elle est gigantesque mais correspond à peu près à ce qui avait été gagné dans les dix ans précédents par UBS.  La perte en elle-même sur les subprimes n’a jamais eu l’ampleur suffisante pour entraîner la récession mondiale que l’on voit aujourd’hui.  

Les subprimes ne sont qu’un détail dans le tableau global des déséquilibres monétaires et financiers.  Au passage on voit qu’il ne s’agit pas d’une simple crise de liquidité bancaire : les pertes sont bien là et la solvabilité a été menacée !  Mais une fois  encore, même si on prend l’ensemble des banques concernées, l’affaire globale des subprimes n’auraient jamais pu à elle seule provoquer la récession sévère en cours.

La responsabilité première de la crise de l’UBS est naturellement  la bulle immobilière américaine permise par les déficits extérieurs américains  extravagants, le système des changes flottants et la volonté expresse des autorités politiques  américaines d’en profiter au maximum.   Si on veut tirer la leçon de la crise de l’UBS, il est clair que  c’est d’abord en supprimant ce contexte global détestable qu’on évitera  une nouvelle péripétie de ce genre.

La seconde leçon est que la mondialisation qui impose que se créent de grands leaders mondiaux dans tous les domaines a exacerbé les ambitions et que c’est un jeu hyper dangereux pour ceux qui ne sont pas premiers de la classe.  UBS s’est engagé dans des métiers que la banque ne maîtrisait pas et à été incapable de les contrôler.  Le gnome de Zurich ne pouvait pas muter en  géant de Wall Street sans une métamorphose douloureuse et incertaine.  C’est une leçon pour le management privé sans rapport avec les  mesures publiques prises dans une grande conférence internationale.

La troisième leçon est qu’une bulle  doit être reconnue  comme tel rapidement. Mais le monde ne fonctionne pas comme cela : une bulle est d’abord un merveilleux succès que les esprits faux transforment  par des théories fumeuses en recette perpétuelle du progrès.   Avertir en cas de bulle et réguler, c’est bien.  Mais dans le cas précis ceux qui devaient le faire se sont tus (le FMI)  ou ont expliqué que les formes nouvelles étaient modernes et bons pour la liquidité  (Greenspan et les produits dérivés) ou que l’emploi de la technicité la plus pointue était garante de la solidité des parois pourtant diaphanes de la bulle de savon (la mathématique financière quantitative).   

La quatrième leçon est que les agences de notation ont bien précipité la crise des subprimes par la brutalité de leur changement de notation.  Mais elles ne l’ont pas fait par vice ou parce qu’elles étaient payées par les banques clientes.  Elles se sont simplement trompées elles mêmes, intoxiquées par la bulle,  et se sont réveillées en sursaut quand elles ont réalisé où on en était.  

La cinquième leçon c’est que les règles comptables n’ont joué strictement aucun rôle.  Les pertes étaient là et les cacher sous le lit n’aurait rien changé  au fait qu’elles y soient.  
Pour les Etats la leçon est très difficile à tirer.  L’ambition délirante et la cupidité des dirigeants ne sont pas de leur ressort mais de celui des actionnaires qui eux-mêmes ne peuvent réagir qu’après coups et coûts. 

Les outils dits toxiques ne l’ont été que parce qu’ils ont été déployés dans l’environnement d’une bulle globale démesurée.  Les règlementer n’aura pas de grandes conséquences surtout maintenant que les marchés où ils s’échangeaient ont disparu.  La capacité de petits pays comme la Suisse (où l’Islande qui a connu une histoire rigoureusement identique)  de contrôler des mastodontes financiers de taille mondiale est exactement nulle.

On voit combien la réunion du G20 faussement appelée « nouveau Bretton Woods » est loin de la plaque.  Elle s’attaque à tout sauf à l’essentiel qui devrait être le cœur d’une réunion de ce type : les déséquilibres structurels  du système monétaire international basé sur les changes flottants, le « benign neglect » des autorités bancaires  américaines,  les bulles à répétition créés par la FED.   

On voit aussi que le FMI même doté de pouvoir de régulation renforcé n’aurait rien pu deviner de ce qui se passait à l’UBS.  Les aspects comptables et de  notation sont un épiphénomène.  

La rémunération des dirigeants  et sa réglementation est une piste glissante tellement facile à contourner  qu’on ne fera que gratter à la surface des choses.

La seule mesure à caractère prudentiel et juridique qui pourrait être prise à l’échelle mondiale, ce qui est hors de portée de la conférence mais pas des différents  pays, c’est la pénalisation du bourrage des comptes privés  gérés par une banque  de papiers sans valeurs qui servent simplement à l’enrichissement des dirigeants.   Goldman Sachs a refilé à ses clients tous les papiers CDO que la banque  avait accumulés en jouant pour compte propre préférant les ruiner que d’encaisser les pertes sur son capital.  Cela devrait valoir de longues années de prison à la dizaine de "banksters" qui ont joué ce jeu.  UBS n’a pas été totalement innocent dans ce jeu là.

Soit on sépare absolument  l’activité sur compte propre dans des structures ad hoc  loin des épargnants,  soit on sanctionne par des peines effroyables la tentation de mêler les comptes propres et les comptes d’épargne.  Mais là, il y a un disfonctionnement qui exige l’intervention des pouvoirs publics.

Au total ce que nous apprend l’UBS c’est que les nations ont un devoir  vis-à-vis de leur monnaie et que la première chose à faire est d’éviter de créer de la fausse monnaie et des bulles à répétition.   Et que les Etats doivent protéger l’épargne de leurs citoyens avec une plus grande rigueur.

Le reste n’est que plaisanterie. L’ennui c’est que seule  cette plaisanterie est au cœur des débats du G20.

 Karl Peiper pour le Cercle des économistes E-toile.


La toussaint économique du 15 novembre

Comme prévu la grande conférence du 15 novembre est un magnifique emballage de vent par des gouvernements en mal de montrer leur  dynamisme solidaire  mais elle n’aura exactement aucun intérêt  pour la solution de la crise actuelle qui s’approfondit ni même pour la prévention  d’une crise similaire dans le futur.

Les urgences retenues par la conférence  européenne de préparation sont stupéfiantes de vacuité : 
« Agence de notation » : elles devront se soumettre à enregistrement.  Cela change quoi ? Rien.
« Normes comptables » : elles devront être harmonisées. On ne savait pas que la crise s’était engouffrée  dans des différences de règles comptables. Effet : nul.
« Codes de conduite et des rémunérations » : pourquoi pas un prix de vertu ? Les codes de conduites seront élaborés  par qui ? Ceux qui donnaient des prix à Lehman Brothers  peu avant sa chute ?
« Aucune institution financière ne devra échapper à une régulation proportionnée et adéquates ».  Cela ne veut rien dire. On attendra le 15 novembre pour décoder les paroles du sphinx.
« Le FMI aura un rôle central dans la refonte de l’architecture financière ». La phrase n’a strictement aucun sens actuellement. Qu’est ce qu’une architecture financière ?

Les gouvernements n’ont présenté aucune analyse commune de la crise, aucun diagnostic commun.

Certains observateurs parlent de créer une « clearing house » pour les Credit Default Swap.  Pourquoi pas ?   Cela ne peut pas faire de mal. Mais quelle importance face aux enjeux ?
Les chefs d’état européens semblent raisonner  comme Alain Madelin  qui s’est fait à nouveau le chantre dans une intervention télévisée de la thèse qui veut  que la crise soit un dysfonctionnement localisé aux subprimes  qui a eu une contagion fâcheuse à cause des CDO mal contrôlés par les agences de notation  et dont le marché s’est bloqué,  les règles comptables précipitant  la décote. 

Mais  les propositions ne s’attaquent qu’au dernier bout de la chaîne et en fait pas le plus important. On n’avait pas besoin du FMI pour savoir l’ampleur qu’avait pris le marché hypothécaire américain.  Si le monde a acheté des CDO c’est qu’il croyait avoir de bonnes raisons.  Et ce n’est pas le FMI et les codes de conduite qui vont changer quoi que soit.  Rappelons-nous des produits structurés d’Enron unanimement condamnés et dont la technique n’a jamais cessée d’être employée après l’immense faillite de cette entreprise encensée partout pour son joyeux modernisme.

Si, les gouvernements avaient eu le discernement de comprendre qu’on vit une catastrophe financière et monétaire globale  qui est la suite d’autres incidents graves  survenus à répétition depuis trente ans (dont la solution momentanée  est la cause de la crise suivante),  on comprend qu’ils auraient du aller un peu plus loin que des réformes cosmétiques des agences de notations et des règles comptables.   Mais là : silence dans les rangs.

Pendant ce temps là le FMI rectifie à vue ses anticipations.  Au départ seuls les Etats-Unis allaient souffrir un tout petit peu. Mais pas l’Europe ni le reste du monde.  Puis on a vu une rectification pour quelques pays européen un peu trop engagés dans la bulle immobilière, l’Irlande et l’Espagne.  Mais les pays de l’est tireraient la croissance européenne.

Patatras, toute l’Europe est malade et les anciens pays de l’est sont KO debout.  Alors on indique que la Chine et l’Inde seront les ressorts  toujours tendus de la croissance. Et eux aussi commencent à s’essouffler et même à entrer dans la crise.  On rectifie encore  les perspectives. Mais il reste l’Afrique : formidable ilot de résistances qui est le môle sur lequel les autres économies vont s’arrimer ! Qui veut-on amuser avec ces sottises ?    On vous laisse deviner les  prochaines annonces.

Aujourd’hui même  General  Motors, la plus grande entreprise mondiale qu’on nous apprenait à admirer dans les années 60 est au bord de la faillite, et les autres constructeurs commencent partout à  s’effondrer  entraînant des secteurs entiers de l’industrie à sa suite.  Les aciéries se ferment. Les sous traitants sont égorgés.   Des centaines de milliers d’employés sont mis au chômage partout dans le monde. Allez leur expliquer que c’est à cause des agences de notation, des règles comptables et des systèmes de rémunération des banques.   

Et surtout que les beaux esprits aillent leur dire en quoi les mesures prises auront un effet quelconque sur leur sort immédiat ou futur.

Jean Marie Messier par exemple que le Figaro est allé chercher en pensant qu’un  symbole des années de débauche financière et spéculative basée sur rien   qui a explosé en vol aurait des recettes à faires partager. Que dit-il : rien !  Si, il parle de lui comme d’habitude : « quand on a connu le succès et l’échec  et qu’on s’en est sorti on a une expérience qu’il est utile de mettre au service des autres ». 

Où que l’on se tourne on ne voit aucune vraie analyse, aucune vraie compréhension de ce qui se passe, aucune anticipation sérieuse. La presse fait du people ; le FMI retarde d’une guerre ; les conférences politiques brassent du vent.  

Quant aux économistes, ils se contentent, comme en 1929, de leur tonitruant silence.  Ce que peu de gens savent c’est qu’il n’y a JAMAIS eu une analyse réelle et convaincante des causes de la crise de 1929. Pour avoir lu toute la littérature sur le sujet je persiste et signe.  Et il y a fort à parier que cela sera la même chose pour cette nouvelle crise.  Les subprimes pourvoiront à tout !

Et la récession commence réellement à prendre une allure de dépression, avec pour la première fois depuis la guerre une régression prévue  sur une année entière et peut être plus.  Si à la fin 2009, on en est encore aux fumisteries qui vont se débattre à Washington le 15 novembre 2008, nous serons arrivés exactement au point où les Etats étaient en 1932. Lassés de voir le désastre s’étendre et les fausses recettes n’avoir aucun effet,  pressés par leurs opinions publiques,  les gouvernements chercheront des solutions « à portée de la main » qui ne feront qu’aggraver les choses.


Sylvain Dieudonné pour le cercle des économistes e-toile


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner