Le blocage incompris du marché interbancaire Chinois

Le 8 mars 2009,  nous avions tenté de faire comprendre que la CHINE était plus un problème qu’une solution (voir   http://cee.e-toile.fr/index.cfm/2009/3/8/Non-la-Chine-ne-nous-sauvera-pas-). A cette époque, dans le désarroi intellectuel général, certains commentateurs « autorisés » avaient repris les inepties de quelques analystes qui pensaient que les réserves chinoises allaient servir à relancer l’économie mondiale.  

Il y aura toujours, en toute époque, et à tout moment, de fins esprits pour croire que l’abondance de liquidité est la garantie d’une reprise rapide de l’activité. La Chine était gorgée de liquidités : la reprise serait là  et se ferait par-là ! En vérité, la Chine, après le Japon, après l’Allemagne, découvrait que l’accumulation d‘actifs en dollars la rendait vulnérable à des pertes abyssales. Elle allait donc gigoter dans tous les sens pour ne pas trop perdre, déstabilisant de nombreux marchés sans permettre de vraies reprises des échanges.

Il ne faut pas confondre panique et commerce.

Aujourd’hui les mêmes analystes restent sans voix : pourquoi le système bancaire chinois, gorgé de liquidité, est-il en grand danger ? Ils n’ont pas la clé d’interprétation d’un phénomène qu’ils ont pourtant devant les yeux depuis 2007, et qu’ils n’ont jamais voulu comprendre.

Alors ils développent les mêmes arguments que lors de la crise appelée à tort « des pays émergents ». On se souvient qu’à l’époque il était de bon ton de critiquer le « cronyism » supposé des systèmes financiers émergents. S’ils étaient en crise, c’était de leur faute et ils n’avaient qu’à mettre de l’ordre dans leur système. En fait la crise de 98 était une crise du dollar dans un environnement de changes flottants et de mouvements de capitaux à court terme totalement libres. Craignant l’Asie et surtout le Japon après le tremblement de terre de kobé, les spéculateurs étaient revenus en masse sur le dollar provoquant une double spéculation sur le dollar et sur la bourse américaine, notamment pour les valeurs technologiques. Rien à voir avec la gouvernance des banques des pays émergents qui seront VICTIMES dans cette affaire et traitées en voyous.

D’où la conclusion de l’article du Monde : « selon les analystes seules de vraies réformes structurelles du système bancaire…avec épuration des créances douteuses  et lutte contre la corruption, permettront d’éloigner vraiment le risque de crise ».

On a envie de demander à Marie Charrel, qui signe l’article, qui sont ces « analystes ».  On sait bien que ce sont les mêmes qu’en 1998 : les analystes des banques anglo-saxonnes en général et des banques américaines en particulier qui prêchent pour leur paroisse.


La crise actuelle en Chine est exactement du même type que la crise de 2007 dans les pays de l’OCDE. Le marché interbancaire s’est bloqué, comme en juillet 2007, au moment où les banques ont soudain compris que leurs partenaires étaient vulnérables et que tout prêt était en danger de ne jamais être remboursé. En 2007, après des mois d’incompréhension, la cause avait été trouvée : « ce sont les subprimes » !  Comme nous l’avons rabâché depuis, les « subprimes » ont joué le rôle d’allumettes mais la masse explosive venait d’ailleurs et était ailleurs.  

Notre thèse, reprenant les observations de Jacques Rueff, était que le blocage provenait de la double hélice de crédits qu’avaient permis le système des changes flottants, associés à la liberté totale des mouvements de capitaux.

Si un pays accumule des déficits colossaux, un autre pays accumule des excédents colossaux. Que faire de ces excédents ? La tentation est de les replacer dans le système bancaire du pays déficitaire. La nouvelle liquidité reçue génère une augmentation du crédit dans le pays déficitaire qui le devient de plus en plus. L’augmentation des actifs bancaires dans le pays excédentaire y permet le développement du crédit. L’endettement global ne cesse plus d’augmenter.

Pour les pays de l’OCDE, le taux d’endettement global est passé de moins de 200% à plus de 400%, créant une situation d’explosion, en dépit des purges périodiques provoquées par les crises décennales fortes (73-74, 92-93).

Regardons la réalité chinoise : le Monde du 24 décembre 2013, reprenant les informations du FMI,  la montre dans fard. « Les prêts classiques et les « crédits non traditionnels » s’élèvent aujourd’hui à 200% du PIB contre 130% en 2008 ». L’effet de la double hélice de crédits, en l’absence de toute réforme, continue à s’exercer. L’endettement américain a été soutenu par le « Quantitative Easing » aux Etats-Unis. La Banque de Chine  lâche 300 milliards de Yuan pour éviter le blocage du marché interbancaire Chinois. Le parallélisme est saisissant, même si les faits sont décalés du fait de l’administration stricte de la finance chinoise par les autorités.

La Chine confrontée à la fois aux risques de ses avoirs en dollars et aux effets de la création monétaire induite par les excédents est en difficulté.

Automatiquement en difficulté.

Il ne peut y avoir de surprise.

Les changes flottants sont un système nocif qui n’a jamais marché, ne marche pas et ne marchera jamais. C’est cela que la réflexion devrait commander d’écrire à Marie Charrel. Elle ne le fera pas. Elle tient à sa place. On peut la comprendre.

Mais quel désastre intellectuel !

Quand Mario Draghi joue à Trichet...

Question du JDD de ce dimanche 15 décembre 2013


"L'Euro a fortement augmenté face au dollar ? Que faites vous pour le faire baisser et le rendre plus compétitif ?"


Réponse de SuperMario :


" Je n'ai pas envie de spéculer sur la bonne parité euro-dollar. Nous n'avons pas d'objectif de change. Mais je reconnais qu'un taux de change élevé a des conséquences sur la croissance et sur l'inflation en Europe".


Nous revoilà dans la langue de bois qui était l'aspect le plus consternant des discours de M. Trichet.


Pour l'observateur, c'est plus qu'une leçon de chose.


On vous dit dans la même phrase :


- les changes c'est important pour la compétitivité et la croissance. Implicitement cela veut dire que le taux de change de l'Euro est surévalué.

- Mais je ne vais rien faire car ce n'est pas mon objectif statutaire, tout juste une préoccupation si l'inflation revenait. 

Les nations de la zone Euro se sont séparé d'un instrument de gestion de crise. L'Europe en a interdit l'usage et aucune institution n'en a plus la maîtrise.

Pour M. Draghi, c'est le marché libre des changes qui fixe la valeur des monnaies car le flottement des monnaies, c'est bien ! C'est sans doute pour cela que l'Europe de l'Euro a interdit toute possibilité de flexibilité monétaire en son sein !

On accumule les oxymores ou les contradictions : le flottement c'est bien mais l'unicité monétaire aussi !  Le change s'est important mais je ne dois pas m'en occuper. 

Pendant ce temps là le RU a dévalué et s'en tire pas mal ; les Etats-unis ont dévalué et ne s'en tirent pas mal. Le Japon vient de s'y mettre et ce n'est pas mal non plus.


Les autres,  ce sont les autres.


Combien de temps cette vision calamiteuse va-t-elle  continuer ?


Rappelons que la France ne suivra pas docilement l'évolution héllénique ou ou lusitanienne. 


Il faut que le noeud gordien qui entraine cette véritable anorexie mentale que l'on constate sur la gestion du change de l'Euro finisse par être tranché.

Qui osera ? 


Europe : la farce de la subsidiarité !

Après l'affaire des œufs, où une directive imbécile en provenance de l'Europe sur "les droits du cul de poule et du citoyen" a provoqué une pénurie d'œufs, une montée des importations des pays étrangers sans aucune législation sanitaire particulière et la faillite de plusieurs dizaines d'entreprises en Europe, avec l'envoi au chômage de plusieurs milliers de salariés, voici donc en majesté, le triplement de la TVA sur l'activité des manèges de poneys, imposé en plein délire fiscal général et lors que le rejet fiscal est à son maximum. Une activité déjà touchée par la crise est en grand danger de voir des milliers d'emplois s'envoler, en même temps que des dizaines de milliers d'enfants seront privés d'un passe temps aimé.

Sur quelle base l'Union Européenne se croit-elle autorisée à légiférer sur une activité sociale de sport loisir qui concerne des petits clubs de passionnés, où personne ne gagne réellement bien sa vie et où des petits clubs vivotent à la limite du dépôt de bilan depuis longtemps ?

La montée de la mode des clubs de poneys date du début des années 80. Elle s'est appuyée sur l'engouement des jeunes filles et des adolescentes qui ont envahi à plus de 90% ces activités. Ce passe temps est très riche en émotion mais n'est pas une activité de "petites filles riches".  L'accusation d'activité "bourgeoise" est une foutaise. La plupart des clubs sont tenus par d'anciens paysans qui ont reconvertis dans les zones de bords de mer ou de montagne, ou dans les champs pas trop loin des grandes villes, une exploitation qui ne donnait plus rien.  La plupart des propriétaires de ces clubs ne survivent que grâce à la revente de chevaux, lorsque l'occasion se présente. L'activité de club elle-même est peu rentable, sauf cas particuliers très rares. Il suffit qu'un animateur se décourage pour que l'affaire périclite aussitôt.  

Que dit la DIRECTIVE 2006/112/CE DU CONSEIL du 28 novembre 2006 :

"La réalisation de l'objectif de l'instauration d'un marché intérieur suppose l'application, dans les États membres, de législations relatives aux taxes sur le chiffre d'affaires ne faussant pas les conditions de concurrence et n'entravant pas la libre circulation des marchandises et des services."


Tel est l'exposé des motifs sur lequel se fonde  la Cour de justice européenne (CJCE) pour confirmer le bon droit de la Commission à imposer à la France un triplement d'impôt.


Tout est bidon dans le raisonnement suivi.


L'activité de cheval-loisir n'exporte ni n'importe quoique ce soit : c'est une activité de service, locale, à vocation sociale. On ne voit pas en quoi "les écuries de Saint Lunaire" causent un dommage quelconque en basse Valachie ni comment les gamines qui tournent en rond sur un manège de la basse Lozère, peuvent gêner qui se soit en Lotharingie.

En un mot cette activité n'a aucune importance en terme d'unification européenne, ne crée aucun dommage intra européen et fournit, marginalement du plaisir local à des enfants et des adolescents qui se moquent de l'Europe du grand marché  comme de l'an 40.

Pour faire avaler la pilule de la  pseudo "Constitution Européenne", les européistes avaient mis en avant le concept foireux de "subsidiarité". Il n'a y a aucune subsidiarité en Europe. Dès qu'un secteur est ouvert au champ communautaire, la Commission s'en empare intégralement et pousse son avantage jusqu'à la plus grande extension, en sachant bien que les juges de la CJCE lui donneront raison à tout coup.

En quoi un chat-fourré européen a plus de droit que le Parlement français de fixer les conditions fiscales d'une activité sociale de jeunesse-loisir ?  Complices de tous les "coups d'état" juridiques anti nationaux depuis des lustres, la CJCE n'est pas une cour de justice mais un levier européiste contre les nations européennes.    Gavés de prébendes à des niveaux auxquels ne peut rêver aucun membre d'un club hippique, ces satrapes sont pour l'essentiel exonérés d'impôts. On n'a jamais entendu personne exiger que désormais tous les personnels internationaux d'organismes de ce genre soient assujettis à l'impôt sans "niches fiscales" abusives !  Ils ont, il y a peu,  confirmé des hausses de salaires des fonctionnaires européens supérieures à 5%. Pourquoi se gêner ?

On dira : oui mais c'est le Parlement Européen et les Etats européens qui se sont permis d'accord sur la directive !  Cet argument n'a strictement aucune valeur.

Le Parlement européen est le prototype d'une fausse assemblée démocratique. D'abord les grands partis n'y envoient que leurs européistes. Ils sont là pour arracher aux Etats leurs responsabilités. "Vive l'Europe", "plus d'Europe", voilà le leitmotiv. Lors des élections européennes personne ne dit ce qui va se passer pendant la législature. Pas un mot ! D'ailleurs personne ne parle de ce qui s'est passé lors de la précédente. L'agenda des travaux du PE échappe totalement aux électeurs. Ils savent pour quelle étiquette ils votent, mais absolument pas pour quoi ils votent. Le contenu des textes ? Personne n'en parle jamais sauf au moment où la catastrophe de la mise en œuvre tombe sur la tête des victimes, des années plus tard.

Et les Etats, dira-t-on ? Ils ont leur mot à dire. C'est totalement faux. Allègre a vendu la mèche avec beaucoup de précision. Il a décrit comment lui et ses collègues de l'éducation nationale des différents pays étaient arrivés à élaborer un projet positif soutenu par tous. Le Commissaire "en charge" a déclaré qu'il n'en avait rien à battre et qu'il était seul maître de l'ordre du jour européen. Ce projet n'a jamais vu le jour. La Commission dans son domaine a, seule, l'initiative et s'est attribuée, seule, l'interprétation des traités, avec le soutien indéfectible de la CJCE.  Un Ministre national n'est rien contre un Commissaire. Ce dernier n'a de compte à rendre à personne, sinon à la "coupole européiste", sous influence américaine,  qui règne en mafia exigeante sur les nominations. Il a le temps pour lui.  Le Ministre finit toujours par céder "pour ne pas bloquer l'Europe" !

C'est comme cela que cinq ans , huit ans, ou dix ans plus tard les citoyens doivent avaler des pilules amères, sans que plus personne ne puisse rien pour eux. Tous les textes sont votés et cautionnés par la CJCE.  Quel est le ministre français  en cause ?  Va savoir. C'était il y a si longtemps !

Le Ministre Moscovici, longtemps européiste de service du PS, chante : c'est pas moi !

Alors qui ? L'évanescent Baroin ? Woerth ? Ou plus tôt encore Sarkozy, lorsqu'il était aux finances ?  

Comment ont voté les partis au Parlement ? Qui a été le porte parole en faveur du triplement de la TVA sur l'activité des chevaux de manège ? M. Bayrou dites-nous tout !  M. Copé dites-nous tout ! M. Hollande, dites-nous tout ! Tous aux abonnés absents. Les mesures se prennent  dans les rangs des regroupements européens sans que personne ne se sente le moins du monde responsable. L'électeur lui, n'est  même pas informé.

Il s'agit très clairement d'une fausse démocratie et d'une vraie dictature anti nationale. Dictature du détail ; dictature de la règle ; mais dictature tout de même puisque le souverain est entièrement marginalisé.  

Les activités de sport-loisir pour la jeunesse n'ont strictement rien à faire à l'échelon européen, qu'il s'agisse de musique, de sports, d'art,  ou d'activité d'éveils.  Il était parfaitement juste que ces activités, qui doivent concerner le maximum de monde et qui touchent d'abord des jeunes qui ne travaillent pas, ne soit pas surtaxées.

C'est le rôle de la représentation nationale d'affirmer : j'ai mon mot de législateur à dire la dessus et seuls les représentants élus de la nation peuvent en décider puisque cela n'interfère exactement en rien avec le reste de l'Europe.

Il faut réformer de fonds en comble le cadre européen et d'abord, ôter aux Commissaires le monopole d'initiative. Quand la CJCE, il faut en modifier totalement les statuts, fiscaliser ses membres et permettre un dissent national efficace lors de ses abus. L'affirmation de la supériorité du Conseil Constitutionnel sur les instances européennes, CJCE ou CDEH  est absolument indispensable.

Une Europe qui prive les Etats nations de leur pouvoir sans les exercer (comme pour la gestion des changes)  ou qui exerce des responsabilités d'états-nation par extension abusive de son pouvoir règlementaire dans des domaines où l'aspect communautaire est nul, va finir par être vomie par tous les européens. Mieux vaut une réforme démocratique qu'un rejet qui ferait disparaître le bébé avec l'eau du bain.  

Dettes : requête à l'Insee, à Eurostat et au FMI

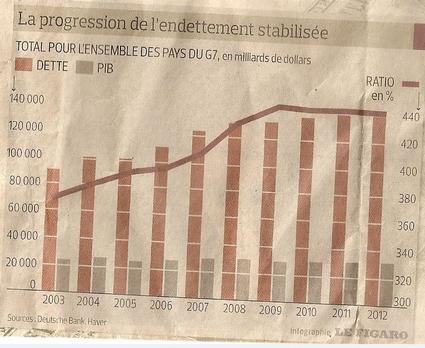
Le document affiché en bas de billet est une infographie du Figaro dont la source est la Deutsche bank. 

Merci et bravo au Figaro de l'avoir publiée.

Il montre l'évolution de la dette globale pour les pays du G7 de 2003 à 2012.

Première constatation : ce que nous n'arrêtons pas d'affirmer est confirmé. La dette globale, qui était inférieure à 100% en 1971 a progressivement explosé ses plafonds pour passer les 100, 150, 200, 250, 300, 400% et atteindre comme il est montré, en moyenne près de 440% du PIB.

Lorsque j'écrivais ma thèse de doctorat, on estimait qu'une dette d'Etat inférieure à 20%, une dette des particuliers inférieure à 25%, avec une part prudente pour l'immobilier, et une dette des entreprises non financières (plus de deux personnes) variant entre 30 et 50%, dans des économies où la valeur ajoutée des entreprises représenterait près de 75% du PIB, était raisonnable. La seule ambiguïté portait sur la dette de l'institut d'émission. Fallait-il l'ajouter ou non, en tout ou en partie,  à la dette globale, l'émission de monnaie banque centrale étant, comptablement,  une dette collective mais pouvant être considérée, avec l'abandon des monnaies métalliques, comme un fonds de roulement "technique" que l'on pouvait neutraliser dans les décomptes des dettes effectives : nul n'était besoin de la rembourser ! 

On peut se demander pourquoi cette évolution du taux de dettes globales est passée pratiquement inaperçue pendant des décennies, alors qu'elle représente une véritable révolution intellectuelle et économique. J'ai déjà présenté ce calcul élémentaire :

Si la dette est de 400% du PIB , avec un taux de 5% et une maturité moyenne de 10 ans, pour simplifier les calculs, l'amortissement  est de 40% du PIB et le versement des taux d'intérêt de 20%. Il faudrait donc que l'économie sorte 60% du PIB pour faire fonctionner un tel système à partir de la valeur ajoutée. Ce qui est impossible. Les banquiers ont cru pouvoir détourner cette impossibilité en  se remboursant nominalement sur les plus values de biens. Un banquier se moque d'être remboursé à partir d'une plus value ou de la vente d'une immobilisation, plutôt que d'un flux de revenu. Pas l'économiste.

Ce que montre le graphique, c'est qu'en moyenne les pays du G7 ont grimpé dans la folie des dettes jusqu'à l'explosion et qu'il n'ont réussi qu'à stabiliser le taux de dettes. Le graphique, ne montre ni le transfert des dettes vers les Etats ni le transfert vers les banques centrales.

Nous sommes toujours dans la situation intenable que nous avons matérialisée par l'image du "hanneton qui s'épuise à pousser devant lui sa boule de crottin".

La situation est plus simple pour les pays greffés sur la monnaie mondiale, comme les Etats-Unis qui en fournit 90% et le Royaume-Uni qui la fait tourner. L'explication des gros bénéfices des grosses banques mondiales est entièrement dans le fait qu'elles se sont débarassées du gros de leurs dettes et qu'elles continuent à fixer leurs honoraires sur une fraction démente du PIB des nations. La situation est dramatique pour les pays de la zone Euro,  contraints par l'absurdité du système de Maastricht qui a supprimé les possibilités d'action monétaire nationale sans transférer les mêmes moyens à l'échelon supérieur.

La grande question est de comprendre comment une évolution aussi néfaste et aussi massive que le gonflement gigantesque du taux de dettes a pu passer inaperçu et pourquoi les quelques lueurs qui ont percé le mur des ténèbres ont été considérées, par presque tous les économistes, sauf Maurice Allais, comme sans conséquences.

Une réponse est l'inadéquation des statistiques. Sur ce site, nous poussons à intervalle régulier un large cri d'alarme statistique et demandons à l'INSEE et aux medias, de remédier à des lacunes phénoménales.

- Nous souhaitons des séries longues, sur 50 ans minimum et sur 100 ans si possible. Pourquoi ? Parceque les évolutions étant incrémentales, elles ne prennent leur pleine expression que sur de longues plages de temps.  L'existence d'un cycle de 8-10 ans ne peux échapper à qui prend en compte l'évolution de la valeur ajoutée des entreprises depuis 1900 ! 

- Sur la dette globale la situation se double d'un probléme de définition. Quiconque s'est penché ne serait que trois minutes sur la question se rend compte qu'il est quasiment impossible de se faire une opinion fondée sur des informations solides. Tous les chiffres disponibles sont incompatibles entre eux. Les études sont faites, comme dans le cas de celle du Figaro, sur des enquêtes particulières dont la méthodologe est incertaine. Comparer les chiffres annoncées  par les uns et les autres, genre enquête Mckinsey, est IM-POS-SIBLE !

Dans le cas de la zone Euro le problème se corse du fait des dettes de la BCE ? Comment les réaffecter aux nations composantes ?

Le trouble est caractérisé quand on lit l'opuscule de l'INSEE sur l'économie française. Pour la première fois, l'édition 2013 donne des indications sur la dette relativement au PIB, alors qu'auparavant on donnait des chiffres sur des bases différentes : par exemple la dette des particuliers était rapportée au revenu disponible, pas au PIB, rendant les regroupements pénibles. 

Si on s'en tient aux chiffres données (particulier, état, entreprise), on reste dans des plages de dettes "acceptables" dont le total dépasse à peine 200%. D'où vient alors l'écart de 200% avec le chiffre de 440%  de la Deutsche Bank ?

Nous transmettons donc la supplique suivante à l'Insee (et par extension à Eurostat et au FMI)  : fournissez-nous une série longue recomposée au moins depuis 1945, donnant, sur une base normalisée, l'évolution de la dette globale française (européenne et mondiale pour les autres institutions).

Devraient  figurer EN TETE et en ENORME dès le début de l'opus sur l'économie française de l'INSEE, l'évolution des courbes suivantes :

- Valeur ajoutée des entreprises de plus de 1 personnes (en montant et en en pourcentage)

- Montant de la dépense publique

- Montant des prélèvements

- Montant de la dette globale et de ses principales composantes.

- part de la population globale  au travail

- ratio salarié des entreprises privées (hors associations et finance)/population totale ;

Dans la seconde qui suivra la lecture de ces courbes, le lecteur comprendra :

- que la crise de 2007-201x et sa dureté étaient entièrement prévisibles : télescopage de la crise décennale avec un encours de dettes intenables. C'est le moyen qui nous a servi à les prévoir dès Pâques 2006.

- que la montée du chômage est entièrement corrélée à celle de la dépense publique, avec ses deux compagnons prélèvements et dettes.

La crise de 1929 a permis de gros progrès statistiques. Il faut que la crise en cours provoque les mêmes progrès accompagnés d'une meilleure diffusion publique.

L'INSEE, malgré les pesanteurs politico-syndicales qui pèsent sur ses équipes (et qui était devenue évidente quand les syndicats ont exigé le renvoi d'un analyste qui niait l'effet bénéfique sur l'emploi des 35 heures), n'est ni au service de l'Etat, ni au service de la classe des fonctionnaires, ni au service du "peuple de gauche" ou de ses servants. Il est au service des citoyens et son monopole a pour contrepartie une diffusion neutre,  éclairée et éclairante. 


Didier Dufau pour le Cercle des économistes e-toile


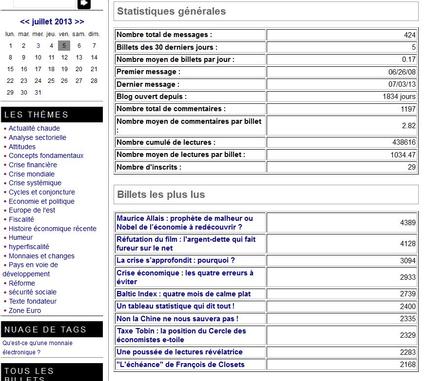
Fréquentation de juin 2012 à juillet 2013

Le TSCG : nécessaire mais insuffisant !

Le TSCG : nécessaire mais insuffisant !

Que penser du Traité sur la stabilité, la coordination et la gouvernance (TSCG) appelé usuellement Pacte budgétaire européen ?

Si on considère que la zone Euro est non viable par nature, la réponse est simple : à rien sinon à aggraver l’état du malade.

On sait qu’une partie des économistes se fondent sur l’idée des zones monétaires optimales pour bannir jusqu’à l’idée qu’une zone de monnaie unique entre nations ne respectant pas ces règles optimales soient tenables.

Milton Friedman avait annoncé de son côté l’éclatement de la zone Euro pour une raison différente : seuls les changes flottants fonctionnent.

Nous-mêmes, comme nous l’avons répété ici dans plusieurs articles considérons ces deux thèses comme fausses.

La théorie des zones monétaires optimales est tautologique.  Elle revient à dire : si la zone est possible alors elle est possible. Et aucune des zones monétaires uniques, comme les Etats-Unis ou celle du Franc CFA ne sont « optimales » au sens de cette théorie. Ce qui revient à dire : même impossibles, elles sont possibles.

Quant aux prévisions de Milton Friedman, elles ont toutes été démenties. Les changes flottants devaient :

-          Unifier les taux d’intérêt et réduire les spreads : ils n’ont jamais été plus divergents

-          Réduire les besoins de réserves : ils n’ont jamais été si importants

-          Adoucir les transitions de change : jamais elles n’ont été si explosives.

La théorie des changes flottants de Milton Friedman est simplement fausse, et a été infirmée par les faits constatés. Il ne peut y avoir de bonne théorie qui dise le contraire de la réalité observée.

On peut donc écarter ces deux théories et revenir à l’idée qu’une zone monétaire unifiée comme l’Euro est possible.

Nous même ne la pensions pas souhaitable mais possible à certaines conditions.

Le traité de Maastricht et le pacte de Stabilité et de Croissance de 1997 n’ont pas prévu ces conditions, ce qui explique que nous avons été à l’époque extrêmement critiques sur les modalités prévues. Aujourd’hui le débat n’est plus sur l’opportunité de la zone Euro qui est un fait accompli, mais sur les conditions de son bon fonctionnement après qu’une crise sévère ait montré ses faiblesses.

Pour prendre une analogie, il ne serait pas souhaitable qu’un individu se coupe une jambe. Mais maintenant qu’elle est coupée et que la gangrène s’est mise dans le moignon, l’urgence n’est plus de revenir sur la décision initiale mais de sauver le malade. On peut vivre avec une jambe coupée mais pas sans hygiène et seulement après avoir guéri l’infection.

Le TSCG doit s’apprécier dans cette double perspective :

-          Permet-il d’enrayer l’infection ?

-          Est-il capable une fois la survie assurée de garantir un bon fonctionnement de la zone Euro ?

Pour répondre à ces deux questions il faut au préalable avoir compris les causes de la crise actuelle.

-          Cause interne : quel que soit le système monétaire, un système de libre échange ne fonctionne durablement que si les grands équilibres financiers et commerciaux sont préservés.  Dans un système de monnaie unique, il importe qu’il y ait une gouvernance centrale qui évite les divergences entre les membres ou qui les compense. Rien de tout cela n’a été prévu. Chaque pays a donc géré son économie de façon divergente et on a abouti aux écarts insurmontables de compétitivité actuels. Si la France réduit son temps de travail et aggrave ses coûts de production pendant que l’Allemagne prend des mesures strictes de compétitivité, on va au-devant de graves distorsions. On les a.

-          Cause externe : la zone de monnaie unique est baignée dans un système global de changes flottants avec liberté des mouvements de capitaux. La crise économique globale actuelle a été provoquée par le système monétaire international vicieux, , pas par les défauts de la zone Euro. Mais elle a révélé les défauts de la zone Euro, confrontée aux endettements différentiels de ses membres, qui sont exploités sans scrupules par la spéculation internationale, ou disons plus clairement, par la finance anglo-saxonne.

Les pays de la zone Euro, comme tous les autres, se sont retrouvés avec un double fardeau : le transfert sur le budget de la dette aventurée des banques surexposées aux différentes bulles monétaires ou immobilières,  le financement des conséquences de la crise. Que leur système bancaire ait enflé de façon excessive comme en Irlande ou en Espagne ou au Portugal, ou qu’ils aient adoré la dépense publique comme la Grèce, la France et l’Italie, le taux d’endettement public est devenu insoutenable.

Toutes les bornes du Pacte de Stabilité et de croissance de 1997 ont sauté en même temps, exposant toute la zone Euro.

Comme la Banque centrale européenne n’a d’autre objectif que de maintenir l’inflation à moins de 2%, globalement, ce qui n’a qu’un sens très relatif, et qu’elle ne doit pas financer les Etats en dernier ressort, l’application stricte des traités rendaient la sortie de crise impossible.

Gérer une zone de monnaie unique dans un système global de changes flottants avec une banque centrale indépendante et corsetée dans des règles absurdes, le tout  par l’intermédiaire de normes fixées dans des traités sans aucun organe de pilotage sinon le fantomatique Ecofin du non moins fantomatique Juncker, était une gageure. Cette gageure n’a pas été tenue. Elle ne pouvait pas l’être.

Il a fallu agir. Cette action a été entièrement conduite par la panique et l’urgence de tenir en respect « les marchés ».   

La Banque centrale européenne l’a fait en violant toutes les règles qui la corsètent et prévoit d’agir encore plus loin des règles en question en cas de besoin. Les « marchés » ont apprécié.

Son bilan boursouflé d’une façon jamais vue commençant à prendre mauvaise mine, elle a exigé des garanties des Etats. Comme ils sont à peu près tous insolvables, sauf l’Allemagne,  on a créé des organes communs de riposte aux  spéculateurs, mais l’Allemagne a posé ses conditions.  « Je paie mais vous devenez vertueux ».

Le TSCG n’est donc pas une réforme de fond mais un acte politique transitoire ayant pour but de calmer les marchés et de décoincer les libéralités allemandes. Cet acte était-il évitable ? La réponse est clairement non.

Sans le TSCG la zone Euro éclatait. En ce sens la déclaration des « 140 économistes contre la TSCG » n’aurait de sens que si ces économistes étaient pour la dissolution de la zone Euro. Le paradoxe est qu’ils sont pour !

Quand on voit des glorificateurs du traité de Maastricht comme un certain Pr. Aglietta, qui cumule un amour immodéré pour la zone Euro, avec une justification des changes flottants et une passion inextinguible pour la dépense publique,  et qui condamne le TSCG parce qu’il contraint cette dernière, on croit rêver. Dire tout et son contraire pour des raisons de postures idéologiques, politiques et de prospérité personelle (ce Monsieur est membre du CAE et d’autres cénacles) fait partie du décor général, ces derniers temps.   Disons que le spectacle est consternant.

Au-delà de l’urgence politique, le TSCG est-il durablement efficace ?

La réponse est non.

Rappelons encore une fois que la gestion d’une zone monétaire unique est une affaire politique qui exige qu’il y ait une instance de pilotage dotée des moyens ad hoc.  Le TSCG le prévoit de façon beaucoup trop embryonnaire. Ce n’est qu’un durcissement du PSC.

Les défauts du PSC restent : comme nous l’avons répété sur ce blog il existe un cycle économique ; le budget doit jouer un rôle contra cyclique. Il aurait mieux valu organiser cette souplesse plutôt que de fixer une règle fixe  inapplicable dans la durée.  On comprend l’effet d’affichage. Il faudra évoluer.

D’autre part, une zone de monnaie unique n’a pas comme contrainte uniquement l’harmonisation des budgets. C’est l’ensemble des politiques sociales, fiscales et économiques qui sont en jeu.

Enfin, une zone de monnaie unique doit avoir une action extérieure et un pilotage de son change, même et surtout  dans un système nocif de changes flottants. Cette action doit englober celle de la BCE qui ne peut garder comme seul objectif la stabilité des prix.  

Il faudra sortir de la gestion par la norme et par des zombis non démocratiques. Le TSCG en s’appuyant sur l’inter-gouvernementalité et non sur un super-fédéralisme  bruxellois va dans la bonne direction.

Reste pour la zone Euro à créer une cabine de pilotage, nommer le pilote et doter le véhicule de moteurs puissants.

Le TSCG est une étape.  

Une étape nécessaire et insuffisante.

On a passé les Pyrénées, il reste les Alpes !

Le choix du vélo, du dérailleur et du plateau sera critique.

Rien n’est fait.


Didier Dufau pour le Cercle des économistes e-toile 

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner