Quel nom donner à la crise économique en cours ?

Pour qu'un événement important prenne sa place dans l'histoire, il lui faut un nom. Quel nom donner à la crise qui s'est déclenchée avec le blocage du marché interbancaire en juillet 2007, s'est approfondie avec la faillite de Lehman Brothers à la mi septembre 2008 et a entraîné une vaste récession mondiale dans le monde entier en 2009 ?  On dira : attendons un peu : seul le recul historique permettra de vraiment fixer la nature de la crise et donc son nom.

Le besoin d'identification n'attend généralement pas. Les médias ont besoin d'un nom. Les économistes ont également besoin de comparer des périodes historiques de crise économique. Ne pas avoir de nom rend les choses pénibles. Le besoin est si pressant qu'en général un nom s'impose sans savoir qui l'a vraiment choisi. Et il est souvent mauvais. La tentation médiatique est d'associer une crise économique et un évènement extérieur que tout le monde se rappelle.

La crise de 1973-74 fut appeler "la crise du pétrole" puis "la première crise du pétrole", parce que la guerre israélo-arabe avait entraîné une réaction de pays producteurs de pétrole particulièrement virulente. En fait la crise avait commencé bien avant cette hausse et ne peut s'analyser de bonne foi aujourd'hui que comme la première crise du dollar flottant, la baisse extrême du dollar ayant, associée au prétexte de la guerre, justifié la hausse des prix du pétrole à des niveaux antiéconomiques qui ont profondément aggravé la situation.

 La crise de 1992-1993 fut associée à la guerre en Irak, comme d'habitude à tort, mais finalement ne reçut aucun nom qui soit resté dans les mémoires. Pourtant c'était la plus grosse récession depuis la guerre. Elle resta incomprise et innommée !  La crise de 98 fut appelée, totalement à tort, "la crise des pays émergents".  Le nom vint des Etats-Unis qui considérèrent de façon inique et malsaine  qu'elle était due à des régimes pourris de "cronies". En fait tout le monde voit aujourd'hui que c'était une crise des changes flottants et de la spéculation associée qui a vu, après une poussée spéculative excessive sur des marchés extérieurs, les capitaux flottants se rapatrier à toute vitesse vers les Etats Unis, entraînant la catastrophe  dans toutes les économies neuves qui avaient été dopées par un endettement excessif crée artificiellement par la spéculation financière internationale dans un environnement de changes flottants.  Certains l'avaient appeler un temps "la crise de Kobé", le tremblement de terre de Kobé ayant entraîné  la première crise de confiance (qui mit par terre les spéculations du trader fou de la Baring) qui se généralisera par la suite : toujours cette bonne vieille tendance à expliquer tout par un "fait de Dieu" :  accident, guerre, tremblement de terre, épidémie...

La crise démarrée par l'effondrement des valeurs boursières liées au NTIC, et qui se développa en une récession de moyenne importance fut  appelée "crise des NTIC" ou "crise des nouvelles technologies".  Ce ne sont évidemment pas les nouvelles technologies qui sont la cause de cette récession et  la récession ne fut pas que boursière.  Ce fut une vraie récession mondiale. On ne retînt que le plus spectaculaire, comme d'habitude.

Si on remonte un peu plus haut dans le temps on voit des conflits de dénomination assez gênants. La "crise de 1929" est maintenant généralement appelée "la grande dépression" alors que ce nom avait été donné à une période particulièrement difficile de la fin du 19ième siècle, à partir de 1975 jusqu'à pratiquement l'an 1900.

A l'idéal, les grandes crises devraient être nommées en fonction de leur cause principale, ne serait-ce que pour rappeler que les mêmes causes ont souvent les mêmes effets.  Quand ce sont les vraies causes. La terminologie de "seconde crise du pétrole" est tout aussi fausse que la première : il y eût bien une hausse massive des prix du pétrole, mais aucune crise mondiale d'importance en 1978 !   

Dans cet esprit, il faudrait dissocier les crises liées au cycle de 8-10 ans et les accidents qui ont leur logique propre et n'entraînent pas de récession mondiale généralisée. Pour s'en tenir au demi siècle passé, on trouve :

1974 : crise mondiale cyclique forte
1982-84 : crise mondiale cyclique faible
1993 : crise mondiale cyclique forte
2001-2002 : crise mondiale cyclique faible
2008-2009 : crise mondiale cyclique forte.


Et, dans ce schéma fort, se loge des crises particulières, généralement financières mais pas toujours :


- 1989 : crise boursière dite "des ordinateurs"
- 1996 (en France seulement) : crise liée au coup de massue fiscale d'Alain Juppé.  
- 1998 : crise du dollar et de la spéculation financière.

Les aspects structurels sont également importants. Depuis 1971 nous vivons dans un système de changes flottants et de monnaies totalement administratives.  Pratiquement toutes les crises citées ont une composante monétaire et financière forte.  La crise de 74 aurait du être appelée : "la première crise des changes flottants". Au moins on saurait qu'on est entré dans une nouvelle génération de crises pouvant se superposer au cycle.

Pour donner un nom à la crise actuelle, il faut également tenir un raisonnement économique.  Y-a-t-il eu une seule crise ou plusieurs crises emboîtées ? On voit bien le problème si on regarde les transes que traversent Wikipédia. La volonté de coller à l'actualité a entraîné la description de plusieurs crises : crise des subprimes, etc.
 
En fait, il n'y a qu'une seule crise. Nous avons déjà abordé, à chaud, cette question dans notre article "Une ou plusieurs crises".  

Alors comment l'appeler ? Joseph Stiglitz a proposé dans son dernier livre  (Le triomphe de la cupidité - LL Les liens qui libèrent, éditeurs- janvier 2010) de la nommer "La grande récession". Ce nom aura du succès dans la presse. Peut-être restera-t-il.

L'avantage de ce terme est qu'il règle justement la question de l'unicité ou de la multiplicité des crises. Il n'y a qu'une crise et Stiglitz le démontre très bien.

En fait, dans le détail,  il se trompe un peu. Comme d'habitude il ne convainc qu'à moitié. C'est son Karma !  Par exemple la première phrase de sa préface commence par : "Dans la Grande récession qui a commencé en 2008". En fait, s'il est vrai que la récession mondiale va s'établir en été 2008, la crise a commencé un an avant, en juillet 2007 avec le blocage du marché interbancaire qui va provoquer une vague de faillites bancaires pendant les douze mois suivants, le tout culminant avec le lâchage de Lehman brothers. Il l'admet un peu plus loin :  "J'ai regardé le monde glisser vers la crise en 2007".  Péché avoué est à demi pardonné.

Un autre point qui nous réjouit est qu'il signale avec raison que "l'universalité du problème indique qu'il y a des vices fondamentaux dans le système".  Il s'agit bien d'une crise du système global. Quel système ?  L'ennui des mots système et problème est qu'ils cachent la misère des raisonnements et la faiblesse du diagnostic. Ce sont des "mots valise". La phrase est sympa parce qu'elle marque bien qu'il ne s'agit pas d'un incident localisé. Elle est trop vague pour être utile.  Heureusement, la suite est plus précise : " La croissance reposait sur une montagne de dettes". Là nous sommes totalement d'accord ! C'est le fond de notre thèse.

L'inconvénient du livre, c'est que JAMAIS Stiglitz n'aborde  avec pertinence la question obligatoire du "comment". Comment cette dette a-t-elle été rendue possible ?  Là,  il dérive, comme d'habitude dans la poursuite de ses ennemis fantasmatiques personnels et on retombe dans le combat idéologique et le positionnement politique.

Stiglitz a un autre défaut : il n'a aucune vision du cycle de 8-10 ans, thèse commune avant guerre et que les économistes de sa génération a repoussé avec un pied négligent sous l'influence des keynésiens, très influents avec Samuelson et Hansen aux Etats Unis. Il mélange un peu tout : En citant l'étude de Luc Laeven et Fabian Valencis pour le FMI "systemic banking crisis : a new database" 2008, il dénombre 124 "crises" depuis 1970 ! Ce qui revient à ne plus rien distinguer du tout et à noyer le poisson.  Toutes les crises financières n'ont pas la même gravité et leur association avec une récession mondiale doit être pris en considération. Ne pas le faire revient à tout mélanger et à ne rien discerner, même si cela permet de faire un procès global à Wall Steet.  

En revanche nous buvons du petit lait quand il écrit : "La seule surprise de la crise économique, c'est qu'elle ait tant surpris. Pour quelques observateurs c'était un cas d'école tout à fait prévisible et d'ailleurs prévus".  Merci de le reconnaître !  Ce qu'il oublie de préciser c'est pourquoi elle était prévisible. Son idée est que la finance mondialisée et dérèglementée était un fruit pourri qui ne pouvait que tomber de l'arbre et faire chuter l'arbre avec lui. On est dans l'idéologie et la grande querelle, pas dans  la technique économique. Roubini était plus précis : certains prêts étaient tellement aventurés et atteignaient grâce à des techniques de dissémination du risque de tels volumes  que l'explosion serait aussi sévère qu'inévitable.  Au moins il savait ce qui se passait au sein des banques. Quelques économistes vexés de n'avoir rien vu venir se sont plaints d'avoir été laissés dans l'ignorance de ce qui se passait dans les fourneaux de la finance internationale et ont immédiatement exigés des fonds pour la création d'observatoires plus fins. On ne se refait pas ! La limite de l'analyse de Roubini est qu'elle est justement bien trop partielle. Il voit la paille mais pas la poutre.


La crise est d'abord celle d'une accumulation mondiale d'un niveau de dettes privées et publiques intenables. Cette accumulation disproportionnée a une cause : la double pyramide de crédits de type Rueff-Allais.  Les techniques bancaires de diffusion du risque n'ont fait qu'amplifier un phénomène fondamental.  Les niveaux atteints étaient tels que tout devait éclater. Quand ? Lorsque le retournement du cycle se ferait. Il fallait donc guetter les signes du retournement conjoncturel global en même temps que l'évolution les bulles spécifiques.


Nous mêmes avons fixé le début de l'alerte au moment où les prix de l'immobilier ont baissé aux Etats Unis, à la fin 2006.  Compte tenu qu'on en était à la phase haute du cycle, le mouvement des affaires ne romprait pas immédiatement.  Nous avons simplement conclu que la rupture  aurait lieu plus tôt que ce que nous le pensions (notre prévision début 2006 était une récession en 2010).  Dès l'été 2007 nous avons annoncé une crise très sévère avec un basculement en septembre 2008 avec une année 2009 sinistre.  Notre bulletin de conjoncture du début de l'année 2007 conseillait de dénouer toutes les opérations immobilières au plus tôt et de ne plus investir en masse dans quelques projets que ce soit pour éviter d'être pris financièrement à la gorge lors de la crise.


Quand Stiglitz écrit : "la bulle de l'immobilier qui devait nécessairement éclater était le symptôme le plus évident de la "maladie de l'économie". Mais derrière ce symptôme il y avait des problèmes plus fondamentaux", il a raison. L'ennui c'est qu'il se réfugie encore dans le mot valise "problème".  Et quand il s'emploie de le préciser, il joue petit bras : la titrisation, symbole de la "dérèglementation"  n'est pas la cause fondamentale de la crise économique mondiale. Ce n'en est qu'un détail.  

Il redevient pertinent lorsqu'il met en cause la mise en réserve excessive de ressources monétaires par certains pays échaudés par la crise de 1998.  Mais là encore, il ne pèle pas l'oignon (c'est son expression !) suffisamment. Cette mise en réserve a quatre causes très différentes :

* les changes flottants
* le mercantilisme chinois
* le suivisme américain du Japon
* la rente pétrolière des pays producteurs.

La première est de loin la plus permanente et la plus importante. Contrairement aux affirmations de Milton Friedman les changes flottants n'ont pas entraîné la limitation des réserves, la stabilisation des devises et l'unification des taux d'intérêt. Cela a été tout le contraire.

Le constat, exact bien que peu original, de Stiglitz sur la montée des réserves aurait du le conduire à aller un pas plus loin dans la déconstruction du système des changes flottants. Il serait alors remonté à la crise de 74 etc. Il ne le fait pas.  Les considérations idéologiques, qui forment son identité, l'obligent à ne revenir qu'aux aspects politiques de la dérèglementation des années Reagan-Thatcher. Grave erreur  dans le réglage du microscope, ou du macroscope, comme on voudra.

La dérive idéologique de Stiglitz est particulièrement visible lorsqu'il en vient à parler des déséquilibres mondiaux : "Ce système où les pays pauvres prêtent aux riches  est très spécial".   L'accumulation de dollars est un effet direct des changes flottants avec une monnaie mondiale de facto, le dollar. Il faut des déficits américains mais aussi des créances de la part de tous les autres.  La monnaie est à la fois un actif et une dette, comme tous les crédits (actifs pour les uns, passifs pour les autres).  Le Japon vient de redevenir premier détenteur de la dette du trésor américain. Ce n'est pas spécialement un pays pauvre.  Et le recul de la Chine est principalement politique, pas économique.

On revient toujours à la même question lancinante : quel système économique mondial avons-nous créé en 1971 lorsque les monnaies sont devenues des monnaies administratives sans rapport avec une valeur intangible extérieure et qu'on a laissé flotter la principale monnaie du monde en lui  accordant des privilèges exceptionnels. Mais là Stiglitz est aux abonnés absents.

Revenons à notre propos initial : quel nom donner à la crise ?  La proposition de Stiglitz s'imposera sans doute, bien qu'elle ne soit pas analytique et préjuge que la crise actuelle ne va pas dégénérer  en dépression, ce qui n'est pas absolument certain bien que probable. Elle aurait le mérite d'éviter le mauvais vocable de "crise des subprimes" qui reviendrait à qualifier le tout par la partie.  

Le vrai nom devrait être : La grande crise d'endettement mondial de 2007-201x".  On voit bien aujourd'hui que la crise des banques est devenue la crise des états endettés. Le simple transfert de la dette du privé au public n'a pas réglé la crise globale.  La terminologie proposée ne préjuge pas de la suite.  Et elle aurait l'avantage de fixer l'attention sur les mécanismes de cet immense gonflement de dettes, sur les moyens d'y faire face et sur ce qu'il faut faire pour que cela ne recommence pas. .  

On peut toujours rêver.

Didier Dufau pour le Cercle des économistes E-toile.

Le glas sonne pour le pari inepte de sauver la finance mondiale sans rien réformer .

On voit depuis quelques semaines une focalisation sur l'endettement des Etats. La spéculation en cours sur l'éclatement de l'Euro y contribue largement. Les contribuables sont également légèrement soucieux de connaître la manière dont les gouvernements vont se débarasser de déficits historiques.

Pour l'économiste l'endettement public n'est qu'une composante de l'endettement global et c'est l'endettement global qui a une influence déterminante.

Tout le monde sait qu'en matière d'inondation il faut d'abord regarder l'état des sols : sont-ils secs ou gorgés d'eau  ? Ensuite on regarde les précipitations nouvelles et la fonte des neiges.  L'eau retenue dans les barrages publics est importante mais n'est pas tout.

La crise actuelle est une crise de l'endettement global provoqué par la double pyramide de crédits générée par le système de change flottant.  Cet endettement global a fini par s'effondrer sur la tête des marchés financiers. Les banques ont été les premières victimes, le marché interbancaire se bloquant quasiment totalement puis les marchés financiers liés à l'immobilier puis tout le système financier.

Les Etats ont repris une bonne part des dettes pour sauver les banques et le système financier dans son ensemble ; les banques centrales ont fait de même et créé de la monnaie ex nihilo  comme jamais pour compenser les effets du credit crunch.

Et ils se sont dit : avec nos plans de relance, la crise est finie. Nous sommes formidables ! Cela marche !  Et ils se sont  pressés de de rien réformer sauf des broutilles qui leur permettaient de faire semblant d'agir ou de renforcer leur puissance d'état. 

Comme nous l'avons écrit il y a maintenant près de 17 mois, le transfert de dettes des particuliers à l'état ne change rien à l'état de l'endettement global. Comme il n'y  eu aucune restructuration fondamentale de la dette et que le système financier reste totalement incontrôlé, dans un système où l'épargne flottante, dirigée par quelques centres de spéculation, peut balayer le monde sans que rien ne résiste, au lieu de voir les ressources se concentrer sur la création de richesses, on a vu un regain de spéculation sur les monnaies et les taux d'intérêts, visant carrément  cette fois-ci  des Etats.

La bouée de sauvetage étatique menacée,  laissant le monde sans défense  devant le risque de dépression si l'attaque "réussit".

Nous pouvons relire sans hésitation ce que nous disions en septembre 2008.

Il fallait, disions-nous,  restructurer immédiatement  la dette et la cantonner tout en réorganisant totalement le système bancaire et financier mondial pour redonner aux Etats la responsabilité de l'action en faveur de la croissance et de l'emploi.

Croire que les marchés financiers consolidés par la dette des Etats allaient faire le travail était inepte.

Il fallait, immédiatement rétablir un système cohérent de changes fixes dont les Etats auraient la responsabilité pour permettre de redonner un horizon aux vrais investisseurs : ceux qui créent de la richesse et non des plus values temporaires sur des marchés flottants. Il fallait redonner un horizon, très différent, au commerce international, en réévaluant très fortement le Yuan, et en dévaluant du pourcentage nécessaire le Dollar. Il fallait fournir une perspective de réduction des déficits américains et des excédents chinois et japonais.

Seul ce combat pour la reprise des marchés de biens réels pouvait fournir les ressources nécessaires au désendettement global.  Que ceux que cette question intéresse relise notre article :

http://cee.e-toile.fr/index.cfm/2009/4/3/G20--un-pari-trs-dangereux

"Le pari très  dangereux" a tourné court, comme il était évident qu'il le ferait. 

Alors on va faire le gros dos. On va essayer de "calmer les marchés financiers".  La politique de la patience pleine de sang froid pour ne rien casser en laissant tout filer et en ne réformant rien  n'a mené qu'à différer les difficultés.

On a perdu un an et de demi et le temps ne se rattrape jamais.


Didier Dufau pour le cercle des économistes e-toile.


Dix huit mois de récession vus au travers du Baltic Dry Index

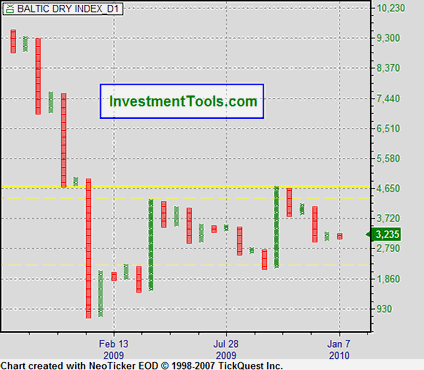
L'un des apports méthodologiques de la crise aura été le succès du Baltic Dry Index, inconnu de tous et qui a soudain pris un  certain relief. Pour avoir été le premier groupe d'économistes à attirer l'attention sur cet indice, nous en sommes évidemment très heureux. Avec un  peu de recul, que nous a-t-il appris ?

* La première leçon est à chercher dans le déclenchement précoce de l'effondrement vertical de l'indice. Le retournement se produit en juin-juillet 2008. Pas en octobre. Les contrats commerciaux internationaux s'arrêtent à la suite de la flambée "incompréhensible" des trafics relatifs aux grains et denrées alimentaires du premier semestre 2008. La bulle spéculative correspondant à une fuite devant la monnaie éclate fin juin. Le commerce international se bloque. Rien à voir avec les subprimes.

* La seconde leçon est la chute verticale de l'indice qui perd près de 90% de sa valeur en quelques semaines. Du jamais vu. On sait que la crise sera sévère.

* La troisième leçon est la plus visible et la moins exploitée : c'est le commerce international qui s'effondre. Un mode de fonctionnement non durable de l'économie mondiale disparait. Un pilier se désagrège. Au lieu de s'attacher à cet aspect fondamental, l'opinion et les medias se concentrent sur les subprimes et les défauts de comportement de certains banquiers. Cette myopie évite de regarder l'essentiel : l'économie mondialisée basée sur le gonflement indéfini de l'endettement global, des échanges déséquilibrés et les gains spéculatifs à court terme ne fonctionne plus. Les courants commerciaux et financiers internationaux se bloquent.

* La quatrième leçon est l'indication sur la nature de la reprise. L'indice talonne en février 2009, huit mois après le début de la chute, et marque une reprise très timide. La vraie reprise a lieu à la fin du printemps mais elle s'épuise très. Une nouvelle bouffée a lieu à l'automne et s'épuise presque aussitôt.  En ce début d'année 2010 le trafic est très mou. Il correspond à un fonctionnement réduit des usines et aux cahots de la spéculation.

* La cinquième leçon est comparative. Los de la crise de 2001-2002, les trafics commerciaux avaient été déjà fortement ralentis : l'affaire Enron, la spéculation sur le pétrole et les matériaux stratégiques qui s'était effondrée avait provoqué une stagnation de moyenne durée. Les containers  en avaient pris un coup. Ainsi que le commerce des grains et autres denrées alimentaires. Mais l'activité d'échanges de biens finis et semis finis n'avaient pas cessé, tirés par la croissance du Bric.   D'une certaine façon la crise actuelle est plus brutale mais moins longue que celle de 2001-2002, avec le retour à un niveau de prix des affrètements plus solide et plus rapide.  Mais cela ne correspond pas à une continuation des flux habituels et plus à l'effet des plans de relance.

Est-ce que le BDI permet de faire des prévisions sur 2010 ?  Certainement pas. Il a surtout pour intérêt de "prévoir le présent". On entre dans l'année 2010 sur un rythme très faible. Les courants commerciaux n'ont pas été rétablis. Les déséquilibres infernaux demeurent et devront bien  être contrariés d'une façon ou d'une autre. La réaction de relance des Etats ne pourra pas être aussi forte bien longtemps. On a utilisé un fusil à un coup. On entre dans une zone de turbulence forte où tout reste possible d'une reprise tranquille et constante à une dépression et des actions désordonnées des Etats confrontés à des situations sociales intolérables.

Tout est centré sur la machine infernale des changes flottants et des déficits abyssaux qu'ils permettent. L'intolérance à un Yuan grossièrement dévalué et à des créations monétaires américaines sans limites générés par des déficits extérieurs eux-mêmes sans limites ne peut que croître.

On n'a voulu faire aucune réforme. Les changes flottants sont toujours un mot tabou. Les conséquences de ce système malsain continueront à se faire sentir. Cette fois il n'y aura plus de marges de manœuvre. Le système bancaire a vu le coût de portage de ses dettes réduit et ses facilités de gains spéculatifs accrues. Mais les dettes irrécouvrables sont là et le stock augmente du fait de la crise. Certains Etats sont au bout du rouleau.  Les entreprises qui vivent sur leurs réserves ou sur les obligations qu'elles ont souscrites pour se substituer aux emprunts bancaires et aux rentrées commerciales vont être progressivement plus mal. On sait qu'en général le pic du chômage et des faillites arrivent deux ans après le déclenchement de la crise ouverte. 2010 et 2011 vont donc être des années de très haut chômage et de destruction d'entreprises partout dans le monde, en même temps que les Etats seront asphyxiés.

Lors de la crise de 92-93, la plus proche de la crise actuelle, l'emploi et l'investissement ne sont repartis qu'en 1997.  La situation sera la même, au mieux, pour cette récession-ci.

Beaucoup va dépendre de la patience des peuples.

Le gouverneur de la BCE, M. Trichet, croit à un scénario peu probable : on garde les changes flottants, des banques centrales uniquement focalisées sur l'inflation et le sauvetage des banques, et on se moque de tous les déséquilibres internationaux.  Et on crie Confiance ! Confiance ! Confiance ! comme un cabri.  Les Etats épongent les dégâts financiers et sociaux. Et la reprise viendra qui financera tout cela.

C'est le scénario de 1993 et de 2001. Est-il encore jouable ? On dit jamais deux sans trois, mais aussi une fois cela passe, deux fois cela lasse et trois fois bonjour les dégâts !

Notre petit doigt d'économistes inquiets nous dit que quelque chose devra bien céder quelque part. N'avoir fait aucune réforme et avoir acheté l'arrêt de la crise globale à grands frais est une chose.  Sortir spontanément  du marasme en est une autre.

2010 et 2011 seront des années intéressantes. Rappelons-nous qu'après 1929, les années de transformation de la crise en désastre international furent 32 et 33. 

Mieux vaudrait que les bonnes réformes soient entreprises immédiatement. Il faut supprimer le système des changes flottants et revenir à une croissance forte, concertée et équilibrée, sous la responsabilité des Etats, dans un cadre multilatéral réformé dans le sens de l'égalité des droits et des devoirs, et imposant que les déséquilibres excessifs soient drastiquement réduits.   

Didier Dufau pour le Cercle des économsites E-toile.


Martin Hirsch et le RSA : un bien étrange "succès"

Le 1er décembre 2009, le Figaro a la bonne idée de donner à Martin Hirsch, sur cinq colonnes et quasiment une page entière, l'occasion de faire le point sur le fonctionnement du RSA, voté à l'été 2008 et  lancé en juillet 2009.

Vous imaginez sans doute que le Haut Commissaire est un peu gêné aux entournures.  Il avait annoncé des chiffres de retour à l'emploi extrêmement faibles compte tenu des sommes engagées, avec création d'une imposition nouvelle sur les revenus de l'épargne des Français, mais la crise était venue. Et on se doutait bien que même ces résultats minimes n'auraient pas été atteints.  Avoir ajouté un nouveau trou dans le tonneau des Danaïdes  pouvait rendre notre Haut commissaire un peu déprimé.

Pas du tout.  Ce qu'il nous annonce, c'est un grandiose triomphe.

Vous pensez avoir mal lu. Alors vous vous penchez fébrilement sur l'article pour trouver la trace des centaines de milliers de retours à l'emploi promis et du dégonflement du nombre de malheureux au RMI. Avoir réussi à obtenir de tels résultats en pleine récession, alors là, oui, ce serait un immense triomphe.

Mais de retours à l'emploi, on ne trouve nulle trace.  Au contraire, là où on avait 1.300.000 Rmistes, on trouve désormais 1.26 million de RSA "socle" et 370.000 RSA "activité",  soit 300.000 allocataires de plus. Et on ne nous cache pas que le désastre continu : 30.000 demandes de RSA sont enregistrées chaque semaine.  Au 31 décembre 2009, nous serons donc à 400 ou 500.000 allocataires de plus.

Catastrophe ? Pas du tout ! A lire notre Haut Commissaire, c'est un formidable succès.  Rendez vous compte : "Le RSA a atteint le quart de sa cible en quatre mois". Quelle cible ? Le retour à l'emploi ? Mais non : le but n'est pas l'emploi  mais que les intéressés touchent bien leurs nouvelles allocations.  Et la "montée en charge" est  excellente.  On assiste à "une nette progression des bénéficiaires  de 4.4% entre juin et septembre".  Ce qui est encore plus formidable c'est que qu'on a réussi à dépenser au rythme annuel de 1.2 milliards d'auros pour le seul RSA activité (20% des bénéficiaires).  Et qu'on va pouvoir financer une prime de Noël !

L'avenir s'annonce radieux. M. Martin Hirsch  : "on va étendre la clientèle du RSA à de nouvelles couches de la population", les moins de 25 ans, les bénéficiaires de l'Allocation spéciale de solidarité.   La croissance va donc être très satisfaisante. Bien sûr il faudra une légère augmentation des impôts en 2011. La nouvelle imposition est là pour cela : on va augmenter "légèrement" les taux. Comme pour la CSG, partie de 2% et maintenant avec le RDS à plus de 10%, la taxation des revenus de l'épargne va grimper progressivement.  Mais Martin Hirsch suggère que les assujettis se doivent d'être contents : il n'a pas réclamé de hausse  pour 2010.

Certains esprits rétrogrades pourraient s'exclamer : nous sommes en pleine inversion des valeurs !  Un désastre est habillé en triomphe. Le but d'une allocation de retour à l'emploi est le retour à l'emploi.  Il n'y en a pas et au contraire on se vante d'une croissance du désastre.

Que ces idiots se calment. Nous vivons dans un système d'énarchie compassionelle. Pour un haut fonctionnaire énarque, l'important est le succès des formules administratives qu'il crée, indépendamment de leur objet.  Plus il y aura de bénéficiaires du RSA plus M. Hirsch sera content. Et plus il faudra augmenter les impôts pour financer le dispositif plus  M. Hirsch s'extasiera sur son incomensurable succès.

L'application de ces sompteux principes depuis 1974 a fait que la France en âge de travailler est pour l'essentiel  au RSA, en formation bidon,  au chômage, au SMIC, en stage, ou en train de  courir de petits boulots en petits boulots via l'intérim.  Quand elle ne cherche pas des compléments dans les milles "défenses" des trafics et travaux au noir.  

Nous avons de formidables taux d'inactivité pour les jeunes, les vieux, les femmes, les immigrés réguliers.

Nous sommes au sommet des taux de prélèvements sociaux et la dette est dans la stratosphère.

Jamais nous n'avons pu depuis 1974 exécuter en équilibre une loi de finances.  

Tous nos services publics sont dans la plus profonde détresse. L'école laisse sortir des centaines de milliers de jeunes sans aucune qualification.  Le taux de disponibilité de nos avions militaires est si bas que personne ne sait vraiment quand une opération décidée aura lieu. Nos centres culturels à l'étranger disparaissent.  L'insécurité repart à la hausse, à des niveaux déjà très élevés.  Nos enfants n'ont d'espoir que dans une carrière hors de France, qui s'est figée dans la stagnation.

Et pour couronner le tout voici que nos énarques bien aimés, comme Alain Juppé,  cet homme politique de droite réjoui par l'ISF, le RMI et maintenant le RSA, et qui reste celui qui a le plus augmenté les impôts en temps de paix de toute l'histoire nationale, évoque les délices nécessaires d'une décroissance volontaire.

Allons, vite, créons un poste de Haut Commissaire à la Décroissance Heureuse.  Qui se réjouira comme son homologue aux "Solidarités Actives"  des triomphes de son activité quand le PIB baissera encore plus que prévu.

Ajoutons un Haut Commissaire à l'Ecologie Punitive, et nous serons enfin ce que nous aspirons à être : un peuple né malin et qui le prouve tous les jours.


Deux chiffres clé

chart gold

- L'once d'or a atteint 1180 dollars  lors des cotations d'hier (24 novembre 2009). Depuis que le dollar flotte (1971), il a perdu 97% de sa valeur exprimée en or.  On parle de "changes flottants" ; on devrait parler de changes fondants !

Question : est-ce qu'un système monétaire international qui suppose la dévaluation continue et massive de sa monnaie pivot est un bon système ?

Question subsidiaire : avez-vous entendu qui que ce soit demander un abandon du sysème des changes flottants qui depuis le début ne marche pas ?

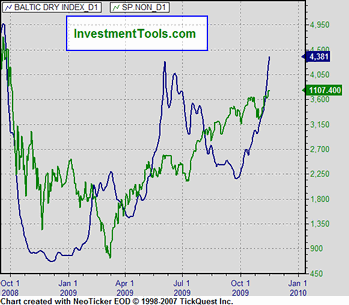
- Le Baltic dry index s'est violemment redressé après des mois de stagnation. L'écart impossible entre le SP500  et le BDI ne pouvait perdurer. L'intéressant est que le SP500 a simplement stagné et que le BDI lui a grimpé pour le rejoindre.

Cela signifie qu'il y a une reprise du commerce international. Mais ce n'est plus le commerce international qui tire la croissance globale mais les politiques d'hyper relance de chaque état et la spéculation sur les ressources essentielles.  Les liquidités délivrées en abandance ont commencé par s'investir en bourse puis désormais sur les matières premières.  Mais il y a dans ces mouvements à nouveau comme début 2008 une fuite devant les monnaies et particulièrement le dollar.

Dans cette reprise les aspects monétaires sont déterminants. 

C'est une reprise fragile et menacée par l'instabilité générale du système.

L'économie mondiale tourne toujours à une fraction de ses capacités, ce qui imposera de nouvelles faillites et de nouveaux licenciemments.

L'impatience des peuples peut générer à tout moment des désordres qui aggraveront les choses. Et un accident sur le front de la finance ou des monnaies peut toujours survenir.

La sortie de crise ressemble plutôt à celle de 2003, mais sans réserve de manoeuvre.  Une collection de bulles au milieu de la crainte générale ne fait pas une reprise solide.


Didier Dufau pour le Cercle des économistes E-toile.


L’évidence s’impose : le G.20 n’a pas fait les réformes nécessaires

En économie les faits sont têtus et ceux qui les ignorent sont systématiquement rattrapés par leurs erreurs d’interprétation et de politique.

Le Cercle des Economistes E-toile, après avoir parfaitement prévu et la date de la crise et son intensité,  a développé dès la faillite de Lehman-Brothers  une explication détaillée de la crise et en a tiré un plan d’action précis.  Le G.20 ne l’a pas fait et s’est perdu dans la pusillanimité. Cela commence à se voir.

Résumons notre diagnostic et notre thérapeutique pour ceux qui découvriraient ce site maintenant et qui ne souhaiteraient pas parcourir les dizaines d’articles que nous avons publiés sur ces deux thèmes.

La crise est due au développement de deux institutions désastreuses :

1-    Le système de changes flottants mis en place lors de la rupture du lien entre or et dollar, système de fait qui n’est cautionné par aucune analyse économique généralement admise,  est la source de tous les maux. Par le mécanisme fondamental de « la double pyramide de crédits », il a provoqué une hausse continue du taux d’endettement global des économies,  en même temps qu’il a offert l’occasion de gains spéculatifs gigantesques et sans intérêt collectif.  Le système a conduit à un empilage de dettes aboutissant à des niveaux d’endettement rendant impossible le remboursement et le versement des intérêts, et   dont une grande partie ne finançait que des anticipations à la hausse sur les divers marchés et rendait l’édifice d’une grande fragilité.

2-    La concentration du système bancaire et la fusion avec le monde de l’assurance  aggravent encore les choses. Les ensembles monstrueux  de la banque-assurance ne peuvent plus être mis en faillite. Les opérations croisées rendent les marchés illisibles. Les conflits d’intérêt deviennent systématiques.  La captation de richesses par les états-majors des banques a abouti à des résultats socialement inacceptables.  La course à la taille mondiale des nouveaux monstres a mis  en danger les systèmes nationaux de contrôle de la stabilité financière et les liens avec l’assurance ont  court-circuité les schémas prudentiels classiques permettant de tourner toutes les lois de renforcement de la sécurité des banques.

Ce système diabolique  après avoir provoqué la crise de 1974, puis celle du début des années 80, puis celles de 92-93, puis celles dites à tort « des pays émergents » puis celles dite à tort des « NTIC », chaque fois aggravées par des inondations monétaires plus importantes, un accroissement de la dette globale mondiale, des déséquilibres de balances de paiement,  a fini par explosé en septembre 2008, comme nous l’avions précisément annoncé.

Dans cette optique  le cas particulier des subprimes, la complexité  des produits dérivés,  le délire des agences de notation, les règles  comptables n’ont eu qu’un caractère anecdotique.  Nous avions prévenu que les autorités se concentreraient sur ces aspects mineurs et laisseraient l’essentiel dans l’ombre.  C’est exactement ce qui s’est passé.

Nous proposions des mesures  radicales pour faire face à la crise :

* Restructuration immédiate de la finance.

- Actant la faillite des banques et du système bancaire dans son ensemble,  il fallait nationaliser le secteur afin de le restructurer.
- Les secteurs assurance et banque auraient été structurellement disjoints
- Un système de banques de paiement aurait été mis en place et mis sur le marché par enchères publiques.
- Les mondes du placement, du crédit, de la gestion de fortunes, de l’intermédiation financière, auraient été isolés les uns des autres et régulés par des instances ad hoc.  Les morceaux auraient été mis sur le marché après nettoyage.
- Le produit des ventes auraient servi à payer éventuellement les actionnaires  des institutions financières nationalisées.

* Réorganisation immédiate du système monétaire international

- Restauration d’un système de changes fixes mais ajustables dont les Etats seraient responsables sous l’œil d’un FMI totalement rénové, sur la base de l’égalité absolue des droits et des devoirs des membres (fin du veto des Etats unis, fin du rôle du dollar, fin de l’acceptation de déficits  ou d’excédents massifs perpétuels).
- Mise en place d’un système de réserves internationales gérées par le FMI basé sur le « Mondio » et non pas le dollar.
- Dévaluation du dollar et réévaluation du Yuan par rapport à l’Euro.
- Interdiction des techniques de « short » sur les monnaies.
- Suppression de la cotation en continu.
- Réorganisation des bourses de matières premières (pétrole etc.) pour un système de cote en Mondio.

* Lancement immédiat d’un grand emprunt dans chaque grand pays
- Pour essorer toutes les liquidités tentées par la thésaurisation
- Pour financer  immédiatement des plans de relance

* Interdiction des stocks options sauf pour les start-up.
* Baisse concertée des taux d’intérêt pour refinancer la dette et faciliter l’investissement.
* Restructuration des crédits manifestement irrécouvrables

Au lieu de cela, le G.20 s’est réuni essentiellement pour tenter de démontrer qu’il y avait un consensus international. La seule mesure concrète a été la lutte contre les « paradis fiscaux » et l’autorisation pour le FMI de multiplier les DTS.  Tout le reste est resté du domaine du verbal.

Les autorités monétaires des Etats Unis et de l’Europe ont ouvert en grand les vannes de la création monétaire et fait fumer la planche à billets.
Les autorités budgétaires ont creusé les déficits.

Le bilan des banques centrales est désormais farci à des niveaux jamais vus d’actifs de qualité plus que douteuse, le cantonnement des dettes pourries ayant largement eu lieu en leur sein, ce qui est extrêmement discutable.

Les Etats sont désormais endettés à des niveaux jamais vu. On est entré dans un monde inconnu. L’histoire ne fournit pas de précédent sur lequel s’appuyer.

15 mois plus tard, il y a eu une seconde  bouffée de reprise qui vient relayer celle du printemps.   Des chiffres de hausse  significative du PIB ont été publiés en Chine, aux Etats Unis,  au Brésil.  Divers pays de la zone Euro ont vu également la décroissance s’arrêter et  une timide reprise s’installer.  Les plans de relance massifs ont bien eu  un effet là où ils ont été mis en œuvre.

Point noir, le commerce international est toujours à l’arrêt, les principales industries travaillent à un niveau situé entre 20 et 30% plus bas qu’à leur pointe d’activité de 2008, le chômage explose, les faillites se multiplient.  Des marchés entiers sont en grave souffrance.

Le monde de la finance allégé de ses  dettes les plus scabreuses, favorisé par des taux d’intérêt quasi nuls,  cautionné de toutes parts, a repris ses entrechats sur le même rythme qu’avant. Comment s’en étonner ? Aucune réforme n’ayant été faite, que voudrait-on qui se soit produit de différent ?

Paradoxalement l’activité de crédit aux entreprises est fortement pénalisée par les taux bas et la récession.  Les banques ont besoin d’un bon différentiel entre le coût de leurs ressources et leurs recettes. Même si le taux de refinancement est bas, l’activité de crédit n’est pas très rentable et impose de forcer sur la taxation abusive des opérations liées à la gestion de compte. Les emprunteurs étant déstabilisés par la crise, ils deviennent suspects.   On prête donc moins. 


En revanche la spéculation pour compte propre devient très rentable puisque le joueur dispose d’argent quasiment gratuit.  Et l’intermédiation financière offre des gains d'autant plus faciles que les énormes banques sont incontournables. Les grandes banques se sont donc branchées sans vergogne sur la bulle des émissions obligataires des entreprises,  sur le placement des emprunts d’état,  sur les augmentations de capital  à prix bradé des actions et sur les courtages de la reprise boursière.  La spéculation a alimenté la spéculation.


Jamais les banques n’ont été moins utiles à l’économie des entreprises  et ont bénéficié autant des facilités de la spéculation.  La concentration bancaire s’est accentuée.  Les mastodontes sont encore plus gros et leur taille interdit qu’on les laisse tomber en  faillite. 

La masse globale de la dette s’est à peine réduite pesant de façon excessive sur les acteurs.

Quant aux monnaies, tout le monde s’inquiète. Le dollar est au plus bas et menace comme toujours depuis quelques années de s’effondrer.  La Chine ne cesse d’accumuler des excédents  liés à la sous évaluation du Yuan. L'or flambe.


En un mot l’économie mondiale est stabilisée à un niveau très inférieur à celui qu’elle  avait atteint. Le crédit utile aux entreprises est congelé. Le moteur du commerce international est grippé.  Tous les facteurs des déséquilibres préexistants sont là et persistent à produire leurs effets délétères à la grande interrogation de ceux qui ne les ont jamais dénoncés et qui maintenant nagent dans les contradictions lorsqu'il faut interpréter les faits.

La France bancaire, cartellisée soigneusement depuis Pétain et vivant en consanguinité totale avec la haute administration,  chante les louanges du modèle  oligopolistique de la banque-assurance omnipotente. 

Le Crédit agricole ne pense plus qu’à une chose : sécuriser son accès aux dépôts en croquant la Société générale et créer des liens fusionnels avec  le petit monde de l’assurance mutualisée.

Bientôt les cinq grands réseaux  se partageront la quasi totalité des dépôts, des placements, des crédits et des opérations d’intermédiation. Le Crédit Agricole (sans la Société Générale) se vante de gérer les comptes de 20 millions de personnes, le tiers de la population française en comptant les bébés ! Et de s'extasier au lieu de s'inquiéter !

Nous sommes déjà parmi les pays d’Europe où les frais bancaires sont les plus élevés.  Cela ne va pas s’arranger.  Comme au temps des grands financiers du passé, les Fugger, les Médicis, les Law,  on n’est pas loin d’avoir affermé l’impôt à  quelques grandes banques.  Les intérêts de la dette d’Etat consomment désormais plus que le rendement de l’impôt sur le revenu. 

Certes les banques françaises ne sont pas les seuls prêteurs du trésor.  Mais leur part est prépondérante.  Une poignée de ce qu’il faut bien appeler des larrons  voient leurs rémunérations gargantuesques  directement branchées sur la collecte fiscale.  Pour des mérites d’apparatchiks, pas pour ceux de grands capitaines d’industrie.
Et on n’a pas encore lancé le Grand Emprunt Juppé-Rocard !


Pendant ce temps là l’Europe démantèle ING qui se voit obligé de vendre ses assurances. Comprenne qui pourra !

Avec retard et dans la foulée des journaux anglo-saxons, le Monde du vendredi 30 octobre s’interroge : spéculation financière, comment contrôler les banques ?   Le bandeau barre sur quatre colonnes la première page.  En page 13 sur cinq colonnes cette fois ci la question est posée autrement : faut-il interdire aux banques de spéculer ? 

Quinze mois après  la faillite de Lehman-Brothers on en vient enfin à poser les questions que nous posons depuis cette date.  Lire enfin  dans la presse quotidienne nationale que  « les institutions attrape-tout sont souvent l’objet de conflits d’intérêt » est des plus réconfortants même si le style laisse à désirer.  Les banques polyvalentes  sont TOUJOURS  en tentation de profiter d’une situation qui les fait juge et partie tout au long de la chaîne financière.  Plus le Moloch est gros plus les conflits d’intérêts deviennent choquants et plus le risque global pour la nation s’accroit.  Et plus les sur-rémunérations des dirigeants sont scandaleuses et contiennent d’argent finalement capté et non pas gagné.  Nous aussi  nous avons nos oligarques !

Le même exemplaire du Journal intervient pour signaler via une tribune de Nouriel Roubini  qu’il faut réduire les déséquilibres macroéconomiques.  Eh oui ! Mais pourquoi ne pas avoir lancé l’affaire dès juin 2008 ?  Le seul problème est que l’auteur ne remet pas en cause le moteur essentiel des déséquilibres : les changes flottants.  Il faut supprimer les effets mais ne pas s’attaquer aux causes !  Du coup l’article perd de sa force. 

Un peu plus loin Nicolas Baverez évoque l’impasse des politiques de sorties de crise.  Il pointe très justement les défauts que nous cessons de commenter depuis des lustres.

*Les politiques économiques ne sont pas coordonnées. C’est vrai ! Mais le seul moyen de les coordonner c’est de leur imposer la défense d’un taux de change internationalement agréé.  Il faut donc nécessairement et préalablement réformer le système monétaire international. 

*Le modèle économique des banques n’a pas été modifié. Encore vrai. Mais il faut avoir un schéma de restructuration. Il manque. Nous, nous  l’avons inlassablement exploré. 

*Le refus du G.20 de se saisir du système monétaire ? C’est notre dada depuis que le G.20 existe.  Mais Baverez, s’il constate les anomalies,  ne propose rien.

On peut se satisfaire de voir que les analyses que nous avons faites à chaud  deviennent les banalités du jour.  Il était absurde de ne pas réformer immédiatement  le système des changes et le secteur de la finance. Les faits sont là et la réalité s’impose.  Mais quel désarroi dès qu’on veut passer à la recherche de solutions.  On en reste aux vœux pieux sur les résultats attendus et les méfaits à éliminer.

Les mots-clé arrachent la bouche et ne sont pas prononcés.

Oui il faut démanteler les molochs de la banque assurance, sans avoir peur d’affaiblir le secteur financier. Mieux vaut des roseaux  nombreux  que des chênes rares et énormes,  en matière de finance.    Oui il faut revenir aux changes fixes dans un système régulé par un FMI où il n’y aurait que des égaux et  pas de veto.


Ces mots ne sont pas prononcés. On tourne autour dans le non dit.  Quinze mois après le déclenchement de la grande faillite bancaire universelle,   l’évidence qu’on a tourné le dos aux vraies solutions commence à s’imposer. Mais on ne fera rien  pour aller vers des solutions concrètes.

Que de temps perdu ! Que d’argent perdu ! Que d’emplois perdus ! Que de souffrances évitables !

Nous sommes toujours à la merci d’un rebondissement  catastrophique qui nous laisserait sans solution.  Et personne ne sait comment sortir de l’impasse du surdendettement d’Etat ni comment dégonfler les bilans  des banques centrales de leurs actifs dits non conventionnels (en fait : anormaux).

Peut-être que dans quinze mois…

Didier Dufau pour le Cercle des économistes  E-toile

Un débat stérile ce matin sur France Inter

Débat révélateur mais stérile sur France Inter, ce matin,  avec deux économistes, Christian  de Boissieu et Charles Wyplosz qui n’avaient ni l’un ni l’autre prévu la crise et qui naturellement  sont restés les « experts »  sollicités par les médias au moment de l’expliquer.

Il est difficile de critiquer M. de Boissieu : il ne dit jamais rien d’autre que les banalités consensuelles du moment et ne porte jamais  les raisonnements à leur conclusion logique.  Aujourd’hui il nous indique que la finance est moins « bordée »  par la réglementation prudentielle qu’elle ne devrait l’être,  ce qui l’a surpris. Mais qu’il ne croit pas à la spécialisation des banques et au découpage de l’activité financière en tranches car les frontières sont selon lui artificielles.  Conclusion : rien, sinon le ronron  habituel sur l’encadrement des bonus , la suppression du secret bancaire et le contrôle des produits toxiques (non définis).

M.  Wyplosz a déjà fait sur ce site l’objet d’une analyse critique (Réfutation de l’article de M. Charles Wyplosz http://cee.e-toile.fr/index.cfm/2008/10/12/Rfutation-de-larticle--de-M-Charles-Wyplosz). Il reprend son thème favori :  les banques ont trop de pouvoir , jouent totalement anormalement avec les dépôts des déposants et doivent être mises au pas politiquement , alors que c’est l’inverse qui se produit partout. Les profits bancaires naissent d’opérations rentables pour les banques et sans intérêt social.  Mais le système des changes flottants est parfait et les déficits de balances de paiements n’ont pas d’importance.   On se demande alors comment les banques peuvent avoir les comportements anti sociaux et générer les gains immenses qui suscitent les bonus  gigantesques qui sont distribués.

L’un et l’autre se retrouvent sur des explications comportementales  de la crise.  Aucun des deux ne veut voir les aspects systémiques qui expliquent à la fois la prévisibilité des grandes récessions et  leur répétition.  Résultat : aucun réel diagnostic et aucune solution pratique.

Nous disons depuis le départ que la crise est une conséquence du système des changes flottants, qui ne marche pas et que les monnaies sont au cœur du problème.  L’avantage avec la réalité c’est qu’elle finit toujours par s’imposer. Paradoxe,  ces deux économistes ont été sollicités par France Inter parce que le tourbillon des monnaies s’accélère avec le risque d’un effondrement du dollar et d’une relance de la crise (risque  qui est latent depuis au moins deux ans et que nous dénonçons continument)  alors que ni l’un ni l’autre ne croient à une origine monétaire de la crise  ni  ne remettent en cause les changes flottants de façon explicite…

Rappelons que les comportements s’exercent dans un système global.  Une crise économique nait  rarement exclusivement  de facteurs comportementaux déviants.  Les actions des uns et des autres se comprennent dans le système qui les conditionne.   
Jacques Rueff le premier a démonté le mécanisme de double pyramide des crédits que le système de gold exchange standard puis de changes flottants a permis.  Les déficits gigantesques du pays dont l’économie (et la position politique) est dirigeante alimentent une pyramide de crédits et de création monétaire  internationale qui finit par faire écrouler l’édifice.   Il a démontré l’application du mécanisme en 1929, puis en 1971 lorsque le dollar est détaché de l’or.  Il est très facile de voir le réarmement successif de  l’empilage de dettes  qui va expliquer la crise de 1993 puis celle de 2001 puis la crise actuelle.  

D’autres économistes comme Maurice Allais ont confirmé le raisonnement et l’application aux faits.  C’est le gonflement d’une énorme dette globale qui explique les revenus bancaires excessifs et les  bonus extravagants (ils en sont les servants) ;  ce sont les changes flottants qui donnent l’occasion de gains spéculatifs  constants dans une économie-casino pilotée par les salles de marché ; ce sont les aléas de l’économie casino qui expliquent  le développement de produits complexes.

On n’a rien fait pour remettre en cause ces mécanismes. Ils s’exercent à nouveau depuis que les Etats ont pris à leur charge les pertes bancaires  tout en s’agitant  leurs petits poings nerveux sur des questions secondaires.

Il faut bien le dire : interroger  C. de Boissieu et C. Wyplosz, et d’une façon générale tous les économistes qui n’ont rien vu venir,  n’a strictement aucun intérêt.  Ils ne peuvent que déblatérer des propos contradictoires qui ne mènent à rien.  D’accord les medias ne sont pas aidés par les économistes officiels. Mais ils ne sont tout de même pas obligés de toujours se contenter  du son des mêmes cloches, venant des mêmes clochers.


Sylvain Dieudonné pour le cercle des économistes E-toile

Martin Wolf, John Kay et le concept de « banques étroites »

Nous, au cercle des économistes e-toile, on aime bien Martin Wolf depuis sa conversion. Il permet désormais de faire entendre au monde anglo-saxon des idées qui pendant longtemps ont été estampillées « continentales »  et régressives dans les milieux financiers alignés sur Wall Street.


« Qui peut croire que le système financier qui émerge de la crise soit plus sûr que celui qui s'y est précipité ? Peu de gens, assurément. Dès lors, comment peut-on remédier à cette situation désastreuse ? Ce qui a entraîné le monde dans la crise, c'est, nous le savons maintenant, un secteur financier mal géré, irresponsable, fortement concentré et sous-capitalisé, miné par les conflits d'intérêts et bénéficiant de garanties publiques implicites. Ce qui en émerge est un secteur financier un peu mieux capitalisé, mais encore plus concentré et bénéficiant de garanties publiques explicites. Ce n'est pas un progrès : cela signifie que nous connaîtrons dans les années à venir de nouvelles crises, plus nombreuses et plus graves. »

Rien à dire sur ce développement impeccable. Nous l’avons traité dans au moins dix articles.


Il va alors chercher un rapport de John Kay, économiste et professeur à la London School of Economics,  qui propose dans un texte publié le 15 septembre par le Centre for the Study of Financial Innovation (CSFI), un centre de recherche privé basé à Londres, la création de  banques plus petites, les « narrow banks » (qui n’auraient donc plus d’importance systémique et ne seraient plus too big to fail)) disjointes des banques de dépôts  rendues, elles,  absolument sûres non pas par la garantie publique mais par la solidité de leurs actifs.

« M. Kay pense qu'il faut scinder le système bancaire en deux parties : un "service public" et un "casino". La grande idée est que les dépôts garantis devraient être adossés à des "actifs liquides absolument sûrs" - ce qu'on appelle le coefficient de réserve à 100 %, d'ailleurs envisagé par les économistes de l'école autrichienne. »


Il faut savoir que les économistes de l’école autrichienne avaient été traumatisés par l’hyperinflation du début des années 20 et avaient réfléchi à la faillite du kredit Anstalt, le Lehman-brothers de leur époque.  Depuis la création monétaire débridée n’avait plus la cote avec eux.  Le keynésianisme a ensuite emporté tout et enfoui leur contribution.

Nous avons développé dans notre article  sur « la notion de banque de paiement » une vue proche mais un peu plus radicale que celle de Kay. Dans la pratique le résultat est (presque) le même.  Les dépôts restent des prêts aux banques dans le système Kay mais ils ne peuvent être employés qu’à des ressources 100% sûres. Il n’y a plus de risque sur les dépôts et donc de possibilité de paniques.  Nous préférons notre solution car la notion d’actif 100% sûr est une vue de l’esprit.  

Comme pour notre solution celle de Kay se heurte à une difficulté de mise en œuvre : on s’écarte tellement des schémas existants que la radicalité de la solution fait peur. « La première objection que l'on pourrait lui opposer est que sa suggestion provoquerait un profond bouleversement du monde de la finance » écrit martin Wolf, tout en ajoutant avec courage que cet argument ne doit pas arrêter les autorités.


Et comme pour notre solution la principale difficulté est de déterminer si on ne repousse pas le problème un peu plus loin. Un ensemble de petits casinos est-il moins risqué qu’un petit nombre de très grands casinos ? La réponse étant évidemment non, on aboutit à la même règle inévitable : les ressources des banques doivent être de même longueurs que leurs prêts.  On retrouve toutes les propositions de Maurice Allais qui malheureusement n’est pas cité (une vieille habitude des économistes de sa Gracieuse Majesté). 

Comme nous Kay aboutit à la conclusion que : « des entités de trading existeraient, mais elles devraient se financer en ressources propres ». L’anomalie monstrueuse actuelle qui permet à des banques « universelles » de spéculer à court terme avec l’argent des déposants serait supprimée.  Ces spéculations doivent se faire sur fond propre, qui peut le nier ?  L’affaire Kerviel et les spéculations ratées des caisses d’Epargne ont tout de même été assez démonstratives !

Et comme nous Kay aboutit au constat qu’il faut interdire certaines pratiques ou l’encadrer fortement. Le « shadow banking » a développé des méthodes dont il faut évidemment faire l’évaluation et pour certaines d’entre elles l’interdiction est à envisager. 

« Laurence Kotlikoff, de l'université de Boston, et Edward Leamer, de l'université de Californie à Los Angeles, comptent parmi ceux qui ont proposé de telles idées radicales ».  On est bien content. Cela prouve que même aux Etats unis ces idées cheminent.

Nous ne pouvons qu’être d’accord avec la conclusion de Martin Wolf :
« Le point primordial est que le stade où nous en sommes aujourd'hui est intolérable. Les concentrations actuelles de richesse et de pouvoir garantis par l'Etat doivent absolument disparaître. A présent, la thèse officielle est qu'une régulation plus stricte, notamment le relèvement des exigences en matière de capitaux propres, peut contenir ces dangers. Il est pourtant probable que cela échouera… On ne peut pas rejeter toute idée de réforme radicale. Celle-ci demeure latente. »

Evidemment cet article laisse dans l’ombre nombre de questions clé.  La plus importante est de savoir pourquoi le système permet l’existence d’activités bancaires de casino. Ceux de nos lecteurs fidèles savent la réponse que nous apportons : les changes flottants ont à la fois permis et rendu attractifs la spéculation à court terme de masse.  Cette activité commence dès 1975 et prend de l’ampleur avec les mesures de désectorisation du monde bancaire. Les dépôts sont alors mis à la disposition de la spéculation sur les monnaies et les taux d’intérêt. Les mouvements financiers prennent le pas sur les mouvements commerciaux.

On voit que les risques actuels d’effondrement du dollar remettent au premier plan la question monétaire qui est « latente » comme dirait M. Wolf depuis le début de la crise.

Nos thèses que certains auraient pu croire aventurées, bizarres, hors sujet, prennent leur vrai sens au fur et à mesure que la crise s’approfondit et qu’on s’aperçoit qu’en fait, à ce jour, on n’a pris aucune mesure sérieuse pour éviter que cela ne recommence sans trop savoir comment on va sortir des conséquences des mesures d’urgence pleines de facilité que l’on a prise. 

Le G.20 a constamment évacué la question monétaire et les politiques ont constamment évacué la question de la restructuration en profondeur  du secteur bancaire et financier.  Tout ce qui a été entrepris sur les normes comptables, les bonus, les agences de notations est cosmétique et sans grande importance.
Admettre que l’on s’est fourvoyé en groupe pendant près de quarante ans, c'est-à-dire depuis l’instauration des changes flottants et  du décloisonnement des banques, est une potion dure à avaler. 

Elle était belle l’idée de Milton Friedman d’un monde de liberté où des banques livrées à elles mêmes orientaient de façon optimale les ressources vers les endroits où on en avait le plus besoin, où les taux d’intérêt et les changes convergeaient harmonieusement, où la liberté du commerce s’accompagnait de la liberté totale des mouvements de capitaux.  Comme le socialisme, une autre belle idée,  « cela ne marche pas ».  En tout cas pas comme prévu.

Félicitons la presse anglaise qui n'hésite pas à publier des textes économiques en apparence hétérodoxes et la liberté de certains "columnists" qui n'hésitent pas à bruler ce qu'ils avaient adorés et stigmatisons la presse française qui les publie sans jamais faire eux même le même travail avec leurs ressources nationales. L'effacement économique français dans la sphère médiatique est grotesque et même infamant quand on pense à la qualité de la tradition française.

Didier Dufau pour le cercle des économistes E-toile.

Un an après la chute de Lehman Brothers un économiste lit : le Monde


Nous reprenons ici la petite chronique de Sylvain Dieudonné sur la manière dont la presse rend compte de la récession, un an après la chute de Lehman-Brothers.

Mais puisque nous allons évoquer le journal le Monde, c’est l’occasion de décerner un « e-toile » d’honneur à Pierre Antoine-Delhommais pour son papier dans l’édition du journal datée du dimanche 20-lundi 21 septembre.  Il exprime deux thèses que nous défendons depuis des lustres : la crise de 1929 n’a en réalité  pas fait l’objet d’un consensus sur ses causes ; la crise actuelle n’est pas nécessairement la crise des « subprimes ».  Nous ne savons pas s’il nous lit mais si oui, nous en sommes très heureux et si non, nous sommes contents de ne pas être  totalement seul à exprimer des vues qui sont pourtant élémentaires.  Encore un effort PAD : il reste à mettre en cause les changes flottants !

PA Delhommais  et  J.P. Robin, son alter ego au Figaro, sont pratiquement les seuls journalistes économiques dont on puisse lire les billets sans être effondré de rire ou de tristesse.


En parcourant le journal le Monde du 23 septembre 2009

Par Sylvain Dieudonné

Ce numéro est particulièrement intéressant puisqu’il comprend le supplément  économique et qu’il traite de l’anniversaire de la crise.

1. Le journal pose une bonne question à quelques personnalités : «  s’il n’y avait qu’une  et une seule leçon à tirer de la crise, laquelle retiendrez-vous » ?  Notre réponse au Cercle des Economistes E-toile aurait sans doute été unanime : il faut en finir avec les changes flottants source de touts les maux.


- La crise alimentaire est toujours là  répond un responsable de la FAO. Oublions la finance et occupons nous du milliard de personnes qui ont faim.  Il est vrai que la monnaie est le « sang des peuples ». Une mauvaise monnaie signifie  des situations tragiques. Bien d’accord.  Mais on attend la « seule mesure ».


- Réduire le marché à sa réalité d’outil dit un président de groupe de conseils. Le genre même de propos qui en eux-mêmes ne veulent rien dire.  Surtout quand on ajoute qu’il faut « remettre en route l’histoire ». Blablabla !


- Patrick Pelata, de Renault,  signale que le goût de l’argent frais n’était pas dans la culture de son entreprise.  Vive le cash et le dynamisme. Tout cela ne nous éclaire pas vraiment. Mais ne fait de mal à personne.


- Thomas Philippon, lauréat du prix du meilleur jeune économiste 2009, indique qu’il faut démocratiser la finance. Après avoir affirmé, fort justement, que les mastodontes bancaires bénéficient  d’une impunité de fait qui n’a fait que se renforcer, il indique qu’il faut mettre fin à cela mais pas un mot sur la méthode et aucune indication de moyens.


- Daniel Cohn Bendit veut sortir du cycle croissance, crédit, endettement. Il reprend en si bémol majeur la thèse altermondialiste  comme quoi le crédit à besoin de la croissance et que l’endettement nous mène  à la catastrophe.  Il n’ose pas dire qu’il faut entrer dans la décroissance (il perdrait tout crédit politique avant les municipales) et se contente de phrases type de la langue de bois gauchiste : mutation profonde de nos modes de vie.  Déjà en 68 il était contre la société de consommation et effectivement les dix ans suivants avaient été très difficile pour le pouvoir d’achat.  Ce qui est bizarre c’est qu’il demande de sortir d’un « système irrationnel » alors même qu’il va dans le sens demandé !


- Jean Claude Trichet dit une chose importante : le monde ne peut échapper à des réformes profondes.  L’ennui c’est qu’il ne dit pas lesquelles. Un point intéressant : qui vise-t-il  en affirmant qu’il ne faudra tenir compte « d’aucun privilège » ? Le Dollar ?


- Vincent Peillon va chercher Jaurès, Marx et Debord. On est sauvé.


- Jean Arthuis appelle à l’usage d’une prime d’assurance pour les banques. Que sont les CDS sinon des primes d’assurances souscrites par les banques ? On a vu que la prime d’assurance n’a de sens que si l’endettement n’est pas tel que même AIG ne peut pas fournir la garantie.


- Oxfam rappelle comme la FAO qu’il faut agir sur les causes des injustices mondiales. C’est bien. L’ennui c’est que tout le monde croyait que la croissance élevée des pays pauvres   des années 2005-2007 était  excellentes à cette fin. Et krach !   Les bons sentiments ne suffisent pas.


- Une femme (enfin !), la présidente du fonds d’investissement AXA, pense qu’on a transformé des risques visibles en risques invisibles.  Qui « on » ?  AXA fut une des sociétés d’assurances les plus engagées  dans le prêt de titres aux spéculateurs,  l’assurance des crédits  et l’intégration des subprimes dans les portefeuilles des épargnants.  Un mot de regret ? Non : le coupable c’est la titrisation.  Comme c’est facile !

Pour l’essentiel on voit que les réponses ne sont qu’un tissu de banalités colorées par le camp politique  pour les politiciens ou par la prudence consensuelle pour les autres.  Aucun intérêt !


2.  Le journal s’honore aussi d’un article du à un économiste italien  pêché on ne sait où (un certain Tito Boeri) qui va débiter toutes les sottises habituelles avec une bonne inconscience béate qui fait mal à lire.


- « La crise était imprévisible ». Bienvenu  au Club aux milles membres de la corporation des économistes qui n’ayant rien prévu considèrent que c’est absolument normal et ne doit pas leur être compté à charge ni les empêcher de pérorer.  


- « Les économistes n’ont pas réalisé que  les risques se concentraient  au sein de quelques géants financiers ».  Ici, on cumule deux erreurs : c’est l’endettement global, très facile à voir qui était le problème ; il a été permis  notamment parce qu’on a diffusé le risque  un peu partout entre banques et hors des banques !  


- « Les économistes  n’ont pas pris la peine d’étudier les produits financiers innovants et les financiers n’ont pas considéré les risques macro-économiques de leurs  produits ». Cela fait des lustres que le secteur bancaire et financier est  une sorte de trou noir de la science économique, c’est vrai.  Mais il n’y avait pas besoin de connaître intimement le domaine des subprimes pour prévoir la crise : il suffisait de regarder l’évolution de l’endettement global et des déséquilibres de balances de paiement.  Et certains économistes de banque ont fait la théorie  des produits dérivés (en France celui de Natixis, n’insistons pas !)  aux Etats unis ceux de la FED : ils n’y voyaient que des avantages ; Seule la BRI a sonné l’alerte. Il suffisait d’écouter. Même en Italie c’était possible.


- « Les économistes doivent retourner au livre et garder le silence ». Comme cela ils cesseront de se disperser sur le net ou dans des articles de commentaires de journaux.  On veut bien pour Krugman ou Stiglitz qui se contentent de prendre des postures   et soignent leur image.  Sinon quel monde de taiseux que les économistes !  Nous le répétons souvent : ils n’aident pas beaucoup les journalistes et se contentent de gérer prudemment leur carrière en ne disant rien ou si peu. Et en ne prenant aucun risque.  Il vaudrait mieux que certains économistes en poste lisent un peu plus les analyses du WEB. Les nôtres bien sûr mais tant d’autres  qui donnent une information bien mieux documentée et analysée que la presse quotidienne.


Récemment un journaliste disait fort justement que le rôle de la presse n’était plus l’expertise car l’expertise était sur le WEB pas dans les journaux.  Le rôle de la presse est (après la survie et la captation par un moyen ou un autre de l’intérêt de lecteurs prêts à payer)  de mettre en valeur les expertises  éventuellement en les mettant en concurrence.  C’était très bien vu. Mais ce n’est pas ce qui est fait : la presse aussi  cherche la tranquillité. Aucun article envoyé entre décembre  2006 et juillet 2008 annonçant la crise n’a jamais été retenu.


Au total ce « point de vue » cumule toutes les erreurs et les sottises possibles.  Un vrai aimant à erreurs et raisonnements vaseux.  L’Italie aurait surement mieux à nous proposer que ce tissu d’inepties.


Lire la presse reste une épreuve  dans le domaine de l’économie.   En dépit de l’indigence souvent marquée de beaucoup d’économistes détenant des postes officiels  dans l’enseignement et le conseil aux dirigeants publics ou privés,  les responsables de la presse ont les moyens de faire mieux notamment en allant chercher des analyses   qui, tout en restant fortement articulées et raisonnées,  n’entrent pas dans le train-train des sénateurs de l’information économique plan plan.  


Sylvain Dieudonné

Les vraies causes de la récession


L’économie doit être une science nourrie par l’observation. Elle doit dégager des mécanismes répétitifs et en expliquer les ressorts. Elle ne peut se contenter de commentaires à la va-comme-je-te-pousse nourris par des postures idéologiques ou la défense de positions médiatiques acquises. La réalité est en permanente transformation. Les institutions changent. La première tentation est de se contenter de regarder une période de temps trop courte : c’est la dictature du proche présent. La seconde est de considérer que ce qui existe est « naturel » et non modifiable. La myopie et la sacralisation de l’existant sont les deux mamelles de l’erreur économique.

Sur ces bases, un an après la chute de Lehman Brothers est-on en mesure de tirer des leçons économiques solides sur lesquelles baser les politiques structurelles et conjoncturelles à venir ?

Nous pensons que oui.

Le premier effort est de garder à l’esprit quelques lois fondamentales.

1. Première loi : le cycle des affaires de 8-10 ans existe. Il est observable depuis plus de 200 ans avec une régularité fascinante. Pour s’en tenir au demi siècle passé les récessions s’enchaînent en  73-74, 1981-1983, 1992-93, 2001-2002, 2008-2009.  Elles commencent toutes aux Etats-Unis et se diffusent dans le monde entier. Une crise sévère suit une crise molle et réciproquement.

2. Seconde loi : toutes les crises quasi décennales ont une source monétaire. Le cycle est toujours un cycle du crédit. Le système monétaire se dérègle progressivement et des accidents monétaires et financiers surviennent.  Les aspects internationaux sont toujours présents. Aucune crise de ce type n’est à proprement parler nationale.  Surendettement et dérèglement des circuits financiers internationaux sont toujours présents dans les récessions.

3. Troisième loi : aucune récession n’est strictement identique à la précédente. Elle surgit presque toujours là où on ne l’attend pas, car la mémoire de la crise précédente perdure. Le craquement initial est très souvent différent, même si les mécanismes sous-jacents sont identiques.

4. Quatrième loi : les mentalités et les institutions jouent un rôle central dans chaque crise. Elles viennent ou aggraver ou limiter l’impact de la crise. Détecter les mentalités dangereuses et  les déviations institutionnelles est un des devoir de l’économiste. L’idée que désormais, depuis Keynes on sait éviter les récessions et maîtriser les crises est un exemple de mentalité dangereuse. Elle abaisse la vigilance et conduit à des erreurs de politique. Le système de facto de changes flottants, jamais validé par la théorie économique, et jamais remis en cause, est le prototype d’institution malsaine à fort impact d’aggravation des crises.

5. Cinquième loi : la récession est toujours le produit du choc d’une erreur institutionnelle majeure (qui gonfle comme un ballon une situation malsaine) et du retournement naturel du cycle. Comme un dard ce dernier se télescope avec la bulle douteuse et la fait crever. La gravité de l’explosion est toujours la conséquence de la taille de la bulle malsaine.

6. Sixième loi : l’erreur institutionnelle est soit le fruit d’une innovation encore mal maitrisée, soit de mesures clairement anti économiques.

7. Septième loi : l’opinion impute toujours la crise à des grands événements politiques, ou à des aspects économiques faciles à comprendre. On parlera du choc pétrolier de 1974 consécutif à la guerre israélo arabe, on associera la crise de 92-93 à la guerre en Irak,  celle du début des années 80  en France à l’arrivée de la coalition socialo communiste, celle de 2000 à une « bulle internet » et celle de 2008 à la crise des « subprimes ».  Il ne faut pas confondre ces titres arbitraires et le fond des choses.

8. Huitième loi : la crise économique stimule la critique politique et la recherche de boucs émissaires faciles.  On parle d’excès qui doivent être condamnés. Chaque crise révèle d’ailleurs des faillites plus ou moins frauduleuses. La dénonciation de la fraude et les aspects moraux remplacent la réflexion économique. La récession stimule en vain les crispations idéologiques. Le brouillard ainsi créé interdit d’y voir clair.

Avec en tête ce vade-mecum de l’économiste observateur, il est relativement facile de comprendre ce qui s’est passé et il était également facile de l’anticiper.

1. Première observation : depuis l’instauration des changes flottants deux changements radicaux se sont installés.

Le premier est l’aggravation du mécanisme de la « double pyramide de crédit » institutionnel dans le gold exchange standard mis en place à Bretton Woods et amplifié avec les changes flottants. D’un côté on assiste au gonflement indéfini de la dette cumulée des Etats-unis dont la balance des paiements est constamment déficitaire. De l’autre et symétriquement on voit se gonfler des balances excédentaires considérables qui ne sont pas remises en jeu dans le pays créancier mais replacées aux Etats unis provoquant des effets cumulatifs.  Mesurer en or, le dollar va perdre à ce jeu depuis l’instauration du système 97% de sa valeur.  Les pays qui accumulent des dollars comme les pays pétroliers et les pays exportateurs (Japon, Allemagne, puis à partir de 90, Chine)  sont frappés régulièrement par la purge des dollars excédentaires.

Le second est l’ampleur prise par la spéculation. A partir du moment où toutes les monnaies flottent, tout flotte. Tous les échanges internationaux sont conditionnés par un aléa sur les monnaies. Toutes les valeurs d’actifs sont conditionnées par la valeur fluctuante des monnaies. La libéralisation des mouvements de capitaux en environnement incertain impose des protections (hedging) et offre des possibilités de gains sur des variations de valeur même minimes pourvu qu’on applique un gros effet de levier. L’arbitrage devient la base de l’économie financière.
Le cumul de  déséquilibres massifs des balances de paiement et de la spéculation généralisée crée des situations explosives. Dans certains cas, comme en 1988-89 (accidents boursiers aux Etats unis) ou en 1998 (crise dite à tort « des pays émergents »), la faiblesse structurelle de ce système financier provoque des accidents spontanés qui peuvent avoir des effets locaux dévastateurs. Mais le grand risque tient à la rencontre du retournement naturel du cycle avec une situation financière totalement hors de contrôle.

2. Les trois dernières grandes récessions (92-93, 2001-2002, 2008-2009) sont toutes les trois l’effet du choc du retournement conjoncturel et d’une bulle financière démesurée. C’est ce qui les a rendues si facile à prévoir. Il suffisait de mesurer le poids des déséquilibres et leur caractère de plus en plus artificiel, et de contrôler l’évolution du cycle.  Pour notre part nous avons prévu et annoncée de façon presque parfaite la crise de 93 en France, celle de 2001 et celle de 2008. En fonction de l’intensité des déséquilibres et du continuum des mesures prises depuis la crise précédente, il était relativement aisé de prévoir l’intensité de la crise. Dès 2006, il était clair que la récession à venir serait extrêmement sévère.  Début 2007 nous annonçons le déclenchement de la crise aigue pour septembre 2008 et indiquons à qui veut l’entendre qu’elle sera particulièrement sévère. Il est donc anormal et déplorable que des économistes professionnels puissent à longueur de colonnes des journaux écrits, parlés et télévisés expliquer que la crise était « imprévisible ». Elle l’était parfaitement et l’a été facilement.

Mais pour cela il fallait avoir à l’esprit deux analyses : le cycle existe ; le système des changes flottants crée des bulles financières à répétition. Sans réflexion sur le cycle ni sur le système monétaire international, pas de prévision possible.

Or il se trouve que le système monétaire international des changes flottants est un tabou ; un vrai tabou ; un sujet qui terrorise ; un sujet qu’évitent en cœur tous les économistes un peu conscients de leur carrière. Le silence sur le sujet est assourdissant. Nous ne cessons de citer Maurice Allais parce que, seul, il  a osé ex cathedra et en remettant en cause son statut de prix Nobel, s’attaquer au grand tabou. Du coup on l’a traité de tous les noms et pris pour une sorte de fou. Il faut voir avec quel mépris son livre de 1999 a été accueilli, notamment dans le Monde : « nous sommes prévenu » ironise le valet de presse chargé de la critique du livre !  Et oui, vous étiez prévenu. Vous criez à tout vent que vous ne pouviez pas prévoir, mais vous étiez prévenu !

Quant au cycle, son étude a progressivement disparu au fur et à mesure  que les économistes se sont découverts keynésiens : nous savons prévenir et guérir les crises. Inutiles de s’acharner à en décrypter les mécanismes. Toutes les crises sont exogènes et nous avons la boîte à outils qui convient.  Cette sottise, car il s’agit bien de sottise, arrangeait tout le monde. On fit des modèles économétriques keynésiens à base de demande globale. Et on cessa de réfléchir et d’observer.

Dix années de forum économique m’ont montré que non seulement le cycle est sorti des esprits mais prie encore qu’il est nié et que quiconque en défends l’idée est vilipendé. En général par ceux même qui déclarent que les économistes sont des fumistes. Depuis Staline et l’assassinat de Kondratieff la gauche socialiste réfute l’idée même qu’il puisse y avoir un cycle des affaires (la crise du capitalisme est structurelle et il doit nécessairement scientifiquement s’effondrer). Voilà l’opinion dominante calée dans la prévention idéologique absolue : ôter ce cycle que je ne saurais voir. Les économistes pro capitalistes eux n’aiment pas l’idée que le système puissent tomber régulièrement malade ; toute crise est due aux erreurs des politiques qui trahissent les règles naturelles et bienfaisante du laisser faire et de la sagesse des marchés.

En un mot : pour dénoncer le système des changes flottants et observer le cycle, il faut du courage. Ou de l’inconscience.  Alors chut !!!!!!!!!!!!!!!!!!!!

3. La crise actuelle est le fruit du gonflement à des niveaux intenables de l’endettement global. C’est évident aux Etats Unis qui a cessé d’épargner pour emprunter à tout va. Mais c’est tout aussi net en France et dans l’ensemble des économies capitalistes mondiales. La source de cet endettement est la double pyramide de crédits auto entretenue permise par le rôle central du dollar dans un système dissymétrique de changes flottants. Pour la France nous avons affiché dans un de nos articles précédents l’évolution calculée par la Banque de France et publiée dans le dernier « l’économie française » par l’Insee de l’endettement des ménages, des entreprises et des collectivités publiques. Ce tableau devrait être affiché en première page dans tous les journaux et commenté par les beaux esprits de l’économie médiatique. Que nenni ! PAS UN MOT !

De la même façon il suffisait de lire les bulletins de la BRI (BIS en anglais) pour comprendre qu’il se passait un phénomène énorme et hors de tout contrôle sur les CDS depuis 2003. On sortait de la crise de 2001-2002 en créant les conditions d’une bulle gigantesque dans les relations financières internationales.

Nous écrivons en 2005 : « la bulle des CDS laisse penser que la prochaine crise sera absolument globale et touchera via l’effondrement des relations financières internationales tout le commerce mondial qui tire la croissance générale. La crise risque donc d’être générale et extrêmement sévère».  Autant pour ceux qui affirment que la crise était totalement imprévisible et que sa force « surprend » !

4. Ce n’est pas l’endroit où cela casse en premier qui est important.

A la fin des années 80, ce sont les pays émergents bourrés de crédits basés sur le recyclage des excédents de dollars en possession des pays producteurs de pétrole qui ont lâché en premier. En 92-93 c’est l’immobilier d’entreprise qui sera la première victime. En 2001-2002, c’est la bulle spéculative sur les titres du Nasdaq qui craque en premier. En 2008 c’est le recyclage des subprimes qui met le feu aux poudres.

La foudre ne tombe jamais deux fois successivement  à la même place.  C’est l’élément fragile qui cède mais il cède parce qu’on ne le voit pas fragile. En 1992 les crédits à l’immobilier d’entreprise en France est 7 fois plus important que la moyenne des 10 années précédentes. La bulle est énorme. Personne n’écoute quand on dit qu’elle va exploser. La réponse : « il y d’énormes liquidités en mal de placement, les prix n’ont jamais réellement baissé. Il n’y a pas de risque ».  En 2000 l’espoir porté par les NTIC est démesuré. Les gonflements boursiers sont ahurissants. Des « économistes » expliquent qu’avec l’arrivée de l’économie internet et la sagesse de la FED avec son génie, Greenspan, il n’y a plus à craindre de récession. L’économie a trouvé le chemin de la croissance continue. Et boom ! Jusqu’à 2007, les prêts « subprimes » ne sont pas considérés comme un danger. Au contraire : les pauvres peuvent acheter leur maison c’est formidable.  Fanny Mae  et Freddy Mac cautionnent avec de l’argent public ; Les CDS et les CDO permettent de diffuser le risque. Greenspan, patron révéré de la FED,  dit que cette innovation est formidable. Il n’y a donc aucun risque.

L’accident initial se produit toujours là, où on croit qu’il ne se produira pas. Comme il y a une mémoire de la crise précédente, ce n’est jamais à l’endroit précédent que le craquement se fait initialement jour. Les subprimes ne sont pas la cause de la récession, même si l’explosion de tout ce marché boursouflé joue un rôle crucial dans le déroulement des évènements.

Il est beaucoup plus important de regarder la « big picture » : le commerce mondial s’est arrêté. Tout le système financier international a explosé d’un seul coup. Tous les contrats ont été affectés. Tous les engagements financiers se sont trouvés pris à revers. S’il l’a fait, ce n’est pas parce qu’un effet « papillon » partant des subprimes a tout d’un coup par un effet de bord magique casser tout le système. Mais parce que le système commercial et financier international était totalement artificiel  et structurellement intenable.  Les Etats unis importent à tout va des produits que les américains achètent à crédit, crédits financés par le replacement des excédents des pays exportateurs. La spirale doit s’arrêter à un moment où un autre. L’immensité de l’inondation de crédits transforme tous les marchés en zone de spéculation intensive. Il est plus intéressant pour une banque de spéculer en salle de marchés que de prêter à l’économie.

Surtout dans les pays dont l’industrie est ratiboisée par la Chine, dont la monnaie est artificiellement  basse (ce qui lui permet de récolter des excédents record). Le système des changes flottants dissymétrique permet de laisser ce système foireux perdurer un temps. D’énormes spéculations ont lieu en Chine aussi bien sur le marché immobilier que sur les différentes places boursières. Tout le commerce international devient un manège fou où les spéculations et les déséquilibres font la loi.

Cela ne pouvait qu’exploser, subprimes ou pas subprimes, et cela a explosé. La première victime de la crise sera, conformément à cette analyse, le commerce international qui s’arrête brutalement et qui n’a toujours pas repris, un an après la chute de Lehman Brothers.

5. Tous nos articles publiés sur ce site dès juin 2008 racontent l’histoire que nous venons de passer en revue. Nous n’avons jamais dévié. Nous insistons immédiatement  sur l’évolution du Baltic dry index qui mesure d’une certaine façon l’appétence au commerce international. Nous reprenons les tableaux du BRI qui montrent bien l’origine de la crise.  Et surtout, nous mettons l’accent sur les causes profondes de la récession et sur les mesures à prendre d’urgence. La première est évidemment de mettre fin immédiatement au système des changes flottants. Ensuite il faut dégonfler le système bancaire qui est une outre gonflée de vent et en faillite. Pour cela il faut faire des restructurations drastiques allant jusqu’à la nationalisation temporaire, afin de réserver immédiatement les crédits aux besoins des entreprises. Ces mesures auraient permises, prises immédiatement de limiter le coût de la crise pour les Etats et de permettre une reprise plus sûre et plus rapide.

6. Les politiques suivies jusqu’ici ne sont fondées sur aucune analyse de la crise et de ses causes. Elles sont purement symptomatiques. On a transféré la dette aux instituts d’émission et aux Etats. Sans aucune réelle restructuration. Les banques principales ont été non seulement sauvées mais sortent agrandies de la crise. Rien dans le décor économique n’ayant changé, elles reprennent leurs activités de salles de marché sans entraves. Ce n’est pas dans le crédit aux entreprises malmenées par la récession qu’elles vont gagner de l’argent. Les risques monétaires sont toujours là et pèsent sur les comportements et notamment la reprise du commerce international.  Les plans de relance, dans un système de changes flottants, ne peuvent avoir que des effets imprévisibles. Personne ne sait ce qu’on va faire des dettes monstrueuses accumulées un peu partout.

7. L’absence de diagnostic, puis l’absence de réformes, puis une politique de simple ouverture des vannes monétaires et budgétaires expliquent la situation où l’on est. L’économie a talonné mais se meut à un niveau très bas. Le commerce international reste à l’arrêt. Il y a des menaces partout, notamment sur le front monétaire et bancaire. Le chômage et les faillites vont encore grossir pendant deux ou trois ans. Personne ne sait comment on va se sortir du piège du surendettement des banques centrales et des Etats.

8. La prévision pour les quelques années qui viennent est impossible.
Comme nous le disons souvent : la dépression type 1929 est imprévisible. La prévision de sortie de crise est beaucoup plus difficile que celle de l’entrée de crise. Les tenants de la « demande globale » parient que la reprise se fera mécaniquement par l’effet des plans de relance après la purge initiale. Aucune réforme n’est nécessaire. Plus tard tout redémarrera et  les dettes publiques seront apurées. Ce sera la position du G.20 qui ne suggérera que des réformes cosmétiques et à vocation politique. 
Il est probable qu’on s’inquiétera de plus en plus du coût de la solution trouvée qui est exorbitant et qui aurait pu par des gestes simples être radicalement réduit. Le cadre global (changes flottants, système monétaire international asymétrique et dévoyé, trop grosse importance de la spéculation, rapt de la richesse du monde par un secteur financier hypertrophié)  n’ayant pas été changé, le moteur à explosion reste en place. Bonjour le renouvellement des bulles et la possibilité de nouvelles crises financières  « pochettes surprise ».

Il avait fallu attendre 1997 pour sortir de la crise démarrée en 91 aux Etats Unis, déployée au RU et dans les pays exportateurs en 92 et arrivée en France en 1993. Quatre ans de galère ! On est ressorti de la crise du début des années 2000 en France en 2006  pour trois ans de croissance retrouvée mais très faible. Quatre ans de galère. Il est peu probable que l’on ne retrouve pas ce scénario : quatre à cinq ans extrêmement difficiles et une reprise à partir de 2012-2013 si le commerce international se rétablit.   Avec à tout moment la possibilité que le système monétaire absurde qui nous contraint ait provoqué une nouvelle tragédie bancaire monétaire ou financière.  Avec à tout moment le risque que l’impatience des peuples ne provoque quelques troubles exogènes.

Et au bout, lorsque le cycle après être redevenu haussier se retournera, des Etats incapables de trouver les ressources pour mener à nouveau la politique laxiste que nous venons de connaître. Comme nous l’avons écrit dans une de nos notes de  2006, la vraie toute grande crise mondiale pourrait bien être celle de 2015-2016 !
Il vaudrait mieux mettre en œuvre les réformes indispensables dès maintenant.

Didier Dufau  pour le Cercle des économistes E-toile.

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner