Une crise largement incomprise

Les signes de sorties de récession et la perspectives du nouveau G.20 stimulent les déclarations sur les causes de la crise financière et économique qui s’est déclenchée en 2007 avec un pic psychologique en septembre 2008 avec la faillite de Lehmann-Brothers et la menace d’un effondrement général  du système bancaire mondial.

Ben Bernanke, nommé à nouveau à la tête de la FED, a parlé de « panique irrationnelle » évoquant une crise à caractère psychologique plus que technique.  L’Insee dans sa dernière livraison de « l’économie française »  datée de 2009 (16.50 Euros au lieu de 15, soit une hausse de 10% en passant, pourquoi se gêner ?) livre également son diagnostic. Mme Lagarde, l’avocate qui est actuellement Ministre des Finances s’exprime pour sa part  dans le Figaro du 4 septembre 2009.

En gros, ils sont tous à peu près d’accord : la crise est de la faute des banquiers qui par cupidité et absence de régulation ont provoqué une catastrophe  qui, commencée avec le blocage des subprimes, s’est propagée à l’ensemble de l’économie.  La solution est donc de brider les banquiers « pirates », mettre fin au « scandale » des bonus des traders, mettre au pas les « paradis fiscaux ».  Cette « réforme du capitalisme » mettra fin à la crise actuelle et évitera qu’une autre se reproduise.

Nous sommes, au Cercle des Economistes E-toile,  entièrement opposés à cette analyse. Ce n’est pas une position facile compte tenu de l’importance technique ou institutionnelle de ceux qui la défendent.  On ne peut pas procéder par simple affirmation et il faut, pour tenir une  pareille  position de contestation, avoir  des arguments solides.

Nous croyons les avoir.

Observation liminaire, aucune des personnes ou des organismes cités n’a prévu la crise. Certains l’ont niée longtemps puis minimisée.  Cela veut dire au moins une chose : ils n’avaient pas de cadre méthodologique leur permettant d’observer les faits significatifs et de les interpréter.  Ils ont prétendus que « personne n’avait prévu cette crise et son intensité ». Notre cercle a non seulement prévu la crise dès 2006 mais n’a pas cessé d’avertir du début 2007 jusqu’à septembre 2008 qu’elle serait particulièrement sévère, tout en expliquant pourquoi. Les aveugles d’hier prétendent avoir désormais tout compris. Il est sage de se méfier.

L’INSEE, dont toutes les prévisions se sont révélées fausses, donnent une explication de la crise d’une grande banalité : la crise a été provoquée par le retournement du marché des subprimes  sous jacent au marché immobilier américain.  Elle s’est ensuite propagée par la titrisation.  Le soupçon sur ces produits rendus complexes a bloqué le système bancaire. Le financement de l’économie a cessé. La crise a frappé le monde entier.
Il n’y a en fait aucune analyse mais une simple description de faits successifs considérés comme s’imbriquant et se succédant de façon logique.

Mme Lagarde reprend mot à mot  ce « diagnostic » en élève nulle en économie mais respectueuse des institutions nationales et appliquées à bien faire.  « Les raisons de cette crise ne sont aujourd’hui que trop connues. Si celle-ci s’est déclenchée dans le secteur immobilier américain, elle s’est propagée au monde  par le biais de la titrisation pratiquée à grande échelle. Cette crise est le résultat de la sophistication excessive des instruments  financiers, de l’absence d’évaluation des risques, de la régulation insuffisante de certains acteurs et de certains produits et de la cupidité insatiable d’autres acteurs encore pour qui toujours plus n’était jamais assez ».

Des vilains ont fait de vilaines choses. Mme Lagarde multiplie les adjectifs  vengeurs : il faut « bannir » ; mettre fin à « l’irresponsabilité dévastatrice »  aux « comportements nuisibles », aux « agissements », aux « comportements dangereux et même indécents », aux « provocations ».  
L’avocate sait comment on traite les trublions : on leur impose des règles contraignantes. Et on doit les empêcher de gagner de l’argent indument : « il faut mettre fin à la culture des bonus ».

La crise serait donc comportementale. En rendant ces comportements punissables  on  règle la question pour l’avenir.  Le G.20 va fixer ces règles. Le contrôle des paradis fiscaux évitera qu’elles puissent être facilement violées. Et tout sera dit.
Sottises !

Ce serait si facile, si en économie, on pouvait trouver quelques boucs émissaires et expliquer tout par des comportements déviants !  A cette aune là, Mme Eva Joly serait prix Nobel d’économie…  

Le bas blesse naturellement à la base du raisonnement, en laissant dans le flou de nombreuses questions : pourquoi le marché des subprimes a-t-il pu se développer ainsi ?  Est-il  le seul sous-marché dans l’ensemble du marché des crédits qui s’est effondré ?  La titrisation est-elle à bannir ? A-t-elle vraiment pu à elle seule mettre tout le système par terre ?  Pourquoi une si petite mèche a-t-elle pu déclencher un si fort cataclysme ?

La théorie de crise par les subprimes  peine à rendre compte des faits. Le commerce international  s’est effondré brutalement.  Quel rapport avec le marché de l’immobilier social aux Etats unis ? Idem pour le crédit à la consommation durablement en récession partout dans le monde.  Quel rapport avec la hausse spéculative des cours des matières premières  internationale du début 2008 et son effondrement   ?

Même si  la crise aigüe du marché interbancaire a bien été créée en juillet 2007 par le mistigri de l’exposition des banques aux subprimes mélangées dans les produits de trésorerie « dynamiques »,  toutes les personnes exposées  à ces portefeuilles- surprises savent que les pertes ont été pour elles extrêmement minimes.  Oddo en France a remboursé ceux de ces clients dont ils avaient parfumé l’épargne de ces produits contre nature.  Les pertes dans les banques françaises ont été finalement insignifiantes.  En tout cas incapables de provoquer le tsunami  économique et financier auquel on a assisté.  Même si on tient compte de la « panique » détectée par  Ben Bernanke.

La vérité de la crise est bien évidemment ailleurs.

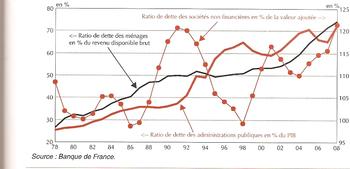
Elle est contenue tout entière dans l’énorme bulle de prêts  que le monde gonfle depuis le milieu des années 1970.  Cette bulle a atteint en 2006 des sommets intenables. L’INSEE en donne naïvement pour la France l’illustration explicite dans son tableau des ratios de dettes des agents non financiers p. 175 de l’opuscule cité (le graphique est reproduit au bas de cet article).

En 1978, date de référence choisie un peu arbitrairement par ce graphique :
La dette des ménages par rapport au revenu disponible brut est de 27%
Celle des administrations publiques par rapport au PIB de 25 %
Celle  des sociétés non financières  par rapport à la valeur ajoutée de 48%.
Les trois chiffres sont à 122% environ en 2008 !

L’enveloppe d’endettement des différents acteurs économiques, en France,  à été multipliée par PLUS DE QUATRE !  Le taux de croissance de l’endettement brut des agents non financiers est de 8% en 2007 et de 8.7% en 2008 ! A ce rythme là on doublera en moins de dix ans !  L’en cours brut est de 3.586 Milliards d’Euros.  A comparer à la valeur ajoutée des entreprises : 1.218 Milliards d’Euros : un ratio de dettes de pratiquement 300%  en passe de monter à 600% en quelques années. 

Raisonnable ? Durable ? Et aucun rapport avec la crise actuelle ?

On est loin des subprimes américaines.  La dette a augmenté en France dans tous les compartiments du jeu économique et a atteint des niveaux insoutenables.  Au total les dettes cumulées ont fini par dépasser  les 300% le la production marchande !  Question d’arithmétique de  cours élémentaires de première année : quelle proportion du revenu doit-on consacrer au remboursement et au paiement des intérêts  lorsqu’on atteint de tel sommet  sachant qu’en moyenne le coût d’un emprunt est environ de 5% par an et que sa durée est en moyenne de dix ans ? Au bout des dix ans les intérêts représenteront 150 % de la production. Et il faut utiliser  30% de cette production  pour rembourser le principal.  Au total c’est 45% de la production  qui est préempté par la dette.  Est-ce supportable indéfiniment ?

Pensons qu’aux Etats Unis, on en était arrivé à un ratio de même nature  de près de 400% !

Bonjour la croissance durable !

Cette énorme bulle financière ne pouvait qu’éclater un jour ou l’autre.  Les prêts « subprimes » américains étaient le point faible du dispositif. Il a cassé en premier. Mais c’est l’ensemble du système mondial  de dettes qui s’est effondré, frappant aussi là où la fragilité était la plus grande (Islande, pays de l’est etc.).

L’INSEE et  M. Lagarde,  et après eux des dizaines de commentateurs, confondent la première victime de la crise et la cause de la crise.  Imaginons qu’un énorme orage se soit accumulé au dessus de Paris et  qu’un fantastique éclair ait anéanti la Tour Eiffel,  dont la chute aurait effondré pas mal d’immeubles autour, avant que les dégâts ne touchent finalement les plus lointaines banlieues. Dirait-on que la Tour Eiffel  est la cause du désastre général ?

Non. Au moins pour éviter de passer pour un imbécile.  En économie, où les choses sont moins connues et moins simples, on n’hésite pas à se lâcher.  Et on a l’article de Mme Lagarde.

Dès qu’on cesse de regarder la tout Eiffel pour  considérer l’orage, tout devient beaucoup plus intéressant. A partir de quand cette énorme bulle financière s’est elle créée ? Pourquoi s’est elle créée partout  et surtout aux Etats unis ?  Peut-on  encore contrôler les risques bancaires quand le niveau de prêt est si important ?  Les principales monnaies se sont dévaluées depuis le début de cette bulle de plus de 95% par rapport à l’or. Ce système de monnaie fondante n’a-t-il pas un rôle ? La création monétaire internationale n’a-t-elle pas été laxiste ? Par quel mécanisme a-t-on atteint de telles émissions ?

Le moteur de réflexion  est en marche. Les vraies questions s’enchaînent.  On est passé du superficiel facile au fond des choses.  Les subprimes sont loin. Le système monétaire et les changes flottants prennent  toute leur place.  Les déficits abyssaux des Etats unis, les excédents monstrueux de la Chine et du Japon se centrent au milieu du débat.  On voit les crises se succéder que l’on a parées  par des émissions de monnaie chaque fois plus importante qui ont aggravé à chaque fois le problème.  On observe un système qui dérape totalement à partir de 2003. Tout observateur comprend que l’on est entré dans une phase intenable et qu’au bout on aura une crise majeure.  

Le cycle de 8-10 ans a été toujours le moment des grosses remises en cause monétaires et financières. Pour nous, la crise décennale  surviendra avant 2010.  C’est sûr.  Et nous anticipons la crise sérieuse.

En 2006, l’évidence s’impose : elle viendra plus tôt et sera plus sévère que les précédentes.  Début 2007, c’est le début de la fin sur les surprimes immobilières américaines car les prix de l’immobilier pour la première fois de l’histoire récente ont baissé au dernier trimestre 2006.  Nous annonçons  le gros de la crise pour 2009, avec un craquement en septembre 2008. 

Nous le confirmons après le constat du blocage du marché interbancaire en juillet 2007. L’orage gronde et commence à frapper.  Nous alertons que le commerce international est en première ligne. Si tout le système bancaire cale, les relations économiques internationales s’effondreront en premier.   Parce  qu’elles sont totalement spéculatives  et fondées sur des déficits monstrueux financés par des crédits dont le volume est également monstrueux.

Début 2008 l’argent ne sait plus où aller. La spéculation « défensive » sur les matières premières internationales  est vue temporairement comme un havre sûr. Elle se dénoue fin juin 2008. C’est fini : il n’y a plus d’échappatoire. Les liquidités basées sur rien devront disparaître. Le « credit crunch » est obligatoire. Il va avoir lieu incessamment. 

Tout l’été c’est la panique à la trésorerie des banques : on n’arrive plus à se refinancer et cela  dans le monde entier. Les quelques faillites déjà survenues  n’ont pas été comprises. On commence à comprendre qu’on va vers un krach général du système bancaire. Il se produit en septembre.

Notre cadre de réflexion affiné pendant des années est bien opérationnel. Il permet de prévoir. Il permet de comprendre.  Il permettrait d’agir si les responsables le partageaient.


Mais les économistes de cour et les institutions n’ont rien vu venir. Ils sont pris par surprise.  Dans la panique on sauve les banques sans aucune réforme et on laisse filer les déficits à des niveaux jamais vus, ce qui fait que même un économiste laxiste comme le dernier prix Nobel, Patrick Klugman, admet qu’on s’est aventuré  dans des territoires inconnus avec des conséquences imprévisibles.

Aucune des causes réelles de la crise n’est attaquée.  Les réformes sont superficielles et portent  sur des détails (bonus, règles comptables, paradis fiscaux).

Mme Lagarde, si l’affaire était celle des subprimes,  vous devriez être vent debout contre toutes les tentatives pour accroître le crédit populaire à la consommation et pour l’immobilier ? Le faites- vous ?  Vous vous en gardez bien.  A-t-on supprimé le marché des prêts aidés au logement ? Pas du tout.  Au contraire on s’indigne que les banques aient baissé leurs encours de crédits à l’immobilier et à la consommation !  Contradiction insurmontable, on n’a pas l’action que commanderait le diagnostic !

Les bonus sont largement liés aux spéculations sur les marchés. Ils n’ont rien à voir avec les subprimes.  Qu’elle est la part des actifs subprimes qui ont fait l’objet de spéculation en salle de marchés dans les banques françaises ?  Euh, euh, ne répondez pas tous en même temps ! Pratiquement aucune, en fait.


Reste la titrisation. Cette technique a-t-elle été rendue illégale ? Point du tout.  L’un des rôles principal de la finance est d’échanger un capital immédiatement disponible contre un flux de remboursement à venir.  La titrisation d’un portefeuille de dettes fait-elle autre chose ?  Elle s’est développé essentiellement parce que le gonflement des en cours de dettes stimulés par les déséquilibres monstrueux du système monétaire international  était bridé par les règles prudentielles concernant les prêts classiques. Les banques ont sorti de leur bilan des prêts pour pouvoir à nouveau prêter.  Les entreprises ont vendu leurs portefeuilles de créances pour pouvoir également dégager des moyens d’investir. Les banques ont titrisé en masse  pour dégager des ressources pour spéculer en salle des marchés. On y gagnait tellement : la spéculation stimulait la hausse qui stimulait la spéculation...

Faute d’un diagnostic exact, les autorités non seulement n’ont pas pu prévoir la crise mais ne savent pas quoi faire pour éviter que les faits se reproduisent.   Alors on fait de la chaleur autour du comportement de « moutons noirs » chargés de tous les péchés : la Suisse « paradisiaque » ; les traders « fous » ; les bonus « indécents ».  Mais aucune lumière.

L’énorme nuage de dettes est toujours là. Il a été transféré aux Etats et aux Banques centrales.  Les banques elles  dégonflent leurs engagements, ainsi que tous les autres acteurs privés.  Cette décompression a entraîné  l’arrêt du commerce international qui n’arrive pas à repartir.  L’économie marchande stagne sur une base très amaigrie (de 10 à  40% selon les secteurs, de 25% en moyenne).  Personne ne sait comment se débarrasser des dettes accumulées par les Etats, aggravées par les manques à gagner fiscaux de la récession.  Tous les mécanismes spéculatifs sont encore en place.  Des bulles recommencent à exploser ici ou là.

Le G.20, pour la troisième fois, faute de diagnostic et du courage de regarder les mesures difficiles en face,  se contentera de mesurettes bien intentionnées  mais sans importance.

Tout cela est lamentable et dangereux pour l’avenir.

Nous ne cherchons pas avoir raison contre tout le monde.  Nous serions ravi de suivre ébaubi les politiques pertinentes  mises en œuvre par des autorités bien guidées par les analyses également pertinentes de leurs conseillers.
Mais non, décidemment, ce n’est pas le cas.

Personne ne peut prévoir ce qui va désormais se passer.  L’incertitude est totale. Tout peut arriver. L’hypothèse la plus probable est qu’on aura une sortie de crise façon 1993, en plus long et en plus chaotique, car le choc aura été nettement plus rude.  Mais alors il faut se rappeler que l’absence de réforme de l’époque avait conduit à la crise de 98, puis à celle de 2000 puis à notre crise actuelle.  La porte est ouverte à une crise financière encore plus importante un peu plus tard, à la mesure des dégorgements monétaires actuels.  Et là nous ne pourrons recommencer à ouvrir les vannes  comme nous venons de le faire.

Mais cette hypothèse n’est pas la seule.  En 1929, dont nous avons déjà dit que la situation était très différente, même si la cause de la crise est rigoureusement la même (un gonflement de dettes insoutenable alimenté par les défauts du système monétaire international),  on a souvent considéré que les rebondissements successifs ont été le fait « d’erreurs » dont on a pris désormais la mesure.  C’est largement vrai. Mais il ne faut pas sous estimer les causes de ces « erreurs ».  La lenteur de la sortie de crise  a mis à l’épreuve la patience des peuples.  Beaucoup « d’erreurs » furent  le fruit politique de l’impatience générale.  C’est entre 1932 et 1936, plus de trois ans après le krach initial, qu’on est entré dans le cycle infernal des décisions politiques désastreuses qui ont fait perdurer la crise jusqu’à la guerre.

Les vraies réformes, celles qui dureront, furent différées indéfiniment au lieu d’être engagées tout de suite.  Au fond ce n’est qu’après guerre qu’elles seront faites à l’échelle convenable.  Nous sommes sur le même chemin. 

Les Etats considèrent que des réformes cosmétiques à fort effet d’annonce suffisent. La tyrannie de l’existant est telle que les opinions suivent.  On assiste donc à une politique de facilité (laisser filer les déficits et ouvrir les vannes de la création monétaire par les banques centrales ne sont pas des mesures politiquement difficiles à prendre : il suffit de lâcher tout !),  saupoudrée de mesures démagogiques destinées à faire croire à l’opinion que la reprise en main est sévère.

La poudre de perlimpinpin autour des bonus et des paradis fiscaux ne doit pas faire illusion. Faute d’un diagnostic correct  les réformes nécessaires ne sont pas faites.

Cette abstention aura un prix.

Tôt ou tard.

Didier Dufau pour le Cercle des Economistes E-toile.


Bonus : vrais problèmes, fausses solutions.

Ce n’est pas la première fois en économie qu’on s’attaque aux conséquences sans comprendre les causes. Mais, dans cette affaire des bonus, on atteint des sommets dans l’art de condamner l’écume sans comprendre la vague.

La première question à se poser est évidemment de savoir pourquoi de tels gains spéculatifs sont possibles. Si ces gains n’existaient pas, les traders n’auraient aucun bonus.  La seconde est de déterminer si ces gains sont utiles à la collectivité ou le produit d’une funeste conjonction qu’il convient de démanteler.

La clé de l’énigme est dans l’évolution de la part des gains financiers dans l’économie globale. 

Cette part qui avait constamment baissé jusqu’en 1974, talonne pendant une dizaine d’année puis se met à monter de façon constante pour atteindre des sommets en 2008. Ces chiffres sont à rapprocher de nombreuses autres séries qui montrent par exemple la part croissante des étudiants qui partent faire carrière dans la finance à la sortie des grandes écoles,  ou la part des bénéfices bancaires dans le PIB qui enflent aux Etats unis jusqu’à représenter quasiment à eux seuls la hausse du PIB entre 2003 et 2008. La part des métiers de la finance dans la hiérarchie des rémunérations suit exactement la même évolution. La banque a été depuis 1980 l’endroit où il fallait être pour faire facilement fortune. La hausse indéfinie de l’endettement par rapport au PIB qui finira par atteindre presque les 400% aux Etats Unis et plus de 300% en Europe est évidemment le moteur qui produit ces évolutions massives et en rupture avec le modèle classique de croissance de l’après guerre.

Manipuler cette immense masse de dettes exige de nombreux experts et leur offre un champ de gains extrêmement important.  Il est plus rentable d’augmenter de 10% l’endettement global ou de spéculer sur une variation de 10% de l’encours des actifs financiers que de créer 10% de chiffre d’affaire industriel sous jacent.

L’ennui est qu’un tel niveau de dettes n’est pas tenable : comme on l’a répété souvent ici, les intérêts capturent non seulement tous les bénéfices produits, mais provoquent également un transfert de capital investi et des ressources stockées vers les détenteurs des créances. La banque classique qui vise à prêter aux entrepreneurs n’a plus d’intérêt. Mieux vaut s’intéresser aux variations de valeurs des actifs et des dettes.

Une fois cette constatation faite, il importe de comprendre comment cette masse de dettes s’est créée et est devenue à ce point gigantesque.  Il n’y a aucun mystère et nous avons mille fois  décrit sur ce site le mécanisme de la double pyramide de dettes permise par le système des changes flottants et l’accumulation de déficits cumulés disproportionnés par les Etats Unis et d’excédents correspondants par le Japon et surtout par la Chine.

Si vous supprimez les changes flottants et  la cotation continue sur les différents marchés de valeurs vous supprimez  en un instant 80% de l’activité des salles de marché des banques. Et 90% des bonus.

La flottaison des monnaies n’a aucune rationalité économique. Ceux qui comme Friedmann et Schwartz ont cru en formuler la théorie ont décrit des situations bénéfiques  qui ont constamment été démenties par les faits. Ni les taux d’intérêt, ni les changes ne se sont stabilisés. Au contraire on a vu des effets de yoyo impressionnants et répétitifs avec des variations de parité considérables, (doublement ou division par deux). La cotation en continu a permis des manipulations de cours et des gains bancaires qui n’étaient que des transferts de valeur des épargnants ou des entreprises vers les banques. 

La possibilité donnée aux banques au milieu des années 80 de cumuler les avantages du prêt forcé qu’est le dépôt bancaire, avec toutes les autres activités, gestion de fortune, banque de détail, banque d’affaire, intermédiariat boursier, etc. a  donné à la salle des marchés le rôle principal dans la formation du produit net bancaire.

Un énorme détournement de richesses s’est produit en faveur des nouveaux mastodontes.  Les traders ont été les grands gagnants parce qu’ils tenaient la salle des marchés, c’est à dire la spéculation sur tous les actifs en même temps que des méthodes imaginatives permettaient de manipuler toutes  les dettes. Les dettes ayant été reprises par les banques centrales et les banques ayant été  cautionnées par les états, la salle de marché devenait à nouveau le moteur du revenu net bancaire. Comment s’étonner qu’avec des taux d’intérêt quasi nuls, et la protection des Etats, la spéculation bancaire ait reprise comme avant ?

Il n’y a eu aucune réforme de fond. Le diagnostic de la crise n’est toujours pas fait. On persiste à prendre la fumée pour le feu. On persiste à présenter la crise comme l’effet des libéralités cautionnées par l’Etat américain dans le domaine de l’immobilier social. La vérité est inverse : la pyramide de crédits devait s’effondrer et comme toujours c’est l’élément faible qui a lâché. Les « subprimes » auront été cet élément faible. C’est l’orage qui produit les éclairs pas l’arbre foudroyé !

Qui peut être surpris que sans diagnostic et sans réformes associées à ce diagnostic, la crise rebondisse avec la répétition des mécanismes qui l’ont précédée ?

Les rémunérations démentielles des traders ne sont que l’indicateur des faiblesses intellectuelles et politiques qui ont conduit à la passivité quasi-totale des membres du G.20. Ouvrir les vannes des banques centrales et des budgets étatiques est un traitement symptomatique, certes nécessaire, mais qui n’attaque aucune des causes de la crise.

Les quelques indications qui laissent penser que la récession a momentanément talonné sont plutôt heureuses pour l’économie immédiate mais désastreuses pour la suite car elles vont justifier d’attendre sans rien réformer de fondamental. Déjà certains se félicitent de leur passivité : « On n’a rien compris ;  on n’a rien fait ; mais  on n’a rien cassé ; et cela repart ! Ouf ! ». 

On le verra sûrement au prochain sommet du G.20 : autosatisfaction, postures optimistes et paresse généralisée dans l’imagination de la suite. Il sera urgent d’attendre, « puisque les mesures prises commencent à donner des résultats positifs ».

L’Etat français, comme d’habitude, gérera les apparences et les choses faciles où il est possible de faire vite de la morale à trois sous tout en aggravant la fiscalité. L’agitation politicienne remplacera le débat de fond et les mesures décisives. On déplorera beaucoup. On morigènera encore plus. Pendant ce temps là les dépôts des particuliers serviront à financer les opérations de spéculation à compte propre des oligopoles bancaires, sûrs de la sollicitude de l’Etat « pour protéger l’épargne des Français » en cas d’ennui,  en même temps que les prêts à l’économie resteront anémiques, que les faillites s’accumuleront, que le chômage dépassera la barre des 10%.

Les primes des traders seront versées en plusieurs fois et en partie en actions ? La belle affaire !

Didier Dufau pour le Cercle des économistes E-toile.

Projet Obama : une révolte violente mais instructive

La réaction violente aux projets d’Obama  interpelle aussi la France et l’Europe.

Les médias et  les politiques français sont totalement surpris par la vigueur de l’opposition qui s’exprime aux Etats unis contre les projets d’Obama en matière de Sécurité Sociale Universelle.
Cela porte témoignage moins sur ce que sont les Etats- Unis que sur ce qu’est devenue la France.  

En France la droite et la gauche partagent désormais des conceptions quasiment identiques.  Un « filet » social doit être tendu sous la société française de telle façon qu’à tout âge et en toutes circonstances, l’argent public vienne se substituer aux ressources manquantes  ou les compléter.

Le gouvernement  Français actuellement  cherche à colmater le dernier « trou » existant dans le système français, la subvention aux inactifs de 18 à 25 ans.

Une fois ce maillon faible supprimé, il sera possible de vivre ad vitam aeternam aux frais du reste de la société.  

Le dispositif est complété par de très nombreuses gratuités qui permettent d’assurer à des familles qui ne travaillent pas tous les services considérés comme essentiels, et leur liste s’allonge sans cesse.

La santé est gratuite pour tous, quelque soit l’âge et la situation du malade. L’enseignement primaire secondaire et supérieur est pratiquement gratuit.  Une large partie de l’offre culturelle et sportive est également rendue gratuite ou très largement subventionnée.  Le « droit opposable  au logement » qui vient d’être déclaré,  complète un système où il suffit d’être là pour devenir créancier du reste de la société.  

Subventions et gratuités sont assurées sans grandes contraintes de statut ou de durée.  On a vu que les enfants d’immigrés clandestins ont droit à l’école gratuite, à la santé gratuite etc.
Toutes les failles du dispositif sont activement dénoncées pour  que le principe socialiste, à chacun selon ses besoins en toutes circonstances, soit complètement appliqué.  Et les gouvernements successifs, qu’ils soient de droite ou de gauche cèdent aux pressions après  un faux semblant de résistance.

Le grand virage a été pris à l’initiative de Rocard avec le RMI. Pour la première fois on faisait sauter le verrou  symbolique essentiel : on subventionnerait en argent liquide et pas seulement en prestations en nature même ceux qui sont capables de travailler et qui ont pris le parti de ne jamais le faire.
Pour peu que l’on accepte une vie frugale, il est possible, de la naissance à la mort, de se faire porter intégralement par la société  sans jamais travailler. Le niveau de vie assuré, toutes prestations inclues,  est supérieur à celui des trois quarts de l’humanité qui travaillent dans le monde.

Lors d’un voyage officiel d’un Président Français en Algérie, acclamé par le cri passionné des foules : « des visas » « des visas », un journaliste de télévision questionne une adolescente sur le bord de la route. Que penses-tu de la France ? « C’est un pays extraordinaire où on gagne dix fois plus à ne rien faire que nous ici en travaillant ».  Ce cri du cœur dit tout de l’exceptionnelle situation française.  La guerre d’Algérie et tout le tintoin : rien à en faire !  Mais vivre à l’œil indéfiniment, voilà qui mérite attention.

Dès qu’une gratuité et une indemnité a été accordée, elle est vue comme un avantage acquis pour l’éternité qu’il faut perpétuer et étendre.  L’homme politique et le journaliste qui élèveraient  une objection ou qui contesterait l’extension illimitée du système serait immédiatement exclu.  Le « oui mais » reste possible, mais il ne faut pas non plus en abuser.  Allocations et gratuités pratiquement sans conditions  sont devenues les mamelles de la démocratie française.


Personne ne veut qu’on lui indique le coût extravagant de cette folie.


En 1999, avant les manipulations qui ont été faites pour maquiller le système, le plus humble des travailleurs était l’occasion de prélèvements représentant 60% de son salaire brut,  en incluant les charges patronales ; les mêmes chiffres étaient de 65% pour un employé moyen, de 70% pour un petit cadre, de 75% pour les cadres moyens et de 80 à 85 pour les entrepreneurs individuels et les cadres supérieurs. Avec l’ISF, on dépassait allégrement les 100% de prélèvement. 

Ces chiffrages mille fois justifiés et mille fois publiés, ont fini par inquiéter les politiques qui ont pris deux mesures phares chargées de « casser le thermomètre ».  On a « supprimé » une grosse partie des charges sociales pour les Smicards ; on a institué un  « bouclier fiscal». Du coup il n’était plus possible d’écrire que le Smicard était l’occasion d’un prélèvement de 60%, injustifiable, ni qu’on pouvait être taxé à plus de 100%, un taux confiscatoire tout aussi injustifiable.  


Ces mesures, prises par la droite, l’ont été pour sauver le système qui autrement aurait fini par exploser. Ce sont des artifices.  Les charges sociales des smicards ont été simplement transférées sur l’impôt et, faute de ressources suffisantes, sur la dette.  Le sauvetage de l’ISF n’et qu’un replâtrage intenable qui sautera un jour ou l’autre.  Ces exemples récents montrent que la droite est surtout désireuse de maintenir et d’amplifier un système social d’inspiration pleinement socialiste.  Une des raisons des difficultés du Parti Socialiste tient au fait que le langage  et l’action des partis de droite de pouvoir en France sont purement et simplement les siens.

A l’inconvénient d’une fiscalité extravagante s’ajoute naturellement un endettement qui n’a cessé de croître depuis qu’à l’initiative de MM. Giscard et Chirac, la France est entrée dans l’ère de « l’énarchie compassionnelle ». A l’endettement structurel s’est ajouté celui né des différentes récessions, et particulièrement la dernière, au point que plus personne ne sait comment éviter que la spirale de l’endettement ne s’amplifie. Pire encore, comment rembourser : la dépense publique est supérieur à la valeur ajoutée des entreprises du secteur marchand !

 
Le taux d’emploi en France est ridiculement bas. La proportion des personnes en âge de travailler mais qui ne le font pas est en France est une record du monde.  Nous avons les taux les plus bas d’emploi des jeunes, des femmes, des personnes de plus de 50 ans et des immigrés.  Le chiffre le plus tragique de l’histoire économique nationale est le nombre de salariés du secteur marchand qui n’est même pas au quart de la population totale.  Par rapport à la moyenne des pays de niveau économique comparable, il manque entre 5 et 10 millions d’emplois ! Une paille !

Ce manque à gagner grimpe constamment et ce n’est évidemment pas la crise actuelle qui va le réduire.
Personne ne sait comment assurer l’avenir d’un tel système qui craque déjà de partout et ne pourra que se révéler intenable lorsque qu’il nous sera plus possible d’emprunter. On risque alors de  constater qu’il est impossible de le réformer dans la douceur et à la marge.  Le papy boom, la capture économique de l’industrie par la Chine,  de l’agriculture par des pays émergents comme le Brésil, s’ajoutant au poids de la dette accumulée et au nombre des personnes dont l’emploi ou le non emploi sont subventionnés et qui exigent que l’on continue,  risquent de créer une situation incontrôlable.


Personne ne sait où l’on va et comment la France terminera cette expérience  généreuse mais  aux conséquences à terme probablement des plus funestes.  Sans compter l’injustice faite ici et maintenant à tous ceux qui voient leur vie de travail ruinée par le fisc et l’effondrement progressif de l’économie française.
Les projets d’Obama laissent penser à de nombreux américains que l’avenir qu’on leur propose est celui que la France a choisi et qu’ils appellent sans fausse pudeur le socialisme.  Et ils ne veulent pas entendre parler du socialisme.

Quel est le fond idéologique sur lequel  ils s’appuient ?  Il est très simple.  Ces américains considèrent qu’une personne en âge de travailler et qui le peut doit le faire.  S’il le fait il pourra, en fonction de son travail et de ses mérites, se soigner et assurer les dépenses  de sa famille.  L’Etat, et la charité, très importante dans ce pays porté à la religion, ne doit s’intéresser qu’aux enfants et aux personnes âgées (Medicare et médicaid)  ainsi qu’aux handicapés. L’enseignement de base est gratuit. Mais pas l’enseignement supérieur qui est investissement qui relève des choix et des capacités individuelles.  Le chômage  la maladie  et la retraite des adultes relèvent de l’assurance et non de la subvention.  Des programmes ciblés peuvent être mis en place, dans les communautés, les Etats régionaux voir à l’échelon  fédéral, pour aider à sortir de conditions difficiles. Mais ils ne peuvent être que temporaires.


Il appartient donc aux individus, aux communautés de base comme la famille  ou  la communauté religieuse, ainsi qu’à la communauté de travail qu’est l’entreprise, de faire leur affaire de la couverture des risques sociaux des personnes capables de travailler.

L’agressivité extrême qui se manifeste contre les projets d’Obama ne s’explique pas autrement : on touche à un des piliers moraux de la société américaine et de la société tout court.  Toute personne en âge de contribuer à la société doit le faire. Et c’est à elle de prendre les décisions qu’elle juge bonne, en association avec les communautés de base, pour faire face aux aléas de la vie.  Big Brother est un ennemi contre lequel il faut lutter sans concession : vade retro satanas !

La question  qui se pose aux Français et plus largement aux Européens, c’est de savoir si le système inverse qu’ils ont mis en place et dont personne ne sait comment le maintenir, ne finira pas par exploser pour laisser la place, au mieux, au système américain actuel. 

Il n’est pas sûr que les nécessités ne nous fassent pas  revenir  à une conception de l’aide sociale plus ciblée et plus temporaire.  Pourrons-nous réellement conserver la couverture intégrale du « petit risque » ?  C’est très peu probable.   Pourrons réellement conserver un système de gratuité totale et universel pour l’enseignement  supérieur ? Le chemin contraire est en route.  Les universités poubelles qui fabriquent du chômeur en masse n’ont plus la cote. On voit que notre merveilleux système nous a interdit en fait de faire le nécessaire pour les handicapés et les grands maladies de la vieillesse.  On a changé le RMI dans l’espoir avec le RSA de favoriser tout de même le retour à l’emploi. Il est plus que probable que ce sera un échec total et pas seulement à cause de la récession actuelle qui masquera le fait longtemps mas pas éternellement.

La récession a avancé pour nous Français la croisée des chemins.  Plutôt que de nous effarer sur la réaction d’une grande partie du peuple américain, réaction qui risque de mettre par terre les espoirs d’Obama,  nous devrions plutôt nous interroger  sur nos propres options d’avenir.  Elles sont d’autant plus complexes que nous n’avons aucune des qualités communautaires  pratiquées aux Etats Unis. 

Le jour où l’Etat cassera et ne pourra ni pousser la fiscalité, ni emprunter, n’est pas si loin. Nous avons non seulement à nous interroger sur la sortie de crise mais aussi sur la sortie d’un système impossible  dont il serait aventuré de penser qu’il puisse durer lui non plus  éternellement.


Plutôt que de se gausser de l’électorat républicain  américain, les intellectuels, les économistes et les dirigeants politiques français devraient plutôt s’interroger sur l’évolution nécessaire de leurs méthodes actuelles, avant que la réalité ne s’impose dans le désarroi total de ces  mêmes élites.  De la même façon que beaucoup de démocrates aux Etats-Unis se montrent inquiets des projets d’Obama.  Tout le monde sent bien que les enjeux sont d’une extrême gravité.

La question posée n’est pas qu’américaine. Elle transcende les nations comme les camps et les partis. Français et européens seraient bien avisés de  ne pas se contenter de caricaturer les débats américains pour  fuir toute réflexion d’avenir  sur des solutions réellement durables.  De même que les Américains n’ont rien à gagner à un débat  outrancier sur des bases purement politico idéologiques.

Didier Dufau et Lewis Holden pour le Cercle des Economistes E-toile

Maurice Allais avait (encore) raison

Grand écart

Le graphique ci dessous raconte une drôle d'histoire. On voit que la Baltic Dry index qui donne le prix du transport international chute depuis plus d'un mois après avoir repris des couleurs et qu'il se situe dans des zones extrêmement basses. Alors que les bourses explosent dans une hausse totalement décalée.

En général c'est la bourse qui suit le BDI, pas l'inverse. Ce qui annonce une forte correction boursière quelque part cet été.

Aucune réforme n'ayant été faite de rien, il est normal qu'un système financier pervers reprenne les affaires là où il les avait laissés et que la spéculation effrénée reprenne en amplifiant les quelques bonnes nouvelles du début de l'été.

Le chômage talonne aux Etats-unis ; les exportations allemandes repartent assez vigoureusement. La consommation ne fléchit pas dans la majeure partie du monde.

Cela ressemble vraiment à ce qui s'est passé lors de la crise de 2001-2003. Au lieu de voir repartir une croissance mondiale équilibrée la conjoncture n'a été que l'agglomération des bulles diverses qui ont fini par exploser.

On est reparti sur cette route cahotique. Le mieux qu'on puisse imaginer c'est une courbe en W. Une reprise brève à laquelle succédera presqu'aussitôt une rechute assez grave avant peut être de repartir pour de bon.

LH pour le Cercle des economistes E-toile.


Reprise par l’ Asie ?


Dans la torpeur d’un été orageux la nouvelle fait sensation : la fin de la récession est là et la reprise se fait en Asie.
La suite confirmera la réalité de ce redémarrage. En attendant on peut faire quelques remarques :
-    Les statistiques chinoises de PIB ont ceci de particulier qu’elles sont en général des plus douteuses. La Chine est un état totalitaire qui dirige son information. La captation de l’industrie occidentale fait l’objet d’un plan organisé qui a été largement orchestré par la propagande :  « Elle est inévitable » ; « venez vite avant que vous soyez balayé » ; "les chinois sont des commerçants dans l’âme et ils vont tout maîtriser : travaillez avec eux ou périssez" », …
-    L’Allemagne est le principal fournisseur de machines à la Chine. Ses exportations n’ont pas reprises dans la proportion de la croissance indiquée par la Chine.
-    Le Baltic index stagne à un niveau bas ce qui n’indique aucune réelle reprise significative du commerce international.
Les chiffres indiqués laissent entendre qu’une croissance endogène serait en cours qui fertiliserait uniquement le bassin proche, ce qui supposerait que la Chine importe plus qu’elle n’exporte. Or elle accumule à nouveau des réserves importantes. Sachant que la demande extérieure est faible,  on entre dans des contradictions insolubles sauf à imaginer un afflux de capitaux internationaux en Chine pour nourrir une bulle boursière ou immobilière. Ou dans l’attente d’une revalorisation du Yuan.
Tout cela est profondément étrange.  Et probablement malsain.
Wait and see !

La violence du nouveau « politiquement correct »

Nous n’aimons pas beaucoup le terme de « politiquement correct ». Le néologisme couvre un concept flou et se prête à toute sorte d’utilisation. On voit sur les forums les communistes se dirent victimes du politiquement correct libéral, les catholiques du politiquement correct laïc, les entrepreneurs du politiquement correct énarchique, les sympathisants du Front national du politiquement correct immigrationniste, les mouvements sionistes du politiquement correct en faveur des palestiniens  etc.

Toutes les pensées un peu marginalisées se disent victimes du politiquement correct, ce qui ne donne aucune indication sur la validité de leurs thèses, sinon qu’elles sont généralement non admises dans les médias, vilipendées un peu partout et suspectes à l’opinion publique.

Nous préférerons l’expression anglaise « self righteous » qu’il n’est pas si facile à traduire en français et qui exprime cette idée que pour certains quelques règles morales sont au dessus de toute discussion et doivent s’imposer violemment  avec tout le mépris nécessaire pour le contrevenant qui ose braver les convenances généralement admises par la communauté.

Naturellement cette manière odieuse de bloquer le discours politique est associée au bien et au mal. On est d’autant plus impitoyable qu’on représente le Bien. Cette posture vous libère fort opportunément d’avoir à exprimer le moindre argument. Le Bien ne se discute pas. Il n’a pas à se justifier. Il doit s’imposer.  Lorsque l’Etat était associé à une religion majoritaire, le Bien absolu et indiscutable était l’affaire des prêtres et le corps de doctrine était confié à un aréopage  voire à un pape infaillible. 

Aujourd’hui tout un chacun se fait curé et prêche inlassablement, avec à certains moments et sur certains sujets, des conjonctions qui font du prêche un « must » de la vie politique et médiatique. Evidemment cela donne des réprobations changeantes. Les dogmes politico médiatiques sont plus fugaces que les bulles du pape.

On constate que malgré leur fugacité, les oukases de l’opinion tendent à devenir de plus en plus violents.

L’idée que les personnes ont des droits fondamentaux qui doivent être respectées commencent à sombrer doucement au moment où les élus de droite reprennent à qui mieux-mieux des slogans qui étaient jusqu’ici l’apanage de l’extrême gauche ou de divers Savonarole.

Ne voit-on pas des députés de droite envisager le « salaire maximum » une idée que George Marchais avait beaucoup développée lors de sa polémique avec le PS sur la réactualisation du « programme commun ». A partir d’une certaine somme, c’était simple, l’Etat reprenait tout par l’impôt.  De tête il avait placé la barre autour de 3.000.000 de Francs, soit 450.000 Euros d’aujourd’hui. 

On voit des suggestions dans la majorité de droite « ici et maintenant » d’effectuer ce blocage vers 1 millions d’euros, le même montant si on tient compte de l’inflation.  On agrémente la chose de diverses interdictions sur les parachutes dorés, les retraites chapeaux, l’intéressement etc.  

Les plus vicieux proposent des doubles impositions : une rémunération jugée inconvenante serait taxée à l’IS (en la rendant non déductible) puis comme une rémunération classique (IR, CSG, ISG etc.).  Il faut bien voir que le cumul des impôts réduit de près de 90% les sommes disponibles, qui dépensées, en prendront encore un petit coup avec la TVA.

Rappelons le : il s’agit de propositions confiscatoires émanant d’une partie de la droite pure et dure convertit par la crise et le besoin de trouver des boucs émissaires à la crise par une violence fiscale et règlementaire inédite.  

Pas si inédite que cela diront les fins connaisseurs, puisque J. Chirac avait pérennisé un système fiscal qui pouvait priver quelques dizaines de milliers de contribuables de 100% de leur revenu.

S’impose donc un politiquement correct trans-partis qui voudrait que la propriété privée et la liberté contractuelle ne soient plus des absolus constitutionnels mais des réalités réductibles aux foucades de l’opinion publique relayées par les medias et les nécessités électorales.

A l’occasion du lancement politique de l’idée d’un grand emprunt national, on a vu également des parlementaires de droite suggérer de rendre OBLIGATOIRE la souscription  en même temps qu’un concert de voix moralisatrices s’employaient à expliquer que c’était les pauvres qui remboursaient l’emprunt et qui donc payaient les riches ( ce qui est une présentation biaisée, les riches payant l’essentiel de l’impôt).

L’emprunt se devait donc d’être peu rémunérateur et dépourvu des séductions capitalistes de ses prédécesseurs, qui avaient tant coûté à la République.  

Couplé avec la problématique du retour des capitaux ayant fuit à l’étranger, cela donnait à peu près ceci : les capitaux qui rentreront ne seront taxés qu’à 60% et échapperaient aux pénalités à conditions de s’investir dans l’emprunt national  pour l’ensemble de sa durée. Evidemment pendant toute la durée de l’emprunt ils seraient taxables à l’ISF sur le capital et à l’IE, la CSG etc. pour les intérêts.

On laissera au lecteur le soin de calculer, pour la tranche à 1.8%,  ce que cela donnerait en cas d’emprunt de 50 ans ! Sans prendre en compte le risque à moyen terme d’inflation voire d’hyper inflation que font naître les délires de création monétaire actuelle sur fond de régression de la production.   

L’environnement est aussi un thème de mesures radicales et coercitives. M. Rocard annonce benoîtement que la nouvelle taxe carbone devra comme la CSG qu’il a imposée en son temps gonfler indéfiniment au fur et à mesure du temps pour jouer pleinement son rôle. Mais qu’on en dispensera les économiquement faibles.  L’essentiel de la dépense carbone des particuliers est liée au transport en voiture vers les lieux de travail et au chauffage.

Les Français qui ont arbitré en faveur d’un logement pas cher mais loin  doivent néanmoins être protégés dit Rocard. L’emploi de la voiture devra donc être exclu de la taxe  pour ceux là !  Comme il faut que « les pauvres » se chauffent à des coûts raisonnables, on fera aussi des exceptions pour eux. Evidemment cela ôte toute efficacité à la taxe carbone  qui n’a de sens que si elle a un effet sur les masses.

On entre alors dans des contradictions insolubles entre bouts de politiquement correct. Les tours sont un péché, on le sait. « Les Français n’en veulent pas ! ». Le Figaro pour surfer sur la vague a même organisé un sondage sur « la tour que vous détestez le plus » avec triomphe de la tour Montparnasse.  Seulement voilà : pour réduire les transports il faut concentrer la ville et lutter contre la tendance de la classe moyenne de rechercher des logements pas chers et de bonnes conditions de vie à grande distance des pôles d’emploi.

Cette concentration doit être aussi socialement correcte : il faut 25 à 30% de logements aidés pour « les pauvres » et les immigrés.  On voit l’image : des tours d’habitation que les gens ne veulent pas habiter en se mélangeant avec des populations que beaucoup préfèrent fuir et une circulation en transports en commun saturés vers des entreprises disséminés « du Havre jusqu’à Notre Dame », pour reprendre un des projets de grand Paris présenté.   Sous la contrainte !

Il faut ajouter les suggestions d'imposer des quotas de femmes dans les directions et comités  d'entreprise sous peine d'amendes drastiques.

Bonjour Kafka.

Le Français est né malin, mais la France, elle,  est mal désormais bien mal partie si elle abandonne propriété privée et libertés civiles à un politiquement correct transparti de plus en plus contradictoire et violent.

Un emprunt mal né

Faut-il aujourd’hui lancer un grand emprunt national ? La réponse à cette question est indissolublement liée au diagnostic que l’on fait de la crise et à son pronostic.  Malheureusement aucun des promoteurs de l’emprunt ne croit devoir proposer un diagnostic et encore moins un pronostic. Du coup la discussion médiatique autour de ce projet d’emprunt prend un tour un peu psychédélique où se révèlent des attitudes  plus que ne se développent des arguments. Une fois de plus la chaleur l’emporte sur la lumière.

Ce que nous vivons est une crise monétaire due au développement d’une bulle de crédit gigantesque et intenable. L’ivresse des déficits américains et des excédents chinois replacés aux Etats-Unis a permis un développement pyramidal de crédits de plus en plus artificiels et de plus en plus artificieux. Lorsque l’endettement représente près de 400% du PIB des grands pays, il n’y a AUCUN  moyen d’en espérer un remboursement.  La sortie de crise passe par la ruine partielle du créancier. Toutes les activités directement liées au crédit s’effondrent. Les flux  de consommation, de production et d’échanges fondés sur les dérèglements financiers se contractent violemment.

Nous prétendons depuis le départ que la crise actuelle n’est pas une crise des subprimes, qui ne sont qu’un détail du dérèglement financier global, mais un effet dérivé du système monétaire international fondé sur la domination du dollar dans un système global de changes flottants. La réforme clef est donc celle du système monétaire international.  Ce diagnostic n’ayant pas été fait, l’action des uns et des autres flotte dans l’approximation  et n’a pas d’autre boussole  que l’urgence dans la panique.

Dans l’urgence et dans la panique, on a sauvé les banques menacées de faillite généralisée. Dans l’urgence et la panique on a laissé les déficits publics gonfler démesurément. Dans l’urgence et la panique on a tenté de sauver la confiance par des réunions surmédiatisées du G.20 qui n’ont débouché sur rien.

La récession atteint en France son quinzième mois. Les six derniers mois n’ont vu aucun redressement. Au contraire tous les records de gravité sont battus avec une grande constance, en même temps que les médias et les politiques ne cessent de mettre en exergue des signes de reprise qui s’évanouissent au fur et à mesure. Aucune des mesures prises n’a pu inverser le cours des évènements. Seul le discours politique a changé, passant du libéralisme débridé au dirigisme socialisant,  le thème de la rupture restant la seule constante.  Il faut dire qu’il était uniquement verbal et que son ambigüité permet de le maintenir sans douleur.

Sur cette toile de fond d’impuissance, on est passé du plan de relance, qui n’a rien relancé, au plan de préparation de la sortie de récession, qui n’est pas en vue.

Alors que nous voyons qu’à fin 2009 le déficit public  sera supérieur à 150 milliards d’Euros (avec 200 milliards en vue pour 2010), alors que tous les systèmes sociaux n’auront pas encore été à cette date sollicités à plein régime (le chômage va exploser en 2010 et monter au dessus de 10% de la population active et 25% du salariat du secteur marchand) et que rien ne montre un redressement quelconque de l’activité ni l’apparition d’un nouveau système stable d’échanges internationaux, l’Etat français se voit privé de ressources.

Dans la panique et l’urgence, la seule idée qui s’impose est celle d’un emprunt. La voie fiscale étant fermée, la ressource ne peut venir que du bas de laine ou de la Banque Centrale. La Banque Centrale en est aux mesures « non conventionnelles », c'est-à-dire à faire fumer la vieille planche à billets, et ne peut guère être sollicitée au-delà.  Reste l’emprunt.

Nous avons écrit, en septembre 2008, que la solution du grand emprunt était à considérer. Lorsque le crédit s’effondre et avec lui les bourses, des sommes gigantesques sont à la recherche de sécurité et  le trou d’activité ne peut être compensé que par des mesures de dépenses publiques. Un grand emprunt national lancé en octobre 2008 aurait eu un impact certain, associé à une réforme immédiate du système monétaire international.

En stabilisant les relations économiques internationales, et en compensant au moins partiellement les effets du « credit-crunch », on pouvait atténuer de façon peu coûteuse la crise naissante. Nous avons ajouté qu’il fallait en profiter pour mettre fin à l’ISF basé sur la valeur des biens, pour un ISF basé sur les grands revenus, et faire revenir les capitaux cachés à l’étranger. On aurait pu associer grand emprunt et retour des capitaux en imposant une option entre taxation et souscription : par exemple taxation à 25% pour les sommes rapatriées sans placement et 10% pour celles qui iraient au grand emprunt national. L’Etat français aurait récupéré à bon compte des milliards d’euros et le taux de l’emprunt aurait pu être très bas : 1.5% défiscalisé sur l’IR (mais pas la CSG) et indexé sur l’inflation aurait suffit.   Il est probable qu’on aurait pu collecter près de 25 milliards d’euros qui auraient garanti une action forte de l’Etat dès 2009 sur les dossiers d’investissement stratégiques.

L’emprunt envisagé est prévu pour le début 2010, date où la ruine des finances publiques sera manifeste, et après 15 mois de politique du chien crevé au fil de l’eau. Aucune réforme du système monétaire international n’est prévue. Les déficits se sont accumulés. Le nombre des faillites et des licenciements va exploser à partir de l’automne 2009.  La peur s’est accumulée. Elle a changé de nature. Les épargnants craignent désormais une inflation incontrôlée. Un taux très bas sans sucette fiscale et de garantie vis-à-vis de l’inflation ne séduira pas. Les épargnants préféreront les obligations un peu risquée à 5 ou 7%  sur une période relativement courte (4 à 7 ans) plutôt que de la rente faiblement rémunérée et menacée par l’inflation. Les détenteurs de patrimoines lourdement touchés par la crise et l’ISF ne souscriront pas facilement. Ceux qui gardent une partie de leur argent à l’étranger n’y participeront pas.  Tout cela ne signale pas un climat particulièrement favorable à un grand emprunt national, sauf accompagnement ad hoc, tendance radicale.

On parle toujours de confiance lorsqu’il s’agit d’emprunt. Mais l’humeur générale est plutôt hostile à ce qui rend l’épargnant confiant.

Au milieu des années 1970, George Marchais, le secrétaire général du Parti Communiste Français, alors que l’on parlait de l’actualisation du Programme Commun de Gouvernement, s’était exclamé : « il faut un impôt radical qui au dessus d’une certaine somme, prenne tout ».  En un mot il fallait un revenu maximal. Personne n’aurait pu gagner plus.  La droite s’était aussitôt insurgée devant des mesures aussi bolcheviques et les socialistes avaient du monter au créneau pour expliquer que jamais, au grand jamais, une telle provocation n’était dans leurs intentions.  Que constatons-nous aujourd’hui ? Que ce sont des députés de droite qui le suggèrent et qui reprennent l’idée d’un salaire maximal.  En même temps, M. Woerth avertit que le secret bancaire étant en voie de disparition, il importe que les « délinquants » rapatrient spontanément leurs avoirs et vite, tout en sachant qu’au mieux, sans pénalité, l’heureux retour se fera avec un prélèvement de près de 60%. Et qu’après il y aura à nouveau toute les joies de l’ISF et des prélèvements fiscaux et sociaux. En un mot, un fois de retour, les capitaux perdront régulièrement de leur valeur et devront être vendus pour payer l’impôt. Rappelons qu’avec un taux marginal de 1.8 alors que les placements actuels sûr rapportent 1.5%, sur lesquels on prélève environ 60%, soit un rendement net de moins de 0.6%, l’ISF est une machine à faire vendre le capital (et là, gare à la plus value !). Surtout si on fait intervenir l’inflation.

Mieux encore, voilà que les mêmes voix de droite suggèrent de rendre OBLIGATOIRE la souscription au nouvel emprunt. Il est vrai que si on enlève tout argument de nature à séduire l’épargnant, l’espoir d’une collecte suffisante ne peut reposer que sur l’emploi de la force. Mais l’emprunt forcé rappelle fâcheusement les violences d’état du moyen âge. Pourquoi ne pas rétablir les corvées pendant qu’on y est ?  

Le climat général est à la violence contre « l’argent ». Alors qu’il se terre après avoir pris une bonne raclée.

Pour l’observateur des médias, qui sont en France aussi moutonniers qu’un banquier, ce qui n’est pas peu dire, et où on constate que quatre ou cinq personnes fixent le bien penser et son tempo, il est intéressant de constater que simultanément et unanimement les commentaires des radios, des télévisions et des journaux à l’annonce de l’emprunt se sont fixés sur la norme : attention danger !

 C’est à qui rappellera avec le plus de force que les emprunts précédents ont été des catastrophes nationales. L’emprunt Pinay indexé sur l’or en période de haute inflation s’est révélé il est vrai fort coûteux. Le cas Pinay est l’exemple même d’un mythe politico-économique  entièrement fabriqué. Le plus bel exemple de « com’ » de la Quatrième République. L’homme au chapeau rond, au physique ingrat d’une province qui ne s’attache pas aux frous-frous de l’esthétique, à la moustache aussi ringarde que délicieusement vieille France, se devait, muni d’une auréole d’or, de devenir l’archétype de la confiance incarnée. A tel point que la visite au sage (ou ermite)  de Saint Chamond deviendra un rite (assez grotesque il faut bien le dire)  lorsqu’il s’agira de lancer un nouvel emprunt. Ce que Giscard, qui imaginera le pire emprunt de toute l’histoire de France, au moins du point de vue des finances publiques, ne manquera pas de faire avec toute la pompe et l’hypocrisie requises.  A ce point qu’à Science-pô, le sujet « Pinay » donne droit au corrigé type : « Pinay emprunteur – Pinay emprunté » !

Cet emprunt Pinay est intéressant pour une de ses caractéristiques. Afin d’éviter les critiques socialistes comme quoi il faisait payer aux pauvres l’intérêt aux riches souscripteurs, un argument que l’on retrouve aussi partout actuellement, dans des bouches de droite comme de gauche, les promoteurs de l’emprunt avait assorti les avantages consentis au « capital » d’un avantage social très important : le 1% du Chiffre d’affaire accordé au CE d’EDF en toute défiscalisation ! Un énorme cadeau fait à la CGT qui régnait en maître sur l’institution. Cet avantage devait cesser avec l’ultime remboursement de l’emprunt Pinay. Devinez ce qu’il en est advenu !

Plus intéressant, on voit que les grands emprunts nationaux suivent en gros le rythme des récessions décennales. Les trois derniers (Giscard, Mitterrand et Balladur) correspondent aux trois crises de 74, 82, 93.  En 2002, la mondialisation de la finance  avait rendu inutile cette opération : il suffisait de se fournir sur le marché international des capitaux sans agrémenter l’emprunt de douceurs particulières. Et la crise n’avait pas été trop sévère.

Les conditions d’emprunt aujourd’hui restent bonne sur le marché international qui considère désormais qu’un plancher a été atteint pour les baisses de capital  et qu’un rendement et un capital garantis par un Etat crédible est toujours bon à prendre, en attendant mieux. Caisses de retraites et assureurs ont une grande faim de ce genre de papier. En France et dans le monde.

Alors pourquoi un grand emprunt qui vient trop tard pour enrayer la crise, qui s’ajoute aux emprunts permanents effectués par le Trésor sur les marchés, et dont on voit qu’un climat a été créé pour qu’il ne soit pas attractif ?  Le tout dans une ambiance de violence contre la richesse…

La réponse est simple : pour pouvoir continuer à dépenser sans contrainte. L’emprunt est un expédient qui permettra de boucher les trous immenses que la crise va continuer à creuser au moins jusqu’à fin 2010 dans tous les comptes publics.  Son lancement occupera les esprits au moment où les chiffres de 2009, sinistres, commenceront à sortir. Le tapage fait autour des projets de dépenses permettra de conserver le leadership de l’opinion jusqu’aux élections régionales.

Et après ? Après on prie pour que les « prévisions » qui indiquent une légère croissance en 2010 soient au rendez-vous et qu’aucun accident majeur qui relancerait la crise ne se produise dans le monde sur le front économique.

Une fois de plus le calendrier est plus politique qu’économique.

Rappelons que sans réforme du système monétaire international, sans réforme forte du système bancaire (et plus largement financier)   et sans rupture réelle en France avec le « tout Etat » à base d’impôts délirants et de dettes  indéfinies, nous ne ferons qu’aggraver les choses à moyen terme.

Et peut-être bien  à court terme.

Ce blog a un an !

Retraites et pénibilité

La politique ne va pas sans faux fuyants. D’accord ! Mais tout de même !  Avec l’annonce que l’on tiendra compte de la pénibilité dans la réforme des retraites de 2010, nous en tenons un vrai de vrai, un faux fuyant d’anthologie pourrait on dire.

Monsieur Hollande avait déclaré le 7 juin 2007 dans l’émission de M. Hondelatte :  « Il faut sans doute réformer les régimes spéciaux de retraites mais en tenant compte de la pénibilité ».  Le 2 juin 2009 M. Sarkozy,  à  Versailles, vient d’annoncer qu’il fallait désormais passer à la résolution finale de la question des retraites. Il a aussitôt précisé comme une évidence : « bien sûr en tenant compte de la pénibilité ».  En deux ans les thèses socialistes sont devenus des évidences de droite !

Il va de soi que les retraites ne doivent en aucun cas tenir compte de la pénibilité. Essayons un instant de le prouver en échappant  aux polémiques politiciennes et en observant  le fond des choses.

Il y a eu un énorme scandale, jamais dénoncé tant qu’il était « chaud » et qui ressort parfois au détour d’un débat.  Pendant les « Trente Glorieuses » on a fait cotiser à la retraite des travailleurs de force qui pour la très grande majorité n’atteignaient pas les 65 années fatidiques de l’époque.  Les cols blancs ont détourné l’argent des cols bleus. Bravo ! 

La question se pose-t-elle dans les mêmes termes aujourd’hui ? Bien sûr que non ! 

Plus personne ne veut de métiers qui  mènent  à une mortalité précoce. Il serait moralement scandaleux  de proposer de tels postes de travail. Même en ajoutant : c’est vrai, votre métier va vous conduire à mourir plus tôt alors vous partirez à la retraite plus tôt !

Il faut d’abord éviter qu’un métier fasse mourir plus tôt. C’est une question de  simple morale publique.  Et c’est ce à quoi on s’emploie depuis des décennies, sous l’œil vigilant de l’inspection du travail.

Nous avons eu, heureusement,  les moyens d’obtenir ce résultat :

-          La mécanisation a supprimé pratiquement toutes les tâches  physiquement usantes depuis longtemps déjà.

-          Dans l’industrie un effort constant est fait pour supprimer la pénibilité excessive des tâches, faute de quoi on ne trouve pas de personnel.

-          Dans les rares cas où il reste une forte pénibilité la solution passe par des pauses et un raccourcissement de la durée quotidienne voire annuelle du travail.

Aujourd’hui  dans toutes les grandes entreprises il n’y a plus de pénibilité réduisant gravement la durée de vie des salariés, à l’exception près des maladies professionnelles et des accidents du travail qui ressortissent de politiques particulières.  Cela ne date pas d’aujourd’hui : dès  les années 70 dans l’automobile les cadences avaient été à ce point aménagées qu’une femme pouvait faire le travail réservé jusque là  aux hommes. Chez Peugeot à Sochaux,  grâce à des cadences négociées,  le travail hebdomadaire était généralement fini vers midi le vendredi et la lecture d’illustrés confortablement assis dans un pneu devenait l’activité préparatoire à une  fin de semaine heureuse.

Le vieillissement de la population active et sa féminisation  impliquait de toute façon que le travail soit de moins en moins pénalisant pour la santé. Et cette évolution a été constatée partout.

La pénibilité n’est pas  un thème légitime de la réforme des retraites. Il n’est évoqué que parce qu’il permet de négocier le maintien de privilèges, le caractère subjectif de la pénibilité rendant tout son poids au « rapport de force » dans une négociation globale.   

Les politiques, en annonçant qu’ils vont accepter de prendre en compte une pénibilité plus qu’évanescente, déclarent formellement aux syndicats : on va avancer mais ne vous inquiétez pas, on cèdera ce qu’il faut pour ne pas vous faire perdre la face en cuisinant en douce avec vous, loin de l’opinion publique, des accords qui éviteront que les réformes ne soient trop lourdes pour les catégories actuellement très privilégiées qui forment le gros de vos bataillons.

Il est absurde et totalement injuste qu’un cheminot parte à la retraite à 50 ans. Quand la majorité des Français doit déjà cotiser si longtemps qu’ils ne peuvent plus prendre leur retraite à taux plein avant 64 ou 65 ans.  Quinze d’écart c’est fabuleux. Et intenable.  En Europe de nombreux conducteurs de locomotives ont plus de 60 ans, sans inconvénients constatés.  Pourquoi certains salariés couverts par des régimes spéciaux partiraient-ils plus tôt que les autres.  Qu’on ne nous parle pas de sécurité. On voit que les pilotes d’avion partent le plus souvent dans le monde après 60 ans.

L’âge de la retraite doit être uniformisé. S’agissant d’une solidarité nationale la réforme doit être parfaitement équitable.  A charge pour les entreprises proposant des postes particulièrement pénibles d’organiser des fins de carrière  adaptées et de trouver des compensations  en salaire et en horaires  permettant de rendre cette pénibilité acceptable.

La concession verbale de Nicolas Sarkozy annonce donc une négociation en trompe l’œil où, comme cela s’est vu dans les deux premières années de son quinquennat, on a réformé en faisant un pas en avant pour l’affichage et on ne sait trop combien de pas en arrière en catimini.  Au point qu’on ne sait plus si le bilan réel des réformes est encore positif.

Naturellement aucun politique n’osera  dire la vérité, ni à droite, ni à gauche. Alors on va beaucoup pleurer sur la pénibilité  des larmes de super crocodile.  Comme pour le RSA, l’unanimité cachera en fait un  véritable tour de passe-passe, sauf que là, on ne parle pas des exclus du travail, mais de véritables privilégiés à qui on vient de garantir qu’ils le resteront.  

Sylvain Dieudonné pour le Cercle des Economistes E-toile


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner