Réfutation du film : l'argent-dette qui fait fureur sur le net

Le film l’argent-dette marque le grand retour des sophistes et des sectaires

Les grandes crises sont toujours l’occasion pour des esprits faux de faire les malins avec des bouts de raisonnements séduisants et des éclats de miroirs offrant des visions biaisées de la réalité.  L’économie s’y prête particulièrement du fait du grand silence des économistes officiels, de l’ignorance économique profonde  (et parfois abyssale) du monde  médiatique,  et du désarroi que produit chez tous les malheurs d’une grande crise.

La méthode est toujours la même :

-    On fait semblant de parler de la réalité avec technicité : l’illusion scientifique.
-    On mélange de la morale à tout bout de champ.
-    On exploite le fantasme éternel de la tromperie du bon peuple   : « on vous gruge, on vous pille ; vous vous rendez compte Mme Michu ! ».
-    On  postule  qu’il y a des diables dont l’action souterraine est naturellement maléfique.
-    On accrédite l’idée que les pouvoirs politiques sont inféodés à ces démons généralement par corruption
-    On annonce la fin du monde : pensée apocalyptique.
-    Sauf si on suit gentiment le nouveau gourou.
-    Qui comme par hasard à quelques besoins d’argent
-    … et aucune solution.

L’aliénation sectaire de masse est pratiquée depuis longtemps par des mouvements de type ATTAC, qui se présentent comme « d’éducation populaire »  et qui sont en fait des officines de recyclage pour les réseaux d’influence communistes  qui ne veulent pas perdre les positions qui furent les leurs jusqu’à la chute du mur.

Mais  les mêmes vaticinations peuvent être aussi le fait d’allumés en tout genre et d’associations écologiques  prônant la décroissance et l’économie durable.
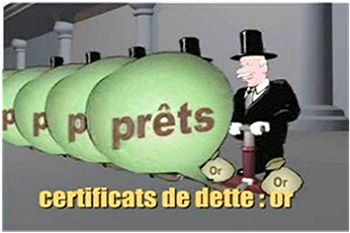
Le plus bel exemple en est donné par le succès de « buzz » d’une vidéo « explicative » de la crise mondiale, « l’argent-dette » que l’on trouve à l’adresse suivante :
http://www.arretsurimages.net/contenu.php?id=1274

On y voit l’histoire de la banque des origines à nos jours en des termes apparemment pleins de bon sens et qui sont autant de sophismes.

Le banquier y est présenté en salaud  éternel. A chaque étape du développement bancaire, le banquier fait une saloperie et est obligé de rendre gorge.  Mais, mystère à chaque fois le système survit ! Pourquoi ? Nul ne le sait. C’est évidemment là la grosse ficelle du système.

Alors oui les différents stades de l’organisation du crédit et de la monnaie sont passés en revue, avec pas mal de finesse.  Mais chaque fois le diable est rattrapé par ses créations  qui se perfectionnent  pour durer.  Jusqu’évidemment l’explosion finale qui engloutit le monde.

La thèse :

La monnaie est crée par les banques ex nihilo. La monnaie ce ne sont que des promesses de remboursements.   L’Etat et la planche à billets  n’est pas le principal émetteur de monnaie.

Jusque là tout va bien.  Il est clair que le travail du banquier est d’échanger un flux de trésorerie  à venir contre une création monétaire immédiate qui va servir à payer des biens réels ici et maintenant.

L’erreur :  

 On note que la monnaie créée  correspond au principal et qu’il faudra rembourser le capital et un intérêt qui lui ne correspond à rien et sera in fine payé par l’emprunt de nouvelles sommes.  Le système est obligé à une fuite en avant perpétuelle jusqu’à l’explosion finale.  On déverse à ce moment là tous les interdits religieux sur l’usure, cela fait de la chaleur à défaut de lumière.

La réfutation :

L’affaire du taux d’intérêt est extrêmement simple : l’argent investi doit permettre un retour sur investissement. En un mot il se financera par l’accroissement de la richesse que l’investissement permet.  Le flux de remboursement comprend le gain de productivité espéré.  Le système est parfaitement stable si le taux de productivité de longue durée est égal au taux d’intérêt.
                    
Si ce sont les banques qui prêtent c’est parce qu’on les voit mieux armées pour détecter les projets productifs que l’Etat qui lui s’intéresse surtout à colmater les brèches permanentes de son budget.  Le tâtonnement de milliers de banques vaut mieux que les gros sabots de l’Etat.

On dira : mais les prêts aux particuliers notamment pour l’immobilier ? Où est la contrepartie des intérêts ? Un immeuble n’a pas de productivité croissante.  Oui : mais l’emprunteur a des ressources qui elles dépendent de la croissance de la productivité.

L’intérêt sera prélevé sur la croissance. Corollaire : il ne faut prêter c'est-à-dire créer des flux de remboursement que si ceux-ci sont possibles principal et intérêts compris. Le prêt à ceux qui sont exclus des mécanismes de la croissance est à proscrire absolument !  Pour eux il faut des dons !  Nous revoilà revenus aux subprimes mis en place par Clinton et que Sarkozy voulait étendre à la France et que les banques américaines n’ont mis en place que parce qu’on leur a accordé une garantie d’Etat supplémentaire

La monnaie créée par l’Etat n’est pas d’une essence différente de la monnaie créée par les banques comme l’affirme le document cité.   L’état aussi crée du papier monnaie  en contrepartie d’une dette.  Il suffit de regarder le mode de comptabilisation de l’émission des banques centrales pour s’en rendre compte : la monnaie va à l’actif et sa contrepartie au passif sous forme de dette. 

Mais la monnaie ainsi créée n’est pas directement corrélée à des projets de productivité.  Elle peut servir à financer des déficits de balances de paiements quand la monnaie de l’Etat est la monnaie du monde (cas des Etats unis) ou des déficits budgétaires.  Et là on crée bien une bulle sans contrepartie réelle.

Le délire

Cet aspect ayant été totalement ignoré, toute la suite n’est que pure sottise qu’on laissera découvrir au lecteur.

Une approche plus réaliste. 

Il est parfaitement juste que le prêt à intérêt n’est possible  que s’il y a croissance. Il ne peut pas y avoir de croissance sans investissement.  Il ne peut pas y avoir d’investissement sans prêt.  Les banquiers ne sont pas des voleurs. Ils sont là pour détecter les investissements rentables et les financer. Ils se trompent largement. On a donc des pertes sur investissement qui doivent également être financées sur la croissance des autres.

On dira : d’accord mais alors il faut réserver les prêts aux entreprises et aux riches. Les premières sont les seules à garantir un espoir de gain de productivité ; et les riches sont les seuls à pouvoir encaisser les pertes.  C’est exact.  Le dicton « On ne prête qu’au riche » est une règle prudentielle bancaire.  

Mais  comme Marx l’a écrit ce sont les entrepreneurs et les riches qui s’accapareront les richesses futures ! C’est clair que les profits d’un investissement sont partagés par la banque et l’entrepreneur. Ils ne percoleront dans la société que par la consommation, les salaires et l’impôt.

Il est donc légitime (et obligatoire en démocratie) qu’il y ait une redistribution, une pression syndicalisée sur les salaires  et une certaine dose d’encouragement à la consommation.  L’investissement ne trouvera son marché que s’il y a des clients !  Ford avait compris cela mieux que quiconque.

Sous réserve de la faisabilité écologique d’une croissance perpétuelle n’épuisant pas les ressources non renouvelables, une vraie question à la quelle on donne aujourd’hui de mauvaises réponses et qui méritera un débat plus approfondie dans ce blog, une société fondée sur la productivité avec un taux d’intérêt à long terme ajusté au taux de croissance peut être stable (Au passage c’est ce qui nous sépare de Maurice Allais qui a une vision un  trop malthusienne du crédit).  

A condition qu’on ne crée pas artificiellement des obstacles à la stabilité : changes flottants, déficits perpétuels, monnaie d’un Etat dépensier devenant la monnaie du monde,  détournement des crédits vers la spéculation de masse, perte de signification des flux de recettes anticipées dans des véhicules incompréhensibles, surinvestissement dans le même domaine jusqu’à l’explosion, garantie d’Etat donné à des crédits de masse au remboursement trop clairement impossible  etc.

La  question du jour est de supprimer toutes ces causes de disfonctionnement.  Pas de se lancer dans des élucubrations et des expériences sectaires.

Dur d'être banquier !

"Ne dites pas à ma mère que je suis banquier elle me croit pianiste dans un b… ". Ce titre  célèbre pourrait resservir

D’abord il est important de ne pas perdre d’argent car sinon la direction est aussitôt virée et sans indemnités  et la banque nationalisée !

En gagnerait-on qu’il ne s’agit plus d’avoir des primes ni des intéressements.

Comment en gagner d’ailleurs vu le nombre d’activités qu’on suggère de supprimer.

-    Ne plus jouer sur compte propre (assimilé à un compte sale)
-    Ne plus faire d’opérations hors bilan
-    Abandonner l’ingénierie financière
-    Ne plus échanger quoi que ce soit avec les paradis fiscaux
-    Cesser toutes relations avec les Hedge Funds
-    Ne plus faire de prêts à risques
-    Ne plus toucher à l’argent des déposants
-    Ne plus  s’amuser avec les devises
-    Ne plus rien faire avec les assureurs (chacun son métier).

Remarquez, il y aura des économies : les banques n’auront plus à financer les agences de notations, une pratique « incestueuse ».

Toujours, dans les temps troublés on voit revenir au premier rang les contempteurs de toujours.

Revoilà la caricature de banquiers  sans scrupules présentés dans une vidéo qui fait beaucoup parler d’elle actuellement sur le net, comme des voleurs de toujours. 

voir : http://www.arretsurimages.net/contenu.php?id=1274

Ils pillent hypocritement dans le dos des braves gens ;  on essaie de les mettre au pas mais ils arrivent toujours à s’en sortir pour commettre à nouveau des détournements. Et ils pourrissent la vie politique en achetant les députés et les dirigeants.  Comme on est moderne on évite les caricatures à la Rastapopoulos  et on préfère le monsieur distingué façon  administrateur du FMI vu par les Tontons Flingueurs.  

Les vilains banquiers français  ont par exemple convaincu Giscard de leur laisser financer les déficits publics au lieu d’utiliser la planche à billets. Si la banque centrale finançait les déficits de l’Etat avec de la création monétaire on n’aurait plus d’intérêts à payer (car l’Etat n’a pas à se payer d’intérêt à lui même) ! Et on retrouverait aussitôt des ressources budgétaires immenses.  Imaginez ! Les intérêts représentent plus que le rendement de l’impôt sur le revenu.  En Gros Giscard a transféré le montant de l’impôt sur le revenu à ces salauds de banquiers en une petite ligne dans un règlement : « la banque centrale ne doit plus prêter au Trésor ». 

Sordide et cynique , non ?

Les prêts à intérêt de toute façon supposent qu’il y ait croissance  puisqu’il faut rembourser plus que le prêt initial : ils concourent à la destruction de la planète.  Les banquiers foutent en l’air l’écologie de notre bonne terre et Dieu sait qu’on n’en a qu’une seule !

Là arrive  opportunément un rappel de la condamnation générale de l’usure par toutes les religions du Livre. On ne savait pas les contempteurs du capitalisme bancaire si pieux, mais bon…

En revanche, le microcrédit c’est bien.  Il serait encore mieux s’il ne portait pas d’intérêt et qu’on ne le remboursait pas, mais tout de même !

Et si on supprimait la monnaie ? La monnaie c’est l’argent, c’est sale. 

Le troc dans des communautés de vie, ça ce serait chic. Voici le SEL, la sélitude  (la SEL attitude) et la Sélidarité : « Foin des spéculations, on vous demandera d’apporter ce que vous avez à offrir et vous recevrez  ce que chacun vous proposera. Vous verrez poindre une nouvelle forme de société où la seule exclusion sera celle de l’enrichissement monétaire pour tendre vers l’enrichissement de tous par les ressources de chacun ».

Celui qui ose dire que le  SEL a un grain n’a pas à fourrer son grain de sel dans le débat.  

Chantons ensemble : « Fra-Ter-Ni-Té » !  « Fra-Ter-Ni-Té » !  « Fra-Ter-Ni-Té » !

Le Français, né malin, donne toute sa mesure en période de crise générale.


Un curieux dialogue

La scène se passe à l'excellent émission "c'est dans l'air". 

On cherche à comprendre ce qui va changer maintenant que la spirale baissière de peur panique est enrayée à la bourse.  C'est qu'on a compris ce qui s'est passé et qu'on sait ce qu'il faut faire ! L'ennemi numéro 1 : les produits dérivés et les produits structurés.  Pendant près de 20 minutes les économistes présents tournent autour de la chose et de ce qu'il faut faire. 

Tous sont d'accord il faut les ré-gu-ler. Pas les supprimer puisqu'ils sont indispensables et d'une formidable modernité, mais les réguler et faire en sorte que les régulateurs rattrapent leur retard technique car jusqu'ici ils ne comprenaient rien.

Mais pouquoi diable sont-ils indispensables ? Parcequ'ils sont une assurance dans un monde de change qui varient beaucoup.  Air France ne pourrait pas survivre sans produits dérivés dit l'un des interlocuteurs. Ni Airbus ni aucune des grandes sociétés du CAC.Tous en conviennent.

Mais personne absolument personne ne remettra en cause le flottement des monnaies qui est justement  à la source de tous les besoins de produits complexes.

Il ya là une myopie extraordinaire.  Comme si un pompier disait : il ne faut pas éteindre le feu qui nous asphyxie mais coller un masque qui collera mieux au visage parceque le masque actuel  conçu par des techniciens géniaux est impossible à fixer facilement au visage et contribue à la mort du pompier.  

Tout le monde comprend bien que l'échange de produits financiers complexes à travers le monde est la cause du blocage des banques ; tout le monde comprend que les variations monétaires sont à la source des besoins de modèles mathématiques complexes. Mais personne ne songe à supprimer une magnitude de complexité en supprimant la variabilité constante des marchés de devises.

Les changes variables ont transformé le monde en espace de spéculation permanente soit dans un but de protection soit dans un but de gain rapide. Ce système a explosé. Et l'on dit : ne touchons riens aux changes flottants et "régulons" les produits construits pour vivre avec cette réalité.  Sur la nature de cette nouvelle "régulation", évidemment pas un mot.

On nous annonce "une refonte du capitalisme" à base de moralité retrouvée, de bonnes règles comptables, d'agences de notation enfin clairvoyante, de renoncement à 'esprit de lucre, etc.  Il semble que M. Sarkozy aille faire cette refondation avec les américains et de G7 élargi à tout le monde dans peu de temps.

Parions que personne n'osera aborder la question des changes flottants, des monnaies fondantes, des déficits abyssaux de certains pays majeurs, du "benign neglect" monétaire américain. 

D'une certaine façon c'est le danger du soulagement ressenti devant le redressement des marchés boursiers : il ne sera plus nécessaire d'aller au fond des choses.

Cela n'augure rien de bon.

Pas de solutions durables pour l'économie mondiale sans revenir sur les changes flottants !


Réserver les stock-options aux « start- up » !

A l’époque où le Cercle des Economistes E-toile poursuivait une politique de participation publique dans des forums, notamment celui du Monde.fr,  beaucoup de nos interlocuteurs  favorables avaient été profondément choqués de nous voir condamner fortement l’extension des stock-options et proposer une réglementation restrictive.   A l’époque, en 1999, il y avait une sorte d’unanimité gauche-droite en faveur de cette pratique.  MM. Jospin et Allègre avait fait passer une loi favorisant les stocks options. La droite n’avait pas critiqué. Nous avions protesté, soulignant que cette unanimité ne résisterait pas et que cette affaire prendrait tôt ou tard la tournure d’un scandale.  Bien que nos raisons soient plus évidentes aujourd’hui qu’à l’époque, il convient de rappeler ce que nous contestons fortement dans la mécanique des stock-options (SO).
Depuis l’instauration des changes flottants, on a assisté à une inondation permanente de monnaie qui a d’abord provoqué la stagflation puis, après  l’ouverture à  la Chine et à  l’Inde qui bloquait les salaires en Occident, à la montée continue et bourgeonnante des actifs, notamment boursiers.  Couplée avec l’ouverture de la bourse aux fonds de pensions, cette hausse continue des actions, aux crises périodiques près,  et ce freinage des salaires, a provoqué la ruée vers les SO.
D’abord les fonds de pension voulaient que les dirigeants aient une vision boursière plus dynamique. Ils avaient raison. Pendant des années l’indifférence des directions d’entreprise vis-à-vis de leur cours de bourse avait été proverbiale.  On se souvient qu’Unilever, une des plus grandes entreprises européennes du moment,  maintenait jusque dans les années 70 une rentabilité globale inférieure à 2% !  Les fonds de pension  firent valoir leurs exigences : un cours de bourse constamment en hausse avec une rentabilité de 20 à 30%. Il y eût une sorte de choc culturel.  Pour faire passer le message, ils adoucirent le « deal » en promettant des rémunérations adjacentes au salaire et directement liées au cours de bourse : les stock-options.  Pourquoi  ce système plutôt qu’une bonne prime en cas de réalisation d’objectifs boursiers ?  Pour des raisons purement fiscales et comptables.  Les options étant considérés comme des engagements hors bilan, n’entraient pas dans les comptabilités.  Leur exercice étant assimilé à une plus value sur titre,  la fiscalité était largement celle des plus values.  Beaucoup de pays ne taxant pas les plus values, on pouvait arriver à une taxation nulle. Surtout les charges sociales n’étaient pas assises sur les plus values.   Des sommes gigantesques pouvaient être accordées sans que cela touche le compte d’exploitation  pour le donateur  et souvent quasiment hors impôt pour le bénéficiaire.
La mondialisation et l’ouverture totale des marchés financiers imposaient des contraintes et offraient de nouvelles opportunités. Il fallait devenir un acteur « global », si possible leader sur ces marchés. Cela imposait de disposer d’énormes quantités de capital. Le titre pouvait être déprécié fortement en quelques minutes si   « le marché » perdait confiance dans les dirigeants et l’avenir d’une entreprise.
On ne parla bientôt plus de croissance, de dynamisme, de bonne gestion,  mais de « création de valeur pour l’actionnaire » qui devient le mantra de toute la presse et de tout le petit monde de l’entreprise.
 On connaît le résultat : toutes les grandes entreprises mirent en place un plan d’intéressement des cadres dirigeants (et parfois du seul groupe des très hauts dirigeants)  par SO.  La rémunération des PDG prit l’ascenseur pendant que celle des salariés prenait l’escalier.  Au point qu’en 20 ans, l’écart entre salaire moyen et rémunération moyenne des dirigeants passa  de 10 fois à plus de 300 fois.  Partout éclata le scandale de rémunérations délirantes des dirigeants alors que leurs entreprises finalement décrochaient en bourse. Jusqu’à ce que l’effondrement général des bourses laissant comprendre que ce système délirant avait trouvé ses limites.
Aujourd’hui les SO sont enfin sur la sellette.  Pour beaucoup, elles sont assimilées au vol pur et simple. Leur pratique est trop liée aux déviances qui ont marqué l’explosion du système financier pour qu’un changement profond de législation ne soit pas indispensable.
Le nœud de l’affaire c’est que la valeur de l’action en bourse est très rarement liée  aux performances  de la direction.  La bourse est cyclique et son niveau dépends de considérations financières plus macro économiques que micro économiques.  En cas d’inondations monétaires, les bourses montent automatiquement.   Les emballements boursiers sont en général indifférenciés : toutes les valeurs montent. Lors de la folie spéculative de 1999-2000 une double spéculation sur la hausse du dollar (permis par les changes flottants) et sur les bourses américaines les plus risquées (ce qu’on a appelé improprement la bulle Internet), les hausses sont prodigieuses sans que la performance  des dirigeants en soit la cause.  Les stocks options permettent de capter l’épargne publique à des niveaux inouïs.  On vit donc des patrons dont les salaires restaient souvent dans des limites acceptables se gaver  de gains en capital  gigantesques : 5 millions  puis 10 puis 40 millions d’euros en France ; dix fois plus aux Etats-Unis.   Quand les bornes sont franchies, il n’y a plus de limite.
Mille affaires prouvèrent bientôt l’arbitraire du système.  Tel vendait sa société parce qu’il y avait un  gain personnel en capital énorme associé à l’opération  (vente de Elf à Total par Jaffré, alors que Total était beaucoup plus petit que Elf) ; tel autre exerçait ses options la veille de l’effondrement des cours suite à leur incapacité à gérer correctement leur production (Forgeard et toute la haute direction d’EADS)   ; tel autre le faisait alors même que ses erreurs avaient fait chuter lourdement le titre en bourse (Bouton, le PDG de la Société Générale après avoir présidé à l’achat à pertes de CDO gagés sur les subprimes et au développement spéculatif excessif qui a abouti à l’affaire dite Kerviel).
Au total les stocks-options ont accéléré la crise systémique que nous vivons tout en perdant de réputation un capitalisme  devenu inique.   Un beau résultat… que nous avions annoncé il y a quasiment dix ans !
Le mécanisme des stocks options est légitime dans un cas et un seul : les « start-up ».  Pour séduire des cadres compétents alors qu’il leur est impossible de verser de gros salaires, les entreprises naissantes doivent pouvoir les rémunérer sur les perspectives d’avenir.  Que l’introduction en bourse d’un petite entreprise permette à ceux qui ont été à l’origine de son succès des gains en capital importants, rien de choquant, même si les sommes sont astronomiques.   Cela correspond à plusieurs  avantages sociaux importants : la création d’entreprises et le dynamisme entrepreneurial, l’augmentation de la concurrence et l’attaque des rentes des sociétés installées, la rémunération du risque. 
La législation doit donc purement et simplement interdire les SO hors du cadre des start-up.  La rémunération des dirigeants doit se faire sur les flux de bénéfices et non sur l’augmentation de la valeur des titres. C’est une affaire de compte d’exploitation et non de haut de bilans. Si des cadeaux en titres doivent être faits, ils doivent l’être  à la valeur du jour et être taxés comme les primes.  
Le risque ? Des délocalisations de sièges sociaux, les dirigeants se déplaçant vers les lieux où les SO seraient possibles ! Il est facile à conjurer.  Pour l’Europe, la législation doit être évidemment commune avec interdiction de la possession  et le négoce de titres d’entreprises pratiquant de telles rémunérations où que ce soit dans le monde,  et blocage aux frontières de leurs produits. 

On verra alors que les SO entreront au musée de la folie des hommes et que personne n’exigera jamais qu’on les en sorte.

Cercle des économistes e-toile

Réfutation de l’article de M. Charles Wyplosz

M. Charles Wyplosz  est professeur d’économie dans un collège de Genève. Le Monde daté du 12 octobre 2008 lui ouvre ses colonnes pour fustiger toute idée d’abandon des changes flottants. Pour lui les troubles monétaires que nous vivons sont l’effet de chauffards, comme pour la voiture qui reste pourtant "un instrument trop pratique pour s’en passer. Ce qu’il faut est un bon code de la route. Et il va falloir muscler la supervision".

Et c’est tout.


Sur la nature de la crise, sur la nature des comportements fautifs, sur la nature des supervisions à mettre en oeuvre, sur l’organisation de la police globale du système,  sur la manière de sortir de l’abime actuel, rien ! Pas un petit peu. Absolument rien sinon une invocation à la science : « La modernité, c’est plus d’instruments complexes ». 

Polytechnique va être rassurée.


Les changes flottants ainsi opportunément assimilés à la « modernité », l’auteur fustige l’idée d’un retour aux changes fixes. « Pour cela, il faudrait que tous les pays abandonnent leur souveraineté en matière de politique monétaire ». 

Les changes étant un point de jonction des économies nationales, toute régulation internationale est par nature un abandon de souveraineté stricte  sur presque  tous les aspects de la politique économique.  L’auteur le reconnaît lui-même puisqu’il demande plus de règles et un superviseur.  Ces règles et cet arbitre remettront en cause le libre arbitre national.  La contradiction est insurmontable.


Reste à invoquer la formule magique : «  le principe de la trinité impossible mille fois vérifié », selon laquelle « on ne peut pas avoir en même temps une politique monétaire autonome, un taux de change fixe et une liberté des mouvements de capitaux ».


C’est, à l’évidence, un faux problème : dès qu’il y a règles communes et une supervision, la politique monétaire ne peut plus être totalement  autonome et les mouvements de capitaux sont nécessairement contraints dans des canaux plus ou moins stricts. 


M. Wyplosz voit-il  actuellement des capitaux circulant librement ? Ils sont figés dans les glaces et perdent de la valeur tous les jours.


M. Wyplosz voit-il  actuellement des politiques monétaires autonomes ? C’est partout la panique autonome.


Les changes flottants ont littéralement implosé. La place de Genève et ses banquiers ont certainement beaucoup bénéficié  des contraintes de ce système pour le commerce,  qui impose l’intermédiation des banques pour se protéger autant que se peut des risques de changes, et des déséquilibres énormes qu’il permet , une partie des surplus rejoignant ses caisses.  Mais de là à critiquer toute solution future en arguant de la possibilité de troubles que le système actuel provoque à une échelle incontrôlable, c’est un peu trop.


Il y a le feu au lac, M. Wyplosz !  Et on ne combattra pas en se laissant embrumer par le vin de Villette !

Faut-il interdire les « parachutes dorés » ?

Comment recruter un nouveau dirigeant d’entreprise lorsque la promotion interne n’est pas souhaitable ? En demandant à un chasseur de têt e de trouver l’oiseau rare. Il est rarement au chômage. Il faut le séduire.  En quittant la place qu’il occupe et où il réussit (sinon on ne viendrait pas le solliciter) il perd parfois beaucoup (en  terme d’ancienneté s’il avait un contrat de travail, ou  un plan spécial de retraite, ou des prêts à taux avantageux, ou nombres d’autres avantages para salariaux). Et il prend le risque que cela ne marche pas.
Le niveau de salaire est une chose.  Mais le plus souvent on ne provoquera la venue du candidat souhaité que si on a indemnisé immédiatement les avantages qu’il perd et si on a garanti qu’en cas de départ  non volontaire, une indemnité solide sera  versée, car alors la reconversion risque d’être difficile.  L’habitude s’est prise d’appeler Golden Hello et Golden Parachute ces deux indemnités.
Ces pratiques sont aujourd’hui montrées du doigt au plus haut niveau et  certains pensent à les interdire.  Doit-on interdire la compensation  d’une perte d’avantages acquis pour recruter un cadre supérieur ?  Ce serait amusant dans un pays où les avantages acquis des salariés sont sacralisés !  Si on le fait pourquoi le candidat ferait-il, lui,  le saut vers une nouvelle aventure ? On bloque simplement le marché du recrutement des cadres dirigeants.  Doit-on légiférer pour imposer  qu’un cadre attiré dans une nouvelle entreprise et  jeté presqu’aussitôt  le soit sans indemnité ? C’est amusant là aussi dans un pays qui rêve de flexi-sécurité.  On bloque un peu plus le marché du recrutement de cadres dirigeants.  Le golden parachute compense un risque de carrière très important. Il n’est pas sans contrepartie et  son principe n’est pas arbitraire.  
Bien sûr, il y des abus. Le golden parachute ne doit pas se déployer au-delà de  deux années d’exercice des fonctions  en question.  Il ne doit pas se déclencher du fait d’une décision du bénéficiaire : démission ou vente de l’entreprise ou toute décision du même genre.  Il ne doit pas concerner les mouvements de postes à l’intérieur d’un groupe : le petit jeu qui consiste à faire le tourniquet dans les filiales et à chaque mutation de toucher une petite indemnité contractuelle est évidemment honteux.  Certains cas sont emblématiques des dérives possibles : un président fait venir un de ses amis auprès de lui, en lui garantissant  un golden parachute si lui-même vient à partir.  Il vend l’entreprise.  La nouvelle recrue démissionne et demande son golden parachute puisque le patron a changé.   C’est évidemment un enrichissement sans cause même si ce n’est pas une pure magouille.  
On voit que les indemnités de recrutement et de départ anticipé pour un cadre dirigeant révocable ad nutum ne sont pas en soi critiquables. Elles doivent être connues du conseil d’administration préalablement à leur prise d’effet et  pour l’indemnité d’éviction précoce, disparaître après deux ans de fonction. Toutes les clauses d’auto déclenchement par la personne concernée doivent  être  décrétées comme nulles.
On voit que la législation n’est pas difficile à mettre au point et à  contrôler juridiquement.  Dans la pratique on peut estimer que  d’ores et déjà les pratiques contractuelles appliquent ces règles pour la quasi-totalité des clauses en cours. Législation ou auto régulation par le Medef ne changeront pas grand-chose.  
Se focaliser sur les parachutes dorés relève plus de la démagogie politicienne que de la régulation intelligente de l’économie.  Il n’en va pas de même des stock-options qui posent un réel et grave problème économique, social et politique, autant que moral.

A suivre…

Sylvain Dieudonné,

pour le Cercle des Economistes E-toile.

Une crise de l’intelligence ?

La construction d’une camisole de force pour  financier fou et cupide est le projet politique du jour. Le mot « régulation » envahit les pages des journaux et autres blogs.  Jusqu’à ces derniers temps le terme n’avait qu’une acception maritime. On effectuait la régulation d’un compas,  opération qui consistait à annuler la déviation par une observation  directe du soleil.

On voit donc une multitude d’esprits politiques bien intentionnés scrutant avidement le soleil et s’en trouvant légèrement éblouis.  

Les commentaires vengeurs  les plus subtils commencent à fleurir un peu partout dont la caractéristique principale est d’être si loin des faits qu’ils en deviennent drôles.

« La pire des erreurs est d’avoir introduit des polytechniciens dans les salles de marché » fait dire à « un banquier parisien » le Figaro magazine du 4 octobre. Voilà la finance classée X.  En 1988 après un choc boursier sévère un autre banquier affirmait : « La pire des erreurs est d’avoir introduit des informaticiens  dans les salles de marché ». Le diable a toujours un aspect technique marqué,  les jours de crise.   Le même journal  cite la recommandation de George Soros : « Il ne faut pas que les autorités de contrôle autorisent les produits qu’ils ne comprennent pas ».   Mais qui assurera la formation sinon des mathématiciens sélectionnés et que faire si personne ne comprend ?

Jerôme Kerviel , le « trader » de la société générale n’était pourtant pas de la corporation des matheux, pas plus que le fameux Nick  Leeson qui avait tué Baring il y a peu, ni Michael Milken le génie des « obligations pourris » (junks bonds)  qui ont tué la banque Dexel  Burhnam Lambert, ni Jeffrey Skilling, le PDG d’Enron, ni pratiquement aucun des centaines de traders de Wall Street qui faisaient le commerce  massif de CDS et de CDO et des milliers de conseillers financiers qui les intégraient dans des portefeuilles d’épargnants.  Bien sûr il y a Merton, le prix Nobel derrière la faillite de LTCM. Mais c’était un faux Nobel, celui de l’économie…

Mettre en cause les savants   pour conjurer une crise est une attitude récurrente depuis quelques millénaires. Bruler des sorcières aussi.  

L’innovation est nécessaire et personne n’aura le pouvoir de l’arrêter.  Dans le domaine financier comme dans  n’importe quel autre.

Une autre recommandation « consensuelle » est de limiter les prises de risques excessives.  Qui sera le juge de l’excès ?  Prenons par exemple les opérations sur « options mono titre ». C’est un exercice extrêmement dangereux.  Elles étaient interdites aux Etats-Unis. Résultat : ce sont les marchés d’Afriques du Sud et de l’Inde qui se sont développés massivement.  En 2000 la législation prohibitive est supprimée aux Etats-Unis : les « hedge funds » utilisaient le bon argent américain pour investir ailleurs ! On a décidé de rapatrier cette activité aux Etats-Unis. Elle n’a d’ailleurs pas été en cause dans la crise actuelle.  Alors ?  Aucune prohibition ne fonctionne à l’échelon mondial.  On verra qu’on n’aboutira à rien de sérieux.  

Lors de la crise de 29, on a séparé les banques d’affaires et les banques de dépôts parce que les opérations spéculatives des financiers d’affaire  avaient provoqué une panique des déposants  et tout le monde s’était trouvé ruiné.  Toutes les législations nationales ont suivi.  Aujourd’hui les bons esprits affirment que les banques d’affaires qui ne sont pas liées à des dépôts sont plus vulnérables car ils doivent utiliser de l’argent cher.  Qui croire ?

Les agences de notation sont sur la sellette. Mais que propose-t-on ?  Qu’elles ne soient plus payées par les banques et qu’elles ne soient plus américaines !  Ce se serait donc au contribuable français de financer l’appréciation par de bons Dupont-Lajoie  nationaux (non polytechniciens) la valeur de CDS signés de par le monde ?  Cela vous rassure vraiment ?

Et il y a ces sacrés comptables (« un con derrière une table » disait André Citroën) ! Ils ne sont pas polytechniciens mais ils ne comprennent rien à la « vraie vie ».  Bâle 2, dit-on,  est une sottise qui force les banques à recapitaliser dès qu’il y a une perte potentielle mais inconnue sur un placement.   L’ennui c’est que les Etats-Unis  ne suivaient pas Bâle 2 ! Alors ?  Les règles prudentielles  sont toujours tournées quand nécessité fait loi.  Aucune banque ne peut survivre avec des taux d’intérêt à 1%.  Les règles prudentielles ne concernaient pas le hors bilan. Va pour les opérations hors bilan !

Les « Hedge funds » sont également en ligne de mire : cachés dans des paradis fiscaux, « ils se livrent à des opérations maléfiques hors de tout contrôle ».  L’ennui c’est qu’ils sont très marginalement concernés par l’effondrement du marché immobilier qui est une crise de la banque- assurance pas des Hedge Funds.  Si on analyse l’innovation des Hedge Funds, on s’aperçoit qu’il s’agit d’abord d’un progrès d’organisation. Les banques se sont aperçues que leurs services internes étaient incontrôlables.  Mieux valait laisser les meilleurs se lancer à leur compte et choisir dans l’offre mondiale  les produits les plus avantageux du moment. On répartissait mieux les risques et on n’était plus l’otage de services se comportant comme des Etats dans l’Etat.   Cette innovation a été mal maîtrisée comme toutes les innovations. L’affaire LTCM a servi de leçon.  Les HF sont  mis en concurrence. Les risques sont divisés en répartissant  les sommes placées entre une multitude de HF. On se couvre avec de fonds de fonds qui évite l’exposition à un fonds unique.  Bref, les HF ne sont pour rien dans la crise actuelle.  Bon courage aux nouveaux législateurs !

Reste la cupidité ! A part la religion, on n’a jamais rien trouvé pour juguler le péché de gourmandise.   Mais on peut toujours essayer.  On aura les mêmes résultats  que dans toutes les luttes du même type (contre la prostitution, l’alcool, l’excès de bouffe, les jeux vidéo etc.).   Les fonds de retraite vont-ils cesser de réclamer des bons résultats aux sociétés cotées ? Les dirigeants vont-ils cesser d’aller aussi loin qu’ils le peuvent dans l’extension de leurs avantages ?  Les  banquiers vont-ils cesser de faire percoler leurs commissions aux étages  où se jouent les décisions ?   On s’amusera avec tout ça, mais cela ne changera rien à l’affaire : les sommes concernées sont très faibles par rapport aux mouvements en cause et n’ont aucun impact réel sur les problèmes gravissimes qui nous assaillent.

Reste l’effet magique de la conférence internationale de type Bretton Woods.  Bretton Woods avait pour but d’organiser le système international de change.  Ici on appelle à une conférence mais dont l’objet n’est pas d’organiser les changes ! Mettre fin aux changes flottants ? Pas un mot la dessus.  Alors pourquoi faire ce « néo Bretton Woods »  qui est plutôt un « grenelle mondial de la finance » : « refonder les règles de la finance mondiale », sachant que déjà à la Commission de Bruxelles on prépare une Directive communautaire sur les fonds propres.  On est sauvé !

Evidemment tous les désordres actuels ont une cause monétaire strictement associée au système des changes flottants.  Et c’est la seule question qui ne sera pas posée.

Le désordre n’est pas seulement sur les marchés financiers. Il l’est surtout dans les esprits.

La crise actuelle est d’abord une crise de l’intelligence. Il n’en faudrait pas moins mais beaucoup, beaucoup plus !


Bienvenue au Paradis des Anges.

Devant l’ampleur de la crise la question est posée de trouver des responsables et les condamnations morales se multiplient. Depuis le fond des temps on immole en cas de catastrophe pour se purifier des fautes supposées  et attendrir les Cieux.
Pour l’observateur attentif, il apparaît que les acteurs du drame ont toujours plutôt agi avec les meilleurs sentiments.

Prenons la question des « subprimes ».  Les politiques s’inquiètent aux Etats-Unis comme ailleurs des discriminations qui touchent des catégories exclues de la population.  Discrimination et exclusion ne sont pas des choses avec lesquelles on badine en démocratie.  Résultat : une loi bi-partisane  à l’initiative de Bill Clinton impose des règles plus strictes aux distributeurs de crédit.  La loi du 30 septembre 1996 impose de facto aux banques de prêter à des personnes  qui jusqu’ici n’étaient pas considérées comme éligibles.  Simultanément l’Etat apporte sa garantie à deux grandes institutions de régulation  du marché des prêts immobiliers.  Il est intéressant de lire le credo  de l’une d’entre elle, Fanny Mae :
“Fannie Mae provides stability, liquidity, and affordability to the nation's housing finance system under all economic conditions. We exist to expand affordable housing and bring global capital to local communities in order to serve the U.S. housing market. Fannie Mae has a federal charter and operates in America's secondary mortgage market to ensure that mortgage bankers and other lenders have enough funds to lend to home buyers at low rates. Our job is to help those who house America ».
Les mots clé sont évidemment « under all economic conditions », « low rates », « affordability ».  

Les banques ont donc le DEVOIR de servir la communauté, devoir contrôlé par la loi pénale, puissante aux Etats unis.

Voici en place le marché des prêts dits « subprimes ». Les analystes  bancaires ne sont pas trop inquiets. Les prix de l’immobilier ont monté régulièrement depuis la guerre sans JAMAIS redescendre.  Si un client est individuellement potentiellement dangereux, la collectivité des clients difficiles montre un taux à peu près fixe de défaillances. Il suffit d’augmenter les taux en conséquence.  C’est mathématique. Et on se fixera sur le prix du bien plus que sur les caractéristiques de la personne.  Le gage ne perd pas de valeur. Le système est sain.  Et s’il dérape on sait que la garantie de l’Etat est là.

Ce n’est pas la folie furieuse de banquiers irresponsables qui crée le marché des subprimes mais la volonté de bien faire impulsée par le politique et mise en musique avec sérieux par les organismes  de crédit.  On notera qu’il n’y a pas qu’aux Etats-Unis que la volonté de "démocratiser" le crédit et les conditions de logement sont dominantes dans l’action des gouvernements.

En France Nicolas Sarkozy donne une prime fiscale à l’emprunt immobilier et facilite l’accès à la location en généralisant la garantie de l’Etat sur les cautions.  Il le fait en 2008, alors que la crise des subprimes est déjà en plein essor et qu’il fustige les vilains intermédiaires  qui ont fait des affaires douteuses avec les pauvres aux Etats-Unis ! Pendant sa campagne présidentielle un discours énergique montre que la vraie solution c'est le crédit hypothécaire et que lui président il substituera le prêt sur gage au prêt qui dépends des ressources de la personne. Les Français y ont le droit et on ne laissera pas des idées anciennes se mettre en travers de la modernité.  Pas étonnant que ce morceau de choix passe en boucle sur le WEB :

http://www.dailymotion.com/relevance/search/sarkozy%2Bsubprimes/video/x73o4s_crise-quand-nicolas-sarkozy-vantait_news

La courbe des ventes de maisons se met à monter dès 1997 et est à peine touchée par la crise générale du début des années 2000. Pourquoi ? Parce que la bulle qui vient d’exploser s’est formée en bourse  et principalement sur les valeurs technologiques. L’immobilier parait  bien plus sûr. Se placer sur ce marché là n’est pas la marque d’un quelconque accès de cupidité diabolique, mais un exemple de sagesse.

Les autorités monétaires au même moment font descendre les taux d’intérêt extrêmement bas.  Ils y sont encouragés par le monde entier qui place son épargne massivement aux Etats-Unis au lieu d’investir ailleurs dans l’industrie. En 2002, on en arrive à 1%, soit moins que l’inflation.  Pour les emprunteurs immobiliers la situation est idéale. Elle l’est beaucoup moins pour les prêteurs qui gagnent leur vie sur la différence entre le coût de l’argent qu’ils empruntent et le taux de leurs prêts.  La solution unique et rationnelle est  d’agir sur  le nombre des prêts : un peu moins de marges mais sur une masse plus grande de chiffre d’affaire, et on s’en sort !  Mais élargir la clientèle, c’est augmenter les risques en attaquant des franges de la clientèle potentiellement insolvables.  Pas dans l’immobilier où la garantie de l’Etat et l’organisation du marché limite le risque pour le banquier.   
Un obstacle tout de même : les ratios prudentiels !

Même si les Etats-Unis n’ont pas voulu admettre les disciplines de Bâle 2, les banques ne peuvent pas prêter de façon illimitée ? Il  existe une solution : titriser les crédits et les revendre aux sociétés d’assurances ou à des intermédiaires financiers qui en feront des actifs commercialisables aux épargnants ou aux trésoriers d’entreprise.  Tout cela se fait hors bilan et donc hors ratio prudentiel.

La titrisation n’est pas une discipline immonde conçue par le diable dans son fourneau maléfique. Les CDS et les CDO sont un peu plus complexes mais en aucun cas mal intentionnés.  Ceux qui les conçoivent ne se jugent pas comme d’immondes spéculateurs mais comme d’excellents techniciens et innovateurs. Ils sont d’ailleurs considérés comme tels.  Les petits génies des meilleurs grandes écoles scientifiques sont sollicités pour donner à l’ingénierie financière cette substance scientifique qui fait la réputation globale des produits mis sur le marché.  Les méthodes de valorisation ne sont pas le fruit d’un bricolage sur une table de bistrot : ce sont des prix Nobel qui s’y sont collés.  Lehman Brothers qui est en pointe sur ces techniques est considérée comme la banque la plus dynamique et la plus créative. Elle est primée pour cela.

C’est alors que le marché décolle vraiment : de 2003 à 2005 les croissances dépassent 100% par an. Des dizaines de millions de foyers pauvres entrent dans leur maison.   On cite en exemple un Etat qui sait vraiment s’attaquer à la pauvreté.  Tout le monde se congratule et pleure sur l’extrême sagesse et bonté d’un système qui allie générosité et efficacité.

Du côté des épargnants et des trésoriers d’entreprise une bonne nouvelle se fait jour : malgré les taux d’intérêt très bas il est possible de doper un peu les rendements et pratiquement sans risque grâce aux produits « dynamiques ».  La diffusion des dérivés adossés au marché des subprimes devient mondiale. Sans qu’aucun intermédiaire n’ait l’impression de commettre une mauvaise action : les agences de notation  ont mis de bonnes notes aux produits considérés !

La bulle devient  tellement énorme que les autorités montent les taux d’intérêt pour la freiner. En vain et  lorsque le retournement décennal de la conjoncture se produit, non seulement le marché immobilier américain  se grippe mais les prix se retournent pour la première fois depuis  soixante ans. Le bel édifice s’écroule entraînant tout sur son passage.

Qui est fautif ? Les politiciens qui par esprit compassionnel et démocratique ont décidé de forcer le crédit aux pauvres ? Les autorités monétaires américaines qui ont inondé le monde de monnaie ? Les autres pays qui ont choisi de replacer cet argent aux Etats-Unis ? Les techniciens qui ont créé les produits dérivés  complexes ? Les dirigeants des banques qui ont largement travaillé hors bilan ? Les agences de notation qui  ont donné des notes trompeuses ?  Les intermédiaires qui ont diffusés les crédits puis les produits dérivés de ces crédits ?  Les comptables qui ont édicté des normes de comptabilisation favorisant le court terme ?

Tous ont eu l’impression de faire le bien et d’agir au mieux.

Les libéraux pourront dire : ce sont les interventions démagogiques des politiciens t sur les prêts immobiliers  et sur les taux d’intérêt qui sont les moteurs de la crise.
Les socialistes  pourront affirmer que Wall Street, son argent facile  et ses dérégulations, c’était  décidemment pas possible et qu’il faut revenir à plus de régulation.  

La vérité, éternelle, c’est que l’enfer est pavé des meilleures intentions.

Didier Dufau, pour le Cercle des Economistes E-toile.


Crises de confiance, morale et efficacité.

L’économiste peut prévoir le cycle ; il peut indiquer les risques d’une politique économique aventurée ; il ne peut pas déterminer quand et où une crise de confiance bancaire se mettra en place de façon irréversible.

Nous, au cercle des économiste e-toile,  nous avons toujours évité d’évoquer de façon lancinante le spectre d’une crise de type  1929, considérant que les conditions de l’époque n’ont strictement rien à voir avec celles qui prévalent aujourd’hui.   La seule courbe qui rappelle celle de 1929 est celle de l’envolée de la masse monétaire mondiale. Nous l’avions signalé dès 1998. L’immense  masse de liquidités posait visiblement  une menace sur le système global.  A telle point que votre prix Nobel d’économie, Maurice Allais  en avait tiré un livre sur l’imminente crise générale. Ce livre fit ricaner notamment au Monde et Didier Dufau dut écrire une réfutation  de cet article dans les colonnes du forum du monde.fr.    La crise de 98, qui n’était pas la récession du cycle de 10 ans,  fut en effet très courte et finalement assez localisée. Seule l’Argentine et son système monétaire exotique et aventurée connurent une grave dépression.   

Les mécanismes d’une crise plus importante furent  évidents lorsqu’on vit les moyens employés par lmes Etats-Unis pour sortir du ralentissement du début des années 2000 : 500 milliards de dollars dans le plan de relance, le dollar fondant, les intérêts au plus bas avec inondation monétaire.    Les arguments mis en avant par Maurice Allais prenaient plus d’actualité.  Fallait-il crier au loup ? Dès l’accident boursier du second semestre 2006, nous l’avons pensé. La récession viendrait plus tôt et serait plus forte qu’anticipée.

Mais aujourd’hui nous sommes passés d’une crise cyclique à un phénomène tout à fait différent : la crise de confiance majeure et généralisée.  Ce ne sont plus les pertes sur des investissements aventurées qui mènent la danse mais le comportement de panique des déposants et des épargnants.  Un système bancaire ne peut fonctionner que sur la confiance.  La défiance généralisée le tue sans que la faute des gestionnaires puissent être invoquée : ils n’y peuvent plus rien !  Seul l’Etat peut intervenir.  Le système de Law était excellent... si et seulement si l’Etat imposait le cours forcé du papier monnaie !

Nous sommes entrés dans ce processus. Il ne s’agit plus de savoir si les plans de secours sauvent de vilains cupides inconscients, mais d’éviter un arrêt du système entraînant immédiatement une paralysie de l’économie.  Prière de laisser les leçons de morale au vestiaire !  

Depuis l’été 2007 les banques refusaient de se prêter les unes aux autres. La crise de confiance était localisée aux intermédiaires  bancaires.  Elle s’étend désormais aux épargnants et aux déposants.  La chanson est autrement grave. Ces comportements de foule ne peuvent jamais être prévus complètement.  En 1991-93 le système bancaire européen avait été pratiquement ruiné par les folies de crédits dans l’immobilier de bureau.  Des banques avaient été très menacées notamment en Suède. Mais il n’y avait pas eu de panique générale.  Les autorités des pays où le système bancaire donnait de la bande  avaient rapidement cantonné les actifs douteux, changé le management des banques touchées,  et évité d’intervenir lourdement sur la gestion des établissements concernés. Tout était revenu à la normale assez vite.   Le scénario le plus probable en 2007 après la faillite de Bear Stearns n’était pas celui d’une crise de confiance  des épargnants.

C’est la faillite de Lehman  Brothers bien des mois plus tard  qui a déclenché la panique.   Les produits structurés  de Lehman Brothers ont été vendus par les plus grands établissements bancaires à de tout petits épargnants et ils peuplent les bilans de pratiquement toutes les banques à travers le monde.  Contrairement à ce que j'ai pensé un temps, il aurait sans doute été sage d’organiser un sauvetage de cette banque par le trésor  américain plutôt que de laisser filer tout en suggérant  que l’ensemble de Wall Street était en faillite.  Les banques centrales sont impuissantes à sauver des banques d’affaires qui font face à des pertes et pas à des retraits de déposants.  Seuls les gouvernements peuvent agir.

Le Secrétaire au Trésor américain  a joué avec le feu : laisser filer Lehman Brothers, sauver AIG et ces 80 milliards de dollars de dettes pourries, puis annoncer presqu’aussitôt 700 milliards de dépenses publiques pour sauver le système était incohérent.  On pouvait sauver Lehman Brothers  pour beaucoup moins que cela.  Du coup personne n’a rien  compris et tout le monde  a pensé qu’ il y avait des dizaines de Lehman Brothers dans le corridor de la mort.  La panique s’en est suivie.

Désormais tout le système bancaire mondial est figé dans les glaces. Aucune banque ne peut plus prêter à une autre  banque. Chacune sent  le volcan sous ses coffres, et voit fuir  l’argent déposé chez elle avec les plus grandes alarmes,  en même temps que sa valorisation boursière d’effondre.   

On se retrouve à l’échelon mondial dans la situation des Argentins cherchant à récupérer leur épargne et trouvant porte close. On a vu le résultat : un hiver économique de type légèrement nucléaire.

La solution est connue : pas seulement assurer la liquidité du système  mais  cantonner partout où il le faut les actifs  douteux à l’aide de recettes fiscales afin de mettre fin aux diverses paniques, éliminer les équipes dirigeantes fautives et laisser aux nouveaux responsables nommés toute la latitude nécessaire pour faire ce qu’il faut.  Plus la perte sera constatée vite, plus vite viendra la guérison.  En économie une jambe gangrénée et coupée à temps  sauve le malade et parfois même elle repousse. 

Acter les pertes est nécessaire partout et pas seulement aux Etats -Unis  où le  vote du parlement américain est  sans échappatoire possible. Sur les 1500 milliards d’actifs douteux courant le monde, on récupérera plus tard entre 30 et 40% de la valeur.  Que le monde perde mille  milliards de dollars ce n’est pas rien mais ce n’est pas gravissime. C’est totalement immoral puisque des contribuables innocents vont payer pour des spéculateurs impénitents.  Mais quelques années de croissance retrouvées adouciront la note.

A-t-on jamais vu l’efficacité faire bon ménage avec la morale dans  les grands moments de trouble ?   

Lewis  Holden


DSK : une intervention pathétique !


Depuis des mois les couloirs du FMI bruissaient de la même interrogation : « c’est la crise et il n’a rien dit ».  « Il doit parler ! ». «  A quoi pense-t-il ? ». « Tout craque et le FMI n’aurait rien à dire ? ». 

Etre à la tête de l’institution de régulation du système monétaire mondial et se taire quand il s’effondre, c’était tout de même un peu fort. 

On sait que M. Strauss Kahn n’est pas un grand économiste. Les énormes bourdes qu’il a commises lorsqu’il était Ministre des Finances en France,  l’ont assez prouvé.  On sait aussi que le FMI est une organisation devenue fantomatique depuis la mise en place des changes flottants, un système qui supprime son rôle technique tel que défini à Bretton Woods. 

On imaginait bien que la prise de parole serait difficile, mais de là à atteindre le niveau fantomatique  de l’intervention du jour dans le Monde (daté du 24 septembre ) !

15 mois après le premier krach boursier, près d’une semaine après que les autorités américaines ont lancé leur immense plan de sauvetage,  DSK ne pouvait plus se taire. Les évitements du genre : « les crises bancaires sont du ressort des banques centrales » n’étaient plus de mise.  Mais que dire ès qualité de directeur d’une institution morte et du haut d’une autorité technique microscopique ?

Rien !


DSK ne pouvait rien dire. Alors il n’a rien dit sinon des banalités à pleurer. Il faut, dit-il : « approvisionner le système bancaire en liquidités ; racheter les actifs dévalorisés ; recapitaliser les institutions financières ».  La mouche du coche  ! Que fait-on  donc depuis un an un peu partout dans le monde ?

-    Les banques centrales ne cessent de fournir de la liquidité, dans des conditions qui d’ailleurs ne sont pas de leur rôle.  Destinés à faire face à des paniques de déposants, les mécanismes prévus sont utilisés pour racheter des actifs pourris à des banques d’affaire ! 

-    Racheter les actifs dévalorisés : c’est ce que le trésor américain a du se résoudre à faire pour 700 milliards de dollars.

-    Recapitaliser les banques : qu’ont donc fait en Suisse UBS et le Crédit Suisse ? Que tentent de faire tant d’autres banques de renom  avec des apports de toute origine ?

Il faudra des capitaux publics  affirme DSK.  Certes oui ! Ils n’arrêtent pas de couler partout à travers le Monde, eu RU avec le rachat de Northern Rock, aux EU avec le sauvetage de AIG, …  « Il faut un effort budgétaire massif » dit la mouche du coche qui continue à enfiler les perles : « cette crise est celle de la régulation et il faut que les nouvelles règles soient mises en œuvres par tous ».  Il finit bravement : « Je souhaite que lors de la l’assemblée générale du FMI ce dialogue s’établisse ».

Sur les causes de la crise ? Rien !

Sur la raison qui a poussé les banques  à chercher des financements hors bourse et hors bilan ? Rien !

Sur le gonflement déraisonnable des  produits structurés échangés à travers le monde ? Rien !

Sur les déséquilibres américains et l’effondrement du dollar ? Rien !

Sur les changes flottants ? Rien !


Le FMI aurait du faire la leçon aux Etats-Unis dont le « bénign neglect » du dollar et les déficits abyssaux   sont aux sources des difficultés.  Mais c’est politiquement impossible à un président socialiste et non technicien.  Il aurait du alerter sur les bulles, les méthodes employées pour les gonfler et leurs risques. Il n’y a rien vu alors que la BRI multipliait les avertissements.

Il n’a fait que constater les dégâts après coup.

Au total cet aveu d’incompréhension et d’impuissance a quelque chose de pathétique. Qu’on le prenne au moins pour cela. Et qu’on se pose la question : à quoi sert le FMI si ce n’est à prévenir les crises mondiales ?  Si c’est un club pour commentateurs oiseux, supprimons-le tout de suite et renvoyons DSK dans les courants d’air du PS ! 


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner