L’INSEE avoue (enfin) « une erreur de prévision »

On sait l’intérêt que nous portons sur ce site aux questions de statistiques économiques et de prévisions. Nous y avons déjà consacré de nombreux articles :

http://cee.e-toile.fr/index.cfm/2009/4/23/FMI--un-an-de-retard

http://cee.e-toile.fr/index.cfm/2009/4/12/Lettre-ouverte--lINSEE

http://cee.e-toile.fr/index.cfm/2008/12/8/Les-certitudes-dans-la-crise-mondiale--1--Labsence-de-prvisions-srieuses

http://cee.e-toile.fr/index.cfm/2008/8/22/Le-PIB-le-Pauvre-Indicateur--Biais--de-la-conjoncture

C’est évidemment une question centrale pour ceux qui comme nous essayons de raisonner sur les chiffres pour essayer de découvrir des tendances  et annoncer à temps certaines ruptures et qui nous retrouvons souvent en contradiction majeure avec les prévisions officielles et en crise de crédibilité avec nos interlocuteurs qui refusent par exemple de passer nos avertissements en excipant que les instances officielles ne pensent pas comme nous et que leur rôle n’est pas  de favoriser les élucubrations.

Nous nous sommes heurtés au moins quatre fois à ce genre de réactions :

          En 1997 lorsque nous affirmions que l’emploi était en pleine expansion alors que tout le monde annonçait « la fin du travail »  et que le gouvernement Jospin se lançait dans l’erreur majeure des trente cinq heures

          En 1999 lorsque nous annoncions le début de la crise décennale pour la mi 2000 aux Etats unis et 18 mois plus tard en France et accessoirement lorsque nous critiquions l’idée de la croissance perpétuelle sans crise grâce à internet et l’économie de l’information sans stock

          En 2003 lorsque nous écrivions que Greenspan se trompait et qu’on sortait pour la seconde fois d’une crise en créant les conditions d’une crise subséquente plus grave

          Depuis début 2006 date à laquelle nous n’avons cessé d’avertir qu’une crise sévère était en préparation  et dont nous avons constamment précisé la date du retournement et sa gravité.

On voit qu’il ne s’agit pas d’un plaisir de Cassandre : l’annonce d’une reprise forte de l’emploi était plutôt sympathique !

L’Insee reconnait une erreur de prévision  dans son dernier Bulletin de Conjoncture (http://www.insee.fr/fr/indicateurs/analys_conj/archives/mars2009_ve.pdf ) :

« Au quatrième trimestre 2008, le PIB s’est contracté de 1,2 % (cf. graphique 1), ce qui représente un écart de -0,4 point par rapport à notre dernière prévision (-0,8 % dans la Note de conjoncture de décembre).Cette erreur de prévision est imputable principalement à la très forte contraction de la production manufacturière au quatrième trimestre qui a été sous-estimée (-7,6 % contre -4,0 % anticipé) ».


Cette reconnaissance est bienvenue. D’autant que le même bulletin avertit que les modèles de prévisions utilisés sont peu adaptés aux circonstances exceptionnelles que nous traversons. Ce qui annonce d’autres prévisions très incertaines.

Cette prudence ne doit pas nous empêcher de remarquer que l’erreur n’a pas seulement concerné le dernier trimestre.  Avec les dernières révisions, l’Insee admet que la France est en récession depuis pratiquement un an, comme nous n’avons cessé de la dire.  Et pendant un an on a vu le gouvernement nier ou minimiser la crise en s’appuyant sur ces prévisions fausses.  On se souvient du débat ridicule de septembre 2008 où Mme Lagarde expliquait qu’il n’y avait pas de récession en France qui faisait mieux que tout le monde (comme le nuage de Tchernobyl, la crise épousait nos frontières sans les pénétrer)  et le débat budgétaire psychédélique mené par M. Woerth sur des bases sottes au point d’être irresponsables.

La question de base est que le modèle utilisé pour la prévision est entièrement basé sur des estimations elles mêmes fruit d’une estimation économétrique de tendance. En gros on estime que ce qui est  va perdurer sauf évidence d’un élément contraire chiffrable.  Résultat : les chiffres de l’Insee, comme ceux d’Eurostat ou du FMI ont constamment couru derrière la réalité parfois avec un retard effrayant.  

Il n’y a pas de véritable RAISONNEMENT sur la conjoncture. Donc on ne prévoit pas les ruptures. Les conjoncturistes de l’INSEE (et c’est encore pire pour ceux de la Banque de France) n’ont pas d’outils intellectuels pour anticiper les ruptures. Dans tous les textes que nous avons envoyés aux uns et aux autres  nous avons toujours annoncé la crise en essayant de rester le moins technique possible sachant que cette technique aurait été aussitôt ou incomprise ou rejetée comme non pertinente compte tenu des manières de penser en cour (cad de l’absence de toute pensée remplacée par des modèles).   Notre alerte était toujours basée sur deux thèmes faciles et n’entraînant pas trop de réserves a priori : attention le cycle existe  et on va nécessairement vers un retournement ; attention les déséquilibres financiers sont tels qu’ils ne peuvent conduire qu’à la catastrophe.  Avec cela en tête il était facile de collecter les signes précurseurs du retournement (par exemple fin 2006 le retournement du marché de la construction immobilière aux Etats unis) ou de la crise financière (par exemple le blocage de l’été 2007 sur les subprimes et les différentes faillites bancaires successives).  Il était relativement aisé de prévoir que la crise serait très forte, au moins aussi forte que celle de 93 ou 74.  Pendant toute le premier semestre 2008 les journaux n’ont cessé de bruisser des avertissements d’une crise sévère. De nombreux journaux ont posé la question : va-t-on vers une récession rapide voire une crise de 1929 ?  Nous avons répondu à certains de ces questionnements. Toujours en annonçant une crise sévère.

Le FMI comme l’INSEE ont été totalement imperméables à ces avertissements et ont perduré dans l’application bestiale d’estimations irréalistes nourrissant des théories aussi absurdes que celles du découplage.  Faute de théorie et avec juste en main des outils statistiques de répétition du passé, les conjoncturistes officiels ont été totalement incapables de donner des indications sur ce qui se passait et encore moins sur ce qui allait se passer.

La statistique économique sans pensée économique n’est que ruine de l’âme.

Du coup il n’y a pas eu de politique économique. Pendant la campagne présidentielle nous n’avons cessé d’alerter le camp Sarkozy sur le fait qu’il devait anticiper un récession pendant le futur mandat présidentiel et le camp Ségolène de l’irréalisme et même la bêtise qu’il y avait à faire financer des dépenses somptuaires par une croissance qui ne serait pas là !  Compte tenu des prévisions officielles  qui ne disaient rien de tel, nos affirmations sont passées (au mieux) pour des calculs politiques  de mauvais aloi.

Ce n’est qu’aujourd’hui, soit avec un an de retard, que les autorités sont en face d’un bilan réaliste de ce qu’a été l’économie depuis le début 2007. Et il est clair que le gouvernement a été totalement dépassé par les évènements et que sa politique a été totalement déphasée, tout comme celle de la BCE qui rappelons le imaginait un scénario de reprise de l’inflation pour le second semestre 2008 et avait augmenté ses taux d’intervention en pleine crise de liquidité des banques (qui durait depuis un an).

 Les erreurs de statistiques sont l’amère  progéniture de l’absence de théories économiques. Il n’est pas difficile de prévoir qu’un endettement qui va atteindre 400% du PIB va s’effondrer. Il faut simplement regarder cette réalité en face,  la considérer comme pertinente et fouiller la réalité bancaire pour voir où les fissures se font jour. Quand la crise de liquidité sur le marché interbancaire s’est produite, il est à peu près certain qu’aucun des statisticiens ou « économistes » de l’INSEE n’avait la moindre idée du marché des subprimes et de son développement, pas plus que celui des CDO et des CDS. Il y a eu depuis un rattrapage à marche forcée qui fait qu’une analyse du phénomène est proposée dans le même bulletin de conjoncture près de deux ans après les faits !  Bonjour la capacité d’anticipation…

Il est vrai que l’économie bancaire est le secteur le plus mal traité de l’économie et celui des finances internationales le plus mal traité de l’économie bancaire.  Comme l’information diffusée par les banques est en général totalement fabriquée, le cumul d’un traitement hésitant de statistiques fausses par des statisticiens privé

Des idées qui font leur chemin ?

Voici cinq  idées qui ont fait leur chemin depuis 7 mois.

       1. La nationalisation temporaire des banques

On ne compte plus les organismes ou spécialistes qui pensent désormais que ce serait la meilleure solution et parmi elle le FMI et une partie de l’Administration américaine ce qui ne manque pas de sel.   Lorsque nous avons fait cette suggestion, immédiatement  après le krach, elle avait paru bizarre, sous la plume d’économistes pas particulièrement tentés par les idées socialistes.

       2.  La contestation de la banque  mammouth et universelle

De très nombreuses voix aussi bien du côté des économistes que des banquiers centraux que des politiques remettent en cause ces géants « too big to fail », trop grands pour être bien gérés, trop polyvalents pour ne pas accumuler les conflits d’intérêts, trop coûteux pour les ressources des nations censées venir à leur secours et trop puissants pour garantir l’indépendance des Etats.

      3.  L’incapacité de la finance à trouver son chemin toute seule

Les théories basées sur l’idée qu’une finance libre, informée et sans contraintes  affecterait magiquement  les ressources disponibles au mieux des nécessités  est morte et enterrée.  C’est évidemment la question de l’information  qui est au centre du fléchissement de la doctrine.  On est plus dans la psychologie comportementale de foldingues gloutons et  moutonniers  que dans l’analyse rationnelle de faits bien analysés par des agents bien informés.  Lorsque l’horizon utile  de la finance descend en dessous de 8 minutes,  on peut douter que la croissance durable et équilibrée à long terme soit au menu.  Et que reste-t-il de la prétention de certains à noter la qualité du papier financier échangé ?

       4. Le caractère trop spéculatif et « courtermiste »  des comportements

Hedge funds mobilisant des sommes colossales suffisantes pour peser sur les marchés  et manipuler les cours, et utilisant des techniques  comme la vente à découvert pour provoquer des mouvements  auto réalisateurs ;  importance excessive des salles des marchés ;  pression excessive des fonds de pension  pour une rentabilité immédiate, la durée moyenne d’un placement n’excédant pas un an ;  recherche d’un gain fiscalement avantageux sur des plus values de stocks options  par des dirigeants de grandes entreprises qui ne regardent plus au-delà du prochain jackpot ; abus de chirurgie financière  dépeçant des entreprises ou les portant à court terme à des fins de plus values  immédiates après restructuration brutale.   Recherche de la plus value de préférence au chiffre d’affaire et orientation « haut de bilan », voire hors bilan  et non plus « compte d’exploitation ».

      5.  La nécessité d’une plus grande « stabilité financière »

Il ne manque pas une voix pour chanter les vertus de la stabilité financière « indispensable ».  Du G.20 aux discours des banquiers centraux en passant par tout ce que les classes politiques  comptent d’importants, partout le maître mot est « stabilité ».


Il va sans dire tous ces constats  vont ensemble.  Si la finance n’était pas devenue quasi exclusivement spéculative,  si elle était rationnelle et bien informée,   si la course à la taille  n’avait pas conduit aux pires dérives,  si l’instabilité n’avait nourri des stratégies ultra dangereuses mais aussi ultra lucratives, il ne serait pas nécessaire de  nationaliser les banques pour restructurer le secteur.   

L’ennui c’est que ce constat devenu banal ne débouche sur aucune réelle décision. Les bonnes idées font leur chemin, mais elles cheminent dans une impasse.  Aucune décision n’est  prise parce qu’en fait tout le monde est paralysé par la dictature de l’existant, l’inertie des habitudes, les réseaux d’intérêt et l’incapacité de se projeter dans l’avenir avec un minimum d’idée sensée.  L’obligation de décisions identiques à l’échelon international ne conduit pas  à fluidifier les choses.

Si le bon diagnostic est celui d’une montagne de dettes grossie indéfiniment  par les déficits fabuleux des balances de paiement internationaux  et provoquant une création monétaire déraisonnable qui vient juste de s’écrouler,  il soulève deux questions cruciales :

-          Comment minimiser les conséquences et permettre une sortie de crise rapide et pas trop coûteuse ?

 -         Comment éviter que cela ne recommence ?

On l’a répété mille fois (et peut être plus) sur ce blog. Si la cause des déséquilibres est dans le système de change, il ne peut y avoir de solution sans remettre en cause le système de change.  Faute de l’avoir fait et même de l’avoir simplement imaginé,  on a laissé le moteur de la crise  tourner à plein régime.  Il fallait dans l’instant abandonner le système des changes flottants et rendre les Etats responsables de leur solde de balances de paiements devant la communauté internationale.   Si on chemine dans une impasse, c’est d’abord parce qu’on s’est mis un sac sur la tête et qu’on a refusé ne serait-ce que de regarder au-delà du bout de son nez .  Ce n’est plus de l’aveuglement. C’est de la cécité volontaire et entretenue.

D’autre part si on assiste à l’effondrement mondial d’une montagne de dettes, on devrait concevoir que ce n’est pas l’endroit où se trouve la dette en défaut qui compte d’un point de vue macroéconomique,   mais qui doit payer les pertes.   En toute logique ce sont les émetteurs de ces dettes  et ceux qui les ont fabriquées et diffusées qui doivent trinquer en premier,  alors que l’idée qui prévaut est de ruiner le créancier  et de répartir le reste de la charge sur les contribuables d’aujourd’hui et de demain. La meilleure recette pour avoir une crise dure  et interminable.

On prétend sauver les dépôts en sauvant les banques coupables. Mais pourquoi diable les dépôts doivent-ils  être en danger quand les banques de crédit font des sottises ?  La réforme mille fois envisagée dans l’histoire  du système des dépôts  qui voudrait que les dépôts en soient vraiment et qu’ils ne puissent être utilisés dans la trésorerie des banques pour leurs besoins de crédit  provoquerait certes un changement radical des habitudes. Les banques de crédit seraient obligées de trouver leurs ressources sur le marché monétaire, l’épargne des particuliers et des entreprises étant sollicités EXPLICITEMENT en ce sens et non pas IMPLICITEMENT ET AUTOMATIQUEMENT comme actuellement. 

La gestion des dépôts et des systèmes de paiements est une activité de service à peu près sans risque.  Elle ne demande pas des qualités de banquiers mais de prestataires de services : bonne organisation,  excellente informatique, politique marketing adaptée.  Si les dépôts en sont vraiement et non des prêts masqués, Il ne peut plus y avoir de ruée sur les dépôts et  les  agents économiques sont à peut près sûr que leur épargne liquide n’est pas menacée. Cela éviterait de nombreux comportements paniquards désastreux et  serait de nature à ne pas miner la confiance générale.  La question structurelle deviendrait simplement  d’éviter les concentrations de réseaux excessives   et les atteintes à la concurrence. Le développement  international de ces sociétés de service pourrait être envisagé sans difficultés. Après tout,  qu’un bon gestionnaire parvienne à obtenir des parts de marché partout où il est excellent n’a pas d’inconvénient.   Cela permettrait de faire sauter les obstacles structurels à la concurrence  comme la complicité en France des hauts fonctionnaires et des banquiers  (ils baignent dans le même vivier) et les syndicats professionnels  abusifs qui au nom de la « sécurité » des dépôts multiplient les entraves à la concurrence et les opérations conjointes à tarifs excessifs.  

Quand le débat existe sur ce projet, c'est-à-dire pratiquement jamais, et dans des lieux non publics, l’argument employé par les tenants du statu quo est « le risque d’assèchement des liquidités » et  sa variante : « la montée de la thésaurisation ».  En gros l’argument c’est qu’en trompant les déposants qui en général ne savent pas qu’en réalité ils ont fait un prêt gratuit à leur banque quand ils y déposent des sommes,  on assure le financement de l’économie.   C’est une hypothèse intéressée et très aventurée. D’ores et déjà les agents économiques gèrent le mieux possible leur trésorerie. Les moins négligents parviennent à maintenir un solde non placé le plus faible possible.   Ce qui serait théoriquement perdu serait ce simple solde « de négligence ».  Mais en fait, les agents seraient encouragés à prendre des décisions de placement liquide  pour leur propre compte et en faisant jouer la concurrence. Les banques de crédit seraient obligées de faire quelques efforts pour leur proposer des produits attractifs.  Au total un client autonome et prenant des décisions en fonction d’une offre plus attrayante serait certainement plus motivé et globalement économiquement plus utile qu’un client enchaîné et privé de choix.  Les banques de crédit s’alimenteraient sur les marchés monétaires et  financiers : c’est à la banque centrale de régler la liquidité générale.  Et s’il manquait de monnaie il ne serait pas très difficile de faire face.

La nationalisation temporaire des banques aurait un sens  dans cette perspective. Les activités de banque succursaliste de gestion des dépots et des paiements pourraient être immédiatement détachées : elles sont saines par nature. Et ont une valeur propre importante.  Mettre aux enchères les réseaux  permettrait immédiatement de lever les fonds nécessaire à l’amortissement des pertes  sur dettes.  Personne n’a cherché à valoriser ce que représentent en valeur patrimoniale les réseaux de succursales des grandes banques anciennement de dépôts.  C’est une lacune gigantesque. A notre sens elle montrerait que cette valeur est supérieure à la valeur boursière actuelle des banques considérées !   On imagine le levier pour renflouer ce qui peut l’être !

Cet acte fondateur étant fait, la question  devient beaucoup plus simple : on interdit les liens dangereux  entre banques et assurances (une banque de crédit  ne peut faire assurer les risques, sa rémunération ayant pour seule justification  les dits risques !).  On sépare les activités de crédit des opérations de spéculation pour compte propre.  Le scandale d’une Société Générale qui met les dépôts à risque en faisant fonctionner à plein ses salles de marché (c’est un exemple : c’est presque partout le cas) serait définitivement réglé. La séparation radicale entre les émetteurs de produits financiers et les gestionnaires de fortune, associée à la transparence des rémunérations de ceux qui exécutent des mandats,  l’interdiction de certaines pratiques dangereuses comme les ventes à découverts en certaines circonstances et sur certains marchés financiers,  l’obligation pour les banques d’affaires de fonctionner dans le cadre d’une commandite,  l’impossibilité d’intervenir sur les marchés à partir de centres non régulés, formerait alors un cadre complémentaire logique de nature à éviter les principales défectuosités du système financier mondial sans remettre en cause la création de sociétés transversales et concurrentielles  à travers le monde.  Il n’est pas nécessaire dans un tel cadre de localiser les banques sur un territoire fermé. 

On voit que ces restructurations ne sont pas  si difficiles que cela. Et qu’on peut aboutir vite à une organisation nouvelle parfaitement opérationnelle.  En vendant les parties utiles  des banques  nationalisées temporairement, on diminuerait  de façon drastique l’encours de fonds à faire garantir par les Etats  ou  à faire payer au contribuable.

Il va de soi que les changes n’étant plus flottants et les Etats responsables de leur balance des paiements, les occasions de  spéculation diminueront de plusieurs magnitudes comme on dit dans les congrès pédants.  Touts les crédits pochettes surprise pourraient  être restructurés  pour limiter les causes de nouvelles pertes.  Le calcul économique des entreprises redeviendrait possible sachant que désormais les flux de marchandises reprendront le pas sur les flux monétaires.

On s’extasie à penser que ces mesures auraient pu être  prises dès le printemps 2007, quand il est devenu évident que le système allait sauter.   Ou  même encore comme nous l’avons immédiatement conseillé,  dès septembre 2008 ou au moins lors du G.20 de Washington.  Au lieu de cela on n’a pensé qu’à déverser des milliers de milliards d’Euros ou de dollars pour éviter une crise systémique du système des dépôts qui pouvait être sauver à bien moindre frais !  En ne faisant aucune réforme de structure.  

Et en se réjouissant lorsqu’un mammouth national comme la BNP  a réussi à piquer les dépôts d’un diplodocus  plus en difficulté comme Fortis, sans se rendre compte qu’on a ainsi créé les conditions de nouveaux pouvoirs excessifs, de nouvelles rémunérations aberrantes, et de nouveaux risques majeurs, car les dépôts récurrents du réseau Fortis n’ont qu’une seule  destination : éviter la crise de liquidité à la BNP pour sauver la peau des dirigeants  de cette banque et leurs divers plans de constitution de fortune personnelle.   C’est la même chose aux Etats-Unis ou au RU où on a pensé trouver des solutions en concentrant les réseaux de banques : l’inverse exact de ce qu’il fallait faire.  Les rêves de puissance ont continué à l’emporter sur l’intérêt général bien compris.  

Nous sommes dans l’impasse.  On y pense parfois juste. Mais on n’agit pas. La dichotomie entre la pensée et l’action est absolument totale.  Le cerveau n’est plus connecté aux membres. On est dans le songe.  Tout le monde rêve que cela s’arrangera avec un peu de patience sans rien faire d’autre qu’aligner l’argent des contribuables d’aujourd’hui et de demain. L’histoire sera dure avec l’aveuglement des  dirigeants de cette tragique époque.


Didier Dufau pour le Cercle des Economistes E-toile.


Sortir de la crise de 1973-2010 ?

La crise de 1974 est en quelque sorte la « mère de toutes les crises », la matrice et le modèle de toutes celles qui suivront.  Elle marque une rupture entre deux mondes : celui de l’après guerre nourri par la réaction contre les épreuves de la crise de 1929 et le notre, marqué par le triomphe de la finance et le retour aux idées malthusiennes.

Comme toujours on a donné un mauvais nom à la crise.  On l’a appelé « crise du pétrole », parce qu’à cette occasion les pays du cartel ont multiplié les prix du brut.  En fait c’était la première crise des changes flottants.  Le dollar n’était plus convertible en or depuis l’été 1971 mais en 73 les Etats s’étaient accordés pour abandonner toutes perspectives de changes fixes et avaient opté pour les changes flottants.  Le résultat avait été un effondrement du dollar, une poussée inouïe de l’or et un désordre général.  Plus une jolie crise comme on n’en avait plus vue depuis 1929.

Les crises monétaires et financières allaient ensuite s’enchaîner sans interruption : crise de 81-82 Etats-Unis, crise de 91-93, crise de 2001-2002 et crise actuelle, avec quelques hoquets monétaires ou boursiers intermédiaires comme la crise de 1987, ou  celle de 1998.  La crise actuelle boucle en quelque sorte un cycle.  Avec elle se termine une génération de l’histoire économique.  Après elle s’ouvrira une autre page.  De la même façon  que la crise de 1974 avait marqué la fin de la génération des deux guerres.  L’histoire économique et politique de 1928  à 1970 est un épisode de l’histoire cohérent.  Avec pour la France une première phase en forme de désastre et une seconde en forme de miracle.  Les deux volets forment un tout.  La jeunesse meurtrie par les idées fausses qui avaient prévalues avant guerre sera bien décidée à se reprendre.  

On a oublié combien l’avant guerre avait été un désastre pour la France.  La France aura été la principale victime de la crise de 1929.  Qui le sait encore ? De 1929 à 1939 la production industrielle augmente de 20% en Angleterre, de 16% en Allemagne, de 10% dans l’ensemble du monde et diminue de 1% en Italie, de 11% aux États-Unis et de 24% en France.  La France première nation du monde en 1928 est déclassée en 45, non seulement par sa défaite militaire mais surtout par son effroyable gestion de la crise de 1929 qui lui aura coûté aussi cher que la guerre de 1914 !

Ces faits sont occultés aujourd’hui du fait de la glorification abusive du Front populaire. Le terrorisme intellectuel ne veut pas qu’une période qui a connu un tel  paradis puisse être globalement un désastre.  Mais à la Libération il n’y avait pas de doute. Il fallait balayer toutes les idées sottes qui nous avaient fait tant de mal.  La période fut productiviste, nataliste, immigrationniste, joyeuse et dynamique. Les cinq ingrédients du miracle.

Cette réaction s’effondre à partir de 1974.  On voit revenir toutes les sottises qui avaient fichu en l’air la prospérité Française : contestation de la société de consommation mais aussi de la société de production et du productivisme, retour d’un écologisme dont les anciens  n’ont aucun mal à repérer le profond pétainisme  ; contestation du natalisme  au nom des droits de la femme  et démantèlement du mariage ;  mise au pilori de la « bourgeoisie » et des patrons (affaire de Bruay en Artois et Lip) ; apparition d’un génération de chevaliers d’industrie, dépeceurs sans vision autre qu’à court terme et purement financière (Frères Willot, Bernard Tapie) ; capture de la société par les hauts fonctionnaires  et fiscalité prédatrice ; réduction du temps de travail calamiteuse. La France qui depuis la Libération rattrapait le revenu par tête des Etats-Unis cesse ce mouvement de rattrapage avec « le programme commun de gouvernement » et les 39 heures.

Elle, qui avait damné le pion au Royaume Uni se fait rattraper pendant le gouvernement Jospin, par la grâce des 35 heures.    De la même façon que les 40 heures avaient entraîné la perte de la France avant guerre.  Pour la France la boucle est bouclée.  La génération des soixante-huitards nous a remis dans le trou où nous étions tombés avant guerre.

A l’échelle mondiale c’est la même chose. La réaction à la crise de 1929  avait conduit à mettre en place un système de changes fixes parce que tout le monde avait bien vu que les désordres monétaires perpétuels initiés  par la grande inflation de dettes de la guerre de 1914  avaient été entretenus et amplifiés  par les systèmes monétaires plus ou moins foireux qui avaient suivi et les guerres monétaires à répétition.  La leçon avait été claire :   changes fixes et organisés.  Résultats : les trente glorieuses.  Là encore on allait assister au début des années 1970 à la perte de la mémoire durement acquise avant guerre et l’entrée dans le flottement généralisé.

Ce qui est drôle c’est de voir combien la crise actuelle ressemble à celle de 1974.  Nous avons Bernard Madoff, sa pyramide de Ponzi, ses 50 milliards de dollars envolés.  Il y avait à l’époque Bernard Cornfeld, ses villas réparties à travers le monde, son yacht, ses soirées  somptueuses en Suisse et à Beverly Hill,  son fond de placement IOS dont l’explosion mettra en difficultés des centaines de banques : vous pensez 1 milliards de dollars de pertes.   

 L’empire de Bernard Cornfeld a des ramifications dans tous les paradis fiscaux et réglementaires de la planète. Il a su, résume Newsweek en juin 1967 « implanter un fonds au Canada où il n’y a pas d’impôts sur les plus-values, le gérer aux Bahamas où l’impôt sur les bénéfices est nominal, déposer l’argent en Suisse où il n’existe pas de taxe sur les intérêts et conserver les titres eux-mêmes à Londres où la garde se fait en franchise. »

On parle aujourd’hui de dérégulation financière et de mondialisation incontrôlée de la finance.  Elle était déjà là en 1974, également dénoncée, de même que le secret bancaire. 

Admettons que Bernard 1 était plus flamboyant que Bernard  2: il a traversé toute la période entouré de voitures de luxes et de « bunnies » voire de prostituées  autrement plus affriolantes que les casquettes de Madoff.   Juifs  tous les deux ils montrent bien la différence des générations. Lorsqu’on est né  pauvre en Turquie juste après la guerre de 14  on savait vivre riche  et ouvert dans un monde sans frontière ! Les adolescents des années 50 eurent le succès nettement  moins pop et pour tout dire plus fermé et tristounet.      

Un livre comme celui d’Alvin Toffler, Eco Spasme,  écrit juste dans la foulée de la crise de 1974, montre bien les similitudes avec les réactions à la crise que nous connaissons aujourd’hui. La  première page de l’édition française chez Denoël porte dans un bandeau bien rouge  l’accroche : « Quand le monde devient fou comment revenir à la raison ? ».  

Le premier chapitre est nommé : « un monde casino ».  On y trouve cette amusante  observation : « Beaucoup plus fondamental fut l’échec des mesures de contrôle et des stabilisateurs destinés pourtant à encadre des entreprises ultra légales. Ce n’était plus les courtiers marron et les démarcheurs sans scrupules mais des banquiers réputés incorruptibles qui prenaient de nouvelles libertés. Aujourd’hui il existe tellement  de nouvelles banques appartenant à de si nombreux groupes transnationaux et éparpillés dans tant de pays que personne ne peut en assumer la responsabilité. Qu’est-ce qui peux empêcher un banquier de faire à l’étranger ce qui est immoral ou illégal chez lui ». « Les faillites bancaires en Allemagne, en Grande Bretagne, aux Etats-Unis  ont mis en évidence la situation périlleuse des grandes banques  qui trop vastes se sont lancées dans des opérations trop diversifiées   et se révèlent incapables de maîtriser leur gigantisme ».  « Les cambistes ont impunément spéculé sur les fluctuations des cours des devises  en faisant perdre des millions à leur banque ». « Les vertus et les vices attribués à la flottaison des cours font l’objet de discussion complexes quasi théologiques. Le fait est que personne jusqu’à ce jour n’imagine toutes les conséquences de cette évolution ni ne sait a fortiori comment la maîtriser ».

 On voit que certaines critiques que nous nous ne lassons pas de faire aujourd’hui sur ce blog, les méfaits des changes flottants, la taille incontrôlable des banques,  les spéculations monétaires excessives,  étaient déjà présentes dès 1975.  1974 était la première crise des changes flottants et de la finance massive, internationale et  incontrôlée.  2009 en est le plus récent épisode.  « Il s’est créé à l’échelle du globe un nouveau casino avec de nouveaux joueurs, de nouvelles règles et de nouveaux enjeux, beaucoup plus élevés ». «  Le flottement généralisé des monnaies n’a fait que jeter le système dans l’éphémère ». Ces phrases sont toujours extraites du livre cité.    On trouve un appel assez prémonitoire : « La structure bancaire qui s’édifie  actuellement peut s’effondrer  et plus l’appareil régulateur la laissera se développer  impunément plus catastrophique sera la chute ».

La période Greenspan,  le régulateur qui ne voulait pas réguler, correspondra à ce laisser-faire laisser-passer financier qui vient de s’effondrer avec fracas en septembre 2008.     On dira qu’il aura fallu 35 ans !  Ce qui marque malgré tout une assez belle résistance.  Mais l’observateur sait qu’après la crise de 91-93 le système bancaire mondial était déjà quasiment en faillite généralisé et qu’il ne s’en est jamais totalement remis. La crise de 1998 puis celle de 2001 n’ont fait qu’amplifier les choses.  Une fuite en avant s’est produite qui vient d’atteindre son  point d’aboutissement inévitable.

Un dernier point de similitude est  la grande chanson de l’écologie l  De même que l’avant guerre français avait été marqué  par  le triomphe des idées naturalistes, de la « terre qui ne ment pas », de la peur des « métèques » (avec cette jolie photo de François Mitterrand  manifestant en ce sens avant d’aller à la recherche de la Francisque) , de la peur des enfants (dont nous ne serions que faire de l’excès), de la peur du péril  jaune,   de la haine des grandes villes qui « mangent la substance de nos belles provinces»,  nous voyons refleurir depuis 1974 les mêmes chansons.   

Le monde actuel se fait l’écho de l’affirmation  de Toffler en 1974 : « l’économie politique ne peut à elle seule résoudre la crise ». On se lasserait à essayer de citer toutes les phrases qui vont actuellement dans ce sens.  La « crise de civilisation » stimule toujours les belles plumes sinon les beaux esprits.   A l’époque les « jeunes sont inquiets ou instables ; les adultes cherchent dans l’agitation et la frénésie l’oubli de leur désarroi.  Partout la contestation, partout la revendication, partout l’orgueil, l’intolérance, la violence ».  Là c’est Fourastié qui écrit dans un article au Figaro de 1975.  On laissera le lecteur retrouver les échos actuels  de ces tentatives de battre sa coulpe  sur le dos de la civilisation  démolie. 

A l’époque on retrouve aussi un des travers du moment qui consiste à d’une part faire appel aux valeurs perdues, comme on vient de le voir, mais aussi  à promouvoir un monde totalement différent.  Ecoutons à nouveau Toffler : « Toute politique ayant pour but de remettre les choses à leur place antérieure, de restaurer l’emploi  de lancer plus de voitures sur les routes, de développer les banlieues urbaines, d’encourager la standardisation sociale,  de remodeler la famille dans sa forme traditionnelle,  est réactionnaire  et qu’elle soit le fait de la gauche de la droite et du centre tous aussi dépassés ».    Evidemment la grammaire n’est pas terrible mais qui ne voit les ressemblances avec les épitres actuelles sur la mort de la bagnole (mais on multiplie les aides),  sur les villes mortifères (mais on veut réformer le grand Paris…en le densifiant), etc.

La technomanie et la croissance économique ne sont plus des options, affirme Toffler.  Il n’y a pas de « truc » économique pour nous en sortir. 

Les économistes au rencart.  De toute façon ils se trompent tout le temps et n’ont aucun avis cohérent.  Et de citer Churchill : «  Tous les économistes  ont un diagnostic différent et en plus il y a Monsieur Keynes ! ».  Et dès qu’on arrive aux solutions, il n’y a évidemment plus personne sinon des sermons généralistes que nous retrouvons aujourd’hui quasiment en l’état. Il faut

           « penser non seulement au niveau de vie minimal mais aussi au niveau de vie maximal »

          « acquérir une certaine conception de la satisfaction des besoins qui libère notre énergie »

          « de réévaluer les notions d’individualisme  et de collectivisme  en ne les considérant pas comme des contraires aristotéliciens qui s’excluent l’un l’autre »

          «  en un mot d’entreprendre la tâche effrayante mais enthousiasmante à la quelle peu de générations dans le cours de l’histoire humaine se sont attelées : la conception d’une nouvelle civilisation ».

Nous ne sommes pas d’accord.  Nous devons nous remettre dans la mentalité des années  quarante cinq -cinquante : vouloir la rupture avec le n’importe quoi, le misérabilisme, les passions politiques exacerbées, le laisser faire abusif.  Et constater que le système nouveau qui s’est mis en place en 1973, les changes flottants, ne marche pas.    Des réformes financières finalement simples peuvent permettre une croissance durable. Elle est absolument nécessaire. Pour la France, il faut   la rupture avec le pétainisme mental, qui veut nous plonger dans la  repentance perpétuelle vis-à-vis de notre propre dynamisme. Cela  suffirait à nous remettre dans le bon sens.  Il n’y a aucune fatalité que la France soit le pays saisi de langueur dans une Europe déclinante et un monde  qui ne croît plus.

Il faut que l’économie mondiale soit financièrement stabilisée  et le premier acte est la suppression des changes flottants et le second la suppression du dollar comme monnaie mondiale.  

Il faut que l’Europe soit ouverte, monétairement dynamique et nataliste.  Le refuge dans la réglementation de détail, la fiscalité massive, la constriction monétaire et la décroissance des populations  est illusoire et dangereux.

Il faut que la France sorte du malthusianisme  et de l’hyperfiscalité.

De même qu’il y a eu une bascule des mentalités, des comportements  et des institutions après la guerre, il doit y avoir un même mouvement collectif à l’échelle des réalités d’aujourd’hui.  Il faut sortir de cette période 1974-2010, et de ses idées et pratiques débilitantes.

Collectivement.

Par la volonté et la clairvoyance.

Didier Dufau pour le Cercle des Economistes E-toile.


FMI : un an de retard

Le FMI vient enfin de donner un état des lieux et des prévisions en ligne avec les réalités.

Il aura fallu près d'un an pour que cette institution malade fasse enfin son travail.

A l'heure où l'Australie et l'Afrique du Sud se déclarent officiellement en récession, il était difficile de faire croire plus longtemps que les pays du sud tireraient la croissance !

Le plus comique est qu'il fait ses découvertes au plein de l'opération "les signes de reprise se multiplient" et qu'il plombe l'ambiance disons à contretemps.

Ce qu'on demande aujourd'hui des instances comme le FMI, ce n'est pas de faire des statistiques mais d'offrir un réel diagnostic et de conduire la réflexion sur la sortie de crise sans être soupçonné de défendre la cause de tel ou tel groupe de pays ou d'intérêts.

Or il n'y a aucun diagnostic.  Donc aucunes réelles perspectives capables de mobiliser le monde vers une sortie de crise et des réorganisations capables d'éviter qu'un désastre pareil ne se reproduise.

Le semestre qui vient de s'achever aura été le pire désastre de toute l'histoire économique contemporaine : la récession y a été plus violente qu'en 1929 ! Cela pose à tout le moins la question de la validité des politiques qui sont menées.

Il n'y a même pas de réflexion sur les chemins du retour à la croissance.  Quelles sont les forces qui agiront et sous quelles formes ?  Pas un mot !

Comptabiliser les pertes virtuelles est un exercice vain.  Quand la bourse perd en capitalisation parceque les épargnants ont préféré revenir à la liquidité, les pertes ne sont que virtuelles. Lorsque la liquidité se replacera en bourse il y aura automatiquement un gain.  Le niveau de la bourse n'est pas une fonction mathématique de la valeur du capital. Mais le reflet de l'idée que se font de l'avenir les épargnants.   Cela s'est vu dans les quatre grandes crises boursières  précédentes (74,  87, 93, 2000).

Ce n'est pas cela qui compte.  Mais les forces qui vont s'exercer pour reprendre ou abandonner de l'activité.

De cela, malheureusement pas un mot.

Le FMI est au dessous de tout !

Psychologie de la crise

Pour celui qui a  vécu toutes les grandes crises de l’après guerre, une évidence s’impose : on oublie radicalement l’état d’esprit dans lequel on était juste avant qu’elles ne se déclenchent  tout autant que son évolution au cours de leur déroulement. Progressivement on reconstruit les évènements et on perd  le souvenir de la manière dont soi-même et plus généralement l’opinion ont vécu la période. Aucune analyse économique rétrospective n’est vraiment à même de reconstituer l’évolution de ces sentiments fugaces.

Peut-être est-il bon six mois après le déclenchement de  la catastrophe économique en cours de  fixer quelques grands mouvements de l’âme collective avant qu’ils ne s’effacent ?

On l’a généralement oublié mais en juin-juillet  2008 le sentiment de l’imminence d’une crise économique  est généralement absent. Ceux qui comme nous alertons sur la gravité et la proximité d’un chaos monétaire grave sont considérés comme des Cassandre.  Il est vrai que le premier semestre a vu une bouffée de hausses spéculatives absolument gigantesques que la majorité des commentateurs mettent sur le compte d’une croissance échevelée et ne voient pas comme le dérèglement ultime de la finance mondiale.  On voit une Chine triomphante collectant partout les réserves mondiales de matières premières et au premier chef de pétrole, comme les terrains agricoles.  On s’inquiète de l’arrogance des fonds souverains.

On voit le pétrole si haut que les pays agricoles se convertissent à la production d’éthanol, affamant le monde sous développé. On parle écologie, déséquilibres définitifs, etc.  La BCE hausse ses taux pour « éviter les risques de l’inflation ».  Les craquements bancaires sont vus comme des incidents techniques sans grande importance.  L’accident sur le marché des subprimes et le blocage du marché interbancaire est déjà loin : un an ; une éternité.

Certains se complaisent à voir une bonne évolution dans les  cours du marché de la monnaie au jour le jour. Les banques se lâchent totalement sur le front de la gestion de fortune : les pires décisions de placement seront prises pendant le premier semestre 2008. La BNP fait acheter des actions de banques dont la sienne en juillet 2008 ! On n’est jamais mieux servi que par les clients qui ont confié un mandat ! Une sotte de la même société crie à tout va dans les médias son enthousiasme pour le Brésil et le Real : l’agriculture du pays est devenu de l’or et avec elle la monnaie ! Des fonds agricoles hyper spéculatifs sont inclus dans les contrats d’assurances-vie : les « commodities" sont en plein boom, il s’agit d’en profiter !  Rouffio pourra refaire dix films comme son « Sucre ».

FT.com  lance la question sur son site internet : va-t-on réellement vers une récession imminente ?  C’est que les Cassandre commencent à crier fort.  Nous répondons aussitôt OUI et que la récession sera très forte.  Mais personne n’y croit vraiment. « Il y tellement de liquidités que les marchés ne peuvent pas baisser » dit un crétin sur une chaîne de la TNT française lors de l’un de ces inénarrables faux débats économiques où s’affrontent des clowns à étiquette « libérale » ou « socialiste ».  Partout la presse minimise le potentiel de crise. Il faut être responsable !

En France début juillet les débats portent sur le pétrole inéluctablement à 200 dollars (le député Cochet)  dans les semaines à venir et sur les famines dans le tiers monde qui exigeraient une intervention immédiate. Nous contestons cette erreur d’optique et là-dessus le cours du pétrole s’effondre encore plus vite que ce nous imaginions et cela dès le lendemain de notre billet sur ce blog !

Cela n’empêche pas que la rentrée de septembre soit entièrement consacrée au « Grenelle de l’environnement », à la multiplication des taxes, au RSA et son 1.5 milliards d’impôt sur l’épargne, et à un projet de budget totalement grotesque.  La France a de l’argent ; elle peut entrer dans un cycle écologique malthusien,  un cycle social dépensier et un cycle fiscal coercitif.  Delanoë annonce sa hausse de 100% de la taxe foncière à Paris sur deux ans. « Et je ne m’excuse pas !» pérore-t-il, ajoutant l’ignominie à l’aveuglement.

Quand au début septembre nous évoquons la crise prochaine avec nos amis entrepreneurs la réponse est unanime : « Tout va très bien ; tu as annoncé la crise pour la rentrée et on ne la voit pas du tout » !  Nous serions-nous trompés ?

Et la catastrophe arrive. En deux jours le monde se réveille avec la plus grosse crise bancaire depuis 1929 !  Toutes les banques et assurances américaines sont en faillite virtuelle après l’annonce de celle, réelle, de Lehman Brothers. Les craquements qu’auront été le rachat en urgence et à bas prix de Bear-Stearns  et la ruée sur Northern Rock n’ont pas été compris comme les signes avant coureur d’une explosion globale de la finance américaine. Dès le lendemain de l’annonce de la faillite de Lehman-Brothers c’est AIG et Fanny Mae et  Freddy Mac  qui viennent au guichet fédéral avec des demandes astronomiques.

Les Français écoutent les nouvelles en cette fin de mois de septembre sans trop y croire.  Pour eux il fait toujours beau. Cela ne les concerne pas. Ils sont au balcon et regarde au loin les flots déchaînés. Bien sûr les bourses se sont effondrées. Mais elles l’ont déjà fait en 1992 et en 2000. On sait qu’après cela remonte. Alors on ne bouge pas.  C’est un peu comme si il y avait eu un tremblement de terre au fin fond de l’Iran. Triste, mais enfin … C’est l’époque où l’on parle encore de l’Europe préservée sauf évidemment les fous qui ont tout misé sur l’immobilier comme l’Espagne et le RU, ou sur la finance mondiale comme l’Islande.

La panique ne commence vraiment que début octobre. Et si nos dépôts étaient en danger ? Car l’évidence s’impose : toutes les banques partout sont en quasi faillite.  Et l’Irlande vient de garantir sans limite ses dépôts provoquant une ruée vers la sécurité en provenance de toute l’Europe.  Un épisode cocasse : dans une poste du XIVème arrondissement de Paris un client énervé exige immédiatement le versement en liquide du contenu de ses comptes. Il s’agit de plusieurs centaines de milliers d’Euros. Le guichetier annonce qu’il faut un transport de la Brinks pour des raisons de sécurité. L’autre ne veut rien entendre. Le ton monte !

La presse commence (tout doucement) à prendre la dimension de l’évènement pui se lance dans un rattrapage échevelé. Pendant trois mois ce ne sera qu’une course à qui dira plus noir que l’autre, les habituels commentateurs économiques qui n’avaient rien dit jusque là se découvrant des qualités de rétro prévisionnistes fort opportunes.  « On l’avait bien dit ; cela ne pouvait pas durer comme cela » ; Tu parles !

 Les habituels polygraphes opportunistes y vont de leur livre « prémonitoire ». Après avoir nié qu’il pourrait y avoir crise, voilà que la crise était évidente.  Dès novembre on constate les effets de la crise sur les restaurants, les coiffeurs, les sociétés d’intérim, l’automobile, les marchands de biens durables, les vendeurs de téléphone portable, le tourisme. Les banques ont dramatiquement resserré  leurs conditions de crédit et arrêté les découverts.  Crédit et mort en même temps que la confiance.  Ce n’est pas la crise américaine qui provoque les premiers blocages mais la peur !  L’orchestration du nouveau Bretton Woods bidon de Washington n’a fait qu’amplifier les anticipations négatives.

La presse comme un seul homme se trompe de crise. Elle passe en revue, avec le retard habituel, les erreurs de la finance américaine et ne parle que d’une « crise des subprimes».  C’est sans doute le nom qui restera dans l’histoire pour caractériser la période. Mais comme d’habitude il sera inapproprié.  Car personne ne voit que c’est l’ensemble du commerce mondial qui s’est arrêté et que les désordres monétaires aggravent encore la situation. Tous les gagnants de la mondialisation heureuse sont à l’arrêt. Il faudra trois mois de plus pour que les médias s’en rendent compte et encore plus pour l’opinion.  

Une anecdote : lors d’un tournoi de golf près de Valence, le jour du printemps,  les participants s’étonnent des files de bateaux qui sont à l’ancre en mer. Pratiquement tous croient qu’ils attendent pour décharger. Alors qu’ils sont à l’arrêt faute de chargement comme en Grèce près du Pirée où des dizaines d’énormes transporteurs  sont bloqués depuis l’été. Les quais de chargement des porte-conteneurs en Chine sont également quasiment à l’arrêt.  

Il faudra les premières informations sur le dernier trimestre 2008 pour que l’on commence à prendre la mesure d’une catastrophe économique qui n’est ni simplement financière ni simplement américaine.

Curieusement dès février un courant d’opinion se fait jour qui finit par avoir son débouché dans les médias : vous aggravez la crise avec vos annonces pessimistes.  Les messages commencent à s’accumuler contre les oiseaux de malheur et  ceux qui aggravent la crise par leurs analyses débilitantes. Quelques indications peuvent en être vues hors des journaux : jamais il n’y a tant de vacanciers à la neige. Il faut dire qu’elle est enfin abondante. Les commerçants commencent à réagir  aux propos des marchands de pessimismes. "Il n’y a pas de crise seulement des gens apeurés. Alors cessez de faire peur !"

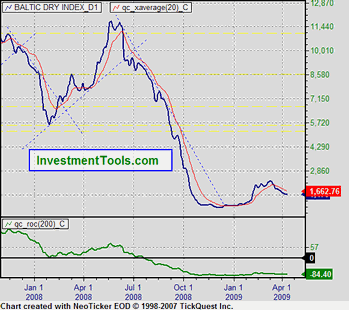
Cette évolution de l’opinion trouvera son aboutissement avec la nouvelle réunion du G.20 à Londres  qui d’un point de vue technique sera une opération nullissime  et mais qui donnera l’occasion d’un festival d’optimisme convenu dans la presse, festival qui dure encore avec toute la campagne sur « les signes de reprise qui s’amoncellent ». Chacun y va de son couplet. J. Marseille souligne dans le Point combien la période précédente avait été florissante (en omettant qu’elle ne l’a pas été en France où la croissance pendant la période de vaches grasses s’est traînée entre 2 et 3%).   La bourse remonte (pour le CAC, on a repassé le niveau « psychologique » des 3000 points qui net de l’inflation doit nous ramener autour de 1970). Les résultats des banques sont meilleurs.  Certains voient même le Baltic index reprendre alors qu’il baisse après un tout petit rebond.  

En vérité le premier trimestre quand les chiffres seront connus montrera une des baisses les plus fortes de toute l’histoire économique de l’après guerre. Mais l’opinion n’en veut plus de la crise. Elle souhaite que l’on frappe quelques boucs émissaires. Et qu’on en finisse avec cette crise qui devrait rester  virtuelle et ne devrait pas les toucher. La presse surenchérit dans le mouvement. Rappelons-nous de l’affaire Vuillemin : d’abord la mère courage durement frappée par un drame insupportable ;  puis la mère inculpée dont « tous les signes de culpabilité étaient là et on ne voulait pas les voir ». Puis la mère innocente enfin rendue à l’amour de ses proches.  Le cycle de l’émotion est à la base des bonnes ventes.

Il n’y avait pas de crise. Puis il y avait une crise horrible. Puis il n’y a plus de crise.

Il n’y a pas que l’économie qui soit cyclique !

Evidemment tout cela n’a qu’un rapport lointain avec les réalités.

Didier Dufau pour le Cercle des Economistes E-toile.

Le Baltic Index devient célèbre !

Cet indice totalement ignoré des media depuis toujours devient célèbre. Tant mieux.  Cela prouve que désormais tout le monde a compris que le front essentiel était celui du commerce international et qu'il était à l'arrêt. Que l'on cesse d'être obnubilé par les subprimes est une bonne chose.

Encore faut-il l'interpréter à bon escient. Avant et après le G.20 les médias se sont pris d'une envie brusque d'aller à la recherche de tous les signes avant coureur d'une reprise espérée. Fabriquer de la confiance, après tout pourquoi pas ?  Mais point trop s'en faut.

Voici donc que ce matin sur RTL le préposé aux bonnes nouvelles vient triompher : "ça y est  ! Cela repart ! La preuve le Baltic index !

Il suffit de regarder la courbe pour constater que non seulement il ne repart pas mais  que le minuscule progrès constaté en février s'est dissipé.

Le Baltic index est hypersensible. Il évolue par bonds.  Le jour où la reprise sera là il passera à 5-6000 en quelques semaines.

Actuellement il se traîne dans les ténèbres. Et depuis la guerre de quarante il n'est jamais resté si longtemps aussi bas. On entre en effet dans le 8ième mois de stagnation au plus bas et il est entré dans la spirale descendante depuis plus longtemps encore.

Cela prouve simplement que le commerce international  ne sait plus où il est.  La cascade des mutations de change désoriente tous les marchés. Crédit reste mort. L'effondrement des courants de capitaux qui correspondaient à près de 100 fois les courants commerciaux  a eu raison de tout le système. Partout les bâteaux s'accumulent aux entrées des ports et ce n'est pas en attente de déchargement mais d'un chargement. 

Lorsque tous les chiffres sortiront on verra que le premir trimestre a été terrible avec des baisses de PIB jamais enregistrées si intenses depuis des lustres. En attendant les correctifs. Car toutes les statistiques rapides contiennent des estimations dont on peut être sûr qu'elles seront corrigées à la baisse. Il n'y a malheureusement aucune chance que le second trimestre 2009 soit beaucoup meilleur.

La crise américaine a commencé en 2007. Deux ans déjà. C'est plus long qu'en 1929, en 74, en 81, en 92, en 2001 ! Il serait "normal" qu'on en voit le bout bientôt.  Et la joie mauvaise d'avoir prédit le pire et de continuer à le faire n'est pas une motivation de ce site.

Mais l'important est de voir la réalité en face et de ne pas dire n'importe quoi. Cette crise est spécialement grave et peut avoir des rebondissements terribles.

Il vaut mieux la comprendre et agir en conséquence et ne pas recommencer les erreurs des années 30.

Rappelons qu'en France les erreurs de droite et de gauche dans la gestion de la crise de  1929 ont coûté au pays aussi cher que la guerre de 1914 !  Et que c'est la France qui s'en est le moins bien sortie.

On ne peut être saisi que d'une honte rétrospective.

Alors observons juste et comprenons bien pour réagir le  mieux possible.


Encore une bourde de DSK !

Nous n’aimons pas les querelles de personnes et préférons  les débats d’idées. Mais enfin les idées sont portées par des hommes et lorsque des dirigeants expriment des idées fausses et conduisent dans l’erreur l’opinion publique,  ou lorsqu’ils entraînent leur pays dans des mesures désastreuses,  il est difficile de ne pas les critiquer. D’autant que les politiciens les plus nuls ou les plus catastrophiques en économie sont souvent les plus adulés, au moins temporairement. 

On se souvient d’Antoine Pinay, homme politique tout à fait secondaire et aimant les affaires étrangères projeté sur le devant  de la scène médiatique et de l’économie  par l’émission d’un emprunt gagé sur l’or qui sera ruineux pour le pays qui fera de « l’ermite de Saint Chamond » et de « l’homme au petit chapeau » le symbole de la « confiance » et de la compétence financière  dont l’avis se devait d’être pieusement recueilli avant chaque lancement d’un emprunt d’Etat.  

On encense aujourd’hui Dominique Strauss-Kahn qui a pourtant accumulé toutes les erreurs possibles aussi loin que porte la mémoire.  Dans les années 70 c’est un de ceux qui cautionnent « par sa technicité »  le programme commun de la gauche qui sera ensuite totalement démantelé après avoir sorti la France de la tête des nations en matière de croissance économique.  Vingt ans après c’est lui qui lance le PS sur la piste des 35 heures et fait entrer cette grave idiotie dans la plateforme électorale du PS.  Ministre des Finances il accumule les bourdes. Il  aggrave sans raison la fiscalité déjà portée trop haut par Alain Juppé ce qui finira par l’affaire de la cagnotte. A cette occasion il émet une des plus belles sottises économiques.   Il affirme qu’avec la croissance le taux de prélèvement BAISSERA.  En fait compte tenu du caractère globalement progressif  de la fiscalité, la croissance entraîne mécaniquement une hausse de la pression fiscale.  Christian Sautter et Florence Parly verront leur carrière politique compromise  lorsque l’affaire de la cagnotte leur explosera à la figure.

Passons sur des frasques personnelles que les Français pardonnent aisément à leurs politiques, comme le fait d’être pris les mains dans le pot de confitures à la Mutuelle des Etudiants et dans le slip d’une employée du FMI, bien qu’elles ne donnent pas du personnage une image totalement avantageuse. Ne relevons pas non plus les rémunérations extravagantes qu’il touche comme Directeur du FMI et qui, lorsqu’on constate qu’elles sont exonérées d’impôts,  sont aux extrêmes que l’on dénonce partout en ce moment.  Notons seulement que le discours  plein de compassion de DSK pour les victimes du capitalisme ne l’a jamais conduit à proposer de réduire son train de vie de satrape ni de  payer spontanément des impôts.

Et voilà que « DSK » nous sert à nouveau une formidable perle économique.   

DSK  5 avril  interview au Figaro.

« Le FMI va-t-il être en mesure d'assurer mieux son rôle de surveillance des monnaies et de mettre en garde sur les déséquilibre commerciaux qui sont à l'origine de la crise actuelle ?

Je nuancerai les choses. Ces déséquilibres sont certes un problème en soi et il faut y remédier. Mais on peut sans peine imaginer une situation dans laquelle il n'y aurait pas de déséquilibres internationaux, et où les pratiques bancaires nationales auraient quand même déclenché des problèmes de surendettement, de subprime et de titrisation, du fait de la défaillance des contrôles bancaires ! »  

Nous vivons une période où des déséquilibres massifs, extravagants même, qui ont vu une création monétaire qui crève tous les plafonds et où pratiquement partout l’endettement dépasse les 300% du PIB, et qui ont fini par devenir tellement grands qu’ils se sont effondrés sur les populations du monde avec un fracas tonitruant,  provoquant la pire crise depuis 1929, et la seule chose que le président du FMI pense devoir nous dire  est qu’il faut regarder ailleurs, dans la micro économie bancaire nationale !

Il est vrai que DSK n’a rien vu venir. Qu’il n’a rien su prévenir.  La poutre financière globale qui était dans l’œil des économies,  il ne l’a même pas soupçonnée, encore moins dénoncée.  Alors que la Banque des Règlements Internationaux s’égosillait à dénoncer la montée des périls.

Après l’impéritie la sottise. Enormes toutes les deux.   

Que personne ne s’inquiète : DSK semble être la personnalité à qui les Français font le plus confiance  en économie.  Et il est impossible d’avoir une cour de louange aussi vaste sur l’échiquier politique et médiatique,  du Monde au Figaro magazine.  DSK est LA compétence économique française.

Que l’on nous permette un léger désaccord.  L’image est le fruit de la posture.  La réalité révèle l’imposture.  DSK est une utilité politique et une inutilité économique.


Deux histoires très révélatrices

Nous autres, « anglo-saxons », comme on dit en Europe continentale, il faudrait sans doute utiliser les supplices de haut degré du moyen âge pour nous faire avouer que les changes flottants posent quelques problèmes que ce soit et qu’ils ont permis des dérives financières désastreuses . 

La variabilité des cours de change est vue à l’image des fluctuations de la météorologie.  On peut penser que certaines forces sous jacentes agissent et qu’elles soient sous la responsabilité de quelques dérèglements de la conduite humaine.   Mais nous sommes bien convaincus que nous n’y pouvons rien  sauf à invoquer la bienveillance des Dieux  comme nos ancêtres le faisaient lorsqu’un nuage de sauterelles se révélait particulièrement désastreux.

Mais nos journalistes aiment les cas concrets et livrent des exemples qui peuvent faire réfléchir même un « anglo-saxon ».


Le New York Times nous livrait il y a quelques jours  la navrante histoire de ce milliardaire chinois  créé de toute pièce par la finance « internationale », en fait un groupe de hedge funds et de banques  d’investissements,  selon le scénario suivant.   Le but ultime : engranger une formidable plus value sur la bourse de Shanghai représentant sans doute 100 ou 200% du capital investi.  Ce que nous appelons du « big business ».  On trouve un jeune chinois capable d’incarner les triomphes du capitalisme. On lui prête des sommes astronomiques. On lui fait acheter des milliers d’hectares de terrains et on soutient son entreprise de promotion dans la construction de villes entières.  On multiplie les reportages sur le jeune « tycoon » si représentatif d’une Chine triomphante.  On attend que les premières barres d’immeubles soient commercialisées pour mettre en bourse  l’immense société entièrement montée à crédit et on fait une gentille culbute. On rembourse les prêts et on a gagné quelques milliards de dollars bien venus.

Cette histoire nous change des idées habituelles sur l’industrieux chinois dont la sagacité commerciale et les bas salaires permettent de damner le pion aux industries occidentales.   Depuis 2003 la bourse de Shanghai a connu une telle envolée  qu’elle ne pouvait que durer éternellement.  La finance mondiale se devait d’être là et de ratisser vite et bien les plus values qui s’offraient.  Les milliards de dollars se retrouvaient dans la poche du gouvernement chinois qui ne savait guère qu’en faire.   Alors il le plaçait en bons du trésor américain. Où ils étaient immédiatement remis dans le circuit et servaient à d’autres opérations miraculeuses en Chine du même tabac que celle qui vient d’être racontée.

Naturellement la bulle explosa en septembre 2008.  Les énormes constructions  construites sont vides et les autres sont arrêtées là où elles en étaient. Les ouvriers sont rentrés par millions  dans leurs campagnes.  Les énormes containers qui apportaient de quoi fabriquer  ces villes nouvelles  restent vides. Les bateaux qui les transportaient s’accumulent à l’entrée des ports. 

Les plans de relance chinois sont totalement incapables de faire face à ce genre de situation.  Les hedge-funds lèchent leurs plaies et tentent de rembourser avec ce qu’ils peuvent encore rassembler   les investisseurs traumatisés qui leur avaient fait confiance. Les banques américaines tentent d’expliquer à la FED que leurs actifs  chinois sont de merveilleux actifs qui pourraient faire l’objet de refinancement « non conventionnels ».  Les banques européennes qui se sont syndiquées avec ces belles opérations font de même auprès de la BCE. Bonne chance !  Le contribuable américain commence à devenir nerveux, comme le contribuable européen. Le gouvernement chinois aussi avec ces milliards de dollars créés sur du vide dont il craint qu’ils ne lui glissent entre les doigts. Le G.20 met l’Uruguay sur liste noire avant de tenter le gris, soulevant l’enthousiasme absolu de tous les media.

Bref nous sommes sauvés.

Pourquoi raconter cette historiette ? Peut-être pour faire comprendre que la crise n’est pas seulement et peut être même pas principalement celle des crédits hypothécaires bonifiés et « subprimes ».   Absolument tous les circuits économiques étaient pervertis.  Le dérèglement du système monétaire international avait   généré des bulles prêtes à exploser absolument partout et dans tous les compartiments de la finance.

Quand les premiers craquements  se produisirent, ce sont des explosions en série qui se succédèrent  ruinant et paralysant tous les circuits internationaux de financement et tout le commerce international. Par milliers les opérations du même type en Chine et ailleurs s’effondrèrent faisant disparaître le capital des banques mêlées à ces « juteuses » spéculations.  

Elles le firent en une seconde, car en une seconde les promesses de la bourse de Shanghai s’envolèrent à jamais. Elles s’envolèrent partout. Tous les salariés qui un peu partout dans le monde fournissaient la matière réelle de ces constructions psychédéliques sont au chômage, sans aucun espoir de revoir leur poste de travail avant quelques décennies.   On comprend mieux pourquoi en moins de trois mois toute l’économie monde s’est recroquevillée.

Pendant ce temps dans le même exemplaire du NYT le journaliste économique récemment nobélisé, Krugman, se moque du gouvernement chinois qui n’a pas su quoi faire de ces dollars prêtés à pertes par la banque occidentale à des entrepreneurs faillis.    Cela ne sort pas de la crise mais cela détend.

L’autre histoire est racontée avec malice par The Economist  qui se moque gentiment des difficultés du gouvernement japonais.  Il suffit de traduire :

« Les exportations du Japon ont connu un boom  lorsque le Yen était  sous évalué (« super cheap »), et la dépense américaine en plein délire (« consumer binge »). Le Japon n’a connu ni bulle immobilière, ni bulle de crédit. Mais le Yen faible  a permis aux exportateurs japonais  d’étendre leurs capacités de production  dans l’espoir que ces conditions perdureraient.  Il en a résulté un défaut majeur d’allocation des ressources.  Quand le Yen s’est envolé l’année dernière et la demande étrangère s’est arrêtée, la bulle de fabrication japonaise a explosé. En 2008 les exportations ont été divisées par deux. »

N’importe qui en conclurait que les changes flottants sont décidemment une catastrophe qui entraînent  des erreurs de vision et qu’il faut rapidement faire quelque chose sur cette question.

Mais non.  C’est le fruit particulier de l’idéologie que les faits peuvent être éclairés avec la lumière la plus intense sans déclencher la moindre réflexion.   Ces deux historiettes  montrent bien que les déséquilibres financiers colossaux et les fluctuations aberrantes de changes  sont à la source des difficultés gravissimes actuelles.    Mais il est inutile de chercher la moindre ligne en ce sens.  Les flots tumultueux de la finance libre dans un monde sans digue donnent  à écrire mais pas à penser encore moins à panser.

Les esprits audacieux pourront essayer de jauger l’efficacité des mesures prises par le G.20  en les appliquant à nos deux histoires.

Lewis Holden pour le Cercle des Economistes E-toile

G.20 : un pari très dangereux.

N’ironisons pas sur le « Kolossal Succès » de la réunion du G.20 à Londres et sur la parfaite orchestration de l’opération politico-médiatique qui l’a précédée avec ses opérations teasing (« les signes de reprises se multiplient ») et son faux suspense (« va-t-on vers un désaccord ?») et celles qui lui succèdent : « c’est merveilleux ils sont tous d’accord, tous gagnants et vont beaucoup plus loin que prévu ». 

Nous savons depuis Munich que ces manifestations unanimes des politiques et de la presse sont à prendre avec précaution et après tout nous avons échappé au retour triomphal   des participants sur un tapis de pétales de roses au milieu des foules enthousiastes.  

Si tout ce barnum redonne un peu de confiance au monde, tant mieux.

Cela ne devrait pas nous détourner d’observer la réalité et de peser les perspectives.

La réalité c’est d’abord ce semestre qui d’octobre 2008 à mars 2009 aura été le pire de l’histoire récente de l’économie, dépassant en gravité  les débuts de la crise de 1929. La conférence de Londres a bien fait de ne pas tirer la leçon du précédent « succès » du G.20 à Washington.  Les chutes de PIB ont été générales et verticales. Certains secteurs économiques sont à l’arrêt presque total. Le commerce international n’a pas tenu et pour la première fois depuis la guerre de 1940 connaît la récession. On se fatiguerait à dénombrer les « premières » que cette crise nous force à vivre.

Tous ceux qui pensaient vivre une « crise des subprimes » ont été pris à revers.  Ce sont tous les circuits internationaux de capitaux et de commerce qui ont  sombré  à la vitesse de l’éclair.  Ce ne sont plus les banques occidentales  qui sont en péril mais les Etats.

L’impuissance de la Fed et de la BCE est évidente.  Ces deux institutions en sont aux manœuvres « non conventionnelles ». Le FED vient d’acheter directement des bons du trésor américain : la planche à billets est sollicitée sans artifice.  La BCE a annoncé qu’elle s’y résoudrait s’il le faut.  Et aucune des deux ne peut prendra à sa charge les malheurs du monde.  Alors comme en 1970 on réactive les DTS : on crée de la monnaie administrative internationale basée sur rien d’autre que des déficits pour permettre aux pays dont le système bancaire a explosé ou va exploser  de continuer à participer au concert du commerce international.

En même temps et c’est la seule surprise réelle de ce G.20 « on débloque 250 milliards de dollars en deux ans pour soutenir le commerce mondial ».  Qui, comment ? Mystère pour le moment. Mais cela prouve bien que la réalité de la crise a été désormais intégrée : sans commerce mondial en croissance il est impossible de sortir de la crise.

Comme le souligne notre ami Sylvain, on prend bien soin de mettre en scène la démonétisation de l’or du FMI pour essayer de casser le thermomètre qu’est le prix de l’or.   Et tous les investisseurs institutionnels et sous contrôle indirect des Etats ont investi en bourse pour donner le coup de chapeau nécessaire.

L’absence totale de réforme du système monétaire international, alors que l’évidence que l’instabilité des changes est devenue incontournable, a conduit à une répétition de la « solution » apportée à la suite des la crise financière de 1998. On sait qu’un forum de la stabilité financière (FSF pour les intimes) avait été institué en 1999  pour éviter les affaires type LTCM et les gonflements intenables de bulles « locales » comme celles qui étaient vu comme la source des difficultés asiatiques.   On a vu que ce discret « machin » s’était révélé totalement inepte et avait laissé se développer toutes les bulles mille fois plus grosses mais américaines cette fois là. Nous eûmes Enron et quelques autres, l’éclatement  de la bulle internet, le gonflement de la bulle des subprimes, puis celles des CDO et des CDS.  Le silence du FSF et son incapacité à produire quelques résultats que ce soit ont été tonitruants.

Alors on crée un Conseil de stabilité financière (CSF), FSB (Financial Stability Board) pour les anglo-saxons, de composition élargi qui s’occupera des places off-shores et des intervenants ayant une importance systémique sur l’économie monde.  

Il est toujours curieux de voir coexister un système de changes flottants qui crée et amplifie les instabilités monétaires et financières et des organismes administratifs chargés de stabiliser la finance.  

La vérité est facile à discerner : on ne veut  pas renoncer à la financiarisation de l’économie monde qui est en effet rendue indispensable, sous des formes rentables pour les banques mais dangereuses pour le reste des intervenants, par les changes flottants.   Les mouvements de capitaux restent libres et comme maintenant représenteront toujours une centaine de fois les mouvements proprement commerciaux.  Mais on ne veut plus que des intervenants importants puissent  entraîner le monde dans des risques systémiques ingérables. 

L’échec de 1999 n’a pas servi de leçon.  On essaie encore une fois avec une solution administrative. On ne sait pas comment cela marchera et si cela aura la moindre importance pratique.  Mais on se sera donné un lieu de réflexion loin des politiques et de l’opinion publique.
Entre financiers on devrait pouvoir s’arranger.

C’est exactement la même illusion qui avait conduit à croire que les banques centrales, et le club des banquiers gravitant autour des régulateurs,  permettraient d’éviter les crises bancaires.  La FED a été créée après la crise bancaire de 1907 : nous eûmes la crise bancaire de 1921 et la crise bancaire de 1929 ! On connaît la suite.

En attendant personne ne sait comment va pouvoir se redessiner la carte des échanges mondiaux.  C’est la clé de l’énigme. Personne ne demande aux Etats-Unis de mettre fin à ses déficits abyssaux ni à la Chine de mettre fin à ses excédents symétriques.  Il n’ya aura aucun effort coordonné des Etats pour  rétablir des circuits économiques sains, seulement des relances nationales par la dépense publique.  

On espère que le mouvement brownien des capitaux, alimenté par une création monétaire forcenée aussi bien des banques centrales que par le FMI, finira par trouver sa cible. Et on attend.

Jamais on aura fait autant confiance à la bienfaisance de la « main invisible financière ».  Alors que jamais les preuves de son inexistence n’auront été plus grandes.

La science ne peut rien contre la foi.

Mais ce genre de pari pascalien fait peur quand il s’applique non pas à l’au-delà mais à notre monde concret en train de tourner à la vallée de larmes.  

Didier Dufau pour le Cercle des Economistes E-toile.

G.20 à Londres : une décision historique !

Le G.20 a pris une décision historique dont il convient de jauger la portée.

Il a décidé de décider à nouveau ce que la dernière assemblée générale du FMI avait déjà décidé : autoriser la vente d'une partie du tas d'or de l'institution. 

On peut prendre ce bégaiement sur le ton de la plaisanterie. Ce serait une erreur.

Le G.20 signifie qu'il n'y aura jamais de retour à l'étalon-or et à une monnaie dont la création ne soit pas strictement entre les mains des Etats. 

L'augmentation des DTS, Droits de Tirages Spéciaux,  un si joli nom pour une monnaie, le plus beau jamais trouvé sans doute, n'est pas l'amorce d'une monnaie internationale, malgré le "triplement" sur lequel on affecte de s'extasier.

Il évitera à la FED et à la BCE de se ruiner en soutien des banques centrales des petits pays, y compris en Europe de l'Est.

On notera que la conférence n'a pas cru devoir faire le bilan des mesures annoncées à Washington  en novembre lors du précédent G.20.  Et qu'à l'automne le G.20 se réunira à nouveau  et qu'il y a fort à parier qu'il ne fera pas plus le point des mesures prises aujourd'hui.

La décision a donc été prise de ne  rien bouger sur le front monétaire et  de lancer un message fort  vers le monde de la finance : "business as usual". Les marchés ont salué.

C'est bien une décision historique.

Washington, Londres, New-York : tout un symbole.


Sylvain Dieudonné pour le Cercle des Economistes E-toile

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner