Le jour où le commerce international s’est arrêté !

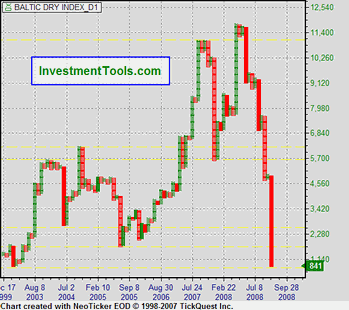
Personne ne regarde jamais un indicateur aussi exotique que le Baltic Dry Goods index, qui mesure les cours du shipping des « commodities ».  Il a baissé de 90% !   Cet indice économique est le plus intéressant pour connaître l’état économique du monde. Mais il est inconnu des universités et de la presse en France.  Une confirmation de plus de ce que nous cessons de répéter : en matière d’analyse économique la France  universitaire et médiatique est  proche du zéro absolu !

Pour comprendre ce pourcentage de baisse incroyable, il faut savoir comment marche le commerce international.  Compte tenu des sommes en jeu, les deux commerçants partis à l’échange international  veulent des garanties,  l’un avant de charger la cargaison, l’autre avant de la payer.    L’acheteur va demander à sa banque de délivrer un document par lequel elle déclare qu’elle a bien en sa possession l’argent  requis par la transaction  et qu’elle le transférera dès que la vérification aura été faite que la marchandise est livrée et conforme à la commande.  Le vendeur va demander à sa banque de vérifier que la banque choisie par son vendeur est sérieuse et digne de confiance et qu’elle acceptera  de virer la somme reçue à son compte.   La banque ne le fera que si elle est sûre que le virement qu’elle recevra sera compensable.

La situation actuelle est que pour la première fois à une échelle pareille les banques ne font plus confiance aux autres banques et pensent que la compensation risque de ne pas se faire. Les sommes sont telles  que le risque est trop grand pour être pris. Les transactions internationales s’arrêtent.  Dans un système bancaire fractionné à cheval sur plusieurs états et plusieurs monnaies,  la circulation monétaire est toujours fragile.  Elle vient de se bloquer soudainement.

Le résultat est que tous les marchés de « commodities » et des biens durables sont en panne et en baisse tournoyante.  Les voitures ne s’exportent plus pas plus que le blé, le cacao, l’or ou que quoi que ce soit d’autre.  Ce gel interdit toute efficacité aux mesures monétaires globales sur les taux d’intérêt ou autres leviers  économiques significatifs.  Tant que les banques ne se font plus confiance le commerce international est arrêté.  D’où l’effondrement de 90% de l’index Baltic Dry Goods.     

Comment sort-on d’une pareille difficulté ?  A l’échelon local (c'est-à-dire national) les banques peuvent être confortées  de plusieurs façons (nationalisation, renforcement de fond propres, garanties d’états, …).  Mais que faire à l’échelon international ?  Choisir la même banque aux deux bouts de l’opération en espérant  qu’elle se fera confiance à elle-même ?  Mais à un des deux bouts la filiale devra  accepter un versement dans la monnaie voulue d’une autre banque.  Ce qui suppose que le système bancaire local soit redevenu sain.   Les vendeurs de homards Canadiens ne fournissent plus car leurs banques étaient en Islande et ne financent plus les campagnes !  

 Travailler avec une monnaie indiscutable comme l’or monétaire ?  L’or a été démonétisé en 1973 !  L’échange de « monnaies de confiance » à l’échelon international ne va pas de soi.   Cette crise est la première glaciation du système mondial de monnaies  nationales de valeur décrétée basée sur rien sinon leurs valeurs relatives flottantes.

Quand la confiance n’est plus là les monnaies de confiance n’ont plus de rôle.   Compte tenu de la mondialisation des échanges et de la spécialisation des productions qui ont eu lieu ses dernières décennies,  la désarticulation monétaire du commerce international est la première cause du blocage de la conjoncture.  

L’effondrement surprenant des prix des commodities en est le signe primaire alors que tous pensaient que la fuite devant le dollar les pousserait à la hausse, ce qui s’est passé un temps.    C’est pour cela que le « campo » argentin ne vend plus rien que le Brésil est à l’arrêt, que Mittal ferme ses hauts fourneaux, que la Chine voit ses nouveaux terminaux  à containers à l’arrêt  et que même le pétrole ne coule plus à flot.

La conférence de Washington n’a évidemment pas évoqué cette question monétaire internationale. On en est encore au stade de la posture et après tout montrer qu’on est tous unis pour faire quelque chose est un premier pas.  Mais tôt ou tard il faudra bien arriver aux actes notamment sur le front des monnaies.  Le plus tôt sera le mieux.   Car parler de relance mondiale si personne ne veut payer les échanges, c’est  parler pour ne rien dire.


Didier Dufau pour le Cercle des Economistes E-toile.


Les leçons générales de la quasi faillite de l'UBS

Une intéressante monographie sur la défaillance de l’UBS vient d’être publiée par Myret Zaki une ancienne journaliste du Temps (au passage le meilleur journal au monde pour tout ce qui touche à la banque et à l’économie), « UBS, les dessous d’un scandale » chez Favre.  Elle détaille comment l’ambition d’un homme a pu mener une banque à la perte de 50 milliards de dollars, de son indépendance et de tous les gains faits pendant une décennie.

Pour l’économiste l’intérêt n’est pas dans les péripéties  de cette saga mais surtout dans les clés qu’elle nous donne pour comprendre  la nature de l’accident qui s’est produit, la cause de son ampleur et l’efficacité des mesures envisagées pour  en éviter le renouvellement.

Qu’a fait l’UBS ? Fasciné par les rémunérations  ahurissantes de l’investment banking aux Etats-Unis un bâlois  inculte monté à la force du poignet de la position de grouillot de bourse à la tête de la plus grande banque suisse, Marcel Ospel ,  veut devenir un des grands leaders mondiaux de la finance en mêlant l’énorme base arrière  de la gestion de fortune aux possibilités de l’investment banking à Wall Street.  

Première leçon : est-ce que la cupidité et les énormes rémunérations de Wall Street ont joué un rôle ? La réponse est oui !  L’équipe réunie par Ospel avait bien ce premier but en tête : s’en mettre plein les poches et ils allaient y réussir au-delà de tous leurs espoirs. En dix ans on estime que les 20 dirigeants les mieux payés de la banque ont réussi à se faire attribuer pas loin de 2 milliards de dollars de rémunérations diverses.

Seconde leçon : l’ont-ils fait par la patiente activité de crédit qui était la base traditionnelle de l’UBS, hors de sa fonction de  gestionnaire de fortunes, en cherchant à l’étendre, à y innover  ou à trouver des nouvelles formes utiles à la société ?  Pas du tout.  Ils ont été à Wall Street avec l’intention de tout casser en mettant des moyens humains et financiers gigantesques  au service de la gestion sur fonds propre.  Ils sont partis à Wall Street pour spéculer avec leurs propres fonds tout en faisant grossir au-delà de toute limite l’actif de leur bilan qui finira par dépasser 60 fois leur capital.  

Troisième leçon : quel moyen ont-ils trouvé pour faire monter leur mayonnaise financière ?  L’extraordinaire poussée du marché immobilier aux Etats-Unis  alimenté par des taux d’intérêt négatifs pendant de nombreux mois.  Le bras américain d’UBS se lance avec frénésie dans les CDO et les CDS et  profitant d’un énorme levier  il génère vite  des gains extravagants qui sont largement empochés par les dirigeants.  UBS s’est purement et simplement greffé sur la bulle de crédit  créée par Greenspan et  les politiques aux Etats-Unis et profitant des fonds gigantesques à sa disposition, il a poussé le jeu à fonds.  Pas de bulle, pas d’UBS en folie.  

Quatrième leçon : L’information donnée aux tiers et notamment aux actionnaires est rigoureusement inexistante.  Personne ne sait à l’extérieur de la direction de la banque ce qui se passe. A l’intérieur les mécanismes de contrôles sont bloqués car l’essentiel des gains sont faits aux Etats-Unis sur des techniques inconnues au siège.  Les autorités internes et externes de contrôle ne contrôlent plus rien et leurs avertissements restent lettre morte.   Même la haute direction de la banque et son conseil d’administration, d’origine suisse et peu au fait des réalités de l’investment banking ne savent pas trop ce qui se passe.  On subjugue l’opinion avec des gains phénoménaux qui suggèrent que les nouveaux maîtres sont des génies de la finance. En empochant des rémunérations astronomiques ils se convainquent qu’ils le sont en effet, géniaux.

Dès 2005 des signes de faiblesses apparaissent : la construction entre en récession aux Etats-Unis.  Greenspan a fait remonté  le taux d’escompte non pas modestement mais en le multipliant par cinq ! Mais personne ne s’inquiète  car le marché immobilier est devenu pour l’essentiel un marché de refinancement.  On refinance à tout va.  

Les dirigeants du Hedge fund créé par UBS (DCRM), des traders américains rompus à l’exercice sous la direction de John Costas, commencent  début 2007 à devenir méfiants  vis-à-vis de l’immobilier américain et à jouer contre le marché des subprimes.  La direction de l’UBS dont la banque d’investissement proprement dite joue les subprimes à fond ne l’entend pas de cette oreille : cela supposerait  de faire apparaître des pertes substantielles. Pas dramatiques  (un demi milliard de dollars) mais tout de même.  UBS liquide son Hedge fund  pour 350 millions de dollars de pertes (dont 200 millions d’indemnités pour les cadres ! )  et continue à jouer les CDO à mort.   

La motivation de cet entêtement suicidaire est  peu claire. On y trouve la volonté  de Marcel Ospel de conserver son siège pour quelques années encore malgré son âge et  l’inconscience du risque malgré les avertissements tonitruants de Costas, encouragée par les agences de notation qui ne laissent rien prévoir du risque sur les CDO triple A.  Prendre la tangente à ce moment là serait encore possible. Mais la vanité du président est telle qu’il ne veut pas qu’on fasse apparaître même momentanément la moindre tâche sur son bilan personnel. Génie il est, génie il restera.

En juillet 2007 les agences de notation dégradent  précipitamment leur notation. Les CDO deviennent « illiquides » c'est-à-dire invendables.  La direction ment outrageusement et cachent les pertes potentielles.   Puis  le marché tire en août 2007  un trait définitif sur les subprimes.   Il faut commencer le processus des révélations douloureuses : 43 et peut être 50 milliards de dollars de pertes. Une partie de la clientèle privée part à la concurrence.   La banque doit être recapitalisée avec des fonds de Singapour et d’Arabie Saoudite

Une première remarque concerne l’ampleur de cette perte : elle est gigantesque mais correspond à peu près à ce qui avait été gagné dans les dix ans précédents par UBS.  La perte en elle-même sur les subprimes n’a jamais eu l’ampleur suffisante pour entraîner la récession mondiale que l’on voit aujourd’hui.  

Les subprimes ne sont qu’un détail dans le tableau global des déséquilibres monétaires et financiers.  Au passage on voit qu’il ne s’agit pas d’une simple crise de liquidité bancaire : les pertes sont bien là et la solvabilité a été menacée !  Mais une fois  encore, même si on prend l’ensemble des banques concernées, l’affaire globale des subprimes n’auraient jamais pu à elle seule provoquer la récession sévère en cours.

La responsabilité première de la crise de l’UBS est naturellement  la bulle immobilière américaine permise par les déficits extérieurs américains  extravagants, le système des changes flottants et la volonté expresse des autorités politiques  américaines d’en profiter au maximum.   Si on veut tirer la leçon de la crise de l’UBS, il est clair que  c’est d’abord en supprimant ce contexte global détestable qu’on évitera  une nouvelle péripétie de ce genre.

La seconde leçon est que la mondialisation qui impose que se créent de grands leaders mondiaux dans tous les domaines a exacerbé les ambitions et que c’est un jeu hyper dangereux pour ceux qui ne sont pas premiers de la classe.  UBS s’est engagé dans des métiers que la banque ne maîtrisait pas et à été incapable de les contrôler.  Le gnome de Zurich ne pouvait pas muter en  géant de Wall Street sans une métamorphose douloureuse et incertaine.  C’est une leçon pour le management privé sans rapport avec les  mesures publiques prises dans une grande conférence internationale.

La troisième leçon est qu’une bulle  doit être reconnue  comme tel rapidement. Mais le monde ne fonctionne pas comme cela : une bulle est d’abord un merveilleux succès que les esprits faux transforment  par des théories fumeuses en recette perpétuelle du progrès.   Avertir en cas de bulle et réguler, c’est bien.  Mais dans le cas précis ceux qui devaient le faire se sont tus (le FMI)  ou ont expliqué que les formes nouvelles étaient modernes et bons pour la liquidité  (Greenspan et les produits dérivés) ou que l’emploi de la technicité la plus pointue était garante de la solidité des parois pourtant diaphanes de la bulle de savon (la mathématique financière quantitative).   

La quatrième leçon est que les agences de notation ont bien précipité la crise des subprimes par la brutalité de leur changement de notation.  Mais elles ne l’ont pas fait par vice ou parce qu’elles étaient payées par les banques clientes.  Elles se sont simplement trompées elles mêmes, intoxiquées par la bulle,  et se sont réveillées en sursaut quand elles ont réalisé où on en était.  

La cinquième leçon c’est que les règles comptables n’ont joué strictement aucun rôle.  Les pertes étaient là et les cacher sous le lit n’aurait rien changé  au fait qu’elles y soient.  
Pour les Etats la leçon est très difficile à tirer.  L’ambition délirante et la cupidité des dirigeants ne sont pas de leur ressort mais de celui des actionnaires qui eux-mêmes ne peuvent réagir qu’après coups et coûts. 

Les outils dits toxiques ne l’ont été que parce qu’ils ont été déployés dans l’environnement d’une bulle globale démesurée.  Les règlementer n’aura pas de grandes conséquences surtout maintenant que les marchés où ils s’échangeaient ont disparu.  La capacité de petits pays comme la Suisse (où l’Islande qui a connu une histoire rigoureusement identique)  de contrôler des mastodontes financiers de taille mondiale est exactement nulle.

On voit combien la réunion du G20 faussement appelée « nouveau Bretton Woods » est loin de la plaque.  Elle s’attaque à tout sauf à l’essentiel qui devrait être le cœur d’une réunion de ce type : les déséquilibres structurels  du système monétaire international basé sur les changes flottants, le « benign neglect » des autorités bancaires  américaines,  les bulles à répétition créés par la FED.   

On voit aussi que le FMI même doté de pouvoir de régulation renforcé n’aurait rien pu deviner de ce qui se passait à l’UBS.  Les aspects comptables et de  notation sont un épiphénomène.  

La rémunération des dirigeants  et sa réglementation est une piste glissante tellement facile à contourner  qu’on ne fera que gratter à la surface des choses.

La seule mesure à caractère prudentiel et juridique qui pourrait être prise à l’échelle mondiale, ce qui est hors de portée de la conférence mais pas des différents  pays, c’est la pénalisation du bourrage des comptes privés  gérés par une banque  de papiers sans valeurs qui servent simplement à l’enrichissement des dirigeants.   Goldman Sachs a refilé à ses clients tous les papiers CDO que la banque  avait accumulés en jouant pour compte propre préférant les ruiner que d’encaisser les pertes sur son capital.  Cela devrait valoir de longues années de prison à la dizaine de "banksters" qui ont joué ce jeu.  UBS n’a pas été totalement innocent dans ce jeu là.

Soit on sépare absolument  l’activité sur compte propre dans des structures ad hoc  loin des épargnants,  soit on sanctionne par des peines effroyables la tentation de mêler les comptes propres et les comptes d’épargne.  Mais là, il y a un disfonctionnement qui exige l’intervention des pouvoirs publics.

Au total ce que nous apprend l’UBS c’est que les nations ont un devoir  vis-à-vis de leur monnaie et que la première chose à faire est d’éviter de créer de la fausse monnaie et des bulles à répétition.   Et que les Etats doivent protéger l’épargne de leurs citoyens avec une plus grande rigueur.

Le reste n’est que plaisanterie. L’ennui c’est que seule  cette plaisanterie est au cœur des débats du G20.

 Karl Peiper pour le Cercle des économistes E-toile.



La toussaint économique du 15 novembre

Comme prévu la grande conférence du 15 novembre est un magnifique emballage de vent par des gouvernements en mal de montrer leur  dynamisme solidaire  mais elle n’aura exactement aucun intérêt  pour la solution de la crise actuelle qui s’approfondit ni même pour la prévention  d’une crise similaire dans le futur.

Les urgences retenues par la conférence  européenne de préparation sont stupéfiantes de vacuité : 
« Agence de notation » : elles devront se soumettre à enregistrement.  Cela change quoi ? Rien.
« Normes comptables » : elles devront être harmonisées. On ne savait pas que la crise s’était engouffrée  dans des différences de règles comptables. Effet : nul.
« Codes de conduite et des rémunérations » : pourquoi pas un prix de vertu ? Les codes de conduites seront élaborés  par qui ? Ceux qui donnaient des prix à Lehman Brothers  peu avant sa chute ?
« Aucune institution financière ne devra échapper à une régulation proportionnée et adéquates ».  Cela ne veut rien dire. On attendra le 15 novembre pour décoder les paroles du sphinx.
« Le FMI aura un rôle central dans la refonte de l’architecture financière ». La phrase n’a strictement aucun sens actuellement. Qu’est ce qu’une architecture financière ?

Les gouvernements n’ont présenté aucune analyse commune de la crise, aucun diagnostic commun.

Certains observateurs parlent de créer une « clearing house » pour les Credit Default Swap.  Pourquoi pas ?   Cela ne peut pas faire de mal. Mais quelle importance face aux enjeux ?
Les chefs d’état européens semblent raisonner  comme Alain Madelin  qui s’est fait à nouveau le chantre dans une intervention télévisée de la thèse qui veut  que la crise soit un dysfonctionnement localisé aux subprimes  qui a eu une contagion fâcheuse à cause des CDO mal contrôlés par les agences de notation  et dont le marché s’est bloqué,  les règles comptables précipitant  la décote. 

Mais  les propositions ne s’attaquent qu’au dernier bout de la chaîne et en fait pas le plus important. On n’avait pas besoin du FMI pour savoir l’ampleur qu’avait pris le marché hypothécaire américain.  Si le monde a acheté des CDO c’est qu’il croyait avoir de bonnes raisons.  Et ce n’est pas le FMI et les codes de conduite qui vont changer quoi que soit.  Rappelons-nous des produits structurés d’Enron unanimement condamnés et dont la technique n’a jamais cessée d’être employée après l’immense faillite de cette entreprise encensée partout pour son joyeux modernisme.

Si, les gouvernements avaient eu le discernement de comprendre qu’on vit une catastrophe financière et monétaire globale  qui est la suite d’autres incidents graves  survenus à répétition depuis trente ans (dont la solution momentanée  est la cause de la crise suivante),  on comprend qu’ils auraient du aller un peu plus loin que des réformes cosmétiques des agences de notations et des règles comptables.   Mais là : silence dans les rangs.

Pendant ce temps là le FMI rectifie à vue ses anticipations.  Au départ seuls les Etats-Unis allaient souffrir un tout petit peu. Mais pas l’Europe ni le reste du monde.  Puis on a vu une rectification pour quelques pays européen un peu trop engagés dans la bulle immobilière, l’Irlande et l’Espagne.  Mais les pays de l’est tireraient la croissance européenne.

Patatras, toute l’Europe est malade et les anciens pays de l’est sont KO debout.  Alors on indique que la Chine et l’Inde seront les ressorts  toujours tendus de la croissance. Et eux aussi commencent à s’essouffler et même à entrer dans la crise.  On rectifie encore  les perspectives. Mais il reste l’Afrique : formidable ilot de résistances qui est le môle sur lequel les autres économies vont s’arrimer ! Qui veut-on amuser avec ces sottises ?    On vous laisse deviner les  prochaines annonces.

Aujourd’hui même  General  Motors, la plus grande entreprise mondiale qu’on nous apprenait à admirer dans les années 60 est au bord de la faillite, et les autres constructeurs commencent partout à  s’effondrer  entraînant des secteurs entiers de l’industrie à sa suite.  Les aciéries se ferment. Les sous traitants sont égorgés.   Des centaines de milliers d’employés sont mis au chômage partout dans le monde. Allez leur expliquer que c’est à cause des agences de notation, des règles comptables et des systèmes de rémunération des banques.   

Et surtout que les beaux esprits aillent leur dire en quoi les mesures prises auront un effet quelconque sur leur sort immédiat ou futur.

Jean Marie Messier par exemple que le Figaro est allé chercher en pensant qu’un  symbole des années de débauche financière et spéculative basée sur rien   qui a explosé en vol aurait des recettes à faires partager. Que dit-il : rien !  Si, il parle de lui comme d’habitude : « quand on a connu le succès et l’échec  et qu’on s’en est sorti on a une expérience qu’il est utile de mettre au service des autres ». 

Où que l’on se tourne on ne voit aucune vraie analyse, aucune vraie compréhension de ce qui se passe, aucune anticipation sérieuse. La presse fait du people ; le FMI retarde d’une guerre ; les conférences politiques brassent du vent.  

Quant aux économistes, ils se contentent, comme en 1929, de leur tonitruant silence.  Ce que peu de gens savent c’est qu’il n’y a JAMAIS eu une analyse réelle et convaincante des causes de la crise de 1929. Pour avoir lu toute la littérature sur le sujet je persiste et signe.  Et il y a fort à parier que cela sera la même chose pour cette nouvelle crise.  Les subprimes pourvoiront à tout !

Et la récession commence réellement à prendre une allure de dépression, avec pour la première fois depuis la guerre une régression prévue  sur une année entière et peut être plus.  Si à la fin 2009, on en est encore aux fumisteries qui vont se débattre à Washington le 15 novembre 2008, nous serons arrivés exactement au point où les Etats étaient en 1932. Lassés de voir le désastre s’étendre et les fausses recettes n’avoir aucun effet,  pressés par leurs opinions publiques,  les gouvernements chercheront des solutions « à portée de la main » qui ne feront qu’aggraver les choses.


Sylvain Dieudonné pour le cercle des économistes e-toile


Michel Rocard a (presque) raison !

A raison qui pense comme vous !

Depuis des lustres non rappelons qu’une économie de changes flottants est obligatoirement instable et dangereuse,  et que faire passer les lourds camions de la croissance mondiale sur des passerelles en caoutchouc ne peut rien provoquer d’autre que la chute des camions pris dans les soubresauts incoercible de la passerelle.   Cela fait des lustres que nous décrivons  les dangers que cette instabilité crée pour non seulement la croissance mais surtout pour le fonctionnement régulier des économies qui sont confrontées à deux phénomènes désastreux : la montée de la complexité et l’aggravation perpétuelle des déséquilibres, les solutions d’une crise étant la source de la suivante.

Quand les « trente glorieuses » se sont elles brutalement arrêtées ?  Comme par hasard avec la crise de 73-74 qui était fondamentalement une crise due à la baisse excessive du dollar avec une inondation redoutable de création monétaire par le Trésor américain et la FED. On a fait semblant de prendre la conséquence (la hausse brutale des prix pétroliers) pour la cause ;  et, l’inexpérience de la nouvelle situation aidant, le monde a connu la stagflation, puis une première crise de change des pays émergents, puis le krach de 1991-93, puis l’explosion de la bulle de 2000 et ses conséquences puis le krach actuel qui marque la fin du cycle démarré en 71.

La puissance géopolitique des Etats-Unis, le rôle de monnaie mondiale du dollar,  l’influence presque dictatoriale d’économistes comme Milton Friedmann,  ont permis à un système intenable sur la longue durée de prospérer, les Etats-Unis ayant été capable de faire supporter aux autres les crises successives, au prix d’une fragilisation constamment aggravée.  Nous avions dénoncé comme superficiel l’article de Rogoff, économiste du FMI, lorsqu’il avait prétendu que les crises étaient constamment plus limitées. Ce n’était vrai qu’aux Etats-Unis et au prix de déséquilibres de plus en plus inquiétants.  Dès 2006 nous avons indiqué que la crise à venir serait très grave parce que justement les Etats-Unis n’avaient plus le moyen d’en réchapper.

Les produits financiers compliqués ne sont qu’une  conséquence des changes flottants, puisque toute opération internationale suppose une double spéculation : sur le bien lui-même et sur la monnaie. Un univers de ressources faciles s’est ouvert aux banques intermédiaires obligées qui ont profité de l’inondation monétaire générale et l’ont aggravé tout en croyant faire face aux défis de prévisions par la technique mathématique.  C’est ce système là qui vient de s’écrouler.  Mais rien ne sert de condamner les moyens de lutter contre la complexité si on n’agit pas sur la complexité elle-même.

Alors, oui, nous condamnons inlassablement les changes flottants, cause première de la fin des trente glorieuses et de l’effondrement systémique actuel.  Et nous pensons qu’un Bretton Woods 2 n’a de sens que si le système des changes est réformé.

Qu’écrit Michel Rocard dans le JDD du 2 novembre : « La montée des produits dérivés résulte de la désorganisation de l’économie réelle qui elle-même découle de la décision de décrocher le dollar de l’or. Le commerce qui jusque là travaillait à change fixe, a été menacé par les changes flottants. Tout est devenu volatile, imprévisible. Il a fallu se couvrir, inventer les combines  les plus tordues pour tenter de réguler la valeur des titres sur lesquels on travaille. A partir de là l’économie a été plus abstraite et plus fragile. La finance mondiale a fait supporter à l’ensemble de la société un taux de risque anormal ».

Tout cela est un peu approximatif : on confond les flux marchands et les flux de placement ; on ignore que les produits dérivés datent sous leur forme mathématique du début des années 90.  Bref, on connait l’air mais pas trop les paroles.

Mais au moins l’intuition est bonne. La crise de 2008-20 ?? est bien le dernier soubresaut d’une désorganisation commencée en 71 et qui a vu des inondations monétaires successives se résorber par des crises successives dont la dernière est systémique et marque la fin de cette étape particulière de l’histoire économique.

La suite des propos de Michel Rocard est sans intérêt car il ne sait pas ce qu’il faut faire et ne peut que se livrer au petit jeu de la distribution des bons et des mauvais points politiques. Mais au moins il a compris que le système de change actuel était intenable et que la reconstruction d’un effort collectif pour harmoniser les monnaies et les politiques économiques était nécessaire.  C’est bon à prendre.

L’absence d’un consensus sur les causes et donc sur les remèdes aggravera la crise actuelle. On ne se souvient pas qu’il y a eu des conférences au début des années 30 pour faire face aux désastres montants de la déflation.  Et qu’elles n’ont pas permis de trouver une solution commune.  Chaque pays a joué sa partition au détriment de l’ensemble, provoquant la dépression généralisée. On est loin d’avoir évité ce danger.

On le verra rapidement lors de la prochaine conférence. Si personne n’évoque la nécessaire stabilisation des changes avec coordination des politiques économiques, afin d’éviter la poursuite des déficits astronomiques des balances extérieures américaines et l’accumulation de ressources virtuelles et stériles dans des pays à trop forts excédents,  il n’y aura pas d’espoir de sortir de la crise autrement que par la dépression.

Depuis plus d’un mois maintenant des monnaies nationales sombrent provoquant des dévaluations phénoménales et des hausses délirantes des taux d’intérêt. Le Brésil dévalue massivement entraînant l’Argentine dans un nouvel « hiver économique ». L’Islande, la Hongrie, la Serbie n’ont plus de monnaie ni de crédit.   Le Japon ne sait plus à quel niveau de Yen se vouer. Les Chinois redoutent la perte de la valeur de leurs dollars accumulés dont ils n’ont pour le moment rien fait.   Croire qu’il ne s’agit que d’une affaire de crédits immobiliers américains douteux vicieusement transférés au monde entier  par Wall Street est réellement pitoyable.

La sortie de crise de ne sera pas un « new deal  2 » américain, ou une poussée majeure du socialisme rétablissement un meilleur équilibre entre  revenus du capital et du travail.  Ce ne sera pas non plus l’émergence d’une politique de « décroissance positive », un oxymoron qui n’a que la valeur des oxymorons. Une fois les pertes digérées, ce qui prendra plus que  quelques mois, ce sera la patiente reconstruction d’un monde global stable où les déficits ne pourront se poursuivre indéfiniment sans action correctrice rapide et concertée. 

Le monde qui émergera alors ne sera pas celui rêvé par Milton Friedman mort le 15 novembre 2005, juste avant la révélation de son erreur d'analyse en matière de change.  On notera le silence abyssal de l’école de Chicago, censé propager sa pensée,  depuis que la crise mondiale a commencé.


Didier Dufau pour le Cercle des Economistes  E-toile.

Crise mondiale : ce que l’on sait ; ce qu’il faudrait faire.


En accidentologie, on sait qu’un drame est rarement le fruit d’une seule cause et que plusieurs facteurs se conjuguent pour faire céder les précautions qui entourent la plupart de nos comportements.  On trouve le plus souvent : un terrain favorable, une innovation qui trouble la routine de la normalité et une ou plusieurs imprudences simultanées  qui lient l’ensemble et provoquent la catastrophe.

La crise mondiale qui nous frappe relève du même type d’analyse.  La conjoncture est le fruit de conjonctions.  On peut dès maintenant en établir le tableau.

Le terrain était favorable à une crise économique. Pourquoi ? D’abord parce qu’on sait qu’une crise  à caractère de ralentissement ou de récession frappe l’économie mondiale tous les 8 à 10 ans.   On sait aussi que le dernier épisode de ce type a été particulièrement aigu au moins sur le plan boursier. En France le Cac a atteint près de 7000 points avant de redescendre à 2500, imitant la bourse américaine.  Les Etats-Unis ont été obligés après des lustres de déficits ahurissants d’aggraver encore la fuite en avant en inondant le monde de liquidités, en faisant descendre les taux d’intérêt extrêmement bas tout  en laissant plonger le dollar.  Des taux d’intérêt inférieurs à l’inflation, donc négatifs, ne peuvent guère être considérés comme normaux.  Un dollar dévalué de 97% par rapport à l’or en 30 ans, ne peut pas être vu comme une monnaie sans problème.

Une première question, macro économique est de savoir pourquoi  on a pu en arriver là.  Les théories genre « exubérance des marchés » sont évidemment un peu courtes.  C’est toute la question des changes flottants et des possibilités offertes aux Etats-Unis de laisser filer leurs déficits pendant des années.   L’observateur ne peut manquer de remarquer que cela fait trente ans que cela dure avec des crises financières de plus en plus graves. La question se pose de réformer cet environnement macro économique qui s’avère inégalitaire, instable et dangereux.

Y-a-t-il une innovation particulièrement importante dont la nouveauté aurait pu troubler les équilibres  et le jeu des précautions habituelles ? 

Oui : la banque assurance et les produits techniques sophistiqués. 

Une grande partie de la montée des hedge funds dans les années 1990 est liée à la mise en place de nouveaux liens entre organismes d’assurances et banquiers.   Ce sont les détenteurs des gros stocks d’actions qui peuvent les prêter et permettre de jouer sur les « futures », en un mot toutes les formes d’options et d’opérations à fort levier.  Les assureurs ont des actuaires, rompus aux mathématiques.  Dans le fourneau de la « banque assurance » des experts vont voir se dessiner des possibilités nouvelles d’abord expérimentées par les hedge funds puis repris dans la banque d’affaire.    Les experts de l’assurance sont passés maître dans l’art de modéliser à long terme les flux de trésorerie.   L’ingénierie financière prend son essor avec des produits largement incompréhensibles pour le commun des banquiers.  Mais ils sont tentants, car ils sont hors bilan, hors bourse et  hors de portée des régulateurs. Or justement les banquiers peuvent faire du chiffre car les taux d’intérêt sont bas ce qui stimulent opportunément les demandeurs.  Et les assureurs sont prêts à assurer les crédits  et les opérations un peu compliquées, qui leur font gagner beaucoup d’argent sans peser sur leur trésorerie.  Les agences de notation sont totalement dépassées par les technologies mises en œuvre et raisonnent à  la papa comme s’il s’agissait de crédits classiques.

Quelles auront été les imprudences ?  

Le marché immobilier des particuliers  stagnant depuis la crise de 1974, malgré un net rebond  à la fin des années 80, est reparti à la hausse selon son rythme propre. C’est vrai partout dans le monde.  Aux Etats-Unis l’administration Clinton commet une première imprudence : elle fait passer une législation « politiquement correcte » imposant les crédits aux minorités tout en donnant une garantie aux deux instances de régulation du marché des hypothèques, Fanny Mae et Freddy Mac.  La baisse des taux d’intérêt aidant  un énorme marché des prêts immobiliers à primes de risque se met en place.  Une seconde imprudence provient des acteurs de la « banque-assurance » qui plongent dans la fabrication de produits dérivés de ces crédits avec la garantie apparente de la technicité et de l’énormité des réserves des assurances, plus celle de l’Etat américain.

A partir de 2002 le marché s’emballe.  Les produits complexes font le tour de la terre, générant de gras courtages et finissant dans le bas de laine d’épargnants incapables de savoir ce  que les gérants de portefeuille peuvent bien mettre dans leur compte.   Au lieu de s’inquiéter sur la montée des encours en produits complexes,  la complaisance domine et on s'extasie. Lehman Brothers, en pointe sur la confection et la distribution de ces produits est primée pour son audace, sa technicité et ses résultats brillants.  Les ambitieux se lancent un peu partout dans la danse, y compris des européens comme le suisse UBS ou le français Crédit Agricole.  L’inconscience est générale, l’imprudence devient universelle. La valeur  de l’en cours global  des CDS et des CDO  croît à partir de 2002 de plus de 100% par an, grégarisme bancaire oblige !

Jusqu’à ce que le cycle reprenne ses droits et que le retournement global de la conjoncture s’annonce.  On commence à s’aviser que certaines positions sont très aventurées. Le marché immobilier américain tousse puis se retourne. Pour la première fois les prix baissent.  Les flux de trésorerie à la base de toutes  les titrisations s’inversent. Les marchés interbancaires de gré à gré sur ces produits se bloquent en juillet 2007. La comptabilisation devient impossible.  Des pertes apparaissent dans des bilans qu’on croyait vierge de tout problème. Les attaques de banques commencent, et les assureurs sont pris d’assaut. Ils ont donné leur garantie.  Le château de cartes s’effondre et avec lui les bourses mondiales.  La crise de confiance finit par bloquer partout le système bancaire  et  comprime l’économie dite « réelle ».


Nous en sommes là.

Il y a bien eu conjonction d’un terrain dangereux, d’innovations incontrôlées et d’imprudences caractérisées. 

La sagesse serait d’agir pour l’avenir sur ces trois aspects.

Il faut évidemment revoir un système qui permet aux Etats-Unis d’alimenter par ses déficits des crises financières de plus en plus graves. C’est la question des changes flottants et de la régulation des politiques des Etats par un système égalitaire sans superpuissance à privilèges et avec une organisation globale différente de celle qui existe.  C’est la question la moins débattue car à la fois la plus technique et la plus politique.  Les économistes sont taiseux et les Etats-Unis  ne lâcheront pas facilement leur statut d’hyper puissance. 

Il faut maîtriser l’innovation financière, c’est à dire contrôler mondialement la création et la diffusion des produits dérivés et structurés.  Vers ce monde compliqué il faut voguer avec  des idées simples : rentrer les « futures » partiellement dans le bilan et faire en sorte qu’un créateur de produits dangereux en conserve une bonne partie comme gage de sa validité.  Mais la magnitude de complexité doit être aussi réduite. On retrouve nos changes flottants qui imposent, pour que la diffusion mondiale de ces produits soit possible, des hedgings sophistiqués et eux même complexes, rendant le tout parfaitement  non maîtrisable.  Et la combinaison de produits complexes dans des produits complexes ad infinitum doit certainement faire l’objet d’un traitement prudentiel un peu plus sévère. A l’échelon mondial.

Quant à l’imprudence, on touche à la condition humaine.  On pourra toujours  règlementer la rémunération des « traders »,   on ne changera rien durablement. Les politiques feront toujours du « politiquement correct » et prendront des mesures démagogiques et potentiellement dangereuses,  les banquiers seront toujours des moutons,  les ambitieux enfourcheront toujours le dernier dada à la mode, les épargnants chercheront toujours à « battre la moyenne du marché ».  Il  faudrait surtout mettre en place des procédures d’alerte quand un marché dérape de façon trop « exubérante ». Mais il faut que cela soit une fois encore une organisation mondiale qui parle et qu'elle puisse le faire sans la pression d'un bailleur principal  !  

Le FMI, seule institution de surveillance existante a totalement failli à sa mission.  Impuissante vis-à-vis des Etats-Unis son  principal  bailleur qui dispose en outre, seul,  d’un droit de veto, elle n’a rien compris à ce qui se passait  dans la sphère des innovations de la banque assurance, contrairement à la Banque des Règlements internationaux qui, elle, a bien vu la bulle des produits dérivés et structurés. Elle est de plus présidée par un président sans crédit et sans réelles compétences : erreur d'un choix politique pour une institution déboussolée depuis longtemps, sans importance pratique et dont la présidence est vue comme une sinécure pour satrape en attente de poste encore plus honorifique. 

Les Etats-Unis sont évidemment au cœur de la tourmente.  Ils sont actuellement sans pilote et avant que le nouvel élu soit réellement en place  il se passera encore quelques mois. Rien dans les propos actuels des candidats ne laissent penser qu’ils veulent le moins du monde revenir sur leurs privilèges et leur rôle de leader de l’occident et de maîtres du monde.  L’ennui c’est que les changes flottants, c’est eux ; les déséquilibres pesant sur le monde entier, c’est encore eux ; les innovations financières dangereuses, c’est toujours  eux ;  le blocage de toute régulation financière et comptable universelle, c’est aussi eux ; les banquiers qui ont créé le marasme général, ce sont les leurs ; les plus lents à réagir, c’est encore, toujours, aussi,  eux.  Autant dire qu’ils ne céderont rien facilement et que les autres iront à la discussion en marchant sur des œufs.

On ne s’accordera que sur les points les plus faciles : les normes comptables, les agences de notations,  la régulation internationale  de la banque assurance, peut être le système de rémunérations des banquiers et un petit peu les « hedge-funds ».  Mais on peut craindre qu’on n’aille pas plus loin. 

Si on aime les analogies routières : on mettra des air-bags, quelques gendarmes  et on fera souffler les conducteurs dans le ballon. Mais on ne touchera pas à la route défoncée et dangereuse.

C'est trop peu et trop tard.

On est déjà passé du ralentissement à la récession. Tout est  en place pour qu’on passe à la récession sévère  puis à la dépression.

 Sauf miracle...
…politique !  

Didier Dufau, pour le Cercle des économistes e-toile.

Réserver les stock-options aux « start- up » !

A l’époque où le Cercle des Economistes E-toile poursuivait une politique de participation publique dans des forums, notamment celui du Monde.fr,  beaucoup de nos interlocuteurs  favorables avaient été profondément choqués de nous voir condamner fortement l’extension des stock-options et proposer une réglementation restrictive.   A l’époque, en 1999, il y avait une sorte d’unanimité gauche-droite en faveur de cette pratique.  MM. Jospin et Allègre avait fait passer une loi favorisant les stocks options. La droite n’avait pas critiqué. Nous avions protesté, soulignant que cette unanimité ne résisterait pas et que cette affaire prendrait tôt ou tard la tournure d’un scandale.  Bien que nos raisons soient plus évidentes aujourd’hui qu’à l’époque, il convient de rappeler ce que nous contestons fortement dans la mécanique des stock-options (SO).
Depuis l’instauration des changes flottants, on a assisté à une inondation permanente de monnaie qui a d’abord provoqué la stagflation puis, après  l’ouverture à  la Chine et à  l’Inde qui bloquait les salaires en Occident, à la montée continue et bourgeonnante des actifs, notamment boursiers.  Couplée avec l’ouverture de la bourse aux fonds de pensions, cette hausse continue des actions, aux crises périodiques près,  et ce freinage des salaires, a provoqué la ruée vers les SO.
D’abord les fonds de pension voulaient que les dirigeants aient une vision boursière plus dynamique. Ils avaient raison. Pendant des années l’indifférence des directions d’entreprise vis-à-vis de leur cours de bourse avait été proverbiale.  On se souvient qu’Unilever, une des plus grandes entreprises européennes du moment,  maintenait jusque dans les années 70 une rentabilité globale inférieure à 2% !  Les fonds de pension  firent valoir leurs exigences : un cours de bourse constamment en hausse avec une rentabilité de 20 à 30%. Il y eût une sorte de choc culturel.  Pour faire passer le message, ils adoucirent le « deal » en promettant des rémunérations adjacentes au salaire et directement liées au cours de bourse : les stock-options.  Pourquoi  ce système plutôt qu’une bonne prime en cas de réalisation d’objectifs boursiers ?  Pour des raisons purement fiscales et comptables.  Les options étant considérés comme des engagements hors bilan, n’entraient pas dans les comptabilités.  Leur exercice étant assimilé à une plus value sur titre,  la fiscalité était largement celle des plus values.  Beaucoup de pays ne taxant pas les plus values, on pouvait arriver à une taxation nulle. Surtout les charges sociales n’étaient pas assises sur les plus values.   Des sommes gigantesques pouvaient être accordées sans que cela touche le compte d’exploitation  pour le donateur  et souvent quasiment hors impôt pour le bénéficiaire.
La mondialisation et l’ouverture totale des marchés financiers imposaient des contraintes et offraient de nouvelles opportunités. Il fallait devenir un acteur « global », si possible leader sur ces marchés. Cela imposait de disposer d’énormes quantités de capital. Le titre pouvait être déprécié fortement en quelques minutes si   « le marché » perdait confiance dans les dirigeants et l’avenir d’une entreprise.
On ne parla bientôt plus de croissance, de dynamisme, de bonne gestion,  mais de « création de valeur pour l’actionnaire » qui devient le mantra de toute la presse et de tout le petit monde de l’entreprise.
 On connaît le résultat : toutes les grandes entreprises mirent en place un plan d’intéressement des cadres dirigeants (et parfois du seul groupe des très hauts dirigeants)  par SO.  La rémunération des PDG prit l’ascenseur pendant que celle des salariés prenait l’escalier.  Au point qu’en 20 ans, l’écart entre salaire moyen et rémunération moyenne des dirigeants passa  de 10 fois à plus de 300 fois.  Partout éclata le scandale de rémunérations délirantes des dirigeants alors que leurs entreprises finalement décrochaient en bourse. Jusqu’à ce que l’effondrement général des bourses laissant comprendre que ce système délirant avait trouvé ses limites.
Aujourd’hui les SO sont enfin sur la sellette.  Pour beaucoup, elles sont assimilées au vol pur et simple. Leur pratique est trop liée aux déviances qui ont marqué l’explosion du système financier pour qu’un changement profond de législation ne soit pas indispensable.
Le nœud de l’affaire c’est que la valeur de l’action en bourse est très rarement liée  aux performances  de la direction.  La bourse est cyclique et son niveau dépends de considérations financières plus macro économiques que micro économiques.  En cas d’inondations monétaires, les bourses montent automatiquement.   Les emballements boursiers sont en général indifférenciés : toutes les valeurs montent. Lors de la folie spéculative de 1999-2000 une double spéculation sur la hausse du dollar (permis par les changes flottants) et sur les bourses américaines les plus risquées (ce qu’on a appelé improprement la bulle Internet), les hausses sont prodigieuses sans que la performance  des dirigeants en soit la cause.  Les stocks options permettent de capter l’épargne publique à des niveaux inouïs.  On vit donc des patrons dont les salaires restaient souvent dans des limites acceptables se gaver  de gains en capital  gigantesques : 5 millions  puis 10 puis 40 millions d’euros en France ; dix fois plus aux Etats-Unis.   Quand les bornes sont franchies, il n’y a plus de limite.
Mille affaires prouvèrent bientôt l’arbitraire du système.  Tel vendait sa société parce qu’il y avait un  gain personnel en capital énorme associé à l’opération  (vente de Elf à Total par Jaffré, alors que Total était beaucoup plus petit que Elf) ; tel autre exerçait ses options la veille de l’effondrement des cours suite à leur incapacité à gérer correctement leur production (Forgeard et toute la haute direction d’EADS)   ; tel autre le faisait alors même que ses erreurs avaient fait chuter lourdement le titre en bourse (Bouton, le PDG de la Société Générale après avoir présidé à l’achat à pertes de CDO gagés sur les subprimes et au développement spéculatif excessif qui a abouti à l’affaire dite Kerviel).
Au total les stocks-options ont accéléré la crise systémique que nous vivons tout en perdant de réputation un capitalisme  devenu inique.   Un beau résultat… que nous avions annoncé il y a quasiment dix ans !
Le mécanisme des stocks options est légitime dans un cas et un seul : les « start-up ».  Pour séduire des cadres compétents alors qu’il leur est impossible de verser de gros salaires, les entreprises naissantes doivent pouvoir les rémunérer sur les perspectives d’avenir.  Que l’introduction en bourse d’un petite entreprise permette à ceux qui ont été à l’origine de son succès des gains en capital importants, rien de choquant, même si les sommes sont astronomiques.   Cela correspond à plusieurs  avantages sociaux importants : la création d’entreprises et le dynamisme entrepreneurial, l’augmentation de la concurrence et l’attaque des rentes des sociétés installées, la rémunération du risque. 
La législation doit donc purement et simplement interdire les SO hors du cadre des start-up.  La rémunération des dirigeants doit se faire sur les flux de bénéfices et non sur l’augmentation de la valeur des titres. C’est une affaire de compte d’exploitation et non de haut de bilans. Si des cadeaux en titres doivent être faits, ils doivent l’être  à la valeur du jour et être taxés comme les primes.  
Le risque ? Des délocalisations de sièges sociaux, les dirigeants se déplaçant vers les lieux où les SO seraient possibles ! Il est facile à conjurer.  Pour l’Europe, la législation doit être évidemment commune avec interdiction de la possession  et le négoce de titres d’entreprises pratiquant de telles rémunérations où que ce soit dans le monde,  et blocage aux frontières de leurs produits. 

On verra alors que les SO entreront au musée de la folie des hommes et que personne n’exigera jamais qu’on les en sorte.

Cercle des économistes e-toile

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner