Suicide d'une nation

Avec l’élection comme Président de M. Giscard, nous étions entrés dans un nouveau système politique que j’avais appelé à l’époque : l’énarchie compassionnelle. 

L’énarchie compassionnelle est une véritable idéologie, fondée sur un postulat : seuls les hauts fonctionnaires issus de l’ENA ont la distance nécessaire pour arbitrer les conflits multiples de la société.  Un haut fonctionnaire a nécessairement une vision aigüe du bien public et en fait il est le seul à l’avoir, les autres étant rendus myopes ou agressifs  par leurs  intérêts particuliers.

L’énarque compassionnel (dont MM. Giscard et Chirac offrirent à droite la figure la plus caricaturale, mais dont à gauche les figures singulières de Mmes Royal et Aubry sont tout aussi significatives, après Fabius, Jospin  et Rocard), intervient partout  et donne son arbitrage :  


-    Entre les femmes et les hommes
-    Entre les piétons et les automobilistes
-    Entre les fumeurs et les non fumeurs
-    Entre les enfants et les parents
-    Entre les salariés et les patrons
-    Entre les villes et les campagnes
-    Entre Paris et la province
-    Entre les médecins et les malades
-    Entre les artistes et leurs œuvres
-    Entre les propriétaires et les locataires
-    Entre les transporteurs et les transportés
-    Entre les laïcs et les religieux
-    Entre les biens portants et les malades
-    Entre les lecteurs et les écrivains
-    Entre les producteurs et les consommateurs
-    Entre les enseignants et les élèves
-    Etc.

Arbitrer cela veut dire céder. On met son grain de sel en inondant d’argent le problème et les acteurs.  Les fonctionnaires doivent être multipliés à due concurrence.  Les impôts doivent être accrus et si cela ne suffit pas l’endettement y pourvoira.

Trente cinq ans de ce système ont produit une France étouffée dans les règlements, où l’on fume sur le trottoir, où on conduit en cherchant désespérément le numéro marqué sur le dernier panneau, où l’on ne trouve plus de spécialistes médicaux sans attendre de trois à six mois,  où on risque d’être dénoncé pour sexisme par sa femme et pour violence par ses enfants, où on est poursuivi pour ne pas avoir accepter de louer un logement à des gens dont la tête ne vous revient pas, où son ministère peut être envoyé du jour au lendemain n’importe où en province,  où l’on ne peut plus changer une ampoule sans être deux et avoir suivi une formation ad hoc, où mille examens doivent être faits avant de vendre un bien immobilier,  où il faut investir dans sa piscine et ses ascenseurs des sommes disproportionnées parce qu’un gamin a pu y perdre la vie,  où  toute séparation file au tribunal que ce soit un mariage, un contrat de travail ou quoi que ce soit, où on est expulsé de Paris pour loger des immigrés pauvres soigneusement sélectionnés qui rendent aussitôt fou le quartier où on les a imposé,  où l’on verse des primes de Noel aux indigents en agitant des clochettes, etc., etc.

Le système a provoqué la fiscalisation totale de la société et un endettement monumental, le tout au milieu d’un désastre total sur le front des missions régaliennes de l’Etat :

-    Armée fonctionnant avec des bouts de ficelles
-    Justice effondrée
-    Education nationale fabriquant des inadaptés sociaux par centaines de milliers
-    Diplomatie et action extérieure en totale déliquescence
-    Langue française en déshérence
-    Police incapable de faire front à l’explosion de la délinquance
-    Système de santé public se dégradant inexorablement.

Socialement il ne fallut pas dix ans pour que l’on vît revenir les pauvres, les soupes populaires (mais organisées de façon privée), les exclus, les chômeurs de longues durée.  
Près de 20 millions de personnes vivent plus ou moins directement   de l’argent de l’état, qu’il s’agisse de subventionnés, de fonctionnaires et ou d’aidés. 

La gamelle oriente le bulletin de vote : pas question de manquer à une part si importante de l’électorat.

La France bien entendu quitta  pendant la période le peloton de tête des nations dynamiques et prospères pour devenir une nation presqu’insignifiante dans à peu près tous les domaines.  Elle avait été « arbitrée » donc châtrée.

Certains ont cru à la « rupture ». En laissant la place à des avocats et en écartant les énarques, on allait enfin aller dans un sens moins déprimant.  Voici donc l’avocat Sarkozy, aidé de l’avocate Lagarde et de l’avocat    Borloo aux commandes avec une volonté de rupture annoncée.

Bien sûr ils n’avaient  pas vu venir la crise malgré les avertissements (dont les nôtres dès juin 2006).  Bien sûr ils ne connaissaient rien à l’économie.  Bien sûr c’était des politiciens aguerris parfaitement au courant de la sociologie électorale.  Mais bon : on pouvait espérer une forme de rupture.

On trouvait certes dès la campagne présidentielle que la démagogie était un peu trop visible. L’utilisation de l’argument sécuritaire était outrancière.  On se disait : au moins cela débarrasse de Le Pen.   On annonçait plein de nouveaux « droits à ». On se disait : il faut bien être élu.

On attendait pour voir ce qu’on allait voir.

On a vu.  On est passé de l’énarchie compassionnelle à la démagogie incandescente tous azimuts.

Il fallait attirer un maximum d’électeurs par des promesses électorales : on a touché les masses avec l’exonération partielle d’impôt sur les successions ; on a donné un bénéfice fiscal aux emprunteurs.

Il fallait nourrir quelques slogans forts comme « gagner plus en travaillant plus ». On a complètement détruit le système des heures supplémentaires sans aucun résultat tangible mais en ruinant les finances de l’Etat.

Il fallut alors gouverner. On multiplia les chantiers mais à chaque fois en multipliant les taxes.  Plus personne ne cherche à compter les taxes et impôts nouveaux ou augmentés (depuis 2002, plus de 40 !).  Plus personne ne tient non plus la liste des "cadeaux aux peuples".

Les « droits à » sont devenus opposables. Maintenant il faut bien payer.


Et l’arrosage des masses est nécessaire pour faire taire quelques impatiences.  Voici le RSA et son milliard et demi d’impôt nouveau.  Voici la télé publique sans Pub financée par des prélèvements.  Voici de nouvelles cartes de réduction SNCF. Voici 30% du financement des mosquées assuré par l’impôt. Voici nos logements à 15 euros par mois.  A chaque fois l'affaire est bien intentionnée. L'enfer est pavé des meilleures intentions.

Voici partout la hausse des tarifs des services publics et le gonflement ahurissant des déficits : on parle de 100 milliards d’euros pour 2008 et de 200 milliards pour 2009 !  

Comment sera 2010 : 12-14 % de la population active au chômage ;  l’industrie par terre ; plus de commerce extérieur ; les Français écrasés d’impôts après avoir perdu leur épargne ; un début d’hyperinflation ?

La crise mondiale frappe un pays gravement affaibli par l’énarchie compassionnelle, le socialisme, la démagogie. Mais croit-on réellement qu’on s’en sortira par plus de déficits, plus d’impôts, plus de « droits à » ?

La gestion par la démagogie politique et les grands moulinets de vent ne mène qu’à la catastrophe.

Il est déjà temps de se poser la question : comment sortira-t-on du piège où l’on tombe désormais verticalement ?  Bien sûr on ruinera les retraités.  Mais après ?  Que fera-t-on  avec une dette à 100% du PIB, un emploi marchand à 13-14 millions de salariés sur 66 millions de français,à peine le quart,   et un chômage à 14% de la population active,  des impôts à 85% des revenus des entrepreneurs, quinze à vingt millions de personnes dans l’extrême difficulté ?

Et mille « droits à » opposables ou non à servir !

La France est mal partie.

Ce que peu de gens voient c’est que sa situation après 40 années d’incuries diverses, est probablement irrémédiable.

Suicide d’une nation, aurait écrit Arthur Koestler


La nouvelle ESB : Encéphalite Spongiforme Bancaire !

Nous avions adoré l’encéphalite spongiforme bovine. Nous goutons à sa juste valeur l’encéphalite spongiforme bancaire.
On avait nourris les vaches avec de la viande, les rendant carnivores et rendant les mangeurs de viande fous.

On a nourri les SICAV de trésorerie, qui gèrent normalement des flux, et à court terme, donc sans grands risques,  de granulés solides : CDO, titres bidons de M. Fou Dehors (Mad off) et encore plus fou dedans, etc.

Résultats : les prudents qui avaient fui la bourse pour des placements sûrs voient leur avoir doublement atteints par des pertes en capital directe et par l’inflation.

L’épargne mondiale avait fui le long terme après la crise de 2001-2002.  Tout le monde avait recherché la sécurité. Donc le court terme et les emprunts d’état.  Jamais depuis le début du siècle passé elle n’avait voulu reprendre des risques.  Le placement sûr était le nouveau crédo.

Les banques ont cru malin de transformer cette épargne « liquide » en prêts à long terme par des moyens pour le moins aventurés. 

Après tout un prêt à long terme c’est une succession de prêts à court terme. Le savant Cosinus vous aurait expliqué cela très bien.  On gagnait sur tous les tableaux : le risque était transféré au client final, le souscripteur de papier de trésorerie ; on empochait les gras courtages sur les instruments en question et en plus on prélevait des honoraires de gestion  auprès de la victime, tout en lui faisant croire qu’il était un type tellement bien qu’on lui faisait bénéficier des dernières techniques à la mode.

Et puis on avait une bonne conscience en béton : si l’épargne fuyait le risque, au détriment de la croissance et de la bonne santé du monde,  il était heureux que de bons docteurs rétablissent la situation.

Evidemment il fallait capter le maximum d’épargne cherchant le placement court en trésorerie. On a inventé le concept de trésorerie « dynamique ».  Les institutions les moins importantes commencèrent : elles risquaient de voir pomper toute l’épargne liquide  par les grosses banques, placées près des dépôts. Les plus grosses banques s’y lancèrent peu après pour conserver leurs parts de marché.

Le client croyait toujours être dans le placement absolument sûr. La petite cerise sur le gâteau il la prenait au passage mais parce qu’on lui disait : il n’y a aucun risque, nos experts sont là et c’est parce qu’ils sont meilleurs que les autres qu’on peut vous servir ce petit supplément.  

L’ennui c’est qu’ils n’ont pas perdu la cerise mais une part sensible du gâteau.  

Lorsqu’on parle aux responsables de ces Berezina, ils vous disent :

-    Les subprimes : mais elles avaient d’excellents notes et puis tout le monde le faisait.

-    Les fonds Madoff ?  C’était un must de la banque juive. Sa réputation était excellente. Les Hedge nous avaient habitués à des performances ébouriffantes.  Un peu de gestion alternative à 10% c’était pain béni pour doper nos résultats et attirer de nouveaux gogos, pardon clients. 

Tout était bidon ? Et alors ? Puisque tout le monde était d’accord pour y aller. En plus nos directions étaient très heureuses des courtages fantastiques  qu’offrait ce délicieux philanthrope.    

« Les bonus « subprimes » et « madoff »   sont dans nos poches.  Vous pouvez toujours essayer d’aller nous les reprendre », affirment en cœur ces grandes âmes bancaires.
Au client mécontent on répond : « c’est la crise mon bon Monsieur.  C’est pour tout le monde pareil ».  
« Mais vos conseils ? » dit le benêt. « Ils n’engagent que les imbéciles qui y croient » réponds l’écho.

Nos barons belges après avoir  laissé faire Fortis et touché les plus gras jetons de présence, ont tout liquidé à la va vite et essayé de conservé le petit croupion qui restait.  Barons ou larrons ?  Ils viennent de se voir botter le derrière d’importance par la justice et les porteurs floués.

Mais qui s’occupera du postérieur d’un Prot à la BNP qui a la bonne idée de cumuler tous les bénéfices à la fois en tondant sa clientèle par la tarification de tous les actes  bancaires classiques (que le client est en plus obligé de faire lui-même : « do it yourself  and pay me »), tout en multipliant les conflits d’intérêt  entre la gestion privée et ses différentes branches d’investissement ?

On a envie de dire « off » à tous les « mads » qui ont orchestré ce désastre.  Après avoir tué l’épargne longue, le système bancaire a tué l’épargne courte.  C’est bien ce qui s’était passé en 1929. Il fallait bien que la fausse monnaie émise par l’intermédiaire des déficits perpétuels de la balance des paiements américaine  disparaisse. 

Les banques, honnêtes courtiers de la liquidation, sont maintenant hors jeu. L’inflation va devoir prendre le relais un jour ou l’autre.

Ce n’est pas 1929 qu’il faut regarder : mais la situation de l’Autriche en 1921 !

Van Mises est de mise !

Sylvain Dieudonné (vert de rage)

Les certitudes dans la crise mondiale (4) : il faut en finir avec les changes flottants.

Anatomie d'un désastre

Il n’est pas sûr qu’une doctrine scientifiquement étayée, nourrie par les réflexions nombreuses des meilleurs savants donne naissance aux meilleures institutions.

Mais que penser d’un système qui n’a fait l’objet d’aucune confirmation théorique, dont personne en vérité n’ose même parler et qui s’est imposé in abstentia faute de pouvoir résoudre une difficulté politique ?  

Il n’y a pas de doctrine des changes flottants.  Un seul auteur, et c’était en 1969, a écrit que c’était éventuellement une bonne chose : Milton Friedman. Personne depuis n’a réellement traité de la question sinon pour faire remarquer tel ou tel défaut majeur. 

L’étalon or a eu ses défenseurs. Il en d’ailleurs eu trop et cela a donné une orthodoxie particulièrement pesante.  Le système de Bretton Woods a fait l’objet de réflexions nombreuses.  C’est après une longue réflexion de deux années complètes que les alliés ont bâti le système : aucune improvisation dans l’affaire.

Le système des changes flottants, lui, s’est imposé faute d’accord international.  Les Allemands ne voulaient plus importer l’inflation excessive générée par les Etats-Unis. Les Etats-Unis ne voulaient pas perdre leur stock d’or.  Alors on a laissé flotter les rubans, et les monnaies.

C’était en 1971. Après presque quarante ans de ce merveilleux non système quels ont été les résultats ?  

Dès 73-74 s’ouvre la crise la plus sévère de l’après guerre puis une phase nouvelle qui montre l’incapacité des dirigeants à penser la nouvelle situation : 6 années de « stagflation » !  Les trente glorieuses étaient finies.  

La suite ? Une série de crises financières à répétition :

-    Crise des dettes souveraines : on avait recyclé les pétro dollars sous forme de prêts à des gouvernements qui ne pouvaient plus rembourser, culminant avec la crise « téquila » au Mexique en 85.

-    Récession aux Etats-Unis en 80-81 à la suite d’un coup de frein brutal et prolongé de M. Volcker, Président de la FED (celui qu’Obama vient de nommer à 81 ans président de son groupe de conseillers économique !).

-    Crise gravissime des « Savings and loans » aux Etats-Unis : le système bancaire est à deux doigts de flancher. Il n’est sauvé que par une injection de plus de 500 milliards de dollars de fonds publics !

-    Récession majeure de 91-93, après une frénésie spéculative sur le marché immobilier d’entreprise. La banque européenne est pratiquement exsangue et on passe de près à côté d’une catastrophe bancaire.  Pour la première fois depuis la guerre le monde entier subit une récession sévère.

-    Crise dite des pays émergents en 98 : en fait le dollar s’est mis à grimper brutalement, doublant en quelques mois. Tous les pays emprunteurs en dollar ne peuvent plus rembourser. Le chaos sur le marché des changes  fait sauter l’économie de quelques pays comme la Thaïlande ou l’Argentine. 

A cette occasion on s’aperçoit que de nouvelles institutions, les Hedge Funds, sont capables par les spéculations à effet de levier qu’ils pratiquent de faire sauter l’ensemble de la finance mondiale. L’affaire LTCM est étouffée à grands frais (il y avait plus de 1.000 milliards de dollars d’en cours !).

-    Récession de 2001-2002 après une chute boursière digne des années 29. Le scandale Enron démontre que l’on a changé de système. Les entreprises sont désormais des soufflés gonflés par la spéculation folle.

-    2006 : explosion d’une nouvelle bulle aux Etats-Unis, celle des prêts immobiliers. En juillet 2007 le marché interbancaire se bloque. En septembre 2008 le système bancaire mondial  explose en commençant par Wall Street.

Il n’y a pas besoin d’être grand économiste pour remarquer que le système des changes flottants n’a amené qu’une suite quasi ininterrompue de crises monétaires, financières et économiques.  Par rapport à la période précédente le taux de croissance a été à peu près divisé par deux !

Si on relit les textes (très courts) de Milton Friedman sur la bonté des changes flottants, on trouve des assertions qui, pour le moins, n’ont pas été confirmées par la réalité.  Les changes flottants devaient amener la STABILITE  des changes  et l’unification des taux d’intérêt.  Les flux de trésorerie mondiaux iraient toujours vers les places où les intérêts seraient momentanément hauts, provoquant leur baisse.  Ils quitteraient inversement les zones à bas taux d’intérêt, qui du coup monteraient à ces endroits là.  Ce serait comme avec l’étalon or mais en mieux.  Les capitaux iraient toujours vers l’optimum du moment.  On aurait peu d’inflation et le plein emploi.  Si un Etat s’avisait de créer trop de monnaie les taux d’intérêt baisseraient et tout filerait ailleurs réduisant à néant cet effort inopportun.  Le paradis !

La réalité a montré exactement l’inverse.  Les grandes monnaies n’ont cessé de faire le yoyo dans des proportions gigantesques.  Le dollar descend d’abord à 3.75 Francs pour remonter à 10 un peu plus tard et redescendre à 4.00.  L’Euro est un moment à 80 cents puis passe à 1.50 dollar.  En fait de stabilité nous avons des coups d’accordéon gigantesques qui traumatisent le commerce international et l’économie de nombreux pays qui résistent plus ou moins bien à de telles variations.

En vérité les changes flottants transforment toute l’économie en immense casino avec des aléas à variables multiples.  Le marché des changes devient comme celui des bourses : un marché non pas de flux, comme il le devrait, mais un marché de stock où ce sont les anticipations sur les variations de cours qui dominent.  Il se met à ressembler à la bourse avec des variations immenses ne correspondant à rien d’autres qu’aux espoirs et paniques des spéculateurs.

On arrive à cette situation absurde où de ridicules conférences internationales méditent des baissent de droits que quelques %  alors qu’une économie peut bénéficier du jour au lendemain d’une  dévaluation de 50% !

Si encore le marché des changes était libre !  Pas du tout ! 

Le désordre monétaire pousse les agents à monnaie faible à utiliser le dollar pour tous leurs contrats et échanges. Le dollar trop capricieux cesse d’être une monnaie de réserve quand il devient encore plus qu’avant une monnaie de paiement international.  L’émetteur de cette monnaie se considère-t-il une responsabilité sur cette émission ? Non. Il décrète que sa politique sera le « benign neglect ». 

La Chine déjà très favorisée par les très bas coûts de sa main d’œuvre suit une stricte politique de dumping monétaire.  Après 2002 elle bénéficie à la fois de ses coûts et d’une dévaluation de 50% par rapport à la monnaie européenne. A votre avis, est-ce que l’économie européenne a été en grande forme après cela ?  Pour aggraver les choses les autorités de l’union Européenne supprime leur tarif extérieur commun.  On croit rêver !

Le tourbillon finit par s’emballer et tout s’est effondré.

Penser ne serait-ce qu’une seconde que le système de facto de changes flottants n’est pour rien dans l’affaire   serait un exemple nouveau de ce genre de folie qui saisit parfois l’humanité.  Encore faudrait-il penser. Mais là c’est le silence.

PAS UN MOT JAMAIS SUR LES CHANGES FLOTTANTS.  On ne comprend rien ; on ne peut rien.  Alors on se tait.

Que faire quand la terrible réalité d’un système né de la  rencontre fortuite de lâchetés diverses  gâche la vie de l’humanité et que ceux qui doivent réfléchir et agir regardent ostensiblement  ailleurs ?  Ce n’est même pas un exemple de plus de la « tyrannie du statu quo ».

C’est une gravissime défaillance de l’intelligence et du courage.

Les certitudes dans la crise mondiale (2) : l’impuissance des banques centrales

Lorsqu’on étudie l’histoire des banques centrales ont est frappé par l’écart entre la haute réputation que ces institutions ont réussi à imposer au public et leur remarquable inefficacité. 

La France monarchiste a essayé avec Law un système qui s’est assez rapidement effondré, avec la Révolution un nouveau système qui s’est tout aussi vie  effondré et avec Bonaparte puis Napoléon un   système centralisé et pompeux  qui a tenu, mais essentiellement parce qu’il avait un monopole et que les billets étaient totalement convertibles en or et argent, et que la Banque n’avait aucun rôle vis-à-vis d’un système bancaire qui ne sortira de la léthargie qu’avec napoléon III. 

A partir de 1844 et le Banking act, la Grande Bretagne a eu sa banque centrale et son monopole absolu d’émission des billets.  Le résultat sera une formidable dépression dans les colonies et un système de « stop and go » absolument désolant qui a marqué tout le reste du 19ième siècle.  Entre 1873 et 1878 par imitation de la Banque centrale anglaise le bon chic bon genre et le prêt-à-porter  intellectuel de l’époque imposent un étalon or unique dont le premier effet est de provoquer une dépression pendant près de 15 ans !

Aux Etats-Unis, il faudra attendre la crise bancaire de 1907 pour qu’on crée une banque centrale sans lui en donner le nom  et en la divisant en un grand nombre d’établissements régionaux.  La grande crise de 1929  démontre que des erreurs ont été commises par ces banques qui n’ont rien vu venir de la débandade spéculative  et qui ont aggravé les choses.  10.000 banques disparaissent aux Etats-Unis alors qu’on avait créé une banque centrale  pour stabiliser le système bancaire ! C’est l’Etat par l’intermédiaire d’une obscure officine  la Société Fédérale d’Assurances des Dépôts  qui stoppe la crise de défiance des déposants.

  Aujourd’hui plus aucun observateur ne doute que la politique de la FED sous Alan Greenspan a été gravement perturbatrice, renonçant à toute régulation protectrice pour l’épargne et le système bancaire, oubliant totalement le change du dollar,  et faisant faire le yoyo aux taux d’intérêt dans des proportions déstabilisante. Passer d’abord en 2002 à un intérêt NEGATIF, le maintenir plus d’un an  et le  remonter ensuite à 5.5%, était-ce bien raisonnable ?

Le projet d’Euro d’abord par son ombre porté puis par sa réalité vécue en tant qu’institution  a toujours eu un rôle dépressif.  La BCE n’a rien vu venir et n’a rien su ou pu prévenir des pratiques bancaires dangereuses.  

Lors la FED cesse de publier M3, C. Noyer, vice président de la BCE,  ne trouve qu’une chose à dire, de tête à peu près cela : « avec les nouveaux produits de placements de toute façon cela devient compliqué à interpréter ». C’est ainsi que les CDO ont fait leur apparition dans le discours des banquiers centraux :   on ne comprend pas trop mais on ne fait rien. Ce brave garçon sera aussitôt nommé à la tête de la Banque de France, toujours aussi prestigieuse mais sans aucune fonction autre que micro résiduelle !

Lors que la crise éclate en juillet 2007 les banques centrales sont totalement surprises et il ne se passe …rien. Il faudra que l’explosion générale  ait lieu à partir de la mi-septembre 2008 et  que tout d’un coup la panique gagne tout le monde et que les banques soient à la merci d’une ruée des déposants. Qui l’empêche ? Les Etats comme en 1929.  Seules les garanties d’Etat permettent d’éviter l’effondrement.  Mais le Secrétaire d’Etat au Trésor, M. Paulson, a eu tout de même le temps de faire une énorme gaffe en liquidant Lehman Brothers. La FED est hors du coup.

Alors bien sûr maintenant  la FED et le BCE manipulent à tour de bras la planche à billets : il n’y a plus de marché interbancaire !  Les taux d’intérêt sont descendus à un niveau très bas, bientôt plus bas que ceux atteints par Greenspan ce qui laisse bien augurer de la suite. 

L’inondation monétaire est digne d’une crue du fleuve Pactole. On parle d’une émission de près de 10.000 milliards de dollars entre la Fed et la BCE ! Au passage, c’est le montant du PIB français, une paille.

Et pourtant les banques ne boivent pas à ses sources miraculeuses. C’est l’histoire de la ficelle. Avec elle on peut tirer mais on ne peut pas pousser. Toutes les banques sont en restructuration accélérée mettant le feu à ce qu’elles avaient adoré un temps : la conquête du monde, les placements dangereux à effets de levier, l’investment banking,  le LBO et le private equity, etc. 

On peut estimer que d’ici à fin 2009  entre 300 et 400.000 employés de banque auront été licenciés à travers le monde !  On reconstitue les marges en prêtant peu et cher au pékin de base. Et on élimine sans pitié l’économiquement faible et le canard boiteux. 


Les banques centrales n’y peuvent exactement rien. 

Alors on prend la pose. M. Obama va rechercher Volker, le prédécesseur de Greenspan pour bien montrer que la récréation est finie.  Il a quatre vingt un ans aux prunes. Il nomme un Secrétaire au Trésor qui est le président du System Federal Reserve Board de New York,  un machin qui n’a plus AUCUN pouvoir depuis… 1936.  C’est comme ci on allait chercher comme général d’armée le chef du bureau des médailles et pensions.

Ajoutons la géhenne du FMI et de son directeur dragueur compulsif, et finalement  l’absence de tout système monétaire international organisé : le tableau est complet.

La lumière crue de la crise est redoutable pour les institutions de régulation monétaire,  nationales et internationales.


Les certitudes dans la crise mondiale (1) : L’absence de prévisions sérieuses

Un des aspects qui frappe le plus durant cette crise qui tourne au drame, c’est l’absence à peu près totale de prévisions économiques correctes.

Pour l’anecdote, il y a l’affaire relevée par le Canard Enchaîné d’un économiste de banque  (un certain Patrick Artus, souvent sollicité par la presse) qui dans une note  de mars 2007 fait l’inventaire sous forme de bêtisier des propos du genre : « Le profitabilité va se retourner », « la crise du crédit immobilier  « subprime » va déclencher une crise économique », « il peut y avoir une récession aux Etats-Unis», tout en précisant  «les marchés financiers croient n’importe quoi ». 

Elle est significative des plusieurs caractéristiques de notre système :

-    Les vraies informations circulent mais  sous forme de bruits qu’il s’agit de dénoncer
-    Les économistes qui écrivent dans les journaux sont souvent juges et partis
-    Ce sont en général de faux notables de l’économie : professeurs nuls, figurant ès qualité dans des comités Théodule  et se contentant par prudence de commenter les évènements après coup, et se gardant bien de prendre le moindre risque dont celui de gêner le pouvoir qui les  honore.
-    Les polygraphes en mal de coups publicitaires et faisant monter la chaleur pour vendre des livres comme B. Attali, surgissent dans le décor comme la cerise sur le gâteau (on avait eu J. Forrester ; on a encore souvent Alain Minc). .
-    Trop d’économistes sont choisis pour leur posture idéologique à gauche,  comme J. Généreux, B. Maris (et bien d’autres). Ils  se contentent de réciter leur bréviaire en tenant le haut du pavé médiatique
-    Les journaux  n’acceptent de publier que l’insignifiance au lieu de multiplier les points de vue.
-    Les média télévisés ne cherchent que l’audience. Ils voudraient bien parler d’économie à condition de trouver des personnalités qui fassent du spectacle.


Comment s’étonner qu’un sondage laisse apparaître que les Français « aimeraient bien comprendre quelque chose à l’économie » ?
L’économie universitaire en France est à peu près totalement effondrée, traversée qu’elle est par l’idéologie (la prégnance marxiste y est délirante comme l’a révélé l’incident où tout ce petit monde s’est mobilisé en masse pour empêcher qu’un « libéral » puisse participer à un jury) et par l’apparence rassurante de la mathématique. 

Seuls des économistes à orientations communistes, socialistes ou marxisantes ont le droit de passer le tamis des postes universitaires. Les autres refusent d’entrer dans le système et partent. Les plus médiocres (plus on monte dans le système moins il y a de qualité) se cachent derrière de pseudo mathématiques  et enchaînent  la routine des répétitions confortables.


Qu’on me cite un seul membre du Conseil d’analyse économique (un machin rattaché au Premier Ministre) qui ait en 2006  alerté sur la crise à venir ! Ou qui ait fait une seule prévision utile depuis que cette chose existe.  Qu’on se souvienne de la procédure budgétaire de cette été où toutes les prévisions étaient outrancièrement fausses jusqu’au délirant (elles le sont toutes  depuis au moins quarante ans !) !

L’INSEE ne fait aucunes réelles prévisions. Pourquoi ? D’abord parce que l’Etat est son commanditaire et n’a pas nécessairement intérêt  à trop de lucidité.  Ensuite parce que les modèles macroéconomiques sont INCAPABLES de prévoir les ruptures qui exigent une PENSEE.  

Or l’observation des faits et une longue pratique de l’analyse conjoncturelle permettent de définir les scénarios dans leurs grandes lignes.  Nous avons prévu de façon extrêmement précise la reprise de l’emploi en 1996 pour les quatre ans suivants, la  crise de 2000-2001 aux Etats-Unis s’étendant ensuite, et dès 2006 nous alertions que la crise commencerait à l’automne 2008  et serait très forte en  2009.
Divinations ?

Certainement pas. Il suffit de regarder avec l’esprit vierge de tout préjugé et avec la force de l’expérience.  La bulle immobilière était totalement évidente. Le gonflement hystérique des CDO et des CDS se voyaient dans toutes les statistiques de la BRI (BIS). La croissance ridicule de la phase haute de la conjoncture montrait que les ressorts de l’économie étaient totalement grippés. 

Les excédents de la Chine avec une monnaie artificielle étaient démentiels.  Les déficits américains et la disparition de leur taux d’épargne crevaient les yeux.  Les banques ne faisaient plus que du refinancement et de l’agiotage pour compte propre.

Nous sommes en 2005 – 2006. Tout cela est patent et ne demande aucun effort de connaissance. Qui osera dire que tous les signes d’un effondrement ne sont pas  rassemblés ?  Le monde ne s’est pas remis de la crise de 2000-2002. Les injections massives de liquidité n’ont servi qu’à alimenter bulles et spéculations en même temps qu’un transfert massif de ressources se faisaient des pays développés vers le Moyen orient et la Chine, qui NE POUVAIENT PAS L’ABSORBER.

Dès 2006 tout était devenu totalement artificiel. Et le feu d’artifice pouvait commencer. 

On nous demande souvent : d’accord, on pouvait prévoir mais pourquoi avez-vous affirmé que la crise serait très dure ?  Tous les scénarii ne sont pas prévisibles. Nous le disons souvent : la dépression n’est pas prévisible.  Mais on peut savoir qu’une récession sera plus ou moins forte.  L’expérience nous apprend déjà qu’une crise sévère suit une crise relativement douce. 1974 sera sévère, 81-83 plutôt mollasson. 1992-93 sera très dur, la première vraie récession depuis la guerre, 2000-2003 plutôt doux.   

Ensuite, il suffit de regarder les faits : les bulles boursières ne sont pas mortelles mais celles qui affectent des marchés lourds et importants le sont. En 1992 la frénésie immobilière sur les bureaux a littéralement ruiné le marché (et les banques) pour de nombreuses années. La bulle sur le marché immobilier  des particuliers qui vient d’exploser  laissera des traces pour 20 ans.

Quand vous soyez ensuite que le dollar est au plus bas, et que les déficits américains sont astronomiques et continuent à exploser, détrompant les règles économiques de base qui veulent qu’après une dévaluation les comptes extérieurs se redressent,  on ne peut conclure qu’une chose : tout est faussé et le système va capoter.

Ce qu’on ne sait JAMAIS dire c’est où cela va craquer ni quand au mois près. Cela craque toujours là où cela n’a pas été prévu car si cela avait été prévu cela n’aurait pas craqué là ! 

Subprimes, CDO, CDS  ont surgi dans le désert de l’information comme de gros champignons vénéneux  sur une pelouse la veille immaculée.  Du coup tout le monde s’est précipité avec loupes, microscopes  et parfois lunettes astronomiques sans voir la situation d’ensemble.  On a confondu l’allumette avec la bombe.

Aujourd’hui, si l’on en croit certains, les Etats Unis ont créé 8.000 milliards de liquidité depuis trois mois. Le marché des subprimes c’est entre 750 et 1.500 milliards de dollars selon les sources. On en est donc à une création monétaire huit fois grosse comme les subprimes ! Le mal était ailleurs et bien plus important.


Depuis le début de la crise on reste effaré par le délire des prévisions officielles. Le FMI qui rassemble pourtant des milliers d’économistes (en fait des statisticiens observant les statistiques des autres) n’a pas cessé de se tromper. Il n’a pas vu la crise et ensuite ce ne fut qu’une longue palinodie de prévisions fantaisistes :

-    La crise était hyper  localisée aux « subprimes » et ne toucherait qu’une partie (petite) de l’activité américaine
-    D’accord l’ensemble de l’économie américaine serait touchée mais pas l’Europe ni le reste du monde (c’était la théorie du découplage que nous avons si systématiquement moquée).
-    Bon l’Europe est touchée mais le Bric (Brésil, Russie, Inde Chine) résisterait magnifiquement et deviendrait « le moteur » de la croissance mondiale.
-    Ah zut, le Bric est par terre, mais il reste le Moyen Orient et l’Afrique !
-    Surtout l’Afrique parce que le Moyen Orient est désormais cul par-dessus tête.

Encore un effort et le monde sera sauvé par le Zimbabwe ou Saint-Pierre et Miquelon !

Faut-il vraiment en rire ?

Rebâtir un système d’informations et d’analyses  économiques  mondial est une des leçons qu’il faudra bien tirer de cette mésaventure épouvantable.  Les directions sont claires :

-    Indépendance absolue
-    Polycentrisme et concurrence
-    Subventions importantes
-    Réfections des cursus universitaires et suppression des ilots idéologiques castrateurs
-    Dégroupement des mastodontes comme l’INSEE et réduction de son rôle à la production de la matière statistique et suppression de son rôle d’analyse.
-    Production systématique de courbes tendancielles longues.
-    Prix économiques accordés pour les meilleurs ouvrages écrits sur des thèmes particuliers d’importance stratégique.
-    Concentration des études universitaires (et surtout des doctorats) sur les sujets contemporains et pas seulement sur les habituelles ratiocinations des coupeurs de cheveux en quatre sur le passé.

Rendons au moins la crise utile !

Didier Dufau pour le Cercle des Economistes E-toile.

Les leçons générales de la quasi faillite de l'UBS

Une intéressante monographie sur la défaillance de l’UBS vient d’être publiée par Myret Zaki une ancienne journaliste du Temps (au passage le meilleur journal au monde pour tout ce qui touche à la banque et à l’économie), « UBS, les dessous d’un scandale » chez Favre.  Elle détaille comment l’ambition d’un homme a pu mener une banque à la perte de 50 milliards de dollars, de son indépendance et de tous les gains faits pendant une décennie.

Pour l’économiste l’intérêt n’est pas dans les péripéties  de cette saga mais surtout dans les clés qu’elle nous donne pour comprendre  la nature de l’accident qui s’est produit, la cause de son ampleur et l’efficacité des mesures envisagées pour  en éviter le renouvellement.

Qu’a fait l’UBS ? Fasciné par les rémunérations  ahurissantes de l’investment banking aux Etats-Unis un bâlois  inculte monté à la force du poignet de la position de grouillot de bourse à la tête de la plus grande banque suisse, Marcel Ospel ,  veut devenir un des grands leaders mondiaux de la finance en mêlant l’énorme base arrière  de la gestion de fortune aux possibilités de l’investment banking à Wall Street.  

Première leçon : est-ce que la cupidité et les énormes rémunérations de Wall Street ont joué un rôle ? La réponse est oui !  L’équipe réunie par Ospel avait bien ce premier but en tête : s’en mettre plein les poches et ils allaient y réussir au-delà de tous leurs espoirs. En dix ans on estime que les 20 dirigeants les mieux payés de la banque ont réussi à se faire attribuer pas loin de 2 milliards de dollars de rémunérations diverses.

Seconde leçon : l’ont-ils fait par la patiente activité de crédit qui était la base traditionnelle de l’UBS, hors de sa fonction de  gestionnaire de fortunes, en cherchant à l’étendre, à y innover  ou à trouver des nouvelles formes utiles à la société ?  Pas du tout.  Ils ont été à Wall Street avec l’intention de tout casser en mettant des moyens humains et financiers gigantesques  au service de la gestion sur fonds propre.  Ils sont partis à Wall Street pour spéculer avec leurs propres fonds tout en faisant grossir au-delà de toute limite l’actif de leur bilan qui finira par dépasser 60 fois leur capital.  

Troisième leçon : quel moyen ont-ils trouvé pour faire monter leur mayonnaise financière ?  L’extraordinaire poussée du marché immobilier aux Etats-Unis  alimenté par des taux d’intérêt négatifs pendant de nombreux mois.  Le bras américain d’UBS se lance avec frénésie dans les CDO et les CDS et  profitant d’un énorme levier  il génère vite  des gains extravagants qui sont largement empochés par les dirigeants.  UBS s’est purement et simplement greffé sur la bulle de crédit  créée par Greenspan et  les politiques aux Etats-Unis et profitant des fonds gigantesques à sa disposition, il a poussé le jeu à fonds.  Pas de bulle, pas d’UBS en folie.  

Quatrième leçon : L’information donnée aux tiers et notamment aux actionnaires est rigoureusement inexistante.  Personne ne sait à l’extérieur de la direction de la banque ce qui se passe. A l’intérieur les mécanismes de contrôles sont bloqués car l’essentiel des gains sont faits aux Etats-Unis sur des techniques inconnues au siège.  Les autorités internes et externes de contrôle ne contrôlent plus rien et leurs avertissements restent lettre morte.   Même la haute direction de la banque et son conseil d’administration, d’origine suisse et peu au fait des réalités de l’investment banking ne savent pas trop ce qui se passe.  On subjugue l’opinion avec des gains phénoménaux qui suggèrent que les nouveaux maîtres sont des génies de la finance. En empochant des rémunérations astronomiques ils se convainquent qu’ils le sont en effet, géniaux.

Dès 2005 des signes de faiblesses apparaissent : la construction entre en récession aux Etats-Unis.  Greenspan a fait remonté  le taux d’escompte non pas modestement mais en le multipliant par cinq ! Mais personne ne s’inquiète  car le marché immobilier est devenu pour l’essentiel un marché de refinancement.  On refinance à tout va.  

Les dirigeants du Hedge fund créé par UBS (DCRM), des traders américains rompus à l’exercice sous la direction de John Costas, commencent  début 2007 à devenir méfiants  vis-à-vis de l’immobilier américain et à jouer contre le marché des subprimes.  La direction de l’UBS dont la banque d’investissement proprement dite joue les subprimes à fond ne l’entend pas de cette oreille : cela supposerait  de faire apparaître des pertes substantielles. Pas dramatiques  (un demi milliard de dollars) mais tout de même.  UBS liquide son Hedge fund  pour 350 millions de dollars de pertes (dont 200 millions d’indemnités pour les cadres ! )  et continue à jouer les CDO à mort.   

La motivation de cet entêtement suicidaire est  peu claire. On y trouve la volonté  de Marcel Ospel de conserver son siège pour quelques années encore malgré son âge et  l’inconscience du risque malgré les avertissements tonitruants de Costas, encouragée par les agences de notation qui ne laissent rien prévoir du risque sur les CDO triple A.  Prendre la tangente à ce moment là serait encore possible. Mais la vanité du président est telle qu’il ne veut pas qu’on fasse apparaître même momentanément la moindre tâche sur son bilan personnel. Génie il est, génie il restera.

En juillet 2007 les agences de notation dégradent  précipitamment leur notation. Les CDO deviennent « illiquides » c'est-à-dire invendables.  La direction ment outrageusement et cachent les pertes potentielles.   Puis  le marché tire en août 2007  un trait définitif sur les subprimes.   Il faut commencer le processus des révélations douloureuses : 43 et peut être 50 milliards de dollars de pertes. Une partie de la clientèle privée part à la concurrence.   La banque doit être recapitalisée avec des fonds de Singapour et d’Arabie Saoudite

Une première remarque concerne l’ampleur de cette perte : elle est gigantesque mais correspond à peu près à ce qui avait été gagné dans les dix ans précédents par UBS.  La perte en elle-même sur les subprimes n’a jamais eu l’ampleur suffisante pour entraîner la récession mondiale que l’on voit aujourd’hui.  

Les subprimes ne sont qu’un détail dans le tableau global des déséquilibres monétaires et financiers.  Au passage on voit qu’il ne s’agit pas d’une simple crise de liquidité bancaire : les pertes sont bien là et la solvabilité a été menacée !  Mais une fois  encore, même si on prend l’ensemble des banques concernées, l’affaire globale des subprimes n’auraient jamais pu à elle seule provoquer la récession sévère en cours.

La responsabilité première de la crise de l’UBS est naturellement  la bulle immobilière américaine permise par les déficits extérieurs américains  extravagants, le système des changes flottants et la volonté expresse des autorités politiques  américaines d’en profiter au maximum.   Si on veut tirer la leçon de la crise de l’UBS, il est clair que  c’est d’abord en supprimant ce contexte global détestable qu’on évitera  une nouvelle péripétie de ce genre.

La seconde leçon est que la mondialisation qui impose que se créent de grands leaders mondiaux dans tous les domaines a exacerbé les ambitions et que c’est un jeu hyper dangereux pour ceux qui ne sont pas premiers de la classe.  UBS s’est engagé dans des métiers que la banque ne maîtrisait pas et à été incapable de les contrôler.  Le gnome de Zurich ne pouvait pas muter en  géant de Wall Street sans une métamorphose douloureuse et incertaine.  C’est une leçon pour le management privé sans rapport avec les  mesures publiques prises dans une grande conférence internationale.

La troisième leçon est qu’une bulle  doit être reconnue  comme tel rapidement. Mais le monde ne fonctionne pas comme cela : une bulle est d’abord un merveilleux succès que les esprits faux transforment  par des théories fumeuses en recette perpétuelle du progrès.   Avertir en cas de bulle et réguler, c’est bien.  Mais dans le cas précis ceux qui devaient le faire se sont tus (le FMI)  ou ont expliqué que les formes nouvelles étaient modernes et bons pour la liquidité  (Greenspan et les produits dérivés) ou que l’emploi de la technicité la plus pointue était garante de la solidité des parois pourtant diaphanes de la bulle de savon (la mathématique financière quantitative).   

La quatrième leçon est que les agences de notation ont bien précipité la crise des subprimes par la brutalité de leur changement de notation.  Mais elles ne l’ont pas fait par vice ou parce qu’elles étaient payées par les banques clientes.  Elles se sont simplement trompées elles mêmes, intoxiquées par la bulle,  et se sont réveillées en sursaut quand elles ont réalisé où on en était.  

La cinquième leçon c’est que les règles comptables n’ont joué strictement aucun rôle.  Les pertes étaient là et les cacher sous le lit n’aurait rien changé  au fait qu’elles y soient.  
Pour les Etats la leçon est très difficile à tirer.  L’ambition délirante et la cupidité des dirigeants ne sont pas de leur ressort mais de celui des actionnaires qui eux-mêmes ne peuvent réagir qu’après coups et coûts. 

Les outils dits toxiques ne l’ont été que parce qu’ils ont été déployés dans l’environnement d’une bulle globale démesurée.  Les règlementer n’aura pas de grandes conséquences surtout maintenant que les marchés où ils s’échangeaient ont disparu.  La capacité de petits pays comme la Suisse (où l’Islande qui a connu une histoire rigoureusement identique)  de contrôler des mastodontes financiers de taille mondiale est exactement nulle.

On voit combien la réunion du G20 faussement appelée « nouveau Bretton Woods » est loin de la plaque.  Elle s’attaque à tout sauf à l’essentiel qui devrait être le cœur d’une réunion de ce type : les déséquilibres structurels  du système monétaire international basé sur les changes flottants, le « benign neglect » des autorités bancaires  américaines,  les bulles à répétition créés par la FED.   

On voit aussi que le FMI même doté de pouvoir de régulation renforcé n’aurait rien pu deviner de ce qui se passait à l’UBS.  Les aspects comptables et de  notation sont un épiphénomène.  

La rémunération des dirigeants  et sa réglementation est une piste glissante tellement facile à contourner  qu’on ne fera que gratter à la surface des choses.

La seule mesure à caractère prudentiel et juridique qui pourrait être prise à l’échelle mondiale, ce qui est hors de portée de la conférence mais pas des différents  pays, c’est la pénalisation du bourrage des comptes privés  gérés par une banque  de papiers sans valeurs qui servent simplement à l’enrichissement des dirigeants.   Goldman Sachs a refilé à ses clients tous les papiers CDO que la banque  avait accumulés en jouant pour compte propre préférant les ruiner que d’encaisser les pertes sur son capital.  Cela devrait valoir de longues années de prison à la dizaine de "banksters" qui ont joué ce jeu.  UBS n’a pas été totalement innocent dans ce jeu là.

Soit on sépare absolument  l’activité sur compte propre dans des structures ad hoc  loin des épargnants,  soit on sanctionne par des peines effroyables la tentation de mêler les comptes propres et les comptes d’épargne.  Mais là, il y a un disfonctionnement qui exige l’intervention des pouvoirs publics.

Au total ce que nous apprend l’UBS c’est que les nations ont un devoir  vis-à-vis de leur monnaie et que la première chose à faire est d’éviter de créer de la fausse monnaie et des bulles à répétition.   Et que les Etats doivent protéger l’épargne de leurs citoyens avec une plus grande rigueur.

Le reste n’est que plaisanterie. L’ennui c’est que seule  cette plaisanterie est au cœur des débats du G20.

 Karl Peiper pour le Cercle des économistes E-toile.


La toussaint économique du 15 novembre

Comme prévu la grande conférence du 15 novembre est un magnifique emballage de vent par des gouvernements en mal de montrer leur  dynamisme solidaire  mais elle n’aura exactement aucun intérêt  pour la solution de la crise actuelle qui s’approfondit ni même pour la prévention  d’une crise similaire dans le futur.

Les urgences retenues par la conférence  européenne de préparation sont stupéfiantes de vacuité : 
« Agence de notation » : elles devront se soumettre à enregistrement.  Cela change quoi ? Rien.
« Normes comptables » : elles devront être harmonisées. On ne savait pas que la crise s’était engouffrée  dans des différences de règles comptables. Effet : nul.
« Codes de conduite et des rémunérations » : pourquoi pas un prix de vertu ? Les codes de conduites seront élaborés  par qui ? Ceux qui donnaient des prix à Lehman Brothers  peu avant sa chute ?
« Aucune institution financière ne devra échapper à une régulation proportionnée et adéquates ».  Cela ne veut rien dire. On attendra le 15 novembre pour décoder les paroles du sphinx.
« Le FMI aura un rôle central dans la refonte de l’architecture financière ». La phrase n’a strictement aucun sens actuellement. Qu’est ce qu’une architecture financière ?

Les gouvernements n’ont présenté aucune analyse commune de la crise, aucun diagnostic commun.

Certains observateurs parlent de créer une « clearing house » pour les Credit Default Swap.  Pourquoi pas ?   Cela ne peut pas faire de mal. Mais quelle importance face aux enjeux ?
Les chefs d’état européens semblent raisonner  comme Alain Madelin  qui s’est fait à nouveau le chantre dans une intervention télévisée de la thèse qui veut  que la crise soit un dysfonctionnement localisé aux subprimes  qui a eu une contagion fâcheuse à cause des CDO mal contrôlés par les agences de notation  et dont le marché s’est bloqué,  les règles comptables précipitant  la décote. 

Mais  les propositions ne s’attaquent qu’au dernier bout de la chaîne et en fait pas le plus important. On n’avait pas besoin du FMI pour savoir l’ampleur qu’avait pris le marché hypothécaire américain.  Si le monde a acheté des CDO c’est qu’il croyait avoir de bonnes raisons.  Et ce n’est pas le FMI et les codes de conduite qui vont changer quoi que soit.  Rappelons-nous des produits structurés d’Enron unanimement condamnés et dont la technique n’a jamais cessée d’être employée après l’immense faillite de cette entreprise encensée partout pour son joyeux modernisme.

Si, les gouvernements avaient eu le discernement de comprendre qu’on vit une catastrophe financière et monétaire globale  qui est la suite d’autres incidents graves  survenus à répétition depuis trente ans (dont la solution momentanée  est la cause de la crise suivante),  on comprend qu’ils auraient du aller un peu plus loin que des réformes cosmétiques des agences de notations et des règles comptables.   Mais là : silence dans les rangs.

Pendant ce temps là le FMI rectifie à vue ses anticipations.  Au départ seuls les Etats-Unis allaient souffrir un tout petit peu. Mais pas l’Europe ni le reste du monde.  Puis on a vu une rectification pour quelques pays européen un peu trop engagés dans la bulle immobilière, l’Irlande et l’Espagne.  Mais les pays de l’est tireraient la croissance européenne.

Patatras, toute l’Europe est malade et les anciens pays de l’est sont KO debout.  Alors on indique que la Chine et l’Inde seront les ressorts  toujours tendus de la croissance. Et eux aussi commencent à s’essouffler et même à entrer dans la crise.  On rectifie encore  les perspectives. Mais il reste l’Afrique : formidable ilot de résistances qui est le môle sur lequel les autres économies vont s’arrimer ! Qui veut-on amuser avec ces sottises ?    On vous laisse deviner les  prochaines annonces.

Aujourd’hui même  General  Motors, la plus grande entreprise mondiale qu’on nous apprenait à admirer dans les années 60 est au bord de la faillite, et les autres constructeurs commencent partout à  s’effondrer  entraînant des secteurs entiers de l’industrie à sa suite.  Les aciéries se ferment. Les sous traitants sont égorgés.   Des centaines de milliers d’employés sont mis au chômage partout dans le monde. Allez leur expliquer que c’est à cause des agences de notation, des règles comptables et des systèmes de rémunération des banques.   

Et surtout que les beaux esprits aillent leur dire en quoi les mesures prises auront un effet quelconque sur leur sort immédiat ou futur.

Jean Marie Messier par exemple que le Figaro est allé chercher en pensant qu’un  symbole des années de débauche financière et spéculative basée sur rien   qui a explosé en vol aurait des recettes à faires partager. Que dit-il : rien !  Si, il parle de lui comme d’habitude : « quand on a connu le succès et l’échec  et qu’on s’en est sorti on a une expérience qu’il est utile de mettre au service des autres ». 

Où que l’on se tourne on ne voit aucune vraie analyse, aucune vraie compréhension de ce qui se passe, aucune anticipation sérieuse. La presse fait du people ; le FMI retarde d’une guerre ; les conférences politiques brassent du vent.  

Quant aux économistes, ils se contentent, comme en 1929, de leur tonitruant silence.  Ce que peu de gens savent c’est qu’il n’y a JAMAIS eu une analyse réelle et convaincante des causes de la crise de 1929. Pour avoir lu toute la littérature sur le sujet je persiste et signe.  Et il y a fort à parier que cela sera la même chose pour cette nouvelle crise.  Les subprimes pourvoiront à tout !

Et la récession commence réellement à prendre une allure de dépression, avec pour la première fois depuis la guerre une régression prévue  sur une année entière et peut être plus.  Si à la fin 2009, on en est encore aux fumisteries qui vont se débattre à Washington le 15 novembre 2008, nous serons arrivés exactement au point où les Etats étaient en 1932. Lassés de voir le désastre s’étendre et les fausses recettes n’avoir aucun effet,  pressés par leurs opinions publiques,  les gouvernements chercheront des solutions « à portée de la main » qui ne feront qu’aggraver les choses.


Sylvain Dieudonné pour le cercle des économistes e-toile


Michel Rocard a (presque) raison !

A raison qui pense comme vous !

Depuis des lustres non rappelons qu’une économie de changes flottants est obligatoirement instable et dangereuse,  et que faire passer les lourds camions de la croissance mondiale sur des passerelles en caoutchouc ne peut rien provoquer d’autre que la chute des camions pris dans les soubresauts incoercible de la passerelle.   Cela fait des lustres que nous décrivons  les dangers que cette instabilité crée pour non seulement la croissance mais surtout pour le fonctionnement régulier des économies qui sont confrontées à deux phénomènes désastreux : la montée de la complexité et l’aggravation perpétuelle des déséquilibres, les solutions d’une crise étant la source de la suivante.

Quand les « trente glorieuses » se sont elles brutalement arrêtées ?  Comme par hasard avec la crise de 73-74 qui était fondamentalement une crise due à la baisse excessive du dollar avec une inondation redoutable de création monétaire par le Trésor américain et la FED. On a fait semblant de prendre la conséquence (la hausse brutale des prix pétroliers) pour la cause ;  et, l’inexpérience de la nouvelle situation aidant, le monde a connu la stagflation, puis une première crise de change des pays émergents, puis le krach de 1991-93, puis l’explosion de la bulle de 2000 et ses conséquences puis le krach actuel qui marque la fin du cycle démarré en 71.

La puissance géopolitique des Etats-Unis, le rôle de monnaie mondiale du dollar,  l’influence presque dictatoriale d’économistes comme Milton Friedmann,  ont permis à un système intenable sur la longue durée de prospérer, les Etats-Unis ayant été capable de faire supporter aux autres les crises successives, au prix d’une fragilisation constamment aggravée.  Nous avions dénoncé comme superficiel l’article de Rogoff, économiste du FMI, lorsqu’il avait prétendu que les crises étaient constamment plus limitées. Ce n’était vrai qu’aux Etats-Unis et au prix de déséquilibres de plus en plus inquiétants.  Dès 2006 nous avons indiqué que la crise à venir serait très grave parce que justement les Etats-Unis n’avaient plus le moyen d’en réchapper.

Les produits financiers compliqués ne sont qu’une  conséquence des changes flottants, puisque toute opération internationale suppose une double spéculation : sur le bien lui-même et sur la monnaie. Un univers de ressources faciles s’est ouvert aux banques intermédiaires obligées qui ont profité de l’inondation monétaire générale et l’ont aggravé tout en croyant faire face aux défis de prévisions par la technique mathématique.  C’est ce système là qui vient de s’écrouler.  Mais rien ne sert de condamner les moyens de lutter contre la complexité si on n’agit pas sur la complexité elle-même.

Alors, oui, nous condamnons inlassablement les changes flottants, cause première de la fin des trente glorieuses et de l’effondrement systémique actuel.  Et nous pensons qu’un Bretton Woods 2 n’a de sens que si le système des changes est réformé.

Qu’écrit Michel Rocard dans le JDD du 2 novembre : « La montée des produits dérivés résulte de la désorganisation de l’économie réelle qui elle-même découle de la décision de décrocher le dollar de l’or. Le commerce qui jusque là travaillait à change fixe, a été menacé par les changes flottants. Tout est devenu volatile, imprévisible. Il a fallu se couvrir, inventer les combines  les plus tordues pour tenter de réguler la valeur des titres sur lesquels on travaille. A partir de là l’économie a été plus abstraite et plus fragile. La finance mondiale a fait supporter à l’ensemble de la société un taux de risque anormal ».

Tout cela est un peu approximatif : on confond les flux marchands et les flux de placement ; on ignore que les produits dérivés datent sous leur forme mathématique du début des années 90.  Bref, on connait l’air mais pas trop les paroles.

Mais au moins l’intuition est bonne. La crise de 2008-20 ?? est bien le dernier soubresaut d’une désorganisation commencée en 71 et qui a vu des inondations monétaires successives se résorber par des crises successives dont la dernière est systémique et marque la fin de cette étape particulière de l’histoire économique.

La suite des propos de Michel Rocard est sans intérêt car il ne sait pas ce qu’il faut faire et ne peut que se livrer au petit jeu de la distribution des bons et des mauvais points politiques. Mais au moins il a compris que le système de change actuel était intenable et que la reconstruction d’un effort collectif pour harmoniser les monnaies et les politiques économiques était nécessaire.  C’est bon à prendre.

L’absence d’un consensus sur les causes et donc sur les remèdes aggravera la crise actuelle. On ne se souvient pas qu’il y a eu des conférences au début des années 30 pour faire face aux désastres montants de la déflation.  Et qu’elles n’ont pas permis de trouver une solution commune.  Chaque pays a joué sa partition au détriment de l’ensemble, provoquant la dépression généralisée. On est loin d’avoir évité ce danger.

On le verra rapidement lors de la prochaine conférence. Si personne n’évoque la nécessaire stabilisation des changes avec coordination des politiques économiques, afin d’éviter la poursuite des déficits astronomiques des balances extérieures américaines et l’accumulation de ressources virtuelles et stériles dans des pays à trop forts excédents,  il n’y aura pas d’espoir de sortir de la crise autrement que par la dépression.

Depuis plus d’un mois maintenant des monnaies nationales sombrent provoquant des dévaluations phénoménales et des hausses délirantes des taux d’intérêt. Le Brésil dévalue massivement entraînant l’Argentine dans un nouvel « hiver économique ». L’Islande, la Hongrie, la Serbie n’ont plus de monnaie ni de crédit.   Le Japon ne sait plus à quel niveau de Yen se vouer. Les Chinois redoutent la perte de la valeur de leurs dollars accumulés dont ils n’ont pour le moment rien fait.   Croire qu’il ne s’agit que d’une affaire de crédits immobiliers américains douteux vicieusement transférés au monde entier  par Wall Street est réellement pitoyable.

La sortie de crise de ne sera pas un « new deal  2 » américain, ou une poussée majeure du socialisme rétablissement un meilleur équilibre entre  revenus du capital et du travail.  Ce ne sera pas non plus l’émergence d’une politique de « décroissance positive », un oxymoron qui n’a que la valeur des oxymorons. Une fois les pertes digérées, ce qui prendra plus que  quelques mois, ce sera la patiente reconstruction d’un monde global stable où les déficits ne pourront se poursuivre indéfiniment sans action correctrice rapide et concertée. 

Le monde qui émergera alors ne sera pas celui rêvé par Milton Friedman mort le 15 novembre 2005, juste avant la révélation de son erreur d'analyse en matière de change.  On notera le silence abyssal de l’école de Chicago, censé propager sa pensée,  depuis que la crise mondiale a commencé.


Didier Dufau pour le Cercle des Economistes  E-toile.

Comment nos impôts augmentent massivement : l'exemple de Paris

Nous avons déjà montré sur ce site  comment la croissance et le cycle  étaient mis à profit par les élus pour accroitre constamment les impôts.  Ce qui vient de se passer à Paris avec l’annonce d’une formidable augmentation d’impôts pour 2009  en est une nouvelle démonstration.

Depuis 1997 les transactions immobilières étaient  en forte croissance, sous le double aspect du nombre et des prix.  Tout le monde sait désormais qu’il s’agissait  d’une bulle exceptionnelle : elle vient d’exploser.

Il se trouve que la fiscalité locale dépend étroitement de l’immobilier. Que   les habitants soient largement taxés  à raison de l’ampleur et de la qualité de l’emprise qu’ils ont sur le sol de la commune, cela se défends. Que l’impôt doive être prélevé sur les transactions immobilières, c’est déjà plus contestable. C’est comme cela. Soit. 

La Ville de Paris s’est donc branchée confortablement sur la bulle immobilière au point que des ressources colossales lui sont tombées du ciel.   Parti d’environ 350 millions d’Euros au milieu des années 90 on est arrivé en 2007 à près de 940.  Pour la période Delanoë la recette a donc doublé.

Au lieu d’utiliser avec parcimonie une recette hautement spéculative (ou de la mettre en réserve pour les temps de vaches maigres) , on l’a dépensée entièrement, créant chaque année des centaines de postes nouveaux   et multipliant les investissements  les plus contestables.  

On ne savait pas que Paris manquait de bras. Quarante mille personnes, ce n’est pas rien pour une ville de  moins de 2.000.000 d’habitants serrés comme des harengs sur une toute petite surface et dont la population a constamment baissé jusqu’à ces tout derniers temps.  Les voici désormais  budgété à  43.000. On est bien content : un fonctionnaire local pour 46 habitants, c’est formidable non ?   

 Ramené à un immeuble les chiffres sont encore plus drôles.  Voici un grand immeuble de dix étages du 14ième arrondissement ; 150 appartements, près de 460 personnes.  Il se suffisait d’un gardien et d’un employé d’entretien.  Il bénéficie aussi de 10 employés locaux  pour ses besoins divers ;  un par étage. A la fin du mandat du maire actuel on en sera à 11. Alors que les copropriétaires discutent de façon acharnée de la réduction des effectifs de la copropriété  dont le coût grimpe inexorablement.

Et voilà que la bulle éclate. Que fait la mairie ? Elle enclenche le fameux cliquet à la baisse des impôts.  Un impôt dont le rendement monte ?  Il faut en profiter aussitôt et tout dépenser. Un impôt dont le rendement baisse ? Intolérable. Il faut augmenter les taux  impôts d’urgence et/ou en créer d’autres.  Dans le cas d’espèce on annonce  une hausse globale de 9% avec des hausses de taux pour la taxe foncière et la création d’un impôt nouveau très lourds (3%  sur la valeur des biens immobiliers : l’équivalent de trois ISF).

En vérité on joue comme toujours sur les mots. Quand le rendement de l’impôt monte sans que l’on touche aux taux, on dit « les impôts n’ont pas augmenté ». 

Grosse ficelle également la manière de faire passer la pilule, toujours la même :

-    D’autres villes paient plus. Il est vrai que Paris, totalement figé dans ses frontières depuis des lustres,  n’a pas les besoins d’équipement d’une ville nouvelle.  Peuplé d’habitants riches,  le rendement fiscal est important, ce qui n’est pas nécessairement le cas d’une ville dortoir pour immigrés fraîchement arrivés.   A l’échelon national on nous explique toujours qu’à partir du moment où un pays à un taux de prélèvement supérieur au nôtre on doit être content et tenter d’atteindre ce maximum.  Localement c’est pareil.

-    L’augmentation ne représente presque rien pour le locataire de base.  On souligne le cas de la petite famille  économiquement faible louant dans un quartier pauvre et qui ne paiera que quelques dizaines d’Euros et «  passez muscade ».  Quand on regarde de plus près on aboutit à 50 ou 100% pour de larges fractions de la population.  Mais chut ! Contester une hausse d’impôt est incivique et les journaux ont bien compris le message.
La vérité est que désormais le propriétaire d’un appartement, souvent à l’ISF,  est encore plus lourdement taxé au moment même où la valeur de son bien  a beaucoup augmenté alors que la crise le prive de revenu, que les prix à la consommation, déjà les plus hauts de France, flambent .  

On ne peut imaginer hausse d’impôts moins bien venue et plus à contre temps.   Ce même propriétaire est en plus dans l’étau de la modernisation obligée des ascenseurs (qui double à peu près sur deux ans les charges de copropriété)  et sous la menace de restriction d’emploi de son automobile.  

En termes de pouvoir d’achat tous ces événements concomitants représentent une formidable baisse dont AUCUN JOURNAL NE PARLERA, pas plus qu’elle n’avait signalé la hausse délirante du nombre d’assujettis à l’ISF à Paris pendant la bulle.  Et si la crise envoie au chômage un propriétaire nouveau qui avait pris un crédit !

C’est son problème dira M. Delanoë qui a ses propres priorités.

Le site de Mairie de Paris vante l’emploi mirifique de ses nouvelles ressources. N’a-t-il pas créé une nouvelle salle de spectacle  indispensable (Paris étant incroyablement sous équipé) : la Maison des Métallos, bien nommée puisqu’il n’y a plus un seul métallo à Paris. Entièrement subventionnée bien sûr.  Les copains du Maire  et de son adjoint à la culture ne sont pas sûrs que les parisiens paieront spontanément pour les considérables créations qu’ils envisagent et pour lesquels ils attendent de grasses rémunérations (100.000 euros annuels paraissent le minimum vital).

Un simple examen du programme de cette salle qui fait fureur (il faut lire le budget de la mairie pour savoir qu’elle existe)  est éloquent : une pièce pornographique (Corpus eroticus )  suivi d’un colloque de l’association ATTAC  contre les multinationales agricoles.  On sait que cette association rassemble des communistes  du PC, des communistes de la CGT, les communistes trotskistes et des communistes tiers-mondistes  contents de faire perdurer les réseaux  d’influence de la guerre froide après la chute du mur  sous un faux nez de « d’organisme d’éducation populaire ».

Voilà comment un budget de dépense initialement de 4.5 millions d’Euros lorsque M. Delanoë est arrivé  va passer à près de 9, un doublement en 10 ans.    Sur le thème : nous avons été très raisonnables en matière d’impôts !  Et le maire veut aussi restaurer sa base fiscale immobilière en créant des tours immenses, sources de recettes en proportion.

L’opposition ne dit rien. Il est vrai que la municipalité précédente avait augmenté massivement les impôts après la crise de 1993, pour ne pas renoncer aux dépenses mirifiques également faites grâce aux rendements inattendus de  la période de croissance précédente.

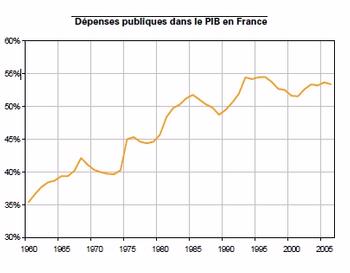
A la veille de la plus grande crise depuis  1929 les politiques font comme si de rien n’était en utilisant les grosses ficelles qui ont fait passer le taux de prélèvements en France de 35 à 45% en trente ans.  Au niveau local comme au niveau national.
Gare aux conséquences !  

Sylvain Dieudonné pour le Cercle des économistes E-toile.

Post scriptum :


1.    Présentation de la maison des métallos  (par eux mêmes)

« Située au bas de la colline de Belleville, la Maison des métallos s'impose comme une matrice de liens entre des artistes et un quartier cosmopolite, héritier des faubourgs industriels. Véritable espace de création, ce foyer de mixité sociale et d'engagement citoyen entrelace la danse contemporaine, le théâtre et les arts plastiques pour mieux mettre à l'honneur la pluralité culturelle ».

Note : si vous avez compris ce que cela veut dire vous aurez le droit de concourir au concours du « plus beau BOBO parisien 2009 » (gare à la concurrence)  et de vous « entrelacer dans la matrice » gratuitement pendant un an (préservatif fourni gracieusement par l’adjoint à la culture).   

2.    Présentation de « corpus eroticus »  (par eux mêmes)

« Un quartier chaud, constitué de trois alcôves rouges. Six espaces à découvrir : arène, peep-show, chambre mystérieuse... Et autant de confidences érotiques à recevoir. Dans une rare proximité, les douze spectateurs de chaque 'alcôve' sont appelés à prendre des places troublantes : confident, cobaye, voyeur... Intégrés au spectacle même, ils participent à une série d'expériences concrètes et intérieures en dépassant leurs appréhensions pour pousser le rideau, transgresser l'interdit et découvrir une variété de situations, d'imaginaires et de sensations ».

Note : si vous avez compris comment on amortit un spectacle  de 72 spectateurs maximum avec une entrée à 9 Euros, soit 675 euros de recette par spectacle,  vous avez gagné une place !  


3.    La journée des femmes : un exemple d’exposition

Corps et ombres par Valérie Grange
Maison des métallos - Salle claire - 6 mars à partir de 17h00 -  7,  8,  9 mars à partir de 10h00
Pendant une période de recherches sur le thème de l’ombre (d’objets, de végétaux, de corps) j’ai fait un voyage dans le Finistère et j’ai photographié l’ombre de mon corps sur les paysages « à plat » de la grève, le sable, les rochers, les algues.
Je travaille à compléter cette série : corps projetée sur de nouveaux support (intérieur, extérieur, urbain, naturel).   

Si vous avez compté plus de 72 visiteurs conquis par tant d’audace,  vous avez aussi gagné une place, mais il faudra prendre une photo de l’ombre de votre portefeuille projeté sur un mur de la Mairie centrale.

Témoignage : le premier "hedge-fund français"

La vie vous réserve des surprises qui ne prennent leur sens qu’avec le temps.  Rien ne laissait prévoir que l’auteur de ces lignes serait jamais confronté  aux opérations financières les plus tirées par les cheveux  et deviendrait le témoin  de la naissance du premier hedge fund à la française.

Une première mésaventure   prend aujourd’hui signe prémonitoire. Elève d’une grande « business school »  Européenne à Fontainebleau, rien des mécanismes les plus subtils du capitalisme ne devait nous échapper. Lorsque le bureau des élèves fut sollicité par une société de bourse  pour écouter un de ses grands spécialistes des marchés venir parler des opérations les plus « sophistiquées », il répondit oui avec enthousiasme.  Voici donc la promotion réunit dans le grand amphithéâtre   pour recevoir la bonne parole.

Quand l’énergumène entra dans la salle, il y eût un peu de gêne.  Le grand maître avait des allures de garçon de course et son teint fleuri démontrait un goût plus que prononcé pour la dive bouteille.  En un mot, il ressemblait plus à un rabatteur pour boîte de nuit sulfureuse susurrant  à Pigalle quelques affriolantes perspectives que d’un technicien de haut vol de la finance internationale.  On passa outre et on attendit la délivrance du message.

Il était simple : il existait un moyen de gagner à tout coup de grosses sommes en bourse. Le secret naturellement était bien gardé, mais la société Machin et Machin, bien connue sur la place depuis 150 ans, se devait d’en informer la future élite de la nation.  C’était en 1968, une année où on a beaucoup cru au père Noël chez les étudiants.

La martingale avait des airs techniques avancés.  Tout tournait autour d’une mécanique  réservée aux experts de la bourse, les options.  Grâce aux options il était possible de battre la bourse à tout coup et d’engranger des gains formidables pratiquement sans risque et sans capital initial.  Le tableau se couvrit soudain de mille équations, simulations et exemples qui montraient qu’en effet des gains phénoménaux avaient été faits dans le passé.

Il suffisait de se pencher et la fontaine de jouvence se mettrait à couler.  Si nous avions le moindre doute, nous n'avions qu'à nous faire conter l’histoire d’une certain Alfred Winslow  ou lire  l’article qu’il avait passé  dans un journal en 1966 expliquant aux Happy Few les raisons de son extraordinaire fortune.  

Il y eût des questions. Personne n’avait rien compris.  Une mathématique un peu complexe associée à un vocabulaire inconnu, cela séduit mais trouble un peu. Avec patience notre vendeur de vent s’expliqua sans expliquer, une activité qui demande du culot et du doigté.  Il conclut brillamment : je vous ai prouvé qu’il est impossible de perdre avec les options quand un spécialiste aguerri est aux commandes.  Une voix, une seule, s’éleva pour crier : « c’est impossible ».  Le raisonnement était peu scientifique mais empli de bon sens : « si une telle martingale existait, vous ne seriez pas là mais au caraïbes  en train de siroter des cocktails exotiques au milieu d’une nuée de jolies filles ».


Vue la tronche du conférencier, l’hypothèse était un peu aventurée.  Mais l’attaque était frontale et il fallait répondre. En vérité, ce brave garçon s’y attendait et avait la réponse toute prête : « Je ne vous reproche pas de ne pas y croire : toute cette affaire est complexe  et hautement technique. Mais je vous propose de créer un fonds et vous jugerez sur pièce ».  


Voilà comment fut créé le premier hedge fund  à la française : un fonds spécialement créé par des jeunes gens fortunés pour battre la bourse à tout coup grâce à des techniques sophistiquées.  Pendant quelques mois l’affaire fut belle : l’énorme  « levier » permit par les options  avait généré  des gains qui rapportés au capital investi étaient invraisemblables : le fonds avait vu sa valeur enfler de près de 125% en très peu de temps. 

Certains décidèrent alors qu’il était temps de doubler la mise.  Ce qui fut fait.   Dès l’été, « une malencontreuse conjonction de facteurs imprévisibles  jamais vus sur le marché »  fit s’écrouler le château de cartes.  Près de 50% de la valeur investie avait disparu en fumée.

Jurant mais un peu tard qu’on ne les y prendrait plus, les investisseurs en culottes courtes firent jouer leurs relations, qui étaient internationales et  puissantes. La vilaine société de bourse fut amenée à saisir son intérêt bien compris. Elle remboursa tout le monde rubis sur l’ongle.   Merci Papa, merci Maman ! 

Vingt ans plus tard, les aléas professionnels me firent redécouvrir les beautés du petit monde des options.  Un grand constructeur automobile cherchait un programme informatique adapté pour un de ses services les plus confidentiels. Il ne comptait qu’une personne !  Que faisait ce spécialiste confortablement installé à l’étage de direction ? Il offrait la contrepartie aux spéculateurs qui cherchaient des contrats d’option sur le titre du constructeur côté en bourse.  En gros, la société jouait avec ses propres titres pour assurer la liquidité du marché des options et animer son cours en bourse.  Il est vrai que c’était une des plus belles valeurs de la côte.

Nous voilà en train de dénouer tous les mystères des achats d’option d’achat, de vente d’option de vente et surtout, que le mot est beau et prometteur, des stellages.  Ce fut le premier logiciel informatique intégré de gestion des options.  Des tableaux instantanés permettaient de connaître toutes les « échelles » d’engagement. A tout moment  la position liquidative des sommes investies était calculée permettant de se couvrir au mieux. Pendant les années où nous assumâmes la maintenance du programme,  nous pûmes constater la parfaite régularité des bénéfices.

Et voilà que le spécialiste qui gérait  cette activité part à la retraite.  Son renom dans les sphères de la bourse était  haut. Il proposa à des particuliers de gérer un fond spécial où il continuerait à faire ce qu’il faisait depuis toujours  mais sur une échelle une peu plus grande et plus large.  Les candidats se précipitèrent.  Des sommes importantes furent levées.  Sollicité, je refusais malgré un léger titillement de la cupidité latente : j’avais déjà donné !   Et le ticket d’entrée n’était pas mince : 500.000 F de l’époque.

Arriva la crise boursière d’octobre 1987. Violente et soudaine elle mit en défaut toutes les prévisions et toutes les précautions.  Les investisseurs paniqués exigèrent le retour rapide de leurs fonds. Il fallut dénouer en catastrophe des positions un pêu aventurées avec des résultats en rapport.  Les pertes furent considérables : plus de 50% des sommes investies.  Le second hedge fund  à la française avait vécu.

 En 1993, après la crise très sévère qui  avait frappé le monde, des petits génies s’avisèrent à nouveau que les opérations traditionnelles en bourse, c’était pour les crétins.  Il fallait innover.  On réinventa les options en leur donnant toute la nouveauté d’un vocabulaire anglo saxon et la caution d’un prix Nobel d’économie.  C’était Wall Street et pas la coulisse de la bourse franchouillarde ; c’était des gens en costume cravate de grande classe façon Mac Namara : pas un grouillot alcoolique ; on parlait de techniques de « hedging » sophistiquées, pas d’options, encore moins de stellage.  Il ne s’agissait plus de poésie  mais de « big business ».  Les étudiants naïfs cédaient la place aux plus grosses banques mondiales.  On ne travaillerait plus  sous l’œil d’un fisc exigeant : à nous les paradis fiscaux les plus exotiques et les moins régulés.

Les hedge funds, jusqu’ici tapis comme des officines, prenaient le haut du pavé financier.  « Définition : un pool d’investisseurs fortunés cherche le profit maximum en prenant des risques maximum en utilisant l’effet de levier maximum ».  Naturellement  en utilisant des techniques qui sont présentées comme permettant de réduire les risques à presque rien !     Le même discours que nous avions entendu en 1968 ou dans la bouche de notre arbitragiste automobile.  

Rappelons qu’en anglais « hedging » veut dire « se protéger », « se couvrir ».  C’est quasiment un terme d’assurance.  Rien de plus rassurant.   Rappelons aussi que derrière tout le fatras des mots et des techniques, l’idée commune à tous les hedge funds est de prendre des positions  spéculatives  avec très peu de capital.

Les petits génies de la finance ne valaient guère mieux que notre douteux coulissier alcoolique  soixante-huitard.  Mais les sommes collectées furent proprement ahurissantes. Les gestionnaires de ces fonds ayant opportunément ajouté une commission sur les résultats à leurs honoraires de base, des fortunes hallucinantes  furent faites en quelques années.

Déjà, dans les années cinquante,  des précurseurs  avaient déjà  joué  aux Etats-Unis la même martingale. Ils avaient été balayés par les crises financières successives qui culminèrent en 73-74. Il aura  fallu attendre  la fin des années 90 pour voir renaître  les mêmes illusions.

On eut LTCM, un fond géré directement par un prix Nobel, le spécialiste des explosions douloureuses,  qui ne résista pas à un retournement imprévu : la crise dite des pays émergents  mit tout le monde dans le vent et les pertes furent telles qu’il fallut d’urgence appeler  « Dad & Mom »,  c'est-à-dire les autres banques et l’Etat pour renflouer tout le monde et éviter une crise systémique.   

La leçon ne fut évidemment pas tirée. Le succès du Tiger Fund, en  fut la raison principale : Jeffrey Vinik  avait commencé avec un fond de 800 millions de dollars en 1996. En octobre 2000 il se retire alors qu’il gère 4.2 Milliards de dollars et a produit un rendement de 645.8% !   Lui-même et ses  deux collaborateurs avaient gagné 1.7 milliards de dollars en « performance fees ».  Il pouvait aller cultiver son jardin des Hespérides !

Le désastre boursier de 2000-2002, après les hausses pharamineuses largement dues à l’action des hedge funds,  relayées par une double spéculation mondiale sur le dollar et les valeurs technologiques,  aurait du liquider tout cette organisation délirante.  

Mais non. Dès 2002 un livre sur les hedge funds révèle les nouvelles stratégies : « The major source of future growth for hedge funds  is the category of institutional investors,  pensions and benefit plans, endowments and foundations, insurance companies, bank and corporations”.

Il ne s’agit plus de gros investisseurs privés capables de spéculer avec une fraction de leurs richesses.  On vise Monsieur tout le monde via les banques et les assurances.   On vient de voir le résultat. Les CDS et autres CDO ne sont que des options déguisées avec des taux de leviers intenables.  C’est toute l’épargne du monde qui s’y est collée. Les grands de Wall Street en ont un moment tiré des bénéfices monstrueux distribués aux dirigeants sous forme de bonus qui auraient laissé Vinik sans voix.  

L’explosion  en mille morceaux  de toute l’affaire s’achève. L’ennui c’est qu’il n’y a plus de « Papa Maman ». Même les grands  Etats et leur mobilisation de milliards de milliards n’y peuvent mais.      Il faut « refondre » le capitalisme, annonce-t-on. Mais il l’est  déjà,  fondu.  

Hedge-fondu, devrait-on dire.

Didier Dufau
www.e-toile.fr

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner