Comment des économies mondiales majeures peuvent-elles s'endetter au delà de 300% du PIB ?

L'épisode de crise  économique sévère que nous vivons depuis le blocage du marché interbancaire en juillet 2007 et surtout l'effondrement bancaire de septembre 2008, présente une caractéristique originale : la dette globale des premières économies mondiales a soudain dépassé les 300% de leur PIB.  

De tels taux sont intenables. On peut faire toutes les hypothèses que l'on veut sur le taux d'intérêt moyen comme sur la maturité moyenne de la dette, on trouve toujours pour l'amortissement du principal et le paiement des intérêts un prélèvement sur le PIB intolérable.  Si on prend un taux d'intérêt moyen de 3% et une maturité moyenne de 9 ans, deux hypothèses très favorables, un endettement de 270% du PIB exigera une prise sur la richesse produit annuellement de 30%  pour l'amortissement et de 7.1% pour l'intérêt. Si on pousse la dette à 360% du PIB avec un taux d'intérêt de 5%, avec une maturité de 5 ans, les chiffres passent respectivement à  72% et 18% soit 90% de la richesse produite !

Les chiffres différent selon les sources. Les chiffres donnés par McKinsey et cités dans l'Economist sont plus bas que ceux du FMI. On voit la dette du Japon à près de 450% du PIB.  Celles de la Grande Bretagne, de la Corée, de la Suisse et de l'Espagne au dessus de 300%. Celles des Etats Unis, de l'Italie et de la France  un peu au dessous de 300%. En fait on sait que le FMI a calculé la dette américaine à près de 360% du PIB des Etats Unis en 2008.

Notons au passage que ce chiffre critique de l'endettement global d'un pays n'est pas une statistique facile à obtenir et ne fait pas partie des indicateurs généralement suivis. Ce qui est une très grave erreur et une lacune que nous invitons Eurostat et l'Insee à corriger d'urgence, en donnant la maturité moyenne et le taux d'intérêt moyen.  Cet index a une importance critique. Faute de l'avoir suivi avec soin au cours des années la plupart des économistes n'ont pas vu venir la crise.

Un simple calcul, nous l'avons vu, permet de conclure que dès qu'on dépasse 150 à 200% on entre dans une situation intenable dans la durée.  On parle de ratios de dettes pour les banques, il faut étendre ce concept aux économies.

Quand s'est donc produit le gonflement (inouï en temps de paix) des dettes globales ? La situation commence à s'aggraver après la rupture des accords de Bretton-Woods. Une accélération majeure se produit après la crise boursière de 1987   et le relâchement général de la création monétaire à l'arrivée de Alan Greenspan à la tête de la FED. La crise de 92-93 donne un coup de fouet à l'endettement  : celle de 2001-2002 l'aggrave. Pendant des mois la FED pratique des taux d'intérêt négatifs. Et tout le système s'emballe en 2006 et 2007 jusqu'aux  premiers accidents de juillet 2007. La phrase que l'on entend dans les milieux spécialisés : "un blocage de ce genre du marché interbancaire cela ne s'était jamais vu". On vient d'entrer en terra incognita.

Pourquoi les marchés interbancaires se bloquent-ils ? Essentiellement parce que le remboursement de la dette n'est plus possible. La seule technique pour faire face à cette dette monstrueuse c'est le "roll-over". On refinance indéfiniment la dette.  Le refinancement devient difficile pour nombre de banques dès que la FED remonte ses taux directeurs. Toute la pyramide de dettes vacille, entraînant les banques dans le développement à toute vitesse des CDS et de la titrisation. On se débarrasse d'une partie de la dette menaçante sur des tiers : épargnant, gestionnaire de trésorerie, assurance...

Mais les marchés de dérivés titrisés se bloquent bientôt. La méfiance s'installe partout. Les banques les plus fragiles, celles qui ont cru devoir essayer de rattraper les "gros" commencent à fléchir puis les banques de l'immobilier. La panique s'installe bientôt. Des ruées ruinent certaines banques sauvées par les Etats.  Jusqu'à l'effondrement final.  Rien ne pouvait empêcher que ce scénario se produise.

Le grossissement indécent de la finance ne se mesure pas seulement par l'en cours de dette. La part du secteur financier  dans les bénéfices globaux s'envolent au détriment des autres secteurs. Le secteur financier recrute en masse et verse des rémunérations chaque années plus faramineuses depuis ... 1975. Ce ne sont ni un accès subit de cupidité, ni des pratiques déloyales des banques, qui expliquent ces largesses. Les gains sont là parce que le secteur financier prélève une part constamment plus grosse du PIB, à proportion du gonflement de ses bilans.  Les agences de notations, les contrats alambiqués, l'emploi des mathématiques et la rémunération sans limite  des directeurs de banques  jouent un rôle secondaire. Le levier de ces gains est dans l'accroissement indéfinie (pensait-on) de la dette. Les servants d'une dette de 300% du PIB sont aux premières loges pour confisquer l'essentiel des gains de PIB. Et le font. Toutes les enquêtes montrent notamment aux Etats-Unis (en France, on a des pudeurs...) que la part prélevée par le secteur financier est devenue excessive  dès la fin des années 70 et hégémoniques dès la fin des années 90.

L'accroissement indéfini de la dette est bien le cancer qui depuis le début des années 70 a attaqué l'ensemble de l'économie mondiale et, de crise en crise, a fini par créer la plus forte récession depuis 1929.  Lorsqu'on dit : un cycle se termine, on veut dire : il est impossible que les quarante années que l'on vient de vivre se perpétuent sur le modèle absurde et voué à l'explosion  qui s'est installé après 71.

Quel est donc le virus qui a provoqué cette cancérisation par la dette ?

On peut résoudre cette énigme comme toujours en l'abordant par ses composantes. L'endettement global est composé de quatre parties qui ne vivent pas selon les mêmes règles.

Prenons les entreprises. A-t-on vu une augmentation massive de l'endettement des entreprises depuis 1971 ? Pas vraiment. En fonction des taux d'intérêt et des modes, les entreprises se financent plutôt par le recours aux actionnaires, ou au marché obligataire ou au crédit bancaire.  On sait parfaitement que l'endettement devient rapidement un problème si son ratio avec le capital devient excessif.  Les trésoriers savent qu'il faut emprunter lors que les taux d'intérêts sont au dessous du rendement interne des capitaux investis. Ou lorsque les épargnants ont été douchés par une crise boursière. Mais que dès que le taux d'endettement s'élèvent au dessus de 50% de l'actif, les banquiers deviennent nerveux. Alors on ne voit les taux d'endettement s'envoler qu'en fin de cycle, dans les deux-trois ans euphoriques qui précédent les récessions décennales. Dans la phase qui suit, la contraction est immédiate et souvent sévère.  On retrouve ce mécanisme d'entraînement entre 1998 et 1991, puis de 2005 à 2008, avec les contractions violentes subséquentes. Ce n'est pas l'endettement des entreprises non financières qui est à la source du gonflement global de l'endettement.

Prenons maintenant les particuliers. L'endettement des particuliers est directement lié au niveau des taux d'intérêt et de la propension à prêter des institutions financières. C'est vrai à l'évidence pour le financement de l'immobilier qui, de plus, à son cycle propre  sur 15- 20 ans.  Déprimé à la suite du renversement du début des années 70, il renait à partir du milieu  des années 80 et s'emballe avec les taux bas qui suivent la crise du débat des années 90. On croit que la crise de 2001 va assécher la rivière. Pas du tout : les taux négatifs de Greenspan  relance la machine. Compte tenu du poids dans un budget du logement, l'enflure de la dette des particuliers dans le total de la dette est progressivement plus visible. En 2008, elle représente pratiquement 100% du PIB avec de fortes disparités (l'Espagne, la Grande Bretagne, comme certains pays de l'Est fraîchement arrivés dans l'économie mondiale  sont plus touchés, de même que les Etats unis via les subprimes).

Suivons maintenant la dette des Etats.  Elle est directement liée au financement des déficits budgétaires. Il va de soi que des taux d'intérêt bas stimule les possibilités d'emprunter à bon compte et donc de soulager le besoin d'augmenter les impôts. Mais le cœur du mécanisme est ailleurs. Comment la France a-t-elle fait pour passer d'une situation assainie de ses finances publiques au sortir du septennat raccourci de Gorges Pompidou, malgré les folies de mai 1968, au désastre actuel ?

La première raison du gonflement de la dette, celle que tout le monde évoque, est naturellement la tendance des dirigeants à dépenser toujours plus pour complaire à leur électorat. En France, le développement de "l'énarchie compassionnelle, sorte de compromis historique entre la haute fonction publique et des formes larvées de socialisme, a été une force permanente derrière le gonflement injustifié des effectifs de fonctionnaires  et la mise en place de systèmes de subventions perpétuellement en besoin de financements complémentaires. La pression sur les recettes a été permanente. Le grignotage insidieux finit, au bout de trente ou quarante ans, par représenter des masses financières colossales.  La dépense publique qui représentait 35% du PIB à la fin des années 60 est ainsi passée à plus de 55%.  

A raisonner ainsi on perd l'essentiel. Après tout, si ces dépenses avaient été financées par l'impôt, il n'y aurait pas dettes. Tout le monde peut constater qu'il y a eu une hausse fabuleuse de la pression fiscale en même temps qu'un gonflement déraisonnable de la dette. Il faut donc creuser un peu plus.

Le mécanisme fondamental qui est à l'œuvre est tout simple : l'impôt est progressif. Le seul fait du trend de croissance provoque automatiquement un accroissement de la pression fiscale. Il va de soi que comme tous les chiffres économiques critiques, la propension marginale des impôts à croitre avec la croissance n'est pas rendue publique. C'est le principal moyen des états pour vider les poches de leurs concitoyens sans qu'ils en aient conscience. Les états voient donc spontanément la part de leurs recettes dans le PIB augmenter s'ils ne contrarient pas le mouvement d'une façon ou d'une autre. En France où l'amour pour l'impôt (des autres) est un fait culturel fort, personne n'a jamais songé, à gauche mais aussi à droite, à faire apparaître le phénomène et à le corriger. La progressivité de l'impôt est peut être un élément de justice fiscale mais n'a jamais été prévue pour accroître indéfiniment la part de l'état dans le PIB.

Le phénomène est aggravé par le cycle économique de 8-10 ans. Pendant la phase de croissance rapide les recettes "prennent l'ascenseur"  pendant que le PIB "monte l'escalier".  La pression fiscale augmente rapidement mais personne ne le voit ni se plaint parce que le revenu général est en hausse.  Lors du retournement de conjoncture, le mécanisme joue dans l'autre sens. L'état perd plus que le PIB ne se réduit. Mais ses dépenses sont devenues "structurelles" et il ne peut augmenter les impôts à proportion des besoins. La dette enfle. Le cliquet à la baisse des dépenses publiques est un phénomène trop connu pour qu'on insiste plus. Il suffit de regarder ce qui se passe avec la préparation du budget 2011 pour se rendre compte de la force de résistance des subventionnés.

L'histoire de la dette récente de la France est entièrement écrite par les récessions successives de 74; 1982, 1993, 2001 et 2009. A chaque fois le gouvernement laisse filer la dette que ce soit Chirac, Mauroy, Béregovoy puis Balladur, Jospin puis Raffarin et aujourd'hui Fillon.  

On dira : vos mécanismes sont permanents. Qu'est ce que la période récente a de particulier ? Pourquoi est-ce que partout la dette publique a dépassé les 100% du PIB ?

Lors qu'on observe les courbes on voit en effet qu'avant 1971, le taux d'endettement des états baissent continûment. La guerre est un facteur d'endettement certain. Il faudra du temps pour amortir le coût de la reconstruction suivant la guerre de 40.  Mais la croissance est forte  et le cycle peu marqué pendant tout le temps du plein fonctionnement du système de Bretton Woods. Les recettes sont donc extrêmement abondantes pendant toute cette période ce qui permet un désendettement massif notamment des économies d'Europe occidentale.

L'ennui c'est que les trente glorieuses s'arrêtent avec l'introduction des changes flottants. La croissance (le trend mondial) est freiné de presque 0.5% et les crises  décennales deviennent de plus en plus sérieuses. Chaque crise cyclique (74,  93  et la crise en cours) est  "la plus violente depuis 1929".  Les gouvernements se retrouvent avec une moindre croissance structurelle de leurs recettes et des effets cliquets beaucoup plus violents. Partout les dettes s'envolent dans la foulée des ralentissements et des récessions.  

Simultanément sous l'influence d'Alan Greenspan, des flots de monnaies sont créés à chaque récession. Les taux d'intérêt sont historiquement bas. Les Etats insouciants comme la France y voient une aubaine. Vive la dépense publique, Vive l'impôt et Vive la dette ! On commence à s'inquiéter uniquement lorsque les taux d'intérêts à verser représentent la totalité de la valeur de l'impôt sur le revenu ! Sinon les malheureux qui du bout des lèvres appellent à un peu de restrictions se voient interpeller : dites-nous où vous trouvez vos économies : sur les enseignants et les infirmières ? Il est interdit non seulement de réduire la dépense publique mais même de l'envisager sans être aussitôt taxer d'être un "salaud" au sens sartrien du terme.

D'autres sont plus raisonnables. Des réformes profondes permettent de casser la spirale de hausse des prélèvements, de la dette et des dépenses publiques, en Australie, au Canada, en Hollande, dans certains pays nordiques. La Grande Bretagne après le coup d'arrêt Thatchérien, commet l'erreur avec Tony Blair de gaspiller progressivement les bénéfices engrangés. Le New Labor après avoir concédé que jamais il ne reviendrait au temps du "brownisme" étouffant de l'ancien labour, réhabilite progressivement la dépense publique notamment dans les hôpitaux et le système scolaire.

L'histoire de la dette publique est-elle dite ?  Non. Une autre force essentielle de l'accroissement de la dette publique est dans les sauvetages à répétition du système financier. Et pour le comprendre il faut maintenant s'intéresser au secteur des banques et autres institutions financières.

Jusqu'à l'explosion du système de Bretton Woods et au passage aux changes flottants, le secteur financier et notamment bancaire compte pour presque rien dans l'endettement global des pays. Compte tenu de l'inflation rampante lors des trente glorieuses, les dépôts sont constamment rognés. Les prêteurs ne sont pas à la fête.  Les banques non plus. Tenues pour responsables de la crise de 1929, elles sont corsetées dans une législation contraignante.  On gagne péniblement sa vie dans les banques de dépôts sur des crédits à l'industrie  et on fait très attention aux crédits aux particuliers. La monnaie est régulée par les banques centrales nationales et la discipline de Bretton-Woods impose de "ne pas faire plus de bêtises que les autres". Les bilans des banques sont sous contrôle.  Les Etats se financent en cas d'urgence par la création monétaire, provoquant de l'inflation mais évitant le gonflement de dettes publiques permanentes.  

Tout change avec la disparition des contraintes de Bretton-Woods. Il n'y a plus de système monétaire international. La contrainte des changes disparait. Que l'imbécile qui s'est fait prendre avec une monnaie qui s'effondre pleure tout seul dans son coin. Simultanément sous la pression idéologique de Milton Friedman on supprime tous les obstacles à la circulation financière et la majorité des barrières douanières : ce sont "les marchés" qui fixeront tout : le taux d'intérêt et la valeur respective des monnaies. Il fait bien prendre conscience de ce qui s'est passé : on a supprimé le cadre de coopération internationale des états et laissé aux seules forces individuelles des marchés le soin de trouver les chemins d'ajustements nécessaires.

Tout est biaisé dans le nouveau "non système" qui s'implante. D'abord, contrairement aux apparences, il n'y a pas de forces intellectuelles directrices derrière les nouvelles règles. Les Etats Unis ont déclaré une forme de chacun pour soi et tous pour l'Amérique tout en laissant les autres faire ce qu'ils veulent. Les pays serfs comme le Japon et l'Allemagne sont priés de faire gonfler la valeur externe de leur monnaie. Les autres ? Qu'ils se débrouillent !   Bien sûr, la nature ayant horreur du vide, on fera semblant de s'appuyer sur une doctrine économique solide. A nous Milton Friedman ! Or rien ne marche comme Friedman l'a écrit. La liberté économique transcontinentale  devait permettre aux financiers d'envoyer les capitaux là où ils sont le plus rentables, attisant la croissance. Pas de chance : le trend mondial baisse ! On devait avoir une convergence des taux d'intérêt : jamais on a vu autant de "spreads". Les devises devaient se stabiliser : elles grandes devises varient entre elles du simple au double !

En même temps on assigne aux banques centrales le soin de gérer des monnaies devenues à 100% administratives tout en leur assignant un seul objectif : pas d'inflation ! Le résultat sera risible : évalué en or le dollar et avec lui les principales monnaies perdra 98% de sa valeur entre 71 et 2010. L'once d'or passe de 35 à 1250 dollars !

Dès le milieu des années 70 le rôle des banques change. La variabilité des monnaies offrent des possibilités de spéculation phénoménales. D'énormes masses financières peuvent se déplacer à travers le monde. Les banques mettent un peu de temps à comprendre les nouvelles possibilités. Mais dès 77-78 on voit les salles de marché grossir à marche forcée. Spéculer sur des différences de taux et  de changes devient une source de profits démesurés. Il suffit pour cela d'accroitre le levier. Les banques commencent à devenir des emprunteuses. On crée de la dette pour pouvoir spéculer à court terme. Lorsque la spéculation ramène du 100% par an pour un intérêt de quelques pour cent, pourquoi se priver ?   

Nous voilà au cœur du système : une banque n'a pas les moyens seule de créer de la dette. Le multiplicateur de crédits ne fonctionne qu'à partir d'un apport initial de liquidité. Où se trouve la source de cette création nette de liquidité ?

Cette question est toujours très mal comprise et donne lieu à toute sorte de fantasmagories. Pourtant les aspects techniques ne sont pas très compliqués. Dans notre système de monnaie totalement administrative l'apport de monnaie est toujours le fait des banques centrales. Les banques centrales créent de la monnaie selon plusieurs schémas :  soit parce que les devises qui remontent dans ses comptes sont abondantes, soit parce qu'elle accepte de gonfler son bilan de dettes bancaires en plus grand nombre. Ou de dette d'état quand cela n'est pas interdit.  

Dans un système non régulé de n'importe quoi  structurel en matière de change chaque pays est soumis aux conséquences des décisions de la banque centrale du voisin. S'il resserre sa politique monétaire rien n'interdit à un agent d'aller chercher des capitaux ailleurs.  Bien sûr il ya le risque de change.  Mais on a des polytechniciens de la finance pour régler ces menus soucis.

La clef du système se trouvera nécessairement dans la gestion du pays qui a l'importance économique la plus grande. Si en plus il a imposé sa monnaie comme monnaie de réserve, l'importance de la politique suivie  par les autorités de ce pays devient cruciale. Si celles-ci se déclarent en faveur d'une doctrine de "benign neglect", tout est en place pour une catastrophe majeure.  

Les Etats-Unis n'ont pas voulu se contraindre pour sauver Bretton Woods. Ils ne vont pas plus se contraindre après que la flottaison du dollar a été décidée.  Le mécanisme de la double pyramide de crédits décrit par J. Rueff et quelques autres prend soudain l'allure d'un tourbillon incessant. Les déficits américains créent inlassablement de la monnaie dans les pays exportateurs qui la replace aux Etats unis. La spirale gonfle et se termine comme toujours en tornade. Où se constate le gonflement? Evidemment au sein des bilans des institutions financières. Dès 1985 l'endettement des banques représentent près de 50% du PIB des Etats Unis, contre  environ 20% en 1971.   Plus il monte, plus le risque global d'une rupture grossit. La première grosse explosion se produit en 92-93. L'ensemble du système bancaire explose et est virtuellement en faillite !  Il est sauvé par une inondation de création de monnaie et un nouveau gonflement de l'endettement des banques.  

C'est là qu'il faut regarder la situation du Japon. Dix ans avant c'était le grand gagnant de la mondialisation. Mais le voilà avec un système bancaire moribond que l'état doit sauver. En système de change flottant, les fonds courent vers les pays à fortes exportations dont la monnaie est solide. Le Yen s'est envolé. Pour faire face à cette hausse, qui asphyxiait le pays, les autorités n'ont pas su quoi faire. Entre carry trade plus ou moins aventuré, investissement des réserves dans des placements étrangers calamiteux, gonflement de bulles diverses notamment immobilières,  la crise de 92-93 allait avoir des effets dévastateurs.  L'état ne trouvera d'autre moyen que de venir au secours des banques pour éviter la spoliation totale des déposants et la ruine des entreprises.  En un mot le Japon a connu avec 20 ans d'avance ce qui est aujourd'hui le lot commun.  Le Japon est aujourd'hui à 450%  d'endettement par rapport à son PIB !  La Grande Bretagne qui a voulu jouer le deus ex machina derrière toute cette folie financière alimentée par les déficits américains et la politique monétaire foldingue de Greenspan se retrouve avec une dette globale de près de 400%. Ne parlons pas de l'Islande !

Les taux d'endettement étatique les plus monstrueux ne proviennent pas  "des enseignants et des infirmières" mais des conséquences d'un système monétaire et financier fondé sur les changes flottants et une monnaie internationale...nationale utilisée sans frein ni complexe.

Lorsque l'on dit : la crise actuelle vient indiscutablement des Etats-Unis, c'est vrai. mais c'était tout aussi vrai de la crise de 74 et de celle de 92-93.

Lorsque nous écrivions il y a deux ans que la crise faisait peur parce que les recettes frelatées de Greenspan ne pouvait plus s'appliquer, nous ne faisions que constater que le système mis en place de facto en 1971 était arrivé à son terme. La création de dettes nouvelles n'étaient tout simplement plus possible. Le système bancaire était au plafond.  Les états aussi.

La malédiction  des changes flottants et d'une monnaie mondiale à l'abandon avait fini par déclencher une des pires crises de la dette de toute l'histoire économique et en temps de paix !

La seule solution pour en sortir n'est pas principalement dans la refonte des banques, bien que la restructuration de la dette l'impose de toute façon. Mais dans le retour à un système organisé des changes et de la responsabilité des Etats dans la valeur externe de leur monnaie. Tout le monde convient que le Yuan est grossièrement sous dévalué et entraine des conséquences désastreuses pour les économies concurrentes.  Mais comment imposer une gestion des devises  sans système international contraignant. Si les Etats-Unis ne veulent pas se contraindre, pourquoi la Chine le ferait-elle ? Les Etats unis ont imposé un jeu de puissance. Comment se plaindre que d'autres s'y essaient aussi ?

L'Europe structurellement impuissante fait semblant de croire que les changes flottants, les banques centrales indépendantes chargées exclusivement de l'inflation, la liberté totale des mouvements de capitaux, est doctrinalement satisfaisante. Pratiquement elle signe son retrait du monde. Sa croissance est infime et menacée. En même temps que son système monétaire et bancaire est à deux doigts de l'implosion.    

La solution, la seule solution, est parfaitement connue.  les Etats ne peuvent commercer dans la liberté presque totale du commerce et des capitaux, que s'ils s'entendent sur un cadre monétaire et de changes où chaque pays a des responsabilités et peut être contraint à les respecter. Jamais les Etats Unis n'auraient du être autorisés à accumuler pendant des décennies des déficits absurdes.  Jamais la Chine n'aurait du être autorisée à pratiquer un mercantilisme aussi caricatural. Jamais le Japon n'aurait du être enfermé dans un système qui a tué" son système bancaire et malgré cela porté le Yen à des sommets injustifiables.  

La folie des endettements monstrueux que l'on constate est le fruit pourri mais inévitable du système des changes flottants et du dollar monnaie de réserve mondiale. Il faut donc renoncer à ce système.

La crise sévère que nous traversons aurait du être le levain de ce changement fondamental. C'est un système où tout le monde est perdant.  La dernière réunion du G.20 est calamiteuse parce qu'elle prouve qu'on en est toujours au chacun pour soi tout en faisant semblant de maintenir des libertés économiques dans un cadre tellement biaiseux qu'elles ne peuvent avoir aucun effet bénéfique de long terme.  

Il appartenait à l'Europe de dire stop. Elle pouvait le faire en laissant filer l'Euro tellement bas que les Etats Unis auraient pris peur. Et en augmentant de 200 à 300% le coût des importations  en provenance de Chine et des pays pratiquant le dumping monétaire en instituant une système non pas de taxes douanières (les traités ne le permettent pas et nous sommes totalement ligotés)  mais de béquilles monétaires visant à rééquilibrer les balances extérieures mutuelles.    

La simple menace aurait suffit pour être entendue. La Chine privée du marché américain et européen serait extrêmement mal. les Etats unis confrontées à une Europe compétitive seraient encore plus mal, à l'agonie.  

Qu'elle serait l'inconvénient de revenir à un système régulé des changes avec une monnaie de réserve mondiale indépendante d'un pays national ? Les Etats Unis se trouvent-ils si flambants  aujourd'hui ?  Et la Chine ? Elle tremble de tous ses membres devant son tas de dollars qui risque

Le Baltic index en très forte baisse

Après deux mois de trafic soutenu, témoignant de la bonne activité générale  dans le monde, et notamment en France où la conjoncture s'est redressée dans nombre de secteurs, particulièrement la mécanique,  en avril et mai, on entre mal dans l'été. Le recul et violent et laisse présager un troisième trimestre difficile.  Depuis l'hiver 209, on assiste à des bouffées de reprise plus ou moin forte mais aucune tendance n'est réellement établie. Le nouvel étouffement du marché interbancaire associé à la find es plans de relance et à la  perspective de plans de redressement drastiques un peu partout, laisse envisager une reprise de la récession sur la fin d'année, balayant toutes les perspectives de croissance effriolante dont parlent les petits bleus budgétaires. 


Le cycle immobilier dans le cycle général : une force fondamentale.

Nous sommes, au cercle des économistes e-toile, favorables à l'idée que les cycles existent et que leur observation est critique pour une bonne administration des affaires du monde. 

Depuis les années 70 les théories du cycle ont été pratiquement abandonnées. Puisque Keynes avait donné la solution pour éviter les récessions, l'idée s'est installée que les crises résiduelles étaient toujours dues  à des chocs externes.

C'est ainsi que la crise de 1974 est devenue la crise du pétrole, celle de 92 la crise de la guerre en Irak, celle du début des années 2000 la conséquences des attentats contre les tours jumelles de New York etc.  

La réalité est toute autre. La simple observation montre qu'il existe depuis au moins deux cent ans un cycle des affaires de 8-10 ans, avec une récession plus grave tous les 18-20 ans, une crise grave succédant à une récession molle.

Pour s'en tenir aux dernières décennies :

1973-1974    : crise grave

1982-1983    : crise molle

1992-1993    : crise grave

2000-2002    : crise molle

2008-2010    : crise grave.

On se souvient que ce schéma avait été nié par le FMI (Kenneth Rogoff) qui avait décrété à la fin des années 90 que les crises économiques étaient de plus en plus faibles, stimulant l'idée qui s'était répandue comme une trainée de poudre que nos économies ne risquaient plus les cycles et qu'une croissance permanente était à venir. On voit ce qu'il en est.

Le caractère cyclique de l'activité permet d'anticiper les récessions sans avoir à entrer dans les détails techniques. Les signes avant coureur sont faciles à percevoir. Nous n'avons eu aucun mérite à annoncer dès la fin 2006 que la bascule de coinjoncture aurait lieu en 2008 avec un pic de la récession en 2009-2010 et qu'elle serait sévère.

Les économistes qui expliquent qu'ils ne pouvaient pas savoir ce qui se tramait au sein même des banques et du système financier et s'exonèrent ainsi de leur inconscience de la crise montante sont des nigauds.La crise actuelle n'est pas fondamentalement un crise des comportements bancaires. C'est une phase classique du cycle décennal, dans sa version dure, mais aggravée par des défauts structuraux du système monétaire international et des réactions inappropriées des banques centrales, notamment de la FED.

L'avantage de la crise est qu'elle stimule à nouveau les réflexions sur le cycle. Nous signalons ici une étude récente qui recoupe parfaitement nos propres analyses.  Rappelons qu'une des explications de la sur-gravité du cycle tous les deux crises que nous avons donnée depuis que nous écrivons publiquement sur ce sujet (1997) est le cycle du bâtiment (ou de l'immobilier comme on voudra). 

1974 marque un coup d'arrêt brutal du marché immobilier : pour la, première fois les gens s'interrogent sur la possibilité d'une baisse prolongée des prix, inconcevable jusque là depuis la guerre. 1992 est principalement une crise de l'immobilier d'entreprise qui était devenu totalement fou. Sur la fin on achetait un immeuble le matin pour le revendre avec plus value le soir même ! La crise actuelle a une dimension immobilière évidente.

L'article de Fred E. Foldvary, The Business Cycle: A Geo-Austrian synthesis,http://www.foldvary.net/works/geoaus.html, donnera à ceux que cela intéresse un coup de projecteur intéressant sur cette question. On y trouve une description très précise du cycle de 18 ans (deux fois le cycle de 8-10 ans) qui caractérise bien ce qui se passe depuis deux cent ans dans le domaine de la construction. L'expression "quand le bâtiment va tout va" n'est pas née par hasard.

Ce cycle peut être contrarié ou aggravé par les politiques gouvernementales ou celles des banques centrales. L'école autrichienne depuis les années 20 et la grande inflation, est particulièrement sensible aux défaillances des banques centrales.  D'autres pourront mettre l'accent sur les débordements des gouvernements : les subprimes sont d'essence politique !

Mais il est là, le cycle immobilier. Fondamentalement.

Il faut éviter naturellement d'en conclure que les politiques n'ont pas d'importance et que les institutions économiques sont indifférentes. Les erreurs de politique économique sont fréquentes et certaines institutions sont dramatiques. L'organisation soviétique de l'agriculture ou les changes flottants sont des exemples typiques d'institutions qui ne marchent pas et ne marcheront jamais !

C'est bien le rôle des économistes de partir des faits et d'en tenir compte. Oui ils ont bien vocation à prévenir des risques de récession. Oui ils ont bien à dénoncer les politiques dangereuses. Oui ils ont bien à éclairer l'opinion sur le danger de certaines institutions créées par idéologie ou par ignorance et qui ont une influence néfaste.

Nous croyons être dans notre rôle en attirant l'attention constamment sur la réalité du cycle et sur la nécessité d'accepter cette réalité et d'en tenir compte. Chacun voit que l'on ne le fait pas et qu'on se contente de la recherche de boucs émissaires faciles dans un débordement de moraline tapageuse.

Nous croyons être dans notre rôle en avertissant les Français que "l'énarchie compassionnelle" qui nous gouverne depuis 1974 a étouffé le pays par le niveau de ses dépenses publiques et de ses impôts.  Chacun voit que le "vive l'impôt" reste le mot d'ordre à gauche et "vive les taxes" le mot d'ordre à droite.Alors que la dépense publique dépasse la valeur ajoutée des entreprises et que même en prenant tout le revenu des Français on n'arriverait pas à payer nos dépenses et à rembourser nos dettes !

Nous croyons être dans notre rôle en condamnant inlassablement  le non-système que sont les changes flottants, une aberration qui a coûté des points de croissance pendant quarante ans et nous a fait passé des trente glorieuses à on ne sait trop quoi.

De meilleures politiques et de meilleures institutions n'empêcheront pas les forces souterraines à la base des cycles de s'exercer. L'intelligence est de s'adapter et d'en limiter les effets néfastes.  Et de faire en sorte qu'on n'aboutisse pas  à 1929 ni à...2010.

Nous sommes ou inconscients ou outrecuidants mais nous croyons que c'est possible.


Didier Dufau pour le Cerle des économistes e-toile.

Les deux erreurs majeures du gouvernement Jospin

Alors que Lionel Jospin publie ses mémoires, avec ce titre plus que révélateur (Lionel parle de Jospin (sic)) de la schizophrénie  et des affres très protestantes du personnage, que penser de la politique économique qui fut celle de son gouvernement ?

Une fois de plus il faut se placer dans le cycle économique. Jospin arrive au moment de la phase haute du cycle. Et il ne s'en rend pas compte. Pendant tout 97 nous nous égosillons sur le site du Monde.fr pour signaler que l'emploi est en pleine expansion et que partout dans le monde les courbes économiques se redressent.  L'ombre portée de la récession de 93, la première depuis la guerre,  est si forte que personne ne veut y croire. C'est l'époque où l'énarque Seguin parle du Godot de l'emploi qu'on attendrait en vain, alors qu'il se manifeste déjà avec une grande force démonstrative.  C'est l'époque où l'énarque Rocard préface le livre ridicule de Rifkin qui prétend que c'est la "fin de l'emploi". Eternel décalage entre la réalité et l'hystérésis des sentiments.

Cette myopie, encouragée par un enveloppement idéologique particulièrement brumeux dans le camp qui est le sien, est la cause de deux erreurs absolument délirantes qui disqualifient radicalement son expérience de chef de gouvernement.

* Il ne voit pas que la croissance a sa conséquence habituelle : compte tenu de la progressivité globale du système fiscal les recettes augmentent plus vite que le PIB !  L'incroyable coup de massue fiscal de l'énarque Juppé est considéré comme insuffisant alors qu'il était déjà surdimensionné. On aboutira à l'affaire dite "de la cagnotte"  qui parait secondaire alors qu'elle est fondamentale. Nous en sommes arrivés à de tels taux de prélèvements que la conjonction d'une haute conjoncture internationale et d'une aggravation des impôts a des conséquences immédiates et terribles : l'Etat dépense tout sans se rendre compte qu'il étouffe le pays. Lors de la récession suivante, non prévue elle non plus par Jospin et qui le frappe avant la fin de son quinquennat,  l'étranglement fiscal du pays sera total. Seul Fabius, pour des raisons électorales, verra le danger. Mais il était trop ,tard. Et le choix de réduire la TVA sera une grave erreur. C'est pendant le gouvernement Jospin que le taux de prélèvement atteindra son sommet historique.

* Ne voyant pas la reprise très forte de l'emploi partout dans le monde, il se trompe, ici encore lourdement, de politique du travail. Il multiplie les emplois administratifs précaires, contribuent à stériliser une part notable des réserves de productivité française et il bloque pour l'avenir la croissance avec les 35 heures. La manière presque fasciste avec laquelle l'affaire des 35 heures est menée est révélatrice de l'état de la gauche. Le socialisme est mort. Il n'y a plus de programme. On n'a plus d'idée, alors on choisit en urgence avant une élection un gadget qui peut plaire aux masses, un "cadeau au peuple", et lorsque la surprise d'une élection donne le pouvoir on passe outre à tous les avertissements pour mettre en œuvre la promesse honteuse de façon autoritaire. Les 35 heures sont un nœud coulant autour du cou de l'économie française. Qu'on  ne dise pas que les conséquences ont été une surprise. Nous n'avons cessé de batailler contre cette chimère d'un présupposé idéologique et d'une manœuvre électoraliste démagogique.   La mesure est mise en place d'une façon très progressive qui fait qu'elle ne fera sentir ses pleins effets qu'à partir de 2000, c'est à dire à l'arrivée de la phase de récession du cycle.  La France ne parviendra pas à sortir de la crise de 2001-2003 : "la haute conjoncture de 2005,6 et 7"verra des taux de croissance infimes.

Accessoirement, mais pour donner sa pleine mesure sociale, Jospin, très trotskiste dans ses appréciations, considère qu'il doit mettre la force de l'Etat au service des "faibles" contre les "vilains capitalistes". Le droit social devient une jungle. Tout est bloqué.  Adapter le tissu économique aux nouvelles réalités devient ou impossible ou tellement coûteux que personne ne veut plus se risquer à l'investissement.

Au total le gouvernement Jospin bénéficiant d'une conjoncture internationale jamais vue depuis 1974 écrase le pays d'impôts à contretemps, laisse filer la dépense publique d'une façon telle qu'il aggrave l'endettement de mille milliards de Francs, crée un chômage structurel phénoménal, bloque l'investissement productif et étouffe pour longtemps l'économie et les relations sociales.

Il s'agit bien d'un désastre. Mais qui n'est pas perçu à la hauteur de ce qu'il est parce que Lionel Jospin a exercé sa gestion au meilleur moment de la conjoncture. 

Alors c'est bien beau de toujours se présenter comme "un grand honnête homme" qui aurait fait une politique "digne".  Jospin est un ignorant un peu trop torturé par sa prédestination et ses nombreuses contradictions (révolutionnaire mais énarque, trotskiste mais secrétaire général du PS, modeste mais candidat à la présidence de la République, honnête mais menteur pour sa tranquillité, socialiste mais ne détestant pas les facilités de l'argent, aimant les intellectuelles mais à peu incapable de parler un français correct etc.), qui a mené une politique suicidaire pour la France.

Est-ce que cela aurait pu être pire ?

Oui, assurément.  Notamment si DSK avait pu se maintenir au pouvoir. Heureusement ses turpitudes dans les milieux de l'assurance des étudiants, tondus ras par des voyous sans aucun scrupule, l'ont écarté du pouvoir, permettant, trop tard mais tout de même, une certaine correction de trajectoire. Les juges comme dans l'affaire Dray ont considéré qu'on pouvait piller la jeunesse sans conséquences pénales. Mais au moins ont ils permis  un temps qu'un changement d'homme génère une réorientation utile de la politique.  De même on créditera Jospin d'une certain réserve dans l'expansion des dépenses des administrations centrales. Les débordements les pires concerneront les collectivités locales (qu'on ne cherche pas à brider), le monde associatif subventionné (les copains et les coquins) et la sécurité sociale, où aucune réforme n'est engagée malgré l'urgence.

Au total Jospin a fait perdre son temps à la France tout en l'enfonçant dans l'endettement et le chômage structurel, alors qu'il bénéficiait d'une période hyper favorable pour résoudre à l'intérieur certains des problèmes structuraux provoqués par "l'énarchie compassionnelle" et le socialisme mitterrandien et à l'extérieur pour faire prendre conscience des dangers du système monétaire et financier international basé sur les changes flottants. On ne peut pas en même temps faire rire de sa ringardise dans les congrès socialistes internationaux et avoir un poids économique quelconque dans les instances économiques mondiales. 

Il est un des symboles de l'effondrement intellectuel français, dont les élites sont désormais incapables de se porter à la hauteur des enjeux nationaux et internationaux. 

Monsieur Jospin vous vous considérez dans l'article donné ce dimanche au JDD, comme un protestant ayant su gardé toute sa dignité et son quant-à-soi. Votre troisième place à l'élection présidentielle de 2002 aurait du vous prévenir contre cette forme de narcissisme extrême. Votre échec tient entièrement au fait que les Français dans leurs tréfonds ont parfaitement compris que vous avez gâché les quelques chances de la France qu'il aurait fallu à tout pris sauvegarder.

Votre pas de danse avec Chirac marque la fin de l'imposture de l'énarchie compassionnelle, lancée par le couple Giscard - Chirac en 1974,  qui a vu des hauts fonctionnaires s'emparer du pouvoir en croyant qu'ils sauraient apaiser la société  par leur arbitrage alors qu'ils n'ont fait que la châtrer. Vous êtes le dernier maillon d'une chaîne délétère qui a vu la France sortir de l'histoire faute d'avoir tiré toutes les conséquences du renversement des équilibres mondiaux qui se sont produits en 1974.

Vos mémoires, comme celles de J. Chirac, sont le témoin du chemin de croix qu'a suivi la France sans nécessité aucune.

Vraiment pas de quoi pavoiser !

Didier Dufau pour le Cercle des économistes e-toile


La controverse Pierre-Antoine Delhommais-MichelRocard


La controverse qui anime ces derniers temps le petit monde des média nous intéresse car elle touche un sujet que nous avons abordé ici de multiples fois.

Pour ceux  à qui peut échapperce genre de guéguerres picrocholines, rappelons que dans un article très exact, Pierre-Antoine considérait que  "M. Rocard serait bien inspiré de relire Montesquieu, qui, dans De l'esprit des lois, s'en prenait à ceux qui "ont cru qu'il était bon qu'un Etat dût à lui-même et qui ont pensé que cela multipliait les richesses"". Et il ajoutait : "Rocard ..., qui il est vrai avaient pratiqué avec brio l'art du déficit quand ils occupaient leur poste".

M. Michel Rocard ,n'a pas apprécié. Il est vrai qu'à plusieurs reprises il a expliqué au monde ébahi qu'il avait été "le meilleur premier ministre" depuis longtemps et probablement dans son esprit toujours. Se voir rabaisser à un simple flambeur public  à crédit l'a heurté au plus profond de son ego, qui, comme chacun le sait, n'est pas mince. Il a donc vertement répliqué.  

"Je suis nommé le 10 mai 1988. Le budget de cette année a été arrêté par le gouvernement et la majorité précédente avec un déficit de 135 milliards de francs. Je l'exécute au milliard près. Je fais adopter pour 1989 un budget au déficit de 115 milliards, puis pour 1990 un budget au déficit de 100 milliards, tous deux exécutés au milliard près. Je fais adopter le budget pour 1991 avec un déficit de 90 milliards. Je quitte mes fonctions en mai, ce dernier budget sera exécuté avec un déficit majoré de près de 4 milliards. La récession de 1992 commençait en effet à se faire sentir fin 1991.Ref 2

La querelle ne peut être vidé que si on fait intervenir plusieurs notions cruciales qui ont le malheure de ne jamais être développées publiquement.

La première c'est que le cycle économique de 8 - 10 ans existe.

La seconde est que l'impôt est globalement progressif.

Cela veut dire qu'en phase de haute conjoncture (en général les 3 ou 4 dernières années du cycle) les recettes fiscales augmentent plus vite que le PIB. En revanche les périodes de vaches maigres, souvent les trois premières années du cycle, voient les recettes fiscales attaquées.

La qualité de la gestion des finances d'un pays  n'est pas la même en début et en fin de cycle : dans le premier cas il est nécessaire de laisser filer les déficits et dans le second il faut profiter de la croissance pour revenir à l'équilibre.     

M. Michel Rocard a eu la chance insigne de devenir premier ministre pendant une phase de forte croissance. Il fallait donc anticiper la récession prochaine et pratiquer une ascèse budgétaire telle que le budget repasse au positif et permette de dégager des excédents utilisables pendant la phase difficile à venir.

Il nous explique lui même qu'il n'en a rien fait. Alors qu'il a bénéficié d'une croissance extrêmement forte des recettes fiscales, il s'est contenté de freiner l'ampleur du déficit en utilisant pratiquement tout l'excédent fourni par la croissance pour des dépenses nouvelles. Ce fut une attitude irresponsable et même criminelle. Dans bien d'autres pays occidentaux, la période a été utilisée pour revenir à des budgets excédentaires.  

M. Michel Rocard aurait le droit de se vanter s'il avait conduit une politique faisant apparaître un excèdent de 90 milliards en 89, de 115 en 90 et de 135 en 91. En amassant  près de 300 milliards de Francs d'excédent, il aurait bien mérité de la Nation. Mais pas en accumulant 300 milliards de Francs de dettes nouvelles en pleine croissance !

Le plus incroyable, c'est qu'il ne réalise même pas l'inconvenance de sa défense !

Nous avions déjà fait cette remarque il y a bien des mois dans notre article  sur le plamarès des incapables.

Le pire est que cette période de forte croissance a été employée à créer le RMI, dont toute la discussion sur la transformation en RSA a montré qu'il s'agissait finalement d'une trappe à pauvreté inacceptable à réformer d'urgence, donc à créer un nouveau trou dans la coque des finances publiques, tout en créant un nouvel impôt, la CSG dont la montée  en puissance explique celle du taux de prélèvement et le passage de la France en tête de la spoliation fiscale de ses citoyens.

La gestion de Michel Rocard a été détestable et nous l'avons mis en tête du palmarès des pires premiers ministres pour cette raison.

On verra le même phénomène se reproduire à la fin du cycle suivant, où le gouvernement Jospin accroitra la dette cumulée de 1000 milliards de Frances pendant la meilleure phase de conjoncture mondiale depuis les trente glorieuses, tout en bloquant l'économie avec les trente cinq heures et la législation sur les licenciements.

Ce qui est vrai pour la nation toute entière  se retrouve à l'échelon régional. On a vu le Maire socialiste de Paris, M. Delanoë, se gaver de 400.000.000 d'Euros de recettes inopinées dues à la flambée des prix immobiliers, les dépenser intégralement et dès la récession venue déclencher les hausses d'impôts les plus phénoménales jamais vues à Paris, aggravant la situation des parisiens déjà durement touchés par la crise et contribuant à la hausse des prélèvements globaux, à l'instar de tous ces collègues dans les régions, les départements et les villes.

M. Rocard a donc entièrement tort dans cette controverse.

M. Pierre Antoine Delhommais verrait sa cause mieux servie s'il voulait bien populariser dans sa chronique le fait qu'il y a un cycle et que la progressivité globale de l'impôt implique qu'en période de vache grasse on crée de l'excédent budgétaire pour permettre des déficits supportables dans la période de vaches maigres. Le budget doit être contra cyclique sans accroissement perpétuel de la dette. Cette règle de base devrait être affiché à l'entrée du Sénat et de l'Assemblée nationale. Et au fronton de Matignon.

Je lui rappellerai que notre premier article sur le sujet date de septembre 1997 et qu'il a été publié sur le forum du journal... le Monde. Treize ans déjà.

Allons, encore un effort !

Didier Dufau pour le Cercle des Economistes E-toile

copie à delhommais@lemonde.fr

Références

http://cee.e-toile.fr/index.cfm/2008/7/18/Economie-Franaise--le-palmars-des-incapables

http://www.lemonde.fr/opinions/article/2009/11/28/j-emprunte-donc-je-suis-par-pierre-antoine-delhommais_1273508_3232.html

http://www.lemonde.fr/a-la-une/article/2009/12/12/michel-rocard-nous-repond_1279850_3208.html


Pourquoi la France ne résiste pas si mal

En matière d’activité la France résiste mieux à la récession que bien des pays, comme l’Allemagne, l’Irlande,  le Royaume Uni et même les Etats Unis.  La baisse du PIB constatée, même si les réévaluations proposées pour 2009  ne se concrétisent pas, est inférieure à celle de bien des pays industrialisés.


La raison en est triple :


-    La part du secteur marchand dans l’économie globale est plus faible que partout ailleurs.  Près de 30% de la population active travaille sur recettes ou financements publics, et leur rémunération et leur emploi ne dépendent pas directement et immédiatement de la conjoncture.


-    Il y a eu pendant quelques mois baisse des prix et donc accroissement du pouvoir d’achat.  Une telle assertion ferait rire toute ménagère : il est de tradition que les hausses de pouvoir d’achat par la baisse des prix ne sont  JAMAIS ressenties. Elles n’en sont pas moins là.


-    La baisse des prélèvements obligatoires. Le taux a baissé en 2008 de façon sensible. Certains diront : c’est le programme de baisse  d’impôts du gouvernement. Ce n’est pas la raison principale : la vérité est que lors que le PIB croit le taux de prélèvement s’accroit mécaniquement plus vite (l’impôt est globalement progressif) et qu’il décroit tout aussi mécaniquement lorsque le PIB régresse.  Le Ministre du budget a indiqué que le déficit de l’Etat s’expliquait pour 75% à cause de la crise et 25% du fait des déséquilibres hors crise de la structure des recettes et des dépenses.  Cette proportion vaut sans doute à peu près  dans l’effet « baisse du taux de prélèvements ».


L’inconvénient de ces avantages est la montée de l’endettement « structurel » et des déficits extérieurs.

Lorsqu’il faudra rétablir nos échanges et commencer à rembourser les emprunts l’effet sur la croissance sera lourd et nous condamnera à une sortie de crise retardée, une croissance très molle et une durée de stagnation plus longue.
D’autant que les trois avantages vont cesser progressivement de jouer :


-    Le secteur public étant peut susceptible de gain de productivité majeurs, il ne sera pas un moteur de sortie de crise.
-    L’inflation va reprendre.
-    La hausse des prélèvements obligatoires aussi.


Il y aura pression sur la demande globale à la baisse, en même temps qu’une baisse de la propension à produire plus.


On verra alors une France à la traîne par rapport aux autres. C’est ce qui s’est passé notamment entre 2005 et 2008 où nos taux de croissance ont été presque ridicules. 

Dans le cycle économique la France oscille moins mais son trend est plus plat que les autres.  L’avantage est certain lors de la phase de récession du cycle mais pas véritablement  enthousiasmante le reste du temps.

Grand écart

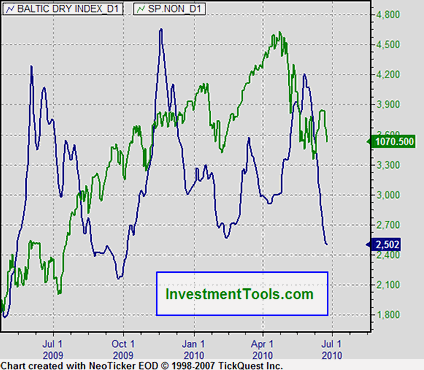
Le graphique ci dessous raconte une drôle d'histoire. On voit que la Baltic Dry index qui donne le prix du transport international chute depuis plus d'un mois après avoir repris des couleurs et qu'il se situe dans des zones extrêmement basses. Alors que les bourses explosent dans une hausse totalement décalée.

En général c'est la bourse qui suit le BDI, pas l'inverse. Ce qui annonce une forte correction boursière quelque part cet été.

Aucune réforme n'ayant été faite de rien, il est normal qu'un système financier pervers reprenne les affaires là où il les avait laissés et que la spéculation effrénée reprenne en amplifiant les quelques bonnes nouvelles du début de l'été.

Le chômage talonne aux Etats-unis ; les exportations allemandes repartent assez vigoureusement. La consommation ne fléchit pas dans la majeure partie du monde.

Cela ressemble vraiment à ce qui s'est passé lors de la crise de 2001-2003. Au lieu de voir repartir une croissance mondiale équilibrée la conjoncture n'a été que l'agglomération des bulles diverses qui ont fini par exploser.

On est reparti sur cette route cahotique. Le mieux qu'on puisse imaginer c'est une courbe en W. Une reprise brève à laquelle succédera presqu'aussitôt une rechute assez grave avant peut être de repartir pour de bon.

LH pour le Cercle des economistes E-toile.


Reprise par l’ Asie ?


Dans la torpeur d’un été orageux la nouvelle fait sensation : la fin de la récession est là et la reprise se fait en Asie.
La suite confirmera la réalité de ce redémarrage. En attendant on peut faire quelques remarques :
-    Les statistiques chinoises de PIB ont ceci de particulier qu’elles sont en général des plus douteuses. La Chine est un état totalitaire qui dirige son information. La captation de l’industrie occidentale fait l’objet d’un plan organisé qui a été largement orchestré par la propagande :  « Elle est inévitable » ; « venez vite avant que vous soyez balayé » ; "les chinois sont des commerçants dans l’âme et ils vont tout maîtriser : travaillez avec eux ou périssez" », …
-    L’Allemagne est le principal fournisseur de machines à la Chine. Ses exportations n’ont pas reprises dans la proportion de la croissance indiquée par la Chine.
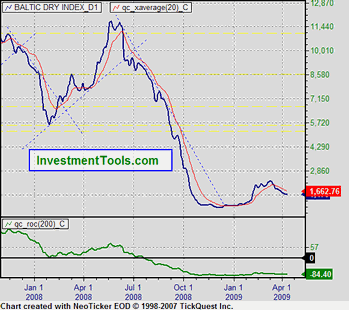
-    Le Baltic index stagne à un niveau bas ce qui n’indique aucune réelle reprise significative du commerce international.
Les chiffres indiqués laissent entendre qu’une croissance endogène serait en cours qui fertiliserait uniquement le bassin proche, ce qui supposerait que la Chine importe plus qu’elle n’exporte. Or elle accumule à nouveau des réserves importantes. Sachant que la demande extérieure est faible,  on entre dans des contradictions insolubles sauf à imaginer un afflux de capitaux internationaux en Chine pour nourrir une bulle boursière ou immobilière. Ou dans l’attente d’une revalorisation du Yuan.
Tout cela est profondément étrange.  Et probablement malsain.
Wait and see !

L’INSEE avoue (enfin) « une erreur de prévision »

On sait l’intérêt que nous portons sur ce site aux questions de statistiques économiques et de prévisions. Nous y avons déjà consacré de nombreux articles :

http://cee.e-toile.fr/index.cfm/2009/4/23/FMI--un-an-de-retard

http://cee.e-toile.fr/index.cfm/2009/4/12/Lettre-ouverte--lINSEE

http://cee.e-toile.fr/index.cfm/2008/12/8/Les-certitudes-dans-la-crise-mondiale--1--Labsence-de-prvisions-srieuses

http://cee.e-toile.fr/index.cfm/2008/8/22/Le-PIB-le-Pauvre-Indicateur--Biais--de-la-conjoncture

C’est évidemment une question centrale pour ceux qui comme nous essayons de raisonner sur les chiffres pour essayer de découvrir des tendances  et annoncer à temps certaines ruptures et qui nous retrouvons souvent en contradiction majeure avec les prévisions officielles et en crise de crédibilité avec nos interlocuteurs qui refusent par exemple de passer nos avertissements en excipant que les instances officielles ne pensent pas comme nous et que leur rôle n’est pas  de favoriser les élucubrations.

Nous nous sommes heurtés au moins quatre fois à ce genre de réactions :

          En 1997 lorsque nous affirmions que l’emploi était en pleine expansion alors que tout le monde annonçait « la fin du travail »  et que le gouvernement Jospin se lançait dans l’erreur majeure des trente cinq heures

          En 1999 lorsque nous annoncions le début de la crise décennale pour la mi 2000 aux Etats unis et 18 mois plus tard en France et accessoirement lorsque nous critiquions l’idée de la croissance perpétuelle sans crise grâce à internet et l’économie de l’information sans stock

          En 2003 lorsque nous écrivions que Greenspan se trompait et qu’on sortait pour la seconde fois d’une crise en créant les conditions d’une crise subséquente plus grave

          Depuis début 2006 date à laquelle nous n’avons cessé d’avertir qu’une crise sévère était en préparation  et dont nous avons constamment précisé la date du retournement et sa gravité.

On voit qu’il ne s’agit pas d’un plaisir de Cassandre : l’annonce d’une reprise forte de l’emploi était plutôt sympathique !

L’Insee reconnait une erreur de prévision  dans son dernier Bulletin de Conjoncture (http://www.insee.fr/fr/indicateurs/analys_conj/archives/mars2009_ve.pdf ) :

« Au quatrième trimestre 2008, le PIB s’est contracté de 1,2 % (cf. graphique 1), ce qui représente un écart de -0,4 point par rapport à notre dernière prévision (-0,8 % dans la Note de conjoncture de décembre).Cette erreur de prévision est imputable principalement à la très forte contraction de la production manufacturière au quatrième trimestre qui a été sous-estimée (-7,6 % contre -4,0 % anticipé) ».


Cette reconnaissance est bienvenue. D’autant que le même bulletin avertit que les modèles de prévisions utilisés sont peu adaptés aux circonstances exceptionnelles que nous traversons. Ce qui annonce d’autres prévisions très incertaines.

Cette prudence ne doit pas nous empêcher de remarquer que l’erreur n’a pas seulement concerné le dernier trimestre.  Avec les dernières révisions, l’Insee admet que la France est en récession depuis pratiquement un an, comme nous n’avons cessé de la dire.  Et pendant un an on a vu le gouvernement nier ou minimiser la crise en s’appuyant sur ces prévisions fausses.  On se souvient du débat ridicule de septembre 2008 où Mme Lagarde expliquait qu’il n’y avait pas de récession en France qui faisait mieux que tout le monde (comme le nuage de Tchernobyl, la crise épousait nos frontières sans les pénétrer)  et le débat budgétaire psychédélique mené par M. Woerth sur des bases sottes au point d’être irresponsables.

La question de base est que le modèle utilisé pour la prévision est entièrement basé sur des estimations elles mêmes fruit d’une estimation économétrique de tendance. En gros on estime que ce qui est  va perdurer sauf évidence d’un élément contraire chiffrable.  Résultat : les chiffres de l’Insee, comme ceux d’Eurostat ou du FMI ont constamment couru derrière la réalité parfois avec un retard effrayant.  

Il n’y a pas de véritable RAISONNEMENT sur la conjoncture. Donc on ne prévoit pas les ruptures. Les conjoncturistes de l’INSEE (et c’est encore pire pour ceux de la Banque de France) n’ont pas d’outils intellectuels pour anticiper les ruptures. Dans tous les textes que nous avons envoyés aux uns et aux autres  nous avons toujours annoncé la crise en essayant de rester le moins technique possible sachant que cette technique aurait été aussitôt ou incomprise ou rejetée comme non pertinente compte tenu des manières de penser en cour (cad de l’absence de toute pensée remplacée par des modèles).   Notre alerte était toujours basée sur deux thèmes faciles et n’entraînant pas trop de réserves a priori : attention le cycle existe  et on va nécessairement vers un retournement ; attention les déséquilibres financiers sont tels qu’ils ne peuvent conduire qu’à la catastrophe.  Avec cela en tête il était facile de collecter les signes précurseurs du retournement (par exemple fin 2006 le retournement du marché de la construction immobilière aux Etats unis) ou de la crise financière (par exemple le blocage de l’été 2007 sur les subprimes et les différentes faillites bancaires successives).  Il était relativement aisé de prévoir que la crise serait très forte, au moins aussi forte que celle de 93 ou 74.  Pendant toute le premier semestre 2008 les journaux n’ont cessé de bruisser des avertissements d’une crise sévère. De nombreux journaux ont posé la question : va-t-on vers une récession rapide voire une crise de 1929 ?  Nous avons répondu à certains de ces questionnements. Toujours en annonçant une crise sévère.

Le FMI comme l’INSEE ont été totalement imperméables à ces avertissements et ont perduré dans l’application bestiale d’estimations irréalistes nourrissant des théories aussi absurdes que celles du découplage.  Faute de théorie et avec juste en main des outils statistiques de répétition du passé, les conjoncturistes officiels ont été totalement incapables de donner des indications sur ce qui se passait et encore moins sur ce qui allait se passer.

La statistique économique sans pensée économique n’est que ruine de l’âme.

Du coup il n’y a pas eu de politique économique. Pendant la campagne présidentielle nous n’avons cessé d’alerter le camp Sarkozy sur le fait qu’il devait anticiper un récession pendant le futur mandat présidentiel et le camp Ségolène de l’irréalisme et même la bêtise qu’il y avait à faire financer des dépenses somptuaires par une croissance qui ne serait pas là !  Compte tenu des prévisions officielles  qui ne disaient rien de tel, nos affirmations sont passées (au mieux) pour des calculs politiques  de mauvais aloi.

Ce n’est qu’aujourd’hui, soit avec un an de retard, que les autorités sont en face d’un bilan réaliste de ce qu’a été l’économie depuis le début 2007. Et il est clair que le gouvernement a été totalement dépassé par les évènements et que sa politique a été totalement déphasée, tout comme celle de la BCE qui rappelons le imaginait un scénario de reprise de l’inflation pour le second semestre 2008 et avait augmenté ses taux d’intervention en pleine crise de liquidité des banques (qui durait depuis un an).

 Les erreurs de statistiques sont l’amère  progéniture de l’absence de théories économiques. Il n’est pas difficile de prévoir qu’un endettement qui va atteindre 400% du PIB va s’effondrer. Il faut simplement regarder cette réalité en face,  la considérer comme pertinente et fouiller la réalité bancaire pour voir où les fissures se font jour. Quand la crise de liquidité sur le marché interbancaire s’est produite, il est à peu près certain qu’aucun des statisticiens ou « économistes » de l’INSEE n’avait la moindre idée du marché des subprimes et de son développement, pas plus que celui des CDO et des CDS. Il y a eu depuis un rattrapage à marche forcée qui fait qu’une analyse du phénomène est proposée dans le même bulletin de conjoncture près de deux ans après les faits !  Bonjour la capacité d’anticipation…

Il est vrai que l’économie bancaire est le secteur le plus mal traité de l’économie et celui des finances internationales le plus mal traité de l’économie bancaire.  Comme l’information diffusée par les banques est en général totalement fabriquée, le cumul d’un traitement hésitant de statistiques fausses par des statisticiens privé

Le Baltic Index devient célèbre !

Cet indice totalement ignoré des media depuis toujours devient célèbre. Tant mieux.  Cela prouve que désormais tout le monde a compris que le front essentiel était celui du commerce international et qu'il était à l'arrêt. Que l'on cesse d'être obnubilé par les subprimes est une bonne chose.

Encore faut-il l'interpréter à bon escient. Avant et après le G.20 les médias se sont pris d'une envie brusque d'aller à la recherche de tous les signes avant coureur d'une reprise espérée. Fabriquer de la confiance, après tout pourquoi pas ?  Mais point trop s'en faut.

Voici donc que ce matin sur RTL le préposé aux bonnes nouvelles vient triompher : "ça y est  ! Cela repart ! La preuve le Baltic index !

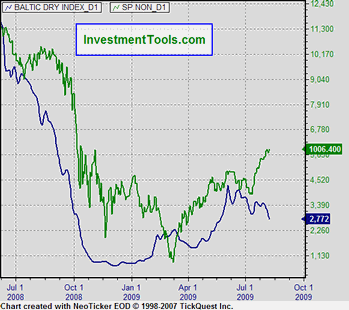
Il suffit de regarder la courbe pour constater que non seulement il ne repart pas mais  que le minuscule progrès constaté en février s'est dissipé.

Le Baltic index est hypersensible. Il évolue par bonds.  Le jour où la reprise sera là il passera à 5-6000 en quelques semaines.

Actuellement il se traîne dans les ténèbres. Et depuis la guerre de quarante il n'est jamais resté si longtemps aussi bas. On entre en effet dans le 8ième mois de stagnation au plus bas et il est entré dans la spirale descendante depuis plus longtemps encore.

Cela prouve simplement que le commerce international  ne sait plus où il est.  La cascade des mutations de change désoriente tous les marchés. Crédit reste mort. L'effondrement des courants de capitaux qui correspondaient à près de 100 fois les courants commerciaux  a eu raison de tout le système. Partout les bâteaux s'accumulent aux entrées des ports et ce n'est pas en attente de déchargement mais d'un chargement. 

Lorsque tous les chiffres sortiront on verra que le premir trimestre a été terrible avec des baisses de PIB jamais enregistrées si intenses depuis des lustres. En attendant les correctifs. Car toutes les statistiques rapides contiennent des estimations dont on peut être sûr qu'elles seront corrigées à la baisse. Il n'y a malheureusement aucune chance que le second trimestre 2009 soit beaucoup meilleur.

La crise américaine a commencé en 2007. Deux ans déjà. C'est plus long qu'en 1929, en 74, en 81, en 92, en 2001 ! Il serait "normal" qu'on en voit le bout bientôt.  Et la joie mauvaise d'avoir prédit le pire et de continuer à le faire n'est pas une motivation de ce site.

Mais l'important est de voir la réalité en face et de ne pas dire n'importe quoi. Cette crise est spécialement grave et peut avoir des rebondissements terribles.

Il vaut mieux la comprendre et agir en conséquence et ne pas recommencer les erreurs des années 30.

Rappelons qu'en France les erreurs de droite et de gauche dans la gestion de la crise de  1929 ont coûté au pays aussi cher que la guerre de 1914 !  Et que c'est la France qui s'en est le moins bien sortie.

On ne peut être saisi que d'une honte rétrospective.

Alors observons juste et comprenons bien pour réagir le  mieux possible.


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner