Euro : une question amusante.

Lorsqu'on regarde les numéros portés sur les billets de banques libellés en Euros, on constate qu'il y a une lettre devant le numéro proprement dit.Cette lettre indique qu'elle est la banque centrale nationale qui l'a émis, selon le codage suivant :

L Finlande, N Autriche, R Luxembourg, S Italie, T Irlande, Y Grèce, M Portugal, P Pays-Bas U France, V Espagne, X Allemagne, Z Belgique.

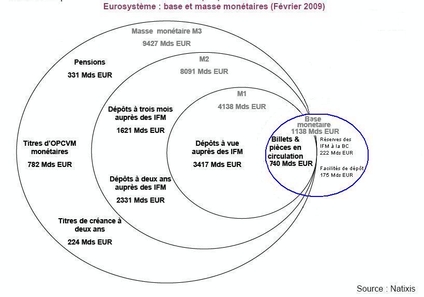
Chacun dispose donc dans sa poche de billets de différentes origines. Personne n'y prend garde car tout le monde croit que ces billets sont parfaitement "fongibles", c'est à dire ont exactement la même valeur d'usage et de réserve.D'aute part la thésaurisation est faible même en ce moment. La quantité de billets dans la masse monétaire est faible, même si elle est en augmentation constante depuis 2007.

On peut donc penser que tout cela n'a aucune espèce d'importance.

En fait un billet est une créance sur son institut d'émission. Un billet portant un x est une créance sur la BUBA allemande. Celui qui porte un u est une créance sur la Banque de France.

On se souvient que sur les premiers billets la signature avait un sens : elle garantissait la conversion en or des billets.  Aujourd'hui la créance du billet ne peut être exercé puisque la liquidité suprême est justement le billet. Si vous allez à la banque centrale exercer votre créance vous risquez d'être un peu surpris. Le trésorier de ladite aussi d'ailleurs.

C'est vrai si et seulement si cette monnaie n'est pas convertie ou échangée. Lors du passage à l'Euro tout billet en Franc pouvait être converti en billet en Euro.  Le billet porte un droit de conversion. Mais en quoi et à quel taux ?

La question n'est pas que théorique. Si l'Euro vient à être supprimé et que chaque nation retrouve sa souveraineté monétaire qui convertira quoi en quoi ? Cas plus réduit : si seulement un petit groupe de pays conservent l'Euro et que les autres reviennent à leur monnaie, comment la conversion se fera-t-elle ?

Prenons le cas de l'abandon général.

La France revient au Franc et l'Allemagne au Deutchmark.Vous avez dans votre poche des billets marqués U et d'autres X.On imagine que le cours du DM augmente sensiblement par rapport au Franc, soit dans le cadre d'un système de change fixe mais ajustable soit du fait du marché si les changes sont flottants.

En droit "normal" seul l'institut qui a émis le billet est responsable de sa conversion.  Par conséquent les billets codés X peuvent être présentés à la BUBA qui donnera des marks à charge pour vous de convertir en Franc si cela vous chante. Dans une telle hypothèse, il serait intéressant de conserver tous les billets marqués X dans l'espérance d'une plus value lors de l'explosion de l'Euro. Si tout le monde connaissait le truc on assisterait à une fuite devant la monnaie codée u qui seule circulerait. La monnaie codée x serait thésaurisée. C'est l'application du principe de Copernic (appelée à tort loi de Gresham qui n'a fait que recopier le texte de Copernic) qui veut qu'une mauvaise monnaie chasse la bonne des marchés.

Différentes théories circulent sur le net qui exploitent cette idée.

Sont-elles crédibles ?

En cas de disparition concertée de l'Euro (on voit guère qu'il puisse y avoir une disparition "sauvage") il est plus que probable que les autorités définiront le cadre d'échange. Elles fixeront très probablement un taux de un pour un avec les nouvelles monnaies. Les banques nationales n'auront pas le choix : elles remettent leur billets à la banque centrale pratiquement quotidiennement. On ne tient pas compte de la lettre. Elles se retrouveront immédiatement avec un compte en Franc ou en DM à la banque centrale de leur pays. Pour les particuliers la chose est plus compliquée : devront-ils donner à convertir  tous leurs billets quelque soit le code d'origine à leur banque habituelle ou à l'agence de leur banque centrale, à charge pour les banques centrales d'effectuer les conversions nécessaires ? La Banque de france émettra uniquement des Francs en contrepartie d'euros codés france ou allemagne. Que fera-t-elle des euros en X ? Peut-elle les annuler alors qu'elle ne les a pas émis ? Normalement non. Elle devra les présenter à la Buba qui lui donnera en contrepartie des DM qui entreront dans ses réserves. Si le change du DM monte par rapport au Franc, la plus value ira automatiquement à la Bdf.

Les particuliers français pourront-ils demander la conversion en Allemagne et se retrouver avec des DM ? Est-ce que la Buba convertira tousles billets ou seulement ceux codés X ?  Si toutes les lettres sont convertis le fait de stocker du X n'aura servi à rien. La Buba se retrouvera avec des Francs après que la compensation des billets en X et en U aura été faite. Avec un risque de perte en cas de baisse du franc.

On peut considérer que si la baisse du franc est certaine la Buba ne voudra pas prendre ce risque.

Dans ce cas elle ne convertira que les billets en X en DM et les autres en Franc avec accord réciproque de swap entre banque centrale. Elle donnerait alors des francs contre des billets codés U. Symétriquement la Bdf donnerait des DM contre les billets codés X. Comme il a y a beaucoup plus de billets codés X que codés U en circulation, du fait des déficits de paiements français vis à vis de l'Allemagne, les Français se retrouveraient avec une masse de DM dans leur poche.On aurait un manque de liquidité en Franc sur les marchés !

A chacun de faire ses calculs.

NB : Les instituts d'émission ont la responsabilité de la qualité physique de leurs billets. Lorsque les billets leurs reviennent tous les soirs, ils sont vérifiés et les billets U abimés sont remplacés par la BDF. Les billets X abimés sont renvoyés vers l'Allemagne qui doit en fournir des neufs. La BDF n'a normalement pas le droit de fournir des U neufs contre des X usagés. Il serait intéressant de savoir si cette règle est bien celle qui s'applique (impossible de le savoir semble-t-il avec les textes publiés. En tout cas on ne les pas trouvés). En tout cas la BDF a le moyen de connaître la ventilation par lettre de la masse de billets en circulation en France. On aimerait bien avoir ces chiffres. A votre bon coeur messieurs-dames !

Remarque : le fait que les billets soient codés indique qu'il y a bien en circulation des euro-DM, des euros-Francs etc. Il ne serait pas nécessaire d'imprimer de nouveaux billets si la fantaisie venait de créer explicitement des euro-francs convertibles en d'autres euro-monnaies. Pour les malvoyants, cela risquerait seulement d'être un peu pénible, sauf naturellement si on profite de leur retour en banque centrale popur les perforer donnant ainsi un moyen de reconnaissance tactile.

Qui crée et détruit la monnaie ?

La mécanique de le création monétaire est compliquée et source de beaucoup d'erreurs.  La monnaie est un des "trous noirs" de l'enseignement de l'économie et beaucoup de manuels sont d'une nullité crasse sur la question et diffusent de nombreuses erreurs souvent absolument ahurissantes.   C'est vrai en France mais aussi à travers le monde.  On peut relever le caractère paradoxal de cette situation puisque la science économique commence pratiquement avec des ouvrages sur la monnaie et la politique monétaire des rois ! 

Penchons-nous donc une fois de plus sur la question cruciale : qui crée de la monnaie (et en détruit) et quelles sont les conséquences dans l'interprétation des phénomènes économiques actuels.

Comme nous sommes aujourd'hui dans un cadre où la monnaie est gérée de façon administrative  par des organismes ad hoc, en particulier  la BCE pour l'Europe ou la FED pour les Etats-Unis, avec un marché libre des devises,  les conditions de la création monétaire sont différentes des périodes précédentes où la monnaie était basée sur une certaine valeur d'or ou d'argent.

L'erreur principale est de croire qu'une banque individuelle  peut, à son gré, créer de la monnaie ex nihilo.  Si c'était vrai, aucune banque ne serait jamais en faillite : elle pourrait en permanence créer la liquidité dont elle a besoin.  On voit bien que ce n'est pas le cas.  En cas de difficultés elle doit être renflouée soit pas les Etats soit par la banque centrale qui émet la liquidité ultime.  Tout banquier sait que son principal problème est de se refinancer. Il le fait soit par les dépôts qui'il reçoit soit par l'emprunt soit par l'augmentation de capital.  

Un erreur comparable est de croire que le système bancaire dans son ensemble peut, ex nihilo, créer de la monnaie et enfler son bilan ad libitum.

En fait le système bancaire amplifie une augmentation de la liquidité primaire par le double mécanisme de l'effet multiplicateur et des réserves fractionnaires.

L'expression "la banque ne crée pas de monnaie" est fausse. Mais c'est une simplification d'une autre phrase qui elle est juste : "la banque et le système bancaire ne peuvent pas créer de la monnaie ex nihilo".  Inversement, le remboursement des dettes conduit à une réduction de la monnaie en circulation  et la perte de confiance dans la monnaie  de crédit des banques entraîne la volonté des détenteurs de la convertir en monnaie primaire ou dans un actif considéré comme moins vulnérable. "Crédit crunch" et panique bancaire  ont aussi des éffets cumulatifs mais en sens inverse de la création de monnaie primaire.  Pour sauver les dépôts et l'activité économique on voit alors les états creuser leurs déficits et activer leur création de monnaie banque centrale.   

Ces notions sont importantes pour comprendre comment les pays développés ont pu faire gonfler l'endettement global à la hauteur de plusieurs fois leur PIB, une situation intenable dont on voit aujourd'hui les effets, et comprendre les mécanismes de la crise d'ajustement qui suit généralement les période d'euphorie monétaire incontrôlée.

 Affirmer : "ce sont les banques à cause des traders fous et des dirigeants cupides, pilotant des agences de notation aux ordres et dans le cadre de règles comptables autogérées et donc inadéquates,  qui sont la cause de tout"  n'a pas de sens.  Sans augmenttion de la liquidité primaire elles n'auraient rien pu faire. 

Les "banksters" sont des produits dérivés !

Qui a donc augmenté la liquidité primaire à des niveaux intenables et par quels mécanismes cette création s'est elle propagée ? Ce sont les deux questions clés.  On sait que  la FED  en est le principal responsable du fait que le dollar est la monnaie mondiale de facto, le système s'étant emballée par la mécanique de la double pyramide de création de monnaie et de dettes  décrite par J. Rueff.  Les déficits américains  émettaient de la monnaie primaire vers l'extérieur qui était immédiatement replacée  par les récipiendaires dans le système américain où elle servait par amplification bancaire à créer à nouveau de la monnaie et de la dette, des déficits, de l'expansion extérieure de la monnaie et de la dette etc.

C'est cette spirale qu'il faut bien comprendre.  Si on a fait cet effort alors l'explication de la crise et de sa gravité vient immédiatement à l'esprit et surtout on comprend les mesures à prendre : empêcher ce mécanisme de perdurer. On ne peut le faire qu'en réformant le système monétaire international :  définition d'une monnaie internationale de référence qui ne peut pas être augmentée ad libitum par un état spécifique ; changes fixes mais ajustables avec régulation par une instance de contrôle puissante ; états responsables de la valeur externe de leur monnaie et du contrôle de leurs balances extérieures.

La création de monnaie primaire n'est  pas en Europe entièrement pilotée par la BCE : les mouvements de capitaux internationaux en monnaie de valeur aléatoire ont eu un rôle crucial comme déclencheur des phénomènes d'amplification bancaire.   L'alea propre aux changes flottants explique la complexification des mécanismes de prêts et des produits financiers échangés, loin des yeux (et du cerveau) des régulateurs et des  banques centrales.

L'erreur actuelle est de ne pas prendre la mesure de la faillite du système  qui veut que des banques centrales "indépendantes" produisent de la monnaie administrative librement échangeable sur des marchés flottants , sans que les états n'aient d'autres préoccupation que leur intérêt national (benign neglect aux Etats unis ou mercantilisme chinois par exemple).

On a cru qu'il suffisait d'encadrer les banques  plus strictement, changer les règles comptables, revoir la rémunération des traders, mettre la préssion sur les agences de notation, revoir les formes des contrats de prêts,  augmenter encore les conditions de capital, pour sortir de la crise. On voit que cela n'a rien donné. 

Ce n'est pas l'ampli qu'il faut régler mais la source primaire.

Là rien n'a été fait, faute d'accord entre puissances aux intérêts apparents divergents, mais aussi faute d'un cadre conceptuel solide et partagé.  Cette défaillance intellectuelle des économistes officiels est  cruciale.  Sans elle la défaillance politique des états n'aurait pas été aussi durable et tant qu'elle dure il n'y aura pas de solution convenable.

Les conditions de la création et de la destruction de la monnaie sont critiques aussi bien pour comprendre les causes de la crise que les condtions de sortie de la crise.  Les aspects monétaires sont absolument centraux.    Dans un cadre d'échanges financiers libres et dérégulés à travers le monde,  c'est bien le système monétaire global qui est problématique.

Les banques collectivement, à partir d'une impulsion interne par création de monnaie banque centrale ou externe à partir d'un excédent de devises, créent de la monnaie et ont le pouvoir d'en détruire.   

Mais une banque individuelle ne peut pas ex nihilo ni créer de la monnaie ni en détruire.  Elle travaille toujours à partir d'une trésorerie alimentée soit par les dépôts, soit par des emprunts, soit par du capital.

"Ex nihilo" est le terme critique.

Didier Dufau pour le Cercle des économsites e-toile.


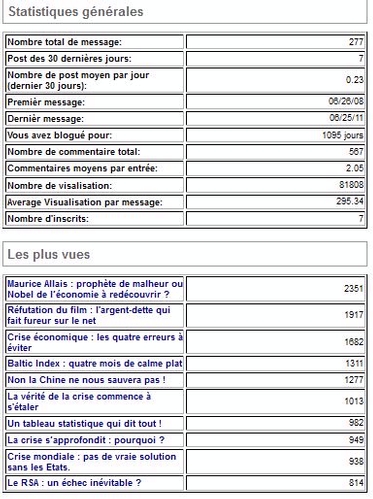
Crise mondiale : trois ans de blog , 277 messages et 81.800 lectures après !

Cela fait exactement trois ans que le Cercle des économistes e-toile a ouvert ce blog pour faire entendre des analyses solides qui ne se retrouvent généralement pas dans le débat public, soit parcequ'elles sont réputées trop techniques, soit parce qu'elles ne correspondent pas à l'esprit du temps ou aux idées des puissances dominantes.

Exposer c'est s'exposer. Nous n'avons refusé aucun débat, aucune prise de position. Notre originalité c'est de l'avoir fait avant que l'histoire ne tranche les questions posées.

En juin 2008 la question était de savoir si nous allions vers "une crise". Nous avons répété que bien sûr nous y allions et qu'elle serait exceptionnellement sévère, tout en refusant de parler de retour à 1929 et à la dépression.  

Nous en avons donné le diagnostic dès avant que la chute de Lehman Brothers ne vienne déclencher la prise de conscience générale que nous n'échapperions décidemment pas à une récession  mondiale.

Nous ne lassons pas de le répéter car il n'est toujours pas compris ni exposé dans les grands médias ni lors des grandes réunions internationales.

La grande récession est à la fois une récession classique du cycle quasi décennal qui existe depuis plus de deux cent ans,  et la conséquence des défauts rédhibitoires  du système monétaire international des changes flottants, aggravés par les politiques détestables suivies d'une part par les Etats unis, dont la FED a pratiqué un "benign neglect" monétaire dramatique  et d'autre part  par des pays mercantilistes comme la Chine, le Japon et l'Allemagne.

Elle comporte donc un aspect cyclique dont l'étude n'est plus faite  depuis des lustres, tant la conviction abusive et illusoire s'est installée  qu'on avait trouvé le secret d'une croissance sans crise, un aspect institutionnel, le désordre monétaire international des changes flottants, et un aspect géopolitique, les pratiques inconsidérées des puissances.

Nous prétendons qu'un régime de monnaies administratives nationales ou régionales, dont les états ne sont pas responsables, et dont la valeur s'établit sur des marchés dérégulés de changes ne fonctionne pas. La théorie proposée par Milton Friedman s'est révélée désavouée par les faits.  Alan Greenspan après avoir beaucop fauté l'a finalement reconnu.  Rien ne marche comme la théorie le laissait entendre et au contraire les effets pervers se sont multipliés et ont manqué emporter l'édifice.

L'Europe qui a cru pouvoir établir une zone monétaire sur la force d'un simple traité et d'une banque centrale indépendante, dont l'objectif est exclusivement le niveau des prix,  s'est retrouvée structurellement  en défaut.  Sans une politique et sans doute des institutions centralisées aptes à prendre des décisions au jour le jour, dont celle d'émettre des emprunts collectifs en Euro, l'Euroland, dans un système de changes flottants est une institution fragile, vouée au sous emploi et aux tensions internes et externes.

On a bati l'Euro sur une théorie fausse et on essaie de colmater les brèches institutionnelles sans discuter la théorie sous-jacente.

On a admis d'échanger des biens et des services, de même que des produits financiers,  dans le cadre des changes flottants sur une  théorie fausse qui montrent tous les jours ses lacunes gravissimes.

Depuis 1971 ce système absurde va de crises en crises. Chaque crise est réglée  en créant les conditions d'une crise plus grave un peu plus tard. Vous aviez aimé 1974, vous avez eu 1993. Vous n'aviez pas encore digéré ni 74 ni 92 et vous avez eu 2009 !  A chaque fois la récession a été "la pire depuis 1929".

Et qu'avez-vous fait ? Rien.

Pas le moindre diagnostic, pas la moindre réforme de structure.  Les gouvernements ont géré l'urgence. Les déficits publics ont explosé. Les dettes qui avaient grossi de façon monstrueuses depuis trente ans  ont atteint un tel niveau du PIB   que partout, on ne sait plus comment s'en débarasser.

Les pays qui comme la France sont en déficit publics depuis 1974 , ont constamment augmenté impôts et dépenses publiques tout en chargeant la barque des emprunts,  et appartiennent à une zone monétaire  déflationniste  se retrouvent sans emplois, suradministrés  et surdendettés.  

Malheureusement la classe politique toute entière en France reste intoxiquée à la dépense publique ; ses medias crient sans arrêt : vive l'impôt. La justice est assimilée à la sanction des riches et des entrepreneurs.  Le désastre est assignés  à tort sur des fantômes vides de sens concret comme "l'étranger", "la compétition internationale" et "la mondialisation libérale".  Et on veut instituer un salaire maximum ! La "loi du maximum" devrait plutôt rappeler de vilains souvenirs en France !  

Faute d'avoir des idées claires et précises sur des défauts cruciaux et des processus délétères bien cernés, intellectuels et politiques se concentrent sur des débats idéologiques absolument fumeux et sans  pertinence.

Ce n'est guère mieux ailleurs.

Le G.20 et ses dépendances ont établi un diagnostic faux. La crise serait  le fait des banques. Donc on doit réformer les banques. On a insisté : c'est le marché des subprimes qui a mis le feu partout.  Mais a-t-on réformé le marché des subprimes aux Etats-Unis ? Pas du tout.  On donne des contraintes de capîtal aggravé aux banques en tentant d'en limiter la croissance.  Sus à la "grande banques systèmique".   Sus aux bonus des traders.

A-t-on remis en cause les monnaies adminsitratives errantes ?  Chut ! N'en parlez surtout pas.

A-t-on acté que les changes flottants sans concertation d'aucune sorte sinon des jeux de puissance délètères étaient désastreux et devaient être supprimés ? Chut ! N'en parlez surtout pas.

Pas un jour sans qu'un responsable n'évoque d'un air pénétré "la stabilité" financière si nécessaire. Mais il accepter sans bargouiner  des mouvements erratiques de change pilotés par des programmes informatiques   qui auto entretiennent l'instatibilité.

Pas un jour sans qu'un homme politique européen ne critique la valeur trop haute de l'Euro (tout en s'inquiétant de la fragilité de l'Euro, dire deux choses absolument contradictoires dans la même phrase ne semble inquiéter personne).  Mais pas un mot sur les changes flottants qui expliquent cette hausse.

Pas un jour sans qu'un homme politique européen n'affirme que le Yuan est sous évalué de façon grotesque, provoquant délocalisation et stagnation de l'emplopi et du revenu en Europe. Pas un seul qui critique réellement le mercantilisme chinois et qui s'étonne qu'on puisse pratiquer le mercantilisme et la monnaie administrée dans un pseudo système monétaire international de changes flottants.

Pas un jour sans qu'on s'étonne de la dette grecque et de son ampleur par rapport au PIB du pays. Mais en valeur relative elle est du même ordre ou inférieure à celle de pratiquement tous les autres pays industrialisés du monde (Japon, Etats Unis, etc.). Et en valeur relative elle est d'un montant ridicule.

On nous explique que par un effet papillon un pays qui représente un pouième de PIB mondial va mettre le sytème par terre, de même que par le même effet papillon le marché des subprimes américains, quelques pouièmes du marché immobilier mondial, avait déclenché la pire crise depuis 1929 !

Tant d'ignorance et de sottise finit par agacer.

La seule méthode pour sortir d'une crise mondiale de surdendettement (environ 2.000 milliards de crédits sont aujourd'hui gagés sur aucun retour suffisant pour payer principal et intérêt),  est la croissance, après avoir jugulé les causes du désastre.  C'est la croissance qui permettra d'amortir les pertes. C'est la croissance qui permettra de rétablir la rentabilité de certains projets.  Et il faudra bien ruiner partiellement les créanciers. L'euthanasie du créancier doit être douce et progressive.  La  croissance sera l'anti douleur.

Il n'y aura pas de décroissance  heureuse. Il n'y aura pas de solution par la déflation.

Il n'y a aura pas de solution durable sans revenir à la garantie par les états de la valeur extérieure de leur monnaie par rapport à un étalon international  et par des engagements fermes d'équilibres de balances commerciales.  

Des changes fixes et concertés, éventuellement modulables par accords conjoints, surveillés par un FMI rénové et retrouvant son rôle de Bretton Woods, mais épuré des anomalies de 1944 (le droit de veto américain, l'hypertrophie du rôle du dollar), la maîtrise des mouvements de capitaux à court terme, ces mesures seules et seulement ces mesures, permettront de faire face à la situation.

Dans la seconde où un tel système sera mis en place la peur cédera au calcul économique.  La reflation concertée des économies par les états, les banques centrales étant associées a mouvement et se voyant attribuées de nouvelles règles de gestion,  entraînera une croissance non pas sectorielle mais générale.

Malgré la contrainte éconologique qui existe mais qui doit être traitée sans malthusianisme, une nouvelle période de "trente glorieuses" s'ouvrira pendant laquelle les dettes des trente minables seront progressivement éliminées, comme le monde avait&éliminé en trente ans les dettes de la guerre de 40.

A un moment où l'Europe se déchire, où la France se défait, où les Etats Unis vascillent, où les pays émergents voudraient bien confirmer leur sortie de chrysalide, où la Chine abuse,  où les institutions internationales sont frappés par le discrédit et l'impuissance,  faute de diagnostic clair et de volonté d'assumer des solutions pertinentes ,   rien ne dit qu'on ne retombe pas sur une période troublée du style de l'entre deux guerre qui avait coûté le même prix à la France que la guerre de 14-18, rappelons le.

Ce n'est pas le scénario le plus probable. Il est même très facile à éviter.

Que l'ont sorte enfin de la sclérose intellectuelle qui fait taire les vraies causes de la crise et interdit de construire les solutions durables dont le monde a besoin !

Depuis trois ans la pédagogie tragique des réalités aurait du faire son oeuvre.  Combien de désastres faudra-t-il encore subir, combien de centaines de millions d'emplois gâchés, de centaines de millions de carrières brisées, de centaines de millions de pauvres  désespérés, pour que la cécité qui frappe nos élites fasse place à une minimum de courage, de compétence, de pertinence et de connaissances ?

Oui nous déclarons que le G.20 est composé de lâches et d'incapables qui ne voient pas plus loin que leurs idéologies, leurs espoirs nationalistes et leurs petits calculs géostratégiques.   Non Monsieur Sarkozy, il ne fallait pas en même temps parler d'un nouveau Bretton Woods et affirmer qu'il fallait garder le rôle du dollar et les changes flottants. Non Monsieur Obama, il ne fallait pas  prétendre que le flottement général des monnaies dont la monnaie chinoise règlerait la question de l'avenir des échanges financiers internationaux.  Non, Monsieur Hu Jintao  il ne fallait pas déclarer  que la Chine avait le droit d'accumuler des milliers de millards de dollards d'excédents monétaires sans les remettre en circulation dans les économies partenaires en les dépensant au lieu de les placer avec la trouille au ventre que ces trésors se dévaluent.  L'Europe pour sa part s'est tue. Elle se tait tout le temps et accepte d'être la 27ième roue du carosse, alors que tous les fédérolâtres expliquent que sans l'Europe notre voix ne serait pas  entendue !  

Oui nous déclarons que cette crise immense, déclarée sottement imprévisible, n'a pas fait l'objet du diagnostic qu'il convient et que de ce fait toutes les poilitiques lancées n'ont pas de pertinence ni même de sens commun .

Le monde s'engage dans le n'importe quoi  comme en 1974, comme en 1993.  Il espère un miracle. Il ne viendra pas.  

On peut craindre que dans trois ans on ne soit amené une nouvelle fois à le constater si ce blog dure jusque là.

En attendant merci à ceux qui ont eu le courage de ces 80.000 lectures qui nous honorent et qui nous obligent.

Didier Dufau pour le Cercle des économistes e-toile.


FMI : les St-Jean-Bouche-d'or anglo-saxons

Pas un jour depuis que DSK ait déshonoré sa personne, la France et l'Europe, sans que la presse anglo-saxonne par la voix de ses meilleurs "columnists" explique que le temps de la présidence européenne et plus généralement française du FMI est passé.  Il appartiendrait maintenant à l'Europe et notamment à la France de cesser de vouloir une présidence qu'un consensus ancien leur concédé au profit des élites formées aux Etats Unis et qui ont fait carrière dans les pays émergents.

Bien entendu ces amoureux tardifs du tiers monde n'évoquent absolument jamais deux autres anomalies de l'organisation du FMI :

- Le droit de veto des Etats Unis qui crée une dissymétrie des droits autrement choquante

- La sur-représentation des Etats Unis dans le capital de l'institution.

On glisse sur le fait que symétriquement les Etats unis se sont vus attribuer la présidence de la BIRD.

Si on veut jouer une "nuit du 4 août" dans les institutions de Bretton-Woods, faisons le jusqu'au bout.

Créons un fonds monétaire international  :

- Décentralisé : avec plusieurs institutions régionales intermédiaire (fonds monétaire nord américain, fonds monétaire sud américain, fonds monétaire européen, fonds monétaire africain et fonds monétaire  asiatique. Ces fonds auront la responsabilité primaire des ajustements monétaires régionaux.  Un fonds monétaire international coordonnerait les actions des différents fonds et servirait de fonds de fonds pour atténuer les déséquilibres entre grandes zones monétaires régionales.

- Censitaire mais avec des droits et des devoirs égaux pour tous. Le cens devrait être calculé sur le poids respectifs des économies ou des zones dans le commerce mondiale et les mouvements financiers mondiaux. Avec une procédure régulière de rajustement des quote parts.

Faisons la même chose pôur la Bird.

Au passage, il ne serait pas mauvais de définir le rôle et les missions de ces institutions ainsi que les pouvoirs qui leurs sont dévolus.

Rappelons qu'un fonds monétaire international n'a pratiquement pas de rôle théorique dans un système de changes flottants. Les ajustements doivent se faire par l'évolution des cours de change.

Le FMI après des années d'errance et d'incohérences a retrouvé un rôle ponctuel  comme super banque des pays endettés.  Est-ce au FMI de régler des questions de surdendettement de pays petits?  Et si le surendettement cesse, on supprime le FMI ?  Et si le surdendettement ravage comme actuellement de très grands pays comme les Etats Unis et le Japon, sans parler du Royaume Uni et de l'essentiel de l'Europe, que pourra faire le FMI ? Chercher l'argent au Zimbabwe ?

La vraie question n'est pas aujourd'hui de priver l'Europe d'un de ses droits acquis, mais de réformer le système international et de définir en accord avec cette réforme les institutions qui permettent de le réguler, en s'assurant de la parfaite égalité (censitaire) des parties prenantes.

La presse anglo saxonne qui mourrait plutôt que de reconnaître que le système des changes flottants est la source des difficultés actuelles et que la domination des Etats Unis et du dollar  est   "over due" et depuis longtemps  devrait commencer par accepter qu'on aborde le fonds des questions monétaires internationales avant de réclamer la destitution institutionnelle de l'Europe en général et de la France en particulier.

Didier Dufau pour le Cercle des économistes e-toile.


"La fin du dollar" de Myret Zaki

La crise qui s'est déclenchée fin juillet 2007 et dont le monde commence à peine à sortir a favorisé la publication de livres plus ou moins "définitifs"  remettant en cause radicalement le monde d'avant.  Le livre "La fin du dollar" de Myret Zaki, Editions Favre à Lausanne,  est de ceux là.  

Tout le monde a  bien compris que la crise venait des Etats-unis et que la politique de puissance menée avec le billet vert entraînait le monde vers des crises répétées et toujours plus graves.  Montrer à quel point  la politiquefinancière et monétaire des Etats unis était intenable est une œuvre salutaire.  Alerter sur le fait que les Etats Unis eux-mêmes in fine pourraient en être la victime la plus durement touchée  ne peut que faire du bien.

On n'en est plus au temps de la crise de 98, crise typique des changes flottants et du dollar fou de Greenspan,  qui était "expliquée" par la faute des pays émergents et des "cronies"  qui étaient censés, au dire des anglo saxons, fausser l'économie du monde.

On n'en est plus non plus au temps où les grands économistes qui dénonçaient le caractère foncièrement dangereux des institutions et des pratiques imposées en matière monétaire par les Etats-Unis étaient sommés de se taire (comme Jacques Rueff)  et se retrouvaient marginalisés s'ils ne le faisaient pas (comme Maurice Allais).  La désinformation en matière  monétaire et financière a été extrêmement forte pendant des décennies et il est bon qu'on puisse désormais briser  la langue de bois qui a été imposée dans la presse et l'édition pendant si longtemps.

De ce point de vue là le livre est à lire et à recommander. Il reprend d'ailleurs des chiffres que nous nous sommes pas  privés de donner depuis 15 ans, comme la perte de valeur du dollar calculée en or (près de 98% désormais en attendant mieux), et que la presse quotidienne en France par exemple s'interdit bien de publier.  Nous ne pouvons que trouver cela sympathique.

Les limites du livre tiennent à ce qu'il veut trop prouver et qu'il manque un peu de fond dès qu'on en arrive aux explications.  C'est un livre de journaliste avec les avantages et les inconvénients du genre.  Il brasse bien l'air du temps. Il passe à côté des aspects techniques essentiels.

Une critique possible est de souligner la dénonciation d'un certain "conspirationnisme" anglo saxon. Bien sûr il a la volonté du puissance des Etats Unis, nous l'avons-nous même  souvent affirmé. Bien entendu  il y a l'espèce de colonisation des esprits en matière économique en provenance des Etats unis.  Mais nous sommes plus dans le domaine de l'erreur que dans celui du complot.  Les théories américano centrées qui dominent depuis la fin de la guerre de 40 et qui se sont exaltées après 1971 conviennent à "l'impérialisme américain". Mais ce n'est pas un calcul qui les fonde. Simplement la facilité. On est dans l'opportunisme de bas étage, pas dans le complot.

La défaillance américaine est intellectuelle  ; il se trouve que pendant des décennies elle allait dans le sens de la puissance américaine.  On se trouve un peu dans la même situation du colonialisme français dans les années 50 : tout le corpus intellectuel français condamnait le colonialisme incompatible avec les principes du droit des peuples à disposer d'eux même.  Mais qu'il est dur de renoncer à un empire et à accepter les difficultés de la décolonisation ! Alors avait développé tout un corpus de raisonnements biaiseux pour justifier l'injustifiable, corpus qui s'est évaporé depuis.  

Les Etats-Unis se sont trouvés bien d'une pente de pratiques monétaires et financières aventurées parce que cela leur évitait de regarder la réalité en face : leur habitude de facilité les conduisaient à une fuite en avant dans tous les domaines qui ne pouvait déboucher que sur de sérieux revers.  

Sortir de la situation suppose que les économistes américains eux-mêmes  et pas seulement les plus gauchistes,   dénoncent l'erreur intellectuelle commises et que les réalités finissent pas border le chemin suffisamment pour amener les corrections d'attitudes nécessaires.   L'aspect géopolitique est important ; l'aspect intellectuel l'est plus encore. La politique menée par les Etats Unis était erronée et l'est encore. Elle n'était pas nécessairement mal intentionnée.  Greenspan et ses amis Rubin et Paulson n'ont pas voulu "faire le mal pour le mal". Ils croyaient dur comme fer dans leur vision.  Greenspan est réellement "détruit" selon ses propres mots par le constat qu'il s'est trompé et que les faits lui ont donné tort.

La principale faiblesse du livre est dans le fait que l'auteur n'a pas réellement d'explication  des mécanismes de la crise et n'explique pas où était l'erreur.  Beaucoup de formules  sonnent le creux faute de s'appuyer sur un schéma économique solide.  

 Un exemple : "Le pays a besoin de 6 dollars de dette pour produire 1 dollar de richesse".  Cette phrase n'a pas de sens.  La réalité : les Etats Unis ont vu leur endettement global  monter à 600% de leur PIB.  La dette n'est pas un besoin.  C'est un cancer qui s'est développé par des mécanismes.  Quels sont ces mécanismes ? L'auteur n'en sait visiblement rien.  On en revient à la méchanceté des vilains dirigeants du monde politico bancaire américains. C'est un peu court.  La montée de la dette a été générale dans le monde  dépassant les 1000% du PIB dans certains pays comme l'Islande ou l'Irlande.  Les mécanismes sont donc globaux. C'est là que la réflexion doit porter. C'est là que nous avons  concentré nos analyses. Le livre est muet sur la question.

De même, l'auteur "voit court" aussi bien dans le passé que dans le futur.  

"La dette connait une hausse exponentielle depuis 2001".    Elle connait une hausse exponentielle depuis …1958 et le cycle a ses conséquences : chaque récession décennale  impose un gonflement de la dette selon des mécanismes que nous avons longuement détaillées ici.  Rappelons qu'il y a eu six récessions depuis cette date.

Dans l'autre sens, l'annonce d'un krach imminent  du dollar sous forme "d'un krach de la monnaie ou de celui du marché obligataire ou de tous les marchés en dollars"  sous estime le fait que le krach…vient d'avoir lieu.  La crise de 2007-2009 s'est bien produite. Elle a provoqué une purge importante. Certes il rester de nombreuses difficultés  mais le krach principal est derrière nous, pas devant. On est,  comme on dit pour  les tremblements de terre,  dans les répliques.  

Ce manque de profondeur historique explique que l'auteur ne voit pas que les Etats unis sont confrontés au même problème qu'actuellement depuis des décennies. A chaque fois ils s'en sont sortis en ruinant les créanciers en dollars.  La difficulté actuelle est que les créanciers en dollars sont moins dociles que ne le furent les Allemands et les Japonais.    Croire que ces créanciers, notamment la Chine, sont des exemples de vertu et qu'ils vont forcer une solution générale satisfaisante est une illusion. L'auteur ne voit pas que les mercantilismes chinois et  allemands, comme les excédents structurels des pays pétroliers, sont des effets miroirs des dettes américaines.

Là où il faudrait, pour aboutir à un bon diagnostic et à des solutions,  une bonne connaissance du cycle et des méfaits du système de changes flottants de monnaies administrées,  ,  on ne trouve qu'une volonté de prouver que tout est de la faute des Etats-Unis.

Du coup la partie solution est quasiment vide et rassemble des idées qui flottent dans l'air et qui sont jetés  sur le papier à la diable.

Le livre reste  à lire pour les éclairages qu'il donne sur bien des aspects  de la crise actuelle et mais il est malheureusement sans valeur inutile s'il s'agit de comprendre  ce qui s'est exactement passé, pourquoi et comment.  Il est vide de toute solution.

Il reste  un livre de sensibilisation opportun en ce qu'il brise une forme de plafond de verre  qui interdisait de mettre en cause les doctrines dominantes en provenances des Etats Unis et reprises de façon moutonnière par la presse britannique et française.  


G.20 et réforme du système monétaire international : l'ambiguïté demeure

Comme toujours Nicolas Sarkozy expose très clairement les têtes de chapitres mais dès qu'on rentre dans le concret les frustrations s'accumulent.  Lors de sa conférence de presse du 24 janvier 2011 il a à nouveau présenté comme évidente un certain nombre de réalités et d'orientations qui font effectivement consensus. Mais faute de gratter  un peu plus profond dans les solutions, on aboutit à des contradictions  qui laissent sceptiques sur le débouché des processus engagés.

Prenons cette affirmation :" nous sommes depuis 1971 dans un non système monétaire international". C'est une phrase que nous prononçons avec la plus grande régularité depuis...1971 !  Attention à ce qu'elle veut dire.  Pour nous cela signifie que le système de Bretton Woods a été détruit par voie de fait. Ce qui s'est substitué ne correspondait à aucune doctrine précise, exhaustive et consensuelle.  Avec le temps une vulgate issue des propositions de Milton Friedman s'est tout de même mise en place.  

On peut la résumer ainsi :

- Pas de changes fixes

- Les monnaies administratives nationales sont gérées par des banques indépendantes.

- Le cours des monnaies administratives entre elles se déterminent sur le marché des devises et de ses dérivés.

- Il est vain, d'intervenir sur les marchés de change.

- Il appartient aux banques centrales de gérer la valeur intrinsèque de leur monnaie comptée en prix à la consommation , si possible dans le sens d'une inflation faible.

- Tout contrôle des changes et des mouvements de capitaux est à proscrire.

Cette doctrine s'accompagnait d'un certain nombre de prévisions :

- Les mouvements de capitaux libres auront vite fait d'homogénéiser les changes et les taux d'intérêt

- Tout choc externe  sera digéré beaucoup plus souplement et progressivement.

- Les pays qui se laisseraient aller seraient immédiatement  corrigés par les marchés

- Le besoin de réserves serait pratiquement éliminé, remettant du capital en circulation pour investir

Toutes ces prévisions se sont révélées vaines.  Les changes sont d'une volatilité dommageable. les "spreads de taux d'intérêt"  les plus larges .  Les chocs externes provoquent une guerre des monnaies. Les réserves sont gigantesques. Les mouvements de capitaux génèrent des crises financières à répétition. Le tout a conduit à trois récessions de plus en plus graves (74, 93 et 2009).

La vulgate est fausse.  

Le paradoxe est de dénoncer les effets mais, dans la même phrase, de déclarer que les éléments clefs de la vulgate doivent demeurer.

Qu'a-t-on entendu ?  


- Que les changes fixes n'était pas un objectif. Il faut de la souplesse, c'est évident. La présidente du Medef renchérira sur ce thème un peu plus tard.

- Qu'il faut laisser les monnaies adminisratives trouver leur valeur sur le marché des changes (Chinois faites votre devoir !).

- Que tout contrôle des mouvements de capitaux est à proscrire.

- Que le rôle des banques centrales reste le  même (heureuseument sinon il faudrait réformer la BCE  et l'Euro !).

-"Je garde les causes mais je m'indigne des conséquences ! " semble affirmer Nicolas Sarkozy.

On va définir ce qu'est un déficit. Formidable !  On va se donner des règles en matière de déficit. Formidable ! Pour stabiliser les monnaies. Formidable ! Tout en mettant sous contrôle la "hot money". Très bien !   Et en renforçant le rôle des DTS (quel nom horrible). Très très bien !  Et en donnant au FMI des poàuvoirs (qu'il a déjà) en matière de contrôle des déficits et des politiques de change.  Whaou on et sauvé !

C'est une politique  formidable de changes variables mais ajustés qui condamne les changes  fixes et ajustables !

Si les Etats-Unis étaient gentils et n'accumulaient pas les déficits qu'on connait, si la Chine était moins mercantiliste, tout le monde il serait beau et serait gentil.  Et puis on va mettre une taxe indolore qui nous donnera d'amples ressources pour sauver le Monde, voire l'Univers tout entier.

Qu'est-ce qu'était le système de Bretton Woods : un système qui imposait aux Etats de faire attention à la valeur externe de leur monnaie pour que les produits s'échangent d'abord contre des produits, avec un régulateur qui était le FMI.  Malheureusement, le dollar jouait un rôle disymétrique qui a fait sauter le système. après 25 ans de croissance modiale presqu'ininterrompue.  

Là, on veut nous faire un Bretton-Wwoods version  "Canada dry" : cela ressemble à un système coordonné des changes, celà en a le goût mais ce n'est pas un système coordonné de changes.

On garde tous les défauts structurels mais on mesurera les conséquences pour qu'elles soient réduites par consensus.

Cela ressemble beaucoup au traitement de l'héroïnomanie par la Méthadone.  Drogues toi toujours mais prends des précautions pour que cela ne te tue pas complètement.

Nous, au Cercle des économistes e-toile,  on se tapote légèrement le menton.


Mauvais départ de Sarkozy pour le G.20

La question de la réforme du système moéntaire international étant portée par Nicolas Sarkozy au G.20 nous avons décidé de rédiger plusieurs articles sur cette question qui est au centre de nos préoccupations et de suivre les travaux avec soin.

Nous allons produire deux articles préalables :

- une synthèse sur les grands problèmes économiques mondiaux

- une réflexion sur la composition du comité d'esxperts rassemblés par Nicolas Sarkozy.


Notons  dès aujourd'hui que cela part plutôt mal. Selon le Monde datée du 12 janvier 2011 une source française indiquait : 


"On leur a expliqué (à Obama) qu'il n'y a pas de volonté de revenir aux changes fixes, pas de volonté de destruction du dollar, pas de suppression du marché des matières premières, pas de désignation d'un grand fauteur des troubles mondiaux".Nicolas a insisté : " je connais (il aurait du dire : je reconnais et me soumets) le rôle du dollar comme monnaie principale dans le monde", monnaie qui va rester "la devise de réserve principale". 

Aller à une réunion de réforme en précisant dès le départ qu'on ne traitera d'aucun des sujets qui fâchent , c'est se moquer du monde.

On n'imagine pas le Général de Gaulle aller ainsi s'agenouiller devant le Président Américain pour y recevoir des compliments de bonne vassalité  comme ce  "remarquable ami du peuple américain".

On peut craindre qu'une fois de plus, à partir d'une bonne intuition, tout dégénère dans la gesticulation életoraliste de tout petit niveau. Ce serait réellement dommage et il faudrait alors se détourner en haussant les épaules. 

Pour le moment nous ferons comme si ce mauvais départ était motivé par le soucis de ne pas braquer les parties prenantes pour permettre le dialogue.  Mais tout de même : exclure a priori des solutions  avant d'avoir posé un diagnostic, quelle erreur !


Le Bilan de 2010

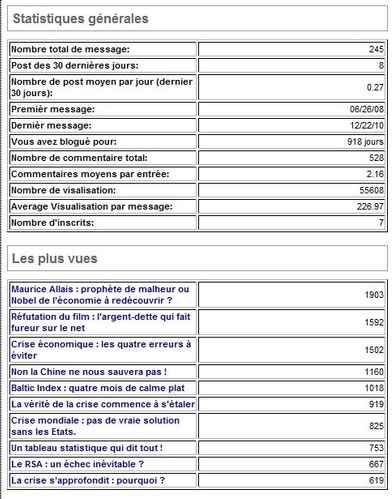
Ce blog a connu un record d'affluence en 2010.  Avec  55.555 lectures cumulées au 31.12.2010, à 20 h30. Il a pratiquement doublé son rythme de croissance par rapport à 2009, en faisant une des sources de réflexions économiques françaises  indépendantes les plus lues.

Comment expliquer cette poussée de lectorat ?

L'article le plus lu, avec près de 1900 lectures, concerne Maurice Allais. La mort de notre seul prix Nobel d'économie est certainement la raison de cet intérêt soutenu. Le fait que nous avons toujours défendu Maurice Allais, tout en précisant avec soin les points qui nous séparent,  et l'actualité de ses réflexions dans la crise actuelle ont certainement joué un rôle.  La manière dont les médias français ont traité Maurice Allais est en tout point exécrable.  Sa mort a permis de corriger un tant soit peu cette situation. Tout le monde aujourd'hui s'accorde sur l'originalité et la force de son apport à la science économique.  Il faut dire que la réalité de la crise lui a donné largement raison : ce qui devait arriver est arrivé !


Cette fin d'année nous conduit à nous pencher sur une certain nombre de prises de positions faites précédemment sur ce blog et qui ont trouvé leur confirmation factuelle en 2010.

Nous avions annoncé que le RSA serait un échec. L'échec est aujourd'hui patent. Personne n'en tirera de conclusion malheureusement.

Nous avions affirmé que l'ISF et le bouclier fiscal ne pourraient pas rester en l'état. La réforme est désormais annoncée pour le collectif de juin 2010 mais le temps perdu ne se rattrape jamais. On peut craindre que la réforme soit bâclée.


Lorsqu'on recense les prédictions faites par les grandes institutions aucune n'avait mis le risque de dislocation de l'Euro en tête de leur préoccupation.  Nous-mêmes avons souligné inlassablement que le système monétaire international était en première ligne aussi bien comme cause de la crise que comme élément de la solution.  Nous alertions sur la question Espagnole et Portugaise.  C'est la Grèce qui a commencé le bal. Et nous en sommes maintenant à "la guerre des monnaies" avec un risque structurel sur la zone Euro.

Après la récession de 2009, contenue au prix d'un endettement phénoménal et historique des états, nous pensions qu'il n'y aurait pas de grande reprise.  En France la production industrielle s'est maintenue à 90-92% des valeurs de 2007.  Dans la mécanique où le coup de massue avait été sévère, avec un recul de près de 30% du CA pour 80% des entreprises du secteur, le chiffre s'est stabilisé à moins 15%.

La bourse  a stagné en France. Les prévisions de Goldman Sachs qui voyait le CAC 40 à 4800 se sont révélées totalement fausses.

Le commerce international  a repris par bouffée.  Une bonne fin de premier trimestre, puis un bon début de second trimestre , ont donné l'illusion d'une vraie reprise. Mais tout cela a fait long feu.

La Chine a certes libéré une partie de ses réserves de changes d'une part en faisant des stocks de précaution, d'autre part en activant le crédit en Chine. Cette pratique du stop and go est désastreuse.  Il eût bien mieux valu qu'elle libère le crédit au fur et çà mesure et qu'elle n'accumule pas des réserves absurdes en maintenant un cours du Yuan dévalué. Le résultat a été des achats spéculatifs au Brésil et dans de nombreux pays sous développés qui ont connu ainsi une certaine expansion.   Mais le boom du crédit interne se heurte à un phénomène d'inflation.

L' Allemagne dont les exportations ont été tirées par ce dégagement chinois  a connu un rattrapage plus rapide que le reste de l'Europe après une récession plus profonde. Mais on voit que les circonstances de cette poussée ne sont pas reproductibles.

Les grandes réformes mondiales concertées ont porté uniquement sur des broutilles : le capital des banques,  les bonus, la comptabilité.  

En l'absence de réforme du système monétaire international , la spéculation a repris de plus belle et les dangers multiples du système actuel pèsent sur l'avenir.
Le surendettement global n'a été diminué qu'à la marge. Aucune restructuration n'a été faite. On refinance indéfiniment avec des liquidités banques centrales des crédits qui ne correspondent plus à aucune réalité économique.  Comme le Scarabeus Sacer le monde des banques roule sa boule de crottin devant elle en priant pour que cela dure.

Comme en 93 les états se retrouvent avec des finances publiques désastreuses et ont la tentation du coup de massue fiscal.  En 96, trois ans après la crise de 93, Alain Juppé avait appliqué cette méthode provoquant une récession  induite.  La leçon a porté. On a choisi cette fois-ci le grignotage fiscal et la réduction des dépenses publiques.  On peut déjà prévoir le résultat : dès que la croissance reprendra un peu de vigueur, la France va connaître le joie d'un taux de prélèvement record. En surajoutant à un impôt progressif de nouveaux impôts on obtient un  effet de double croissance des prélèvements.  Faire jouer la progressivité aurait suffi

Les prélèvements vont être augmentés sur toute la partie épargne et patrimoine.  Les entrepreneurs français qui sont déjà dans une situation structurelle de manque de capital  vont voir leur situation s'aggraver. Les cadres qui avaient réussi à accumuler du capital vont être sanctionnés.  Le fisc français va saccager l'épargne de précaution des Français,  un peu comme les soviétiques avaient fini par confisquer les semences et pas seulement la production de grain consommable lors de la dékoulakisation.

La paralysie française a de nouveau  de beaux jours devant elle.

Partout on reprend des refrains sur la fin d'un monde, d'un système, d'un modèle de développement et on recherche de nouveaux paradigmes.

Tout le monde a désormais compris que pour les Etats-Unis gonfler les déficits et  soutenir la consommation par le crédit international  était une voie sans issue. C'est mieux que dans les années 90 où on nous expliquait bêtement que ce système était le moteur de la croissance indéfinie.  Mais faute d'avoir compris le pourquoi de cette situation et d'avoir entrevu les solutions à apporter, ce constat reste vain. 


Tout le monde a désormais compris que  le mercantilisme  débridé d'un état anti démocratique et basée sur le nationalisme voire le racisme Han, dont le seul attrait est la masse de la population  éveillée à la consommation, ne servait pas les intérêts bien compris du monde.  Mais lorsqu'on a choisi un système monétaire basé sur le n'importe quoi et les relations de puissance et de force, comment s'en plaindre sans changer le système monétaire international ?


Tout le monde a désormais compris qu'un système de monnaies administratives gérées par des institutions techniques spécialisées n'ayant comme seul objectif que de maintenir la valeur de la monnaie par rapport à un indice de prix à la consommation  était une catastrophe intellectuelle et pratique. Passer de l'analyse à l'action sera plus dur.  


Tout le monde a compris qu'il ne s'agit pas d'une crise des" subprimes". Les subprimes n'auront été qu'un détail dans le tableau général de la dette débridée dépassant plusieurs fois le niveau du PIB des Etats.  Ce ne sont pas les subprimes qui expliquent les difficultés de refinancement de la Grèce et les risques d'éclatement de la zone Euro !  Mais comme la crise des subprimes est facile à comprendre (après coup), les nuls  (notamment dans la presse et l'enseignement) continueront à  s'accrocher à cette explication qui n'en est pas une.

L'amusant est de comparer les politiques alternatives annoncées dans chacun des pays.  Partout le même triptyque apparait : recherche, enseignement, écologie.  C'est mobilisateur, politiquement correct  et parfaitement vain.

La croissance dans un monde où des millions d'ingénieurs et de techniciens passent leur temps à améliorer tout et à imaginer de nouveaux produits,  n'a aucun besoin de coups de fouets artificiels ni de plans mirifiques.  Il n'y a aucune raison que les forces qui soutiennent le trend  faiblissent. Au contraire le monde peut connaître une phase de croissance considérable, en tout cas aussi considérable que celle que l'on a connu depuis deux cent ans.  Jamais il n'y a eu autant de nouvelles opportunités, de nouveaux consommateurs, de nouvelles opportunités d'innovation.

La véritable urgence est de réformer ce qui blesse la croissance et l'organisation pacifique du monde.

Il faut réformer le système monétaire international. C'est la priorité des priorités.   Dès qu'une monnaie réellement internationale aura vu le jour avec un système de changes fixes mais ajustables de façon concertée,  la spéculation s'effondrera, l'horizon économique des entrepreneurs  réapparaîtra, la croissance reprendra.

Est-ce que sans cette réforme la reprise est impossible ? Non. Le monde s'est remis de la crise de 74, de celle du début des années 80, de celle de 92-93, de celle de 2001-2002. Mais on a vu qu'à chaque fois elle en sortait plus mal et plus déséquilibrée, les conditions de la sortie de crise devenant les causes de l'entrée dans la crise suivante.

Aujourd'hui nous sommes dans une situation où tous les agents économiques souffrent à raison des conséquences  des politiques structurellement fausses suivies depuis 1973.  Alors que le trend de croissance est toujours là et aussi puissant.  Les pays qui comme la France ont fait le choix de l'étouffement fiscal  stagneront dans la durée.  L'Europe  prisonnière de ces contradictions essaiera de manœuvrer pour essayer de dégager la charrue qui est désormais bien calée sous les pieds des boeufs.  Les Etats-Unis  n'ont pas défini de stratégie alternative : leur horizon est médiocre. La Chine ne pourra pas indéfiniment poursuivre une politique mercantiliste. Le Japon ne peux plus laisser sa monnaie s'apprécier plus avant tout en laissant l'endettement interne atteindre des sommets phénoménaux.  

 
Donc quelque chose cèdera.  A l'impossible nul n'est tenu .


2006 avait été l'année de l'illusion : on était sorti de la crise de 2001-2002. Mais dès juillet aux Etats unis la construction avait baissé ainsi que les prix de l'immobilier. Et le marché des CDS s'emballait.


2007 aura été l'année de l'incompréhension.  Le marché bancaire s'était bloqué. On ne comprenait pas pourquoi.  Les banques tentaient de se passer le mistigri des mauvaises dettes. Mais l'économie était en pleine phase de haute conjoncture. Le petit nuage noir du marché interbancaire surprenait dans le ciel grand bleu de la croissance.


2008 aura été l'année de la stupeur : une crise de type 1929 était finalement possible alors que tout allait si bien.


2009 aura été l'année du choc. L'effondrement économique est énorme. Du jamais vu depuis les années trente. Les banques centrales sont débordées. Les Etats entrent en jeu. Tout le monde fait ce qu'il s'était juré de ne jamais faire.  


2010 aura été l'année de la faillite des illusions. La guerre des monnaies, la déréliction des finances publiques des Etats sont venus à bout des certitudes.  Les banques centrales vertueuses se mettent à faire tourner la planche à billets. Les politiques ne savent plus à quel saint se vouer. Partout dans le monde les Etats tirent à hue et à dia en se moquant des "consensus"  dont on se repaissait naguère.


2011 sera l'année de la peur.  Normalement l'année devrait être une année de consolidation avec un rattrapage faible mais réel .  Comme tout peut arriver, les agents vivront dans la peur. Peur de l'explosion des prix des matières premières et notamment du pétrole ; peur de l'explosion de la zone Euro ; peur de perdre toute son épargne ; peur de perdre son emploi ; peur que sa progéniture n'arrive pas à s'insérer dans les nouveaux  courants économiques ; peur de mouvements sociaux destructeurs ; peur de l'effondrement des banques… et le H1N1 revient !  


Si les Etats se concertaient autour d'une réforme structurelle des changes et du système financier mondial, montrant à la fois qu'ils avaient compris la crise et mis les moyens d'en sortir dans la durée, toutes ces peurs s'évanouiraient en un instant.  
Notre vœux pour 2011 est tout trouvé :

Sortir de la peur !


par la réforme du système monétaire international.


Didier Dufau pour le Cercle des économistes e-toile.


Quelle réforme du système monétaire international ?

Toute réforme doit être associée à un diagnostic de ce qui ne va pas et à des objectifs clairs. Sinon, il ne s'agit que d'un jeu d'esprit ou d'une aventure.  L'objectif ne peut être que le plein emploi généralisé basé sur la croissance durable la plus rapide possible.

Allons à l'essentiel.

1. La question de la monnaie de réserve internationale

L'utilisation d'une monnaie nationale comme monnaie de réserve internationale a été la source de la plupart des difficultés depuis la fin des années cinquante. Rien ne vient garantir que la nation disposant de ce privilège considérera avoir la moindre responsabilité dans la prospérité générale. Le "benign neglect" dans la gestion du dollar a été de règle depuis le milieu des années 60 et a pris un aspect cynique avec la mandature de Reagan aux Etats unis.  Quelles sont les conséquences ? La nation concernée paie tout dans sa propre monnaie et se moque de ses déficits extérieurs. Ses déficits extérieurs sont structurellement le seul moyen que l'on peut trouver pour créer de la liquidité internationale.

Ce mélange de nécessité et d'arbitraire est par nature explosif.
 
Les pays excédentaires, globalement pour le même montant que les déficits, peuvent replacer leurs réserves dans cette monnaie.  Le déficit extérieur du pays émetteur de la monnaie internationale entraine ipso facto chez lui une création monétaire induite par le ce replacement des réserves.  Les banques centrales des pays excédentaires peuvent à leur choix créer en contrepartie de leur réserve des liquidités banques centrales  provoquant par le mécanisme du multiplicateur de crédit une hausse importante de la création monétaire et de la dette. On se trouve donc dans la situation où une double pyramide de crédits se met en place et le cercle vicieux de la création de dettes s'enclenchent, modéré par des crises périodiques de liquidité et de solvabilité  d'ampleur croissante.

Ces crises sont obligatoires.

Le taux de rendement marginal moyen des placements de la monnaie en excédent baisse et une masse croissante de crédits est aventurée. Une crise de solvabilité se déclenche qui enraîne la méfiance et une crise de liquidité. Ou la monnaie excédentaire part dans une bulle spéculative qui finit par éclater. Ou encore l'inflation galope sans pour autant pousser à la croissance de la production. 1974 et la stagflation, 1993, et l'explosion de la bulle immobilière sur les bureaux, 2000-2001 et l'explosion de la bulle sur les NTIC, 2007 et le blocage des liquidités puis l'explosion du système bancaire : chacun reconnaîtra la force du mécanisme sous jacent à l'oeuvre depuis les années 60. 

Ce mécanisme a d'abord fait sauter les accords de Bretton-Woods (les Allemands n'acceptant plus de créer de la monnaie chez eux du fait de leurs excédents). Ce fut la crise de 74. Finalement il a fait sauté le système mondial  quand la dette accumulée a fini par valoir des multiples du PIB des états. Nous avons le privilège de vivre ce moment intéressant. 


Si on accepte ce diagnostic, la solution devient simple : il faut renoncer à utiliser une monnaie nationale comme monnaie internationale.

Comment faire ? Là les solutions sont extrêmement nombreuses et il serait présomptueux d'en choisir une parmi plein d'autres. Il appartient à la négociation de faire apparaitre le champ des possibles.

L'étape obligée  est le passage par une unité de compte internationale indépendante d'une monnaie particulière. 

Il faut éviter évidemment de l'appeler DTS, chef d'œuvre de terminologie hypocrite. Nous  avons suggéré depuis le milieu des années 90 le nom de  Mondio. Mais nous n'avons pas de vanité d'auteur.  Le Bancor fait une référence obligée à l'or. Le Mondio  laisse plus de portes ouvertes.  

Sur la définition du Mondio plusieurs théories s'affrontent.

Certains pensent que le rôle de l'or doit être central.  Avec lui on est sûr de ne pas être dans la dépendance pour la création monétaire des bonnes idées intéressées des états.   Il est vrai également que le risque mille fois dénoncé d'une pénurie d'or ne s'est pas réellement matérialisé.   Les arguments en sens inverse  sont nombreux, à commencer par l'inégalité de la répartition du stock d'or et de la production d'or, donnant des privilèges  immédiats ou durables à certains,  dont la justification n'est pas évidente.  

En vérité un système de compensation des balances de paiements basé sur l'or est parfaitement possible.  Car l'or en fait ne circulera pas. On n'est nullement obligé de monnayer l'or pour les transactions courantes.  Il s'agit d'unité de compte. L'important c'est que les compensions se fassent dans une unité indépendante des parties et qui les obligent.

On peut  aussi  réserver une place à l'or dans un panier d'actifs comprenant d'autres ressources naturelles comme le pétrole, les métaux rares ou ce qu'on trouvera expédient d'intégrer. Ici encore le but est d'obtenir une référence théorique indépendante de la volonté et du pouvoir d'influence d'un seul acteur.

L'utilisation d'un panier de devises est également envisageable.  L'inconvénient est de fonder une construction administrative sur d'autres constructions administratives. La somme d'arbitraires est nécessairement arbitraire. Le ciment c'est bien. le béton armé, c'est mieux. Mettre quelques poutrelles  dans le mélange ne serait pas du luxe.  Et la discussion sur le panier de monnaies peut être âpre si certains ont des politiques monétaires agressives. Le Yuan sous évalué est mal venu.  Le dollar à l'abandon pose problème.

Notre solution préférée est un mélange entre monnaies et  biens réels dans une alchimie qui laisse la majorité aux biens réels.

L'important est de rendre impossible le replacement des réserves des créanciers vers les débiteurs. Celui qui veut accumuler des réserves ne gagnera rien. Il aura des réserves. Elles ne pourront servir qu'à augmenter la création de monnaie chez lui, stimulant l'activité et les importations , donc pesant en faveur d'un rééquilibrage de la balance commerciale et de paiement.  Le pays déficitaire de son côté ne bénéficiera plus d'un retour automatique de la monnaie internationale  perdue. Obligé de tenir un tant soit peu ses réserves, il sera obligé de freiner ses importations et de rétablir ses grands équilibres.

Ce mécanisme général doit s'accompagner de multiples réformes annexes  comme l'impossibilité pour les banques centrales de conserver dans leur réserve plus qu'un stock outil de devises autre que la monnaie de compte internationale.

Le FMI jouerait le rôle prévu par Keynes : il aide les pays qui se sont laissés prendre dans une glissade monétaire à sortir de la crise de liquidité sans passer automatiquement par une  déflation et une récession.  Rappelons que le but est toujours le plein emploi. Il faut éviter les ajustements durs et traumatisants.

Au total les déficits excessifs comme les excédents excessifs sont bannis. Mais les transitions pour un retour à la normale sont adoucies.

2. La question d es changes flottants.

On peut parfaitement imaginer qu'une fois la monnaie de compte internationale définie, on laisse les monnaies flotter.  Dévaluation  des uns et appréciations des autres auront tendance à s'équilibrer sans remettre en cause la valeur pivot de l'unité de compte.  Les mouvements de capitaux n'auront plus la même capacité à contrarier le retour à l'équilibre des balances  déséquilibrées.

Néanmoins nous sommes favorables  à une système de change fixe et ajustable par consensus.

La raison en est double.

L'engagement des états dans la stabilité de leur monnaie, définie par rapport à l'unité de compte internationale et non pas en comparaison avec un indice des prix  plus ou moins arbitraire, est nécessaire. La monnaie n'est pas uniquement le fait des banques centrales. C'est un bien d'état et sa valeur dépends non seulement des politiques monétaires mais aussi du budget et des politiques économiques suivies.   Le double engagement des banques centrales et des états sous la supervision d'une autorité internationale  est de nature à mieux garantir la pérennité du système. On a vu que les banques centrales, garantes de la solidité de place des banques n'ont pas été capables de juguler l'immense gonflement des bilans des banques  et que les états ont été obligés de sauver le système avec l'argent des contribuables.

Le système qui veut que les banques dépendent exclusivement des banques centrales et de leur surveillance,  et que le seul  objectif des banques centrales soit la valeur interne de leur monnaie par rapport à un indice des prix à la consommation  a montré ses déficiences structurelles.

On ne peut pas le sauver.

L'autre raison est que les changes flottants entraînent l'ensemble des économies dans la spéculation et fondent l'économie-casino.  La double spéculation sur l'objet du contrat et la monnaie dans laquelle il est libellé implique des montages complexes et rapidement indéchiffrables. La plupart des spéculations  faites par des opérateurs suréquipés d'ordinateur et de logiciel ad hoc n'ont aucun intérêt collectif et créent  des mouvements parasites extrêmement dangereux.

On n'a pas le chiffre car il  n'est pas, hélas,  collecté par les instituts de statistiques.  Mais l'impression qui se dégage des discussions avec les opérateurs laissent penser qu'environ 80 à 90% des transactions sur les marchés des changes sont déclenchées non pas par des ordres des acteurs de l'économie réelle mais par des ordinateurs programmés pour jouer sur les écarts permis par la flottaison et la continuité des cotations. La spéculation robotisée n'est pas l'avenir de l'économie mondiale mais une source d'inquiétude. Comme le recommandait Maurice Allais il faut aller  sur tous les marchés vers la cotation unique quotidienne et réduire d'une magnitude la complexité  des contrats.

Le monde a les moyens de casser les reins de la spéculation mondiale sur les monnaies. On peut notamment interdire la spéculation sur le cours des monnaies et les dévaluations. Le "short" sur les monnaies façon Soros avec la Livre sterling naguère doit simplement être interdit. Ce genre de mesures ne doit pas faire peur.   

La question qui demeure est la faisabilité géopolitique  d'un schéma allant dans le sens de nos préconisations.

Les Etats-Unis  ne veulent pas perdre le privilège du dollar qui signerait pour eux une double défaite économique  et politique.  Les Etats Unis jouent largement les gendarmes du monde avec du dollar galvaudé.  Sans dollar ils sont impuissants à continuer dans ce rôle. L'Occident qui a délégué aux Etats Unis leur défense sont-ils prêts à changer de politique ? Les Etats-Unis sont ils décidés à abandonner ce rôle ?  Ces questions ne sont pas minces et pèsent sur l'acceptabilité de nos solutions.  On voit que partant de la monnaie on aboutit à rééquilibrer l'OTAN et ses financements.  La question de la monnaie a  des ramifications surprenantes.

La Chine est-elle prête à abandonner sa politique mercantiliste d'accumulation de réserves  tout en freinant  son expansion intérieure ou en la gérant avec des stop and go perturbateurs ?  Dans un accord général elle serait doublement obligée de changer de politique : elle ne pourrait plus accumuler des excédents imbéciles ; elles ne pourrait plus garder une monnaie dévaluée de façon caricaturale.  Elle doit être mise devant cette réalité incontournable : pas d'accès au monde sans respecter les autres et se plier aux  règles communes  !  Le monde a le pouvoir de faire plier la Chine.  Si le monde établit un droit de douane augmenté de 50% sur les produits exportés par la Chine et interdit les mouvements de capitaux vers la Chine,  après avoir redéfini leur propre système de relation monétaire sur une base très dévaluée, la Chine fait quoi  ?  Elle perd ses réserves et le moteur de sa croissance.  Et la face.

L'Europe  est très mal placée dans la nouvelle donne. Son schéma d'organisation est défaillant. La monnaie est extra nationale, fondée sur un seule objectif de niveau des prix à la consommation,  et il n'y a pas de gouvernance économique européenne.  La réforme que nous proposons met à nu ces carences. Il est vrai qu'elles sont tout aussi à nu dans le système actuel.  Mais s'il faut une conjonction harmonisée des politiques d'état et de banque centrale pour maintenir stable la valeur externe  d'une monnaie , le cadre européen  actuel est totalement antinomique.

La stabilisation générale des monnaies dans le système proposé serait pourtant  très utile à l'Euro, un ilot de fixité dans un océan de fixité vaut mieux pour cette monnaie qu'un ilot de fixité dans un océan de flottement.

La défense extérieure d'une monnaie étant l'affaire conjointe de la banque centrale et de l'état, l'Europe ne saurait échapper, sauf à en finir avec l'Euro, à une forme de gouvernance  économique européenne. La gestion par les normes ne suffit plus. C'est l'ensemble des moyens étatiques qui sont mobilisés dans une politique de défense de la valeur externe d'une monnaie.

En contrepartie l'Europe cesserait d'être" l'homme malade" du monde et victime expiatoire  du combat Chine- Etats-Unis.  Les produits devant finalement s'échanger contre des produits , son industrie cesserait d'être  perdante.

Au total ces réformes donnerait un monde fondé sur la parité des états et non plus sur l'affrontement des grands sauriens.

Elles permettraient de restaurer presqu'aussitôt le commerce international.  

Elles éviteraient le gonflement indéfini des endettements.

Elles mettraient fin à l'économie casino. 

Elle interdirait les grands déséquilibres commerciaux et financiers internationaux.

On notera qu'on ne revient en rien en arrière. Il n'y a pas régression vers un état antérieur mais construction de l'avenir.

Ces débats devraient former le cœur des discussions internationales et être au centre des débats nationaux.

On vérifiera qu'on en est loin. Et il est triste d'avoir à compter sur la loi d'airain de l'échec pour voir ces idées avancer.  Rappelons que nous entrons dans la quatrième année de crise.

Didier Dufau pour le Cercle des économistes e-toile.


La Banque de France et son stock d'or

Il est intéressant de constater l'état des conceptions de la Banque de France vis à vis de son stock d'or. Personne n'en parle aujourd'hui dans les milieux politico-médiatiques.


 On se souvient qu'un accord international de 1999 interdisait de vendre plus de 400 tonnes par an (avec des quota par pays). Pourquoi ?  Parce que  par un de ces mouvements plus ou moins occultes, les autorités monétaires étaient désormais convaincues qu'elles avaient trouvé grâce à Greenspan, le secret de la croissance perpétuelle. Tous étaient bien d'accord qu'un système de monnaies administratives gérées par des banques centrales indépendantes dont l'objectif serait de maintenir la valeur interne de la monnaie calculée par rapport aux prix à la consommation, les changes étant laissés à la libre appréciation des marchés, était un magnifique réalisation.

L'or, dans cette conception, n'est qu' une "matière première". La stocker dans des caves est parfaitement ridicule et fétichiste. En plus cela ne rapporte rien. Mieux vaut remplacer dans les réserves  des banques centrales ces matières premières par des dévises replacées sur leur marché internationalisé avec de solides intérêts à la clé.

On était si sûr que toutes les banques centrales allaient se débarrasser de leur or qu'un accord international fut signé en 1999 pour éviter que des ventes précipitées ne fassent baisser le cours de l'or avec des conséquences fâcheuses sur la contrevaleur des réserves des banques centrales.

L'arrivée de l'Euro en Europe avait un effet cumulatif, puisque la monnaie était unique des stocks d'or nationaux n'avaient plus grand sens.  On pouvait réduire les stocks sans dommage, de même que lorsqu'on fusionne plusiseurs comptes bancaires, on réduit les besoins d'encaisse de précaution.

Comme toujours les belles pensées des hauts fonctionnaires internationnaux touchent les politiques avec quelques retards.

Si le FMI commença assez vite à vendre son or pour financer ses pertes et sa restructuration, bel exemple de vente des bijoux de famille pour faire face à des frais de fonctionnement,  les milieux politiques ne commencèrent à se saisir de la question que vers 2003- 2004.

Qui se souvient que Nicolas Sarkozy, "l'Américain",   lors de son passage au Ministère des finances, n'arrêtait pas de rêver à ce qu'on pourrait faire  du tas d'or que la modernité vouait aux utilités budgétaires d'urgence. Mme Pécresse, déjà, y voyait le principal moyen de financer le grand plan de relance de la recherche.

L'appêtit ne vint pas qu'en France. En Suisse une votation fut organisée pour savoir comment utiliser "les réserves d'or non utiles à la politique monétaire".  Les Suisses s'opposèrent à l'affectation facile des sommes en question à un projet circonstanciel.

Naturellement personne n'avait compris que le système monétaire en question était totalement en deshérence et qu'après avoir provoqué la crise de 2000-2002, il allait générer la Grande Récession actuelle et menacer l'Euro.

Un des aspects intéressants de la question c'est que la France va se débarasser de près de 700 tonnes d'or, au moment où le cours de l'or va plus que doubler. L'impact sur les réserves de de la BDF sera invisible : l'effet des ventes sera toujours masqué par la hausse de la valeur du stock.

Si ces 700.000 kilos n'avaient été vendus, sachant que le kilo est à 38.000 Euro, la valeur du stock de la BDF serait supérieure de 700.000 x 38.000 = 26.6 milliards d'Euros.  C'est la valeur perdue par la vente prématurée de l'or de la  Banque de France.  Comme nous n'avons aucun moyen de connaître la recette effective de la vente, nous ne pouvons calculer la perte nette.  On peut seulement l'estimer quelque part entre 8 et 11 milliards.

Question  1 :  qu'a-t-on fait  des recettes de l'or vendu ? Acheter du dollar ?  Financer les restructuration de la BDF ?

Question 2 : n'aurait-on pas mieux fait de conserver cet or pour  décider aujourd'hui de son emploi optimum : le conserver dans une optique de réorganisation du système moéntaire itnernational  ; ou financer explicitement le plan d'investissement  exceptionnel de soutien de la conjoncture par l'investissement ?

 Naturellement ces questions n'apparaitront ni dans la presse ni dans le débat politique.

Pour ceux qui, comme nous, sont passionnés par ces questions, nous attirons l'attention  sur le rapport  d'un certain Laurent Ferrara (et de quelques autres) , de la Banque de France, sur la question d'un retour à l'étalon-or  paru dans Banque de France • Focus • n° 5 • 22 novembre 2010. Il illustre de façon presque parfaite (ou caricaturale comme on voudra)  le décalage entre les conceptions dominantes et la réalité.


"Dans le contexte macroéconomique actuel, un des risques souvent mentionnés est celui d’une expansion monétaire excessive à l’échelle mondiale accompagnée d’une grande volatilité des taux de change. Une alternative évoquée repose sur un possible retour d’une référence à l’or".


L'expansion monétaire  excessive serait un "risque souvent mentionné".  Nous vivons la plus grande crise de la dette de l'histoire de l'humanité et un analyste officiel de la Banque de France y voit seulement un risque souvent mentionné.


M. Ferrara  ce n'est pas un risque mentionné mais une réalité sinistre : la bulle des crédits représentant plus de 300 ou 400% des PIB des états a explosé entraînant des conséquences isaumâtres pour des millions de personnes !


On n'est plus dans l'euphémisme mais dans l'inconscience pure et simple.


La question n'est évidemment pas la personne de M. Ferrara. Il ne fait que retranscrire l'état d'esprit de son institution. Ceux qui à la BDF aurait du alerter en permanence sur les risques d'un gonflement de la dette interne globale insoutenable ne s'en sont même pas souciés. C'était le chemin de prévision quasiment assuré de la crise de 2007 2008. Personne ne l'a emprunté. Et la crise a frappé ces enfants du bon Dieu par surprise.


De même le "risque" d'une certaine volatilité des taux de change est plus que réalisé. Depuis quarante ans le rapport entre les principales monnaies varie quasiment du simple au double : une paille !


Assimiler la réalité à un risque minimisé, c'est aller assez loin dans le produit dérivé intellectuel passablement toxique.


Les auteurs s'emploient alors à éliminer l'idée de l'étalon or comme solution réaliste. Cette solution "s'avérerait très dangereuse et déstabilisante pour l'économie mondiale".


On vit une crise née entièrement du caractère très dangereux et déstabilisant pour l'économie mondiale des changes flottants, mais cela ce n'est pas grave. En revanchje pour les solutions alternatives, cela le serait. Ben voyons ! 


Les arguments sont les suivants :


- si la quantité d'or venait à baisser il y aurait contraction de l'économie mondiale. On n'a jamais produit autant  d'or qu'aujourd'hui. Si l'or était monétaire, il prendrait plus de valeur provoquant plus d'extraction. Ces quarante années ont montré qu'on n'a jamais manqué d'or et que l'étalon or aurait très bien fonctionné avec une alimentation en ligne avec la croissance mondiale.   Là on remplace la réalité par le risque qu'elle soit contraire un jour ou l'autre. On ne voit pas au moins à court terme la réalité de ce risque.


- En cas de choc négatif sur la compétitivité d'un pays, il devrait recourrir à la déflation ce qui induirait pendant un moement un chômage aggravé.  Cette théorie des chocs est une des plus ridicules de la théorie économique. On imagine que comme une météorites, des chocs se promènent dans le ciel de l'économie et tout à coup : boom !  En vérité pratiquement tous les mouvements de la conjoncture sont endogènes, les phénomènes exogènes genre crises politiques ou climatiques, étant des plus rares.


Les rapporteurs n'ont pas l'air de se rendre compte que la monnaie unique provoque au sein de l'Euroland exactement les mêmes mécanismes  d'ajustement par la baisse d'activité et le chômage que l'étalon or. La fixité serait mauvaise au dehors et bonne au dedans ? On entre dans des contradictions insolubles. 


- Pire encore, dit le rapport, l'étalon-or n'aurait pas les vertus qu'on dit. Le pays accumulant des réserves  pourrait les conserver et ne pas les remettre
dans le circuit économique national.  Dans ce cas il n'y aurait pas de redressement des balances commerciales puisque le crédit ne serait pas augmenté  chez le mercanitiliste.

Une fois encore, la situation du mercantiliste dans le système actuel est bien plus claire : il peut non seulement ne pas investir chez lui mais replacer l'argent auprès de l'émetteur de la monnaie internationale, nomément le dollar.  Il y gagne en intérêt. Et celui qui en cas de perte d'or aurait eu  à réduire son en cours de crédit  peut ne rien en faire bien au contraire. L'argent replacé dans le pays déficitaire sert à financer des importations qui font indéfiniment grossir le déficit. Le cercle vicieux devient rapidement explosif. Il a d'ailleurs explosé !

Par rapport à la situation actuelle, les risques évoqués sont mille fois moindre.  Et le risque qu'un vilain accumule tout l'or du monde et fasse exploser le système est exactement nul : il perdrait ainsi instantanément  toute la valeur de ses actifs !


La conclusion des auteurs est  en ligne avec toutes ces erreurs d'appréciation : "l'étalon or n'est pas aujourd'hui une solution praticable".  Le directeur de la BIRD qui vient d'affirmer le contraire est sûrement un parfait abruti !


Parti sur de telles bases on imaginait bien que la conclusion serait croquignolesque : elle l'est.

"Au niveau de chaque pays, les cadres institutionnels mis en place depuis vingt ans, fondés surl’indépendance des Banques Centrales et un mandat centré sur la stabilité des prix nationaux, ont permis d’ancrer les politiques monétaires et d’assurer leur crédibilité".

Oublions le style : ce n'est ni du Voltaire ni du Chateaubriand. L'emploi de "au niveau de " signe le degré d'inculture assez généralisée dans les officines financières.

Cette phrase est écrite au moment même où le système monétaire de la zone Euro est en passe d'exploser et que son système bancaire est en état de mort latente. La restructuration des créances est désormais  quasiment inévitable. Non seulement le système des monnaies administratives gérées par des organismes indépendants avec indifférence complète vis à vis du change a montré sa nocivité structurelle  in vivo, mais il démontre depuis trois ans qu'il est incapable d'assurer la sortie de crise.


La fuite devant la monnaie est universelle et tourne à la panique.  Et on nous parle d'un système qui aurait fait ses preuves. on croit rêver. Où vivent donc ces gens là ? Dans quelle bulle  sont-ils enfermés ?


On voit la BCE s'agiter dans tous les sens avec des "mesures non conventionnelles", c'est à dire faisant tout et n'importe quoi dans la panique la plus complète et "tout le monde il est est beau tout le monde il est gentil" !


M. Trichet mange son chapeau tous les jours et la taille du chapeau grandit chaque jour ?  Et alors ?  Circulez il n'y  a rien à voir sinon la preuve manifeste de la crédibilité du système !

 
Il est vrai que tout ne serait peut-être pas parfait. Pas dans l'Euroland où naturellement  tout baigne. 


"Au plan mondial, les modalités d’une coopération permettantd’atteindre le même résultat, sans compromettre l’indépendance des politiques monétaires nationales, restent à définir."

Tiens tiens : il faudrait ,tout de même voir à voir si une coopération internationale ne serait pas utile.

Une fois de plus les contradictions s'accumulent :

- le système veut que les monnaies adminsitratives gérées par les diverses banques centrales s'ajustent par les changes flottants.  Les banquiers centraux sont censés s'interdire d'intervenir sur le marché des changes. Le G.20 l'a fortement rappeler en Corée.  A quoi servirait la "coopération internationale"  ? Les auteurs ne nous le dient pas. Ils sont si timides ! Si on entre dans un système où les changes sont organisés, nous ne sommes plus dans le système actuel qui perd toute sa justification doctrinale.

 
- l'indépendance des politiques monétaires ne doivent pas être "compromises". Où a-t-on vu que la politique monétaire de MM. Noyer et Trichet était "indépendante". Elle est totalement à la remorque des évènements. Ils font l'inverse de cequ'ils ont toujours affirmé qu'il fallait faire. Ils courent après la conjoncture, les crises des marchés, les faillites bancaires réelles ou potentielles.  On voit que l'Euroland est sans la tête nécessaire à l'administration d'une zone de monnaie unioque et que l'idnépendance des états est en contradiction totale avec les besoins de la zone euro.  On voit que partout  les politiques et en particulier les politiques monétaires ne sont pas indépndantes mais "contraintes".


Tout cela est accablant. Mais témoigne assez bien du courant d'air qui circule dans les cerveaux qui nous dirigent et explique pourquoi toute idée contraire à ces sottises sont interdites de presse.

Le système monétaire actuel est intenable. Il est la cause principale de la crise et la cause principale de notre impuissance à en sortir.  C'est lui qui fait peser les risques les plus graves... d'aggravation.

De toutes façons l'alternative n'est ni un étalon-or ni un étalon de change or.  Mais un système de changes fixes et ajustables basés sur une référence monétaire mondial  qui ne soit pas une monnaie nationale.  Que ce soit le Mondio, comme nous le préconisons, ou une forme de Bancor n'a pas une importance cruciale. L'important est que les états redeviennent responsables de la valeur externes de leur monnaie.

L'important est d'en finir avec le système impossible qui a fait baisser le taux de croissance mondiale de longue durée depuis 1973, qui nourrit des crises financières de plus en plus graves et qui interdit toute sortie de crise rapide tout en faisant peser des risques gigantesques sur l'avenir de la zone Euro.


Didier Dufau pour le Cercle  des économistes e-toile


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner