Aux fous !

Après le trader fou de la Société générale, le banquier fou du Crazy Lyonnais voilà le placier fou de la BNP.

On parle de banque universelle.  Universellement folle.

Quand on sait qu'on a été jusqu'à donner l'autorisation aux banques de mouvementer sans l'autorisation expresse des clients  leurs comptes chèques !

Mélanger les genres n'a jamais été bon. Permettre à un banquier de toucher sur tous les bouts de la chandelle tout en étant renfloué par le contribuable et en faisant digérer les pertes par les clients est au dela de l'absurde.

Les courtages sur les subprimes étaient gigantesques : on en a fourré partout où on a pu.  Le courtage sur les fonds Madoff étaient extrêmement gras.  Allons-y gaiment. Tout en touchant des honoraires de gestion sur les victimes de ces placements abjects.

Mais en même temps on taxe toutes les opérations du compte chèque.  Mais en même temps on joue sur compte propre quitte à mettre en péril les dépôts.

Que l'on sépare au moins la banque de dépôt et la tenue des comptes chèques du reste de l'act(ivité bancaire.

Le concept de banque universelle qu'on essaie évidemment de nous "vendre" à tour de bras comme plus "résistant" à la crise est pourri jusqu'à la racine. 

Les banques universelles ont trop de pouvoirs et trop d'opportunités de conflits d'intérêts avec une concentration excessive des possibilités d'enrichissement facile, les risques étant laissés aux contribuables et aux clients, victimes passives et impuissantes.

On aurait du nationaliser BNP PARIBAS, liquider l'ensemble de ses équipes de direction, fragmenter le molosse entre entités raisonnables et fonctionnellement sans possibilités de truander à ce point le vulgum pecus.

Il faut réformer de fond en comble le système financier et mettre fin à des anomalies qui désormais prennent une ampleur délirante.

Et il ne faut plus qu'on sauve ce qu'il faut bien appeler des truands au nom du salut supérieur de l'épargne.

La gestion privée doit être séparée des banques généralistes et soumises à une législation extrêmement stricte interdisant tout risque de conflits d'intérêt.  La rémunération des gérants de fortune doit être exclusivement basée sur la notion d'honoraires et non pas sur les courtages, les ristournes, les participations aux bénéfices, et milles autres moyens de se servir sur la bête.

Le mandat de gestion ne peut exonérer de toute responsabilité le gérant. Il faut en particulier que les risques pris sur des opérations dangereuses  soient officialisés actes par acte et non pas dans un cadre global qui ne veut rien dire. 

Quant aux honoraires, sachant qu'en moyenne de longue période le rendement moyen d'un portefeuille de 3 à 4% il ne doit pas dépasser .75%, avec une prime éventuelle en cas de bon résultat. 

Voir des équipes de 4 à 5 personnes gérer près de 10 à 50 milliards d'euros de fonds générant 2% de frais de gestion et autant de courtages et commissions diverses,  a quelque chose de délirant.  Surtout lorsqu'on sait qu'ils sont totalement épargnés en cas de désastre.

Les fortes rémunérations doivent aller aux risques personnels pris. Que les gestionnaires de fortune se mettent tous  en commandite et soient responsables sur leur fortune propre.

Finissons en avec le Bouton, le Prot et tous les énarques pantouflards qui tiennent l'Etat et savent y faire pour détourner les moyens de la loi à leur avantage exclusif.

Ces dirigeants de banque universelle qui s'en mettent plein les poches sans prendre aucun risque et en gagnant sur tous les tableaux, décidément ce n'est plus possible.

Et félicitons encore les patrons de Fortis et Natixis, pour l'ensemble de leurs décisions. A chaque fois qu'il fallait aller dans un piège ils ont foncé tête baissée.  Dans les deux cas ce sont des banques de dépôts qui ont voulu se faire banque universelle avec des capacités tous azimuts (banque d'investissement, gestion de fortune, etc.).  Les grenouilles ont voulu se faire plus grosse que les boeufs. 

Mais les boeufs sont tout aussi coupables.

L'année 2009 va être une longue litanie de désastres bancaires successifs. Avec à chaque fois une grosse surprise ? on croyait que c'était fini et qu'ils avaient tout dit. 

En 1929 les banques ont commencé à s'effondrer en 32-33-34. Dix mille banques cesseront leurs paiements. Nous en sommes aujourd'hui à l'équivalent de la situation de 1930 ! Bonjour le futur radieux. 

Il faut restructurer et réorganiser maintenant. Avec la plus extrême dureté et des idées claires : spécialisation et responsabilité.  Au lieu de cette recette pour la folie générale : universalité et irresponsabilité.


Sylvain Dieudonné pour le Cercle des économistes E-toile


Les certitudes dans la crise mondiale (4) : il faut en finir avec les changes flottants.

Anatomie d'un désastre

Il n’est pas sûr qu’une doctrine scientifiquement étayée, nourrie par les réflexions nombreuses des meilleurs savants donne naissance aux meilleures institutions.

Mais que penser d’un système qui n’a fait l’objet d’aucune confirmation théorique, dont personne en vérité n’ose même parler et qui s’est imposé in abstentia faute de pouvoir résoudre une difficulté politique ?  

Il n’y a pas de doctrine des changes flottants.  Un seul auteur, et c’était en 1969, a écrit que c’était éventuellement une bonne chose : Milton Friedman. Personne depuis n’a réellement traité de la question sinon pour faire remarquer tel ou tel défaut majeur. 

L’étalon or a eu ses défenseurs. Il en d’ailleurs eu trop et cela a donné une orthodoxie particulièrement pesante.  Le système de Bretton Woods a fait l’objet de réflexions nombreuses.  C’est après une longue réflexion de deux années complètes que les alliés ont bâti le système : aucune improvisation dans l’affaire.

Le système des changes flottants, lui, s’est imposé faute d’accord international.  Les Allemands ne voulaient plus importer l’inflation excessive générée par les Etats-Unis. Les Etats-Unis ne voulaient pas perdre leur stock d’or.  Alors on a laissé flotter les rubans, et les monnaies.

C’était en 1971. Après presque quarante ans de ce merveilleux non système quels ont été les résultats ?  

Dès 73-74 s’ouvre la crise la plus sévère de l’après guerre puis une phase nouvelle qui montre l’incapacité des dirigeants à penser la nouvelle situation : 6 années de « stagflation » !  Les trente glorieuses étaient finies.  

La suite ? Une série de crises financières à répétition :

-    Crise des dettes souveraines : on avait recyclé les pétro dollars sous forme de prêts à des gouvernements qui ne pouvaient plus rembourser, culminant avec la crise « téquila » au Mexique en 85.

-    Récession aux Etats-Unis en 80-81 à la suite d’un coup de frein brutal et prolongé de M. Volcker, Président de la FED (celui qu’Obama vient de nommer à 81 ans président de son groupe de conseillers économique !).

-    Crise gravissime des « Savings and loans » aux Etats-Unis : le système bancaire est à deux doigts de flancher. Il n’est sauvé que par une injection de plus de 500 milliards de dollars de fonds publics !

-    Récession majeure de 91-93, après une frénésie spéculative sur le marché immobilier d’entreprise. La banque européenne est pratiquement exsangue et on passe de près à côté d’une catastrophe bancaire.  Pour la première fois depuis la guerre le monde entier subit une récession sévère.

-    Crise dite des pays émergents en 98 : en fait le dollar s’est mis à grimper brutalement, doublant en quelques mois. Tous les pays emprunteurs en dollar ne peuvent plus rembourser. Le chaos sur le marché des changes  fait sauter l’économie de quelques pays comme la Thaïlande ou l’Argentine. 

A cette occasion on s’aperçoit que de nouvelles institutions, les Hedge Funds, sont capables par les spéculations à effet de levier qu’ils pratiquent de faire sauter l’ensemble de la finance mondiale. L’affaire LTCM est étouffée à grands frais (il y avait plus de 1.000 milliards de dollars d’en cours !).

-    Récession de 2001-2002 après une chute boursière digne des années 29. Le scandale Enron démontre que l’on a changé de système. Les entreprises sont désormais des soufflés gonflés par la spéculation folle.

-    2006 : explosion d’une nouvelle bulle aux Etats-Unis, celle des prêts immobiliers. En juillet 2007 le marché interbancaire se bloque. En septembre 2008 le système bancaire mondial  explose en commençant par Wall Street.

Il n’y a pas besoin d’être grand économiste pour remarquer que le système des changes flottants n’a amené qu’une suite quasi ininterrompue de crises monétaires, financières et économiques.  Par rapport à la période précédente le taux de croissance a été à peu près divisé par deux !

Si on relit les textes (très courts) de Milton Friedman sur la bonté des changes flottants, on trouve des assertions qui, pour le moins, n’ont pas été confirmées par la réalité.  Les changes flottants devaient amener la STABILITE  des changes  et l’unification des taux d’intérêt.  Les flux de trésorerie mondiaux iraient toujours vers les places où les intérêts seraient momentanément hauts, provoquant leur baisse.  Ils quitteraient inversement les zones à bas taux d’intérêt, qui du coup monteraient à ces endroits là.  Ce serait comme avec l’étalon or mais en mieux.  Les capitaux iraient toujours vers l’optimum du moment.  On aurait peu d’inflation et le plein emploi.  Si un Etat s’avisait de créer trop de monnaie les taux d’intérêt baisseraient et tout filerait ailleurs réduisant à néant cet effort inopportun.  Le paradis !

La réalité a montré exactement l’inverse.  Les grandes monnaies n’ont cessé de faire le yoyo dans des proportions gigantesques.  Le dollar descend d’abord à 3.75 Francs pour remonter à 10 un peu plus tard et redescendre à 4.00.  L’Euro est un moment à 80 cents puis passe à 1.50 dollar.  En fait de stabilité nous avons des coups d’accordéon gigantesques qui traumatisent le commerce international et l’économie de nombreux pays qui résistent plus ou moins bien à de telles variations.

En vérité les changes flottants transforment toute l’économie en immense casino avec des aléas à variables multiples.  Le marché des changes devient comme celui des bourses : un marché non pas de flux, comme il le devrait, mais un marché de stock où ce sont les anticipations sur les variations de cours qui dominent.  Il se met à ressembler à la bourse avec des variations immenses ne correspondant à rien d’autres qu’aux espoirs et paniques des spéculateurs.

On arrive à cette situation absurde où de ridicules conférences internationales méditent des baissent de droits que quelques %  alors qu’une économie peut bénéficier du jour au lendemain d’une  dévaluation de 50% !

Si encore le marché des changes était libre !  Pas du tout ! 

Le désordre monétaire pousse les agents à monnaie faible à utiliser le dollar pour tous leurs contrats et échanges. Le dollar trop capricieux cesse d’être une monnaie de réserve quand il devient encore plus qu’avant une monnaie de paiement international.  L’émetteur de cette monnaie se considère-t-il une responsabilité sur cette émission ? Non. Il décrète que sa politique sera le « benign neglect ». 

La Chine déjà très favorisée par les très bas coûts de sa main d’œuvre suit une stricte politique de dumping monétaire.  Après 2002 elle bénéficie à la fois de ses coûts et d’une dévaluation de 50% par rapport à la monnaie européenne. A votre avis, est-ce que l’économie européenne a été en grande forme après cela ?  Pour aggraver les choses les autorités de l’union Européenne supprime leur tarif extérieur commun.  On croit rêver !

Le tourbillon finit par s’emballer et tout s’est effondré.

Penser ne serait-ce qu’une seconde que le système de facto de changes flottants n’est pour rien dans l’affaire   serait un exemple nouveau de ce genre de folie qui saisit parfois l’humanité.  Encore faudrait-il penser. Mais là c’est le silence.

PAS UN MOT JAMAIS SUR LES CHANGES FLOTTANTS.  On ne comprend rien ; on ne peut rien.  Alors on se tait.

Que faire quand la terrible réalité d’un système né de la  rencontre fortuite de lâchetés diverses  gâche la vie de l’humanité et que ceux qui doivent réfléchir et agir regardent ostensiblement  ailleurs ?  Ce n’est même pas un exemple de plus de la « tyrannie du statu quo ».

C’est une gravissime défaillance de l’intelligence et du courage.

Les certitudes dans la crise mondiale (3) : la réforme nécessaire du système bancaire

Banque universel = drame universel

Cette crise est à nouveau une crise bancaire.

La confusion des genres a été portée aux plus hauts sommets.  Les banques ont une fois de plus tout aggravé sans bénéfices pour personnes sauf quelques lascars qui se sont enrichis sans vergogne.  Le blocage des banques a arrêté pile l’économie mondiale.

Il a fallu une fois de plus l’intervention des Etats pour éviter le pire,  la disparition complète du système bancaire.  Si une panique à l’échelle du monde s’était produite, c’est en effet la banque mondiale dans son ensemble qui aurait disparu. Nous disons bien DISPARU !

Nous assistons aujourd’hui au renflouement bancaire  le plus massif de toute l’histoire de l’humanité avec des banques qui n’ont plus qu’une seule obsession : reconstituer leur capital en renchérissant de façon ahurissante le coût de l’argent et de toutes leurs opérations.  

Les banques n’ont pas seulement été la cause de la crise mais pire encore elles l’entretiennent.  En plus avec l’argent de leurs victimes !
La leçon immédiate qu’il faut tirer de cette crise, c’est l’obligation et l’urgence de réorganiser totalement le système bancaire.


La première règle est qu’il faut désormais séparer totalement la gestion des dépôts et des crédits.  Les dépôts sont des droits. Ils ne peuvent être mis en danger par ceux  à qui on en confie la garde et dont le seul rôle est de faciliter l’emploi des dépôts  pour les paiements.   

Les banques dans cette affaire ne doivent pas avoir un rôle autre que celui de notaire et de prestataires de service.  Bien sûr ce service et ceux qui lui sont associés comme l’utilisation des chèques et des virements serait facturé.  Les dépôts sont contre assurés à la banque centrale et la position de chaque banque tenue au jour le jour.  La concurrence entre les réseaux bancaires maintiendra les tarifs dans les limites raisonnables. 

Dans un tel système il ne peut y avoir de ruée sur les dépôts : au pire les particuliers se retrouveraient avec des masses de billets de banques fournis par la Banque centrale. On aurait juste un changement de structure de M0 ce qui pour un économiste n’a réellement aucune importance.

La seconde règle est que l’organisme bancaire qui croit pouvoir mieux que quiconque déterminer les placements rentables pourra le faire dans la limite de certaines règles prudentielles relative à son capital.  Les dépôts créés par ces crédits iront se loger hors de chez elles dans le système précédent. Les remboursements intérêt et principal venus à terme on vérifie s’il y a gain ou perte : les pertes s’affecteront au capital des banques.   La perte sur un portefeuille de crédits est l’affaire de la banque pas de la collectivité. 

La troisième règle est que les organismes financiers de gestion de fortune ne doivent pas être les banques.  Ces organismes ne font que gérer des propriétés qui ne sont pas les leurs. Ils reçoivent à cette occasion des honoraires  et ils ne peuvent en aucun cas être rémunérés autrement que par ces honoraires.  Comme les syndics ils n’ont pas droit de toucher des rémunérations  de leurs fournisseurs : courtages, primes etc. doivent être strictement interdits.  Leur rôle est de déterminer les possibilités d’investissements qui se présentent et en fonction des risques que veulent prendre leurs clients diversifier le portefeuille de façon convenable.  Le capital de ces sociétés doit permettre de couvrir une part notable de la valeur des portefeuilles gérés.

Il faut interdire ABSOLUMENT aux banques de toucher sur tous les tableaux tout en faisant prendre l’exclusivité des risques aux épargnants.   

Prenons un exemple : un gestionnaire de fonds reçoit la proposition d’acheter un bloc de subprimes moyennant une énorme commission ; actuellement il peut le faire et fourrer tout cela dans les comptes de son client en empochant à titre personnel le courtage.  Si c’est une banque qui en plus a été chargée de faire la commercialisation de masse, elle s’enrichit non pas du mandat de gestion et de sa sagesse de placement mais de la facilité qu’elle a de bourrer les comptes de ses clients en touchant  et la commission du grossiste et celle du détaillant. 

Il s’agit du meilleur cas. Le pire, c’est lorsqu’une banque a spéculé sans limite sur compte propre et qu’elle se débarrasse dans les comptes de sa clientèle privée de ses positions les plus risquées (du genre : larguer les subprimes juste au moment où ils commencent à sentir mauvais, comme cela a été fait à une très large échelle un peu partout).

La quatrième règle est la plus simple :   à chaque horizon de placement doit se trouver une ressource de même horizon.   Les ressources à long terme doivent financer les prêts à long terme.  « Transformer » des ressources à court terme pour financer du long terme est le genre de passe passe qui se retourne TOUJOURS contre la collectivité.

Il est facile de vérifier que la plupart des ennuis que nous connaissons depuis juillet 2007 auraient été IMPOSSIBLES dans un système de ce genre. Qui en aurait été gêné ? Personne. Les banques n’ont pas besoin des dépôts pour avoir une politique de prêt : il leur suffit soit de disposer des capitaux nécessaires soit d’emprunter les capitaux sur le marché monétaire et gagner sur la différence des taux.

Ajoutons que la typologie des prêts et leur marché de destination doivent être fournis aux autorités de surveillance de crédit et que ces dernières doivent avoir le pouvoir de faire cesser une expansion déraisonnable des en cours.  La crise de l’immobilier de bureaux qui avait quasi mis en faillite le système bancaire en 93-94  suivait une hausse de 700% des encours ! Celle des CDO a suivi une hausse du même ordre des encours (ils grimpaient de 100% par an à partir de 2002 !).  Ce n’est tout de même pas difficile de faire clignoter un feu rouge.

Une telle réforme doit d’abord être prise en Europe puis étendu au monde par une politique simple : toute opération avec des banques qui ne respectent pas ces règles seront interdites !

On aurait du profiter de la crise comme nous l’avons écrit pour nationaliser toutes les banques et faire les restructurations en conséquence.  En temps utile toutes les banques auraient été remises sur le marché.

Le coût global de cette sinistre affaire aurait été beaucoup plus faible pour la collectivité et au moins on serait reparti sur des bases saines alors que nous allons patauger dans la glue encore pendant longtemps. 


Didier Dufau    pour le Cercle des économistes  E-toile


Le jour où le commerce international s’est arrêté !

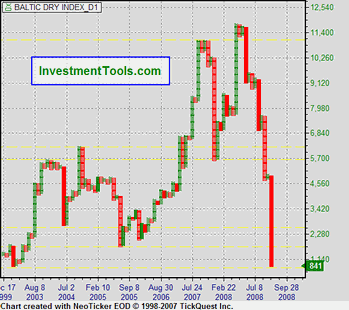
Personne ne regarde jamais un indicateur aussi exotique que le Baltic Dry Goods index, qui mesure les cours du shipping des « commodities ».  Il a baissé de 90% !   Cet indice économique est le plus intéressant pour connaître l’état économique du monde. Mais il est inconnu des universités et de la presse en France.  Une confirmation de plus de ce que nous cessons de répéter : en matière d’analyse économique la France  universitaire et médiatique est  proche du zéro absolu !

Pour comprendre ce pourcentage de baisse incroyable, il faut savoir comment marche le commerce international.  Compte tenu des sommes en jeu, les deux commerçants partis à l’échange international  veulent des garanties,  l’un avant de charger la cargaison, l’autre avant de la payer.    L’acheteur va demander à sa banque de délivrer un document par lequel elle déclare qu’elle a bien en sa possession l’argent  requis par la transaction  et qu’elle le transférera dès que la vérification aura été faite que la marchandise est livrée et conforme à la commande.  Le vendeur va demander à sa banque de vérifier que la banque choisie par son vendeur est sérieuse et digne de confiance et qu’elle acceptera  de virer la somme reçue à son compte.   La banque ne le fera que si elle est sûre que le virement qu’elle recevra sera compensable.

La situation actuelle est que pour la première fois à une échelle pareille les banques ne font plus confiance aux autres banques et pensent que la compensation risque de ne pas se faire. Les sommes sont telles  que le risque est trop grand pour être pris. Les transactions internationales s’arrêtent.  Dans un système bancaire fractionné à cheval sur plusieurs états et plusieurs monnaies,  la circulation monétaire est toujours fragile.  Elle vient de se bloquer soudainement.

Le résultat est que tous les marchés de « commodities » et des biens durables sont en panne et en baisse tournoyante.  Les voitures ne s’exportent plus pas plus que le blé, le cacao, l’or ou que quoi que ce soit d’autre.  Ce gel interdit toute efficacité aux mesures monétaires globales sur les taux d’intérêt ou autres leviers  économiques significatifs.  Tant que les banques ne se font plus confiance le commerce international est arrêté.  D’où l’effondrement de 90% de l’index Baltic Dry Goods.     

Comment sort-on d’une pareille difficulté ?  A l’échelon local (c'est-à-dire national) les banques peuvent être confortées  de plusieurs façons (nationalisation, renforcement de fond propres, garanties d’états, …).  Mais que faire à l’échelon international ?  Choisir la même banque aux deux bouts de l’opération en espérant  qu’elle se fera confiance à elle-même ?  Mais à un des deux bouts la filiale devra  accepter un versement dans la monnaie voulue d’une autre banque.  Ce qui suppose que le système bancaire local soit redevenu sain.   Les vendeurs de homards Canadiens ne fournissent plus car leurs banques étaient en Islande et ne financent plus les campagnes !  

 Travailler avec une monnaie indiscutable comme l’or monétaire ?  L’or a été démonétisé en 1973 !  L’échange de « monnaies de confiance » à l’échelon international ne va pas de soi.   Cette crise est la première glaciation du système mondial de monnaies  nationales de valeur décrétée basée sur rien sinon leurs valeurs relatives flottantes.

Quand la confiance n’est plus là les monnaies de confiance n’ont plus de rôle.   Compte tenu de la mondialisation des échanges et de la spécialisation des productions qui ont eu lieu ses dernières décennies,  la désarticulation monétaire du commerce international est la première cause du blocage de la conjoncture.  

L’effondrement surprenant des prix des commodities en est le signe primaire alors que tous pensaient que la fuite devant le dollar les pousserait à la hausse, ce qui s’est passé un temps.    C’est pour cela que le « campo » argentin ne vend plus rien que le Brésil est à l’arrêt, que Mittal ferme ses hauts fourneaux, que la Chine voit ses nouveaux terminaux  à containers à l’arrêt  et que même le pétrole ne coule plus à flot.

La conférence de Washington n’a évidemment pas évoqué cette question monétaire internationale. On en est encore au stade de la posture et après tout montrer qu’on est tous unis pour faire quelque chose est un premier pas.  Mais tôt ou tard il faudra bien arriver aux actes notamment sur le front des monnaies.  Le plus tôt sera le mieux.   Car parler de relance mondiale si personne ne veut payer les échanges, c’est  parler pour ne rien dire.


Didier Dufau pour le Cercle des Economistes E-toile.


La toussaint économique du 15 novembre

Comme prévu la grande conférence du 15 novembre est un magnifique emballage de vent par des gouvernements en mal de montrer leur  dynamisme solidaire  mais elle n’aura exactement aucun intérêt  pour la solution de la crise actuelle qui s’approfondit ni même pour la prévention  d’une crise similaire dans le futur.

Les urgences retenues par la conférence  européenne de préparation sont stupéfiantes de vacuité : 
« Agence de notation » : elles devront se soumettre à enregistrement.  Cela change quoi ? Rien.
« Normes comptables » : elles devront être harmonisées. On ne savait pas que la crise s’était engouffrée  dans des différences de règles comptables. Effet : nul.
« Codes de conduite et des rémunérations » : pourquoi pas un prix de vertu ? Les codes de conduites seront élaborés  par qui ? Ceux qui donnaient des prix à Lehman Brothers  peu avant sa chute ?
« Aucune institution financière ne devra échapper à une régulation proportionnée et adéquates ».  Cela ne veut rien dire. On attendra le 15 novembre pour décoder les paroles du sphinx.
« Le FMI aura un rôle central dans la refonte de l’architecture financière ». La phrase n’a strictement aucun sens actuellement. Qu’est ce qu’une architecture financière ?

Les gouvernements n’ont présenté aucune analyse commune de la crise, aucun diagnostic commun.

Certains observateurs parlent de créer une « clearing house » pour les Credit Default Swap.  Pourquoi pas ?   Cela ne peut pas faire de mal. Mais quelle importance face aux enjeux ?
Les chefs d’état européens semblent raisonner  comme Alain Madelin  qui s’est fait à nouveau le chantre dans une intervention télévisée de la thèse qui veut  que la crise soit un dysfonctionnement localisé aux subprimes  qui a eu une contagion fâcheuse à cause des CDO mal contrôlés par les agences de notation  et dont le marché s’est bloqué,  les règles comptables précipitant  la décote. 

Mais  les propositions ne s’attaquent qu’au dernier bout de la chaîne et en fait pas le plus important. On n’avait pas besoin du FMI pour savoir l’ampleur qu’avait pris le marché hypothécaire américain.  Si le monde a acheté des CDO c’est qu’il croyait avoir de bonnes raisons.  Et ce n’est pas le FMI et les codes de conduite qui vont changer quoi que soit.  Rappelons-nous des produits structurés d’Enron unanimement condamnés et dont la technique n’a jamais cessée d’être employée après l’immense faillite de cette entreprise encensée partout pour son joyeux modernisme.

Si, les gouvernements avaient eu le discernement de comprendre qu’on vit une catastrophe financière et monétaire globale  qui est la suite d’autres incidents graves  survenus à répétition depuis trente ans (dont la solution momentanée  est la cause de la crise suivante),  on comprend qu’ils auraient du aller un peu plus loin que des réformes cosmétiques des agences de notations et des règles comptables.   Mais là : silence dans les rangs.

Pendant ce temps là le FMI rectifie à vue ses anticipations.  Au départ seuls les Etats-Unis allaient souffrir un tout petit peu. Mais pas l’Europe ni le reste du monde.  Puis on a vu une rectification pour quelques pays européen un peu trop engagés dans la bulle immobilière, l’Irlande et l’Espagne.  Mais les pays de l’est tireraient la croissance européenne.

Patatras, toute l’Europe est malade et les anciens pays de l’est sont KO debout.  Alors on indique que la Chine et l’Inde seront les ressorts  toujours tendus de la croissance. Et eux aussi commencent à s’essouffler et même à entrer dans la crise.  On rectifie encore  les perspectives. Mais il reste l’Afrique : formidable ilot de résistances qui est le môle sur lequel les autres économies vont s’arrimer ! Qui veut-on amuser avec ces sottises ?    On vous laisse deviner les  prochaines annonces.

Aujourd’hui même  General  Motors, la plus grande entreprise mondiale qu’on nous apprenait à admirer dans les années 60 est au bord de la faillite, et les autres constructeurs commencent partout à  s’effondrer  entraînant des secteurs entiers de l’industrie à sa suite.  Les aciéries se ferment. Les sous traitants sont égorgés.   Des centaines de milliers d’employés sont mis au chômage partout dans le monde. Allez leur expliquer que c’est à cause des agences de notation, des règles comptables et des systèmes de rémunération des banques.   

Et surtout que les beaux esprits aillent leur dire en quoi les mesures prises auront un effet quelconque sur leur sort immédiat ou futur.

Jean Marie Messier par exemple que le Figaro est allé chercher en pensant qu’un  symbole des années de débauche financière et spéculative basée sur rien   qui a explosé en vol aurait des recettes à faires partager. Que dit-il : rien !  Si, il parle de lui comme d’habitude : « quand on a connu le succès et l’échec  et qu’on s’en est sorti on a une expérience qu’il est utile de mettre au service des autres ». 

Où que l’on se tourne on ne voit aucune vraie analyse, aucune vraie compréhension de ce qui se passe, aucune anticipation sérieuse. La presse fait du people ; le FMI retarde d’une guerre ; les conférences politiques brassent du vent.  

Quant aux économistes, ils se contentent, comme en 1929, de leur tonitruant silence.  Ce que peu de gens savent c’est qu’il n’y a JAMAIS eu une analyse réelle et convaincante des causes de la crise de 1929. Pour avoir lu toute la littérature sur le sujet je persiste et signe.  Et il y a fort à parier que cela sera la même chose pour cette nouvelle crise.  Les subprimes pourvoiront à tout !

Et la récession commence réellement à prendre une allure de dépression, avec pour la première fois depuis la guerre une régression prévue  sur une année entière et peut être plus.  Si à la fin 2009, on en est encore aux fumisteries qui vont se débattre à Washington le 15 novembre 2008, nous serons arrivés exactement au point où les Etats étaient en 1932. Lassés de voir le désastre s’étendre et les fausses recettes n’avoir aucun effet,  pressés par leurs opinions publiques,  les gouvernements chercheront des solutions « à portée de la main » qui ne feront qu’aggraver les choses.


Sylvain Dieudonné pour le cercle des économistes e-toile


Michel Rocard a (presque) raison !

A raison qui pense comme vous !

Depuis des lustres non rappelons qu’une économie de changes flottants est obligatoirement instable et dangereuse,  et que faire passer les lourds camions de la croissance mondiale sur des passerelles en caoutchouc ne peut rien provoquer d’autre que la chute des camions pris dans les soubresauts incoercible de la passerelle.   Cela fait des lustres que nous décrivons  les dangers que cette instabilité crée pour non seulement la croissance mais surtout pour le fonctionnement régulier des économies qui sont confrontées à deux phénomènes désastreux : la montée de la complexité et l’aggravation perpétuelle des déséquilibres, les solutions d’une crise étant la source de la suivante.

Quand les « trente glorieuses » se sont elles brutalement arrêtées ?  Comme par hasard avec la crise de 73-74 qui était fondamentalement une crise due à la baisse excessive du dollar avec une inondation redoutable de création monétaire par le Trésor américain et la FED. On a fait semblant de prendre la conséquence (la hausse brutale des prix pétroliers) pour la cause ;  et, l’inexpérience de la nouvelle situation aidant, le monde a connu la stagflation, puis une première crise de change des pays émergents, puis le krach de 1991-93, puis l’explosion de la bulle de 2000 et ses conséquences puis le krach actuel qui marque la fin du cycle démarré en 71.

La puissance géopolitique des Etats-Unis, le rôle de monnaie mondiale du dollar,  l’influence presque dictatoriale d’économistes comme Milton Friedmann,  ont permis à un système intenable sur la longue durée de prospérer, les Etats-Unis ayant été capable de faire supporter aux autres les crises successives, au prix d’une fragilisation constamment aggravée.  Nous avions dénoncé comme superficiel l’article de Rogoff, économiste du FMI, lorsqu’il avait prétendu que les crises étaient constamment plus limitées. Ce n’était vrai qu’aux Etats-Unis et au prix de déséquilibres de plus en plus inquiétants.  Dès 2006 nous avons indiqué que la crise à venir serait très grave parce que justement les Etats-Unis n’avaient plus le moyen d’en réchapper.

Les produits financiers compliqués ne sont qu’une  conséquence des changes flottants, puisque toute opération internationale suppose une double spéculation : sur le bien lui-même et sur la monnaie. Un univers de ressources faciles s’est ouvert aux banques intermédiaires obligées qui ont profité de l’inondation monétaire générale et l’ont aggravé tout en croyant faire face aux défis de prévisions par la technique mathématique.  C’est ce système là qui vient de s’écrouler.  Mais rien ne sert de condamner les moyens de lutter contre la complexité si on n’agit pas sur la complexité elle-même.

Alors, oui, nous condamnons inlassablement les changes flottants, cause première de la fin des trente glorieuses et de l’effondrement systémique actuel.  Et nous pensons qu’un Bretton Woods 2 n’a de sens que si le système des changes est réformé.

Qu’écrit Michel Rocard dans le JDD du 2 novembre : « La montée des produits dérivés résulte de la désorganisation de l’économie réelle qui elle-même découle de la décision de décrocher le dollar de l’or. Le commerce qui jusque là travaillait à change fixe, a été menacé par les changes flottants. Tout est devenu volatile, imprévisible. Il a fallu se couvrir, inventer les combines  les plus tordues pour tenter de réguler la valeur des titres sur lesquels on travaille. A partir de là l’économie a été plus abstraite et plus fragile. La finance mondiale a fait supporter à l’ensemble de la société un taux de risque anormal ».

Tout cela est un peu approximatif : on confond les flux marchands et les flux de placement ; on ignore que les produits dérivés datent sous leur forme mathématique du début des années 90.  Bref, on connait l’air mais pas trop les paroles.

Mais au moins l’intuition est bonne. La crise de 2008-20 ?? est bien le dernier soubresaut d’une désorganisation commencée en 71 et qui a vu des inondations monétaires successives se résorber par des crises successives dont la dernière est systémique et marque la fin de cette étape particulière de l’histoire économique.

La suite des propos de Michel Rocard est sans intérêt car il ne sait pas ce qu’il faut faire et ne peut que se livrer au petit jeu de la distribution des bons et des mauvais points politiques. Mais au moins il a compris que le système de change actuel était intenable et que la reconstruction d’un effort collectif pour harmoniser les monnaies et les politiques économiques était nécessaire.  C’est bon à prendre.

L’absence d’un consensus sur les causes et donc sur les remèdes aggravera la crise actuelle. On ne se souvient pas qu’il y a eu des conférences au début des années 30 pour faire face aux désastres montants de la déflation.  Et qu’elles n’ont pas permis de trouver une solution commune.  Chaque pays a joué sa partition au détriment de l’ensemble, provoquant la dépression généralisée. On est loin d’avoir évité ce danger.

On le verra rapidement lors de la prochaine conférence. Si personne n’évoque la nécessaire stabilisation des changes avec coordination des politiques économiques, afin d’éviter la poursuite des déficits astronomiques des balances extérieures américaines et l’accumulation de ressources virtuelles et stériles dans des pays à trop forts excédents,  il n’y aura pas d’espoir de sortir de la crise autrement que par la dépression.

Depuis plus d’un mois maintenant des monnaies nationales sombrent provoquant des dévaluations phénoménales et des hausses délirantes des taux d’intérêt. Le Brésil dévalue massivement entraînant l’Argentine dans un nouvel « hiver économique ». L’Islande, la Hongrie, la Serbie n’ont plus de monnaie ni de crédit.   Le Japon ne sait plus à quel niveau de Yen se vouer. Les Chinois redoutent la perte de la valeur de leurs dollars accumulés dont ils n’ont pour le moment rien fait.   Croire qu’il ne s’agit que d’une affaire de crédits immobiliers américains douteux vicieusement transférés au monde entier  par Wall Street est réellement pitoyable.

La sortie de crise de ne sera pas un « new deal  2 » américain, ou une poussée majeure du socialisme rétablissement un meilleur équilibre entre  revenus du capital et du travail.  Ce ne sera pas non plus l’émergence d’une politique de « décroissance positive », un oxymoron qui n’a que la valeur des oxymorons. Une fois les pertes digérées, ce qui prendra plus que  quelques mois, ce sera la patiente reconstruction d’un monde global stable où les déficits ne pourront se poursuivre indéfiniment sans action correctrice rapide et concertée. 

Le monde qui émergera alors ne sera pas celui rêvé par Milton Friedman mort le 15 novembre 2005, juste avant la révélation de son erreur d'analyse en matière de change.  On notera le silence abyssal de l’école de Chicago, censé propager sa pensée,  depuis que la crise mondiale a commencé.


Didier Dufau pour le Cercle des Economistes  E-toile.

Réfutation du film : l'argent-dette qui fait fureur sur le net

Le film l’argent-dette marque le grand retour des sophistes et des sectaires

Les grandes crises sont toujours l’occasion pour des esprits faux de faire les malins avec des bouts de raisonnements séduisants et des éclats de miroirs offrant des visions biaisées de la réalité.  L’économie s’y prête particulièrement du fait du grand silence des économistes officiels, de l’ignorance économique profonde  (et parfois abyssale) du monde  médiatique,  et du désarroi que produit chez tous les malheurs d’une grande crise.

La méthode est toujours la même :

-    On fait semblant de parler de la réalité avec technicité : l’illusion scientifique.
-    On mélange de la morale à tout bout de champ.
-    On exploite le fantasme éternel de la tromperie du bon peuple   : « on vous gruge, on vous pille ; vous vous rendez compte Mme Michu ! ».
-    On  postule  qu’il y a des diables dont l’action souterraine est naturellement maléfique.
-    On accrédite l’idée que les pouvoirs politiques sont inféodés à ces démons généralement par corruption
-    On annonce la fin du monde : pensée apocalyptique.
-    Sauf si on suit gentiment le nouveau gourou.
-    Qui comme par hasard à quelques besoins d’argent
-    … et aucune solution.

L’aliénation sectaire de masse est pratiquée depuis longtemps par des mouvements de type ATTAC, qui se présentent comme « d’éducation populaire »  et qui sont en fait des officines de recyclage pour les réseaux d’influence communistes  qui ne veulent pas perdre les positions qui furent les leurs jusqu’à la chute du mur.

Mais  les mêmes vaticinations peuvent être aussi le fait d’allumés en tout genre et d’associations écologiques  prônant la décroissance et l’économie durable.
Le plus bel exemple en est donné par le succès de « buzz » d’une vidéo « explicative » de la crise mondiale, « l’argent-dette » que l’on trouve à l’adresse suivante :
http://www.arretsurimages.net/contenu.php?id=1274

On y voit l’histoire de la banque des origines à nos jours en des termes apparemment pleins de bon sens et qui sont autant de sophismes.

Le banquier y est présenté en salaud  éternel. A chaque étape du développement bancaire, le banquier fait une saloperie et est obligé de rendre gorge.  Mais, mystère à chaque fois le système survit ! Pourquoi ? Nul ne le sait. C’est évidemment là la grosse ficelle du système.

Alors oui les différents stades de l’organisation du crédit et de la monnaie sont passés en revue, avec pas mal de finesse.  Mais chaque fois le diable est rattrapé par ses créations  qui se perfectionnent  pour durer.  Jusqu’évidemment l’explosion finale qui engloutit le monde.

La thèse :

La monnaie est crée par les banques ex nihilo. La monnaie ce ne sont que des promesses de remboursements.   L’Etat et la planche à billets  n’est pas le principal émetteur de monnaie.

Jusque là tout va bien.  Il est clair que le travail du banquier est d’échanger un flux de trésorerie  à venir contre une création monétaire immédiate qui va servir à payer des biens réels ici et maintenant.

L’erreur :  

 On note que la monnaie créée  correspond au principal et qu’il faudra rembourser le capital et un intérêt qui lui ne correspond à rien et sera in fine payé par l’emprunt de nouvelles sommes.  Le système est obligé à une fuite en avant perpétuelle jusqu’à l’explosion finale.  On déverse à ce moment là tous les interdits religieux sur l’usure, cela fait de la chaleur à défaut de lumière.

La réfutation :

L’affaire du taux d’intérêt est extrêmement simple : l’argent investi doit permettre un retour sur investissement. En un mot il se financera par l’accroissement de la richesse que l’investissement permet.  Le flux de remboursement comprend le gain de productivité espéré.  Le système est parfaitement stable si le taux de productivité de longue durée est égal au taux d’intérêt.
                    
Si ce sont les banques qui prêtent c’est parce qu’on les voit mieux armées pour détecter les projets productifs que l’Etat qui lui s’intéresse surtout à colmater les brèches permanentes de son budget.  Le tâtonnement de milliers de banques vaut mieux que les gros sabots de l’Etat.

On dira : mais les prêts aux particuliers notamment pour l’immobilier ? Où est la contrepartie des intérêts ? Un immeuble n’a pas de productivité croissante.  Oui : mais l’emprunteur a des ressources qui elles dépendent de la croissance de la productivité.

L’intérêt sera prélevé sur la croissance. Corollaire : il ne faut prêter c'est-à-dire créer des flux de remboursement que si ceux-ci sont possibles principal et intérêts compris. Le prêt à ceux qui sont exclus des mécanismes de la croissance est à proscrire absolument !  Pour eux il faut des dons !  Nous revoilà revenus aux subprimes mis en place par Clinton et que Sarkozy voulait étendre à la France et que les banques américaines n’ont mis en place que parce qu’on leur a accordé une garantie d’Etat supplémentaire

La monnaie créée par l’Etat n’est pas d’une essence différente de la monnaie créée par les banques comme l’affirme le document cité.   L’état aussi crée du papier monnaie  en contrepartie d’une dette.  Il suffit de regarder le mode de comptabilisation de l’émission des banques centrales pour s’en rendre compte : la monnaie va à l’actif et sa contrepartie au passif sous forme de dette. 

Mais la monnaie ainsi créée n’est pas directement corrélée à des projets de productivité.  Elle peut servir à financer des déficits de balances de paiements quand la monnaie de l’Etat est la monnaie du monde (cas des Etats unis) ou des déficits budgétaires.  Et là on crée bien une bulle sans contrepartie réelle.

Le délire

Cet aspect ayant été totalement ignoré, toute la suite n’est que pure sottise qu’on laissera découvrir au lecteur.

Une approche plus réaliste. 

Il est parfaitement juste que le prêt à intérêt n’est possible  que s’il y a croissance. Il ne peut pas y avoir de croissance sans investissement.  Il ne peut pas y avoir d’investissement sans prêt.  Les banquiers ne sont pas des voleurs. Ils sont là pour détecter les investissements rentables et les financer. Ils se trompent largement. On a donc des pertes sur investissement qui doivent également être financées sur la croissance des autres.

On dira : d’accord mais alors il faut réserver les prêts aux entreprises et aux riches. Les premières sont les seules à garantir un espoir de gain de productivité ; et les riches sont les seuls à pouvoir encaisser les pertes.  C’est exact.  Le dicton « On ne prête qu’au riche » est une règle prudentielle bancaire.  

Mais  comme Marx l’a écrit ce sont les entrepreneurs et les riches qui s’accapareront les richesses futures ! C’est clair que les profits d’un investissement sont partagés par la banque et l’entrepreneur. Ils ne percoleront dans la société que par la consommation, les salaires et l’impôt.

Il est donc légitime (et obligatoire en démocratie) qu’il y ait une redistribution, une pression syndicalisée sur les salaires  et une certaine dose d’encouragement à la consommation.  L’investissement ne trouvera son marché que s’il y a des clients !  Ford avait compris cela mieux que quiconque.

Sous réserve de la faisabilité écologique d’une croissance perpétuelle n’épuisant pas les ressources non renouvelables, une vraie question à la quelle on donne aujourd’hui de mauvaises réponses et qui méritera un débat plus approfondie dans ce blog, une société fondée sur la productivité avec un taux d’intérêt à long terme ajusté au taux de croissance peut être stable (Au passage c’est ce qui nous sépare de Maurice Allais qui a une vision un  trop malthusienne du crédit).  

A condition qu’on ne crée pas artificiellement des obstacles à la stabilité : changes flottants, déficits perpétuels, monnaie d’un Etat dépensier devenant la monnaie du monde,  détournement des crédits vers la spéculation de masse, perte de signification des flux de recettes anticipées dans des véhicules incompréhensibles, surinvestissement dans le même domaine jusqu’à l’explosion, garantie d’Etat donné à des crédits de masse au remboursement trop clairement impossible  etc.

La  question du jour est de supprimer toutes ces causes de disfonctionnement.  Pas de se lancer dans des élucubrations et des expériences sectaires.

Crise mondiale : ce que l’on sait ; ce qu’il faudrait faire.


En accidentologie, on sait qu’un drame est rarement le fruit d’une seule cause et que plusieurs facteurs se conjuguent pour faire céder les précautions qui entourent la plupart de nos comportements.  On trouve le plus souvent : un terrain favorable, une innovation qui trouble la routine de la normalité et une ou plusieurs imprudences simultanées  qui lient l’ensemble et provoquent la catastrophe.

La crise mondiale qui nous frappe relève du même type d’analyse.  La conjoncture est le fruit de conjonctions.  On peut dès maintenant en établir le tableau.

Le terrain était favorable à une crise économique. Pourquoi ? D’abord parce qu’on sait qu’une crise  à caractère de ralentissement ou de récession frappe l’économie mondiale tous les 8 à 10 ans.   On sait aussi que le dernier épisode de ce type a été particulièrement aigu au moins sur le plan boursier. En France le Cac a atteint près de 7000 points avant de redescendre à 2500, imitant la bourse américaine.  Les Etats-Unis ont été obligés après des lustres de déficits ahurissants d’aggraver encore la fuite en avant en inondant le monde de liquidités, en faisant descendre les taux d’intérêt extrêmement bas tout  en laissant plonger le dollar.  Des taux d’intérêt inférieurs à l’inflation, donc négatifs, ne peuvent guère être considérés comme normaux.  Un dollar dévalué de 97% par rapport à l’or en 30 ans, ne peut pas être vu comme une monnaie sans problème.

Une première question, macro économique est de savoir pourquoi  on a pu en arriver là.  Les théories genre « exubérance des marchés » sont évidemment un peu courtes.  C’est toute la question des changes flottants et des possibilités offertes aux Etats-Unis de laisser filer leurs déficits pendant des années.   L’observateur ne peut manquer de remarquer que cela fait trente ans que cela dure avec des crises financières de plus en plus graves. La question se pose de réformer cet environnement macro économique qui s’avère inégalitaire, instable et dangereux.

Y-a-t-il une innovation particulièrement importante dont la nouveauté aurait pu troubler les équilibres  et le jeu des précautions habituelles ? 

Oui : la banque assurance et les produits techniques sophistiqués. 

Une grande partie de la montée des hedge funds dans les années 1990 est liée à la mise en place de nouveaux liens entre organismes d’assurances et banquiers.   Ce sont les détenteurs des gros stocks d’actions qui peuvent les prêter et permettre de jouer sur les « futures », en un mot toutes les formes d’options et d’opérations à fort levier.  Les assureurs ont des actuaires, rompus aux mathématiques.  Dans le fourneau de la « banque assurance » des experts vont voir se dessiner des possibilités nouvelles d’abord expérimentées par les hedge funds puis repris dans la banque d’affaire.    Les experts de l’assurance sont passés maître dans l’art de modéliser à long terme les flux de trésorerie.   L’ingénierie financière prend son essor avec des produits largement incompréhensibles pour le commun des banquiers.  Mais ils sont tentants, car ils sont hors bilan, hors bourse et  hors de portée des régulateurs. Or justement les banquiers peuvent faire du chiffre car les taux d’intérêt sont bas ce qui stimulent opportunément les demandeurs.  Et les assureurs sont prêts à assurer les crédits  et les opérations un peu compliquées, qui leur font gagner beaucoup d’argent sans peser sur leur trésorerie.  Les agences de notation sont totalement dépassées par les technologies mises en œuvre et raisonnent à  la papa comme s’il s’agissait de crédits classiques.

Quelles auront été les imprudences ?  

Le marché immobilier des particuliers  stagnant depuis la crise de 1974, malgré un net rebond  à la fin des années 80, est reparti à la hausse selon son rythme propre. C’est vrai partout dans le monde.  Aux Etats-Unis l’administration Clinton commet une première imprudence : elle fait passer une législation « politiquement correcte » imposant les crédits aux minorités tout en donnant une garantie aux deux instances de régulation du marché des hypothèques, Fanny Mae et Freddy Mac.  La baisse des taux d’intérêt aidant  un énorme marché des prêts immobiliers à primes de risque se met en place.  Une seconde imprudence provient des acteurs de la « banque-assurance » qui plongent dans la fabrication de produits dérivés de ces crédits avec la garantie apparente de la technicité et de l’énormité des réserves des assurances, plus celle de l’Etat américain.

A partir de 2002 le marché s’emballe.  Les produits complexes font le tour de la terre, générant de gras courtages et finissant dans le bas de laine d’épargnants incapables de savoir ce  que les gérants de portefeuille peuvent bien mettre dans leur compte.   Au lieu de s’inquiéter sur la montée des encours en produits complexes,  la complaisance domine et on s'extasie. Lehman Brothers, en pointe sur la confection et la distribution de ces produits est primée pour son audace, sa technicité et ses résultats brillants.  Les ambitieux se lancent un peu partout dans la danse, y compris des européens comme le suisse UBS ou le français Crédit Agricole.  L’inconscience est générale, l’imprudence devient universelle. La valeur  de l’en cours global  des CDS et des CDO  croît à partir de 2002 de plus de 100% par an, grégarisme bancaire oblige !

Jusqu’à ce que le cycle reprenne ses droits et que le retournement global de la conjoncture s’annonce.  On commence à s’aviser que certaines positions sont très aventurées. Le marché immobilier américain tousse puis se retourne. Pour la première fois les prix baissent.  Les flux de trésorerie à la base de toutes  les titrisations s’inversent. Les marchés interbancaires de gré à gré sur ces produits se bloquent en juillet 2007. La comptabilisation devient impossible.  Des pertes apparaissent dans des bilans qu’on croyait vierge de tout problème. Les attaques de banques commencent, et les assureurs sont pris d’assaut. Ils ont donné leur garantie.  Le château de cartes s’effondre et avec lui les bourses mondiales.  La crise de confiance finit par bloquer partout le système bancaire  et  comprime l’économie dite « réelle ».


Nous en sommes là.

Il y a bien eu conjonction d’un terrain dangereux, d’innovations incontrôlées et d’imprudences caractérisées. 

La sagesse serait d’agir pour l’avenir sur ces trois aspects.

Il faut évidemment revoir un système qui permet aux Etats-Unis d’alimenter par ses déficits des crises financières de plus en plus graves. C’est la question des changes flottants et de la régulation des politiques des Etats par un système égalitaire sans superpuissance à privilèges et avec une organisation globale différente de celle qui existe.  C’est la question la moins débattue car à la fois la plus technique et la plus politique.  Les économistes sont taiseux et les Etats-Unis  ne lâcheront pas facilement leur statut d’hyper puissance. 

Il faut maîtriser l’innovation financière, c’est à dire contrôler mondialement la création et la diffusion des produits dérivés et structurés.  Vers ce monde compliqué il faut voguer avec  des idées simples : rentrer les « futures » partiellement dans le bilan et faire en sorte qu’un créateur de produits dangereux en conserve une bonne partie comme gage de sa validité.  Mais la magnitude de complexité doit être aussi réduite. On retrouve nos changes flottants qui imposent, pour que la diffusion mondiale de ces produits soit possible, des hedgings sophistiqués et eux même complexes, rendant le tout parfaitement  non maîtrisable.  Et la combinaison de produits complexes dans des produits complexes ad infinitum doit certainement faire l’objet d’un traitement prudentiel un peu plus sévère. A l’échelon mondial.

Quant à l’imprudence, on touche à la condition humaine.  On pourra toujours  règlementer la rémunération des « traders »,   on ne changera rien durablement. Les politiques feront toujours du « politiquement correct » et prendront des mesures démagogiques et potentiellement dangereuses,  les banquiers seront toujours des moutons,  les ambitieux enfourcheront toujours le dernier dada à la mode, les épargnants chercheront toujours à « battre la moyenne du marché ».  Il  faudrait surtout mettre en place des procédures d’alerte quand un marché dérape de façon trop « exubérante ». Mais il faut que cela soit une fois encore une organisation mondiale qui parle et qu'elle puisse le faire sans la pression d'un bailleur principal  !  

Le FMI, seule institution de surveillance existante a totalement failli à sa mission.  Impuissante vis-à-vis des Etats-Unis son  principal  bailleur qui dispose en outre, seul,  d’un droit de veto, elle n’a rien compris à ce qui se passait  dans la sphère des innovations de la banque assurance, contrairement à la Banque des Règlements internationaux qui, elle, a bien vu la bulle des produits dérivés et structurés. Elle est de plus présidée par un président sans crédit et sans réelles compétences : erreur d'un choix politique pour une institution déboussolée depuis longtemps, sans importance pratique et dont la présidence est vue comme une sinécure pour satrape en attente de poste encore plus honorifique. 

Les Etats-Unis sont évidemment au cœur de la tourmente.  Ils sont actuellement sans pilote et avant que le nouvel élu soit réellement en place  il se passera encore quelques mois. Rien dans les propos actuels des candidats ne laissent penser qu’ils veulent le moins du monde revenir sur leurs privilèges et leur rôle de leader de l’occident et de maîtres du monde.  L’ennui c’est que les changes flottants, c’est eux ; les déséquilibres pesant sur le monde entier, c’est encore eux ; les innovations financières dangereuses, c’est toujours  eux ;  le blocage de toute régulation financière et comptable universelle, c’est aussi eux ; les banquiers qui ont créé le marasme général, ce sont les leurs ; les plus lents à réagir, c’est encore, toujours, aussi,  eux.  Autant dire qu’ils ne céderont rien facilement et que les autres iront à la discussion en marchant sur des œufs.

On ne s’accordera que sur les points les plus faciles : les normes comptables, les agences de notations,  la régulation internationale  de la banque assurance, peut être le système de rémunérations des banquiers et un petit peu les « hedge-funds ».  Mais on peut craindre qu’on n’aille pas plus loin. 

Si on aime les analogies routières : on mettra des air-bags, quelques gendarmes  et on fera souffler les conducteurs dans le ballon. Mais on ne touchera pas à la route défoncée et dangereuse.

C'est trop peu et trop tard.

On est déjà passé du ralentissement à la récession. Tout est  en place pour qu’on passe à la récession sévère  puis à la dépression.

 Sauf miracle...
…politique !  

Didier Dufau, pour le Cercle des économistes e-toile.

Nationaliser ou étayer le capital des banques ?

Un de nos lecteurs nous pose cette question : pourquoi préférez-vous une nationalisation  totale plutôt qu’une entrée dans le capital des banques fragilisées par la crise ?  C’est une bonne question.
Rappelons que nous proposons une nationalisation totale bien que temporaire  des banques qui seraient en difficulté, sans indemnisation immédiate des actionnaires de la banque. La régularisation se ferait après liquidation des actifs pourris,  un ou deux ans plus tard. 
Première raison : la valeur résiduelle des banques en difficulté est impossible à calculer. Ajouter de l’argent d’Etat sur du sable mouvant n’est pas de bonne politique.
Seconde raison : les stocks options sur les actions de la banque tombent d’elles-mêmes.
Troisième raison : le client croit plus à la garantie d’une banque d’Etat que d’une banque avec des capitaux d’Etat. C’est l’affaire du peso argentin qui valait le dollar mais on s’est vite aperçu qu’il n’était pas le dollar. Le « canada dry » c’est bien pour la boisson mais pas pour la banque malade.
Quatrième raison : il n’est plus nécessaire de garantir les opérations interbancaires du groupe des banques nationalisées. Elles le sont d’office.
Cinquième raison : l’état actionnaire peut pooler les actifs à risque et en faire la compensation interne au sous ensemble des ses banques et présenter une seule tête dans les négociations avec les tiers et les pays étrangers.
Sixième raison : ce sont d’abord les actionnaires des banques qui trinquent ce qui des plus moral.
Septième raison : s’il faut cantonner des actifs pourris c’est plus facile à faire avec un groupe de banques nationalisées qu’avec des banques privées indépendantes.
Huitième raison : l’Etat aura une bien meilleure vision des comportements à risque passés et des remèdes ou changements de cap à apporter.  Les dirigeants actuels des banques ont la bouche scellée sur pratiquement tout.
Neuvième raison : le capital des banques concernées cesse d’être sous la pression de la spéculation.
Dixième raison : s’il doit y avoir un jeu de Monopoly pour restructurer le secteur bancaire, c’est beaucoup plus facile  quand on le possède en entier.
D’accord la solution est rude mais elle  doit être transitoire. Les demi-mesures sont rarement durablement bénéfiques.

Il n'y a pas de miracle !

Le plan européen a obtenu le meilleur accueil de tout le monde et c'est tant mieux. Mais ceux qui remarquent que ce plan est  magique en ce sens qu'il ne fait mal à personne en faisant du bien à tous, et qu'il n'était  pas trop difficile à assumer politiquement, ceux là ont raison.

La douleur viendra après  lorsqu'on s'apercevra qu'il faut bien ques les pertes soient subies par quelqu'un ou lorsqu'on verra que les causes inititiales de la crise sont toujours là et continuent à mordre sur la confiance. 

Nous persistons au Cercle des économistes e-toile à penser qu'il fallait refroidir la spéculation en verrouillant les cours des principales monnaies entre elles, évitant au passage que tous les produits dérivés et structurés ne dégringolent, et acter les pertes des banques en nationalisant les principales banques sans paiement immédiat, l'indemnité ultérieure de nationalisation étant déterminée plus tard lorsque le dénouement des différentes opérations complexes ou purement spéculatives auront craché leur venin (on en a jusqu'à l'été 2009 !).

On aurait à la fois stoppé les dérives immédiatement et fait assumer aussitôt par les banquiers les pertes dont ils sont responsables. 

Gordon Brown a choisi la voie de la nationalisation plutôt que du complément de capital. Il a eu raison car c'est la solution la plus solide et qui implique toutes les autres (garanties des opérations interbancaires, garantie des dépôts etc.). 

Personne n'a pensé à toucher au système de change, l'idée dominante est que des swaps entre banques centrales permettront d'assurer la liquidité en devise.  Ce n'est jamais très facile d'être seul sur son rochet à s'égosiller à dénoncer les méfaits permanents et systèmatiques des changes flottants et leur responsabilité écrasante dans les bulles successives qui ne sont soignées qu'en en provoquant un peu plus tard de plus grosses.

Bulle infernale de 1974, crise des prêts aux Etats faibles, crise des junks bonds, monumentale crise générale de 91-93, explosion de 1998, déséquilibres ahurissants de 2000, blocage bancaire de 2008, est-ce que la leçon de chose est si difficile à comprendre ? Depuis le passage aux changes flottants après les accords de la Jamaïque chaque crise est plus importante et les solutions apportées générent la crise d'après en pire.

Les inondations monétaires actuelles couplées aux changes flottants ne peuvent que provoquer à nouveau les pires ennuis.Cette fois-ci ce sont des Etats entiers qui sont en première ligne car leur monnaie menace de ne plus rien valoir du tout.Et le libre échange.

Notons au passage que la suppression des règles comptables  de valorisation  des actifs au cours du jour ne fera que cacher la misère sous le tapis en reportant à plus tard le constat des pertes. Cela favorisera la méfiance des banques malgré toutes les garanties données par les Etats et toutes les bonnes idées sur l'amélioration des méthodes des agences de notation. Quand à la moralisation des rémunérations ce type de mesures politiciennes n'aura évidemment aucune importance. 

Rappelons que tous les produits dérivés ou structurés ont à peu près le même profil : ils sont ancrés sur des hypothèses de variation de valeur d'indices finalement assez étroite. Dès qu'on sort des limites c'est le krach et les pertes systèmiques avec explosions en chaîne, surtout avec des produits structurés contenant d'autres produits structurés ou dérivés. 

L'unification, même à titre provisoire, des taux de change et des taux d'intérêt  principaux aspects surlesquels des "hedging" sont faits, éviterait que l'on sorte de l'épure théorique des contrats et permettrait une sortie progressive des engagements sans trop de drames annexes. Seules les erreurs sur les risques des sous jacents auront un impact sur le dénouement. Il y aura des pertes mais pas de pertes "dérivées".

Actuellement les hedge funds sont soumis à des demandes considérables de sortie des investisseurs. Ils sont protégés par le terme des dépots.  Tout va se dénouer dans les deux mois. Certains ont déjà des pertes magistrales. Mais si le chaos revient dans les deux mois la majorité d'entre eux feront faillite entraînant une nouvelle crise systèmique qui cette fois là ne sera pas jugulable par des garanties politiques.

On prend trop de risques en ne nationalisant pas les banques  et ne stabilisant pas les changes.

Espérons que nous nous trompons !

Didier Dufau pour le Cercle des économistes

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner