Nicolas Sarkozy et la réforme du système monétaire international

Comme souvent, Nicolas Sarkozy  donne le sentiment qu'il a une  claire conscience de ce qu'il faut faire.  La difficulté est parfois de déterminer s'il se coule dans une ligne de pensée toute prête et politiquement correcte dont il cherche à s'approprier les effets d'image ou si véritablement la pensée sous jacente est enracinée et peut servir de terreau à des réformes réelles.  On l'a ainsi vu balayer tout le champ des diverses démagogies à la mode : le réchauffement climatique ; les RSA  y compris pour les moins de 25 ans, la pénibilité pour les retraites, la baisse de TVA pour la restauration, ...
Evidemment, un politique fait de la politique et il est difficile de le lui reprocher.

S'il est toutefois un domaine où l'opportunisme a peu de chance de donner des résultats, c'est bien celui des questions monétaires internationales.

Nous avons écrit et répété ici que la taxation des transactions financières était une mauvaise idée surtout si on ne lui donnait pas un rôle précis. Pour "faire gauche" on peut  piquer un thème  aux vieilles barbes du communisme cachées sous le masque de l'altermondialiste en reprenant l'idée d'une taxe Tobin.  Mais il fallait choisir. S'agissait-il d'une taxe :
-  pour faire face au sous-développement ?
- pour financer les politiques contre le réchauffement de la planète ?
- pour garantir que les banques se sortiraient toute seules de la prochaine crise financière ?
- pour sortir de la crise de la dette ?

La taxe Tobin n'avait aucun de ces buts. En avoir fait une espèce de couteau suisse permettant d'ouvrir toutes les boites de pandores et avoir développé des raisonnements changeant en fonction des besoins de dépenses les plus criants ou des thèmes les plus médiatiques du moment, on allait droit à l'échec.

Cet échec est désormais patent. L'initiative franco-allemande ne tenait pas la route et est en train de dérailler.
Il ne faut pas jouer avec les mots et les concepts.

Il n'y avait qu'une manière de traiter de la question d e la taxe Tobin : c'était celle de Tobin.  On mettait un gourdin de grosse dimension en place pour bloquer les mouvements spéculatifs à court terme sur les marchés de changes.   Cela impliquait d'avoir des réponses solides sur des tas de questions difficiles :

- fallait-il réellement bloquer les transactions financières d'horizon court sur les marchés des changes ?
- ce blocage aurait-il un effet quantifiable et serait-il favorable ?
- n'y aurait-il pas d'autres moyens de faire pour résoudre des difficultés qu'on aurait bien pris le soin  de préciser ?

Ne présenter aucune réponse publique à ces questions  était la certitude de l'échec.  Les gouvernements, surtout lorsqu'ils se réunissent, ne peuvent se mettre d'accord sans un minimum de rationalité.

On notera que depuis que Mme Lagarde et M. Kouchner ont lancé la campagne sur la taxation des  transactions  financières, dans un article ambigu et vide,  il n'y a eu aucune explication  et aucun débat dans la presse sur aucune des questions clés qui auraient mérité quelques développements.

Croire que l'on peut faire de la politique aussi technique sans le moindre débat public, en s'appuyant sur des intuitions et des experts à toutes mains et à toutes fins, est une illusion. 

Comme nous l'avons toujours expliqué, Tobin était un économiste très fin et un connaisseur hors pair des questions monétaires internationales, ce qui, dans le petit monde des économistes, est une rareté.  Il n'y a aucun doute que sa proposition s'appuyait sur un diagnostic et un pronostic  exact et grave : les changes flottants sans contrepoids quelque part aboutirait à une série de catastrophes. Il fallait refroidir la spéculation pour que les changes respectent d'abord les conditions d'ajustements des balances commerciales.  Des changes entièrement libres dans un système de changes flottants aboutirait rapidement à ce que les transactions purement financières  deviennent  de multiples fois plus importantes que les transactions commerciales ; la migration de capitaux courts moutonniers  de dimension mondiale auraient le pouvoir de tout dévaster périodiquement empêchant toute politique économique et mettant en défaut les moyens d'action des banques centrales.

Ce raisonnement est parfaitement juste. Il n'a cessé d'être confirmé. James Tobin a eu raison contre Milton Friedman qui prétendait que les marchés  s'optimiseraient tout seuls et que bientôt les taux d'intérêt seraient lissés et les capitaux dirigés de façon optimale vers les meilleures opportunités. 

La question technique difficile était double : à quel niveau de taxe le freinage de la spéculation commencerait à être efficace ? A ce niveau là, la solution n'aurait elle pas des effets collatéraux aussi néfastes que le mal à traiter ?

La question politique, elle, était sans réponse : comment espérer mettre en place une solution exigeant un haut degré de coopération entre les Etats au moment où on venait de mettre un système qui mettait fin à toute coopération organisée des états en matière monétaire ? Et si on en revenait à une forme de sagesse internationale et qu'une coopération devenait possible est-ce qu'il n'y avait pas mieux à faire qu'à essayer de gérer les inconvénients d'un système foireux.  Les changes flottants, cela ne marche pas et ne marchera jamais. Pourquoi tenter un cautère sur une jambe de bois ? Il était sans doute bien préférable de changer le système lui même.

En s'écartant de la technique et en n'offrant aucun raisonnement, aucune formulation un minimum technique, sur toutes ces questions, on tombait automatiquement dans la politichiennerie, style Attac : tout dans les apparences rien dans le dur des problèmes.
La  taxe Tobin n'était pas un "must" politique qu'on devait ressortir en changeant la sauce au fur et à mesure que les circonstances imposaient une recherche de ressources fiscales et que la mode suggérait des emplois nouveaux. C'était une manière de corriger un système déplorable. Il fallait donc d'abord faire la critique d'un système déplorable et d'autre part prouver que la solution en serait véritablement une.  Cherchez bien : si vous trouvez dans la presse un début de commencement de cela, vous avez gagné.

On peut craindre  que la recherche d'un thème d'animation de la présidence française du G.20 ne soit l'occasion d'un nouveau malentendu.

Nicolas Sarkozy a parfaitement raison de mettre en avant la nécessité d'une réforme du système monétaire international. Il a parfaitement raison de pointer du doigt les déséquilibres désastreux qu'on y constate. Il a encore raison d'attirer l'attention sur l'obligation où sont les états de constituer des réserves de change stériles pour faire face à des coups de chiens du marché monétaire international et des spéculations organisées. Tout cela est parfaitement exact et bien vu. Mais il gâche tout et d'un coup en affirmant devant les réticences que ces analyses provoquent qu'il n'est pas pour un retour à un système de changes fixes et ajustables.

Du coup on entre à nouveau dans les déclarations opportunistes sans cohérence technique qui n'ont d'autres vocations que d'aller à l'échec, surtout dans le cadre d'un G.20 qui est un trompe couillon chargé de "dresser la façade" comme disent nos amis anglo-saxons.

Si l'objectif n'est pas d'occuper le terrain politique par une agitation médiatico-narcissique et des opérations-image (nous ne jugeons pas de l'opportunité des opérations politiques) mais de résoudre les problèmes de fond, nous suggérons à Nicolas Sarkozy et à ses équipes de changer totalement de méthode.

Pour obtenir un résultat la France seule ne peut rien. L'affaire est claire depuis les tentatives du Général de Gaulle de 67-68. Le couple franco allemand n'est pas lui même suffisant. Il faut avoir le soutien de toute l'Europe et de ses institutions financières. La BCE, la Commission, la présidence permanente de l'Union doivent faire partie du jeu, autant que chaque présidence des pays membres. La grande question ici est le Royaume Uni.  Si au sein de l'Europe on ne parvient pas à convaincre le RU, comment espérer convaincre le monde ?

Ce travail n'a pas été fait.  

Il faut par ailleurs associer à ce projet des pays non européens et des institutions monétaires internationales.

Quelles institutions internationales ? Naturellement en premier le FMI et la BRI, mais aussi l'OCDE. Touts ces organes disposent de nuées d'économistes auprès de qui, moyennant les ordres nécessaires, ont peut obtenir de l'expertise et des conclusions. Et sans doute du consensus.

Ce travail n'a pas été fait.

Quels pays ?  Contrairement à ce qu'on croit de très nombreux pays sont frontalement opposés à une système de changes flottants qui leur a nui durablement. Aucun des pays en voie de développement n'est content d'avoir à gérer des mouvements de capitaux à court terme dont ils ne peuvent maîtriser la direction et qui à l'occasion peuvent devenir dévastateur. Le Japon vit un drame constant du fait de la surévaluation du Yen qui n'a aucune justification économique saine. La Suisse est dans le même cas. Même la Chine est inquiète pour ses réserves.  Les deux seuls pays qui défendent les changes flottants sont le Royaume Uni qui pensait être la plaque tournante des mouvements de capitaux libres et qui vient de recevoir le pire démenti qui soit sur la validité de cette stratégie et les Etats-Unis par passion impérialiste, alors qu'eux même sont désormais à la recherche d'une croissance qui se dérobe.

On voit que jamais les circonstances n'auraient été meilleures pour une offensive efficace contre les changes flottants et les privilèges douteux du dollar roi. Pour aboutir à un résultat il aurait fallu faire présenter par des économistes un travail de fond sur les causes de la crise actuelle.

Il fallait démontrer que la crise était un épisode de plus de la faillite du système des changes flottants. Il fallait démonter très précisément les mécanismes  du gonflement des dettes internationales et leur effet sur le déclenchement de la crise. Il fallait sortir de la bouillie infâme d'une explication de la crise par les surprimes et les comportements voyous des banques. Il fallait démontrer que les relances keynésiennes n'avaient aucun effet durable dans un système de changes flottants. Il fallait démontrer que les Etats Unis s'étaient mis dans le cas d'une stagnation de longue durée. Il fallait démontrer qu'un système du chacun pour soi signifiait la crise pour tous.  Bref il fallait démontrer qu'on ne s'en sortirait pas sans rien réformer sinon des broutilles.        

Si ces démonstrations étaient portées par l'OCDE, le FMI, la BCE, la conférence des ministres des finances de l'Europe, la nouvelle diplomatie commune de l'Europe, le nouveau président européen, le président de la commission européenne, le couple franco-allemand, alors on verrait le bout du tunnel.  Le RU n'est plus aujourd'hui en situation de s'opposer durablement à une réforme du système monétaire international. C'est un pays ruiné par la ruine même du système financier international qu'il prétendait régenter.

Les Etats-Unis seraient restés seuls face à tous. Avec une économie au bord d'une rechute sévère dans la récession et obligés à faire face à des critiques et des objections dont ses experts auraient eu du mal à se défaire.

Rien de ce travail n'a été fait. Ni DSK ni son principal économiste, Blanchard, n'ont fait le moindre effort intellectuel en ce sens. L'Europe n'est pas mobilisée. Les experts officiels français, à leur habitude, n'ont produit aucun travail convaincant (ont-ils produit un travail quelconque ?).

Le président français se satellise dans le froid sans qu'on sache bien quels sont ses objectifs.

Le G.20, sauf miracle, ne produira rien, sinon peut être un début de prise de conscience. La France risque de paraître un fois de plus comme isolée et rétrograde.  Une occasion majeure aura été perdue.  Au mieux,  on aura pris date.

C'est rageant. Il n'ya rien de plus important et urgent  aujourd'hui que d'obtenir une réforme du système monétaire international.

Didier Dufau pour le Cercle des Economsites E-toile


Une poussée de lectures révélatrice


David Ricardo avait raison. Ecoutons le !

En économie comme ailleurs il faut toujours lire les grands auteurs. Même si les conditions économiques du moment sont très différentes de celles qui prévalaient lorsqu'ils les observaient, il est bien rare que certaines de leurs observations majeures n'aient pas une pertinence pour notre temps.


Ainsi David Ricardo,  l'économiste anglais qui est à l'origine de la pensée classique avec Adam Smith et Jean-Baptiste Say. C'est un homme qui s'est colleté avec les questions monétaires (bien qu'en général on considère que les classiques tenaient la monnaie pour un voile sans grande importance). A l'époque le billet était l'innovation principale. C'était ce qu'on appellerait aujourd'hui un "produit dérivé" dont la maîtrise sollicitait déjà la sagacité  des économistes.


Que dit Ricardo ? D'abord que la monnaie papier doit être émis par l'Etat par le moyen d'un organisme spécialisé et non pas par les banques.  Il le démontre d'une façon limpide et irréfutable.  Autant pour ceux qui bataillent encore pour la création d'une monnaie privée.


Il va plus loin en s'interrogeant sur les conditions de la création de cette monnaie.   Et très vite il montre que les dérèglement dans l'émission aurait des conséquences fort désagréables comme  l'inflation (tout le monde connait la thérorie quantitative de la monnaie) mais aussi le grossissement de la dette qui pour lui est annonciateur d'une hausse des impôts.  On est en plein dans l'actualité !


Il ne croit pas du tout à une émission libre, même alignée sur l'inflation.  Il pense qu'il faut équilibrer la création monétaire par de puissants contrebalanciers.  La convertibilité en Or est, à son époque, le contrebalancier naturel.  A partir du moment où cette convertibilité existe les erreurs des émetteurs de monnaie n'ont guère d'importance car des réactions vont avoir lieu pour rééquilibrer le cours des choses.


Ce que nous avons fait en 1971 et systèmatisé en 1973, c'est supprimer le contrebalancier, en laissant les monnaies administratives s'échanger librement sur les marchés.  Ce que Ricardo a démontré c'est qu'un tel système ne peut pas marcher. Et en vérité il ne marche pas.   


Si on ne veut pas une contrainte de convertibilité en or il faut une autre forme de contrainte.  Ce peut être une contrainte de convertibilité en un unité monétaire composite comme le Bancor de Keynes  ou pour nous le Mondio.  Mais il faut cette contrainte.


Avoir cru avec Milton Friedman que les grands classiques comme Ricardo avaient tort est hautement dommageable. Rien de ce qu'a écrit Milton Friedman ne s'est réalisé : au contraire tout s'est passé à l'inverse de ses prévisions. En revanche les défauts étudiés par Ricardo  se sont déployés à leur aise.


La sagesse des économistes est de rappeler au gouvernement qu'ils ont une responsabilité monétaire et qu'ils doivent l'exercer sous contrainte.  Leur avoir fait croire que l'émission de monnaie se règlerait toute seule  grâce à la sagesse de quelques commis les yeux fixés sur l'inflation et incapables de stabiliser la valeur de leur devise sur les marchés mondiaux est la plus monstrueuse des erreurs.


Non il ne faut pas avoir peur des monnaies administratives. En matière monétaire on ne revient jamais en arrière. Mais il faut les gérer avec des contrepoids solides.  Les changes flottants ne fonctionnent pas. Ils ne peuvent pas fonctionner. Ils ne fonctionneront jamais durablement  à la satisfaction générale.  Ce ne sont pas des contrepoids mais au contraire des accélérateurs de déséquilibres.

La question n'est pas si M. Trichet ou M. Bernanke sont des gens bien. Ce sont des gens bien. Mais ils jouent leur rôle dans un système déficient. Le reproche qu'ont doit leur faire est de ne pas le dire.

Des banques d'émission sans contrainte sur la valeur d'échange de la monnaie qu'elles gèrent ne sont que ruine de l'économie, même si elles ont les yeux rivés sur l'inflation.  C'est la leçon de la crise actuelle. Mais il aurait suffit de lire Ricardo pour l'apprendre sans ruiner la planète.

Que la parole des classiques soit écoutée si on n'accorde aucun crédit à la nôtre.

Les mécanismes de la dette à plus de 300% du pib (fin)

Qu'elle serait l'inconvénient de revenir à un système régulé des changes avec une monnaie de réserve mondiale indépendante d'un pays national ? Les Etats Unis se trouvent-ils si flambants  aujourd'hui ?  Et la Chine ? Elle tremble de tous ses membres devant son tas de dollars qui risque de lui claquer dans les doigts.  L'économie casino était elle aussi belle que cela ?  Bien sûr les financiers ont gagné des sommes gigantesques mais au prix de la ruine du secteur bancaire qui sans le secours des Etats serait aussi radicale que définitive.  Bien sûr les Etats unis ont financé leur déficits monstrueux sans avoir à faire le moindre effort pour les réduire. Mais au prix d'une crise dont ils sont loin d'être sortis et dont ils ne sortiront pas seuls.  Le "moteur américain" n'existe plus. Il était entièrement alimenté par la dette. Et la dette aujourd'hui, mon bon Monsieur !

Le seul vrai risque est de croire qu'une fois de plus après un temps de difficultés tout va reprendre comme avant, avec des accords Bâle III, IV ou XIX, des restrictions de bonus  et un petit coup de trique sur les agences de notations. La pyramide de dettes est encore là, même si on la "roll over" avec ténacité . Les mécanismes dangereux aussi. Tout peut encore exploser.  Si l'Euro disparait  nous aurons le fameux effondrement des monnaies européennes non plus voulu mais de facto.  Et bonjour l'effondrement des dettes donc des créances partout où elles sont. Le nouveau "crédit crunch" sera encore pire que celui que nous venons de vivre. 

On ne peut pas aujourd'hui penser la dette sans penser le système monétaire international.   C'est là qu'il fallait agir il y a trois ans, quand le marché interbancaire s'est bloqué. C'est là qu'il fallait agir en septembre 2008, quand le système bancaire a explosé. C'est là qu'il fallait agir quand les états sont arrivés en première ligne avec leurs dettes intolérables.  C'est là qu'il faut agir aujourd'hui.

Pendant que les dirigeants mondiaux, repliés sur eux mêmes et leurs petits calculs,  font perdre son temps au monde entier, les peuples souffrent. Ils ne seront patients qu'un temps. Craignons l'impatience des peuples.  C'est un risque bien plus grand que celui d'une réforme du système monétaire international.

Comment des économies mondiales majeures peuvent-elles s'endetter au delà de 300% du PIB ?

L'épisode de crise  économique sévère que nous vivons depuis le blocage du marché interbancaire en juillet 2007 et surtout l'effondrement bancaire de septembre 2008, présente une caractéristique originale : la dette globale des premières économies mondiales a soudain dépassé les 300% de leur PIB.  

De tels taux sont intenables. On peut faire toutes les hypothèses que l'on veut sur le taux d'intérêt moyen comme sur la maturité moyenne de la dette, on trouve toujours pour l'amortissement du principal et le paiement des intérêts un prélèvement sur le PIB intolérable.  Si on prend un taux d'intérêt moyen de 3% et une maturité moyenne de 9 ans, deux hypothèses très favorables, un endettement de 270% du PIB exigera une prise sur la richesse produit annuellement de 30%  pour l'amortissement et de 7.1% pour l'intérêt. Si on pousse la dette à 360% du PIB avec un taux d'intérêt de 5%, avec une maturité de 5 ans, les chiffres passent respectivement à  72% et 18% soit 90% de la richesse produite !

Les chiffres différent selon les sources. Les chiffres donnés par McKinsey et cités dans l'Economist sont plus bas que ceux du FMI. On voit la dette du Japon à près de 450% du PIB.  Celles de la Grande Bretagne, de la Corée, de la Suisse et de l'Espagne au dessus de 300%. Celles des Etats Unis, de l'Italie et de la France  un peu au dessous de 300%. En fait on sait que le FMI a calculé la dette américaine à près de 360% du PIB des Etats Unis en 2008.

Notons au passage que ce chiffre critique de l'endettement global d'un pays n'est pas une statistique facile à obtenir et ne fait pas partie des indicateurs généralement suivis. Ce qui est une très grave erreur et une lacune que nous invitons Eurostat et l'Insee à corriger d'urgence, en donnant la maturité moyenne et le taux d'intérêt moyen.  Cet index a une importance critique. Faute de l'avoir suivi avec soin au cours des années la plupart des économistes n'ont pas vu venir la crise.

Un simple calcul, nous l'avons vu, permet de conclure que dès qu'on dépasse 150 à 200% on entre dans une situation intenable dans la durée.  On parle de ratios de dettes pour les banques, il faut étendre ce concept aux économies.

Quand s'est donc produit le gonflement (inouï en temps de paix) des dettes globales ? La situation commence à s'aggraver après la rupture des accords de Bretton-Woods. Une accélération majeure se produit après la crise boursière de 1987   et le relâchement général de la création monétaire à l'arrivée de Alan Greenspan à la tête de la FED. La crise de 92-93 donne un coup de fouet à l'endettement  : celle de 2001-2002 l'aggrave. Pendant des mois la FED pratique des taux d'intérêt négatifs. Et tout le système s'emballe en 2006 et 2007 jusqu'aux  premiers accidents de juillet 2007. La phrase que l'on entend dans les milieux spécialisés : "un blocage de ce genre du marché interbancaire cela ne s'était jamais vu". On vient d'entrer en terra incognita.

Pourquoi les marchés interbancaires se bloquent-ils ? Essentiellement parce que le remboursement de la dette n'est plus possible. La seule technique pour faire face à cette dette monstrueuse c'est le "roll-over". On refinance indéfiniment la dette.  Le refinancement devient difficile pour nombre de banques dès que la FED remonte ses taux directeurs. Toute la pyramide de dettes vacille, entraînant les banques dans le développement à toute vitesse des CDS et de la titrisation. On se débarrasse d'une partie de la dette menaçante sur des tiers : épargnant, gestionnaire de trésorerie, assurance...

Mais les marchés de dérivés titrisés se bloquent bientôt. La méfiance s'installe partout. Les banques les plus fragiles, celles qui ont cru devoir essayer de rattraper les "gros" commencent à fléchir puis les banques de l'immobilier. La panique s'installe bientôt. Des ruées ruinent certaines banques sauvées par les Etats.  Jusqu'à l'effondrement final.  Rien ne pouvait empêcher que ce scénario se produise.

Le grossissement indécent de la finance ne se mesure pas seulement par l'en cours de dette. La part du secteur financier  dans les bénéfices globaux s'envolent au détriment des autres secteurs. Le secteur financier recrute en masse et verse des rémunérations chaque années plus faramineuses depuis ... 1975. Ce ne sont ni un accès subit de cupidité, ni des pratiques déloyales des banques, qui expliquent ces largesses. Les gains sont là parce que le secteur financier prélève une part constamment plus grosse du PIB, à proportion du gonflement de ses bilans.  Les agences de notations, les contrats alambiqués, l'emploi des mathématiques et la rémunération sans limite  des directeurs de banques  jouent un rôle secondaire. Le levier de ces gains est dans l'accroissement indéfinie (pensait-on) de la dette. Les servants d'une dette de 300% du PIB sont aux premières loges pour confisquer l'essentiel des gains de PIB. Et le font. Toutes les enquêtes montrent notamment aux Etats-Unis (en France, on a des pudeurs...) que la part prélevée par le secteur financier est devenue excessive  dès la fin des années 70 et hégémoniques dès la fin des années 90.

L'accroissement indéfini de la dette est bien le cancer qui depuis le début des années 70 a attaqué l'ensemble de l'économie mondiale et, de crise en crise, a fini par créer la plus forte récession depuis 1929.  Lorsqu'on dit : un cycle se termine, on veut dire : il est impossible que les quarante années que l'on vient de vivre se perpétuent sur le modèle absurde et voué à l'explosion  qui s'est installé après 71.

Quel est donc le virus qui a provoqué cette cancérisation par la dette ?

On peut résoudre cette énigme comme toujours en l'abordant par ses composantes. L'endettement global est composé de quatre parties qui ne vivent pas selon les mêmes règles.

Prenons les entreprises. A-t-on vu une augmentation massive de l'endettement des entreprises depuis 1971 ? Pas vraiment. En fonction des taux d'intérêt et des modes, les entreprises se financent plutôt par le recours aux actionnaires, ou au marché obligataire ou au crédit bancaire.  On sait parfaitement que l'endettement devient rapidement un problème si son ratio avec le capital devient excessif.  Les trésoriers savent qu'il faut emprunter lors que les taux d'intérêts sont au dessous du rendement interne des capitaux investis. Ou lorsque les épargnants ont été douchés par une crise boursière. Mais que dès que le taux d'endettement s'élèvent au dessus de 50% de l'actif, les banquiers deviennent nerveux. Alors on ne voit les taux d'endettement s'envoler qu'en fin de cycle, dans les deux-trois ans euphoriques qui précédent les récessions décennales. Dans la phase qui suit, la contraction est immédiate et souvent sévère.  On retrouve ce mécanisme d'entraînement entre 1998 et 1991, puis de 2005 à 2008, avec les contractions violentes subséquentes. Ce n'est pas l'endettement des entreprises non financières qui est à la source du gonflement global de l'endettement.

Prenons maintenant les particuliers. L'endettement des particuliers est directement lié au niveau des taux d'intérêt et de la propension à prêter des institutions financières. C'est vrai à l'évidence pour le financement de l'immobilier qui, de plus, à son cycle propre  sur 15- 20 ans.  Déprimé à la suite du renversement du début des années 70, il renait à partir du milieu  des années 80 et s'emballe avec les taux bas qui suivent la crise du débat des années 90. On croit que la crise de 2001 va assécher la rivière. Pas du tout : les taux négatifs de Greenspan  relance la machine. Compte tenu du poids dans un budget du logement, l'enflure de la dette des particuliers dans le total de la dette est progressivement plus visible. En 2008, elle représente pratiquement 100% du PIB avec de fortes disparités (l'Espagne, la Grande Bretagne, comme certains pays de l'Est fraîchement arrivés dans l'économie mondiale  sont plus touchés, de même que les Etats unis via les subprimes).

Suivons maintenant la dette des Etats.  Elle est directement liée au financement des déficits budgétaires. Il va de soi que des taux d'intérêt bas stimule les possibilités d'emprunter à bon compte et donc de soulager le besoin d'augmenter les impôts. Mais le cœur du mécanisme est ailleurs. Comment la France a-t-elle fait pour passer d'une situation assainie de ses finances publiques au sortir du septennat raccourci de Gorges Pompidou, malgré les folies de mai 1968, au désastre actuel ?

La première raison du gonflement de la dette, celle que tout le monde évoque, est naturellement la tendance des dirigeants à dépenser toujours plus pour complaire à leur électorat. En France, le développement de "l'énarchie compassionnelle, sorte de compromis historique entre la haute fonction publique et des formes larvées de socialisme, a été une force permanente derrière le gonflement injustifié des effectifs de fonctionnaires  et la mise en place de systèmes de subventions perpétuellement en besoin de financements complémentaires. La pression sur les recettes a été permanente. Le grignotage insidieux finit, au bout de trente ou quarante ans, par représenter des masses financières colossales.  La dépense publique qui représentait 35% du PIB à la fin des années 60 est ainsi passée à plus de 55%.  

A raisonner ainsi on perd l'essentiel. Après tout, si ces dépenses avaient été financées par l'impôt, il n'y aurait pas dettes. Tout le monde peut constater qu'il y a eu une hausse fabuleuse de la pression fiscale en même temps qu'un gonflement déraisonnable de la dette. Il faut donc creuser un peu plus.

Le mécanisme fondamental qui est à l'œuvre est tout simple : l'impôt est progressif. Le seul fait du trend de croissance provoque automatiquement un accroissement de la pression fiscale. Il va de soi que comme tous les chiffres économiques critiques, la propension marginale des impôts à croitre avec la croissance n'est pas rendue publique. C'est le principal moyen des états pour vider les poches de leurs concitoyens sans qu'ils en aient conscience. Les états voient donc spontanément la part de leurs recettes dans le PIB augmenter s'ils ne contrarient pas le mouvement d'une façon ou d'une autre. En France où l'amour pour l'impôt (des autres) est un fait culturel fort, personne n'a jamais songé, à gauche mais aussi à droite, à faire apparaître le phénomène et à le corriger. La progressivité de l'impôt est peut être un élément de justice fiscale mais n'a jamais été prévue pour accroître indéfiniment la part de l'état dans le PIB.

Le phénomène est aggravé par le cycle économique de 8-10 ans. Pendant la phase de croissance rapide les recettes "prennent l'ascenseur"  pendant que le PIB "monte l'escalier".  La pression fiscale augmente rapidement mais personne ne le voit ni se plaint parce que le revenu général est en hausse.  Lors du retournement de conjoncture, le mécanisme joue dans l'autre sens. L'état perd plus que le PIB ne se réduit. Mais ses dépenses sont devenues "structurelles" et il ne peut augmenter les impôts à proportion des besoins. La dette enfle. Le cliquet à la baisse des dépenses publiques est un phénomène trop connu pour qu'on insiste plus. Il suffit de regarder ce qui se passe avec la préparation du budget 2011 pour se rendre compte de la force de résistance des subventionnés.

L'histoire de la dette récente de la France est entièrement écrite par les récessions successives de 74; 1982, 1993, 2001 et 2009. A chaque fois le gouvernement laisse filer la dette que ce soit Chirac, Mauroy, Béregovoy puis Balladur, Jospin puis Raffarin et aujourd'hui Fillon.  

On dira : vos mécanismes sont permanents. Qu'est ce que la période récente a de particulier ? Pourquoi est-ce que partout la dette publique a dépassé les 100% du PIB ?

Lors qu'on observe les courbes on voit en effet qu'avant 1971, le taux d'endettement des états baissent continûment. La guerre est un facteur d'endettement certain. Il faudra du temps pour amortir le coût de la reconstruction suivant la guerre de 40.  Mais la croissance est forte  et le cycle peu marqué pendant tout le temps du plein fonctionnement du système de Bretton Woods. Les recettes sont donc extrêmement abondantes pendant toute cette période ce qui permet un désendettement massif notamment des économies d'Europe occidentale.

L'ennui c'est que les trente glorieuses s'arrêtent avec l'introduction des changes flottants. La croissance (le trend mondial) est freiné de presque 0.5% et les crises  décennales deviennent de plus en plus sérieuses. Chaque crise cyclique (74,  93  et la crise en cours) est  "la plus violente depuis 1929".  Les gouvernements se retrouvent avec une moindre croissance structurelle de leurs recettes et des effets cliquets beaucoup plus violents. Partout les dettes s'envolent dans la foulée des ralentissements et des récessions.  

Simultanément sous l'influence d'Alan Greenspan, des flots de monnaies sont créés à chaque récession. Les taux d'intérêt sont historiquement bas. Les Etats insouciants comme la France y voient une aubaine. Vive la dépense publique, Vive l'impôt et Vive la dette ! On commence à s'inquiéter uniquement lorsque les taux d'intérêts à verser représentent la totalité de la valeur de l'impôt sur le revenu ! Sinon les malheureux qui du bout des lèvres appellent à un peu de restrictions se voient interpeller : dites-nous où vous trouvez vos économies : sur les enseignants et les infirmières ? Il est interdit non seulement de réduire la dépense publique mais même de l'envisager sans être aussitôt taxer d'être un "salaud" au sens sartrien du terme.

D'autres sont plus raisonnables. Des réformes profondes permettent de casser la spirale de hausse des prélèvements, de la dette et des dépenses publiques, en Australie, au Canada, en Hollande, dans certains pays nordiques. La Grande Bretagne après le coup d'arrêt Thatchérien, commet l'erreur avec Tony Blair de gaspiller progressivement les bénéfices engrangés. Le New Labor après avoir concédé que jamais il ne reviendrait au temps du "brownisme" étouffant de l'ancien labour, réhabilite progressivement la dépense publique notamment dans les hôpitaux et le système scolaire.

L'histoire de la dette publique est-elle dite ?  Non. Une autre force essentielle de l'accroissement de la dette publique est dans les sauvetages à répétition du système financier. Et pour le comprendre il faut maintenant s'intéresser au secteur des banques et autres institutions financières.

Jusqu'à l'explosion du système de Bretton Woods et au passage aux changes flottants, le secteur financier et notamment bancaire compte pour presque rien dans l'endettement global des pays. Compte tenu de l'inflation rampante lors des trente glorieuses, les dépôts sont constamment rognés. Les prêteurs ne sont pas à la fête.  Les banques non plus. Tenues pour responsables de la crise de 1929, elles sont corsetées dans une législation contraignante.  On gagne péniblement sa vie dans les banques de dépôts sur des crédits à l'industrie  et on fait très attention aux crédits aux particuliers. La monnaie est régulée par les banques centrales nationales et la discipline de Bretton-Woods impose de "ne pas faire plus de bêtises que les autres". Les bilans des banques sont sous contrôle.  Les Etats se financent en cas d'urgence par la création monétaire, provoquant de l'inflation mais évitant le gonflement de dettes publiques permanentes.  

Tout change avec la disparition des contraintes de Bretton-Woods. Il n'y a plus de système monétaire international. La contrainte des changes disparait. Que l'imbécile qui s'est fait prendre avec une monnaie qui s'effondre pleure tout seul dans son coin. Simultanément sous la pression idéologique de Milton Friedman on supprime tous les obstacles à la circulation financière et la majorité des barrières douanières : ce sont "les marchés" qui fixeront tout : le taux d'intérêt et la valeur respective des monnaies. Il fait bien prendre conscience de ce qui s'est passé : on a supprimé le cadre de coopération internationale des états et laissé aux seules forces individuelles des marchés le soin de trouver les chemins d'ajustements nécessaires.

Tout est biaisé dans le nouveau "non système" qui s'implante. D'abord, contrairement aux apparences, il n'y a pas de forces intellectuelles directrices derrière les nouvelles règles. Les Etats Unis ont déclaré une forme de chacun pour soi et tous pour l'Amérique tout en laissant les autres faire ce qu'ils veulent. Les pays serfs comme le Japon et l'Allemagne sont priés de faire gonfler la valeur externe de leur monnaie. Les autres ? Qu'ils se débrouillent !   Bien sûr, la nature ayant horreur du vide, on fera semblant de s'appuyer sur une doctrine économique solide. A nous Milton Friedman ! Or rien ne marche comme Friedman l'a écrit. La liberté économique transcontinentale  devait permettre aux financiers d'envoyer les capitaux là où ils sont le plus rentables, attisant la croissance. Pas de chance : le trend mondial baisse ! On devait avoir une convergence des taux d'intérêt : jamais on a vu autant de "spreads". Les devises devaient se stabiliser : elles grandes devises varient entre elles du simple au double !

En même temps on assigne aux banques centrales le soin de gérer des monnaies devenues à 100% administratives tout en leur assignant un seul objectif : pas d'inflation ! Le résultat sera risible : évalué en or le dollar et avec lui les principales monnaies perdra 98% de sa valeur entre 71 et 2010. L'once d'or passe de 35 à 1250 dollars !

Dès le milieu des années 70 le rôle des banques change. La variabilité des monnaies offrent des possibilités de spéculation phénoménales. D'énormes masses financières peuvent se déplacer à travers le monde. Les banques mettent un peu de temps à comprendre les nouvelles possibilités. Mais dès 77-78 on voit les salles de marché grossir à marche forcée. Spéculer sur des différences de taux et  de changes devient une source de profits démesurés. Il suffit pour cela d'accroitre le levier. Les banques commencent à devenir des emprunteuses. On crée de la dette pour pouvoir spéculer à court terme. Lorsque la spéculation ramène du 100% par an pour un intérêt de quelques pour cent, pourquoi se priver ?   

Nous voilà au cœur du système : une banque n'a pas les moyens seule de créer de la dette. Le multiplicateur de crédits ne fonctionne qu'à partir d'un apport initial de liquidité. Où se trouve la source de cette création nette de liquidité ?

Cette question est toujours très mal comprise et donne lieu à toute sorte de fantasmagories. Pourtant les aspects techniques ne sont pas très compliqués. Dans notre système de monnaie totalement administrative l'apport de monnaie est toujours le fait des banques centrales. Les banques centrales créent de la monnaie selon plusieurs schémas :  soit parce que les devises qui remontent dans ses comptes sont abondantes, soit parce qu'elle accepte de gonfler son bilan de dettes bancaires en plus grand nombre. Ou de dette d'état quand cela n'est pas interdit.  

Dans un système non régulé de n'importe quoi  structurel en matière de change chaque pays est soumis aux conséquences des décisions de la banque centrale du voisin. S'il resserre sa politique monétaire rien n'interdit à un agent d'aller chercher des capitaux ailleurs.  Bien sûr il ya le risque de change.  Mais on a des polytechniciens de la finance pour régler ces menus soucis.

La clef du système se trouvera nécessairement dans la gestion du pays qui a l'importance économique la plus grande. Si en plus il a imposé sa monnaie comme monnaie de réserve, l'importance de la politique suivie  par les autorités de ce pays devient cruciale. Si celles-ci se déclarent en faveur d'une doctrine de "benign neglect", tout est en place pour une catastrophe majeure.  

Les Etats-Unis n'ont pas voulu se contraindre pour sauver Bretton Woods. Ils ne vont pas plus se contraindre après que la flottaison du dollar a été décidée.  Le mécanisme de la double pyramide de crédits décrit par J. Rueff et quelques autres prend soudain l'allure d'un tourbillon incessant. Les déficits américains créent inlassablement de la monnaie dans les pays exportateurs qui la replace aux Etats unis. La spirale gonfle et se termine comme toujours en tornade. Où se constate le gonflement? Evidemment au sein des bilans des institutions financières. Dès 1985 l'endettement des banques représentent près de 50% du PIB des Etats Unis, contre  environ 20% en 1971.   Plus il monte, plus le risque global d'une rupture grossit. La première grosse explosion se produit en 92-93. L'ensemble du système bancaire explose et est virtuellement en faillite !  Il est sauvé par une inondation de création de monnaie et un nouveau gonflement de l'endettement des banques.  

C'est là qu'il faut regarder la situation du Japon. Dix ans avant c'était le grand gagnant de la mondialisation. Mais le voilà avec un système bancaire moribond que l'état doit sauver. En système de change flottant, les fonds courent vers les pays à fortes exportations dont la monnaie est solide. Le Yen s'est envolé. Pour faire face à cette hausse, qui asphyxiait le pays, les autorités n'ont pas su quoi faire. Entre carry trade plus ou moins aventuré, investissement des réserves dans des placements étrangers calamiteux, gonflement de bulles diverses notamment immobilières,  la crise de 92-93 allait avoir des effets dévastateurs.  L'état ne trouvera d'autre moyen que de venir au secours des banques pour éviter la spoliation totale des déposants et la ruine des entreprises.  En un mot le Japon a connu avec 20 ans d'avance ce qui est aujourd'hui le lot commun.  Le Japon est aujourd'hui à 450%  d'endettement par rapport à son PIB !  La Grande Bretagne qui a voulu jouer le deus ex machina derrière toute cette folie financière alimentée par les déficits américains et la politique monétaire foldingue de Greenspan se retrouve avec une dette globale de près de 400%. Ne parlons pas de l'Islande !

Les taux d'endettement étatique les plus monstrueux ne proviennent pas  "des enseignants et des infirmières" mais des conséquences d'un système monétaire et financier fondé sur les changes flottants et une monnaie internationale...nationale utilisée sans frein ni complexe.

Lorsque l'on dit : la crise actuelle vient indiscutablement des Etats-Unis, c'est vrai. mais c'était tout aussi vrai de la crise de 74 et de celle de 92-93.

Lorsque nous écrivions il y a deux ans que la crise faisait peur parce que les recettes frelatées de Greenspan ne pouvait plus s'appliquer, nous ne faisions que constater que le système mis en place de facto en 1971 était arrivé à son terme. La création de dettes nouvelles n'étaient tout simplement plus possible. Le système bancaire était au plafond.  Les états aussi.

La malédiction  des changes flottants et d'une monnaie mondiale à l'abandon avait fini par déclencher une des pires crises de la dette de toute l'histoire économique et en temps de paix !

La seule solution pour en sortir n'est pas principalement dans la refonte des banques, bien que la restructuration de la dette l'impose de toute façon. Mais dans le retour à un système organisé des changes et de la responsabilité des Etats dans la valeur externe de leur monnaie. Tout le monde convient que le Yuan est grossièrement sous dévalué et entraine des conséquences désastreuses pour les économies concurrentes.  Mais comment imposer une gestion des devises  sans système international contraignant. Si les Etats-Unis ne veulent pas se contraindre, pourquoi la Chine le ferait-elle ? Les Etats unis ont imposé un jeu de puissance. Comment se plaindre que d'autres s'y essaient aussi ?

L'Europe structurellement impuissante fait semblant de croire que les changes flottants, les banques centrales indépendantes chargées exclusivement de l'inflation, la liberté totale des mouvements de capitaux, est doctrinalement satisfaisante. Pratiquement elle signe son retrait du monde. Sa croissance est infime et menacée. En même temps que son système monétaire et bancaire est à deux doigts de l'implosion.    

La solution, la seule solution, est parfaitement connue.  les Etats ne peuvent commercer dans la liberté presque totale du commerce et des capitaux, que s'ils s'entendent sur un cadre monétaire et de changes où chaque pays a des responsabilités et peut être contraint à les respecter. Jamais les Etats Unis n'auraient du être autorisés à accumuler pendant des décennies des déficits absurdes.  Jamais la Chine n'aurait du être autorisée à pratiquer un mercantilisme aussi caricatural. Jamais le Japon n'aurait du être enfermé dans un système qui a tué" son système bancaire et malgré cela porté le Yen à des sommets injustifiables.  

La folie des endettements monstrueux que l'on constate est le fruit pourri mais inévitable du système des changes flottants et du dollar monnaie de réserve mondiale. Il faut donc renoncer à ce système.

La crise sévère que nous traversons aurait du être le levain de ce changement fondamental. C'est un système où tout le monde est perdant.  La dernière réunion du G.20 est calamiteuse parce qu'elle prouve qu'on en est toujours au chacun pour soi tout en faisant semblant de maintenir des libertés économiques dans un cadre tellement biaiseux qu'elles ne peuvent avoir aucun effet bénéfique de long terme.  

Il appartenait à l'Europe de dire stop. Elle pouvait le faire en laissant filer l'Euro tellement bas que les Etats Unis auraient pris peur. Et en augmentant de 200 à 300% le coût des importations  en provenance de Chine et des pays pratiquant le dumping monétaire en instituant une système non pas de taxes douanières (les traités ne le permettent pas et nous sommes totalement ligotés)  mais de béquilles monétaires visant à rééquilibrer les balances extérieures mutuelles.    

La simple menace aurait suffit pour être entendue. La Chine privée du marché américain et européen serait extrêmement mal. les Etats unis confrontées à une Europe compétitive seraient encore plus mal, à l'agonie.  

Qu'elle serait l'inconvénient de revenir à un système régulé des changes avec une monnaie de réserve mondiale indépendante d'un pays national ? Les Etats Unis se trouvent-ils si flambants  aujourd'hui ?  Et la Chine ? Elle tremble de tous ses membres devant son tas de dollars qui risque
Les deux statistiques qui expliquent tout !

Depuis des lustres nous prétendons que l'empilement continu partout dans le monde et sur une longue période de paquets de dettes de plus en plus aventurées annonce avec certitude des difficultés gravissimes.  Nous l'avons écrit dès que nous avons commencé à intervenir  publiquement sur des forums, c'est à dire dès 1996 ! La courbe qui avait déclenché notre inquiétude était le gonflement historique de l'endettement des institutions financières un peu partout dans le monde et spécialement aux Etats Unis.  Les banques sont normalement les dispensatrices du crédit et non des émetteurs de dettes. Il était curieux de les voir tout à coup devenir les emprunteurs les plus importants.

Il faut se méfier des statistiques paradoxales. Elles prouvent en général un disfonctionnement. C'est à partir de ce moment là que nous avons cherché l'origine de ce gonflement qui n'avait qu'un précédent historique : 1929 ! Il n'a pas fallu cherché très loin : l'empilement des dettes était du au mécanisme bien connu de la double de pyramide de crédits si bien explicité par Jacques Rueff. Il avait été aggravé de façon directe par le passage aux changes flottants.  Il était devenu explosif à partir du moment où Alan Greenspan, pour atténuer la crise boursière de 87,  s'était lancé dans la création monétaire à tout va.  

Nous avons dès 1996 expliqué la dureté de la crise de 92-93 par la conjonction d'un épisode du cycle décennal et de la fragilité financière  liée à l'empilement excessif des dettes  dans un système de changes flexibles où une monnaie nationale, le dollar, jouait le rôle de monnaie de réserve, sans que son émetteur s'imagine la moindre responsabilité collective ("notre monnaie, votre problème"). Il est "amusant" de constater rétrospectivement que cette crise a été niée aux Etats unis et notamment par le FMI (pauvre K. Rogoff que nous avons durement pris à partie à cette époque). Alors qu'elle était parfaitement révélatrice d'un nouvel état du monde.  Lors que la crise de 98 est survenue, dite, faussement, "crise des pays émergents", nous avons affirmé, contrairement à notre prix Nobel Emile Allais qu'il ne s'agissait que d'un soubresaut monétaire lié à l'instabilité générale du système de dettes alors qu'il voyait lui se dessiner la grande crise finale. Bien sûr nous avons vivement réagi contre l'article du Monde qui se moquait ouvertement des conclusions d'Allais. "Nous voilà prévenus" écrivait ironiquement le Monde ! Mais oui, nous étions prévenus. L'erreur d'Allais est d'avoir eu raison trop tôt.  Nous pensions que la crise importante viendrait plus tard. Nous avons écrit à cette époque que la crise cyclique prochaine aurait lieu début 2000 mais qu'elle serait de moyenne importance et que le vrai drame était à prévoir lors de la crise cyclique suivante qui, elle est traditionnellement forte. Compte tenu du rythme de gonflement des bulles monétaires on risquait le pire.

En 1999 nous avons passé un papier que nous jugions à l'époque important qui expliquait que l'inflation inouïe des moyens de paiements ne se retrouvaient pas dans les prix des produits de consommation du fait de la Chine. Mais ces moyens de paiements excessifs se retrouvaient dans les biens réels (bourses, oeuvres d'art, pétroles et ressources naturelles,  et surtout immobilier). C'était la première fois à ma connaissance que cette thèse devenue banale était développée publiquement.  Nous précisions que la crise cyclique frapperait en seconde partie de l'année 2000. Sûrs de notre diagnostic, nous avons vendus notre propre entreprise en juin 2000 ! Nous avons bien fait. La conjoncture sera terrible pendant plusieurs années.

C'était l'époque où certains racontaient qu'on avait trouvé la méthode miraculeuse de la croissance continue sans crise ! Alors que l'empilement de dettes devenait colossal.

Dès juin 2006, il y a quatre ans déjà, nous avancions notre prévision sur le moment du renversement du cycle de 2010 à 2009.  Le dérapage de l'endettement prenait une ampleur jamais vue.  Des trimestres de crédits à taux négatifs (du fait de la politique de Greenspan et de l'inflation)  avaient permis de créer des liquidités phénoménales qui prenaient désormais des chemins nouveaux et imprévus.  On voyait dans les statistiques du BRI se gonfler les CDS au rythme de 40% par an puis 100% !  En décembre 2006 nous constatons que les prix de l'immobilier baissent aux Etats unis pour la première fois depuis la guerre. Tout l'empilage des dettes immobilières américaines menaçait de s'effondrer.  Nous annonçons alors dans notre bulletin de conjoncture que la crise se déclencherait en septembre 2008 et provoquerait une récession sévère en 2009 probablement plus radicale encore que celle de 1993.

Nous avertissons de cesser les gros investissements et de vendre biens immobiliers ou entreprises si nécessaire sans attendre.

Dès le début de 2007 des banques se trouvent en difficulté pour se refinancer. Pourquoi le refinancement est-il indispensable ? A ces niveaux d'endettement, il est impossible que l'économie rembourse l'intérêt et le principal. Il est indispensable de faire rouler les crédits afin de n'en pas demander le remboursement immédiatement. Le risque ayant été dispersé sous des formes nouvelles qui prennent soudain le devant de la scène, comme les CDO, le marché interbancaire se ferme progressivement. En juillet 2007 les adjudications de CDO ne trouvent plus preneurs. des fonds sont bloqués. C'est déjà l'ensemble du marché monétaire mondial qui se crispe. Les banques étant devenues des institutions  emprunteuses de masse, et ayant pris une part tellement disproportionnée dans l'économie, elles sont en première ligne dans la défiance générale. Pas de remboursement possible et pas de refinancement possible ? La faillite est en vue ! . Cette équation est imparable. On voit les  premières banques s'écrouler début 2008.   Au milieu de l'étonnement général : nous sommes en pleine phase finale de croissance du cycle global. Comment une banque peut-elle s'écrouler alors que tout va bien ?  C'est d'autant plus paradoxal que les grandes institutions qui dirigent la spéculation mondiale lance une vaste opération sur les matières premières et les grains.  Alors que le château de cartes s'effondre, l'esprit général et à l'hyperspéculation !  Elle s'arrête au début de l'été 2008. Il est vrai que les banques centrales annoncent un resserrement du crédit et ...bloquent les moyens de refinancement des banques déjà fragilisées.

C'est l'époque où le New York times lance sa question centrale : va-t-on vers la récession ? Nous répondons oui avec quelques arguments. Aux voix qui expliquent qu'il y a une difficulté dans l'immobilier américain qui a commis "des excès"  mais que jamais elle ne s'étendra aux autres secteurs, nous répliquons que la crise est mondiale et va frapper tout le monde. L'idée absurde du "découplage" domine dans les médias mondiaux et séduit jusqu'au FMI qui va être complètement dépassé par les évènements. Nous dénonçons cette fantaisie.

Arrive alors l'inévitable :  le blocage du marché interbancaire associé au resserrement de la politique des banques centrales aboutit à la faillite générale du système bancaire. On connait la suite.

Le fil conducteur de toute cette histoire c'est la hausse  colossale des encours de dettes depuis la fin des accords de Bretton Woods et surtout le changement de politique de la FED avec l'arrivée de Greenspan.  

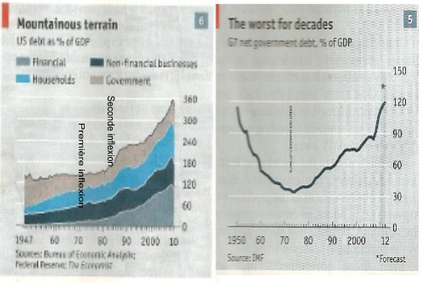
Nous ne cessons de conseiller aux journaux français de produire une infographie montrant l'évolution des dettes depuis 71. De la totalité des dettes : banques, entreprises, particuliers et états. Car tout devient immédiatement clair dès que ces courbes sont devant les yeux !

La revue l'Economist vient de produire deux courbes de ce genre : l'endettement des Etats  et l'endettement des Etats unis par grandes composantes. Nous les affichons au bas de ce document.

Que voit-on ?

Les Etats qui se sont désendettés pendant toute la période des accords de Bretton Woods se remettent à accroître leur dette à partir de 71-72  et surtout de 74. Le mouvement ne s'arrêtera plus. On passe d'une moyenne de 30% du PIB à plus de 120% ! En moyenne, donc partout !

L'autre tableau montre de façon évidente qu'après la stagflation des années 70 et la stabilisation Volcker, les banques se mettent à accumuler l'endettement. Tout le monde se focalise sur l'immobilier. Mais que l'on contemple un peu plus l'endettement des banques. Il s'envole jusqu'à des sommets jamais vus. Alors que les banques sont normalement ...prêteuses.

La dette globale aux Etats Unis avant la crise atteint 360% du PIB. S'il fallait que l'économie la rembourse, intérêt et principal, et en supposant une maturité moyenne de 5 ans et un taux d'intérêt de 5% (pour simplifier les calculs),  il faudrait continûment 20% de 360% pour l'amortissement et 5% de 360% pour l'intérêt, soit 90% du PIB. C'est évidemment IMPOSSIBLE.

La pyramide ne pouvait que s'effondrer.  Comme les crédits correspondent au financement d'activités, l'effondrement contracte l'activité de façon considérable. La production industrielle baissera de près de 20-25% en moyenne mondiale. Plus joli "crédit crunch" on ne peut pas.

Certains économistes de cour, plus habitués à prendre des postures automatiques liées à des camps idéologiques, ce qui leur vaut les faveurs des medias et des pouvoirs,  qu'à regarder les séries statistiques les plus parlantes, ont prétendu qu'il était impossible de prévoir la récession. S'ils avaient eu la curiosité de regarder l'endettement global et le soin d'analyser les causes de l'envolée des en-cours, ils n'en seraient pas à la jérémiade exonératoire. La crise ne pouvait pas ne pas éclater et elle ne pouvait pas ne pas être d'une extrême sévérité.

La crise mondiale est une crise de la dette. Nous ne cessons de le dire. Il fallait à l'évidence, après en avoir compris le mécanisme, mettre fin au moteur maléfique qui la gonfle. La mesure importante était le retour aux changes fixes et l'instauration d'une monnaie de réserve mondiale gérée en tant que telle et indépendante des foucades d'une nation particulière. Naturellement l'organisme de gestion aurait du être paritaire et non pas comme actuellement dominé par une nation ayant des droits particuliers, comme le véto. La restructuration de la dette était la seconde mesure d'urgence avec la restructuration du secteur financier.

On n'a fait ni l'un ni l'autre. L'opinion a été sollicitée de s'intéresser à des sujets mineurs comme les bonus, les agences de notations, les bourses d'échange de CDS et autres fariboles.  Trois ans exactement après le blocage du marché interbancaire, l'Europe sort sa législation malthusienne contre les bonus. Un cautère sur une jambe de bois en même temps qu'un coup d'épée dans l'eau.  Une mesure prise isolément n'a aucun intérêt en la matière et le G.20 a renoncé à recommander des règles uniques.  Jamais un seul "responsable" n'a pris le temps d'expliquer au monde pourquoi les banques avaient pris une part aussi importante de la richesse. Si les bonus sont "monstrueux" c'est parce que cette part est elle-même monstrueuse. Il fallait dégonfler le secteur financier hypertrophié par l'accumulation de dettes. Donc comprendre où était le gonfleur. On a préféré sauver les banques et conserver le gonfleur tout en limitant les bonus. Politique plus sotte, on ne peut pas.

Comme nous l'avons immédiatement  indiqué à l'automne 2008, le simple transfert de la dette aux Etats ne changerait fondamentalement  rien. Ce sont eux qui se retrouvent désormais en première ligne sur le front du refinancement. C'est tout. Le beau traitement de la crise !

Pour agir, il fallait comprendre comment le monde a pu accumuler partout des dettes supérieures à plusieurs fois le niveau du PIB.  C'est cette question que les économistes et les grandes institutions  devraient s'attacher énergiquement à éclairer. Aucune ne le fait.  Une fois de plus on se concentre sur l'accessoire ou le visible au lieu d'aller à l'essentiel :  

- Comment un secteur financier peut il devenir débiteur net et dans des proportions aussi vertigineuse alors qu'il est censé mettre l'épargne à la disposition des  agents économiques qui en ont l'emploi ?

- Comment un pays peut-il s'endetter au delà de la valeur de son PIB ?

- Comment l'ensemble du monde peut-il créer de la dette au delà de plusieurs fois la valeur du PIB global ?

Un économiste qui ne connait pas les chiffres de l'endettement global et qui n'a pas de réponse à ces trois questions devraient être mis à la porte des institutions privées ou publiques qui le nourrissent. Et expulsé des médias.  

Et on devrait interdire de réunir un G.20 tant que cette question n'a pas fait l'objet d'une réponse collective cohérente et globale.

Et un ministre des finances qui n'aurait pas cela en tête,
Et un premier ministre qui ne connaîtrait pas ce débat,
Et un Président qui oublierait la question centrale qui devrait le préoccuper jour et nuit,
devraient tous  être renvoyés dans l'instant à la vie civile.

La nullité économique générale et continue, cela commence à fâcher !

Messieurs Robin pour le Figaro et Delhommais pour le Monde, pourquoi ne vous saisissez-vous  pas de ce thème fondamental ?. Faites établir une infographie complète de l'évolution de la dette globale dans les grands blocs économiques mondiaux depuis 1945.  Et expliquez à vos lecteurs comment on a pu en arriver là et si de tels niveaux d'endettements globaux sont durables. Ce n'est pas dur. Cela ne demande pas d'efforts intellectuels transcendants.  Et au moins on pourra dire que la PQN aura concentré le débat là où il faut.

Bien sûr cela va vous emmener dans des endroits où vous n'aimez pas aller : les changes flottants ; les mécanismes de double pyramide de crédits ; la malfaisance d'un système financier libre sans mécanismes concertés de régulation des excédents et des déficits des états ; le piège  de banques centrales gérant de façon indépendante la création monétaire avec le seul but de ne pas avoir d'inflation.

Là, d'accord, il va falloir braver des idées fausses mais dominantes. Lutter contre une vulgate nocive mais généralement admise, même quand les faits les plus terribles viennent d'en démontrer l'inanité, demande du courage. Les ricanements ne manqueront pas. Cela doit-il vous arrêter ?

Au moins le débat économique se sera recentré sur l'essentiel au lieu de continuer à se perdre dans la pusillanimité.   

Didier Dufau pour le Cercle des économistes E-toile.


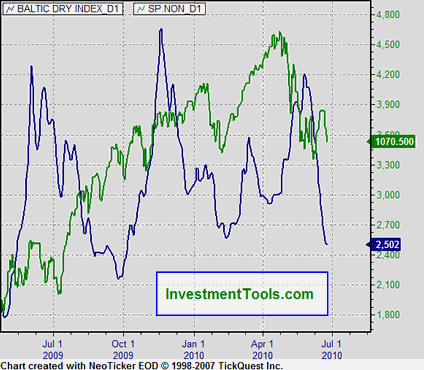
Le Baltic index en très forte baisse

Après deux mois de trafic soutenu, témoignant de la bonne activité générale  dans le monde, et notamment en France où la conjoncture s'est redressée dans nombre de secteurs, particulièrement la mécanique,  en avril et mai, on entre mal dans l'été. Le recul et violent et laisse présager un troisième trimestre difficile.  Depuis l'hiver 209, on assiste à des bouffées de reprise plus ou moin forte mais aucune tendance n'est réellement établie. Le nouvel étouffement du marché interbancaire associé à la find es plans de relance et à la  perspective de plans de redressement drastiques un peu partout, laisse envisager une reprise de la récession sur la fin d'année, balayant toutes les perspectives de croissance effriolante dont parlent les petits bleus budgétaires. 


Quand Obama dérape.

Obama a une formation de prédicateur religieux, pas d'économiste. On peut lui pardonner d'avoir assez peu de connaissances dans une matière qui échappe en général à ce cursus particulier.  Le voici donc qui exige de la Chine qu'elle fasse flotter sa monnaie. Pour lui, comme pour d'autres, hélas, le flottement serait la source d'un prix "naturel" des devises  correspondant à la vérité des marchés et comme tel inattaquable.  

On comprend  qu'avec son passé il ait fait sien cette antienne. Elle sent la sacristie :  c'est un article quasiment religieux de la bible friedmanienne.  Mais c'est un des contresens les plus majestueux que l'on puisse trouver sur le marché mondial des pensées toutes faites malfaisantes.

Observons un point tout de même fondamental. Les Etats-Unis, en renonçant sous la pression de l'Allemagne au système de Bretton Woods, ont dit au monde : débrouillez-vous, nous renonçons à un monde monétaire organisé et que le meilleur gagne.  Il n'y a plus d'accords intergouvernementaux ou supranationaux pour guider et canaliser les marchés de devises. Nous vivons depuis 1971 sous la règle du chacun pour soi. Depuis des décennies maintenant les Etats Unis ont expliqué que le dollar était leur monnaie et que s'il faisait problème, c'était aux autres de s'adapter. Nous vivons dans un "non système monétaire international" sans aucune obligation pourquiconque.  Alors chacun fait ce qu'il veut ou ce qu'il peut. La Chine  a développé une politique mercantiliste  de Yuan bas et aligné sur le dollar. Depuis 20 ans cela fausse totalement les règles du commerce international et vide notamment l'Europe de son industrie et de ses emplois.  Bravo ! Mais comment parler organisation quand on défend l'inorganisation ?

Il était absurde d'ouvrir totalement le commerce mondial et d'abaisser toutes les frontières économiques dans un non-système. Voilà qu'une taxe douanière de 3% devient un drame  alors qu'un effondrement monétaire de 50% n'en serait pas un ! Cette contradiction est insurmontable. Ou on organise les monnaies en imposant que les excédents et les déficits soient corrigés par une action économique globale des pays en cause, et alors on peut mondialiser les échanges. Ou on ne le fait pas et la mondialisation devient automatiquement déséquilibrée et dommageable.

Une fois les déséquilibres installés il ne reste plus que les rapports de force politiques.  Avec l'Allemagne et le Japon, les Etats-Unis étaient en situation de force. Pas avec la Chine. Le seul pouvoir des Etats Unis vis à vis de la Chine c'est sa faiblesse de débiteur. La Chine craint que la valeur de ses réserves libellées en dollar ne s'effondrent ! En revanche l'Europe est totalement désarmée. Elle est victime et du dollar bas et du Yuan bas. Et se tait. Avec des institutions aussi volontairement faibles l'autisme est la seule solution. Pendant que son industrie disparait et que les déséquilibres intra européens la ravagent.

Espérer qu'on puisse créer une solide organisation du commerce mondial dans le chaos monétaire fait partie de ces paris fous qui naissent de l'impuissance intellectuelle et politique et qui deviennent des articles de foi malheureusement tabous, car les dénoncer revient à démontrer cette impuissance intellectuelle et politique.
 
L'idée sous jacente, développée par Friedmann et constamment démentie par les faits, est que la liberté totale des changes, laissés à la libre appréciation des marchés, apporterait la stabilité des changes, l'unification des taux d'intérêt, l'atténuation des "chocs"  éventuels, et l'optimisation de l'allocation des ressources. Cette théorie n'a aucun fondement théorique réel et confrontée depuis 40 ans maintenant à la réalité  a démontré sa nocivité. Non seulement les changes ne se stabilisent pas mais les variations s'amplifient. Rappelons tout de même que depuis 71 le rapport entre Dollar et Euro (ou panier de monnaie correspondant) a varié deux fois du simple au double et ne s'est jamais stabilisé. Celui qui prétendrait que les "spreads" se soient réduits entre les nations ferait rire tout le monde : parlez en aux Grecs !  Quand aux marchés ils ont été ravagés périodiquement pas des épisodes de paniques qui ont désorganisé et partiellement ruiné bien des pays.

Comme nous l'avons mille fois démontré la conjonction d'une monnaie mondiale de facto, le dollar et d'un non système monétaire international aura été la source des déficits monstrueux  et continus aux Etats Unis et les excédents ailleurs, principalement en Chine aujourd'hui, au Japon et en Allemagne hier. Le mécanisme de la double pyramide de crédits  a entraîné une hausse vertigineuse de la création monétaire et le gonflement de bulles d'endettement phénoménales.  L'effondrement périodique de ces pyramides de dettes  a aggravé l'importance des crises cycliques en ralentissant le trend de la croissance mondiale.  Nous en vivons un épisode particulièrement sinistre.

Le déficit des Etats Unis est structurel et volontaire. Il ne dépends qu'à la marge des politiques des autres pays. Le Japon a accepté le flottement de sa monnaie (enfin, presque). Cela ne l'a pas empêché d'accumuler de la créance en dollar et d'être périodiquement ruiné quand ces avoirs ont été dévalués par un mécanisme ou un autre. Le secteur bancaire nippon est en ruine et l'endettement public du Japon, un des pires du monde,  peut lui être directement associé. Dire à la Chine : suivez cet exemple est d'un cynisme parfait.

Depuis au moins deux décennies les Etats Unis jouent à plein du bénéfice que le dollar, monnaie de facto mondiale, lui apporte : ils paient leur dette dans leur monnaie. Vive la planche à billets verts.  Et ils accumulent sans vergogne et sans frein les déficits de balance de paiements et de balance commerciale. Périodiquement ils expliquent que c'est aux pays créanciers de diminuer leurs excédents. Mais leur déficit étant structurel les excédents des autres le sont aussi. Ces tensions ne peuvent pas déboucher sur autre chose que des psychodrames nationalistes.

La seule solution est de revenir à un système de changes stables et coordonnés, où il n'y a pas de monnaie mondiale nationale, ou toutes les nations sont à parfaite égalité de droits et de devoirs, et ou les gouvernements sont responsables du respect des grands équilibres. C'est la condition sine qua non d'un commerce mondial entièrement libéré des contraintes étatiques défensives ou offensives.  

L'OMC n'est possible qu'avec un système organisé des changes. La doctrine : liberté totale des changes et des mouvements de capitaux  plus liberté totale des échanges commerciaux  a été essayée. Elle a donné des résultats désastreux. Les monnaies ne sont pas des "marchandises comme les autres".  Ce sont des biens publics administrés. Laisser leur valeur à la merci de mouvements financiers à court terme totalement erratiques n'a créé que des difficultés pour aucun bénéfice réel.


Bien sûr que le Yuan est grossièrement sous évalué et que la politique de la Chine est ridiculement mercantiliste ! Bien sûr que la politique d'Euro fort a tué la croissance et l'emploi dans la zone Euro ! Bien sûr que le "benign neglect" des Etats Unis vis à vis du dollar est à la source du gonflement démesuré de l'endettement privé et public de ce pays, de la création d'un secteur bancaire monstrueusement disproportionné et  dont l'explosion n'était qu'une question de temps ! Bien sûr que le Yen stratosphérique pose au Japon des problèmes non désirés et  insurmontables !

Quand tous les acteurs sont ainsi contraints à vivre des situations inacceptables c'est qu'un défaut structurel gâche le fonctionnement de l'économie mondiale. Le flottement généralisé ne serait aucunement une solution mais au contraire aggraverait la situation. Certes le Yuan exploserait à la hausse, comme au Japon et en Allemagne. Mais est-ce que la hausse du Mark et du Yen a empêché l'Allemagne et le Japon de continuer à engranger des excédents massifs et les Etats Unis des déficits à proportion ?  Qu'est-ce qui garantit que le mécanisme de la double pyramide de crédits ne s'enclencherait pas à nouveau  ? Absolument rien.

Le système actuel est intenable et tenter de le perfectionner en aggravant son irrationalité et sa dimension anti-économique fondamentale  est une sottise.   

La seule solution est une organisation monétaire stable et concertée, engageant les nations. Une nation qui ne respecterait pas ses règles devrait  être exclue du jeu du commerce mondial. On verrait alors un certain nombre de disciplines se mettre en place qui éviteraient le gonflement démesuré de la masse monétaire mondiale et des monceaux de dettes qui en sont la contrepartie, et l'apparition de déséquilibres de balances de paiements parfaitement démentiels et ingérables.

Que les Etats Unis ne l'aient toujours pas compris en dépit de la crise qu'ils traversent et dont ils sont loin d'être sortis est un désastre intellectuel. Que les Européens ne leur fassent pas remarquer est la marque d'un nain intellectuel et politique. Que le Japon se taise est la preuve qu'il reste un pays soumis. Que la Chine se contente de gérer le rapport de force est dans la nature du régime. Rien de tout cela ne pousse à l'optimisme.

Le G.20 sera à nouveau une parade coûteuse de dirigeants qui n'ont rien compris et qui voient depuis deux ans la réalité fuir leurs espérances dans la plus totale impuissance.   Obama a montré que malheureusement sur le terrain économique il en était resté au niveau zéro de ses prédécesseurs. Il suffirait qu'il dise : "Ok cela ne marche pas. Organisons nous. Revenons à un système stable de responsabilité des Etats en matière monétaire, avec une monnaie de réserve internationale indépendante et de garantie d'un jeu loyal en matière économique".  On verrait alors dans l'instant tout le système se ré-emboiter.  Il ne le fera pas. La crise la plus forte depuis 1929 n'aura servi à rien et n'aura dégagé aucune leçon.

Au prix du malheur des peuples.   

Didier Dufau pour le Cercle des économistes e-toile.

L'avenir de la Suisse est dans l'Union Européenne

Une telle assertion passera probablement aujourd'hui pour une provocation. Jamais il n'y a eu en Suisse une telle détestation vis à vis du reste de l'Europe et jamais l'Euro n'a été plus menacé. "Nous, avec notre monnaie forte, aller se fourvoyer avec les gestionnaires fous de l'Euro, et qui en plus nous ont montré du doigt et ont porté atteinte à notre système bancaire, assimilé à un vulgaire paradis fiscal ? Vous êtes fou !".


Il est sûr que les épidermes helvètes ont eu de quoi se froisser ces dernières années. Qui sera séduit par  l'incohérence de la gestion de la zone Euro, dont la banque centrale en plus n'a qu'un objectif de stabilité des prix alors que les Suisses ont demandé aux "gnomes de Zurich"  d'ajouter un objectif de croissance et de plein emploi depuis quelques années déjà, et dont les gouvernements se chamaillent, trichent, et laissent globalement la gouvernance sinon en déshérence du moins dans les mains déflationnistes de Mme Merkel ?

Autant dire que pour les Suisses, sur la question de l'adhésion à l'Union Européenne, il n'y a pas le feu au lac. Quant aux Européens unionistes leur intérêt pour la participation suisse a été singulièrement faible ces derniers temps.

Nous pensons que cette double méfiance est contre productive. C'est l'intérêt commun de la Suisse et de l'Europe que la Suisse entre dans l'Union et rejoigne l'Euro.

La Suisse ne peut plus compter sur le secret bancaire pour disposer d'un système bancaire hypertrophié et fiscalement prédateur vis à vis de ses voisins. De plus en plus de voix autorisées l'affirment en Suisse même. Les meilleurs considèrent que la technique et la compétitivité protégeront plus la banque Suisse qu'une lutte constante contre les grands états et notamment les Etats-Unis. On sent que la bonne solution est de permettre à la Suisse de sortir du piège dans l'honneur c'est à dire en offrant une voie de retour digne aux détenteurs de comptes secrets. Le démantèlement doit se faire dans l'honneur. C'est une exigence raisonnable. Compte tenu qu'à Londres, Jersey, Guernesey et au Luxembourg demeurent des possibilités fiscales favorables alors même que ces pays sont au sein de l'Union, il n'y a aucune raison que la Suisse ne parvienne pas à y faire également son nid, cette fois-ci sans la réprobation générale.


Les capitaux moyens-orientaux qui forment l'essentiel des dépôts ne partiront pas. Les facilités de la place pour nombre d'opérations resteront.
Pour les régulateurs monétaires suisses, le fait de ne plus risquer de voir le Franc suisse jouer de valeur refuge et se surévaluer à des niveaux pénalisants pour le tourisme et l'industrie, l'avantage est certain. De même les mammouths bancaires que sont le Crédit Suisse et l'UBS (si elle survit à l'offensive américaine) sont trop gros pour les seuls moyens de la petite Suisse en cas de défaillance. Le risque de devenir une nouvelle Islande  n'est pas immédiat, du fait du support des pays du golfe, mais tout le monde a senti le vent du boulet. La faillite d'UBS et du Crédit suisse aurait mis la Suisse à genoux ! L'entrée dans l'Euroland fait disparaître cette menace. Les régulateurs suisses ont été totalement dépassés par les opérations complexes faites aux Etats-Unis par UBS. Elles n'y ont rien compris. Formés à la surveillance des crédits cantonaux, les superviseurs se sont trouvés totalement dépourvus. On dira : ce fut le cas aussi des régulateurs européens.  C'est vrai. Mais l'Europe est tout de même mieux armée pour se doter d'institutions de contrôle efficaces que la Suisse.

Les milieux d'affaires suisses ont pas mal oscillé dans leur vaillance pro européenne traditionnelle. Mais leurs marchés sont principalement en Europe et la stabilité monétaire est pour eux un grand avantage, alors que de toute façon ils sont obligés de se soumettre à toutes les règlementations européennes.
La paysannerie suisse a également tout intérêt aux programmes de solidarité de l'union Européenne, généreux pour la moyenne montagne.
En stabilisant un peu plus l'Europe, la Suisse stabilise aussi son principal partenaire commercial et se fait du bien.
On cherchera en vain  les secteurs qui souffriraient réellement d'une entrée dans l'Europe.

Pour l'Europe la situation est comparable. L'entrée de la Suisse dans l'Union et dans l'Euro serait un coup de tonnerre dans le monde de la finance. Attaquer l'euro deviendrait tellement coûteux que ce genre de fantaisie serait extrêmement difficile à monter. La Suisse hors Union est tout de même une jolie verrue dans le modèle d'intégration européen. Avant de penser à intégrer des états dont le caractère européen est des plus douteux, il vaudrait mieux commencer par créer une zone homogène et sans exception.
Bien sûr l'importance industrielle de la Suisse ne changera qu'à la marge le PIB global de la zone. Mais il ne lui fera pas de mal tout en permettant des échanges plus clairs et plus sains entre acteurs suisses et leurs contreparties dans l'Union.

Il va de soi qu'une telle évolution suppose que quelques préalables soient levés.

On a vu qu'une sortie décente du secret bancaire est indispensable.

L'essentiel serait tout de même que la zone euro redevienne attractive dans un monde stabilisée. 

Il va de soi que le retour à un système de changes fixes mais ajustables basé sur une monnaie de réserve internationale ad hoc est l'ancre indispensable à un retour à une croissance durable et rapide dans le monde et assurerait à la zone euro un môle sur lequel se fixer au lieu de dériver dans des flots déchaînés
Un zone de monnaie unique saine suppose également un changement dans les objectifs de la BCE qui doit viser la stabilité des prix mais aussi la croissance et le plein emploi.
Il faudra bien qu'une coordination économique se mette en place, notamment pour les grandes masses budgétaires  et les grands équilibres extérieurs.
Une certaine forme de mutualisation du financement des déficits publics temporaires via un Fonds monétaire européen serait également utile. Il assurerait les relations avec le FMI pour faire fonctionner le système des changes fixes mais ajustables.

Galvauder le crédit de la Suisse si ces préalables ne sont pas levés serait absurde.

On remarquera que ces préalables sont de toute façon globalement nécessaires à l'Europe et au monde. Les bonnes orientations stratégiques sont la condition des évolutions tactiques efficaces.

Dans un monde dont les monnaies seraient stabilisées et la finance maîtrisée, une Europe mieux pilotée avec des objectifs de plein emploi et pas seulement de stabilité des prix, aurait intérêt à l'entrée de la Suisse. La Suisse n'aurait quasiment rien à y perdre. Une évolution gagnante pour tout le monde.

Dans le désordre actuel la Suisse ne peut que fuir la perspective d'entrer dans l'Union et dans l'Euro, mais c'est le signe que le monde va mal et que  son organisation monétaire actuelle est désastreuse.


Karl Peiper pour le cercle des économistes e-toile

Crise de type 1929 ou 1993 ?

La crise économique que nous traversons depuis le blocage du marché interbancaire en juillet 2007 n'a pas encore livré tous ses secrets.

En 1929 après le choc de la chute boursière et les désordres qui ont suivi, il a fallu attendre 1932 et 1933 pour voir tout à coup l'ensemble du système financier  s'effondrer, au milieu des réactions désordonnées des états et des banques centrales.

Il y a vingt ans, la crise commence en 91 aux Etats-Unis arrive au RU et dans les pays exportateurs en 92 et frappe de plein fouet la France en 93. La reprise est là dès 95. Le coup de massue fiscal d'Alain Juppé en 1996 provoque une récession  qui ne dure pas. La phase de reprise arrive début 1997 grâce à une forte dévaluation du Franc vis à vis du dollar.

Comme nous l'avons souvent écrit, une crise de type 1929 n'est pas prévisible. Elle dépends trop étroitement des réactions des Etats. La seule chose que l'on peut faire est de signaler les erreurs majeures et espérer qu'on sera compris et entendus, ou que les états ne feront rien de dramatique.

La crise actuelle peut déboucher sur le pire si les mesures ad hoc ne sont pas prises. Nous l'avons écrit dès 2007 et répété en 2008. Faute d'un vrai diagnostic on a vu que le G.20 a pris des options purement d'attente ou cosmétiques et qu'aucune action internationale d'envergure n'a cherché encore à traiter les causes. Nous avons alors expliqué les risques courus et  signalé que le développement du désordre viendrait des monnaies et du crédit. Nous y sommes en plein.

S'il est impossible de dire dès aujourd'hui si on entrera dans une crise de type 1929, on peut déjà signaler les ressemblances avec la crise de  1993.

Rappelons que cette crise avait été la première vraie récession d'après guerre (la première depuis 1929) ; elle avait fait baisser les PIB de façon significative (de 2 à 4%) ; le système bancaire était ruiné par la spéculation immobilière notamment sur les bureaux ;  le commerce international fut fortement ralenti pendant près de deux ans ; l'endettement des états est monté à des sommets ; le chômage est passé  dans beaucoup de pays par des pics au dessus de 10% de la population active ; les banques centrales ont ouvert grand les vannes de la création monétaire ; des plans de soutien aux secteurs industriels les plus importants ont été mis en place (juppette après la balladurette) etc.

Bref, en première analyse la crise actuelle est très semblable à celle de 93 sauf qu'elle est plus forte, frappe des états en bien plus mauvaise situation financière, dans un monde où le nombre des acteurs est plus important avec un déplacement du centre de gravité de l'économie mondiale vers l'Extrême-Orient.

On pourrait dire : la crise de 2007-2010 sera de type 1991-1993, en plus grave,  si les politiques des états ne la transforment pas  en crise de type 1929.

Il est toujours amusant et instructif de relire les livres ayant traité de la grande crise économique  d'avant. Michel Albert et Jean Boissonnat avaient fait paraître au Seuil "Crise Krach Boom"  juste après le krach boursier de 1987 , éclair dans un ciel tranquille qui avait tout à tout interrogé sur la fragilité du nouveau système mondial qui se mettait alors en place, après la correction du début des années 1980 et la fin de la stagflation (surpris par le nouveau système de changes flottants les états avaient persisté pendant les années 70 dans un keynésianisme de façade qui avait eu des résultats désastreux).

Le texte comprend de nombreux passages qui pourraient être repris aujourd'hui sans en changer une ligne.

"Au banc des accusés on voit défiler l'informatique, la dérèglementation, les nouveaux instruments financiers, les "golden boys" et autres "raiders", dans un cortège multicolore où les techniques les plus sophistiquées semblent avoir pactisé avec la perte du sens moral pour se mettre au service d'un nouveau capitalisme sauvage".  

La notion de "raiders" a été remplacée par celle de Hedge Funds. A part cela quelle actualité ! Il ne manque que la dénonciation du "court termisme" pour faire un article de 2010.

Cette crise boursière n'a pas été réellement comprise. A la fois très violente et sans grandes conséquences sur l'activité elle a laissé les analystes  un peu perdus. Personne n'avait alors compris que dans un système de changes flottants, de dérèglementation et d'ouverture forcenée des échanges financiers,   où les banques centrales cherchent à maîtriser les prix et où les salaires sont comprimés, l'épargne et le crédit se déplacent de l'industrie vers la spéculation. Une grosse partie de la création monétaire se retrouve dans les prix des biens durables et non plus dans les produits de consommation. Le double accélérateur de la spéculation sur les monnaies et les actifs provoque alors des montées de prix vertigineuses qui ne peuvent pas durer et entraînent de sévères corrections.

Rappelons qu'en quelques heures le 19 octobre 1987 le Dow Jones avait perdu 22.6% de sa valeur soit près du double du vendredi noir de 1929 ! La correction sur le dollar sera également très forte.

Faute de comprendre ce mécanisme fondamental Greenspan qui vient d'arriver à la tête de la FED va changer radicalement la politique suivie jusqu'ici par Volcker et ouvrir toutes les vannes de la création monétaire. Le résultat : la défiance vis à vis de la bourse reporte les déséquilibres vers l'immobilier. De 88 à 91 se développe une spéculation notamment sur les bureaux comme on n'en avait jamais vu. Les banques y vont à fond parce que , déjà, la rentabilité des prêts classiques à l'industrie est très faible et que la spéculation est la seule source d'argent facile.  En France les crédits à l'immobilier de bureau sont multipliés par 7.

La bulle explosera à partir de 91 et ravagera le monde jusqu'en 93.

Nos auteurs ont bien vu un aspect critique  du phénomène : "La désorganisation du système monétaire international depuis l'abandon des règles instituées à Bretton Woods au lendemain de la dernière guerre a contraints les marchés à se garantir contre certains risques. A la plus forte fluctuation des titres qui a résulté de l'intervention des investisseurs institutionnels, s'ajoute la fluctuation des changes et des taux".

Sous l'influence de Milton Friedman, malgré l'échec de ses recommandations monétaristes au début des années 80, l'idée s'est installée que les mouvements de capitaux pouvaient être entièrement libérées sous réserve de laisser fonctionner les changes flottants.  La limitation de l'inflation a permis de reconstituer un peu partout une forte épargne qui auparavant était érodée par l'inflation.  Des masses énormes de capitaux pouvaient désormais courir le monde mais le monde était devenu plus dangereux.  Ces énormes masses, gérées dans peu de mains, et désormais sans contrôle national, se déplacent par spasmes.   Henry Kaufman, une des grandes écritures de l'époque résume les causes  de la crise de 87 dans un article dans le Herald Tribune le 8 février 1988  : "la dérèglementation, l'innovation financière, la mondialisation des marchés de capitaux, l'institutionnalisation de l'épargne qui concentre les décisions entre quelques mains, la mobilité des actifs financiers que l'on a tendance à transformer en titres négociables comme on le voit aussi bien avec la dette du tiers monde. Un prêt bancaire devient ainsi un titre négociable comme une simple obligation".

On ne parlait pas encore de "subprimes" et peu de titrisation, mais la technique était déjà là. Dans le marché mondial on achète de tout sous des formes de plus en plus techniques et on a peur de tout ce qui implique le développement de protection plus ou moins illusoires et surtout de paniques auto entretenues lorsqu'une classe d'actifs (ou de dettes, c'est la même chose dans le monde bancaire) vient à être suspectée.

Le mouvement, qui était en route depuis la fin des années 80 (c'est à ce moment que se développe les salles de marchés dans les banques) va alors constamment se perfectionner. On allait voir la constitution des hedge funds,  externalisation de la fonction de spéculation hors des banques, puis le développement de la titrisation, jusqu'au CDO, et de l'assurance crédit sous forme de CDS.   Ajoutons que la notation de tous ces produits est indispensable et que les agences spécialisées vont désormais prospérer.

Le seul ennui c'est que cette maison est en papier. Elle va bruler à plusieurs reprises et devra être constamment sauver par les Etats, comme le rappelle très justement Joseph Stiglitz. La crise de 91-93 puis la chute de LTCM, puis la panique devant le risque oriental, puis la crise de 2001-2002,  voient les énormes masses flottantes canalisées dans des "véhicules" de plus en plus complexes et obscurs dévaster le monde. A chaque fois Greenspan ouvrira les gros robinets monétaires. Comme le disent nos deux auteurs "quand l'économie flambe on l'éteint avec de la monnaie. Personne ne se préoccupe de savoir si cela ne ressemble pas finalement à tenter d'éteindre le feu avec de l'essence".

La panique devant la dette grecque ou hongroise , après la panique sur les crédits immobiliers, répondent exactement aux même mécanismes, aggravés et amplifiés.

On retrouve même l'explication que nous donnons nous même de cette série de crises : les auteurs comprennent que le système monétaire international basé sur le principe des changes flottants et d'une monnaie de réserve nationale (le dollar) dont les autorités ont décidé de ne pas se préoccuper (le Benign neglect) est à l'origine des déséquilibres. De même qu'aujourd'hui on pointe le couple Chine excédentaire et Etats Unis en déficits, les deux balances jouant en même temps et en sens inverse pour déverser des liquidités gigantesques sur le monde, les auteurs suspectent la relation Japon-Etats-unis qui entraînent le Japon vers une surépargne qui sera périodiquement ruinée (provoquant l'installation d'une dette d'état colossale pour sauver les banques) en même temps que l'économie des Etats-Unis n'épargnent plus et comptent sur le crédit pour sa consommation. Il note bien que la croissance, quand elle est là, puisque le trend est ralenti par rapport aux trente glorieuses,  est partout correcte,  sauf en Europe, dindon de la farce et surtout en France, entravée par le "programme commun de la gauche", les 39 heures, la retraite à 60 ans et autres démagogies.   

Il faut être aveugle pour ne pas voir les ressemblances avec la situation d'aujourd'hui. On lira le reste : le chapitre sur la "montagne de dettes", l'autisme des Etats, la désinformation dans les médias appelée le "krach de la communication", "le Rubicon monétaire".  Les auteurs en appellent finalement  à une refonte institutionnelle : la création d'un état minimum mondial.

La mondialisation par les changes flottants, la dérèglementation, la concentration des intermédiaires financiers, cela ne peut pas marcher.

C'était déjà parfaitement clair en 1988.

On voit que rien n'a été fait pour que les changes flottants soient abandonnés, que le dollar cesse d'être la monnaie de réserve internationale, que les mouvements de capitaux  soient mis sous un strict contrôle, et que la convergence des politiques nationales s'institutionnalise au moins a minima.   

L'Europe a unifié sa monnaie mais sans comprendre les nécessités institutionnelles d'une zone de monnaie unique ni les dangers d'un oasis de fixité dans un océan de flottement monétaire.

La Chine a relayé le Japon et l'Allemagne comme créancier des Etats Unis.

La double pyramide de crédits a atteint des sommets monstrueux.

Nous en sommes là. Avec des économistes de cour à côté de la plaque, des journalistes qui regardent du mauvais côté, un krach de l'information toujours aussi profond, un silence total des états sur le tabou des changes flottants., une accumulation de dettes dont plus personne ne sait comment se débarrasser.

Et pourtant tout est clair. Depuis des décennies !

Des décennies !

Quelle honte !

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner