On lit un peu partout que la Chine grâce à ses immenses réserves de changes pourrait venir au secours de l’Amérique en difficulté : il suffirait qu’elle dépense les immenses réserves qu’elle a accumulées pour qu’aussitôt des flots de capitaux frais remettent en marche l’économie mondiale.
C’est sans doute l’idée la plus sotte qui ait été émise dans cette époque où le n’importe quoi mental commence à devenir si pénible.
Lorsqu’un pays dispose d’une balance des paiements excédentaire, la banque centrale met en réserve les devises « fortes » accumulées et crée en contrepartie de la monnaie nationale qui, par le mécanisme du multiplicateur, entraîne un gonflement des prêts du secteur bancaire et une hausse de l’activité locale. Les énormes excédents chinois ont donc généré une circulation monétaire en Chine encore plus énorme.
Dans notre système monétaire international magique, un pays excédentaire a la possibilité de replacer ses dollars aux Etats-Unis et de toucher des intérêts.
L’excédent chinois a donc provoqué une double pyramide de crédit : en Chine et aux Etats-Unis. Car le retour des dollars aux Etats-Unis a permis naturellement par le même effet multiplicateur, mais dans le système bancaire des Etats-Unis, de multiplier les crédits. Ces crédits ont permis aux américains d’acheter plus de produits en Chine qui a bénéficié d’un excédent supérieur qui etc.
On trouve là naturellement un des mécanismes forts de la création de la bulle financière mondiale et particulièrement de la bulle de crédits des Etats-Unis…et de la Chine.
Les Allemands, soumis aux contraintes d’une même situation dans le cadre des accords de Bretton Woods, avaient eu la possibilité de dire : stop ! Il leur avait suffit de demander la conversion en or de leurs dollars. Si les Etats-Unis avaient joué le jeu en 1971 il y aurait eu contraction de la masse monétaire aux Etats-Unis et réduction des déficits extérieurs. Une certaine régulation automatique se serait exercée. En système d’étalon or la situation aurait été identique. Tenus de redresser leurs comptes extérieurs les Etats-Unis auraient été amenés à déformer leur production afin qu’elle soit plus exportatrice, tout en réduisant leurs ambitions budgétaires.
Avec les changes flottants, cette possibilité de réaction des pays soumis à un emballement de leurs excédents de balance des paiements n’est plus possible. Ils n’ont qu’une solution : vendre leurs dollars sur le marché des changes au risque d’effondrer la monnaie qu’ils viennent d’acquérir ou les replacer aux Etats-Unis.
Le Japon a été le premier confronté à ce dilemme. Inféodé aux Etats-Unis, il a joué le jeu qu’on lui suggérait : il a replacé ses dollars sur le marché monétaire des Etats-Unis en souscrivant en masse aux émissions du trésor. Les taux d’intérêt étaient évidemment très bas. Un « carry trade » s’est mis en place. On empruntait à Tokyo à un taux d’intérêt proche de zéro, on convertissait en dollar et on plaçait en dollar à taux meilleur un peu partout dans le monde notamment dans les pays en voie de développement. Par exemple en Thaïlande où les dollars étaient convertis en monnaie locale, provoquant une hausse de la création monétaire des banques qui faute d’emplois suffisants dans la production finançaient la spéculation notamment boursière. Les dollars étaient naturellement replacés en bons du trésor américain qui servaient à alimenter la liquidité des banques américaines qui augmentaient d’autant leurs crédits etc.
Les très bas taux au Japon permettaient de développer les marchés immobiliers et la demande de logements et de bureaux devint telle qu’une bulle phénoménale se mit en place.
Ces doubles pyramides de crédits sont évidemment extrêmement dangereuses. On se souvient qu’en 98 la partie orientale a explosé provoquant la panique partout. Il fallait rembourser les dollars empruntés et replacés dans des paris aventurés. Le dollar se mit à monter aggravant d’autant le problème des emprunteurs.
On a appelé cela aux Etats Unis : la crise des pays émergents et des dirigeants pourris par le système des « cronies ». On a ajouté l’injure à l’ignominie. C’est le moment où les Hedge funds entrés dans la danse et animateur des jeux financiers les plus outrés tremblent une première fois sur leur base. LTCM est en faillite. Il faut d’urgence en organiser le sauvetage, déjà pour éviter un drame « systémique ». Tout le commerce international fut touché. Autant pour la crise « des marchés émergents ».
C’était une crise du système monétaire international des changes flottants. Une de plus.
En même temps une double spéculation commença sur le dollar et la bourse américaine. Placer sur le marché des NTIC en pleine folie boursière devient extrêmement rémunérateur en plus value et en plus le dollar montait ! Le monde entier se mit à acheter des dollars et des actions américaines. Une bulle phénoménale s’est reconstruite sur les décombres de la bulle précédente.
La bulle explose en 2000 . Greenspan essaie d’y faire face en baissant à zéro les taux d’intérêt qui compte tenu de l’inflation deviennent un temps négatifs. Le dollar s’effondre. Tous les créanciers en dollars sont ruinés. Sauf la Chine dont la monnaie est alignée artificiellement sur le dollar. L’Europe entre en stagnation, comme le Japon. Il n’y a plus d’investissement industriel : la concurrence de la Chine est impossible à combattre. Alors les capitaux ne vont plus à l’industrie.
Aux Etats-Unis c’est pareil. L’industrie part en Inde et en Chine.
Les seuls placements productifs possibles sont l’investissement en Chine et en Inde. Mais ces pays n’ont pas la capacité de les absorber. Alors va pour la spéculation.
Aux Etats-Unis et partout dans le monde les taux d’intérêts très bas conduisent à une spéculation immobilière effrénée. Les crédits coulent à flots. Le Chine replace ses excédents aux Etats-Unis provoquant une accélération de la bulle. En Europe comme aux Etats-Unis on cesse d’investir dans la production. Les particuliers s’endettent et on leur vend une production fabriquée pas chère ailleurs.
Et tout se bloque en 2007 et explose en 2008.
Le dollar est si bas qu’il n’est plus possible comme en 92, comme en 2000 , de l’effondrer pour transférer aux autres le mistigri. Ruiner le créancier qui est le moyen suprême de se dégager pour un débiteur n’est plus une option. Le système bancaire anglo-saxon explose. Tous les circuits économiques s’arrêtent. Les exportations se bloquent. Crédit est mort. Une récession extrêmement brutale et rapide se met en place.
On peut désormais revenir à nos excédents chinois. Ils ont déjà servi à financer une pyramide de crédit EN CHINE et une autre aux Etats-Unis. On voudrait qu’ils soient encore disponibles pour un troisième round ! Les prêter aux Etats-Unis ? Mais c’est déjà fait !
Le crédit crunch qui a lieu en Chine est en train de dégonfler la bulle provoquée par les excès de monnaie chinoise. Si la Chine vend ses obligations du trésor américain, outre les effets directs de cette vente sur les monnaies et les changes, à quoi peuvent être employés les dollars obtenus ? A acheter des biens de consommation en Europe et aux Etats-Unis ? C’est la Chine qui les produit ! Si l’excédent est là, il a bien une cause. Et la banque centrale Chinoise voyant ses réserves fondre devrait contracter la masse monétaire en Chine alors que le pays expérimente un joli « crédit crunch » ?
Cette fantasmagorie financière s’exécuterait alors que le blocage du commerce international prive la Chine de nouvelles réserves et que les anciennes fondent à grande vitesse ?
Tout cela n’a aucun sens.
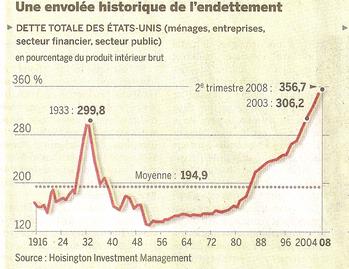
La simple évocation de ce qui s’est passé depuis 15 ans suffit à comprendre que la crise n’est pas la conséquence fortuite d’un pépin survenu sur les « subprimes » du fait de la conjonction malheureuse de la cupidité des banquiers, de la créativité des polytechniciens de la finance, de la bêtise des comptables et de l’aveuglement des agences de notation.
C’est l’ensemble du système de production, d’échange et de financement qui s’est mis en place dans les années 90, suite à a première récession d’après guerre (déjà provoquée par les mêmes mécanismes, le Japon jouant le rôle de la Chine) qui a explosé. La finance a explosé en premier suivi du commerce international et immédiatement après de la production, en trois mois.
La spéculation qui s’et développée depuis 1995 n’est pas le fruit soudain d’une nouvelle cupidité des banquiers. Mais la situation était telle que l’investissement en Europe et aux Etats-Unis n’étant plus rentable ou sans objet et les déversements de capitaux dans les pays nouvellement producteurs ne pouvant aller plus vite que la musique, la spéculation est devenue la seule issue.
On comprend peut être mieux maintenant pourquoi c’est l’architecture globale monétaire, financière et commerciale qui doit être réparée.
Le cœur de la réforme porte naturellement sur un système monétaire international dont les dysfonctionnements sont la cause principale de l’explosion qui vient de se produire.
L’occident ne peut espérer continuer à acheter en finançant à crédit des importations sans autres espoirs pour les épargnants que les promesses fallacieuses de la spéculation. Les pays émergents ne peuvent espérer devenir l’usine du monde et le détenteur des devises mondiales.
Il faut évidemment des évolutions équilibrées qui passent par une maîtrise des déséquilibres des balances extérieures, dans un sens comme dans un autre. C’est impossible à faire dans un système de changes flottants qui au contraire provoque un gonflement incontrôlable des difficultés.
Déficits monstrueux et excédents monstrueux ne se compensent pas ! Ils se cumulent pour désorganiser le monde. L’inénarrable Wolf, de FT, devenu le gourou économique du journal le Monde au moment où la fausseté de ses analyses est devenue la plus voyante, aura beau s’égosiller à défendre la thèse américaine : « tout cela vient du fait que la Chine ne nous achète pas assez », thèse qu’on avait déjà entendu à la fin des années 80, puis 90, en citant le Japon, la réalité est incontournable.
Il faut supprimer le privilège monétaire des Etats-Unis et le système des changes flottants. Cela passe par la mise en place d’un système monétaire international de type Bretton Woods mais sans les faiblesses de cet accord qui étaient entièrement liées à la situation privilégiée des Etats-Unis.
Il faut que l’Europe et les Etats-Unis se remettent à produire. Il y a aura nécessairement un rattrapage des pays en voie de développement. Nul n’est besoin de le rendre artificiellement destructif pour le monde entier.
Une croissance raisonnable universelle et coordonnée passe nécessairement par un système monétaire international équilibré et coordonné. Le plus vite on le comprendra, le plus vite on réformera le système monétaire international, le plus vite on sortira de la crise actuelle.
Pas de solution autre que la dépression si on n’abandonne pas immédiatement les changes flottants !
Didier Dufau pour le Cercle des Economistes E-toile.





 Voir nos autres blogs
