Qui aura le courage de la vérité ?

Pendant que le château de cartes bancaire s’effondre,  aucun diagnostic sérieux n’est donné par quiconque, la majorité des commentateurs du milieu politico administratif et journalistique se contentant d’évoquer la « cupidité » des banquiers et l’insuffisance des contrôles.


Rappelons que la source du problème est la succession d’inondations monétaires organisées par les Etats-Unis pour se sortir de crises récurrentes aggravées par les déficits gigantesques  qu’ont permis le système aberrant des changes flottants.
Les banques se sont retrouvées confrontées à des taux d’intérêt si bas (et même un temps négatifs) qu’il leur a bien fallu trouver des moyens de gagner de l’argent.  Quand l’argent ne vaut rien l’emprunter est un bienfait facile à obtenir.  Ce ne sont pas les demandeurs de crédit qui manquent.   On emprunte pour des besoins lourds. L’immobilier des particuliers est en première ligne, surtout quand il a longtemps stagné.
Les banquiers ont donc prêté en masse à une clientèle soudain abondante mais progressivement  moins sûre. Et ils ont utilisés les produits dérivés hors bilan pour pouvoir accroitre encore leurs en cours de prêts afin d'atteindre les niveaux de revenus indispensables.   C’est là que les risques ont été accumulés.  Cette soudaine pression sur le marché immobilier a fait déraper les prix qui se sont accrus puis envolés.  La bulle a entretenu la bulle.  Jusqu’à l’inévitable explosion lors du non moins évitable retournement cyclique de la conjoncture qui se produit tous les 6-10 ans.


La vraie réforme est celle d’un système monétaire international qui permet de laisser flotter les monnaies et concrètement a autorisé les Etats-Unis du fait du rôle mondial du dollar a accumulé les déficits sans drames apparents pendant des lustres.  Si le monde avait disposé d’un système monétaire normal et équilibré, où chaque pays  aurait eu les mêmes droits et devoirs,  les inondations monétaires associées aux déficits américains n’auraient pas pu se produire et leurs conséquences auraient été évitées.


A partir de là les autres mesures se déduisent sans difficulté :
-    Des taux d’intérêt trop bas, c'est-à-dire durablement sous le taux de croissance moyen, sont toxiques.
-    Le seul contrôle que l’on peut faire en cas de bulle est  quantitatif : si un marché double ou triple par rapport à son niveau moyen, il faut restreindre la quantité de crédit disponible pour ce marché.  C’est très difficile à faire en cas d’abondance illimitée du crédit et la politique doit être menée de front partout dans le monde. Mieux vaut monter rapidement les taux d'intérêt. Mais des avertissements peuvent servir.
-    Il ne peut y avoir de crédit basé sur la seule valeur du bien acheté par ce crédit : la solvabilité de l’emprunteur  doit être contrôlée.

Le reste est du détail.

On voit donc que la crise actuelle aurait pu être facilement évitée. Ce n’est pas « une crise du capitalisme », ou « du néolibéralisme financier ».  C’est une crise de la super puissance américaine qui ne veut pas accepter d’être « primus inter pares » dans l’organisation mondiale de l’économie.  C’est une crise du système monétaire international.  C’est une crise du contrôle global quantitatif des excès de crédit. C’est une crise du surendettement organisé des ménages.

Il faut pour l’expliquer et défendre les solutions qui s’imposent un courage politique formidable :

- S’opposer à  « l’exception américaine » indue, sans passer pour anti américain de principe.

- Exiger une réforme du système monétaire international dans le sens de changes fixes et ajustables avec un gendarme des déséquilibres excessifs, sans passer pour un nostalgique de l'étalon or.

- Proposer un pilotage global de l’activité de crédit, dans le cadre national et international,  pour refroidir en dû temps les dérapages massifs sans tomber dans la gestion administrée des banques.

- Pousser des législations permettant de limiter le surendettement des ménages sans empêcher l'indispensable accès au crédit.

- Restreindre les opérations hors bilan sans compromettre la nécessaire innoation technique.  l

Autant dire que le politicien qui se sentira suffisamment armé pour s’opposer à ces faux semblants  n’est pas né.

DSK : une intervention pathétique !


Depuis des mois les couloirs du FMI bruissaient de la même interrogation : « c’est la crise et il n’a rien dit ».  « Il doit parler ! ». «  A quoi pense-t-il ? ». « Tout craque et le FMI n’aurait rien à dire ? ». 

Etre à la tête de l’institution de régulation du système monétaire mondial et se taire quand il s’effondre, c’était tout de même un peu fort. 

On sait que M. Strauss Kahn n’est pas un grand économiste. Les énormes bourdes qu’il a commises lorsqu’il était Ministre des Finances en France,  l’ont assez prouvé.  On sait aussi que le FMI est une organisation devenue fantomatique depuis la mise en place des changes flottants, un système qui supprime son rôle technique tel que défini à Bretton Woods. 

On imaginait bien que la prise de parole serait difficile, mais de là à atteindre le niveau fantomatique  de l’intervention du jour dans le Monde (daté du 24 septembre ) !

15 mois après le premier krach boursier, près d’une semaine après que les autorités américaines ont lancé leur immense plan de sauvetage,  DSK ne pouvait plus se taire. Les évitements du genre : « les crises bancaires sont du ressort des banques centrales » n’étaient plus de mise.  Mais que dire ès qualité de directeur d’une institution morte et du haut d’une autorité technique microscopique ?

Rien !


DSK ne pouvait rien dire. Alors il n’a rien dit sinon des banalités à pleurer. Il faut, dit-il : « approvisionner le système bancaire en liquidités ; racheter les actifs dévalorisés ; recapitaliser les institutions financières ».  La mouche du coche  ! Que fait-on  donc depuis un an un peu partout dans le monde ?

-    Les banques centrales ne cessent de fournir de la liquidité, dans des conditions qui d’ailleurs ne sont pas de leur rôle.  Destinés à faire face à des paniques de déposants, les mécanismes prévus sont utilisés pour racheter des actifs pourris à des banques d’affaire ! 

-    Racheter les actifs dévalorisés : c’est ce que le trésor américain a du se résoudre à faire pour 700 milliards de dollars.

-    Recapitaliser les banques : qu’ont donc fait en Suisse UBS et le Crédit Suisse ? Que tentent de faire tant d’autres banques de renom  avec des apports de toute origine ?

Il faudra des capitaux publics  affirme DSK.  Certes oui ! Ils n’arrêtent pas de couler partout à travers le Monde, eu RU avec le rachat de Northern Rock, aux EU avec le sauvetage de AIG, …  « Il faut un effort budgétaire massif » dit la mouche du coche qui continue à enfiler les perles : « cette crise est celle de la régulation et il faut que les nouvelles règles soient mises en œuvres par tous ».  Il finit bravement : « Je souhaite que lors de la l’assemblée générale du FMI ce dialogue s’établisse ».

Sur les causes de la crise ? Rien !

Sur la raison qui a poussé les banques  à chercher des financements hors bourse et hors bilan ? Rien !

Sur le gonflement déraisonnable des  produits structurés échangés à travers le monde ? Rien !

Sur les déséquilibres américains et l’effondrement du dollar ? Rien !

Sur les changes flottants ? Rien !


Le FMI aurait du faire la leçon aux Etats-Unis dont le « bénign neglect » du dollar et les déficits abyssaux   sont aux sources des difficultés.  Mais c’est politiquement impossible à un président socialiste et non technicien.  Il aurait du alerter sur les bulles, les méthodes employées pour les gonfler et leurs risques. Il n’y a rien vu alors que la BRI multipliait les avertissements.

Il n’a fait que constater les dégâts après coup.

Au total cet aveu d’incompréhension et d’impuissance a quelque chose de pathétique. Qu’on le prenne au moins pour cela. Et qu’on se pose la question : à quoi sert le FMI si ce n’est à prévenir les crises mondiales ?  Si c’est un club pour commentateurs oiseux, supprimons-le tout de suite et renvoyons DSK dans les courants d’air du PS ! 


Le grand dilemme

La crise qui développe ses effets à grande échelle pose à l’observateur un défi intellectuel considérable qui se résume au grand dilemme suivant :
-    S’agit-il d’une crise immobilière américaine aggravée par de mauvaises pratiques bancaires pesant finalement sur le système financier  global
-    Ou s’agit-il d’un épisode de plus de la saga des crises financières générées par le système dévoyé des changes flottants ?
La crise immobilière américaine est évidente.  Mais il faudrait comprendre pourquoi il y a eu une telle expansion de ce marché à partir de 97 et surtout de 2002. Et tenir compte du fait que le phénomène a été international.  Les explications manquent cruellement.
Les mauvaises pratiques de prêts immobiliers aux Etats-Unis sont évidentes :  on n’a pas assez tenu compte de la solvabilité des clients en s’attachant exclusivement à la valeur du bien.  Dès le repli des prix, le château de cartes s’est écroulé.  Mais il faut expliquer pourquoi se système s’est imposé malgré ses risques  et ne pas oublier que des crises de liquidité bancaire se sont produites au RU et en Espagne, pas seulement aux Etats-Unis.
Les mauvaises pratiques financières américaines sont avérées. En ne tenant aucun compte des avertissements de l’affaire LTCM, les financiers américains ont développés des produits structurés qui ont permis de développer une énorme bulle de financement hors bourses et hors bilan, loin de tous les systèmes de contrôles existants.  La vente de tranches de crédits titrisés douteux à l’ensemble du monde a généralisé la crise.  Mais il faudrait expliquer pourquoi les banques ont TOUTES eu recours à ces subterfuges  ultra-dangereux.
La première théorie a donc pour elle l’évidence des faits mais pèchent par une absence totale d’explication des phénomènes, sinon par des considérations moralisatrices  qui apaisent l’âme mais ne font pas avancer la compréhension.  
Critiquer le banquier stupide qui a surendetté ses clients,   le mathématicien fou  qui a monté des produits d’ingénierie financière incompréhensible sur des bases fausses, le courtier cupide qui a vendu n’importe quoi, le spéculateur déchaîné  qui a pris des positions délirantes,  le législateur ignorant qui a vu toutes ses règles tournées, les instances de contrôle borgnes qui ont tout laissé faire sans piper, les comptables extrémistes qui ont mis en place des règles abusives de valorisation des actifs, tout cela fait beaucoup de chaleur mais pas beaucoup de lumière.  La recherche de boucs émissaires n’est pas celle de la vérité.
Le diagnostic ne peut être fait qu’en s’élevant un peu au dessus de l’histoire immédiate.  Les retournements arrivent régulièrement depuis des lustres tous les 8 à 10 ans. Mais leur gravité et leur forme dépendent  étroitement des conditions économiques du moment et des politiques menées. Depuis 1971 nous vivons dans un système de change flottant.   Il a été imposé par les Etats-Unis qui ne voulaient pas mettre de l’ordre dans leurs déficits  et ont considéré que le cours du dollar n’était pas leur affaire. On a appelé cela le « benign neglect ». Le résultat a été l’injection  récurrente de flots de monnaie et le développement de bulles financières à répétition.
A chaque retournement conjoncturel ces bulles ont explosé avec de graves conséquences.  En 1974 le dollar flottant s’effondre provoquant la ré action des pays producteurs de pétrole qui augmentent massivement leur prix.  Le résultat : une crise très grave dont on ne sort que par la « stagflation » et la création d’une nouvelle bulle financière. Elle se manifeste par des prêts délirants à tous les pays pauvres de la planète.
La bulle explose au début des années 80 avec des crises de change gigantesques et des pertes effroyables des banques.  C’est l’époque où il faut constamment veiller à ce que des pays entiers n’entrent en cirse structurelle de change. L’Afrique est ruinée et une bonne partie des pays de l’est dont l’Urss qui ne s’en relèvera pas !
On entre dans une nouvelle phase  avec l’aggravation sans fin des déficits américains à partir de 2005 qui débouche sur un premier avertissement : le krach boursier de 1988, attribué par des plaisantins à un problème de programmes informatiques mal réglés et qui en vérité alerte sur les bulles en train de se former notamment dans le domaine de l’immobilier d’entreprise. Elles explosent en 91-93 laissant les banques mondiales exsangues.
 Les Etats-Unis réussissent à faire porter le chapeau aux autres en dévaluant fortement le dollar et en ruinant ses créanciers.   Rapidement une nouvelle bulle se développe. A la suite du tremblement de terre de Kobé, les positions spéculatives sur les pays d’extrême orient  se trouvent à découvert. Les fonds refluent vers les Etats-Unis. Le dollar double de valeur en quelques mois : tout craque en 1998. Cette crise du dollar est maquillée sous le nom de « crise des pays émergents ».  La bulle se transfère alors sur les bourses américaines avec une double spéculation : sur le dollar et sur les actions (notamment des NTIC).
La bulle craque lors du renversement de conjoncture global.   Les Etats-Unis exportent  à nouveau la crise aux autres via la dévaluation massive du dollar et l’inondation du marché monétaire.  
A chaque crise depuis 74 les Etats-Unis sont obligés d’aller plus fort dans la licence monétaire pour contrer la crise. C’est le drogué qui augmente ses doses.
Les taux d’intérêt sont alors si bas que les banques ne peuvent plus gagner d’argent sauf à créer une activité hors bilan  et à faire des crédits immenses à des débiteurs de plus en plus nombreux, donc de moins en moins solvables.  C’est à cette occasion que la bulle immobilière enfle, amplifiée par le recours à des instruments hors bourses et hors bilan.
Le retournement conjoncturel habituel fait exploser tout ce système. Mais là les Etats-Unis ne peuvent plus exporter la crise et sont obligés d’en prendre à leur charge l’essentiel !
C’est sur la foi de cette analyse que le cercle des économistes E-toile  prétend que la crise n’est pas micro économique  mais un effet du système monétaire international mis en place de facto depuis 1971, et qu’il suggère que la solution ne peut pas être technique  et localisée, mais globale.
On n’empêchera pas les cycles mais il faut éviter que le cadre financier et monétaire global ne les rende de plus en plus grave.   La réforme globale est nécessaire MAINTENANT !

Didier Dufau

Un tableau statistique qui dit tout !

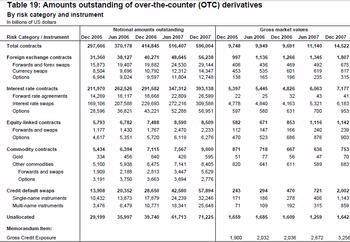
Voici la dernière statistique de la Banque des Reglements internationaux relatifs au marché des dérivés de crédits.

On notera l'immense valeur du marché et les conséquences qu'aurait un effondrement général.  Les dérivés sur monnaie ont pratiquement doublés en 2 ans  alors que le commerce international croissait de moins de 10% par an !


Effondrement du système financier : l'indispensable explication technique de détail.

Cette étude explique comment CDS et CDO, produits dérivés dérivants, ont fait sauter les banques d’affaires américaines et mis le monde en risque d’une récession gravissime.
1.    Bien comprendre ce que sont les produits dérivés
Le marché hors bourse des dérivés porte essentiellement sur les options, les contrats à terme de gré à gré (à distinguer des options et des contrats à terme standardisés qu’on trouve sur les marchés boursiers) et les accords de crédit croisé (ou swaps). Les options et contrats à terme sont taillés sur mesure pour satisfaire les besoins de la contrepartie, mais leurs structures sont les mêmes que celles de leurs équivalents négociés en bourse. Les swaps, chouchous des dérivés, accaparent la grande majorité des opérations. Ils consistent essentiellement en une entente entre deux parties qui acceptent de s’échanger des flux de trésorerie sur la base du montant notionnel d’un élément sous-jacent : dette, monnaie, produit de base, indice.
Le swap classique associe deux parties qui veulent changer la structure de taux d’intérêt de certains passifs. La Banque A, qui paie un taux fixe sur les comptes des déposants, disons 2,5 %, convient de payer un taux fixe équivalent à la Société B. En retour, la Société B, qui paie un taux variable sur sa dette, paie désormais un taux variable à A. Ce taux variable évolue normalement en relation avec le taux interbancaire offert à Londres (TIOL ou LIBOR; CDOR au Canada), auquel on ajoute un écart pour égaler le niveau du taux fixe. Si le CDOR augmente, B doit payer A de plus en plus tout en recevant un revenu à taux fixe de A. Si le CDOR baisse, la situation de B devient plus rentable tandis que A perd une occasion de profit. Dans ce type d’opération de swap, la banque peut faire de l’argent de plusieurs façons. Par exemple, au moment de «vendre» un taux fixe à 2,5 %, elle sait qu’elle peut par ailleurs signer un contrat par lequel elle recevrait un taux de 2,58 %, contrat qu’elle signe.
Pourquoi toutes ces voltiges? Le swap permet à chaque partie de mieux gérer ses risques de taux d’intérêt tout en évitant à la Société B le coût de vendre ses prêts pour en contracter de nouveaux. Des structures similaires, relativement simples, prévalent dans le cas de swaps de taux de change, de devises et d’actions, couramment utilisés par les banques. Les dérivés peuvent aussi revêtir des formes exotiques, surtout lorsqu’on les combine avec des options et des contrats à terme : swaps montagnes russes, swaps corridors, swaps avec participation à la hausse des taux, et une variété infinie de « swaptions ». Certaines structures de deuxième et de troisième génération dépendent de plusieurs événements. Leur complexité devient telle qu’il faut faire appel à des spécialistes en ingénierie financière pour structurer les modèles financiers et évaluer leur validité.
Les swaps sur défaillance (credit default swaps, CDS) sont une des plus récentes moutures de dérivés : une partie, généralement un investisseur institutionnel, assure une obligation ou un prêt, normalement détenu par une banque, en échange d’une «prime» mensuelle ou trimestrielle. En cas de défaut de l’emprunteur, l’investisseur doit payer à la banque la perte subie. En 2004, les CDS ont bondi de 134 % aux États-Unis, selon le Bureau du contrôleur de la monnaie. La British Bankers’ Association les évalue à 5 billions $ US et croit qu’ils dépasseront les 8 billions à la fin de 2006.
Les titres adossés à des créances avec flux groupés (collateralized debt obligations, CDO) constituent une nouvelle forme de titrisation. Des portefeuilles de titres de créances sont découpés en tranches reflétant le risque de crédit qui y est rattaché. Un prix est attribué à chacune des tranches, que l’on vend à des investisseurs institutionnels. Plus récemment, les CDO ont commencé à contenir des CDS et parfois d’autres CDO, ce qui tend à compliquer la complexité. Leur effet de levier financier s’en trouve fortement accru et s’apparente alors à celui des options. Inutile de dire que rapidement plus personne ne comprend rien au risque encouru alors que le leverage augmente.   La diffusion de ces produits dans des sicav de trésorerie ou des fonds d’épargne met le comble à l’ignorance et à la confusion.  Chaque décideur de bonne foi croit maîtriser son risque mais le voile technique est tel qu’il prend inconsciemment des risques effroyables.

 
2.   La responsabilité  des SWAPS et de leurs produits dérivés dans l'effondrement financier


Il est vrai que tous ces produits sont hautement mathématifiés. Ce sont les travaux de Scholes et Merton (prix nobel d’économie) qui forment la base de tout l’édifice. Le calcul de la prime dépends en effet de celui des spreads et de multiples autres considérations qui rendent l’analyse du risque à peu près impossible pour les responsables du contrôle de crédit qui en sont réduits à vérifier que « les autres y vont » et que cela parait « moderne », donc ne pas y aller serait une marque de crétinisme inavouable.  
Il est intéressant de noter que l’échec de LTCM en 98 n’a pas été une leçon suffisante.  
Quelques années plus tard on a repris la martingale mais elle n’était plus le fait des Hedge funds mais des institutions financières majeures du monde de la banque et de l’assurance des Etats-Unis. Lehman Brothers était le leader incontesté des CDS et des CDO.  AIG le grand assureur récemment nationalisé a augmenté de 108% son exposition à ces produits  chaque année depuis 2004 aboutissant de plus de 70 milliards de dollars de contrats qui aujourd’hui ne valent pratiquement rien.  
L’important c’est que ces opérations « hors bourse » et « hors bilan » échappaient totalement  aux lois prudentielles qui régissent l’activité des banques. Aux États-Unis, le Commodity Futures Modernization Act de 2000 les a spécifiquement exclus de la réglementation qui s’applique aux options et aux contrats à terme négociés en bourse. Afin de justifier cette surprenante décision, le législateur a jugé que le marché hors cote des dérivés fait intervenir des joueurs aguerris, capables de s’auto-réglementer.  La bulle a pu se développer comme une hernie gigantesque et invisible.  Des dettes douteuses ont vendues  à l’étranger et ont été  considérées comme des actifs par les banques acheteuses !
La chute simultanée de Lehman et de AIG démontre mieux que tout raisonnement la responsabilité majeure des CDS et des CDO, c'est-à-dire des swaps mathématifiés et mystifiants, dans la crise actuelle.  
L’emploi de ces techniques a été rendue séduisant du fait de taux d’intérêt si bas (voire négatif)  que les banques ne pouvaient plus gagner d’argent que sur des opérations de prêts énormes et risquées.  L’augmentation du levier permettait de spéculer avec moins de capitaux sur des volumes très importants.
La responsabilité de Greenspan, l’ancienne idole des bourses, est écrasante. Il a d’une part générer l’énorme inondation financière à l’origine de toutes les bulles depuis 20 ans mais aussi adoubé la technique des swaps dangereux. Dans un discours prononcé en mai 2005 devant la Banque de la réserve fédérale de Chicago, il indiquait : «Comme on le reconnaît généralement, le développement des dérivés de crédit a contribué à la stabilité du système bancaire en permettant aux banques, surtout les plus grandes et les plus significatives au plan systémique, de mesurer et de gérer plus efficacement leur risque de crédit.»
Résultats ce sont les banques les plus « systémiques » qui ont flanché ! Il est à noter que la première a être lâchée sera Bear Stearns : elle a ainsi payé son refus de participer au sauvetage de LTCM en 98 ! Les banquiers sont moutonniers mais n’aiment pas les moutons noirs.
Deux autres questions méritent d’être abordées. Les  CDS n’ont-ils concernés que les prêts immobiliers et si oui pourquoi ?  L’affaire est-elle purement nationale américaine ?  
Le marché immobilier a été stimulé par des taux d’intérêt extrêmement bas et la quantité de transactions en même temps que les prix ont explosé. Ils ne pouvaient le faire qu’alimentés par le crédit. Plus le niveau de risque était haut plus le besoin de hedging était fort et aussi celui de trouver le moyen de satisfaire la demande énorme hors ratios Cook et autres contraintes.  Il est donc le support majoritaire des CDO et des CDS. Mais il n’est pas le seul. Et de nombreux encours internationaux ont fait l’objet de contrats du même type. Par exemple le marché des LBO a boomé et les prêts associés ont fait l’objet massivement de CDS.  C’est également le cas des spéculations sur les matières premières, le pétrole et sur l’or.  En fait chaque bulle spéculative a entraîné une émission de CDS afin de permettre un levier plus important en dehorzs des règles de sécurité bancaire.  Le repli « inexplicable » des cours du pétrole et des autres marchés spéculatifs est du au dénouement en catastrophe des positions prises sur ces marchés du fait de la faillite de Bear Stearns  et des inquiétudes sur Lehman Brother qui étaient déjà très fortes en juin 2007.
Cela répond en partie à la seconde question : non l’affaire n’est pas purement américaine. A la fin de 2004, le PIB américain de 12 billions $ US était 7,3 fois inférieur à la valeur notionnelle de tous les dérivés détenus par les banques du pays, et 20 fois moindre que le total mondial. Depuis l’encours a été multiplié plusieurs fois entraînant dès 2006 des sueurs froides à la Banque des Règlements internationaux dont aucun des rapports n’a trouvé d’écho dans la presse française.  C’est pour cette simple raison que le contribuable américain ne pourra EN AUCUN CAS résoudre le problème mondial de la déconfiture des produits dérivés.
 Le Cercle des Economiste E-toile dénonce depuis des années le système des changes flottants. Il faut savoir que ce système a imposé le développement d’un marché gigantesque de swap monétaire. L’effondrement de ce marché peut entraîner une contraction considérable, de type 1929, du crédit et de l’offre de monnaie, sur les marchés de change,  pouvant aller jusqu’à la déflation tourbillonnante.  Depuis des lustres les plus avertis s’inquiètent de voir que les mouvements financiers n’ont plus aucune corrélation avec les mouvements physiques de marchandises ou de service. Les swaps en sont le vecteur principal. Il est anecdotique mais révélateur  de noter qu’une banque de länder allemande a continué ses opérations de swap alors que Lehman Brother était déjà sous  « chapitre 11 », perdant illico sa contrepartie.
Tous les modèles mathématiques qui servent à évaluer les actifs virtuels que sont les produits dérivés sont basés sur des hypothèses irréalistes sur ce qu’est ou n’est pas une loi « normale » en finance. Ils ne tiennent pas compte de la faillite d’un système  ni des changements brutaux dans les paramètres. Ils donnent un faux sentiment de sécurité.  Combien de fois avons-nous entendu cette antienne : les changes flottants ne sont pas un problème ; nos modèles savent en tenir compte parfaitement. En vérité ils ont généré un trafic financier hors de proportion avec des risques incontrôlables.
La crise actuelle comme celle de 1998 est bien à nouveau une crise des changes flottants  et des déséquilibres effroyables qu’ils permettent,  dont la solution de 1974 à 2000 a toujours consisté à inonder de crédits la planète. Cette humidité entretenue a dopé la croissance de champignons financiers particulièrement toxiques dont le monde, et les Etats-Unis, vont bien être obligés de se purger.
Ce n’est plus un Keynes qu’il nous faut mais le Dr House !


Documents rassemblés et mis en forme par Karl Peiper pour le Cercle des Economistes E-toile.  

Crise financière et crise mondiale : rien n’est joué !


On sait que les banques de dépôt peuvent être victimes d’une panique.  On a inventé les banques centrales pour y faire face. Si les déposants demandent en masse leur remboursement, il suffit de se tourner vers la banque centrale  qui assure la liquidité du marché.  Au bout d’un certain temps la confiance revient, les déposants remettent  en banque leurs liquidités, les banques remboursent les avances  que leur avait consenti la banque centrale.  Tout cela marche très bien.  D’un point de vue comptable l’opération s’analyse comme une substitution de dettes au passif du bilan.  Le compte d’exploitation n’est pas touché sinon par les frais encourus pour le secours de la banque centrale.


Quelle est maintenant la banque de dernier ressort pour les banques d’affaires ?  Les déposants ne sont pas un problème.  La question de la  liquidité se pose lorsque des investissements ne rendent pas exactement ce qu’ils devraient  et que les emprunts  souscrits pour financer  les placements ne peuvent plus être remboursés.    La banque concernée doit se refinancer.  Comment peut-elle le faire ? Elle peut augmenter son capital, s’il y a des volontaires ; elle peut se faire absorber par une autre banque, si elle en trouve une ; elle peut emprunter à d’autres banques si quelqu’un  veut  du papier proposé. Si  la réputation de la banque est atteinte et que la spéculation joue contre elle   toutes les voies de recours se bouchent. Il ne reste plus que la faillite.
A moins que la banque centrale accepte de prendre le papier commercial d’une valeur équivoque pour refinancer la banque atteinte.  Mais on est alors dans une situation très différente d’une banque de dépôt. La fin de la panique  ne fera rien revenir vers la banque aidée.  D’un point de vue comptable  on n’a pas substitué des lignes dans le passif mais on a pris en charge des pertes.  Ce n’est pas à la banque centrale de financer des pertes et lui faire jouer ce rôle ne pouvait être que très provisoire.


Après la faillite acceptée de Bear Stearns, c’est près de 100 banques qui ont suivi aux Etats-Unis malgré les injections massives de la banque centrale qui se gavait de papier de plus en plus douteux.
Cette situation ne pouvait plus durer.


C’est pour cela que  l’Etat donc le contribuable devait être mis à contribution.  Comme l’avait déjà montré l’affaire du Crédit Lyonnais avec la création du CDR pour « cantonner les actifs pourris » et sauvegarder la partie banque de dépôt.


Le Federal Reserve Board avait été créée après la crise de 1909 pour servir de banque de dernier ressort à l’échelle des Etats-Unis. Il était illusoire de croire que ses injections massives permettraient de sauver un système financier mondialisé se livrant massivement à des opérations spéculatives et négociant des produits hyper complexes dans le contexte mouvant des changes flottants, même si le cœur du système était à Wall Street.  


C’est le contribuable américain qui devra le faire mais il ne suffira pas : les pertes seront absorbées  plus généralement par l’économie-monde.


Tout cela porte leçon :
-    Il n’y a pas de banque de dernier ressort pour les banques d’affaires.
-    Une banque de dernier ressort mondiale n’aurait eu aucun rôle utile (Pas de Mondial Reserve Board !).
-    Le contrôle de l’activité des banques d’affaire et des sociétés d’assurances  ne peut être le fait des banques centrales mais directement de l’Etat
-    Mais il n’y a pas d’Etat mondial
-    Il y a donc un trou dans le système économique mondial.
-    C’est par ce trou que la crise s’est engouffrée
-    La solution « nationale » américaine  permettra d’éviter un effondrement du système financier mais ne suffira pas à fortifier  la situation économique globale.
-    En dépit des mesures prises actuellement le mistigri va continuer à courir le monde via « l’économie réelle ». Les pertes vont être diffusées partout par mille canaux (changes, inflations, faillites, …).
-    Le monde va donc voir s’aggraver le retournement du cycle.
-    Toute la question est de savoir s’il va y avoir des blocages nationaux avec retour à des pratiques protectionnistes.   
-    On constatera alors l’extrême nocivité du système incontrôlable des changes flottants. On risque de voir se propager des mesures d’isolement monétaire et d’inconvertibilité des monnaies.
-    Et là, sans nouveau Bretton-Woods et sans remise en cause des changes flottants,  on risque bien une crise de type 1929 !


Rien n’est joué. 

Didier Dufau

PS : Le dessin, excellent, est de Chappatte pour le Temps (Genève)

Lehman : un lac de dettes... et une source de jouvence ?

Chaque crise générale touche le secteur bancaire. C’est une loi absolue qui ne souffre aucune exception.  Les crises les plus dures sont celles où le système bancaire est touché le plus durement.  Nous avons insisté que cette crise serait dure et elle touche en effet durement les banques.
Prenons la crise de 1991(aux Etats-Unis) -1993(en France).  Elle a laissé le secteur bancaire notamment européen quasiment en faillite et il a fallu près de 4 ans avant qu’il ne se remette sur pied.  La spéculation avait concerné cette fois là le secteur immobilier d’entreprise.  Les banques prêtaient jusqu’à 120% du coût d’un investissement.  Une affaire immobilière achetée le matin à crédit pouvait être revendue le soir avec une plus value.  L’encours des crédits au secteur avait été multiplié par 7 sans qu’aucune banque ne prête la moindre attention aux avertissements : tout le monde était sur ce marché et on gagnait de l’argent.  Lors du krach, les sommes perdues furent infiniment supérieures à ces gains  entraînant une restructuration majeure du secteur bancaire en Europe.
Cette fois ci la spéculation a porté essentiellement sur l’immobilier domestique, du fait des taux très bas provoqués par les moyens utilisés par les Etats-Unis pour sortir de la crise de 2001-2003. S’y est ajouté un second élément : on a généralisé des techniques que personne ne comprenait très  bien mais qui semblaient apporter un petit avantage de rendement.  Ces techniques ont explosé dans les mains de leurs utilisateurs, un peu comme le système de Law explosa du fait d’une nouveauté non complètement domestiquée.  Les produits dérivés, les adossements, les titrisations, n’étaient en général pas compris des directoires des banques. Ils n’ont donné aucun ordre particulier pour encadrer ces techniques.   Ils ont été emportés par l’avalanche qu’ils ont déclenchée en toute ignorance.  
Des remises en cause importantes vont avoir lieu,  jusqu’à ce qu’on trouve un moyen d’utiliser ces nouvelles techniques sans danger.
De même les « hedge funds » trouvent leur limite. Il s’est produit ces dix dernières années une véritable révolution dans les structures mêmes de la gestion d’assets.  Les grandes institutions ont cessé d’avoir leur propre gestion. Elles se sont contentées de choisir parmi un panel d’institutions des placements souvent fondées sur une technique particulière ou une cible particulière.  On est arrivé à la fin de cette logique. S’il  n’ya que des hedge funds,  il n’ya plus de hedge funds !  Le rendement  de ces instruments devient le rendement moyen.  Avec des coûts de gestion extravagants.  Indépendamment de l’effet de la crise qui n’est jamais bien prise en compte par les hedge funds, contrairement à ce qu’on dit parfois (voir le dicton : « l’arbitrage gagne  sur une tendance établie et perd à la rupture »), on va assister à une nouvelle restructuration des méthodes de gestion d’actifs qui fera une part moins importante aux fonds spéciaux et dérégulés cachés dans des paradis fiscaux.  
La crise aura donc au moins deux conséquences :


- Provoquer à l’échelon micro économique une refonte du secteur financier avec un changement probablement très important  des dispositions légales aussi bien structurelles,  opérationnelles que prudentielles  et redéfinir l’emploi de certaines techniques pour qu’elles soient moins aléatoires et moins incomprises que maintenant.  Jusqu’à maintenant les Etats-Unis avaient toujours réussi à passer le mistigri de la crise aux autres. Cette fois ci c’est fini.  Les banques américaines n’en sortiront pas comme usuellement la tête haute et l’œil dominateur.  Elles vont être contraintes à la modestie et à la réforme.


- Rafraîchir la réflexion générale sur la nocivité des changes flottants, un système qui crée  des complexités dont on voit bien que les  « technologies bancaires  de pointe »  n’arrivent pas à s’affranchir et qui permettent des déséquilibres constamment amplifiés et dommageables pour tout le monde. Jusqu’ici les Etats Unis pensaient que cela les favorisait.  Cela aussi change.
Toute crise accouche d’un progrès…
Lewis Holden

Sinistrose

Vu de Belgique...

Pendant que la presse française essaie de compter les créations de taxes et d'impôts  depuis 2002 et  parvient à des chiffres compris entre 35 et 40, (en oubliant naturellement les grosses hausses que furent  pour l'impôt sur le revenu la diminution des tranches et la suppression de la déduction forfaitaire pour les "revenus du capital"), les bonnes nouvelles sur l'action de l'Etat  Français bien aimé qui vous ponctionne si bien  s'accumulent.

C'est ainsi qu'en 4 ans, nous dit la Cour des Comptes, vous avez  accumulé chaque année près de 10 milliards d'Euros de déficit de la Sécurité Sociale. Depuis 2002 la dette s'est accrue de près de 50 milliards d'Euros. On est évidemment un peu loin des 1.5 milliards du RSA !

Un autre rapport sur le patrimoine nous apprends que dans certains départements cela fait plusieurs années que les subventions prévues par la loi ne sont plus servies. Il y aurait près de 3000 monuments historiques en état de péril ! Comme par exemple la cathédrale de Rouen. Un détail.  Il faudrait "des milliards" pour redresser la situation.

Un justiciable vient d'être indemnisé parce que le jugement  qui l'avait ruiné était inepte et du à une surcharge de travail d'une juge  dans une administration noyée.On savait depuis longtemps et Outreau avait donné son éclairage, que la Justice était un Ministère non pas sinistré mais effondré.

Les soubresauts de l'affaire du Crédit Lyonnais qui vont vers leur épilogue nous rappellent le coût effarant de la saga financière du "crazy lyonnais" à la sauce Mitterrand. Le fait que le CDR (là où on a mis les dettes pourries) est encore vivant, nous signale que nous n'en avons pas encore fini avec les dettes.

On découvre qu'en Afghanistan la France  ne dispose pas de moyens suffisants pour effectuer les missions prévues, au prix de quelques morts en trop."Cette guerre exigerait pour être gagnée des milliards" dit un militaire. 

L'affaire des irradiés d'un hopital de l'est de la France nous indique que l'Etat a laissé faire littéralement n'importe quoi sans le moindre contrôle et surtout dans des conditions qui montrent que même le simple esprit de service public qui existait autrefois dans l'Administration a complètement disparu. Les "dysfonctionnements" (le doux euphémisme) de l'hôpital public sont devenus de règle.

Cela n'empêche pas les bonnes idées : M. Ferry exige l'instauration d'un service civil volontaire à 3.5 milliards d'Euros ! Pour l'obligatoire, il faudrait compter 15 milliards !

En gros on veut que l'Etat Français soit partout et finance tout et il n'est capable de rien de bon, toutes les machines mises en place dérapant à qui mieux mieux. 

Voici la France 32 ième au classement  pour l'attractivité économique du pays !

Et la récession arrive même si le mot est complètement tabou !

Pour le Français qui aura lu la presse ce mercredi 10 septembre, il n'y a guère de place pour l'optimisme. Tout le champ de la discussion politique est autour des impôts (côté aggravation) , tous les faits divers du côté du mauvais emploi des impôts.  Quant à la France ...

Pour le belge que je suis, et qui n'a rien à dire vu la situation de son pays, on ne peut que se rappeler le terme de "sinistrose" qui fut un temps à la mode chez vous.  Secouez vous que diable ! Surtout si vous voulez que les Wallons vous rejoignent.

Une fois !

Sylvain Dieudonné

En pleine folie (suite)

Alors que le traumatisme de l'annonce d'un nouvel impôt de masse, l'impôt sur les produits du capital, rejeté par la majorité des français de toutes conditions, n'est toujours pas dissipé il est curieux de voir s'étaler dans les medias un étrange concours à qui fera la suggestion de dépense la plus folle.

Voici M. Ferry et son service civil dont le coût oscille entre 3 et 10 milliards d'Euros selon que l'on prenne ou non la part de la production  abandonnée par les jeunes appelés au service.  Ce service civil est une folie qui n'a strictement aucun sens : s'ennuyer pendant des mois pour l'armée et la défense de la patrie, soit. Mais perdre son temps à faire l'assistante sociale, non décidemment non. D'autant qu'on ne trouvera jamais 750.000 emplois civils non marchands.  Tout cela est grotesque.

Nous le citons parcequ'il est "de droite" et donc normalement contre les impôts.

M. Serge July lui nous annonce qu'il faut "doubler-tripler voire quadrupler le budget de la CNIL". Il n'y aurait "que" 180 personnes alors qu'un joli 500 marquerait notre intérêt sur la question.Nous avions déjà remarqué qu'il n'y avait aucun moyen de décider le niveau "normal"  des effectifs  d'un machin (voir notre texte sur l'imposture de la RGPP).  Nous avions évoquer la Halde; ici c'est la CNIL ; pourquoi pas la HACN (la haute autorité des conseils nationaux)  et le CNHA (conseil national des hautes autorités) ! Alors qu'il s'insurge sur un projet de contrôle de la société française par les RG, il veut d'autres contrôles  et des contrôleurs plus nombreux !

Nous le citons parcequ'il est "de gauche".

Comme toujours la droite est un peu généreuse que la gauche avec l'argent des contribuables !

Les Français prendraient Bercy comme ils ont pris la Bastille, il resterait encore un zozo pour crier "plus d'impôt - vive l'impôt".


La folie fiscale française en quelques chiffres

Le côté curieux de la situation créée par le nouvel impôt sur les « produits du capital » c’est que tous les journaux essaient de décompter les nouveaux impôts et taxes créées ces dernières années et arrivent à des chiffres étonnants. En faisant la somme de toutes ces bonnes nouvelles ce n’est plus à 28 hausses et créations de  taxes qu’on arrive mais à près de 35 !  Et on nous en  annonce toujours de nouvelles comme la taxe sur les poids lourds, les péages urbains etc. 


Et tout le monde oublie de compter dans les prélèvements, les charges sociales et patronales.  Or l’Insee avait glissé dans son édition 2006 de l’Economie Française : « la France se situe parmi les pays où la part des prélèvements obligatoires dans richesse nationale est la plus élevée. Elle se caractérise notamment par un niveau de cotisations sociales  de 37.1% des prélèvements obligatoires ».


Eliminer du décor ces 37% est tout de même curieux. Car ces prélèvements sociaux sont ceux qui grimpent le plus vite et le plus sourdement. On annonce déjà +0.3 points sur la cotisation chômage en début d’année et cela ne risque pas de baisser avec la hausse prévisible du chômage.


Rappelons que les prélèvements obligatoires en 2004 étaient de 44% du PIB en France,  34.6% en Allemagne, 36.1%  au RU, 25.4% aux Etats-Unis et 25.3%  au Japon. Nous sommes donc en pleine folie et alors que cette folie devait s’arrêter avec l’arrivée de M. Sarkozy, on continue à plein tube.

La France compte 200 prélèvements et taxes qui représentent pour 2008 près de 1000 milliards d’Euros (prévisions) :
o    IRPP :                     65 ME
o    IS :                         55 ME
o    TVA :                     155 ME
o    TIPP :                     20 ME
o    ISF :                         6 ME
o    CSG RDS                  90 ME
o    Impôts locaux :       110 ME
o    Cotisations sociales  420 ME
o    Divers                       20 ME   
o    Total :                     941 ME

Rappelons qu’en 2002 on en était à 667 ME.

De réductions d’impôts en cadeaux aux riches, l’Etat prélève pratiquement 300 milliards d’Euros de plus chaque année qu’il y a 6 ans : une hausse de quasi  50% !
Celui qui a vu sa rémunération augmenter de 50% pendant la période a gagné !
Pour 2009 on parle de 1000 ME de prélèvements. En pleine récession.
Désespérant !

La France est malade de ses prélèvements. Très malade. Probablement incurable.

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner