Silence ! On se détourne !

Fuyez vite, Ô lecteur ! Nous allons parler d’un sujet  que la presse, les politiques et même les économistes  ne veulent jamais aborder.   Nous allons observer l’inobservable et l’indicible.  Nous allons nous perdre dans l’effroyable fange d’une réalité si  obscène qu’y poser les yeux et y tremper la plume  relèvent de la violation absolue des règles élémentaires de la sagesse et de la décence. 

Nous allons parler des changes flottants et de leur rôle dans l’accélération de la crise mondiale.  Trop tard.  Vous avez lu ? Soyez damné !

Peut-être avez-vous vu que la plupart des pays de l’Europe de l’est qui étaient sortis de l’emprise soviétique sont en grande difficulté.  Les yeux baissés  vous  avez peut être entre-aperçu  que leur monnaie  étaient violemment  attaquée  sur les marchés des changes et que les taux d’intérêt y étaient désormais si hauts que les économies en était asphyxiées.   Le FMI, cette institution mort-vivante conduite par un viveur, en avait été tout ragaillardi : il avait à nouveau quelque chose à faire. Il fallait sauver du collapsus des économies qui avaient pourtant ces dernières années connu un rattrapage économique important et de belles croissances.

Peut-être avez-vous constaté que l’Euro s’est brusquement effondré pendant que le dollar montait rapidement, en même temps que le Yen s’élevait de façon stratosphérique, consternant toutes les entreprises japonaises et leur faisant craindre le pire.

Peut-être une information ou une autre vous a averti que partout en Afrique les monnaies piquaient du nez et  que désormais on s’inquiétait du sort d’un continent qui une semaine plus tôt était présenté comme la future locomotive du monde.  Même au Moyen-Orient, des secousses telluriques commencent à se faire sentir du fait de l’effondrement des cours du pétrole.

Les monnaies ont la danse de Saint Guy.  Personne ne le nie. Personne ne s’en félicite. Tout le monde en a peur. Mais personne ne s’interroge : est-ce qu’un système qui provoque un tel charivari a le moindre sens économique ? N’a-t-il pas une responsabilité dans la crise ? Ne provoque-t-il pas une aggravation de la crise ?

Chut !

Vous lisez alors les communiqués des grandes entreprises. Ils chantent tous la même histoire : nous avons fait cette année des affaires merveilleuses mais à cause des pertes de change nous sommes moins bien et parfois nous sommes mal.  Vous aviez lu pourtant cette rengaine à longueur de journaux : «  les techniques bancaires  modernes permettent de faire face aux variations monétaires ».  Elles sont bizarres ces entreprises qui malgré la « haute technicité bancaire » (sic) sont incapables d’éviter les ravages des changes flottants et déclarent TOUTES en souffrir.  Vous pensez alors : ces changes flottants qui font le yoyo de façon incompréhensible et imprévisible, c’est vraiment une catastrophe.  Vous enquêtez : pas un mot la dessus. Nulle part.  Vous marchez dans un no man’s land.  

Chut !

Vous entendez que les pays du monde entiers vont se réunir pour réformer un capitalisme devenu un tantinet explosif.  On évoque même le nom de Bretton Woods II. Qu’était le système de Bretton-Woods 1 ? Un régime de changes fixes sous contrôle des Etats et de la collectivité.  On va donc aborder la question de la stabilisation des changes et de l’abandon des changes flottants ?

Mais non, tais-toi donc idiot !

CHUT !!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!

Comment nos impôts augmentent massivement : l'exemple de Paris

Nous avons déjà montré sur ce site  comment la croissance et le cycle  étaient mis à profit par les élus pour accroitre constamment les impôts.  Ce qui vient de se passer à Paris avec l’annonce d’une formidable augmentation d’impôts pour 2009  en est une nouvelle démonstration.

Depuis 1997 les transactions immobilières étaient  en forte croissance, sous le double aspect du nombre et des prix.  Tout le monde sait désormais qu’il s’agissait  d’une bulle exceptionnelle : elle vient d’exploser.

Il se trouve que la fiscalité locale dépend étroitement de l’immobilier. Que   les habitants soient largement taxés  à raison de l’ampleur et de la qualité de l’emprise qu’ils ont sur le sol de la commune, cela se défends. Que l’impôt doive être prélevé sur les transactions immobilières, c’est déjà plus contestable. C’est comme cela. Soit. 

La Ville de Paris s’est donc branchée confortablement sur la bulle immobilière au point que des ressources colossales lui sont tombées du ciel.   Parti d’environ 350 millions d’Euros au milieu des années 90 on est arrivé en 2007 à près de 940.  Pour la période Delanoë la recette a donc doublé.

Au lieu d’utiliser avec parcimonie une recette hautement spéculative (ou de la mettre en réserve pour les temps de vaches maigres) , on l’a dépensée entièrement, créant chaque année des centaines de postes nouveaux   et multipliant les investissements  les plus contestables.  

On ne savait pas que Paris manquait de bras. Quarante mille personnes, ce n’est pas rien pour une ville de  moins de 2.000.000 d’habitants serrés comme des harengs sur une toute petite surface et dont la population a constamment baissé jusqu’à ces tout derniers temps.  Les voici désormais  budgété à  43.000. On est bien content : un fonctionnaire local pour 46 habitants, c’est formidable non ?   

 Ramené à un immeuble les chiffres sont encore plus drôles.  Voici un grand immeuble de dix étages du 14ième arrondissement ; 150 appartements, près de 460 personnes.  Il se suffisait d’un gardien et d’un employé d’entretien.  Il bénéficie aussi de 10 employés locaux  pour ses besoins divers ;  un par étage. A la fin du mandat du maire actuel on en sera à 11. Alors que les copropriétaires discutent de façon acharnée de la réduction des effectifs de la copropriété  dont le coût grimpe inexorablement.

Et voilà que la bulle éclate. Que fait la mairie ? Elle enclenche le fameux cliquet à la baisse des impôts.  Un impôt dont le rendement monte ?  Il faut en profiter aussitôt et tout dépenser. Un impôt dont le rendement baisse ? Intolérable. Il faut augmenter les taux  impôts d’urgence et/ou en créer d’autres.  Dans le cas d’espèce on annonce  une hausse globale de 9% avec des hausses de taux pour la taxe foncière et la création d’un impôt nouveau très lourds (3%  sur la valeur des biens immobiliers : l’équivalent de trois ISF).

En vérité on joue comme toujours sur les mots. Quand le rendement de l’impôt monte sans que l’on touche aux taux, on dit « les impôts n’ont pas augmenté ». 

Grosse ficelle également la manière de faire passer la pilule, toujours la même :

-    D’autres villes paient plus. Il est vrai que Paris, totalement figé dans ses frontières depuis des lustres,  n’a pas les besoins d’équipement d’une ville nouvelle.  Peuplé d’habitants riches,  le rendement fiscal est important, ce qui n’est pas nécessairement le cas d’une ville dortoir pour immigrés fraîchement arrivés.   A l’échelon national on nous explique toujours qu’à partir du moment où un pays à un taux de prélèvement supérieur au nôtre on doit être content et tenter d’atteindre ce maximum.  Localement c’est pareil.

-    L’augmentation ne représente presque rien pour le locataire de base.  On souligne le cas de la petite famille  économiquement faible louant dans un quartier pauvre et qui ne paiera que quelques dizaines d’Euros et «  passez muscade ».  Quand on regarde de plus près on aboutit à 50 ou 100% pour de larges fractions de la population.  Mais chut ! Contester une hausse d’impôt est incivique et les journaux ont bien compris le message.
La vérité est que désormais le propriétaire d’un appartement, souvent à l’ISF,  est encore plus lourdement taxé au moment même où la valeur de son bien  a beaucoup augmenté alors que la crise le prive de revenu, que les prix à la consommation, déjà les plus hauts de France, flambent .  

On ne peut imaginer hausse d’impôts moins bien venue et plus à contre temps.   Ce même propriétaire est en plus dans l’étau de la modernisation obligée des ascenseurs (qui double à peu près sur deux ans les charges de copropriété)  et sous la menace de restriction d’emploi de son automobile.  

En termes de pouvoir d’achat tous ces événements concomitants représentent une formidable baisse dont AUCUN JOURNAL NE PARLERA, pas plus qu’elle n’avait signalé la hausse délirante du nombre d’assujettis à l’ISF à Paris pendant la bulle.  Et si la crise envoie au chômage un propriétaire nouveau qui avait pris un crédit !

C’est son problème dira M. Delanoë qui a ses propres priorités.

Le site de Mairie de Paris vante l’emploi mirifique de ses nouvelles ressources. N’a-t-il pas créé une nouvelle salle de spectacle  indispensable (Paris étant incroyablement sous équipé) : la Maison des Métallos, bien nommée puisqu’il n’y a plus un seul métallo à Paris. Entièrement subventionnée bien sûr.  Les copains du Maire  et de son adjoint à la culture ne sont pas sûrs que les parisiens paieront spontanément pour les considérables créations qu’ils envisagent et pour lesquels ils attendent de grasses rémunérations (100.000 euros annuels paraissent le minimum vital).

Un simple examen du programme de cette salle qui fait fureur (il faut lire le budget de la mairie pour savoir qu’elle existe)  est éloquent : une pièce pornographique (Corpus eroticus )  suivi d’un colloque de l’association ATTAC  contre les multinationales agricoles.  On sait que cette association rassemble des communistes  du PC, des communistes de la CGT, les communistes trotskistes et des communistes tiers-mondistes  contents de faire perdurer les réseaux  d’influence de la guerre froide après la chute du mur  sous un faux nez de « d’organisme d’éducation populaire ».

Voilà comment un budget de dépense initialement de 4.5 millions d’Euros lorsque M. Delanoë est arrivé  va passer à près de 9, un doublement en 10 ans.    Sur le thème : nous avons été très raisonnables en matière d’impôts !  Et le maire veut aussi restaurer sa base fiscale immobilière en créant des tours immenses, sources de recettes en proportion.

L’opposition ne dit rien. Il est vrai que la municipalité précédente avait augmenté massivement les impôts après la crise de 1993, pour ne pas renoncer aux dépenses mirifiques également faites grâce aux rendements inattendus de  la période de croissance précédente.

A la veille de la plus grande crise depuis  1929 les politiques font comme si de rien n’était en utilisant les grosses ficelles qui ont fait passer le taux de prélèvements en France de 35 à 45% en trente ans.  Au niveau local comme au niveau national.
Gare aux conséquences !  

Sylvain Dieudonné pour le Cercle des économistes E-toile.

Post scriptum :


1.    Présentation de la maison des métallos  (par eux mêmes)

« Située au bas de la colline de Belleville, la Maison des métallos s'impose comme une matrice de liens entre des artistes et un quartier cosmopolite, héritier des faubourgs industriels. Véritable espace de création, ce foyer de mixité sociale et d'engagement citoyen entrelace la danse contemporaine, le théâtre et les arts plastiques pour mieux mettre à l'honneur la pluralité culturelle ».

Note : si vous avez compris ce que cela veut dire vous aurez le droit de concourir au concours du « plus beau BOBO parisien 2009 » (gare à la concurrence)  et de vous « entrelacer dans la matrice » gratuitement pendant un an (préservatif fourni gracieusement par l’adjoint à la culture).   

2.    Présentation de « corpus eroticus »  (par eux mêmes)

« Un quartier chaud, constitué de trois alcôves rouges. Six espaces à découvrir : arène, peep-show, chambre mystérieuse... Et autant de confidences érotiques à recevoir. Dans une rare proximité, les douze spectateurs de chaque 'alcôve' sont appelés à prendre des places troublantes : confident, cobaye, voyeur... Intégrés au spectacle même, ils participent à une série d'expériences concrètes et intérieures en dépassant leurs appréhensions pour pousser le rideau, transgresser l'interdit et découvrir une variété de situations, d'imaginaires et de sensations ».

Note : si vous avez compris comment on amortit un spectacle  de 72 spectateurs maximum avec une entrée à 9 Euros, soit 675 euros de recette par spectacle,  vous avez gagné une place !  


3.    La journée des femmes : un exemple d’exposition

Corps et ombres par Valérie Grange
Maison des métallos - Salle claire - 6 mars à partir de 17h00 -  7,  8,  9 mars à partir de 10h00
Pendant une période de recherches sur le thème de l’ombre (d’objets, de végétaux, de corps) j’ai fait un voyage dans le Finistère et j’ai photographié l’ombre de mon corps sur les paysages « à plat » de la grève, le sable, les rochers, les algues.
Je travaille à compléter cette série : corps projetée sur de nouveaux support (intérieur, extérieur, urbain, naturel).   

Si vous avez compté plus de 72 visiteurs conquis par tant d’audace,  vous avez aussi gagné une place, mais il faudra prendre une photo de l’ombre de votre portefeuille projeté sur un mur de la Mairie centrale.

Témoignage : le premier "hedge-fund français"

La vie vous réserve des surprises qui ne prennent leur sens qu’avec le temps.  Rien ne laissait prévoir que l’auteur de ces lignes serait jamais confronté  aux opérations financières les plus tirées par les cheveux  et deviendrait le témoin  de la naissance du premier hedge fund à la française.

Une première mésaventure   prend aujourd’hui signe prémonitoire. Elève d’une grande « business school »  Européenne à Fontainebleau, rien des mécanismes les plus subtils du capitalisme ne devait nous échapper. Lorsque le bureau des élèves fut sollicité par une société de bourse  pour écouter un de ses grands spécialistes des marchés venir parler des opérations les plus « sophistiquées », il répondit oui avec enthousiasme.  Voici donc la promotion réunit dans le grand amphithéâtre   pour recevoir la bonne parole.

Quand l’énergumène entra dans la salle, il y eût un peu de gêne.  Le grand maître avait des allures de garçon de course et son teint fleuri démontrait un goût plus que prononcé pour la dive bouteille.  En un mot, il ressemblait plus à un rabatteur pour boîte de nuit sulfureuse susurrant  à Pigalle quelques affriolantes perspectives que d’un technicien de haut vol de la finance internationale.  On passa outre et on attendit la délivrance du message.

Il était simple : il existait un moyen de gagner à tout coup de grosses sommes en bourse. Le secret naturellement était bien gardé, mais la société Machin et Machin, bien connue sur la place depuis 150 ans, se devait d’en informer la future élite de la nation.  C’était en 1968, une année où on a beaucoup cru au père Noël chez les étudiants.

La martingale avait des airs techniques avancés.  Tout tournait autour d’une mécanique  réservée aux experts de la bourse, les options.  Grâce aux options il était possible de battre la bourse à tout coup et d’engranger des gains formidables pratiquement sans risque et sans capital initial.  Le tableau se couvrit soudain de mille équations, simulations et exemples qui montraient qu’en effet des gains phénoménaux avaient été faits dans le passé.

Il suffisait de se pencher et la fontaine de jouvence se mettrait à couler.  Si nous avions le moindre doute, nous n'avions qu'à nous faire conter l’histoire d’une certain Alfred Winslow  ou lire  l’article qu’il avait passé  dans un journal en 1966 expliquant aux Happy Few les raisons de son extraordinaire fortune.  

Il y eût des questions. Personne n’avait rien compris.  Une mathématique un peu complexe associée à un vocabulaire inconnu, cela séduit mais trouble un peu. Avec patience notre vendeur de vent s’expliqua sans expliquer, une activité qui demande du culot et du doigté.  Il conclut brillamment : je vous ai prouvé qu’il est impossible de perdre avec les options quand un spécialiste aguerri est aux commandes.  Une voix, une seule, s’éleva pour crier : « c’est impossible ».  Le raisonnement était peu scientifique mais empli de bon sens : « si une telle martingale existait, vous ne seriez pas là mais au caraïbes  en train de siroter des cocktails exotiques au milieu d’une nuée de jolies filles ».


Vue la tronche du conférencier, l’hypothèse était un peu aventurée.  Mais l’attaque était frontale et il fallait répondre. En vérité, ce brave garçon s’y attendait et avait la réponse toute prête : « Je ne vous reproche pas de ne pas y croire : toute cette affaire est complexe  et hautement technique. Mais je vous propose de créer un fonds et vous jugerez sur pièce ».  


Voilà comment fut créé le premier hedge fund  à la française : un fonds spécialement créé par des jeunes gens fortunés pour battre la bourse à tout coup grâce à des techniques sophistiquées.  Pendant quelques mois l’affaire fut belle : l’énorme  « levier » permit par les options  avait généré  des gains qui rapportés au capital investi étaient invraisemblables : le fonds avait vu sa valeur enfler de près de 125% en très peu de temps. 

Certains décidèrent alors qu’il était temps de doubler la mise.  Ce qui fut fait.   Dès l’été, « une malencontreuse conjonction de facteurs imprévisibles  jamais vus sur le marché »  fit s’écrouler le château de cartes.  Près de 50% de la valeur investie avait disparu en fumée.

Jurant mais un peu tard qu’on ne les y prendrait plus, les investisseurs en culottes courtes firent jouer leurs relations, qui étaient internationales et  puissantes. La vilaine société de bourse fut amenée à saisir son intérêt bien compris. Elle remboursa tout le monde rubis sur l’ongle.   Merci Papa, merci Maman ! 

Vingt ans plus tard, les aléas professionnels me firent redécouvrir les beautés du petit monde des options.  Un grand constructeur automobile cherchait un programme informatique adapté pour un de ses services les plus confidentiels. Il ne comptait qu’une personne !  Que faisait ce spécialiste confortablement installé à l’étage de direction ? Il offrait la contrepartie aux spéculateurs qui cherchaient des contrats d’option sur le titre du constructeur côté en bourse.  En gros, la société jouait avec ses propres titres pour assurer la liquidité du marché des options et animer son cours en bourse.  Il est vrai que c’était une des plus belles valeurs de la côte.

Nous voilà en train de dénouer tous les mystères des achats d’option d’achat, de vente d’option de vente et surtout, que le mot est beau et prometteur, des stellages.  Ce fut le premier logiciel informatique intégré de gestion des options.  Des tableaux instantanés permettaient de connaître toutes les « échelles » d’engagement. A tout moment  la position liquidative des sommes investies était calculée permettant de se couvrir au mieux. Pendant les années où nous assumâmes la maintenance du programme,  nous pûmes constater la parfaite régularité des bénéfices.

Et voilà que le spécialiste qui gérait  cette activité part à la retraite.  Son renom dans les sphères de la bourse était  haut. Il proposa à des particuliers de gérer un fond spécial où il continuerait à faire ce qu’il faisait depuis toujours  mais sur une échelle une peu plus grande et plus large.  Les candidats se précipitèrent.  Des sommes importantes furent levées.  Sollicité, je refusais malgré un léger titillement de la cupidité latente : j’avais déjà donné !   Et le ticket d’entrée n’était pas mince : 500.000 F de l’époque.

Arriva la crise boursière d’octobre 1987. Violente et soudaine elle mit en défaut toutes les prévisions et toutes les précautions.  Les investisseurs paniqués exigèrent le retour rapide de leurs fonds. Il fallut dénouer en catastrophe des positions un pêu aventurées avec des résultats en rapport.  Les pertes furent considérables : plus de 50% des sommes investies.  Le second hedge fund  à la française avait vécu.

 En 1993, après la crise très sévère qui  avait frappé le monde, des petits génies s’avisèrent à nouveau que les opérations traditionnelles en bourse, c’était pour les crétins.  Il fallait innover.  On réinventa les options en leur donnant toute la nouveauté d’un vocabulaire anglo saxon et la caution d’un prix Nobel d’économie.  C’était Wall Street et pas la coulisse de la bourse franchouillarde ; c’était des gens en costume cravate de grande classe façon Mac Namara : pas un grouillot alcoolique ; on parlait de techniques de « hedging » sophistiquées, pas d’options, encore moins de stellage.  Il ne s’agissait plus de poésie  mais de « big business ».  Les étudiants naïfs cédaient la place aux plus grosses banques mondiales.  On ne travaillerait plus  sous l’œil d’un fisc exigeant : à nous les paradis fiscaux les plus exotiques et les moins régulés.

Les hedge funds, jusqu’ici tapis comme des officines, prenaient le haut du pavé financier.  « Définition : un pool d’investisseurs fortunés cherche le profit maximum en prenant des risques maximum en utilisant l’effet de levier maximum ».  Naturellement  en utilisant des techniques qui sont présentées comme permettant de réduire les risques à presque rien !     Le même discours que nous avions entendu en 1968 ou dans la bouche de notre arbitragiste automobile.  

Rappelons qu’en anglais « hedging » veut dire « se protéger », « se couvrir ».  C’est quasiment un terme d’assurance.  Rien de plus rassurant.   Rappelons aussi que derrière tout le fatras des mots et des techniques, l’idée commune à tous les hedge funds est de prendre des positions  spéculatives  avec très peu de capital.

Les petits génies de la finance ne valaient guère mieux que notre douteux coulissier alcoolique  soixante-huitard.  Mais les sommes collectées furent proprement ahurissantes. Les gestionnaires de ces fonds ayant opportunément ajouté une commission sur les résultats à leurs honoraires de base, des fortunes hallucinantes  furent faites en quelques années.

Déjà, dans les années cinquante,  des précurseurs  avaient déjà  joué  aux Etats-Unis la même martingale. Ils avaient été balayés par les crises financières successives qui culminèrent en 73-74. Il aura  fallu attendre  la fin des années 90 pour voir renaître  les mêmes illusions.

On eut LTCM, un fond géré directement par un prix Nobel, le spécialiste des explosions douloureuses,  qui ne résista pas à un retournement imprévu : la crise dite des pays émergents  mit tout le monde dans le vent et les pertes furent telles qu’il fallut d’urgence appeler  « Dad & Mom »,  c'est-à-dire les autres banques et l’Etat pour renflouer tout le monde et éviter une crise systémique.   

La leçon ne fut évidemment pas tirée. Le succès du Tiger Fund, en  fut la raison principale : Jeffrey Vinik  avait commencé avec un fond de 800 millions de dollars en 1996. En octobre 2000 il se retire alors qu’il gère 4.2 Milliards de dollars et a produit un rendement de 645.8% !   Lui-même et ses  deux collaborateurs avaient gagné 1.7 milliards de dollars en « performance fees ».  Il pouvait aller cultiver son jardin des Hespérides !

Le désastre boursier de 2000-2002, après les hausses pharamineuses largement dues à l’action des hedge funds,  relayées par une double spéculation mondiale sur le dollar et les valeurs technologiques,  aurait du liquider tout cette organisation délirante.  

Mais non. Dès 2002 un livre sur les hedge funds révèle les nouvelles stratégies : « The major source of future growth for hedge funds  is the category of institutional investors,  pensions and benefit plans, endowments and foundations, insurance companies, bank and corporations”.

Il ne s’agit plus de gros investisseurs privés capables de spéculer avec une fraction de leurs richesses.  On vise Monsieur tout le monde via les banques et les assurances.   On vient de voir le résultat. Les CDS et autres CDO ne sont que des options déguisées avec des taux de leviers intenables.  C’est toute l’épargne du monde qui s’y est collée. Les grands de Wall Street en ont un moment tiré des bénéfices monstrueux distribués aux dirigeants sous forme de bonus qui auraient laissé Vinik sans voix.  

L’explosion  en mille morceaux  de toute l’affaire s’achève. L’ennui c’est qu’il n’y a plus de « Papa Maman ». Même les grands  Etats et leur mobilisation de milliards de milliards n’y peuvent mais.      Il faut « refondre » le capitalisme, annonce-t-on. Mais il l’est  déjà,  fondu.  

Hedge-fondu, devrait-on dire.

Didier Dufau
www.e-toile.fr

Réfutation du film : l'argent-dette qui fait fureur sur le net

Le film l’argent-dette marque le grand retour des sophistes et des sectaires

Les grandes crises sont toujours l’occasion pour des esprits faux de faire les malins avec des bouts de raisonnements séduisants et des éclats de miroirs offrant des visions biaisées de la réalité.  L’économie s’y prête particulièrement du fait du grand silence des économistes officiels, de l’ignorance économique profonde  (et parfois abyssale) du monde  médiatique,  et du désarroi que produit chez tous les malheurs d’une grande crise.

La méthode est toujours la même :

-    On fait semblant de parler de la réalité avec technicité : l’illusion scientifique.
-    On mélange de la morale à tout bout de champ.
-    On exploite le fantasme éternel de la tromperie du bon peuple   : « on vous gruge, on vous pille ; vous vous rendez compte Mme Michu ! ».
-    On  postule  qu’il y a des diables dont l’action souterraine est naturellement maléfique.
-    On accrédite l’idée que les pouvoirs politiques sont inféodés à ces démons généralement par corruption
-    On annonce la fin du monde : pensée apocalyptique.
-    Sauf si on suit gentiment le nouveau gourou.
-    Qui comme par hasard à quelques besoins d’argent
-    … et aucune solution.

L’aliénation sectaire de masse est pratiquée depuis longtemps par des mouvements de type ATTAC, qui se présentent comme « d’éducation populaire »  et qui sont en fait des officines de recyclage pour les réseaux d’influence communistes  qui ne veulent pas perdre les positions qui furent les leurs jusqu’à la chute du mur.

Mais  les mêmes vaticinations peuvent être aussi le fait d’allumés en tout genre et d’associations écologiques  prônant la décroissance et l’économie durable.
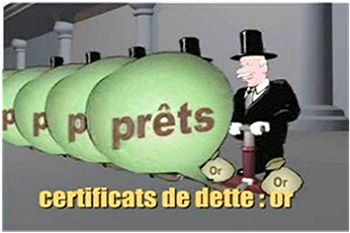
Le plus bel exemple en est donné par le succès de « buzz » d’une vidéo « explicative » de la crise mondiale, « l’argent-dette » que l’on trouve à l’adresse suivante :
http://www.arretsurimages.net/contenu.php?id=1274

On y voit l’histoire de la banque des origines à nos jours en des termes apparemment pleins de bon sens et qui sont autant de sophismes.

Le banquier y est présenté en salaud  éternel. A chaque étape du développement bancaire, le banquier fait une saloperie et est obligé de rendre gorge.  Mais, mystère à chaque fois le système survit ! Pourquoi ? Nul ne le sait. C’est évidemment là la grosse ficelle du système.

Alors oui les différents stades de l’organisation du crédit et de la monnaie sont passés en revue, avec pas mal de finesse.  Mais chaque fois le diable est rattrapé par ses créations  qui se perfectionnent  pour durer.  Jusqu’évidemment l’explosion finale qui engloutit le monde.

La thèse :

La monnaie est crée par les banques ex nihilo. La monnaie ce ne sont que des promesses de remboursements.   L’Etat et la planche à billets  n’est pas le principal émetteur de monnaie.

Jusque là tout va bien.  Il est clair que le travail du banquier est d’échanger un flux de trésorerie  à venir contre une création monétaire immédiate qui va servir à payer des biens réels ici et maintenant.

L’erreur :  

 On note que la monnaie créée  correspond au principal et qu’il faudra rembourser le capital et un intérêt qui lui ne correspond à rien et sera in fine payé par l’emprunt de nouvelles sommes.  Le système est obligé à une fuite en avant perpétuelle jusqu’à l’explosion finale.  On déverse à ce moment là tous les interdits religieux sur l’usure, cela fait de la chaleur à défaut de lumière.

La réfutation :

L’affaire du taux d’intérêt est extrêmement simple : l’argent investi doit permettre un retour sur investissement. En un mot il se financera par l’accroissement de la richesse que l’investissement permet.  Le flux de remboursement comprend le gain de productivité espéré.  Le système est parfaitement stable si le taux de productivité de longue durée est égal au taux d’intérêt.
                    
Si ce sont les banques qui prêtent c’est parce qu’on les voit mieux armées pour détecter les projets productifs que l’Etat qui lui s’intéresse surtout à colmater les brèches permanentes de son budget.  Le tâtonnement de milliers de banques vaut mieux que les gros sabots de l’Etat.

On dira : mais les prêts aux particuliers notamment pour l’immobilier ? Où est la contrepartie des intérêts ? Un immeuble n’a pas de productivité croissante.  Oui : mais l’emprunteur a des ressources qui elles dépendent de la croissance de la productivité.

L’intérêt sera prélevé sur la croissance. Corollaire : il ne faut prêter c'est-à-dire créer des flux de remboursement que si ceux-ci sont possibles principal et intérêts compris. Le prêt à ceux qui sont exclus des mécanismes de la croissance est à proscrire absolument !  Pour eux il faut des dons !  Nous revoilà revenus aux subprimes mis en place par Clinton et que Sarkozy voulait étendre à la France et que les banques américaines n’ont mis en place que parce qu’on leur a accordé une garantie d’Etat supplémentaire

La monnaie créée par l’Etat n’est pas d’une essence différente de la monnaie créée par les banques comme l’affirme le document cité.   L’état aussi crée du papier monnaie  en contrepartie d’une dette.  Il suffit de regarder le mode de comptabilisation de l’émission des banques centrales pour s’en rendre compte : la monnaie va à l’actif et sa contrepartie au passif sous forme de dette. 

Mais la monnaie ainsi créée n’est pas directement corrélée à des projets de productivité.  Elle peut servir à financer des déficits de balances de paiements quand la monnaie de l’Etat est la monnaie du monde (cas des Etats unis) ou des déficits budgétaires.  Et là on crée bien une bulle sans contrepartie réelle.

Le délire

Cet aspect ayant été totalement ignoré, toute la suite n’est que pure sottise qu’on laissera découvrir au lecteur.

Une approche plus réaliste. 

Il est parfaitement juste que le prêt à intérêt n’est possible  que s’il y a croissance. Il ne peut pas y avoir de croissance sans investissement.  Il ne peut pas y avoir d’investissement sans prêt.  Les banquiers ne sont pas des voleurs. Ils sont là pour détecter les investissements rentables et les financer. Ils se trompent largement. On a donc des pertes sur investissement qui doivent également être financées sur la croissance des autres.

On dira : d’accord mais alors il faut réserver les prêts aux entreprises et aux riches. Les premières sont les seules à garantir un espoir de gain de productivité ; et les riches sont les seuls à pouvoir encaisser les pertes.  C’est exact.  Le dicton « On ne prête qu’au riche » est une règle prudentielle bancaire.  

Mais  comme Marx l’a écrit ce sont les entrepreneurs et les riches qui s’accapareront les richesses futures ! C’est clair que les profits d’un investissement sont partagés par la banque et l’entrepreneur. Ils ne percoleront dans la société que par la consommation, les salaires et l’impôt.

Il est donc légitime (et obligatoire en démocratie) qu’il y ait une redistribution, une pression syndicalisée sur les salaires  et une certaine dose d’encouragement à la consommation.  L’investissement ne trouvera son marché que s’il y a des clients !  Ford avait compris cela mieux que quiconque.

Sous réserve de la faisabilité écologique d’une croissance perpétuelle n’épuisant pas les ressources non renouvelables, une vraie question à la quelle on donne aujourd’hui de mauvaises réponses et qui méritera un débat plus approfondie dans ce blog, une société fondée sur la productivité avec un taux d’intérêt à long terme ajusté au taux de croissance peut être stable (Au passage c’est ce qui nous sépare de Maurice Allais qui a une vision un  trop malthusienne du crédit).  

A condition qu’on ne crée pas artificiellement des obstacles à la stabilité : changes flottants, déficits perpétuels, monnaie d’un Etat dépensier devenant la monnaie du monde,  détournement des crédits vers la spéculation de masse, perte de signification des flux de recettes anticipées dans des véhicules incompréhensibles, surinvestissement dans le même domaine jusqu’à l’explosion, garantie d’Etat donné à des crédits de masse au remboursement trop clairement impossible  etc.

La  question du jour est de supprimer toutes ces causes de disfonctionnement.  Pas de se lancer dans des élucubrations et des expériences sectaires.

Dur d'être banquier !

"Ne dites pas à ma mère que je suis banquier elle me croit pianiste dans un b… ". Ce titre  célèbre pourrait resservir

D’abord il est important de ne pas perdre d’argent car sinon la direction est aussitôt virée et sans indemnités  et la banque nationalisée !

En gagnerait-on qu’il ne s’agit plus d’avoir des primes ni des intéressements.

Comment en gagner d’ailleurs vu le nombre d’activités qu’on suggère de supprimer.

-    Ne plus jouer sur compte propre (assimilé à un compte sale)
-    Ne plus faire d’opérations hors bilan
-    Abandonner l’ingénierie financière
-    Ne plus échanger quoi que ce soit avec les paradis fiscaux
-    Cesser toutes relations avec les Hedge Funds
-    Ne plus faire de prêts à risques
-    Ne plus toucher à l’argent des déposants
-    Ne plus  s’amuser avec les devises
-    Ne plus rien faire avec les assureurs (chacun son métier).

Remarquez, il y aura des économies : les banques n’auront plus à financer les agences de notations, une pratique « incestueuse ».

Toujours, dans les temps troublés on voit revenir au premier rang les contempteurs de toujours.

Revoilà la caricature de banquiers  sans scrupules présentés dans une vidéo qui fait beaucoup parler d’elle actuellement sur le net, comme des voleurs de toujours. 

voir : http://www.arretsurimages.net/contenu.php?id=1274

Ils pillent hypocritement dans le dos des braves gens ;  on essaie de les mettre au pas mais ils arrivent toujours à s’en sortir pour commettre à nouveau des détournements. Et ils pourrissent la vie politique en achetant les députés et les dirigeants.  Comme on est moderne on évite les caricatures à la Rastapopoulos  et on préfère le monsieur distingué façon  administrateur du FMI vu par les Tontons Flingueurs.  

Les vilains banquiers français  ont par exemple convaincu Giscard de leur laisser financer les déficits publics au lieu d’utiliser la planche à billets. Si la banque centrale finançait les déficits de l’Etat avec de la création monétaire on n’aurait plus d’intérêts à payer (car l’Etat n’a pas à se payer d’intérêt à lui même) ! Et on retrouverait aussitôt des ressources budgétaires immenses.  Imaginez ! Les intérêts représentent plus que le rendement de l’impôt sur le revenu.  En Gros Giscard a transféré le montant de l’impôt sur le revenu à ces salauds de banquiers en une petite ligne dans un règlement : « la banque centrale ne doit plus prêter au Trésor ». 

Sordide et cynique , non ?

Les prêts à intérêt de toute façon supposent qu’il y ait croissance  puisqu’il faut rembourser plus que le prêt initial : ils concourent à la destruction de la planète.  Les banquiers foutent en l’air l’écologie de notre bonne terre et Dieu sait qu’on n’en a qu’une seule !

Là arrive  opportunément un rappel de la condamnation générale de l’usure par toutes les religions du Livre. On ne savait pas les contempteurs du capitalisme bancaire si pieux, mais bon…

En revanche, le microcrédit c’est bien.  Il serait encore mieux s’il ne portait pas d’intérêt et qu’on ne le remboursait pas, mais tout de même !

Et si on supprimait la monnaie ? La monnaie c’est l’argent, c’est sale. 

Le troc dans des communautés de vie, ça ce serait chic. Voici le SEL, la sélitude  (la SEL attitude) et la Sélidarité : « Foin des spéculations, on vous demandera d’apporter ce que vous avez à offrir et vous recevrez  ce que chacun vous proposera. Vous verrez poindre une nouvelle forme de société où la seule exclusion sera celle de l’enrichissement monétaire pour tendre vers l’enrichissement de tous par les ressources de chacun ».

Celui qui ose dire que le  SEL a un grain n’a pas à fourrer son grain de sel dans le débat.  

Chantons ensemble : « Fra-Ter-Ni-Té » !  « Fra-Ter-Ni-Té » !  « Fra-Ter-Ni-Té » !

Le Français, né malin, donne toute sa mesure en période de crise générale.


Crise mondiale : ce que l’on sait ; ce qu’il faudrait faire.


En accidentologie, on sait qu’un drame est rarement le fruit d’une seule cause et que plusieurs facteurs se conjuguent pour faire céder les précautions qui entourent la plupart de nos comportements.  On trouve le plus souvent : un terrain favorable, une innovation qui trouble la routine de la normalité et une ou plusieurs imprudences simultanées  qui lient l’ensemble et provoquent la catastrophe.

La crise mondiale qui nous frappe relève du même type d’analyse.  La conjoncture est le fruit de conjonctions.  On peut dès maintenant en établir le tableau.

Le terrain était favorable à une crise économique. Pourquoi ? D’abord parce qu’on sait qu’une crise  à caractère de ralentissement ou de récession frappe l’économie mondiale tous les 8 à 10 ans.   On sait aussi que le dernier épisode de ce type a été particulièrement aigu au moins sur le plan boursier. En France le Cac a atteint près de 7000 points avant de redescendre à 2500, imitant la bourse américaine.  Les Etats-Unis ont été obligés après des lustres de déficits ahurissants d’aggraver encore la fuite en avant en inondant le monde de liquidités, en faisant descendre les taux d’intérêt extrêmement bas tout  en laissant plonger le dollar.  Des taux d’intérêt inférieurs à l’inflation, donc négatifs, ne peuvent guère être considérés comme normaux.  Un dollar dévalué de 97% par rapport à l’or en 30 ans, ne peut pas être vu comme une monnaie sans problème.

Une première question, macro économique est de savoir pourquoi  on a pu en arriver là.  Les théories genre « exubérance des marchés » sont évidemment un peu courtes.  C’est toute la question des changes flottants et des possibilités offertes aux Etats-Unis de laisser filer leurs déficits pendant des années.   L’observateur ne peut manquer de remarquer que cela fait trente ans que cela dure avec des crises financières de plus en plus graves. La question se pose de réformer cet environnement macro économique qui s’avère inégalitaire, instable et dangereux.

Y-a-t-il une innovation particulièrement importante dont la nouveauté aurait pu troubler les équilibres  et le jeu des précautions habituelles ? 

Oui : la banque assurance et les produits techniques sophistiqués. 

Une grande partie de la montée des hedge funds dans les années 1990 est liée à la mise en place de nouveaux liens entre organismes d’assurances et banquiers.   Ce sont les détenteurs des gros stocks d’actions qui peuvent les prêter et permettre de jouer sur les « futures », en un mot toutes les formes d’options et d’opérations à fort levier.  Les assureurs ont des actuaires, rompus aux mathématiques.  Dans le fourneau de la « banque assurance » des experts vont voir se dessiner des possibilités nouvelles d’abord expérimentées par les hedge funds puis repris dans la banque d’affaire.    Les experts de l’assurance sont passés maître dans l’art de modéliser à long terme les flux de trésorerie.   L’ingénierie financière prend son essor avec des produits largement incompréhensibles pour le commun des banquiers.  Mais ils sont tentants, car ils sont hors bilan, hors bourse et  hors de portée des régulateurs. Or justement les banquiers peuvent faire du chiffre car les taux d’intérêt sont bas ce qui stimulent opportunément les demandeurs.  Et les assureurs sont prêts à assurer les crédits  et les opérations un peu compliquées, qui leur font gagner beaucoup d’argent sans peser sur leur trésorerie.  Les agences de notation sont totalement dépassées par les technologies mises en œuvre et raisonnent à  la papa comme s’il s’agissait de crédits classiques.

Quelles auront été les imprudences ?  

Le marché immobilier des particuliers  stagnant depuis la crise de 1974, malgré un net rebond  à la fin des années 80, est reparti à la hausse selon son rythme propre. C’est vrai partout dans le monde.  Aux Etats-Unis l’administration Clinton commet une première imprudence : elle fait passer une législation « politiquement correcte » imposant les crédits aux minorités tout en donnant une garantie aux deux instances de régulation du marché des hypothèques, Fanny Mae et Freddy Mac.  La baisse des taux d’intérêt aidant  un énorme marché des prêts immobiliers à primes de risque se met en place.  Une seconde imprudence provient des acteurs de la « banque-assurance » qui plongent dans la fabrication de produits dérivés de ces crédits avec la garantie apparente de la technicité et de l’énormité des réserves des assurances, plus celle de l’Etat américain.

A partir de 2002 le marché s’emballe.  Les produits complexes font le tour de la terre, générant de gras courtages et finissant dans le bas de laine d’épargnants incapables de savoir ce  que les gérants de portefeuille peuvent bien mettre dans leur compte.   Au lieu de s’inquiéter sur la montée des encours en produits complexes,  la complaisance domine et on s'extasie. Lehman Brothers, en pointe sur la confection et la distribution de ces produits est primée pour son audace, sa technicité et ses résultats brillants.  Les ambitieux se lancent un peu partout dans la danse, y compris des européens comme le suisse UBS ou le français Crédit Agricole.  L’inconscience est générale, l’imprudence devient universelle. La valeur  de l’en cours global  des CDS et des CDO  croît à partir de 2002 de plus de 100% par an, grégarisme bancaire oblige !

Jusqu’à ce que le cycle reprenne ses droits et que le retournement global de la conjoncture s’annonce.  On commence à s’aviser que certaines positions sont très aventurées. Le marché immobilier américain tousse puis se retourne. Pour la première fois les prix baissent.  Les flux de trésorerie à la base de toutes  les titrisations s’inversent. Les marchés interbancaires de gré à gré sur ces produits se bloquent en juillet 2007. La comptabilisation devient impossible.  Des pertes apparaissent dans des bilans qu’on croyait vierge de tout problème. Les attaques de banques commencent, et les assureurs sont pris d’assaut. Ils ont donné leur garantie.  Le château de cartes s’effondre et avec lui les bourses mondiales.  La crise de confiance finit par bloquer partout le système bancaire  et  comprime l’économie dite « réelle ».


Nous en sommes là.

Il y a bien eu conjonction d’un terrain dangereux, d’innovations incontrôlées et d’imprudences caractérisées. 

La sagesse serait d’agir pour l’avenir sur ces trois aspects.

Il faut évidemment revoir un système qui permet aux Etats-Unis d’alimenter par ses déficits des crises financières de plus en plus graves. C’est la question des changes flottants et de la régulation des politiques des Etats par un système égalitaire sans superpuissance à privilèges et avec une organisation globale différente de celle qui existe.  C’est la question la moins débattue car à la fois la plus technique et la plus politique.  Les économistes sont taiseux et les Etats-Unis  ne lâcheront pas facilement leur statut d’hyper puissance. 

Il faut maîtriser l’innovation financière, c’est à dire contrôler mondialement la création et la diffusion des produits dérivés et structurés.  Vers ce monde compliqué il faut voguer avec  des idées simples : rentrer les « futures » partiellement dans le bilan et faire en sorte qu’un créateur de produits dangereux en conserve une bonne partie comme gage de sa validité.  Mais la magnitude de complexité doit être aussi réduite. On retrouve nos changes flottants qui imposent, pour que la diffusion mondiale de ces produits soit possible, des hedgings sophistiqués et eux même complexes, rendant le tout parfaitement  non maîtrisable.  Et la combinaison de produits complexes dans des produits complexes ad infinitum doit certainement faire l’objet d’un traitement prudentiel un peu plus sévère. A l’échelon mondial.

Quant à l’imprudence, on touche à la condition humaine.  On pourra toujours  règlementer la rémunération des « traders »,   on ne changera rien durablement. Les politiques feront toujours du « politiquement correct » et prendront des mesures démagogiques et potentiellement dangereuses,  les banquiers seront toujours des moutons,  les ambitieux enfourcheront toujours le dernier dada à la mode, les épargnants chercheront toujours à « battre la moyenne du marché ».  Il  faudrait surtout mettre en place des procédures d’alerte quand un marché dérape de façon trop « exubérante ». Mais il faut que cela soit une fois encore une organisation mondiale qui parle et qu'elle puisse le faire sans la pression d'un bailleur principal  !  

Le FMI, seule institution de surveillance existante a totalement failli à sa mission.  Impuissante vis-à-vis des Etats-Unis son  principal  bailleur qui dispose en outre, seul,  d’un droit de veto, elle n’a rien compris à ce qui se passait  dans la sphère des innovations de la banque assurance, contrairement à la Banque des Règlements internationaux qui, elle, a bien vu la bulle des produits dérivés et structurés. Elle est de plus présidée par un président sans crédit et sans réelles compétences : erreur d'un choix politique pour une institution déboussolée depuis longtemps, sans importance pratique et dont la présidence est vue comme une sinécure pour satrape en attente de poste encore plus honorifique. 

Les Etats-Unis sont évidemment au cœur de la tourmente.  Ils sont actuellement sans pilote et avant que le nouvel élu soit réellement en place  il se passera encore quelques mois. Rien dans les propos actuels des candidats ne laissent penser qu’ils veulent le moins du monde revenir sur leurs privilèges et leur rôle de leader de l’occident et de maîtres du monde.  L’ennui c’est que les changes flottants, c’est eux ; les déséquilibres pesant sur le monde entier, c’est encore eux ; les innovations financières dangereuses, c’est toujours  eux ;  le blocage de toute régulation financière et comptable universelle, c’est aussi eux ; les banquiers qui ont créé le marasme général, ce sont les leurs ; les plus lents à réagir, c’est encore, toujours, aussi,  eux.  Autant dire qu’ils ne céderont rien facilement et que les autres iront à la discussion en marchant sur des œufs.

On ne s’accordera que sur les points les plus faciles : les normes comptables, les agences de notations,  la régulation internationale  de la banque assurance, peut être le système de rémunérations des banquiers et un petit peu les « hedge-funds ».  Mais on peut craindre qu’on n’aille pas plus loin. 

Si on aime les analogies routières : on mettra des air-bags, quelques gendarmes  et on fera souffler les conducteurs dans le ballon. Mais on ne touchera pas à la route défoncée et dangereuse.

C'est trop peu et trop tard.

On est déjà passé du ralentissement à la récession. Tout est  en place pour qu’on passe à la récession sévère  puis à la dépression.

 Sauf miracle...
…politique !  

Didier Dufau, pour le Cercle des économistes e-toile.

Nationaliser ou étayer le capital des banques ?

Un de nos lecteurs nous pose cette question : pourquoi préférez-vous une nationalisation  totale plutôt qu’une entrée dans le capital des banques fragilisées par la crise ?  C’est une bonne question.
Rappelons que nous proposons une nationalisation totale bien que temporaire  des banques qui seraient en difficulté, sans indemnisation immédiate des actionnaires de la banque. La régularisation se ferait après liquidation des actifs pourris,  un ou deux ans plus tard. 
Première raison : la valeur résiduelle des banques en difficulté est impossible à calculer. Ajouter de l’argent d’Etat sur du sable mouvant n’est pas de bonne politique.
Seconde raison : les stocks options sur les actions de la banque tombent d’elles-mêmes.
Troisième raison : le client croit plus à la garantie d’une banque d’Etat que d’une banque avec des capitaux d’Etat. C’est l’affaire du peso argentin qui valait le dollar mais on s’est vite aperçu qu’il n’était pas le dollar. Le « canada dry » c’est bien pour la boisson mais pas pour la banque malade.
Quatrième raison : il n’est plus nécessaire de garantir les opérations interbancaires du groupe des banques nationalisées. Elles le sont d’office.
Cinquième raison : l’état actionnaire peut pooler les actifs à risque et en faire la compensation interne au sous ensemble des ses banques et présenter une seule tête dans les négociations avec les tiers et les pays étrangers.
Sixième raison : ce sont d’abord les actionnaires des banques qui trinquent ce qui des plus moral.
Septième raison : s’il faut cantonner des actifs pourris c’est plus facile à faire avec un groupe de banques nationalisées qu’avec des banques privées indépendantes.
Huitième raison : l’Etat aura une bien meilleure vision des comportements à risque passés et des remèdes ou changements de cap à apporter.  Les dirigeants actuels des banques ont la bouche scellée sur pratiquement tout.
Neuvième raison : le capital des banques concernées cesse d’être sous la pression de la spéculation.
Dixième raison : s’il doit y avoir un jeu de Monopoly pour restructurer le secteur bancaire, c’est beaucoup plus facile  quand on le possède en entier.
D’accord la solution est rude mais elle  doit être transitoire. Les demi-mesures sont rarement durablement bénéfiques.

Il n'y a pas de miracle !

Le plan européen a obtenu le meilleur accueil de tout le monde et c'est tant mieux. Mais ceux qui remarquent que ce plan est  magique en ce sens qu'il ne fait mal à personne en faisant du bien à tous, et qu'il n'était  pas trop difficile à assumer politiquement, ceux là ont raison.

La douleur viendra après  lorsqu'on s'apercevra qu'il faut bien ques les pertes soient subies par quelqu'un ou lorsqu'on verra que les causes inititiales de la crise sont toujours là et continuent à mordre sur la confiance. 

Nous persistons au Cercle des économistes e-toile à penser qu'il fallait refroidir la spéculation en verrouillant les cours des principales monnaies entre elles, évitant au passage que tous les produits dérivés et structurés ne dégringolent, et acter les pertes des banques en nationalisant les principales banques sans paiement immédiat, l'indemnité ultérieure de nationalisation étant déterminée plus tard lorsque le dénouement des différentes opérations complexes ou purement spéculatives auront craché leur venin (on en a jusqu'à l'été 2009 !).

On aurait à la fois stoppé les dérives immédiatement et fait assumer aussitôt par les banquiers les pertes dont ils sont responsables. 

Gordon Brown a choisi la voie de la nationalisation plutôt que du complément de capital. Il a eu raison car c'est la solution la plus solide et qui implique toutes les autres (garanties des opérations interbancaires, garantie des dépôts etc.). 

Personne n'a pensé à toucher au système de change, l'idée dominante est que des swaps entre banques centrales permettront d'assurer la liquidité en devise.  Ce n'est jamais très facile d'être seul sur son rochet à s'égosiller à dénoncer les méfaits permanents et systèmatiques des changes flottants et leur responsabilité écrasante dans les bulles successives qui ne sont soignées qu'en en provoquant un peu plus tard de plus grosses.

Bulle infernale de 1974, crise des prêts aux Etats faibles, crise des junks bonds, monumentale crise générale de 91-93, explosion de 1998, déséquilibres ahurissants de 2000, blocage bancaire de 2008, est-ce que la leçon de chose est si difficile à comprendre ? Depuis le passage aux changes flottants après les accords de la Jamaïque chaque crise est plus importante et les solutions apportées générent la crise d'après en pire.

Les inondations monétaires actuelles couplées aux changes flottants ne peuvent que provoquer à nouveau les pires ennuis.Cette fois-ci ce sont des Etats entiers qui sont en première ligne car leur monnaie menace de ne plus rien valoir du tout.Et le libre échange.

Notons au passage que la suppression des règles comptables  de valorisation  des actifs au cours du jour ne fera que cacher la misère sous le tapis en reportant à plus tard le constat des pertes. Cela favorisera la méfiance des banques malgré toutes les garanties données par les Etats et toutes les bonnes idées sur l'amélioration des méthodes des agences de notation. Quand à la moralisation des rémunérations ce type de mesures politiciennes n'aura évidemment aucune importance. 

Rappelons que tous les produits dérivés ou structurés ont à peu près le même profil : ils sont ancrés sur des hypothèses de variation de valeur d'indices finalement assez étroite. Dès qu'on sort des limites c'est le krach et les pertes systèmiques avec explosions en chaîne, surtout avec des produits structurés contenant d'autres produits structurés ou dérivés. 

L'unification, même à titre provisoire, des taux de change et des taux d'intérêt  principaux aspects surlesquels des "hedging" sont faits, éviterait que l'on sorte de l'épure théorique des contrats et permettrait une sortie progressive des engagements sans trop de drames annexes. Seules les erreurs sur les risques des sous jacents auront un impact sur le dénouement. Il y aura des pertes mais pas de pertes "dérivées".

Actuellement les hedge funds sont soumis à des demandes considérables de sortie des investisseurs. Ils sont protégés par le terme des dépots.  Tout va se dénouer dans les deux mois. Certains ont déjà des pertes magistrales. Mais si le chaos revient dans les deux mois la majorité d'entre eux feront faillite entraînant une nouvelle crise systèmique qui cette fois là ne sera pas jugulable par des garanties politiques.

On prend trop de risques en ne nationalisant pas les banques  et ne stabilisant pas les changes.

Espérons que nous nous trompons !

Didier Dufau pour le Cercle des économistes

Un curieux dialogue

La scène se passe à l'excellent émission "c'est dans l'air". 

On cherche à comprendre ce qui va changer maintenant que la spirale baissière de peur panique est enrayée à la bourse.  C'est qu'on a compris ce qui s'est passé et qu'on sait ce qu'il faut faire ! L'ennemi numéro 1 : les produits dérivés et les produits structurés.  Pendant près de 20 minutes les économistes présents tournent autour de la chose et de ce qu'il faut faire. 

Tous sont d'accord il faut les ré-gu-ler. Pas les supprimer puisqu'ils sont indispensables et d'une formidable modernité, mais les réguler et faire en sorte que les régulateurs rattrapent leur retard technique car jusqu'ici ils ne comprenaient rien.

Mais pouquoi diable sont-ils indispensables ? Parcequ'ils sont une assurance dans un monde de change qui varient beaucoup.  Air France ne pourrait pas survivre sans produits dérivés dit l'un des interlocuteurs. Ni Airbus ni aucune des grandes sociétés du CAC.Tous en conviennent.

Mais personne absolument personne ne remettra en cause le flottement des monnaies qui est justement  à la source de tous les besoins de produits complexes.

Il ya là une myopie extraordinaire.  Comme si un pompier disait : il ne faut pas éteindre le feu qui nous asphyxie mais coller un masque qui collera mieux au visage parceque le masque actuel  conçu par des techniciens géniaux est impossible à fixer facilement au visage et contribue à la mort du pompier.  

Tout le monde comprend bien que l'échange de produits financiers complexes à travers le monde est la cause du blocage des banques ; tout le monde comprend que les variations monétaires sont à la source des besoins de modèles mathématiques complexes. Mais personne ne songe à supprimer une magnitude de complexité en supprimant la variabilité constante des marchés de devises.

Les changes variables ont transformé le monde en espace de spéculation permanente soit dans un but de protection soit dans un but de gain rapide. Ce système a explosé. Et l'on dit : ne touchons riens aux changes flottants et "régulons" les produits construits pour vivre avec cette réalité.  Sur la nature de cette nouvelle "régulation", évidemment pas un mot.

On nous annonce "une refonte du capitalisme" à base de moralité retrouvée, de bonnes règles comptables, d'agences de notation enfin clairvoyante, de renoncement à 'esprit de lucre, etc.  Il semble que M. Sarkozy aille faire cette refondation avec les américains et de G7 élargi à tout le monde dans peu de temps.

Parions que personne n'osera aborder la question des changes flottants, des monnaies fondantes, des déficits abyssaux de certains pays majeurs, du "benign neglect" monétaire américain. 

D'une certaine façon c'est le danger du soulagement ressenti devant le redressement des marchés boursiers : il ne sera plus nécessaire d'aller au fond des choses.

Cela n'augure rien de bon.

Pas de solutions durables pour l'économie mondiale sans revenir sur les changes flottants !


Réserver les stock-options aux « start- up » !

A l’époque où le Cercle des Economistes E-toile poursuivait une politique de participation publique dans des forums, notamment celui du Monde.fr,  beaucoup de nos interlocuteurs  favorables avaient été profondément choqués de nous voir condamner fortement l’extension des stock-options et proposer une réglementation restrictive.   A l’époque, en 1999, il y avait une sorte d’unanimité gauche-droite en faveur de cette pratique.  MM. Jospin et Allègre avait fait passer une loi favorisant les stocks options. La droite n’avait pas critiqué. Nous avions protesté, soulignant que cette unanimité ne résisterait pas et que cette affaire prendrait tôt ou tard la tournure d’un scandale.  Bien que nos raisons soient plus évidentes aujourd’hui qu’à l’époque, il convient de rappeler ce que nous contestons fortement dans la mécanique des stock-options (SO).
Depuis l’instauration des changes flottants, on a assisté à une inondation permanente de monnaie qui a d’abord provoqué la stagflation puis, après  l’ouverture à  la Chine et à  l’Inde qui bloquait les salaires en Occident, à la montée continue et bourgeonnante des actifs, notamment boursiers.  Couplée avec l’ouverture de la bourse aux fonds de pensions, cette hausse continue des actions, aux crises périodiques près,  et ce freinage des salaires, a provoqué la ruée vers les SO.
D’abord les fonds de pension voulaient que les dirigeants aient une vision boursière plus dynamique. Ils avaient raison. Pendant des années l’indifférence des directions d’entreprise vis-à-vis de leur cours de bourse avait été proverbiale.  On se souvient qu’Unilever, une des plus grandes entreprises européennes du moment,  maintenait jusque dans les années 70 une rentabilité globale inférieure à 2% !  Les fonds de pension  firent valoir leurs exigences : un cours de bourse constamment en hausse avec une rentabilité de 20 à 30%. Il y eût une sorte de choc culturel.  Pour faire passer le message, ils adoucirent le « deal » en promettant des rémunérations adjacentes au salaire et directement liées au cours de bourse : les stock-options.  Pourquoi  ce système plutôt qu’une bonne prime en cas de réalisation d’objectifs boursiers ?  Pour des raisons purement fiscales et comptables.  Les options étant considérés comme des engagements hors bilan, n’entraient pas dans les comptabilités.  Leur exercice étant assimilé à une plus value sur titre,  la fiscalité était largement celle des plus values.  Beaucoup de pays ne taxant pas les plus values, on pouvait arriver à une taxation nulle. Surtout les charges sociales n’étaient pas assises sur les plus values.   Des sommes gigantesques pouvaient être accordées sans que cela touche le compte d’exploitation  pour le donateur  et souvent quasiment hors impôt pour le bénéficiaire.
La mondialisation et l’ouverture totale des marchés financiers imposaient des contraintes et offraient de nouvelles opportunités. Il fallait devenir un acteur « global », si possible leader sur ces marchés. Cela imposait de disposer d’énormes quantités de capital. Le titre pouvait être déprécié fortement en quelques minutes si   « le marché » perdait confiance dans les dirigeants et l’avenir d’une entreprise.
On ne parla bientôt plus de croissance, de dynamisme, de bonne gestion,  mais de « création de valeur pour l’actionnaire » qui devient le mantra de toute la presse et de tout le petit monde de l’entreprise.
 On connaît le résultat : toutes les grandes entreprises mirent en place un plan d’intéressement des cadres dirigeants (et parfois du seul groupe des très hauts dirigeants)  par SO.  La rémunération des PDG prit l’ascenseur pendant que celle des salariés prenait l’escalier.  Au point qu’en 20 ans, l’écart entre salaire moyen et rémunération moyenne des dirigeants passa  de 10 fois à plus de 300 fois.  Partout éclata le scandale de rémunérations délirantes des dirigeants alors que leurs entreprises finalement décrochaient en bourse. Jusqu’à ce que l’effondrement général des bourses laissant comprendre que ce système délirant avait trouvé ses limites.
Aujourd’hui les SO sont enfin sur la sellette.  Pour beaucoup, elles sont assimilées au vol pur et simple. Leur pratique est trop liée aux déviances qui ont marqué l’explosion du système financier pour qu’un changement profond de législation ne soit pas indispensable.
Le nœud de l’affaire c’est que la valeur de l’action en bourse est très rarement liée  aux performances  de la direction.  La bourse est cyclique et son niveau dépends de considérations financières plus macro économiques que micro économiques.  En cas d’inondations monétaires, les bourses montent automatiquement.   Les emballements boursiers sont en général indifférenciés : toutes les valeurs montent. Lors de la folie spéculative de 1999-2000 une double spéculation sur la hausse du dollar (permis par les changes flottants) et sur les bourses américaines les plus risquées (ce qu’on a appelé improprement la bulle Internet), les hausses sont prodigieuses sans que la performance  des dirigeants en soit la cause.  Les stocks options permettent de capter l’épargne publique à des niveaux inouïs.  On vit donc des patrons dont les salaires restaient souvent dans des limites acceptables se gaver  de gains en capital  gigantesques : 5 millions  puis 10 puis 40 millions d’euros en France ; dix fois plus aux Etats-Unis.   Quand les bornes sont franchies, il n’y a plus de limite.
Mille affaires prouvèrent bientôt l’arbitraire du système.  Tel vendait sa société parce qu’il y avait un  gain personnel en capital énorme associé à l’opération  (vente de Elf à Total par Jaffré, alors que Total était beaucoup plus petit que Elf) ; tel autre exerçait ses options la veille de l’effondrement des cours suite à leur incapacité à gérer correctement leur production (Forgeard et toute la haute direction d’EADS)   ; tel autre le faisait alors même que ses erreurs avaient fait chuter lourdement le titre en bourse (Bouton, le PDG de la Société Générale après avoir présidé à l’achat à pertes de CDO gagés sur les subprimes et au développement spéculatif excessif qui a abouti à l’affaire dite Kerviel).
Au total les stocks-options ont accéléré la crise systémique que nous vivons tout en perdant de réputation un capitalisme  devenu inique.   Un beau résultat… que nous avions annoncé il y a quasiment dix ans !
Le mécanisme des stocks options est légitime dans un cas et un seul : les « start-up ».  Pour séduire des cadres compétents alors qu’il leur est impossible de verser de gros salaires, les entreprises naissantes doivent pouvoir les rémunérer sur les perspectives d’avenir.  Que l’introduction en bourse d’un petite entreprise permette à ceux qui ont été à l’origine de son succès des gains en capital importants, rien de choquant, même si les sommes sont astronomiques.   Cela correspond à plusieurs  avantages sociaux importants : la création d’entreprises et le dynamisme entrepreneurial, l’augmentation de la concurrence et l’attaque des rentes des sociétés installées, la rémunération du risque. 
La législation doit donc purement et simplement interdire les SO hors du cadre des start-up.  La rémunération des dirigeants doit se faire sur les flux de bénéfices et non sur l’augmentation de la valeur des titres. C’est une affaire de compte d’exploitation et non de haut de bilans. Si des cadeaux en titres doivent être faits, ils doivent l’être  à la valeur du jour et être taxés comme les primes.  
Le risque ? Des délocalisations de sièges sociaux, les dirigeants se déplaçant vers les lieux où les SO seraient possibles ! Il est facile à conjurer.  Pour l’Europe, la législation doit être évidemment commune avec interdiction de la possession  et le négoce de titres d’entreprises pratiquant de telles rémunérations où que ce soit dans le monde,  et blocage aux frontières de leurs produits. 

On verra alors que les SO entreront au musée de la folie des hommes et que personne n’exigera jamais qu’on les en sorte.

Cercle des économistes e-toile

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner