Martin Wolf, John Kay et le concept de « banques étroites »

Nous, au cercle des économistes e-toile, on aime bien Martin Wolf depuis sa conversion. Il permet désormais de faire entendre au monde anglo-saxon des idées qui pendant longtemps ont été estampillées « continentales »  et régressives dans les milieux financiers alignés sur Wall Street.


« Qui peut croire que le système financier qui émerge de la crise soit plus sûr que celui qui s'y est précipité ? Peu de gens, assurément. Dès lors, comment peut-on remédier à cette situation désastreuse ? Ce qui a entraîné le monde dans la crise, c'est, nous le savons maintenant, un secteur financier mal géré, irresponsable, fortement concentré et sous-capitalisé, miné par les conflits d'intérêts et bénéficiant de garanties publiques implicites. Ce qui en émerge est un secteur financier un peu mieux capitalisé, mais encore plus concentré et bénéficiant de garanties publiques explicites. Ce n'est pas un progrès : cela signifie que nous connaîtrons dans les années à venir de nouvelles crises, plus nombreuses et plus graves. »

Rien à dire sur ce développement impeccable. Nous l’avons traité dans au moins dix articles.


Il va alors chercher un rapport de John Kay, économiste et professeur à la London School of Economics,  qui propose dans un texte publié le 15 septembre par le Centre for the Study of Financial Innovation (CSFI), un centre de recherche privé basé à Londres, la création de  banques plus petites, les « narrow banks » (qui n’auraient donc plus d’importance systémique et ne seraient plus too big to fail)) disjointes des banques de dépôts  rendues, elles,  absolument sûres non pas par la garantie publique mais par la solidité de leurs actifs.

« M. Kay pense qu'il faut scinder le système bancaire en deux parties : un "service public" et un "casino". La grande idée est que les dépôts garantis devraient être adossés à des "actifs liquides absolument sûrs" - ce qu'on appelle le coefficient de réserve à 100 %, d'ailleurs envisagé par les économistes de l'école autrichienne. »


Il faut savoir que les économistes de l’école autrichienne avaient été traumatisés par l’hyperinflation du début des années 20 et avaient réfléchi à la faillite du kredit Anstalt, le Lehman-brothers de leur époque.  Depuis la création monétaire débridée n’avait plus la cote avec eux.  Le keynésianisme a ensuite emporté tout et enfoui leur contribution.

Nous avons développé dans notre article  sur « la notion de banque de paiement » une vue proche mais un peu plus radicale que celle de Kay. Dans la pratique le résultat est (presque) le même.  Les dépôts restent des prêts aux banques dans le système Kay mais ils ne peuvent être employés qu’à des ressources 100% sûres. Il n’y a plus de risque sur les dépôts et donc de possibilité de paniques.  Nous préférons notre solution car la notion d’actif 100% sûr est une vue de l’esprit.  

Comme pour notre solution celle de Kay se heurte à une difficulté de mise en œuvre : on s’écarte tellement des schémas existants que la radicalité de la solution fait peur. « La première objection que l'on pourrait lui opposer est que sa suggestion provoquerait un profond bouleversement du monde de la finance » écrit martin Wolf, tout en ajoutant avec courage que cet argument ne doit pas arrêter les autorités.


Et comme pour notre solution la principale difficulté est de déterminer si on ne repousse pas le problème un peu plus loin. Un ensemble de petits casinos est-il moins risqué qu’un petit nombre de très grands casinos ? La réponse étant évidemment non, on aboutit à la même règle inévitable : les ressources des banques doivent être de même longueurs que leurs prêts.  On retrouve toutes les propositions de Maurice Allais qui malheureusement n’est pas cité (une vieille habitude des économistes de sa Gracieuse Majesté). 

Comme nous Kay aboutit à la conclusion que : « des entités de trading existeraient, mais elles devraient se financer en ressources propres ». L’anomalie monstrueuse actuelle qui permet à des banques « universelles » de spéculer à court terme avec l’argent des déposants serait supprimée.  Ces spéculations doivent se faire sur fond propre, qui peut le nier ?  L’affaire Kerviel et les spéculations ratées des caisses d’Epargne ont tout de même été assez démonstratives !

Et comme nous Kay aboutit au constat qu’il faut interdire certaines pratiques ou l’encadrer fortement. Le « shadow banking » a développé des méthodes dont il faut évidemment faire l’évaluation et pour certaines d’entre elles l’interdiction est à envisager. 

« Laurence Kotlikoff, de l'université de Boston, et Edward Leamer, de l'université de Californie à Los Angeles, comptent parmi ceux qui ont proposé de telles idées radicales ».  On est bien content. Cela prouve que même aux Etats unis ces idées cheminent.

Nous ne pouvons qu’être d’accord avec la conclusion de Martin Wolf :
« Le point primordial est que le stade où nous en sommes aujourd'hui est intolérable. Les concentrations actuelles de richesse et de pouvoir garantis par l'Etat doivent absolument disparaître. A présent, la thèse officielle est qu'une régulation plus stricte, notamment le relèvement des exigences en matière de capitaux propres, peut contenir ces dangers. Il est pourtant probable que cela échouera… On ne peut pas rejeter toute idée de réforme radicale. Celle-ci demeure latente. »

Evidemment cet article laisse dans l’ombre nombre de questions clé.  La plus importante est de savoir pourquoi le système permet l’existence d’activités bancaires de casino. Ceux de nos lecteurs fidèles savent la réponse que nous apportons : les changes flottants ont à la fois permis et rendu attractifs la spéculation à court terme de masse.  Cette activité commence dès 1975 et prend de l’ampleur avec les mesures de désectorisation du monde bancaire. Les dépôts sont alors mis à la disposition de la spéculation sur les monnaies et les taux d’intérêt. Les mouvements financiers prennent le pas sur les mouvements commerciaux.

On voit que les risques actuels d’effondrement du dollar remettent au premier plan la question monétaire qui est « latente » comme dirait M. Wolf depuis le début de la crise.

Nos thèses que certains auraient pu croire aventurées, bizarres, hors sujet, prennent leur vrai sens au fur et à mesure que la crise s’approfondit et qu’on s’aperçoit qu’en fait, à ce jour, on n’a pris aucune mesure sérieuse pour éviter que cela ne recommence sans trop savoir comment on va sortir des conséquences des mesures d’urgence pleines de facilité que l’on a prise. 

Le G.20 a constamment évacué la question monétaire et les politiques ont constamment évacué la question de la restructuration en profondeur  du secteur bancaire et financier.  Tout ce qui a été entrepris sur les normes comptables, les bonus, les agences de notations est cosmétique et sans grande importance.
Admettre que l’on s’est fourvoyé en groupe pendant près de quarante ans, c'est-à-dire depuis l’instauration des changes flottants et  du décloisonnement des banques, est une potion dure à avaler. 

Elle était belle l’idée de Milton Friedman d’un monde de liberté où des banques livrées à elles mêmes orientaient de façon optimale les ressources vers les endroits où on en avait le plus besoin, où les taux d’intérêt et les changes convergeaient harmonieusement, où la liberté du commerce s’accompagnait de la liberté totale des mouvements de capitaux.  Comme le socialisme, une autre belle idée,  « cela ne marche pas ».  En tout cas pas comme prévu.

Félicitons la presse anglaise qui n'hésite pas à publier des textes économiques en apparence hétérodoxes et la liberté de certains "columnists" qui n'hésitent pas à bruler ce qu'ils avaient adorés et stigmatisons la presse française qui les publie sans jamais faire eux même le même travail avec leurs ressources nationales. L'effacement économique français dans la sphère médiatique est grotesque et même infamant quand on pense à la qualité de la tradition française.

Didier Dufau pour le cercle des économistes E-toile.

Taxe Tobin : la double méprise.

On se souvient qu’une association constituée d’anciens communistes, venant soit du PC, soit de la CGT, soit du tiers-mondisme marxiste,  ATTAC,  l’exemple même du « faux nez »  dont la mouvance communiste aime à s’affubler pour essayer d’attirer des âmes simples pour lesquelles le mot « communiste » a un effet répulsif majeur,  avait fait de la taxe Tobin son cheval de bataille.  


Surmédiatisée, cette association  qui avait fini par mordre sur le parti socialiste et ses militants,  a finalement explosé en vol quand l’opacité de ses méthodes  (une malhonnêteté très bolchevique) a fait tomber une partie du masque  et surtout quand les socialistes ont soudain découvert qu’ATTAC avait largement provoqué le « non de gauche à l’Europe libérale » et que même le Traité de Rome n’aurait pas trouver grâce  si on avait accepté tout ce corpus idéologique : la régression terrorisa .  Fabius qui avait cru relancer sa carrière en  épousant l’esprit du temps créé par Attac fut  marginalisé ainsi qu’ATTAC, dont le côté mascarade (l’éducation populaire !) et la nocivité globale ne pouvaient plus être cachés.

Pendant toute la montée médiatique d’ATTAC, on avait vu des artistes et des politiciens s’adonner au petit jeu du : « une si petite taxe qui permettrait de dégager des centaines de milliards pour lutter contre la pauvreté ». Il fallait être un cœur bien dur  pour s’opposer à une mesure si simple et  si efficace.  L’acteur Pierre Arditi, un économiste de l’école spontanéiste, toujours très soucieux de son positionnement à gauche, s’était ainsi ridiculisé à la télévision,  en joignant le geste à la parole : il fit claquer ses doigts   et « comme çà ! » les flots impurs de la finance mondiale auraient en quelques instants irrigué les nécessiteux du monde entier, résolvant enfin un problème qui tarabuste la société depuis plusieurs millénaires.

Il fallut que Tobin, prix « Nobel » d’économie, si tant est que cette expression soit juste, déclare qu’il avait horreur des idéologues d’Attac et ne se reconnaissait en rien dans les travestissements de sa pensée pratiquée par ce groupuscule politique communiste.  Se cacher derrière des sommités reconnues est en effet une des astuces habituelles de la propagande communiste.  Toute la presse soviétique pendant des décennies a utilisé ce stratagème simple qui consiste à affirmer que  « cela doit être vrai puisque nos ennemis eux-mêmes le disent ».   Sous entendu : nous on sait bien que vous savez qu’on ment tout le temps !

Et voilà qu’un régulateur britannique s’intéresse ouvertement à  la nécessité  de la taxe Tobin. La City semble tout à coup donner la main aux nostalgiques du marxisme léninisme.  Aussitôt  on retrouve toute la folie médiatiques des années Attac : M. Kouchner redécouvre les vertus de cette taxe magique et avec lui toute une partie de la gauche socialiste.  C’est à peine si la droite n’a pas un peu honte de n’avoir pas adhéré pleinement  et plus tôt à cette idée fantastique.

Du coup le cœur tobinien  de la presse enchantée du socialisme se remet à battre  avec vigueur. Le délire recommence à s’installer sur ce thème à France Inter qui ce matin, vendredi 25 septembre,  reprend ses vaticinations à l’occasion de l’interview du directeur de la bourse de Londres, un Français.  Et voilà M. Bernard Guetta chevrotant à nouveau la belle chanson de la taxe magique que seuls des âmes déplorables peuvent  tourner en dérision,  pendant que tous les petits bras qui l’entourent essaient de cerner la bête avant l’hallali : la démocratie doit imposer la taxe Tobin, c’est évident.  On a failli retrouver le langage des « séminaires » Attac : celui qui est contre la taxe Tobin est « un fasciste », un « salaud au sens sartrien ».  

En revanche on n’a pas évité les ambiguïtés habituelles sur le taux de la taxe : 0.5, 0.05, 0.005, 0.0005 pour cent ! C’est selon ! De toute façon c’est si petit que cela n’a pas d’importance…

En dehors de ces palinodies idéologiques, il reste une vraie question, technique et économique celle là, qui est de savoir si la taxe de Tobin aurait été de nature à éviter la crise financière actuelle ou non, et si on tient là une piste sérieuse de rénovation de notre système économique mondial.

Première remarque : la proposition de Tobin nait au début des années 70 avec l’introduction du système des changes flottants après l’annonce de l’inconvertibilité du dollar en or.  Au passage notons l’importance de ce fait : on sent bien que la source des maux  vient de là, même si on ne l’avoue pas directement !   Que disait Tobin : que le danger des mouvements de capitaux à court terme était réel et qu’il fallait tenter de brider ces mouvements.  Traduisons : les monnaies flottantes créent tellement d’occasion de spéculer que bientôt tout  le système sera un casino incontrôlable !  Des capitaux peuvent se déverser en masse sur des marchés financiers à partir de l’extérieur puis s’en retirer en provoquant des catastrophes.  Tobin a bien mérité son prix Nobel !  Car le pronostic était  exact.

Deuxième remarque : le taux de la taxe pour être efficace doit être fort, sans cela il n’y aura aucun effet de frein.  En fait il s’agit de faire très mal aux opérateurs pour qu’ils s’abstiennent.  Le taux qu’il a  proposé était de 0.05 %. Le chiffre parait faible : il est gigantesque !  Le montrer n’est pas difficile. Prenons un « day trader » qui spécule sur les variations de devises cotées en continu.  Il va faire des dizaines d’allers et retours quotidiens, en se couvrant qui plus est par des opérations annexes.  Imaginons qu’il en fasse 10 : la taxe va être de 0.5% par jour, soit grossièrement 365 x 0.5% = 180% par an !  Alors que l’argent qui sert à spéculer est emprunté à  2 ou 3% par an !   La Taxe Tobin au taux qu’il a lui-même proposé est donc un gigantesque coup de massue visant de fait à interdire les allers et retours financiers.  La conséquence est qu’on en reviendrait à des placements longs qui certes devraient payer l’impôt  mais s’il n’y a pas plus d’un mouvement par an, la pénalisation n’est pas importante.  Tobin ajoutait : faites de cette taxe mondiale la première recette mondialisée et utilisez là aux fins générales de l’humanité et pas seulement des états nationaux.

Imaginons que vous souhaitiez qu’une porte reste fermée et que vous préleviez 1 euros à chaque ouverture.  Un euro c’est rien. Mais si vous aviez l’habitude de faire une dizaine d’allers et retours par jour par la porte, voyez ce que cela coûte à la fin de l’année :  3.650 Euros par personne ! Largement plus que le coût de la porte.  Et quel embarras si on ne dispose pas des moyens de faire payer tout le monde !


James Tobin était un économiste très fin, comme souvent le sont les vrais spécialistes des systèmes monétaires internationaux (ils sont rarissimes !).
Il a été contré par Milton  Friedmann  et ses troupes qui ont expliqué que la monnaie étant un produit comme les autres, son prix devait s’établir sur un marché,  et non par décision administrative, et que les transactions à court terme permettraient de stabiliser et le taux d’intérêt et les changes eux-mêmes, car si les taux sont harmonisés alors il n’y a guère de raison que les changes varient, sauf si un pays utilise sa souveraineté pour faire n’importe quoi.  Si la banque centrale est indépendante et a pour but de maintenir la valeur locale de la monnaie, le système sera stable.


Milton l’a emporté sur James  et le système ainsi mis en place n’a pas arrêté d’hoqueter de crise financière en crise financière jusqu’à la crise dramatique actuelle.  La vérité : Milton avait tort ! On le constate tous les jours mais la dictature de l’existant est telle qu’il serait terrible de la reconnaître. 

On ne le fait généralement que lorsqu’on n’a plus le pouvoir et qu’on soigne sa posture pour l’éternité :  Edouard Balladur le fait dans son dernier livre, quasiment à la dernière page, où il déclare être resté en politique pour faire valoir des idées fondamentales comme par exemples la nécessaire réforme du système monétaire international, source de tous les maux.  « Je ne fus pas entendu. J’assistais, désolé,  au spectacle d’un monde déchiré par le désordre et l’anarchie, enivré par un richesse factice due au dérèglement du système monétaire international ».  L’ennui est que jamais il n’a prononcé la phrase clé : le système des changes flottants, à l’instar du socialisme, cela ne marche pas !


On retrouve cette même critique ouatée qui ne descend jamais dans les détails qui font mal  dans bien des interventions actuelles.


La véritable question est de savoir s’il faut conserver les changes flottants avec un correctif de type Tobin, aussi violent soit-il, ou s’il ne faut pas résoudre le problème à la base, c'est-à-dire en finir avec les changes flottants.


Nous sommes de ce dernier avis.  Les changes flottants on introduit trop d’occasions de spéculer sur tout et sont à la source de tous les maux que l’on a constaté depuis   1971, sans aucune exception.  Corriger par des taxes un système faussé structurellement ne peut être la bonne solution.  Tobin le savait fort bien. Il pensait simplement que la volonté hégémonique des Etats-Unis et leur souci de tirer un avantage absolu de leur domination économique et monétaire, interdisaient tout autre système que les changes flottants.

Le pire pour lui est que son remède de cheval a été pris pour une médication homéopathique  et détourné sans scrupule par des mouvements idéologiques qu’il exécrait.  
Une double méprise.  

Didier Dufau pour le Cercle des Economistes E-toile

La pertinence du concept de cycle économique

Pratiquement tout le monde a refoulé l’idée du cycle économique aux oubliettes de l’histoire. Chaque récession est une « surprise » dont il convient de maîtriser les leçons spécifiques. On ne veut pas voir d’enchaînement dans la durée. La dictature du court terme ne concerne pas que les banquiers.

Nous avons attiré plusieurs fois l’attention sur la pertinence de l’analyse économique en terme de cycle.  Une phrase du commentaire de M. Sarton du Jonchay (« Permettez-moi de discuter le pouvoir explicatif des cycles économiques » http://cee.e-toile.fr/index.cfm/2009/9/12/Les-vraies-causes-de-la-rcession#comments ) nous conduit à redonner un petit coup de plumeau sur cette clé fondamentale de l’analyse de la crise actuelle. La question posée est exactement celle-ci : « Serions-nous alors encore soumis à des cycles en fin desquels l'accumulation excessive de dettes par rapport au potentiel de croissance de l'économie est brutalement soldée ? » si le système de crédit était sain.

Le cycle est une réalité depuis que les banques existent et au moins depuis 200 ans. Pour s’en tenir aux cent ans passés : 1921, 1929, 1938, 1952, 1963, 1974, 1982, 1992-3, 2001-2002, et 2008-2009.

Les économistes se sont longuement affrontés sur l’analyse des causes jusqu’à l’immédiat après guerre de 40. Après l’étude des cycles a quitté les radars : il ne pouvait plus avoir de récessions après Keynes ! Appelons cela l’illusion macro-économique : je contrôle la demande globale ; adieu les récessions ! Et les cycles ont continué …

Relevons aussi que le cycle s’est produit sous une multitude de systèmes de changes (bimétallisme, étalon-or, étalon de change or, changes flottants.  C’est une réalité qui transcende les systèmes, les écoles de pensée et les formes d’organisation.

Si on laisse de côté certaines théories mécanistes comme celle des « time lags » et des effets de stocks (elles se sont ridiculisées une fois de plus en justifiant la fin des crises économiques en 1998-99 par l’arrivée de l’économie internet et la fin des stocks) on trouve trois explications :


-    Schumpeter voit l’expression d’un cycle de l’investissement. Après un certain temps l’euphorie des dirigeants conduit à surinvestir et une correction s’avère nécessaire. Keynes, avec sa théorie de la baisse marginale du taux de profit au fur et à mesure que la fortune se concentre chez les riches en phase de haute croissance appuie ce genre de raisonnement). Au bout d’un moment on investit trop avec une chance de rentabilité qui en fait a baissé : la récession survient.
-    Juglar lui avait clairement détecté un cycle de crédits : la vigilance des banques baisse en même temps que l’euphorie gagne en période de haute conjoncture. Arrive alors « the day of reckoning » et « l’impending doom ».
-    Maurice Allais a établi une équation qui n’a pas été reprise par la littérature économique car trop mathématique et s’appliquant à un facteur apparemment saugrenu : la mémoire. Le cycle de l’oubli est à la base du cycle financier lui-même générateur du cycle des affaires.

Ma propre doctrine est de penser qu’ils ont tous les trois raisons :

-    Les cycles s’enchaînent par l’effet de la mémoire des crises précédentes ;
-    Le capitalisme commence toujours par un « cadeau à l’avenir » : on dépense avant d’engranger. On fait l’avance financière des profits à venir qui deviennent dans la phase de croissance forte de plus en plus certains : les capitalistes à succès croient toujours le devoir à leur génie pas à la chance ni à la conjoncture. Ils sont toujours surpris du retour de flamme ! Citons  Sir Lindsay Owen Jones, de l’Oréal : « il y a un an je vous disais que nous abordions 2008 avec confiance. Avec le recul je dois dire que c’était méconnaître la force et la dimension d’une crise qui n’a épargné aucun secteur de la vie économique ». Autrement dit : je n’ai pas vu venir la crise car je croyais qu’on était des génies capables de produire des croissances à deux chiffres en toutes circonstances ! Des exemples comme cela on en trouve des milliers depuis 1715 !
-    La finance est obligatoirement sollicitée dans ces mécanismes : c’est elles qui va créer la monnaie et apporter les fonds. Le crédit participe à l’euphorie générale. Il n’est pas sûr qu’il la crée.

En 1929 la finance prête pour spéculer en bourse ; une bulle se crée qui finira par exploser. Elle est donc partie à la catastrophe : elle en est un relais nécessaire ; mais est-elle une cause suffisante ?

En 1998 la mode est aux placements en Orient jusqu’ici laissé de côté par les financiers. Le tremblement de terre de Kobé remet en cause bien des positions aventurées. Un repli massif se produit qui entraîne une remontée du dollar et la perte des économies faibles liées au dollar comme celle de l’Argentine. Un choc extérieur détruit en quelques instants la pyramide financière internationale. La responsabilité est-elle purement liée aux banques ? L’accident sera limité et, indépendant du cycle, n’aura pas de conséquences importantes pour le gros de l’économie mondiale (un simple coup de frein).

En un mot les crises financières hors cycles n’entrainent pas de récession. Mais le surendettement en fin de cycle peut se révéler extrêmement nocif.

Ceci nous conduit à la réponse suivante : même en cas de système financier vertueux et de grande qualité, il est exclu qu’il interdise le cycle économique. Le cycle a en quelque sorte une force autonome fortement inscrite dans le  tissu même du capitalisme et de la nature humaine. Quand le temps est venu de faire le ménage dans les projets, le retournement se fait.  Volens, nolens. La conduite macro économique des économies n’a rien changé. Même la beauté solaire d’un système de crédits parfait sera impuissante à l’empêcher.

Même si la récession revient sous des formes toujours différentes, dans des contextes toujours différents et prend des chemins toujours différents, sa survenue régulière est une réalité vitale du monde économique tel qu’il est.  Il peut paraître abusif de faire apparaitre un concept de « retournement de cycle » indépendant de ces composantes toujours changeantes. Nous voudrions bien que comme les marées, on découvre une explication mécaniste, simplissime et mesurable du cycle. C’est impossible. La réalité économique est trop complexe. Et la crise, nécessairement frappera à l’endroit où on l’attend pas : là où on l’attend, on est préparé ! Guderian passe par les Ardennes et oublie la ligne Maginot !  Idem pour l’économie.

Cela veut-il dire qu’on ne peut rien faire vis-à-vis du cycle ? Bien sûr que non. Nous pouvons agir sur le contexte. Car selon le contexte, la récession sera plus ou moins importante.  Lorsque par différentes défectuosités touchant principalement le système monétaire international et les dissymétries d’organisation du secteur financier, se créé un monstrueux nuage d’endettement concernant aussi bien les entreprises que les particuliers et les Etats, on sait que l’on est en train d’armer une bombe d’une violence extrême. Et qu’il se trouvera, quelque part, là où l’on ne l’attend pas nécessairement, un détonateur qui fera tout péter.

Nous-mêmes avons considéré que les bulle immobilière, en France, ne serait pas ce détonateur. En France. La bulle immobilière des particuliers nous paraissait avoir des effets à terme très embêtants : une capture excessive de la richesse produite provoquant un risque de stagnation. Alors qu’un 92-93, la multiplication par 7 des encours bancaires à l’immobilier d’entreprises nous avait fait prédire que la crise commencerait par là, comme ce fut le cas. En revanche nous observions comme le lait sur le feu l’immobilier des particuliers aux Etats unis parce que dès 2006, le marché s’est retourné alors qu’on parlait d’un secteur ouvert à la croissance indéfini sans jamais de baisse des prix. Le système hypothécaire américain rendait l’édifice particulièrement  fragile.

C’est à ce moment là que nous avons compris qu’on entrait dans la phase de retournement de la conjoncture. On était trop tôt depuis la récession précédente pour annoncer la récession en 2007. On l’a voyait plutôt sur 2010 à mi juin 2006. Mais la nervosité des marchés financiers et le retournement du cycle du bâtiment aux Etats unis conduisaient à accélérer le scénario ;  dès le début de 2007 nous annonçons que le retournement du cycle se fera pleinement sentir en 2009 avec un déclenchement probable après l’été 2008.

L’ampleur des déficits et des situations absurdes (comme les déficits et excédents de balances de paiements croisés entre la Chine et les Etats Unis) permettaient d’annoncer une récession forte.  

Le retournement du cycle a frappé un système financier mondial gonflé comme un ballon. Ce n’est pas la finance qui est responsable du retournement de la conjoncture : mais elle a été le moyen obligé du gonflement dément de la sphère financière.

Quand la sphère s’est effondrée, elle l’a fait partout et la première victime a été le commerce international. Ceux qui cherchent à réconcilier ce fait et une explication par les subprimes seules sont obligés de se livrer à des contorsions ridicules. L’énorme masse de capitaux générés par la bulle financière ne trouvaient plus d’investissements rentables dans le crédit classiques aux entreprises. On lui a fourni des substituts de plus en plus faisandés et de plus en plus spéculatifs, faute d’alternatives. D’autant que via les déficits américains on continuait à créer de la monnaie et du crédit en masses toujours plus importantes.

Ce que peut faire la science économique c’est donner une explication réelle de ce qui s’est passé et suggérer des réformes de structure susceptibles d’éviter que se créer des masses financières non liées fermement aux besoins de l’économie réelle. Mais elle ne peut pas annoncer la fin du cycle.

Le cycle quasi décennal reste une clé d’interprétation fondamentale de notre système économique ; son observation, son analyse, sa compréhension, est de nature à fertiliser la prévision, la gestion budgétaire, la maîtrise des investissements.

Actuellement la notion de cycle est niée. On voit le résultat. Le retour du cycle dans la pensée économique est une nécessité criante. Ce devrait être la leçon principale de cette récession.

Pour montrer à quel point la notion des cycles est étrangère à l’esprit de la quasi-totalité des décideurs, racontons cette petite anecdote. Chargé par une organisation internationale de valider le projet de financement d’un complexe hôtelier de très grande envergure dans un pays sous développé de la couronne méditerranéenne, j’observe que le business plan fait apparaître une croissance linéaire sur 30 ans (le prêt était sur 20 ans). Je fais donc les réserves que le cycle m’inspire au milieu de l’ahurissement général (entrepreneurs et financiers). J’indique qu’il faut prévoir tous les 8 ans, à titre de précaution, deux années de vaches maigres avec des reculs de 10 à 20%. Cela implique une révision complète du capital initial nécessaire comme du plan de financement. Nous étions en 1995. Tout le monde a ri. Exit l’économiste conseil incongru.  Le projet s’est effondré en 2004, après l’explosion de « l’imprévisible bulle internet » ! Il a fallu tout reprendre à zéro avec des pertes colossales.

La micro économie comme la macro économie doivent comprendre le rôle et la réalité du cycle !

Didier Dufau pour le Cercle des économistes E-toile

PS : si vous trouvez quelque part l’esquisse du début d’une analyse proche de celle-ci, merci de nous le signaler. Prêcher dans le désert absolu peut plaire aux anachorètes. Mais il n’y a pas d’anachorètes économistes.

La notion de « banque de paiements »

Parmi les réformes demandées depuis longtemps par des économistes de renom qui ont fait le lien entre récession et système bancaire, on trouve la création de véritables banques de paiements, sociétés de services et non de crédits,  gérant des dépôts comme des dépôts inaliénables et non comme des prêts plus ou moins occultes à la banque.

La première raison est morale : forcer les citoyens captifs à utiliser une banque  pour effectuer des paiements, recevoir des salaires, des recettes, des honoraires, sans leur dire expressément qu’en fait les dépôts sont des prêts à la banque qui en fera ce que bon lui semble, alors qu’ils peuvent ne pas avoir envie de prêter et qu’on ne leur demande pas leur avis, est un piège  indigne contraire à l’esprit des contrats et à la règle démocratique. Si un particulier ou une entreprise veut prêter de l’argent, ils doivent pouvoir le faire explicitement et non implicitement en déposant de l’argent en banque.

La seconde est économique : le dépôt étant en vérité un prêt ; lorsqu’une banque est en difficulté les dépôts sont menacés. Il en résulte, depuis l’origine de la banque, des paniques incontrôlables qui provoquent des crises de liquidité dans tout le système bancaire et des faillites en chaine.  Pour éviter cette menace il suffit de rendre sa véritable nature au dépôt : l’argent n’est pas celui de la banque.  Elle n’a pas à l’utiliser pour son compte. En cas de crise, aucune ruée sur les comptes bancaires n’est plus à craindre.

L’actualité récente a montré la nocivité de ces paniques qui ont mis par terre par exemple Northern Rock  au Royaume uni et une vingtaine de banques aux Etats-Unis en attendant mieux. Pour parer le risque de panique les autorités sont obligées soit, comme aux Etats unis, avec le FDIC, de garantir les dépôts de façon fort coûteuse, soit comme en Europe de renflouer toutes les banques menacées pour éviter la spoliation du déposant. Comme la masse des dépôts est considérable, les sommes à engager sont effroyables. Les banques centrales, inventées pour pallier ce genre de difficultés, n’y sont jamais parvenu. A chaque fois ce sont les états qui ont du prendre le relais.

Si les dépôts étaient gérés par des banques de paiements rien de tel ne surviendrait. Les salariés recevraient leurs rémunérations sans crainte, les commerçants leurs recettes, les retraités leurs pensions. En situation de crise on ferait ainsi diminuer l’angoisse générale de plusieurs magnitudes. Les banques ne pourraient pas couvrir leurs erreurs avec les dépôts ni les utiliser par exemple pour spéculer pour compte propre. Les deux affaires de la Société générale et des Caisses d’épargne ont démontré le caractère pour le moins choquant de banques dévoyant l’épargne liquide de tout petits épargnants pour se livrer à des opérations ultra risquées sur les marchés spéculatifs. Procédé choquant mais actuellement absolument légal !

Comment marcherait le système de crédit dans une telle configuration ? Les banques seraient obligées de travailler soit avec leur capital soit avec des ressources empruntées. Selon leur préférence pour la liquidité  ou leur goût du risque, les épargnants qui désireraient faire travailler leur épargne souscriraiennt les formules de prêts aux banques ou aux entreprises qui les intéressent. La séparation des banques d’affaires et des banques de crédit permettrait de clarifier le risque pris selon les formules.

Les banques ne pourront plus compter sur le retour sous forme de dépôt dans leurs comptes des prêts qu’elles octroient pour alimenter leur trésorerie. Elles passeront par des marchés financiers à court, moyen et long terme qui peuvent être régulés et surveillés.  On veillera à ce qu’aucune banque ne devienne un moloch « too big to fail ».

Bien sûr une partie de la masse monétaire stagnera dans les comptes de dépôts. Il y a débat pour savoir si elle sera réellement supérieure à celle qui  est actuellement thésaurisée. D’ores et déjà la majorité des agents économiques ne laisse pas ses liquidités oisives. Le fait d’avoir à souscrire explicitement une formule de placement n’est pas un vrai frein surtout avec l’extension d’internet qui rend le coût de telles opérations extrêmement bas.

Bien sûr les banques de paiements feront explicitement payer leurs services. Mais il vaut mieux un service payé clairement qu’une fausse gratuité  qui est en fait un cadeau incontrôlable aux banques. Et tout le monde voit bien que les grosses banques de dépôts taxent pratiquement toutes les opérations bancaires : toutes sauf le chèque qui est de moins en moins utilisé !  

Bien sûr il faudra mieux rémunérer la ressource des banques qui ne sera plus captive et devra donc être attirée.

Mais les avantages sont clairs :
C’est la fin de la « banque universelle » qui voit des banques de dépôts énormes et oligopolistiques truster une part excessive de la gestion de l’argent et faire remonter vers leurs dirigeants une part démesurée du revenu national.  Chaque banque de crédits est sur un pied d’égalité avec les autres. La taille du réseau d’agences ne joue plus. Il devient facile d’éviter la constitution de molochs incontrôlables qui font peser un risque systémique sur la collectivité.

C’est le retour à la faillite bancaire. Si une banque prend trop de risques par rapport à son capital, elle fera faillite et avec elle ses actionnaires et ses prêteurs. Elle n’aura pas à être systématiquement sauvée.

Car les crises bancaires continueront à se produire. Tout prêt est une aventure et le cycle des investissements et des crédits n’a aucune raison de cesser. Mais les emballements seront tout de même plus contraints que dans un système où les prêts ouvrent de nouveaux dépôts  et sans médiation externe alimentent de nouveaux prêts.

Le marché interbancaire sera profondément modifié. Le rôle de la banque centrale sera d’assurer la liquidité des marchés en cas de crise financière comme maintenant. Mais il sera beaucoup plus facile de contrôler le bilan des banques pour prévenir les emballements et l’action sera bien plus efficace : les banques face à une défiance de l’épargnant n’auront que la banque centrale comme solution !

La création de banques de paiements et la restructuration du système bancaire en strates spécialisées et clairement identifiées (banques de crédits, banques d’affaire, gestion de fortune, courtiers) serait la manière de sortir de la crise actuelle la tête haute avec un système financier rénové et remis à sa vraie place.

On ne doit pas céder à la tentation de ne rien toucher et de se mettre la tête dans le sable. La dictature de l’existant doit être vaincue en s’aidant du levier de la crise. Evidemment, il faut réfléchir un peu plutôt que de s’agiter bêtement autour des bonus et des normes comptables.

Mais bon !

Les vraies causes de la récession


L’économie doit être une science nourrie par l’observation. Elle doit dégager des mécanismes répétitifs et en expliquer les ressorts. Elle ne peut se contenter de commentaires à la va-comme-je-te-pousse nourris par des postures idéologiques ou la défense de positions médiatiques acquises. La réalité est en permanente transformation. Les institutions changent. La première tentation est de se contenter de regarder une période de temps trop courte : c’est la dictature du proche présent. La seconde est de considérer que ce qui existe est « naturel » et non modifiable. La myopie et la sacralisation de l’existant sont les deux mamelles de l’erreur économique.

Sur ces bases, un an après la chute de Lehman Brothers est-on en mesure de tirer des leçons économiques solides sur lesquelles baser les politiques structurelles et conjoncturelles à venir ?

Nous pensons que oui.

Le premier effort est de garder à l’esprit quelques lois fondamentales.

1. Première loi : le cycle des affaires de 8-10 ans existe. Il est observable depuis plus de 200 ans avec une régularité fascinante. Pour s’en tenir au demi siècle passé les récessions s’enchaînent en  73-74, 1981-1983, 1992-93, 2001-2002, 2008-2009.  Elles commencent toutes aux Etats-Unis et se diffusent dans le monde entier. Une crise sévère suit une crise molle et réciproquement.

2. Seconde loi : toutes les crises quasi décennales ont une source monétaire. Le cycle est toujours un cycle du crédit. Le système monétaire se dérègle progressivement et des accidents monétaires et financiers surviennent.  Les aspects internationaux sont toujours présents. Aucune crise de ce type n’est à proprement parler nationale.  Surendettement et dérèglement des circuits financiers internationaux sont toujours présents dans les récessions.

3. Troisième loi : aucune récession n’est strictement identique à la précédente. Elle surgit presque toujours là où on ne l’attend pas, car la mémoire de la crise précédente perdure. Le craquement initial est très souvent différent, même si les mécanismes sous-jacents sont identiques.

4. Quatrième loi : les mentalités et les institutions jouent un rôle central dans chaque crise. Elles viennent ou aggraver ou limiter l’impact de la crise. Détecter les mentalités dangereuses et  les déviations institutionnelles est un des devoir de l’économiste. L’idée que désormais, depuis Keynes on sait éviter les récessions et maîtriser les crises est un exemple de mentalité dangereuse. Elle abaisse la vigilance et conduit à des erreurs de politique. Le système de facto de changes flottants, jamais validé par la théorie économique, et jamais remis en cause, est le prototype d’institution malsaine à fort impact d’aggravation des crises.

5. Cinquième loi : la récession est toujours le produit du choc d’une erreur institutionnelle majeure (qui gonfle comme un ballon une situation malsaine) et du retournement naturel du cycle. Comme un dard ce dernier se télescope avec la bulle douteuse et la fait crever. La gravité de l’explosion est toujours la conséquence de la taille de la bulle malsaine.

6. Sixième loi : l’erreur institutionnelle est soit le fruit d’une innovation encore mal maitrisée, soit de mesures clairement anti économiques.

7. Septième loi : l’opinion impute toujours la crise à des grands événements politiques, ou à des aspects économiques faciles à comprendre. On parlera du choc pétrolier de 1974 consécutif à la guerre israélo arabe, on associera la crise de 92-93 à la guerre en Irak,  celle du début des années 80  en France à l’arrivée de la coalition socialo communiste, celle de 2000 à une « bulle internet » et celle de 2008 à la crise des « subprimes ».  Il ne faut pas confondre ces titres arbitraires et le fond des choses.

8. Huitième loi : la crise économique stimule la critique politique et la recherche de boucs émissaires faciles.  On parle d’excès qui doivent être condamnés. Chaque crise révèle d’ailleurs des faillites plus ou moins frauduleuses. La dénonciation de la fraude et les aspects moraux remplacent la réflexion économique. La récession stimule en vain les crispations idéologiques. Le brouillard ainsi créé interdit d’y voir clair.

Avec en tête ce vade-mecum de l’économiste observateur, il est relativement facile de comprendre ce qui s’est passé et il était également facile de l’anticiper.

1. Première observation : depuis l’instauration des changes flottants deux changements radicaux se sont installés.

Le premier est l’aggravation du mécanisme de la « double pyramide de crédit » institutionnel dans le gold exchange standard mis en place à Bretton Woods et amplifié avec les changes flottants. D’un côté on assiste au gonflement indéfini de la dette cumulée des Etats-unis dont la balance des paiements est constamment déficitaire. De l’autre et symétriquement on voit se gonfler des balances excédentaires considérables qui ne sont pas remises en jeu dans le pays créancier mais replacées aux Etats unis provoquant des effets cumulatifs.  Mesurer en or, le dollar va perdre à ce jeu depuis l’instauration du système 97% de sa valeur.  Les pays qui accumulent des dollars comme les pays pétroliers et les pays exportateurs (Japon, Allemagne, puis à partir de 90, Chine)  sont frappés régulièrement par la purge des dollars excédentaires.

Le second est l’ampleur prise par la spéculation. A partir du moment où toutes les monnaies flottent, tout flotte. Tous les échanges internationaux sont conditionnés par un aléa sur les monnaies. Toutes les valeurs d’actifs sont conditionnées par la valeur fluctuante des monnaies. La libéralisation des mouvements de capitaux en environnement incertain impose des protections (hedging) et offre des possibilités de gains sur des variations de valeur même minimes pourvu qu’on applique un gros effet de levier. L’arbitrage devient la base de l’économie financière.
Le cumul de  déséquilibres massifs des balances de paiement et de la spéculation généralisée crée des situations explosives. Dans certains cas, comme en 1988-89 (accidents boursiers aux Etats unis) ou en 1998 (crise dite à tort « des pays émergents »), la faiblesse structurelle de ce système financier provoque des accidents spontanés qui peuvent avoir des effets locaux dévastateurs. Mais le grand risque tient à la rencontre du retournement naturel du cycle avec une situation financière totalement hors de contrôle.

2. Les trois dernières grandes récessions (92-93, 2001-2002, 2008-2009) sont toutes les trois l’effet du choc du retournement conjoncturel et d’une bulle financière démesurée. C’est ce qui les a rendues si facile à prévoir. Il suffisait de mesurer le poids des déséquilibres et leur caractère de plus en plus artificiel, et de contrôler l’évolution du cycle.  Pour notre part nous avons prévu et annoncée de façon presque parfaite la crise de 93 en France, celle de 2001 et celle de 2008. En fonction de l’intensité des déséquilibres et du continuum des mesures prises depuis la crise précédente, il était relativement aisé de prévoir l’intensité de la crise. Dès 2006, il était clair que la récession à venir serait extrêmement sévère.  Début 2007 nous annonçons le déclenchement de la crise aigue pour septembre 2008 et indiquons à qui veut l’entendre qu’elle sera particulièrement sévère. Il est donc anormal et déplorable que des économistes professionnels puissent à longueur de colonnes des journaux écrits, parlés et télévisés expliquer que la crise était « imprévisible ». Elle l’était parfaitement et l’a été facilement.

Mais pour cela il fallait avoir à l’esprit deux analyses : le cycle existe ; le système des changes flottants crée des bulles financières à répétition. Sans réflexion sur le cycle ni sur le système monétaire international, pas de prévision possible.

Or il se trouve que le système monétaire international des changes flottants est un tabou ; un vrai tabou ; un sujet qui terrorise ; un sujet qu’évitent en cœur tous les économistes un peu conscients de leur carrière. Le silence sur le sujet est assourdissant. Nous ne cessons de citer Maurice Allais parce que, seul, il  a osé ex cathedra et en remettant en cause son statut de prix Nobel, s’attaquer au grand tabou. Du coup on l’a traité de tous les noms et pris pour une sorte de fou. Il faut voir avec quel mépris son livre de 1999 a été accueilli, notamment dans le Monde : « nous sommes prévenu » ironise le valet de presse chargé de la critique du livre !  Et oui, vous étiez prévenu. Vous criez à tout vent que vous ne pouviez pas prévoir, mais vous étiez prévenu !

Quant au cycle, son étude a progressivement disparu au fur et à mesure  que les économistes se sont découverts keynésiens : nous savons prévenir et guérir les crises. Inutiles de s’acharner à en décrypter les mécanismes. Toutes les crises sont exogènes et nous avons la boîte à outils qui convient.  Cette sottise, car il s’agit bien de sottise, arrangeait tout le monde. On fit des modèles économétriques keynésiens à base de demande globale. Et on cessa de réfléchir et d’observer.

Dix années de forum économique m’ont montré que non seulement le cycle est sorti des esprits mais prie encore qu’il est nié et que quiconque en défends l’idée est vilipendé. En général par ceux même qui déclarent que les économistes sont des fumistes. Depuis Staline et l’assassinat de Kondratieff la gauche socialiste réfute l’idée même qu’il puisse y avoir un cycle des affaires (la crise du capitalisme est structurelle et il doit nécessairement scientifiquement s’effondrer). Voilà l’opinion dominante calée dans la prévention idéologique absolue : ôter ce cycle que je ne saurais voir. Les économistes pro capitalistes eux n’aiment pas l’idée que le système puissent tomber régulièrement malade ; toute crise est due aux erreurs des politiques qui trahissent les règles naturelles et bienfaisante du laisser faire et de la sagesse des marchés.

En un mot : pour dénoncer le système des changes flottants et observer le cycle, il faut du courage. Ou de l’inconscience.  Alors chut !!!!!!!!!!!!!!!!!!!!

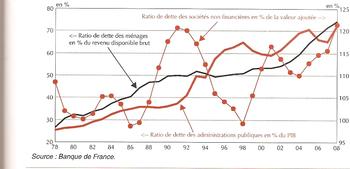
3. La crise actuelle est le fruit du gonflement à des niveaux intenables de l’endettement global. C’est évident aux Etats Unis qui a cessé d’épargner pour emprunter à tout va. Mais c’est tout aussi net en France et dans l’ensemble des économies capitalistes mondiales. La source de cet endettement est la double pyramide de crédits auto entretenue permise par le rôle central du dollar dans un système dissymétrique de changes flottants. Pour la France nous avons affiché dans un de nos articles précédents l’évolution calculée par la Banque de France et publiée dans le dernier « l’économie française » par l’Insee de l’endettement des ménages, des entreprises et des collectivités publiques. Ce tableau devrait être affiché en première page dans tous les journaux et commenté par les beaux esprits de l’économie médiatique. Que nenni ! PAS UN MOT !

De la même façon il suffisait de lire les bulletins de la BRI (BIS en anglais) pour comprendre qu’il se passait un phénomène énorme et hors de tout contrôle sur les CDS depuis 2003. On sortait de la crise de 2001-2002 en créant les conditions d’une bulle gigantesque dans les relations financières internationales.

Nous écrivons en 2005 : « la bulle des CDS laisse penser que la prochaine crise sera absolument globale et touchera via l’effondrement des relations financières internationales tout le commerce mondial qui tire la croissance générale. La crise risque donc d’être générale et extrêmement sévère».  Autant pour ceux qui affirment que la crise était totalement imprévisible et que sa force « surprend » !

4. Ce n’est pas l’endroit où cela casse en premier qui est important.

A la fin des années 80, ce sont les pays émergents bourrés de crédits basés sur le recyclage des excédents de dollars en possession des pays producteurs de pétrole qui ont lâché en premier. En 92-93 c’est l’immobilier d’entreprise qui sera la première victime. En 2001-2002, c’est la bulle spéculative sur les titres du Nasdaq qui craque en premier. En 2008 c’est le recyclage des subprimes qui met le feu aux poudres.

La foudre ne tombe jamais deux fois successivement  à la même place.  C’est l’élément fragile qui cède mais il cède parce qu’on ne le voit pas fragile. En 1992 les crédits à l’immobilier d’entreprise en France est 7 fois plus important que la moyenne des 10 années précédentes. La bulle est énorme. Personne n’écoute quand on dit qu’elle va exploser. La réponse : « il y d’énormes liquidités en mal de placement, les prix n’ont jamais réellement baissé. Il n’y a pas de risque ».  En 2000 l’espoir porté par les NTIC est démesuré. Les gonflements boursiers sont ahurissants. Des « économistes » expliquent qu’avec l’arrivée de l’économie internet et la sagesse de la FED avec son génie, Greenspan, il n’y a plus à craindre de récession. L’économie a trouvé le chemin de la croissance continue. Et boom ! Jusqu’à 2007, les prêts « subprimes » ne sont pas considérés comme un danger. Au contraire : les pauvres peuvent acheter leur maison c’est formidable.  Fanny Mae  et Freddy Mac cautionnent avec de l’argent public ; Les CDS et les CDO permettent de diffuser le risque. Greenspan, patron révéré de la FED,  dit que cette innovation est formidable. Il n’y a donc aucun risque.

L’accident initial se produit toujours là, où on croit qu’il ne se produira pas. Comme il y a une mémoire de la crise précédente, ce n’est jamais à l’endroit précédent que le craquement se fait initialement jour. Les subprimes ne sont pas la cause de la récession, même si l’explosion de tout ce marché boursouflé joue un rôle crucial dans le déroulement des évènements.

Il est beaucoup plus important de regarder la « big picture » : le commerce mondial s’est arrêté. Tout le système financier international a explosé d’un seul coup. Tous les contrats ont été affectés. Tous les engagements financiers se sont trouvés pris à revers. S’il l’a fait, ce n’est pas parce qu’un effet « papillon » partant des subprimes a tout d’un coup par un effet de bord magique casser tout le système. Mais parce que le système commercial et financier international était totalement artificiel  et structurellement intenable.  Les Etats unis importent à tout va des produits que les américains achètent à crédit, crédits financés par le replacement des excédents des pays exportateurs. La spirale doit s’arrêter à un moment où un autre. L’immensité de l’inondation de crédits transforme tous les marchés en zone de spéculation intensive. Il est plus intéressant pour une banque de spéculer en salle de marchés que de prêter à l’économie.

Surtout dans les pays dont l’industrie est ratiboisée par la Chine, dont la monnaie est artificiellement  basse (ce qui lui permet de récolter des excédents record). Le système des changes flottants dissymétrique permet de laisser ce système foireux perdurer un temps. D’énormes spéculations ont lieu en Chine aussi bien sur le marché immobilier que sur les différentes places boursières. Tout le commerce international devient un manège fou où les spéculations et les déséquilibres font la loi.

Cela ne pouvait qu’exploser, subprimes ou pas subprimes, et cela a explosé. La première victime de la crise sera, conformément à cette analyse, le commerce international qui s’arrête brutalement et qui n’a toujours pas repris, un an après la chute de Lehman Brothers.

5. Tous nos articles publiés sur ce site dès juin 2008 racontent l’histoire que nous venons de passer en revue. Nous n’avons jamais dévié. Nous insistons immédiatement  sur l’évolution du Baltic dry index qui mesure d’une certaine façon l’appétence au commerce international. Nous reprenons les tableaux du BRI qui montrent bien l’origine de la crise.  Et surtout, nous mettons l’accent sur les causes profondes de la récession et sur les mesures à prendre d’urgence. La première est évidemment de mettre fin immédiatement au système des changes flottants. Ensuite il faut dégonfler le système bancaire qui est une outre gonflée de vent et en faillite. Pour cela il faut faire des restructurations drastiques allant jusqu’à la nationalisation temporaire, afin de réserver immédiatement les crédits aux besoins des entreprises. Ces mesures auraient permises, prises immédiatement de limiter le coût de la crise pour les Etats et de permettre une reprise plus sûre et plus rapide.

6. Les politiques suivies jusqu’ici ne sont fondées sur aucune analyse de la crise et de ses causes. Elles sont purement symptomatiques. On a transféré la dette aux instituts d’émission et aux Etats. Sans aucune réelle restructuration. Les banques principales ont été non seulement sauvées mais sortent agrandies de la crise. Rien dans le décor économique n’ayant changé, elles reprennent leurs activités de salles de marché sans entraves. Ce n’est pas dans le crédit aux entreprises malmenées par la récession qu’elles vont gagner de l’argent. Les risques monétaires sont toujours là et pèsent sur les comportements et notamment la reprise du commerce international.  Les plans de relance, dans un système de changes flottants, ne peuvent avoir que des effets imprévisibles. Personne ne sait ce qu’on va faire des dettes monstrueuses accumulées un peu partout.

7. L’absence de diagnostic, puis l’absence de réformes, puis une politique de simple ouverture des vannes monétaires et budgétaires expliquent la situation où l’on est. L’économie a talonné mais se meut à un niveau très bas. Le commerce international reste à l’arrêt. Il y a des menaces partout, notamment sur le front monétaire et bancaire. Le chômage et les faillites vont encore grossir pendant deux ou trois ans. Personne ne sait comment on va se sortir du piège du surendettement des banques centrales et des Etats.

8. La prévision pour les quelques années qui viennent est impossible.
Comme nous le disons souvent : la dépression type 1929 est imprévisible. La prévision de sortie de crise est beaucoup plus difficile que celle de l’entrée de crise. Les tenants de la « demande globale » parient que la reprise se fera mécaniquement par l’effet des plans de relance après la purge initiale. Aucune réforme n’est nécessaire. Plus tard tout redémarrera et  les dettes publiques seront apurées. Ce sera la position du G.20 qui ne suggérera que des réformes cosmétiques et à vocation politique. 
Il est probable qu’on s’inquiétera de plus en plus du coût de la solution trouvée qui est exorbitant et qui aurait pu par des gestes simples être radicalement réduit. Le cadre global (changes flottants, système monétaire international asymétrique et dévoyé, trop grosse importance de la spéculation, rapt de la richesse du monde par un secteur financier hypertrophié)  n’ayant pas été changé, le moteur à explosion reste en place. Bonjour le renouvellement des bulles et la possibilité de nouvelles crises financières  « pochettes surprise ».

Il avait fallu attendre 1997 pour sortir de la crise démarrée en 91 aux Etats Unis, déployée au RU et dans les pays exportateurs en 92 et arrivée en France en 1993. Quatre ans de galère ! On est ressorti de la crise du début des années 2000 en France en 2006  pour trois ans de croissance retrouvée mais très faible. Quatre ans de galère. Il est peu probable que l’on ne retrouve pas ce scénario : quatre à cinq ans extrêmement difficiles et une reprise à partir de 2012-2013 si le commerce international se rétablit.   Avec à tout moment la possibilité que le système monétaire absurde qui nous contraint ait provoqué une nouvelle tragédie bancaire monétaire ou financière.  Avec à tout moment le risque que l’impatience des peuples ne provoque quelques troubles exogènes.

Et au bout, lorsque le cycle après être redevenu haussier se retournera, des Etats incapables de trouver les ressources pour mener à nouveau la politique laxiste que nous venons de connaître. Comme nous l’avons écrit dans une de nos notes de  2006, la vraie toute grande crise mondiale pourrait bien être celle de 2015-2016 !
Il vaudrait mieux mettre en œuvre les réformes indispensables dès maintenant.

Didier Dufau  pour le Cercle des économistes E-toile.

Une crise largement incomprise

Les signes de sorties de récession et la perspectives du nouveau G.20 stimulent les déclarations sur les causes de la crise financière et économique qui s’est déclenchée en 2007 avec un pic psychologique en septembre 2008 avec la faillite de Lehmann-Brothers et la menace d’un effondrement général  du système bancaire mondial.

Ben Bernanke, nommé à nouveau à la tête de la FED, a parlé de « panique irrationnelle » évoquant une crise à caractère psychologique plus que technique.  L’Insee dans sa dernière livraison de « l’économie française »  datée de 2009 (16.50 Euros au lieu de 15, soit une hausse de 10% en passant, pourquoi se gêner ?) livre également son diagnostic. Mme Lagarde, l’avocate qui est actuellement Ministre des Finances s’exprime pour sa part  dans le Figaro du 4 septembre 2009.

En gros, ils sont tous à peu près d’accord : la crise est de la faute des banquiers qui par cupidité et absence de régulation ont provoqué une catastrophe  qui, commencée avec le blocage des subprimes, s’est propagée à l’ensemble de l’économie.  La solution est donc de brider les banquiers « pirates », mettre fin au « scandale » des bonus des traders, mettre au pas les « paradis fiscaux ».  Cette « réforme du capitalisme » mettra fin à la crise actuelle et évitera qu’une autre se reproduise.

Nous sommes, au Cercle des Economistes E-toile,  entièrement opposés à cette analyse. Ce n’est pas une position facile compte tenu de l’importance technique ou institutionnelle de ceux qui la défendent.  On ne peut pas procéder par simple affirmation et il faut, pour tenir une  pareille  position de contestation, avoir  des arguments solides.

Nous croyons les avoir.

Observation liminaire, aucune des personnes ou des organismes cités n’a prévu la crise. Certains l’ont niée longtemps puis minimisée.  Cela veut dire au moins une chose : ils n’avaient pas de cadre méthodologique leur permettant d’observer les faits significatifs et de les interpréter.  Ils ont prétendus que « personne n’avait prévu cette crise et son intensité ». Notre cercle a non seulement prévu la crise dès 2006 mais n’a pas cessé d’avertir du début 2007 jusqu’à septembre 2008 qu’elle serait particulièrement sévère, tout en expliquant pourquoi. Les aveugles d’hier prétendent avoir désormais tout compris. Il est sage de se méfier.

L’INSEE, dont toutes les prévisions se sont révélées fausses, donnent une explication de la crise d’une grande banalité : la crise a été provoquée par le retournement du marché des subprimes  sous jacent au marché immobilier américain.  Elle s’est ensuite propagée par la titrisation.  Le soupçon sur ces produits rendus complexes a bloqué le système bancaire. Le financement de l’économie a cessé. La crise a frappé le monde entier.
Il n’y a en fait aucune analyse mais une simple description de faits successifs considérés comme s’imbriquant et se succédant de façon logique.

Mme Lagarde reprend mot à mot  ce « diagnostic » en élève nulle en économie mais respectueuse des institutions nationales et appliquées à bien faire.  « Les raisons de cette crise ne sont aujourd’hui que trop connues. Si celle-ci s’est déclenchée dans le secteur immobilier américain, elle s’est propagée au monde  par le biais de la titrisation pratiquée à grande échelle. Cette crise est le résultat de la sophistication excessive des instruments  financiers, de l’absence d’évaluation des risques, de la régulation insuffisante de certains acteurs et de certains produits et de la cupidité insatiable d’autres acteurs encore pour qui toujours plus n’était jamais assez ».

Des vilains ont fait de vilaines choses. Mme Lagarde multiplie les adjectifs  vengeurs : il faut « bannir » ; mettre fin à « l’irresponsabilité dévastatrice »  aux « comportements nuisibles », aux « agissements », aux « comportements dangereux et même indécents », aux « provocations ».  
L’avocate sait comment on traite les trublions : on leur impose des règles contraignantes. Et on doit les empêcher de gagner de l’argent indument : « il faut mettre fin à la culture des bonus ».

La crise serait donc comportementale. En rendant ces comportements punissables  on  règle la question pour l’avenir.  Le G.20 va fixer ces règles. Le contrôle des paradis fiscaux évitera qu’elles puissent être facilement violées. Et tout sera dit.
Sottises !

Ce serait si facile, si en économie, on pouvait trouver quelques boucs émissaires et expliquer tout par des comportements déviants !  A cette aune là, Mme Eva Joly serait prix Nobel d’économie…  

Le bas blesse naturellement à la base du raisonnement, en laissant dans le flou de nombreuses questions : pourquoi le marché des subprimes a-t-il pu se développer ainsi ?  Est-il  le seul sous-marché dans l’ensemble du marché des crédits qui s’est effondré ?  La titrisation est-elle à bannir ? A-t-elle vraiment pu à elle seule mettre tout le système par terre ?  Pourquoi une si petite mèche a-t-elle pu déclencher un si fort cataclysme ?

La théorie de crise par les subprimes  peine à rendre compte des faits. Le commerce international  s’est effondré brutalement.  Quel rapport avec le marché de l’immobilier social aux Etats unis ? Idem pour le crédit à la consommation durablement en récession partout dans le monde.  Quel rapport avec la hausse spéculative des cours des matières premières  internationale du début 2008 et son effondrement   ?

Même si  la crise aigüe du marché interbancaire a bien été créée en juillet 2007 par le mistigri de l’exposition des banques aux subprimes mélangées dans les produits de trésorerie « dynamiques »,  toutes les personnes exposées  à ces portefeuilles- surprises savent que les pertes ont été pour elles extrêmement minimes.  Oddo en France a remboursé ceux de ces clients dont ils avaient parfumé l’épargne de ces produits contre nature.  Les pertes dans les banques françaises ont été finalement insignifiantes.  En tout cas incapables de provoquer le tsunami  économique et financier auquel on a assisté.  Même si on tient compte de la « panique » détectée par  Ben Bernanke.

La vérité de la crise est bien évidemment ailleurs.

Elle est contenue tout entière dans l’énorme bulle de prêts  que le monde gonfle depuis le milieu des années 1970.  Cette bulle a atteint en 2006 des sommets intenables. L’INSEE en donne naïvement pour la France l’illustration explicite dans son tableau des ratios de dettes des agents non financiers p. 175 de l’opuscule cité (le graphique est reproduit au bas de cet article).

En 1978, date de référence choisie un peu arbitrairement par ce graphique :
La dette des ménages par rapport au revenu disponible brut est de 27%
Celle des administrations publiques par rapport au PIB de 25 %
Celle  des sociétés non financières  par rapport à la valeur ajoutée de 48%.
Les trois chiffres sont à 122% environ en 2008 !

L’enveloppe d’endettement des différents acteurs économiques, en France,  à été multipliée par PLUS DE QUATRE !  Le taux de croissance de l’endettement brut des agents non financiers est de 8% en 2007 et de 8.7% en 2008 ! A ce rythme là on doublera en moins de dix ans !  L’en cours brut est de 3.586 Milliards d’Euros.  A comparer à la valeur ajoutée des entreprises : 1.218 Milliards d’Euros : un ratio de dettes de pratiquement 300%  en passe de monter à 600% en quelques années. 

Raisonnable ? Durable ? Et aucun rapport avec la crise actuelle ?

On est loin des subprimes américaines.  La dette a augmenté en France dans tous les compartiments du jeu économique et a atteint des niveaux insoutenables.  Au total les dettes cumulées ont fini par dépasser  les 300% le la production marchande !  Question d’arithmétique de  cours élémentaires de première année : quelle proportion du revenu doit-on consacrer au remboursement et au paiement des intérêts  lorsqu’on atteint de tel sommet  sachant qu’en moyenne le coût d’un emprunt est environ de 5% par an et que sa durée est en moyenne de dix ans ? Au bout des dix ans les intérêts représenteront 150 % de la production. Et il faut utiliser  30% de cette production  pour rembourser le principal.  Au total c’est 45% de la production  qui est préempté par la dette.  Est-ce supportable indéfiniment ?

Pensons qu’aux Etats Unis, on en était arrivé à un ratio de même nature  de près de 400% !

Bonjour la croissance durable !

Cette énorme bulle financière ne pouvait qu’éclater un jour ou l’autre.  Les prêts « subprimes » américains étaient le point faible du dispositif. Il a cassé en premier. Mais c’est l’ensemble du système mondial  de dettes qui s’est effondré, frappant aussi là où la fragilité était la plus grande (Islande, pays de l’est etc.).

L’INSEE et  M. Lagarde,  et après eux des dizaines de commentateurs, confondent la première victime de la crise et la cause de la crise.  Imaginons qu’un énorme orage se soit accumulé au dessus de Paris et  qu’un fantastique éclair ait anéanti la Tour Eiffel,  dont la chute aurait effondré pas mal d’immeubles autour, avant que les dégâts ne touchent finalement les plus lointaines banlieues. Dirait-on que la Tour Eiffel  est la cause du désastre général ?

Non. Au moins pour éviter de passer pour un imbécile.  En économie, où les choses sont moins connues et moins simples, on n’hésite pas à se lâcher.  Et on a l’article de Mme Lagarde.

Dès qu’on cesse de regarder la tout Eiffel pour  considérer l’orage, tout devient beaucoup plus intéressant. A partir de quand cette énorme bulle financière s’est elle créée ? Pourquoi s’est elle créée partout  et surtout aux Etats unis ?  Peut-on  encore contrôler les risques bancaires quand le niveau de prêt est si important ?  Les principales monnaies se sont dévaluées depuis le début de cette bulle de plus de 95% par rapport à l’or. Ce système de monnaie fondante n’a-t-il pas un rôle ? La création monétaire internationale n’a-t-elle pas été laxiste ? Par quel mécanisme a-t-on atteint de telles émissions ?

Le moteur de réflexion  est en marche. Les vraies questions s’enchaînent.  On est passé du superficiel facile au fond des choses.  Les subprimes sont loin. Le système monétaire et les changes flottants prennent  toute leur place.  Les déficits abyssaux des Etats unis, les excédents monstrueux de la Chine et du Japon se centrent au milieu du débat.  On voit les crises se succéder que l’on a parées  par des émissions de monnaie chaque fois plus importante qui ont aggravé à chaque fois le problème.  On observe un système qui dérape totalement à partir de 2003. Tout observateur comprend que l’on est entré dans une phase intenable et qu’au bout on aura une crise majeure.  

Le cycle de 8-10 ans a été toujours le moment des grosses remises en cause monétaires et financières. Pour nous, la crise décennale  surviendra avant 2010.  C’est sûr.  Et nous anticipons la crise sérieuse.

En 2006, l’évidence s’impose : elle viendra plus tôt et sera plus sévère que les précédentes.  Début 2007, c’est le début de la fin sur les surprimes immobilières américaines car les prix de l’immobilier pour la première fois de l’histoire récente ont baissé au dernier trimestre 2006.  Nous annonçons  le gros de la crise pour 2009, avec un craquement en septembre 2008. 

Nous le confirmons après le constat du blocage du marché interbancaire en juillet 2007. L’orage gronde et commence à frapper.  Nous alertons que le commerce international est en première ligne. Si tout le système bancaire cale, les relations économiques internationales s’effondreront en premier.   Parce  qu’elles sont totalement spéculatives  et fondées sur des déficits monstrueux financés par des crédits dont le volume est également monstrueux.

Début 2008 l’argent ne sait plus où aller. La spéculation « défensive » sur les matières premières internationales  est vue temporairement comme un havre sûr. Elle se dénoue fin juin 2008. C’est fini : il n’y a plus d’échappatoire. Les liquidités basées sur rien devront disparaître. Le « credit crunch » est obligatoire. Il va avoir lieu incessamment. 

Tout l’été c’est la panique à la trésorerie des banques : on n’arrive plus à se refinancer et cela  dans le monde entier. Les quelques faillites déjà survenues  n’ont pas été comprises. On commence à comprendre qu’on va vers un krach général du système bancaire. Il se produit en septembre.

Notre cadre de réflexion affiné pendant des années est bien opérationnel. Il permet de prévoir. Il permet de comprendre.  Il permettrait d’agir si les responsables le partageaient.


Mais les économistes de cour et les institutions n’ont rien vu venir. Ils sont pris par surprise.  Dans la panique on sauve les banques sans aucune réforme et on laisse filer les déficits à des niveaux jamais vus, ce qui fait que même un économiste laxiste comme le dernier prix Nobel, Patrick Klugman, admet qu’on s’est aventuré  dans des territoires inconnus avec des conséquences imprévisibles.

Aucune des causes réelles de la crise n’est attaquée.  Les réformes sont superficielles et portent  sur des détails (bonus, règles comptables, paradis fiscaux).

Mme Lagarde, si l’affaire était celle des subprimes,  vous devriez être vent debout contre toutes les tentatives pour accroître le crédit populaire à la consommation et pour l’immobilier ? Le faites- vous ?  Vous vous en gardez bien.  A-t-on supprimé le marché des prêts aidés au logement ? Pas du tout.  Au contraire on s’indigne que les banques aient baissé leurs encours de crédits à l’immobilier et à la consommation !  Contradiction insurmontable, on n’a pas l’action que commanderait le diagnostic !

Les bonus sont largement liés aux spéculations sur les marchés. Ils n’ont rien à voir avec les subprimes.  Qu’elle est la part des actifs subprimes qui ont fait l’objet de spéculation en salle de marchés dans les banques françaises ?  Euh, euh, ne répondez pas tous en même temps ! Pratiquement aucune, en fait.


Reste la titrisation. Cette technique a-t-elle été rendue illégale ? Point du tout.  L’un des rôles principal de la finance est d’échanger un capital immédiatement disponible contre un flux de remboursement à venir.  La titrisation d’un portefeuille de dettes fait-elle autre chose ?  Elle s’est développé essentiellement parce que le gonflement des en cours de dettes stimulés par les déséquilibres monstrueux du système monétaire international  était bridé par les règles prudentielles concernant les prêts classiques. Les banques ont sorti de leur bilan des prêts pour pouvoir à nouveau prêter.  Les entreprises ont vendu leurs portefeuilles de créances pour pouvoir également dégager des moyens d’investir. Les banques ont titrisé en masse  pour dégager des ressources pour spéculer en salle des marchés. On y gagnait tellement : la spéculation stimulait la hausse qui stimulait la spéculation...

Faute d’un diagnostic exact, les autorités non seulement n’ont pas pu prévoir la crise mais ne savent pas quoi faire pour éviter que les faits se reproduisent.   Alors on fait de la chaleur autour du comportement de « moutons noirs » chargés de tous les péchés : la Suisse « paradisiaque » ; les traders « fous » ; les bonus « indécents ».  Mais aucune lumière.

L’énorme nuage de dettes est toujours là. Il a été transféré aux Etats et aux Banques centrales.  Les banques elles  dégonflent leurs engagements, ainsi que tous les autres acteurs privés.  Cette décompression a entraîné  l’arrêt du commerce international qui n’arrive pas à repartir.  L’économie marchande stagne sur une base très amaigrie (de 10 à  40% selon les secteurs, de 25% en moyenne).  Personne ne sait comment se débarrasser des dettes accumulées par les Etats, aggravées par les manques à gagner fiscaux de la récession.  Tous les mécanismes spéculatifs sont encore en place.  Des bulles recommencent à exploser ici ou là.

Le G.20, pour la troisième fois, faute de diagnostic et du courage de regarder les mesures difficiles en face,  se contentera de mesurettes bien intentionnées  mais sans importance.

Tout cela est lamentable et dangereux pour l’avenir.

Nous ne cherchons pas avoir raison contre tout le monde.  Nous serions ravi de suivre ébaubi les politiques pertinentes  mises en œuvre par des autorités bien guidées par les analyses également pertinentes de leurs conseillers.
Mais non, décidemment, ce n’est pas le cas.

Personne ne peut prévoir ce qui va désormais se passer.  L’incertitude est totale. Tout peut arriver. L’hypothèse la plus probable est qu’on aura une sortie de crise façon 1993, en plus long et en plus chaotique, car le choc aura été nettement plus rude.  Mais alors il faut se rappeler que l’absence de réforme de l’époque avait conduit à la crise de 98, puis à celle de 2000 puis à notre crise actuelle.  La porte est ouverte à une crise financière encore plus importante un peu plus tard, à la mesure des dégorgements monétaires actuels.  Et là nous ne pourrons recommencer à ouvrir les vannes  comme nous venons de le faire.

Mais cette hypothèse n’est pas la seule.  En 1929, dont nous avons déjà dit que la situation était très différente, même si la cause de la crise est rigoureusement la même (un gonflement de dettes insoutenable alimenté par les défauts du système monétaire international),  on a souvent considéré que les rebondissements successifs ont été le fait « d’erreurs » dont on a pris désormais la mesure.  C’est largement vrai. Mais il ne faut pas sous estimer les causes de ces « erreurs ».  La lenteur de la sortie de crise  a mis à l’épreuve la patience des peuples.  Beaucoup « d’erreurs » furent  le fruit politique de l’impatience générale.  C’est entre 1932 et 1936, plus de trois ans après le krach initial, qu’on est entré dans le cycle infernal des décisions politiques désastreuses qui ont fait perdurer la crise jusqu’à la guerre.

Les vraies réformes, celles qui dureront, furent différées indéfiniment au lieu d’être engagées tout de suite.  Au fond ce n’est qu’après guerre qu’elles seront faites à l’échelle convenable.  Nous sommes sur le même chemin. 

Les Etats considèrent que des réformes cosmétiques à fort effet d’annonce suffisent. La tyrannie de l’existant est telle que les opinions suivent.  On assiste donc à une politique de facilité (laisser filer les déficits et ouvrir les vannes de la création monétaire par les banques centrales ne sont pas des mesures politiquement difficiles à prendre : il suffit de lâcher tout !),  saupoudrée de mesures démagogiques destinées à faire croire à l’opinion que la reprise en main est sévère.

La poudre de perlimpinpin autour des bonus et des paradis fiscaux ne doit pas faire illusion. Faute d’un diagnostic correct  les réformes nécessaires ne sont pas faites.

Cette abstention aura un prix.

Tôt ou tard.

Didier Dufau pour le Cercle des Economistes E-toile.


Les fous ont-ils pris le contrôle de l'asile ?

Pour un site de commentaire de l’actualité économique, qui est notre vocation,  la richesse actuelle nous sollicite de partout : faut-il lancer un grand emprunt national ? Faut-il donner des coups de pouces au SMIC ? Faut-il réformer drastiquement la fiscalité en faveur de l’écologie ? Peut-on échapper à la retraite à 65 voire à 67 ans ?

Nous avons retenu aujourd’hui une réaction qui entre dans la catégorie « attitude » et qui, derrière ses côtés paradoxaux, ouvre des fenêtres sur des aspects historiques et prospectifs assez profonds.

Yves de Kerdrel du Figaro et du Journal des Finances publie en Opinions dans le numéro du 23 juin 2009 un brulot contre une réforme récente lancée par le Président Obama : Les banquiers centraux voient leurs pouvoirs élargis à la supervision des risques systémiques aux Etats-Unis comme en Europe. Pour notre auteur « les fous ont pris le contrôle de l’asile ». « Les apprentis sorciers de la banque et de la finance ont réussi à se faire désigner comme les gardiens de la vertu financière ».

Une telle éruption contre l’establishment financier à qui il ne manque que les hauts de forme pour être le parangon de la plus haute distinction et de la plus exemplaire moralité,  dans un journal généralement moins révolutionnaire, est intéressante.

La question de la banque centrale est posée depuis les tout débuts de la banque moderne. Les Etats ont de tout temps eu besoin de financements importants. La création monétaire et la mobilisation de l’épargne concentrée pas trop loin de son pouvoir l’intéressent.  Dès le 17ième siècle l’idée s’impose d’une banque particulière qui aurait des privilèges spéciaux  et des relations particulières avec l’Etat. Le développement du billet de banque donne à cette idée une impulsion irrésistible. En France cela se passe mal avec le système de Law qui capote assez vite et finit dans le discrédit. L’Angleterre s’en sort mieux  avec une banque centrale qui se veut le parangon absolu de la vertu et porte l’idée de la respectabilité là où elle n’était pas spontanément. Il faudra Napoléon désireux  de financer son empire et de doter le pays d’une monnaie stable et digne pour qu’une banque centrale renaisse, confiée comme il se doit aux pires profiteurs des biens nationaux que la révolution française ait connu. Les Etats Unis refusent absolument toute banque centrale. Il faudra attendre la veille de la guerre de 1914 pour qu’une banque de ce type naisse et encore, on lui donnera un nom bizarre pour calmer les inquiétudes de ceux qui n’en veulent surtout pas : un système fédéral de réserve, ce ne peut pas être une banque centrale !

 La crise de 1929 viendra mettre un terme à tous les systèmes autonomes de création monétaire décentralisée fondée sur des critères prudentiels et non pas sur la régulation d’une banque centrale d’émission (le Canada cédant en dernier en 35-36).  A partir de 1971 l’idéologie des changes flottants s’impose : les métaux précieux n’ont plus de rôle monétaire. Les monnaies sont purement administratives (Fiat money pour les anglo saxons). Elles n’ont aucune valeur réelle mais seulement une valeur relative vis-à-vis d’elle-même : le contrôle de l’inflation devient la mission essentielle des banques centrales. Pour éviter les tentations, la majorité des banques centrales deviennent plus ou moins indépendantes des Etats qui, en situation normale, ne peuvent plus avoir recours à la planche à billets.  Si la monnaie ne perd pas trop vite sa valeur tout va bien.

Chaque poussée de centralisation a été justifiée par des scandales ou des difficultés financières. La « main invisible » qui permet à des instincts individuels même douteux de servir les besoins collectifs n’a jamais marché dans le domaine de la finance. Le cycle décennal est clairement lié au cycle du crédit, une purge régulière étant nécessaire pour éliminer les excès des périodes d’euphorie. A chaque crise un peu forte, accompagnée pour les épargnants par la perte de leur dépôt, la régulation a été centralisée et renforcée.  Faut-il y voir une montée progressive vers une meilleure maîtrise de la finance    ? Il est facile de montrer que non.

La FED est crée en 1913 après la crise bancaire  de 1909. Dès la guerre de 14 finie, on connaît la crise de 1921, puis celle de 1929. La FED se révèle incapable de contrarier l’épidémie de faillites bancaires. Il fallut créer une autre institution le FDIC, qui a donné une garantie d’Etat aux dépôts des banques pour que les faillites cessent en 1934-35.   Exemple historique qu’une banque centrale est d’abord incapable d’éviter une crise et ensuite de l’arrêter.  En France ce fut exactement pareil à tel point que c’est la contradiction entre la politique de déflation menée par le gouvernement Laval et celle, soudain laxiste de la banque centrale, qui fera que la France sera le pays qui souffrira le plus de la crise de 1929 !  Les banques centrales firent profil bas pendant les vingt ans qui suivirent. Il est donc relativement facile de prouver par l’histoire passée que les banques centrales furent toujours de mauvais pompiers et parfois d’excellents pyromanes.

Depuis l’instauration des changes flottants, les choses sont devenues à la fois plus complexes et plus voyantes. Le rôle des banques centrales est clairement de réguler l’émission de monnaie de crédit (par les banques, principales sources de création de monnaie) afin de limiter la hausse des prix.

Pas de chance, le cycle des crises décennales demeure.

L’ennui c’est qu’elles sont généralement aggravées par les banques centrales.

Après le chaos initial qui a suivi l’introduction du système et la stagflation qui en fut la conséquence, le FED provoque avec Volcker un « refroidissement » très sévère qui ramène l’inflation à un niveau plus raisonnable.  Vient alors Greenspan qui se moque des déficits extérieurs et lâche la bride à la création monétaire à chaque fois qu’une récession montre le bout de son nez. Le résultat : des bulles financières à répétition et des crises violentes dont on ne sort qu’en préparant la prochaine. Les politiques et les banquiers centraux se prêtent la main aux Etats Unis pour créer les conditions d’une crise aggravée.  On supprime les garde-fous mis en place dans les années trente ; on laisse se créer des mastodontes « too big to fail » en espérant qu’ils conquerront le monde ; on développe le crédit dans son volume et dans ses formes sans aucune limite ; on encourage les formes d’assurances crédits et de véhicules de placement les plus dangereux.  Après l’explosion du système Greenspan le gourou devient le pestiféré en même temps que son principal bras droit continue sa politique  exactement de la même façon : en noyant sous la création de monnaie tout problème de conjoncture.

Il est donc facile de prouver aussi par l’histoire récente  que les banques centrales furent toujours de mauvais pompiers et parfois d’excellents pyromanes.

Dans notre article de septembre 2007  ces vérités incontournables nous avaient conduit à écrire : « Quatrième erreur : croire que les banques centrales peuvent enrayer seules le retournement de la conjoncture ». Ce que la suite a amplement prouvé et prouve tous les jours. Si les dépôts en banque des particuliers ont été jusqu’ici sauvés, ce n’est pas par l’action des banques centrales mais grâce à la garantie renouvelée des Etats.  Quant à la récession elle se déploie en s’aggravant  depuis 2007 sans que l’action des banques centrales ne l’ait en rien ralentie.

Alors oui nous pouvons soutenir Yves de Kerdrel dans son observation : les pouvoirs nouveaux de régulation sont bien accordés sinon à des malfaiteurs du moins à des impuissants. On espère sans preuve que ces nouveaux eunuques issus du sérail financier seront castrateurs pour le plus haut bien public tout en laissant des organes lourdement lestées en testostérone galoper dans le Harem.

On   On aurait pu imaginer une approche autrement efficace : Mettre fin aux émissions monétaires dévoyées liées au système des changes flottants,      Réduire la puissance des institutions financières en spécialisant les champs d’activités et en évitant les trop grosses concentrations. Interdire certaines pratiques dangereuses  comme le transfert vers l’assurance des risques bancaires, le short sur monnaie, les opérations à trop fort levier etc.

En réduisant la pression dans la cocotte minute financière, on réduisait d’autant le besoin de gendarme. Là, on a vraiment l’impression d’une fuite en avant dans l’erreur. On ne fait rigoureusement rien sur les sources fondamentales de la crise (les changes flottants notamment) et on fait grandir la taille du képi sur la tête de régulateurs qui ont montré que la régulation n‘était pas possible après avoir pensé qu’elle n’était pas souhaitable.

Un réel problème.  

Sottises sur la croissance

Bien sûr nous sommes en récession.

Mais ce n’est pas une raison pour accumuler les sottises sur la croissance. La prolifération de textes condamnant la croissance et proposant des alternatives plus ou moins fantaisistes étaient jusqu’à maintenant le fait de philosophes qui y allaient de leur petit couplet sur l’homme néfaste qui devaient se régénérer par l’abstinence (tout en payant le philosophe, naturellement). Aujourd’hui ce sont des écologistes ou des économistes alternatifs (traduisez : ex communiste et désormais anti capitalistes) qui abreuvent l’humanité de leur discours anti-croissance.

Qu’est-ce que la croissance ? L’augmentation de la satisfaction des besoins d’une collectivité. En Europe, où il n’y a plus eu de disette depuis deux siècles au moins, ces besoins se diversifient constamment. Ils ont une part psychologique de plus en plus importante. Ils sont individuels. Seul un individu sait décider s’il préfère consommer de la conversation téléphonique, ou manger des produits chers, dépenser plus ou épargner plus, acheter un appareil de photo numérique 24x36 ou se contenter de l’objectif de son portable.  Au dix-neuvième siècle l’habit faisait le bourgeois. Etre présentable en société était une obsession. Chopin dans une de ses lettres dit qu’il a du se résoudre à donner des leçons pour payer ses tenues et financer un équipage. Aujourd’hui la majorité des gens riches  se promènent en jean’s, souvent troués.  A chacun ses options.

La croissance est donc cette activité de fourmi qui fait que des millions de désirs différents et étagés de façon différente  soient de mieux en mieux satisfaits. Jamais autant d’ingénieurs et de concepteurs dotés de moyens aussi importants n’ont été mobilisés pour trouver les voies et moyens de cet accroissement. Pas un jour sans qu’un produit nouveau ne vienne tenter ses amateurs.

La croissance est alimentée par des innovations qui séduisent. Elle l’est aussi par la réduction des coûts ou des inconvénients qui bloquaient la diffusion des produits existants.  A peine un achat fait on sait que le produit est dépassé. Il existe aussitôt un substitut moins cher ou plus pratique ou correspondant mieux aux désirs du marché.

A chaque étape la structure du PIB change. On ne consomme pas la même chose aujourd’hui qu’en 1950, comme on ne consommait pas la même chose en 1950 qu’en 1900. L’illusion du PIB est la constance du contenu de la richesse. La richesse s’accroit mais se transforme radicalement. Un riche de 1750 revenant aujourd’hui serait surpris de ne plus avoir sa nombreuse domesticité et envierait sur de nombreux points la consommation du smicard.

Innovation et productivité : tels sont les deux moteurs de la croissance.

La productivité seule ne suffit pas : une invention peut déplacer plus de consommation qu’une réduction de coût. Avec Nespresso, un des grands succès du moment,  on a même une innovation qui coûte beaucoup plus cher que les produits qui satisfaisaient le même besoin précédemment.  Mais sans productivité il est impossible de déplacer la population active vers les productions qui trouvent leur marché. La hausse de la productivité agricole a permis l’essor du tertiaire et de la société de consommation. Chaque gain de productivité est la condition du progrès d’après. Certains produits ne peuvent trouver leur marché qu’à un niveau de vie donné. Une fois celui-ci atteint, il s’impose et impossible d’y renoncer facilement.

Le capitalisme est nécessairement un hédonisme assisté par la technologie. On peut critiquer l’hédonisme, prôner l’abstinence, culpabiliser la gourmandise. Dans une société libre, les curés des milles chapelles de l’anti consommation ne peuvent rien imposer. Et c’est la liberté qui fait la valeur des choses.

Lorsqu’on garde ces idées en tête on s’aperçoit qu’il y a bien de l’ambiguïté dans le discours des récessionnistes, ceux qui considèrent que le PIB doit régresser ou se stabiliser. On ne stabilise pas une échelle de désirs. Sauf à se livrer à une censure des besoins et des produits. Vous ne détestez pas des cerises en hiver venant de Dieu sait où. C’est mal ? Vous aimez ce portable qui n’existait pas il y a 15 ans ? Il faudrait renoncer à la téléphonie mobile ? Régresser c’est bien mais vers quelle structure de produits maintenant qu’on a tant inventé ?  Et pourquoi se priver des inventions futures ?

La contestation de la croissance peut être légitime. A quoi sert de satisfaire mille besoins si la planète ne rend plus la vie possible ?  A quoi rime l’enrichissement d’une part seulement du monde si l’autre doit végéter à des niveaux de pauvreté inacceptables ?

Mais il faut faire attention aux arguments.  La tendance qui consiste à affirmer qu’il faut renoncer à la productivité parce que l’improductivité ménage la nature et permet d’employer plus de monde est une véritable sottise. Toutes les sociétés peu productives sont hyper polluantes ; L’union soviétique en a donné tous les exemples nécessaires. La Chine aujourd’hui est un des pires pollueurs industriels. Quand on regarde ce qu’était Paris en 1900, et ce que la ville est devenue, on voit qu’il n’y a pas de recul mais un formidable progrès écologique. Une usine aujourd’hui n’a exactement plus rien à voir avec ce qui se faisait il y a un siècle.

« Il va falloir privilégier des solutions économisant non plus seulement le travail mais aussi les ressources naturelles et les rejets » pontifie dans le Monde un certain Jean Gadrey, membre du conseil scientifique d’Attac. Mais que fait l’économie depuis des siècles sinon pour chaque produit réduire  non seulement le temps de travail nécessaire pour fabriquer une unité de produit mais aussi tous les coûts quels qu’ils soient. Les voitures qui consommaient 15 à 20 litres au cent kilomètres ne dépassent plus 5 à 7 litres.  Elles commençaient à tomber en ruine à 50.000 Km. Elles peuvent désormais rouler 200 ou 300.000 KM. Elles consommaient beaucoup d’huile, usaient rapidement des pneus qui perçaient facilement.  Les pannes étaient fréquentes. Le plus humble modèle est plus solide, mieux fini et moins polluant que les meilleures voitures d’il y a seulement trente ans.

C’est vrai à peu près dans tous les secteurs. La baisse des niveaux de bruit, de chaleur, de poussières dans les usines est spectaculaire. Les accidents du travail baissent.  L‘économie réduit ses dépendances sur tous les fronts sans aucune exception. Et depuis longtemps.  Elle continuera. L’incitation prix et l’incitation règlementaire sont suffisantes pour faire évoluer les choses dans le bon sens. Introduire des coûts actuellement externes au processus économique est normal, si c’est nécessaire pour éviter des inconvénients manifestes. L’opération pour être intéressante doit être compensée par des gains de productivité. Encore des gains de productivité. Toujours des gains de productivité. Les ingénieurs sont là pour cela : réduire les inconvénients et les coûts pour permettre à l’ensemble de l’économie d’avancer. Ils le font. Les premiers écrans d’ordinateurs étaient laids, déplorables pour les yeux, lents et inefficaces. Le « temps réel » en 1980 coûtait par poste deux fois le SMIC. Aujourd’hui le coût complet d’un poste de travail informatisé, ramené au mois ne dépasse pas 200 Euros. Les écrans sont meilleurs pour la santé, les rayonnements limités, l’encombrement drastiquement réduit, la puissance augmentée de plusieurs magnitudes. Le recyclage des machines usagées n’est pas encore correctement fait : la règlementation chaque année est plus précise.

Ouvrir des portes ouvertes n’est pas grave. Mais conseiller des solutions sans productivité l’est. L’idée qu’une agriculture bio exigeant plus de 50% d’effectifs et de coûts en plus serait à généraliser parce que cela ferait beaucoup plus d’emplois n’est pas sérieuse. L’improductivité ne crée pas d’emplois bien au contraire. En 1970 Monoprix connaissait une mauvaise passe. Des erreurs de gestion et la concurrence des hypermarchés avaient  grignoté les marges. De nombreux magasins commençaient à se désaffilier. Une informatisation forcenée des services centraux a permis de supprimer plusieurs centaines de postes de travail. L’efficacité globale du système s’est améliorée. En quelques années le nombre des affiliés était non seulement rétabli mais fortement augmenté. Des milliers de postes de travail furent créés en province.   L’important était de faire baisser le coût global d’un magasin rendre sa survie possible.  Si on avait dit : il faut doubler les effectifs des centrales d’achat la société aurait fait faillite.  Ce n’est pas l’agriculture « productiviste » qu’il faut condamner. Ce qu’il faut c’est que la production limite sa pollution, sa consommation d’eau, son emploi de produits chimiques dangereux.  Ce sont des facteurs de production qu’il faut réduire à l’unité produite. Ce qui demande recherche, innovation, etc. Mais pas abandon du système. Paralyser la recherche et croire qu’en gonflant les coûts on reviendra à une meilleure situation est  une double erreur.

Une autre est de croire qu’il puisse y avoir plein emploi sans croissance. Chaque marché est en équilibre instable. Pour survivre il faut en moyenne que l’organisation gagne 2 à 4% de productivité par an.

Si elle ne le fait pas, les produits qui eux bénéficient de ces innovations et gains de productivité, gagneront la bataille du linéaire. Le marché régressera par rapport à d’autres. Les entreprises les moins productives seront sur ce marché déclinant constamment contraintes jusqu’à disparaître. Le chômage s’accélèrera.

Si elle le fait elle trouvera les moyens d’innover et de dénicher les créneaux nouveaux donc participera à la croissance. 

Croire à une stagnation heureuse pour l’emploi est une grave illusion.

Aussi grave que l’ineptie fondée sur un simplisme arithmétique qui voudrait que la montée du nombre des retraités et le papy boom serait une bonne nouvelle pour le chômage.  Les retraites pèsent sur les coûts de production en France où les charges sont assises majoritairement sur le travail, une grande erreur fruit du slogan mille fois répété « les entreprises peuvent payer ». Le résultat : les produits made in France sont en compétition avec des produits qui n’ont pas les mêmes contraintes et l’emploi national est menacé ! Les charges doivent peser également sur les produits importés et les produits nationaux. Ce n’est possible que par l’intermédiaire de prélèvements uniforme  sur la dépense.

Si un produit devient rare parce qu’il est pénalisé par la disparition progressive de ressources naturelles qui le composent, par des règlements et taxes écologiques, ou des contraintes sociales, la solution d’une société dynamique sera double :

-          Les travaux de productivité compenseront en tout ou en partie ces contraintes

-          La consommation se déplacera vers des consommations moins touchées.

On a vu début 2008 que la hausse massive du pétrole a entraîné aussitôt une correction importante des habitudes de consommation. Les consommateurs ont optimisé autrement la satisfaction de leurs désirs. Les chocs de ce genre se digèrent et ne remettent pas en cause durablement  la croissance.

Le saumon était un plat rare et cher qu’on ne consommait que lors de fêtes comme le nouvel an. C’est devenu un plat courant plutôt bon marché. L’aquaculture, une innovation, a changé totalement le marché. Simultanément la surpêche a réduit la consommation des crevettes et des langoustines devenues hors de prix. Globalement la consommation de poissons a cru.  La pêche artisanale sans productivité et prédatrice  s’efface au profit d’une industrie nouvelle. Et alors ?

Les impératifs écologiques ou de santé publique existent. Ils seront d’autant mieux assurés qu’il y aura plus de productivité et plus d’innovations, donc plus de croissance. C’est la croissance qui a permis de rendre moins long et moins pénible le travail ; c’est la croissance qui a permis de se débarrasser des taudis ; c’est la croissance qui a permis d’accroître la durée et la variété des études ; c’est la croissance qui a ouvert la porte des loisirs ; c’est la croissance qui a rendu la retraite autre chose que l’antichambre de la mort ; c’est la croissance qui a permis de dégager des ressources importantes pour la sécurité sociale.

La croissance n’est pas la panacée universelle. Mais c’est un bienfait universel qui mérite d’être encouragé par tous les  moyens.

L’écologie fut longtemps de droite. La « terre qui ne ment pas », la campagne féconde, la ville qui pervertit, le malthusianisme, étaient des valeurs de droite. Par un singulier retour de bâton historique, elles sont désormais de gauche et les mêmes jérémiades interminables du pétainisme se retrouvent dans les bouches socialistes.  Souvenons-nous : il fallait casser Paris parce que la capitale créait un désert français. Le livre sinistre d’un médiocre géographe tînt lieu de slogan pendant quelques décennies. Il alimentait le rêve d’une province qui pourrait se nourrir de la décentralisation sans faire d’efforts particuliers. Personne n’avait compris que la révolution du tertiaire entrainait la poussée des villes et qu’elle avait commencé à Paris. La sottise ambiante fit dire, quand le même phénomène se généralisa : il ne faut pas recommencer Paris en province… Et on oublia ces fadaises. Heureusement !

La bienpensance anti productivité et anti croissance connaîtra le même sort. Parce que la vie économique libre l’emporte toujours et se joue des obstacles qu’on cherche à lui imposer.

Nous devons garder une vision dynamique et optimiste de l’économie. La crise actuelle n’est pas fondamentale : elle est due à une erreur d’organisation du système monétaire international qui peut être corrigée. Elle ne doit pas nous encourager à nous morfondre dans les miasmes d’un stagnationnisme pénitent et  perpétuel.  

Cercle des Economistes E-toile

L'impossible retour aux accords de Bretton Woods (suite)

Suite de l'article précédent

En vérité le système était vicié à la base. Aucun mécanisme n’était prévu pour garantir que la politique monétaire américaine maintiendrait la valeur de la monnaie en or. Au contraire, le système instituait une « dissymétrie »  (en clair : une inégalité structurelle en faveur des Etats-Unis) et le potentiel pour le renouvellement des doubles pyramides de crédits néfastes constatées en 1939.

L’arrivée de Kennedy et le lancement d’une politique dispendieuse aussi bien de course aux étoiles que d’interventions militaires tous azimuts, signifiaient une politique monétaire hyper inflationniste d’autant plus facile à financer qu’elle l’était dans la monnaie mondiale. 

Jacques Rueff reprit sa plume pour signifier que le système était le même que celui de 29 et risquait de déboucher sur une crise du même type. Le professeur Triffin expliqua doctement toute la contradiction qu’il y avait  à faire dépendre la croissance mondiale d’une monnaie nationale dont les comptes extérieurs devaient être obligatoirement déficitaires pour alimenter le commerce international en monnaie.

Les faits furent au rendez-vous. Le Gold exchange standard se mit à hoqueter dès le milieu des années 60. De Gaulle exigea au milieu des ricanements la fin du système et le retour aux disciplines de l’étalon-or.  La guerre du Vietnam fit le reste.  Lassée d’engranger des dollars qui alimentaient chez elle une inflation de moins en moins maîtrisable, la RFA mit fin au système de Bretton Woods et Nixon décréta l’inconvertibilité du dollar en or.

La crise majeure de 1974 suivit qui chamboula complètement l’économie monde. La France ne s’en est jamais remise.  Un système par défaut, les changes flottants se mit en place, qui provoqua des crises de plus en plus importantes jusqu’à l’éclatement actuel.

On dira : d’accord, le système de Bretton Woods était inégalitaire et contenait ses contradictions internes, mais il a été tout de même responsable des trente glorieuses. Après tout nous acceptons ses inconvénients si on revit à nouveau trente années de croissance glorieuse.

Les circonstances ont joué  dans les trente glorieuses : un changement de mentalité vis-à-vis de la dépense publique, une énergie renouvelée, le dynamisme de la reconstruction, le plan Marshall marquent l’immédiat après guerre. Ce fut une période d’inflation mais de plein emploi, de famine de dollars chaque pays en recherchant pour reprendre pied sur les marchés extérieurs.  Pendant dix ans-quinze ans les défauts intrinsèques du système furent des avantages.

Ce n’est qu’à partir de 1963 que les tensions se manifestèrenent et s’aggravent constamment, au point qu’on finit par inventer les droits de tirages spéciaux,  jusqu’à l’explosion finale et la crise de 74.

Le retour au Gold exchange standard en Dollar nous remettrait immédiatement dans la situation de la fin des années soixante.

En revanche la stabilité des changes et la responsabilisation des Etats vis-à-vis du taux de change de leur monnaie, malgré mille accrocs, avaient montré son avantage. Le plein emploi avait été assuré sachant que tous les pays tentaient d’aller au maximum de leurs capacités en se tenant à la limite du déraisonnable.  Tous sauf les Etats Unis.

En l’absence de possibilité de revenir à un étalon-or ou au GES dollar, que peut-on faire ?

Créer un système de changes fixes sans monnaie prédominante. Chaque Etat redevient responsable du taux de change de sa monnaie vis-à-vis des autres, sauf à être écarté du commerce international. Les déficits et les excédents excessifs sont prohibés. Une unité monétaire internationale est créée basée   sur un panier de valeurs à définir pouvant inclure l’or, le pétrole et ce qu’on voudra. Il est interdit d’inclure dans les réserves des banques centrales quelques devises que ce soit.

Le stock outil des devises pour chaque pays est géré par une instance différente de la banque d’émission. L’accumulation des devises étrangères n’a pour but que de faciliter les transactions  et ne peut pas servir à créer de la monnaie locale. La compensation des soldes des balances de paiement se fait en monnaie internationale, le FMI retrouvant son rôle de  régulateur. Les Etats unis sont à égalité de traitement que les autres et perdent leur droit de veto.

Le système global retrouve des responsables : les Etats et un gendarme le FMI. L’encadrement de la finance reprend son sens. Les opérations de « short » sur les monnaies sont interdites. Les mouvements de capitaux à court terme sont contrôlés autant que de besoin. Les entreprises retrouvent une boussole et une sécurité. Des plans d’action peuvent être définis qui ne sont pas à la merci de changements irresponsables de la valeur respective des monnaies ou de brusques coups de folies sur les marchés.

Dans cette affaire l’important est l’égalité des devoirs, la responsabilité des Etats, avec une régulation supranationale et la stabilité de changes fixes,  ajustables uniquement avec l’accord général.  L’idée centrale est celle d’un développement coordonné et général, sans déséquilibres majeurs, avec une pression vers le plein emploi.

Les changes flottants avec une monnaie nationale de fait devenue la monnaie internationale et une finance débridée ne peuvent pas permettre d’atteindre ces résultats. Cette triplette tragique doit être éliminée d’un coup.

Il faut utiliser la pédagogie de la récession avant qu’elle ne tourne à la dépression pour obtenir le changement nécessaire. On en est loin.  La majorité des responsables n’osent pas aborder la question des changes flottants, seuls quelques pays attaquent le rôle du dollar et pas nécessairement les plus recommandables, et la régulation de la finance se résume à la lutte contre les paradis fiscaux et à des mesures locales presque sans intérêt.

Jusqu’ici les autruches ont toujours cru que le débondement de la production de dollars suffirait à faire sortir de la crise (1974, 1982, 1987-1992, 1998-2003, 2008-2009), avec un abandon des disciplines budgétaires. Il se peut que cela suffise encore une fois, même si on peut douter d’une sortie de récession spontanée et de la qualité de la situation mondiale avec un système bancal et des acteurs totalement étouffés par des déséquilibres monstrueux et des dettes publiques ingérables.

Mais ce qui est sûr c’est que cette reprise ne pourra JAMAIS devenir la base d’une croissance équilibrée et durable et que le pire surviendra peu après avec une violence cette fois-ci si dévastatrice qu’il vaut mieux ne pas y songer.

Il faut réformer le système monétaire international et mettre fin aux changes flottants.

En urgence. 

Didier Dufau pour le cercle des Economistes E-toile


L’impossible retour aux accords de Bretton Woods

La réforme du système monétaire international est la grande absente de toutes les réflexions menées depuis le krach de septembre 2008. Le système des changes flottants  est un sujet quasiment tabou bien qu’il n’y ait aucun corpus économique important et convaincant justifiant son hégémonie. La contestation vient par un biais : la critique du rôle du dollar notamment par les pays dits du « bric », Brésil, Russie, Inde et Chine. Plusieurs d’entre eux ont accumulés des réserves en dollars immenses dont ils craignent que la valeur ne s’évapore.   Contrairement au Japon qui a accepté de se voir ruiné à plusieurs reprises par des baisses importantes du cours du dollar, ces pays ne sont pas alignés sur les Etats unis et peuvent exprimer leur inquiétude.

La création monétaire débridée de dollars par la FED leur fait craindre un effondrement de cette monnaie à plus ou moins court terme. Dans un système de change flottant si une opération de spéculation en ce sens était déclenchée, elle serait impossible à arrêter.  Si les Etats ne considèrent pas comme de leur responsabilité d’assurer une valeur externe de leur monnaie, et se concentrent sur sa stabilité  interne, mesurée par les prix à la consommation, rien n’empêche en effet un effondrement. Le yoyo du dollar est une réalité qui a fait passer sa valeur en euros par exemple du simple au double. Rien n’interdit de penser que le dollar ne puisse encore baisser fortement, bien qu’il soit déjà au plus bas. Les accords occultes entre la FED et la BCE réduisent actuellement les fluctuations entre Dollar et Euro. Rien n’indique qu’en cas de tourmente monétaire ce gentleman’s agreement pourra être maintenu.

L’effondrement du Dollar aurait des conséquences immédiatement cataclysmiques et entraînerait dans la foulée la fin du libre échange tel que nous le connaissons. En fait on se retrouverait ipso facto dans la situation qui avait prévalu au début des années trente lorsque le Dollar, après la Livre, avait été fortement dévalué. Le marché international des devises-papiers (fiat money pour les anglicisants) est incapable de trouver un équilibre rationnel quelconque en temps normal. Il l’est encore moins en cas de crise générale, et ne le serait plus du tout en cas de panique générale alors que les planches à billets fonctionnent à plein régime.

Chacun sent que le régime des changes flottants est une croute monétaire hyper fragile sur laquelle on ne peut avancer qu’en marchant sur les œufs et que si elle craque ce sera panique à bord et sauve qui peut.

C’est une des raisons pour laquelle nous affirmons depuis septembre 2008 que la première mesure qu’il fallait prendre était de stabiliser le système de changes avec responsabilisation des Etats vis-à-vis de la valeur extérieure de leur monnaie.

L’ennui c’est que le débat sur une réforme du système des changes n’est pas ouvert et que les solutions sont peu explorées et encore moins débattues. On parle d’un retour à l’étalon or sans véritablement en comprendre les contraintes qui sont sévères. Ou d’une restauration du système mis en place à Bretton Woods qui est peu souhaitable.  Il faut donc se projeter dans un autre univers que ceux que nous avons connus ce qui n’est jamais simples. On n’entre pas dans l’inconnu sans précaution. Comme aucun débat suffisamment général n’a eu lieu, les autorités ont l’impression que ce serait de l’aventurisme pur.  En cas de crise le premier réflexe est le repliement sur les certitudes et le confort des habitudes. Politiquement c’est ce qui explique le virage à droite initial de l’opinion dans les élections politiques. Economiquement, on fait bloc sur ses certitudes. En fait on se raccroche à ce qui est à portée de la main, même quand il s’agit de brindilles.

L’étalon-or n’a pas connu une période de généralisation très longue et cette période n’a pas été particulièrement heureuse. Jusqu’en 1873, c’est le bimétallisme or et argent qui régnait, non sans crises majeures. Il a été rendu impossible par la découverte de nouveaux filons et surtout de nouvelles techniques d’extraction d’or qui a provoqué des désordres monétaires continuels jusqu’à ce que l’argent soit démonétisé. Il s’en est suivi une première « grande dépression » à la fin du dix neuvième siècle particulièrement regrettable.

Peu de gens savent encore que le mode d’ajustement des balances extérieures en système d’étalon or est la déflation. Plus personne n’accepte la déflation. Les salaires sont quasiment fixés. L’Etat considère que ses recettes doivent être protégées à la baisse. Les grands groupes tiennent leurs prix. En un mot : le mode d’ajustement de l’étalon or est inopérant et ne serait plus toléré.  Imaginons que nous soyons en régime d’étalon or : la Chine aurait accumulé un tas d’or mais en provoquant une déflation proportionnelle aux Etats Unis.   Un rééquilibrage dur des échanges se serait alors produit avec baisse des salaires et des prix aux Etats-Unis.   Dans notre société basée sur les grands groupes, les syndicats, l’Etat omnipotent, il n’y aurait aucune chance pour que la potion soit avalée.  Les autres raisons souvent avancées pour refuser l’étalon or ne sont pas convaincantes.

Certes l’or est actuellement fort mal réparti et le seigneuriage donnerait des boni importants à certains. Mais une fois le système en place les stocks bougent et se retrouvent là où ils doivent être. La crainte d’un manque de liquidité du fait d’une insuffisance d’or est également infondée. La production d’or augmente à un rythme de 2 à 4% par an ce qui est le rythme hors inflation de la croissance. Quant aux hymnes à l’irrationalité d’un système qui consiste à faire des « trous dans la montagne », ils sont exclusivement polémiques et n’ont pas d’intérêt en soi. S’il fallait faire des trous dans la montagne pour avoir une croissance heureuse et durable, pourquoi pas ?

La vraie raison de l’impossibilité de l’étalon or est que ses mécanismes d’ajustement ne sont pas politiquement acceptables et ne correspondent pas aux nouvelles structures économiques. Elles ne fonctionneraient pas.

Le retour au système mis en place à Bretton Woods, le Gold-dollar exchange standard, ne convient pas plus. Rappelons que ce système consiste à ne définir qu’une seule monnaie convertible en or, le dollar, toutes les autres étant définies par un taux de change vis-à-vis du dollar.  Ce système de Gold exchange standard (GES), étalon de change-or en bon français, avait déjà été essayé après la guerre de 14-18 devant l’impossibilité pratique de revenir à l’étalon or : pratiquement tout l’or était centralisé aux Etats-Unis. Toute la période est marquée par des tourments monétaires continus. Jacques Rueff, un observateur particulièrement affuté, remarqua très vite que le GES avait été finalement le responsable principal de la crise de 1929.  C’est lui le père de la dénonciation de la « double pyramide de crédits »  que permet le système. Le pays qui a dispose d’une monnaie pivot finance ses déficits extérieurs par la création monétaire (facile : c’est sa propre monnaie qui sert de monnaie mondiale) en même temps que les excédents accumulés à l’extérieur finance également une même inflation de crédit. Le système est auto entretenu et au bout d’un moment on aboutit à des situations d’endettement global ingérable.  D’une part les crédits ne servent plus principalement à financer l’expansion mais la spéculation (la création monétaire va plus vite que le potentiel de croissance) ou l’inflation, d’autre part leur niveau par rapport au PIB devient tel qu’il est impossible de rembourser. On aura atteint en 1929  aux Etats-Unis un taux d’endettement de près de 400% du PIB en 1929. Il est facile de calculer le niveau démentiel de croissance qu’il aurait fallu pour payer les intérêts et rembourser le capital d’une pareille dette sans vendre le capital national. Ce sont les créanciers  qui ont payé.  Et l’activité.

A Bretton-Woods cette leçon n’a pas été tirée.  Les Etats Unis était devenue une hyper puissance. Elle détenait toujours l’essentiel de l’or du monde. Elle était la créancière de toutes les démocraties occidentales. L’économie européenne était par terre. La Livre britannique avait été totalement supplantée par le Dollar. Le retour à l’étalon or n’était pas plus concevable qu’en 1918. Les beaux esprits expliquèrent que si le premier étalon de change n’avait pas fonctionné c’était parce qu’il y avait trop de monnaies de référence. En fait toute monnaie convertible en or pouvait servir de réserves de changes susceptibles de justifier la création de monnaie dans les pays créditeurs dans ces monnaies.  Une banque centrale pouvait créer de la monnaie nationale à due concurrence de ses entrées de devises convertibles. La concurrence entre les émetteurs de monnaies « bonnes comme de l’or » déstabilisait le système. Ces défauts n’existeraient plus avec une seule monnaie triomphante et base de tout le commerce mondial, le dollar. Le monde ne risquerait plus la pénurie de monnaie internationale, comme c’était le risque supposé avec l’or. La puissance de l’économie américaine et son rôle directeur dans l’économie mondiale garantissait en fait tout autant que la référence à l’or la valeur de la monnaie de référence, et indirectement la valeur des monnaies des pays qui « ne feraient pas plus de bêtises que les autres ».  Les pays autres que les Etats-Unis  étaient tenus de faire  les efforts nécessaires pour maintenir la valeur de leur monnaie en dollar. Les Etats unis étaient tenus de garantir la valeur du Dollar en or.  En avant pour les « trente glorieuses ».

En vérité le système était vicié à la base.


A suivre ...

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner