L’INSEE avoue (enfin) « une erreur de prévision »

On sait l’intérêt que nous portons sur ce site aux questions de statistiques économiques et de prévisions. Nous y avons déjà consacré de nombreux articles :

http://cee.e-toile.fr/index.cfm/2009/4/23/FMI--un-an-de-retard

http://cee.e-toile.fr/index.cfm/2009/4/12/Lettre-ouverte--lINSEE

http://cee.e-toile.fr/index.cfm/2008/12/8/Les-certitudes-dans-la-crise-mondiale--1--Labsence-de-prvisions-srieuses

http://cee.e-toile.fr/index.cfm/2008/8/22/Le-PIB-le-Pauvre-Indicateur--Biais--de-la-conjoncture

C’est évidemment une question centrale pour ceux qui comme nous essayons de raisonner sur les chiffres pour essayer de découvrir des tendances  et annoncer à temps certaines ruptures et qui nous retrouvons souvent en contradiction majeure avec les prévisions officielles et en crise de crédibilité avec nos interlocuteurs qui refusent par exemple de passer nos avertissements en excipant que les instances officielles ne pensent pas comme nous et que leur rôle n’est pas  de favoriser les élucubrations.

Nous nous sommes heurtés au moins quatre fois à ce genre de réactions :

          En 1997 lorsque nous affirmions que l’emploi était en pleine expansion alors que tout le monde annonçait « la fin du travail »  et que le gouvernement Jospin se lançait dans l’erreur majeure des trente cinq heures

          En 1999 lorsque nous annoncions le début de la crise décennale pour la mi 2000 aux Etats unis et 18 mois plus tard en France et accessoirement lorsque nous critiquions l’idée de la croissance perpétuelle sans crise grâce à internet et l’économie de l’information sans stock

          En 2003 lorsque nous écrivions que Greenspan se trompait et qu’on sortait pour la seconde fois d’une crise en créant les conditions d’une crise subséquente plus grave

          Depuis début 2006 date à laquelle nous n’avons cessé d’avertir qu’une crise sévère était en préparation  et dont nous avons constamment précisé la date du retournement et sa gravité.

On voit qu’il ne s’agit pas d’un plaisir de Cassandre : l’annonce d’une reprise forte de l’emploi était plutôt sympathique !

L’Insee reconnait une erreur de prévision  dans son dernier Bulletin de Conjoncture (http://www.insee.fr/fr/indicateurs/analys_conj/archives/mars2009_ve.pdf ) :

« Au quatrième trimestre 2008, le PIB s’est contracté de 1,2 % (cf. graphique 1), ce qui représente un écart de -0,4 point par rapport à notre dernière prévision (-0,8 % dans la Note de conjoncture de décembre).Cette erreur de prévision est imputable principalement à la très forte contraction de la production manufacturière au quatrième trimestre qui a été sous-estimée (-7,6 % contre -4,0 % anticipé) ».


Cette reconnaissance est bienvenue. D’autant que le même bulletin avertit que les modèles de prévisions utilisés sont peu adaptés aux circonstances exceptionnelles que nous traversons. Ce qui annonce d’autres prévisions très incertaines.

Cette prudence ne doit pas nous empêcher de remarquer que l’erreur n’a pas seulement concerné le dernier trimestre.  Avec les dernières révisions, l’Insee admet que la France est en récession depuis pratiquement un an, comme nous n’avons cessé de la dire.  Et pendant un an on a vu le gouvernement nier ou minimiser la crise en s’appuyant sur ces prévisions fausses.  On se souvient du débat ridicule de septembre 2008 où Mme Lagarde expliquait qu’il n’y avait pas de récession en France qui faisait mieux que tout le monde (comme le nuage de Tchernobyl, la crise épousait nos frontières sans les pénétrer)  et le débat budgétaire psychédélique mené par M. Woerth sur des bases sottes au point d’être irresponsables.

La question de base est que le modèle utilisé pour la prévision est entièrement basé sur des estimations elles mêmes fruit d’une estimation économétrique de tendance. En gros on estime que ce qui est  va perdurer sauf évidence d’un élément contraire chiffrable.  Résultat : les chiffres de l’Insee, comme ceux d’Eurostat ou du FMI ont constamment couru derrière la réalité parfois avec un retard effrayant.  

Il n’y a pas de véritable RAISONNEMENT sur la conjoncture. Donc on ne prévoit pas les ruptures. Les conjoncturistes de l’INSEE (et c’est encore pire pour ceux de la Banque de France) n’ont pas d’outils intellectuels pour anticiper les ruptures. Dans tous les textes que nous avons envoyés aux uns et aux autres  nous avons toujours annoncé la crise en essayant de rester le moins technique possible sachant que cette technique aurait été aussitôt ou incomprise ou rejetée comme non pertinente compte tenu des manières de penser en cour (cad de l’absence de toute pensée remplacée par des modèles).   Notre alerte était toujours basée sur deux thèmes faciles et n’entraînant pas trop de réserves a priori : attention le cycle existe  et on va nécessairement vers un retournement ; attention les déséquilibres financiers sont tels qu’ils ne peuvent conduire qu’à la catastrophe.  Avec cela en tête il était facile de collecter les signes précurseurs du retournement (par exemple fin 2006 le retournement du marché de la construction immobilière aux Etats unis) ou de la crise financière (par exemple le blocage de l’été 2007 sur les subprimes et les différentes faillites bancaires successives).  Il était relativement aisé de prévoir que la crise serait très forte, au moins aussi forte que celle de 93 ou 74.  Pendant toute le premier semestre 2008 les journaux n’ont cessé de bruisser des avertissements d’une crise sévère. De nombreux journaux ont posé la question : va-t-on vers une récession rapide voire une crise de 1929 ?  Nous avons répondu à certains de ces questionnements. Toujours en annonçant une crise sévère.

Le FMI comme l’INSEE ont été totalement imperméables à ces avertissements et ont perduré dans l’application bestiale d’estimations irréalistes nourrissant des théories aussi absurdes que celles du découplage.  Faute de théorie et avec juste en main des outils statistiques de répétition du passé, les conjoncturistes officiels ont été totalement incapables de donner des indications sur ce qui se passait et encore moins sur ce qui allait se passer.

La statistique économique sans pensée économique n’est que ruine de l’âme.

Du coup il n’y a pas eu de politique économique. Pendant la campagne présidentielle nous n’avons cessé d’alerter le camp Sarkozy sur le fait qu’il devait anticiper un récession pendant le futur mandat présidentiel et le camp Ségolène de l’irréalisme et même la bêtise qu’il y avait à faire financer des dépenses somptuaires par une croissance qui ne serait pas là !  Compte tenu des prévisions officielles  qui ne disaient rien de tel, nos affirmations sont passées (au mieux) pour des calculs politiques  de mauvais aloi.

Ce n’est qu’aujourd’hui, soit avec un an de retard, que les autorités sont en face d’un bilan réaliste de ce qu’a été l’économie depuis le début 2007. Et il est clair que le gouvernement a été totalement dépassé par les évènements et que sa politique a été totalement déphasée, tout comme celle de la BCE qui rappelons le imaginait un scénario de reprise de l’inflation pour le second semestre 2008 et avait augmenté ses taux d’intervention en pleine crise de liquidité des banques (qui durait depuis un an).

 Les erreurs de statistiques sont l’amère  progéniture de l’absence de théories économiques. Il n’est pas difficile de prévoir qu’un endettement qui va atteindre 400% du PIB va s’effondrer. Il faut simplement regarder cette réalité en face,  la considérer comme pertinente et fouiller la réalité bancaire pour voir où les fissures se font jour. Quand la crise de liquidité sur le marché interbancaire s’est produite, il est à peu près certain qu’aucun des statisticiens ou « économistes » de l’INSEE n’avait la moindre idée du marché des subprimes et de son développement, pas plus que celui des CDO et des CDS. Il y a eu depuis un rattrapage à marche forcée qui fait qu’une analyse du phénomène est proposée dans le même bulletin de conjoncture près de deux ans après les faits !  Bonjour la capacité d’anticipation…

Il est vrai que l’économie bancaire est le secteur le plus mal traité de l’économie et celui des finances internationales le plus mal traité de l’économie bancaire.  Comme l’information diffusée par les banques est en général totalement fabriquée, le cumul d’un traitement hésitant de statistiques fausses par des statisticiens privé

Que penser de l’emprunt obligataire de Microsoft ?

La décision de Microsoft de lancer un énorme emprunt obligataire de près de 6 milliards de dollars (selon les bruits de couloir), après avoir levé 2 milliards de dollars en billets de trésorerie, alors que le bénéfice 2008 dépasse les 22 milliards de dollars et la trésorerie est au dessus de 25 milliards,  et que la sortie de la prochaine version de Windows va une nouvelle fois déverser des flots de cash dans les caisses du géant de Redmond pose tout de même quelques questions.

On peut y voir les difficultés nouvelles d’un géant dont les marchés arrivent à maturité et qui doit, devant le repli de la demande mondial, se résoudre aux expédients que ses sur-bénéfices lui avaient fait dédaigner depuis toujours.  Les plans de licenciements se succèdent qui d’ici 2012 devraient atteindre près de 10.000 personnes.  Sur Internet Microsoft n’a pas réussi son pari du milieu des années 90 de devenir le leader incontesté. La création de marchés nouveaux s’est faite loin de lui et ses tentatives de rachat n’ont pas abouti à des résultats manifestes et même ont du être abandonnés pour un temps, comme dans l’affaire Yahoo !  

On peut certes se réjouir que Microsoft n’ait pas réussi dans sa stratégie de constitution de monopoles nouveaux sur des marchés neufs à partir des rentes des monopoles précédemment créés : l’OS, puis la bureautique, puis les serveurs, puis les outils de développement, etc. La téléphonie, la vidéo à la demande, les portails, les outils de recherche, ont résisté à l’emprise de Microsoft qui du coup devient sensible à la conjoncture.

Mais l’opération prévue donne quelques indications sur l’état de lieux sept mois après l’explosion du système bancaire.

D’abord, la récession est à l’évidence sérieuse si une tirelire comme Microsoft en vient à souffrir. Les courants d’affaires internationaux sont arrêtés non seulement pour les produits lourds mais aussi pour le logiciel.  On est loin des « subprimes » !

Ensuite, l’opération montre à quel point nous sommes encore dans une économie où la finance prend le pas sur tout le reste.

On a stigmatisé à l’envie depuis 6 mois le goût de lucre des dirigeants, les opérations bancaires hyper lucratives mais sans mérites particuliers, concentrant la fortune en quelques mains,  les effets de leviers excessifs utilisés pour maximiser les taux de profits.

Une des motivations possible et en partie annoncée par Microsoft est le rachat d’actions Microsoft par la société : on emprunte pour détruire des actions. L’idée est naturellement d’augmenter massivement le rendement par action et éventuellement les cours, ce qui est bon pour les dirigeants et leur stocks-options.  Le rendement interne d’1 dollar investi par Microsoft est, à l’évidence, supérieur aux coûts très bas de l’emprunt. Ce qui veut dire que le bénéfice par action est là encore fortement accru.  Nous sommes donc typiquement dans les opérations financières de haut de bilan  qui ont été dénoncées depuis l’instauration des changes flottants et qui s’était traduit par la crise obligataires des années 70 et 80,  et les déviations subséquentes avec enchaînement des crises financières. On reste donc dans la logique du passé.

Si des épargnants veulent souscrire, ils vont à nouveau se trouver confrontés à un problème de change : bonjour les montages subtils pour pallier au risque.  Il parait qu’il fallait mettre fin à ces dérives !

L’épargne n’est pas canalisée vers l’emploi et la création de postes mais sert à conforter des stratégies financières concernant uniquement les possesseurs de capital ! 

Naturellement les énormes ressources accumulées peuvent servir à des rachats de part de marché sur Internet.  Ce qu’on n’a pas pu faire par la concurrence on peut essayer de le faire par la puissance financière. Même dans ce cas nous restons dans le haut de bilan et l’effet de levier. Une spéculation aura été faite sur la différence de rentabilité des sociétés rachetées et non plus des investissements internes par rapport au coût du crédit.  Dans toute crise, même gravissime, il reste des entreprises qui connaissent de fortes croissances.  Microsoft a traversé la crise de 92-93 et  celle de 2000-2001 sans pratiquement laisser de plumes. Il lui faut  désormais acheter les locomotives actuelles du marché Internet et éventuellement se placer sur les « blockbusters » de demain. 

Une fois encore il s’agit d’une stratégie purement capitaliste sans bénéfices évidents pour le consommateur et le marché de l’emploi. Quelques grosses banques vont bénéficier de commissions sans rapport avec les coûts engagés. De jolis bonus à prévoir pour une poignée de cadres bien placés dans le système. La banque a cessé de prêter mais garde son rôle de placier.

Nous vivons la crise avec les  idées d’avant la crise dont on nous dit qu’elles étaient à l’origine de la crise et dont on nous assure qu’elles sont désormais derrière nous.  Nous sortirons de la crise comme nous sommes sortis de celle de 2001-2002. Les taux d’intérêt presque nul ont les mêmes effets, que Bernanke soit chef ou sous chef de la FED (c’est lui qui a piloté la baisse des taux d’intérêt en 2001-2002 jusqu’à la rendre négatifs,  sous Greenspan).

Plus cela change, plus c’est la même chose. Ou plus exactement quand on ne change rien,  rien ne change.

Des idées qui font leur chemin ?

Voici cinq  idées qui ont fait leur chemin depuis 7 mois.

       1. La nationalisation temporaire des banques

On ne compte plus les organismes ou spécialistes qui pensent désormais que ce serait la meilleure solution et parmi elle le FMI et une partie de l’Administration américaine ce qui ne manque pas de sel.   Lorsque nous avons fait cette suggestion, immédiatement  après le krach, elle avait paru bizarre, sous la plume d’économistes pas particulièrement tentés par les idées socialistes.

       2.  La contestation de la banque  mammouth et universelle

De très nombreuses voix aussi bien du côté des économistes que des banquiers centraux que des politiques remettent en cause ces géants « too big to fail », trop grands pour être bien gérés, trop polyvalents pour ne pas accumuler les conflits d’intérêts, trop coûteux pour les ressources des nations censées venir à leur secours et trop puissants pour garantir l’indépendance des Etats.

      3.  L’incapacité de la finance à trouver son chemin toute seule

Les théories basées sur l’idée qu’une finance libre, informée et sans contraintes  affecterait magiquement  les ressources disponibles au mieux des nécessités  est morte et enterrée.  C’est évidemment la question de l’information  qui est au centre du fléchissement de la doctrine.  On est plus dans la psychologie comportementale de foldingues gloutons et  moutonniers  que dans l’analyse rationnelle de faits bien analysés par des agents bien informés.  Lorsque l’horizon utile  de la finance descend en dessous de 8 minutes,  on peut douter que la croissance durable et équilibrée à long terme soit au menu.  Et que reste-t-il de la prétention de certains à noter la qualité du papier financier échangé ?

       4. Le caractère trop spéculatif et « courtermiste »  des comportements

Hedge funds mobilisant des sommes colossales suffisantes pour peser sur les marchés  et manipuler les cours, et utilisant des techniques  comme la vente à découvert pour provoquer des mouvements  auto réalisateurs ;  importance excessive des salles des marchés ;  pression excessive des fonds de pension  pour une rentabilité immédiate, la durée moyenne d’un placement n’excédant pas un an ;  recherche d’un gain fiscalement avantageux sur des plus values de stocks options  par des dirigeants de grandes entreprises qui ne regardent plus au-delà du prochain jackpot ; abus de chirurgie financière  dépeçant des entreprises ou les portant à court terme à des fins de plus values  immédiates après restructuration brutale.   Recherche de la plus value de préférence au chiffre d’affaire et orientation « haut de bilan », voire hors bilan  et non plus « compte d’exploitation ».

      5.  La nécessité d’une plus grande « stabilité financière »

Il ne manque pas une voix pour chanter les vertus de la stabilité financière « indispensable ».  Du G.20 aux discours des banquiers centraux en passant par tout ce que les classes politiques  comptent d’importants, partout le maître mot est « stabilité ».


Il va sans dire tous ces constats  vont ensemble.  Si la finance n’était pas devenue quasi exclusivement spéculative,  si elle était rationnelle et bien informée,   si la course à la taille  n’avait pas conduit aux pires dérives,  si l’instabilité n’avait nourri des stratégies ultra dangereuses mais aussi ultra lucratives, il ne serait pas nécessaire de  nationaliser les banques pour restructurer le secteur.   

L’ennui c’est que ce constat devenu banal ne débouche sur aucune réelle décision. Les bonnes idées font leur chemin, mais elles cheminent dans une impasse.  Aucune décision n’est  prise parce qu’en fait tout le monde est paralysé par la dictature de l’existant, l’inertie des habitudes, les réseaux d’intérêt et l’incapacité de se projeter dans l’avenir avec un minimum d’idée sensée.  L’obligation de décisions identiques à l’échelon international ne conduit pas  à fluidifier les choses.

Si le bon diagnostic est celui d’une montagne de dettes grossie indéfiniment  par les déficits fabuleux des balances de paiement internationaux  et provoquant une création monétaire déraisonnable qui vient juste de s’écrouler,  il soulève deux questions cruciales :

-          Comment minimiser les conséquences et permettre une sortie de crise rapide et pas trop coûteuse ?

 -         Comment éviter que cela ne recommence ?

On l’a répété mille fois (et peut être plus) sur ce blog. Si la cause des déséquilibres est dans le système de change, il ne peut y avoir de solution sans remettre en cause le système de change.  Faute de l’avoir fait et même de l’avoir simplement imaginé,  on a laissé le moteur de la crise  tourner à plein régime.  Il fallait dans l’instant abandonner le système des changes flottants et rendre les Etats responsables de leur solde de balances de paiements devant la communauté internationale.   Si on chemine dans une impasse, c’est d’abord parce qu’on s’est mis un sac sur la tête et qu’on a refusé ne serait-ce que de regarder au-delà du bout de son nez .  Ce n’est plus de l’aveuglement. C’est de la cécité volontaire et entretenue.

D’autre part si on assiste à l’effondrement mondial d’une montagne de dettes, on devrait concevoir que ce n’est pas l’endroit où se trouve la dette en défaut qui compte d’un point de vue macroéconomique,   mais qui doit payer les pertes.   En toute logique ce sont les émetteurs de ces dettes  et ceux qui les ont fabriquées et diffusées qui doivent trinquer en premier,  alors que l’idée qui prévaut est de ruiner le créancier  et de répartir le reste de la charge sur les contribuables d’aujourd’hui et de demain. La meilleure recette pour avoir une crise dure  et interminable.

On prétend sauver les dépôts en sauvant les banques coupables. Mais pourquoi diable les dépôts doivent-ils  être en danger quand les banques de crédit font des sottises ?  La réforme mille fois envisagée dans l’histoire  du système des dépôts  qui voudrait que les dépôts en soient vraiment et qu’ils ne puissent être utilisés dans la trésorerie des banques pour leurs besoins de crédit  provoquerait certes un changement radical des habitudes. Les banques de crédit seraient obligées de trouver leurs ressources sur le marché monétaire, l’épargne des particuliers et des entreprises étant sollicités EXPLICITEMENT en ce sens et non pas IMPLICITEMENT ET AUTOMATIQUEMENT comme actuellement. 

La gestion des dépôts et des systèmes de paiements est une activité de service à peu près sans risque.  Elle ne demande pas des qualités de banquiers mais de prestataires de services : bonne organisation,  excellente informatique, politique marketing adaptée.  Si les dépôts en sont vraiement et non des prêts masqués, Il ne peut plus y avoir de ruée sur les dépôts et  les  agents économiques sont à peut près sûr que leur épargne liquide n’est pas menacée. Cela éviterait de nombreux comportements paniquards désastreux et  serait de nature à ne pas miner la confiance générale.  La question structurelle deviendrait simplement  d’éviter les concentrations de réseaux excessives   et les atteintes à la concurrence. Le développement  international de ces sociétés de service pourrait être envisagé sans difficultés. Après tout,  qu’un bon gestionnaire parvienne à obtenir des parts de marché partout où il est excellent n’a pas d’inconvénient.   Cela permettrait de faire sauter les obstacles structurels à la concurrence  comme la complicité en France des hauts fonctionnaires et des banquiers  (ils baignent dans le même vivier) et les syndicats professionnels  abusifs qui au nom de la « sécurité » des dépôts multiplient les entraves à la concurrence et les opérations conjointes à tarifs excessifs.  

Quand le débat existe sur ce projet, c'est-à-dire pratiquement jamais, et dans des lieux non publics, l’argument employé par les tenants du statu quo est « le risque d’assèchement des liquidités » et  sa variante : « la montée de la thésaurisation ».  En gros l’argument c’est qu’en trompant les déposants qui en général ne savent pas qu’en réalité ils ont fait un prêt gratuit à leur banque quand ils y déposent des sommes,  on assure le financement de l’économie.   C’est une hypothèse intéressée et très aventurée. D’ores et déjà les agents économiques gèrent le mieux possible leur trésorerie. Les moins négligents parviennent à maintenir un solde non placé le plus faible possible.   Ce qui serait théoriquement perdu serait ce simple solde « de négligence ».  Mais en fait, les agents seraient encouragés à prendre des décisions de placement liquide  pour leur propre compte et en faisant jouer la concurrence. Les banques de crédit seraient obligées de faire quelques efforts pour leur proposer des produits attractifs.  Au total un client autonome et prenant des décisions en fonction d’une offre plus attrayante serait certainement plus motivé et globalement économiquement plus utile qu’un client enchaîné et privé de choix.  Les banques de crédit s’alimenteraient sur les marchés monétaires et  financiers : c’est à la banque centrale de régler la liquidité générale.  Et s’il manquait de monnaie il ne serait pas très difficile de faire face.

La nationalisation temporaire des banques aurait un sens  dans cette perspective. Les activités de banque succursaliste de gestion des dépots et des paiements pourraient être immédiatement détachées : elles sont saines par nature. Et ont une valeur propre importante.  Mettre aux enchères les réseaux  permettrait immédiatement de lever les fonds nécessaire à l’amortissement des pertes  sur dettes.  Personne n’a cherché à valoriser ce que représentent en valeur patrimoniale les réseaux de succursales des grandes banques anciennement de dépôts.  C’est une lacune gigantesque. A notre sens elle montrerait que cette valeur est supérieure à la valeur boursière actuelle des banques considérées !   On imagine le levier pour renflouer ce qui peut l’être !

Cet acte fondateur étant fait, la question  devient beaucoup plus simple : on interdit les liens dangereux  entre banques et assurances (une banque de crédit  ne peut faire assurer les risques, sa rémunération ayant pour seule justification  les dits risques !).  On sépare les activités de crédit des opérations de spéculation pour compte propre.  Le scandale d’une Société Générale qui met les dépôts à risque en faisant fonctionner à plein ses salles de marché (c’est un exemple : c’est presque partout le cas) serait définitivement réglé. La séparation radicale entre les émetteurs de produits financiers et les gestionnaires de fortune, associée à la transparence des rémunérations de ceux qui exécutent des mandats,  l’interdiction de certaines pratiques dangereuses comme les ventes à découverts en certaines circonstances et sur certains marchés financiers,  l’obligation pour les banques d’affaires de fonctionner dans le cadre d’une commandite,  l’impossibilité d’intervenir sur les marchés à partir de centres non régulés, formerait alors un cadre complémentaire logique de nature à éviter les principales défectuosités du système financier mondial sans remettre en cause la création de sociétés transversales et concurrentielles  à travers le monde.  Il n’est pas nécessaire dans un tel cadre de localiser les banques sur un territoire fermé. 

On voit que ces restructurations ne sont pas  si difficiles que cela. Et qu’on peut aboutir vite à une organisation nouvelle parfaitement opérationnelle.  En vendant les parties utiles  des banques  nationalisées temporairement, on diminuerait  de façon drastique l’encours de fonds à faire garantir par les Etats  ou  à faire payer au contribuable.

Il va de soi que les changes n’étant plus flottants et les Etats responsables de leur balance des paiements, les occasions de  spéculation diminueront de plusieurs magnitudes comme on dit dans les congrès pédants.  Touts les crédits pochettes surprise pourraient  être restructurés  pour limiter les causes de nouvelles pertes.  Le calcul économique des entreprises redeviendrait possible sachant que désormais les flux de marchandises reprendront le pas sur les flux monétaires.

On s’extasie à penser que ces mesures auraient pu être  prises dès le printemps 2007, quand il est devenu évident que le système allait sauter.   Ou  même encore comme nous l’avons immédiatement conseillé,  dès septembre 2008 ou au moins lors du G.20 de Washington.  Au lieu de cela on n’a pensé qu’à déverser des milliers de milliards d’Euros ou de dollars pour éviter une crise systémique du système des dépôts qui pouvait être sauver à bien moindre frais !  En ne faisant aucune réforme de structure.  

Et en se réjouissant lorsqu’un mammouth national comme la BNP  a réussi à piquer les dépôts d’un diplodocus  plus en difficulté comme Fortis, sans se rendre compte qu’on a ainsi créé les conditions de nouveaux pouvoirs excessifs, de nouvelles rémunérations aberrantes, et de nouveaux risques majeurs, car les dépôts récurrents du réseau Fortis n’ont qu’une seule  destination : éviter la crise de liquidité à la BNP pour sauver la peau des dirigeants  de cette banque et leurs divers plans de constitution de fortune personnelle.   C’est la même chose aux Etats-Unis ou au RU où on a pensé trouver des solutions en concentrant les réseaux de banques : l’inverse exact de ce qu’il fallait faire.  Les rêves de puissance ont continué à l’emporter sur l’intérêt général bien compris.  

Nous sommes dans l’impasse.  On y pense parfois juste. Mais on n’agit pas. La dichotomie entre la pensée et l’action est absolument totale.  Le cerveau n’est plus connecté aux membres. On est dans le songe.  Tout le monde rêve que cela s’arrangera avec un peu de patience sans rien faire d’autre qu’aligner l’argent des contribuables d’aujourd’hui et de demain. L’histoire sera dure avec l’aveuglement des  dirigeants de cette tragique époque.


Didier Dufau pour le Cercle des Economistes E-toile.


Des ressorts de croissance existent dans les pays développés

Une des erreurs économiques les plus fréquentes, encouragée par la grave récession que nous vivons, est de croire qu’il n’existe pas de ressorts de croissance dans les pays développés dont l’industrie serait vouée à disparaître, aspirée  par le trou noir économique que serait la Chine.

On ne peut prouver une idée fausse que par l’observation. Alors regardons !  Au pire de la récession deux sociétés font un tabac et connaissent des résultats fabuleux.

La première est Nestlé avec son produit Nespresso.  Le succès est inimaginable.  A Lausanne comme à Vevey, malgré la construction de nouveaux immeubles dédiés, on ne sait pas où mettre les nouveaux recrutés. 

Cas modèle pour les écoles de management, ce succès porte aussi quelques leçons économiques générales.

La première est que ce marché nouveau n’est ouvert que pour les pays développés. Il fallait un certain niveau de vie global pour qu’il se révèle.  Les économies développées offrent donc des champs nouveaux à l’expansion dans leur propre dynamique.

Le rapport du produit avec les pays émergents est simplement lié à la matière première, le café qui ne pousse pas dans les pays de consommation les plus importants.  Ce rapport est positif. La croissance des pays producteurs en est facilitée.  Autant pour ceux qui pensent que les économies occidentales sont nécessairement prédatrices !  La valeur créée dans ces pays permet un développement des consommations qui à son tour permet des exportations des pays développés.

Les postes de travail qui sont créés sont principalement des postes non qualifiés : logistique, vendeur en magasin.  Autant pour ceux qui postulent qu’il n’y a plus d’emplois que pour les techniciens qualifiés !    

La solution repose sur des brevets techniques et surtout sur une maîtrise parfaite du « marketing mix ».  Alors que le marché existe depuis longtemps, voire par exemple l’expérience d’Illy de ventes de café en dosette,  Nestlé a réussi par sa compétence marketing globale à devenir le leader du marché et l’a porté à un niveau inespéré.

La consommation de café Expresso à domicile a certainement eu un impact sur des marchés de distribution voisin : les cafés-tabacs  en ont subi une partie du choc ainsi que les autres canaux de distribution.   Globalement le consommateur en a profité. Et les Etats via les impôts et taxes et les populations via l’emploi dans les boutiques et les canaux de distributions.

Il a fallu des spécialistes de haute volée pour créer la technique, pour concevoir les emballages et les boutiques, pour mettre en place des stratégies de communication et de  conception de produits attrayantes et efficaces.  Des vedettes de cinéma, des agences de publicité, des designers se sont enrichis.

Si vous avez vu la Chine dans le tableau, vous êtes drôlement forts !   Elle est totalement absente de l’affaire et sera un pays consommateur massif en dû temps. 


Prenons maintenant le succès significatif de l’I-pod produit par Apple.  Le téléphone portable est un produit nouveau (il a commencé sa percée verticale il y a à peine dix ans) et  la nouveauté n’est plus dans la téléphonie mobile mais dans une suite invraisemblable de services et de produits nouveaux permis par l’innovation technique incorporée dans cette forme nouvelle de  « combiné » mobile.    Le dossier de programmation de l’appareil a déjà été chargé plus d’un million de fois. Des programmeurs astucieux voient leur rémunération exploser grâce aux recettes  obtenues par la diffusion de leur solution sur l’appareil. Les séminaires de programmation refusent du monde. Un véritable eldorado avec des mouvements de foules immenses comme au premier temps de la micro informatique.  

Le succès n’est possible là aussi qu’à partir de l’existence d’une infrastructure suffisante et un niveau de vie qui permet d’exploiter   les avantages  largement psychologiques   du nouveau produit.  Il faut un large développement d’Internet, des réseaux de téléphonie mobile, des systèmes de production d’information.

Les ingénieurs de conception sont tous en occident, et largement aux Etats-Unis qui a concentré la capacité d’innovation technologique  et technique. La fabrication ? Tout le monde s’en fiche. Elle ne concerne pas les pays consommateurs autrement que par le prix. Si le prix est suffisamment bas  pour que le produit trouve son marché, tout va bien.  Fabriquer en local au risque de ne pas trouver de marché pour un produit trop cher ? Quel intérêt ?  Alors le succès du produit permettra le développement hors de la sphère développée en fournissant des ressources  nouvelles. Ces ressources permettront un accroissement de l’emploi, de la distribution de salaire, de la consommation et donc de la demande aux pays triches de produits plus sophistiqués.

Une fois de plus les pays développés sont la source de nouveaux produits adaptés à leur niveau de développement et qui permettront de l’accroitre. 

Les postes de travail créés sont ici aussi le plus souvent non qualifiés et se retrouvent dans la logistique et la vente.  Mais il a fallu des designers, des publicistes, et des ingénieurs pour les concevoir et les packager de façon attrayante et efficace.  Les medias, presse et télévision, ont profité de la manne publicitaire.  Les fournisseurs de produits associés connaissent un fort développement.

Il n’y a donc aucune fatalité d’une pénurie définitive de croissance dans les pays riches et de conflits d’intérêt durable entre toutes les économies de la planète.

A une condition cependant : que les transferts de ressources puissent déboucher et ne soient pas stérilisées.  Ce qui implique pour simplifier que les balances de paiements s’équilibrent et permettent que les « produits s’échangent contre des produits ».  Les crises ne sont jamais des crises liées aux produits mais essentiellement des crispations monétaires dues à des dérèglements structurels (par exemple les changes flottants) ou comportementaux (la montée de surendettements  intenables).

Faute d’avoir une idée précise de l’empreinte carbone des deux produits et de leur processus de production, il est difficile de déterminer si les deux produits cités permettent un développement respectueux de la planète.  Il est probable qu’il aurait fallu être un peu plus exigeant avec les deux producteurs pour le recyclage de leur produit respectif.  Mais on ne voit pas en quoi ces consommations se substitueraient à des produits plus écolos et contribuaient    plus que les produits existants aux effets de serre.


L’important pour la France, l’Europe, l’Occident, le monde, est de maintenir un flot d’innovations  gagnantes.  Jamais autant d’ingénieurs et d’entrepreneurs  n’ont été mobilisés pour se faire.  Aidons- les. Allons de l’avant.  Ce n’est pas le facteur communiste Besancenot ou le protectionnisme  contre les délocalisations, les impôts délirants des Madoff municipaux ni le malthusianisme généralisé  qui nous sauveront. 

Mais le dynamisme et la création.   Pour un français la vraie leçon des deux exemples c’est qu’aucune des deux ne vient de son pays.  La France ne doit pas cesser d’être dans le coup.  Pourquoi ne le sommes-nous plus ?


Didier Dufau pour le Cercle des Economistes E-toile.

Une notion controuvée : le prêt « toxique" !

Une grande partie des discussions qui ont lieu depuis le début de la crise ouverte, à  la mi-septembre 2008, porte sur l’élimination des actifs «toxiques » des banques qui les empêcheraient de faire normalement leur travail.

Cantonner ces actifs dans des structures ad hoc serait la clef de toute solution rapide.  Le plan Paulson avait cette ambition.  On a vu qu’il n’a pas marché, l’argent étant redéployé vers le renforcement du capital des banques.  On voit renaître cette préoccupation avec le plan Geithner, le successeur de Paulson , qui est extrêmement complexe et connaît  les mêmes difficultés. Pourquoi ?

La crise est due à un surendettement global massif. Les dettes ont fini par atteindre aux Etats-Unis près de 400% du PIB et on est très au dessus de 300% en Europe. Ne parlons pas de l’Islande !

C’est cette montagne de dettes qui s’est effondrée dans un grand coup de tonnerre. 

Il faut bien comprendre ce que cela représente, 400% d’encours d’endettement ! Imaginons que la durée moyenne globale des prêts soit de 4 ans : cela veut dire qu’il faut rembourser un principal de 100% du PIB chaque année, auquel il faut ajouter les intérêts. C’est clairement impossible !  Un pays ou le monde entier ne peut pas consacrer tout son revenu à rembourser des emprunts.    Si la durée moyenne est de 16 ans,  on voit qu’il faut tout de même consacrer le quart du PIB  aux remboursements et  le cumul des intérêts devient terrifiant.
On notera que la nature de la dette est sans importance dans l’affaire : qu’elle soit publique ou privée, qu’elle porte sur telle ou telle catégorie d’actifs n’a strictement aucune importance.

En un mot, à ces niveaux d’endettement tous les prêts sont toxiques pour la simple raison qu’ils ne peuvent plus espérer être tous  remboursés !

Nous étions  arrivés à cette situation où pour chaque transaction commerciale intérieure on constatait dix transactions  financières et pour chaque mouvement de marchandises international  cent mouvements de capitaux.  Croire que tout cela était durable était évidemment une fantasmagorie.

Il fallait que quelque chose craque. L’amorce de la crise est passée par le blocage des crédits hypothécaires. C’est assez normal : ce sont les prêts les plus longs et ils ont fini par être financés par des soldes de trésorerie de SICAV monétaire !    Mais en fait tous les prêts, qui sont des espoirs de remboursements sur des produits futurs,  étaient en danger et l’ensemble des circuits économique menacés de congestion immédiate et intense, une fois que l’évidence de l’impossibilité du surendettement aurait gagné l’opinion publique.

C’est une des raisons de l’affaissement immédiat et radical de tous les circuits économiques et pas seulement de la filière des subprimes (qui est arrêtée  de jure  depuis juillet 2007 mais l’était de facto dès la fin 2006).

Démondialisation, déleveraging, dégonflement des bilans des banques, tout cela va ensemble.

L’épargne s’est repliée en urgence vers la liquidité, ruinant  les  bourses  et ajoutant une crise d’illiquidité à une crise de solvabilité des banques.

La réponse des Etats a été de sauver les banques pour ne pas en plus ruiner les déposants.  Les banques centrales et les Etats ont repris une partie de la dette à cet effet. Mais globalement on ne voit pas que cela change l’image générale de la crise. 

La spéculation dont le jeu faisait ou défaisait les cours des matières premières s’est largement arrêtée, la crainte de pertes immenses faisant fondre les ressources des hedge-funds à grande vitesse.  L’achat à crédit s’est effondré touchant les produits les plus chers, avec un quasi arrêt de la vente de voitures, d’immeubles, d’équipements divers.  La peur de manquer a fermé les portefeuilles pour les dépenses non indispensables. 

La bougie économique s’est consumée  par les deux bouts.

Tous les encours de prêts « sains » correspondant à une activité économique régulière sont désormais  devenus « toxiques ».

On voit que la notion de cantonnement d’actifs toxiques à ces échelles  n’a pas grand sens, que la reprise des encours de prêts de banques par la banque centrale ou l’Etat a des limites et que la dynamique de la «crise » est encore là pour un moment.

Il n’y a pas de solution simple. 

Il faudra bien en passer par des pertes massives sur les prêts aventurés.  Elles ont d’ailleurs largement eu lieu. La restructuration de la dette en supprimant les prêts à clauses « pochette surprise », en allongeant les termes et en réduisant les intérêts à presque rien aurait apporté son bénéfice.  Elle est rendue extrêmement difficile par l’existence d’un système de changes flottants et le caractère international des engagements financiers.  Faute d’intelligence de la situation et de levier politique, la question est traitée par prétérition.

Mais surtout il faut redonner un horizon économique aux producteurs et aux consommateurs.  Ils sont aujourd’hui congelés. Tous les circuits financiers et économiques internationaux sont à l’arrêt. Les déformations de trafics commerciaux  imposées par le gonflement des mouvements de capitaux à des sommets intenables et aggravées par des changes en folie,  sont caduques.

Plus personne ne sait qui est qui et où l’on va. Les plans de relance nationaux ne fonctionnent pas  parce que personne ne sait à quelle nouvelle structuration des échanges internationaux ils vont conduire ni s’ils ne vont pas créer à nouveau des déséquilibres intolérables de balances des paiements.

On est bien loin des subprimes, des normes comptables, des agences de notation, des bonus et des stocks options.  On est bien loin du G.20 et des mesures qu’il s’apprête à prendre.

Le plut tôt les gouvernants auront abandonné l’idée que nous vivons une crise des subprimes aggravée par la dérive des contrats mathématiques complexes mal jugés par les agences de notations, alimentés par la cupidité  et trahis par la comptabilité, le plus tôt on sortira de l’aveuglement.  Et le plus vite on pourra mettre de côté des fausses mesures qui sont autant de coups d’épée dans l’eau.

Si le monde avait pu être sauvé en mettant en réserve les 7% de prêts du marché immobilier international qui était aventurés, ce qui est la mesure de toxicité offerte par les experts du secteur,  il le serait déjà !   Il n’y a plus de subprimes ; les agences de notation  font désormais plus qu’attention ; les 200.000 salariés des banques qui travaillaient dans le secteur des prêts adossés sont sur le carreau et les gouvernements ont tous autorisé des changements de méthodes comptables pour certains prêts.  Les hedge funds ont pris une raclée mémorable qui va les calmer un certain temps.

Pourquoi diable  dans ces conditions le G.20 se réunit-il ?

Tout cela est un théâtre d’ombres.  Il est plus que temps de revenir aux réalités.  


Didier Dufau pour le Cercle des Economistes E-toile

Le devoir des économistes

Le devoir des économistes

Le rôle de l’économiste est d’apporter une réflexion rapide sur les grands enjeux qui font l’actualité. Se contenter, comme le font la plupart des économistes sollicités par les media, de commenter les évènements après coups quand tout  mystère a disparu, n’apporte rien.  Pratiquer l’art de la posture  en prenant des positions idéologiques « gauche-droite »  convenues ne fait dire que des sottises. 

Il faut partir des faits et donner des clés d’interprétation.  La réflexion économique le permet.  L’erreur est en général assez facile à détecter.  Alors il ne faut pas craindre d’analyser les faits à chaud.  On peut se tromper. Ce n’est pas grave.  Une erreur impose de remettre en cause une manière de voir tel ou tel mécanisme ? Et alors ? C’est l’occasion d’un progrès dans la connaissance et la réflexion.

La pratique habituelle de la réflexion sur les faits économiques courants impose d’avoir eu une longue fréquentation avec les faits économiques du passé.  Tout change et les conceptions qui pouvaient dominer un moment finissent par devenir caduques.  Mais le déroulement des faits montre de nombreuses constantes.  Et de même qu’un médecin améliore son diagnostic au fur et à mesure des cas qu’il observe et qu’il traite,  l’économiste enrichit  ses  capacités en élargissant le champ de ses observations, historiquement et géographiquement.

Malheureusement les économistes universitaires refusent de traiter l’actualité : bien trop dangereux.  Ceux qui pratiquent au sein des grandes institutions se cachent derrière l’économétrie.  S’ils se trompent c’est la faute du modèle.  Les économistes d’entreprise supportent le double biais du manque de moyens et des intérêts de la firme qu’ils servent. 

Le résultat : les économistes ne sont bavards qu’en collectifs et pour soutenir des causes politiques le plus souvent désastreuses.  Les étudiants en économie sont dévastés par l’inutilité de ce qu’on leur apprend qui est déconnecté de toute réalité et de l’actualité.  Les citoyens sont gavés de polémiques stériles et ne peuvent rien comprendre d’un monde économique qui parfois les traite durement.

C’est pour casser cette logique qu’a été créé le cercle des Economiste E-toile.  Depuis 1997 nous essayons de donner des coups de projecteurs « à chaud » sur les mesures prises par les uns et les autres en les mettant en perspective.  Le plus souvent pour dénoncer des erreurs. 

Mais qu’est-ce qu’une erreur ? Pour nous c’est une mesure  qui n’atteindra pas les buts qu’elle s’est fixés et qui finira par causer des dommages.  Ou encore une évolution négligée qui finira, faute d’avoir été observée et comprise à temps, finira par avoir des conséquences graves.  Ou enfin des réformes importantes qui auraient du être faites et qui faute de l’avoir été à temps provoquent des drames.

Quelles sont donc les erreurs ainsi définies que nous avons constamment dénoncées publiquement à chaud et à temps ?

-    La forte reprise de l’emploi en 1997 qui n’a été détecté qu’avec retard.  Les esprits étant encore restés bloqués sur l’idée que « le plein emploi, c’est fini »,  comme l’indiquent les propos de Seguin qui à l’époque stigmatise ceux qui attendent le « Godot de l’emploi »  ou la préface de Rocard au livre de l’abruti Rifkin sur « la fin de l’emploi ».  Cette erreur d’observation des faits conduira à l’erreur gravissime des 35 heures que nous dénonçons au moment même où  « un appel des 125 économistes pour les 35 heures » vient polluer les pages d’un grand quotidien du soir.
-    Nous dénonçons les coups de pouces démagogiques au Smic comme une source de chômage structurel en France.
-    La très forte reprise mondiale de l’activité à partir de 1997 qui n’est pas vue et qui provoque une seconde erreur : un accroissement massif de la fiscalité par DSK  qui, venant après le coup de massue fiscal de Juppé, provoque un afflux de recettes démesuré.  A cette occasion nous dénonçons une erreur magistrale de DSK qui précise que le taux de prélèvement baissera avec la croissance, alors que nous affirmons que l’impôt étant globalement progressif la croissance aura l’effet inverse sur les recettes fiscales.  Et nous aurons l’affaire de la « cagnotte ».
-    Nous dénonçons en 98 l’analyse faite par les américains qui veulent voir dans le chaos monétaire qui se produit peu après le tremblement de terre de Kobé la conséquence de régimes de « cronies » et une crise des pays émergents, alors qu’il s’agit d’une crise du dollar et des changes flottants.  
-    Nous contestons la création d’emplois aidés précaires dans la fonction publique qui ne peut déboucher sur rien et qui ne tient pas compte de la reprise générale de l’emploi.
-    Nous démontrons qu’un smicard est l’occasion d’un prélèvement fiscal ahurissant de près de 60%, que les salaires moyens sont l’occasion d’un prélèvement de 60 à 70%, que les hauts salaires sont l’occasion d’un prélèvement de 70à 80%.
-    Nous dénonçons le fait que l’ISF touche des catégories sociales de faible revenu et que tous impôts confondus environ trente mille français paient plus de 100% d’impôt. Nous considérons cela non seulement comme une erreur économique mais surtout une faute politique qui trahit le pacte républicain.
-    Nous sommes les seuls à donner le lendemain de l’instauration du Corralito une explication complète de la crise argentine  comme la contradiction entre un système de fixité très artificiel (le régime de change dit du currency board)  et le flottement du dollar.  Aucun économiste ne commente cette crise dans la presse française qui se contente d’articles outrés sur l’explosion de la pauvreté.  Le seul économiste qui finit 15 jours plus tard par faire un article sur la crise est Christian de Boissieu. Il se contente de donner la traduction en bon français de Currency Board (caisse d’émission)… 
-    Nous annonçons en 1999 que la crise décennale arrivera aux Etats-Unis  en 2000 et frappera la France à plein deux ans après en 2002.  En vain.  Pris dans le tourbillon de la frénésie de spéculation conjointe sur le dollar et les actions des NTIC  l’euphorie est invincible.
-    Nous défendons Maurice Allais qui est mis en pièce par les media parce qu’il annonce une grande crise  financière et monétaire dans son livre de 1999.  Nous précisons néanmoins qu’il se trompe sur la crise de 1998, comme il s’était trompé en 1986.   En revanche nous cautionnons en totalité son analyse des défauts gravissimes des changes flottants et de la dérégulation financière. 
-    Nous dénonçons l’illusion à droite des retraites par capitalisation.
-    Nous dénonçons les théories qui fleurissent à l’époque sur la fin du cycle et des crises économiques.  Venant des Etats-Unis, ces théories expliquent qu’avec l’informatique, Internet  et l’arrivé d’une économie de l’information, il n’y a plus de stock donc plus de cycle.  Evidemment la crise qui frappe à partir de 2000 rend ces élucubrations caduques. Mais elles auront encombrés près de deux ans les colonnes des journaux.
-    A l’occasion de la sortie d’un livre sur le cycle de Krondratieff qui annonce le début d’un âge d’or nous, précisons que les cycles de 10 ans sont une réalité constante et facile à constater dont il faudrait tenir compte. En revanche le cycle de Kondratieff est une fantasmagorie statistique sur laquelle on ne peut rien fonder.  L’auteur ne doit pas être à la fête s’il se relit !
-    Nous nous opposons à Milton Friedman qui prétend que l’Euro n’est pas possible et éclatera en moins de trois ans.  
-     Nous nous opposons en 2000 aux idées d’Allègre que nous soutenons  par ailleurs dans ses tentatives de réformer la recherche et l’université,  sur les stock-options.  Nous considérons que les stocks options ne doivent être autorisées que pour les « start-up ».
-     Nous dressons un bilan consterné de la gestion Jospin : ayant bénéficié d’une phase d’expansion du cycle très forte  il a conduit une politique à rebours des nécessités, fait perdre son temps à la France et il laissera la France en mauvaise situation pour faire face au retournement conjoncturel.  Il aura été aussi néfaste que Rocard qui s’était trouvé dans une situation comparable et avait été encore plus nocif !
-    Nous dénonçons l’expansionnisme monétaire formidable des Etats-Unis et indiquons, les premiers (cette analyse n’apparaîtra dans la presse que plusieurs années plus tard)  que l’inflation des moyens de paiement n’apparaît pas dans les prix des biens de consommation uniquement du fait de l’ouverture internationale et de l’entrée de la Chine dans la compétition mondiale.  Nous indiquons que l’inflation se traduit par la hausse des prix des biens durables (immobilier,  or, commodities etc.).
-     Nous analysons la crise de 2000-2002 comme le produit du cycle périodique (qui est contesté par tous les économistes alors qu’il est une des constantes les plus lourdes de l’économie mondiale)  et des travers des changes flottants.  Nous contestons les méthodes de Greenspan qui à l’époque est considéré comme un génie.
-    Tout en  trouvant normal que les impôts soient effectivement baissés par Fabius qui craint « le mur fiscal » pour les prochaines élections,  nous considérons que ce sont ceux qui pèsent sur les coûts de production et l’incitation à investir qui  doivent l’être.   Et qu’il aurait surtout fallu baisser les dépenses publiques au lieu des augmenter sans fin, notamment dans les collectivités locales.   Au lieu de cela Jospin fait l’erreur de baisser l’impôt sur le revenu et la TVA, alors qu’il aurait du changer l’assiette de l’ISF (la gauche était mieux placée que la droite pour le faire)  par transfert sur les hauts revenus, et commencer à démanteler la taxe  professionnelle.
-    Nous regrettons la politique d’immobilisme absolu de J. Chirac après que son camp   qui refuse de toucher aux 35 heures, qui pérennise l’ISF et qui aggrave la pression fiscale en prétendant  la réduire.  La « pause de la baisse des impôts » reste une des farces politiques les plus saumâtres de ces dernières années.
-    Nous dénonçons le CPE (avant même la révolte étudiante) et ridiculisons les politiques arbitraires venues d’en haut.
-    Nous dénonçons  « l’énarchie compassionnelle »  qui est la base de la politique française depuis Giscard et qui trouve son apogée délétère à  la fin du quinquennat Chirac qui prend une tournure de fin de règne extrêmement glauque. 
-    Nous nous interrogeons sur l’opportunité de la baisse de la TVA sur la restauration.
-    Nous dénonçons la création de l’Euro à contre cycle.   Depuis 1989 l’Europe décroche du reste du monde avec un taux de croissance très faible du fait des contraintes exceptionnelles que lui imposent d’abord la politique de réunification allemande (avec l’erreur de la parité monétaire immédiate avec l’Est) puis les restrictions monétaires précédents l’introduction de l’Euro.  Le coup de bambou fiscal de Juppé est largement du aux nécessités des critères de Maastricht, même si l’absurdité de la politique suivie par Rocard en est la cause principale.  L’Euroland aura eu un coût économique extrêmement fort.
-    Au cours de la campagne électorale présidentielle nous défendons deux thèses :
o    La gauche n’a aucun programme crédible et comme en 1997 compte sur des « coups » démagogiques pour gagner.
o    La droite de Sarkozy commet une grossière erreur en oubliant que le cycle va se retourner pendant son quinquennat et qu’il est donc absurde et dangereux de prétendre faire gagner des points de croissance  et faire croître plus vite le pouvoir d’achat.
o    Nous affirmons : « Sarkozy et Fillon sont sans doute des surdoués de la politique ; mais pas de l’économie ».
-    Nous défendons la directive Bolkenstein sur la libéralisation des services au sein de la communauté européenne.
-    En revanche nous regrettons la disparition de tout tarif extérieur commun.
-    Nous dénonçons le système absurde qui s’est mis en place après la crise de 2000-2002 qui voit les Etats-Unis s’endetter pour acheter à bon compte des produits chinois artificiellement bon marché.  Nous ridiculisons l’attitude qui consiste à se plaindre de 10% de droits de douane et à ne rien dire quand un partenaire voit sa monnaie dévaluée de 50% !
-    Nous considérons que la baisse du dollar et surtout celle du Yuan qui lui est artificiellement lié créent une situation totalement dommageable. La Chine ne pouvait pas sans danger cumuler  des coûts salariaux très bas et les fruits d’une dévaluation massive !  Le résultat nous paraissait extrêmement lourd de conséquences non seulement pour l’Europe mais aussi pour les Etats-Unis et pour la Chine elle-même. Des croissances de plus de 10% ne sont pas tenables.  Et la vulnérabilité financière des Etats-Unis devenait critique. En même temps l’épargne européenne ne trouvait plus à s’employer utilement et finira dans la spéculation. 
-    Nous annonçons  fin 2005 le retournement de conjoncture pour 2008 aux Etats-Unis et 2010 pour la France.  Ce diagnostic sera précisé en 2006, du fait des craquements  qui se font jour sur le marché immobilier américain et la grande volatilité des bourses.  Nous avançons d’un an  le départ de la crise aux Etats-Unis que nous voyons dès 2007 avec le gros de la récession en France en 2009. Nous prévoyons que la crise sera exceptionnellement forte (au moins du niveau de celles de  1974 et 1993).
-    Nous exprimons les  réserves les plus expresses sur le plan Tepa. Les mesures sont électoralistes et sans impact économique fort.  La défiscalisation  d’une tranche élargie de l’impôt sur les successions,  celle des heures supplémentaires et  la déductibilité des intérêts d’emprunt  touchent un grand nombre de personnes ce qui expliquent sans doute qu’on ait choisi ces mesures. Mais elles n’ont aucun impact économique sérieux tout en étant riches d’effets pervers.
-    Nous dénonçons la vanité et les dangers du bouclier fiscal qui laisse penser que les riches sont « protégés »,  sans laisser espérer le moins du monde la fin des départs de riches entrepreneurs et en ayant des effets pervers massifs.
-    Nous annonçons début 2007 l’éclatement de la bulle immobilière aux Etats-Unis et la fin du rêve immobilier français.  Nous conseillons de boucler toutes les opérations de ventes immobilières avant la fin de l’année.
-    Dès juillet 2007 nous indiquons que le blocage des marchés interbancaires provoqués par l’effondrement des subprimes est le signe avant coureur d’un effondrement  du système financier mondial. Nous écrivons : « l’immense pyramide des crédits permise par les déficits américains est en train de s’effondrer ».  Nous annonçons l’arrivée de la récession sur différents média anglo saxons.
-    Nous envoyons différents textes aux grands media français sur l’imminence d’une crise et sur la nécessité de s’y préparer.  Nous évoquons les conséquences des changes flottants et soulignons que cette crise là sera forte. Aucune réponse.
-    Nous créons ce blog en juin 2008 pour tenter d’obtenir une audience un peu plus large que celles des forums où les textes ne sont lus que par une poignée d’internautes et  ne restent pas.
-    Les thèmes que nous défendons peuvent être constatés sur ce blog :

o    Illusion de la RGPP
o    Illusion de la baisse fiscale et des « cadeaux aux riches »
o    Illusion du RSA
o    Nature financière de la crise
o    Illusion de la  prévision de hausse à 200 euros du baril de pétrole
o    Erreur de croire qu’il s’agit d’une crise des subprimes
o    Dénonciation de l’étrange doctrine du  « découplage » (la crise ne toucherait que l’immobilier américain mais pas le reste de l’économie, la crise ne toucherait que les Etats-Unis mais pas le reste du monde, la crise toucherait les Etats-Unis le RU, l’Irlande et l’Espagne mais pas le reste du monde, la crise toucherait les Etats-Unis et l’Europe mais pas le Bric (Brésil, Inde, Chine), la crise toucherait tout le monde sauf l’Afrique qui continuerait à tirer la croissance (sic). 
o    Explication monétaire de la crise  et démonstration que le G.20 est à côté de la plaque ; annonce que le sommet de Washington ne débouchera sur rien).
o    Avertissement que le commerce mondial est à l’arrêt et de l’inanité des prévisions mondiales du FMI.
o    Retour sur la nécessité de changer d’assiette  l’ISF
o    Retour sur la nécessité de revenir sur l’emploi généralisé des Stock options
o    Dénonciation de la banque universelle et de la banque assurance
o    Explication détaillée  des mécanismes de la crise.
o    Illusion du sauvetage du monde par la Chine.

Dans un article au Figaro, finalement accepté par Yves de Chaisemartin,  nous dénoncions les trois évolutions fatales qui pesaient sur le monde :
-    Le système monétaire international des changes flottants du fait de son instabilité structurelle pesait sur la croissance tendancielle (ce qui expliquait la fin des « trente glorieuses ») et faisait courir au monde le risque d’une crise désastreuse.
-    L’Europe était en stagnation  et devait inventer une autre manière de s’imposer dans l’économie monde.
-    La France était en train de se tuer à force de malthusianisme,  d’immobilisme, de fiscalité outrancière et de démagogie.

Nous vivons à l’heure actuelle la manifestation aigüe de ces trois tares économiques majeures.

Le devoir des économistes était d’être clairvoyant. 

Notre expérience prouve que cela était possible sur la plupart des grandes questions, même avec les moyens dérisoires qui sont les nôtres.

Le côté optimiste de la chose est que la plupart des erreurs économiques dénoncées auraient pu  être facilement  évitées.  Combien de souffrances l’auraient été du même coup !  Le côté pessimiste est qu’elles auraient du l’être  et facilement, et par tous.  Car dans toutes les discussions privées que nous avons eu depuis plus de 10 ans, jamais personnes n’a contredit nos analyses.  

Mais les économistes officiels se sont tus ou ont cautionné toutes les âneries par veulerie, esprit partisan ou esprit de cour.   La presse n’a pas joué son rôle. Mais on ne lui a pas facilité la tâche.  Quant aux politiques, on reste sans voix devant leur impéritie.    Le système féodal qu’est la politique réduit l’expression d’idée à la communication par quelques uns.  La comm’ n’est pas l’information. Elle cache un autisme généralisé.

Il n’ya plus de débats même s’il y a désormais pas mal d’échauffourées médiatiques mais totalement convenues et avec toujours les mêmes qui font bien attention à ne prendre aucun autre risque que celui de l’appartenance à un camp ou à un clan.

L’Université et la recherche économique en France, elles, sont inexistantes et se complaisent dans l’insignifiance.    Le fait que cela est  exactement la même chose dans le reste de l’Europe n’est pas une excuse.

Alors oui : il faut appeler la France à renouer avec l’excellence économique, avec le commentaire permanent des questions chaudes et avec un poids intellectuel et pratique supérieur dans le monde.  Les Etats-Unis ont sans doute la plus belle brochette d’économistes nobélisés. C’est aussi là que les pires erreurs ont été faites car ils ne pensent qu’à défendre les intérêts américains avec la plus totale mauvaise foi.  Il n’y a strictement rien à en attendre.  

Dans ces conditions l’indigence et la médiocrité économiques perpétuelles en Europe et en France  ne sont pas une solution  mais un crime contre l’humo economicus  en  souffrance. 

Didier Dufau  pour le Cercle des Economistes E-toile.

Non la Chine ne nous sauvera pas !

On lit un peu partout que la Chine grâce à ses immenses réserves de changes pourrait venir au secours de l’Amérique en difficulté : il suffirait qu’elle dépense les immenses réserves qu’elle a accumulées  pour qu’aussitôt des flots de capitaux frais remettent en marche l’économie mondiale.

C’est sans doute l’idée la plus sotte qui ait été émise  dans cette époque où le n’importe quoi mental commence à devenir si pénible.

Lorsqu’un pays dispose d’une balance des paiements excédentaire, la banque centrale met en réserve les devises « fortes » accumulées et crée en contrepartie de la monnaie nationale qui, par le mécanisme du multiplicateur, entraîne un gonflement des prêts du secteur bancaire et une hausse de l’activité locale.  Les énormes excédents chinois ont donc généré une circulation monétaire en Chine encore plus énorme.
Dans notre système monétaire international magique, un pays excédentaire a la possibilité de replacer ses dollars   aux Etats-Unis et de toucher des intérêts. 

L’excédent chinois a donc provoqué une double pyramide de crédit : en Chine et aux Etats-Unis.  Car le retour des dollars aux Etats-Unis a permis naturellement par le même effet multiplicateur, mais dans le système bancaire des Etats-Unis, de multiplier les crédits.  Ces crédits ont permis aux américains d’acheter plus de produits en Chine  qui a bénéficié d’un excédent supérieur qui etc.

On trouve là naturellement un des mécanismes forts de la création de la bulle financière mondiale et particulièrement de  la bulle de crédits des Etats-Unis…et de la Chine.

Les Allemands, soumis aux contraintes d’une même situation dans le cadre des accords de Bretton Woods, avaient eu la possibilité de dire : stop !  Il leur avait suffit de demander la conversion en or de leurs dollars.  Si les Etats-Unis avaient joué le jeu en 1971  il y aurait eu contraction de la masse monétaire aux Etats-Unis et réduction des déficits extérieurs.  Une certaine régulation automatique se serait exercée.  En système d’étalon or la situation aurait été identique.  Tenus de redresser leurs comptes extérieurs les Etats-Unis auraient été amenés à déformer leur production afin qu’elle soit plus exportatrice,  tout en réduisant leurs ambitions budgétaires.

Avec les changes flottants, cette possibilité de réaction des pays soumis à un emballement de leurs excédents  de balance des paiements n’est plus possible. Ils n’ont qu’une solution : vendre leurs dollars sur le marché des changes au risque d’effondrer la monnaie qu’ils viennent d’acquérir ou les replacer aux Etats-Unis.   
Le Japon a été le premier confronté à ce dilemme. Inféodé aux Etats-Unis,  il a joué le jeu qu’on lui suggérait : il a replacé ses dollars sur le marché monétaire des Etats-Unis en souscrivant en masse aux émissions du trésor.  Les taux d’intérêt étaient évidemment très bas.  Un « carry trade » s’est mis en place. On empruntait à Tokyo à un taux d’intérêt proche de zéro, on convertissait en dollar et on plaçait en dollar à taux meilleur un peu partout dans le monde notamment dans les pays en voie de développement. Par exemple en Thaïlande où  les dollars étaient convertis en monnaie locale, provoquant une hausse de la création monétaire des banques qui faute d’emplois suffisants dans la production  finançaient la spéculation notamment boursière. Les dollars étaient naturellement replacés en bons du trésor américain qui servaient à alimenter la liquidité des banques américaines qui augmentaient d’autant leurs crédits etc.

Les très bas taux au Japon permettaient de développer les marchés immobiliers et la demande de logements et de bureaux devint telle qu’une bulle phénoménale se mit en place.
Ces doubles pyramides de crédits sont évidemment extrêmement dangereuses.    On se souvient qu’en 98  la partie orientale a explosé  provoquant la panique partout.  Il fallait rembourser les dollars empruntés et replacés dans des paris aventurés. Le dollar se mit à monter aggravant d’autant le problème des emprunteurs. 

On a appelé cela aux Etats Unis : la crise des pays émergents  et des dirigeants pourris par le système des « cronies ».  On a ajouté l’injure à l’ignominie.  C’est le moment où les Hedge funds entrés  dans la danse  et animateur des jeux financiers les plus outrés tremblent une première fois sur leur base. LTCM est en faillite. Il faut d’urgence en organiser le sauvetage, déjà pour éviter un drame « systémique ». Tout le commerce international fut touché.  Autant pour la crise « des marchés émergents ».

C’était  une crise du système monétaire international des changes flottants. Une de plus.

En même temps une double spéculation commença sur le dollar et la bourse américaine.  Placer sur le marché des NTIC  en pleine folie boursière devient  extrêmement rémunérateur en plus value et en plus le dollar montait ! Le monde entier se mit à acheter des dollars et des actions américaines.  Une bulle phénoménale s’est reconstruite sur les décombres   de la bulle précédente. 

La bulle explose en 2000 . Greenspan essaie d’y faire face en baissant à zéro les taux d’intérêt qui compte tenu de l’inflation deviennent un temps négatifs. Le dollar s’effondre.  Tous les créanciers en dollars sont ruinés. Sauf la Chine dont la monnaie est alignée artificiellement sur le dollar.  L’Europe entre en stagnation, comme le Japon.  Il n’y a plus d’investissement industriel : la concurrence de la Chine est impossible à combattre.  Alors les capitaux ne vont plus à l’industrie.

Aux Etats-Unis c’est pareil.  L’industrie part en Inde et en Chine.
Les seuls placements productifs possibles sont l’investissement en Chine et en Inde. Mais ces pays n’ont pas la capacité de les absorber.  Alors va pour la spéculation.   

Aux Etats-Unis et partout dans le monde les taux d’intérêts très bas conduisent à une spéculation immobilière effrénée.  Les crédits coulent à flots.  Le Chine replace ses excédents aux Etats-Unis provoquant une accélération de la bulle.  En Europe comme aux Etats-Unis on cesse d’investir dans la production.  Les particuliers s’endettent et on leur vend une production fabriquée pas chère ailleurs.

Et tout se bloque en 2007 et explose en 2008.

Le dollar est si bas qu’il n’est plus possible comme en 92, comme en 2000 , de l’effondrer pour transférer aux autres le mistigri. Ruiner le créancier qui est le moyen suprême de se dégager pour un débiteur n’est plus une option.  Le système bancaire anglo-saxon explose. Tous les circuits économiques s’arrêtent.  Les exportations se bloquent.  Crédit est mort.  Une récession extrêmement brutale et rapide se met en place.

On peut désormais revenir à nos excédents chinois.  Ils ont déjà servi à financer une pyramide de crédit EN CHINE  et une autre aux Etats-Unis.  On voudrait qu’ils soient encore disponibles pour un troisième round !  Les prêter aux Etats-Unis ? Mais c’est déjà fait !

Le crédit crunch qui a lieu en Chine  est en train de dégonfler la bulle provoquée par les excès de monnaie chinoise.  Si la Chine vend ses  obligations du trésor américain, outre les effets directs de cette vente sur les monnaies et les changes, à quoi peuvent être   employés  les dollars obtenus ?  A acheter des biens de consommation en  Europe et aux Etats-Unis ?  C’est la Chine qui les produit !  Si l’excédent est là, il a bien une cause.  Et la banque centrale Chinoise voyant ses réserves fondre devrait contracter la masse monétaire en Chine alors que le pays expérimente un joli « crédit crunch » ?

Cette fantasmagorie financière s’exécuterait alors que  le blocage du commerce international prive la Chine de nouvelles réserves et  que les anciennes  fondent  à grande vitesse  ?

Tout cela n’a aucun sens.

La simple évocation de ce qui s’est passé depuis 15 ans suffit à comprendre que la crise n’est pas la conséquence fortuite d’un pépin survenu sur les « subprimes » du fait de la conjonction malheureuse de la cupidité des banquiers, de la créativité des polytechniciens de la finance, de la bêtise des comptables et de l’aveuglement des agences de notation. 

C’est l’ensemble du système de production, d’échange et de financement qui s’est mis en place dans les années 90, suite à a première récession d’après guerre (déjà provoquée par les mêmes mécanismes, le Japon jouant le rôle de la Chine)  qui a explosé.  La finance a explosé en premier suivi du commerce international et immédiatement après de la production, en trois mois.

La spéculation qui s’et développée depuis 1995 n’est pas le fruit soudain d’une nouvelle cupidité des banquiers. Mais la situation était telle que l’investissement en Europe et aux Etats-Unis n’étant plus rentable ou sans objet et les déversements de capitaux dans les pays nouvellement producteurs ne pouvant aller plus vite que la musique,  la spéculation est devenue la seule issue.

On comprend peut être mieux maintenant  pourquoi c’est l’architecture globale monétaire, financière et commerciale qui doit être réparée.

Le cœur de la réforme porte naturellement sur un système monétaire international  dont les dysfonctionnements  sont la cause principale de l’explosion qui vient de se produire. 

L’occident ne peut espérer continuer  à acheter en finançant à crédit  des importations sans autres espoirs pour les épargnants que les promesses fallacieuses de la spéculation.  Les pays émergents ne peuvent  espérer devenir  l’usine du monde et le détenteur des devises mondiales.

Il faut évidemment des évolutions équilibrées qui passent par une maîtrise des déséquilibres des balances extérieures, dans un sens comme dans un autre.  C’est impossible à faire dans un système de changes flottants qui au contraire provoque un gonflement incontrôlable des difficultés.

Déficits monstrueux et excédents monstrueux ne se compensent pas !  Ils se cumulent pour désorganiser le monde. L’inénarrable Wolf, de FT, devenu le gourou économique du journal le Monde au moment où la fausseté de ses analyses est devenue la plus voyante,   aura beau s’égosiller à défendre la thèse américaine : « tout cela vient du fait que la Chine ne nous achète pas assez », thèse qu’on avait déjà entendu à la fin des années 80, puis 90, en citant le Japon,  la réalité est incontournable.

Il faut supprimer le privilège monétaire des Etats-Unis et le système des changes flottants. Cela passe par la mise en place d’un système monétaire international de type Bretton Woods mais sans les faiblesses de cet accord  qui étaient entièrement liées à la situation privilégiée des Etats-Unis. 

Il faut que l’Europe et les Etats-Unis se remettent à produire.  Il y a aura nécessairement  un rattrapage  des pays en voie de développement.  Nul n’est besoin de le rendre artificiellement destructif pour le monde entier.

Une croissance raisonnable universelle et coordonnée passe nécessairement par un système monétaire international équilibré et coordonné.  Le plus vite on le comprendra, le plus vite on réformera le système monétaire international,   le plus vite on sortira de la crise actuelle.

Pas de solution autre que la dépression si on n’abandonne pas immédiatement les changes flottants !  

Didier Dufau pour le Cercle des Economistes E-toile.

Le faux précédent de 1929 ou comment gagner la guerre d’avant et perdre la guerre en cours.

L’économie a cela de commun avec la chose militaire qu’on gagne toujours la guerre d’avant. Il faut se colleter avec les réalités nouvelles pour comprendre tout à coup que les rationalisations a posteriori qui vous font gagner à tout coup les anciennes  batailles ne sont que d’un intérêt modeste  dans les affrontements du jour.

Nous sommes en train de gagner  la bataille contre la dépression de 1929 ! On est bien content. Mais la situation actuelle a-t-elle un quelconque rapport avec celle de l’époque ?

Sans entrer dans un cours d’histoire trop approfondie, il apparaît vite que notre situation de moment n’a que très peu de rapport avec la situation de l’époque.

En 1929 on sortait à peine d’une guerre mondiale « industrielle » comme on n’en avait jamais vu et qui avait provoqué des pertes immenses en Europe tout en déstabilisant le monde entier.   Nous sortons d’une phase de croissance presqu’ininterrompue de 65 ans sans aucune guerre mondiale !

En 1929 le système monétaire était en reconstruction après l’abandon obligé de l’étalon or du fait de la guerre. C’était un Gold Exchange standard à deux têtes : seuls la Livre britannique et le dollar étaient convertibles en or, malgré les tentatives de revenir au statu quo ante bellum avec notamment la grande erreur de Churchill tentant de ramener la Livre à une valeur de change impossible et provoquant une récession dans le RU. La France en 28 avait remis en place le Franc Poincaré, lui aussi légèrement surévalué.  C'est-à-dire que le système monétaire était bancal et en reconstruction.   Nous vivons aujourd’hui sous un système de changes flottants établi il y a plus de 35 ans qui fonctionne selon des règles totalement différentes.

En 1929 le niveau de vie et l’organisation sociale n’avaient rien à voir avec ce qu’on connaît aujourd’hui.  L’Europe était ruinée et se relevait tout doucement. Les filets de sauvegarde sociale n’existaient pas ou peu.  On mourait avant l’âge légal de la retraite quand un système de retraite était en place. La sécurité sociale était balbutiante.  Aujourd’hui le niveau de vie est sans comparaison et l’organisation sociale plus que développée partout même si les systèmes sont très différents d’un pays à l’autre.

En 1929 l’essentiel de l’activité était agricole.  En France près de 60% de la population active était occupée aux champs.  C’était moins aux Etats-Unis et beaucoup moins au RU mais le cœur de l’économie était là et pas ailleurs même si l’industrie était en plein développement.  Aujourd’hui l’agriculture ne représente qu’une part mineure de l’activité et nous sommes dans un âge d’économie de services et d’information qui n’a plus aucun rapport.

En 1929 le commerce international était fort limité.  Les empires coloniaux étaient fermés sur eux-mêmes et les barrières douanières, monétaires, règlementaires très élevées et considérées comme indispensables à une bonne gestion nationale.  Aujourd’hui tout est ouvert avec des zones  comme l’Euroland  où toutes les frontières économiques ont pratiquement été arasées.

En 1929 la richesse mondiale était concentrée en occident.  L’orient et l’extrême orient, comme l’Afrique étaient presque totalement sous développés. Certains pays d’Amérique du sud étaient riches de leurs exportations de matières premières  mais sinon vivaient mal.  Aujourd’hui le Japon et les dragons extrême-orientaux sont au même niveau de développement que les pays occidentaux. L’Inde et la Chine   sont en plein rattrapage économique.  Le développement est partout même si les guerres et révolutions ont créé des disparités importantes.

En 1929 l’argent ne quittait pas les espaces nationaux.  Les mouvements de capitaux étaient extrêmement limités. Les changes étaient presque partout étroitement contrôlés. Aujourd’hui les mouvements de capitaux sont quasiment libres à travers le monde.

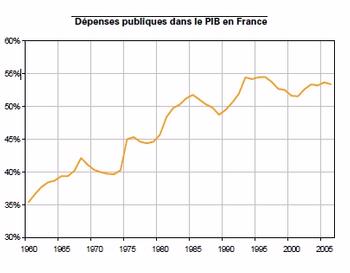
En 1929 les Etats n’avaient qu’une influence faible sur la plupart des économies capitalistes.  Les prélèvements ne dépassaient pas  15 à 20% du PIB chez les plus administrés.  Aujourd’hui la dépense publique en France dépasse la valeur ajoutée du secteur marchand !  Même si cette situation est extrême, les prélèvements sont partout supérieurs à 35% et le plus souvent entre 40 et 45% du PIB.

En 1929, les salaires étaient versés en liquide et n’allaient pas majoritairement dans les banques. L’énorme extension des banques de dépôts et de l’emploi du chèque se fera dans les années soixante ; celle de la carte de crédit dans les années quatre vingt.  Les banques étaient petites et n’avaient pas de très grosses parts de marché.    Le crédit à la consommation était faible. Celui à la construction encore plus faible.  Le développement massif des succursales et  la concentration bancaire se feront à la fin du XXième siècle.

Restons en là : il est parfaitement clair que le contexte des années 20 et 30 n’a strictement RIEN à voir  avec la situation actuelle.

Si l’environnement est différent peut être les mécanismes et les attitudes  présentent-ils des parentés  qui pourraient être exploitées utilement.

En matière boursière  la période d’emballement qui précède le krach de 1929 est très significative. Les banques prêtaient en masse aux agioteurs et les banques spéculaient à tout va. Les Etats-Unis ont connu une période d’euphorie après avoir été les principaux bénéficiaires de la guerre en Europe  et connu une des phases d’innovation industrielle les plus actives qu’on ait jamais vu. 

Rien de tel en 2007-2008.  Depuis 1974 le monde n’est plus dans la phase « glorieuse » de la croissance. Il ya des cycles bien sûr avec des hausses et des baisses boursières, mais depuis l’éclatement de la bulle boursière et monétaire de 1999-2000,  il n’y avait plus d’euphorie. L’épargne au contraire cherchait à rester liquide et le coup de torchon de 2001-2002 avait rendu l’épargnant plus que frileux.  En 2007 la bourse n’avait même pas retrouvée ses niveaux de 2000. L’euphorie était en orient. Mais la crise de 1998 avait porté en partie sa leçon. Le boom touchait la Chine de régime communiste et encore très pauvre, pas la première économie de monde.  L’économie chinoise ne représente en 2008 qu’une part infime de l’économie monde.


En matière de pensée et de politique économiques, l’écart est tout aussi important. Bien que comme l’a écrit Didier Dufau la crise de 1929 n’a en fait jamais été totalement expliquée,  elle a provoqué des changements d’attitudes très importants. Le livre de Keynes a été publié trop tard pour être utile à la résolution de la crise de 1929  mais l’état d’esprit général n’est plus à l’abstention  face à une crise et plus personne ne pense qu’elle se résoudra toute seule et qu’il suffit de l’attendre comme on attendait Godot.  Pousser la demande globale par tout moyen est l’état d’esprit qui prévaut depuis la guerre de 40. 

De même si un Milton Friedman a parfaitement décrit comment la FED, toute jeune en 1929 (elle date de 1913),   avait aggravé la crise par des initiatives scabreuses,  elle a compris depuis longtemps la leçon et les trois  relances monétaires d’Alan Greenspan sont là pour en témoigner. Cela fait 40 ans que l’on cherche à appliquer les leçons de la crise de 29 avec des succès divers.

Nous nous retrouvons à nouveau avec des différences telles que tout rapport entre la situation de 1929 et la nôtre  est introuvable.
Cet examen nous montre que la crise actuelle est sui generis et que les recettes anti dépression imaginées après 1929, appliquées déjà à plusieurs reprises avec pour seuls effets de provoquer une crise encore plus importante lors de la récession suivante, sont pour le moins émoussées.

Le seul point  de convergence est l’immense création monétaire qui a précédé la crise de 1929 et celle de 2008 et la transformation des banques en usines à spéculer phénoménales.   La crise de 1929 était bancaire et centrée sur les Etats-Unis où 10.000 banques disparaitront entre 1929 et 1935 !  La crise actuelle est bancaire et si son épicentre est bien aux Etats-Unis, l’habileté de Wall Street a été de la répandre à travers le monde.

L’ennui des crises bancaires c’est qu’elles arrêtent pile l’économie.  L’arrêt actuel est du au  blocage bancaire et à l’énormité des pertes subies par ce secteur du fait de l’explosion du système spéculatif qui s’était mis en place.   Les chutes verticales des ventes dans l’immobilier, la vente de voiture, l’équipement de maison,  les exportations, les investissements ne s’expliquent que par l’arrêt cardiaque des banques et les AVC qui se sont produits dans les marchés de changes.

Il est donc parfaitement inutile de s’écarter de ce sujet là : les relations monétaires nationales et internationales sont bloquées, à des niveaux historiquement jamais vu et après des débordements techniques eux-mêmes parfaitement nouveaux.  C’est là et seulement là qu’il faut agir en s’attachant aux réalités du moment.  Les recettes de 1929 sont inopérantes et on voit bien que depuis 2006, date réelle du renversement, elles le sont et elles le restent.

Menons la guerre d’aujourd’hui avec les armes de demain. Au lieu d’essayer de gagner la guerre économique de 1929 avec les armes dont on pense (sans preuve et avec de graves complaisances)  qu’elles auraient été efficaces d’hier.  
Premier champ de bataille : les changes flottants.  Première constatation : Grouchy est ailleurs !

Lewis Holden pour le cercle des économistes e-toile


Suicide d'une nation

Avec l’élection comme Président de M. Giscard, nous étions entrés dans un nouveau système politique que j’avais appelé à l’époque : l’énarchie compassionnelle. 

L’énarchie compassionnelle est une véritable idéologie, fondée sur un postulat : seuls les hauts fonctionnaires issus de l’ENA ont la distance nécessaire pour arbitrer les conflits multiples de la société.  Un haut fonctionnaire a nécessairement une vision aigüe du bien public et en fait il est le seul à l’avoir, les autres étant rendus myopes ou agressifs  par leurs  intérêts particuliers.

L’énarque compassionnel (dont MM. Giscard et Chirac offrirent à droite la figure la plus caricaturale, mais dont à gauche les figures singulières de Mmes Royal et Aubry sont tout aussi significatives, après Fabius, Jospin  et Rocard), intervient partout  et donne son arbitrage :  


-    Entre les femmes et les hommes
-    Entre les piétons et les automobilistes
-    Entre les fumeurs et les non fumeurs
-    Entre les enfants et les parents
-    Entre les salariés et les patrons
-    Entre les villes et les campagnes
-    Entre Paris et la province
-    Entre les médecins et les malades
-    Entre les artistes et leurs œuvres
-    Entre les propriétaires et les locataires
-    Entre les transporteurs et les transportés
-    Entre les laïcs et les religieux
-    Entre les biens portants et les malades
-    Entre les lecteurs et les écrivains
-    Entre les producteurs et les consommateurs
-    Entre les enseignants et les élèves
-    Etc.

Arbitrer cela veut dire céder. On met son grain de sel en inondant d’argent le problème et les acteurs.  Les fonctionnaires doivent être multipliés à due concurrence.  Les impôts doivent être accrus et si cela ne suffit pas l’endettement y pourvoira.

Trente cinq ans de ce système ont produit une France étouffée dans les règlements, où l’on fume sur le trottoir, où on conduit en cherchant désespérément le numéro marqué sur le dernier panneau, où l’on ne trouve plus de spécialistes médicaux sans attendre de trois à six mois,  où on risque d’être dénoncé pour sexisme par sa femme et pour violence par ses enfants, où on est poursuivi pour ne pas avoir accepter de louer un logement à des gens dont la tête ne vous revient pas, où son ministère peut être envoyé du jour au lendemain n’importe où en province,  où l’on ne peut plus changer une ampoule sans être deux et avoir suivi une formation ad hoc, où mille examens doivent être faits avant de vendre un bien immobilier,  où il faut investir dans sa piscine et ses ascenseurs des sommes disproportionnées parce qu’un gamin a pu y perdre la vie,  où  toute séparation file au tribunal que ce soit un mariage, un contrat de travail ou quoi que ce soit, où on est expulsé de Paris pour loger des immigrés pauvres soigneusement sélectionnés qui rendent aussitôt fou le quartier où on les a imposé,  où l’on verse des primes de Noel aux indigents en agitant des clochettes, etc., etc.

Le système a provoqué la fiscalisation totale de la société et un endettement monumental, le tout au milieu d’un désastre total sur le front des missions régaliennes de l’Etat :

-    Armée fonctionnant avec des bouts de ficelles
-    Justice effondrée
-    Education nationale fabriquant des inadaptés sociaux par centaines de milliers
-    Diplomatie et action extérieure en totale déliquescence
-    Langue française en déshérence
-    Police incapable de faire front à l’explosion de la délinquance
-    Système de santé public se dégradant inexorablement.

Socialement il ne fallut pas dix ans pour que l’on vît revenir les pauvres, les soupes populaires (mais organisées de façon privée), les exclus, les chômeurs de longues durée.  
Près de 20 millions de personnes vivent plus ou moins directement   de l’argent de l’état, qu’il s’agisse de subventionnés, de fonctionnaires et ou d’aidés. 

La gamelle oriente le bulletin de vote : pas question de manquer à une part si importante de l’électorat.

La France bien entendu quitta  pendant la période le peloton de tête des nations dynamiques et prospères pour devenir une nation presqu’insignifiante dans à peu près tous les domaines.  Elle avait été « arbitrée » donc châtrée.

Certains ont cru à la « rupture ». En laissant la place à des avocats et en écartant les énarques, on allait enfin aller dans un sens moins déprimant.  Voici donc l’avocat Sarkozy, aidé de l’avocate Lagarde et de l’avocat    Borloo aux commandes avec une volonté de rupture annoncée.

Bien sûr ils n’avaient  pas vu venir la crise malgré les avertissements (dont les nôtres dès juin 2006).  Bien sûr ils ne connaissaient rien à l’économie.  Bien sûr c’était des politiciens aguerris parfaitement au courant de la sociologie électorale.  Mais bon : on pouvait espérer une forme de rupture.

On trouvait certes dès la campagne présidentielle que la démagogie était un peu trop visible. L’utilisation de l’argument sécuritaire était outrancière.  On se disait : au moins cela débarrasse de Le Pen.   On annonçait plein de nouveaux « droits à ». On se disait : il faut bien être élu.

On attendait pour voir ce qu’on allait voir.

On a vu.  On est passé de l’énarchie compassionnelle à la démagogie incandescente tous azimuts.

Il fallait attirer un maximum d’électeurs par des promesses électorales : on a touché les masses avec l’exonération partielle d’impôt sur les successions ; on a donné un bénéfice fiscal aux emprunteurs.

Il fallait nourrir quelques slogans forts comme « gagner plus en travaillant plus ». On a complètement détruit le système des heures supplémentaires sans aucun résultat tangible mais en ruinant les finances de l’Etat.

Il fallut alors gouverner. On multiplia les chantiers mais à chaque fois en multipliant les taxes.  Plus personne ne cherche à compter les taxes et impôts nouveaux ou augmentés (depuis 2002, plus de 40 !).  Plus personne ne tient non plus la liste des "cadeaux aux peuples".

Les « droits à » sont devenus opposables. Maintenant il faut bien payer.


Et l’arrosage des masses est nécessaire pour faire taire quelques impatiences.  Voici le RSA et son milliard et demi d’impôt nouveau.  Voici la télé publique sans Pub financée par des prélèvements.  Voici de nouvelles cartes de réduction SNCF. Voici 30% du financement des mosquées assuré par l’impôt. Voici nos logements à 15 euros par mois.  A chaque fois l'affaire est bien intentionnée. L'enfer est pavé des meilleures intentions.

Voici partout la hausse des tarifs des services publics et le gonflement ahurissant des déficits : on parle de 100 milliards d’euros pour 2008 et de 200 milliards pour 2009 !  

Comment sera 2010 : 12-14 % de la population active au chômage ;  l’industrie par terre ; plus de commerce extérieur ; les Français écrasés d’impôts après avoir perdu leur épargne ; un début d’hyperinflation ?

La crise mondiale frappe un pays gravement affaibli par l’énarchie compassionnelle, le socialisme, la démagogie. Mais croit-on réellement qu’on s’en sortira par plus de déficits, plus d’impôts, plus de « droits à » ?

La gestion par la démagogie politique et les grands moulinets de vent ne mène qu’à la catastrophe.

Il est déjà temps de se poser la question : comment sortira-t-on du piège où l’on tombe désormais verticalement ?  Bien sûr on ruinera les retraités.  Mais après ?  Que fera-t-on  avec une dette à 100% du PIB, un emploi marchand à 13-14 millions de salariés sur 66 millions de français,à peine le quart,   et un chômage à 14% de la population active,  des impôts à 85% des revenus des entrepreneurs, quinze à vingt millions de personnes dans l’extrême difficulté ?

Et mille « droits à » opposables ou non à servir !

La France est mal partie.

Ce que peu de gens voient c’est que sa situation après 40 années d’incuries diverses, est probablement irrémédiable.

Suicide d’une nation, aurait écrit Arthur Koestler


Les certitudes dans la crise mondiale (4) : il faut en finir avec les changes flottants.

Anatomie d'un désastre

Il n’est pas sûr qu’une doctrine scientifiquement étayée, nourrie par les réflexions nombreuses des meilleurs savants donne naissance aux meilleures institutions.

Mais que penser d’un système qui n’a fait l’objet d’aucune confirmation théorique, dont personne en vérité n’ose même parler et qui s’est imposé in abstentia faute de pouvoir résoudre une difficulté politique ?  

Il n’y a pas de doctrine des changes flottants.  Un seul auteur, et c’était en 1969, a écrit que c’était éventuellement une bonne chose : Milton Friedman. Personne depuis n’a réellement traité de la question sinon pour faire remarquer tel ou tel défaut majeur. 

L’étalon or a eu ses défenseurs. Il en d’ailleurs eu trop et cela a donné une orthodoxie particulièrement pesante.  Le système de Bretton Woods a fait l’objet de réflexions nombreuses.  C’est après une longue réflexion de deux années complètes que les alliés ont bâti le système : aucune improvisation dans l’affaire.

Le système des changes flottants, lui, s’est imposé faute d’accord international.  Les Allemands ne voulaient plus importer l’inflation excessive générée par les Etats-Unis. Les Etats-Unis ne voulaient pas perdre leur stock d’or.  Alors on a laissé flotter les rubans, et les monnaies.

C’était en 1971. Après presque quarante ans de ce merveilleux non système quels ont été les résultats ?  

Dès 73-74 s’ouvre la crise la plus sévère de l’après guerre puis une phase nouvelle qui montre l’incapacité des dirigeants à penser la nouvelle situation : 6 années de « stagflation » !  Les trente glorieuses étaient finies.  

La suite ? Une série de crises financières à répétition :

-    Crise des dettes souveraines : on avait recyclé les pétro dollars sous forme de prêts à des gouvernements qui ne pouvaient plus rembourser, culminant avec la crise « téquila » au Mexique en 85.

-    Récession aux Etats-Unis en 80-81 à la suite d’un coup de frein brutal et prolongé de M. Volcker, Président de la FED (celui qu’Obama vient de nommer à 81 ans président de son groupe de conseillers économique !).

-    Crise gravissime des « Savings and loans » aux Etats-Unis : le système bancaire est à deux doigts de flancher. Il n’est sauvé que par une injection de plus de 500 milliards de dollars de fonds publics !

-    Récession majeure de 91-93, après une frénésie spéculative sur le marché immobilier d’entreprise. La banque européenne est pratiquement exsangue et on passe de près à côté d’une catastrophe bancaire.  Pour la première fois depuis la guerre le monde entier subit une récession sévère.

-    Crise dite des pays émergents en 98 : en fait le dollar s’est mis à grimper brutalement, doublant en quelques mois. Tous les pays emprunteurs en dollar ne peuvent plus rembourser. Le chaos sur le marché des changes  fait sauter l’économie de quelques pays comme la Thaïlande ou l’Argentine. 

A cette occasion on s’aperçoit que de nouvelles institutions, les Hedge Funds, sont capables par les spéculations à effet de levier qu’ils pratiquent de faire sauter l’ensemble de la finance mondiale. L’affaire LTCM est étouffée à grands frais (il y avait plus de 1.000 milliards de dollars d’en cours !).

-    Récession de 2001-2002 après une chute boursière digne des années 29. Le scandale Enron démontre que l’on a changé de système. Les entreprises sont désormais des soufflés gonflés par la spéculation folle.

-    2006 : explosion d’une nouvelle bulle aux Etats-Unis, celle des prêts immobiliers. En juillet 2007 le marché interbancaire se bloque. En septembre 2008 le système bancaire mondial  explose en commençant par Wall Street.

Il n’y a pas besoin d’être grand économiste pour remarquer que le système des changes flottants n’a amené qu’une suite quasi ininterrompue de crises monétaires, financières et économiques.  Par rapport à la période précédente le taux de croissance a été à peu près divisé par deux !

Si on relit les textes (très courts) de Milton Friedman sur la bonté des changes flottants, on trouve des assertions qui, pour le moins, n’ont pas été confirmées par la réalité.  Les changes flottants devaient amener la STABILITE  des changes  et l’unification des taux d’intérêt.  Les flux de trésorerie mondiaux iraient toujours vers les places où les intérêts seraient momentanément hauts, provoquant leur baisse.  Ils quitteraient inversement les zones à bas taux d’intérêt, qui du coup monteraient à ces endroits là.  Ce serait comme avec l’étalon or mais en mieux.  Les capitaux iraient toujours vers l’optimum du moment.  On aurait peu d’inflation et le plein emploi.  Si un Etat s’avisait de créer trop de monnaie les taux d’intérêt baisseraient et tout filerait ailleurs réduisant à néant cet effort inopportun.  Le paradis !

La réalité a montré exactement l’inverse.  Les grandes monnaies n’ont cessé de faire le yoyo dans des proportions gigantesques.  Le dollar descend d’abord à 3.75 Francs pour remonter à 10 un peu plus tard et redescendre à 4.00.  L’Euro est un moment à 80 cents puis passe à 1.50 dollar.  En fait de stabilité nous avons des coups d’accordéon gigantesques qui traumatisent le commerce international et l’économie de nombreux pays qui résistent plus ou moins bien à de telles variations.

En vérité les changes flottants transforment toute l’économie en immense casino avec des aléas à variables multiples.  Le marché des changes devient comme celui des bourses : un marché non pas de flux, comme il le devrait, mais un marché de stock où ce sont les anticipations sur les variations de cours qui dominent.  Il se met à ressembler à la bourse avec des variations immenses ne correspondant à rien d’autres qu’aux espoirs et paniques des spéculateurs.

On arrive à cette situation absurde où de ridicules conférences internationales méditent des baissent de droits que quelques %  alors qu’une économie peut bénéficier du jour au lendemain d’une  dévaluation de 50% !

Si encore le marché des changes était libre !  Pas du tout ! 

Le désordre monétaire pousse les agents à monnaie faible à utiliser le dollar pour tous leurs contrats et échanges. Le dollar trop capricieux cesse d’être une monnaie de réserve quand il devient encore plus qu’avant une monnaie de paiement international.  L’émetteur de cette monnaie se considère-t-il une responsabilité sur cette émission ? Non. Il décrète que sa politique sera le « benign neglect ». 

La Chine déjà très favorisée par les très bas coûts de sa main d’œuvre suit une stricte politique de dumping monétaire.  Après 2002 elle bénéficie à la fois de ses coûts et d’une dévaluation de 50% par rapport à la monnaie européenne. A votre avis, est-ce que l’économie européenne a été en grande forme après cela ?  Pour aggraver les choses les autorités de l’union Européenne supprime leur tarif extérieur commun.  On croit rêver !

Le tourbillon finit par s’emballer et tout s’est effondré.

Penser ne serait-ce qu’une seconde que le système de facto de changes flottants n’est pour rien dans l’affaire   serait un exemple nouveau de ce genre de folie qui saisit parfois l’humanité.  Encore faudrait-il penser. Mais là c’est le silence.

PAS UN MOT JAMAIS SUR LES CHANGES FLOTTANTS.  On ne comprend rien ; on ne peut rien.  Alors on se tait.

Que faire quand la terrible réalité d’un système né de la  rencontre fortuite de lâchetés diverses  gâche la vie de l’humanité et que ceux qui doivent réfléchir et agir regardent ostensiblement  ailleurs ?  Ce n’est même pas un exemple de plus de la « tyrannie du statu quo ».

C’est une gravissime défaillance de l’intelligence et du courage.

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner