Le jour où le commerce international s’est arrêté !

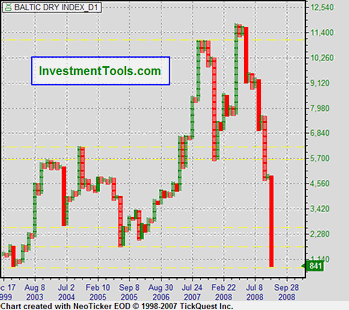
Personne ne regarde jamais un indicateur aussi exotique que le Baltic Dry Goods index, qui mesure les cours du shipping des « commodities ».  Il a baissé de 90% !   Cet indice économique est le plus intéressant pour connaître l’état économique du monde. Mais il est inconnu des universités et de la presse en France.  Une confirmation de plus de ce que nous cessons de répéter : en matière d’analyse économique la France  universitaire et médiatique est  proche du zéro absolu !

Pour comprendre ce pourcentage de baisse incroyable, il faut savoir comment marche le commerce international.  Compte tenu des sommes en jeu, les deux commerçants partis à l’échange international  veulent des garanties,  l’un avant de charger la cargaison, l’autre avant de la payer.    L’acheteur va demander à sa banque de délivrer un document par lequel elle déclare qu’elle a bien en sa possession l’argent  requis par la transaction  et qu’elle le transférera dès que la vérification aura été faite que la marchandise est livrée et conforme à la commande.  Le vendeur va demander à sa banque de vérifier que la banque choisie par son vendeur est sérieuse et digne de confiance et qu’elle acceptera  de virer la somme reçue à son compte.   La banque ne le fera que si elle est sûre que le virement qu’elle recevra sera compensable.

La situation actuelle est que pour la première fois à une échelle pareille les banques ne font plus confiance aux autres banques et pensent que la compensation risque de ne pas se faire. Les sommes sont telles  que le risque est trop grand pour être pris. Les transactions internationales s’arrêtent.  Dans un système bancaire fractionné à cheval sur plusieurs états et plusieurs monnaies,  la circulation monétaire est toujours fragile.  Elle vient de se bloquer soudainement.

Le résultat est que tous les marchés de « commodities » et des biens durables sont en panne et en baisse tournoyante.  Les voitures ne s’exportent plus pas plus que le blé, le cacao, l’or ou que quoi que ce soit d’autre.  Ce gel interdit toute efficacité aux mesures monétaires globales sur les taux d’intérêt ou autres leviers  économiques significatifs.  Tant que les banques ne se font plus confiance le commerce international est arrêté.  D’où l’effondrement de 90% de l’index Baltic Dry Goods.     

Comment sort-on d’une pareille difficulté ?  A l’échelon local (c'est-à-dire national) les banques peuvent être confortées  de plusieurs façons (nationalisation, renforcement de fond propres, garanties d’états, …).  Mais que faire à l’échelon international ?  Choisir la même banque aux deux bouts de l’opération en espérant  qu’elle se fera confiance à elle-même ?  Mais à un des deux bouts la filiale devra  accepter un versement dans la monnaie voulue d’une autre banque.  Ce qui suppose que le système bancaire local soit redevenu sain.   Les vendeurs de homards Canadiens ne fournissent plus car leurs banques étaient en Islande et ne financent plus les campagnes !  

 Travailler avec une monnaie indiscutable comme l’or monétaire ?  L’or a été démonétisé en 1973 !  L’échange de « monnaies de confiance » à l’échelon international ne va pas de soi.   Cette crise est la première glaciation du système mondial de monnaies  nationales de valeur décrétée basée sur rien sinon leurs valeurs relatives flottantes.

Quand la confiance n’est plus là les monnaies de confiance n’ont plus de rôle.   Compte tenu de la mondialisation des échanges et de la spécialisation des productions qui ont eu lieu ses dernières décennies,  la désarticulation monétaire du commerce international est la première cause du blocage de la conjoncture.  

L’effondrement surprenant des prix des commodities en est le signe primaire alors que tous pensaient que la fuite devant le dollar les pousserait à la hausse, ce qui s’est passé un temps.    C’est pour cela que le « campo » argentin ne vend plus rien que le Brésil est à l’arrêt, que Mittal ferme ses hauts fourneaux, que la Chine voit ses nouveaux terminaux  à containers à l’arrêt  et que même le pétrole ne coule plus à flot.

La conférence de Washington n’a évidemment pas évoqué cette question monétaire internationale. On en est encore au stade de la posture et après tout montrer qu’on est tous unis pour faire quelque chose est un premier pas.  Mais tôt ou tard il faudra bien arriver aux actes notamment sur le front des monnaies.  Le plus tôt sera le mieux.   Car parler de relance mondiale si personne ne veut payer les échanges, c’est  parler pour ne rien dire.


Didier Dufau pour le Cercle des Economistes E-toile.


En route vers le Mondio !

Lorsqu’on s’élève un petit peu au dessus de l’actualité chaude, on constate que la crise actuelle est, comme toutes les grandes crises, structurelle.

La monnaie et la banque ont toujours évolué par crises et tragédies.  Après  chaque désastre on a fini par s’apercevoir qu’on n’avait pas totalement maîtrisé une innovation.  
L’histoire de la monnaie métallique n’est qu’une longue suite de confusions, d’illusions, de tromperies jusqu’à ce que l’affaire se stabilise.

L’histoire des billets a commencé dans le bonheur de la spéculation jusqu’à ce que le système de Law s’effondre, à la suite d’une petite intervention étatique qui en a changé l’équilibre et contre laquelle Law s’était insurgé ! S’en est suivi d’autres malheurs comme les assignats de sinistre mémoire, mais nous utilisons tous aujourd’hui des billets de banque sans valeur intrinsèque sinon la croyance (modéré) que pour un temps plus ou moins long ils auront un pouvoir d’achat.

L’histoire de la monnaie de compte n’est également qu’une suite  d’ennuis. Des milliers de banques ont été créées et des milliers de banques ont fait faillite.  Les dépôts représentent 80% de la monnaie qui circule !  Mais il a fallu clarifier les conditions  de création de cet instrument indispensable et mettre une organisation farouche, piloté par l’Etat, pour en arriver là.

Toutes les solutions ont été trouvées jusqu’ici dans un cadre national.  L’ennui c’est que nous ne vivons plus dans des économies nationales mais dans un système complexe et ouvert de relations économiques internationales.  Toutes les économies nationales  sont clientes et fournisseurs. La nationalité des grandes entreprises n’a plus grand sens.  Quand on vend  20000$ de produits de la Général Motors en quasi faillite aujourd’hui, on sait que ce qui est gardé aux Etats Unis ne dépasse pas 1000 $. Tout le reste va en Corée, au Japon, en Europe, où on voudra.  Lorsqu’on prête à GM, on prête à qui ? A une entreprise américaine dont la banque sera américaine et surveillée par les autorités américaines ?  Bien sûr que non.  GM va chercher des financements partout de même que ses sous traitants.  Gare à la faillite !

Comme il n’y a pas de banques commerciales mondiales régulées par une banque centrale mondiale,  il a fallu bricoler avec une mosaïque de systèmes  différents avec des monnaies différentes, des taux d’intérêt différents, des règles différentes, des institutions de contrôle différents.   Les gouvernements ayant renoncés en 1973 lors de la conférence de Kingston   à gérer leurs changes de façon coopérative,  on laisse à chacun le soin de se débrouiller dans cette jungle.

Le résultat : les banques créent globalement de la monnaie par des prêts dont chaque état ne voit qu’une petite partie.  Les banques assurent leur liquidité internationale par des moyens de plus en plus complexes parce que l’affaire est de plus en plus complexe.  La conséquence depuis 1973, ce sont des crises financières à répétition à la mesure du tâtonnement  général.  L’absence d’une monnaie internationale régulée et  un régime de facto  de monnaies nationales flottantes,  nous mettent dans les mêmes conditions qu’au temps où les billets de banques étaient émis par des banques privées sans aucun système public  et national de garde fou.

Tant que le système des changes fixes et ajustables, avec des restrictions aux mouvements de capitaux,  dit système de Bretton Woods, était en place, il appartenait aux Etats de faire attention à leur émission monétaire pour conserver autant que faire se peut leur taux de change.  La mondialisation était un peu entravée mais plutôt régulière. On eut les trente glorieuses.

On a voulu supprimer toutes les entraves au commerce  et aux mouvements monétaires et financiers en instituant les changes flottants mais sans aucune régulation internationale, le FMI perdant une  vocation  qui était liée aux changes fixes.

On s’aperçoit des défauts structurels de la solution. L’Euro, c'est-à-dire une monnaie transnationale, a représenté une première forme de solution locale  qui permet à un vaste ensemble de disposer d’une banque centrale et d’un banquier de dernier ressort.   La dollarisation de facto a été aussi une autre forme de solution mais particulièrement incertaine du fait de l’indifférence des Etats-Unis aux problèmes de sa zone monétaire secondaire.   En un mot, on bricole.  Et les marchés libres des changes  ne permettent aucun ajustement. Le dollar fait le yoyo du simple au double de sa valeur  de change depuis 1971.  L’Euro aussi. Quant aux autres monnaies …

Le désordre étant structurel, il faut une réponse structurelle.  La vraie réponse pourrait être comme nous l’avions décrit en 1997 « le Mondio ».  C'est-à-dire une monnaie mondiale contrôlée par une banque mondiale qui ne pourrait être émise que par des banques au statut mondial.  Les autres monnaies seraient raccordées au Mondio d’une façon ou d’une autre.    Ce serait une reprise des idées keynésiennes du Bancor adapté aux exigences du temps.   Les entreprises mondialisées auraient accès à un crédit mondialisé et régulé de façon mondiale.  L’épargne se mondialiserait progressivement en Mondio.  

La Banque Centrale Universelle, BCU,  serait naturellement indépendante des Etats, notamment des Etats-Unis, dont les déficits extérieurs n’auront plus à fournir le monde en monnaie par des déséquilibres infernaux.  Chaque état serait libre de rendre ou non sa monnaie convertible en Mondio.  Mais la convertibilité aurait un prix : une stricte supervision par une instance internationale.  La BCU reprendrait toutes les fonctions de la BRI et du FMI tout en devenant une vraie banque centrale  avec une monnaie propre.

Pour les banques internationales, la liquidité n’aurait plus à être assurée par des produits complexes et peu compréhensibles. Les compensations se feraient à la BCU.
Tout cela représente un saut structurel dans la supranationalité.  On sent bien dans les conférences actuelles que le besoin de ce saut s’exprime : appel à une architecture financière mondiale ; chambre de compensation pour les CDS etc.  Mais personne n’ose aller jusqu’au bout.  A Bretton Woods,  White, l’américain honorable correspondant  soviétique, l’avait emporté sur Keynes, le farouche spéculateur.  Il était le seul vainqueur de la guerre ….

Il faut maintenant passer au stade suivant.  Rien ne laisse penser que les esprits n’y soit prêts.  Pourtant les solutions existent.  Et l’approfondissement de la crise fera valoir ses exigences…ou reportera la solution  à plus tard après une tragique période de troubles. 

Après l’âge des monnaies  abstraites nationales, nous entrons dans celui de la monnaie abstraite mondiale avec des institutions mondialisées.   Correction : nous devons entrer …

Didier Dufau pour le Cercle des économistes E-toile


Michel Rocard a (presque) raison !

A raison qui pense comme vous !

Depuis des lustres non rappelons qu’une économie de changes flottants est obligatoirement instable et dangereuse,  et que faire passer les lourds camions de la croissance mondiale sur des passerelles en caoutchouc ne peut rien provoquer d’autre que la chute des camions pris dans les soubresauts incoercible de la passerelle.   Cela fait des lustres que nous décrivons  les dangers que cette instabilité crée pour non seulement la croissance mais surtout pour le fonctionnement régulier des économies qui sont confrontées à deux phénomènes désastreux : la montée de la complexité et l’aggravation perpétuelle des déséquilibres, les solutions d’une crise étant la source de la suivante.

Quand les « trente glorieuses » se sont elles brutalement arrêtées ?  Comme par hasard avec la crise de 73-74 qui était fondamentalement une crise due à la baisse excessive du dollar avec une inondation redoutable de création monétaire par le Trésor américain et la FED. On a fait semblant de prendre la conséquence (la hausse brutale des prix pétroliers) pour la cause ;  et, l’inexpérience de la nouvelle situation aidant, le monde a connu la stagflation, puis une première crise de change des pays émergents, puis le krach de 1991-93, puis l’explosion de la bulle de 2000 et ses conséquences puis le krach actuel qui marque la fin du cycle démarré en 71.

La puissance géopolitique des Etats-Unis, le rôle de monnaie mondiale du dollar,  l’influence presque dictatoriale d’économistes comme Milton Friedmann,  ont permis à un système intenable sur la longue durée de prospérer, les Etats-Unis ayant été capable de faire supporter aux autres les crises successives, au prix d’une fragilisation constamment aggravée.  Nous avions dénoncé comme superficiel l’article de Rogoff, économiste du FMI, lorsqu’il avait prétendu que les crises étaient constamment plus limitées. Ce n’était vrai qu’aux Etats-Unis et au prix de déséquilibres de plus en plus inquiétants.  Dès 2006 nous avons indiqué que la crise à venir serait très grave parce que justement les Etats-Unis n’avaient plus le moyen d’en réchapper.

Les produits financiers compliqués ne sont qu’une  conséquence des changes flottants, puisque toute opération internationale suppose une double spéculation : sur le bien lui-même et sur la monnaie. Un univers de ressources faciles s’est ouvert aux banques intermédiaires obligées qui ont profité de l’inondation monétaire générale et l’ont aggravé tout en croyant faire face aux défis de prévisions par la technique mathématique.  C’est ce système là qui vient de s’écrouler.  Mais rien ne sert de condamner les moyens de lutter contre la complexité si on n’agit pas sur la complexité elle-même.

Alors, oui, nous condamnons inlassablement les changes flottants, cause première de la fin des trente glorieuses et de l’effondrement systémique actuel.  Et nous pensons qu’un Bretton Woods 2 n’a de sens que si le système des changes est réformé.

Qu’écrit Michel Rocard dans le JDD du 2 novembre : « La montée des produits dérivés résulte de la désorganisation de l’économie réelle qui elle-même découle de la décision de décrocher le dollar de l’or. Le commerce qui jusque là travaillait à change fixe, a été menacé par les changes flottants. Tout est devenu volatile, imprévisible. Il a fallu se couvrir, inventer les combines  les plus tordues pour tenter de réguler la valeur des titres sur lesquels on travaille. A partir de là l’économie a été plus abstraite et plus fragile. La finance mondiale a fait supporter à l’ensemble de la société un taux de risque anormal ».

Tout cela est un peu approximatif : on confond les flux marchands et les flux de placement ; on ignore que les produits dérivés datent sous leur forme mathématique du début des années 90.  Bref, on connait l’air mais pas trop les paroles.

Mais au moins l’intuition est bonne. La crise de 2008-20 ?? est bien le dernier soubresaut d’une désorganisation commencée en 71 et qui a vu des inondations monétaires successives se résorber par des crises successives dont la dernière est systémique et marque la fin de cette étape particulière de l’histoire économique.

La suite des propos de Michel Rocard est sans intérêt car il ne sait pas ce qu’il faut faire et ne peut que se livrer au petit jeu de la distribution des bons et des mauvais points politiques. Mais au moins il a compris que le système de change actuel était intenable et que la reconstruction d’un effort collectif pour harmoniser les monnaies et les politiques économiques était nécessaire.  C’est bon à prendre.

L’absence d’un consensus sur les causes et donc sur les remèdes aggravera la crise actuelle. On ne se souvient pas qu’il y a eu des conférences au début des années 30 pour faire face aux désastres montants de la déflation.  Et qu’elles n’ont pas permis de trouver une solution commune.  Chaque pays a joué sa partition au détriment de l’ensemble, provoquant la dépression généralisée. On est loin d’avoir évité ce danger.

On le verra rapidement lors de la prochaine conférence. Si personne n’évoque la nécessaire stabilisation des changes avec coordination des politiques économiques, afin d’éviter la poursuite des déficits astronomiques des balances extérieures américaines et l’accumulation de ressources virtuelles et stériles dans des pays à trop forts excédents,  il n’y aura pas d’espoir de sortir de la crise autrement que par la dépression.

Depuis plus d’un mois maintenant des monnaies nationales sombrent provoquant des dévaluations phénoménales et des hausses délirantes des taux d’intérêt. Le Brésil dévalue massivement entraînant l’Argentine dans un nouvel « hiver économique ». L’Islande, la Hongrie, la Serbie n’ont plus de monnaie ni de crédit.   Le Japon ne sait plus à quel niveau de Yen se vouer. Les Chinois redoutent la perte de la valeur de leurs dollars accumulés dont ils n’ont pour le moment rien fait.   Croire qu’il ne s’agit que d’une affaire de crédits immobiliers américains douteux vicieusement transférés au monde entier  par Wall Street est réellement pitoyable.

La sortie de crise de ne sera pas un « new deal  2 » américain, ou une poussée majeure du socialisme rétablissement un meilleur équilibre entre  revenus du capital et du travail.  Ce ne sera pas non plus l’émergence d’une politique de « décroissance positive », un oxymoron qui n’a que la valeur des oxymorons. Une fois les pertes digérées, ce qui prendra plus que  quelques mois, ce sera la patiente reconstruction d’un monde global stable où les déficits ne pourront se poursuivre indéfiniment sans action correctrice rapide et concertée. 

Le monde qui émergera alors ne sera pas celui rêvé par Milton Friedman mort le 15 novembre 2005, juste avant la révélation de son erreur d'analyse en matière de change.  On notera le silence abyssal de l’école de Chicago, censé propager sa pensée,  depuis que la crise mondiale a commencé.


Didier Dufau pour le Cercle des Economistes  E-toile.

Silence ! On se détourne !

Fuyez vite, Ô lecteur ! Nous allons parler d’un sujet  que la presse, les politiques et même les économistes  ne veulent jamais aborder.   Nous allons observer l’inobservable et l’indicible.  Nous allons nous perdre dans l’effroyable fange d’une réalité si  obscène qu’y poser les yeux et y tremper la plume  relèvent de la violation absolue des règles élémentaires de la sagesse et de la décence. 

Nous allons parler des changes flottants et de leur rôle dans l’accélération de la crise mondiale.  Trop tard.  Vous avez lu ? Soyez damné !

Peut-être avez-vous vu que la plupart des pays de l’Europe de l’est qui étaient sortis de l’emprise soviétique sont en grande difficulté.  Les yeux baissés  vous  avez peut être entre-aperçu  que leur monnaie  étaient violemment  attaquée  sur les marchés des changes et que les taux d’intérêt y étaient désormais si hauts que les économies en était asphyxiées.   Le FMI, cette institution mort-vivante conduite par un viveur, en avait été tout ragaillardi : il avait à nouveau quelque chose à faire. Il fallait sauver du collapsus des économies qui avaient pourtant ces dernières années connu un rattrapage économique important et de belles croissances.

Peut-être avez-vous constaté que l’Euro s’est brusquement effondré pendant que le dollar montait rapidement, en même temps que le Yen s’élevait de façon stratosphérique, consternant toutes les entreprises japonaises et leur faisant craindre le pire.

Peut-être une information ou une autre vous a averti que partout en Afrique les monnaies piquaient du nez et  que désormais on s’inquiétait du sort d’un continent qui une semaine plus tôt était présenté comme la future locomotive du monde.  Même au Moyen-Orient, des secousses telluriques commencent à se faire sentir du fait de l’effondrement des cours du pétrole.

Les monnaies ont la danse de Saint Guy.  Personne ne le nie. Personne ne s’en félicite. Tout le monde en a peur. Mais personne ne s’interroge : est-ce qu’un système qui provoque un tel charivari a le moindre sens économique ? N’a-t-il pas une responsabilité dans la crise ? Ne provoque-t-il pas une aggravation de la crise ?

Chut !

Vous lisez alors les communiqués des grandes entreprises. Ils chantent tous la même histoire : nous avons fait cette année des affaires merveilleuses mais à cause des pertes de change nous sommes moins bien et parfois nous sommes mal.  Vous aviez lu pourtant cette rengaine à longueur de journaux : «  les techniques bancaires  modernes permettent de faire face aux variations monétaires ».  Elles sont bizarres ces entreprises qui malgré la « haute technicité bancaire » (sic) sont incapables d’éviter les ravages des changes flottants et déclarent TOUTES en souffrir.  Vous pensez alors : ces changes flottants qui font le yoyo de façon incompréhensible et imprévisible, c’est vraiment une catastrophe.  Vous enquêtez : pas un mot la dessus. Nulle part.  Vous marchez dans un no man’s land.  

Chut !

Vous entendez que les pays du monde entiers vont se réunir pour réformer un capitalisme devenu un tantinet explosif.  On évoque même le nom de Bretton Woods II. Qu’était le système de Bretton-Woods 1 ? Un régime de changes fixes sous contrôle des Etats et de la collectivité.  On va donc aborder la question de la stabilisation des changes et de l’abandon des changes flottants ?

Mais non, tais-toi donc idiot !

CHUT !!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!!

Comment nos impôts augmentent massivement : l'exemple de Paris

Nous avons déjà montré sur ce site  comment la croissance et le cycle  étaient mis à profit par les élus pour accroitre constamment les impôts.  Ce qui vient de se passer à Paris avec l’annonce d’une formidable augmentation d’impôts pour 2009  en est une nouvelle démonstration.

Depuis 1997 les transactions immobilières étaient  en forte croissance, sous le double aspect du nombre et des prix.  Tout le monde sait désormais qu’il s’agissait  d’une bulle exceptionnelle : elle vient d’exploser.

Il se trouve que la fiscalité locale dépend étroitement de l’immobilier. Que   les habitants soient largement taxés  à raison de l’ampleur et de la qualité de l’emprise qu’ils ont sur le sol de la commune, cela se défends. Que l’impôt doive être prélevé sur les transactions immobilières, c’est déjà plus contestable. C’est comme cela. Soit. 

La Ville de Paris s’est donc branchée confortablement sur la bulle immobilière au point que des ressources colossales lui sont tombées du ciel.   Parti d’environ 350 millions d’Euros au milieu des années 90 on est arrivé en 2007 à près de 940.  Pour la période Delanoë la recette a donc doublé.

Au lieu d’utiliser avec parcimonie une recette hautement spéculative (ou de la mettre en réserve pour les temps de vaches maigres) , on l’a dépensée entièrement, créant chaque année des centaines de postes nouveaux   et multipliant les investissements  les plus contestables.  

On ne savait pas que Paris manquait de bras. Quarante mille personnes, ce n’est pas rien pour une ville de  moins de 2.000.000 d’habitants serrés comme des harengs sur une toute petite surface et dont la population a constamment baissé jusqu’à ces tout derniers temps.  Les voici désormais  budgété à  43.000. On est bien content : un fonctionnaire local pour 46 habitants, c’est formidable non ?   

 Ramené à un immeuble les chiffres sont encore plus drôles.  Voici un grand immeuble de dix étages du 14ième arrondissement ; 150 appartements, près de 460 personnes.  Il se suffisait d’un gardien et d’un employé d’entretien.  Il bénéficie aussi de 10 employés locaux  pour ses besoins divers ;  un par étage. A la fin du mandat du maire actuel on en sera à 11. Alors que les copropriétaires discutent de façon acharnée de la réduction des effectifs de la copropriété  dont le coût grimpe inexorablement.

Et voilà que la bulle éclate. Que fait la mairie ? Elle enclenche le fameux cliquet à la baisse des impôts.  Un impôt dont le rendement monte ?  Il faut en profiter aussitôt et tout dépenser. Un impôt dont le rendement baisse ? Intolérable. Il faut augmenter les taux  impôts d’urgence et/ou en créer d’autres.  Dans le cas d’espèce on annonce  une hausse globale de 9% avec des hausses de taux pour la taxe foncière et la création d’un impôt nouveau très lourds (3%  sur la valeur des biens immobiliers : l’équivalent de trois ISF).

En vérité on joue comme toujours sur les mots. Quand le rendement de l’impôt monte sans que l’on touche aux taux, on dit « les impôts n’ont pas augmenté ». 

Grosse ficelle également la manière de faire passer la pilule, toujours la même :

-    D’autres villes paient plus. Il est vrai que Paris, totalement figé dans ses frontières depuis des lustres,  n’a pas les besoins d’équipement d’une ville nouvelle.  Peuplé d’habitants riches,  le rendement fiscal est important, ce qui n’est pas nécessairement le cas d’une ville dortoir pour immigrés fraîchement arrivés.   A l’échelon national on nous explique toujours qu’à partir du moment où un pays à un taux de prélèvement supérieur au nôtre on doit être content et tenter d’atteindre ce maximum.  Localement c’est pareil.

-    L’augmentation ne représente presque rien pour le locataire de base.  On souligne le cas de la petite famille  économiquement faible louant dans un quartier pauvre et qui ne paiera que quelques dizaines d’Euros et «  passez muscade ».  Quand on regarde de plus près on aboutit à 50 ou 100% pour de larges fractions de la population.  Mais chut ! Contester une hausse d’impôt est incivique et les journaux ont bien compris le message.
La vérité est que désormais le propriétaire d’un appartement, souvent à l’ISF,  est encore plus lourdement taxé au moment même où la valeur de son bien  a beaucoup augmenté alors que la crise le prive de revenu, que les prix à la consommation, déjà les plus hauts de France, flambent .  

On ne peut imaginer hausse d’impôts moins bien venue et plus à contre temps.   Ce même propriétaire est en plus dans l’étau de la modernisation obligée des ascenseurs (qui double à peu près sur deux ans les charges de copropriété)  et sous la menace de restriction d’emploi de son automobile.  

En termes de pouvoir d’achat tous ces événements concomitants représentent une formidable baisse dont AUCUN JOURNAL NE PARLERA, pas plus qu’elle n’avait signalé la hausse délirante du nombre d’assujettis à l’ISF à Paris pendant la bulle.  Et si la crise envoie au chômage un propriétaire nouveau qui avait pris un crédit !

C’est son problème dira M. Delanoë qui a ses propres priorités.

Le site de Mairie de Paris vante l’emploi mirifique de ses nouvelles ressources. N’a-t-il pas créé une nouvelle salle de spectacle  indispensable (Paris étant incroyablement sous équipé) : la Maison des Métallos, bien nommée puisqu’il n’y a plus un seul métallo à Paris. Entièrement subventionnée bien sûr.  Les copains du Maire  et de son adjoint à la culture ne sont pas sûrs que les parisiens paieront spontanément pour les considérables créations qu’ils envisagent et pour lesquels ils attendent de grasses rémunérations (100.000 euros annuels paraissent le minimum vital).

Un simple examen du programme de cette salle qui fait fureur (il faut lire le budget de la mairie pour savoir qu’elle existe)  est éloquent : une pièce pornographique (Corpus eroticus )  suivi d’un colloque de l’association ATTAC  contre les multinationales agricoles.  On sait que cette association rassemble des communistes  du PC, des communistes de la CGT, les communistes trotskistes et des communistes tiers-mondistes  contents de faire perdurer les réseaux  d’influence de la guerre froide après la chute du mur  sous un faux nez de « d’organisme d’éducation populaire ».

Voilà comment un budget de dépense initialement de 4.5 millions d’Euros lorsque M. Delanoë est arrivé  va passer à près de 9, un doublement en 10 ans.    Sur le thème : nous avons été très raisonnables en matière d’impôts !  Et le maire veut aussi restaurer sa base fiscale immobilière en créant des tours immenses, sources de recettes en proportion.

L’opposition ne dit rien. Il est vrai que la municipalité précédente avait augmenté massivement les impôts après la crise de 1993, pour ne pas renoncer aux dépenses mirifiques également faites grâce aux rendements inattendus de  la période de croissance précédente.

A la veille de la plus grande crise depuis  1929 les politiques font comme si de rien n’était en utilisant les grosses ficelles qui ont fait passer le taux de prélèvements en France de 35 à 45% en trente ans.  Au niveau local comme au niveau national.
Gare aux conséquences !  

Sylvain Dieudonné pour le Cercle des économistes E-toile.

Post scriptum :


1.    Présentation de la maison des métallos  (par eux mêmes)

« Située au bas de la colline de Belleville, la Maison des métallos s'impose comme une matrice de liens entre des artistes et un quartier cosmopolite, héritier des faubourgs industriels. Véritable espace de création, ce foyer de mixité sociale et d'engagement citoyen entrelace la danse contemporaine, le théâtre et les arts plastiques pour mieux mettre à l'honneur la pluralité culturelle ».

Note : si vous avez compris ce que cela veut dire vous aurez le droit de concourir au concours du « plus beau BOBO parisien 2009 » (gare à la concurrence)  et de vous « entrelacer dans la matrice » gratuitement pendant un an (préservatif fourni gracieusement par l’adjoint à la culture).   

2.    Présentation de « corpus eroticus »  (par eux mêmes)

« Un quartier chaud, constitué de trois alcôves rouges. Six espaces à découvrir : arène, peep-show, chambre mystérieuse... Et autant de confidences érotiques à recevoir. Dans une rare proximité, les douze spectateurs de chaque 'alcôve' sont appelés à prendre des places troublantes : confident, cobaye, voyeur... Intégrés au spectacle même, ils participent à une série d'expériences concrètes et intérieures en dépassant leurs appréhensions pour pousser le rideau, transgresser l'interdit et découvrir une variété de situations, d'imaginaires et de sensations ».

Note : si vous avez compris comment on amortit un spectacle  de 72 spectateurs maximum avec une entrée à 9 Euros, soit 675 euros de recette par spectacle,  vous avez gagné une place !  


3.    La journée des femmes : un exemple d’exposition

Corps et ombres par Valérie Grange
Maison des métallos - Salle claire - 6 mars à partir de 17h00 -  7,  8,  9 mars à partir de 10h00
Pendant une période de recherches sur le thème de l’ombre (d’objets, de végétaux, de corps) j’ai fait un voyage dans le Finistère et j’ai photographié l’ombre de mon corps sur les paysages « à plat » de la grève, le sable, les rochers, les algues.
Je travaille à compléter cette série : corps projetée sur de nouveaux support (intérieur, extérieur, urbain, naturel).   

Si vous avez compté plus de 72 visiteurs conquis par tant d’audace,  vous avez aussi gagné une place, mais il faudra prendre une photo de l’ombre de votre portefeuille projeté sur un mur de la Mairie centrale.

Réfutation du film : l'argent-dette qui fait fureur sur le net

Le film l’argent-dette marque le grand retour des sophistes et des sectaires

Les grandes crises sont toujours l’occasion pour des esprits faux de faire les malins avec des bouts de raisonnements séduisants et des éclats de miroirs offrant des visions biaisées de la réalité.  L’économie s’y prête particulièrement du fait du grand silence des économistes officiels, de l’ignorance économique profonde  (et parfois abyssale) du monde  médiatique,  et du désarroi que produit chez tous les malheurs d’une grande crise.

La méthode est toujours la même :

-    On fait semblant de parler de la réalité avec technicité : l’illusion scientifique.
-    On mélange de la morale à tout bout de champ.
-    On exploite le fantasme éternel de la tromperie du bon peuple   : « on vous gruge, on vous pille ; vous vous rendez compte Mme Michu ! ».
-    On  postule  qu’il y a des diables dont l’action souterraine est naturellement maléfique.
-    On accrédite l’idée que les pouvoirs politiques sont inféodés à ces démons généralement par corruption
-    On annonce la fin du monde : pensée apocalyptique.
-    Sauf si on suit gentiment le nouveau gourou.
-    Qui comme par hasard à quelques besoins d’argent
-    … et aucune solution.

L’aliénation sectaire de masse est pratiquée depuis longtemps par des mouvements de type ATTAC, qui se présentent comme « d’éducation populaire »  et qui sont en fait des officines de recyclage pour les réseaux d’influence communistes  qui ne veulent pas perdre les positions qui furent les leurs jusqu’à la chute du mur.

Mais  les mêmes vaticinations peuvent être aussi le fait d’allumés en tout genre et d’associations écologiques  prônant la décroissance et l’économie durable.
Le plus bel exemple en est donné par le succès de « buzz » d’une vidéo « explicative » de la crise mondiale, « l’argent-dette » que l’on trouve à l’adresse suivante :
http://www.arretsurimages.net/contenu.php?id=1274

On y voit l’histoire de la banque des origines à nos jours en des termes apparemment pleins de bon sens et qui sont autant de sophismes.

Le banquier y est présenté en salaud  éternel. A chaque étape du développement bancaire, le banquier fait une saloperie et est obligé de rendre gorge.  Mais, mystère à chaque fois le système survit ! Pourquoi ? Nul ne le sait. C’est évidemment là la grosse ficelle du système.

Alors oui les différents stades de l’organisation du crédit et de la monnaie sont passés en revue, avec pas mal de finesse.  Mais chaque fois le diable est rattrapé par ses créations  qui se perfectionnent  pour durer.  Jusqu’évidemment l’explosion finale qui engloutit le monde.

La thèse :

La monnaie est crée par les banques ex nihilo. La monnaie ce ne sont que des promesses de remboursements.   L’Etat et la planche à billets  n’est pas le principal émetteur de monnaie.

Jusque là tout va bien.  Il est clair que le travail du banquier est d’échanger un flux de trésorerie  à venir contre une création monétaire immédiate qui va servir à payer des biens réels ici et maintenant.

L’erreur :  

 On note que la monnaie créée  correspond au principal et qu’il faudra rembourser le capital et un intérêt qui lui ne correspond à rien et sera in fine payé par l’emprunt de nouvelles sommes.  Le système est obligé à une fuite en avant perpétuelle jusqu’à l’explosion finale.  On déverse à ce moment là tous les interdits religieux sur l’usure, cela fait de la chaleur à défaut de lumière.

La réfutation :

L’affaire du taux d’intérêt est extrêmement simple : l’argent investi doit permettre un retour sur investissement. En un mot il se financera par l’accroissement de la richesse que l’investissement permet.  Le flux de remboursement comprend le gain de productivité espéré.  Le système est parfaitement stable si le taux de productivité de longue durée est égal au taux d’intérêt.
                    
Si ce sont les banques qui prêtent c’est parce qu’on les voit mieux armées pour détecter les projets productifs que l’Etat qui lui s’intéresse surtout à colmater les brèches permanentes de son budget.  Le tâtonnement de milliers de banques vaut mieux que les gros sabots de l’Etat.

On dira : mais les prêts aux particuliers notamment pour l’immobilier ? Où est la contrepartie des intérêts ? Un immeuble n’a pas de productivité croissante.  Oui : mais l’emprunteur a des ressources qui elles dépendent de la croissance de la productivité.

L’intérêt sera prélevé sur la croissance. Corollaire : il ne faut prêter c'est-à-dire créer des flux de remboursement que si ceux-ci sont possibles principal et intérêts compris. Le prêt à ceux qui sont exclus des mécanismes de la croissance est à proscrire absolument !  Pour eux il faut des dons !  Nous revoilà revenus aux subprimes mis en place par Clinton et que Sarkozy voulait étendre à la France et que les banques américaines n’ont mis en place que parce qu’on leur a accordé une garantie d’Etat supplémentaire

La monnaie créée par l’Etat n’est pas d’une essence différente de la monnaie créée par les banques comme l’affirme le document cité.   L’état aussi crée du papier monnaie  en contrepartie d’une dette.  Il suffit de regarder le mode de comptabilisation de l’émission des banques centrales pour s’en rendre compte : la monnaie va à l’actif et sa contrepartie au passif sous forme de dette. 

Mais la monnaie ainsi créée n’est pas directement corrélée à des projets de productivité.  Elle peut servir à financer des déficits de balances de paiements quand la monnaie de l’Etat est la monnaie du monde (cas des Etats unis) ou des déficits budgétaires.  Et là on crée bien une bulle sans contrepartie réelle.

Le délire

Cet aspect ayant été totalement ignoré, toute la suite n’est que pure sottise qu’on laissera découvrir au lecteur.

Une approche plus réaliste. 

Il est parfaitement juste que le prêt à intérêt n’est possible  que s’il y a croissance. Il ne peut pas y avoir de croissance sans investissement.  Il ne peut pas y avoir d’investissement sans prêt.  Les banquiers ne sont pas des voleurs. Ils sont là pour détecter les investissements rentables et les financer. Ils se trompent largement. On a donc des pertes sur investissement qui doivent également être financées sur la croissance des autres.

On dira : d’accord mais alors il faut réserver les prêts aux entreprises et aux riches. Les premières sont les seules à garantir un espoir de gain de productivité ; et les riches sont les seuls à pouvoir encaisser les pertes.  C’est exact.  Le dicton « On ne prête qu’au riche » est une règle prudentielle bancaire.  

Mais  comme Marx l’a écrit ce sont les entrepreneurs et les riches qui s’accapareront les richesses futures ! C’est clair que les profits d’un investissement sont partagés par la banque et l’entrepreneur. Ils ne percoleront dans la société que par la consommation, les salaires et l’impôt.

Il est donc légitime (et obligatoire en démocratie) qu’il y ait une redistribution, une pression syndicalisée sur les salaires  et une certaine dose d’encouragement à la consommation.  L’investissement ne trouvera son marché que s’il y a des clients !  Ford avait compris cela mieux que quiconque.

Sous réserve de la faisabilité écologique d’une croissance perpétuelle n’épuisant pas les ressources non renouvelables, une vraie question à la quelle on donne aujourd’hui de mauvaises réponses et qui méritera un débat plus approfondie dans ce blog, une société fondée sur la productivité avec un taux d’intérêt à long terme ajusté au taux de croissance peut être stable (Au passage c’est ce qui nous sépare de Maurice Allais qui a une vision un  trop malthusienne du crédit).  

A condition qu’on ne crée pas artificiellement des obstacles à la stabilité : changes flottants, déficits perpétuels, monnaie d’un Etat dépensier devenant la monnaie du monde,  détournement des crédits vers la spéculation de masse, perte de signification des flux de recettes anticipées dans des véhicules incompréhensibles, surinvestissement dans le même domaine jusqu’à l’explosion, garantie d’Etat donné à des crédits de masse au remboursement trop clairement impossible  etc.

La  question du jour est de supprimer toutes ces causes de disfonctionnement.  Pas de se lancer dans des élucubrations et des expériences sectaires.

Crise mondiale : ce que l’on sait ; ce qu’il faudrait faire.


En accidentologie, on sait qu’un drame est rarement le fruit d’une seule cause et que plusieurs facteurs se conjuguent pour faire céder les précautions qui entourent la plupart de nos comportements.  On trouve le plus souvent : un terrain favorable, une innovation qui trouble la routine de la normalité et une ou plusieurs imprudences simultanées  qui lient l’ensemble et provoquent la catastrophe.

La crise mondiale qui nous frappe relève du même type d’analyse.  La conjoncture est le fruit de conjonctions.  On peut dès maintenant en établir le tableau.

Le terrain était favorable à une crise économique. Pourquoi ? D’abord parce qu’on sait qu’une crise  à caractère de ralentissement ou de récession frappe l’économie mondiale tous les 8 à 10 ans.   On sait aussi que le dernier épisode de ce type a été particulièrement aigu au moins sur le plan boursier. En France le Cac a atteint près de 7000 points avant de redescendre à 2500, imitant la bourse américaine.  Les Etats-Unis ont été obligés après des lustres de déficits ahurissants d’aggraver encore la fuite en avant en inondant le monde de liquidités, en faisant descendre les taux d’intérêt extrêmement bas tout  en laissant plonger le dollar.  Des taux d’intérêt inférieurs à l’inflation, donc négatifs, ne peuvent guère être considérés comme normaux.  Un dollar dévalué de 97% par rapport à l’or en 30 ans, ne peut pas être vu comme une monnaie sans problème.

Une première question, macro économique est de savoir pourquoi  on a pu en arriver là.  Les théories genre « exubérance des marchés » sont évidemment un peu courtes.  C’est toute la question des changes flottants et des possibilités offertes aux Etats-Unis de laisser filer leurs déficits pendant des années.   L’observateur ne peut manquer de remarquer que cela fait trente ans que cela dure avec des crises financières de plus en plus graves. La question se pose de réformer cet environnement macro économique qui s’avère inégalitaire, instable et dangereux.

Y-a-t-il une innovation particulièrement importante dont la nouveauté aurait pu troubler les équilibres  et le jeu des précautions habituelles ? 

Oui : la banque assurance et les produits techniques sophistiqués. 

Une grande partie de la montée des hedge funds dans les années 1990 est liée à la mise en place de nouveaux liens entre organismes d’assurances et banquiers.   Ce sont les détenteurs des gros stocks d’actions qui peuvent les prêter et permettre de jouer sur les « futures », en un mot toutes les formes d’options et d’opérations à fort levier.  Les assureurs ont des actuaires, rompus aux mathématiques.  Dans le fourneau de la « banque assurance » des experts vont voir se dessiner des possibilités nouvelles d’abord expérimentées par les hedge funds puis repris dans la banque d’affaire.    Les experts de l’assurance sont passés maître dans l’art de modéliser à long terme les flux de trésorerie.   L’ingénierie financière prend son essor avec des produits largement incompréhensibles pour le commun des banquiers.  Mais ils sont tentants, car ils sont hors bilan, hors bourse et  hors de portée des régulateurs. Or justement les banquiers peuvent faire du chiffre car les taux d’intérêt sont bas ce qui stimulent opportunément les demandeurs.  Et les assureurs sont prêts à assurer les crédits  et les opérations un peu compliquées, qui leur font gagner beaucoup d’argent sans peser sur leur trésorerie.  Les agences de notation sont totalement dépassées par les technologies mises en œuvre et raisonnent à  la papa comme s’il s’agissait de crédits classiques.

Quelles auront été les imprudences ?  

Le marché immobilier des particuliers  stagnant depuis la crise de 1974, malgré un net rebond  à la fin des années 80, est reparti à la hausse selon son rythme propre. C’est vrai partout dans le monde.  Aux Etats-Unis l’administration Clinton commet une première imprudence : elle fait passer une législation « politiquement correcte » imposant les crédits aux minorités tout en donnant une garantie aux deux instances de régulation du marché des hypothèques, Fanny Mae et Freddy Mac.  La baisse des taux d’intérêt aidant  un énorme marché des prêts immobiliers à primes de risque se met en place.  Une seconde imprudence provient des acteurs de la « banque-assurance » qui plongent dans la fabrication de produits dérivés de ces crédits avec la garantie apparente de la technicité et de l’énormité des réserves des assurances, plus celle de l’Etat américain.

A partir de 2002 le marché s’emballe.  Les produits complexes font le tour de la terre, générant de gras courtages et finissant dans le bas de laine d’épargnants incapables de savoir ce  que les gérants de portefeuille peuvent bien mettre dans leur compte.   Au lieu de s’inquiéter sur la montée des encours en produits complexes,  la complaisance domine et on s'extasie. Lehman Brothers, en pointe sur la confection et la distribution de ces produits est primée pour son audace, sa technicité et ses résultats brillants.  Les ambitieux se lancent un peu partout dans la danse, y compris des européens comme le suisse UBS ou le français Crédit Agricole.  L’inconscience est générale, l’imprudence devient universelle. La valeur  de l’en cours global  des CDS et des CDO  croît à partir de 2002 de plus de 100% par an, grégarisme bancaire oblige !

Jusqu’à ce que le cycle reprenne ses droits et que le retournement global de la conjoncture s’annonce.  On commence à s’aviser que certaines positions sont très aventurées. Le marché immobilier américain tousse puis se retourne. Pour la première fois les prix baissent.  Les flux de trésorerie à la base de toutes  les titrisations s’inversent. Les marchés interbancaires de gré à gré sur ces produits se bloquent en juillet 2007. La comptabilisation devient impossible.  Des pertes apparaissent dans des bilans qu’on croyait vierge de tout problème. Les attaques de banques commencent, et les assureurs sont pris d’assaut. Ils ont donné leur garantie.  Le château de cartes s’effondre et avec lui les bourses mondiales.  La crise de confiance finit par bloquer partout le système bancaire  et  comprime l’économie dite « réelle ».


Nous en sommes là.

Il y a bien eu conjonction d’un terrain dangereux, d’innovations incontrôlées et d’imprudences caractérisées. 

La sagesse serait d’agir pour l’avenir sur ces trois aspects.

Il faut évidemment revoir un système qui permet aux Etats-Unis d’alimenter par ses déficits des crises financières de plus en plus graves. C’est la question des changes flottants et de la régulation des politiques des Etats par un système égalitaire sans superpuissance à privilèges et avec une organisation globale différente de celle qui existe.  C’est la question la moins débattue car à la fois la plus technique et la plus politique.  Les économistes sont taiseux et les Etats-Unis  ne lâcheront pas facilement leur statut d’hyper puissance. 

Il faut maîtriser l’innovation financière, c’est à dire contrôler mondialement la création et la diffusion des produits dérivés et structurés.  Vers ce monde compliqué il faut voguer avec  des idées simples : rentrer les « futures » partiellement dans le bilan et faire en sorte qu’un créateur de produits dangereux en conserve une bonne partie comme gage de sa validité.  Mais la magnitude de complexité doit être aussi réduite. On retrouve nos changes flottants qui imposent, pour que la diffusion mondiale de ces produits soit possible, des hedgings sophistiqués et eux même complexes, rendant le tout parfaitement  non maîtrisable.  Et la combinaison de produits complexes dans des produits complexes ad infinitum doit certainement faire l’objet d’un traitement prudentiel un peu plus sévère. A l’échelon mondial.

Quant à l’imprudence, on touche à la condition humaine.  On pourra toujours  règlementer la rémunération des « traders »,   on ne changera rien durablement. Les politiques feront toujours du « politiquement correct » et prendront des mesures démagogiques et potentiellement dangereuses,  les banquiers seront toujours des moutons,  les ambitieux enfourcheront toujours le dernier dada à la mode, les épargnants chercheront toujours à « battre la moyenne du marché ».  Il  faudrait surtout mettre en place des procédures d’alerte quand un marché dérape de façon trop « exubérante ». Mais il faut que cela soit une fois encore une organisation mondiale qui parle et qu'elle puisse le faire sans la pression d'un bailleur principal  !  

Le FMI, seule institution de surveillance existante a totalement failli à sa mission.  Impuissante vis-à-vis des Etats-Unis son  principal  bailleur qui dispose en outre, seul,  d’un droit de veto, elle n’a rien compris à ce qui se passait  dans la sphère des innovations de la banque assurance, contrairement à la Banque des Règlements internationaux qui, elle, a bien vu la bulle des produits dérivés et structurés. Elle est de plus présidée par un président sans crédit et sans réelles compétences : erreur d'un choix politique pour une institution déboussolée depuis longtemps, sans importance pratique et dont la présidence est vue comme une sinécure pour satrape en attente de poste encore plus honorifique. 

Les Etats-Unis sont évidemment au cœur de la tourmente.  Ils sont actuellement sans pilote et avant que le nouvel élu soit réellement en place  il se passera encore quelques mois. Rien dans les propos actuels des candidats ne laissent penser qu’ils veulent le moins du monde revenir sur leurs privilèges et leur rôle de leader de l’occident et de maîtres du monde.  L’ennui c’est que les changes flottants, c’est eux ; les déséquilibres pesant sur le monde entier, c’est encore eux ; les innovations financières dangereuses, c’est toujours  eux ;  le blocage de toute régulation financière et comptable universelle, c’est aussi eux ; les banquiers qui ont créé le marasme général, ce sont les leurs ; les plus lents à réagir, c’est encore, toujours, aussi,  eux.  Autant dire qu’ils ne céderont rien facilement et que les autres iront à la discussion en marchant sur des œufs.

On ne s’accordera que sur les points les plus faciles : les normes comptables, les agences de notations,  la régulation internationale  de la banque assurance, peut être le système de rémunérations des banquiers et un petit peu les « hedge-funds ».  Mais on peut craindre qu’on n’aille pas plus loin. 

Si on aime les analogies routières : on mettra des air-bags, quelques gendarmes  et on fera souffler les conducteurs dans le ballon. Mais on ne touchera pas à la route défoncée et dangereuse.

C'est trop peu et trop tard.

On est déjà passé du ralentissement à la récession. Tout est  en place pour qu’on passe à la récession sévère  puis à la dépression.

 Sauf miracle...
…politique !  

Didier Dufau, pour le Cercle des économistes e-toile.

Réserver les stock-options aux « start- up » !

A l’époque où le Cercle des Economistes E-toile poursuivait une politique de participation publique dans des forums, notamment celui du Monde.fr,  beaucoup de nos interlocuteurs  favorables avaient été profondément choqués de nous voir condamner fortement l’extension des stock-options et proposer une réglementation restrictive.   A l’époque, en 1999, il y avait une sorte d’unanimité gauche-droite en faveur de cette pratique.  MM. Jospin et Allègre avait fait passer une loi favorisant les stocks options. La droite n’avait pas critiqué. Nous avions protesté, soulignant que cette unanimité ne résisterait pas et que cette affaire prendrait tôt ou tard la tournure d’un scandale.  Bien que nos raisons soient plus évidentes aujourd’hui qu’à l’époque, il convient de rappeler ce que nous contestons fortement dans la mécanique des stock-options (SO).
Depuis l’instauration des changes flottants, on a assisté à une inondation permanente de monnaie qui a d’abord provoqué la stagflation puis, après  l’ouverture à  la Chine et à  l’Inde qui bloquait les salaires en Occident, à la montée continue et bourgeonnante des actifs, notamment boursiers.  Couplée avec l’ouverture de la bourse aux fonds de pensions, cette hausse continue des actions, aux crises périodiques près,  et ce freinage des salaires, a provoqué la ruée vers les SO.
D’abord les fonds de pension voulaient que les dirigeants aient une vision boursière plus dynamique. Ils avaient raison. Pendant des années l’indifférence des directions d’entreprise vis-à-vis de leur cours de bourse avait été proverbiale.  On se souvient qu’Unilever, une des plus grandes entreprises européennes du moment,  maintenait jusque dans les années 70 une rentabilité globale inférieure à 2% !  Les fonds de pension  firent valoir leurs exigences : un cours de bourse constamment en hausse avec une rentabilité de 20 à 30%. Il y eût une sorte de choc culturel.  Pour faire passer le message, ils adoucirent le « deal » en promettant des rémunérations adjacentes au salaire et directement liées au cours de bourse : les stock-options.  Pourquoi  ce système plutôt qu’une bonne prime en cas de réalisation d’objectifs boursiers ?  Pour des raisons purement fiscales et comptables.  Les options étant considérés comme des engagements hors bilan, n’entraient pas dans les comptabilités.  Leur exercice étant assimilé à une plus value sur titre,  la fiscalité était largement celle des plus values.  Beaucoup de pays ne taxant pas les plus values, on pouvait arriver à une taxation nulle. Surtout les charges sociales n’étaient pas assises sur les plus values.   Des sommes gigantesques pouvaient être accordées sans que cela touche le compte d’exploitation  pour le donateur  et souvent quasiment hors impôt pour le bénéficiaire.
La mondialisation et l’ouverture totale des marchés financiers imposaient des contraintes et offraient de nouvelles opportunités. Il fallait devenir un acteur « global », si possible leader sur ces marchés. Cela imposait de disposer d’énormes quantités de capital. Le titre pouvait être déprécié fortement en quelques minutes si   « le marché » perdait confiance dans les dirigeants et l’avenir d’une entreprise.
On ne parla bientôt plus de croissance, de dynamisme, de bonne gestion,  mais de « création de valeur pour l’actionnaire » qui devient le mantra de toute la presse et de tout le petit monde de l’entreprise.
 On connaît le résultat : toutes les grandes entreprises mirent en place un plan d’intéressement des cadres dirigeants (et parfois du seul groupe des très hauts dirigeants)  par SO.  La rémunération des PDG prit l’ascenseur pendant que celle des salariés prenait l’escalier.  Au point qu’en 20 ans, l’écart entre salaire moyen et rémunération moyenne des dirigeants passa  de 10 fois à plus de 300 fois.  Partout éclata le scandale de rémunérations délirantes des dirigeants alors que leurs entreprises finalement décrochaient en bourse. Jusqu’à ce que l’effondrement général des bourses laissant comprendre que ce système délirant avait trouvé ses limites.
Aujourd’hui les SO sont enfin sur la sellette.  Pour beaucoup, elles sont assimilées au vol pur et simple. Leur pratique est trop liée aux déviances qui ont marqué l’explosion du système financier pour qu’un changement profond de législation ne soit pas indispensable.
Le nœud de l’affaire c’est que la valeur de l’action en bourse est très rarement liée  aux performances  de la direction.  La bourse est cyclique et son niveau dépends de considérations financières plus macro économiques que micro économiques.  En cas d’inondations monétaires, les bourses montent automatiquement.   Les emballements boursiers sont en général indifférenciés : toutes les valeurs montent. Lors de la folie spéculative de 1999-2000 une double spéculation sur la hausse du dollar (permis par les changes flottants) et sur les bourses américaines les plus risquées (ce qu’on a appelé improprement la bulle Internet), les hausses sont prodigieuses sans que la performance  des dirigeants en soit la cause.  Les stocks options permettent de capter l’épargne publique à des niveaux inouïs.  On vit donc des patrons dont les salaires restaient souvent dans des limites acceptables se gaver  de gains en capital  gigantesques : 5 millions  puis 10 puis 40 millions d’euros en France ; dix fois plus aux Etats-Unis.   Quand les bornes sont franchies, il n’y a plus de limite.
Mille affaires prouvèrent bientôt l’arbitraire du système.  Tel vendait sa société parce qu’il y avait un  gain personnel en capital énorme associé à l’opération  (vente de Elf à Total par Jaffré, alors que Total était beaucoup plus petit que Elf) ; tel autre exerçait ses options la veille de l’effondrement des cours suite à leur incapacité à gérer correctement leur production (Forgeard et toute la haute direction d’EADS)   ; tel autre le faisait alors même que ses erreurs avaient fait chuter lourdement le titre en bourse (Bouton, le PDG de la Société Générale après avoir présidé à l’achat à pertes de CDO gagés sur les subprimes et au développement spéculatif excessif qui a abouti à l’affaire dite Kerviel).
Au total les stocks-options ont accéléré la crise systémique que nous vivons tout en perdant de réputation un capitalisme  devenu inique.   Un beau résultat… que nous avions annoncé il y a quasiment dix ans !
Le mécanisme des stocks options est légitime dans un cas et un seul : les « start-up ».  Pour séduire des cadres compétents alors qu’il leur est impossible de verser de gros salaires, les entreprises naissantes doivent pouvoir les rémunérer sur les perspectives d’avenir.  Que l’introduction en bourse d’un petite entreprise permette à ceux qui ont été à l’origine de son succès des gains en capital importants, rien de choquant, même si les sommes sont astronomiques.   Cela correspond à plusieurs  avantages sociaux importants : la création d’entreprises et le dynamisme entrepreneurial, l’augmentation de la concurrence et l’attaque des rentes des sociétés installées, la rémunération du risque. 
La législation doit donc purement et simplement interdire les SO hors du cadre des start-up.  La rémunération des dirigeants doit se faire sur les flux de bénéfices et non sur l’augmentation de la valeur des titres. C’est une affaire de compte d’exploitation et non de haut de bilans. Si des cadeaux en titres doivent être faits, ils doivent l’être  à la valeur du jour et être taxés comme les primes.  
Le risque ? Des délocalisations de sièges sociaux, les dirigeants se déplaçant vers les lieux où les SO seraient possibles ! Il est facile à conjurer.  Pour l’Europe, la législation doit être évidemment commune avec interdiction de la possession  et le négoce de titres d’entreprises pratiquant de telles rémunérations où que ce soit dans le monde,  et blocage aux frontières de leurs produits. 

On verra alors que les SO entreront au musée de la folie des hommes et que personne n’exigera jamais qu’on les en sorte.

Cercle des économistes e-toile

Pendant la crise la spéculation sur les changes continue

Les changes flottants sont synomymes de spéculations et complexités.  Toute transaction internationale ayant une dimension monétaire, il faut à chaque fois :

- apprécier les risques et opportunités sur l'objet visé par la spéculation

- apprécier les risques et les opportunités de change. 

Vous empruntez dans une monnaie dont le taux vous parait sympa et  vous voulez vous placer sur un marché quelque part dans le monde dont l'évolution vous parait prometteuse. La liberté intégrale des changes vous le permet.  Mais cet arbitrage de taux a un petit risque sous-jacent : la variation des changes.  Une opération rare ? Demandez à ceux qui empruntaient à quasiment zéro % en yen au Japon en donnant des dollars en caution  pour investir  en bath à la bourse de Thailande en 1977 ! On appellait cela le "pump priming". C'était amusant ; on gagnait beaucoup ; cela ne rimait à rien économiquement et quand le dollar a commencé à monter les emprunteurs thaîlandais en dollar n'ont plus pu rembourser, la bourse a dévissé et tout le chateau de cartes s'est écroulé.

Le dollar, le yen, le bath, toutes ses monnaies et au delà toutes celles qui conditionnent la valeur dui dollar, étaient indispensables à la bonne exécution de la spéculation.  On voit la complexité. Alors on se couvre. Et l'ingénierie financière se met en place. Mais ses conditions de validité sont étroites. Tout choc, toute panique met l'affaire cul par dessus tête et l'ensemble des opérations financières se bloquent.

On ne peut donc jamais s'arrêter de spéculer sur les marchés des changes. La spéculation  a continué de plus belle après l'accident de juillet 2007 qui marquait pourtant l'arrêt du fonctionnement régulier des crédits interbancaires et le début de la crise systèmique.On se rappelle la formidable spéculation sur le Real brésilien qui l'avait propulsé à des hauteurs statosphériques. Tout cela se dégonfle actuellement avec des variations considérables.

On parlait des dévaluations compétitives désastreuses des années trente. Il y en a aujourd'hui tous les jours. Elles ne sont pas le fait des gouvenrements. Mais qu'est ce que cela change ?  Le risque que les variations de changes excessives entraînent des réactions de fermeture et de blocage est toujours présent. Beaucoup de pays vont voir leur monnaie fondre tellement bas que cela inacceptable pour elles.  On le verra lorsque les Hedge Funds seront obligés de fermer beaucoup de leur fonds et de dénouer en catastrophes leurs opérations autour du 31.12.2008. Trop d'investisseur dans ces fonds veulent récupérer leurs mises. Notamment toutes les banques qui sont à court de capital.

Le système des changes flottants n'a aucun mécanisme intégré de retour à l'équilibre. Comme une passerelle en caoutchouc qui se met à osciller et à se tordre, elle renverse ceux qui l'utilisent.

Le jeu de quilles peut continuer avec non plus des banques mais des Etats en ligne de mire.

Le libre échange est menacé

V. Zeldenitz

Maurice Allais : prophète de malheur ou Nobel de l’économie à redécouvrir ?

Le français Maurice Allais est notre seul prix Nobel d’économie. 

Pendant des années il a bataillé contre le système de crédit  et de change qui prévaut encore aujourd’hui dans le Monde. 

A plusieurs reprises il a voulu démontrer qu’une crise de 1929 était imminente. Il l’a fait en 1987 puis en 1997. La fameuse crise ne s’est pas déclenchée à ce moment là mais elle vient de le faire en cette année 2008.  

L’intérêt revient vers les thèses de Maurice Allais qui est désormais très âgé et ne s’exprime plus en débat public, après avoir été traité par la presse comme, disons, un original frôlant le sectaire.

Lors de la parution de son dernier livre, le Monde publiera en particulier un article méprisant contre lequel  je me suis opposé sur le forum du Monde.fr.

Le problème avec les thèses de Maurice Allais c’est qu’elles remettent à ce point en cause les pratiques existantes qu’elles sont inassimilables par la société des commentateurs.  

Résumons-les en quelques mots.

La monnaie devrait être pilotée par les autorités et non par les banques. 

La licence donnée aux banques de créer monnaie en transformant les dépôts en crédits et les crédits en monnaie crée une instabilité chronique qui est à la source de toutes les crises économiques récentes et notamment celle de 1929. Les banques créent de la monnaie non pas pour fournir l’économie mais pour spéculer.  Elles fabriquent des bulles qui sont tellement éloignées de l’économie réelle qu’elles finissent toujours par éclater.  La mondialisation des marchés  expliquent que les bulles soient de plus en plus grosses.  L’allocation des richesses est faussée. La mauvaise monnaie se mélange à la vraie épargne. 

Les changes flottants ajoutent à la confusion, car ils permettent des déficits de balance de paiement colossaux qui sont source de création de monnaie et d’ouverture de crédits  dans une spirale infernale.

L’inflation en allégeant la charge de remboursement de crédits pousse à la roue. Les politiques des gouvernements en cas de crise qui consistent toujours à rendre moins coûteux pour les faux monnayeurs le refinancement de leurs erreurs aggravent tout. 

Au bout d’un moment, tout l’édifice ne peut que s’effondrer. Cela s’est passé en 1929 et cela menace de se produire aujourd’hui à tout moment.

Les solutions proposées sont radicales. 

Les dépôts ne doivent pas être transformés en crédits par les banques.  Et voilà toute l’activité des banques de dépôts par terre !

Les déposants qui veulent investir doivent le faire dans des instruments ad hoc comportant le risque que l’on voudra. L’important c’est que les banques ne créent pas de monnaie, privilège des autorités monétaires et  que les prêts des banques soient toujours d’un terme inférieur à leurs ressources.  Des ressources à court terme ne doivent pas financer des  engagements à long terme. 

Afin que l’inflation ne crée pas de distorsions dans l’allocation des ressources, les intérêts doivent être indexés sur les prix et il faut évidemment des changes fixes pour ne pas introduire de ruptures désastreuses dans les anticipations.

Ce système est parfaitement cohérent et rigoureux. Seule l’épargne finance l’économie. L’épargne liquide est protégée. Le  revenu du prêteur est protégé de l’inflation. C’est lui qui choisit ses risques  en acceptant tel ou tel placement. L’allocation des ressources est optimisée. Elle va nécessairement aux besoins réels et la spéculation devient quasiment impossible.

Ce discours sera totalement rejeté. La raison en est simple : toute la banque est une industrie de la « transformation » qui permet aux bas de laine d’aller dans l’économie.

Certes des prêts longs sont financés par des dépôts courts, mais sauf panique, ces dépôts sont en fait une ressource longue.  Les tenants du système, c'est-à-dire le monde entier, considère que cet aspect n’est même plus à discuter sauf à retourner à l’âge des cavernes.

Le même raisonnement est fait pour les changes flottants : les attaques concertées contre une monnaie sont des opérations toujours gagnantes et le marché sait mieux que les Etats les cours à pratiquer.  C’est la théorie de Milton Friedman. 

Tous les économistes modernes ont une peur bleue de s’attaquer à Milton Friedman et  de passer pour un vieux schnock qui n’a rien compris.

En un mot Maurice Allais s’attaque à plusieurs piliers incontestés de la société moderne et dont la disparition est jugée quasi unanimement  comme  une aventure et probablement une voie vers la stagnation.   

La réaction commune est : d’accord les piliers en questions sont un peu mouvants et potentiellement dangereux mais les politiques prudentielles mises en œuvre par les banques elles mêmes et par les Etats suffisent à conjurer les risques les plus grands. Certes il y aura des crises bancaires, ou monétaires mais elles n’auront pas de conséquences graves à long terme.  Utiliser la voiture au lieu du vélo pour un voyage est plus dangereux mais on arrive en général tout de même plus vite. 

Et nous savons désormais éviter les crises de type 1929 !

On voit bien aujourd’hui que cette pensée commune est en difficulté.  Jamais les déficits américains n’ont été jugulés ouvrant la porte à des créations monétaires folles.  Faute d’autorités au dessus des Etats-Unis, l’impuissance est totale.  

Milton Friedman n’a jamais voulu voir que les changes flottants sont en faits déstabilisants et provoquent la chute globale du système monétaire.  En 35 ans les principales monnaies ont perdu 95% de leur valeur.  

La régulation des flots de crédits et de la création monétaire  est impossible en cas de formation de bulles.  Personne ne peut refroidir le gonflement des risques.  Quand on s’y risque la bulle est si grosse  qu’elle explose.  

On ne sait pas distinguer un prêt industriel et un prêt pour une spéculation. Dans tous les cas le prêt est fondé sur une espérance de gain plus ou moins fantaisiste.  

Les politiques prudentielles ne concernent pas jusqu’ici le hors bilan qui s’est développé de façon exponentielle et les hedge funds qui travaillent hors règles et hors impôts dans des paradis fiscaux.

Le grand défaut de Maurice Allais c’est évidemment de n’avoir jamais chiffré les conséquences des mesures qu’il propose en termes de croissance et de prospérité. 

Tout le monde a vu ce qui était démoli (et que tout le monde utilise). Personne n’a vu réellement ce qui était concrètement proposé.

Cet excellent esprit a alors été relégué dans une sorte de ghetto par la pensée « politiquement correcte » et cela d’autant plus qu’il s’est lancé dans une guerre contre le libre échange qui est un autre pilier du politiquement correct actuel.  

D’où l’article odieux du Monde significatif de la réaction decette pensée unique contre Maurice Allais, et sa conclusion ironique : « Nous sommes désormais avertis !».

Aujourd’hui le politiquement correct s’affole et dénonce « l’argent facile », « les banquiers irresponsables », « les traders fous », « les outils techniques trop sophistiqués », « le détournement de l’épargne vers la spéculation au lieu de l’industrie », « les lacunes des  agences de notation » etc. 

Mais personne ne s’insurge contre la généralisation du crédit à toutes les couches de population, même les plus économiquement faibles (le droit au crédit) et la montée de l’endettement global, contre la mobilisation des dépôts bancaires pour construire des pyramides de crédits et créer de la monnaie presque sans limite,  contre les changes flottants et les déséquilibres majeurs de la principale économie du monde. 

On ne veut pas toucher au tronc de notre arbre économique en croyant que seules les branches ont bourgeonné de façon excessive.  

Alors que la faiblesse est dans le tronc lui-même, sinon les déposants n’auraient pas si peur pour leur avoir.  

Que conclure ? Le Cercle des Economistes E-toile adhère à une grande partie du raisonnement de Maurice Allais.  Il faut en effet garder sous contrôle l’inflation, revenir sur les changes flottants et l’exception américaine, conserver la main sur la création monétaire.

Faut-il aller jusqu’à interdire toute  « transformation »  bancaire ? Nous ne le pensons pas.  

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner