Monnaies : quatre personnages en quête d'auteur

On dira ce que l'on veut d'Alan Greenspan, et nous ne nous sommes pas privé de critiquer se gestion de la FED au moment où il était sacré génie  monétaire de l'histoire de l'humanité,  mais il sait reconnaître ses erreurs et en tirer les conséquences jusqu'au bout.  Dans une récente interview à CNBC il n'a pas caché qu'il pourrait tirer argument des quelques succès de sa période, comme l'accès à un niveau de vie décent pour des centaines de millions d'habitants de pays considérés jusque là comme structurellement pauvres.  Mais il et bien décidé à n'en rien faire : le système auquel il a cru ne marche pas. Il le dit et il le répète. Donc il faut imaginer autre chose.

Quel est donc ce système qui ne marche pas ? C'est celui qui veut que les monnaies soient désormais uniquement des monnaies de papier, des monnaies administratives, dont la valeur absolue  est intrinsèquement nulle et dont on attend que "les marchés" donnent la valeur relative, dans le cadre d'un système de changes flottants.

La libéralisation totale des mouvements de capitaux, sous la supervision de banques centrales chargées uniquement de surveiller la valeur interne de leur monnaie (mesurée par un indice des prix à la consommation plus ou moins arbitraire) devait permettre l'allocation optimale des ressources, unifier les taux d'intérêt, limiter les réserves de devises, faciliter les transitions en cas de déséquilibres, permettre une croissance accélérée.  Non seulement on a vu se produire exactement l'inverse mais en plus une crise ravageuse  a mis par terre les finances publiques de tous les grands pays.

A. Greenspan en prend acte et c'est tout à son honneur. Ce faisant il rejoint ceux qui comme nous font cette analyse depuis des lustres non pas par combat idéologique ou théorique, mais par la simple observation des faits.

Si on se place résolument dans cette perspective, la situation actuelle des acteurs principaux qui s'agitent sur le front des monnaies prend un caractère particulièrement psychédélique. La FED, la BCE, le FMI et les autorités monétaires chinoises sont dans des situations fausses caractérisées.

Si on considère qu'un système de monnaie administrative gérée par une banque centrale indépendante  "ne marche pas",  la BCE se retrouve dans un position légèrement étrange.  Elle a le double inconvénient de gérer une monnaie transnationale mais sans que les conditions politiques en soient réunies,  et d'être le prototype même d'une institution indépendante correspondant à un modèle faux.  Personne n'étant en Europe responsable de la valeur externe de l'Euro  la compétitivité globale de la zone est en deshérence. L'Europe se retrouve seule à jouer le jeu d'un système "qui ne marche pas" alors que tous les autres acteurs trichent.

La Chine mène une politique mercantiliste. Le strict alignement sur  le dollar d'une monnaie fortement sous évaluées (50 à 60%) lui permet de voler l'industrie du monde occidental.  Mais là voilà qui accumule des réserves potentiellement sans valeur, la voilà  qui doit faire face à l'inflation chez elle, et à des remarques de plus en plus acerbes à l'extérieur. Le temps de l'impunité pour la Chine est fini. Celui des relations de pouvoirs commence. Une dynamique de conflits s'est mise en place. Il va lui falloir céder sans perdre la face.  

La FED, auxiliaire d'une diplomatie du dollar et d'une gestion en force de l'économie mondiale basée sur "le benign neglect" monétaire, est tout autant en porte à faux. Cette fois ci il n'est plus possible d'accuser les "cronies" des pays tiers pour expliquer les désordres monétaires. En dépit de la force traditionnelle de l'économie américaine, la peur du dollar est partout et le rejet d'une politique irresponsable manifeste. Et il est impossible de faire sombre plus un dollar déjà au plus bas.  

Quant au FMI il n'est pas seulement malade des frasques habituelles  de son directeur irresponsable. En régime de changes flottants, le FMI n'a aucun rôle. C'est pourquoi depuis quatre mandats les directeurs quittent leurs fonctions avant terme et que les discours tenus par ces dirigeants sont aussi nuls, en particulier ceux de DSK, comme nous l'avons plusieurs fois relevés.  Le rôle du FMI était de permettre à un pays souffrant d'une crise de confiance en système de changes fixes, de réajuster son économie avec un moindre "credit crunch".  Pour cela on lui imposait quelques contraintes de bonne gestion tout en lui donnant des facilités de tirage en devise.  Une crise de change ne devait pas tourner à la crise mondiale.

On lui fait jouer abusivement aujourd'hui un rôle de financier des dettes souveraines. L'Europe, sans pouvoir économique central, n'a aucun moyen de contraindre les pays membres à une dure ascèse. On a été chercher le FMI  uniquement pour son rôle de père fouettard.  Le but n'est pas de minimiser une déflation visant à rétablir la compétitivité et le change, mais de financer des dettes exorbitantes générées par le système monétaire malsain des changes flottants  pendant la période Greenspan.  Ce pragmatisme a certainement des vertus, mais où est la cohérence ?

Tous les grands acteurs monétaires sont aujourd'hui en porte-à-faux. L'édifice restera dangereusement branlant tant qu'une construction solide ne sera pas bâtie sur une base théorique solide.  Il faut reconstruire un système de changes fixes en établissant la responsabilité des états dans la défense de la valeur externe de leur monnaie. Il faut que l'ensemble du système soit rattaché à une ancre monétaire solide.  

On n'en prend toujours pas le chemin. Ce qui donne son fumet pirandellien à la situation ( on a le choix entre "ce soir on improvise et six personnages en quête d'auteur) . Et qui rend l'avenir si hasardeux. C'est aujourd'hui qu'il faut écouter A. Greenspan, un grand spécialiste de l'Actor's studio monétaire.

 Didier Dufau pour le Cercle des économistes e-toile.


La Chine change-t-elle de modèle de développement ?

La Chine n'a pas renoncé aux plans quinquennaux.  Elle vient de définir le nouveau (le douzième). Il marque  dans les intentions une considérable évolution par rapport au modèle de développement précédent et à la politique suivie depuis 20 ans.

Rappelons que la Chine est un pays communiste avec  des reliquats d'organisation propres à cette organisation.  Les hommes sont attachés à leur lieux de naissance et les mouvements de population sont rendus complexes par les mesures administratives.  Ces dispositions sont entièrement  contradictoires avec la flexibilité nécessaire pour soutenir la croissance économique et pour mettre en place un régime minimal de sécurité sociale.  Les rendements agricoles sont très faibles. La part de la consommation dans la production est d'environ du tiers.  La retraite est si basse qu'il vaut mieux considérer qu'elle n'existe pas.  En un mot la population est encadrée et sacrifiée, la particularité des régimes communistes.

Le modèle de développement a donc été conduit presqu'entièrement sur une base mercantiliste : exploiter une main d'œuvre surabondante pour fournir le monde et accumuler des devises.   Une monnaie artificiellement basse, des salaires de misère, une discipline de fer et l'absence de lois sociales ont  permis  de capturer  une part croissante de la production mondiale et de doter la Chine de réserves monétaires  gigantesques.   

La crise de 2001-2002 et surtout la crise de 2008-2009 remettent en question ce modèle.  Le nouveau plan traduit cette remise en cause.

les dirigeants ont parfaitement compris les points suivants :

- La valeur des réserves accumulées  est largement nominale. Que le dollar s'effondre et il n'en restera pas grand chose.  La diversification de ce patrimoine s'avère extrêmement difficile et aléatoire.

- L'acceptation par les pays occidentaux de la sous évaluation massive du Yuan est menacée.  La Chine est sommée de cesser sa politique mercantiliste et la promesse d'une croissance interne plus forte est la seule raison qui maintient ces pressions  à un niveau agréablement diplomatique. 

- La dépendance aux exportations a montré son danger avec la récession qui a privé d'emplois des millions de Chinois et déstabilisé la société.  Obligés de rentrer dans leur campagne, là où ils peuvent trouver un minimum de sécurité sociale  et où ils sont  administrativement  rattachés, ces millions de chômeurs présentent une menace pour le régime.  Car il n'y a strictement rien à faire dans ces campagnes pour eux.  Des dizaines de  millions de "disoccupati" risquent de devenir incontrôlables. Quelques incidents sont venus le rappeler aux dirigeants chinois.

- Les mouvements de capitaux étrangers sont instables et généralement orientés vers les profits à court terme de la bourse et de l'immobilier. Ils provoquent des bulles qui en éclatant désorganisent le pays.

- La politique de relance suivie par la Chine a été brutale et indiscriminée.  Basée sur les instances du parti plus que sur les entreprises elle a provoqué un gaspillage de ressources, de la corruption et une solide inflation qu'il est désormais difficile de calmer et qui risque d'engendrer à nouveau des troubles sociaux.

Les orientations du plan annoncent donc une remise en cause de ce modèle.  La Chine déclare vouloir s'appuyer sur une meilleure croissance interne, fondée sur une hausse du revenu et de la consommation  des populations. Certaines des mesures d'encadrement administratifs de la population seraient revues, permettant une plus grande souplesse du marché du travail. La productivité agricole serait fortement améliorée, entraînant  l'émigration d'une forte partie de la population paysanne qui serait accueillie en zone urbaine.  Le système da retraite  serait rebâtie sur des bases un peu moins illusoires.  La Chine ferait même des efforts d'écologie.

La consommation pourrait ainsi augmenter de 10 points dans le PIB ; le taux d'épargne des Chinois pourraient baisser ; les excédents commerciaux seraient limités , la Chine voyant ses importations fortement augmenter en produits de consommation et pas seulement en matières premières et équipement.

Reste à voir si ce plan sera effectivement mis en place.  On sait déjà qu'il sera mis en place avec la sage lenteur propre à la culture locale.  Les financiers occidentaux en sont restés à la pure spéculation vis-à-vis des marchés chinois, pendant que les entreprises mondialisées rêvent encore des perspectives glorieuses de croissance qu'offrent "le plus gros marché du monde".

Ce qui veut dire que les occidentaux participeront au maintien du modèle d'avant avec une belle frénésie.  Et cela malgré le fait que les Chinois veulent des entreprises leader chinoises sur leur marché local et feront beaucoup de difficultés à laisser quelques géants mondialisés dominer leur propre marché intérieur.

La Chine participera plus à l'aggravation de la hausse des cours des matières premières qu'au rétablissement de courants commerciaux équilibrés pendant bien des années encore.

Les Etats unis souhaitant continuer à inonder le monde de dollars via un système de changes flottants biaisés pour financer le "rule américa", favorisant le mercantilisme chinois, il y a peu de chance  que les bonnes intentions affichées donnent les résultats escomptés. L'Occident aurait du accompagner l'esquisse de changement du modèle Chinois  par un large changement de leur propre modèle.

Le moyen le plus simple était de commencer par revenir aux changes fixes avec des obligations d'équilibres fortes pour toutes les parties prenantes et d'abord les Etats-unis et la Chine. La Chine aurait alors été tenue de mettre en œuvre son plan sous l'œil des autres.  Bien sûr cela cassait ce système idiot et destructeur qui voulait depuis 20 ans que les déficits américains  fussent financés par des excédents  produits par des politiques chinoises destructrices de l'industrie occidentale.

Mais au total qui en est sorti  gagnant ? La "grande récession" l'a montré : personne.  Le créneau des réformes en Occident s'étant désormais refermé,  le scénario le meilleur pour le retour à une croissance équilibrée et durable dans le monde ne peut plus jouer dans les meilleures conditions.

Et on aura créé les conditions de la prochaine crise économique, mais pas seulement. 

L'impatience des peuples  est immense comme l'ont montré les troubles dans les pays arabes qui vivent en fait en symbiose avec l'Europe.  Et rien ne dit que la politique déflationniste menée en Europe n'aggravera pas les choses. Déjà l'idée européenne est la principale victime collatérale de la Grande récession.Les mouvements "anti mondialistes" prennent une place politique croissante.  On en vient un peu partout en Europe  aussi bien à droite qu'à gauche à considérer désormais que la vraie  la ligne de partage est entre ceux qui veulent revenir à une logique économique fermée et ceux qui veulent garder une ligne ouverte.   Le protectionniste recommence à devenir à la mode dans les medias.

Il eut mieux valu élargir la vision , prendre la mesure des grands enjeux mondiaux en cours et proposer les solutions qui réellement permettent de trouver des solutions gagnantes-gagnantes pour tout le monde.  La Chine montre qu'elle aurait pu accepter de jouer le jeu de relations plus normales et équilibrées.  On serait passé plus vite du verbe à la réalité.

Didier Dufau pour le Cercle des économistes e-toile


C'est fini : les leçons de la crise ne seront pas tirées.

C'est fini : les leçons de la crise ne seront pas tirées.

Les crises ouvrent des fenêtres  par lesquelles l'esprit de réforme peut s'engouffrer. Les désastres sont parfois  propédeutiques.  Des idées longtemps bloquées peuvent trouver un auditoire plus attentif.  Des leçons longtemps ignorés peuvent être tirées.  On peut même parfois changer totalement de paradigme.  La crise de 1929 avait dynamité l'orthodoxie précédente, basée sur l'étalon or et la sagesse budgétaire.  Elle avait profondément secoué le corpus d'interprétation économique et provoqué des vagues de changements un peu partout : la statistique économique avait explosé ; le rôle de l'état s'était étendu etc.

La crise de 2007-2010 n'aura pas eu cette vertu. La fenêtre de réforme qui s'était timidement ouverte est maintenant refermée.  Elle aura de ce point de vue suivi  le modèle de la crise de 92-93 dont strictement personne n'avait voulu tirer les conséquences.  On se rappelle que cette crise fut carrément niée. Pour les économistes américains la crise de 92-93 est un non évènement.  Elle sera classée parmi les conséquences désagréables de la" guerre du golfe".   L'accident boursier qui l'avait précédé était "un e crise des ordinateurs", donc un épiphénomène.   La crise qui suivra, en 98 sera considérée comme une "crise des pays émergents" liée au fait que ces pays étaient dirigés par des gouvernements pourris et leurs "cronies".

C'est le moment ou Kenneth Rogoff, économiste en chef du FMI,  expliquera que les crises étaient de moins en moins graves  et qu'une mode stupide laissera croire que  nous étions désormais entré grâce à la mondialisation financière et aux NTIC (les nouvelles technologies de l'information et de la communication)  dans une période de croissance indéfinie.   Ces inepties sombreront avec la crise de 2001-2002. Mais cette fois là encore on esquivera toutes les questions qui fâchent.  Pour mieux préparer la "Grande récession".

La volonté de ne pas voir, de ne pas comprendre est absolument gigantesque. L'aveu par Alan Greenspan qu'il s'était trompé et avait surestimé la capacité des marchés à s'autoréguler ne changera finalement rien à l'affaire.  Une réforme minimale du système bancaire  aux Etats unis ; quelques règles sur le capital des banques en Europe ; et ce sera tout.

Après tout  la vulgate qui veut qu'on sache maîtriser les crises grâce à du déficit budgétaire et une ouverture totale des vannes monétaires a marché. Alors pourquoi remettre tout en cause ? Certes, la masse des dettes et des déficits et impressionnante et il ne faudrait pas qu'une crise se produise trop vite.   Certes l'Euro est écartelé et  en risque d'explosion.  Certes les circuits commerciaux internationaux sont  brouillés. Certes on ne voit plus trop quels sont les ressorts de la croissance possibles dans bien des régions.  Certes !  certes !  certes !


Mais grosso modo le système a tenu, alors reprenons le cours de nos vies antérieures en pensant à autre chose.  Le chômage comme après 92-93 ne diminuera qu'au bout de quelques années. Il avait fallu attendre 1997, soit quatre ans après la crise, pour qu'il baisse.  Attendons donc avec confiance 2013-2014. Les pays développés connaîtront une croissance faible mais le Bric continuera sur sa lancée.  Pour les banques et les entreprises mondialisées, l'important est de ne pas rater les positions à prendre sur ces marchés.  Alors que les états nous fichent un peu la paix avec leur réglementations ridicules.  Les pays développés sont surtout des pays de vieux  qui ne nous intéressent plus trop.

Le temps des Cassandre est passé. Comme toujours les délais de l'édition vont nous valoir une série de livres sur la fin du capitalisme au moment même où il va reprendre  à peine moins "unfettered".

Jusqu'à la prochaine crise.

Personne finalement n'aura réalisé qu'une meilleure compréhension des causes réelles de la crise aurait permis  de l'éviter ou de la réduire de façon moins coûteuse, sans créer les conditions de la crise d'après.   Ni qu'il serait possible de viser le plein emploi même en Europe et une croissance mondiale harmonisée.  

L'occasion aura été perdue.  

Lors de la prochaine explosion des analystes diront : c'est curieux, personne n'a tenu compte des leçons de la "grande récession". Au premier rayon de soleil toutes les réflexions se sont envolées.  On s'étonnera avec componction.

C'est maintenant qu'on devrait s'étonner. Et même remettre en cause cette passivité dommageable.
 
Didier Dufau pour le Cercle des économistes e-toile.


FMI : un rapport d'une rare sévérité !

Personne en France ne semble avoir porté le moindre intérêt à un rapport indépendant portant sur la pertinence de l'action du FMI dans les années précédents la crise.


Ce rapport peut être lu en français ici :
http://www.ieo-imf.org/eval/complete/pdf/01102011/Crisis_Main_Report_FRENCH.pdf
Il est d'un extrême sévérité et rejoint les critiques que nous faisons inlassablement  et publiquement au FMI depuis 1996 et dont on trouvera  un exemple dans l'article paru sur ce blog en 2008 avant même la chute de Lehman Brothers (voir ici : . http://cee.e-toile.fr/index.cfm/2008/7/22/Le-FMI--Formation-Manifestement-Inutile-, ou encore ici : http://cee.e-toile.fr/index.cfm/2009/4/23/FMI--un-an-de-retard).
Rappelons rapidement nos critiques vis-à-vis du FMI telles que nous les exprimons de façon courante et comparons les à celles du rapport.

Nous disons :

- Le FMI a été créé dans le cadre des accords de Bretton Woods pour faire fonctionner un système de  changes fixes.  L'objectif visé est le plein emploi partout. Un pays qui a dérapé est remis en selle par le FMI en évitant des mesures trop déflationnistes.   Le passage aux changes flottants a privé le FMI de tout rôle organique.  L'objectif est désormais la stabilité des prix internes des grands émetteurs de monnaies. Les changes flottants pourvoiront au reste.  Ni les états ni le FMI n'ont  le moindre rôle à jouer. Bien sûr les objectifs anciens n'ont pas été gommés des textes. Dans la pratique on ne fait rien pour les atteindre.

- Privé de rôle, le FMI est une sous succursale du Département américain, pour opération au rabais vis-à-vis des pays en développement.  Les présidents sont des potiches qui démissionnent en général avant la fin de leur mandat et qui sont là en attendant des positions honorifiques plus flatteuses dans leur propres pays. Cela vaut naturellement pour DSK, le troisième du genre.

- Pour occuper l'énorme machinerie qui perd de l'argent à gros bouillon, on fait de la statistique, mais en employant des modèles keynésiens anciens qui n'ont pas de sens.  Résultats les prévisions sont généralement fausses lorsqu'il y a des ruptures et le FMI est incapable d'alerter sur la formation d'une crise.

- Dans le cas de la crise actuelle le FMI n'a rien vu venir et il a fallu un temps fou pour qu'il corrige ses estimations  et ses prévisions.  Il faudra attendre mi 2009 pour que la crise commencée en 2007 apparaisse sous ses couleurs réelles.

- Alors que de tout temps le rôle du FMI est de regarder avec soin les risques de changes et les questions financières internationales, toutes les innovations y compris les plus dangereuses ont été présentées comme formidables et aucun des risques énormes que faisait courir au monde le gonflement hystérique de la dette partout dans le monde  n'a été dénoncé.  

Le rapport dit :

-  Faiblesse analytique : pensée doctrinaire et autres postulats intellectuels; méthodes d’analyse/connaissances incomplètes.


La croyance se retrouve sur trois sujets critiques :  la foi dans l'auto régulation des marchés ; l'idée que les pays développés échapperaient désormais à toute crise, l'illusion techniciste que la complexité des méthodes confirmait leur valeur. "Les services du FMI étaient fondamentalement en accord avec l’opinion des autorités des États-Unis, du Royaume-Uni et d’autres pays avancés qui estimaient que leurs systèmes financiers étaient foncièrement sains et résistants." "Il s’agit-là peut-être d’un cas de mise sous tutelle intellectuelle".

Notre commentaire :

Tout ce bloc de sottises est en fait la doctrine qui justifie la fin des changes fixes et la bonté des changes flottants.  Pour les tenants de cette doctrine les pays développés avaient désormais réglé la question monétaire internationale. Grâce à la technicité financière, tous les risques étaient contrôlés. Et seul le libre marché donnerait la vérité des cours.  Le FMI adhérait aux changes flottants (bien que le système lui fasse perdre tout rôle). Point stop !   Et il s'agit à la fois d'une défaillance politique (le droit de veto donne aux idées américaines un privilège écrasant) et d'une défaillance intellectuelle (nous n'avons cesser de l'écrire).

Le rapport continue :

"Le lien entrel’analyse macroéconomique et celle du secteur financier restait insuffisante, bien que les séries d’évaluations réalisées depuis la crise asiatique aient mis l’accent sur la nécessité d’examiner les liens macrofinanciers dans le cadre de la surveillance du FMI. Ceci est révélateur de l’absence d’un cadre conceptuel adéquat pour l’analyse de ces liens chez les économistes en général, et de l’opinion répandue chez les économistes du FMI, selon laquelle les questions financières sont secondaires"

Notre commentaire : le rapport reprend l'un de nos dadas. L'absence de réflexion monétaire et financière dans l'analyse économique d'une façon générale est navrante. C'est ce qui avait conduit notre ami Didier Dufau a réécrire totalement l'article Monnaie sous Wikipédia  pour qu'au moins on ne dise pas dans une encyclopédie des bêtises ahurissantes.  Toute la théorie du cycle économique est fondée sur les causes monétaires. Sauf que depuis les années soixante les économistes ont cessé d'étudier le cycle  et que beaucoup prétendent qu'il n'existe pas.  Il est difficile d'observer quelque chose dont on nie l'existence.  

Le rapport cite avec délectation les propos inconscients du FMI  en 2007 et surtout en 2008. Rappelons que dès le début 2007 le marché interbancaire  était en train de se figer et qu'il se bloquera fin juillet 2007 ; que le marché immobilier s'était retourné dès le troisième trimestre 2006 et que les subprimes se retrouvaient à découvert par la baisse de prix  au premier semestre 2007 entraînant des dégagements massifs chez Goldman Sachs. A la mi 2008 la crise était clairement là avec des faillites de banques à répétition dès le début de l'année.

"Selon le FMI , les perspectives économiques mondiales étaient «parmi les plus favorables» depuis une décennie (Printemps 2004), qui devait être «l’une des plus fortes années de croissance», à moins que les événements ne prennent une tournure «catastrophique» (Automne 2004); «au coeur d’une trajectoire  extraordinairement porteuse» (Printemps 2006); et «forte» (Automne 2006); jusqu’au printemps 2007, lorsque le rapport prévoyait que «la croissance mondiale restera forte» et affirmait que les risques pour l’économie mondiale avaient fléchi depuis septembre 2006. Les déclarations publiques de hauts responsables du FMI  réitéraient ces messages; jusqu’en août 2007, la direction estimait que les perspectives économiques mondiales étaient«très bien orientées». Même à l’été 2008, la direction du FMI se montrait prématurément rassurante en estimant que «…les États-Unis avaient évité un atterrissage brutal» et que «le plus dur était passé». Entre temps, lors de la séance WEMD de juillet 2008, le message était que «les risques de débâcle financière s’étaient estompés»".


Rappelons que notre génie économique, DSK, est arrivé au FMI en 2007 et va donc participer à cette désinformation systématique qui va durer pratiquement jusqu'à mi 2009, une des raisons sans doute pour laquelle on ne fait pas beaucoup de publicité au rapport que nous commentons dans la presse française.  L'auréole de Saint DSK est pourtant particulièrement mitée ce qui explique en partie pourquoi il risque de ne pas être reconduit pour second mandat.  

On pourrait continuer à lire ainsi longtemps ce rapport hyper critique.  


Un des aspects politiques de l'affaire est que le FMI avait abandonné de fait tout examen bilatéral des politiques en cours aux Etats Unis. " Le FMI n’a pas réalisé de PESF pour les États-Unis, les autorités américaines n’y ayant pas consenti, malgré les demandes répétées". De même la zone Euro était considérée comme hors  la vue.


Les techniques financières les plus controuvées ont toujours eu grâce aux yeux du FMI, sous l'influence du trio Rubin, l'homme de Goldman Sachs, Greenspan le grand prêtre de l'arrosage monétaire  et Larry Summers l'aboyeur de service. .


Même pour les pays occidentaux partis dans des dérives folles, le FMI reste sourd et aveugle. Le cas de l'Islande est extravagant. Les banques de ce petit pays se lance dans une politique d'endettement avec effet de levier massif  afin de spéculer sur des actifs de plus en plus risqués. Les encours de dettes dépassent 1000% du PIB.   La moindre réflexion ferait frémir devant tant de folie. Pas au FMI  

«Heureusement, dans le cas de l’Islande et selon le constat de la mission de 2006 au titre de l’article IV, les comportements de couverture des risques, les bilans généralement sains  la gestion des actifs et des engagements ont rendu le système financier relativement robuste et résistant aux chocs»,  écrit le FMI qui ajoute : «Les perspectives à moyen terme de l’Islande restent enviables. Des marchés ouverts et souples, des institutions saines… ont permis à l’Islande de tirer parti des possibilités offertes par la mondialisation.»

On croit rêver.  En fait la conclusion est logique : les changes flottants et la spéculation moderne, avec ses garanties et autres  "hedging techniques" est parfaitement stable. Un petit pays dynamique peut tirer son épingle du jeu sans qu'on ait à s'inquiéter.  On doit même admirer.

Alors les Etats Unis, le Royaume Uni, l'Espagne, l'Irlande, …

Le FMI en vient même à faire la leçon aux pays "sages" comme le Canada qui refusent d'entrer dans la spirale.  Au nom de la "promotion de l'innovation" le FMI critique leur frilosité.

"Les conseils du FMI ont été concentrés sur les réformes axées sur le marché afin desurmonter les «entraves» structurelles dont certaines ont contribué à protéger ces pays des facteurs qui ont déclenché la crise".


Le FMI n'a pas seulement été aveugle. Il a poussé au crime.

Quelle est la principale lacune de ce rapport fort important au demeurant ?

Il s'attaque à l'écume des choses.  Oui l'organisation est cloisonnée et la bureaucratie du FMI sclérosée ; Oui les méthodes sont dépassées ;  Oui on ne laisse pas passer beaucoup d'air intellectuel dans les neurones de l'organisation ; oui on s'occupe trop des pays émergents sans regarder ce qui se passe dans les pays développés ; oui on est aveuglé par les doctrines de Wall Street et la puissance américaine en générale.

Ce n'est pas l'essentiel.  Comme nous cessons de le répéter, le FMI ne sert à rien en système de changes flottants et de liberté absolue des mouvements de capitaux.  La sclérose du FMI est venu uniquement du fait qu'il n'avait plus de rôle réel, plus de fonction organique.

Il a repris un rôle aujourd'hui parce que trop de pays sont à la limite de la rupture financière et qu'il fournit des fonds et des experts pour serrer la vis.  On lui demande aujourd'hui de ramener des idées pour éviter les déséquilibres majeurs.  On notera cependant qu'on le fait sans dire dans quel cadre global on se fonde.  

C'est toute l'ambiguïté du G.20. On ne veut pas doctrinalement s'écarter de la vulgate qui a mené à la catastrophe tout en tentant de prendre des demi  mesures de régulation pour contrer les principaux déséquilibres auxquels cette vulgate mène mécaniquement.

De ce point de vue  le rapport dénonce bien un aveuglement idéologique mais ne prononce pas non plus les mots qui fâchent.

Il faudra bien un jour que tous sortent du faux semblant.

Lewis Holden pour le Cercle des économistes E-toile.

Deux mots à Nicolas Baverez

Depuis 1996 nous avons développé de nombreux thèmes que Nicolas Baverez a lui même détaillés avec talent. Cependant nous ne partageons pas toute la démonstration de cet excellent auteur et  il nous parait intéressant de bien localiser nos divergences.

Nous analysons ici le texte "France ton économie fout le camp" donné au Point ( n°2003  du 3 février 2011).  http://www.lepoint.fr/editos-du-point/nicolas-baverez/france-ton-economie-fout-le-camp-03-02-2011-135167_73.php

1. Première idée de NB  : "la pseudo  réhabilitation du modèle français fondé sur l'intervention de l'Etat dans l'économie n'est que billevisée".

Il est clair que sans l'intervention de l'Etat par son budget et différents processus d'adaptation législative, la crise aurait eu des conséquences sociales beaucoup plus importantes.  Le choc social a été très atténué et les banques ont été sauvées par le soutien massif de l'Etat.  On peut regretter que l'état n'en ait pas fait assez; on ne peut nier qu'il a joué son rôle dans l'atténuation de la crise et l'empêchement d'une situation de dépression.

Sans les actions à peu près coordonnées de l'état et de la banque centrale (le premier acceptant de s'enfoncer dans la dette et le second de la financer par la planche à billets)  nous aurions eu une dépression à la hauteur  du "crédit crunch" formidable qui se mettait en place. Critiquer l'état au moment où il vient de jouer son rôle, est-ce réellement  pertinent ?  On peut débattre du rôle de l'état pas de la nécessité d'une action de l'état. L'important est qu'elle soit pertinente.

2. Un des aspects qui aurait pu être plus légitimement relevé est que le secteur global de l'état compte en France pour près de 25% du PIB là où il ne contribue ailleurs qu'entre 15 et 20%. Ce secteur n'est pratiquement pas touché par les crises conjoncturelles. On a donc traditionnellement une baisse du PIB moindre que les autres.  Il ne faut pas s'en féliciter. En général la crise est dans le secteur marchand pire que chez les autres.   Un défaut  de structure peut fausser les interprétations.  Cela n'a pas manqué.  Il faut le condamner.  Ce secteur sur protégé et sous productif pèse tout le temps, en haute comme en basse conjoncture.  Revenir à un secteur public ne dépassant pas 20% du PIB est une nécessité en France.

3. "Le retour à la croissance molle n'a été obtenu qu'au prix d'une relance de la consommation financée par la dette publique".  C'est parfaitement vrai mais cela n'est pas nouveau : nous sommes dans cette situation depuis 1974 !  Nous ne sommes pas arrivés à un taux de 400% d'endettement par rapport au PIB en cinq minutes.   Et l'état n'est pas seul en cause puisque l'essentiel de la dette est privée.  Depuis 1974 nous n'avons plus de modèle de croissance.  L'énarchie compassionnelle de droite et le socialisme de gauche se sont conjugués pour chercher la solution dans la dette et la dépense publique. Ce modèle est à bout de souffle. Mais ce n'est pas un projet intellectuel puissant et assis sur des analyses ; juste une facilité politique. qui d'expédients en expédients nous a mis dans la nasse.

4. Nicolas Baverez serait plus pertinent s'il cherchait les sources réelles de cet endettement massif, un point qu'il élude et qui est fondamental. La France est une partie d'un ensemble qui a connu le même schéma.  Nicolas Baverez ne comprend pas les causes monétaires de la crise permanente qui s'est installée depuis 1974 et l'abandon des changes fixes.  Du coup il reste dans le constat des conséquences sans pouvoir préciser les causes ni les remèdes.

5. Les chiffres donnés sur les conséquences de la crise sur fond de politique économique multi décennale absurde  ne sont pas tous incontestables (en particulier ceux des coûts salariaux respectifs français et allemands)  mais ils donnent  une image vraie de la réalité. La France est mal partie.  La rupture promise par Nicolas Sarkozy n'a pas eu lieu.  Et on s'enfonce dans la médiocrité d'un pays drogué à la dépense publique et pourris d'impôts.  

6. "Le redressement de la compétitivité constitue la priorité nationale"

Ici il faut faire attention aux mots. La France a une économie très compétitive mais beaucoup trop étroite et qui rétrécit comme une peau de chagrin.

La valeur ajoutée du secteur marchand ne suffit pas à couvrir les dépenses publiques !  Même en rendant encore plus productif notre moignon nous n'arriverons à rien. Ce qu'il faut c'est évidemment trancher  dans les dépenses improductives et les comportements  de dépenses incontrôlables.  Oui il faut supprimer l'ISF. Oui il faut supprimer les 35 heures et repasser aux quarante heures dans les Hôpitaux et les administrations centrales et locales. Oui il faut supprimer la couverture du petit risque médical .  Oui il faut supprimer le mille-feuilles administratifs . Oui il faut transférer une partie des charges sociales sur la TVA ; oui il faut réformer à la hache les grandes administrations et les administrations locales. Oui il faut remettre en cause les privilèges aberrants des ouvriers du livre ou des grutiers et des dockers. Oui il faut remettre en cause les indemnisations des intermittents du spectacles.

En un mot il faut revenir entièrement sur le mode de fonctionnement de la société française  et son intempérance fiscale et dépensière.

Nous devons changer de modèle économique.

Mais cette politique réussira d'autant mieux que le système monétaire  international  sera de nouveau  basé sur la coopération des états en vue du plein emploi général. Eviter les doubles pyramides de crédits, les gonflements incontrôlable d'une dette elle-même  incontrôlable, les politiques laxistes ou mercantilistes est la première priorité.  

Finalement la critique principale que nous faisons à Nicolas Baverez est son impuissance à comprendre qu'un changement de système monétaire pourrait nous remettre très vite dans la bonne direction. Le déclin n'est pas une fatalité !  La situation est catastrophique mais pas désespérée. Encore faut-il quitter les visions trop générales et s'attaquer précisément aux blocages cruciaux avec un minimum de sens de l'observation, de compétence et d'énergie.

A propos d'un livre remarquable de J.P. Chevènement

"La France est-elle finie ? " de Jean Pierre Chevènement est un livre rare, un de ceux dont on ne croyait plus les politiques capables : profondeur de l'analyse historique, qualité de l'observation économique, hauteur de la réflexion géo-politique, souci de conserver une certaine cohérence idéologique, préoccupation de l'avenir national. ..   L'ouvrage est presque trop riche. Chaque thème aurait pu faire l'objet d'un livre à lui seul.

L'auteur est un témoin  : il a été au gouvernement , entre deux démissions, pendant l'essentiel des gouvernements dirigés par les socialistes au moment où le socialisme s'effondrait. Il est aussi un penseur et un théoricien qui via le CERES a toujours tenté d'inscrire son action politique dans un cadre de réflexion plus générale.

Le lecteur trouvera à la fois un fourmillement  de détails sur ce qui s'est passé et les attitudes des uns et des autres, en même temps qu'une vision plus générale de l'évolution économique, diplomatique et sociale de la période.

La force de ce témoignage et de cette analyse tient au fait que J.P. Chevènement est un vaincu.  Sa fraction a été marginalisée dans le mouvement socialiste et le socialisme lui-même  s'est dissous dans un social libéralisme  qui le rend, pour le socialisme de gouvernement, indiscernable de la droite "compassionnelle" de gouvernement.

Les livres de vaincus sont toujours les  plus intéressants. La défaite force à réfléchir et à en appeler à l'histoire.  Triompher a posteriori avec l'appui des évènements est plus qu'une consolation.

Un homme politique marginalisé et même jusqu'à un certain point ridiculisé par la frange dominante de son parti  est  bien placé pour tirer les leçons des échecs de son camp.  

Comme la politique de ce dit camp se confond pratiquement avec la politique qui a été appliquée depuis 30 ans, tous bords politiques confondus,   la critique est globale et concerne  la France dans son ensemble.  Comme dans le même temps, le monde a connu un changement de paradigme général avec la mise en place de la mondialisation  libérale  et l'Europe a changé de nature avec le vote du traité de Maastricht, on ne peut parler de la France sans parler de l'Europe et du monde.  

La critique va obligatoirement porter sur les grands changements de cap. La conversion libérale des socialistes est-elle une bonne chose ?  L'Euro est-il une bonne solution ? La financiarisation du capitalisme mondialisé est-elle la meilleure évolution ?

L'auteur avait manifesté qu'il était contre toutes ces évolutions. La crise la plus sévère depuis 1929 lui permet de répondre non à toutes ces questions. Mais lui donne-t-elle raison ? Et a-t-il les vraies solutions ?  C'est tout l'enjeu du livre.

Notre réponse est  indubitablement non, même si on retrouve dans le livre en mains endroits des développements que nous avons faits à longueur d'article sur ce blog.  L'observation honnête des faits ne permet guère de s'égarer sur ce qui ne va pas. Il est plus difficile de s'accorder sur les causes et les solutions.

Ce qui nous plait dans l'analyse de l'auteur c'est qu'il met l'accent sur la question des changes.  Globalement il a compris que le mercantilisme chinois et le laxisme monétaire américain sont à la source de l'essentiel des difficultés. Pour l'Europe il a compris qu'un système de monnaie unique avec des politiques non coordonnées  et un mercantilisme allemand délétère ne pouvaient mener qu'à la catastrophe..

Sans être un théoricien de la monnaie Jean Pierre Chevènement a parfaitement compris que le double système mis en place, liberté totale des mouvements de capitaux, de marchandises et d'hommes  dans des marchés laissés à eux même  et en même temps carcan européen se retournait contre la prospérité en général et celle de la France en particulier.  

Nous n'avons pratiquement rien à redire à la description qu'il fait des difficultés rencontrées et l'inanité des politiques suivies pour y faire face. Nous aurions pu écrire des pages entières du livre et nos lecteurs y seront surpris de trouver des pages qui sont pratiquement des décalcomanies des nôtres. Non pas que nous ayons été copiés, mais les faits s'imposent dès qu'on prend la liberté de les regarder en face.

En revanche, nous avons un désaccord majeur  sur les causes. J.P. Chevènement date les difficultés  au tournant "néo-libéral" de  Reagan- et Thatcher. Pour lui la source de la crise est purement politique et idéologique. Un "cycle de pensée néolibérale" s'est mis en place qui a tout emporté.  En 2003 F. Mitterrand s'est également laissé emporté pour ne pas se couper du reste du mouvement social démocrate gagné lui aussi par ce changement radical.   Du coup la solution pour notre auteur  est de changer à nouveau de doctrine en revenant en arrière. On entre en plein dans la querelle idéologique "altermondialisme" ou "néolibéralisme" qui en vérité n'a pas le moindre intérêt.

Ce que l'auteur ne comprend pas, c'est pourquoi on a changé ce fameux "paradigme". Comme beaucoup il se trompe d'une dizaine d'années.  Le vrai changement date de l'effondrement du système de Bretton Woods.   On est passé d'un système de changes fixes et ajustables où chaque pays avait une certaine responsabilité vis-à-vis de son taux de change  et développait des politiques de plein emploi en tentant de "ne pas faire plus de bêtises que les autres" à une période de désordres intellectuels, politiques et pratiques.  Le nouveau système n'a pas été imaginé, conçu, armé par des raisonnements fondés sur des théories. Il est survenu par voie de fait.

Il a fallu dix ans pour se rendre compte que le keynésianisme plus ou moins larvé qui nourrissait les politiques  économiques des Etats ne marchait plus.  La relance Chirac et la relance Mauroy furent deux échecs apocalyptiques et propédeutiques. En système de changes flottants le keynésianisme ne marche pas. Inflation et stagnation succédèrent à 25 ans de croissance rapide.

Les conditions géopolitiques n'étant pas là pour comprendre les raisons de l'échec de Bretton-Woods   et y remédier, et le keynésianisme s'avérant inopérant,  il a bien fallu trouver autre chose.  Cet autre chose a été l'ouverture générale des marchés. Le contrôle étatique des marchés n'avaient en réalité qu'une seule fin : contrôler les déséquilibres des balances commerciales et de capitaux.  A partir du moment où les monnaies flottaient et que tout le monde s'était accordé à la Jamaïque sur le fait qu'on allait jouer la carte du flottement généralisé dans la durée, faute d'alternative politique du fait de la volonté américaine,  il fallait en tirer les conséquences.  Ce que la gauche appelle le "néolibéralisme", c'est-à-dire en fait le démantèlement des encadrement s financiers et commerciaux rendus nécessaires en changes fixes par le contrôle de la valeur externe de sa monnaie, est la conséquence directe  des accords de la Jamaïque. Le monde a joué une carte nouvelle de liberté économique généralisée.  En espérant que Milton Friedman avait raison. L'ennui c'est qu'il va être entièrement démenti par les faits.

On attendait que se déchaînent des forces longtemps comprimées.  Cela n'a pas manqué.  La liberté de circulation  presque totale des hommes, des marchandises et des capitaux  a provoqué des mouvements très violents qui, en l'absence de toute règle et  du fait des rapports de forces devenus sans limites,  ont commis des dégâts irréparables chez les plus faibles et ralentit globalement le trend de croissance mondial, tout en rendant l'ensemble du système vulnérables à des crises de plus en plus graves.  L'instauration  d'un ilot de fixité des changes dans un océan de flottement dans une zone Euro sans gouvernance  réelle pour des raisons purement politiques  a révélé son caractère de pari éthéré et  de réalité  fragile.

Faute de comprendre la source des évolutions économiques constatées, J. P. Chevènement ne sait plus quoi proposer.   Abandonner l'Euro en soit n'est pas une réponse.  Règlementer les mouvements de marchandises ? C'est revenir au protectionnisme pour le protectionnisme avec toutes ses conséquences fâcheuses.  Règlementer les mouvements d'hommes ?  Eric Zemmour a bien noté que l'auteur s'en gardait, dans la confrontation avec Chevènement qui a eu lieu sur une chaîne publique ce dernier samedi..  Alors que lui a franchi le cap depuis longtemps et s'en ai fait une spécialité.   Règlementer les mouvements de capitaux ? Là tout le monde est d'accord. Les banquiers sont des vilains et les mouvements de capitaux profondément malsains par nature.  Mais les investissements ?   Mais les nécessaires investissements dans les économies en développement ?

Du coup le livre finit dans l'impasse. Oui l'emploi doit être le guide suprême de la politique. Oui la croissance est nécessaire  et les doctrines de la décroissance heureuse  sont dangereuses. Il suffit de regarder ce qui se passe en Tunisie pour s'en rendre compte.  Oui le rôle des Etats est bien d'assurer l'emploi et la croissance.   Mais on ne peut pas le faire en figeant le monde et en bridant toutes les libertés individuelles et collectives.

La question n'est pas  : capitalisme ou socialisme et encore moins "néolibéralisme" et "étatisation".

La meilleure analogie est agricole.  Tout le monde sait qu'un système d'irrigation ne fonctionne que dans la mesure où il n'ya pas d'inondation. Il faut mettre à son service les forces de la nature mais en les canalisant. Il faut des vannes et une politique d'ajustement  astucieuse et savante, ennemie des à coups.

En supprimant les changes fixes et l'obligation pour les états de faire attention à leurs équilibres généraux, on a supprimé le jeu de vannes qui permettait une certaine stabilité du système dans un courant général vers le plein emploi et la croissance.

La vraie solution aux difficultés des accords de Bretton Woods était dans la réforme de leur défaut structurel : le rôle exagéré du dollar comme monnaie mondiale et les déficits perpétuels de balances des paiements qu'il permettait et même imposait .  le blocage de cette solution par les Etats Unis a provoqué une fuite en avant qui finit en désastre.  Il faut non pas fantasmer sur des changement de paradigmes ou  de société mais en revenir à un système de canalisation monétaire  qui permette une gestion harmonisée de la croissance mondiale bénéfique pour tous.  

Il faudra  des écluses aussi bien pour les mouvements de capitaux, de marchandises et d'hommes tant qu'il n'y aura pas de gouvernement mondial unique de l'humanité. Ce qui n'est pas pour tout de suite.

Croire que l'absence  totale de canaux et d'écluses permettra d'irriguer la croissance mondiale  est une foutaise. L'affaire est désormais réglée. Bien dimensionner ces écluses pour qu'elle laissent passer ce qu'il faut de courant de liberté et d'énergie  pour conserver le dynamisme partout , voilà  le défi.  

Didier Dufau pour le Cercle des économistes e-toile.


Les économistes rassemblés par Nicolas Sarkozy en vue du G.20

L'équipe d'économistes rassemblés par Nicolas Sarkozy a au moins un caractère commun : aucun n'a prévenu de la grande crise qui se préparait !  Au delà de cette carence initiale, examinons ce que les choix faits nous révèlent dès maintenant.


Jean Paul Fitoussi  : Cet économiste français de gauche se situe dans la mouvance du keynésianisme.  Il explique la crise par l'insuffisance des salaires et le transfert de la richesse nouvelle vers les hauts revenus qui  épargnent plus qu'ils ne consomment.  Cette explication est sans réelle valeur comme nous l'avons démontré.


Francois Bourguignon est un ancien de la Bird et le directeur de  l'école d'économie de Paris. Spécialiste du "développement" et du tiers monde.  Il est là pour ses titres et pas pour la force de ses démonstrations économiques.


Joseph Stiglitz  : nous avons analysé ici ses positions.  Il a visiblement été choisi pour son bagout, son dynamisme et  ses attitudes de dinamitero.  Et il est prix Nobel et un  américain plutôt de gauche.  On en attend qu'il stimule du buzz aux Etats-unis.


Lord Nicholas Stern,  est un britannique prototype de l'économiste distingué. Il explique que  la crise économique de 2008-2009  est liée à trois facteurs : «  le premier est la déréglementation du secteur financier, qui a permis de forger des instruments financiers extrêmement risqués sur des marchés incontrôlables », « le deuxième est le gonflement de la bulle immobilière » de nature cyclique et le troisième est l'accumulation d'une épargne très forte par les pays asiatiques qui a permis de financer les déficits américains et la bulle du crédit.  Incontestable mais un peu court.

Tim Besley  a été conseiller pour la politique monétaire de la banque d'Angleterre. Il a surtout une activité éditoriale qui peut donner un certain écho aux travaux du G.20 au Royaume Uni. 

Il fallait, couple franco-allemand oblige, un représentant de l'Allemagne. Curieusement on a été chercher une députée de gauche (SPD) sans réelle compétence économique  mais pétulante :  Heidemarie-Wieczorek Zeul. C'est sans doute une erreur de casting.

Marcello de Cecco est un économiste italien  de grande qualité, une des qualités en question étant l'humour.  Derrière une vraie bonhomie, il dit des choses vraiment méchantes.  Une de ses thèses qui a pris du poids ces derniers temps auprès des autorités françaises, est que l'Allemagne conduit une politique incompatible avec l'Euro et que, pour les autres pays européens, suivre l'exemple allemand conduirait à une impasse :  une course à la déflation entre tous les pays européens  pour prendre à l'autre des parts de marchés ne mène qu'au précipice.  Le mercantilisme allemand vaut bien le mercantilisme chinois.   Malheureusement il n'aura en face de lui aucun économiste allemand sérieux qui aurait pu conforter ou informer cette position et rendre l'affaire intéressante.

Yu Yongding est chinois. Il possède tous les titres qu'on puisse imaginer pour être qualifié comme interlocuteur compétent dans le comité.  Il s'intéresse à la mondialisation et il a conseillé la Banque de Chine  pour la politique monétaire.  Il a été au première loge pour observer la politique suivie par la Chine.  Il sera en première ligne pour répondre à l'accusation de mercantilisme (présentée de façon douce comme "un excès d'épargne").  Il accompagnera Sakakibara, le représeentant Japonais, pour dire que les DTS ont un rôle futur à renforcer  mais qu'"il ne faut pas effondrer le dollar". Il annoncera aussi que l'économie chinoise doit aller "progressivement" vers plus de consommation et pas seulement compter sur les exportations. 

Un représentant du Japon était également indispensable . Ce sera Eisuke Sakakibara, un économiste intéressant et parfaitement au courant des questions économiques qui se posent au monde et au Japon.  Il a énoncé les phrases exactes que Nicolas Sarkozy a répété à Barak Obama : il faut maintenir pour les années qui viennent le rôle du dollar et  prévoir que dans quelques années des DTS prendront la relève.  Compte tenu des réserves japonaises il s'oppose à toute baisse du dollar…et à toute hausse du Yen. Il souhaite structurellement convertir l'économie japonaise afin de mettre plus l'accent sur la consommation intérieure et moins sur les exportations. Il ne veut plus d'accumulation de réserves. Et il a été l'un de ceux qui se sont fait l'avocat d'un fonds monétaire régional en Asie.    

Jose Antonio Ocampo  est un économiste colombien familier des milieux économiques internationaux. On peut le créditer  d'une intervention faite en tant que sous secrétaire de l'ONU aux affaires économiques et sociales  en janvier 2006, la date est importante, dans laquelle il avertit que les prix de l'immobilier baissent et que la bulle est désormais mure pour éclater et que les déficits abyssaux américains posent une vraie menace pour la stabilité économique du monde.  Il est de ceux qui ont compris avant bien d'autres que ce qui se passait était insoutenable dans la durée, même s'il n'a pas annoncé la crise.  Au moins a-t-il attiré l'attention sur des symptômes graves qui auraient du entraîner une action correctrice qui n'a pas eu lieu.


Les autres membres ont été visiblement choisis ès qualité officielle et pour leur représentativité de diverses parties du monde. Andrei Bougrov est l'ancien directeur  exécutif  du FMI et de la Bird en Russie.  Avinash Persaud représente la Barbade, Louis Kasekende, ougandais, l'Afrique, Akhtdar Aziz Zeti,  venant de Malaisie, représente l'Asie du sud-est contestataire du FMI, l'équatorien Perez Pedro Paez, représente l'Amérique centrale (et une politique particulière : la dollarisation). 

On ne sait pas grand-chose de leur pensée profonde sur les sujets du temps. 

La composition de ce conseil économique est assez fortement marquée "à gauche" et fait la part belle aux pays émergents.  Les économistes français choisis manquent de personnalité et de punch. Il est clair que J. Stiglitz en sera l'animateur principal et Sakakibara le modérateur principal.  Il en sortira une contestation "soft" de la domination du dollar et de la politique monétaire américaine ; une contestation soft de la politique mercantiliste des Allemands et des Chinois.  Le thème "moins de monnaie  de réserve plus de consommation" devrait être à l'honneur.

L'ennui c'est qu'aucun des invités n'a un diagnostic solide de ce qui s'est passé. La plupart se contente de la vision "crise américaine, impulsée par les subprimes et généralisée au reste du monde par la crise bancaire et l'arrêt des exportations vers les Etats-Unis".  Cette vision ne conduit à rien sinon au préchi-précha sur les bonnes pratiques bancaires et le vœux pieux sur la réduction des déséquilibres financiers. 

Nicolas Sarkozy semble avoir intégré ces limitations avant même que le groupe de travail ne se soit mis en place.  Il n'est plus question d'un grand "Bretton Woods" ni de remettre en cause le rôle du dollar.  L'une des lacunes du "casting" de ce comité  est l'absence d 'une personnalité allemande réellement de poids pour défendre la thèse d'un changement de la politique allemande d'une position purement mercantiliste vers une solution plus équilibrée.

Tout cela est un peu trop : les Bisounours font de l'économie.  Les Américains y verront, peut-être l'avertissement que les engagements pris auprès de Tim Geithner par la Chine et le Japon de continuer à financer les déficits américains  ne seront pas éternels.

A court terme il ne se passera rien. Il serait bien étonnant que le rapport des économistes prévu pour dans quelques semaines marque une orientation précise vers la correction des défauts structuraux du système actuel.  On marchera sur des oeufs.

Etait-il nécessaire de monter une pareille mécanique pour un si faible résultat ?  Les aspects de pure politique intérieure sont ils les seuls motifs de toute cette opération pour Nicolas Sarkozy ?

Ces questions sont posées.  Attendons la suite

Mauvais départ de Sarkozy pour le G.20

La question de la réforme du système moéntaire international étant portée par Nicolas Sarkozy au G.20 nous avons décidé de rédiger plusieurs articles sur cette question qui est au centre de nos préoccupations et de suivre les travaux avec soin.

Nous allons produire deux articles préalables :

- une synthèse sur les grands problèmes économiques mondiaux

- une réflexion sur la composition du comité d'esxperts rassemblés par Nicolas Sarkozy.


Notons  dès aujourd'hui que cela part plutôt mal. Selon le Monde datée du 12 janvier 2011 une source française indiquait : 


"On leur a expliqué (à Obama) qu'il n'y a pas de volonté de revenir aux changes fixes, pas de volonté de destruction du dollar, pas de suppression du marché des matières premières, pas de désignation d'un grand fauteur des troubles mondiaux".Nicolas a insisté : " je connais (il aurait du dire : je reconnais et me soumets) le rôle du dollar comme monnaie principale dans le monde", monnaie qui va rester "la devise de réserve principale". 

Aller à une réunion de réforme en précisant dès le départ qu'on ne traitera d'aucun des sujets qui fâchent , c'est se moquer du monde.

On n'imagine pas le Général de Gaulle aller ainsi s'agenouiller devant le Président Américain pour y recevoir des compliments de bonne vassalité  comme ce  "remarquable ami du peuple américain".

On peut craindre qu'une fois de plus, à partir d'une bonne intuition, tout dégénère dans la gesticulation életoraliste de tout petit niveau. Ce serait réellement dommage et il faudrait alors se détourner en haussant les épaules. 

Pour le moment nous ferons comme si ce mauvais départ était motivé par le soucis de ne pas braquer les parties prenantes pour permettre le dialogue.  Mais tout de même : exclure a priori des solutions  avant d'avoir posé un diagnostic, quelle erreur !


Le Bilan de 2010

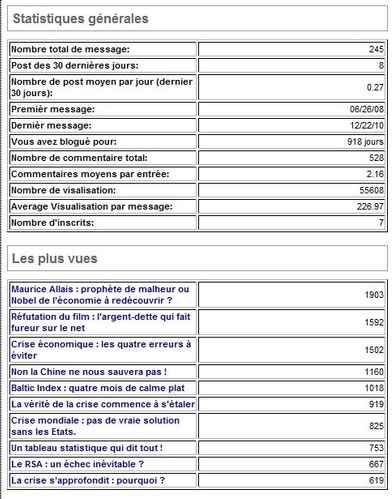
Ce blog a connu un record d'affluence en 2010.  Avec  55.555 lectures cumulées au 31.12.2010, à 20 h30. Il a pratiquement doublé son rythme de croissance par rapport à 2009, en faisant une des sources de réflexions économiques françaises  indépendantes les plus lues.

Comment expliquer cette poussée de lectorat ?

L'article le plus lu, avec près de 1900 lectures, concerne Maurice Allais. La mort de notre seul prix Nobel d'économie est certainement la raison de cet intérêt soutenu. Le fait que nous avons toujours défendu Maurice Allais, tout en précisant avec soin les points qui nous séparent,  et l'actualité de ses réflexions dans la crise actuelle ont certainement joué un rôle.  La manière dont les médias français ont traité Maurice Allais est en tout point exécrable.  Sa mort a permis de corriger un tant soit peu cette situation. Tout le monde aujourd'hui s'accorde sur l'originalité et la force de son apport à la science économique.  Il faut dire que la réalité de la crise lui a donné largement raison : ce qui devait arriver est arrivé !


Cette fin d'année nous conduit à nous pencher sur une certain nombre de prises de positions faites précédemment sur ce blog et qui ont trouvé leur confirmation factuelle en 2010.

Nous avions annoncé que le RSA serait un échec. L'échec est aujourd'hui patent. Personne n'en tirera de conclusion malheureusement.

Nous avions affirmé que l'ISF et le bouclier fiscal ne pourraient pas rester en l'état. La réforme est désormais annoncée pour le collectif de juin 2010 mais le temps perdu ne se rattrape jamais. On peut craindre que la réforme soit bâclée.


Lorsqu'on recense les prédictions faites par les grandes institutions aucune n'avait mis le risque de dislocation de l'Euro en tête de leur préoccupation.  Nous-mêmes avons souligné inlassablement que le système monétaire international était en première ligne aussi bien comme cause de la crise que comme élément de la solution.  Nous alertions sur la question Espagnole et Portugaise.  C'est la Grèce qui a commencé le bal. Et nous en sommes maintenant à "la guerre des monnaies" avec un risque structurel sur la zone Euro.

Après la récession de 2009, contenue au prix d'un endettement phénoménal et historique des états, nous pensions qu'il n'y aurait pas de grande reprise.  En France la production industrielle s'est maintenue à 90-92% des valeurs de 2007.  Dans la mécanique où le coup de massue avait été sévère, avec un recul de près de 30% du CA pour 80% des entreprises du secteur, le chiffre s'est stabilisé à moins 15%.

La bourse  a stagné en France. Les prévisions de Goldman Sachs qui voyait le CAC 40 à 4800 se sont révélées totalement fausses.

Le commerce international  a repris par bouffée.  Une bonne fin de premier trimestre, puis un bon début de second trimestre , ont donné l'illusion d'une vraie reprise. Mais tout cela a fait long feu.

La Chine a certes libéré une partie de ses réserves de changes d'une part en faisant des stocks de précaution, d'autre part en activant le crédit en Chine. Cette pratique du stop and go est désastreuse.  Il eût bien mieux valu qu'elle libère le crédit au fur et çà mesure et qu'elle n'accumule pas des réserves absurdes en maintenant un cours du Yuan dévalué. Le résultat a été des achats spéculatifs au Brésil et dans de nombreux pays sous développés qui ont connu ainsi une certaine expansion.   Mais le boom du crédit interne se heurte à un phénomène d'inflation.

L' Allemagne dont les exportations ont été tirées par ce dégagement chinois  a connu un rattrapage plus rapide que le reste de l'Europe après une récession plus profonde. Mais on voit que les circonstances de cette poussée ne sont pas reproductibles.

Les grandes réformes mondiales concertées ont porté uniquement sur des broutilles : le capital des banques,  les bonus, la comptabilité.  

En l'absence de réforme du système monétaire international , la spéculation a repris de plus belle et les dangers multiples du système actuel pèsent sur l'avenir.
Le surendettement global n'a été diminué qu'à la marge. Aucune restructuration n'a été faite. On refinance indéfiniment avec des liquidités banques centrales des crédits qui ne correspondent plus à aucune réalité économique.  Comme le Scarabeus Sacer le monde des banques roule sa boule de crottin devant elle en priant pour que cela dure.

Comme en 93 les états se retrouvent avec des finances publiques désastreuses et ont la tentation du coup de massue fiscal.  En 96, trois ans après la crise de 93, Alain Juppé avait appliqué cette méthode provoquant une récession  induite.  La leçon a porté. On a choisi cette fois-ci le grignotage fiscal et la réduction des dépenses publiques.  On peut déjà prévoir le résultat : dès que la croissance reprendra un peu de vigueur, la France va connaître le joie d'un taux de prélèvement record. En surajoutant à un impôt progressif de nouveaux impôts on obtient un  effet de double croissance des prélèvements.  Faire jouer la progressivité aurait suffi

Les prélèvements vont être augmentés sur toute la partie épargne et patrimoine.  Les entrepreneurs français qui sont déjà dans une situation structurelle de manque de capital  vont voir leur situation s'aggraver. Les cadres qui avaient réussi à accumuler du capital vont être sanctionnés.  Le fisc français va saccager l'épargne de précaution des Français,  un peu comme les soviétiques avaient fini par confisquer les semences et pas seulement la production de grain consommable lors de la dékoulakisation.

La paralysie française a de nouveau  de beaux jours devant elle.

Partout on reprend des refrains sur la fin d'un monde, d'un système, d'un modèle de développement et on recherche de nouveaux paradigmes.

Tout le monde a désormais compris que pour les Etats-Unis gonfler les déficits et  soutenir la consommation par le crédit international  était une voie sans issue. C'est mieux que dans les années 90 où on nous expliquait bêtement que ce système était le moteur de la croissance indéfinie.  Mais faute d'avoir compris le pourquoi de cette situation et d'avoir entrevu les solutions à apporter, ce constat reste vain. 


Tout le monde a désormais compris que  le mercantilisme  débridé d'un état anti démocratique et basée sur le nationalisme voire le racisme Han, dont le seul attrait est la masse de la population  éveillée à la consommation, ne servait pas les intérêts bien compris du monde.  Mais lorsqu'on a choisi un système monétaire basé sur le n'importe quoi et les relations de puissance et de force, comment s'en plaindre sans changer le système monétaire international ?


Tout le monde a désormais compris qu'un système de monnaies administratives gérées par des institutions techniques spécialisées n'ayant comme seul objectif que de maintenir la valeur de la monnaie par rapport à un indice de prix à la consommation  était une catastrophe intellectuelle et pratique. Passer de l'analyse à l'action sera plus dur.  


Tout le monde a compris qu'il ne s'agit pas d'une crise des" subprimes". Les subprimes n'auront été qu'un détail dans le tableau général de la dette débridée dépassant plusieurs fois le niveau du PIB des Etats.  Ce ne sont pas les subprimes qui expliquent les difficultés de refinancement de la Grèce et les risques d'éclatement de la zone Euro !  Mais comme la crise des subprimes est facile à comprendre (après coup), les nuls  (notamment dans la presse et l'enseignement) continueront à  s'accrocher à cette explication qui n'en est pas une.

L'amusant est de comparer les politiques alternatives annoncées dans chacun des pays.  Partout le même triptyque apparait : recherche, enseignement, écologie.  C'est mobilisateur, politiquement correct  et parfaitement vain.

La croissance dans un monde où des millions d'ingénieurs et de techniciens passent leur temps à améliorer tout et à imaginer de nouveaux produits,  n'a aucun besoin de coups de fouets artificiels ni de plans mirifiques.  Il n'y a aucune raison que les forces qui soutiennent le trend  faiblissent. Au contraire le monde peut connaître une phase de croissance considérable, en tout cas aussi considérable que celle que l'on a connu depuis deux cent ans.  Jamais il n'y a eu autant de nouvelles opportunités, de nouveaux consommateurs, de nouvelles opportunités d'innovation.

La véritable urgence est de réformer ce qui blesse la croissance et l'organisation pacifique du monde.

Il faut réformer le système monétaire international. C'est la priorité des priorités.   Dès qu'une monnaie réellement internationale aura vu le jour avec un système de changes fixes mais ajustables de façon concertée,  la spéculation s'effondrera, l'horizon économique des entrepreneurs  réapparaîtra, la croissance reprendra.

Est-ce que sans cette réforme la reprise est impossible ? Non. Le monde s'est remis de la crise de 74, de celle du début des années 80, de celle de 92-93, de celle de 2001-2002. Mais on a vu qu'à chaque fois elle en sortait plus mal et plus déséquilibrée, les conditions de la sortie de crise devenant les causes de l'entrée dans la crise suivante.

Aujourd'hui nous sommes dans une situation où tous les agents économiques souffrent à raison des conséquences  des politiques structurellement fausses suivies depuis 1973.  Alors que le trend de croissance est toujours là et aussi puissant.  Les pays qui comme la France ont fait le choix de l'étouffement fiscal  stagneront dans la durée.  L'Europe  prisonnière de ces contradictions essaiera de manœuvrer pour essayer de dégager la charrue qui est désormais bien calée sous les pieds des boeufs.  Les Etats-Unis  n'ont pas défini de stratégie alternative : leur horizon est médiocre. La Chine ne pourra pas indéfiniment poursuivre une politique mercantiliste. Le Japon ne peux plus laisser sa monnaie s'apprécier plus avant tout en laissant l'endettement interne atteindre des sommets phénoménaux.  

 
Donc quelque chose cèdera.  A l'impossible nul n'est tenu .


2006 avait été l'année de l'illusion : on était sorti de la crise de 2001-2002. Mais dès juillet aux Etats unis la construction avait baissé ainsi que les prix de l'immobilier. Et le marché des CDS s'emballait.


2007 aura été l'année de l'incompréhension.  Le marché bancaire s'était bloqué. On ne comprenait pas pourquoi.  Les banques tentaient de se passer le mistigri des mauvaises dettes. Mais l'économie était en pleine phase de haute conjoncture. Le petit nuage noir du marché interbancaire surprenait dans le ciel grand bleu de la croissance.


2008 aura été l'année de la stupeur : une crise de type 1929 était finalement possible alors que tout allait si bien.


2009 aura été l'année du choc. L'effondrement économique est énorme. Du jamais vu depuis les années trente. Les banques centrales sont débordées. Les Etats entrent en jeu. Tout le monde fait ce qu'il s'était juré de ne jamais faire.  


2010 aura été l'année de la faillite des illusions. La guerre des monnaies, la déréliction des finances publiques des Etats sont venus à bout des certitudes.  Les banques centrales vertueuses se mettent à faire tourner la planche à billets. Les politiques ne savent plus à quel saint se vouer. Partout dans le monde les Etats tirent à hue et à dia en se moquant des "consensus"  dont on se repaissait naguère.


2011 sera l'année de la peur.  Normalement l'année devrait être une année de consolidation avec un rattrapage faible mais réel .  Comme tout peut arriver, les agents vivront dans la peur. Peur de l'explosion des prix des matières premières et notamment du pétrole ; peur de l'explosion de la zone Euro ; peur de perdre toute son épargne ; peur de perdre son emploi ; peur que sa progéniture n'arrive pas à s'insérer dans les nouveaux  courants économiques ; peur de mouvements sociaux destructeurs ; peur de l'effondrement des banques… et le H1N1 revient !  


Si les Etats se concertaient autour d'une réforme structurelle des changes et du système financier mondial, montrant à la fois qu'ils avaient compris la crise et mis les moyens d'en sortir dans la durée, toutes ces peurs s'évanouiraient en un instant.  
Notre vœux pour 2011 est tout trouvé :

Sortir de la peur !


par la réforme du système monétaire international.


Didier Dufau pour le Cercle des économistes e-toile.



Quelle réforme du système monétaire international ?

Toute réforme doit être associée à un diagnostic de ce qui ne va pas et à des objectifs clairs. Sinon, il ne s'agit que d'un jeu d'esprit ou d'une aventure.  L'objectif ne peut être que le plein emploi généralisé basé sur la croissance durable la plus rapide possible.

Allons à l'essentiel.

1. La question de la monnaie de réserve internationale

L'utilisation d'une monnaie nationale comme monnaie de réserve internationale a été la source de la plupart des difficultés depuis la fin des années cinquante. Rien ne vient garantir que la nation disposant de ce privilège considérera avoir la moindre responsabilité dans la prospérité générale. Le "benign neglect" dans la gestion du dollar a été de règle depuis le milieu des années 60 et a pris un aspect cynique avec la mandature de Reagan aux Etats unis.  Quelles sont les conséquences ? La nation concernée paie tout dans sa propre monnaie et se moque de ses déficits extérieurs. Ses déficits extérieurs sont structurellement le seul moyen que l'on peut trouver pour créer de la liquidité internationale.

Ce mélange de nécessité et d'arbitraire est par nature explosif.
 
Les pays excédentaires, globalement pour le même montant que les déficits, peuvent replacer leurs réserves dans cette monnaie.  Le déficit extérieur du pays émetteur de la monnaie internationale entraine ipso facto chez lui une création monétaire induite par le ce replacement des réserves.  Les banques centrales des pays excédentaires peuvent à leur choix créer en contrepartie de leur réserve des liquidités banques centrales  provoquant par le mécanisme du multiplicateur de crédit une hausse importante de la création monétaire et de la dette. On se trouve donc dans la situation où une double pyramide de crédits se met en place et le cercle vicieux de la création de dettes s'enclenchent, modéré par des crises périodiques de liquidité et de solvabilité  d'ampleur croissante.

Ces crises sont obligatoires.

Le taux de rendement marginal moyen des placements de la monnaie en excédent baisse et une masse croissante de crédits est aventurée. Une crise de solvabilité se déclenche qui enraîne la méfiance et une crise de liquidité. Ou la monnaie excédentaire part dans une bulle spéculative qui finit par éclater. Ou encore l'inflation galope sans pour autant pousser à la croissance de la production. 1974 et la stagflation, 1993, et l'explosion de la bulle immobilière sur les bureaux, 2000-2001 et l'explosion de la bulle sur les NTIC, 2007 et le blocage des liquidités puis l'explosion du système bancaire : chacun reconnaîtra la force du mécanisme sous jacent à l'oeuvre depuis les années 60. 

Ce mécanisme a d'abord fait sauter les accords de Bretton-Woods (les Allemands n'acceptant plus de créer de la monnaie chez eux du fait de leurs excédents). Ce fut la crise de 74. Finalement il a fait sauté le système mondial  quand la dette accumulée a fini par valoir des multiples du PIB des états. Nous avons le privilège de vivre ce moment intéressant. 


Si on accepte ce diagnostic, la solution devient simple : il faut renoncer à utiliser une monnaie nationale comme monnaie internationale.

Comment faire ? Là les solutions sont extrêmement nombreuses et il serait présomptueux d'en choisir une parmi plein d'autres. Il appartient à la négociation de faire apparaitre le champ des possibles.

L'étape obligée  est le passage par une unité de compte internationale indépendante d'une monnaie particulière. 

Il faut éviter évidemment de l'appeler DTS, chef d'œuvre de terminologie hypocrite. Nous  avons suggéré depuis le milieu des années 90 le nom de  Mondio. Mais nous n'avons pas de vanité d'auteur.  Le Bancor fait une référence obligée à l'or. Le Mondio  laisse plus de portes ouvertes.  

Sur la définition du Mondio plusieurs théories s'affrontent.

Certains pensent que le rôle de l'or doit être central.  Avec lui on est sûr de ne pas être dans la dépendance pour la création monétaire des bonnes idées intéressées des états.   Il est vrai également que le risque mille fois dénoncé d'une pénurie d'or ne s'est pas réellement matérialisé.   Les arguments en sens inverse  sont nombreux, à commencer par l'inégalité de la répartition du stock d'or et de la production d'or, donnant des privilèges  immédiats ou durables à certains,  dont la justification n'est pas évidente.  

En vérité un système de compensation des balances de paiements basé sur l'or est parfaitement possible.  Car l'or en fait ne circulera pas. On n'est nullement obligé de monnayer l'or pour les transactions courantes.  Il s'agit d'unité de compte. L'important c'est que les compensions se fassent dans une unité indépendante des parties et qui les obligent.

On peut  aussi  réserver une place à l'or dans un panier d'actifs comprenant d'autres ressources naturelles comme le pétrole, les métaux rares ou ce qu'on trouvera expédient d'intégrer. Ici encore le but est d'obtenir une référence théorique indépendante de la volonté et du pouvoir d'influence d'un seul acteur.

L'utilisation d'un panier de devises est également envisageable.  L'inconvénient est de fonder une construction administrative sur d'autres constructions administratives. La somme d'arbitraires est nécessairement arbitraire. Le ciment c'est bien. le béton armé, c'est mieux. Mettre quelques poutrelles  dans le mélange ne serait pas du luxe.  Et la discussion sur le panier de monnaies peut être âpre si certains ont des politiques monétaires agressives. Le Yuan sous évalué est mal venu.  Le dollar à l'abandon pose problème.

Notre solution préférée est un mélange entre monnaies et  biens réels dans une alchimie qui laisse la majorité aux biens réels.

L'important est de rendre impossible le replacement des réserves des créanciers vers les débiteurs. Celui qui veut accumuler des réserves ne gagnera rien. Il aura des réserves. Elles ne pourront servir qu'à augmenter la création de monnaie chez lui, stimulant l'activité et les importations , donc pesant en faveur d'un rééquilibrage de la balance commerciale et de paiement.  Le pays déficitaire de son côté ne bénéficiera plus d'un retour automatique de la monnaie internationale  perdue. Obligé de tenir un tant soit peu ses réserves, il sera obligé de freiner ses importations et de rétablir ses grands équilibres.

Ce mécanisme général doit s'accompagner de multiples réformes annexes  comme l'impossibilité pour les banques centrales de conserver dans leur réserve plus qu'un stock outil de devises autre que la monnaie de compte internationale.

Le FMI jouerait le rôle prévu par Keynes : il aide les pays qui se sont laissés prendre dans une glissade monétaire à sortir de la crise de liquidité sans passer automatiquement par une  déflation et une récession.  Rappelons que le but est toujours le plein emploi. Il faut éviter les ajustements durs et traumatisants.

Au total les déficits excessifs comme les excédents excessifs sont bannis. Mais les transitions pour un retour à la normale sont adoucies.

2. La question d es changes flottants.

On peut parfaitement imaginer qu'une fois la monnaie de compte internationale définie, on laisse les monnaies flotter.  Dévaluation  des uns et appréciations des autres auront tendance à s'équilibrer sans remettre en cause la valeur pivot de l'unité de compte.  Les mouvements de capitaux n'auront plus la même capacité à contrarier le retour à l'équilibre des balances  déséquilibrées.

Néanmoins nous sommes favorables  à une système de change fixe et ajustable par consensus.

La raison en est double.

L'engagement des états dans la stabilité de leur monnaie, définie par rapport à l'unité de compte internationale et non pas en comparaison avec un indice des prix  plus ou moins arbitraire, est nécessaire. La monnaie n'est pas uniquement le fait des banques centrales. C'est un bien d'état et sa valeur dépends non seulement des politiques monétaires mais aussi du budget et des politiques économiques suivies.   Le double engagement des banques centrales et des états sous la supervision d'une autorité internationale  est de nature à mieux garantir la pérennité du système. On a vu que les banques centrales, garantes de la solidité de place des banques n'ont pas été capables de juguler l'immense gonflement des bilans des banques  et que les états ont été obligés de sauver le système avec l'argent des contribuables.

Le système qui veut que les banques dépendent exclusivement des banques centrales et de leur surveillance,  et que le seul  objectif des banques centrales soit la valeur interne de leur monnaie par rapport à un indice des prix à la consommation  a montré ses déficiences structurelles.

On ne peut pas le sauver.

L'autre raison est que les changes flottants entraînent l'ensemble des économies dans la spéculation et fondent l'économie-casino.  La double spéculation sur l'objet du contrat et la monnaie dans laquelle il est libellé implique des montages complexes et rapidement indéchiffrables. La plupart des spéculations  faites par des opérateurs suréquipés d'ordinateur et de logiciel ad hoc n'ont aucun intérêt collectif et créent  des mouvements parasites extrêmement dangereux.

On n'a pas le chiffre car il  n'est pas, hélas,  collecté par les instituts de statistiques.  Mais l'impression qui se dégage des discussions avec les opérateurs laissent penser qu'environ 80 à 90% des transactions sur les marchés des changes sont déclenchées non pas par des ordres des acteurs de l'économie réelle mais par des ordinateurs programmés pour jouer sur les écarts permis par la flottaison et la continuité des cotations. La spéculation robotisée n'est pas l'avenir de l'économie mondiale mais une source d'inquiétude. Comme le recommandait Maurice Allais il faut aller  sur tous les marchés vers la cotation unique quotidienne et réduire d'une magnitude la complexité  des contrats.

Le monde a les moyens de casser les reins de la spéculation mondiale sur les monnaies. On peut notamment interdire la spéculation sur le cours des monnaies et les dévaluations. Le "short" sur les monnaies façon Soros avec la Livre sterling naguère doit simplement être interdit. Ce genre de mesures ne doit pas faire peur.   

La question qui demeure est la faisabilité géopolitique  d'un schéma allant dans le sens de nos préconisations.

Les Etats-Unis  ne veulent pas perdre le privilège du dollar qui signerait pour eux une double défaite économique  et politique.  Les Etats Unis jouent largement les gendarmes du monde avec du dollar galvaudé.  Sans dollar ils sont impuissants à continuer dans ce rôle. L'Occident qui a délégué aux Etats Unis leur défense sont-ils prêts à changer de politique ? Les Etats-Unis sont ils décidés à abandonner ce rôle ?  Ces questions ne sont pas minces et pèsent sur l'acceptabilité de nos solutions.  On voit que partant de la monnaie on aboutit à rééquilibrer l'OTAN et ses financements.  La question de la monnaie a  des ramifications surprenantes.

La Chine est-elle prête à abandonner sa politique mercantiliste d'accumulation de réserves  tout en freinant  son expansion intérieure ou en la gérant avec des stop and go perturbateurs ?  Dans un accord général elle serait doublement obligée de changer de politique : elle ne pourrait plus accumuler des excédents imbéciles ; elles ne pourrait plus garder une monnaie dévaluée de façon caricaturale.  Elle doit être mise devant cette réalité incontournable : pas d'accès au monde sans respecter les autres et se plier aux  règles communes  !  Le monde a le pouvoir de faire plier la Chine.  Si le monde établit un droit de douane augmenté de 50% sur les produits exportés par la Chine et interdit les mouvements de capitaux vers la Chine,  après avoir redéfini leur propre système de relation monétaire sur une base très dévaluée, la Chine fait quoi  ?  Elle perd ses réserves et le moteur de sa croissance.  Et la face.

L'Europe  est très mal placée dans la nouvelle donne. Son schéma d'organisation est défaillant. La monnaie est extra nationale, fondée sur un seule objectif de niveau des prix à la consommation,  et il n'y a pas de gouvernance économique européenne.  La réforme que nous proposons met à nu ces carences. Il est vrai qu'elles sont tout aussi à nu dans le système actuel.  Mais s'il faut une conjonction harmonisée des politiques d'état et de banque centrale pour maintenir stable la valeur externe  d'une monnaie , le cadre européen  actuel est totalement antinomique.

La stabilisation générale des monnaies dans le système proposé serait pourtant  très utile à l'Euro, un ilot de fixité dans un océan de fixité vaut mieux pour cette monnaie qu'un ilot de fixité dans un océan de flottement.

La défense extérieure d'une monnaie étant l'affaire conjointe de la banque centrale et de l'état, l'Europe ne saurait échapper, sauf à en finir avec l'Euro, à une forme de gouvernance  économique européenne. La gestion par les normes ne suffit plus. C'est l'ensemble des moyens étatiques qui sont mobilisés dans une politique de défense de la valeur externe d'une monnaie.

En contrepartie l'Europe cesserait d'être" l'homme malade" du monde et victime expiatoire  du combat Chine- Etats-Unis.  Les produits devant finalement s'échanger contre des produits , son industrie cesserait d'être  perdante.

Au total ces réformes donnerait un monde fondé sur la parité des états et non plus sur l'affrontement des grands sauriens.

Elles permettraient de restaurer presqu'aussitôt le commerce international.  

Elles éviteraient le gonflement indéfini des endettements.

Elles mettraient fin à l'économie casino. 

Elle interdirait les grands déséquilibres commerciaux et financiers internationaux.

On notera qu'on ne revient en rien en arrière. Il n'y a pas régression vers un état antérieur mais construction de l'avenir.

Ces débats devraient former le cœur des discussions internationales et être au centre des débats nationaux.

On vérifiera qu'on en est loin. Et il est triste d'avoir à compter sur la loi d'airain de l'échec pour voir ces idées avancer.  Rappelons que nous entrons dans la quatrième année de crise.

Didier Dufau pour le Cercle des économistes e-toile.


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner