Le carnaval des économistes qui n'ont rien vu venir : G. Sorman, P. Arthus…


L’anniversaire de la faillite de Lehman Brothers stimule les articles d’économistes bien en cour. On prend les mêmes et on recommence.  C'est-à-dire qu’on fait à nouveau intervenir tous ceux qui n’avaient rien venir et qui n’avaient donné aucun avertissement sur la crise imminente.

Le fait d’être en cour suffit pour être interrogé, publié, écouté, même si on a montré une myopie totale et même parfois si on a soutenu des idées qui sont à l’origine immédiate de la crise.

Evidemment les postures politiques sont privilégiées.  Paul Krugman est l’économiste de gauche soft. Joseph Stiglitz l’économiste « altermondialiste ». Ils sont écoutés « à gauche » dans la presse du même nom. On équilibre avec P. Arthus et Guy Sorman. Puis on prend quelques « institutionnels » comme JP Cotis, directeur général de l’INSEE et Daniel Cohen, fondateur de l’Ecole d’économie de Paris.  Droite, gauche, neutre : le panorama postural est complet.

Qu’ont en commun toutes ces personnalités ? Ils n’ont rien vu venir ! Mais ce n’est pas grave. S’il fallait que les économistes prévoient quoi que ce soit ! On peut avoir dit et écrit n’importe quoi on reste en France toujours un « expert » parce qu’on a un titre officiel ou on représente une posture  reconnue avec une étiquette bien nette et parfaitement collée.

Cette comédie n’est peut être pas divine mais elle est drôle. Il est toujours comique de voir des personnalités prises totalement à contrepied par les évènements essayer de retourner leur veste et retrouver leur à-plomb.  Dans Astérix on voit comme cela des officiers romains qui viennent de prendre une raclée et qui sifflotent et se rajustent en appelant tout le monde à oublier ce qui vient d’arriver et à resserrer les rangs dans la joie et la discipline autour de leur chef bien aimé.
« Vous y allez fort », penseront certains : ces personnalités « incontournables » sont des experts reconnus dont la parole vaut mieux que celle d’économistes inconnus qui publient marginalement sur la toile.

Le principe d’autorité est toujours mauvais conseiller. L’important c’est de savoir quelle est la réalité et d’avoir une vision exacte de ce qui va se passer, de ce qui s’est passé et de la manière dont on doit en tenir leçon.

Lisons ces articles et voyons s’il y a quelque chose d’utile à en retenir. Commençons par Patrick Arthus. On sait qu’alors que toute la finance se congelait il défendait encore les subprimes et la politique de Natixis, complètement folle, dans ce domaine. Il ne s’est pas seulement trompé, il a fait pire : justifier l’aveuglement jusqu’à l’ultime minute !  Dans la livraison du 10 septembre 2009 du journal le Monde fait-il amende honorable ? Tire-t-il la leçon de son échec ? A-t-il pris conscience de nouvelles réalités qui lui avaient échappées. Pas du tout : on assiste à un lavage de mains de première qualité.
-    Première parade : ceux qui avaient vu que cela allait mal tourner n’ont pas réellement compris ce qui se passait.  Sous entendu : ils ne valent pas mieux que les autres.
-    Seconde parade, l’attaque : on nous accuse, nous économistes,  d’être vendus aux banques mais c’est un argument peut être valable pour les américains mais pas pour nous les européens. On va donc parler de « l’honneur » des économistes travaillant pour les banques.
-    Troisième parade : on ne pouvait pas prévoir, même nous les économistes de banques, parce qu’on ne savait pas tout et qu’on ne pouvait pas tout savoir.
-    Quatrième parade : de nouvelles chaînes causales sont mal connues. Et l’imprévisibilité des gouvernements est telle qu’on ne saurait rien dire.
-    Cinquième parade : nos modèles macro-économiques « n’apprennent rien sur la vraie vie ».

Tout cela donne une idée assez effroyable des économistes : ils ne savent rien et leurs modèles sont faux. En plus les gouvernements et les salles de marché  leur font des niches à l’insu de leur plein gré. Au passage P. Arthus fait une erreur de fait surprenante en datant le blocage du marché interbancaire à la faillite de Lehman Brothers alors qu’il a commencé en juillet 2007 justement avec le blocage des subprimes qu’il défendait encore quelques jours auparavant !

Aucune leçon réelle n’est tirée son échec personnel dans l’aventure.

Oui, nous le disons depuis toujours, les modèles économétriques, notamment de l’INSEE sont incapables de maîtriser les ruptures.  Mais il faut dire pourquoi et ce qu’il faut faire pour que cela change.

Oui, c’est vrai, la mécanique des CDO et des CDS était largement inconnue du grand public. Mais des institutions n’arrêtaient pas de tirer la sonnette d’alarme comme le BIS. Mais la question de la validité des produits dérivés a été portée devant Greenspan parce qu’il y avait des inquiétudes. Les banques centrales ont dit : OK ! Les économistes écoutaient ailleurs ou avaient leur opinion favorable comme P. Arthus sur les subprimes « incapables de provoquer une récession majeure ».

Oui les gouvernements peuvent faire des erreurs mais en temps de crise seulement : en vitesse de croisière, ils ne font rien ou tentent de maintenir l’état des choses sans rupture. La crise a été amplifiée par la chute de Lehman Brothers mais cette faillite ne l’a pas créée.

Oui, il est un peu injuste de prétendre que les économistes de banques sont des « vendus ». Mais s’ils ne le sont pas, on retombe dans le « responsable mais pas coupable », ou pire l’« irresponsable mais pas coupable ».

Oui, les oiseaux de mauvaises augures qui de façon répétée annoncent la catastrophe pour demain matin, ne sont pas nécessairement des parangons de la bonne économie à mettre en œuvre. Mais il faut tout de même analyser d’un peu plus près les arguments. M. Larouche n’est certainement pas l’exemple parfait de l’économiste sérieux, nous en sommes d’accord. Les aspects sectaires l’emportent chez lui sur toute autre considération. Des imprécateurs de ce genre, il y en a des dizaines. 

Mais quelques voix se sont exprimées et depuis longtemps pour faire l’analyse détaillée de ce qui ne pouvait qu’amener un krach  sérieux. Je pense qu’on peut considérer la nôtre comme représentative. Nos arguments ont toujours été articulés, précis, et donnés à chaud (par 30 ans avant ni un an après !). Les medias ne voulaient rien entendre, malgré les courriers et  la participation à leur forum, pour faire confiance à des économistes qui ont finalement failli mais qui entendent bien conserver leur place médiatique, sans mea culpa, ce qui ne nous gêne pas, mais surtout sans chercher ce qui, dans leur manière de considérer l’économie, les a conduit à passer à travers.

Le cas de Guy Sorman est très différent. Il se veut écrivain et essayiste, pas économiste. Il est un porte drapeau. L’idéologie libérale est son domaine, sa spécialité, son business. Il a écrit des livres excellents comme son étude sur l’Amérique du sud et les politiques qui l’ont conduit à la ruine, qui n’en font certes pas le Tocqueville des notre siècle, mais qui marque un certain courage, dans le terrorisme intellectuel qui salit la France et un don d’observation et d’exposition qui est bien remarquable.

Néanmoins, il reprend une antienne (déjà développée sur son blog) qui n’est pas totalement acceptable. « L’économie ne ment pas mais ne prédit pas l’avenir », indique le titre de l’article. N’ayant rien prévu, G. Sorman n’est pas gêné le moins du monde. Pourquoi prévoir l’imprévisible ?

On se le demande. Surtout à la cour de la reine d’Angleterre, si on a bien suivi l’actualité. Les vrais spécialistes du capitalisme eux s’en moquent allégrement de la prévision des récessions.    Evidemment, il faut éviter que cette assertion fasse conclure que la science économique ne sert à rien et qu’elle n’est pas une science. Alors on va chercher les belles citations : « les économistes savent tout faire sauf prévoir », une phrase de Debreu qui a déjà beaucoup servi. On explique que les crises sont consubstantielles à un système créatif et dynamique. Quant à les expliquer ! Pour l’instant seules les idéologues parlent et c’est selon qu’on est interventionniste ou non qu’on avance des théories qui ne pourront pas être tranchées avant une dizaine d’année au mieux. 

L’important c’est d’admettre qu’avec le temps on a compris quelques petites choses : que le capitalisme c’est mieux que le socialisme et que cela a produit bien des progrès ; que le protectionnisme, c’est très mal ; que la coopération des Etats est nécessaire (bien que les états « fassent la guerre »), et qu’on a mieux géré la crise actuelle que celle de 1929.  La conclusion parfaitement bénigne apparait alors comme l’évidence même : « le capitalisme ne meurt pas mais rebondit » et « d’une crise à l’autre les économistes apprennent ».
Ou plutôt… apprendront. On verra bien dans dix ans ce qui ressort de tout cela.

G. Sorman, tout a son rêve, en arrive à se mettre en contradiction majeure avec les faits, bien qu’il ait expliqué que la science économique doit partir des faits. Il parle des « stratégies recommandées par la science économique » comme « la stabilité des monnaies ». Où a-t-il vu une quelconque stabilité des monnaies. L’once d’or vient d’atteindre à nouveau les 1000 dollars à l’heure où cet article est écrit. Il valait 35 dollars l’once en 1971 : est-ce une monnaie « stable » qui peut perdre 97% de sa valeur en 35 ans ?  Et le flottement général des monnaies est une preuve de stabilité ? On reste consterné par ce genre d’erreurs. Car c’était évidemment sur cette instabilité organisée qu’il fallait s’interroger, ses conséquences, sa part dans la récession actuelle. Le regard de Sorman n’est pas seulement celui d’un myope : il transforme ce qu’il regarde !

Sur les causes de la crise : rien ; sur les changements qu’il faudrait imaginer pour en tirer leçon : rien. Pas de diagnostic ; pas de pronostic ; pas de thérapeutique. Juste un acte de confiance dans le capitalisme et de méfiance vis-à-vis de ceux qui pensent que tout de même il y aurait peut être quelques mesures à prendre.

MM.  Arthus et Sorman ont fait leur devoir vis-à-vis du vain peuple (et des vaines reines) qui a la sottise de croire que les économistes auraient quelque chose à dire pour éviter les drames humains que sont les récessions majeures.  Les deux restent inentamés dans la conviction qu’on doit continuer à les écouter comme s’il ne s’était rien passé et alors qu’ils n’ont rien à dire sur ce qui touche le quotidien de milliards d’être humains.

Heureuses natures !

Dans cet océan de bêtise, ne voit-on pas quelques signes encourageants ?

Le CNUCED, la conférence des nations unis pour le commerce et le développement, a publié son rapport annuel.  Il y est considéré comme impératif la réforme du système monétaire international !

Il faut trouver un système plus souple que les changes fixes et non révisables et moins dangereux que les changes flottants. Il faut éviter les flux de capitaux à court terme qui déséquilibrent les échangent et bouleversent les marchés. Il faut une monnaie de réserve autre que le dollar.

Enfin ! Une institution importante reprend l’essentiel de notre position ; la récession actuelle est le fruit empoisonné du système des changes flottants et des déséquilibres gigantesques du système monétaire international. C’est mal articulé, techniquement embryonnaire. Mais c’est désormais écrit et porté à l’attention des autorités mondiales.  Que le G.20 lise le rapport de la CNUCED avant de se réunir. Il commencera alors à parler utile.

Joseph Stiglitz ne convainc qu'à moitié !

Comme toujours Joseph Stiglitz ne convainc qu’à moitié

Intéressante cette initiative d’un économiste reconnu de diffuser via la presse un CD ROM donnant en détail l’explication de la crise vue  par  un « Nobel » de l’économie particulièrement  médiatique, notamment à gauche après ses positions très critiques vis-à-vis du FMI.

Il est TRES rare que les économistes prennent le risque de l’explication publique à chaud. Une telle  initiative est bonne à prendre et à commenter.

L’avantage d’une personnalité qui a une assez haute idée d’elle-même c’est qu’elle croit avoir raison, et pouvoir le prouver.  Joseph Stiglitz raisonne et avance moult arguments. Il a beaucoup réfléchi et son raisonnement est articulé.  Ce ne sont pas quelques intuitions jetées à la va vite sur le tapis médiatique.

Il y a quelque chose de mécanique dans l’enchaînement des faits et leur interprétation par Joseph Stiglitz.  Si on n’y prend garde, il vous emporte dans son flot dialectique et vous prive de toute possibilité de doute ou de critique.

Et pourtant. Il y a de nombreuses failles dans son analyse des causes de la crise.

Que dit-il ? En fait rien de bien original.

La dérégulation bancaire a été « achetée » par le lobby bancaire aux Etats Unis alors que rien ne prouve son efficacité économique bien au contraire ;  « J’ai moi-même prouvé que cela ne marchait pas », dit-il ; « on a eu l’impression que cela marchait parce qu’en fait les Etats ont sauvé constamment les banques ». « L’idéologie du « marché qui a toujours raison » n’a fonctionné que parce qu’il y a eu le correctif : « l’Etat nous sauvera toujours » ».

Comme les banques gagnaient beaucoup et ne perdaient jamais, le système a cru et embelli …jusqu’à l’explosion finale.

On retrouve ici l’explication « comportementale » de la crise. La cupidité bancaire a conduit les grandes banques a faire évoluer le système dans le sens qui les arrangeait tout en faisant payer les pots cassés par l’Etat complice du fait de vilains politiciens sensibles aux groupes de pression et de la consanguinité entre Goldman Sachs et le gouvernement.   

L’aspect international est aussi évoqué, bien que l’intervention soit très centrée sur les Etats-Unis, en fait comme souvent avec les américains, beaucoup trop centrée sur les Etats unis.

Une nouvelle explication « comportementale » est avancée pour expliquer que les pays en développement au lieu de dépenser leurs réserves les ont accumulés. Là le raisonnement est franchement faible.  J. Stiglitz évoque « les leçons apprises en 1979 » où la perte de liquidités internationales  aurait eu des conséquences fâcheuses pour ces pays et aurait traumatisé les esprits.   Toujours est-il que cette erreur intellectuelle des dirigeants  des pays sous développés expliquerait que les Etats-unis se soient mis à consommer pour toute la planète pendant que les pays pauvres épargnaient et replacaient leur argent aux Etats unis.  Ce passage est tout sauf convaincant et disons le totalement indigne d’un prix « Nobel » de l’économie !

Mais il faut bien tenter d’expliquer ce fait majeur que la Chine et le Japon (pas particulièrement un pays en voie de développement) aient accumulés des réserves en dollars gigantesques. Et que de l’autre côté les Etats unis aient accumulés des déficits colossaux et permanents qui ont permis aux résidents américains d’emprunter à tout va et aux banques de les servir à plein régime.

De même il note bien que les banques désormais se mettent à spéculer et à ne plus servir les besoins fondamentaux de l’économie mais on ne trouvera pas d’explication, sinon qu’elles sont décidemment très vilaines.

A ce stade J.  Stiglitz a raté les explications fondamentales : le système monétaire international des changes flottants est à la source des déséquilibres permanents et massifs des balances extérieures ; c’est le flottement des monnaies qui a transformé à partir de 1975 l’économie mondiale en casino  géant ;  ce sont les gains astronomiques facilement gagnés dans ce casino qui ont détourné les banques de prêter sainement à l’économie.  Il n’a pas vu la continuité de l’histoire économique après la fin des accords de Bretton Woods. Sans flottement des monnaies toute la suite était impossible.  Cela, J. Stiglitz ne le voit pas. Il  critique Milton Friedman, père des changes flottants  mais seulement pour son intervention auprès de Pinochet, image de gauche oblige.

C’est ce qui rend toute son explication si peu convaincante. Il lie les faits de façon tonitruante mais en vérité  totalement arbittraire   dans une sauce obscure et filandreuse  qui ne peut pas emporter l’adhésion d’un économiste sérieux, même si  la personnalité très affirmée du gâte sauce peut en imposer à un non spécialiste.

On voit bien la différence d’approche avec le Cercle des Economistes E-toile : pour nous la crise est systémique et trouve sa racine dans les défauts du système monétaire international matrice des débordements ultérieurs; pour J.  Stiglitz comme pour la majorité des économistes qui n’ont pas vu venir la crise, elle est simplement comportementale.

Les développements suivants sur la nature du sauvetage « inconditionnel » des banques est classique et n’appelle aucune contradiction.  Nous avions, à chaud,  proposé de constater la faillite des banques  et d’imposer une restructuration forte allant jusqu’à la nationalisation temporaire.   J. Stiglitz montre bien que non seulement on a considéré que les banques étaient « too big to fail » mais aussi « too big to be restructurated ».  Alors on est entré dans un « ersatz de capitalisme » où la faillite n’existait plus pour les banques, y compris, grande nouveauté, les banques d’affaires.  Ce n’est pas l’intérêt général qui a guidé les politiques mais l’exclusif intérêt des dirigeants des banques.

A propos de Lehman brothers  J. Stiglitz fait une remarque très intéressante : on aurait du mettre en faillite toute l’activité risquée de cette banque  mais sauvegarder la partie de la banque qui concerne le système des paiements.  C’est là un des points que nous développons  nous-mêmes avec force : il faut isoler le système des paiements  du reste de l’activité bancaire et financière.  Dans le traitement de la crise aux Etats unis, on a paradoxalement sauvé presque tout le système bancaire et financier et laissé choir une partie du système des paiements ce qui a aggravé la crise.

J. Stiglitz a donc parfaitement raison d’affirmer qu’aussi bien l’administration Bush que celle d’Obama n’ont rien fait pour réorganiser et apurer le système financier.  Et que tous les problèmes de fond demeurent. Il exige le démantèlement des banques universelles « trop grosses pour être abandonnées à la faillite » et exige un re-régulation pour limiter les prises de risques excessives.  C’est exactement la position de notre cercle. Nous regretterons simplement que sur les modalités de cette restructuration et de  ce démantèlement il ne donne aucune indication.  Nous avons un plan très détaillé. On ne connait rien du sien.

Au total, on aurait bien aimé que Jospeh Stiglitz fasse cette émission avant la crise.  Un an après le pic de la crise, c’est tout de même un peu tard.  Sur les causes de la crise il n’est pas totalement convaincant.  En revanche en rappelant que la crise n’est pas finie, qu’il aurait fallu restructurer beaucoup plus profondément le secteur bancaire  et que le monde doit réinventer un modèle de croissance différent de celui qui a prévalu,  il fait œuvre utile, même s’il ne dit pas comment.


Didier Dufau pour le Cercle des Economistes E-toile

Une crise largement incomprise

Les signes de sorties de récession et la perspectives du nouveau G.20 stimulent les déclarations sur les causes de la crise financière et économique qui s’est déclenchée en 2007 avec un pic psychologique en septembre 2008 avec la faillite de Lehmann-Brothers et la menace d’un effondrement général  du système bancaire mondial.

Ben Bernanke, nommé à nouveau à la tête de la FED, a parlé de « panique irrationnelle » évoquant une crise à caractère psychologique plus que technique.  L’Insee dans sa dernière livraison de « l’économie française »  datée de 2009 (16.50 Euros au lieu de 15, soit une hausse de 10% en passant, pourquoi se gêner ?) livre également son diagnostic. Mme Lagarde, l’avocate qui est actuellement Ministre des Finances s’exprime pour sa part  dans le Figaro du 4 septembre 2009.

En gros, ils sont tous à peu près d’accord : la crise est de la faute des banquiers qui par cupidité et absence de régulation ont provoqué une catastrophe  qui, commencée avec le blocage des subprimes, s’est propagée à l’ensemble de l’économie.  La solution est donc de brider les banquiers « pirates », mettre fin au « scandale » des bonus des traders, mettre au pas les « paradis fiscaux ».  Cette « réforme du capitalisme » mettra fin à la crise actuelle et évitera qu’une autre se reproduise.

Nous sommes, au Cercle des Economistes E-toile,  entièrement opposés à cette analyse. Ce n’est pas une position facile compte tenu de l’importance technique ou institutionnelle de ceux qui la défendent.  On ne peut pas procéder par simple affirmation et il faut, pour tenir une  pareille  position de contestation, avoir  des arguments solides.

Nous croyons les avoir.

Observation liminaire, aucune des personnes ou des organismes cités n’a prévu la crise. Certains l’ont niée longtemps puis minimisée.  Cela veut dire au moins une chose : ils n’avaient pas de cadre méthodologique leur permettant d’observer les faits significatifs et de les interpréter.  Ils ont prétendus que « personne n’avait prévu cette crise et son intensité ». Notre cercle a non seulement prévu la crise dès 2006 mais n’a pas cessé d’avertir du début 2007 jusqu’à septembre 2008 qu’elle serait particulièrement sévère, tout en expliquant pourquoi. Les aveugles d’hier prétendent avoir désormais tout compris. Il est sage de se méfier.

L’INSEE, dont toutes les prévisions se sont révélées fausses, donnent une explication de la crise d’une grande banalité : la crise a été provoquée par le retournement du marché des subprimes  sous jacent au marché immobilier américain.  Elle s’est ensuite propagée par la titrisation.  Le soupçon sur ces produits rendus complexes a bloqué le système bancaire. Le financement de l’économie a cessé. La crise a frappé le monde entier.
Il n’y a en fait aucune analyse mais une simple description de faits successifs considérés comme s’imbriquant et se succédant de façon logique.

Mme Lagarde reprend mot à mot  ce « diagnostic » en élève nulle en économie mais respectueuse des institutions nationales et appliquées à bien faire.  « Les raisons de cette crise ne sont aujourd’hui que trop connues. Si celle-ci s’est déclenchée dans le secteur immobilier américain, elle s’est propagée au monde  par le biais de la titrisation pratiquée à grande échelle. Cette crise est le résultat de la sophistication excessive des instruments  financiers, de l’absence d’évaluation des risques, de la régulation insuffisante de certains acteurs et de certains produits et de la cupidité insatiable d’autres acteurs encore pour qui toujours plus n’était jamais assez ».

Des vilains ont fait de vilaines choses. Mme Lagarde multiplie les adjectifs  vengeurs : il faut « bannir » ; mettre fin à « l’irresponsabilité dévastatrice »  aux « comportements nuisibles », aux « agissements », aux « comportements dangereux et même indécents », aux « provocations ».  
L’avocate sait comment on traite les trublions : on leur impose des règles contraignantes. Et on doit les empêcher de gagner de l’argent indument : « il faut mettre fin à la culture des bonus ».

La crise serait donc comportementale. En rendant ces comportements punissables  on  règle la question pour l’avenir.  Le G.20 va fixer ces règles. Le contrôle des paradis fiscaux évitera qu’elles puissent être facilement violées. Et tout sera dit.
Sottises !

Ce serait si facile, si en économie, on pouvait trouver quelques boucs émissaires et expliquer tout par des comportements déviants !  A cette aune là, Mme Eva Joly serait prix Nobel d’économie…  

Le bas blesse naturellement à la base du raisonnement, en laissant dans le flou de nombreuses questions : pourquoi le marché des subprimes a-t-il pu se développer ainsi ?  Est-il  le seul sous-marché dans l’ensemble du marché des crédits qui s’est effondré ?  La titrisation est-elle à bannir ? A-t-elle vraiment pu à elle seule mettre tout le système par terre ?  Pourquoi une si petite mèche a-t-elle pu déclencher un si fort cataclysme ?

La théorie de crise par les subprimes  peine à rendre compte des faits. Le commerce international  s’est effondré brutalement.  Quel rapport avec le marché de l’immobilier social aux Etats unis ? Idem pour le crédit à la consommation durablement en récession partout dans le monde.  Quel rapport avec la hausse spéculative des cours des matières premières  internationale du début 2008 et son effondrement   ?

Même si  la crise aigüe du marché interbancaire a bien été créée en juillet 2007 par le mistigri de l’exposition des banques aux subprimes mélangées dans les produits de trésorerie « dynamiques »,  toutes les personnes exposées  à ces portefeuilles- surprises savent que les pertes ont été pour elles extrêmement minimes.  Oddo en France a remboursé ceux de ces clients dont ils avaient parfumé l’épargne de ces produits contre nature.  Les pertes dans les banques françaises ont été finalement insignifiantes.  En tout cas incapables de provoquer le tsunami  économique et financier auquel on a assisté.  Même si on tient compte de la « panique » détectée par  Ben Bernanke.

La vérité de la crise est bien évidemment ailleurs.

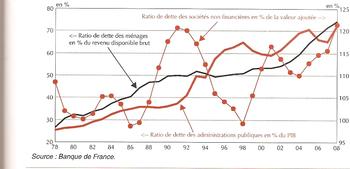
Elle est contenue tout entière dans l’énorme bulle de prêts  que le monde gonfle depuis le milieu des années 1970.  Cette bulle a atteint en 2006 des sommets intenables. L’INSEE en donne naïvement pour la France l’illustration explicite dans son tableau des ratios de dettes des agents non financiers p. 175 de l’opuscule cité (le graphique est reproduit au bas de cet article).

En 1978, date de référence choisie un peu arbitrairement par ce graphique :
La dette des ménages par rapport au revenu disponible brut est de 27%
Celle des administrations publiques par rapport au PIB de 25 %
Celle  des sociétés non financières  par rapport à la valeur ajoutée de 48%.
Les trois chiffres sont à 122% environ en 2008 !

L’enveloppe d’endettement des différents acteurs économiques, en France,  à été multipliée par PLUS DE QUATRE !  Le taux de croissance de l’endettement brut des agents non financiers est de 8% en 2007 et de 8.7% en 2008 ! A ce rythme là on doublera en moins de dix ans !  L’en cours brut est de 3.586 Milliards d’Euros.  A comparer à la valeur ajoutée des entreprises : 1.218 Milliards d’Euros : un ratio de dettes de pratiquement 300%  en passe de monter à 600% en quelques années. 

Raisonnable ? Durable ? Et aucun rapport avec la crise actuelle ?

On est loin des subprimes américaines.  La dette a augmenté en France dans tous les compartiments du jeu économique et a atteint des niveaux insoutenables.  Au total les dettes cumulées ont fini par dépasser  les 300% le la production marchande !  Question d’arithmétique de  cours élémentaires de première année : quelle proportion du revenu doit-on consacrer au remboursement et au paiement des intérêts  lorsqu’on atteint de tel sommet  sachant qu’en moyenne le coût d’un emprunt est environ de 5% par an et que sa durée est en moyenne de dix ans ? Au bout des dix ans les intérêts représenteront 150 % de la production. Et il faut utiliser  30% de cette production  pour rembourser le principal.  Au total c’est 45% de la production  qui est préempté par la dette.  Est-ce supportable indéfiniment ?

Pensons qu’aux Etats Unis, on en était arrivé à un ratio de même nature  de près de 400% !

Bonjour la croissance durable !

Cette énorme bulle financière ne pouvait qu’éclater un jour ou l’autre.  Les prêts « subprimes » américains étaient le point faible du dispositif. Il a cassé en premier. Mais c’est l’ensemble du système mondial  de dettes qui s’est effondré, frappant aussi là où la fragilité était la plus grande (Islande, pays de l’est etc.).

L’INSEE et  M. Lagarde,  et après eux des dizaines de commentateurs, confondent la première victime de la crise et la cause de la crise.  Imaginons qu’un énorme orage se soit accumulé au dessus de Paris et  qu’un fantastique éclair ait anéanti la Tour Eiffel,  dont la chute aurait effondré pas mal d’immeubles autour, avant que les dégâts ne touchent finalement les plus lointaines banlieues. Dirait-on que la Tour Eiffel  est la cause du désastre général ?

Non. Au moins pour éviter de passer pour un imbécile.  En économie, où les choses sont moins connues et moins simples, on n’hésite pas à se lâcher.  Et on a l’article de Mme Lagarde.

Dès qu’on cesse de regarder la tout Eiffel pour  considérer l’orage, tout devient beaucoup plus intéressant. A partir de quand cette énorme bulle financière s’est elle créée ? Pourquoi s’est elle créée partout  et surtout aux Etats unis ?  Peut-on  encore contrôler les risques bancaires quand le niveau de prêt est si important ?  Les principales monnaies se sont dévaluées depuis le début de cette bulle de plus de 95% par rapport à l’or. Ce système de monnaie fondante n’a-t-il pas un rôle ? La création monétaire internationale n’a-t-elle pas été laxiste ? Par quel mécanisme a-t-on atteint de telles émissions ?

Le moteur de réflexion  est en marche. Les vraies questions s’enchaînent.  On est passé du superficiel facile au fond des choses.  Les subprimes sont loin. Le système monétaire et les changes flottants prennent  toute leur place.  Les déficits abyssaux des Etats unis, les excédents monstrueux de la Chine et du Japon se centrent au milieu du débat.  On voit les crises se succéder que l’on a parées  par des émissions de monnaie chaque fois plus importante qui ont aggravé à chaque fois le problème.  On observe un système qui dérape totalement à partir de 2003. Tout observateur comprend que l’on est entré dans une phase intenable et qu’au bout on aura une crise majeure.  

Le cycle de 8-10 ans a été toujours le moment des grosses remises en cause monétaires et financières. Pour nous, la crise décennale  surviendra avant 2010.  C’est sûr.  Et nous anticipons la crise sérieuse.

En 2006, l’évidence s’impose : elle viendra plus tôt et sera plus sévère que les précédentes.  Début 2007, c’est le début de la fin sur les surprimes immobilières américaines car les prix de l’immobilier pour la première fois de l’histoire récente ont baissé au dernier trimestre 2006.  Nous annonçons  le gros de la crise pour 2009, avec un craquement en septembre 2008. 

Nous le confirmons après le constat du blocage du marché interbancaire en juillet 2007. L’orage gronde et commence à frapper.  Nous alertons que le commerce international est en première ligne. Si tout le système bancaire cale, les relations économiques internationales s’effondreront en premier.   Parce  qu’elles sont totalement spéculatives  et fondées sur des déficits monstrueux financés par des crédits dont le volume est également monstrueux.

Début 2008 l’argent ne sait plus où aller. La spéculation « défensive » sur les matières premières internationales  est vue temporairement comme un havre sûr. Elle se dénoue fin juin 2008. C’est fini : il n’y a plus d’échappatoire. Les liquidités basées sur rien devront disparaître. Le « credit crunch » est obligatoire. Il va avoir lieu incessamment. 

Tout l’été c’est la panique à la trésorerie des banques : on n’arrive plus à se refinancer et cela  dans le monde entier. Les quelques faillites déjà survenues  n’ont pas été comprises. On commence à comprendre qu’on va vers un krach général du système bancaire. Il se produit en septembre.

Notre cadre de réflexion affiné pendant des années est bien opérationnel. Il permet de prévoir. Il permet de comprendre.  Il permettrait d’agir si les responsables le partageaient.


Mais les économistes de cour et les institutions n’ont rien vu venir. Ils sont pris par surprise.  Dans la panique on sauve les banques sans aucune réforme et on laisse filer les déficits à des niveaux jamais vus, ce qui fait que même un économiste laxiste comme le dernier prix Nobel, Patrick Klugman, admet qu’on s’est aventuré  dans des territoires inconnus avec des conséquences imprévisibles.

Aucune des causes réelles de la crise n’est attaquée.  Les réformes sont superficielles et portent  sur des détails (bonus, règles comptables, paradis fiscaux).

Mme Lagarde, si l’affaire était celle des subprimes,  vous devriez être vent debout contre toutes les tentatives pour accroître le crédit populaire à la consommation et pour l’immobilier ? Le faites- vous ?  Vous vous en gardez bien.  A-t-on supprimé le marché des prêts aidés au logement ? Pas du tout.  Au contraire on s’indigne que les banques aient baissé leurs encours de crédits à l’immobilier et à la consommation !  Contradiction insurmontable, on n’a pas l’action que commanderait le diagnostic !

Les bonus sont largement liés aux spéculations sur les marchés. Ils n’ont rien à voir avec les subprimes.  Qu’elle est la part des actifs subprimes qui ont fait l’objet de spéculation en salle de marchés dans les banques françaises ?  Euh, euh, ne répondez pas tous en même temps ! Pratiquement aucune, en fait.


Reste la titrisation. Cette technique a-t-elle été rendue illégale ? Point du tout.  L’un des rôles principal de la finance est d’échanger un capital immédiatement disponible contre un flux de remboursement à venir.  La titrisation d’un portefeuille de dettes fait-elle autre chose ?  Elle s’est développé essentiellement parce que le gonflement des en cours de dettes stimulés par les déséquilibres monstrueux du système monétaire international  était bridé par les règles prudentielles concernant les prêts classiques. Les banques ont sorti de leur bilan des prêts pour pouvoir à nouveau prêter.  Les entreprises ont vendu leurs portefeuilles de créances pour pouvoir également dégager des moyens d’investir. Les banques ont titrisé en masse  pour dégager des ressources pour spéculer en salle des marchés. On y gagnait tellement : la spéculation stimulait la hausse qui stimulait la spéculation...

Faute d’un diagnostic exact, les autorités non seulement n’ont pas pu prévoir la crise mais ne savent pas quoi faire pour éviter que les faits se reproduisent.   Alors on fait de la chaleur autour du comportement de « moutons noirs » chargés de tous les péchés : la Suisse « paradisiaque » ; les traders « fous » ; les bonus « indécents ».  Mais aucune lumière.

L’énorme nuage de dettes est toujours là. Il a été transféré aux Etats et aux Banques centrales.  Les banques elles  dégonflent leurs engagements, ainsi que tous les autres acteurs privés.  Cette décompression a entraîné  l’arrêt du commerce international qui n’arrive pas à repartir.  L’économie marchande stagne sur une base très amaigrie (de 10 à  40% selon les secteurs, de 25% en moyenne).  Personne ne sait comment se débarrasser des dettes accumulées par les Etats, aggravées par les manques à gagner fiscaux de la récession.  Tous les mécanismes spéculatifs sont encore en place.  Des bulles recommencent à exploser ici ou là.

Le G.20, pour la troisième fois, faute de diagnostic et du courage de regarder les mesures difficiles en face,  se contentera de mesurettes bien intentionnées  mais sans importance.

Tout cela est lamentable et dangereux pour l’avenir.

Nous ne cherchons pas avoir raison contre tout le monde.  Nous serions ravi de suivre ébaubi les politiques pertinentes  mises en œuvre par des autorités bien guidées par les analyses également pertinentes de leurs conseillers.
Mais non, décidemment, ce n’est pas le cas.

Personne ne peut prévoir ce qui va désormais se passer.  L’incertitude est totale. Tout peut arriver. L’hypothèse la plus probable est qu’on aura une sortie de crise façon 1993, en plus long et en plus chaotique, car le choc aura été nettement plus rude.  Mais alors il faut se rappeler que l’absence de réforme de l’époque avait conduit à la crise de 98, puis à celle de 2000 puis à notre crise actuelle.  La porte est ouverte à une crise financière encore plus importante un peu plus tard, à la mesure des dégorgements monétaires actuels.  Et là nous ne pourrons recommencer à ouvrir les vannes  comme nous venons de le faire.

Mais cette hypothèse n’est pas la seule.  En 1929, dont nous avons déjà dit que la situation était très différente, même si la cause de la crise est rigoureusement la même (un gonflement de dettes insoutenable alimenté par les défauts du système monétaire international),  on a souvent considéré que les rebondissements successifs ont été le fait « d’erreurs » dont on a pris désormais la mesure.  C’est largement vrai. Mais il ne faut pas sous estimer les causes de ces « erreurs ».  La lenteur de la sortie de crise  a mis à l’épreuve la patience des peuples.  Beaucoup « d’erreurs » furent  le fruit politique de l’impatience générale.  C’est entre 1932 et 1936, plus de trois ans après le krach initial, qu’on est entré dans le cycle infernal des décisions politiques désastreuses qui ont fait perdurer la crise jusqu’à la guerre.

Les vraies réformes, celles qui dureront, furent différées indéfiniment au lieu d’être engagées tout de suite.  Au fond ce n’est qu’après guerre qu’elles seront faites à l’échelle convenable.  Nous sommes sur le même chemin. 

Les Etats considèrent que des réformes cosmétiques à fort effet d’annonce suffisent. La tyrannie de l’existant est telle que les opinions suivent.  On assiste donc à une politique de facilité (laisser filer les déficits et ouvrir les vannes de la création monétaire par les banques centrales ne sont pas des mesures politiquement difficiles à prendre : il suffit de lâcher tout !),  saupoudrée de mesures démagogiques destinées à faire croire à l’opinion que la reprise en main est sévère.

La poudre de perlimpinpin autour des bonus et des paradis fiscaux ne doit pas faire illusion. Faute d’un diagnostic correct  les réformes nécessaires ne sont pas faites.

Cette abstention aura un prix.

Tôt ou tard.

Didier Dufau pour le Cercle des Economistes E-toile.


Grand écart

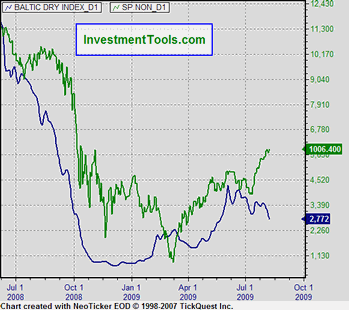
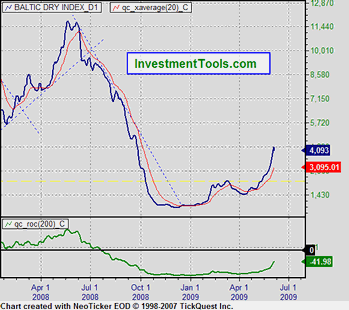
Le graphique ci dessous raconte une drôle d'histoire. On voit que la Baltic Dry index qui donne le prix du transport international chute depuis plus d'un mois après avoir repris des couleurs et qu'il se situe dans des zones extrêmement basses. Alors que les bourses explosent dans une hausse totalement décalée.

En général c'est la bourse qui suit le BDI, pas l'inverse. Ce qui annonce une forte correction boursière quelque part cet été.

Aucune réforme n'ayant été faite de rien, il est normal qu'un système financier pervers reprenne les affaires là où il les avait laissés et que la spéculation effrénée reprenne en amplifiant les quelques bonnes nouvelles du début de l'été.

Le chômage talonne aux Etats-unis ; les exportations allemandes repartent assez vigoureusement. La consommation ne fléchit pas dans la majeure partie du monde.

Cela ressemble vraiment à ce qui s'est passé lors de la crise de 2001-2003. Au lieu de voir repartir une croissance mondiale équilibrée la conjoncture n'a été que l'agglomération des bulles diverses qui ont fini par exploser.

On est reparti sur cette route cahotique. Le mieux qu'on puisse imaginer c'est une courbe en W. Une reprise brève à laquelle succédera presqu'aussitôt une rechute assez grave avant peut être de repartir pour de bon.

LH pour le Cercle des economistes E-toile.


Un emprunt mal né

Faut-il aujourd’hui lancer un grand emprunt national ? La réponse à cette question est indissolublement liée au diagnostic que l’on fait de la crise et à son pronostic.  Malheureusement aucun des promoteurs de l’emprunt ne croit devoir proposer un diagnostic et encore moins un pronostic. Du coup la discussion médiatique autour de ce projet d’emprunt prend un tour un peu psychédélique où se révèlent des attitudes  plus que ne se développent des arguments. Une fois de plus la chaleur l’emporte sur la lumière.

Ce que nous vivons est une crise monétaire due au développement d’une bulle de crédit gigantesque et intenable. L’ivresse des déficits américains et des excédents chinois replacés aux Etats-Unis a permis un développement pyramidal de crédits de plus en plus artificiels et de plus en plus artificieux. Lorsque l’endettement représente près de 400% du PIB des grands pays, il n’y a AUCUN  moyen d’en espérer un remboursement.  La sortie de crise passe par la ruine partielle du créancier. Toutes les activités directement liées au crédit s’effondrent. Les flux  de consommation, de production et d’échanges fondés sur les dérèglements financiers se contractent violemment.

Nous prétendons depuis le départ que la crise actuelle n’est pas une crise des subprimes, qui ne sont qu’un détail du dérèglement financier global, mais un effet dérivé du système monétaire international fondé sur la domination du dollar dans un système global de changes flottants. La réforme clef est donc celle du système monétaire international.  Ce diagnostic n’ayant pas été fait, l’action des uns et des autres flotte dans l’approximation  et n’a pas d’autre boussole  que l’urgence dans la panique.

Dans l’urgence et dans la panique, on a sauvé les banques menacées de faillite généralisée. Dans l’urgence et la panique on a laissé les déficits publics gonfler démesurément. Dans l’urgence et la panique on a tenté de sauver la confiance par des réunions surmédiatisées du G.20 qui n’ont débouché sur rien.

La récession atteint en France son quinzième mois. Les six derniers mois n’ont vu aucun redressement. Au contraire tous les records de gravité sont battus avec une grande constance, en même temps que les médias et les politiques ne cessent de mettre en exergue des signes de reprise qui s’évanouissent au fur et à mesure. Aucune des mesures prises n’a pu inverser le cours des évènements. Seul le discours politique a changé, passant du libéralisme débridé au dirigisme socialisant,  le thème de la rupture restant la seule constante.  Il faut dire qu’il était uniquement verbal et que son ambigüité permet de le maintenir sans douleur.

Sur cette toile de fond d’impuissance, on est passé du plan de relance, qui n’a rien relancé, au plan de préparation de la sortie de récession, qui n’est pas en vue.

Alors que nous voyons qu’à fin 2009 le déficit public  sera supérieur à 150 milliards d’Euros (avec 200 milliards en vue pour 2010), alors que tous les systèmes sociaux n’auront pas encore été à cette date sollicités à plein régime (le chômage va exploser en 2010 et monter au dessus de 10% de la population active et 25% du salariat du secteur marchand) et que rien ne montre un redressement quelconque de l’activité ni l’apparition d’un nouveau système stable d’échanges internationaux, l’Etat français se voit privé de ressources.

Dans la panique et l’urgence, la seule idée qui s’impose est celle d’un emprunt. La voie fiscale étant fermée, la ressource ne peut venir que du bas de laine ou de la Banque Centrale. La Banque Centrale en est aux mesures « non conventionnelles », c'est-à-dire à faire fumer la vieille planche à billets, et ne peut guère être sollicitée au-delà.  Reste l’emprunt.

Nous avons écrit, en septembre 2008, que la solution du grand emprunt était à considérer. Lorsque le crédit s’effondre et avec lui les bourses, des sommes gigantesques sont à la recherche de sécurité et  le trou d’activité ne peut être compensé que par des mesures de dépenses publiques. Un grand emprunt national lancé en octobre 2008 aurait eu un impact certain, associé à une réforme immédiate du système monétaire international.

En stabilisant les relations économiques internationales, et en compensant au moins partiellement les effets du « credit-crunch », on pouvait atténuer de façon peu coûteuse la crise naissante. Nous avons ajouté qu’il fallait en profiter pour mettre fin à l’ISF basé sur la valeur des biens, pour un ISF basé sur les grands revenus, et faire revenir les capitaux cachés à l’étranger. On aurait pu associer grand emprunt et retour des capitaux en imposant une option entre taxation et souscription : par exemple taxation à 25% pour les sommes rapatriées sans placement et 10% pour celles qui iraient au grand emprunt national. L’Etat français aurait récupéré à bon compte des milliards d’euros et le taux de l’emprunt aurait pu être très bas : 1.5% défiscalisé sur l’IR (mais pas la CSG) et indexé sur l’inflation aurait suffit.   Il est probable qu’on aurait pu collecter près de 25 milliards d’euros qui auraient garanti une action forte de l’Etat dès 2009 sur les dossiers d’investissement stratégiques.

L’emprunt envisagé est prévu pour le début 2010, date où la ruine des finances publiques sera manifeste, et après 15 mois de politique du chien crevé au fil de l’eau. Aucune réforme du système monétaire international n’est prévue. Les déficits se sont accumulés. Le nombre des faillites et des licenciements va exploser à partir de l’automne 2009.  La peur s’est accumulée. Elle a changé de nature. Les épargnants craignent désormais une inflation incontrôlée. Un taux très bas sans sucette fiscale et de garantie vis-à-vis de l’inflation ne séduira pas. Les épargnants préféreront les obligations un peu risquée à 5 ou 7%  sur une période relativement courte (4 à 7 ans) plutôt que de la rente faiblement rémunérée et menacée par l’inflation. Les détenteurs de patrimoines lourdement touchés par la crise et l’ISF ne souscriront pas facilement. Ceux qui gardent une partie de leur argent à l’étranger n’y participeront pas.  Tout cela ne signale pas un climat particulièrement favorable à un grand emprunt national, sauf accompagnement ad hoc, tendance radicale.

On parle toujours de confiance lorsqu’il s’agit d’emprunt. Mais l’humeur générale est plutôt hostile à ce qui rend l’épargnant confiant.

Au milieu des années 1970, George Marchais, le secrétaire général du Parti Communiste Français, alors que l’on parlait de l’actualisation du Programme Commun de Gouvernement, s’était exclamé : « il faut un impôt radical qui au dessus d’une certaine somme, prenne tout ».  En un mot il fallait un revenu maximal. Personne n’aurait pu gagner plus.  La droite s’était aussitôt insurgée devant des mesures aussi bolcheviques et les socialistes avaient du monter au créneau pour expliquer que jamais, au grand jamais, une telle provocation n’était dans leurs intentions.  Que constatons-nous aujourd’hui ? Que ce sont des députés de droite qui le suggèrent et qui reprennent l’idée d’un salaire maximal.  En même temps, M. Woerth avertit que le secret bancaire étant en voie de disparition, il importe que les « délinquants » rapatrient spontanément leurs avoirs et vite, tout en sachant qu’au mieux, sans pénalité, l’heureux retour se fera avec un prélèvement de près de 60%. Et qu’après il y aura à nouveau toute les joies de l’ISF et des prélèvements fiscaux et sociaux. En un mot, un fois de retour, les capitaux perdront régulièrement de leur valeur et devront être vendus pour payer l’impôt. Rappelons qu’avec un taux marginal de 1.8 alors que les placements actuels sûr rapportent 1.5%, sur lesquels on prélève environ 60%, soit un rendement net de moins de 0.6%, l’ISF est une machine à faire vendre le capital (et là, gare à la plus value !). Surtout si on fait intervenir l’inflation.

Mieux encore, voilà que les mêmes voix de droite suggèrent de rendre OBLIGATOIRE la souscription au nouvel emprunt. Il est vrai que si on enlève tout argument de nature à séduire l’épargnant, l’espoir d’une collecte suffisante ne peut reposer que sur l’emploi de la force. Mais l’emprunt forcé rappelle fâcheusement les violences d’état du moyen âge. Pourquoi ne pas rétablir les corvées pendant qu’on y est ?  

Le climat général est à la violence contre « l’argent ». Alors qu’il se terre après avoir pris une bonne raclée.

Pour l’observateur des médias, qui sont en France aussi moutonniers qu’un banquier, ce qui n’est pas peu dire, et où on constate que quatre ou cinq personnes fixent le bien penser et son tempo, il est intéressant de constater que simultanément et unanimement les commentaires des radios, des télévisions et des journaux à l’annonce de l’emprunt se sont fixés sur la norme : attention danger !

 C’est à qui rappellera avec le plus de force que les emprunts précédents ont été des catastrophes nationales. L’emprunt Pinay indexé sur l’or en période de haute inflation s’est révélé il est vrai fort coûteux. Le cas Pinay est l’exemple même d’un mythe politico-économique  entièrement fabriqué. Le plus bel exemple de « com’ » de la Quatrième République. L’homme au chapeau rond, au physique ingrat d’une province qui ne s’attache pas aux frous-frous de l’esthétique, à la moustache aussi ringarde que délicieusement vieille France, se devait, muni d’une auréole d’or, de devenir l’archétype de la confiance incarnée. A tel point que la visite au sage (ou ermite)  de Saint Chamond deviendra un rite (assez grotesque il faut bien le dire)  lorsqu’il s’agira de lancer un nouvel emprunt. Ce que Giscard, qui imaginera le pire emprunt de toute l’histoire de France, au moins du point de vue des finances publiques, ne manquera pas de faire avec toute la pompe et l’hypocrisie requises.  A ce point qu’à Science-pô, le sujet « Pinay » donne droit au corrigé type : « Pinay emprunteur – Pinay emprunté » !

Cet emprunt Pinay est intéressant pour une de ses caractéristiques. Afin d’éviter les critiques socialistes comme quoi il faisait payer aux pauvres l’intérêt aux riches souscripteurs, un argument que l’on retrouve aussi partout actuellement, dans des bouches de droite comme de gauche, les promoteurs de l’emprunt avait assorti les avantages consentis au « capital » d’un avantage social très important : le 1% du Chiffre d’affaire accordé au CE d’EDF en toute défiscalisation ! Un énorme cadeau fait à la CGT qui régnait en maître sur l’institution. Cet avantage devait cesser avec l’ultime remboursement de l’emprunt Pinay. Devinez ce qu’il en est advenu !

Plus intéressant, on voit que les grands emprunts nationaux suivent en gros le rythme des récessions décennales. Les trois derniers (Giscard, Mitterrand et Balladur) correspondent aux trois crises de 74, 82, 93.  En 2002, la mondialisation de la finance  avait rendu inutile cette opération : il suffisait de se fournir sur le marché international des capitaux sans agrémenter l’emprunt de douceurs particulières. Et la crise n’avait pas été trop sévère.

Les conditions d’emprunt aujourd’hui restent bonne sur le marché international qui considère désormais qu’un plancher a été atteint pour les baisses de capital  et qu’un rendement et un capital garantis par un Etat crédible est toujours bon à prendre, en attendant mieux. Caisses de retraites et assureurs ont une grande faim de ce genre de papier. En France et dans le monde.

Alors pourquoi un grand emprunt qui vient trop tard pour enrayer la crise, qui s’ajoute aux emprunts permanents effectués par le Trésor sur les marchés, et dont on voit qu’un climat a été créé pour qu’il ne soit pas attractif ?  Le tout dans une ambiance de violence contre la richesse…

La réponse est simple : pour pouvoir continuer à dépenser sans contrainte. L’emprunt est un expédient qui permettra de boucher les trous immenses que la crise va continuer à creuser au moins jusqu’à fin 2010 dans tous les comptes publics.  Son lancement occupera les esprits au moment où les chiffres de 2009, sinistres, commenceront à sortir. Le tapage fait autour des projets de dépenses permettra de conserver le leadership de l’opinion jusqu’aux élections régionales.

Et après ? Après on prie pour que les « prévisions » qui indiquent une légère croissance en 2010 soient au rendez-vous et qu’aucun accident majeur qui relancerait la crise ne se produise dans le monde sur le front économique.

Une fois de plus le calendrier est plus politique qu’économique.

Rappelons que sans réforme du système monétaire international, sans réforme forte du système bancaire (et plus largement financier)   et sans rupture réelle en France avec le « tout Etat » à base d’impôts délirants et de dettes  indéfinies, nous ne ferons qu’aggraver les choses à moyen terme.

Et peut-être bien  à court terme.

Les fous ont-ils pris le contrôle de l'asile ?

Pour un site de commentaire de l’actualité économique, qui est notre vocation,  la richesse actuelle nous sollicite de partout : faut-il lancer un grand emprunt national ? Faut-il donner des coups de pouces au SMIC ? Faut-il réformer drastiquement la fiscalité en faveur de l’écologie ? Peut-on échapper à la retraite à 65 voire à 67 ans ?

Nous avons retenu aujourd’hui une réaction qui entre dans la catégorie « attitude » et qui, derrière ses côtés paradoxaux, ouvre des fenêtres sur des aspects historiques et prospectifs assez profonds.

Yves de Kerdrel du Figaro et du Journal des Finances publie en Opinions dans le numéro du 23 juin 2009 un brulot contre une réforme récente lancée par le Président Obama : Les banquiers centraux voient leurs pouvoirs élargis à la supervision des risques systémiques aux Etats-Unis comme en Europe. Pour notre auteur « les fous ont pris le contrôle de l’asile ». « Les apprentis sorciers de la banque et de la finance ont réussi à se faire désigner comme les gardiens de la vertu financière ».

Une telle éruption contre l’establishment financier à qui il ne manque que les hauts de forme pour être le parangon de la plus haute distinction et de la plus exemplaire moralité,  dans un journal généralement moins révolutionnaire, est intéressante.

La question de la banque centrale est posée depuis les tout débuts de la banque moderne. Les Etats ont de tout temps eu besoin de financements importants. La création monétaire et la mobilisation de l’épargne concentrée pas trop loin de son pouvoir l’intéressent.  Dès le 17ième siècle l’idée s’impose d’une banque particulière qui aurait des privilèges spéciaux  et des relations particulières avec l’Etat. Le développement du billet de banque donne à cette idée une impulsion irrésistible. En France cela se passe mal avec le système de Law qui capote assez vite et finit dans le discrédit. L’Angleterre s’en sort mieux  avec une banque centrale qui se veut le parangon absolu de la vertu et porte l’idée de la respectabilité là où elle n’était pas spontanément. Il faudra Napoléon désireux  de financer son empire et de doter le pays d’une monnaie stable et digne pour qu’une banque centrale renaisse, confiée comme il se doit aux pires profiteurs des biens nationaux que la révolution française ait connu. Les Etats Unis refusent absolument toute banque centrale. Il faudra attendre la veille de la guerre de 1914 pour qu’une banque de ce type naisse et encore, on lui donnera un nom bizarre pour calmer les inquiétudes de ceux qui n’en veulent surtout pas : un système fédéral de réserve, ce ne peut pas être une banque centrale !

 La crise de 1929 viendra mettre un terme à tous les systèmes autonomes de création monétaire décentralisée fondée sur des critères prudentiels et non pas sur la régulation d’une banque centrale d’émission (le Canada cédant en dernier en 35-36).  A partir de 1971 l’idéologie des changes flottants s’impose : les métaux précieux n’ont plus de rôle monétaire. Les monnaies sont purement administratives (Fiat money pour les anglo saxons). Elles n’ont aucune valeur réelle mais seulement une valeur relative vis-à-vis d’elle-même : le contrôle de l’inflation devient la mission essentielle des banques centrales. Pour éviter les tentations, la majorité des banques centrales deviennent plus ou moins indépendantes des Etats qui, en situation normale, ne peuvent plus avoir recours à la planche à billets.  Si la monnaie ne perd pas trop vite sa valeur tout va bien.

Chaque poussée de centralisation a été justifiée par des scandales ou des difficultés financières. La « main invisible » qui permet à des instincts individuels même douteux de servir les besoins collectifs n’a jamais marché dans le domaine de la finance. Le cycle décennal est clairement lié au cycle du crédit, une purge régulière étant nécessaire pour éliminer les excès des périodes d’euphorie. A chaque crise un peu forte, accompagnée pour les épargnants par la perte de leur dépôt, la régulation a été centralisée et renforcée.  Faut-il y voir une montée progressive vers une meilleure maîtrise de la finance    ? Il est facile de montrer que non.

La FED est crée en 1913 après la crise bancaire  de 1909. Dès la guerre de 14 finie, on connaît la crise de 1921, puis celle de 1929. La FED se révèle incapable de contrarier l’épidémie de faillites bancaires. Il fallut créer une autre institution le FDIC, qui a donné une garantie d’Etat aux dépôts des banques pour que les faillites cessent en 1934-35.   Exemple historique qu’une banque centrale est d’abord incapable d’éviter une crise et ensuite de l’arrêter.  En France ce fut exactement pareil à tel point que c’est la contradiction entre la politique de déflation menée par le gouvernement Laval et celle, soudain laxiste de la banque centrale, qui fera que la France sera le pays qui souffrira le plus de la crise de 1929 !  Les banques centrales firent profil bas pendant les vingt ans qui suivirent. Il est donc relativement facile de prouver par l’histoire passée que les banques centrales furent toujours de mauvais pompiers et parfois d’excellents pyromanes.

Depuis l’instauration des changes flottants, les choses sont devenues à la fois plus complexes et plus voyantes. Le rôle des banques centrales est clairement de réguler l’émission de monnaie de crédit (par les banques, principales sources de création de monnaie) afin de limiter la hausse des prix.

Pas de chance, le cycle des crises décennales demeure.

L’ennui c’est qu’elles sont généralement aggravées par les banques centrales.

Après le chaos initial qui a suivi l’introduction du système et la stagflation qui en fut la conséquence, le FED provoque avec Volcker un « refroidissement » très sévère qui ramène l’inflation à un niveau plus raisonnable.  Vient alors Greenspan qui se moque des déficits extérieurs et lâche la bride à la création monétaire à chaque fois qu’une récession montre le bout de son nez. Le résultat : des bulles financières à répétition et des crises violentes dont on ne sort qu’en préparant la prochaine. Les politiques et les banquiers centraux se prêtent la main aux Etats Unis pour créer les conditions d’une crise aggravée.  On supprime les garde-fous mis en place dans les années trente ; on laisse se créer des mastodontes « too big to fail » en espérant qu’ils conquerront le monde ; on développe le crédit dans son volume et dans ses formes sans aucune limite ; on encourage les formes d’assurances crédits et de véhicules de placement les plus dangereux.  Après l’explosion du système Greenspan le gourou devient le pestiféré en même temps que son principal bras droit continue sa politique  exactement de la même façon : en noyant sous la création de monnaie tout problème de conjoncture.

Il est donc facile de prouver aussi par l’histoire récente  que les banques centrales furent toujours de mauvais pompiers et parfois d’excellents pyromanes.

Dans notre article de septembre 2007  ces vérités incontournables nous avaient conduit à écrire : « Quatrième erreur : croire que les banques centrales peuvent enrayer seules le retournement de la conjoncture ». Ce que la suite a amplement prouvé et prouve tous les jours. Si les dépôts en banque des particuliers ont été jusqu’ici sauvés, ce n’est pas par l’action des banques centrales mais grâce à la garantie renouvelée des Etats.  Quant à la récession elle se déploie en s’aggravant  depuis 2007 sans que l’action des banques centrales ne l’ait en rien ralentie.

Alors oui nous pouvons soutenir Yves de Kerdrel dans son observation : les pouvoirs nouveaux de régulation sont bien accordés sinon à des malfaiteurs du moins à des impuissants. On espère sans preuve que ces nouveaux eunuques issus du sérail financier seront castrateurs pour le plus haut bien public tout en laissant des organes lourdement lestées en testostérone galoper dans le Harem.

On   On aurait pu imaginer une approche autrement efficace : Mettre fin aux émissions monétaires dévoyées liées au système des changes flottants,      Réduire la puissance des institutions financières en spécialisant les champs d’activités et en évitant les trop grosses concentrations. Interdire certaines pratiques dangereuses  comme le transfert vers l’assurance des risques bancaires, le short sur monnaie, les opérations à trop fort levier etc.

En réduisant la pression dans la cocotte minute financière, on réduisait d’autant le besoin de gendarme. Là, on a vraiment l’impression d’une fuite en avant dans l’erreur. On ne fait rigoureusement rien sur les sources fondamentales de la crise (les changes flottants notamment) et on fait grandir la taille du képi sur la tête de régulateurs qui ont montré que la régulation n‘était pas possible après avoir pensé qu’elle n’était pas souhaitable.

Un réel problème.  

L'impossible retour aux accords de Bretton Woods (suite)

Suite de l'article précédent

En vérité le système était vicié à la base. Aucun mécanisme n’était prévu pour garantir que la politique monétaire américaine maintiendrait la valeur de la monnaie en or. Au contraire, le système instituait une « dissymétrie »  (en clair : une inégalité structurelle en faveur des Etats-Unis) et le potentiel pour le renouvellement des doubles pyramides de crédits néfastes constatées en 1939.

L’arrivée de Kennedy et le lancement d’une politique dispendieuse aussi bien de course aux étoiles que d’interventions militaires tous azimuts, signifiaient une politique monétaire hyper inflationniste d’autant plus facile à financer qu’elle l’était dans la monnaie mondiale. 

Jacques Rueff reprit sa plume pour signifier que le système était le même que celui de 29 et risquait de déboucher sur une crise du même type. Le professeur Triffin expliqua doctement toute la contradiction qu’il y avait  à faire dépendre la croissance mondiale d’une monnaie nationale dont les comptes extérieurs devaient être obligatoirement déficitaires pour alimenter le commerce international en monnaie.

Les faits furent au rendez-vous. Le Gold exchange standard se mit à hoqueter dès le milieu des années 60. De Gaulle exigea au milieu des ricanements la fin du système et le retour aux disciplines de l’étalon-or.  La guerre du Vietnam fit le reste.  Lassée d’engranger des dollars qui alimentaient chez elle une inflation de moins en moins maîtrisable, la RFA mit fin au système de Bretton Woods et Nixon décréta l’inconvertibilité du dollar en or.

La crise majeure de 1974 suivit qui chamboula complètement l’économie monde. La France ne s’en est jamais remise.  Un système par défaut, les changes flottants se mit en place, qui provoqua des crises de plus en plus importantes jusqu’à l’éclatement actuel.

On dira : d’accord, le système de Bretton Woods était inégalitaire et contenait ses contradictions internes, mais il a été tout de même responsable des trente glorieuses. Après tout nous acceptons ses inconvénients si on revit à nouveau trente années de croissance glorieuse.

Les circonstances ont joué  dans les trente glorieuses : un changement de mentalité vis-à-vis de la dépense publique, une énergie renouvelée, le dynamisme de la reconstruction, le plan Marshall marquent l’immédiat après guerre. Ce fut une période d’inflation mais de plein emploi, de famine de dollars chaque pays en recherchant pour reprendre pied sur les marchés extérieurs.  Pendant dix ans-quinze ans les défauts intrinsèques du système furent des avantages.

Ce n’est qu’à partir de 1963 que les tensions se manifestèrenent et s’aggravent constamment, au point qu’on finit par inventer les droits de tirages spéciaux,  jusqu’à l’explosion finale et la crise de 74.

Le retour au Gold exchange standard en Dollar nous remettrait immédiatement dans la situation de la fin des années soixante.

En revanche la stabilité des changes et la responsabilisation des Etats vis-à-vis du taux de change de leur monnaie, malgré mille accrocs, avaient montré son avantage. Le plein emploi avait été assuré sachant que tous les pays tentaient d’aller au maximum de leurs capacités en se tenant à la limite du déraisonnable.  Tous sauf les Etats Unis.

En l’absence de possibilité de revenir à un étalon-or ou au GES dollar, que peut-on faire ?

Créer un système de changes fixes sans monnaie prédominante. Chaque Etat redevient responsable du taux de change de sa monnaie vis-à-vis des autres, sauf à être écarté du commerce international. Les déficits et les excédents excessifs sont prohibés. Une unité monétaire internationale est créée basée   sur un panier de valeurs à définir pouvant inclure l’or, le pétrole et ce qu’on voudra. Il est interdit d’inclure dans les réserves des banques centrales quelques devises que ce soit.

Le stock outil des devises pour chaque pays est géré par une instance différente de la banque d’émission. L’accumulation des devises étrangères n’a pour but que de faciliter les transactions  et ne peut pas servir à créer de la monnaie locale. La compensation des soldes des balances de paiement se fait en monnaie internationale, le FMI retrouvant son rôle de  régulateur. Les Etats unis sont à égalité de traitement que les autres et perdent leur droit de veto.

Le système global retrouve des responsables : les Etats et un gendarme le FMI. L’encadrement de la finance reprend son sens. Les opérations de « short » sur les monnaies sont interdites. Les mouvements de capitaux à court terme sont contrôlés autant que de besoin. Les entreprises retrouvent une boussole et une sécurité. Des plans d’action peuvent être définis qui ne sont pas à la merci de changements irresponsables de la valeur respective des monnaies ou de brusques coups de folies sur les marchés.

Dans cette affaire l’important est l’égalité des devoirs, la responsabilité des Etats, avec une régulation supranationale et la stabilité de changes fixes,  ajustables uniquement avec l’accord général.  L’idée centrale est celle d’un développement coordonné et général, sans déséquilibres majeurs, avec une pression vers le plein emploi.

Les changes flottants avec une monnaie nationale de fait devenue la monnaie internationale et une finance débridée ne peuvent pas permettre d’atteindre ces résultats. Cette triplette tragique doit être éliminée d’un coup.

Il faut utiliser la pédagogie de la récession avant qu’elle ne tourne à la dépression pour obtenir le changement nécessaire. On en est loin.  La majorité des responsables n’osent pas aborder la question des changes flottants, seuls quelques pays attaquent le rôle du dollar et pas nécessairement les plus recommandables, et la régulation de la finance se résume à la lutte contre les paradis fiscaux et à des mesures locales presque sans intérêt.

Jusqu’ici les autruches ont toujours cru que le débondement de la production de dollars suffirait à faire sortir de la crise (1974, 1982, 1987-1992, 1998-2003, 2008-2009), avec un abandon des disciplines budgétaires. Il se peut que cela suffise encore une fois, même si on peut douter d’une sortie de récession spontanée et de la qualité de la situation mondiale avec un système bancal et des acteurs totalement étouffés par des déséquilibres monstrueux et des dettes publiques ingérables.

Mais ce qui est sûr c’est que cette reprise ne pourra JAMAIS devenir la base d’une croissance équilibrée et durable et que le pire surviendra peu après avec une violence cette fois-ci si dévastatrice qu’il vaut mieux ne pas y songer.

Il faut réformer le système monétaire international et mettre fin aux changes flottants.

En urgence. 

Didier Dufau pour le cercle des Economistes E-toile


L’impossible retour aux accords de Bretton Woods

La réforme du système monétaire international est la grande absente de toutes les réflexions menées depuis le krach de septembre 2008. Le système des changes flottants  est un sujet quasiment tabou bien qu’il n’y ait aucun corpus économique important et convaincant justifiant son hégémonie. La contestation vient par un biais : la critique du rôle du dollar notamment par les pays dits du « bric », Brésil, Russie, Inde et Chine. Plusieurs d’entre eux ont accumulés des réserves en dollars immenses dont ils craignent que la valeur ne s’évapore.   Contrairement au Japon qui a accepté de se voir ruiné à plusieurs reprises par des baisses importantes du cours du dollar, ces pays ne sont pas alignés sur les Etats unis et peuvent exprimer leur inquiétude.

La création monétaire débridée de dollars par la FED leur fait craindre un effondrement de cette monnaie à plus ou moins court terme. Dans un système de change flottant si une opération de spéculation en ce sens était déclenchée, elle serait impossible à arrêter.  Si les Etats ne considèrent pas comme de leur responsabilité d’assurer une valeur externe de leur monnaie, et se concentrent sur sa stabilité  interne, mesurée par les prix à la consommation, rien n’empêche en effet un effondrement. Le yoyo du dollar est une réalité qui a fait passer sa valeur en euros par exemple du simple au double. Rien n’interdit de penser que le dollar ne puisse encore baisser fortement, bien qu’il soit déjà au plus bas. Les accords occultes entre la FED et la BCE réduisent actuellement les fluctuations entre Dollar et Euro. Rien n’indique qu’en cas de tourmente monétaire ce gentleman’s agreement pourra être maintenu.

L’effondrement du Dollar aurait des conséquences immédiatement cataclysmiques et entraînerait dans la foulée la fin du libre échange tel que nous le connaissons. En fait on se retrouverait ipso facto dans la situation qui avait prévalu au début des années trente lorsque le Dollar, après la Livre, avait été fortement dévalué. Le marché international des devises-papiers (fiat money pour les anglicisants) est incapable de trouver un équilibre rationnel quelconque en temps normal. Il l’est encore moins en cas de crise générale, et ne le serait plus du tout en cas de panique générale alors que les planches à billets fonctionnent à plein régime.

Chacun sent que le régime des changes flottants est une croute monétaire hyper fragile sur laquelle on ne peut avancer qu’en marchant sur les œufs et que si elle craque ce sera panique à bord et sauve qui peut.

C’est une des raisons pour laquelle nous affirmons depuis septembre 2008 que la première mesure qu’il fallait prendre était de stabiliser le système de changes avec responsabilisation des Etats vis-à-vis de la valeur extérieure de leur monnaie.

L’ennui c’est que le débat sur une réforme du système des changes n’est pas ouvert et que les solutions sont peu explorées et encore moins débattues. On parle d’un retour à l’étalon or sans véritablement en comprendre les contraintes qui sont sévères. Ou d’une restauration du système mis en place à Bretton Woods qui est peu souhaitable.  Il faut donc se projeter dans un autre univers que ceux que nous avons connus ce qui n’est jamais simples. On n’entre pas dans l’inconnu sans précaution. Comme aucun débat suffisamment général n’a eu lieu, les autorités ont l’impression que ce serait de l’aventurisme pur.  En cas de crise le premier réflexe est le repliement sur les certitudes et le confort des habitudes. Politiquement c’est ce qui explique le virage à droite initial de l’opinion dans les élections politiques. Economiquement, on fait bloc sur ses certitudes. En fait on se raccroche à ce qui est à portée de la main, même quand il s’agit de brindilles.

L’étalon-or n’a pas connu une période de généralisation très longue et cette période n’a pas été particulièrement heureuse. Jusqu’en 1873, c’est le bimétallisme or et argent qui régnait, non sans crises majeures. Il a été rendu impossible par la découverte de nouveaux filons et surtout de nouvelles techniques d’extraction d’or qui a provoqué des désordres monétaires continuels jusqu’à ce que l’argent soit démonétisé. Il s’en est suivi une première « grande dépression » à la fin du dix neuvième siècle particulièrement regrettable.

Peu de gens savent encore que le mode d’ajustement des balances extérieures en système d’étalon or est la déflation. Plus personne n’accepte la déflation. Les salaires sont quasiment fixés. L’Etat considère que ses recettes doivent être protégées à la baisse. Les grands groupes tiennent leurs prix. En un mot : le mode d’ajustement de l’étalon or est inopérant et ne serait plus toléré.  Imaginons que nous soyons en régime d’étalon or : la Chine aurait accumulé un tas d’or mais en provoquant une déflation proportionnelle aux Etats Unis.   Un rééquilibrage dur des échanges se serait alors produit avec baisse des salaires et des prix aux Etats-Unis.   Dans notre société basée sur les grands groupes, les syndicats, l’Etat omnipotent, il n’y aurait aucune chance pour que la potion soit avalée.  Les autres raisons souvent avancées pour refuser l’étalon or ne sont pas convaincantes.

Certes l’or est actuellement fort mal réparti et le seigneuriage donnerait des boni importants à certains. Mais une fois le système en place les stocks bougent et se retrouvent là où ils doivent être. La crainte d’un manque de liquidité du fait d’une insuffisance d’or est également infondée. La production d’or augmente à un rythme de 2 à 4% par an ce qui est le rythme hors inflation de la croissance. Quant aux hymnes à l’irrationalité d’un système qui consiste à faire des « trous dans la montagne », ils sont exclusivement polémiques et n’ont pas d’intérêt en soi. S’il fallait faire des trous dans la montagne pour avoir une croissance heureuse et durable, pourquoi pas ?

La vraie raison de l’impossibilité de l’étalon or est que ses mécanismes d’ajustement ne sont pas politiquement acceptables et ne correspondent pas aux nouvelles structures économiques. Elles ne fonctionneraient pas.

Le retour au système mis en place à Bretton Woods, le Gold-dollar exchange standard, ne convient pas plus. Rappelons que ce système consiste à ne définir qu’une seule monnaie convertible en or, le dollar, toutes les autres étant définies par un taux de change vis-à-vis du dollar.  Ce système de Gold exchange standard (GES), étalon de change-or en bon français, avait déjà été essayé après la guerre de 14-18 devant l’impossibilité pratique de revenir à l’étalon or : pratiquement tout l’or était centralisé aux Etats-Unis. Toute la période est marquée par des tourments monétaires continus. Jacques Rueff, un observateur particulièrement affuté, remarqua très vite que le GES avait été finalement le responsable principal de la crise de 1929.  C’est lui le père de la dénonciation de la « double pyramide de crédits »  que permet le système. Le pays qui a dispose d’une monnaie pivot finance ses déficits extérieurs par la création monétaire (facile : c’est sa propre monnaie qui sert de monnaie mondiale) en même temps que les excédents accumulés à l’extérieur finance également une même inflation de crédit. Le système est auto entretenu et au bout d’un moment on aboutit à des situations d’endettement global ingérable.  D’une part les crédits ne servent plus principalement à financer l’expansion mais la spéculation (la création monétaire va plus vite que le potentiel de croissance) ou l’inflation, d’autre part leur niveau par rapport au PIB devient tel qu’il est impossible de rembourser. On aura atteint en 1929  aux Etats-Unis un taux d’endettement de près de 400% du PIB en 1929. Il est facile de calculer le niveau démentiel de croissance qu’il aurait fallu pour payer les intérêts et rembourser le capital d’une pareille dette sans vendre le capital national. Ce sont les créanciers  qui ont payé.  Et l’activité.

A Bretton-Woods cette leçon n’a pas été tirée.  Les Etats Unis était devenue une hyper puissance. Elle détenait toujours l’essentiel de l’or du monde. Elle était la créancière de toutes les démocraties occidentales. L’économie européenne était par terre. La Livre britannique avait été totalement supplantée par le Dollar. Le retour à l’étalon or n’était pas plus concevable qu’en 1918. Les beaux esprits expliquèrent que si le premier étalon de change n’avait pas fonctionné c’était parce qu’il y avait trop de monnaies de référence. En fait toute monnaie convertible en or pouvait servir de réserves de changes susceptibles de justifier la création de monnaie dans les pays créditeurs dans ces monnaies.  Une banque centrale pouvait créer de la monnaie nationale à due concurrence de ses entrées de devises convertibles. La concurrence entre les émetteurs de monnaies « bonnes comme de l’or » déstabilisait le système. Ces défauts n’existeraient plus avec une seule monnaie triomphante et base de tout le commerce mondial, le dollar. Le monde ne risquerait plus la pénurie de monnaie internationale, comme c’était le risque supposé avec l’or. La puissance de l’économie américaine et son rôle directeur dans l’économie mondiale garantissait en fait tout autant que la référence à l’or la valeur de la monnaie de référence, et indirectement la valeur des monnaies des pays qui « ne feraient pas plus de bêtises que les autres ».  Les pays autres que les Etats-Unis  étaient tenus de faire  les efforts nécessaires pour maintenir la valeur de leur monnaie en dollar. Les Etats unis étaient tenus de garantir la valeur du Dollar en or.  En avant pour les « trente glorieuses ».

En vérité le système était vicié à la base.


A suivre ...

Fausse reprise et fausses réformes

Une fois de plus on a vu une « reprise psychologique », totalement virtuelle,  emporter la presse internationale et les institutions politiques alors qu’absolument rien ne le justifiait.

Comme nous l’avons prévu et écrit depuis 2006, la crise est plus dure que celle de 1993 qui fut pourtant la plus sévère depuis la guerre. Beaucoup plus dure. Tous les records sont battus sur tous les fronts. Pas un jour sans qu’on nous annonce un désastre « jamais vu depuis les années 30 ». L’exercice qui consiste en permanence à rectifier les statistiques du passé à la baisse et les perspectives du futur à la hausse est certes bien intentionné mais peu représentatif de ce qui se passe sur le terrain.

Le rebond de la bourse doit être analysé avec un minimum de prudence. Comme d’habitude la réaction à la baisse a été plus loin que nécessaire. Et il y a eu une réaction normale. Mais qu’elle est minime ! Si on ramène les cours du CAC en unité monétaire réelle (en déflatant l’inflation), on s’aperçoit qu’on est proche des plus bas historiques depuis la guerre de 40. Les hausses nominales en unité monétaire courante masquent la réalité. On sait que l’Euro est désormais à parité de valeur avec le Franc du milieu des années 60. C'est-à-dire que la monnaie a été à peu près divisée par 6 ou 7 depuis cette période. Un indice de 3200 actuel  correspond donc  à moins de 500 en valeur constante. Laissons aux statisticiens le soin de faire les calculs précis. Mais cette approximation suffit pour constater que les cours actuels sont infimes. Il était normal que l’on rebondisse de 2500 à plus de 3000. La hausse est due principalement à la revalorisation des titres qui avaient été massacrés. En revanche les cours des blue ships ont eu tendance à s’effriter malgré le rebond. En un mot : les spéculateurs ont joué les valeurs spéculatives ; les épargnants ont quitté la bourse et n’y sont pas revenus, boudant même les belles valeurs qui après voir mieux résister s’enfoncent à leur tour.  Tout ceci ne correspond à aucune anticipation de fin de récession.

De même les rebonds plus ou moins saugrenus que l’on constate sur les marchés de matières premières n’ont pas à être pris comme des signes absolus que tout repart. La spéculation est toujours là alors que les courbes de consommation sont au plus bas. La Chine qui craint comme la peste un effondrement du Dollar a converti une partie de ses réserves de devises en stocks réels. Ce faisant elle a induit une restriction du crédit aux Etats unis (où ses dépôts étaient placés) et alimenté une hausse des cours totalement disjointe des consommations. L’effet ne peut être que temporaire. Sur aucun marché on ne constate de reprise marquée. Au contraire tous les marchés sont maintenant confrontés à des baisses sensibles qui forcent les intervenants à des restructurations massives.  La Chine qui prétend avoir une croissance « meilleure que prévue » a vu ses exportations chuter de près de 27% en mai…

Au total, la récession globale dans le monde sera de 3% (en PIB) en 2009 selon la BIRD, alors qu’on prévoyait il y a encore quelques semaines une baisse historique (ce n’était jamais arrivé depuis la guerre de 40) mais de moins de 2%.

En France, compte tenu de l’énormité  du secteur non concurrentiel et du nombre très important d’inactifs (la plupart des jeunes jusqu’à 25 ans, la plupart des vieux après 55 ans), et de personnes vivant de subventions publiques, l’impression domine que finalement la crise n’existe pas et qu’elle touche uniquement quelques secteurs.  La réalité est très différente. Tous les secteurs sont touchés. La seule question c’est de savoir si la récession vécue est de 10%, de 30% ou de 50%, voire plus. Sur notre indicateur relatif à l’industrie mécanique (2500 entreprises) nous constatons que les commandes sont en baisse de plus de 30% pour plus de …60%  du panel. C’est une bérézina jamais constatée depuis le lancement de notre indicateur. Le tourisme souffre de la même façon, comme le transport des personnes et des marchandises, comme le commerce des boutiques, comme les prestations de conseil aux entreprises et de service à la personne. Même dans les activités subventionnées par l’Etat, les régressions sont importantes. Des spécialistes médicaux qui voyaient leur agenda pleins des semaines à l’avance ont des trous dans leur planning de la semaine en cours. Les dentistes s’occupent des soins et de moins en moins des appareillages et des reconstructions.  Les coiffeurs vivent leur dixième mois d’activité ralentie. Les bistrots marchent au pas (entre 10 et 30% de baisse de chiffre daffaire). Les agences immobilières disparaissent par dizaines tous les mois.  On voit bien avec Marionnaud que les grandes chaînes de boutiques qui fonctionnaient très bien n’y arrivent plus.  Lorsque les statistiques seront connues dans quelques mois, on verra que le second trimestre 2009 aura été très mauvais.  On ne voit pas pourquoi cela devrait changer au troisième.

Toutes les recettes fiscales et parafiscales qui sont liées à l’activité sont en berne. Et à chaque fois qu’on en cite une elle l’est dans des proportions bien pires que prévues. La TVA, l’ISF, les impositions sur les BIC, rien ne rentre. Les recettes sociales régressent ouvrant des abîmes dans les comptes sociaux. Entre l’Etat et les collectivités territoriale d’un côté, et les organismes sociaux de l’autre ont et en train de creuse un déficit annuel supérieur à  100 milliards d’Euros en 2009.

Pendant que la récession de déploie dans toute sa tragique splendeur, les réformes sont quasiment inexistantes.

Aux Etats Unis des textes commencent à sortir pour interdire ou rendre moins préoccupants les CDO. Il aura fallu deux années pour arriver à ce seul résultat. Alors qu’aucune banque, échaudée par l’expérience, ne pratique plus l’exercice et ne veut acheter de tels « véhicules ». La législation ne fait que confirmer ce qui existe déjà. Effet sur la reprise ? Zéro.  Désormais on voit de nombreuses places financières mises en cause par le G.20 de Londres se précipiter pour sortir des listes noires ou grises de paradis fiscaux. Un peu de moralité dans les relations internationales ne font pas de mal. Mais le rapport avec la récession est nul et l’impact sur la reprise inexistant.  Des débats concernent la régulation en Europe des hedge funds. Soit. Mais les hedge funds n’étaient pas à l’origine de la crise  et leur encadrement n’aura aucun effet sur la reprise.

En revanche rien n’a été fait pour restructurer la banque. Au contraire : on a sauvé des molochs « too big to fail » qui savent que désormais ils seront toujours sauvés et que dégagés de la tutelle de l’Etat ils pourront à nouveau sévir sans entraves. Actuellement ils sont arcboutés sur la tâche inouïe de restaurer leurs marges à tout prix (pour le consommateur) pour sortir du collimateur. Ces banques jouent donc contre l’intérêt général en toute impunité.  Un prix Nobel, certes souvent contestable et contesté, Stiglitz,  vient de rappeler que les trop grosses concentrations dans la banque assurance ne garantissent qu’une seule chose : le retour des mauvaises pratiques. Il est amusant que les fonds obligataires que les grosses banques promeuvent actuellement comportent une grosse part de CDS : une fois de plus le risque est réparti entre assureur et banque. Il ne porte plus sur les crédits subprimes mais sur les obligations d’entreprises dont l’avenir est incertain. Où est le changement de pratiques et de mentalité ?

Une des démarches préférées des politiques est de toucher exclusivement au thermomètre et pas aux sources de difficultés.  La discussion sur le changement d’indicateur de croissance est de cette nature. Il n’a strictement aucun sens dans la période actuelle. La révision des normes comptables est un exercice du même genre. La crise des subprimes en juillet 2007 ayant rendu impossible la cotation des CDO ceux-ci ne relevaient plus d’une estimation par les marchés. La norme en cours permettait donc de passer outre sans entrer dans la « pro cyclicité ». Ce qui explique que les réformes patinent joyeusement : aucun système comptable ne permet de masquer durablement une crise !  

L’important c’est d’abord d’éviter la crise.  

On progresse vers la prévention de l’éclatement des bulles. L’étude de L. Alessi et C Dektent, publiée  dans le bulletin n° 8 de la BCE, prouve cette chose absolument neuve et incroyable : la hausse de la liquidité globale annonce qu’une bulle va éclater dans les 6 trimestres suivants.  Mais elle ne dit rien sur les causes de la hausse de la dite liquidité. Lorsqu’en 1992, le lecteur impavide pouvait constater que les en cours à l’immobilier d’entreprise avait été multipliés par 7 par rapport aux encours moyens des années précédentes, il ne fallait pas être grand clerc pour savoir que cela allait craquer et sévèrement dans les deux ans. On s'amuse avec des évidences en faisant croire qu'on a enfin compris.

Lorsqu’une bulle apparait il est déjà trop tard pour agir efficacement. C’est en amont qu’il faut être attentif en éliminant les facteurs de gonflement irrationnel. Nous connaissons aujourd’hui à travers le monde une bulle obligataire : qui bronche ? Personne. Quand un indicateur montre le haut, tout le monde se réjouit.  En France nous connaissons une bulle aberrante des investissements dans les PME du fait de la nouvelle loi sur l’ISF. Qui se plaint ?  Il est plus que probable qu’il y aura à terme une correction sauvage sur les obligations (comme il y en a eu une après 74 sur les junk bonds) et sur les PME (d’ici deux ans, combien restera-t-il des PME surcapitalisées actuellement ?).

En France tout ne finit pas avec des chansons, mais avec des …impôts.  D’ores et déjà l’escroquerie du RSA apparaît dans toute sa splendeur.  Bien sûr il ne permettra à aucun Rmiste de retrouver durablement un travail mais déjà les sommes prévues pour faire fonctionner le système sont insuffisantes. L’impôt de 1.1% sur le revenu de l’épargne ne suffira jamais pour financer cet immense bazar qui met à genoux toutes les institutions chargées de la pauvreté et du chômage. On parle déjà de l’augmenter massivement. On suit le même schéma que pour la CSG et le RMI il y a 20 ans.   Les élections européennes ont été l’occasion de renouveler les paroles d’une chanson insistante : il faut des ressources propres pour l’Europe et vive l’impôt européen.  La mode écologique conduit comme en septembre 2008 à une reprise des hostilités sur la taxe dite carbone.  Avec la plus belle hypocrisie on annonce qu’elle serait créée à identité de pression fiscale !   De même avec l’anniversaire de la taxe Chirac sur les billets d’avion, on reparle d’une extension massive du système. Il est vrai que la récession dans le domaine des transports aériens prive de ressources quelques prébendiers évidemment bien intentionnés.  Tous semblent oublier qu’en France, les prélèvements correspondent pratiquement au niveau de la valeur ajoutée des entreprises. La richesse produite est donc déjà quasiment préemptées par les besoins publics.  En pleine récession, où ira-t-on chercher les ressources nouvelles ? A l’étranger ? La hausse des impôts ne pourra être financée que par la vente du capital privé ou national.  Comme solution durable, on pourrait imaginer mieux !

Partout, faute d’avoir trouver la reprise au second trimestre 2009, on la projette sur 2010. Le monde retrouverait la croissance en 2010 ! Faible, cette croissance, mais réelle. La méthode pour obtenir ce résultat mirifique est d’estimer la demande globale compte tenu des dépenses publiques envisagées et d’en tirer une valeur prévisionnelle du PIB.  En l’absence de toute preuve que l’économie a touché le fond et qu’elle remonte après avoir talonné, ces estimations n’ont strictement aucune valeur.  Il est vrai qu’il est pratiquement impossible de faire de prévisions solides immédiatement après un collapsus aussi important que celui que nous connaissons. Il faudrait pour cela non pas connaître les estimations de dépenses mais les chemins nouveaux de la croissance. Or personne ne voit à l’heure actuelle les ruisseaux qui feront les grandes rivières de la reprise.

Pour la France, on sait que la reprise suit en général celle des Etats-Unis avec un à deux ans de retard.  En imaginant que celle-ci ait lieu à l’automne là bas, l’activité française ne reprendrait qu’en 2011 au mieux. 2010 va donc être plutôt dure et même tragique pour de nombreuses entreprises. Tous les grands groupes français l’ont anticipé en récupérant au plus vite du cash soit par l’émission d’obligations soit en faisant des augmentations de capital à prix cassés. Toutes celles qui auront à se refinancer en urgence en 2010 seront au plus mal. Le budget en cours de préparation l’est sur une base de croissance faible mais croissance tout de même pour 2010. C’est de la fumisterie. Ou de la poésie politique, comme on voudra.

Quand on ne sait rien il est politiquement correct de prévoir une reprise et de la décider presque nulle. Si cela va mieux personne ne viendra crier au Charron et si cela va plus mal, on sera bien triste mais cela n’ira pas plus loin.   En attendant on va bâtir un budget psychédélique sur une hypothèse de croissance qui limitera en apparence le déficit prévisionnel.

Reste la grande question de la déflation : sommes-nous ou non en déflation ? Il est vrai que pour la première fois depuis la guerre les prix ont baissé.

Inflation et déflation sont des termes connotés qui n’ont pas de sens fixé, ce qui rend leur emploi potentiellement dangereux pour une bonne compréhension des faits. La déflation est une réduction, en général voulue, de la masse monétaire, plus rapide que la baisse de la production, entraînant généralement une baisse générale des prix des actifs et des produits de consommation. L’inflation est son contraire : une hausse rapide des moyens monétaires, plus rapides que la hausse de la production,  aboutissant généralement à une hausse générale du prix des actifs et des biens de consommation.

Dans le système de l’étalon or, les sorties d’or provoquaient à due concurrence une réduction du crédit et de la monnaie qui à son tour pesait sur les prix et permettait  un rééquilibre des balances extérieures.  La déflation était donc incorporée dans le système.  Dans les années trente, après la dévaluation anglaise, les Français qui avaient eu longtemps  un bénéfice de change, se retrouvèrent avec des prix trop élevés par rapport aux prix mondiaux. Ils tentèrent une déflation administrative, le système monétaire international n’étant déjà plus un système d’étalon or. Elle fonctionna partiellement mais se heurta à des contraintes politiques et électorales qui aboutirent  au n’importe quoi généralisé.  

Une politique de déflation est donc une politique menée afin de retrouver un niveau compétitif sur le front des changes, après que la compétitivité ait été  détruite pour une raison ou une autre.  En régime de changes flottants l’effondrement du change d’une devise peut avoir pour conséquence une hausse très forte des taux d’intérêt pour freiner le mouvement. Cela n’a rien à voir avec une politique déflationniste même si la hausse des taux d’intérêt est déflationniste par nature. Elle ne vise pas à rétablir la balance commerciale mais à contrer des mouvements de panique sur les mouvements de capitaux à court terme.

La déflation ne peut avoir dans le système actuel que deux sources

- la destruction de monnaie de crédit par les banques. Il est vrai que depuis l’été 2007 ont se trouve dans ce schéma. Mais elle a été pratiquement intégralement compensée par l’émission de monnaie banque centrale.

- le redressement rapide et autoritaire des déficits de balance de paiement ou la ruine des pays créanciers (qui aboutit à détruire de la créance et de la dette mobilisable). Ce mouvement a eu lieu mais pas à une échelle astronomique qui expliquerait un cycle déflationniste.

Nous vivons des pressions déflationnistes mais nulle part des politiques de déflation sont menées.

A l’inverse la crainte d’une hyperinflation à court terme est vaine. La création monétaire des banques centrales peinent à compenser les destructions de monnaie par les banques.

La pression sur les prix est donc le fait de la récession plus que de manipulations monétaires et dépend sur certains marchés sensibles comme celui du pétrole et des produits d’exportation purement et simplement  de la spéculation en environnement de changes flottants.

Nous avons vécu une période de prix à la consommation contenus du fait de l’ouverture de la Chine et de sa politique d’accumulation d’excédents permis par un système conjoint de déficits abyssaux aux Etats unis et d’excédents fabuleux en Chine n, en même temps qu’une création monétaire débridée se concentrait sur les marchés de biens. Nous vivons des poussées spéculatives sur certains prix, dans une ambiance globale dépressive du fait que le désendettement global est en cours. Avec des situations nationales contrastées en fonction des cahots du système des changes. Donc il n'y a pas de véritable déflation, seulement une déprime des anticipations.

Rien n’est venu remplacer le circuit crédit de consommation à l’ouest, investissement au centre, production à l’est. Le système d’échange mondial reste désorienté et ne sait pas dans quelle direction reprendre. L’épargne mondiale est abondante mais gelée. La fragilité et l’instabilité est de règle partout. Aucune réforme réelle de quoi que ce soit n’a eu lieu.

Tout le monde attend le Godot de la croissance, en laissant les banques centrales créer de la liquidité à tour de bras et en laissant filer les déficits publics.  

Si rien ne se passe, comme c’est le cas en ce moment, alors il y aura deux possibilités :

          - Le temps des grandes bêtises comme on l’a vu trois ans après 1929. L’impatience des peuples se manifeste en général après deux-trois ans de crise ouverte.  2011 sera une année dangereuse.

        -  Le temps des grandes réformes et notamment la remise en place d’un système coordonné de croissance mondiale autour d’un système équitable de changes fixes.

Quelques indices montrent que cela frémit un peu  dans ce dernier sens.

Cela méritera une étude spéciale.


Didier Dufau pour le Cercle des Economistes E-toile


Le Baltic index bouge enfin

Le Baltic index a dépssé les 3000. Il décolle du fond du précipice où il trainait depuis un an. Un signal précurseur d'une réelle reprise du commerce international serait qu'il dépasse 5000. Cela parait loin, mais c'est un index hyper sensible qui a tendance à sauter par bond. Si cela devait se confirmer ce serait la première vraie bonne nouvelle depuis le début de la récession.


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner