"Nouveau monde, nouveau capitalisme" : un colloque pour rien ?


Le colloque nouveau monde nouveau capitalisme est le genre d’exercice que les gouvernants croient opportuns de faire pour faire l’important.  La tribune est plus importante que le discours.
Néanmoins, au fil des discours, on trouve matière à commentaires :


Commençons par le moins attendu, celui de M. François Fillon, Premier Ministre français.


1.    « Mesdames et messieurs, le G20 ne doit pas rester une lettre morte ».

Comment dire de la façon la plus nette qu’il menace de rester lettre morte ?  La conférence de Washington n’a servi à rien, n’a rien proposé et simplement ouvert sur de nouvelles réunions dont la préparation patine.  Cette conférence avait-elle un autre but que de dire aux Etats-Unis : cessez de bouder dans votre coin de façon méprisante ?

2.    « Ces efforts doivent déboucher, lors du sommet de Londres, sur des mesures concrètes : c’est-à-dire sur la soumission des activités de crédit aux réglementations définies à Bâle, c’est-à-dire sur la régulation des hedge funds systémiques, c’est-à-dire sur l’harmonisation des fonds propres des banques, sur l’encadrement de la titrisation, sur la lutte contre la procyclicité des normes comptables, sur la régulation des agences de notation et des pratiques de rémunération ».

On retrouve là le flot de banalités habituelles. La règlementation de Bâle n’a rien à faire avec la crise : tous les produits toxiques étaient hors bilan et hors bourse donc  hors régulation. Ce ne sont pas les Hedge Funds qui ont principalement créé les subprimes  et les ont diffusés au monde.  Les normes comptables peuvent tout sauf créer ou amplifier le cycle. Elles n’ont strictement rien à voir avec le marché hypothécaire américain, Freddy Mac et Fanny mae. 

En rester là et ne rien faire c’est pareil.

3.     « Enfin, il faut que cette réunion soit l’occasion d’engager un combat sans merci contre les paradis fiscaux qui accentuent l’enfer de tous les autres ».

Le pépin ici est de ne pas faire la distinction entre les pays à régime fiscal avantageux (c’est leur droit souverain) et les pays acceptant d’apporter de l’obscurité pour des manœuvres financières  dangereuses et hors règles.  L’important ici c’est de réguler financièrement ces centres pour éviter des pratiques dangereuses plutôt que de leur imposer une hausse des impôts.

4.    « Le prix du baril de pétrole ne peut plus seulement être indexé sur le simple jeu de l’offre et de la demande ! Il est de l’intérêt de tous de disposer d’une plus grande visibilité sur les prix pour échapper aux fluctuations erratiques que nous avons connues. »

Une de fois  de plus un gouvernant aspire à la STABILITE : stabilité des approvisionnements en quantité ; stabilité des prix, mais se refuse à regarder la source principale de variation : les changes flottants !   Si le dollar baisse de moitié  le coût du pétrole baisse,  s’il double il augmente. La spéculation se charge d’amplifier le tout.  Pas de stabilité les cours des matières internationales sans stabilité des changes !  Mais là, le bœuf pèse sur la langue d’une façon   invincible : ne pas passer pour un ringard !  


Passons à Tony Blair. Il n’avait rien de concret à dire. Il l’a fait très bien. 

Car c’est évidemment ne rien dire que d’affirmer que le capitalisme doit être au service de l’intérêt général  et qu’il faut corriger ses « excès » sans dire lesquels ni comment.  On insiste et c’est déjà bien sur l’importance du multilatéralisme, le refus du protectionnisme et la nécessité de changer.  Il faudrait s’inquiéter si ce n’était pas le cas. Mais cela ne donne ni une explication e la crise, ni une politique d’urgence, ni une voie de sortie, ni une architecture de fonctionnement ultérieure. 

Plusieurs fois le mot « EQUILIBRE » revient ainsi que la condamnation de la spéculation « stérile ». Répétons : qu’est-ce qui dans notre système actuel entraîne structurellement des déséquilibres et imposent une spéculation quotidienne ?   Vous avez pensé : les changes flottants ? Vous avez gagné.

L’intervention de Phelps n’a commencé à être intéressante que dans la conclusion, juste au moment où on lui a dit qu’il fallait faire vite. Dommage.  Qu’a dit le prix Nobel d’économie ?  Qu’il fallait séparer les différentes activités bancaires et durcir le système en empêchant certaines des dérives actuelles : les banques de dépôt ne peuvent pas faire la banque d’investissement ; le crédit long aux entreprises doit être  d’abord le fait de l’actionnaire ; les dépôts ne doivent pas être à la merci d’opérations spéculatives sur les changes ou les taux d’intérêt etc.

On en revient à la position de Maurice Allais  notre Nobel national considéré ici  comme  un  gourou sectaire et non comme un économiste.   A chaque longueur de crédit sa longueur de ressources et ses institutions propres. A chaque ampleur de risques ses ressources propres et ses institutions.  « Le capital risque devrait être multiplié par 5 ou 10 ».  Et pas assumé par des procédés bancaires classiques ou des maquillages dans des constructions financières incompréhensibles. 

A l’idée de Greenspan qui faisait des CDS un moyen de diffuser le risque donc de le réduire pour la globalité du système, Phelps oppose celle d’un système où chaque risque et connu et assumé comme tel.

Au passage il cautionne totalement ce que nous avons écrit à la fois sur la réforme du système bancaire et  l’obligation que nous voyons  de casser l’escroquerie dangereuse qu’est la « banque universelle ». 

Mme Johnson Sirleaf pour l’Afrique a été beaucoup plus intéressante que bien d’autres en rappelant que la régulation en Afrique cela veut dire accaparation par les mafias politiques et constitutions de monopoles publics  et que régulation dans le monde cela ne doit pas devenir «blocage des capitaux, car l’Afrique a un énorme besoin de capitaux.  

Elle ne veut de marchés fermés ni en matière agricole ni en matière financière.   Naturellement comme elle le reconnaît franchement : « Je ne sais pas ce qu’il faut faire ». Mais au moins elle sait ce qu’il ne faut pas faire et cela tranche avec certains discours franco-franchouillards.

Au total, on reste évidemment sur sa faim. Tout le monde a le sentiment de la fin d’une époque, d’une cassure du système, d’un désastre en cours, d’un risque pour l’avenir énorme. Chacun espère que les recettes définies après la crise de 29 marcheront  un jour : flots de monnaie gratuite  issue des banques centrales, plans de relances massifs.   

Une reprise spontanée avec quelques ravaudages de législation sur les agences de notation, la rémunération des banquiers, les Hedge funds et les paradis fiscaux  serait pour tous  le schéma idéal.

Il n’y a exactement aucune chance. La crise va s’approfondir et dériver vers des zones inconnues et probablement extrêmement malsaines.  Sans diagnostic réaliste  et sans thérapeutique adaptée, on continuera la glissade actuelle.

Rappelons notre proposition :

-    Mettre fin immédiatement au régime des changes flottants avec stabilisation immédiate sous la responsabilité des Etats et des mécanismes collectifs des balances des paiements. Cet élément de stabilisation permettra le retour au CALCUL ECONOMIQUE. Une économie qui a un horizon peut se diriger.  En avion lorsqu’on est en vrille et en train de tourbillonner en feuille morte la seule chose qui compte c’est de  retrouver de la stabilité et de la manœuvrabilité.  

-    Stabiliser les marchés de matières premières dans des contrats multilatéraux avec des agences internationales ad hoc.  Second élément de stabilité et d’évitement des politiques de pure spéculation.

-    Bloquer momentanément toutes les spéculations des HF en interdisant le short sur les monnaies les marché de bien : vient à l’appui des deux mesures précédentes

-    Restructurer les banques sur le modèle  par  longueur de crédit, par nature de risques et par objet.  Les gestionnaires de comptes de dépôts ne doivent être les banquiers de crédit qui  ne doivent pas être les placiers qui ne doivent pas être les financiers ou les capital risqueurs. Il faut INTERDIRE  la banque universelle.

Dans l’instant chacun recommencera à jouer son rôle et les politiques monétaires et keynésiennes retrouveront de l’allant.

Didier Dufau pour le Cercle des Economiste E-toile.


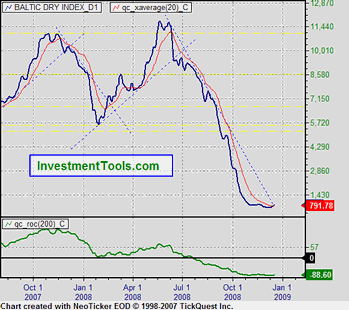
Baltic Index : quatre mois de calme plat

Le Baltic index est effondré de près de 90% et ne bouge absolument plus, une configuration jamais vue depuis la guerre de 40.

L'encéphalogramme du commerce mondial est plat.

C'est très inquiétant.

Il n'y a AUCUN signe de reprise alors qu'on ne peut pas techniquement aller plus bas en terme d'indice (les valeurs correspondent au fond du panier). 

Cercle des economistes E-toile.


La farce de la conférence de Paris des 8 et 9 janvier 2008

Monsieur  N. Sarkozy vient de réunir jeudi 8 et vendredi 9 janvier  à paris un aréopage d’experts plus sérieux les uns que les autres dont le motif est naturellement très restreint : trouver une tribune non franco-française à l’omni-président auto-déclaré maintenant que la présidence de l’Europe lui échappe. 

Il a réuni quelques gouvernants européens notables anciens et nouveaux et un économiste spécialiste de l’énumération  des nouvelles « régulations », le directeur de la London School of Economics ».

Le public n’a pratiquement pas été reçu en dépit d’une farce de procédure internet.  
Dommage on aurait aimé pouvoir poser quelques questions.
Comme celles-ci :

-    Nous vivons sous un système de changes flottants. Où sont les  théories convaincantes qui ont conduit à construire ce système ? Où s’agit-il d’un non système qui s’est imposé à force de résignation ?  Acceptez-vous encore cette résignation ?

-    Depuis l’introduction des changes flottants les crises financières n’ont pas cessé :

o    Crise du pétrole (liée à la baisse excessive du dollar)
o    Stagflation
o    Crise des prêts souverains aux pays du tiers monde
o    Crise des obligations pourris
o    Crise des savings and loans
o     Crise extrêmement brutale de 92-93
o    Crise dite des pays émergents
o    Crise extrêmement brutale dite des NTIC
o    Crise actuelle dite des subprimes.
S’agit-il à votre avis d’un hasard ou y-a-t-il quelques rapports avec le système des changes ?

-    Les changes de certains pays ont littéralement explosés pendant que certaines devises étaient dévaluées intentionnellement pour avoir un avantage dans la crise. Considérez vous réellement que les changes soient une affaire sans importance dont personne ne doit s’occuper ?

-    Les produits à risque sont en grande majorité des produits cherchant à cadrer le risque de variations de change tout en arbitrant les intérêts  prévalant sur les différentes places financières.  Comment éviter les « produits pourris » ou trop dangereux  ou avec une mathématique trompeuse si les changes restent à ce point variable avec des mouvements de capitaux libres ?

-    La plupart des opérations d’arbitrage des banques et des Hedge funds dépendent de changes variables qui en aggravent de façon systémique le risque. Comment réduire le risue en maintenant un risque de change sous jacents très grave.

-    Les variations de change immenses (du simple au double) portant sur les monnaies principales  ne sont jamais évoquées dans vos travaux. Pourquoi ? Doit-on considérer qu’à votre avis elles l’ont aucune importance ?

-    Trouvez vous normal et sain que les Etats-Unis aient été en déficit massif pendant  ces trente dernières années inondant le monde de dollars  sans fondement économique autre que la volonté des Etats-Unis d’avoir des ressources faciles ?

-    Croyez vous réellement que vous pourrez juguler une crise bancaire, monétaire et de change d’ampleur jamais vue et de diffusion mondiale, uniquement  avec une boîte à outils de « régulations » ?   A noter : en français régulation veut dire « corriger un compas par visée du soleil ».  Ne craignez vous pas de vous éblouir plus que de changer réellement les choses ?

-    Vous n’avez pas touché aux systèmes de change depuis le début de la crise (ni en 2006 pour le retournement américain, ni  en juillet 2007 pour le blocage du système des « subprimes», ni en septembre 2008  pour l’explosion des systèmes financiers) et la récession s’avance en majesté en dépit de tous vos efforts. Ne croyez-vous pas qu’il y ait comme un lien ?

Inutile de parier qu’ils auraient aussitôt répondu avec précision et moult arguments documentés en  déclenchant   aussitôt une adhésion intellectuelle totale   et un  enthousiasme dégoulinant de bonheur devant tant de connaissances et de sagesse !


Didier Dufau pour le cercle des économistes E-toile.


Le faux précédent de 1929 ou comment gagner la guerre d’avant et perdre la guerre en cours.

L’économie a cela de commun avec la chose militaire qu’on gagne toujours la guerre d’avant. Il faut se colleter avec les réalités nouvelles pour comprendre tout à coup que les rationalisations a posteriori qui vous font gagner à tout coup les anciennes  batailles ne sont que d’un intérêt modeste  dans les affrontements du jour.

Nous sommes en train de gagner  la bataille contre la dépression de 1929 ! On est bien content. Mais la situation actuelle a-t-elle un quelconque rapport avec celle de l’époque ?

Sans entrer dans un cours d’histoire trop approfondie, il apparaît vite que notre situation de moment n’a que très peu de rapport avec la situation de l’époque.

En 1929 on sortait à peine d’une guerre mondiale « industrielle » comme on n’en avait jamais vu et qui avait provoqué des pertes immenses en Europe tout en déstabilisant le monde entier.   Nous sortons d’une phase de croissance presqu’ininterrompue de 65 ans sans aucune guerre mondiale !

En 1929 le système monétaire était en reconstruction après l’abandon obligé de l’étalon or du fait de la guerre. C’était un Gold Exchange standard à deux têtes : seuls la Livre britannique et le dollar étaient convertibles en or, malgré les tentatives de revenir au statu quo ante bellum avec notamment la grande erreur de Churchill tentant de ramener la Livre à une valeur de change impossible et provoquant une récession dans le RU. La France en 28 avait remis en place le Franc Poincaré, lui aussi légèrement surévalué.  C'est-à-dire que le système monétaire était bancal et en reconstruction.   Nous vivons aujourd’hui sous un système de changes flottants établi il y a plus de 35 ans qui fonctionne selon des règles totalement différentes.

En 1929 le niveau de vie et l’organisation sociale n’avaient rien à voir avec ce qu’on connaît aujourd’hui.  L’Europe était ruinée et se relevait tout doucement. Les filets de sauvegarde sociale n’existaient pas ou peu.  On mourait avant l’âge légal de la retraite quand un système de retraite était en place. La sécurité sociale était balbutiante.  Aujourd’hui le niveau de vie est sans comparaison et l’organisation sociale plus que développée partout même si les systèmes sont très différents d’un pays à l’autre.

En 1929 l’essentiel de l’activité était agricole.  En France près de 60% de la population active était occupée aux champs.  C’était moins aux Etats-Unis et beaucoup moins au RU mais le cœur de l’économie était là et pas ailleurs même si l’industrie était en plein développement.  Aujourd’hui l’agriculture ne représente qu’une part mineure de l’activité et nous sommes dans un âge d’économie de services et d’information qui n’a plus aucun rapport.

En 1929 le commerce international était fort limité.  Les empires coloniaux étaient fermés sur eux-mêmes et les barrières douanières, monétaires, règlementaires très élevées et considérées comme indispensables à une bonne gestion nationale.  Aujourd’hui tout est ouvert avec des zones  comme l’Euroland  où toutes les frontières économiques ont pratiquement été arasées.

En 1929 la richesse mondiale était concentrée en occident.  L’orient et l’extrême orient, comme l’Afrique étaient presque totalement sous développés. Certains pays d’Amérique du sud étaient riches de leurs exportations de matières premières  mais sinon vivaient mal.  Aujourd’hui le Japon et les dragons extrême-orientaux sont au même niveau de développement que les pays occidentaux. L’Inde et la Chine   sont en plein rattrapage économique.  Le développement est partout même si les guerres et révolutions ont créé des disparités importantes.

En 1929 l’argent ne quittait pas les espaces nationaux.  Les mouvements de capitaux étaient extrêmement limités. Les changes étaient presque partout étroitement contrôlés. Aujourd’hui les mouvements de capitaux sont quasiment libres à travers le monde.

En 1929 les Etats n’avaient qu’une influence faible sur la plupart des économies capitalistes.  Les prélèvements ne dépassaient pas  15 à 20% du PIB chez les plus administrés.  Aujourd’hui la dépense publique en France dépasse la valeur ajoutée du secteur marchand !  Même si cette situation est extrême, les prélèvements sont partout supérieurs à 35% et le plus souvent entre 40 et 45% du PIB.

En 1929, les salaires étaient versés en liquide et n’allaient pas majoritairement dans les banques. L’énorme extension des banques de dépôts et de l’emploi du chèque se fera dans les années soixante ; celle de la carte de crédit dans les années quatre vingt.  Les banques étaient petites et n’avaient pas de très grosses parts de marché.    Le crédit à la consommation était faible. Celui à la construction encore plus faible.  Le développement massif des succursales et  la concentration bancaire se feront à la fin du XXième siècle.

Restons en là : il est parfaitement clair que le contexte des années 20 et 30 n’a strictement RIEN à voir  avec la situation actuelle.

Si l’environnement est différent peut être les mécanismes et les attitudes  présentent-ils des parentés  qui pourraient être exploitées utilement.

En matière boursière  la période d’emballement qui précède le krach de 1929 est très significative. Les banques prêtaient en masse aux agioteurs et les banques spéculaient à tout va. Les Etats-Unis ont connu une période d’euphorie après avoir été les principaux bénéficiaires de la guerre en Europe  et connu une des phases d’innovation industrielle les plus actives qu’on ait jamais vu. 

Rien de tel en 2007-2008.  Depuis 1974 le monde n’est plus dans la phase « glorieuse » de la croissance. Il ya des cycles bien sûr avec des hausses et des baisses boursières, mais depuis l’éclatement de la bulle boursière et monétaire de 1999-2000,  il n’y avait plus d’euphorie. L’épargne au contraire cherchait à rester liquide et le coup de torchon de 2001-2002 avait rendu l’épargnant plus que frileux.  En 2007 la bourse n’avait même pas retrouvée ses niveaux de 2000. L’euphorie était en orient. Mais la crise de 1998 avait porté en partie sa leçon. Le boom touchait la Chine de régime communiste et encore très pauvre, pas la première économie de monde.  L’économie chinoise ne représente en 2008 qu’une part infime de l’économie monde.


En matière de pensée et de politique économiques, l’écart est tout aussi important. Bien que comme l’a écrit Didier Dufau la crise de 1929 n’a en fait jamais été totalement expliquée,  elle a provoqué des changements d’attitudes très importants. Le livre de Keynes a été publié trop tard pour être utile à la résolution de la crise de 1929  mais l’état d’esprit général n’est plus à l’abstention  face à une crise et plus personne ne pense qu’elle se résoudra toute seule et qu’il suffit de l’attendre comme on attendait Godot.  Pousser la demande globale par tout moyen est l’état d’esprit qui prévaut depuis la guerre de 40. 

De même si un Milton Friedman a parfaitement décrit comment la FED, toute jeune en 1929 (elle date de 1913),   avait aggravé la crise par des initiatives scabreuses,  elle a compris depuis longtemps la leçon et les trois  relances monétaires d’Alan Greenspan sont là pour en témoigner. Cela fait 40 ans que l’on cherche à appliquer les leçons de la crise de 29 avec des succès divers.

Nous nous retrouvons à nouveau avec des différences telles que tout rapport entre la situation de 1929 et la nôtre  est introuvable.
Cet examen nous montre que la crise actuelle est sui generis et que les recettes anti dépression imaginées après 1929, appliquées déjà à plusieurs reprises avec pour seuls effets de provoquer une crise encore plus importante lors de la récession suivante, sont pour le moins émoussées.

Le seul point  de convergence est l’immense création monétaire qui a précédé la crise de 1929 et celle de 2008 et la transformation des banques en usines à spéculer phénoménales.   La crise de 1929 était bancaire et centrée sur les Etats-Unis où 10.000 banques disparaitront entre 1929 et 1935 !  La crise actuelle est bancaire et si son épicentre est bien aux Etats-Unis, l’habileté de Wall Street a été de la répandre à travers le monde.

L’ennui des crises bancaires c’est qu’elles arrêtent pile l’économie.  L’arrêt actuel est du au  blocage bancaire et à l’énormité des pertes subies par ce secteur du fait de l’explosion du système spéculatif qui s’était mis en place.   Les chutes verticales des ventes dans l’immobilier, la vente de voiture, l’équipement de maison,  les exportations, les investissements ne s’expliquent que par l’arrêt cardiaque des banques et les AVC qui se sont produits dans les marchés de changes.

Il est donc parfaitement inutile de s’écarter de ce sujet là : les relations monétaires nationales et internationales sont bloquées, à des niveaux historiquement jamais vu et après des débordements techniques eux-mêmes parfaitement nouveaux.  C’est là et seulement là qu’il faut agir en s’attachant aux réalités du moment.  Les recettes de 1929 sont inopérantes et on voit bien que depuis 2006, date réelle du renversement, elles le sont et elles le restent.

Menons la guerre d’aujourd’hui avec les armes de demain. Au lieu d’essayer de gagner la guerre économique de 1929 avec les armes dont on pense (sans preuve et avec de graves complaisances)  qu’elles auraient été efficaces d’hier.  
Premier champ de bataille : les changes flottants.  Première constatation : Grouchy est ailleurs !

Lewis Holden pour le cercle des économistes e-toile


Une France muette et paralysée

Depuis que le monde est monde et l’humanité ce qu’elle est, les contritions publiques sont la plaie des périodes de crise.  Toute difficulté est la sanction d’on ne sait quel pêché. Un malheur  est toujours une expiation méritée.  Il y a peu on aurait égorgé quelques vierges pour calmer l’ire des Dieux au  milieu de longs rites de repentance.   Aujourd’hui  quelques articles  pleurnichards dans la  presse suffisent.

Gérard Slama dans la dernière livraison du Figaro magazine fait ainsi  remarquer, après la présidente du Medef,   que: « Depuis 2000 la consommation s’est accrue en France de 21%, les importations de 41% et le production de …1% ».  On se moque des Etats-Unis qui ont cessé de produire pour acheter à crédit et à bas prix en Chine. Nous avons fait exactement la même chose !  En plus nous avons décrété les trente cinq heures, gonflé toutes les dettes publiques et poussé la dépense publique au plus haut, supprimé le tarif extérieur commun et créé l’Euro avec une politique d’accompagnement déflationniste. 

La crise est bien mondiale  mais on a tout fait pour qu’elle nous frappe en état de vulnérabilité et de faiblesse.  Un peu de lucidité après catastrophe, pourquoi pas après tout, sauf qu’il aurait été un peu plus utile de dénoncer les dérives quand elles avaient lieu. « Nous nous sommes payés de mots » ajoute l’éditorialiste. Abus de prévention, culte de la transparence, soucis excessif de l’exclusion : autant de bonnes intentions un peu trop faciles dont les effets pervers se seraient retournés contre une  société considérée comme « irresponsable » par des dirigeants soucieux surtout de la « protéger contre elle-même ».


En gros, nous avons voulu des dirigeants au grand cœur. Ils ont voulu à leur tour être trop gentils dans un monde de brutes.  Pleurons mes frères sur les funestes  résultats de trop bonnes intentions. 

L’ennui de ce genre de litanies c’est qu’elles ne mènent rigoureusement à rien.  Quelle politique mener à partir de là ? Les dégâts sociaux des deux prochaines années vont être tels, qu’il est absolument exclu que l’on puisse les calmer par des prêches. 

Il est clair que le Front populaire et sa démagogie étaient  suicidaires face à la montée de l’hitlérisme, que l’esprit munichois ne nous menait pas aux nécessaires mobilisations , que le souci militaire d’une défensive exclusive derrière la ligne Maginot ne nous conduisait pas à la victoire devant les blindés de Guderian,  mais gémir  sur nos fautes après la dérouillée et l’occupation n’a servi qu’à masquer les vilains calculs politiques de  crapules et de renégats.  Acceptons en la leçon !

Ce ne sont ni les pleurs ni la colère qui nous sortirons de l’ornière où l’on est. Ce qu’il faut c’est un diagnostic précis et une action percutante portant sur les leviers disponibles.

Le point clé est monétaire.

Nous vivons sous un système de changes flottants depuis 35 ans : les crises monétaires et financières s’enchaînent depuis de façon ininterrompue avec une gravité croissante et désormais  le système est exsangue. 

Il faut arrêter ce désastre.Tant qu'on ne touche pas au système monétaire international, on ne fait rien. On a moqué la passivité des gouvernements des années trente face à la dépression. On est EXACTEMENT dans la même situation.

Les pays pétroliers ne peuvent pas aspirer toute la richesse du monde ;  la Chine ne peut pas aspirer toute l’économie du monde.  La monnaie des Etats-Unis ne peut pas être celle du monde avec un émetteur qui se déclare indifférent aux conséquences  non nationales de sa politique. 

Il est rigoureusement certain que personne ne pourra accepter que le dollar s’effondre et avec lui le Yuan, ni que les pays pétroliers n’étranglent le monde  avec une politique monopolistique malthusienne.

En 1929, il a fallu près de trois ans pour que  l’impatience des nations finisse  par l’emporter sur l’esprit de concertation qui était celui de l’époque (on l’a totalement oublié).  Lorsque l’année 2009 aura fini de dévoiler ses dégâts,  les réactions nationalistes et protectionnistes l’emporteront naturellement et avec une grande vigueur.  Gare à 2010 et 2011 !

On a pu les constater dès 2008 : tentative de l’Irlande pour attirer les capitaux mondiaux par une garantie bancaire ; dévaluations rapides et successives du Rouble et de la Livre ; protectionnisme Russe dans le domaine des voitures ; arrêt du cycle de Doha etc.  Portons nous deux ans plus tard avec de grandes cohortes de chômeurs et une floraison de faillites !  Ce sera bien pire.

Il faut naturellement fixer sur une base réaliste les taux de change et décréter une politique mondiale de retour aux équilibres. Forcer les Etats à être responsables de leurs balances de paiement est indispensable.  Chaque pays doit être proche de l’équilibre et empêché de dévier trop loin soit dans le sens de l’excédent soit dans celui du déficit.

La vocation de la Chine est de se développer progressivement et sans secousses.  Aspirer le capital mondial et l’ensemble des usines ne mène à rien de durable. La vocation des pays pétroliers  est également d’équilibrer leurs comptes. S’il leur est interdit d’accumuler des réserves monétaires en les replaçant sur les places américaines et européennes, il faudra bien qu’ils investissent. 

Cela veut-il  dire qu’il n’y aura plus de mouvements de capitaux libres et d’investissements internationaux ?  Au contraire. Ce qui disparaîtra ce sont les mouvements de trésorerie et de spéculation à court terme.   La spéculation sur les monnaies sera interdite de même qu’on a interdit de « vendre à découvert »  les actions bancaires.  Les changes seront centralisés par les Etats. Il sera interdit d’emprunter directement en devises étrangères.  Le marché des changes disparaîtra.

En un instant l’ensemble du secteur bancaire (hedge funds compris)  spéculant sur les taux d’intérêt et  les devises sera paralysé et conduit à s’intéresser à autre chose.   En un instant l’économie aura vu le risque diminuer de plusieurs magnitudes.  Les mouvements de spéculation sur les marchés boursiers  seront partiellement contenus : on ne verra pas le cumul d’une double spéculation sur la bourse et sur le dollar comme en 1999.

Le réalignement des devises n’ira pas sans mal : il faut certainement dévaluer le dollar de 15 à 20% et réévaluer le Yuan de 30 à 40%.

Comment équilibrer les soldes de balance de paiements alors qu’il n’y a plus de monnaie internationale (or ou dollar) ?  En en créant une ou en permettant un jeu de découverts provisoires. Si un état n’ajuste pas sa politique économique pour revenir à l’équilibre et même retrouver les excédents qui lui permettent de rembourser,  un jeu de taxes automatiques prendra le relais interdisant tout dumping monétaire de longue durée.

Les libéraux crieront au massacre : seul le marché sait. En matière de changes la réalité constatée depuis 30 ans est qu’il ne sait rien.  Le flottement n’a aucun caractère correcteur et globalement les mouvements spéculatifs à court terme déséquilibrent les marchés de biens. 

Ils diront : mais pourquoi empêcher une nation qui est structurellement emprunteuse de capitaux  et exportatrice de biens de  vivre avec des déséquilibres de longue durée mais symétriques entre balance des paiements et balance commerciale ?   On n’empêchera rien : mais les déséquilibres ne pourront pas enfler démesurément ni perdurer indéfiniment. 

On affiche la responsabilité des gouvernements et leur volonté commune de commercer mais dans la raison et l’équilibre. 
En matière monétaire mondiale il n’y a pas et n’y aura pas avant longtemps d’organismes de régulation.  Il n’y a donc pas les conditions d’un marché totalement libre.  Inutile de faire comme si !

Cette politique peut porter ses fruits extrêmement rapidement :

-    Les agents économiques retrouvent aussitôt un horizon économique et une possibilité de calcul économique.  Aujourd’hui plus aucun calcul ne peut être fait ce qui contribue à l’arrêt des investissements et à l’extrême prudence des relations commerciales.

-    Les banques ne peuvent plus jouer de rôle que dans un cadre national et perdent tout le trafic généré par le flottement des monnaies. Les risques sont considérablement diminués.  Elles doivent se recentrer sur les métiers de prêts non spéculatifs.

-    Les salariés retrouvent un horizon : ils ne sont plus directement en concurrence avec le niveau le plus bas des salaires mondiaux  grâce à des changes équilibrés.  Ils sont tenus à l’effort, à la créativité  et à la productivité mais sans maelström.


-    Les épargnants retrouveront rapidement le souci d’une amélioration de rentabilité de leur épargne  dans la mesure où les prêts sans risque seront pratiquement sans rendement.


-    L’apparition de responsables étatiques en charge de résultats rétablira la confiance. Ces responsables ne peuvent être que nationaux.  Cela pose pour l’Euroland une question épineuse. Il faudra IMPERATIVEMENT un gouvernement économique de l’Euroland.  La BCE cesse d’avoir le rôle dirigeant exclusif de l’Euroland,  les manipulations monétaires sur les taux d’intérêt ne pouvant en aucun cas régler  seules la question des balances de paiements. 

On dira : quelle est la faisabilité pratique de cette politique ?
Un dirigeant qui se résoudrait à la proposer ne serait-il pas immédiatement marginalisé et ridiculisé ?

La réponse est : essayer pour voir ! 

Il y aura à fin 2009 un tel désespoir général  (et qui n’aura aucun exutoire puisqu’il n’y a aucune politique réelle annoncée, sinon des plans de relance incapables de sortir le monde de la crise ( dans un système de change flottant, les relances reviennent à verser de l’eau dans un tonneau percé) qu’il n’y aura guère de choix : où un cap est montré avec une grande force de démonstration où ce sera le sauve qui peut général.

Il faut à la France une voix capable de dire la vérité au monde,  à l’Europe et aux Français et de leur montrer un cap. Elle n’est pas là. 

Au monde il faut dire : fin des changes flottants ; retour à une politique concertée basée sur les équilibres de balances extérieures, sans la perturbation des mouvements de capitaux à court terme.

A l’Europe il faut dire : gouvernement économique  commun et fin de la primauté et exclusivité de la BCE. 

A la France il faut dire comment on va procéder à la  réduction drastique de la dépense publique, de l’endettement et de la  fonction publique et le faire.  Les cadeaux à répétition au peuple et les « droits à » se démultipliant à l’infini, c’est fini.  

Nicolas Sarkozy aurait pu être l’homme de cette politique.  Malheureusement il n’a aucune vision économique ; c’est un politicien démagogue qui n’hésite jamais à multiplier les cadeaux électoraux ciblés et à ouvrir de nouveaux « droits à » ; sa critique de la BCE n’est fondée sur rien de tangible ;  Il n’a rien à dire au monde sinon « réunissez vous », mais sans dire pourquoi faire. 

Nous sommes donc dans l’agitation plus que dans l’action. Les partis de gauche qui ont commis tant d’erreurs gravissimes et qui sont responsables de trois sources permanentes du déclin français, le programme commun de gouvernement, les dérives rocardiennes (RMI et CSG), et les trente cinq heures, n’ont aucune idée à présenter.

Autant dire que la France est muette et paralysée. 

Exactement comme elle l’était en 39 où tout allait à rebours des nécessités nationales sans qu’une voix puisse réellement se faire entendre.

Espérons qu’il faudra des évènements moins déplorables qu’à l’époque pour que se lève le vent nouveau. 


Didier Dufau pour le Cercle des économistes e-toile (en guise de bons voeux pour 2009)

Crise mondiale : laisser la presse faire son travail !

La campagne en cours pour que la presse cesse de parler de la crise mondiale est une des curiosités du moment.  La presse serait la cause du pessimisme et provoquerait une aggravation de la crise.  La presse est un thermomètre de ce qui préoccupe les gens. Croire qu’en cassant le thermomètre (bien imparfait) en rétablirait la confiance parait pour le moins aventuré.

Il est vrai que le public est abasourdi par des évènements que personne ne leur avait laissé prévoir et qu’il a contemplé un temps desa fenêtre sans pouvoir croire que cela pouvait vraiment le concerner.   Frappé d’incrédulité devant des évènements  dont il n’avait aucune expérience, il a hésité entre stupeur et tremblements.

Le système bancaire s’est quasi effondré en même temps que les bourses. Les épargnants ont été durement frappés dans leur épargne courte et longue, alors qu’ils étaient plutôt sur des bases prudentes.  Le spectacle de banquiers littéralement saisis par l’inconscience (jusqu’à se faire avoir dans un pyramide de Ponzi  de dimension méga-pharaonique] et ruinant aussi allègrement leur banque  que leurs clients n’a pas arrangé les choses.

Et l’immense barnum du G20 et des plans de sauvetage et de relance a inquiété le plus assoupi.  

En même temps le secteur immobilier et de la construction a flanché, comme celui de l’automobile,  des exportations, du tourisme etc.

Aujourd’hui c’est le coiffeur du coin qui est debout devant sa devanture à espérer quelque client aventurier.  Et son voisin le restaurateur  vient de se voir refuser son autorisation de découvert, comme cela, par un texto, alors qu’il  l’aide à passer les creux depuis dix ans !  Le bistro ne va pas si bien non plus : 30% de baisse de la clientèle depuis octobre ! 

Quand au boucher qui venait de reprendre un commerce déjà à un prix bradé mais tout de même à crédit, il revoit d’urgence ses prévisions pour 2009 et cherche un refinancement. Curieusement le téléphone du médiateur ne décroche pas. 

Comme il a de l’humour il raconte (au bistro, à ses copains coiffeur et restaurateur) : « ce qui est bien c’est que maintenant à Rungis on trouve à se garer sans problème ! ».

Comme on ne peut pas compter que sur les brèves de comptoir pour son information économique, il faut bien lire la presse. En temps de crise elle se lit comme les communiqués militaires en cas de guerre.  Et avec un peu de sagacité on peut y découvrir à peu près tout.

Prenez la presse du jour, qu’est-ce qu’elle nous révèle si on se donne un peu de mal ?

-    Les prix Nobel ont perdu 20% de leur prix entre le moment où il leur a été attribué  et le jour où ils l’ont touché.  La presse se repait  de l’anecdote.  L’observateur dit : tiens la Suède et la Norvège ont dévalué de 20% !  Deux dévaluations de plus !

-    Le Japon peste contre la taxe sur les automobiles imposée par la Russie. On creuse un peu : la Russie ne cesse de dévaluer sa monnaie. La Russie est bien en guerre

Tout en essayant d’augmenter les prix de son gaz avec l’Ukraine qui elle a vu sa monnaie dévaluée de 50%. Plus que la Russie : alors les discussions se tendent et on avertit l’Europe qu’il va y avoir des victimes collatérales du conflit. 

Poutine n'est pas dans l'esprit du G.20. Il pratique des droits de douanes déguisés en taxes intérieures  pour empêcher les importations et déévalue à répétition. Inquiétant, non ?

-    Le FMI fait une séance de rattrapage : la crise va être horrible dit son économiste en chef.  Plus question de passer pour des ignorants en retard sur la crise. Sauvons nous quitte à créer la panique !  Ce brave garçon révèle un fait nouveau : les banques désinvestissent en masse de l’Afrique qui est à la veille d’un choc épouvantable ! On croyait que l’Afrique serait le moteur  de la croissance en 2009.  Finalement non.

-    C’est la samba dans toutes les monnaies sud américaines et plus personne ne sait où on va.

-    Le RU pousse encore sa monnaie à la baisse qui dégringole  désormais de 20% par rapport à l’Euro.

-    L’Insee annonce la récession en France pour le premier semestre

-    La Japon indique qu’il est en récession et sévère.

-    L’industrie du jouet se déclare sinistrée.Aussi !


Cela veut dire quoi ?

- D’abord que la crise est là et bien là même si des pans entiers de l'économie ne sont pas encore touchés. Cela vient ! 

- La crise des banques n’est pas finie.  Les premiers bilans globaux 2008 vont commencer à sortir  et ils seront très mauvais.  L’industrie bancaire aura licencié près de 250.000 personnes en 2008 et on s’attend à peu près à la même chose en 2009.

- La crise des changes n’est pas terminée : c’est le désordre le plus total et chaque variation lourde crée un nouveau trou dans le commerce mondial   empêchant toute prévision stable et toute stratégie.

- Pendant la crise la spéculation continue.

- La guerre économique contrairement aux promesses du  G20 a bien lieu. Elle a pour terrain de jeu les changes.  Des personnes qui auraient hurlé à la mort si on avait pris 20% de leur avoir par l’impôt se résignent et se taisent. Mais la perte est bien là !  Des négociateurs à l’OMC qui auraient quitté la salle si on leur avait parlé d’une baisse unilatérale de 5% des droits de douane voient sans frémir des économies  prendre sur d’autre un avantage de 50% en matière de prix !

Nous n’avons pas cessé de répéter que la cause de la crise était monétaire et qu’on ne pourrait en sortir sans stabiliser les changes.  On voit que les changes sont le principal vecteur de propagation et d’approfondissement de la crise à tous les secteurs de l’économie dans toutes les parties du Monde.

Il n’y a AUCUNE coopération.

Et le désastre s’étend, en même temps que l’on constate l’inanité des conférences et des plans.Car où est l'effet des plans de l'automne ?

Quand le communiqué de guerre annonce qu'une brillante contre offensive a permis de repousser les Allemands à Sedan on sait au moins que nous avons été enfoncé à Sedan.

La presse malgré outs ses défauts jouent le même rôle. Chaque bribe mise bout à bout raconte la chanson fonalement assez bien.

Que ceux qui veulent la faire taire  au prétexte qu’elle en dit trop et pèse sur le moral des agents économiques   commencent par dire la vérité,  à faire les bonnes analyses et à prendre les bonnes décisions ! Et que les responsables de presse ne se laissent pas influencer.

Nemo auditur suam propram turpidudinem allegans.

Il n'ya pas de trop plein sur la crise même s'il faut combattre la tendance à laisser la parole à des histrions qui font de la chaleur pour vendre leurs livres et n'apportent aucun vrai diagnostic et aucune solution.

 
Didier Dufau pour le cercle des économistes e-toile.


Les certitudes dans la crise mondiale (4) : il faut en finir avec les changes flottants.

Anatomie d'un désastre

Il n’est pas sûr qu’une doctrine scientifiquement étayée, nourrie par les réflexions nombreuses des meilleurs savants donne naissance aux meilleures institutions.

Mais que penser d’un système qui n’a fait l’objet d’aucune confirmation théorique, dont personne en vérité n’ose même parler et qui s’est imposé in abstentia faute de pouvoir résoudre une difficulté politique ?  

Il n’y a pas de doctrine des changes flottants.  Un seul auteur, et c’était en 1969, a écrit que c’était éventuellement une bonne chose : Milton Friedman. Personne depuis n’a réellement traité de la question sinon pour faire remarquer tel ou tel défaut majeur. 

L’étalon or a eu ses défenseurs. Il en d’ailleurs eu trop et cela a donné une orthodoxie particulièrement pesante.  Le système de Bretton Woods a fait l’objet de réflexions nombreuses.  C’est après une longue réflexion de deux années complètes que les alliés ont bâti le système : aucune improvisation dans l’affaire.

Le système des changes flottants, lui, s’est imposé faute d’accord international.  Les Allemands ne voulaient plus importer l’inflation excessive générée par les Etats-Unis. Les Etats-Unis ne voulaient pas perdre leur stock d’or.  Alors on a laissé flotter les rubans, et les monnaies.

C’était en 1971. Après presque quarante ans de ce merveilleux non système quels ont été les résultats ?  

Dès 73-74 s’ouvre la crise la plus sévère de l’après guerre puis une phase nouvelle qui montre l’incapacité des dirigeants à penser la nouvelle situation : 6 années de « stagflation » !  Les trente glorieuses étaient finies.  

La suite ? Une série de crises financières à répétition :

-    Crise des dettes souveraines : on avait recyclé les pétro dollars sous forme de prêts à des gouvernements qui ne pouvaient plus rembourser, culminant avec la crise « téquila » au Mexique en 85.

-    Récession aux Etats-Unis en 80-81 à la suite d’un coup de frein brutal et prolongé de M. Volcker, Président de la FED (celui qu’Obama vient de nommer à 81 ans président de son groupe de conseillers économique !).

-    Crise gravissime des « Savings and loans » aux Etats-Unis : le système bancaire est à deux doigts de flancher. Il n’est sauvé que par une injection de plus de 500 milliards de dollars de fonds publics !

-    Récession majeure de 91-93, après une frénésie spéculative sur le marché immobilier d’entreprise. La banque européenne est pratiquement exsangue et on passe de près à côté d’une catastrophe bancaire.  Pour la première fois depuis la guerre le monde entier subit une récession sévère.

-    Crise dite des pays émergents en 98 : en fait le dollar s’est mis à grimper brutalement, doublant en quelques mois. Tous les pays emprunteurs en dollar ne peuvent plus rembourser. Le chaos sur le marché des changes  fait sauter l’économie de quelques pays comme la Thaïlande ou l’Argentine. 

A cette occasion on s’aperçoit que de nouvelles institutions, les Hedge Funds, sont capables par les spéculations à effet de levier qu’ils pratiquent de faire sauter l’ensemble de la finance mondiale. L’affaire LTCM est étouffée à grands frais (il y avait plus de 1.000 milliards de dollars d’en cours !).

-    Récession de 2001-2002 après une chute boursière digne des années 29. Le scandale Enron démontre que l’on a changé de système. Les entreprises sont désormais des soufflés gonflés par la spéculation folle.

-    2006 : explosion d’une nouvelle bulle aux Etats-Unis, celle des prêts immobiliers. En juillet 2007 le marché interbancaire se bloque. En septembre 2008 le système bancaire mondial  explose en commençant par Wall Street.

Il n’y a pas besoin d’être grand économiste pour remarquer que le système des changes flottants n’a amené qu’une suite quasi ininterrompue de crises monétaires, financières et économiques.  Par rapport à la période précédente le taux de croissance a été à peu près divisé par deux !

Si on relit les textes (très courts) de Milton Friedman sur la bonté des changes flottants, on trouve des assertions qui, pour le moins, n’ont pas été confirmées par la réalité.  Les changes flottants devaient amener la STABILITE  des changes  et l’unification des taux d’intérêt.  Les flux de trésorerie mondiaux iraient toujours vers les places où les intérêts seraient momentanément hauts, provoquant leur baisse.  Ils quitteraient inversement les zones à bas taux d’intérêt, qui du coup monteraient à ces endroits là.  Ce serait comme avec l’étalon or mais en mieux.  Les capitaux iraient toujours vers l’optimum du moment.  On aurait peu d’inflation et le plein emploi.  Si un Etat s’avisait de créer trop de monnaie les taux d’intérêt baisseraient et tout filerait ailleurs réduisant à néant cet effort inopportun.  Le paradis !

La réalité a montré exactement l’inverse.  Les grandes monnaies n’ont cessé de faire le yoyo dans des proportions gigantesques.  Le dollar descend d’abord à 3.75 Francs pour remonter à 10 un peu plus tard et redescendre à 4.00.  L’Euro est un moment à 80 cents puis passe à 1.50 dollar.  En fait de stabilité nous avons des coups d’accordéon gigantesques qui traumatisent le commerce international et l’économie de nombreux pays qui résistent plus ou moins bien à de telles variations.

En vérité les changes flottants transforment toute l’économie en immense casino avec des aléas à variables multiples.  Le marché des changes devient comme celui des bourses : un marché non pas de flux, comme il le devrait, mais un marché de stock où ce sont les anticipations sur les variations de cours qui dominent.  Il se met à ressembler à la bourse avec des variations immenses ne correspondant à rien d’autres qu’aux espoirs et paniques des spéculateurs.

On arrive à cette situation absurde où de ridicules conférences internationales méditent des baissent de droits que quelques %  alors qu’une économie peut bénéficier du jour au lendemain d’une  dévaluation de 50% !

Si encore le marché des changes était libre !  Pas du tout ! 

Le désordre monétaire pousse les agents à monnaie faible à utiliser le dollar pour tous leurs contrats et échanges. Le dollar trop capricieux cesse d’être une monnaie de réserve quand il devient encore plus qu’avant une monnaie de paiement international.  L’émetteur de cette monnaie se considère-t-il une responsabilité sur cette émission ? Non. Il décrète que sa politique sera le « benign neglect ». 

La Chine déjà très favorisée par les très bas coûts de sa main d’œuvre suit une stricte politique de dumping monétaire.  Après 2002 elle bénéficie à la fois de ses coûts et d’une dévaluation de 50% par rapport à la monnaie européenne. A votre avis, est-ce que l’économie européenne a été en grande forme après cela ?  Pour aggraver les choses les autorités de l’union Européenne supprime leur tarif extérieur commun.  On croit rêver !

Le tourbillon finit par s’emballer et tout s’est effondré.

Penser ne serait-ce qu’une seconde que le système de facto de changes flottants n’est pour rien dans l’affaire   serait un exemple nouveau de ce genre de folie qui saisit parfois l’humanité.  Encore faudrait-il penser. Mais là c’est le silence.

PAS UN MOT JAMAIS SUR LES CHANGES FLOTTANTS.  On ne comprend rien ; on ne peut rien.  Alors on se tait.

Que faire quand la terrible réalité d’un système né de la  rencontre fortuite de lâchetés diverses  gâche la vie de l’humanité et que ceux qui doivent réfléchir et agir regardent ostensiblement  ailleurs ?  Ce n’est même pas un exemple de plus de la « tyrannie du statu quo ».

C’est une gravissime défaillance de l’intelligence et du courage.

Les certitudes dans la crise mondiale (2) : l’impuissance des banques centrales

Lorsqu’on étudie l’histoire des banques centrales ont est frappé par l’écart entre la haute réputation que ces institutions ont réussi à imposer au public et leur remarquable inefficacité. 

La France monarchiste a essayé avec Law un système qui s’est assez rapidement effondré, avec la Révolution un nouveau système qui s’est tout aussi vie  effondré et avec Bonaparte puis Napoléon un   système centralisé et pompeux  qui a tenu, mais essentiellement parce qu’il avait un monopole et que les billets étaient totalement convertibles en or et argent, et que la Banque n’avait aucun rôle vis-à-vis d’un système bancaire qui ne sortira de la léthargie qu’avec napoléon III. 

A partir de 1844 et le Banking act, la Grande Bretagne a eu sa banque centrale et son monopole absolu d’émission des billets.  Le résultat sera une formidable dépression dans les colonies et un système de « stop and go » absolument désolant qui a marqué tout le reste du 19ième siècle.  Entre 1873 et 1878 par imitation de la Banque centrale anglaise le bon chic bon genre et le prêt-à-porter  intellectuel de l’époque imposent un étalon or unique dont le premier effet est de provoquer une dépression pendant près de 15 ans !

Aux Etats-Unis, il faudra attendre la crise bancaire de 1907 pour qu’on crée une banque centrale sans lui en donner le nom  et en la divisant en un grand nombre d’établissements régionaux.  La grande crise de 1929  démontre que des erreurs ont été commises par ces banques qui n’ont rien vu venir de la débandade spéculative  et qui ont aggravé les choses.  10.000 banques disparaissent aux Etats-Unis alors qu’on avait créé une banque centrale  pour stabiliser le système bancaire ! C’est l’Etat par l’intermédiaire d’une obscure officine  la Société Fédérale d’Assurances des Dépôts  qui stoppe la crise de défiance des déposants.

  Aujourd’hui plus aucun observateur ne doute que la politique de la FED sous Alan Greenspan a été gravement perturbatrice, renonçant à toute régulation protectrice pour l’épargne et le système bancaire, oubliant totalement le change du dollar,  et faisant faire le yoyo aux taux d’intérêt dans des proportions déstabilisante. Passer d’abord en 2002 à un intérêt NEGATIF, le maintenir plus d’un an  et le  remonter ensuite à 5.5%, était-ce bien raisonnable ?

Le projet d’Euro d’abord par son ombre porté puis par sa réalité vécue en tant qu’institution  a toujours eu un rôle dépressif.  La BCE n’a rien vu venir et n’a rien su ou pu prévenir des pratiques bancaires dangereuses.  

Lors la FED cesse de publier M3, C. Noyer, vice président de la BCE,  ne trouve qu’une chose à dire, de tête à peu près cela : « avec les nouveaux produits de placements de toute façon cela devient compliqué à interpréter ». C’est ainsi que les CDO ont fait leur apparition dans le discours des banquiers centraux :   on ne comprend pas trop mais on ne fait rien. Ce brave garçon sera aussitôt nommé à la tête de la Banque de France, toujours aussi prestigieuse mais sans aucune fonction autre que micro résiduelle !

Lors que la crise éclate en juillet 2007 les banques centrales sont totalement surprises et il ne se passe …rien. Il faudra que l’explosion générale  ait lieu à partir de la mi-septembre 2008 et  que tout d’un coup la panique gagne tout le monde et que les banques soient à la merci d’une ruée des déposants. Qui l’empêche ? Les Etats comme en 1929.  Seules les garanties d’Etat permettent d’éviter l’effondrement.  Mais le Secrétaire d’Etat au Trésor, M. Paulson, a eu tout de même le temps de faire une énorme gaffe en liquidant Lehman Brothers. La FED est hors du coup.

Alors bien sûr maintenant  la FED et le BCE manipulent à tour de bras la planche à billets : il n’y a plus de marché interbancaire !  Les taux d’intérêt sont descendus à un niveau très bas, bientôt plus bas que ceux atteints par Greenspan ce qui laisse bien augurer de la suite. 

L’inondation monétaire est digne d’une crue du fleuve Pactole. On parle d’une émission de près de 10.000 milliards de dollars entre la Fed et la BCE ! Au passage, c’est le montant du PIB français, une paille.

Et pourtant les banques ne boivent pas à ses sources miraculeuses. C’est l’histoire de la ficelle. Avec elle on peut tirer mais on ne peut pas pousser. Toutes les banques sont en restructuration accélérée mettant le feu à ce qu’elles avaient adoré un temps : la conquête du monde, les placements dangereux à effets de levier, l’investment banking,  le LBO et le private equity, etc. 

On peut estimer que d’ici à fin 2009  entre 300 et 400.000 employés de banque auront été licenciés à travers le monde !  On reconstitue les marges en prêtant peu et cher au pékin de base. Et on élimine sans pitié l’économiquement faible et le canard boiteux. 


Les banques centrales n’y peuvent exactement rien. 

Alors on prend la pose. M. Obama va rechercher Volker, le prédécesseur de Greenspan pour bien montrer que la récréation est finie.  Il a quatre vingt un ans aux prunes. Il nomme un Secrétaire au Trésor qui est le président du System Federal Reserve Board de New York,  un machin qui n’a plus AUCUN pouvoir depuis… 1936.  C’est comme ci on allait chercher comme général d’armée le chef du bureau des médailles et pensions.

Ajoutons la géhenne du FMI et de son directeur dragueur compulsif, et finalement  l’absence de tout système monétaire international organisé : le tableau est complet.

La lumière crue de la crise est redoutable pour les institutions de régulation monétaire,  nationales et internationales.


Les certitudes dans la crise mondiale (1) : L’absence de prévisions sérieuses

Un des aspects qui frappe le plus durant cette crise qui tourne au drame, c’est l’absence à peu près totale de prévisions économiques correctes.

Pour l’anecdote, il y a l’affaire relevée par le Canard Enchaîné d’un économiste de banque  (un certain Patrick Artus, souvent sollicité par la presse) qui dans une note  de mars 2007 fait l’inventaire sous forme de bêtisier des propos du genre : « Le profitabilité va se retourner », « la crise du crédit immobilier  « subprime » va déclencher une crise économique », « il peut y avoir une récession aux Etats-Unis», tout en précisant  «les marchés financiers croient n’importe quoi ». 

Elle est significative des plusieurs caractéristiques de notre système :

-    Les vraies informations circulent mais  sous forme de bruits qu’il s’agit de dénoncer
-    Les économistes qui écrivent dans les journaux sont souvent juges et partis
-    Ce sont en général de faux notables de l’économie : professeurs nuls, figurant ès qualité dans des comités Théodule  et se contentant par prudence de commenter les évènements après coup, et se gardant bien de prendre le moindre risque dont celui de gêner le pouvoir qui les  honore.
-    Les polygraphes en mal de coups publicitaires et faisant monter la chaleur pour vendre des livres comme B. Attali, surgissent dans le décor comme la cerise sur le gâteau (on avait eu J. Forrester ; on a encore souvent Alain Minc). .
-    Trop d’économistes sont choisis pour leur posture idéologique à gauche,  comme J. Généreux, B. Maris (et bien d’autres). Ils  se contentent de réciter leur bréviaire en tenant le haut du pavé médiatique
-    Les journaux  n’acceptent de publier que l’insignifiance au lieu de multiplier les points de vue.
-    Les média télévisés ne cherchent que l’audience. Ils voudraient bien parler d’économie à condition de trouver des personnalités qui fassent du spectacle.


Comment s’étonner qu’un sondage laisse apparaître que les Français « aimeraient bien comprendre quelque chose à l’économie » ?
L’économie universitaire en France est à peu près totalement effondrée, traversée qu’elle est par l’idéologie (la prégnance marxiste y est délirante comme l’a révélé l’incident où tout ce petit monde s’est mobilisé en masse pour empêcher qu’un « libéral » puisse participer à un jury) et par l’apparence rassurante de la mathématique. 

Seuls des économistes à orientations communistes, socialistes ou marxisantes ont le droit de passer le tamis des postes universitaires. Les autres refusent d’entrer dans le système et partent. Les plus médiocres (plus on monte dans le système moins il y a de qualité) se cachent derrière de pseudo mathématiques  et enchaînent  la routine des répétitions confortables.


Qu’on me cite un seul membre du Conseil d’analyse économique (un machin rattaché au Premier Ministre) qui ait en 2006  alerté sur la crise à venir ! Ou qui ait fait une seule prévision utile depuis que cette chose existe.  Qu’on se souvienne de la procédure budgétaire de cette été où toutes les prévisions étaient outrancièrement fausses jusqu’au délirant (elles le sont toutes  depuis au moins quarante ans !) !

L’INSEE ne fait aucunes réelles prévisions. Pourquoi ? D’abord parce que l’Etat est son commanditaire et n’a pas nécessairement intérêt  à trop de lucidité.  Ensuite parce que les modèles macroéconomiques sont INCAPABLES de prévoir les ruptures qui exigent une PENSEE.  

Or l’observation des faits et une longue pratique de l’analyse conjoncturelle permettent de définir les scénarios dans leurs grandes lignes.  Nous avons prévu de façon extrêmement précise la reprise de l’emploi en 1996 pour les quatre ans suivants, la  crise de 2000-2001 aux Etats-Unis s’étendant ensuite, et dès 2006 nous alertions que la crise commencerait à l’automne 2008  et serait très forte en  2009.
Divinations ?

Certainement pas. Il suffit de regarder avec l’esprit vierge de tout préjugé et avec la force de l’expérience.  La bulle immobilière était totalement évidente. Le gonflement hystérique des CDO et des CDS se voyaient dans toutes les statistiques de la BRI (BIS). La croissance ridicule de la phase haute de la conjoncture montrait que les ressorts de l’économie étaient totalement grippés. 

Les excédents de la Chine avec une monnaie artificielle étaient démentiels.  Les déficits américains et la disparition de leur taux d’épargne crevaient les yeux.  Les banques ne faisaient plus que du refinancement et de l’agiotage pour compte propre.

Nous sommes en 2005 – 2006. Tout cela est patent et ne demande aucun effort de connaissance. Qui osera dire que tous les signes d’un effondrement ne sont pas  rassemblés ?  Le monde ne s’est pas remis de la crise de 2000-2002. Les injections massives de liquidité n’ont servi qu’à alimenter bulles et spéculations en même temps qu’un transfert massif de ressources se faisaient des pays développés vers le Moyen orient et la Chine, qui NE POUVAIENT PAS L’ABSORBER.

Dès 2006 tout était devenu totalement artificiel. Et le feu d’artifice pouvait commencer. 

On nous demande souvent : d’accord, on pouvait prévoir mais pourquoi avez-vous affirmé que la crise serait très dure ?  Tous les scénarii ne sont pas prévisibles. Nous le disons souvent : la dépression n’est pas prévisible.  Mais on peut savoir qu’une récession sera plus ou moins forte.  L’expérience nous apprend déjà qu’une crise sévère suit une crise relativement douce. 1974 sera sévère, 81-83 plutôt mollasson. 1992-93 sera très dur, la première vraie récession depuis la guerre, 2000-2003 plutôt doux.   

Ensuite, il suffit de regarder les faits : les bulles boursières ne sont pas mortelles mais celles qui affectent des marchés lourds et importants le sont. En 1992 la frénésie immobilière sur les bureaux a littéralement ruiné le marché (et les banques) pour de nombreuses années. La bulle sur le marché immobilier  des particuliers qui vient d’exploser  laissera des traces pour 20 ans.

Quand vous soyez ensuite que le dollar est au plus bas, et que les déficits américains sont astronomiques et continuent à exploser, détrompant les règles économiques de base qui veulent qu’après une dévaluation les comptes extérieurs se redressent,  on ne peut conclure qu’une chose : tout est faussé et le système va capoter.

Ce qu’on ne sait JAMAIS dire c’est où cela va craquer ni quand au mois près. Cela craque toujours là où cela n’a pas été prévu car si cela avait été prévu cela n’aurait pas craqué là ! 

Subprimes, CDO, CDS  ont surgi dans le désert de l’information comme de gros champignons vénéneux  sur une pelouse la veille immaculée.  Du coup tout le monde s’est précipité avec loupes, microscopes  et parfois lunettes astronomiques sans voir la situation d’ensemble.  On a confondu l’allumette avec la bombe.

Aujourd’hui, si l’on en croit certains, les Etats Unis ont créé 8.000 milliards de liquidité depuis trois mois. Le marché des subprimes c’est entre 750 et 1.500 milliards de dollars selon les sources. On en est donc à une création monétaire huit fois grosse comme les subprimes ! Le mal était ailleurs et bien plus important.


Depuis le début de la crise on reste effaré par le délire des prévisions officielles. Le FMI qui rassemble pourtant des milliers d’économistes (en fait des statisticiens observant les statistiques des autres) n’a pas cessé de se tromper. Il n’a pas vu la crise et ensuite ce ne fut qu’une longue palinodie de prévisions fantaisistes :

-    La crise était hyper  localisée aux « subprimes » et ne toucherait qu’une partie (petite) de l’activité américaine
-    D’accord l’ensemble de l’économie américaine serait touchée mais pas l’Europe ni le reste du monde (c’était la théorie du découplage que nous avons si systématiquement moquée).
-    Bon l’Europe est touchée mais le Bric (Brésil, Russie, Inde Chine) résisterait magnifiquement et deviendrait « le moteur » de la croissance mondiale.
-    Ah zut, le Bric est par terre, mais il reste le Moyen Orient et l’Afrique !
-    Surtout l’Afrique parce que le Moyen Orient est désormais cul par-dessus tête.

Encore un effort et le monde sera sauvé par le Zimbabwe ou Saint-Pierre et Miquelon !

Faut-il vraiment en rire ?

Rebâtir un système d’informations et d’analyses  économiques  mondial est une des leçons qu’il faudra bien tirer de cette mésaventure épouvantable.  Les directions sont claires :

-    Indépendance absolue
-    Polycentrisme et concurrence
-    Subventions importantes
-    Réfections des cursus universitaires et suppression des ilots idéologiques castrateurs
-    Dégroupement des mastodontes comme l’INSEE et réduction de son rôle à la production de la matière statistique et suppression de son rôle d’analyse.
-    Production systématique de courbes tendancielles longues.
-    Prix économiques accordés pour les meilleurs ouvrages écrits sur des thèmes particuliers d’importance stratégique.
-    Concentration des études universitaires (et surtout des doctorats) sur les sujets contemporains et pas seulement sur les habituelles ratiocinations des coupeurs de cheveux en quatre sur le passé.

Rendons au moins la crise utile !

Didier Dufau pour le Cercle des Economistes E-toile.

Des nouvelles de Chine

L’index de la production est passé de 54.6 en septembre à 44.3 en octobre 2008.  Une baisse  et de quasiment 20%  et en UN mois !  Un effondrement  comme on n’en voit quasiment jamais sur un indice de production  et qui signifierait sur une base annuelle une glissade qu’on n’ose même pas imaginer !  Les marchés de production ne sont pas comme les bourses où un affolement peut conduire à des baisses de 80% en quelques jours. 

Pour donner un élément de comparaison la récession de 93 (la seule jusqu’ici depuis la guerre de 40)  en France avait vu une première régression annuelle de sa production industrielle de 20% puis l’année suivante une autre de 20% soit 30% de baisse cumulées sur deux ans. 

Autant pour ceux qui pensaient,  il y a encore quelques semaines,  que la Chine et l’Inde, sans parler des pays d’Afrique, tireraient la croissance aux Etats-Unis et en Europe, ou qu’au pire il ne s’agissait que d’un ralentissement d’une croissance restant comparativement très forte.

L’index des commandes nouvelles lui est passé de 51.3 à 41.7, ici encore une baisse de 20%. L’index des exportations est passé de 48.8 à 41.4, une baisse de seulement 15%.

On constate une baisse de l’achat des produits manufacturés partout dans les pays développés, avec une prime à la baisse à ceux qui sont généralement vendus à crédit.  Comment pouvait-on rêver qu’elles ne seraient pas répercutées vers le principal fournisseur actuel de ces produits ?

Plus intéressant encore, la crise de la Chine n’est pas seulement tirée par la baisse des exportations : elle est également interne.  Le marché intérieur chinois se contracte encore plus vite que le marché mondial même si le différentiel entre commande et exportations peut ne marquer qu'une différence de phase les exportations actuelles correspondant aux commandes passées, ce qui n'augure rien de bon pour la suite. 

La violence de ces baisses ne traduit pas tant une baisse du désir de consommer qu’un blocage des crédits.   La confiance manque ainsi que les commandes, mais surtout « crédit est mort » !

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner