Pourquoi la France ne résiste pas si mal

En matière d’activité la France résiste mieux à la récession que bien des pays, comme l’Allemagne, l’Irlande,  le Royaume Uni et même les Etats Unis.  La baisse du PIB constatée, même si les réévaluations proposées pour 2009  ne se concrétisent pas, est inférieure à celle de bien des pays industrialisés.


La raison en est triple :


-    La part du secteur marchand dans l’économie globale est plus faible que partout ailleurs.  Près de 30% de la population active travaille sur recettes ou financements publics, et leur rémunération et leur emploi ne dépendent pas directement et immédiatement de la conjoncture.


-    Il y a eu pendant quelques mois baisse des prix et donc accroissement du pouvoir d’achat.  Une telle assertion ferait rire toute ménagère : il est de tradition que les hausses de pouvoir d’achat par la baisse des prix ne sont  JAMAIS ressenties. Elles n’en sont pas moins là.


-    La baisse des prélèvements obligatoires. Le taux a baissé en 2008 de façon sensible. Certains diront : c’est le programme de baisse  d’impôts du gouvernement. Ce n’est pas la raison principale : la vérité est que lors que le PIB croit le taux de prélèvement s’accroit mécaniquement plus vite (l’impôt est globalement progressif) et qu’il décroit tout aussi mécaniquement lorsque le PIB régresse.  Le Ministre du budget a indiqué que le déficit de l’Etat s’expliquait pour 75% à cause de la crise et 25% du fait des déséquilibres hors crise de la structure des recettes et des dépenses.  Cette proportion vaut sans doute à peu près  dans l’effet « baisse du taux de prélèvements ».


L’inconvénient de ces avantages est la montée de l’endettement « structurel » et des déficits extérieurs.

Lorsqu’il faudra rétablir nos échanges et commencer à rembourser les emprunts l’effet sur la croissance sera lourd et nous condamnera à une sortie de crise retardée, une croissance très molle et une durée de stagnation plus longue.
D’autant que les trois avantages vont cesser progressivement de jouer :


-    Le secteur public étant peut susceptible de gain de productivité majeurs, il ne sera pas un moteur de sortie de crise.
-    L’inflation va reprendre.
-    La hausse des prélèvements obligatoires aussi.


Il y aura pression sur la demande globale à la baisse, en même temps qu’une baisse de la propension à produire plus.


On verra alors une France à la traîne par rapport aux autres. C’est ce qui s’est passé notamment entre 2005 et 2008 où nos taux de croissance ont été presque ridicules. 

Dans le cycle économique la France oscille moins mais son trend est plus plat que les autres.  L’avantage est certain lors de la phase de récession du cycle mais pas véritablement  enthousiasmante le reste du temps.

Taxons ! Taxons encore ! Taxons toujours !

Nous voici donc avec la perspective d’une taxe nouvelle : la taxe sur les transactions financières. 

A voir Nicolas Sarkozy hier soir, il était content.  Il était content parce que la taxe carbone  s’était imposée en France  et que peut être on pourrait l’imposer aux frontières. Il était content parce que la taxe  sur les transactions financières  était désormais acquise à l’échelon international.  Il était content parce que les deux taxes  permettront de réduire l’endettement des Etats (voici donc la fameuse voie de sortie de l’endettement).   Il était aussi content parce que les indemnités des accidents du travail allaient être  supprimées.  Une mesure de simple justice a-t-il affirmé.  M. Nicolas Sarkozy nage dans le bonheur quand il nage dans les taxes.


Devons-nous partager ce bonheur ?


L’Etat français dépense plus que la valeur ajoutée des entreprises qui sont sous sa coupe. Prendrait-il toute la valeur ajoutée qu’il ne financerait toujours pas ses dépenses ! La crise financière et les moyens beaucoup trop couteux qui ont été mi en place pour y faire face ont aggravé  la situation dans des proportions  qui désormais semblent échapper à tout contrôle.


On nage dans les paradoxes.


On signale qu’il faut réduire le « mille feuilles » administratif qu’est la France avec ses étages multiples et redondants.  Et on ne cesse de multiplier les étages à l’extérieur de la France. Déjà par la voix de Lamy, entre autres, on réclame une hausse rapide et massive des ressources propres de l’Union européenne.  Avec Chirac on avait eu la taxe sur les voyages en avion. Maintenant voici la taxe  sur les mouvements financiers vers l’étranger.


Remarquons que cette taxe n’aurait eu exactement aucun effet sur les subprimes et leur commerce.  Ces opérations de titrisation n’ont donné lieu à aucuns allers et retours spéculatifs.  Les titres ont simplement été diffusés et  ils l’auraient été même avec une taxe sur les transactions financières de 0.05%.  


La taxe Tobin est une technique radicale pour pallier aux inconvénients d’un système monétaire de change flottant. Et comme le dit Nicolas Sarkozy lui-même le G.20 de Pittsburg ne s’est pas occupé de monnaie !  En même temps qu’on s’agitait contre les « boni », on a détourné une technique monétaire pour régler des problèmes de « morale » financière.  Ou alors on a rien compris.


Bientôt on nous expliquera qu’il faut une taxe sur les opérations financières intérieures.  Si la spéculation est mauvaise entre pays elle l’est sûrement tout autant au sein d’un même bloc monétaire !


Faute de réfléchir à une organisation correcte du monde monétaire international, on développe en toute bonne conscience des politiques entièrement malthusiennes  et qui portent atteinte aux libertés.


L’impôt sur les transactions financières pose un principe fiscal nouveau : vous n’êtes pas taxé sur votre revenu, ni sur votre capital, mais sur le déplacement de votre capital.


Les migrants qui renvoient de l’argent chez eux : taxé. Motif : a déplacé une partie de son patrimoine.  Les résidents français qui travaillent en Suisse et reçoivent leur salaire en France : taxés.  Rien que cela est une source d’inégalité devant l’impôt car ils paieront plus d’impôts sans que cette augmentation ait une cause réelle et sérieuse.  Le retraité qui a choisi de s’installer loin de sa zone monétaire va être taxé pour récupérer sa rente. Retaxé quand il va faire son chèque aux impôts ou s’il paie une pension à son ex, s’il est divorcé.  Retaxé s’il replace cet argent hors de son pays d’adoption. Retaxé quand, mort, son avoir sera rapatrié dans le pays de résidence de ses ayant- droits.  A quel titre ?  Selon quelle justification morale ? Pourquoi une telle différence avec quelqu’un qui serait resté peinard dans son pays de naissance ?  L’arbitraire est total. L’iniquité évidente.


Le tourisme va être taxé. L’ensemble du commerce international va être taxé.  Vous avez acheté à l’étranger : taxe. Vous êtes remboursés à la suite d’une erreur de livraison : retaxe.


On dira : c’est une toute petite taxe.  Ce qu’on cherche à pénaliser c’est la spéculation.  Oui, mais faute d’un vrai ciblage on taxe tout le monde, y compris les échanges de biens  et de services réels.


Et comment cibler la spéculation ? Comme nous l’avons déjà écrit ici, un entrepreneur qui anticipe l’évolution d’un marché  spécule.  Il va peut-être rechercher de l’argent sur un marché X pour investir dans un marché Y.  Deux taxes sur les transactions financières. Et s’il rapatrie son profit, encore une taxe.  Et s’il rembourse ses emprunts encore une taxe.  Et s’il place l’épargne qu’il a réussi à conserver dans un pays étranger encore une taxe. Et le rendement de son placement sera encore taxé quand il le rapatriera. Et si finalement, il dépense son épargne en achetant des produits qui ont transité  internationalement, encore une taxe.  Toutes ces taxes sont cumulatives.


Que veut-on ? Qu’il se contente de faire des transactions réelles et financières dans sa zone monétaire ?  C’est aller complètement à l’envers de l’histoire et des nécessités.


L’arbitrage entre places financières est certainement une tâche dont l’intérêt peut se discuter.  Mais pourquoi devrait-on interdire  qu’une différence de cours entre marchés soit gommée par une opération financière ?  L’or en dollar à New York est moins cher que l’or en Euro à Paris compte tenu du change en cours.  Pourquoi vous interdire d’acheter  là où c’est peu cher pour vendre là où c’est cher ? L’opération est-elle malsaine ? Assurer l’homogénéité des marchés est-il un crime ? C’est une spéculation mais elle est relativement sans danger.   Sauf peut être si le cours des devises est très fluctuant.  Mais qui a voulu un système de changes flottants ?


Ne serait-il pas plus sage de d’abord s’assurer que les devises ne flottent pas ? Car alors l’arbitrage devient pratiquement routinier et sans danger.  Et s’il est sans danger, pourquoi le taxer spécifiquement plus que toute autre transaction commerciale ?


Une fois que la taxe sera instituée, elle sera pérennisée. Plus question de revenir en arrière. Surtout si elle finance des bureaucraties internationales  et si on a fait des réformes qui rendent sans objet la taxe elle sera toujours maintenue.  C’est une règle qui ne souffre d’aucune exception.


Une fois qu’elle sera instituée, elle sera aggravée, car on n’a jamais vu une taxe qui ne soit pas régulièrement augmentée pour faire face à la rapacité des prédateurs publics.


Résumons-nous : partout on nous affirme que les subprimes sont la cause de la crise. Et en permanence on prend des mesures qui n’ont strictement rien à voir avec les subprimes !   Les hedge funds ? Pas dans le coup. Le bonus des traders des salles de marché ? Pas dans le coup des subprimes.   L’arbitrage international ? Rien à voir avec les subprimes.  Le secret bancaire ? Rien à voir avec les subprimes.  


Une taxe sur les transactions financières aurait elle eu un impact sur les subprimes ? Pas le moins du monde.


Nous voici donc dans une rafale de décisions qui n’ont exactement aucun rapport avec  ce qu’on nous dit être la cause de la crise.  Comprendra qui voudra !


Mais toutes ces mesures mettent en cause les libertés.  Et le principe d’une taxe sur le simple déplacement de son épargne est en lui-même totalement absurde.  Et le principe d’une taxation financière sur le déplacement de l’image financière d’une transaction réelle, qui est déjà taxée, est totalement abusif.


De Juncker avait expliqué il y a un an qu’il ne fallait pas que la crise serve uniquement à régler par la bande des réclamations qui n’ont strictement aucun rapport avec elle.  C’est exactement ce que l’on a fait !


Erreur de diagnostic, si celui qui est affiché est bien celui auquel on croit, car sinon ce serait simplement mensonge.  Mesures sans rapport avec le diagnostic.  Freinage et malthusianisme.  Dépenses  étatiques gargantuesques là où des mesures ad hoc auraient pu être infiniment moins couteuses.  Création monétaire quasiment illimitée dont on ne sait plus comment se débarrasser et qui menace à nouveau tout l’édifice.


Irresponsabilité générale : car les vraies causes, celles qui expliquent les déficits astronomiques américains et les excédents correspondant en Chine ou au Japon,  ne sont pas traitées.


Avec la taxe carbone aux frontières, si elle est admise, on entrera dans une phase nouvelle de restriction aux échanges et de protectionnisme.   Sans avoir touché le moins du monde au dumping monétaire du principal pollueur industriel, la Chine.


Tout le cela est simplement grotesque.  Surtout quand on sait que la réforme en temps voulu du tragique système monétaire international basé sur des changes flottants aurait suffi à prévenir la crise qui nous ruine et à éviter pratiquement toutes les mesures coercitives et anti économiques qui sont en train de se mettre en place.


L’étude de la crise de 1929 montre une espèce de folie générale où les erreurs se cumulent aux erreurs : pas de diagnostic, alors on tape au hasard  et on finit par aggraver tout.  Nous sommes exactement dans la même géhenne intellectuelle et politique.


On taxe ; on empêche ; on déstabilise ; on freine ; on appuie en même temps sur le frein et l’accélérateur ;  les décisions prises n’ont pas de cohérence ; le non dit l’emporte sur le discours public ; l’agitation l’emporte sur l’action ;  la communication l’emporte sur l’information.  On taxe.


Il n’y a pas besoin d’être intelligent pour taxer.  Il suffit d’un prétexte.

Et on reste à la merci d’un accident monétaire qui mettrait à bas tout l’édifice cette fois ci sans aucun moyen de relance !


Sylvain Dieudonné pour le Cercle des économistes E-toile

Taxe Tobin : la double méprise.

On se souvient qu’une association constituée d’anciens communistes, venant soit du PC, soit de la CGT, soit du tiers-mondisme marxiste,  ATTAC,  l’exemple même du « faux nez »  dont la mouvance communiste aime à s’affubler pour essayer d’attirer des âmes simples pour lesquelles le mot « communiste » a un effet répulsif majeur,  avait fait de la taxe Tobin son cheval de bataille.  


Surmédiatisée, cette association  qui avait fini par mordre sur le parti socialiste et ses militants,  a finalement explosé en vol quand l’opacité de ses méthodes  (une malhonnêteté très bolchevique) a fait tomber une partie du masque  et surtout quand les socialistes ont soudain découvert qu’ATTAC avait largement provoqué le « non de gauche à l’Europe libérale » et que même le Traité de Rome n’aurait pas trouver grâce  si on avait accepté tout ce corpus idéologique : la régression terrorisa .  Fabius qui avait cru relancer sa carrière en  épousant l’esprit du temps créé par Attac fut  marginalisé ainsi qu’ATTAC, dont le côté mascarade (l’éducation populaire !) et la nocivité globale ne pouvaient plus être cachés.

Pendant toute la montée médiatique d’ATTAC, on avait vu des artistes et des politiciens s’adonner au petit jeu du : « une si petite taxe qui permettrait de dégager des centaines de milliards pour lutter contre la pauvreté ». Il fallait être un cœur bien dur  pour s’opposer à une mesure si simple et  si efficace.  L’acteur Pierre Arditi, un économiste de l’école spontanéiste, toujours très soucieux de son positionnement à gauche, s’était ainsi ridiculisé à la télévision,  en joignant le geste à la parole : il fit claquer ses doigts   et « comme çà ! » les flots impurs de la finance mondiale auraient en quelques instants irrigué les nécessiteux du monde entier, résolvant enfin un problème qui tarabuste la société depuis plusieurs millénaires.

Il fallut que Tobin, prix « Nobel » d’économie, si tant est que cette expression soit juste, déclare qu’il avait horreur des idéologues d’Attac et ne se reconnaissait en rien dans les travestissements de sa pensée pratiquée par ce groupuscule politique communiste.  Se cacher derrière des sommités reconnues est en effet une des astuces habituelles de la propagande communiste.  Toute la presse soviétique pendant des décennies a utilisé ce stratagème simple qui consiste à affirmer que  « cela doit être vrai puisque nos ennemis eux-mêmes le disent ».   Sous entendu : nous on sait bien que vous savez qu’on ment tout le temps !

Et voilà qu’un régulateur britannique s’intéresse ouvertement à  la nécessité  de la taxe Tobin. La City semble tout à coup donner la main aux nostalgiques du marxisme léninisme.  Aussitôt  on retrouve toute la folie médiatiques des années Attac : M. Kouchner redécouvre les vertus de cette taxe magique et avec lui toute une partie de la gauche socialiste.  C’est à peine si la droite n’a pas un peu honte de n’avoir pas adhéré pleinement  et plus tôt à cette idée fantastique.

Du coup le cœur tobinien  de la presse enchantée du socialisme se remet à battre  avec vigueur. Le délire recommence à s’installer sur ce thème à France Inter qui ce matin, vendredi 25 septembre,  reprend ses vaticinations à l’occasion de l’interview du directeur de la bourse de Londres, un Français.  Et voilà M. Bernard Guetta chevrotant à nouveau la belle chanson de la taxe magique que seuls des âmes déplorables peuvent  tourner en dérision,  pendant que tous les petits bras qui l’entourent essaient de cerner la bête avant l’hallali : la démocratie doit imposer la taxe Tobin, c’est évident.  On a failli retrouver le langage des « séminaires » Attac : celui qui est contre la taxe Tobin est « un fasciste », un « salaud au sens sartrien ».  

En revanche on n’a pas évité les ambiguïtés habituelles sur le taux de la taxe : 0.5, 0.05, 0.005, 0.0005 pour cent ! C’est selon ! De toute façon c’est si petit que cela n’a pas d’importance…

En dehors de ces palinodies idéologiques, il reste une vraie question, technique et économique celle là, qui est de savoir si la taxe de Tobin aurait été de nature à éviter la crise financière actuelle ou non, et si on tient là une piste sérieuse de rénovation de notre système économique mondial.

Première remarque : la proposition de Tobin nait au début des années 70 avec l’introduction du système des changes flottants après l’annonce de l’inconvertibilité du dollar en or.  Au passage notons l’importance de ce fait : on sent bien que la source des maux  vient de là, même si on ne l’avoue pas directement !   Que disait Tobin : que le danger des mouvements de capitaux à court terme était réel et qu’il fallait tenter de brider ces mouvements.  Traduisons : les monnaies flottantes créent tellement d’occasion de spéculer que bientôt tout  le système sera un casino incontrôlable !  Des capitaux peuvent se déverser en masse sur des marchés financiers à partir de l’extérieur puis s’en retirer en provoquant des catastrophes.  Tobin a bien mérité son prix Nobel !  Car le pronostic était  exact.

Deuxième remarque : le taux de la taxe pour être efficace doit être fort, sans cela il n’y aura aucun effet de frein.  En fait il s’agit de faire très mal aux opérateurs pour qu’ils s’abstiennent.  Le taux qu’il a  proposé était de 0.05 %. Le chiffre parait faible : il est gigantesque !  Le montrer n’est pas difficile. Prenons un « day trader » qui spécule sur les variations de devises cotées en continu.  Il va faire des dizaines d’allers et retours quotidiens, en se couvrant qui plus est par des opérations annexes.  Imaginons qu’il en fasse 10 : la taxe va être de 0.5% par jour, soit grossièrement 365 x 0.5% = 180% par an !  Alors que l’argent qui sert à spéculer est emprunté à  2 ou 3% par an !   La Taxe Tobin au taux qu’il a lui-même proposé est donc un gigantesque coup de massue visant de fait à interdire les allers et retours financiers.  La conséquence est qu’on en reviendrait à des placements longs qui certes devraient payer l’impôt  mais s’il n’y a pas plus d’un mouvement par an, la pénalisation n’est pas importante.  Tobin ajoutait : faites de cette taxe mondiale la première recette mondialisée et utilisez là aux fins générales de l’humanité et pas seulement des états nationaux.

Imaginons que vous souhaitiez qu’une porte reste fermée et que vous préleviez 1 euros à chaque ouverture.  Un euro c’est rien. Mais si vous aviez l’habitude de faire une dizaine d’allers et retours par jour par la porte, voyez ce que cela coûte à la fin de l’année :  3.650 Euros par personne ! Largement plus que le coût de la porte.  Et quel embarras si on ne dispose pas des moyens de faire payer tout le monde !


James Tobin était un économiste très fin, comme souvent le sont les vrais spécialistes des systèmes monétaires internationaux (ils sont rarissimes !).
Il a été contré par Milton  Friedmann  et ses troupes qui ont expliqué que la monnaie étant un produit comme les autres, son prix devait s’établir sur un marché,  et non par décision administrative, et que les transactions à court terme permettraient de stabiliser et le taux d’intérêt et les changes eux-mêmes, car si les taux sont harmonisés alors il n’y a guère de raison que les changes varient, sauf si un pays utilise sa souveraineté pour faire n’importe quoi.  Si la banque centrale est indépendante et a pour but de maintenir la valeur locale de la monnaie, le système sera stable.


Milton l’a emporté sur James  et le système ainsi mis en place n’a pas arrêté d’hoqueter de crise financière en crise financière jusqu’à la crise dramatique actuelle.  La vérité : Milton avait tort ! On le constate tous les jours mais la dictature de l’existant est telle qu’il serait terrible de la reconnaître. 

On ne le fait généralement que lorsqu’on n’a plus le pouvoir et qu’on soigne sa posture pour l’éternité :  Edouard Balladur le fait dans son dernier livre, quasiment à la dernière page, où il déclare être resté en politique pour faire valoir des idées fondamentales comme par exemples la nécessaire réforme du système monétaire international, source de tous les maux.  « Je ne fus pas entendu. J’assistais, désolé,  au spectacle d’un monde déchiré par le désordre et l’anarchie, enivré par un richesse factice due au dérèglement du système monétaire international ».  L’ennui est que jamais il n’a prononcé la phrase clé : le système des changes flottants, à l’instar du socialisme, cela ne marche pas !


On retrouve cette même critique ouatée qui ne descend jamais dans les détails qui font mal  dans bien des interventions actuelles.


La véritable question est de savoir s’il faut conserver les changes flottants avec un correctif de type Tobin, aussi violent soit-il, ou s’il ne faut pas résoudre le problème à la base, c'est-à-dire en finir avec les changes flottants.


Nous sommes de ce dernier avis.  Les changes flottants on introduit trop d’occasions de spéculer sur tout et sont à la source de tous les maux que l’on a constaté depuis   1971, sans aucune exception.  Corriger par des taxes un système faussé structurellement ne peut être la bonne solution.  Tobin le savait fort bien. Il pensait simplement que la volonté hégémonique des Etats-Unis et leur souci de tirer un avantage absolu de leur domination économique et monétaire, interdisaient tout autre système que les changes flottants.

Le pire pour lui est que son remède de cheval a été pris pour une médication homéopathique  et détourné sans scrupule par des mouvements idéologiques qu’il exécrait.  
Une double méprise.  

Didier Dufau pour le Cercle des Economistes E-toile

Joseph Stiglitz ne convainc qu'à moitié !

Comme toujours Joseph Stiglitz ne convainc qu’à moitié

Intéressante cette initiative d’un économiste reconnu de diffuser via la presse un CD ROM donnant en détail l’explication de la crise vue  par  un « Nobel » de l’économie particulièrement  médiatique, notamment à gauche après ses positions très critiques vis-à-vis du FMI.

Il est TRES rare que les économistes prennent le risque de l’explication publique à chaud. Une telle  initiative est bonne à prendre et à commenter.

L’avantage d’une personnalité qui a une assez haute idée d’elle-même c’est qu’elle croit avoir raison, et pouvoir le prouver.  Joseph Stiglitz raisonne et avance moult arguments. Il a beaucoup réfléchi et son raisonnement est articulé.  Ce ne sont pas quelques intuitions jetées à la va vite sur le tapis médiatique.

Il y a quelque chose de mécanique dans l’enchaînement des faits et leur interprétation par Joseph Stiglitz.  Si on n’y prend garde, il vous emporte dans son flot dialectique et vous prive de toute possibilité de doute ou de critique.

Et pourtant. Il y a de nombreuses failles dans son analyse des causes de la crise.

Que dit-il ? En fait rien de bien original.

La dérégulation bancaire a été « achetée » par le lobby bancaire aux Etats Unis alors que rien ne prouve son efficacité économique bien au contraire ;  « J’ai moi-même prouvé que cela ne marchait pas », dit-il ; « on a eu l’impression que cela marchait parce qu’en fait les Etats ont sauvé constamment les banques ». « L’idéologie du « marché qui a toujours raison » n’a fonctionné que parce qu’il y a eu le correctif : « l’Etat nous sauvera toujours » ».

Comme les banques gagnaient beaucoup et ne perdaient jamais, le système a cru et embelli …jusqu’à l’explosion finale.

On retrouve ici l’explication « comportementale » de la crise. La cupidité bancaire a conduit les grandes banques a faire évoluer le système dans le sens qui les arrangeait tout en faisant payer les pots cassés par l’Etat complice du fait de vilains politiciens sensibles aux groupes de pression et de la consanguinité entre Goldman Sachs et le gouvernement.   

L’aspect international est aussi évoqué, bien que l’intervention soit très centrée sur les Etats-Unis, en fait comme souvent avec les américains, beaucoup trop centrée sur les Etats unis.

Une nouvelle explication « comportementale » est avancée pour expliquer que les pays en développement au lieu de dépenser leurs réserves les ont accumulés. Là le raisonnement est franchement faible.  J. Stiglitz évoque « les leçons apprises en 1979 » où la perte de liquidités internationales  aurait eu des conséquences fâcheuses pour ces pays et aurait traumatisé les esprits.   Toujours est-il que cette erreur intellectuelle des dirigeants  des pays sous développés expliquerait que les Etats-unis se soient mis à consommer pour toute la planète pendant que les pays pauvres épargnaient et replacaient leur argent aux Etats unis.  Ce passage est tout sauf convaincant et disons le totalement indigne d’un prix « Nobel » de l’économie !

Mais il faut bien tenter d’expliquer ce fait majeur que la Chine et le Japon (pas particulièrement un pays en voie de développement) aient accumulés des réserves en dollars gigantesques. Et que de l’autre côté les Etats unis aient accumulés des déficits colossaux et permanents qui ont permis aux résidents américains d’emprunter à tout va et aux banques de les servir à plein régime.

De même il note bien que les banques désormais se mettent à spéculer et à ne plus servir les besoins fondamentaux de l’économie mais on ne trouvera pas d’explication, sinon qu’elles sont décidemment très vilaines.

A ce stade J.  Stiglitz a raté les explications fondamentales : le système monétaire international des changes flottants est à la source des déséquilibres permanents et massifs des balances extérieures ; c’est le flottement des monnaies qui a transformé à partir de 1975 l’économie mondiale en casino  géant ;  ce sont les gains astronomiques facilement gagnés dans ce casino qui ont détourné les banques de prêter sainement à l’économie.  Il n’a pas vu la continuité de l’histoire économique après la fin des accords de Bretton Woods. Sans flottement des monnaies toute la suite était impossible.  Cela, J. Stiglitz ne le voit pas. Il  critique Milton Friedman, père des changes flottants  mais seulement pour son intervention auprès de Pinochet, image de gauche oblige.

C’est ce qui rend toute son explication si peu convaincante. Il lie les faits de façon tonitruante mais en vérité  totalement arbittraire   dans une sauce obscure et filandreuse  qui ne peut pas emporter l’adhésion d’un économiste sérieux, même si  la personnalité très affirmée du gâte sauce peut en imposer à un non spécialiste.

On voit bien la différence d’approche avec le Cercle des Economistes E-toile : pour nous la crise est systémique et trouve sa racine dans les défauts du système monétaire international matrice des débordements ultérieurs; pour J.  Stiglitz comme pour la majorité des économistes qui n’ont pas vu venir la crise, elle est simplement comportementale.

Les développements suivants sur la nature du sauvetage « inconditionnel » des banques est classique et n’appelle aucune contradiction.  Nous avions, à chaud,  proposé de constater la faillite des banques  et d’imposer une restructuration forte allant jusqu’à la nationalisation temporaire.   J. Stiglitz montre bien que non seulement on a considéré que les banques étaient « too big to fail » mais aussi « too big to be restructurated ».  Alors on est entré dans un « ersatz de capitalisme » où la faillite n’existait plus pour les banques, y compris, grande nouveauté, les banques d’affaires.  Ce n’est pas l’intérêt général qui a guidé les politiques mais l’exclusif intérêt des dirigeants des banques.

A propos de Lehman brothers  J. Stiglitz fait une remarque très intéressante : on aurait du mettre en faillite toute l’activité risquée de cette banque  mais sauvegarder la partie de la banque qui concerne le système des paiements.  C’est là un des points que nous développons  nous-mêmes avec force : il faut isoler le système des paiements  du reste de l’activité bancaire et financière.  Dans le traitement de la crise aux Etats unis, on a paradoxalement sauvé presque tout le système bancaire et financier et laissé choir une partie du système des paiements ce qui a aggravé la crise.

J. Stiglitz a donc parfaitement raison d’affirmer qu’aussi bien l’administration Bush que celle d’Obama n’ont rien fait pour réorganiser et apurer le système financier.  Et que tous les problèmes de fond demeurent. Il exige le démantèlement des banques universelles « trop grosses pour être abandonnées à la faillite » et exige un re-régulation pour limiter les prises de risques excessives.  C’est exactement la position de notre cercle. Nous regretterons simplement que sur les modalités de cette restructuration et de  ce démantèlement il ne donne aucune indication.  Nous avons un plan très détaillé. On ne connait rien du sien.

Au total, on aurait bien aimé que Jospeh Stiglitz fasse cette émission avant la crise.  Un an après le pic de la crise, c’est tout de même un peu tard.  Sur les causes de la crise il n’est pas totalement convaincant.  En revanche en rappelant que la crise n’est pas finie, qu’il aurait fallu restructurer beaucoup plus profondément le secteur bancaire  et que le monde doit réinventer un modèle de croissance différent de celui qui a prévalu,  il fait œuvre utile, même s’il ne dit pas comment.


Didier Dufau pour le Cercle des Economistes E-toile

Une crise largement incomprise

Les signes de sorties de récession et la perspectives du nouveau G.20 stimulent les déclarations sur les causes de la crise financière et économique qui s’est déclenchée en 2007 avec un pic psychologique en septembre 2008 avec la faillite de Lehmann-Brothers et la menace d’un effondrement général  du système bancaire mondial.

Ben Bernanke, nommé à nouveau à la tête de la FED, a parlé de « panique irrationnelle » évoquant une crise à caractère psychologique plus que technique.  L’Insee dans sa dernière livraison de « l’économie française »  datée de 2009 (16.50 Euros au lieu de 15, soit une hausse de 10% en passant, pourquoi se gêner ?) livre également son diagnostic. Mme Lagarde, l’avocate qui est actuellement Ministre des Finances s’exprime pour sa part  dans le Figaro du 4 septembre 2009.

En gros, ils sont tous à peu près d’accord : la crise est de la faute des banquiers qui par cupidité et absence de régulation ont provoqué une catastrophe  qui, commencée avec le blocage des subprimes, s’est propagée à l’ensemble de l’économie.  La solution est donc de brider les banquiers « pirates », mettre fin au « scandale » des bonus des traders, mettre au pas les « paradis fiscaux ».  Cette « réforme du capitalisme » mettra fin à la crise actuelle et évitera qu’une autre se reproduise.

Nous sommes, au Cercle des Economistes E-toile,  entièrement opposés à cette analyse. Ce n’est pas une position facile compte tenu de l’importance technique ou institutionnelle de ceux qui la défendent.  On ne peut pas procéder par simple affirmation et il faut, pour tenir une  pareille  position de contestation, avoir  des arguments solides.

Nous croyons les avoir.

Observation liminaire, aucune des personnes ou des organismes cités n’a prévu la crise. Certains l’ont niée longtemps puis minimisée.  Cela veut dire au moins une chose : ils n’avaient pas de cadre méthodologique leur permettant d’observer les faits significatifs et de les interpréter.  Ils ont prétendus que « personne n’avait prévu cette crise et son intensité ». Notre cercle a non seulement prévu la crise dès 2006 mais n’a pas cessé d’avertir du début 2007 jusqu’à septembre 2008 qu’elle serait particulièrement sévère, tout en expliquant pourquoi. Les aveugles d’hier prétendent avoir désormais tout compris. Il est sage de se méfier.

L’INSEE, dont toutes les prévisions se sont révélées fausses, donnent une explication de la crise d’une grande banalité : la crise a été provoquée par le retournement du marché des subprimes  sous jacent au marché immobilier américain.  Elle s’est ensuite propagée par la titrisation.  Le soupçon sur ces produits rendus complexes a bloqué le système bancaire. Le financement de l’économie a cessé. La crise a frappé le monde entier.
Il n’y a en fait aucune analyse mais une simple description de faits successifs considérés comme s’imbriquant et se succédant de façon logique.

Mme Lagarde reprend mot à mot  ce « diagnostic » en élève nulle en économie mais respectueuse des institutions nationales et appliquées à bien faire.  « Les raisons de cette crise ne sont aujourd’hui que trop connues. Si celle-ci s’est déclenchée dans le secteur immobilier américain, elle s’est propagée au monde  par le biais de la titrisation pratiquée à grande échelle. Cette crise est le résultat de la sophistication excessive des instruments  financiers, de l’absence d’évaluation des risques, de la régulation insuffisante de certains acteurs et de certains produits et de la cupidité insatiable d’autres acteurs encore pour qui toujours plus n’était jamais assez ».

Des vilains ont fait de vilaines choses. Mme Lagarde multiplie les adjectifs  vengeurs : il faut « bannir » ; mettre fin à « l’irresponsabilité dévastatrice »  aux « comportements nuisibles », aux « agissements », aux « comportements dangereux et même indécents », aux « provocations ».  
L’avocate sait comment on traite les trublions : on leur impose des règles contraignantes. Et on doit les empêcher de gagner de l’argent indument : « il faut mettre fin à la culture des bonus ».

La crise serait donc comportementale. En rendant ces comportements punissables  on  règle la question pour l’avenir.  Le G.20 va fixer ces règles. Le contrôle des paradis fiscaux évitera qu’elles puissent être facilement violées. Et tout sera dit.
Sottises !

Ce serait si facile, si en économie, on pouvait trouver quelques boucs émissaires et expliquer tout par des comportements déviants !  A cette aune là, Mme Eva Joly serait prix Nobel d’économie…  

Le bas blesse naturellement à la base du raisonnement, en laissant dans le flou de nombreuses questions : pourquoi le marché des subprimes a-t-il pu se développer ainsi ?  Est-il  le seul sous-marché dans l’ensemble du marché des crédits qui s’est effondré ?  La titrisation est-elle à bannir ? A-t-elle vraiment pu à elle seule mettre tout le système par terre ?  Pourquoi une si petite mèche a-t-elle pu déclencher un si fort cataclysme ?

La théorie de crise par les subprimes  peine à rendre compte des faits. Le commerce international  s’est effondré brutalement.  Quel rapport avec le marché de l’immobilier social aux Etats unis ? Idem pour le crédit à la consommation durablement en récession partout dans le monde.  Quel rapport avec la hausse spéculative des cours des matières premières  internationale du début 2008 et son effondrement   ?

Même si  la crise aigüe du marché interbancaire a bien été créée en juillet 2007 par le mistigri de l’exposition des banques aux subprimes mélangées dans les produits de trésorerie « dynamiques »,  toutes les personnes exposées  à ces portefeuilles- surprises savent que les pertes ont été pour elles extrêmement minimes.  Oddo en France a remboursé ceux de ces clients dont ils avaient parfumé l’épargne de ces produits contre nature.  Les pertes dans les banques françaises ont été finalement insignifiantes.  En tout cas incapables de provoquer le tsunami  économique et financier auquel on a assisté.  Même si on tient compte de la « panique » détectée par  Ben Bernanke.

La vérité de la crise est bien évidemment ailleurs.

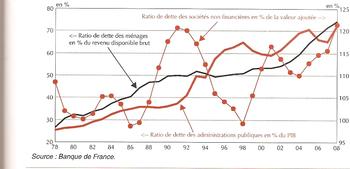
Elle est contenue tout entière dans l’énorme bulle de prêts  que le monde gonfle depuis le milieu des années 1970.  Cette bulle a atteint en 2006 des sommets intenables. L’INSEE en donne naïvement pour la France l’illustration explicite dans son tableau des ratios de dettes des agents non financiers p. 175 de l’opuscule cité (le graphique est reproduit au bas de cet article).

En 1978, date de référence choisie un peu arbitrairement par ce graphique :
La dette des ménages par rapport au revenu disponible brut est de 27%
Celle des administrations publiques par rapport au PIB de 25 %
Celle  des sociétés non financières  par rapport à la valeur ajoutée de 48%.
Les trois chiffres sont à 122% environ en 2008 !

L’enveloppe d’endettement des différents acteurs économiques, en France,  à été multipliée par PLUS DE QUATRE !  Le taux de croissance de l’endettement brut des agents non financiers est de 8% en 2007 et de 8.7% en 2008 ! A ce rythme là on doublera en moins de dix ans !  L’en cours brut est de 3.586 Milliards d’Euros.  A comparer à la valeur ajoutée des entreprises : 1.218 Milliards d’Euros : un ratio de dettes de pratiquement 300%  en passe de monter à 600% en quelques années. 

Raisonnable ? Durable ? Et aucun rapport avec la crise actuelle ?

On est loin des subprimes américaines.  La dette a augmenté en France dans tous les compartiments du jeu économique et a atteint des niveaux insoutenables.  Au total les dettes cumulées ont fini par dépasser  les 300% le la production marchande !  Question d’arithmétique de  cours élémentaires de première année : quelle proportion du revenu doit-on consacrer au remboursement et au paiement des intérêts  lorsqu’on atteint de tel sommet  sachant qu’en moyenne le coût d’un emprunt est environ de 5% par an et que sa durée est en moyenne de dix ans ? Au bout des dix ans les intérêts représenteront 150 % de la production. Et il faut utiliser  30% de cette production  pour rembourser le principal.  Au total c’est 45% de la production  qui est préempté par la dette.  Est-ce supportable indéfiniment ?

Pensons qu’aux Etats Unis, on en était arrivé à un ratio de même nature  de près de 400% !

Bonjour la croissance durable !

Cette énorme bulle financière ne pouvait qu’éclater un jour ou l’autre.  Les prêts « subprimes » américains étaient le point faible du dispositif. Il a cassé en premier. Mais c’est l’ensemble du système mondial  de dettes qui s’est effondré, frappant aussi là où la fragilité était la plus grande (Islande, pays de l’est etc.).

L’INSEE et  M. Lagarde,  et après eux des dizaines de commentateurs, confondent la première victime de la crise et la cause de la crise.  Imaginons qu’un énorme orage se soit accumulé au dessus de Paris et  qu’un fantastique éclair ait anéanti la Tour Eiffel,  dont la chute aurait effondré pas mal d’immeubles autour, avant que les dégâts ne touchent finalement les plus lointaines banlieues. Dirait-on que la Tour Eiffel  est la cause du désastre général ?

Non. Au moins pour éviter de passer pour un imbécile.  En économie, où les choses sont moins connues et moins simples, on n’hésite pas à se lâcher.  Et on a l’article de Mme Lagarde.

Dès qu’on cesse de regarder la tout Eiffel pour  considérer l’orage, tout devient beaucoup plus intéressant. A partir de quand cette énorme bulle financière s’est elle créée ? Pourquoi s’est elle créée partout  et surtout aux Etats unis ?  Peut-on  encore contrôler les risques bancaires quand le niveau de prêt est si important ?  Les principales monnaies se sont dévaluées depuis le début de cette bulle de plus de 95% par rapport à l’or. Ce système de monnaie fondante n’a-t-il pas un rôle ? La création monétaire internationale n’a-t-elle pas été laxiste ? Par quel mécanisme a-t-on atteint de telles émissions ?

Le moteur de réflexion  est en marche. Les vraies questions s’enchaînent.  On est passé du superficiel facile au fond des choses.  Les subprimes sont loin. Le système monétaire et les changes flottants prennent  toute leur place.  Les déficits abyssaux des Etats unis, les excédents monstrueux de la Chine et du Japon se centrent au milieu du débat.  On voit les crises se succéder que l’on a parées  par des émissions de monnaie chaque fois plus importante qui ont aggravé à chaque fois le problème.  On observe un système qui dérape totalement à partir de 2003. Tout observateur comprend que l’on est entré dans une phase intenable et qu’au bout on aura une crise majeure.  

Le cycle de 8-10 ans a été toujours le moment des grosses remises en cause monétaires et financières. Pour nous, la crise décennale  surviendra avant 2010.  C’est sûr.  Et nous anticipons la crise sérieuse.

En 2006, l’évidence s’impose : elle viendra plus tôt et sera plus sévère que les précédentes.  Début 2007, c’est le début de la fin sur les surprimes immobilières américaines car les prix de l’immobilier pour la première fois de l’histoire récente ont baissé au dernier trimestre 2006.  Nous annonçons  le gros de la crise pour 2009, avec un craquement en septembre 2008. 

Nous le confirmons après le constat du blocage du marché interbancaire en juillet 2007. L’orage gronde et commence à frapper.  Nous alertons que le commerce international est en première ligne. Si tout le système bancaire cale, les relations économiques internationales s’effondreront en premier.   Parce  qu’elles sont totalement spéculatives  et fondées sur des déficits monstrueux financés par des crédits dont le volume est également monstrueux.

Début 2008 l’argent ne sait plus où aller. La spéculation « défensive » sur les matières premières internationales  est vue temporairement comme un havre sûr. Elle se dénoue fin juin 2008. C’est fini : il n’y a plus d’échappatoire. Les liquidités basées sur rien devront disparaître. Le « credit crunch » est obligatoire. Il va avoir lieu incessamment. 

Tout l’été c’est la panique à la trésorerie des banques : on n’arrive plus à se refinancer et cela  dans le monde entier. Les quelques faillites déjà survenues  n’ont pas été comprises. On commence à comprendre qu’on va vers un krach général du système bancaire. Il se produit en septembre.

Notre cadre de réflexion affiné pendant des années est bien opérationnel. Il permet de prévoir. Il permet de comprendre.  Il permettrait d’agir si les responsables le partageaient.


Mais les économistes de cour et les institutions n’ont rien vu venir. Ils sont pris par surprise.  Dans la panique on sauve les banques sans aucune réforme et on laisse filer les déficits à des niveaux jamais vus, ce qui fait que même un économiste laxiste comme le dernier prix Nobel, Patrick Klugman, admet qu’on s’est aventuré  dans des territoires inconnus avec des conséquences imprévisibles.

Aucune des causes réelles de la crise n’est attaquée.  Les réformes sont superficielles et portent  sur des détails (bonus, règles comptables, paradis fiscaux).

Mme Lagarde, si l’affaire était celle des subprimes,  vous devriez être vent debout contre toutes les tentatives pour accroître le crédit populaire à la consommation et pour l’immobilier ? Le faites- vous ?  Vous vous en gardez bien.  A-t-on supprimé le marché des prêts aidés au logement ? Pas du tout.  Au contraire on s’indigne que les banques aient baissé leurs encours de crédits à l’immobilier et à la consommation !  Contradiction insurmontable, on n’a pas l’action que commanderait le diagnostic !

Les bonus sont largement liés aux spéculations sur les marchés. Ils n’ont rien à voir avec les subprimes.  Qu’elle est la part des actifs subprimes qui ont fait l’objet de spéculation en salle de marchés dans les banques françaises ?  Euh, euh, ne répondez pas tous en même temps ! Pratiquement aucune, en fait.


Reste la titrisation. Cette technique a-t-elle été rendue illégale ? Point du tout.  L’un des rôles principal de la finance est d’échanger un capital immédiatement disponible contre un flux de remboursement à venir.  La titrisation d’un portefeuille de dettes fait-elle autre chose ?  Elle s’est développé essentiellement parce que le gonflement des en cours de dettes stimulés par les déséquilibres monstrueux du système monétaire international  était bridé par les règles prudentielles concernant les prêts classiques. Les banques ont sorti de leur bilan des prêts pour pouvoir à nouveau prêter.  Les entreprises ont vendu leurs portefeuilles de créances pour pouvoir également dégager des moyens d’investir. Les banques ont titrisé en masse  pour dégager des ressources pour spéculer en salle des marchés. On y gagnait tellement : la spéculation stimulait la hausse qui stimulait la spéculation...

Faute d’un diagnostic exact, les autorités non seulement n’ont pas pu prévoir la crise mais ne savent pas quoi faire pour éviter que les faits se reproduisent.   Alors on fait de la chaleur autour du comportement de « moutons noirs » chargés de tous les péchés : la Suisse « paradisiaque » ; les traders « fous » ; les bonus « indécents ».  Mais aucune lumière.

L’énorme nuage de dettes est toujours là. Il a été transféré aux Etats et aux Banques centrales.  Les banques elles  dégonflent leurs engagements, ainsi que tous les autres acteurs privés.  Cette décompression a entraîné  l’arrêt du commerce international qui n’arrive pas à repartir.  L’économie marchande stagne sur une base très amaigrie (de 10 à  40% selon les secteurs, de 25% en moyenne).  Personne ne sait comment se débarrasser des dettes accumulées par les Etats, aggravées par les manques à gagner fiscaux de la récession.  Tous les mécanismes spéculatifs sont encore en place.  Des bulles recommencent à exploser ici ou là.

Le G.20, pour la troisième fois, faute de diagnostic et du courage de regarder les mesures difficiles en face,  se contentera de mesurettes bien intentionnées  mais sans importance.

Tout cela est lamentable et dangereux pour l’avenir.

Nous ne cherchons pas avoir raison contre tout le monde.  Nous serions ravi de suivre ébaubi les politiques pertinentes  mises en œuvre par des autorités bien guidées par les analyses également pertinentes de leurs conseillers.
Mais non, décidemment, ce n’est pas le cas.

Personne ne peut prévoir ce qui va désormais se passer.  L’incertitude est totale. Tout peut arriver. L’hypothèse la plus probable est qu’on aura une sortie de crise façon 1993, en plus long et en plus chaotique, car le choc aura été nettement plus rude.  Mais alors il faut se rappeler que l’absence de réforme de l’époque avait conduit à la crise de 98, puis à celle de 2000 puis à notre crise actuelle.  La porte est ouverte à une crise financière encore plus importante un peu plus tard, à la mesure des dégorgements monétaires actuels.  Et là nous ne pourrons recommencer à ouvrir les vannes  comme nous venons de le faire.

Mais cette hypothèse n’est pas la seule.  En 1929, dont nous avons déjà dit que la situation était très différente, même si la cause de la crise est rigoureusement la même (un gonflement de dettes insoutenable alimenté par les défauts du système monétaire international),  on a souvent considéré que les rebondissements successifs ont été le fait « d’erreurs » dont on a pris désormais la mesure.  C’est largement vrai. Mais il ne faut pas sous estimer les causes de ces « erreurs ».  La lenteur de la sortie de crise  a mis à l’épreuve la patience des peuples.  Beaucoup « d’erreurs » furent  le fruit politique de l’impatience générale.  C’est entre 1932 et 1936, plus de trois ans après le krach initial, qu’on est entré dans le cycle infernal des décisions politiques désastreuses qui ont fait perdurer la crise jusqu’à la guerre.

Les vraies réformes, celles qui dureront, furent différées indéfiniment au lieu d’être engagées tout de suite.  Au fond ce n’est qu’après guerre qu’elles seront faites à l’échelle convenable.  Nous sommes sur le même chemin. 

Les Etats considèrent que des réformes cosmétiques à fort effet d’annonce suffisent. La tyrannie de l’existant est telle que les opinions suivent.  On assiste donc à une politique de facilité (laisser filer les déficits et ouvrir les vannes de la création monétaire par les banques centrales ne sont pas des mesures politiquement difficiles à prendre : il suffit de lâcher tout !),  saupoudrée de mesures démagogiques destinées à faire croire à l’opinion que la reprise en main est sévère.

La poudre de perlimpinpin autour des bonus et des paradis fiscaux ne doit pas faire illusion. Faute d’un diagnostic correct  les réformes nécessaires ne sont pas faites.

Cette abstention aura un prix.

Tôt ou tard.

Didier Dufau pour le Cercle des Economistes E-toile.



Bonus : vrais problèmes, fausses solutions.

Ce n’est pas la première fois en économie qu’on s’attaque aux conséquences sans comprendre les causes. Mais, dans cette affaire des bonus, on atteint des sommets dans l’art de condamner l’écume sans comprendre la vague.

La première question à se poser est évidemment de savoir pourquoi de tels gains spéculatifs sont possibles. Si ces gains n’existaient pas, les traders n’auraient aucun bonus.  La seconde est de déterminer si ces gains sont utiles à la collectivité ou le produit d’une funeste conjonction qu’il convient de démanteler.

La clé de l’énigme est dans l’évolution de la part des gains financiers dans l’économie globale. 

Cette part qui avait constamment baissé jusqu’en 1974, talonne pendant une dizaine d’année puis se met à monter de façon constante pour atteindre des sommets en 2008. Ces chiffres sont à rapprocher de nombreuses autres séries qui montrent par exemple la part croissante des étudiants qui partent faire carrière dans la finance à la sortie des grandes écoles,  ou la part des bénéfices bancaires dans le PIB qui enflent aux Etats unis jusqu’à représenter quasiment à eux seuls la hausse du PIB entre 2003 et 2008. La part des métiers de la finance dans la hiérarchie des rémunérations suit exactement la même évolution. La banque a été depuis 1980 l’endroit où il fallait être pour faire facilement fortune. La hausse indéfinie de l’endettement par rapport au PIB qui finira par atteindre presque les 400% aux Etats Unis et plus de 300% en Europe est évidemment le moteur qui produit ces évolutions massives et en rupture avec le modèle classique de croissance de l’après guerre.

Manipuler cette immense masse de dettes exige de nombreux experts et leur offre un champ de gains extrêmement important.  Il est plus rentable d’augmenter de 10% l’endettement global ou de spéculer sur une variation de 10% de l’encours des actifs financiers que de créer 10% de chiffre d’affaire industriel sous jacent.

L’ennui est qu’un tel niveau de dettes n’est pas tenable : comme on l’a répété souvent ici, les intérêts capturent non seulement tous les bénéfices produits, mais provoquent également un transfert de capital investi et des ressources stockées vers les détenteurs des créances. La banque classique qui vise à prêter aux entrepreneurs n’a plus d’intérêt. Mieux vaut s’intéresser aux variations de valeurs des actifs et des dettes.

Une fois cette constatation faite, il importe de comprendre comment cette masse de dettes s’est créée et est devenue à ce point gigantesque.  Il n’y a aucun mystère et nous avons mille fois  décrit sur ce site le mécanisme de la double pyramide de dettes permise par le système des changes flottants et l’accumulation de déficits cumulés disproportionnés par les Etats Unis et d’excédents correspondants par le Japon et surtout par la Chine.

Si vous supprimez les changes flottants et  la cotation continue sur les différents marchés de valeurs vous supprimez  en un instant 80% de l’activité des salles de marché des banques. Et 90% des bonus.

La flottaison des monnaies n’a aucune rationalité économique. Ceux qui comme Friedmann et Schwartz ont cru en formuler la théorie ont décrit des situations bénéfiques  qui ont constamment été démenties par les faits. Ni les taux d’intérêt, ni les changes ne se sont stabilisés. Au contraire on a vu des effets de yoyo impressionnants et répétitifs avec des variations de parité considérables, (doublement ou division par deux). La cotation en continu a permis des manipulations de cours et des gains bancaires qui n’étaient que des transferts de valeur des épargnants ou des entreprises vers les banques. 

La possibilité donnée aux banques au milieu des années 80 de cumuler les avantages du prêt forcé qu’est le dépôt bancaire, avec toutes les autres activités, gestion de fortune, banque de détail, banque d’affaire, intermédiariat boursier, etc. a  donné à la salle des marchés le rôle principal dans la formation du produit net bancaire.

Un énorme détournement de richesses s’est produit en faveur des nouveaux mastodontes.  Les traders ont été les grands gagnants parce qu’ils tenaient la salle des marchés, c’est à dire la spéculation sur tous les actifs en même temps que des méthodes imaginatives permettaient de manipuler toutes  les dettes. Les dettes ayant été reprises par les banques centrales et les banques ayant été  cautionnées par les états, la salle de marché devenait à nouveau le moteur du revenu net bancaire. Comment s’étonner qu’avec des taux d’intérêt quasi nuls, et la protection des Etats, la spéculation bancaire ait reprise comme avant ?

Il n’y a eu aucune réforme de fond. Le diagnostic de la crise n’est toujours pas fait. On persiste à prendre la fumée pour le feu. On persiste à présenter la crise comme l’effet des libéralités cautionnées par l’Etat américain dans le domaine de l’immobilier social. La vérité est inverse : la pyramide de crédits devait s’effondrer et comme toujours c’est l’élément faible qui a lâché. Les « subprimes » auront été cet élément faible. C’est l’orage qui produit les éclairs pas l’arbre foudroyé !

Qui peut être surpris que sans diagnostic et sans réformes associées à ce diagnostic, la crise rebondisse avec la répétition des mécanismes qui l’ont précédée ?

Les rémunérations démentielles des traders ne sont que l’indicateur des faiblesses intellectuelles et politiques qui ont conduit à la passivité quasi-totale des membres du G.20. Ouvrir les vannes des banques centrales et des budgets étatiques est un traitement symptomatique, certes nécessaire, mais qui n’attaque aucune des causes de la crise.

Les quelques indications qui laissent penser que la récession a momentanément talonné sont plutôt heureuses pour l’économie immédiate mais désastreuses pour la suite car elles vont justifier d’attendre sans rien réformer de fondamental. Déjà certains se félicitent de leur passivité : « On n’a rien compris ;  on n’a rien fait ; mais  on n’a rien cassé ; et cela repart ! Ouf ! ». 

On le verra sûrement au prochain sommet du G.20 : autosatisfaction, postures optimistes et paresse généralisée dans l’imagination de la suite. Il sera urgent d’attendre, « puisque les mesures prises commencent à donner des résultats positifs ».

L’Etat français, comme d’habitude, gérera les apparences et les choses faciles où il est possible de faire vite de la morale à trois sous tout en aggravant la fiscalité. L’agitation politicienne remplacera le débat de fond et les mesures décisives. On déplorera beaucoup. On morigènera encore plus. Pendant ce temps là les dépôts des particuliers serviront à financer les opérations de spéculation à compte propre des oligopoles bancaires, sûrs de la sollicitude de l’Etat « pour protéger l’épargne des Français » en cas d’ennui,  en même temps que les prêts à l’économie resteront anémiques, que les faillites s’accumuleront, que le chômage dépassera la barre des 10%.

Les primes des traders seront versées en plusieurs fois et en partie en actions ? La belle affaire !

Didier Dufau pour le Cercle des économistes E-toile.

Projet Obama : une révolte violente mais instructive

La réaction violente aux projets d’Obama  interpelle aussi la France et l’Europe.

Les médias et  les politiques français sont totalement surpris par la vigueur de l’opposition qui s’exprime aux Etats unis contre les projets d’Obama en matière de Sécurité Sociale Universelle.
Cela porte témoignage moins sur ce que sont les Etats- Unis que sur ce qu’est devenue la France.  

En France la droite et la gauche partagent désormais des conceptions quasiment identiques.  Un « filet » social doit être tendu sous la société française de telle façon qu’à tout âge et en toutes circonstances, l’argent public vienne se substituer aux ressources manquantes  ou les compléter.

Le gouvernement  Français actuellement  cherche à colmater le dernier « trou » existant dans le système français, la subvention aux inactifs de 18 à 25 ans.

Une fois ce maillon faible supprimé, il sera possible de vivre ad vitam aeternam aux frais du reste de la société.  

Le dispositif est complété par de très nombreuses gratuités qui permettent d’assurer à des familles qui ne travaillent pas tous les services considérés comme essentiels, et leur liste s’allonge sans cesse.

La santé est gratuite pour tous, quelque soit l’âge et la situation du malade. L’enseignement primaire secondaire et supérieur est pratiquement gratuit.  Une large partie de l’offre culturelle et sportive est également rendue gratuite ou très largement subventionnée.  Le « droit opposable  au logement » qui vient d’être déclaré,  complète un système où il suffit d’être là pour devenir créancier du reste de la société.  

Subventions et gratuités sont assurées sans grandes contraintes de statut ou de durée.  On a vu que les enfants d’immigrés clandestins ont droit à l’école gratuite, à la santé gratuite etc.
Toutes les failles du dispositif sont activement dénoncées pour  que le principe socialiste, à chacun selon ses besoins en toutes circonstances, soit complètement appliqué.  Et les gouvernements successifs, qu’ils soient de droite ou de gauche cèdent aux pressions après  un faux semblant de résistance.

Le grand virage a été pris à l’initiative de Rocard avec le RMI. Pour la première fois on faisait sauter le verrou  symbolique essentiel : on subventionnerait en argent liquide et pas seulement en prestations en nature même ceux qui sont capables de travailler et qui ont pris le parti de ne jamais le faire.
Pour peu que l’on accepte une vie frugale, il est possible, de la naissance à la mort, de se faire porter intégralement par la société  sans jamais travailler. Le niveau de vie assuré, toutes prestations inclues,  est supérieur à celui des trois quarts de l’humanité qui travaillent dans le monde.

Lors d’un voyage officiel d’un Président Français en Algérie, acclamé par le cri passionné des foules : « des visas » « des visas », un journaliste de télévision questionne une adolescente sur le bord de la route. Que penses-tu de la France ? « C’est un pays extraordinaire où on gagne dix fois plus à ne rien faire que nous ici en travaillant ».  Ce cri du cœur dit tout de l’exceptionnelle situation française.  La guerre d’Algérie et tout le tintoin : rien à en faire !  Mais vivre à l’œil indéfiniment, voilà qui mérite attention.

Dès qu’une gratuité et une indemnité a été accordée, elle est vue comme un avantage acquis pour l’éternité qu’il faut perpétuer et étendre.  L’homme politique et le journaliste qui élèveraient  une objection ou qui contesterait l’extension illimitée du système serait immédiatement exclu.  Le « oui mais » reste possible, mais il ne faut pas non plus en abuser.  Allocations et gratuités pratiquement sans conditions  sont devenues les mamelles de la démocratie française.


Personne ne veut qu’on lui indique le coût extravagant de cette folie.


En 1999, avant les manipulations qui ont été faites pour maquiller le système, le plus humble des travailleurs était l’occasion de prélèvements représentant 60% de son salaire brut,  en incluant les charges patronales ; les mêmes chiffres étaient de 65% pour un employé moyen, de 70% pour un petit cadre, de 75% pour les cadres moyens et de 80 à 85 pour les entrepreneurs individuels et les cadres supérieurs. Avec l’ISF, on dépassait allégrement les 100% de prélèvement. 

Ces chiffrages mille fois justifiés et mille fois publiés, ont fini par inquiéter les politiques qui ont pris deux mesures phares chargées de « casser le thermomètre ».  On a « supprimé » une grosse partie des charges sociales pour les Smicards ; on a institué un  « bouclier fiscal». Du coup il n’était plus possible d’écrire que le Smicard était l’occasion d’un prélèvement de 60%, injustifiable, ni qu’on pouvait être taxé à plus de 100%, un taux confiscatoire tout aussi injustifiable.  


Ces mesures, prises par la droite, l’ont été pour sauver le système qui autrement aurait fini par exploser. Ce sont des artifices.  Les charges sociales des smicards ont été simplement transférées sur l’impôt et, faute de ressources suffisantes, sur la dette.  Le sauvetage de l’ISF n’et qu’un replâtrage intenable qui sautera un jour ou l’autre.  Ces exemples récents montrent que la droite est surtout désireuse de maintenir et d’amplifier un système social d’inspiration pleinement socialiste.  Une des raisons des difficultés du Parti Socialiste tient au fait que le langage  et l’action des partis de droite de pouvoir en France sont purement et simplement les siens.

A l’inconvénient d’une fiscalité extravagante s’ajoute naturellement un endettement qui n’a cessé de croître depuis qu’à l’initiative de MM. Giscard et Chirac, la France est entrée dans l’ère de « l’énarchie compassionnelle ». A l’endettement structurel s’est ajouté celui né des différentes récessions, et particulièrement la dernière, au point que plus personne ne sait comment éviter que la spirale de l’endettement ne s’amplifie. Pire encore, comment rembourser : la dépense publique est supérieur à la valeur ajoutée des entreprises du secteur marchand !

 
Le taux d’emploi en France est ridiculement bas. La proportion des personnes en âge de travailler mais qui ne le font pas est en France est une record du monde.  Nous avons les taux les plus bas d’emploi des jeunes, des femmes, des personnes de plus de 50 ans et des immigrés.  Le chiffre le plus tragique de l’histoire économique nationale est le nombre de salariés du secteur marchand qui n’est même pas au quart de la population totale.  Par rapport à la moyenne des pays de niveau économique comparable, il manque entre 5 et 10 millions d’emplois ! Une paille !

Ce manque à gagner grimpe constamment et ce n’est évidemment pas la crise actuelle qui va le réduire.
Personne ne sait comment assurer l’avenir d’un tel système qui craque déjà de partout et ne pourra que se révéler intenable lorsque qu’il nous sera plus possible d’emprunter. On risque alors de  constater qu’il est impossible de le réformer dans la douceur et à la marge.  Le papy boom, la capture économique de l’industrie par la Chine,  de l’agriculture par des pays émergents comme le Brésil, s’ajoutant au poids de la dette accumulée et au nombre des personnes dont l’emploi ou le non emploi sont subventionnés et qui exigent que l’on continue,  risquent de créer une situation incontrôlable.


Personne ne sait où l’on va et comment la France terminera cette expérience  généreuse mais  aux conséquences à terme probablement des plus funestes.  Sans compter l’injustice faite ici et maintenant à tous ceux qui voient leur vie de travail ruinée par le fisc et l’effondrement progressif de l’économie française.
Les projets d’Obama laissent penser à de nombreux américains que l’avenir qu’on leur propose est celui que la France a choisi et qu’ils appellent sans fausse pudeur le socialisme.  Et ils ne veulent pas entendre parler du socialisme.

Quel est le fond idéologique sur lequel  ils s’appuient ?  Il est très simple.  Ces américains considèrent qu’une personne en âge de travailler et qui le peut doit le faire.  S’il le fait il pourra, en fonction de son travail et de ses mérites, se soigner et assurer les dépenses  de sa famille.  L’Etat, et la charité, très importante dans ce pays porté à la religion, ne doit s’intéresser qu’aux enfants et aux personnes âgées (Medicare et médicaid)  ainsi qu’aux handicapés. L’enseignement de base est gratuit. Mais pas l’enseignement supérieur qui est investissement qui relève des choix et des capacités individuelles.  Le chômage  la maladie  et la retraite des adultes relèvent de l’assurance et non de la subvention.  Des programmes ciblés peuvent être mis en place, dans les communautés, les Etats régionaux voir à l’échelon  fédéral, pour aider à sortir de conditions difficiles. Mais ils ne peuvent être que temporaires.


Il appartient donc aux individus, aux communautés de base comme la famille  ou  la communauté religieuse, ainsi qu’à la communauté de travail qu’est l’entreprise, de faire leur affaire de la couverture des risques sociaux des personnes capables de travailler.

L’agressivité extrême qui se manifeste contre les projets d’Obama ne s’explique pas autrement : on touche à un des piliers moraux de la société américaine et de la société tout court.  Toute personne en âge de contribuer à la société doit le faire. Et c’est à elle de prendre les décisions qu’elle juge bonne, en association avec les communautés de base, pour faire face aux aléas de la vie.  Big Brother est un ennemi contre lequel il faut lutter sans concession : vade retro satanas !

La question  qui se pose aux Français et plus largement aux Européens, c’est de savoir si le système inverse qu’ils ont mis en place et dont personne ne sait comment le maintenir, ne finira pas par exploser pour laisser la place, au mieux, au système américain actuel. 

Il n’est pas sûr que les nécessités ne nous fassent pas  revenir  à une conception de l’aide sociale plus ciblée et plus temporaire.  Pourrons-nous réellement conserver la couverture intégrale du « petit risque » ?  C’est très peu probable.   Pourrons réellement conserver un système de gratuité totale et universel pour l’enseignement  supérieur ? Le chemin contraire est en route.  Les universités poubelles qui fabriquent du chômeur en masse n’ont plus la cote. On voit que notre merveilleux système nous a interdit en fait de faire le nécessaire pour les handicapés et les grands maladies de la vieillesse.  On a changé le RMI dans l’espoir avec le RSA de favoriser tout de même le retour à l’emploi. Il est plus que probable que ce sera un échec total et pas seulement à cause de la récession actuelle qui masquera le fait longtemps mas pas éternellement.

La récession a avancé pour nous Français la croisée des chemins.  Plutôt que de nous effarer sur la réaction d’une grande partie du peuple américain, réaction qui risque de mettre par terre les espoirs d’Obama,  nous devrions plutôt nous interroger  sur nos propres options d’avenir.  Elles sont d’autant plus complexes que nous n’avons aucune des qualités communautaires  pratiquées aux Etats Unis. 

Le jour où l’Etat cassera et ne pourra ni pousser la fiscalité, ni emprunter, n’est pas si loin. Nous avons non seulement à nous interroger sur la sortie de crise mais aussi sur la sortie d’un système impossible  dont il serait aventuré de penser qu’il puisse durer lui non plus  éternellement.


Plutôt que de se gausser de l’électorat républicain  américain, les intellectuels, les économistes et les dirigeants politiques français devraient plutôt s’interroger sur l’évolution nécessaire de leurs méthodes actuelles, avant que la réalité ne s’impose dans le désarroi total de ces  mêmes élites.  De la même façon que beaucoup de démocrates aux Etats-Unis se montrent inquiets des projets d’Obama.  Tout le monde sent bien que les enjeux sont d’une extrême gravité.

La question posée n’est pas qu’américaine. Elle transcende les nations comme les camps et les partis. Français et européens seraient bien avisés de  ne pas se contenter de caricaturer les débats américains pour  fuir toute réflexion d’avenir  sur des solutions réellement durables.  De même que les Américains n’ont rien à gagner à un débat  outrancier sur des bases purement politico idéologiques.

Didier Dufau et Lewis Holden pour le Cercle des Economistes E-toile

Reprise par l’ Asie ?


Dans la torpeur d’un été orageux la nouvelle fait sensation : la fin de la récession est là et la reprise se fait en Asie.
La suite confirmera la réalité de ce redémarrage. En attendant on peut faire quelques remarques :
-    Les statistiques chinoises de PIB ont ceci de particulier qu’elles sont en général des plus douteuses. La Chine est un état totalitaire qui dirige son information. La captation de l’industrie occidentale fait l’objet d’un plan organisé qui a été largement orchestré par la propagande :  « Elle est inévitable » ; « venez vite avant que vous soyez balayé » ; "les chinois sont des commerçants dans l’âme et ils vont tout maîtriser : travaillez avec eux ou périssez" », …
-    L’Allemagne est le principal fournisseur de machines à la Chine. Ses exportations n’ont pas reprises dans la proportion de la croissance indiquée par la Chine.
-    Le Baltic index stagne à un niveau bas ce qui n’indique aucune réelle reprise significative du commerce international.
Les chiffres indiqués laissent entendre qu’une croissance endogène serait en cours qui fertiliserait uniquement le bassin proche, ce qui supposerait que la Chine importe plus qu’elle n’exporte. Or elle accumule à nouveau des réserves importantes. Sachant que la demande extérieure est faible,  on entre dans des contradictions insolubles sauf à imaginer un afflux de capitaux internationaux en Chine pour nourrir une bulle boursière ou immobilière. Ou dans l’attente d’une revalorisation du Yuan.
Tout cela est profondément étrange.  Et probablement malsain.
Wait and see !

Un emprunt mal né

Faut-il aujourd’hui lancer un grand emprunt national ? La réponse à cette question est indissolublement liée au diagnostic que l’on fait de la crise et à son pronostic.  Malheureusement aucun des promoteurs de l’emprunt ne croit devoir proposer un diagnostic et encore moins un pronostic. Du coup la discussion médiatique autour de ce projet d’emprunt prend un tour un peu psychédélique où se révèlent des attitudes  plus que ne se développent des arguments. Une fois de plus la chaleur l’emporte sur la lumière.

Ce que nous vivons est une crise monétaire due au développement d’une bulle de crédit gigantesque et intenable. L’ivresse des déficits américains et des excédents chinois replacés aux Etats-Unis a permis un développement pyramidal de crédits de plus en plus artificiels et de plus en plus artificieux. Lorsque l’endettement représente près de 400% du PIB des grands pays, il n’y a AUCUN  moyen d’en espérer un remboursement.  La sortie de crise passe par la ruine partielle du créancier. Toutes les activités directement liées au crédit s’effondrent. Les flux  de consommation, de production et d’échanges fondés sur les dérèglements financiers se contractent violemment.

Nous prétendons depuis le départ que la crise actuelle n’est pas une crise des subprimes, qui ne sont qu’un détail du dérèglement financier global, mais un effet dérivé du système monétaire international fondé sur la domination du dollar dans un système global de changes flottants. La réforme clef est donc celle du système monétaire international.  Ce diagnostic n’ayant pas été fait, l’action des uns et des autres flotte dans l’approximation  et n’a pas d’autre boussole  que l’urgence dans la panique.

Dans l’urgence et dans la panique, on a sauvé les banques menacées de faillite généralisée. Dans l’urgence et la panique on a laissé les déficits publics gonfler démesurément. Dans l’urgence et la panique on a tenté de sauver la confiance par des réunions surmédiatisées du G.20 qui n’ont débouché sur rien.

La récession atteint en France son quinzième mois. Les six derniers mois n’ont vu aucun redressement. Au contraire tous les records de gravité sont battus avec une grande constance, en même temps que les médias et les politiques ne cessent de mettre en exergue des signes de reprise qui s’évanouissent au fur et à mesure. Aucune des mesures prises n’a pu inverser le cours des évènements. Seul le discours politique a changé, passant du libéralisme débridé au dirigisme socialisant,  le thème de la rupture restant la seule constante.  Il faut dire qu’il était uniquement verbal et que son ambigüité permet de le maintenir sans douleur.

Sur cette toile de fond d’impuissance, on est passé du plan de relance, qui n’a rien relancé, au plan de préparation de la sortie de récession, qui n’est pas en vue.

Alors que nous voyons qu’à fin 2009 le déficit public  sera supérieur à 150 milliards d’Euros (avec 200 milliards en vue pour 2010), alors que tous les systèmes sociaux n’auront pas encore été à cette date sollicités à plein régime (le chômage va exploser en 2010 et monter au dessus de 10% de la population active et 25% du salariat du secteur marchand) et que rien ne montre un redressement quelconque de l’activité ni l’apparition d’un nouveau système stable d’échanges internationaux, l’Etat français se voit privé de ressources.

Dans la panique et l’urgence, la seule idée qui s’impose est celle d’un emprunt. La voie fiscale étant fermée, la ressource ne peut venir que du bas de laine ou de la Banque Centrale. La Banque Centrale en est aux mesures « non conventionnelles », c'est-à-dire à faire fumer la vieille planche à billets, et ne peut guère être sollicitée au-delà.  Reste l’emprunt.

Nous avons écrit, en septembre 2008, que la solution du grand emprunt était à considérer. Lorsque le crédit s’effondre et avec lui les bourses, des sommes gigantesques sont à la recherche de sécurité et  le trou d’activité ne peut être compensé que par des mesures de dépenses publiques. Un grand emprunt national lancé en octobre 2008 aurait eu un impact certain, associé à une réforme immédiate du système monétaire international.

En stabilisant les relations économiques internationales, et en compensant au moins partiellement les effets du « credit-crunch », on pouvait atténuer de façon peu coûteuse la crise naissante. Nous avons ajouté qu’il fallait en profiter pour mettre fin à l’ISF basé sur la valeur des biens, pour un ISF basé sur les grands revenus, et faire revenir les capitaux cachés à l’étranger. On aurait pu associer grand emprunt et retour des capitaux en imposant une option entre taxation et souscription : par exemple taxation à 25% pour les sommes rapatriées sans placement et 10% pour celles qui iraient au grand emprunt national. L’Etat français aurait récupéré à bon compte des milliards d’euros et le taux de l’emprunt aurait pu être très bas : 1.5% défiscalisé sur l’IR (mais pas la CSG) et indexé sur l’inflation aurait suffit.   Il est probable qu’on aurait pu collecter près de 25 milliards d’euros qui auraient garanti une action forte de l’Etat dès 2009 sur les dossiers d’investissement stratégiques.

L’emprunt envisagé est prévu pour le début 2010, date où la ruine des finances publiques sera manifeste, et après 15 mois de politique du chien crevé au fil de l’eau. Aucune réforme du système monétaire international n’est prévue. Les déficits se sont accumulés. Le nombre des faillites et des licenciements va exploser à partir de l’automne 2009.  La peur s’est accumulée. Elle a changé de nature. Les épargnants craignent désormais une inflation incontrôlée. Un taux très bas sans sucette fiscale et de garantie vis-à-vis de l’inflation ne séduira pas. Les épargnants préféreront les obligations un peu risquée à 5 ou 7%  sur une période relativement courte (4 à 7 ans) plutôt que de la rente faiblement rémunérée et menacée par l’inflation. Les détenteurs de patrimoines lourdement touchés par la crise et l’ISF ne souscriront pas facilement. Ceux qui gardent une partie de leur argent à l’étranger n’y participeront pas.  Tout cela ne signale pas un climat particulièrement favorable à un grand emprunt national, sauf accompagnement ad hoc, tendance radicale.

On parle toujours de confiance lorsqu’il s’agit d’emprunt. Mais l’humeur générale est plutôt hostile à ce qui rend l’épargnant confiant.

Au milieu des années 1970, George Marchais, le secrétaire général du Parti Communiste Français, alors que l’on parlait de l’actualisation du Programme Commun de Gouvernement, s’était exclamé : « il faut un impôt radical qui au dessus d’une certaine somme, prenne tout ».  En un mot il fallait un revenu maximal. Personne n’aurait pu gagner plus.  La droite s’était aussitôt insurgée devant des mesures aussi bolcheviques et les socialistes avaient du monter au créneau pour expliquer que jamais, au grand jamais, une telle provocation n’était dans leurs intentions.  Que constatons-nous aujourd’hui ? Que ce sont des députés de droite qui le suggèrent et qui reprennent l’idée d’un salaire maximal.  En même temps, M. Woerth avertit que le secret bancaire étant en voie de disparition, il importe que les « délinquants » rapatrient spontanément leurs avoirs et vite, tout en sachant qu’au mieux, sans pénalité, l’heureux retour se fera avec un prélèvement de près de 60%. Et qu’après il y aura à nouveau toute les joies de l’ISF et des prélèvements fiscaux et sociaux. En un mot, un fois de retour, les capitaux perdront régulièrement de leur valeur et devront être vendus pour payer l’impôt. Rappelons qu’avec un taux marginal de 1.8 alors que les placements actuels sûr rapportent 1.5%, sur lesquels on prélève environ 60%, soit un rendement net de moins de 0.6%, l’ISF est une machine à faire vendre le capital (et là, gare à la plus value !). Surtout si on fait intervenir l’inflation.

Mieux encore, voilà que les mêmes voix de droite suggèrent de rendre OBLIGATOIRE la souscription au nouvel emprunt. Il est vrai que si on enlève tout argument de nature à séduire l’épargnant, l’espoir d’une collecte suffisante ne peut reposer que sur l’emploi de la force. Mais l’emprunt forcé rappelle fâcheusement les violences d’état du moyen âge. Pourquoi ne pas rétablir les corvées pendant qu’on y est ?  

Le climat général est à la violence contre « l’argent ». Alors qu’il se terre après avoir pris une bonne raclée.

Pour l’observateur des médias, qui sont en France aussi moutonniers qu’un banquier, ce qui n’est pas peu dire, et où on constate que quatre ou cinq personnes fixent le bien penser et son tempo, il est intéressant de constater que simultanément et unanimement les commentaires des radios, des télévisions et des journaux à l’annonce de l’emprunt se sont fixés sur la norme : attention danger !

 C’est à qui rappellera avec le plus de force que les emprunts précédents ont été des catastrophes nationales. L’emprunt Pinay indexé sur l’or en période de haute inflation s’est révélé il est vrai fort coûteux. Le cas Pinay est l’exemple même d’un mythe politico-économique  entièrement fabriqué. Le plus bel exemple de « com’ » de la Quatrième République. L’homme au chapeau rond, au physique ingrat d’une province qui ne s’attache pas aux frous-frous de l’esthétique, à la moustache aussi ringarde que délicieusement vieille France, se devait, muni d’une auréole d’or, de devenir l’archétype de la confiance incarnée. A tel point que la visite au sage (ou ermite)  de Saint Chamond deviendra un rite (assez grotesque il faut bien le dire)  lorsqu’il s’agira de lancer un nouvel emprunt. Ce que Giscard, qui imaginera le pire emprunt de toute l’histoire de France, au moins du point de vue des finances publiques, ne manquera pas de faire avec toute la pompe et l’hypocrisie requises.  A ce point qu’à Science-pô, le sujet « Pinay » donne droit au corrigé type : « Pinay emprunteur – Pinay emprunté » !

Cet emprunt Pinay est intéressant pour une de ses caractéristiques. Afin d’éviter les critiques socialistes comme quoi il faisait payer aux pauvres l’intérêt aux riches souscripteurs, un argument que l’on retrouve aussi partout actuellement, dans des bouches de droite comme de gauche, les promoteurs de l’emprunt avait assorti les avantages consentis au « capital » d’un avantage social très important : le 1% du Chiffre d’affaire accordé au CE d’EDF en toute défiscalisation ! Un énorme cadeau fait à la CGT qui régnait en maître sur l’institution. Cet avantage devait cesser avec l’ultime remboursement de l’emprunt Pinay. Devinez ce qu’il en est advenu !

Plus intéressant, on voit que les grands emprunts nationaux suivent en gros le rythme des récessions décennales. Les trois derniers (Giscard, Mitterrand et Balladur) correspondent aux trois crises de 74, 82, 93.  En 2002, la mondialisation de la finance  avait rendu inutile cette opération : il suffisait de se fournir sur le marché international des capitaux sans agrémenter l’emprunt de douceurs particulières. Et la crise n’avait pas été trop sévère.

Les conditions d’emprunt aujourd’hui restent bonne sur le marché international qui considère désormais qu’un plancher a été atteint pour les baisses de capital  et qu’un rendement et un capital garantis par un Etat crédible est toujours bon à prendre, en attendant mieux. Caisses de retraites et assureurs ont une grande faim de ce genre de papier. En France et dans le monde.

Alors pourquoi un grand emprunt qui vient trop tard pour enrayer la crise, qui s’ajoute aux emprunts permanents effectués par le Trésor sur les marchés, et dont on voit qu’un climat a été créé pour qu’il ne soit pas attractif ?  Le tout dans une ambiance de violence contre la richesse…

La réponse est simple : pour pouvoir continuer à dépenser sans contrainte. L’emprunt est un expédient qui permettra de boucher les trous immenses que la crise va continuer à creuser au moins jusqu’à fin 2010 dans tous les comptes publics.  Son lancement occupera les esprits au moment où les chiffres de 2009, sinistres, commenceront à sortir. Le tapage fait autour des projets de dépenses permettra de conserver le leadership de l’opinion jusqu’aux élections régionales.

Et après ? Après on prie pour que les « prévisions » qui indiquent une légère croissance en 2010 soient au rendez-vous et qu’aucun accident majeur qui relancerait la crise ne se produise dans le monde sur le front économique.

Une fois de plus le calendrier est plus politique qu’économique.

Rappelons que sans réforme du système monétaire international, sans réforme forte du système bancaire (et plus largement financier)   et sans rupture réelle en France avec le « tout Etat » à base d’impôts délirants et de dettes  indéfinies, nous ne ferons qu’aggraver les choses à moyen terme.

Et peut-être bien  à court terme.

Le Mea Culpa de Martin Wolf

Pendant plusieurs années, pendant notre période Forum, nous avons assez systématiquement critiqué les positions prises par Martin Wolf, le journaliste financier vedette du Financial Times.

Nous avons donné sur ce site un exemple des critiques que nous lui faisions sur le site même FT.Com.  Voir "Panic will be the rule and depression the only result".

Notre contentieux : Martin Wolf croyait dur comme fer à la finance, sa liberté, sa capacité d’être guidée par la main invisible et par l’absence totale de régulation des banquiers centraux.

C’est un homme qui croyait dur comme fer que les marchés seuls savaient et qu’ils devaient faire la leçon aux gouvernements par la spéculation.  

Il était partisan de  l’idée sotte et totalement idéologique  qui s’est développée depuis l’émergence des changes flottants, à savoir qu' il faut et il suffit que les banques centrales soient indépendantes et ne s’occupent que de régler l’inflation pour que tout soit le mieux possible dans le meilleur des mondes.

Les marchés feront le reste.  Tout obstacle aux marchés ne serait donc qu’une rupture d’optimisation  dans l’allocation des ressources.  Les prix étant restés bas pendant une longue période,  les bulles n’avaient pas d’importance : elles reflétaient la bonne santé générale et il ne fallait surtout pas s’en occuper.

La carrière de Martin Wolf a suivi l’envolée de la finance « libre, arrogante  et dominatrice » jusqu’à lui valoir un édito au journal le Monde !

 Dès 1999 nous avons insisté sur le fait que la bulle financière était catastrophique et ne se traduisait pas sur les prix de détail du seul fait de l’ouverture totale à la Chine et à l’Inde.  Cette compétition inédite avec un pays aux ressources humaines sans limite, pesait nécessairement sur les prix.  

Nous indiquions que l’inflation des moyens de paiements se reportait ailleurs : essentiellement sur la masse des crédits et sur le prix des biens durables (bourses, immobilier, matières premières, etc.).  Nous avons toujours considérée que la définition de l’inflation comme montée des seuls prix de détail était trompeuse.  Nous considérions également que cette situation était désastreuse  en ce sens qu’elle freinait les investissements utiles dans les industries européennes produisant des biens de consommation  et reportait l’épargne  sur la seule spéculation. Le mouvement était auto-entretenu.

A la décharge de Martin Wolf, il faut bien admettre qu’à partir du moment où on a libéré tous les mouvements de capitaux et laissé  les changes flotter, c'est-à-dire qu’on a institutionnalisé le fait que l’Etat et les autorités économiques et financières  n’ont plus à se préoccuper du niveau de leur devise sur le marché des changes,  et qu’on ne régule plus les échanges de marchandises, il ne reste plus qu’à se consacrer aux pris de détail. Si les prix sont stables, c’est que la monnaie conserve sa valeur. Si les autres monnaies varient, c’est de leur faute et on n’y peut rien !

Analysant le rapport  du MIT 2007 sur la stratégie monétaire et le rapport de la Hoover Institution en 2009 : comment on a déraillé (getting off track) , Martin Wolf fait amende honorable. « Most of us, I was one, thought we had found the Holy Grail. Now we know it was a mirage”.  “la plupart d’entre nous et j’en suis avaient cru trouver le Saint Graal. Nous savons maintenant que c’était un mirage ».

C’était surtout une erreur de jugement à caractère pleinement idéologique  et un sentiment intéressé (la finance anglaise croyait tenir le marché surtout depuis la loi SOX qui avait vu les américains commencer à durcir les conditions des jeux spéculatifs).  Lorsque  l’intérêt et l’idéologie s’en mêle  et qu’on tient la colonne dans le vent dans le journal symbolique de la nouvelle tendance, il faut une crise mondiale plus sévère que toutes celles que nous avons connues  pour ouvrir les yeux.   Il ajoute, horresco referens, que si le monde des grands argentiers n’arrive pas à piloter un système entièrement fondé sur la « fiat money », sur le papier monnaie émis par des institutions d’émissions qui ne comptent que sur leurs propres analyses, il faudrait en revenir… à l’étalon or. 

Tout cela fait sourire. Mais donne tout de même une clef : Martin Wolf admet que les changes flottants sont associées à la finance libre, que la crise est d’essence principalement monétaire et  que s’il n’est pas possible d’éviter de nouvelles crises aussi dures,   il faudra bien que le monde : « embrace what I still consider  to be the absurdity of gold ».  

Mais oui Martin ! C’est exactement cela et tu as parfaitement raison de te sentir pécheur.


Didier Dufau pour le Cercle des Economistes E-toile


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner