Les deux statistiques qui expliquent tout !

Depuis des lustres nous prétendons que l'empilement continu partout dans le monde et sur une longue période de paquets de dettes de plus en plus aventurées annonce avec certitude des difficultés gravissimes.  Nous l'avons écrit dès que nous avons commencé à intervenir  publiquement sur des forums, c'est à dire dès 1996 ! La courbe qui avait déclenché notre inquiétude était le gonflement historique de l'endettement des institutions financières un peu partout dans le monde et spécialement aux Etats Unis.  Les banques sont normalement les dispensatrices du crédit et non des émetteurs de dettes. Il était curieux de les voir tout à coup devenir les emprunteurs les plus importants.

Il faut se méfier des statistiques paradoxales. Elles prouvent en général un disfonctionnement. C'est à partir de ce moment là que nous avons cherché l'origine de ce gonflement qui n'avait qu'un précédent historique : 1929 ! Il n'a pas fallu cherché très loin : l'empilement des dettes était du au mécanisme bien connu de la double de pyramide de crédits si bien explicité par Jacques Rueff. Il avait été aggravé de façon directe par le passage aux changes flottants.  Il était devenu explosif à partir du moment où Alan Greenspan, pour atténuer la crise boursière de 87,  s'était lancé dans la création monétaire à tout va.  

Nous avons dès 1996 expliqué la dureté de la crise de 92-93 par la conjonction d'un épisode du cycle décennal et de la fragilité financière  liée à l'empilement excessif des dettes  dans un système de changes flexibles où une monnaie nationale, le dollar, jouait le rôle de monnaie de réserve, sans que son émetteur s'imagine la moindre responsabilité collective ("notre monnaie, votre problème"). Il est "amusant" de constater rétrospectivement que cette crise a été niée aux Etats unis et notamment par le FMI (pauvre K. Rogoff que nous avons durement pris à partie à cette époque). Alors qu'elle était parfaitement révélatrice d'un nouvel état du monde.  Lors que la crise de 98 est survenue, dite, faussement, "crise des pays émergents", nous avons affirmé, contrairement à notre prix Nobel Emile Allais qu'il ne s'agissait que d'un soubresaut monétaire lié à l'instabilité générale du système de dettes alors qu'il voyait lui se dessiner la grande crise finale. Bien sûr nous avons vivement réagi contre l'article du Monde qui se moquait ouvertement des conclusions d'Allais. "Nous voilà prévenus" écrivait ironiquement le Monde ! Mais oui, nous étions prévenus. L'erreur d'Allais est d'avoir eu raison trop tôt.  Nous pensions que la crise importante viendrait plus tard. Nous avons écrit à cette époque que la crise cyclique prochaine aurait lieu début 2000 mais qu'elle serait de moyenne importance et que le vrai drame était à prévoir lors de la crise cyclique suivante qui, elle est traditionnellement forte. Compte tenu du rythme de gonflement des bulles monétaires on risquait le pire.

En 1999 nous avons passé un papier que nous jugions à l'époque important qui expliquait que l'inflation inouïe des moyens de paiements ne se retrouvaient pas dans les prix des produits de consommation du fait de la Chine. Mais ces moyens de paiements excessifs se retrouvaient dans les biens réels (bourses, oeuvres d'art, pétroles et ressources naturelles,  et surtout immobilier). C'était la première fois à ma connaissance que cette thèse devenue banale était développée publiquement.  Nous précisions que la crise cyclique frapperait en seconde partie de l'année 2000. Sûrs de notre diagnostic, nous avons vendus notre propre entreprise en juin 2000 ! Nous avons bien fait. La conjoncture sera terrible pendant plusieurs années.

C'était l'époque où certains racontaient qu'on avait trouvé la méthode miraculeuse de la croissance continue sans crise ! Alors que l'empilement de dettes devenait colossal.

Dès juin 2006, il y a quatre ans déjà, nous avancions notre prévision sur le moment du renversement du cycle de 2010 à 2009.  Le dérapage de l'endettement prenait une ampleur jamais vue.  Des trimestres de crédits à taux négatifs (du fait de la politique de Greenspan et de l'inflation)  avaient permis de créer des liquidités phénoménales qui prenaient désormais des chemins nouveaux et imprévus.  On voyait dans les statistiques du BRI se gonfler les CDS au rythme de 40% par an puis 100% !  En décembre 2006 nous constatons que les prix de l'immobilier baissent aux Etats unis pour la première fois depuis la guerre. Tout l'empilage des dettes immobilières américaines menaçait de s'effondrer.  Nous annonçons alors dans notre bulletin de conjoncture que la crise se déclencherait en septembre 2008 et provoquerait une récession sévère en 2009 probablement plus radicale encore que celle de 1993.

Nous avertissons de cesser les gros investissements et de vendre biens immobiliers ou entreprises si nécessaire sans attendre.

Dès le début de 2007 des banques se trouvent en difficulté pour se refinancer. Pourquoi le refinancement est-il indispensable ? A ces niveaux d'endettement, il est impossible que l'économie rembourse l'intérêt et le principal. Il est indispensable de faire rouler les crédits afin de n'en pas demander le remboursement immédiatement. Le risque ayant été dispersé sous des formes nouvelles qui prennent soudain le devant de la scène, comme les CDO, le marché interbancaire se ferme progressivement. En juillet 2007 les adjudications de CDO ne trouvent plus preneurs. des fonds sont bloqués. C'est déjà l'ensemble du marché monétaire mondial qui se crispe. Les banques étant devenues des institutions  emprunteuses de masse, et ayant pris une part tellement disproportionnée dans l'économie, elles sont en première ligne dans la défiance générale. Pas de remboursement possible et pas de refinancement possible ? La faillite est en vue ! . Cette équation est imparable. On voit les  premières banques s'écrouler début 2008.   Au milieu de l'étonnement général : nous sommes en pleine phase finale de croissance du cycle global. Comment une banque peut-elle s'écrouler alors que tout va bien ?  C'est d'autant plus paradoxal que les grandes institutions qui dirigent la spéculation mondiale lance une vaste opération sur les matières premières et les grains.  Alors que le château de cartes s'effondre, l'esprit général et à l'hyperspéculation !  Elle s'arrête au début de l'été 2008. Il est vrai que les banques centrales annoncent un resserrement du crédit et ...bloquent les moyens de refinancement des banques déjà fragilisées.

C'est l'époque où le New York times lance sa question centrale : va-t-on vers la récession ? Nous répondons oui avec quelques arguments. Aux voix qui expliquent qu'il y a une difficulté dans l'immobilier américain qui a commis "des excès"  mais que jamais elle ne s'étendra aux autres secteurs, nous répliquons que la crise est mondiale et va frapper tout le monde. L'idée absurde du "découplage" domine dans les médias mondiaux et séduit jusqu'au FMI qui va être complètement dépassé par les évènements. Nous dénonçons cette fantaisie.

Arrive alors l'inévitable :  le blocage du marché interbancaire associé au resserrement de la politique des banques centrales aboutit à la faillite générale du système bancaire. On connait la suite.

Le fil conducteur de toute cette histoire c'est la hausse  colossale des encours de dettes depuis la fin des accords de Bretton Woods et surtout le changement de politique de la FED avec l'arrivée de Greenspan.  

Nous ne cessons de conseiller aux journaux français de produire une infographie montrant l'évolution des dettes depuis 71. De la totalité des dettes : banques, entreprises, particuliers et états. Car tout devient immédiatement clair dès que ces courbes sont devant les yeux !

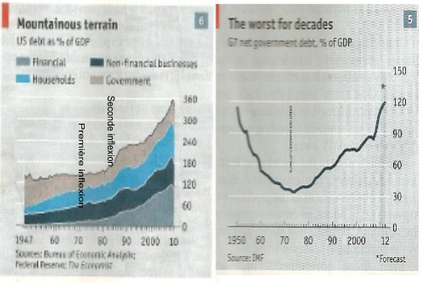
La revue l'Economist vient de produire deux courbes de ce genre : l'endettement des Etats  et l'endettement des Etats unis par grandes composantes. Nous les affichons au bas de ce document.

Que voit-on ?

Les Etats qui se sont désendettés pendant toute la période des accords de Bretton Woods se remettent à accroître leur dette à partir de 71-72  et surtout de 74. Le mouvement ne s'arrêtera plus. On passe d'une moyenne de 30% du PIB à plus de 120% ! En moyenne, donc partout !

L'autre tableau montre de façon évidente qu'après la stagflation des années 70 et la stabilisation Volcker, les banques se mettent à accumuler l'endettement. Tout le monde se focalise sur l'immobilier. Mais que l'on contemple un peu plus l'endettement des banques. Il s'envole jusqu'à des sommets jamais vus. Alors que les banques sont normalement ...prêteuses.

La dette globale aux Etats Unis avant la crise atteint 360% du PIB. S'il fallait que l'économie la rembourse, intérêt et principal, et en supposant une maturité moyenne de 5 ans et un taux d'intérêt de 5% (pour simplifier les calculs),  il faudrait continûment 20% de 360% pour l'amortissement et 5% de 360% pour l'intérêt, soit 90% du PIB. C'est évidemment IMPOSSIBLE.

La pyramide ne pouvait que s'effondrer.  Comme les crédits correspondent au financement d'activités, l'effondrement contracte l'activité de façon considérable. La production industrielle baissera de près de 20-25% en moyenne mondiale. Plus joli "crédit crunch" on ne peut pas.

Certains économistes de cour, plus habitués à prendre des postures automatiques liées à des camps idéologiques, ce qui leur vaut les faveurs des medias et des pouvoirs,  qu'à regarder les séries statistiques les plus parlantes, ont prétendu qu'il était impossible de prévoir la récession. S'ils avaient eu la curiosité de regarder l'endettement global et le soin d'analyser les causes de l'envolée des en-cours, ils n'en seraient pas à la jérémiade exonératoire. La crise ne pouvait pas ne pas éclater et elle ne pouvait pas ne pas être d'une extrême sévérité.

La crise mondiale est une crise de la dette. Nous ne cessons de le dire. Il fallait à l'évidence, après en avoir compris le mécanisme, mettre fin au moteur maléfique qui la gonfle. La mesure importante était le retour aux changes fixes et l'instauration d'une monnaie de réserve mondiale gérée en tant que telle et indépendante des foucades d'une nation particulière. Naturellement l'organisme de gestion aurait du être paritaire et non pas comme actuellement dominé par une nation ayant des droits particuliers, comme le véto. La restructuration de la dette était la seconde mesure d'urgence avec la restructuration du secteur financier.

On n'a fait ni l'un ni l'autre. L'opinion a été sollicitée de s'intéresser à des sujets mineurs comme les bonus, les agences de notations, les bourses d'échange de CDS et autres fariboles.  Trois ans exactement après le blocage du marché interbancaire, l'Europe sort sa législation malthusienne contre les bonus. Un cautère sur une jambe de bois en même temps qu'un coup d'épée dans l'eau.  Une mesure prise isolément n'a aucun intérêt en la matière et le G.20 a renoncé à recommander des règles uniques.  Jamais un seul "responsable" n'a pris le temps d'expliquer au monde pourquoi les banques avaient pris une part aussi importante de la richesse. Si les bonus sont "monstrueux" c'est parce que cette part est elle-même monstrueuse. Il fallait dégonfler le secteur financier hypertrophié par l'accumulation de dettes. Donc comprendre où était le gonfleur. On a préféré sauver les banques et conserver le gonfleur tout en limitant les bonus. Politique plus sotte, on ne peut pas.

Comme nous l'avons immédiatement  indiqué à l'automne 2008, le simple transfert de la dette aux Etats ne changerait fondamentalement  rien. Ce sont eux qui se retrouvent désormais en première ligne sur le front du refinancement. C'est tout. Le beau traitement de la crise !

Pour agir, il fallait comprendre comment le monde a pu accumuler partout des dettes supérieures à plusieurs fois le niveau du PIB.  C'est cette question que les économistes et les grandes institutions  devraient s'attacher énergiquement à éclairer. Aucune ne le fait.  Une fois de plus on se concentre sur l'accessoire ou le visible au lieu d'aller à l'essentiel :  

- Comment un secteur financier peut il devenir débiteur net et dans des proportions aussi vertigineuse alors qu'il est censé mettre l'épargne à la disposition des  agents économiques qui en ont l'emploi ?

- Comment un pays peut-il s'endetter au delà de la valeur de son PIB ?

- Comment l'ensemble du monde peut-il créer de la dette au delà de plusieurs fois la valeur du PIB global ?

Un économiste qui ne connait pas les chiffres de l'endettement global et qui n'a pas de réponse à ces trois questions devraient être mis à la porte des institutions privées ou publiques qui le nourrissent. Et expulsé des médias.  

Et on devrait interdire de réunir un G.20 tant que cette question n'a pas fait l'objet d'une réponse collective cohérente et globale.

Et un ministre des finances qui n'aurait pas cela en tête,
Et un premier ministre qui ne connaîtrait pas ce débat,
Et un Président qui oublierait la question centrale qui devrait le préoccuper jour et nuit,
devraient tous  être renvoyés dans l'instant à la vie civile.

La nullité économique générale et continue, cela commence à fâcher !

Messieurs Robin pour le Figaro et Delhommais pour le Monde, pourquoi ne vous saisissez-vous  pas de ce thème fondamental ?. Faites établir une infographie complète de l'évolution de la dette globale dans les grands blocs économiques mondiaux depuis 1945.  Et expliquez à vos lecteurs comment on a pu en arriver là et si de tels niveaux d'endettements globaux sont durables. Ce n'est pas dur. Cela ne demande pas d'efforts intellectuels transcendants.  Et au moins on pourra dire que la PQN aura concentré le débat là où il faut.

Bien sûr cela va vous emmener dans des endroits où vous n'aimez pas aller : les changes flottants ; les mécanismes de double pyramide de crédits ; la malfaisance d'un système financier libre sans mécanismes concertés de régulation des excédents et des déficits des états ; le piège  de banques centrales gérant de façon indépendante la création monétaire avec le seul but de ne pas avoir d'inflation.

Là, d'accord, il va falloir braver des idées fausses mais dominantes. Lutter contre une vulgate nocive mais généralement admise, même quand les faits les plus terribles viennent d'en démontrer l'inanité, demande du courage. Les ricanements ne manqueront pas. Cela doit-il vous arrêter ?

Au moins le débat économique se sera recentré sur l'essentiel au lieu de continuer à se perdre dans la pusillanimité.   

Didier Dufau pour le Cercle des économistes E-toile.


L'avenir de la Suisse est dans l'Union Européenne

Une telle assertion passera probablement aujourd'hui pour une provocation. Jamais il n'y a eu en Suisse une telle détestation vis à vis du reste de l'Europe et jamais l'Euro n'a été plus menacé. "Nous, avec notre monnaie forte, aller se fourvoyer avec les gestionnaires fous de l'Euro, et qui en plus nous ont montré du doigt et ont porté atteinte à notre système bancaire, assimilé à un vulgaire paradis fiscal ? Vous êtes fou !".


Il est sûr que les épidermes helvètes ont eu de quoi se froisser ces dernières années. Qui sera séduit par  l'incohérence de la gestion de la zone Euro, dont la banque centrale en plus n'a qu'un objectif de stabilité des prix alors que les Suisses ont demandé aux "gnomes de Zurich"  d'ajouter un objectif de croissance et de plein emploi depuis quelques années déjà, et dont les gouvernements se chamaillent, trichent, et laissent globalement la gouvernance sinon en déshérence du moins dans les mains déflationnistes de Mme Merkel ?

Autant dire que pour les Suisses, sur la question de l'adhésion à l'Union Européenne, il n'y a pas le feu au lac. Quant aux Européens unionistes leur intérêt pour la participation suisse a été singulièrement faible ces derniers temps.

Nous pensons que cette double méfiance est contre productive. C'est l'intérêt commun de la Suisse et de l'Europe que la Suisse entre dans l'Union et rejoigne l'Euro.

La Suisse ne peut plus compter sur le secret bancaire pour disposer d'un système bancaire hypertrophié et fiscalement prédateur vis à vis de ses voisins. De plus en plus de voix autorisées l'affirment en Suisse même. Les meilleurs considèrent que la technique et la compétitivité protégeront plus la banque Suisse qu'une lutte constante contre les grands états et notamment les Etats-Unis. On sent que la bonne solution est de permettre à la Suisse de sortir du piège dans l'honneur c'est à dire en offrant une voie de retour digne aux détenteurs de comptes secrets. Le démantèlement doit se faire dans l'honneur. C'est une exigence raisonnable. Compte tenu qu'à Londres, Jersey, Guernesey et au Luxembourg demeurent des possibilités fiscales favorables alors même que ces pays sont au sein de l'Union, il n'y a aucune raison que la Suisse ne parvienne pas à y faire également son nid, cette fois-ci sans la réprobation générale.


Les capitaux moyens-orientaux qui forment l'essentiel des dépôts ne partiront pas. Les facilités de la place pour nombre d'opérations resteront.
Pour les régulateurs monétaires suisses, le fait de ne plus risquer de voir le Franc suisse jouer de valeur refuge et se surévaluer à des niveaux pénalisants pour le tourisme et l'industrie, l'avantage est certain. De même les mammouths bancaires que sont le Crédit Suisse et l'UBS (si elle survit à l'offensive américaine) sont trop gros pour les seuls moyens de la petite Suisse en cas de défaillance. Le risque de devenir une nouvelle Islande  n'est pas immédiat, du fait du support des pays du golfe, mais tout le monde a senti le vent du boulet. La faillite d'UBS et du Crédit suisse aurait mis la Suisse à genoux ! L'entrée dans l'Euroland fait disparaître cette menace. Les régulateurs suisses ont été totalement dépassés par les opérations complexes faites aux Etats-Unis par UBS. Elles n'y ont rien compris. Formés à la surveillance des crédits cantonaux, les superviseurs se sont trouvés totalement dépourvus. On dira : ce fut le cas aussi des régulateurs européens.  C'est vrai. Mais l'Europe est tout de même mieux armée pour se doter d'institutions de contrôle efficaces que la Suisse.

Les milieux d'affaires suisses ont pas mal oscillé dans leur vaillance pro européenne traditionnelle. Mais leurs marchés sont principalement en Europe et la stabilité monétaire est pour eux un grand avantage, alors que de toute façon ils sont obligés de se soumettre à toutes les règlementations européennes.
La paysannerie suisse a également tout intérêt aux programmes de solidarité de l'union Européenne, généreux pour la moyenne montagne.
En stabilisant un peu plus l'Europe, la Suisse stabilise aussi son principal partenaire commercial et se fait du bien.
On cherchera en vain  les secteurs qui souffriraient réellement d'une entrée dans l'Europe.

Pour l'Europe la situation est comparable. L'entrée de la Suisse dans l'Union et dans l'Euro serait un coup de tonnerre dans le monde de la finance. Attaquer l'euro deviendrait tellement coûteux que ce genre de fantaisie serait extrêmement difficile à monter. La Suisse hors Union est tout de même une jolie verrue dans le modèle d'intégration européen. Avant de penser à intégrer des états dont le caractère européen est des plus douteux, il vaudrait mieux commencer par créer une zone homogène et sans exception.
Bien sûr l'importance industrielle de la Suisse ne changera qu'à la marge le PIB global de la zone. Mais il ne lui fera pas de mal tout en permettant des échanges plus clairs et plus sains entre acteurs suisses et leurs contreparties dans l'Union.

Il va de soi qu'une telle évolution suppose que quelques préalables soient levés.

On a vu qu'une sortie décente du secret bancaire est indispensable.

L'essentiel serait tout de même que la zone euro redevienne attractive dans un monde stabilisée. 

Il va de soi que le retour à un système de changes fixes mais ajustables basé sur une monnaie de réserve internationale ad hoc est l'ancre indispensable à un retour à une croissance durable et rapide dans le monde et assurerait à la zone euro un môle sur lequel se fixer au lieu de dériver dans des flots déchaînés
Un zone de monnaie unique saine suppose également un changement dans les objectifs de la BCE qui doit viser la stabilité des prix mais aussi la croissance et le plein emploi.
Il faudra bien qu'une coordination économique se mette en place, notamment pour les grandes masses budgétaires  et les grands équilibres extérieurs.
Une certaine forme de mutualisation du financement des déficits publics temporaires via un Fonds monétaire européen serait également utile. Il assurerait les relations avec le FMI pour faire fonctionner le système des changes fixes mais ajustables.

Galvauder le crédit de la Suisse si ces préalables ne sont pas levés serait absurde.

On remarquera que ces préalables sont de toute façon globalement nécessaires à l'Europe et au monde. Les bonnes orientations stratégiques sont la condition des évolutions tactiques efficaces.

Dans un monde dont les monnaies seraient stabilisées et la finance maîtrisée, une Europe mieux pilotée avec des objectifs de plein emploi et pas seulement de stabilité des prix, aurait intérêt à l'entrée de la Suisse. La Suisse n'aurait quasiment rien à y perdre. Une évolution gagnante pour tout le monde.

Dans le désordre actuel la Suisse ne peut que fuir la perspective d'entrer dans l'Union et dans l'Euro, mais c'est le signe que le monde va mal et que  son organisation monétaire actuelle est désastreuse.


Karl Peiper pour le cercle des économistes e-toile

La dévaluation : un instrument de moins en moins efficace

On se rappelle que dans les années 1920 Churchill fit une grossière erreur en appréciant trop et trop tôt la Livre, accélérant le déclin du Royaume Uni comme puissance économique conduisant le monde. Les Français bénéficièrent longtemps d'une stabilisation Poincaré beaucoup plus raisonnable mais tardèrent à dévaluer quand l'Angleterre le fit au début des années 30.  Depuis on rabâche aux étudiants que la volonté bornée de conserver la valeur d'une monnaie est antiéconomique et que la dévaluation doit être un article religieux et doit être envisagée sans faiblesse si la nécessité s'en fait jour.  

Comme toujours le balancier est revenu trop haut. Un culte à la dévaluation panacée s'est répandue dont on voit aujourd'hui qu'il est servi par de nombreux prêtres. Nous ne sommes plus en 1929. Les structures économiques ont changé. Le pouvoir bénéfique des dévaluations est de moins en moins évident.

Puisqu'on évoque la crise de 1929 il convient de se souvenir qu'au bout du compte, de dévaluations compétitives en dévaluations compétitives, les monnaies s'étaient retrouvées...dans les ratios d'avant crise. C'était bien la peine !

Entrons dans le vif du sujet.

On raisonne toujours en matière de dévaluation sur les effets sur la balance commerciale. Une dévaluation abaisse le prix international des biens d'un pays et donne un coup de fouet aux exportations. Toujours ? Plus nécessairement aujourd'hui du fait de l'interconnexion des économies. Tout produit est une composition d'ingrédients qui viennent du monde entier.  Ils ne sont fabriqués nationalement comme il y a 50 ans. L'effet prix de la dévaluation sera grandement conditionné par la part d'ingrédients provenant de l'extérieur de la zone monétaire, dont le prix va immédiatement augmenter. Plus le produit est un composé d'éléments provenant du monde entier moins il est soutenu commercialement par une dévaluation.  Dans nos sociétés développés la part de ces produits composites dans le PIB augmente.

Un autre effet est la spécialisation régionale des productions. Si certains produits indispensables ne sont plus fournis dans le pays qui dévalue la dévaluation va renchérir tout un pan de l'économie et freiner la croissance. Le cas évident pour l'Europe est celui du pétrole mais ce n'est pas le seul. C'est vrai également pour les produits techniques dont les composants essentiels proviennent de l'étranger. La dévaluation renchérit le produit et en réduit la compétitivité. Il ne faut pas penser qu'à la main d'oeuvre, surtout quand l'essentiel des industries de main d'oeuvre a déjà  quitté le pays par délocalisation.  Une marque française de Blue Jean's qui achète le tissu aux Etats unis, qui réalise la façon au Maghreb et qui ne garde en France que la conception et la logistique sera pénalisée par la dévaluation, car la façon ne sera de toute façon jamais rapatriée en France compte tenu de la différence des coûts salariaux.  

Le changement structurel  du contenu des produits remet également en cause le bénéfice possible d'une dévaluation. De plus en plus de produits ont un coût d'investissement initial fort et des coûts marginaux décroissants. Prenons un parfum. Le produit est en lui même constitué pour l'essentiel dans sa partie physique d'excipients sans valeur. Les principes actifs sont minoritaires et ne concernent pas 1% du poids. En revanche les frais de publicité et de marketing vont être terrifiants. Si la séduction agit, le produit se vendra et deviendra hyper rentable, sinon on a perdu l'investissement. Effet d'une dévaluation ? Nul. Tout était dans le coût de l'investissement initial et la réussite de la conception du produit.  

C'est la même chose pour un film ou un logiciel. Un bon progiciel de gestion intégré coûte à produire près de 2 millions d'euros et à lancer mondialement plus de cinq. S'il est excellent et lancé au bon moment il va s'imposer et tout emporter.  Chaque vente supplémentaire ne coûtera pratiquement rien. Les bénéfices exploseront. Importance d'une dévaluation ? Nulle.  Quand un logiciel est devenu leader il marginalise toute la concurrence : même gratuits les autres produits ne se vendent pas.  

Une autre manière de dire la même chose est de constater que les exportations sont de moins corrélées aux changes et de plus en plus à la croissance des marchés extérieurs. Les exportateurs de produits techniques dominants se moquent assez largement du prix, au moins dans une fourchette de 15 à 30%. Ce qui comptent c'est la croissance des marchés globaux et la part de marché. Si les pays cibles prospèrent alors l'entreprise prospère quelque soit le niveau de change. Apple se moque assez de la valeur extérieure du dollar.  L'indifférence à l'Euro fort de l'Allemagne et au Franc  fort de la Suisse s'explique exactement par cette raison. La capsule suisse Nespresso se vendra en France quelque soit le cours de l'Euro. Et l'Allemagne saura imposer ses scies industrielles hyperproductives partout où l'efficacité est requise. De même les fabricants d'appareils de photos nippons sont presqu'indifférents au cours du Yen.   

Les flux de marchandises ne sont plus aussi directement qu'avant corrélés au cours du change d'un pays, sauf s'il vend des produits bruts.

Un autre aspect majeur est que  les flux de marchandises comptent pratiquement pour rien dans l'évolution des changes, en système flottant.  Pour un  mouvement physique de marchandise on va compter 10 ou 100 fois plus de mouvements financiers à court et à long terme. Comment la dévaluation va-t-elle affecter ces mouvements browniens ? Personne ne le sait du fait de la variété des transactions en cause et de l'état où les changements de valeurs laisseraient les contractants.

Un contrat de produit dérivé  qui vous permet d'avoir des taux bas  pour une valeur du rapport de change entre deux monnaies, peut stipuler qu'en cas de changement de ce rapport les intérêts s'envolent !  Personne ne collationne tous ces contrats qui sont en général de gré à gré. Toute dévaluation aura des effets de bord de type "pochette surprise".  
 
D'un façon générale les effets sur le système financier d'une dévaluation sont imprévisibles et non quantifiables.

On comprend la panique en cas de désagrégation de l'Euro !

Personne ne nie qu'une dévaluation peut avoir son intérêt. Mais il faut bien regarder : il est de plus en plus rare qu'elle apporte à des pays économiquement développés une solution durable et de plus en plus fréquent qu'elle provoque une situation déplorable à moyen et long terme.

Crise mondiale : Pas de solutions en dehors des états ( suite)


On ne sortira pas plus des monnaies administratives que le monde ne s'est débarrassé des billets après la faillite de Law. 

L'horloge monétaire ne revient pas en arrière. Jamais.  Le nouvel ordre monétaire mondial doit être fondé sur des changes fixes mais ordonnés sur une référence mondiale non nationale (ce que nous appelons le Mondio), avec l'engagement des Etats non pas "de ne pas faire plus de bêtises que les autres",  mais de respecter des règles précises sous risques de sanctions sévères librement consenties ou exclusion de la mondialisation.

L'Europe pourrait dans un tel cadre remettre les boeufs devant la charrue et repartir du pas lent mais sûr des bons laboureurs, en mettant fin aux excès gouvernementaux actuels.


La France devra renoncer à son "toujours plus" étatique et social, à sa folie fiscale et à ses dépenses publiques démesurées. Mais au moins elle bénéficiera d'un retour à une croissance durable et d'un assainissement progressif de son passif. 


Les Etats Unis, tenus de garantir la valeur externe de leur monnaie ne pourront plus faire n'importe quoi en même temps que la fixité des changes et le durcissement des règles de la spéculation et de la régulation bancaire éviteront un retour aux extrémités que l'on connait encore en ce moment. En contrepartie le dynamisme de sa création économique trouvera un meilleur emploi.


La Chine devra mieux équilibrer et plus durablement sa croissance extérieure et intérieure. Elle y gagnera plus que ne le croit les partisans d'un mercantilisme sauvage.


Les guerres monétaires du type de celle que vient de gagner la Corée du sud ne seront plus permises. Ici encore, l'accès au marché mondial impose des disciplines.


La Grèce aura une perspective qui soit autre que la catastrophe, même si elle n'échappe pas à quelques ajustements nominaux des prix et des salaires. Une déflation conduite de façon raisonnable dans un cadre global pacifié à toutes les chances de réussir.


On dira : si on ne l'a pas fait c'est que c'était impossible !


Peut-être ! Mais au moins que la pédagogie de la crise serve. Une fois pour toute !

Didier Dufau pour le Cercle des économistes e-toile.

Crise mondiale : pas de vraie solution sans les Etats.

Les difficultés de l'Euro permettent à deux camps d'exulter.


Le premier est celui des adeptes de Milton Friedman et de la libre flottaison des monnaies. Le maître avait dit que l'Euro ne se ferait pas et si par impossible il se faisait il éclaterait rapidement. Pendant dix ans il a eu tort et voilà que sa capacité d'analyse et de prédiction est magnifiée. "On vous l'avait bien dit que cette construction était impossible. Et maintenant sa défense vous entraîne dans des complications bancaires et sociales insurmontables. Revenez à la raison et sortez de l'Euro ! Les monnaies s'échangeront alors à leur vraie valeur respective et tout sera bien. Les marchés resteront la loi du genre humain comme il se doit. Les gouvernements seront hors jeu et obligés d'être sérieux."


Le second, radicalement opposé en apparence, postule que les monnaies administratives créées à la fin de la première guerre et qui sont devenues totalement erratiques depuis 1971 sont ingérables, que le système des changes flottants est intrinsèquement pervers car il offre trop de possibilités à la spéculation tout en créant des risques immenses, que les banques centrales sont des organismes creux qui ne savent rien contrôler et qui créent plus de problèmes qu'ils n'en résolvent, et que seul l'étalon-or est de nature à faire revenir tout le monde, états, banques et agents économiques, à la raison. S'il y a étalon or, la notion même d'Euro n'a plus de sens.


Ces deux philosophies, en apparence totalement antagonistes, se rejoignent pour fêter la mort annoncée de l'Euro.


En vérité ces deux doctrines ont un autre point commun : la haine de l'état qu'il s'agit de contraindre le plus possible, soit par les disciplines de l'étalon or, soit par la sanction des marchés. L'état est l'ennemi, celui par qui tous les malheurs arrivent. Il ne doit pas avoir de responsabilités dans la gestion de la monnaie qui doit être le plus possible une monnaie privée indépendante de la gourmandise étatique. Aux entreprises le soin de découvrir des nouvelles opportunités de croissance ; aux banques de les financer si elles croient aux projets qu'on leur propose. Si elles se trompent qu'elles meurent !  Et l'excès de monnaie sera automatiquement purgé. L'Etat ne sait faire rien d'autre que de générer de l'inflation ou de la crise économique.
L'ennui, c'est que l'histoire a condamné chacune de ces deux options.


L'étalon-or n'a duré que quelques années, de 1873 à 1914. Et qu'a-t-on vu ? Ce qu'on appelait "la grande dépression" qui a duré la majeure partie de la fin du XIXème siècle, ponctuée de grands scandales comme Panama,  et une période faste au début du XXème  qui s'est brutalement terminée par la crise boursière de 1907. L'étalon or n'a pas été un chemin de roses.
Quant aux changes flottants on a vu que de crises en crises ils viennent de nous faire basculer dans une situation plus que périlleuse qui peut bien déboucher sur une nouvelle grande dépression.


Par conséquent ceux qui exultent n'ont rien à proposer de solide pour l'avenir.


Pour une raison simple : ni l'un ni l'autre n'ont compris pourquoi leur système respectif a explosé. Ni l'un ni l'autre n'a compris le caractère indispensable des états pour assurer croissance et plein emploi.  Non pas que l'état, par nature, soit capable de déterminer les bonnes politiques, tout démontre le contraire. De mauvaises politiques économiques, on en a connu de multiples. Mais parce que toute bonne politique passe nécessairement par une intervention de l'état et toute mondialisation heureuse par une collaboration inter étatique solide et consensuelle.


Mettre hors jeu les états qui emploient directement 20 à 25% de la population active et dépensent entre 35 et 55% du PIB est totalement irréaliste. Croire que le chacun pour soi  et l'or ou les marchés pour tous donneront des résultats merveilleux est une farce.


La question n'est pas de mettre les états hors jeu, mais de faire qu'ils jouent bien. L'orchestre jouera-t-il mieux sans chef, en espérant que la sélection individuelle des meilleurs solistes  suffira à créer la qualité ?  C'est l'idée des changes flottants Chaque banque centrale maintient la valeur intrinsèque sur son marché de la monnaie dont elle a la charge et le bonheur suivra. Ou faut-il lui laisser un chef mais sous la tutelle  d'un ordinateur qui dira si la qualité est bonne ? C'est un peu l'idée de l'étalon or.
Nous nous pensons qu'il faut un bon chef d'orchestre travaillant sur de bons principes avec d'excellents solistes.


Quelle aura été la force de l'Euro ? D'abord de permettre à l'ensemble économique européen de s'unifier mieux. Le fait de passer d'un pays à l'autre sans changement de monnaies a permis une fluidité des échanges des capitaux, de marchandises et de services propices à une meilleure intégration et un rattrapage des économies pauvres.  Quelle aura été la faiblesse de l'Euro ?  Le fait d'avoir laisser les état maîtres de leurs politiques économiques, mais sans possibilités de politiques monétaires et sans autres contraintes que celles d'un traité.  Si le monde n'avait pas baigné dans le flottement généralisé et la liberté totale des mouvements de capitaux , cette politique avait sa chance. Mais on n'a pas voulu comprendre qu'un îlot de fixité dans un océan de flottabilité serait durement battu par les flots.  L'Hubris politique l'a emporté sur la sagesse économique. On a mis la charrue avant les bœufs et une fois de plus en Europe on voit les boeufs piétiner la charrue.


L'Euro n'est pas possible sans une coordination des politiques économiques et budgétaires (ce que tout le monde a désormais compris), et sans une certaine fixité des changes dans le monde (ce dont personne n'a conscience). C'est ce que nous avions écrit au moment de Maastricht.


On était un peu dans la situation qui a prévalu lorsque la France a adopté le système de Law sur la généralisation du rôle du billet de banque. Le billet de banque est un formidable progrès mais son succès suppose que différentes conditions soient remplies. On a voulu passer outre : on a eu la faillite.  L'Euro a voulu passer outre. Et on risque la faillite de l'ensemble. Mais cela n'empêche pas que l'Euro soit globalement une excellente solution pleine d'avenir. Mais pas organisée comme cela et pas dans un monde de changes flottants. Tous ceux qui ont prétendu que l'intendance suivrait ont sauté "un pont trop loin", pour reprendre une image célèbre.


Imagine-t-on une seconde que la Grèce serait sauvée par le retour immédiat à l'étalon or ? Elle n'a pas d'or. Et un record de dettes. Voudrait-elle saisir le trésor de la banque centrale comme en Argentine il y a quelques semaines, elle n'y trouverait rien.
Imagine-t-on que la Grèce soit sauvée immédiatement par le flottement de sa monnaie ?  Cela supposerait un défaut quasi total sur sa dette et un effondrement des changes tel qu'aussitôt le monde entier se vautrerait sur ses plages et dans ses criques. Elles ne sont disponibles que quelques mois par an et ne génèreront jamais de quoi faire vivre le pays et rembourser ses dettes. La Grèce serait un pays sans capitaux, sans monnaie et probablement sans client car l'explosion de la zone euro aurait la conséquence de ruiner beaucoup d'épargnants sans parler des Etats.   


Même à titre de transition la flottaison ou l'étalon or ne sont pas des solutions.


Quelle est donc la solution ?


La solution est la même que celle que nous proposions dès le blocage des marchés interbancaires en juillet 2007, la même que celle que nous proposions au moment de la chute de Lehman-Brothers.


Nous sommes dans une crise mondiale de la dette que seule la croissance mondiale permettra de surmonter.


La seule solution est dans la coopération totale interétatique pour une croissance mondiale générant suffisamment de ressources pour rétablir les équilibres essentiels. Aucune autre solution n'existe qui évite de grandes souffrances. Qu'on se rappelle les âneries qui étaient répétées par les perroquets sur la crise des subprimes qui n'était qu'un problème américain ! La crise était déjà globale et ne pouvait que recevoir un traitement global. On n'a rien fait.  Quand en septembre 2008 c'est l'ensemble du système financier mondial qui s'est effondré, on a bien compris que la crise était globale mais on a considéré qu'il suffisait de transférer les actifs pourris des banques aux Etats, en laissant les banques centrales lâcher les rênes monétaires,  sans autre réforme que de microbiques remises en cause sur des sujets annexes comme la comptabilité, les primes  et l'organisation des marchés de CDS.


Nous avons crié au fou pendant toute cette période devant cette indécence intellectuelle.  


Pendant ce temps là la récession s'est installée, la crise de la dette s'est amplifiée, les banques sauvées et gorgées de liquidités dans un marché totalement libre s'en sont donné à coeur joie dans la spéculation imbécile, chaque pays a poursuivi sa petite cuisine sur son petit réchaud. Aucun diagnostic réel de la crise n'a été fourni. Le commerce international ne s'est jamais remis totalement en place, répondant plus à des politiques étatiques égoïstes ou à des pulsions de la spéculation qu'aux nécessités d'une reprise générale de relations économiques saines entre les états.


La solution était évidemment ailleurs. Il fallait d'abord acter la faillite des changes flottants, de la "dissymétrie" des institutions internationales, de l'égoïsme globalement destructeur  des politiques nationales américaine et chinoise  et reconnaître que cet ensemble était la cause principale de la crise. Puis faire le constat que seule un ressaut de la croissance pourrait sortir  le monde de l'embarras ainsi créé.


Si les nations s'étaient réunies pour d'une part annoncer que désormais le système des changes serait stabilisé sur des valeurs de change correspondant aux parités de pouvoir d'achat, que la spéculation internationale sur les changes serait immédiatement interdite et sanctionnée pénalement, que les banques en faillite seraient immédiatement nationalisées et restructurées en attente d'une solution plus durable,  que le FMI, rendu égalitaire dans la composition de sa gouvernance assurerait la discipline de l'ensemble avec l'aide de fonds monétaires régionaux, que les excès de dettes seraient restructurées, que les déficits publics ne pourraient pas dépasser certaines limites en dépit des plans de relance, et seraient plutôt financé par la création monétaire directe que par l'intermédiaire de banques en faillite alimentées par des avantages indus, le coût de la crise aurait été bien moindre et aucun des ferments qui l'avaient créées ne seraient demeurés.


Cela supposait un changement d'attitude politique de la part des Etats unis, sommés de renoncer au privilège douteux du dollar, de la Chine, sommée de mettre fin à son mercantilisme, de l'Europe, sommée de mettre fin à l'incohérence entre des états généralement laxistes et une BCE astringente.


On n'aurait pas fait l'économie d'une récession mais on en serait sorti aujourd'hui car les courants commerciaux auraient repris et l'angoisse sur l'avenir aurait cessé. Les citoyens américains n'auraient plus de panique sur la future dévaluation de leur monnaie. L'Euro ne craindrait plus le feu des marchés et pourrait sortir en douceur de la double contrainte d'une monnaie trop fortement défendue et d'un dérèglement général des finances publiques de ses membres . La Chine n'aurait pas à prendre des mesures déraisonnables sur la confiscation prudentielle de certaines ressources mondiales et des relances du crédit interne totalement aventurées.


Décidemment non, cette exultation générale devant la crise de l'Euro n'est pas porteuse d'avenir. On ne sortira pas de la crise en l'aggravant. La seule solution est dans l'engagement des états vis à vis de la valeur respective de leurs monnaies et leur retour à la sagesse budgétaire.


On ne sortira pas plus des monnaies administratives que le monde ne s'est débarrassé des billets après la faillite de Law.  L'horloge monétaire ne revient pas en arrière. Jamais. 


C'est l'heure de sonner le tocsin

La panique qui a gagné les Grecs disposant de comptes bancaires pourrait paraître paradoxale. Pourquoi transférer ses comptes libellés  en euros en Grèce pour les retrouver en euros ailleurs dans l'Euroland ? Il est vrai que beaucoup ne les ont pas simplement transférés hors de Grèce et les ont converti, principalement en Franc Suisse. On a donc vu le Franc Suisse s'apprécier notablement. Par spéculation pure ? Peut-être mais plus surement par peur de la sortie de la Grèce de l'Euroland. 

Que se passerait-il si la Grèce sortait de l'Euro ? Aussitôt les autorités devraient prendre une décision sur la transformation des actifs libellés en Euros. Il faut bien voir que les comptes en euros sont de simples lignes d'écritures et pour obtenir de la liquidité en euros il faut que les autorités y consentent. C'est la banque centrale qui les fournit sur demande aux banques.

Elles auraient deux possibilités :

* Faire comme l'Argentine et créer un "corralito" : les Grecs pourraient obtenir de la liquidité en euros mais à concurrence d'un maximum.

* Imposer une conversion forcée des comptes avec contrôle absolue des changes, les euros restant à la banque centrale comme réserves.  Un blocage temporaire des prix éviterait une hausse corrélative immédiate des valorisations en Drachmes.

Dans tous les cas les Grecs ont intérêt à utiliser les facilités actuelles de convertibilité totale pour aller se protéger en Suisse ou ailleurs. Ce qui est intéressant c'est de voir comment réagira un pays où ce mécanisme se généraliserait. Les banques se retrouvent aussitôt sur le sol grec en crise de liquidité.  Il n'y a pas de différence avec une panique bancaire classique où on craint pour sa banque. Cela force donc la BCE à alimenter en liquidité toutes les banques grecques.  Il n'y a plus de marché interbancaire pour les dites banques qui ne peuvent trouver aucun secours des marchés européens ou mondiaux .  On se retrouve avec la situation nées des subprimes. Le "crédit crunch" est inévitable. Crédit est mort en Grèce.

Si on regarde maintenant les acteurs du jeu économique, ils sont dans la même situation qu'en cas d'hyperinflation. Tout argent qui entre est menacé de façon plus ou moins imminente si on le dépose en compte en Grèce. Dans l'industrie et le grand commerce la solution est facile : l'argent est viré directement de compte étranger en compte étranger sans repasser par les banques locales, même si les prestations sont locales. On a dissociation du circuit physique et du circuit financier.  Dans le petit commerce la situation est plus compliquée. Il faut bien encaisser de la liquidité. On ne la dépose simplement plus en banque pour qu'elle reste insaisissable. On pense qu'on pourra toujours recycler ses billets dans le reste de la zone euro si la Grèce sort de l'Euroland.

Dans tous les cas la monnaie ne retourne plus aux banques et les difficultés se cumulent.A quand une belle faillite de banque en Grèce ?

Ceux qui pensent que le seul problème grec est de nature budgétaire se trompent radicalement. Il est budgétaire et bancaire et la source des tourments conjoncturels est directement liée au système monétaire international, même si la gabegie budgétaire grecque est évidente (elle est à peine supérieure à la gabegie  française...).  

Si on généralise à l'Espagne et au Portugal, le tournis arrive très vite. Ce n'est plus 120 milliards qu'il faut mobiliser mais dix fois plus. Si les Portuguais et les Espagnols vident leur compte pour les mettre en Suisse, l'Euro s'effondre et le Franc Suisse gagne les sommets.

La BCE ne pourra plus suivre et des faillites bancaires sont inévitables. On verra alors que la prétention des banques françaises à avoir été  des modèles de sagesse volera en éclat avec l'accumulation des prêts non recouvrables. D'où nouveau crédit crunch, nouvel arrêt du marché interbancaire . Le Mistigri est revenu. 

Au passage la situation commencer à ressembler étrangement à celle qui prévalait au début des années trente.  La relance de la récession vers la dépression s'est faite par des crises monétaires pas par des phénomènes commerciaux.

Juste pour mémoire rappelons que la France fut de tous les pays industrialisés celui qui perdit le plus à la crise de 29. Pourquoi ? Parce qu'elle a simplement manqué de sang froid. Enchaîner déflation, sans la patience du résultat, agitation politique extrêmiste, dévaluation sans aucune politique d'accompagnement, dérives budgétaires, réduction du temps de travail, luttes sociales, a littéralement sabordé la France. La crise y coûtera l'équivalent de la guerre de 14 !

On voit aussi l'énorme erreur qui a été commise entre 2007 et 2008 de ne pas changer radicalement le système monétaire international avec une mise au pas tout aussi radical des mouvements de capitaux. Ce qui n'a pas été fait de façon concertée et rapide à l'époque se fait au fil de l'eau et par des crises à répétition.

On s'est contenté de lâcher les vannes de la monnaie banque centrale et de dévergonder les déficits bugétaires. Et le monde se retrouve grosjean comme devant avec des financiers molochs en pleine forme destructrice, qui sont capables de mobiliser des centaines de milliards en quelques semaines,  et qui depuis longtemps ne s'intéressent plus au commerce et à l'industrie  mais aux gros coups spéculatifs potentiels.

L'Euro peut-il exploser ? A l'évidence oui. Si la réaction en chaîne de la méfiance se met en marche cela peut même aller très vite.  Il ne faut pas croire que seul l'Euro serait touché. La réaction en chaîne toucherait le monde. Et à coup sûr on entrerait en dépression généralisée pour de nombreuses années.

Cela est d'autant plus dommage que sur le front de l'activité économique  avril a été même en Europe un mois de reprise forte.  On commençait partout à sortir du marasme.  La casse monétaire entraînerait aussitôt un casse écoomique et sociale renouvellée.

Que faut-il faire ?

Certainement pas essayer de convaincre "les marchés" par des mobilisations factices et des jolis mouvements de mentons. La potion qui aurait été douce en 2007 sera plus dure en 2010.  Mais c'est la même.

L'Europe doit laisser filer l'Euro par rapport à toutes les monnaies afin d'atteindre  .80 pour un dollar. Un contrôle des changes concerté doit être mis en place entre tous les pays de l'Euroland en même temps qu'un tarif extérieur commun doit être dressé  pour faire face aux importations des pays qui ajoutent dumping social et monétaire. Vis à vis de la Chine il faut arriver à quasiment un doublement du coût des importations. 

L'Euroland étant la plus grosse économie mondiale aura montré sa force et acquis une position de négociation internationale. Elle est assez robuste et diversifiée pour soutenir le choc.  La spéculation  internationale sera totalement désarmée.  Les mouvements de capitaux à court terme seront provisoirement réduits aux opérations associées au commerce.  L'Europe n'a pas besoin des capitaux américains ou chinois et encore moins de leur offrir les joies faciles des gains spéculatifs extrêmes.  En même temps doivent être créées deux structures européennes :

* La haute autorité européenne de gouvernance éconoimique et budgétaire avec comme pouvoir de déterminer les éléments globaux des budgets nationaux des pays de l'euroland (masses et impasse),  de faire tous les contrôles nécessaires en liaison avec Eurostats et de définir les politiques globales à suivre pour l'ensemble de la zone.  Les assembléees nationale peuvent débattre du contenu des budgets pas de leur volume ni de leurs déficits.

* La délégation à la réforme du système monétaire international avec comme mission d'obtenir une réorganisation globale du système sur la base d'un système paritaire sans monnaie nationale servant de pivot ni droit de veto d'un des membres, étant entendu que seuls des blocs monétaires seraient représentés à chaque pour chaque sphère économique de s'auto organiser. 

La BCE se verrait pour sa part doter de la supervision d'un Fonds monétaire européen avec pouvoir discrétionnaire sur l'ensemble des banques et des institutions financières. C'est ce fonds qui représenterait l'Europe au sein d'un FMI restructuré chargé simplement de faire respecter les grands équilibres entre blocs  et d'assurer la liquidité mondiale en monnaie de comptes de type Mondio en gérant la compensation entre les grands  blocs. 

Les grands pays pétroliers ou gaziers seraient contraints à négocier des contrats d'approvisionnements à long terme avec l'Europe, étant entendu que le Mondio aurait une composante pétrolière. 

L'autre solution est de continuer comme actuellement avec les simagrées et les rodomontades habituelles, du genre "l'euro vaincra car il est le plus fort". On aboutira à la dislocation de la zone Euro et au blocage de la reprise en cours. On achèvera de mettre en l'air le commerce international mondial, et on ouvrira une période de  dix ans de chaos monétaires financiers et sociaux avec une perte de confiance totale dans les perspectives à long terme. 

Il est l'heure de sonner le tocsin !


Sylvain


Les monnaies et les changes, ce serait important après tout !

Alors que 30 mois se sont écoulés depuis le blocage du marché interbancaire, en juillet 2007, et 18 mois depuis la chute de Lehman-Brothers, nous sommes dans cette période trouble où des éléments de reprise existent mais où l'image globale est celle de la stagnation et l'inquiétude. On voit bien que les Etats sont au bout des solutions faciles, celles qui consistent à lâcher les déficits publics et la création de monnaie par les banques centrales. Le chômage continue à croitre. Les faillites s'annoncent, masquées seulement par les créations d'entreprises individuelles plus ou moins artificielles.  

L'absence de vraie reprise du coup stimule les réflexions. Et on commence à poser les vraies questions qui auraient du l'être dès le départ et auxquelles on s'était bien décidé de ne rien dire.  

Un bon point : on ne parle plus des subprimes. Comme nous l'avons toujours dit la faillite des prêts subprimes est un élément du décor, pas une cause. On voit bien aujourd'hui que la sortie de la crise mondiale ne passe en aucun cas par la résolution des problèmes associés aux subprimes. Les subprimes étaient un symptôme pas la cause de la maladie. Curer le marché des prêts hypothécaires américains n'a pas fait avancer d'un pas la solution de la crise mondiale.

Si on ose le dire de cette façon : l'hypothèque que faisait peser les subprimes sur la compréhension de la crise est levée !  Ce n'est pas trop tôt. On peut  aborder maintenant les vraies questions et les vraies solutions.

Un premier constat est l'évanouissement de la crédibilité du modèle implicite sur lequel l'économie mondiale est bâtie.  Après le détachement du dollar de l'or, et une phase d'une dizaine d'années de chaos, l'idée s'est répandue, basée, pour simplifier, sur les bribes d'analyses de Milton Friedman, selon laquelle l'économie mondiale bénéficierait d'un abaissement concerté important des barrières douanières (libre échange intégral), de la convertibilité générale des monnaies, de la liberté totale des mouvements de capitaux, à court comme à long terme, du développement des instruments financiers spéculatifs permettant d'assurer "la liquidité" des marchés, et d'une création de monnaie de base totalement administrative assurée par des banques centrales le mieux possible isolées des gouvernements et dont l'objectif serait de limiter l'inflation.

Ce système devait apporter la conciliation nécessaire entre impéritie des états (dressés par les marchés financiers en cas de dérapage) et nécessité d'une bonne gestion durable, égalisation des taux d'intérêt à travers le monde, diminution du besoin de réserves de changes, stabilisation des cours des devises, si chaque pays faisait un minimum attention, optimisation de l'allocation des ressources, croissance maximum et plein emploi.
 
Ce modèle d'organisation n'était en rien fondé sur une modélisation généralement admise par la théorie économique. Il s'est imposé de facto après que les Etats Unis ait cessé de rattacher sa monnaie à l'or. La justification psychologique (plus que technique) est venue après : on a fait semblant de croire que cela avait du sens. D'autant plus que beaucoup de gens y trouvaient leur intérêt, notamment un secteur financier totalement libéré qui considérait, à juste titre, que ce désordre consensuel lui offrait des gains illimités, pourvu qu'on libère la finance de toute contrainte.

Ce système n'a jamais marché. Jamais ! L'évidence en était acquise dès la crise de 93.  Elle a été confirmée par la crise de 98 puis la récession de 2001. La crise actuelle n'en est que l'aboutissement logique. Les changes flottants, comme le socialisme, cela ne marche pas. Pas du tout. Ils ont fait passer le monde des trente glorieuses à une croissance mondiale lente et déséquilibrée. Ils ont aggravés le cycle. Ils ont désarmés les Etats, chargés de jouer les nounous auprès des victimes et de renflouer périodiquement les joueurs du grand casino financier. Jusqu'au jour où ils ne pourraient plus y parvenir. On y est.

Alors çà y est ? Les changes flottants sont en ligne de mire et avec eux  toute l'idéologie de pacotille et les institutions branlantes  qui les accompagnent ?

Vous n'y êtes pas. Vous ne trouverez pas la moindre critique des changes flottants nulle part dans la presse ou dans la littérature économique spécialisée. Le tabou est trop grand. Remettre en cause l'ensemble du pseudo système qui veut que les changes n'ont pas d'importance pourvu que les prix soient stables dans chaque zone monétaire surveillée par une banque centrale autonome et qu'on laisse libre cours à tous les mouvements financiers est aujourd'hui encore IMPOSSIBLE.

Mais l'eau passe partout par les digues effondrées et il faut bien réagir. Le déni de réalité ne peut pas être total. Alors les problèmes de changes passent de plus en plus au premier plan.

L'économiste américain Krugman, le moins mérité et le plus récent des "Nobel" d'économie, signe dans le NYT un article ahurissant qui demande une taxe de compensation de dumping monétaire de 25% contre la Chine. Soucieux de complaire à son maître américain, DSK, le patron évanescent du FMI surenchérit.

La France met en cause l'Allemagne pour ses excédents commerciaux et sa politique de dumping salarial.

L'Allemagne remet en cause la gestion des pays du sud de l'Europe et envisage rien de moins que l'éviction de la zone monétaire des pays à déficit (la Grèce, le Portugal, l'Espagne...).

Le RU malgré une très grosse dévaluation ne s'en sort pas mais se voit contestée d'avoir engrangé un avantage de change indu.

La dévaluation du Won coréen lui a permis de sortir de la crise plus vite que les autres. Le Japon qui a subi à son corps défendant une hausse abusive du Yen n'est pas d'accord pour avaliser cette "agression".  

Bref, les changes, finalement, cela compte. L'idiotie qui considère qu'un droit de douane de 5% est un problème et une dévaluation monétaire de 20% un fait indifférent commence à être relevée partout.

L'occident ne veut plus voir son industrie disparaître du fait du mercantilisme de la Chine.  Partout l'idée fait son chemin que le commerce international qui a reculé pour la première fois depuis la guerre doit repartir sur des bases moins biaisées par les politiques de change des uns et des autres. Partout les Etats regimbent devant l'impuissance qui les tient si la banque centrale est entre les mains d'une administration indépendante  et les changes laissés à la libre circulation de capitaux à court terme.

Les pays qui ne peuvent pas dévaluer sont contraints à une déflation mortelle. Les pays qui ont profité du système pour accumuler des réserves de change sans les remettre dans le circuit économique se sentent menacer de perdre une grosse partie de la valeur de ces réserves. La peur est partout ; la suspicion est au plus haut. Les tensions inter-étatiques prennent de l'ampleur. Rappelons que c'est exactement le schéma de 1929 : les tensions sur les changes sont arrivées deux à trois ans après la crise boursière, et l'absence de toute idée de cohérence internationale a abouti à la grande dépression.

On voit bien la limite des prises de conscience actuelles :  faute d'avoir une vision globale, les critiques ne mènent nulle part sinon à des guerres ou des guéguerres économiques. Cette vision globale existe. Nous la développons depuis 20 ans avec une grande constance et sans jamais être désavoué par la réalité des évènements.

Article 1 : la cause des crises à répétition que nous connaissons est principalement monétaire et son moteur est le système de double pyramides de dettes décrit par J. Rueff permis par le rôle central du dollar dans un système de change flottant inepte.

Article 2 : les défauts du système permettent la création de bulles financières qui explosent régulièrement avec un coût démesuré sur les taux de croissance globaux.

Article 3 : la flottaison des changes n'a apporté aucun des avantages que ses promoteurs ont envisagés : les taux d'intérêt n'ont jamais été aussi éclatés ; les réserves de change ont augmenté ; les changes ne se sont pas stabilisés. Au contraire les effets de yoyos monétaires ont accentués la dimension "casino" de l'économie.

Article 4 : l'idée que des monnaies administratives non reliées entre elles par la volonté des gouvernements de contenir excédents et déficits puissent être la source d'une croissance équilibrée est fausse.

Article 5 :  la seule solution est la constitution d'un système de changes fixes et ajustables, façon Bretton Woods mais corrigeant les défauts majeurs du système de 1944.
    - La monnaie mondiale n'est plus le dollar mais le Mondio, fondé sur un panier de références comprenant l'or, le pétrole etc.
    - Les Etats Unis perdent leur statut extraordinaire et deviennent un pays comme les autres. Plus de droit de veto ; plus de passe droits.
    - Le FMI a réellement pour but d'éviter les excédents et les déficits extrêmes, même quand ils concernent des grands pays comme les Etats Unis ou la Chine ou le Japon ou l'Allemagne.
    - L'objectif central de l'économie dans chaque état et zone monétaire est le plein emploi.
    - La finance mondiale n'est pas libre. Les opérations à court terme peuvent être légitimement contrôlées. Le "short" sur les monnaies est interdit. Les fortunes faites sur la spéculation sur les monnaies sont confisquées et leurs bénéficiaires pénalement poursuivis.
    - Les mammouths financiers sont cassés. Le but de la finance est de financer l'économie pas d'obtenir des rémunérations spéculatives avec renflouement périodique par le contribuables.
    - Si un pays veut jouer avec sa monnaie pour obtenir des avantages industriels indus, des taxes de compensation monétaire automatiques joueront contre eux.
    - Les pays qui voudront gagner de l'argent en permettant d'échapper aux règles communes sont purement et simplement exclu des marchés internationaux de capitaux.

En un mot, tous les pays doivent jouer le jeu de la concurrence et du plein emploi. Mais dans un environnement stable et régulé où chaque intervenant partage la même philosophie. S'il s'en écarte, il est exclu en tout ou en partie du jeu international.

La difficulté de ce plan est sa faisabilité politique, non sa cohérence économique. Il faut profiter du désastre actuel pour faire constater que les idées contraires sont totalement inefficaces et ne mènent qu'à des guerres commerciales ou monétaires désastreuses.

Non le dollar ne peut plus être la monnaie du monde. Et alors ? Le privilège du dollar a-t-il été aussi bénéfique que cela aux Etats Unis qui atteint pour la première fois depuis 1929 un taux de chômage supérieur à 10%, qui a perdu l'essentiel de sa production industrielle, qui voit sa classe moyenne se paupériser ?  Non la Chine ne doit pas pouvoir mener une politique mercantiliste. Et alors ? Les paysans pauvres ne mangeront pas en Chine les réserves de papier accumulées. Le Japon a-t-il réellement bénéficié de ses réserves accumulées et de son Yen surévalué ?  L'Allemagne est-elle si fière de sa consomption démographique qui va la voir disparaître des écrans radar dès 2050 ?

Il faut supprimer les changes flottants, revenir à un système organisé qui permet de pousser les feux de la croissance réelle (non financière) et de viser partout le plein emploi, supprimer les facteurs de déséquilibres, qu'ils soient techniques ou politiques. Les monnaies doivent être rattachées à un point fixe extérieur commun.

Il n'y a pas d'échappatoire.

Didier Dufau pour le Cercle des économistes e-toile

Joseph E. Stiglitz et "Le triomphe de la cupidité"


Avec ce livre, "Le triomphe de la cupidité" (LLL -  les Liens qui libèrent - éditeurs - Février 2010) , nous avons l'analyse d'un des ténors actuels de l'économie.

Disons le tout de suite, ce n'est pas la "Théorie générale" de Keynes. Les politiques n'y trouveront pas ce changement de cadre intellectuel qui avait entraîné une refonte complète de la manière de voir le rôle de l'Etat dans la lutte contre les crises et pour la prospérité générale.  En revanche, l'esprit acéré de l'auteur et sa culture économique lui permettent de balayer des pans entiers de l'histoire économique récente et de trancher quelques débats.

Pour le Cercle des Economistes E-toile, c'est aussi l'occasion de confronter ses propres analyses publiques avec les réflexions d'un des rares prix Nobel  dont les honneurs ne sont pas totalement usurpés.

Ce premier article donnera un avis général sur le livre. Les deux suivant examineront ce qu'il faut penser de son explication de la crise et  des réformes à apporter au système bancaire, les deux questions qui font l'objet des développements les plus importants.


J. Stiglitz ne s'est pas totalement élevé au niveau des enjeux. Son livre souffre de quatre défauts chez lui traditionnels :

* Une certaine tendance au narcissisme.  L'auteur a une haute idée de lui-même, en même temps qu'il considère ses pairs comme des nains englués dans le "consensus de Washington". Il se met en scène parfois abusivement. Il prétend avoir prévu la crise. Ce n'est pas vrai. Il a critiqué inlassablement le système et il a été conforté par les évènements. Ce n'est pas exactement une prévision. N. Roubini qui manque certes d'une vision économique globale avait, lui, fait une prévision très précise  qui s'est révélée opérationnelle. J. Stiglitz s'est contenté de répéter ses philippiques permanentes depuis 20 ans contre Wall Street, la  FED et le FMI, sans donner une véritable analyse prévisionnelle : nature de la situation ; déroulement de la séquence ; intensité de la crise ; date de l'explosion etc. Sa petite déviation narcissique entrave son discours en le tordant vers le pamphlet répétitif. Admettons cependant que le conformisme ambiant et la force médiatique de certains acteurs imposent qu'on tape longtemps sur les mêmes sottises. Dans cet exercice J. Stiglitz est inlassable...

* L'américano centrisme.  Nous avons quelques scrupules à insister sur ce point car l'auteur est sans doute l'économiste américain qui a le plus de connaissance du monde extérieur. Son livre reste centré sur l'opinion américaine à travers ce qui s'est passé aux Etats unis. L'avantage est une excellente description de l'histoire économique récente  des Etats Unis. L'inconvénient est une certaine fragilité  dans ses analyses de la situation globale.  Ce défaut se conjugue avec le précédent : J. Stiglitz s'est manifestement convaincu que puisque la crise était américaine, sa pensée, très critique des politiques suivies et donc assez marginalisée, allait pouvoir y devenir dominante. Cette ambition n'a pas d'intérêt pour l'observateur non américain. En revanche il est utile d'étudier si les critiques faites au système américain s'appliquent en Europe et particulièrement en France. C'est ce que nous ferons dans les deux articles suivants.

* L'insuffisance théorique en matière de système monétaire international.  Cette lacune est traditionnelle en économie où le champs des relations monétaires internationales est une jolie friche soigneusement non entretenue. Il faut attendre la page 365 pour voir enfin surgir du néant les questions monétaires internationales. Leur rôle crucial dans l'explication de la crise n'est pas compris. J. Stiglitz se contente d'une analyse très superficielle de la question des réserves monétaires internationales, en lançant des idées générales appuyées sur peu de véritables analyses.

* Le militantisme politique. J. Stiglitz se "pose en s'opposant" depuis bien des années. Il symbolise aux Etats-Unis une certaine forme de posture "de gauche" opposée à la politique de G. Bush, à celle de Milton Friedman et favorable à un tiers-mondisme certes très différent de sa variante marxiste française, mais plutôt rare aux Etats Unis.

Le titre de l'ouvrage révèle le moteur pamphlétaire qui anime l'auteur. La cupidité, c'est tout de même un peu faible comme explication de la crise. A bien des moments on sent une certaine outrance et la volonté de faire coller les faits à la posture à laquelle il se tient depuis longtemps et qui constitue son image dans les medias.

Ces défauts ne sont pas tels qu'ils fassent perdre tout intérêt aux démonstrations de J. Stiglitz.

Comme toujours avec lui, on sort à demi convaincu.

La bonne moitié vaut la peine.

Didier Dufau pour le cercle des économistes E-toile.

Le glas sonne pour le pari inepte de sauver la finance mondiale sans rien réformer .

On voit depuis quelques semaines une focalisation sur l'endettement des Etats. La spéculation en cours sur l'éclatement de l'Euro y contribue largement. Les contribuables sont également légèrement soucieux de connaître la manière dont les gouvernements vont se débarasser de déficits historiques.

Pour l'économiste l'endettement public n'est qu'une composante de l'endettement global et c'est l'endettement global qui a une influence déterminante.

Tout le monde sait qu'en matière d'inondation il faut d'abord regarder l'état des sols : sont-ils secs ou gorgés d'eau  ? Ensuite on regarde les précipitations nouvelles et la fonte des neiges.  L'eau retenue dans les barrages publics est importante mais n'est pas tout.

La crise actuelle est une crise de l'endettement global provoqué par la double pyramide de crédits générée par le système de change flottant.  Cet endettement global a fini par s'effondrer sur la tête des marchés financiers. Les banques ont été les premières victimes, le marché interbancaire se bloquant quasiment totalement puis les marchés financiers liés à l'immobilier puis tout le système financier.

Les Etats ont repris une bonne part des dettes pour sauver les banques et le système financier dans son ensemble ; les banques centrales ont fait de même et créé de la monnaie ex nihilo  comme jamais pour compenser les effets du credit crunch.

Et ils se sont dit : avec nos plans de relance, la crise est finie. Nous sommes formidables ! Cela marche !  Et ils se sont  pressés de de rien réformer sauf des broutilles qui leur permettaient de faire semblant d'agir ou de renforcer leur puissance d'état. 

Comme nous l'avons écrit il y a maintenant près de 17 mois, le transfert de dettes des particuliers à l'état ne change rien à l'état de l'endettement global. Comme il n'y  eu aucune restructuration fondamentale de la dette et que le système financier reste totalement incontrôlé, dans un système où l'épargne flottante, dirigée par quelques centres de spéculation, peut balayer le monde sans que rien ne résiste, au lieu de voir les ressources se concentrer sur la création de richesses, on a vu un regain de spéculation sur les monnaies et les taux d'intérêts, visant carrément  cette fois-ci  des Etats.

La bouée de sauvetage étatique menacée,  laissant le monde sans défense  devant le risque de dépression si l'attaque "réussit".

Nous pouvons relire sans hésitation ce que nous disions en septembre 2008.

Il fallait, disions-nous,  restructurer immédiatement  la dette et la cantonner tout en réorganisant totalement le système bancaire et financier mondial pour redonner aux Etats la responsabilité de l'action en faveur de la croissance et de l'emploi.

Croire que les marchés financiers consolidés par la dette des Etats allaient faire le travail était inepte.

Il fallait, immédiatement rétablir un système cohérent de changes fixes dont les Etats auraient la responsabilité pour permettre de redonner un horizon aux vrais investisseurs : ceux qui créent de la richesse et non des plus values temporaires sur des marchés flottants. Il fallait redonner un horizon, très différent, au commerce international, en réévaluant très fortement le Yuan, et en dévaluant du pourcentage nécessaire le Dollar. Il fallait fournir une perspective de réduction des déficits américains et des excédents chinois et japonais.

Seul ce combat pour la reprise des marchés de biens réels pouvait fournir les ressources nécessaires au désendettement global.  Que ceux que cette question intéresse relise notre article :

http://cee.e-toile.fr/index.cfm/2009/4/3/G20--un-pari-trs-dangereux

"Le pari très  dangereux" a tourné court, comme il était évident qu'il le ferait. 

Alors on va faire le gros dos. On va essayer de "calmer les marchés financiers".  La politique de la patience pleine de sang froid pour ne rien casser en laissant tout filer et en ne réformant rien  n'a mené qu'à différer les difficultés.

On a perdu un an et de demi et le temps ne se rattrape jamais.


Didier Dufau pour le cercle des économistes e-toile.


Le cycle immobilier dans le cycle général : une force fondamentale.

Nous sommes, au cercle des économistes e-toile, favorables à l'idée que les cycles existent et que leur observation est critique pour une bonne administration des affaires du monde. 

Depuis les années 70 les théories du cycle ont été pratiquement abandonnées. Puisque Keynes avait donné la solution pour éviter les récessions, l'idée s'est installée que les crises résiduelles étaient toujours dues  à des chocs externes.

C'est ainsi que la crise de 1974 est devenue la crise du pétrole, celle de 92 la crise de la guerre en Irak, celle du début des années 2000 la conséquences des attentats contre les tours jumelles de New York etc.  

La réalité est toute autre. La simple observation montre qu'il existe depuis au moins deux cent ans un cycle des affaires de 8-10 ans, avec une récession plus grave tous les 18-20 ans, une crise grave succédant à une récession molle.

Pour s'en tenir aux dernières décennies :

1973-1974    : crise grave

1982-1983    : crise molle

1992-1993    : crise grave

2000-2002    : crise molle

2008-2010    : crise grave.

On se souvient que ce schéma avait été nié par le FMI (Kenneth Rogoff) qui avait décrété à la fin des années 90 que les crises économiques étaient de plus en plus faibles, stimulant l'idée qui s'était répandue comme une trainée de poudre que nos économies ne risquaient plus les cycles et qu'une croissance permanente était à venir. On voit ce qu'il en est.

Le caractère cyclique de l'activité permet d'anticiper les récessions sans avoir à entrer dans les détails techniques. Les signes avant coureur sont faciles à percevoir. Nous n'avons eu aucun mérite à annoncer dès la fin 2006 que la bascule de coinjoncture aurait lieu en 2008 avec un pic de la récession en 2009-2010 et qu'elle serait sévère.

Les économistes qui expliquent qu'ils ne pouvaient pas savoir ce qui se tramait au sein même des banques et du système financier et s'exonèrent ainsi de leur inconscience de la crise montante sont des nigauds.La crise actuelle n'est pas fondamentalement un crise des comportements bancaires. C'est une phase classique du cycle décennal, dans sa version dure, mais aggravée par des défauts structuraux du système monétaire international et des réactions inappropriées des banques centrales, notamment de la FED.

L'avantage de la crise est qu'elle stimule à nouveau les réflexions sur le cycle. Nous signalons ici une étude récente qui recoupe parfaitement nos propres analyses.  Rappelons qu'une des explications de la sur-gravité du cycle tous les deux crises que nous avons donnée depuis que nous écrivons publiquement sur ce sujet (1997) est le cycle du bâtiment (ou de l'immobilier comme on voudra). 

1974 marque un coup d'arrêt brutal du marché immobilier : pour la, première fois les gens s'interrogent sur la possibilité d'une baisse prolongée des prix, inconcevable jusque là depuis la guerre. 1992 est principalement une crise de l'immobilier d'entreprise qui était devenu totalement fou. Sur la fin on achetait un immeuble le matin pour le revendre avec plus value le soir même ! La crise actuelle a une dimension immobilière évidente.

L'article de Fred E. Foldvary, The Business Cycle: A Geo-Austrian synthesis,http://www.foldvary.net/works/geoaus.html, donnera à ceux que cela intéresse un coup de projecteur intéressant sur cette question. On y trouve une description très précise du cycle de 18 ans (deux fois le cycle de 8-10 ans) qui caractérise bien ce qui se passe depuis deux cent ans dans le domaine de la construction. L'expression "quand le bâtiment va tout va" n'est pas née par hasard.

Ce cycle peut être contrarié ou aggravé par les politiques gouvernementales ou celles des banques centrales. L'école autrichienne depuis les années 20 et la grande inflation, est particulièrement sensible aux défaillances des banques centrales.  D'autres pourront mettre l'accent sur les débordements des gouvernements : les subprimes sont d'essence politique !

Mais il est là, le cycle immobilier. Fondamentalement.

Il faut éviter naturellement d'en conclure que les politiques n'ont pas d'importance et que les institutions économiques sont indifférentes. Les erreurs de politique économique sont fréquentes et certaines institutions sont dramatiques. L'organisation soviétique de l'agriculture ou les changes flottants sont des exemples typiques d'institutions qui ne marchent pas et ne marcheront jamais !

C'est bien le rôle des économistes de partir des faits et d'en tenir compte. Oui ils ont bien vocation à prévenir des risques de récession. Oui ils ont bien à dénoncer les politiques dangereuses. Oui ils ont bien à éclairer l'opinion sur le danger de certaines institutions créées par idéologie ou par ignorance et qui ont une influence néfaste.

Nous croyons être dans notre rôle en attirant l'attention constamment sur la réalité du cycle et sur la nécessité d'accepter cette réalité et d'en tenir compte. Chacun voit que l'on ne le fait pas et qu'on se contente de la recherche de boucs émissaires faciles dans un débordement de moraline tapageuse.

Nous croyons être dans notre rôle en avertissant les Français que "l'énarchie compassionnelle" qui nous gouverne depuis 1974 a étouffé le pays par le niveau de ses dépenses publiques et de ses impôts.  Chacun voit que le "vive l'impôt" reste le mot d'ordre à gauche et "vive les taxes" le mot d'ordre à droite.Alors que la dépense publique dépasse la valeur ajoutée des entreprises et que même en prenant tout le revenu des Français on n'arriverait pas à payer nos dépenses et à rembourser nos dettes !

Nous croyons être dans notre rôle en condamnant inlassablement  le non-système que sont les changes flottants, une aberration qui a coûté des points de croissance pendant quarante ans et nous a fait passé des trente glorieuses à on ne sait trop quoi.

De meilleures politiques et de meilleures institutions n'empêcheront pas les forces souterraines à la base des cycles de s'exercer. L'intelligence est de s'adapter et d'en limiter les effets néfastes.  Et de faire en sorte qu'on n'aboutisse pas  à 1929 ni à...2010.

Nous sommes ou inconscients ou outrecuidants mais nous croyons que c'est possible.


Didier Dufau pour le Cerle des économistes e-toile.

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner